
Marktgröße und Marktanteil für Pränatale Diagnosesoftware
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 312.84 Millionen US-Dollar |
| Marktgröße (2032) | 578.42 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pränatale Diagnosesoftware von Mordor Intelligence
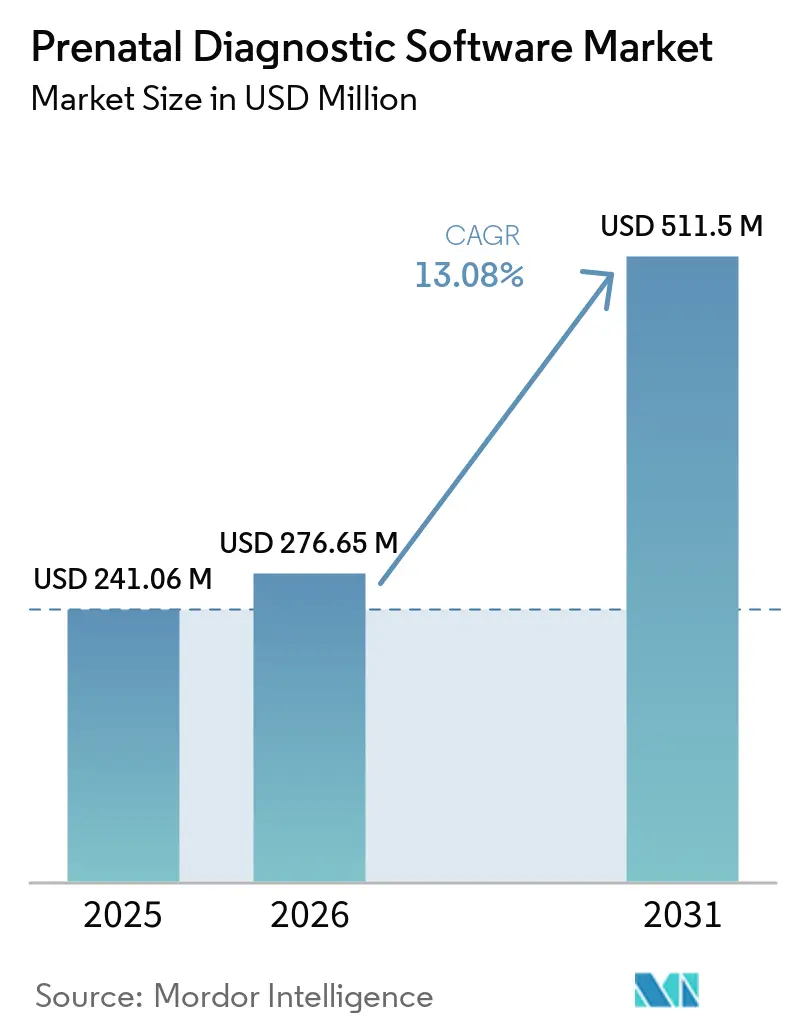
Die Marktgröße für pränatale Diagnosesoftware soll von 276,65 Millionen USD im Jahr 2026 auf 312,84 Millionen USD im Jahr 2027 wachsen und bis 2032 578,42 Millionen USD bei einer CAGR von 13,08 % über den Zeitraum 2027–2032 erreichen.
Der Markt für pränatale Diagnosesoftware wächst, da nicht-invasive Pränataldiagnostik in Gesundheitssystemen mit höherem Einkommensniveau zur Routineversorgung im ersten Trimester wird. Sinkende Sequenzierungskosten und steigende Testvolumina lenken die Aufmerksamkeit auf die Software, die zur Interpretation von Ergebnissen und zur Erstellung klinischer Berichte eingesetzt wird. Künstliche Intelligenz erweitert zudem den Einsatz der fetalen Ultraschallanalyse über spezialisierte Einrichtungen der maternalen Fetalmedizin hinaus. Integrierte Plattformen, sichere Datenverwaltung und Workflow-Konnektivität werden zu wichtigen Faktoren bei Kaufentscheidungen. Der Markt für pränatale Diagnosesoftware bietet auch Wachstumspotenzial, da genomische, bildgebende und mütterliche Gesundheitsinformationen in umfassenderen Risikobewertungen zusammengeführt werden.
Wichtigste Erkenntnisse des Berichts
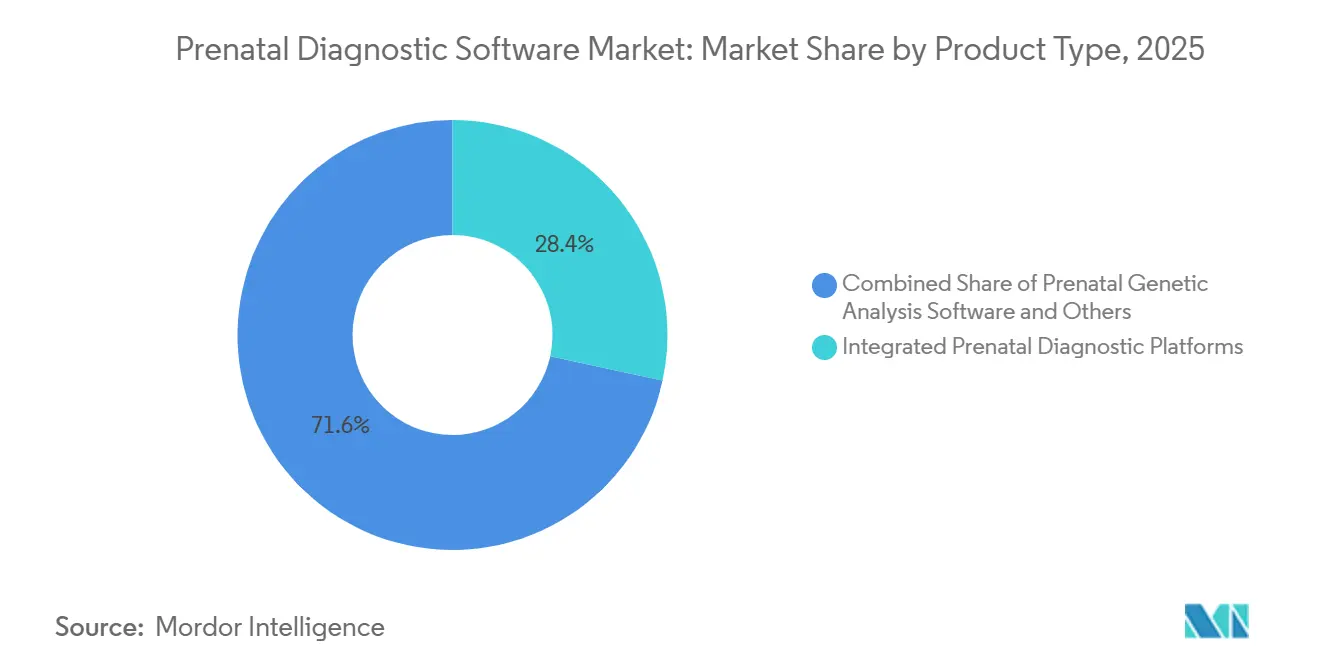
Nach Produkttyp führten integrierte pränatale Diagnoseplattformen mit einem Umsatzanteil von 28,4 % im Jahr 2026, während Software zur pränatalen Ultraschallanalyse bis 2032 mit einer CAGR von 13,8 % wachsen soll.
Nach Technologie hielt NGS-Bioinformatik im Jahr 2026 einen Umsatzanteil von 24,9 %, während KI und maschinelles Lernen bis 2032 voraussichtlich mit einer CAGR von 13,6 % expandieren werden.
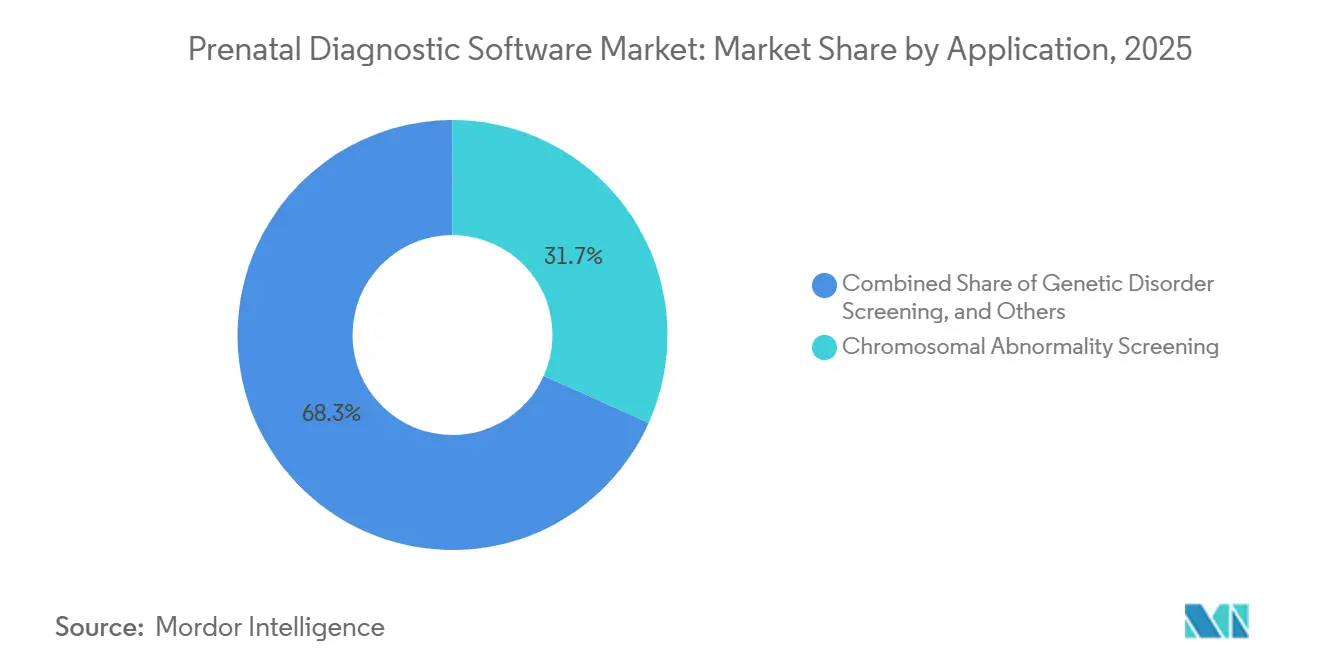
Nach Anwendung entfiel auf das Screening auf Chromosomenanomalien im Jahr 2026 ein Anteil von 31,7 % an der Marktgröße für pränatale Diagnosesoftware, während die Erkennung fetaler Strukturanomalien bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen wird.
Nach Bereitstellung hielten cloudbasierte Systeme im Jahr 2026 einen Umsatzanteil von 46,8 % und sollen bis 2032 mit einer CAGR von 13,7 % wachsen.
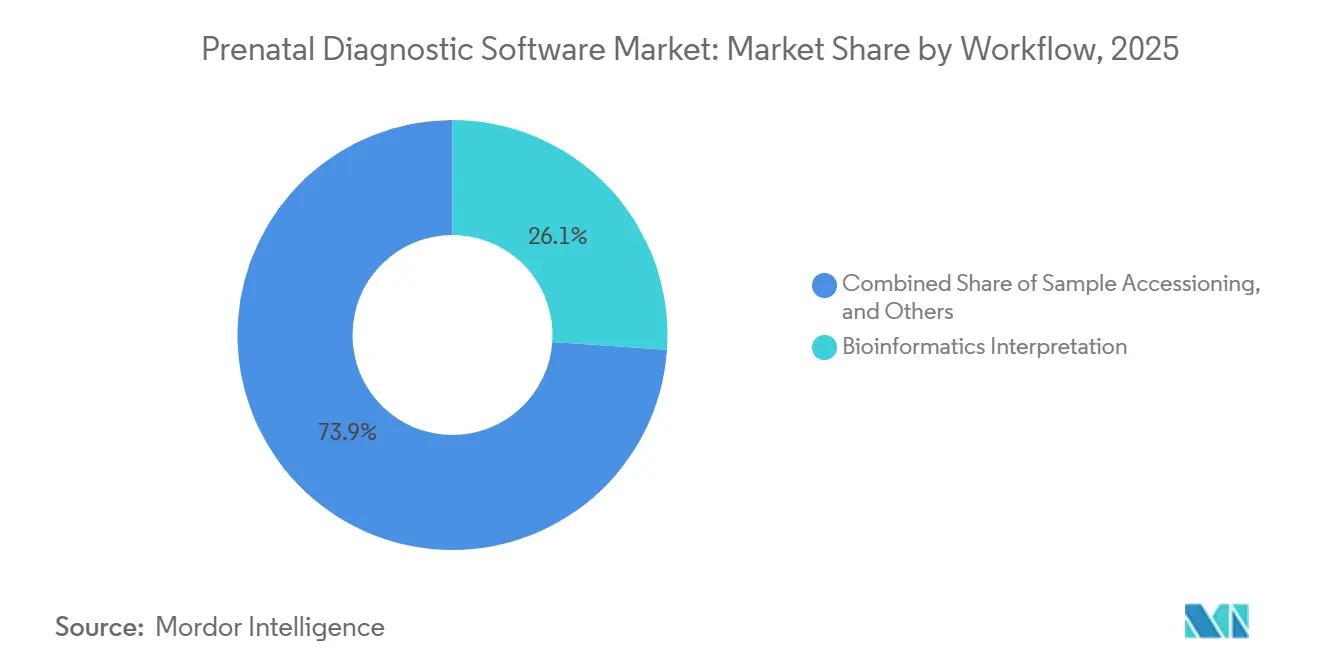
Nach Workflow entfiel auf die bioinformatische Interpretation im Jahr 2026 ein Umsatzanteil von 26,1 %, während Risikobewertung und Entscheidungsunterstützung bis 2032 voraussichtlich mit einer CAGR von 14,4 % wachsen werden.
Nach Endnutzer hielten Diagnoselabore im Jahr 2026 einen Umsatzanteil von 37,5 %, während Zentren für maternale Fetalmedizin bis 2032 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
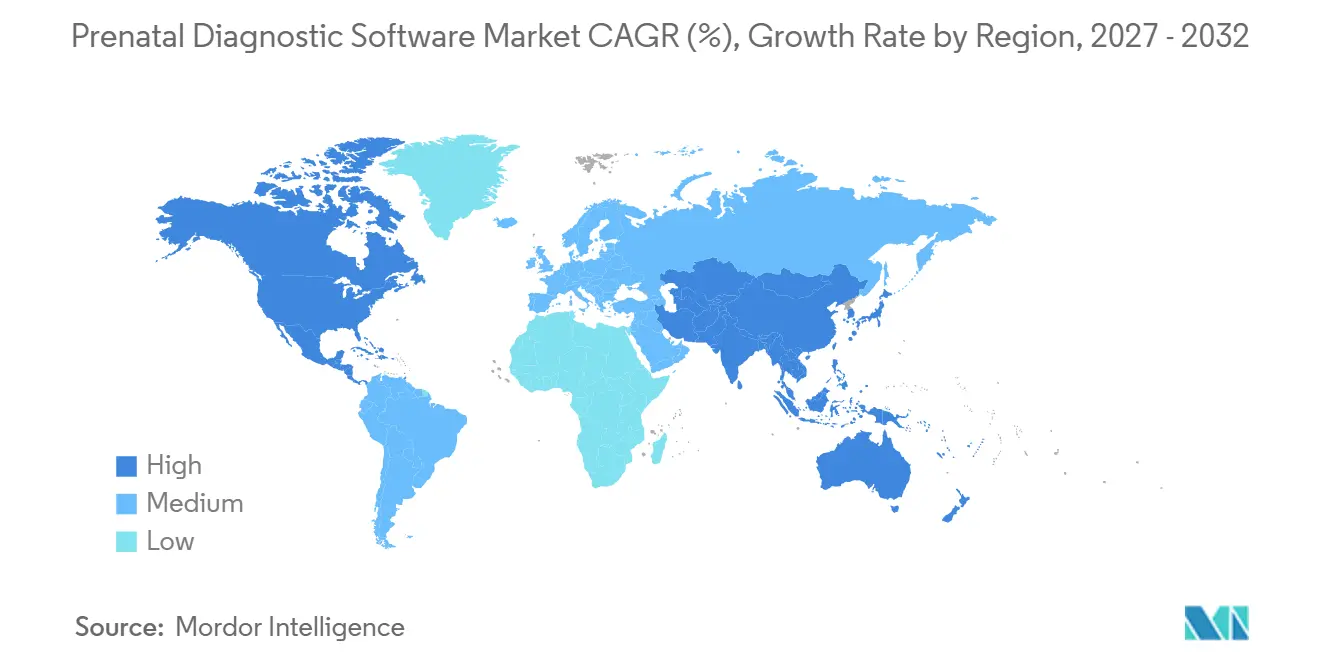
Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,11 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,1 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Breitere Einführung der nicht-invasiven Pränataldiagnostik | +2.9% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Integration mit elektronischen Patientenakten und Laborworkflows | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der KI-gestützten pränatalen Ultraschallinterpretation | +2.5% | Global, mit Beschleunigung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Früherkennung chromosomaler und genetischer Störungen | +2.3% | Global, insbesondere in Ostasien und Umgebungen mit hohem mütterlichem Alter | Mittelfristig (2–4 Jahre) |
| Bedarf an ferngestütztem und dezentralisiertem maternalen Fetalscreening | +1.7% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Optimierung des fetalen Anteils und Reduzierung von Wiederholungstests | +1.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Breitere Einführung der nicht-invasiven Pränataldiagnostik
Der Markt für pränatale Diagnosesoftware profitiert davon, wenn nicht-invasive Pränataldiagnostik zur Routineoption statt zum Spezialtest wird. Leitlinienunterstützung und Kostenträgerentscheidungen haben die Inanspruchnahme in mehreren entwickelten Gesundheitssystemen erhöht und damit die Anzahl der Testergebnisse gesteigert, die Labore verarbeiten müssen. Japan[1] berichtete, dass Frauen ab 35 Jahren im Jahr 2023 einen Anteil von 30,4 % der Geburten ausmachten, verglichen mit 14 % im Jahr 2003. Dieser demografische Wandel erhöht die Nachfrage nach Screening und schafft eine größere Basis an anspruchsberechtigten Patientinnen. Die softwarebasierte Lizenzierung pro Probe kann Laboren wiederkehrende Einnahmen sichern, wenn die Volumina steigen. Da Tests zunehmend auch Schwangerschaften mit durchschnittlichem Risiko erreichen, wird die Fähigkeit zur effizienten Bewältigung hoher Volumina wichtiger als die ausschließliche Betreuung spezialisierter Hochrisikofälle.
Ausweitung der KI-gestützten pränatalen Ultraschallinterpretation
KI-gestützter Ultraschall adressiert die Variabilität bei der Erfassung und Interpretation fetaler Bilder in verschiedenen Versorgungsumgebungen. Eine Studie[2] zu KI-Methoden für den fetalen Ultraschall berichtete eine gepoolte Sensitivität von 0,84 und eine Spezifität von 0,87 für die Erkennung intrauteriner Wachstumsrestriktion. FetalCLIP wurde auf 210.035 gepaarten fetalen Ultraschallbildern trainiert und übertraf die getesteten Baselines bei der Schätzung des Gestationsalters, der Erkennung angeborener Herzfehler und der Segmentierung fetaler Strukturen. Diese Werkzeuge können weniger spezialisierte geburtshilfliche Einrichtungen unterstützen, in denen erfahrenes Personal der maternalen Fetalmedizin begrenzt ist. Der Markt für Pränatale Diagnosesoftware kann daher Kliniken und Gemeinschaftseinrichtungen erreichen, die bisher auf Überweisungen für komplexe Interpretationen angewiesen waren. Regulatorische Zulassungen und klinische Validierungen bleiben zentral für die Einführung, da Anbieter Nachweise benötigen, dass das Werkzeug sicher in die Versorgung integriert werden kann.
Integration der Pränatalen Diagnostik mit elektronischen Patientenakten und Laborworkflows
Gesundheitssysteme erwarten zunehmend, dass pränatale Plattformen mit elektronischen Patientenakten und Laborsystemen verbunden sind. HL7-FHIR-kompatible Verbindungen können manuelle Übertragungen zwischen Sequenzierungsergebnissen und klinischen Akten reduzieren. Sie können auch die longitudinale Verfolgung des fetalen Risikos zusammen mit mütterlichen Vorgeschichten unterstützen und Programmen helfen, die Screening-Compliance zu dokumentieren. Anbieter, die validierte Integrationsmodule bereitstellen, können längere Unternehmensverträge gewinnen, da der Austausch etablierter Pipelines klinische und zertifizierungsrelevante Risiken birgt. Der Markt für Pränatale Diagnosesoftware bewegt sich auch weg von isolierten Laborinformationssystemen, denen pränatale Bioinformatik und strukturiertes Berichtswesen fehlen. Im europäischen öffentlichen Beschaffungswesen kann der Bedarf an vernetzten klinischen Akten die Einführung unabhängig von kurzfristigen kommerziellen Verkaufszyklen unterstützen.
Steigende Nachfrage nach Früherkennung chromosomaler und genetischer Störungen
Die Pränataldiagnostik weitet sich über häufige Trisomien hinaus auf monogene Störungen und Kopienzahlvarianten aus. Diese Anwendungen erfordern komplexere Software für die Haplotyprekonstruktion, die Identifizierung de-novo-Varianten und die Integration elterlicher Trägerdaten. Natera brachte im Januar 2026 seinen 21-Gen-Fetal-Focus-Single-Gen-NIPT auf den Markt und berichtete über eine Gesamtsensitivität von 96 % und eine populationsgewichtete Spezifität von 98 % über 294 Proben in der verblindeten EXPAND-Studie. Krankheitsspezifische Analyseworkflows können schwieriger zu reproduzieren sein als Standard-Chromosomen-Screening-Pipelines. Der Markt für Pränatale Diagnosesoftware hat die Möglichkeit, Labore zu bedienen, die eine validierte Interpretation für erweiterte Panels benötigen. Fortschritte in diesen Anwendungen hängen von klinischer Validierung, Berichtsqualität und angemessener klinischer Nachsorge ab.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Klassifizierung und Komplexität der klinischen Validierung | -1.8% | Global, insbesondere in Europa während des IVDR- und MDR-Übergangs | Mittelfristig (2–4 Jahre) |
| Datenschutz, Cybersicherheit und grenzüberschreitende Anforderungen an genomische Daten | -1.4% | Europa, Nordamerika, China und Indien | Langfristig (≥ 4 Jahre) |
| Erstattungsvariabilität und ungleicher Zugang zu fortgeschrittenem Screening | -1.2% | Südamerika, Naher Osten, Afrika und aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Klinische Interpretationsrisiken durch falsch-positive und zufällige Befunde | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Klassifizierung und Komplexität der klinischen Validierung
Regulatorische Anforderungen können die Einführung von Pränataler Diagnosesoftware verlangsamen, insbesondere für kleinere Entwickler. Gemäß der EU-IVDR-Verordnung 2017/746 fällt ein Großteil der Pränatalen Diagnosesoftware unter die Anforderungen der Klasse C oder D, die eine Bewertung durch eine benannte Stelle erfordern. Hersteller von Legacy-Pränatalen-IVD-Produkten sehen sich finalen Compliance-Fristen bis zum 31. Dezember 2027 für Klasse-III-Produkte und bis zum 31. Dezember 2028 für Klasse-IIb-Produkte gegenüber. Qualitätsmanagement, Laborakkreditierung, klinische Validierung und Marktüberwachung nach dem Inverkehrbringen verursachen zusätzliche Kosten und Zeitaufwand. BrightHeart erhielt im Mai 2025 die FDA-Zulassung für einen vorher festgelegten Änderungskontrollplan, der bestimmte zukünftige Modellaktualisierungen ohne separate Einreichungen ermöglicht. Diese Verpflichtungen begünstigen gut finanzierte Anbieter und können die Anzahl kleinerer Anbieter begrenzen, die in verschiedenen Regionen wettbewerbsfähig sind.
Datenschutz, Cybersicherheit und grenzüberschreitende Anforderungen an genomische Daten
Genomische Informationen erfordern dauerhafte Schutzmaßnahmen, da sie persistent sind und biologische Verwandte identifizieren können. Datenschutzvorschriften in Europa, China, Indien und Nordamerika können unterschiedliche Hosting-, Verarbeitungs- und Datenübertragungsregelungen erfordern. Diese Anforderungen können globale Cloud-Bereitstellungen in separate regionale Umgebungen aufteilen. Sie erhöhen auch die Ausgaben für Datenresidenz, föderiertes Lernen, lokale Modellinferenz und Cybersicherheitskontrollen. Der Markt für Pränatale Diagnosesoftware könnte sich daher um separate US-amerikanische, europäische und chinesische Datenökosysteme entwickeln, anstatt ein vollständig interoperables Plattformnetzwerk zu bilden. Anbieter, die frühzeitig datenschutzwahrende Systeme aufbauen, könnten für regulierte Unternehmensverträge besser positioniert sein, aber diese Investitionen sind für Unternehmen in der Frühphase anspruchsvoll.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Integrierte Plattformen verankern die Nachfrage, Ultraschallsoftware expandiertIntegrierte pränatale Diagnoseplattformen hielten im Jahr 2026 einen Marktanteil von 28,4 % am Markt für pränatale Diagnosesoftware. Gesundheitssysteme nutzen diese Plattformen, um Sequenzierungsaufnahme, Variantenidentifikation, Risikobewertung und klinische Berichterstattung in einer einzigen Umgebung zusammenzuführen. Integrierte Systeme können die wiederkehrende Unternehmenslizenzierung für Anbieter planbarer gestalten. Sie erzeugen auch Wechselkosten, sobald validierte Pipelines und Prüfpfade Teil des Laborbetriebs werden. Klinische Berichterstattung und Entscheidungsunterstützung werden zunehmend als Module innerhalb umfassenderer Plattformen bereitgestellt. Workflow- und Pflegekoordinationsfunktionen folgen demselben Muster. Dies verringert die Rolle eigenständiger Einzellösungen in größeren Laborkonten. Der Markt für pränatale Diagnosesoftware belohnt folglich Anbieter, die den gesamten Test- und Berichterstattungsprozess unterstützen können.
Software zur pränatalen Ultraschallanalyse ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 13,8 % bis 2032. KI-Tools verlagern sich von spezialisierten Forschungsumgebungen in die routinemäßige geburtshilfliche Praxis, da Belege und behördliche Zulassungen zunehmen. FetalCLIP[3] veranschaulicht diese Richtung durch ein Modell, das auf gepaarten fetalen Ultraschallbildern für mehrere Bildgebungsaufgaben aufgebaut ist. Laborinformationsmanagementsoftware bleibt für die Probenverfolgung, Qualitätskontrolle und Prüfaufzeichnungen notwendig. Pränatale Module können cfDNA-Qualitätsprüfungen und Funktionen zur Rückverfolgbarkeit der Probenverwahrung umfassen. Genetische Analysesoftware hat eine andere Rolle, da sie Roh-Sequenzierungsdaten in klinisch verwertbare Variantenidentifikationen umwandelt. Grundlegende chromosomale Pipelines sind stärker standardisiert, während Einzelgen-Workflows aufgrund ihrer größeren analytischen Komplexität einen höheren Wert behalten können.


Nach Technologie:
NGS-Bioinformatik führt, KI erweitert den klinischen EinsatzNGS-Bioinformatik hielt im Jahr 2026 einen Umsatzanteil von 24,9 % und war damit die größte Technologiekategorie. Sie bildet die rechnerische Grundlage für cfDNA-basierte nicht-invasive Pränataldiagnostik im großen Maßstab. Die wachsende Bandbreite sequenzierter Panels erhöht sowohl den Arbeitsaufwand als auch die klinische Komplexität. Einzelgenerkrankungen, Kopienzahlvarianten und Multi-Omics-Merkmale erfordern eine fortgeschrittenere Analyse als das Standard-Aneuploidie-Testing. Der Markt für pränatale Diagnosesoftware ist auf diese Pipelines angewiesen, um Sequenzierungsoutput in validierte klinische Informationen umzuwandeln. Labore benötigen außerdem nachvollziehbare Versionen und Qualitätskontrollen für ihre Workflows. Dies macht die Technologie sowohl für das routinemäßige Volumentesting als auch für erweiterte klinische Panels wichtig. Ihre Rolle bleibt zentral, da sich der diagnostische Umfang erweitert.
KI und maschinelles Lernen sind die am schnellsten wachsenden Technologiekategorien mit einer prognostizierten CAGR von 13,6 % bis 2032. Zu den Hauptanwendungen gehören Computer Vision zur Erkennung struktureller Anomalien und Risikomodelle, die genomische, biometrische und mütterliche Informationen kombinieren. Forschungen zu KI-gestütztem Ultraschall haben in kontrollierten Studienumgebungen eine starke Leistung bei der Erkennung von Wachstumsrestriktionen gezeigt. Regelbasierte klinische Entscheidungsunterstützung liefert weiterhin die Leitlinienstruktur, die Regulierungsbehörden und Kostenträger erwarten. Computer Vision kann diese Systeme bei Aufgaben ergänzen, die auf der Erkennung von Bildmustern beruhen. Microarray- und zytogenetische Analysesoftware bleibt für Bestätigungstests und strukturelle Umlagerungen relevant. Multi-Omics-Analytik befindet sich noch in der Entwicklung, könnte jedoch für Plattformen wichtig werden, die genomische, transkriptomische und epigenomische Daten kombinieren.
Nach Anwendung:
Chromosomales Screening führt, strukturelle Erkennung wächst am schnellstenDas Screening auf Chromosomenanomalien entfiel im Jahr 2026 auf 31,7 % der Marktgröße für pränatale Diagnosesoftware. Seine führende Position spiegelt hohe Testvolumina und eine etablierte Erstattung in wichtigen Gesundheitssystemen wider. Validierte Pipelines verarbeiten Ergebnisse für Trisomie 21, 18 und 13 wiederholt auf Laborebene. Dies schafft eine wiederkehrende Nachfrage nach zuverlässiger Interpretations- und Berichterstattungssoftware. Die Anwendung ist finanziell planbar, da sie einem breiten und etablierten Anwendungsfall dient. Die Ausweitung auf Schwangerschaften mit durchschnittlichem Risiko hat diese Volumina weiter gestärkt. Screening auf genetische Erkrankungen und Carrier-Screening stellen neue Anforderungen an monogenes Testing. Diese Anwendungen benötigen eine speziellere Bioinformatik als das Standard-Aneuploidie-Screening.
Die Erkennung fetaler Strukturanomalien soll bis 2032 mit einer CAGR von 14,2 % wachsen. Die Kategorie wird durch KI-gestützte Ultraschalltools unterstützt, die bei der Identifizierung subtiler Marker für Herz- und Hirndefekte helfen können. Die behördliche Zulassung für computergestützte fetale Bildgebung unterstützt institutionelle Kaufentscheidungen. Die maternale Fetalrisikobeurteilung ist eine weitere sich entwickelnde Anwendung, da cfDNA- und Biomarkermodelle bei der Beurteilung des Präeklampsie- und Frühgeburtsrisikos helfen können. Schwangerschaftsüberwachung und Terminbestimmung erhielten ebenfalls Unterstützung durch Delivery Date AI, das im März 2026 die FDA-De-Novo-Zulassung erhielt. Workflow- und klinische Managementtools unterstützen die Koordination zwischen geburtshilflichen, genetischen und neonatologischen Teams. Ihr Wert ist am deutlichsten in Zentren sichtbar, die komplexe Schwangerschaften betreuen.
Nach Bereitstellung:
Cloud führt, Edge-Systeme verbessern den ZugangDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 46,8 % und soll bis 2032 mit einer CAGR von 13,7 % wachsen. Cloud-Bereitstellung ermöglicht es Anbietern, zugelassene KI-Modelle über alle Kundenstandorte hinweg zu aktualisieren, ohne individuelle Hardwareänderungen vorzunehmen. Die Preisgestaltung pro Probe kann zudem die Softwarekosten mit dem Labortestvolumen in Einklang bringen. Der Markt für pränatale Diagnosesoftware hat dieses Modell übernommen, da es die Einstiegshürden für mittelgroße Labore und Kliniken senken kann. Delivery Date AI ist eine cloudbasierte Software als Medizinprodukt, die Standard-Ultraschallbilder verarbeitet und sich in bestehende Workflows integriert. Die lokale Bereitstellung bleibt wichtig, wo genomische Datenvorschriften die Cloud-Verarbeitung einschränken. Dies ist besonders relevant in staatlich gelenkten Krankenhausumgebungen in China, Südkorea und den Märkten des Golfkooperationsrats.
Hybride Bereitstellungen gewinnen in großen Krankenhausnetzwerken an Bedeutung. Diese Modelle können Routinefälle in Cloud-Umgebungen verarbeiten und gleichzeitig komplexere Fälle an spezialisierte Workstations weiterleiten. Edge- und offline-fähige Systeme bedienen Umgebungen mit eingeschränkter Konnektivität. Das FADA-Modell wurde entwickelt, um die fetale Ultraschallinterpretation auf einem handelsüblichen Smartphone in 60 Sekunden pro Fall durchzuführen. Dieser Ansatz könnte das pränatale Screening in ländlichen Teilen Subsahara-Afrikas und Südasiens unterstützen. EDAN Instruments führte Nano OB Assist ein, ein KI-gestütztes tragbares Ultraschallsystem für das pränatale Screening mit geringeren Ressourcen in Afrika. Diese Systeme ersetzen keine leistungsstärkeren klinischen Plattformen, können jedoch den Einstiegspunkt für das Screening dort erweitern, wo die Infrastruktur begrenzt ist.
Nach Workflow:
Bioinformatische Interpretation führt, Entscheidungsunterstützung schreitet voranDie bioinformatische Interpretation hielt im Jahr 2026 einen Umsatzanteil von 26,1 % und war damit der größte Workflow-Schritt. Diese Phase übersetzt rohe Sequenzierungslesungen in Variantenidentifikationen und chromosomale Risikoscores. Sie ist auch in hohem Maße prüfbar, da Labore validierte Pipelines und nachvollziehbare Versionshistorien nachweisen müssen. Compliance-Anforderungen gemäß CLIA und IVDR unterstreichen die Bedeutung dieses Workflows. Der Markt für pränatale Diagnosesoftware ist auf diesen Schritt sowohl für die analytische Qualität als auch für die Berichtskonsistenz angewiesen. Integrierte Systeme reduzieren manuelle Schritte bei der Probenerfassung und Laboranalyse. Dies kann Lücken in der Rückverfolgbarkeit der Probenverwahrung und Dateneingabefehler reduzieren. Die Berichterstattung bleibt ein separater Bedarf, da Tests komplexer werden.
Risikobewertung und Entscheidungsunterstützung ist der am schnellsten wachsende Workflow mit einer prognostizierten CAGR von 14,4 % bis 2032. KI-Modelle können cfDNA-Befunde, fetale Biometrie, mütterliche Vorgeschichte und biochemische Marker zu zusammengesetzten Risikoscores kombinieren. Dies kann Klinikern helfen zu entscheiden, welche Fälle eine spezialisierte Nachsorge benötigen. Nateras EDEN-Studie nimmt bis zu 7.500 Teilnehmer auf, um die cfDNA-basierte Beurteilung des Präeklampsierisikos in der 9. bis 15. Schwangerschaftswoche zu evaluieren. Berichterstattungs- und genetische Beratungstools werden ebenfalls wichtiger, da erweiterte Panels Zufallsbefunde und Einzelgenergebnisse erzeugen. AIT startete 2026 eine kommerzielle Verifizierungsstudie für ein KI-gestütztes genetisches Beratungsunterstützungssystem, das die Aufnahme der Krankengeschichte, die Stammbaum-Visualisierung und die Risikostratifizierung automatisiert. Solche Systeme können die Beratungskapazität unterstützen, obwohl die klinische Verantwortung bei qualifizierten Versorgungsteams verbleibt.
Nach Endnutzer:
Diagnostiklabore führen, Zentren für maternale Fetalmedizin wachsenDiagnoselabore entfielen im Jahr 2026 auf 37,5 % des Endnutzerumsatzes. Ihre Position spiegelt hohe Testvolumina, eine etablierte Bioinformatikinfrastruktur und Skaleneffekte bei der Lizenzierung pro Probe wider. Referenzlabore können große NIPT-Volumina verarbeiten und Verträge auf der Grundlage von Volumenstufen aushandeln. Dies macht sie zu wichtigen Unternehmenskunden für Plattformanbieter. Der Markt für pränatale Diagnosesoftware ist eng mit diesen Laboren verbunden, da sie einen Großteil des routinemäßigen Testvolumens generieren. Krankenhäuser und Gesundheitssysteme weiten ihren Softwareeinsatz auch in den Bereichen Geburtshilfe, Neonatologie und Genetik aus. Integrierte Plattformen können diese abteilungsübergreifenden Anschaffungen leichter rechtfertigen. Öffentliche Gesundheitsprogramme sind eine separate Käufergruppe, bei der der nationale NIPT-Rollout eine bevölkerungsweite Nachfrage erzeugt.
Zentren für maternale Fetalmedizin sollen bis 2032 mit einer CAGR von 13,5 % wachsen. Ihr Fokus auf Hochrisikoschwangerschaften schafft Nachfrage nach hochwertiger Ultraschallanalyse, Erkennung struktureller Anomalien und Risikobewertungstools. Geburtsmedizinische und gynäkologische Kliniken profitieren von Cloud-Preismodellen, die hohe Vorabinvestitionen in Technologie vermeiden. Fertilitäts- und reproduktionsmedizinische Zentren sind eine aufkommende Käufergruppe für Software zur präimplantatorischen Gendiagnostik mit verwandten bioinformatischen Anforderungen. Akademische und Forschungseinrichtungen tragen klinische Datensätze bei, die in Validierungsstudien und behördlichen Einreichungen verwendet werden. Nationale Screening-Programme in den Niederlanden, Dänemark und Belgien schaffen ebenfalls öffentliche Beschaffungsanforderungen. Der Markt für pränatale Diagnosesoftware muss daher sowohl volumenstarke Labore als auch verteilte klinische Nutzer mit unterschiedlichen betrieblichen Anforderungen bedienen.
Geografische Analyse
Markt für pränatale Diagnosesoftware in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 40,11 % am globalen Umsatz und repräsentiert den größten regionalen Marktanteil für pränatale Diagnosesoftware. Hohe NIPT-Nutzung, CLIA-zertifizierte Referenzlabore und eine Reihe von Zulassungen für pränatale KI unterstützen die regionale Nachfrage. Große Labornetzwerke generieren auch Datensätze, die zur Entwicklung und Validierung von KI-Modellen verwendet werden. Die Genehmigung des vorher festgelegten Änderungskontrollplans von BrightHeart im Mai 2025 ist ein Beispiel für einen Weg in den Vereinigten Staaten für definierte Modellaktualisierungen nach der Zulassung.
Markt für pränatale Diagnosesoftware in Europa
Europa ist das zweitgrößte regionale Segment und befindet sich im Wandel, da die IVDR-Verpflichtungen die Anforderungen an Lieferanten neu gestalten. Pränatale IVD-Software der Klasse C und D erfordert eine Bewertung durch eine benannte Stelle im Rahmen des EU-Rahmens. Deutschland, Frankreich und das Vereinigte Königreich verzeichnen Nachfrage aus nationalen Screening-Programmen, privaten Laboratorien und öffentlichen Krankenhäusern. Italien und Spanien entwickeln sich langsamer, da die Beschaffung auf regionale Gesundheitsbehörden aufgeteilt ist.
Markt für pränatale Diagnosesoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 14,1 % bis 2032. China ist eine wichtige Wachstumsquelle durch inländische Zulassungen für pränatale KI-Geräte und eine kostengünstige Sequenzierungsinfrastruktur. Kaili Medical [4] erhielt im März 2025 Chinas erste Zulassung für ein KI-gestütztes pränatales Ultraschallgerät. Hangzhou SciDiagnostics erhielt im Mai 2026 eine Klasse-III-Registrierung für KI-Chromosomen-Karyotyp-Analysesoftware, wobei die Analysezeit von 34,42 Minuten auf 11,19 Minuten gesenkt wurde. In Japan machten Frauen ab 35 Jahren im Jahr 2023 einen Anteil von 30,4 % der Lebendgeburten aus, während invasive Amniozentesen von 16.454 Fällen im Jahr 2014 auf 5.620 im Jahr 2023 zurückgingen. Indien, Südkorea und Australien profitieren von der Expansion des privaten Gesundheitswesens, regulierter IVD-Nachfrage und privater Krankenversicherungsdeckung.

Wettbewerbslandschaft
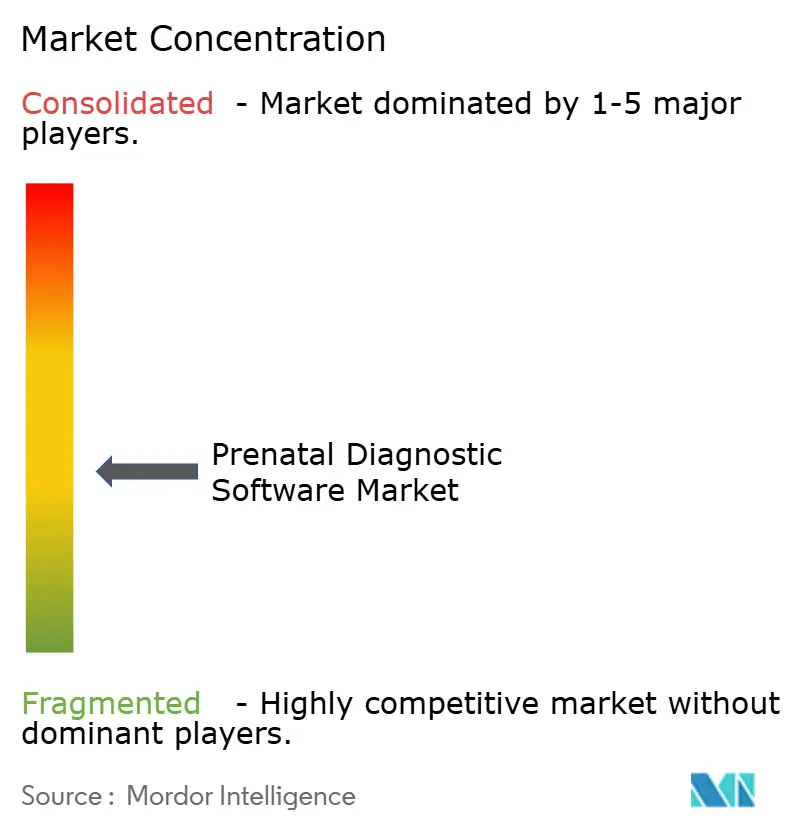
Der Markt für Pränatale Diagnosesoftware hat eine semi-konsolidierte Struktur. Illumina, F. Hoffmann-La Roche, Thermo Fisher Scientific und QIAGEN haben Vorteile durch Sequenzierungsinfrastruktur, Laborbeziehungen und Bioinformatikfähigkeiten. Spezialisierte Anbieter konkurrieren direkter in der klinischen Interpretation, im Berichtswesen und in der Bildanalyse. Sonio SAS, BrightHeart, Ultrasound AI, Diagnoly und Delft Imaging bauen ihre Positionen durch regulatorische Zulassungen und multizentrische klinische Validierungen auf. Illuminas Patentklage gegen BillionToOne im Jahr 2026 zeigt, dass Streitigkeiten über geistiges Eigentum den Wettbewerb bei cfDNA-Testmethoden beeinflussen können.
Natera nutzt prospektive klinische Studien zur Unterstützung des erweiterten pränatalen Risikomanagements. Seine EXPAND-Studie unterstützte den Fetal-Focus-Launch im Januar 2026, während seine EDEN-Studie die frühe Risikobewertung für Präeklampsie und ungünstige Schwangerschaftsverläufe evaluiert. BrightHearts Genehmigung des vorher festgelegten Änderungskontrollplans im Mai 2025 bietet einen Weg für definierte Modellaktualisierungen nach der Zulassung. Chinesische Anbieter, darunter Kaili Medical und SciDiagnostics, nutzen inländische Zulassungen und Kostenvorteile, um ihre Positionen auszubauen. Anbieter differenzieren sich auch durch Cloud-Governance, lokale Bereitstellung und datenschutzwahrende Modellentwicklung.
Der Markt für Pränatale Diagnosesoftware erfordert von Anbietern, eine breite Plattformabdeckung mit klinischer Spezialisierung in Einklang zu bringen. Große Genomikfirmen können auf bestehenden Labor- und Sequenzierungsbeziehungen aufbauen. KI-fokussierte Unternehmen können sich schnell in Bildgebungs- und Entscheidungsunterstützungsanwendungen bewegen. Kleinere Anbieter haben größere Schwierigkeiten, wenn sie gleichzeitig Validierung, regulatorische Zulassung, Dateninfrastruktur und Vertriebsabdeckung benötigen. Diese Struktur unterstützt den Wettbewerb zwischen etablierten Anbietern und fokussierten Herausforderern.
Marktführer in der Branche für Pränatale Diagnosesoftware
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies, Inc.
-
QIAGEN N.V.
-
GE HealthCare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pränatale Diagnosesoftware Unternehmen in diesem Bericht
- Agilent Technologies
- BGI Genomics Co., Ltd.
- Bio-Rad Laboratories
- CENTOGENE N.V.
- The Cooper Companies
- Delft Imaging
- Eurofins
- Roche
- GE HealthCare Technologies Inc.
- Hologic
- Illumina
- Koninklijke Philips
- LabCorp
- Myriad Genetics
- Natera, Inc.
- PerkinElmer
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Sonio SAS
- Thermo Fisher Scientific
- Ultrasound AI
- Yourgene Health

Neueste Industrielle Entwicklungen in Markt für pränatale Diagnosesoftware
- Mai 2026: Natera brachte Enhanced Panorama™ NIPT auf den Markt, unterstützt durch SNP-informierte Tiefensequenzierung, wodurch die No-Call-Rate bei Proben mit niedrigem fetalem Anteil auf 0,5 % gesenkt wurde. Eine prospektive verblindete Studie mit 3.323 Patienten validierte eine 100%ige Sensitivität für Trisomie 21 und 13 bei herausfordernden niedrigen fetalen Anteilen
- März 2026: Ultrasound AI erhielt die FDA-De-Novo-Zulassung für Delivery Date AI, eine cloudbasierte Software als Medizinprodukt, die Entbindungstermine aus Standard-Ultraschallbildern mit einer R²-Genauigkeit von 0,92 über 5.700+ Patienten in einer begutachteten Studie vorhersagt und sich in Sekunden in bestehende geburtshilfliche und maternale Fetalmedizin-Workflows integriert
- Januar 2026: Natera brachte seinen 21-Gen-Fetal-Focus-Single-Gen-NIPT unter Verwendung der LinkedSNP-Technologie auf den Markt, erzielte eine Gesamtsensitivität von 96 % und eine populationsgewichtete Spezifität von 98 % über 294 Proben in der EXPAND-Studie und erweiterte die nicht-invasive Erkennung auf Tay-Sachs, Gaucher, Galaktosämie und 18 weitere schwere frühmanifeste Erbkrankheiten
- April 2025: Diagnoly sammelte 5,5 Millionen EUR in einer Seed-Runde unter der Führung von Mutuelles Impact (XAnge) und Newfund HEKA ein, womit sich die Gesamtfinanzierung auf 6,4 Millionen EUR belief. Das Unternehmen verfügte zum Zeitpunkt der Finanzierungsrunde sowohl über eine FDA-Zulassung (September 2024) als auch über ein CE-Kennzeichen (März 2025) und war an rund 20 europäischen Standorten aktiv


Berichtsumfang des globalen Markts für Pränatale Diagnosesoftware
Segmentierungsübersicht
| Pränatale Genetische Analysesoftware |
| Pränatale Ultraschallanalysesoftware |
| Laborinformationsmanagementsoftware |
| Klinische Berichts- und Entscheidungsunterstützungssoftware |
| Workflow- und Versorgungskoordinationssoftware |
| Integrierte Pränatale Diagnoseplattformen |
| NGS-Bioinformatik |
| cfDNA-Analyse |
| Microarray- und Zytogenetische Analyse |
| Künstliche Intelligenz und maschinelles Lernen |
| Computer-Vision-Ultraschallanalytik |
| Regelbasierte klinische Entscheidungsunterstützung |
| Multi-Omics-Analytik |
| Screening auf Chromosomenabnormalitäten |
| Screening auf genetische Störungen |
| Erkennung fetaler Strukturanomalien |
| Maternale Fetalrisikobeurteilung |
| Schwangerschaftsüberwachung und Terminbestimmung |
| Workflow- und klinisches Management |
| Trägerstatus-Screening |
| Cloudbasiert |
| Lokal |
| Hybrid |
| Edge/Offline-fähig |
| Probenerfassung |
| Laboranalyse |
| Bioinformatische Interpretation |
| Risikobewertung und Entscheidungsunterstützung |
| Berichtswesen und genetische Beratung |
| Krankenhäuser und Gesundheitssysteme |
| Diagnostiklabore |
| Zentren für maternale Fetalmedizin |
| Geburtsmedizinische und gynäkologische Kliniken |
| Fertilitäts- und reproduktionsmedizinische Zentren |
| Akademische und Forschungseinrichtungen |
| Öffentliche Gesundheitsprogramme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Segmentierung nach Produkttyp | Pränatale Genetische Analysesoftware | |
| Pränatale Ultraschallanalysesoftware | ||
| Laborinformationsmanagementsoftware | ||
| Klinische Berichts- und Entscheidungsunterstützungssoftware | ||
| Workflow- und Versorgungskoordinationssoftware | ||
| Integrierte Pränatale Diagnoseplattformen | ||
| Segmentierung nach Technologie | NGS-Bioinformatik | |
| cfDNA-Analyse | ||
| Microarray- und Zytogenetische Analyse | ||
| Künstliche Intelligenz und maschinelles Lernen | ||
| Computer-Vision-Ultraschallanalytik | ||
| Regelbasierte klinische Entscheidungsunterstützung | ||
| Multi-Omics-Analytik | ||
| Segmentierung nach Anwendung | Screening auf Chromosomenabnormalitäten | |
| Screening auf genetische Störungen | ||
| Erkennung fetaler Strukturanomalien | ||
| Maternale Fetalrisikobeurteilung | ||
| Schwangerschaftsüberwachung und Terminbestimmung | ||
| Workflow- und klinisches Management | ||
| Trägerstatus-Screening | ||
| Segmentierung nach Bereitstellung | Cloudbasiert | |
| Lokal | ||
| Hybrid | ||
| Edge/Offline-fähig | ||
| Segmentierung nach Workflow | Probenerfassung | |
| Laboranalyse | ||
| Bioinformatische Interpretation | ||
| Risikobewertung und Entscheidungsunterstützung | ||
| Berichtswesen und genetische Beratung | ||
| Segmentierung nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Diagnostiklabore | ||
| Zentren für maternale Fetalmedizin | ||
| Geburtsmedizinische und gynäkologische Kliniken | ||
| Fertilitäts- und reproduktionsmedizinische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Öffentliche Gesundheitsprogramme | ||
| Segmentierung nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Pränataler Diagnosesoftware an?
Die routinemäßige NIPT-Einführung, KI-gestützter Ultraschall und vernetzte Laborworkflows steigern die Nachfrage nach Interpretations-, Berichts- und Risikobewertungswerkzeugen. Ein breiteres Screening für Schwangerschaften mit durchschnittlichem Risiko erhöht auch das Volumen, das der Markt für Pränatale Diagnosesoftware durch validierte klinische Workflows unterstützen muss.
Wie groß ist der Markt für pränatale Diagnosesoftware im Jahr 2027?
Der Markt für pränatale Diagnosesoftware wird im Jahr 2027 auf 312,84 Millionen USD geschätzt und soll bis 2032 bei einer CAGR von 13,08 % 578,42 Millionen USD erreichen. Das Wachstum ist mit höheren Testvolumina und einem verstärkten Einsatz von Software für die Sequenzierungsinterpretation, Bildgebungsanalyse und klinische Berichterstattung verbunden.
Welcher Produkttyp für Pränatale Diagnosesoftware führt beim Umsatz?
Integrierte pränatale Diagnoseplattformen führten den Produktumsatz mit einem Anteil von 28,4 % im Jahr 2026 an, da sie Test-, Interpretations-, Risikobewertungs- und Berichterstattungsfunktionen kombinieren. Diese Systeme können auch den Bedarf an separaten Einzellösungen im Markt für pränatale Diagnosesoftware in größeren Labor- und Krankenhausstandorten reduzieren.
Welche Technologie wächst am schnellsten in der Pränatalen Diagnostik?
KI und maschinelles Lernen sollen bis 2032 mit einer CAGR von 13,6 % wachsen. Zu den Hauptanwendungen gehören die Analyse fetaler Ultraschallbilder und zusammengesetzte Risikomodelle, die genomische, biometrische, mütterliche Vorgeschichte und Biomarkerinformationen in die klinische Entscheidungsunterstützung einbringen.
Warum werden cloudbasierte pränatale Plattformen weit verbreitet eingesetzt?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 46,8 % und unterstützt zentralisierte Updates und die Preisgestaltung pro Probe für Labore und Kliniken. Lokale und hybride Systeme bleiben notwendig, wo nationale Vorschriften zu genomischen Daten oder Krankenhausrichtlinien die Cloud-Verarbeitung einschränken.
Welche Region expandiert am schnellsten für Pränatale Diagnosesoftware?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 14,1 % wachsen, unterstützt durch chinesische Gerätezulassungen, alternde mütterliche Bevölkerungsgruppen und den Ausbau des Gesundheitszugangs. Japans Verlagerung von invasiven Tests hin zum cfDNA-Screening und das Wachstum privater Gesundheitsnetzwerke unterstützen ebenfalls die Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
