
Taille et part du marché des logiciels de diagnostic prénatal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 312.84 Millions de dollars américains |
| Taille du Marché (2032) | 578.42 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de diagnostic prénatal par Mordor Intelligence
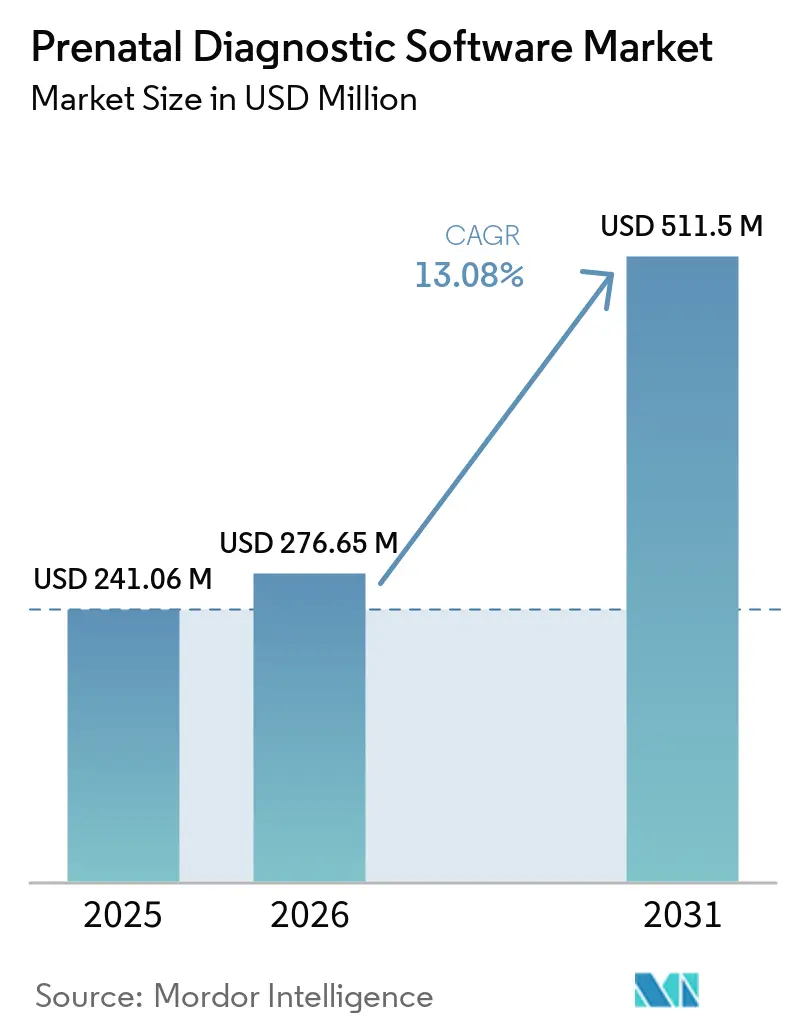
La taille du marché des logiciels de diagnostic prénatal devrait passer de 276,65 millions USD en 2026 à 312,84 millions USD en 2027 et devrait atteindre 578,42 millions USD d'ici 2032 à un CAGR de 13,08 % sur la période 2027-2032.
Le marché des logiciels de diagnostic prénatal est en croissance à mesure que les tests prénataux non invasifs s'intègrent aux soins de routine du premier trimestre dans les systèmes de santé à revenus élevés. La baisse des coûts de séquençage et l'augmentation des volumes de tests déplacent l'attention vers les logiciels utilisés pour interpréter les résultats et émettre des rapports cliniques. L'intelligence artificielle élargit également l'utilisation de l'analyse échographique fœtale au-delà des services spécialisés en médecine materno-fœtale. Les plateformes intégrées, la gestion sécurisée des données et la connectivité des flux de travail deviennent des facteurs importants dans les décisions d'achat. Le marché des logiciels de diagnostic prénatal dispose également d'une marge d'expansion à mesure que les informations génomiques, d'imagerie et de santé maternelle sont combinées dans des évaluations de risques plus complètes.
Points clés du rapport
Par type de produit, les plateformes intégrées de diagnostic prénatal ont dominé avec une part de revenus de 28,4 % en 2026, tandis que les logiciels d'analyse échographique prénatale devraient croître à un CAGR de 13,8 % jusqu'en 2032.
Par technologie, la bioinformatique NGS a détenu une part de revenus de 24,9 % en 2026, tandis que l'intelligence artificielle et l'apprentissage automatique devraient se développer à un CAGR de 13,6 % jusqu'en 2032.
Par application, le dépistage des anomalies chromosomiques a représenté 31,7 % de la taille du marché des logiciels de diagnostic prénatal en 2026, tandis que la détection des anomalies structurelles fœtales devrait croître à un CAGR de 14,2 % jusqu'en 2032.
Par déploiement, les systèmes basés sur le cloud ont détenu une part de revenus de 46,8 % en 2026 et devraient progresser à un CAGR de 13,7 % jusqu'en 2032.
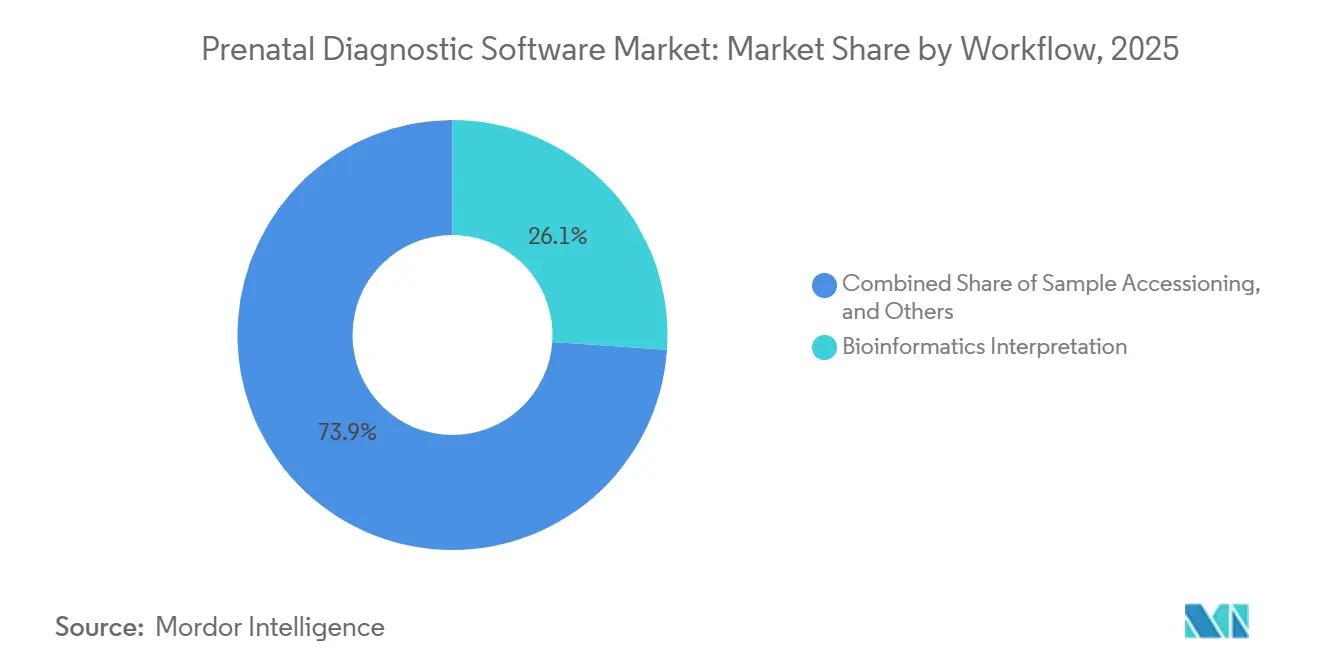
Par flux de travail, l'interprétation bioinformatique a représenté une part de revenus de 26,1 % en 2026, tandis que l'évaluation des risques et l'aide à la décision devraient croître à un CAGR de 14,4 % jusqu'en 2032.
Par utilisateur final, les laboratoires de diagnostic ont détenu une part de revenus de 37,5 % en 2026, tandis que les centres de médecine materno-fœtale devraient croître à un CAGR de 13,5 % jusqu'en 2032.
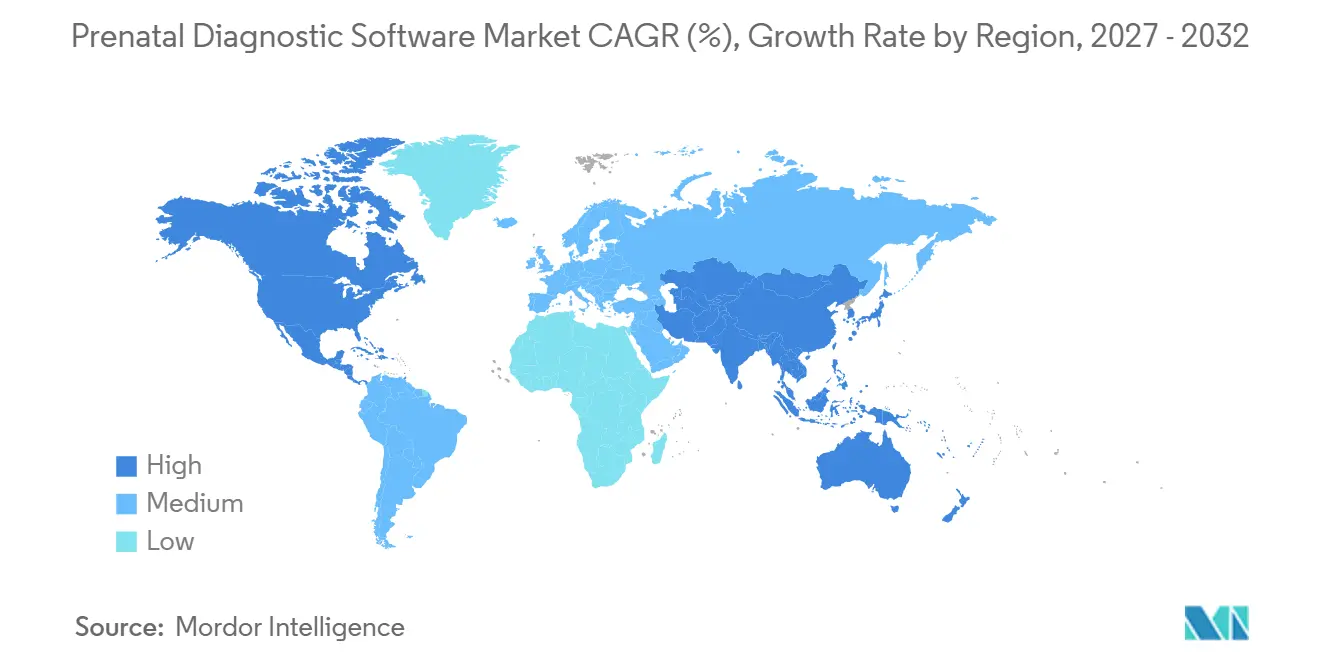
Par géographie, l'Amérique du Nord a détenu une part de revenus de 40,11 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption plus large du test prénatal non invasif | +2.9% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Intégration avec les dossiers médicaux électroniques et les flux de travail de laboratoire | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion de l'interprétation échographique prénatale assistée par intelligence artificielle | +2.5% | Mondial, en accélération en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande croissante de détection précoce des troubles chromosomiques et génétiques | +2.3% | Mondial, en particulier en Asie de l'Est et dans les contextes à âge maternel élevé | Moyen terme (2-4 ans) |
| Besoin de dépistage materno-fœtal à distance et décentralisé | +1.7% | Asie-Pacifique, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Optimisation de la fraction fœtale et réduction des tests répétés | +1.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption plus large du test prénatal non invasif
Le marché des logiciels de diagnostic prénatal bénéficie lorsque les tests prénataux non invasifs deviennent une option de routine plutôt qu'un test spécialisé. Le soutien des recommandations cliniques et les décisions des payeurs ont augmenté l'adoption dans plusieurs systèmes de santé développés, accroissant le nombre de résultats de tests que les laboratoires doivent traiter. Le Japon[1] a rapporté que les femmes âgées de 35 ans et plus représentaient 30,4 % des naissances en 2023, contre 14 % en 2003. Ce changement démographique accroît la demande de dépistage et crée une base plus large de patientes éligibles. La licence logicielle par échantillon peut offrir aux laboratoires des revenus récurrents à mesure que les volumes augmentent. À mesure que les tests atteignent davantage de grossesses à risque moyen, la capacité à gérer efficacement des volumes élevés devient plus importante que de servir uniquement des cas spécialisés à haut risque.
Expansion de l'interprétation échographique prénatale assistée par intelligence artificielle
L'échographie assistée par intelligence artificielle répond à la variabilité dans la façon dont les images fœtales sont capturées et interprétées dans différents contextes de soins. Une étude[2] sur les méthodes d'intelligence artificielle pour l'échographie fœtale a rapporté une sensibilité groupée de 0,84 et une spécificité de 0,87 pour la détection du retard de croissance intra-utérin. FetalCLIP a été entraîné sur 210 035 paires d'images échographiques fœtales et a surpassé les références testées pour l'estimation de l'âge gestationnel, la détection des malformations cardiaques congénitales et la segmentation des structures fœtales. Ces outils peuvent soutenir des milieux obstétricaux moins spécialisés où le personnel expérimenté en médecine materno-fœtale est limité. Le marché des logiciels de diagnostic prénatal peut ainsi atteindre des cliniques et des milieux communautaires qui dépendaient auparavant d'orientations pour des interprétations complexes. Les autorisations réglementaires et la validation clinique restent essentielles à l'adoption, car les prestataires ont besoin de preuves que l'outil peut être intégré en toute sécurité dans les soins.
Intégration du diagnostic prénatal avec les dossiers médicaux électroniques et les flux de travail de laboratoire
Les systèmes de santé s'attendent de plus en plus à ce que les plateformes prénatales se connectent aux dossiers médicaux électroniques et aux systèmes de laboratoire. Les connexions compatibles HL7 FHIR peuvent réduire la transcription manuelle entre les résultats de séquençage et les dossiers cliniques. Elles peuvent également soutenir le suivi longitudinal du risque fœtal parallèlement aux antécédents maternels et aider les programmes à documenter la conformité au dépistage. Les fournisseurs qui proposent des modules d'intégration validés peuvent remporter des contrats d'entreprise plus longs, car le remplacement des pipelines établis comporte des risques cliniques et de certification. Le marché des logiciels de diagnostic prénatal s'éloigne également des systèmes d'information de laboratoire isolés, lorsque ces systèmes manquent de bioinformatique prénatale et de rapports structurés. Dans les marchés publics européens, la nécessité de dossiers cliniques connectés peut soutenir l'adoption indépendamment des cycles de vente commerciaux à court terme.
Demande croissante de détection précoce des troubles chromosomiques et génétiques
Les tests prénataux s'étendent au-delà des trisomies courantes aux troubles monogéniques et aux variants du nombre de copies. Ces utilisations nécessitent des logiciels plus complexes pour la reconstruction d'haplotypes, l'identification de variants de novo et l'intégration des données de porteurs parentaux. Natera a lancé son test prénatal non invasif monogénique Fetal Focus à 21 gènes en janvier 2026, rapportant une sensibilité globale de 96 % et une spécificité pondérée par la population de 98 % sur 294 échantillons dans l'essai en aveugle EXPAND. Les flux de travail analytiques spécifiques aux maladies peuvent être plus difficiles à reproduire que les pipelines de dépistage chromosomique standard. Le marché des logiciels de diagnostic prénatal a l'opportunité de servir les laboratoires qui ont besoin d'une interprétation validée pour des panels élargis. Les progrès dans ces applications dépendent de la validation clinique, de la qualité des rapports et d'un suivi clinique approprié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Classification réglementaire et complexité de la validation clinique | -1.8% | Mondial, en particulier en Europe lors de la transition IVDR et MDR | Moyen terme (2-4 ans) |
| Confidentialité, cybersécurité et exigences transfrontalières en matière de données génomiques | -1.4% | Europe, Amérique du Nord, Chine et Inde | Long terme (≥ 4 ans) |
| Variation du remboursement et inégalité d'accès au dépistage avancé | -1.2% | Amérique du Sud, Moyen-Orient, Afrique et Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Risques d'interprétation clinique liés aux faux positifs et aux découvertes fortuites | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Classification réglementaire et complexité de la validation clinique
Les exigences réglementaires peuvent ralentir l'introduction des logiciels prénataux, en particulier pour les développeurs de plus petite taille. En vertu du règlement UE IVDR 2017/746, une grande partie des logiciels de tests prénataux relève des exigences de classe C ou D qui nécessitent une évaluation par un organisme notifié. Les fabricants de dispositifs de diagnostic in vitro prénataux existants sont confrontés à des délais de conformité finaux au 31 décembre 2027 pour les dispositifs de classe III et au 31 décembre 2028 pour les dispositifs de classe IIb. La gestion de la qualité, l'accréditation des laboratoires, la validation clinique et la surveillance après commercialisation ajoutent des coûts et des délais supplémentaires. BrightHeart a reçu l'approbation de la FDA pour un plan de contrôle des changements prédéterminés en mai 2025, ce qui permet certaines mises à jour futures du modèle sans soumissions séparées. Ces obligations favorisent les fournisseurs bien financés et peuvent limiter le nombre de petits fournisseurs capables de concurrencer dans différentes régions.
Confidentialité, cybersécurité et exigences transfrontalières en matière de données génomiques
Les informations génomiques nécessitent des protections durables car elles sont persistantes et peuvent identifier des proches biologiques. Les règles de confidentialité en Europe, en Chine, en Inde et en Amérique du Nord peuvent exiger des arrangements différents en matière d'hébergement, de traitement et de transfert de données. Ces exigences peuvent diviser les déploiements cloud mondiaux en environnements régionaux distincts. Elles augmentent également les dépenses en matière de résidence des données, d'apprentissage fédéré, d'inférence de modèles locaux et de contrôles de cybersécurité. Le marché des logiciels de diagnostic prénatal pourrait donc se développer autour d'écosystèmes de données distincts aux États-Unis, en Europe et en Chine plutôt qu'un réseau de plateformes entièrement interopérables. Les fournisseurs qui construisent tôt des systèmes préservant la confidentialité pourraient être mieux positionnés pour les contrats d'entreprise réglementés, mais ces investissements sont exigeants pour les entreprises en phase de démarrage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
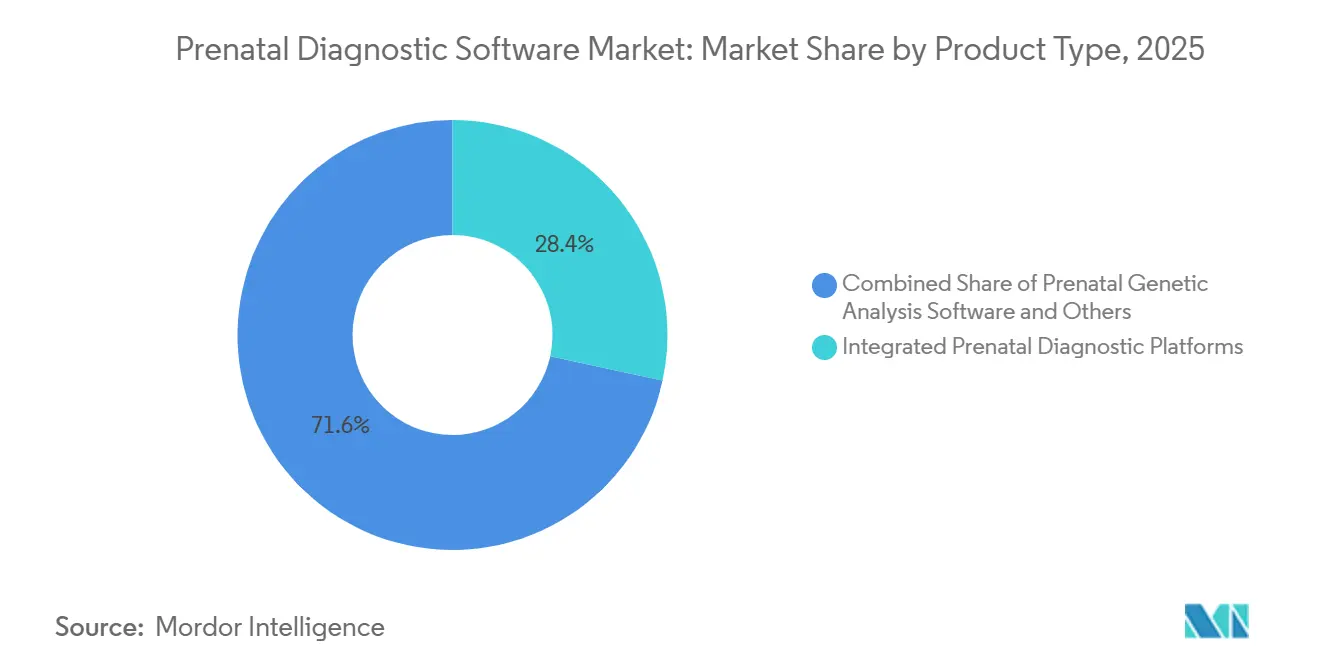
les plateformes intégrées ancrent la demande, les logiciels d'échographie se développentLes plateformes intégrées de diagnostic prénatal ont détenu 28,4 % de la part du marché des logiciels de diagnostic prénatal en 2026. Les systèmes de santé utilisent ces plateformes pour regrouper la prise en charge du séquençage, l'identification des variants, la notation des risques et les rapports cliniques dans un environnement unique. Les systèmes intégrés peuvent rendre la licence d'entreprise récurrente plus prévisible pour les fournisseurs. Ils créent également des coûts de changement une fois que les pipelines validés et les pistes d'audit font partie des opérations de laboratoire. Les rapports cliniques et l'aide à la décision sont de plus en plus fournis sous forme de modules au sein de plateformes plus larges. Les fonctions de flux de travail et de coordination des soins suivent le même schéma. Cela réduit le rôle des solutions ponctuelles autonomes dans les grands comptes de laboratoires et d'hôpitaux. Le marché des logiciels de diagnostic prénatal récompense par conséquent les fournisseurs capables de soutenir l'ensemble du processus de test et de rapport.
Le logiciel d'analyse échographique prénatale est le type de produit à la croissance la plus rapide, avec un CAGR prévu de 13,8 % jusqu'en 2032. Les outils d'intelligence artificielle passent des environnements de recherche spécialisés à la pratique obstétricale de routine à mesure que les preuves et les approbations réglementaires s'accumulent. FetalCLIP[3] illustre cette direction à travers un modèle construit sur des images échographiques fœtales appariées pour plusieurs tâches d'imagerie. Le logiciel de gestion des informations de laboratoire reste nécessaire pour le suivi des échantillons, le contrôle qualité et les enregistrements d'audit. Les modules spécifiques à la période prénatale peuvent inclure des contrôles de qualité de l'ADN fœtal acellulaire et des fonctions de chaîne de traçabilité. Le logiciel d'analyse génétique joue un rôle différent car il convertit les données brutes de séquençage en appels de variants cliniquement utiles. Les pipelines chromosomiques de base font face à une plus grande standardisation, tandis que les flux de travail monogéniques peuvent conserver une valeur plus élevée en raison de leur plus grande complexité analytique.

Par technologie :
la bioinformatique NGS est en tête, l'intelligence artificielle étend l'utilisation cliniqueLa bioinformatique NGS a détenu 24,9 % des revenus en 2026, ce qui en fait la plus grande catégorie technologique. Elle fournit la base computationnelle pour les tests prénataux non invasifs basés sur l'ADN fœtal acellulaire à grande échelle. L'élargissement des panels séquencés augmente à la fois la charge de travail et la complexité clinique. Les maladies monogéniques, les variants du nombre de copies et les caractéristiques multi-omiques nécessitent une analyse plus avancée que les tests standard d'aneuploïdie. Le marché des logiciels de diagnostic prénatal s'appuie sur ces pipelines pour transformer les résultats de séquençage en informations cliniques validées. Les laboratoires ont également besoin de versions traçables et de contrôles qualité pour leurs flux de travail. Cela rend la technologie importante à la fois pour les tests de volume de routine et les panels cliniques élargis. Son rôle reste central à mesure que la portée diagnostique s'élargit.
L'intelligence artificielle et l'apprentissage automatique sont les catégories technologiques à la croissance la plus rapide, avec un CAGR prévu de 13,6 % jusqu'en 2032. Leurs principales utilisations comprennent la vision par ordinateur pour la détection des anomalies structurelles et les modèles de risque qui combinent des informations génomiques, biométriques et maternelles. La recherche sur l'échographie assistée par intelligence artificielle a montré de bonnes performances pour la détection des restrictions de croissance dans des contextes d'études contrôlées. L'aide à la décision clinique basée sur des règles fournit toujours la structure de recommandations que les régulateurs et les payeurs attendent. La vision par ordinateur peut compléter ces systèmes dans des tâches qui dépendent de la reconnaissance de formes dans les images. Le logiciel d'analyse par micropuces et cytogénétique reste pertinent pour les tests de confirmation et les réarrangements structurels. L'analyse multi-omique est encore en développement, bien qu'elle puisse devenir importante pour les plateformes qui combinent des données génomiques, transcriptomiques et épigénomiques.
Par application :
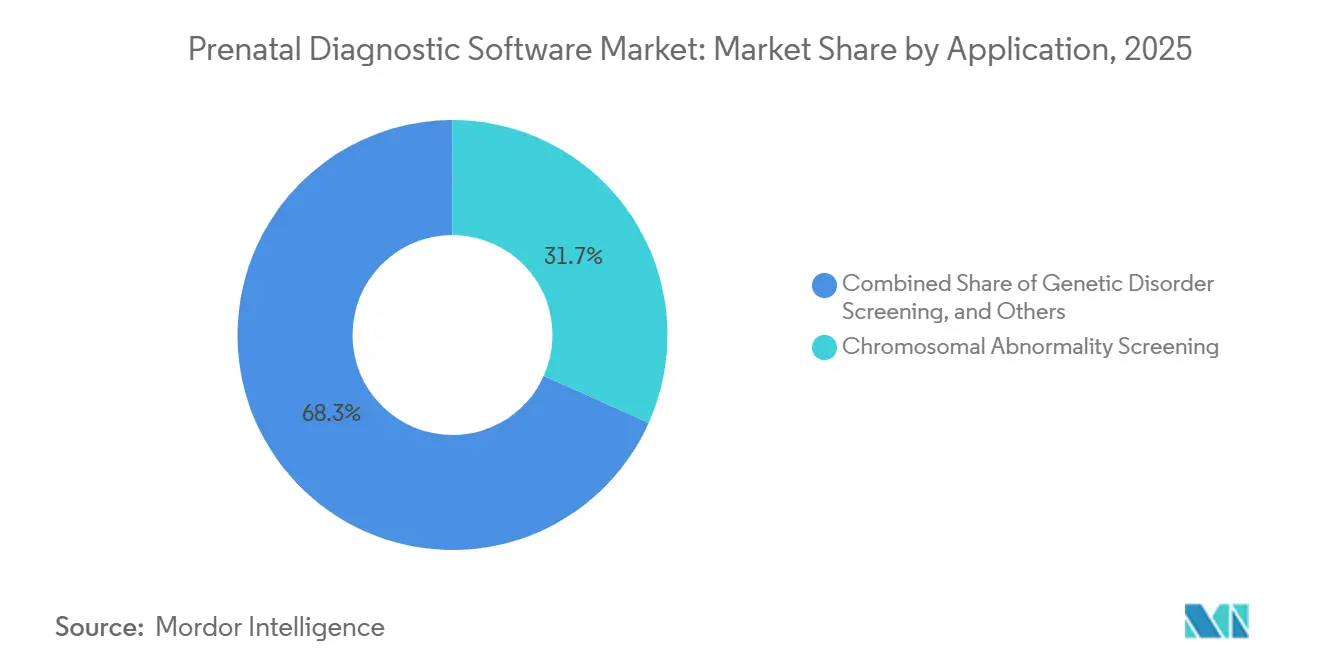
le dépistage chromosomique est en tête, la détection structurelle croît le plus rapidementLe dépistage des anomalies chromosomiques a représenté 31,7 % de la taille du marché des logiciels de diagnostic prénatal en 2026. Sa position dominante reflète des volumes de tests élevés et un remboursement établi dans les principaux systèmes de santé. Les pipelines validés traitent à répétition les résultats de trisomie 21, 18 et 13 à l'échelle du laboratoire. Cela crée une demande récurrente pour des logiciels fiables d'interprétation et de rapport. L'application est financièrement prévisible car elle sert un cas d'usage large et établi. L'extension aux grossesses à risque moyen a renforcé ces volumes. Le dépistage des maladies génétiques et le dépistage des porteurs ajoutent de nouvelles exigences pour les tests monogéniques. Ces applications nécessitent une bioinformatique plus spécialisée que le dépistage standard de l'aneuploïdie.
La détection des anomalies structurelles fœtales devrait croître à un CAGR de 14,2 % jusqu'en 2032. La catégorie est soutenue par des outils échographiques activés par l'intelligence artificielle qui peuvent aider à identifier des marqueurs subtils de malformations cardiaques et cérébrales. L'autorisation réglementaire pour l'imagerie fœtale assistée par ordinateur soutient les décisions d'achat institutionnelles. L'évaluation du risque materno-fœtal est une autre application en développement car les modèles d'ADN fœtal acellulaire et de biomarqueurs peuvent aider à évaluer le risque de prééclampsie et d'accouchement prématuré. La surveillance et la datation de la grossesse ont également bénéficié du soutien de Delivery Date AI, qui a reçu l'autorisation De Novo de la FDA en mars 2026. Les outils de flux de travail et de gestion clinique soutiennent la coordination entre les équipes d'obstétrique, de génétique et de néonatologie. Leur valeur est la plus visible dans les centres gérant des grossesses complexes.
Par déploiement :
le cloud est en tête, les systèmes de périphérie améliorent l'accèsLe déploiement basé sur le cloud a détenu 46,8 % des revenus en 2026 et devrait croître à un CAGR de 13,7 % jusqu'en 2032. La livraison en cloud permet aux fournisseurs de mettre à jour les modèles d'intelligence artificielle approuvés sur les sites clients sans modifications matérielles individuelles. La tarification par échantillon peut également aligner les dépenses logicielles sur le volume de tests de laboratoire. Le marché des logiciels de diagnostic prénatal a adopté ce modèle car il peut abaisser les barrières à l'entrée pour les laboratoires et cliniques de taille moyenne. Delivery Date AI est un logiciel basé sur le cloud en tant que dispositif médical qui traite des images échographiques standard et s'intègre aux flux de travail existants. Le déploiement sur site reste important là où les règles relatives aux données génomiques restreignent le traitement en cloud. Cela est particulièrement pertinent dans les établissements hospitaliers dirigés par l'État en Chine, en Corée du Sud et sur les marchés du Conseil de coopération du Golfe.
Les déploiements hybrides gagnent en pertinence dans les grands réseaux hospitaliers. Ces modèles peuvent traiter les cas courants dans des environnements cloud tout en dirigeant les cas plus complexes vers des postes de travail spécialisés. Les systèmes périphériques et hors ligne servent les environnements à connectivité limitée. Le modèle FADA a été conçu pour exécuter l'interprétation échographique fœtale sur un smartphone grand public en 60 secondes par cas. Cette approche pourrait soutenir le dépistage prénatal dans les zones rurales d'Afrique subsaharienne et d'Asie du Sud. EDAN Instruments a introduit Nano OB Assist, un système échographique portable activé par l'intelligence artificielle pour le dépistage prénatal dans des environnements à ressources limitées en Afrique. Ces systèmes ne remplacent pas les plateformes cliniques à plus grande capacité, mais ils peuvent élargir le point d'entrée pour le dépistage là où l'infrastructure est limitée.
Par flux de travail :
l'interprétation bioinformatique est en tête, l'aide à la décision progresseL'interprétation bioinformatique a détenu 26,1 % des revenus en 2026, ce qui en fait l'étape de flux de travail la plus importante. Cette étape traduit les lectures brutes de séquençage en appels de variants et en scores de risque chromosomique. Elle est également très auditable car les laboratoires doivent présenter des pipelines validés et des historiques de versions traçables. Les exigences de conformité au titre du CLIA et de l'IVDR renforcent l'importance de ce flux de travail. Le marché des logiciels de diagnostic prénatal dépend de cette étape pour la qualité analytique et la cohérence des rapports. Les systèmes intégrés réduisent les étapes manuelles dans la réception des échantillons et l'analyse de laboratoire. Cela peut réduire les lacunes dans la chaîne de traçabilité et les erreurs de saisie de données. Les rapports restent un besoin distinct à mesure que les tests deviennent plus complexes.
L'évaluation des risques et l'aide à la décision sont le flux de travail à la croissance la plus rapide, avec un CAGR prévu de 14,4 % jusqu'en 2032. Les modèles d'intelligence artificielle peuvent combiner les résultats d'ADN fœtal acellulaire, la biométrie fœtale, les antécédents maternels et les marqueurs biochimiques en scores de risque composites. Cela peut aider les cliniciens à décider quels cas nécessitent un suivi spécialisé. L'étude EDEN de Natera recrute jusqu'à 7 500 participants pour évaluer l'évaluation basée sur l'ADN fœtal acellulaire du risque de prééclampsie entre 9 et 15 semaines. Les outils de rapport et de conseil génétique deviennent également plus importants à mesure que les panels élargis créent des découvertes fortuites et des résultats monogéniques. AIT a lancé une étude de vérification commerciale en 2026 pour un système d'aide au conseil génétique par intelligence artificielle qui automatise la collecte des antécédents médicaux, la visualisation du pedigree et la stratification des risques. De tels systèmes peuvent soutenir la capacité de conseil, bien que la responsabilité clinique reste avec les équipes de soins qualifiées.
Par utilisateur final :
les laboratoires de diagnostic sont en tête, les centres de médecine materno-fœtale croissentLes laboratoires de diagnostic ont représenté 37,5 % des revenus des utilisateurs finaux en 2026. Leur position reflète des volumes de tests élevés, une infrastructure bioinformatique établie et des économies d'échelle dans la licence par échantillon. Les laboratoires de référence peuvent traiter de grands volumes de tests prénataux non invasifs et négocier des contrats basés sur des paliers de volume. Cela en fait des clients entreprises importants pour les fournisseurs de plateformes. Le marché des logiciels de diagnostic prénatal est étroitement lié à ces laboratoires car ils génèrent une grande partie du volume de tests de routine. Les hôpitaux et les systèmes de santé élargissent également leur utilisation des logiciels en obstétrique, néonatologie et génétique. Les plateformes intégrées peuvent faciliter la justification de ces achats interdépartementaux. Les programmes de santé publique constituent un groupe d'acheteurs distinct où le déploiement national des tests prénataux non invasifs crée une demande à l'échelle de la population.
Les centres de médecine materno-fœtale devraient croître à un CAGR de 13,5 % jusqu'en 2032. Leur concentration sur les grossesses à haut risque crée une demande pour des outils premium d'analyse échographique, de détection des anomalies structurelles et de notation des risques. Les cliniques d'obstétrique et de gynécologie bénéficient d'une tarification cloud qui évite des dépenses technologiques initiales importantes. Les centres de médecine de la fertilité et de la reproduction sont un groupe d'acheteurs émergent pour les logiciels de tests génétiques préimplantatoires avec des besoins bioinformatiques connexes. Les institutions académiques et de recherche contribuent à des ensembles de données cliniques utilisés dans les études de validation et les soumissions réglementaires. Les programmes de dépistage nationaux aux Pays-Bas, au Danemark et en Belgique créent également des exigences d'approvisionnement dans le secteur public. Le marché des logiciels de diagnostic prénatal doit donc servir à la fois les laboratoires à volume élevé et les utilisateurs cliniques distribués avec des besoins opérationnels différents.
Analyse géographique
Marché des Logiciels de Diagnostic Prénatal en Amérique du Nord
L'Amérique du Nord a détenu 40,11 % des revenus mondiaux en 2026, représentant la plus grande part régionale du marché des logiciels de diagnostic prénatal. L'utilisation élevée des tests prénataux non invasifs, les laboratoires de référence certifiés CLIA et un flux d'autorisations d'intelligence artificielle prénatale soutiennent la demande régionale. Les grands réseaux de laboratoires génèrent également des ensembles de données utilisés pour développer et valider des modèles d'intelligence artificielle. L'approbation du plan de contrôle des changements prédéterminés de BrightHeart en mai 2025 donne un exemple d'une voie aux États-Unis pour des mises à jour de modèles définies après autorisation.
Marché des Logiciels de Diagnostic Prénatal en Europe
L'Europe est le deuxième segment régional en importance et évolue à mesure que les obligations du RDIV redéfinissent les exigences des fournisseurs. Les logiciels de diagnostic in vitro prénataux de classe C et D nécessitent une évaluation par un organisme notifié dans le cadre réglementaire de l'UE. L'Allemagne, la France et le Royaume-Uni bénéficient d'une demande émanant des programmes de dépistage nationaux, des laboratoires privés et des hôpitaux publics. L'Italie et l'Espagne progressent plus lentement en raison d'une passation de marchés fragmentée entre les autorités sanitaires régionales.
Marché des Logiciels de Diagnostic Prénatal en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 14,1 % jusqu'en 2032. La Chine est une source clé de dynamisme grâce aux approbations nationales pour les dispositifs d'intelligence artificielle prénatale et une infrastructure de séquençage compétitive en termes de coûts. Kaili Medical [4] a reçu la première approbation en Chine pour un dispositif d'échographie prénatale par intelligence artificielle en mars 2025. Hangzhou SciDiagnostics a reçu un enregistrement de classe III pour un logiciel d'analyse du caryotype chromosomique par intelligence artificielle en mai 2026, avec un temps d'analyse rapporté passant de 34,42 minutes à 11,19 minutes. Au Japon, les femmes âgées de 35 ans et plus représentaient 30,4 % des naissances vivantes en 2023, tandis que l'amniocentèse invasive est passée de 16 454 cas en 2014 à 5 620 en 2023. L'Inde, la Corée du Sud et l'Australie bénéficient du soutien de l'expansion des soins de santé privés, de la demande réglementée en dispositifs de diagnostic in vitro et de la couverture des assurances privées.
Paysage concurrentiel
Le marché des logiciels de diagnostic prénatal présente une structure semi-consolidée. Illumina, F. Hoffmann-La Roche, Thermo Fisher Scientific et QIAGEN disposent d'avantages grâce à leur infrastructure de séquençage, leurs relations avec les laboratoires et leurs capacités bioinformatiques. Les fournisseurs spécialisés se font concurrence plus directement dans l'interprétation clinique, les rapports et l'analyse d'imagerie. Sonio SAS, BrightHeart, Ultrasound AI, Diagnoly et Delft Imaging construisent leurs positions grâce à des autorisations réglementaires et à des validations cliniques multicentres. L'action en matière de brevets d'Illumina en 2026 contre BillionToOne montre que les litiges de propriété intellectuelle peuvent affecter la concurrence dans les méthodes de tests basés sur l'ADN acellulaire.
Natera utilise des études cliniques prospectives pour soutenir la gestion élargie des risques prénataux. Son étude EXPAND a soutenu le lancement de Fetal Focus en janvier 2026, tandis que son étude EDEN évalue l'évaluation précoce des risques de prééclampsie et d'issues défavorables de la grossesse. L'approbation du plan de contrôle des changements prédéterminés de BrightHeart en mai 2025 fournit une voie pour des mises à jour de modèles définies après autorisation. Les fournisseurs chinois, notamment Kaili Medical et SciDiagnostics, utilisent les approbations nationales et les avantages de coûts pour renforcer leurs positions. Les fournisseurs se différencient également par la gouvernance cloud, le déploiement local et le développement de modèles préservant la confidentialité.
Le marché des logiciels de diagnostic prénatal exige des fournisseurs qu'ils équilibrent une couverture large de plateforme avec une spécialisation clinique. Les grandes entreprises de génomique peuvent s'appuyer sur leurs relations existantes avec les laboratoires et le séquençage. Les entreprises axées sur l'intelligence artificielle peuvent progresser rapidement dans les applications d'imagerie et d'aide à la décision. Les petits fournisseurs font face à de plus grandes difficultés lorsqu'ils ont besoin simultanément de validation, d'approbation réglementaire, d'infrastructure de données et d'une couverture commerciale. Cette structure soutient la concurrence entre les fournisseurs établis et les challengers ciblés.
Leaders du secteur des logiciels de diagnostic prénatal
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies, Inc.
-
QIAGEN N.V.
-
GE HealthCare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Diagnostic Prénatal Entreprises couvertes dans ce rapport
- Agilent Technologies
- BGI Genomics Co., Ltd.
- Bio-Rad Laboratories
- CENTOGENE N.V.
- The Cooper Companies
- Delft Imaging
- Eurofins
- Roche
- GE HealthCare Technologies Inc.
- Hologic
- Illumina
- Koninklijke Philips
- LabCorp
- Myriad Genetics
- Natera, Inc.
- PerkinElmer
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Sonio SAS
- Thermo Fisher Scientific
- Ultrasound AI
- Yourgene Health
Développements industriels récents dans Marché des Logiciels de Diagnostic Prénatal
- Mai 2026 : Natera a lancé Enhanced Panorama™ NIPT, alimenté par le séquençage profond informé par SNP, réduisant le taux de non-appel à 0,5 % dans les échantillons à faible fraction fœtale. Une étude prospective en aveugle portant sur 3 323 patients a validé une sensibilité de 100 % pour la trisomie 21 et 13 à des fractions fœtales faibles difficiles
- Mars 2026 : Ultrasound AI a reçu l'autorisation De Novo de la FDA pour Delivery Date AI, un logiciel en tant que dispositif médical basé sur le cloud qui prédit les dates d'accouchement à partir d'images échographiques standard avec une précision R² de 0,92 sur plus de 5 700 patients dans une étude évaluée par des pairs, et s'intègre dans les flux de travail obstétricaux et de médecine materno-fœtale existants en quelques secondes
- Janvier 2026 : Natera a lancé son test prénatal non invasif monogénique Fetal Focus à 21 gènes utilisant la technologie LinkedSNP, atteignant une sensibilité globale de 96 % et une spécificité pondérée par la population de 98 % sur 294 échantillons dans l'essai EXPAND et étendant la détection non invasive à la maladie de Tay-Sachs, la maladie de Gaucher, la galactosémie et 18 autres maladies héréditaires graves à début précoce
- Avril 2025 : Diagnoly a levé 5,5 millions EUR lors d'un tour de table Seed dirigé par Mutuelles Impact (XAnge) et Newfund HEKA, portant le financement total à 6,4 millions EUR. L'entreprise opérait avec à la fois une autorisation FDA (septembre 2024) et un marquage CE (mars 2025) au moment de la levée de fonds, active sur environ 20 sites européens
Portée du rapport mondial sur le marché des logiciels de diagnostic prénatal
Aperçu de la segmentation
| Logiciels d'analyse génétique prénatale |
| Logiciels d'analyse échographique prénatale |
| Logiciels de gestion des informations de laboratoire |
| Logiciels de rapport clinique et d'aide à la décision |
| Logiciels de flux de travail et de coordination des soins |
| Plateformes intégrées de diagnostic prénatal |
| Bioinformatique NGS |
| Analyse de l'ADN acellulaire |
| Analyse par micropuces et cytogénétique |
| Intelligence artificielle et apprentissage automatique |
| Analyse échographique par vision par ordinateur |
| Aide à la décision clinique basée sur des règles |
| Analyse multi-omique |
| Dépistage des anomalies chromosomiques |
| Dépistage des troubles génétiques |
| Détection des anomalies structurelles fœtales |
| Évaluation du risque materno-fœtal |
| Surveillance et datation de la grossesse |
| Flux de travail et gestion clinique |
| Dépistage des porteurs |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Périphérie/hors ligne |
| Enregistrement des échantillons |
| Analyse de laboratoire |
| Interprétation bioinformatique |
| Évaluation des risques et aide à la décision |
| Rapport et conseil génétique |
| Hôpitaux et systèmes de santé |
| Laboratoires de diagnostic |
| Centres de médecine materno-fœtale |
| Cliniques d'obstétrique et de gynécologie |
| Centres de médecine de la fertilité et de la reproduction |
| Institutions académiques et de recherche |
| Programmes de santé publique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Segmentation par type de produit | Logiciels d'analyse génétique prénatale | |
| Logiciels d'analyse échographique prénatale | ||
| Logiciels de gestion des informations de laboratoire | ||
| Logiciels de rapport clinique et d'aide à la décision | ||
| Logiciels de flux de travail et de coordination des soins | ||
| Plateformes intégrées de diagnostic prénatal | ||
| Segmentation par technologie | Bioinformatique NGS | |
| Analyse de l'ADN acellulaire | ||
| Analyse par micropuces et cytogénétique | ||
| Intelligence artificielle et apprentissage automatique | ||
| Analyse échographique par vision par ordinateur | ||
| Aide à la décision clinique basée sur des règles | ||
| Analyse multi-omique | ||
| Segmentation par application | Dépistage des anomalies chromosomiques | |
| Dépistage des troubles génétiques | ||
| Détection des anomalies structurelles fœtales | ||
| Évaluation du risque materno-fœtal | ||
| Surveillance et datation de la grossesse | ||
| Flux de travail et gestion clinique | ||
| Dépistage des porteurs | ||
| Segmentation par déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Périphérie/hors ligne | ||
| Segmentation par flux de travail | Enregistrement des échantillons | |
| Analyse de laboratoire | ||
| Interprétation bioinformatique | ||
| Évaluation des risques et aide à la décision | ||
| Rapport et conseil génétique | ||
| Segmentation par utilisateur final | Hôpitaux et systèmes de santé | |
| Laboratoires de diagnostic | ||
| Centres de médecine materno-fœtale | ||
| Cliniques d'obstétrique et de gynécologie | ||
| Centres de médecine de la fertilité et de la reproduction | ||
| Institutions académiques et de recherche | ||
| Programmes de santé publique | ||
| Segmentation par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de logiciels de diagnostic prénatal ?
L'adoption de routine des tests prénataux non invasifs, l'échographie assistée par intelligence artificielle et les flux de travail de laboratoire connectés augmentent la demande d'outils d'interprétation, de rapport et d'évaluation des risques. Le dépistage plus large des grossesses à risque moyen augmente également le volume que le marché des logiciels de diagnostic prénatal doit soutenir par des flux de travail cliniques validés.
Quelle est la taille du marché des logiciels de diagnostic prénatal en 2027 ?
Le marché des logiciels de diagnostic prénatal est évalué à 312,84 millions USD en 2027 et devrait atteindre 578,42 millions USD d'ici 2032 à un CAGR de 13,08 %. La croissance est liée à des volumes de tests plus élevés et à une utilisation accrue des logiciels pour l'interprétation du séquençage, l'analyse d'imagerie et les rapports cliniques.
Quel type de produit de logiciel de diagnostic prénatal génère le plus de revenus ?
Les plateformes intégrées de diagnostic prénatal ont dominé les revenus par produit avec une part de 28,4 % en 2026 car elles combinent les fonctions de test, d'interprétation, de notation des risques et de rapport. Ces systèmes peuvent également réduire le besoin de solutions ponctuelles distinctes sur le marché des logiciels de diagnostic prénatal dans les grands laboratoires et sites hospitaliers.
Quelle technologie connaît la croissance la plus rapide dans le diagnostic prénatal ?
L'intelligence artificielle et l'apprentissage automatique devraient croître à un CAGR de 13,6 % jusqu'en 2032. Leurs principales utilisations comprennent l'analyse d'images échographiques fœtales et les modèles de risque composites qui intègrent des informations génomiques, biométriques, sur les antécédents maternels et sur les biomarqueurs dans l'aide à la décision clinique.
Pourquoi les plateformes prénatales basées sur le cloud sont-elles largement utilisées ?
Le déploiement basé sur le cloud a détenu 46,8 % des revenus en 2026 et prend en charge les mises à jour centralisées et la tarification par échantillon pour les laboratoires et les cliniques. Les systèmes sur site et hybrides restent nécessaires là où les règles nationales sur les données génomiques ou les politiques hospitalières restreignent le traitement en cloud.
Quelle région connaît la croissance la plus rapide pour les logiciels de diagnostic prénatal ?
L'Asie-Pacifique devrait croître à un CAGR de 14,1 % jusqu'en 2032, soutenue par les approbations de dispositifs en Chine, le vieillissement de la démographie maternelle et l'élargissement de l'accès aux soins de santé. Le passage du Japon des tests invasifs vers le dépistage par ADN fœtal acellulaire et la croissance des réseaux de soins de santé privés soutiennent également la demande.