
出生前診断ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
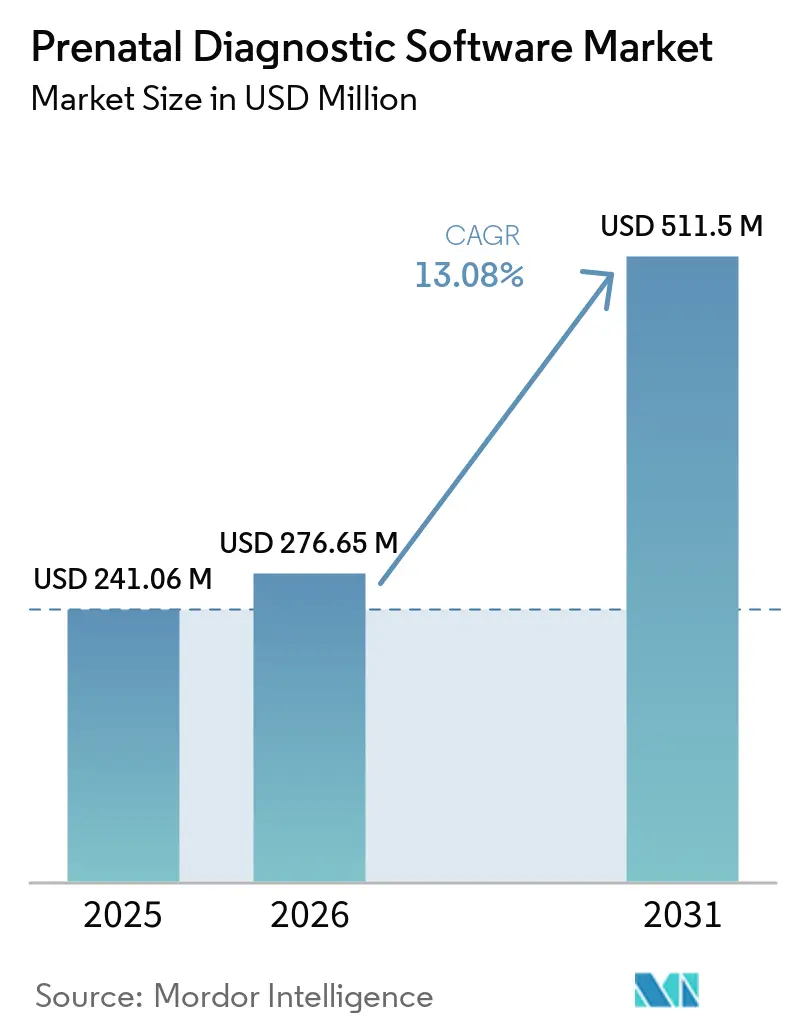
| 市場規模 (2027) | 312.84 百万米ドル |
| 市場規模 (2032) | 578.42 百万米ドル |
| 成長率 (2027 - 2032) | 13.08 % |
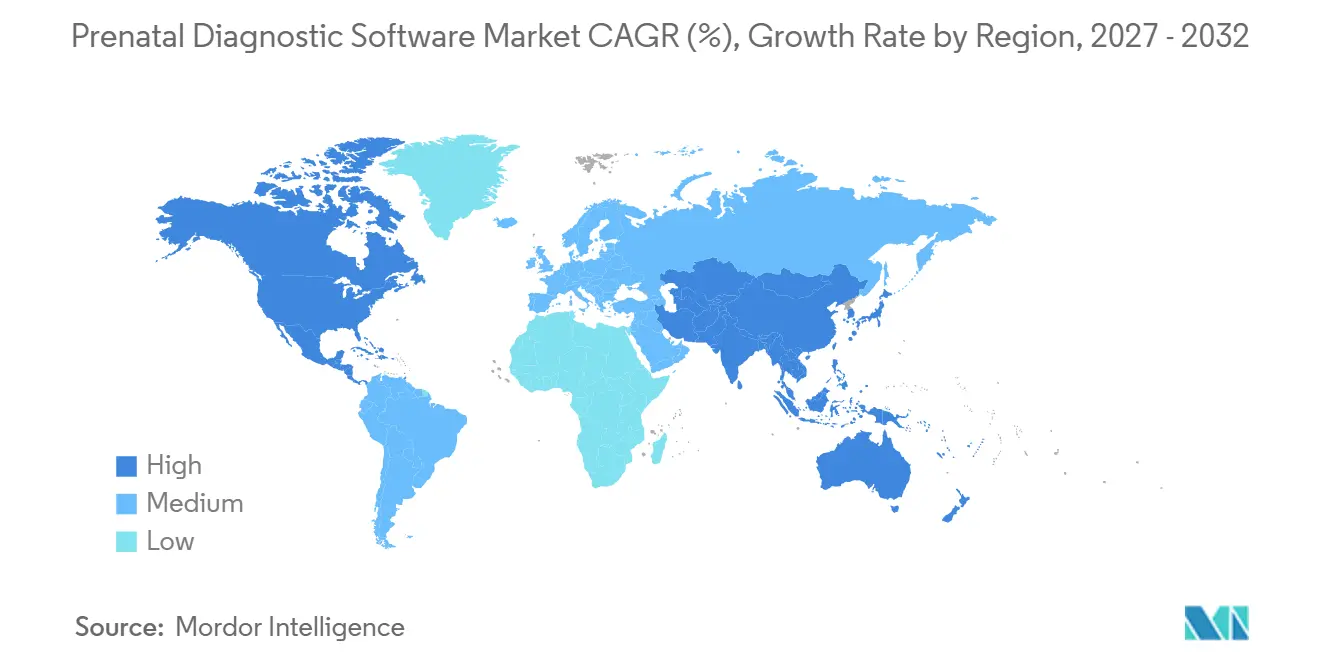
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる出生前診断ソフトウェア市場分析
出生前診断ソフトウェア市場規模は、2026年の276.65 ミリオン 米ドルから2027年には312.84 ミリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 13.08%で2032年までに578.42 ミリオン 米ドルに達する見込みです。
出生前診断ソフトウェア市場は、非侵襲的出生前検査が高所得医療システムにおける妊娠初期の定期ケアへと移行するにつれて成長しています。シーケンシングコストの低下と検査量の拡大により、結果の解釈と臨床レポートの発行に使用されるソフトウェアへの注目が高まっています。人工知能は、胎児超音波解析の活用を母体胎児医学の専門施設を超えて広げていす。統合プラットフォーム、安全なデータ管理、ワークフロー連携が購買決定における重要な要素となっています。出生前診断ソフトウェア市場は、ゲノム情報、画像情報、母体健康情報がより包括的なリスク評価として統合されることで、さらなる拡大の余地があります。
主要レポートのポイント
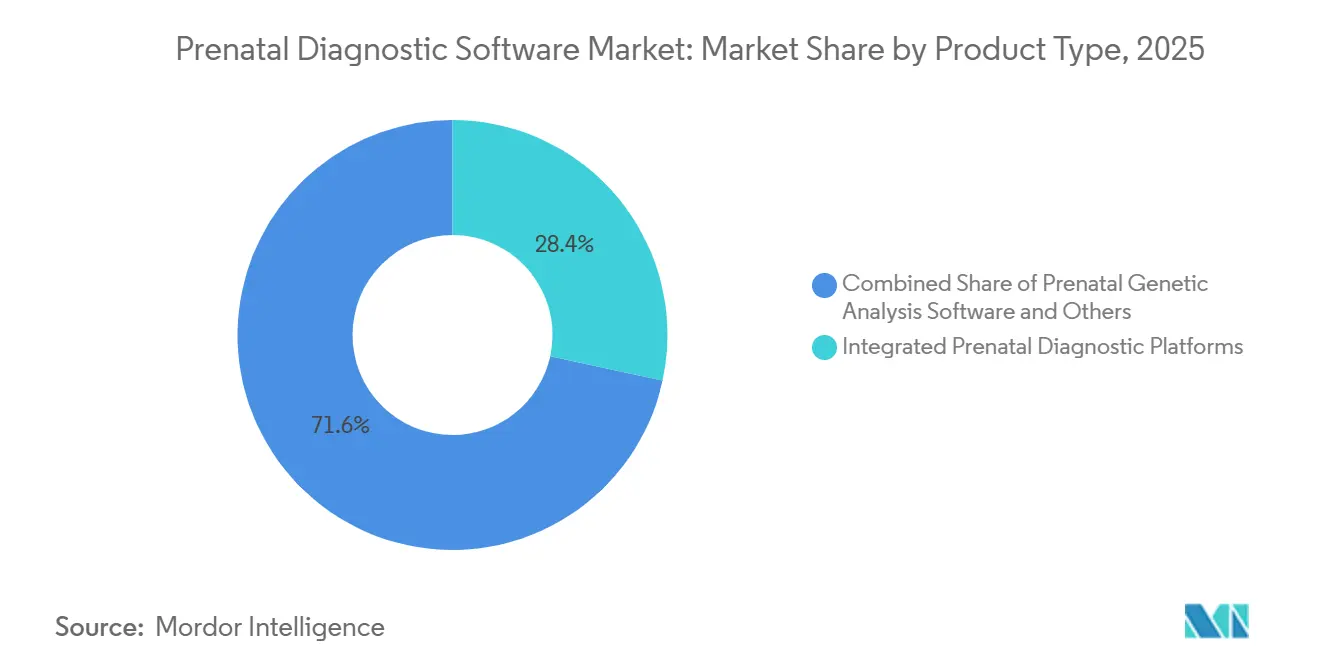
製品タイプ別では、統合型出生前診断プラットフォームが2026年に28.4%の収益シェアで首位を占め、出生前超音波解析ソフトウェアは2032年までにCAGR 13.8%で成長する見込みです。
技術別では、次世代シーケンシングバイオインフォマティクスが2026年に24.9%の収益シェアを保持し、AIおよび機械学習は2032年までにCAGR 13.6%で拡大する見込みです。
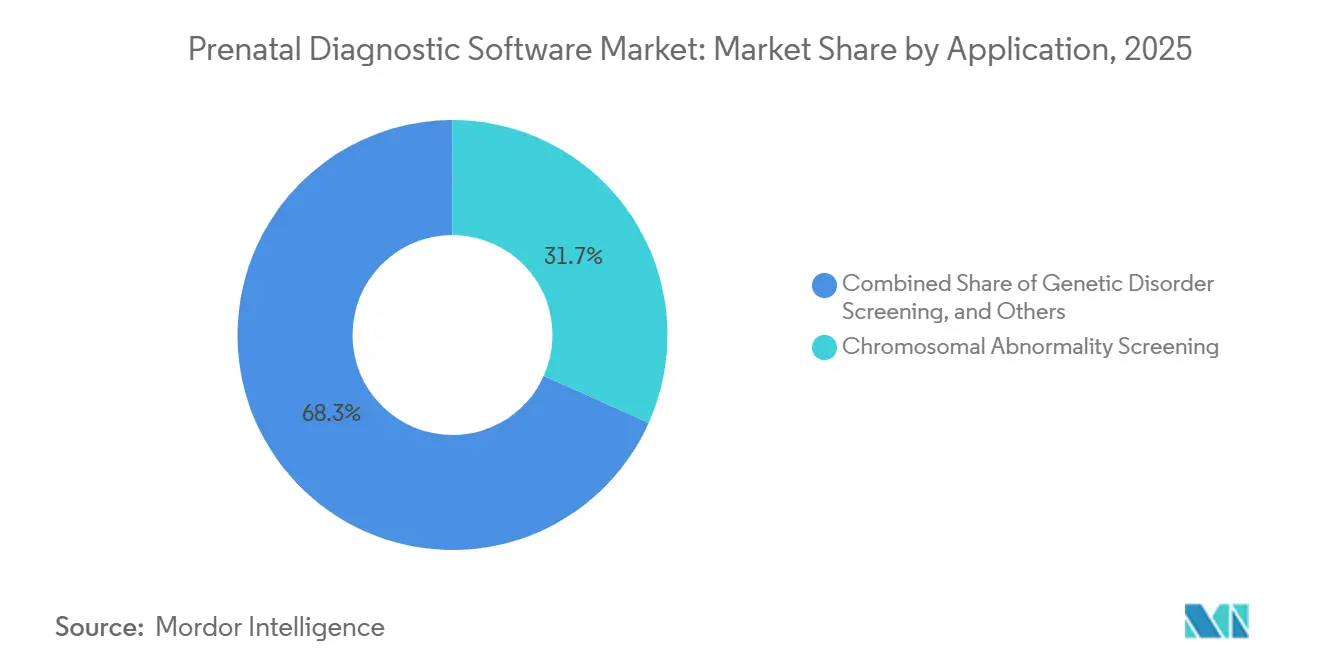
用途別では、染色体異常スクリーニングが2026年の出生前診断ソフトウェア市場規模の31.7%を占め、胎児構造異常検出は2032年までにCAGR 14.2%で成長する見込みです。
展開形態別では、クラウドベースシステムが2026年に46.8%の収益シェアを保持し、2032年までにCAGR 13.7%で前進する見込みです。
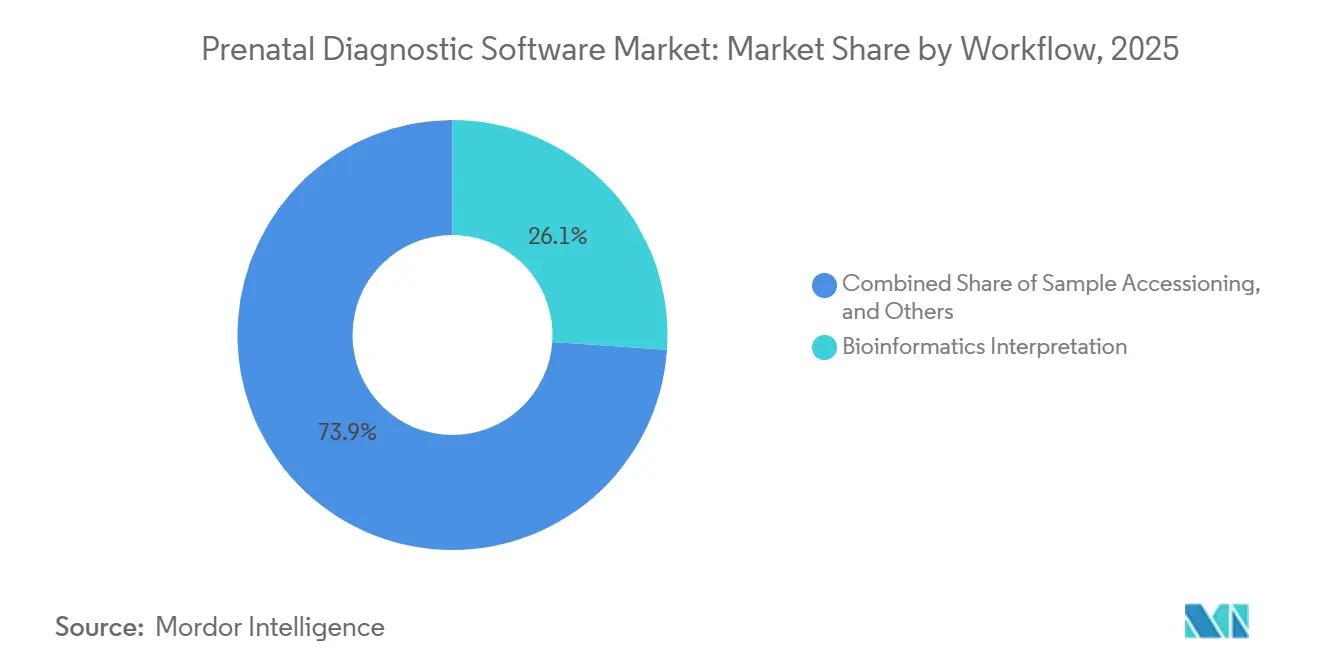
ワークフロー別では、バイオインフォマティクス解釈が2026年に26.1%の収益シェアを占め、リスク評価および意思決定支援は2032年までにCAGR 14.4%で成長する見込みです。
エンドユーザー別では、診断検査機関が2026年に37.5%の収益シェアを保持し、母体胎児医学センターは2032年までにCAGR 13.5%で成長する見込みです。
地域別では、北米が2026年に40.11%の収益シェアを保持し、アジア太平洋地域は2032年までにCAGR 14.1%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非侵襲的出生前検査の 普及拡大 | +2.9% | 世界全体、特に北米と 西ヨーロッパ | 短期(2年以内) |
| 電子健康記録および 検査室ワークフローとの統合 | +2.1% | 北米とヨーロッパ | 中期(2〜4年) |
| AI支援による 出生前超音波解釈の拡大 | +2.5% | 世界全体、特にアジア太平洋地域と 中東・アフリカで加速 | 中期(2〜4年) |
| 染色体・遺伝子疾患の 早期発見に対する需要の増加 | +2.3% | 世界全体、特に東アジアおよび 高齢出産環境 | 中期(2〜4年) |
| 遠隔・分散型母体胎児スクリーニングの 必要性 | +1.7% | アジア太平洋地域、中東・アフリカ・ 南米への波及あり | 長期(4年以上) |
| 胎児分画最適化と 再検査削減 | +1.4% | 北米とヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非侵襲的出生前検査の普及拡大
出生前診断ソフトウェア市場は、非侵襲的出生前検査が専門的な検査ではなく定期的な選択肢となることで恩恵を受けます。ガイドラインの支持と支払者の決定により、複数の先進医療システムにおける普及率が向上し、検査機関が処理しなければならない検査結果の数が増加しています。日本[1]では、35歳以上の女性が2023年の出生数の30.4%を占め、2003年の14%から増加したと報告されています。この人口動態の変化はスクリーニングへの需要を高め、対象患者の基盤を拡大します。サンプルあたりのソフトウェアライセンスは、検査量の増加に伴い検査機関に継続的な収益をもたらす可能性があります。検査が平均的なリスクの妊娠にまで広がるにつれ、専門的な高リスク症例のみに対応するよりも、高い検査量を効率的に管理する能力がより重要となります。
AI支援による出生前超音波解釈の拡大
AI支援超音波は、医療現場全体での胎児画像の取得と解釈における差異に対処しています。胎児超音波のAI手法に関するある研究[2]では、子宮内胎児発育不全検出において感度0.84、特異度0.87のプール値が報告されています。FetalCLIPは210,035組の胎児超音波画像ペアで訓練され、在胎週数推定、先天性心疾患検出、胎児構造セグメンテーションにおいてテスト済みのベースラインを上回る性能を示しました。これらのツールは、経験豊富な母体胎児医学スタッフが限られている専門性の低い産科現場を支援できます。出生前診断ソフトウェア市場は、これまで複雑な解釈のために紹介に頼っていたクリニックや地域医療現場にまで到達できます。規制当局の承認と臨床的検証は、医療提供者がそのツールをケアに安全に組み込めるという証拠を必要とするため、普及の中心的な課題であり続けます。
出生前診断と電子健康記録・検査室ワークフローの統合
医療システムは、出生前プラットフォームが電子健康記録および検査室システムと連携することをますます期待しています。HL7 FHIR対応の接続により、シーケンシング結果と臨床記録間の手動転記を削減できます。また、母体の病歴とともに胎児リスクの縦断的追跡を支援し、スクリーニングコンプライアンスの文書化を支援することもできます。確立されたパイプラインの置き換えには臨床的・認証上のリスクが伴うため、検証済みの統合モジュールを提供するベンダーはより長期的なエンタープライズ契約を獲得できます。出生前診断ソフトウェア市場は、出生前バイオインフォマティクスと構造化レポートが欠如している孤立した検査室情報システムからも脱却しつつあります。欧州の公共調達では、接続された臨床記録の必要性が、短期的な商業的販売サイクルとは独立して普及を支援できます。
染色体・遺伝子疾患の早期発見に対する需要の増加
出生前検査は、一般的なトリソミーを超えて単一遺伝子疾患やコピー数多型にまで拡大しています。これらの用途には、ハプロタイプ再構築、デノボ変異コーリング、親の保因者データ統合のためのより複雑なソフトウェアが必要です。Nateraは2026年1月に21遺伝子のFetal Focus単一遺伝子NIPTを発売し、EXPAND試験の294サンプルにおいて全体感度96%、集団加重特異度98%を報告しました。疾患特異的な分析ワークフローは、標準的な染色体スクリーニングパイプラインよりも再現が難しい場合があります。出生前診断ソフトウェア市場は、拡張パネルの検証済み解釈を必要とする検査機関にサービスを提供する機会があります。これらの用途における進展は、臨床的検証、レポートの質、適切な臨床フォローアップに依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上の分類と 臨床的検証の複雑さ | -1.8% | 世界全体、特にIVDRおよびMDR移行期の ヨーロッパ | 中期(2〜4年) |
| プライバシー、サイバーセキュリティ、 国境を越えたゲノムデータ要件 | -1.4% | ヨーロッパ、北米、中国、 インド | 長期(4年以上) |
| 償還の格差と 高度スクリーニングへの不平等なアクセス | -1.2% | 南米、中東、 アフリカ、新興アジア太平洋地域 | 長期(4年以上) |
| 偽陽性および偶発的所見による 臨床解釈リスク | -0.8% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制上の分類と臨床的検証の複雑さ
規制要件は、特に中小規模の開発者にとって出生前ソフトウェアの導入を遅らせる可能性があります。EU IVDR規則2017/746の下では、多くの出生前検査ソフトウェアが認証機関の審査を必要とするクラスCまたはDの要件に該当します。既存の出生前IVDメーカーは、クラスIIIデバイスについては2027年12月31日、クラスIIbデバイスについては2028年12月31日という最終コンプライアンス期限に直面しています。品質管理、検査室認定、臨床的検証、市販後モニタリングにより、さらなるコストと時間が加わります。BrightHeartは2025年5月に所定の変更管理計画についてFDA承認を受け、これにより将来の特定のモデル更新を個別の申請なしに行うことが可能になりました。これらの義務は資金力のあるサプライヤーに有利に働き、地域をまたいで競争できる中小ベンダーの数を制限する可能性があります。
プライバシー、サイバーセキュリティ、国境を越えたゲノムデータ要件
ゲノム情報は永続的であり、生物学的親族を特定できるため、永続的な保護措置が必要です。ヨーロッパ、中国、インド、北米のプライバシー規則は、異なるホスティング、処理、データ転送の取り決めを要求する場合があります。これらの要件により、グローバルなクラウド展開が別々の地域環境に分割される可能性があります。また、データレジデンシー、連合学習、ローカルモデル推論、サイバーセキュリティ管理への支出も増加します。出生前診断ソフトウェア市場は、完全に相互運用可能な単一のプラットフォームネットワークではなく、米国、欧州、中国の別々のデータエコシステムを中心に発展する可能性があります。プライバシー保護システムを早期に構築するサプライヤーは、規制されたエンタープライズ契約においてより有利な立場に立てる可能性がありますが、それらの投資は初期段階の企業にとって負担が大きいです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
統合プラットフォームが需要を牽引、超音波ソフトウェアが拡大統合型出生前診断プラットフォームは、2026年の出生前診断ソフトウェア市場シェアの28.4%を占めました。医療システムはこれらのプラットフォームを活用して、シーケンシングの受付、バリアントコーリング、リスクスコアリング、臨床レポートを単一の環境に統合しています。統合システムは、サプライヤーにとって継続的なエンタープライズライセンスをより予測可能にすることができます。また、検証済みパイプラインと監査証跡が検査機関の業務の一部となることで、スイッチングコストも生じます。臨床レポートと意思決定支援は、より広範なプラットフォーム内のモジュールとして提供されることが増えています。ワークフローとケアコーディネーション機能も同様のパターンに従っています。これにより、大規模な検査機関アカウントにおけるスタンドアロンのポイントソリューションの役割が縮小しています。出生前診断ソフトウェア市場は、その結果として、検査・レポートプロセス全体をサポートできるサプライヤーを優遇しています。
出生前超音波解析ソフトウェアは最も成長の速い製品タイプであり、2032年までのCAGRは13.8%と予測されています。AIツールは、エビデンスと規制当局の承認が蓄積されるにつれ、専門的な研究環境から日常的な産科診療へと移行しています。FetalCLIP[3]は、複数の画像タスクに対応した胎児超音波画像のペアデータに基づいて構築されたモデルを通じて、この方向性を示しています。検査機関情報管理ソフトウェアは、サンプルトラッキング、品質管理、監査記録のために引き続き必要です。出生前専用モジュールには、cfDNA品質チェックおよびチェーン・オブ・カストディ機能が含まれる場合があります。遺伝子解析ソフトウェアは、生のシーケンシングデータを臨床的に有用なバリアントコールに変換するという異なる役割を担っています。基本的な染色体パイプラインは標準化が進んでいる一方、単一遺伝子ワークフローはその高い分析的複雑性から高い価値を維持できます。
注記: 各セグメントの詳細なシェアはレポート購後にご確認いただけます
技術別:
NGSバイオインフォマティクスがリード、AIが臨床利用を拡大次世代シーケンシングバイオインフォマティクスは2026年に収益の24.9%を占め、最大の技術カテゴリーとなりました。これは、大規模なcfDNAベースの非侵襲的出生前検査のための計算基盤を提供します。シーケンシングパネルの範囲の拡大により、作業量と臨床的複雑性の両方が増加しています。単一遺伝子疾患、コピー数バリアント、マルチオミクス特徴は、標準的な染色体数異常検査よりも高度な解析を必要とします。出生前診断ソフトウェア市場は、シーケンシング出力を検証済みの臨床情報に変換するためにこれらのパイプラインに依存しています。検査機関はまた、ワークフローのトレーサブルなバージョンと品質管理を必要としています。これにより、この技術は日常的な大量検査と拡張された臨床パネルの両方にとって重要となっています。診断範囲が広がるにつれ、その役割は中心的であり続けます。
AIおよび機械学習は最も成長の速い技術カテゴリーであり、2032年までのCAGRは13.6%と予測されています。な用途には、構造異常検出のためのコンピュータビジョンと、ゲノム情報、生体計測情報、母体情報を組み合わせたリスクモデルが含まれます。AI支援超音波に関する研究は、管理された研究環境における発育制限検出において優れた性能を示しています。ルールベースの臨床意思決定支援は、規制当局と支払者が期待するガイドライン構造を引き続き提供しています。コンピュータビジョンは、画像パターン認識に依存するタスクにおいてこれらのシステムを補完することができます。マイクロアレイおよび細胞遺伝学的解析ソフトウェアは、確認検査および構造的再配列に対して引き続き関連性を持ちます。マルチオミクス解析はまだ発展途上ですが、ゲノム、トランスクリプトーム、エピゲノムデータを組み合わせるプラットフォームにとって重要になる可能性があります。
用途別:
染色体スクリーニングがリード、構造検出が最速成長染色体異常スクリーニングは2026年の出生前診断ソフトウェア市場規模の31.7%を占めました。その主導的な地位は、主要な医療システムにおける高い検査量と確立された償還制度を反映しています。検証済みパイプラインは、検機関規模でトリソミー21、18、13の結果を繰り返し処理します。これにより、信頼性の高い解釈・レポートソフトウェアへの継続的な需要が生まれます。この用途は、広範で確立されたユースケースに対応しているため、財務的に予測可能です。平均的なリスクの妊娠への拡大により、これらの検査量はさらに強化されています。遺伝性疾患スクリーニングおよびキャリアスクリーニングは、単一遺伝子検査に対する新たな要件を追加しています。これらの用途は、標準的な染色体数異常スクリーニングよりも専門的なバイオインフォマティクスを必要とします。
胎児構造異常検出は2032年までにCAGR 14.2%で成長すると予測されています。このカテゴリーは、心臓および脳の欠陥の微妙なマーカーを特定するのに役立つAI対応超音波ツールによって支えられています。コンピュータ支援胎児画像診断に対する規制当局の承認は、施設の購買決定を支援します。母体胎児リスク評価は、cfDNAおよびバイオマーカーモデルが子癇前症および早産リスクの評価に役立つ可能性があるため、もう一つの発展途上の用途です妊娠モニタリングおよび妊娠週数推定も、2026年3月にFDA De Novo承認を受けたDelivery Date AIによって支援を受けました。ワークフローおよび臨床管理ツールは、産科、遺伝学、新生児科チーム間の連携を支援します。その価値は、複雑な妊娠を管理するセンターで最も顕著です。
導入形態別:
クラウドがリード、エッジシステムがアクセスを改善クラウドベースの展開は2026年に収益の46.8%を占め、2032年までにCAGR 13.7%で成長すると予測されています。クラウド提供により、サプライヤーは個別のハードウェア変更なしに承認済みAIモデルをクライアントの各拠点で更新することができます。サンプルあたりの価格設定も、ソフトウェア費用を検査機関の検査量に合わせることができます。出生前診断ソフトウェア市場はこのモデルを採用しており、中規模の検査機関やクリニックの参入障壁を下げることができます。Delivery Date AIは、標準的な超音波画像を処理し、既存のワークフローに統合するクラウドベスの医療機器ソフトウェアです。オンプレミス展開は、ゲノムデータ規制によりクラウド処理が制限される場所では引き続き重要です。これは特に、中国、韓国、湾岸協力会議市場における政府主導の病院環境において関連性があります。
ハイブリッド展開は大規模な病院ネットワークにおいて関連性を高めています。これらのモデルは、日常的な症例をクラウド環境で処理しながら、より複雑な症例を専門ワークステーションに振り向けることができます。エッジおよびオフライン対応システムは、接続性が限られた環境に対応します。FADAモデルは、1症例あたり60秒で汎用スマートフォン上で胎児超音波解釈を実行するように設計されました。このアプローチは、サブサハラアフリカおよび南アジアの農村部における出生前スクリーニングを支援できる可能性があります。EDAN Instrumentsは、アフリカにおける低リソース環境での出生前スクリーニング向けにAI対応ハンドヘルド超音波システムNano OB Assistを導入しました。これらのシステムは高容量の臨床プラットフォームに取って代わるものではありませが、インフラが限られている場所でスクリーニングの参入ポイントを拡大することができます。
ワークフロー別:
バイオインフォマティクス解釈がリード、意思決定支援が進展バイオインフォマティクス解釈は2026年に収益の26.1%を占め、最大のワークフローステップとなりました。このステップは、生のシーケンシングリードをバリアントコールおよび染色体リスクスコアに変換します。また、検査機関は検証済みパイプラインとトレーサブルなバージョン履歴を示す必要があるため、高い監査可能性も持ちます。CLIAおよびIVDRに基づくコンプライアンス要件は、このワークフローの重要性を強化しています。出生前診断ソフトウェア市場は、分析品質とレポートの一貫性の両方においてこのステップに依存しています。統合システムは、サンプル受付と検査機関分析における手動ステップを削減しています。これにより、チェーン・オブ・カストディのギャップとデータ入力エラーを削減できます。検査がより複雑になるにつれ、レポートは依然として独立したニーズとして残ります。
リスク評価および意思決定支援は最も成長の速いワークフローであり、2032年までのCAGRは14.4%と予測されています。AIモデルは、cfDNA所見、胎児生体計測、母体病歴、生化学的マーカーを複合リスクスコアに統合することができます。これにより、臨床医はどの症例が専門家のフォローアップを必要とするかを判断するのに役立ちます。NateraのEDEN研究は、妊娠9週から15週における子癇前症リスクのcfDNAベース評価を評価するために最大7,500名の参加者を登録しています。拡張パネルが偶発的所見や単一遺伝子結果をもたらすにつれ、レポートおよび遺伝カウンセリングツールも重要性を増しています。AITは2026年に、病歴収集、家系図の可視化、リスク層別化を自動化するAI遺伝カウンセリング支援システムの商業的検証研究を開始しました。このようなシステムはカウンセリング能力を支援できますが、臨床的責任は引き続き資格を持つケアチームにあります。
エンドユーザー別:
診断検査機関がリード、母体胎児医学センターが成長診断検査機関は2026年のエンドユーザー収の37.5%を占めました。その地位は、高い検査量、確立されたバイオインフォマティクスインフラ、およびサンプルあたりのライセンスにおける規模の経済を反映しています。基準検査機関は大量のNIPT検査を処理し、検査量の段階に基づいて契約を交渉することができます。これにより、プラットフォームサプライヤーにとって重要なエンタープライズ顧客となっています。出生前診断ソフトウェア市場は、日常的な検査量の大部分を生成するこれらの検査機関と密接に結びついています。病院および医療システムも、産科、新生児科、遺伝学にわたるソフトウェアの使用を拡大しています。統合プラットフォームは、これらの部門横断的な購入をより正当化しやすくすることができます。国家NIPTの展開が人口規模の需要を生み出す公衆衛生プログラムは、別の購買グループです。
母体胎児医学センターは2032年までにCAGR 13.5%で成長すると予測されています。高リスク妊娠への注力が、プレミアム超音波解析、構造異常検出、リスクスコアリングツールへの需要を生み出しています。産科・婦人科クリニック、大規模な初期技術投資を回避するクラウド価格設定の恩恵を受けます。生殖補助医療センターは、関連するバイオインフォマティクスニーズを持つ着床前遺伝子検査ソフトウェアの新興購買グループです。学術・研究機関は、検証研究や規制当局への申請に使用される臨床データセットに貢献しています。オランダ、デンマーク、ベルギーの国家スクリーニングプログラムも公共部門の調達要件を生み出しています。出生前診断ソフトウェア市場は、したがって、異なる運用ニーズを持つ大量検査機関と分散した臨床ユーザーの両方に対応しなければなりません。
地域分析
北米出生前診断ソフトウェア市場
北米は2026年に世界収益の40.11%を占め、最大の地域別出生前診断ソフトウェア市場シェアを代表しています。高いNIPT利用率、CLIA認定基準検査機関、および出生前AIの承認の流れが地域需要を支えています。大規模な検査機関ネットワークはまた、AIモデルの開発と検証に使用されるデータセットを生成しています。BrightHeartの2025年5月における所定の変更管理計画承認は、承認後のモデル更新が定義された米国の経路の一例を示しています。
欧州出生前診断ソフトウェア市場
欧州は第2位の地域セグメントであり、IVDRの義務化がサプライヤー要件を再編する中で変化が進んでいる。クラスCおよびクラスDの出生前IVDソフトウェアは、EUの枠組みの下で認証機関による評価が必要となる。ドイツ、フランス、および英国では、国家スクリーニングプログラム、民間検査機関、および公立病院からの需要が存在する。イタリアおよびスペインでは、調達が地域保健当局に分散しているため、導入の進展が比較的緩やかある。
アジア太平洋出生前診断ソフトウェア市場
アジア太平洋地域は最も成長の速い地域であり、2032年までのCAGRは14.1%と予測されています。中国は、出生前AIデバイスの国内承認とコスト競争力のあるシーケンシングインフラを通じて、勢いの主要な源となっています。Kaili Medical[4]は2025年3月に中国初のAI出生前超音波デバイスの承認を受けました。杭州SciDiagnosticsは2026年5月にAI染色体核型解析ソフトウェアのクラスIII登録を受け、解析時間が34.42分から11.19分に短縮されたと報告されています。日本では、35歳以上の女性が2023年の生産数の30.4%を占め、侵襲的羊水穿刺は2014年の16,454件から2023年には5,620件に減少しました。インド、韓国、オーストラリアは、民間医療の拡大、規制されたIVD需要、民間保険の適用から支援を受けています。
競合環境
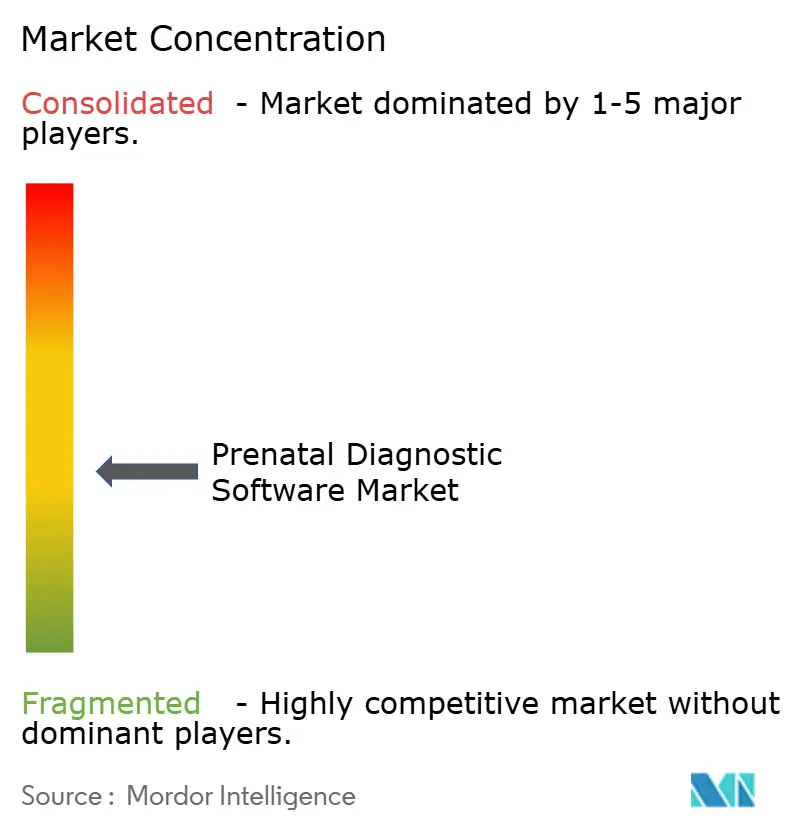
出生前診断ソフトウェア市場は半統合的な構造を持っています。Illumina、F. Hoffmann-La Roche、Thermo Fisher Scientific、QIAGENは、シーケンシングインフラ、検査機関との関係、バイオインフォマティクス能力を通じて優位性を持っています。専門サプライヤーは、臨床解釈、レポート、画像解析においてより直接的に競争しています。Sonio SAS、BrightHeart、Ultrasound AI、Diagnoly、Delft Imagingは、規制承認と多施設臨床検証を通じてポジションを構築しています。IlluminaのBillionToOneに対する2026年の特許訴訟は、知的財産紛争がcfDNA検査方法の競争に影響を与える可能性があることを示しています。
Nateraは、拡張された出生前リスク管理を支援するために前向き臨床研究を活用しています。そのEXPAND研究は2026年1月のFetal Focus発売を支援し、EDEN研究は子癇前症と妊娠有害転帰の早期リスク評価を評価しています。BrightHeartの2025年5月の所定の変更管理計画承認は、承認後の定義されたモデル更新の経路を提供します。Kaili MedicalやSciDiagnosticsを含む中国のサプライヤーは、国内承認とコスト優位性を活用してポジションを構築しています。サプライヤーはまた、クラウドガバナンス、ローカル展開、プライバシー保護モデル開発を通じて差別化を図っています。
出生前診断ソフトウェア市場は、サプライヤーが広範なプラットフォームカバレッジと臨床的専門性のバランスを取ることを必要としています。大規模なゲノミクス企業は、既存の検査機関およびシーケンシング関係から構築できます。AI重視の企業は、画像診断と意思決定支援アプリケーションで迅速に動くことができます。中小サプライヤーは、検証、規制承認、データインフラ、販売カバレッジを同時に必要とする場合に、より大きな困難に直面します。この構造は、確立されたサプライヤーと集中型の挑戦者の間の競争を支援します。
出生前診断ソフトウェア業界のリーダー企業
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies, Inc.
-
QIAGEN N.V.
-
GE HealthCare
- 注:主要企業の掲載順は順位を示すものではありません。
出生前診断ソフトウェア市場 このレポートでカバーされる企業
- Agilent Technologies
- BGI Genomics Co., Ltd.
- Bio-Rad Laboratories
- CENTOGENE N.V.
- The Cooper Companies
- Delft Imaging
- Eurofins
- Roche
- GE HealthCare Technologies Inc.
- Hologic
- Illumina
- Koninklijke Philips
- LabCorp
- Myriad Genetics
- Natera, Inc.
- PerkinElmer
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Sonio SAS
- Thermo Fisher Scientific
- Ultrasound AI
- Yourgene Health
最近の産業開発事情 出生前診断ソフトウェア市場
- 2026年5月:NateraはSNP情報を活用した深部シーケンシングを搭載したEnhanced Panorama™ NIPTを発売し、低胎児分画サンプルにおける判定不能率を0.5%に削減しました。3,323名の患者を対象とした前向き盲検研究により、困難な低胎児分画においてトリソミー21および13に対する100%の感度が検証されました。
- 2026年3月:Ultrasound AIは、標準的な超音波画像から分娩予定日を予測するクラウドベーの医療機器ソフトウェアDelivery Date AIについてFDA De Novo承認を受けました。査読済み研究において5,700名以上の患者でR²精度0.92を達成し、既存の産科・母体胎児医学ワークフローに数秒で統合されます。
- 2026年1月:NateraはLinkedSNP技術を使用した21遺伝子のFetal Focus単一遺伝子NIPTを発売し、EXPAND試験の294サンプルにおいて全体感度96%、集団加重特異度98%を達成し、テイ・サックス病、ゴーシェ病、ガラクトース血症、その他18の重篤な早期発症遺伝性疾患への非侵襲的検出を拡大しました。
- 2025年4月:DiagnolyはMutuelles Impact(XAnge)とNewfund HEKAが主導するシードラウンドで550万ユーロを調達し、累計調達額は640万ユーロとなりました。同社は調達時点でFDA承認(2024年9月)とCEマーク(2025年3月)の両方を取得しており、欧州の約20施設で稼働していました。
世界の出生前診断ソフトウェア市場レポートの調査範囲
セグメンテーション概要
| 出生前遺伝子解析ソフトウェア |
| 出生前超音波解析ソフトウェア |
| 検査室情報管理ソフトウェア |
| 臨床レポートおよび意思決定支援ソフトウェア |
| ワークフローおよびケアコーィネーションソフトウェア |
| 統合型出生前診断プラットフォーム |
| NGSバイオインフォマティクス |
| cfDNA解析 |
| マイクロアレイおよび細胞遺伝学的解析 |
| AIおよび機械学習 |
| コンピュータビジョン超音波解析 |
| ルールベース臨床意思決定支援 |
| マルチオミクス解析 |
| 染色体異常スクリーニング |
| 遺伝子疾患スクリーニング |
| 胎児構造異常検出 |
| 母体胎児リスク評価 |
| 妊娠モニタリングと分娩予定日推定 |
| ワークフローと臨床管理 |
| 保因者スクリーニング |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| エッジ・オフライン対応 |
| 検体受付 |
| 検査室分析 |
| バイオインフォマティクス解釈 |
| リスク評価と意思決定支援 |
| レポートと遺伝カウンセリング |
| 病院・医療システム |
| 診断検査機関 |
| 母体胎児医学センター |
| 産科・婦人科クリニック |
| 生殖補助医療センター |
| 学術・研究機関 |
| 公衆衛生プログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別セグメンテーション | 出生前遺伝子解析ソフトウェア | |
| 出生前超音波解析ソフトウェア | ||
| 検査室情報管理ソフトウェア | ||
| 臨床レポートおよび意思決定支援ソフトウェア | ||
| ワークフローおよびケアコーィネーションソフトウェア | ||
| 統合型出生前診断プラットフォーム | ||
| 技術別セグメンテーション | NGSバイオインフォマティクス | |
| cfDNA解析 | ||
| マイクロアレイおよび細胞遺伝学的解析 | ||
| AIおよび機械学習 | ||
| コンピュータビジョン超音波解析 | ||
| ルールベース臨床意思決定支援 | ||
| マルチオミクス解析 | ||
| 用途別セグメンテーション | 染色体異常スクリーニング | |
| 遺伝子疾患スクリーニング | ||
| 胎児構造異常検出 | ||
| 母体胎児リスク評価 | ||
| 妊娠モニタリングと分娩予定日推定 | ||
| ワークフローと臨床管理 | ||
| 保因者スクリーニング | ||
| 導入形態別セグメンテーション | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| エッジ・オフライン対応 | ||
| ワークフロー別セグメンテーション | 検体受付 | |
| 検査室分析 | ||
| バイオインフォマティクス解釈 | ||
| リスク評価と意思決定支援 | ||
| レポートと遺伝カウンセリング | ||
| エンドユーザー別セグメンテーション | 病院・医療システム | |
| 診断検査機関 | ||
| 母体胎児医学センター | ||
| 産科・婦人科クリニック | ||
| 生殖補助医療センター | ||
| 学術・研究機関 | ||
| 公衆衛生プログラム | ||
| 地域別セグメンテーション | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
出生前診断ソフトウェアへの需要を促進しているものは何ですか?
定期的なNIPT普及、AI支援超音波、接続された検査室ワークフローが、解釈、レポート、リスク評価ツールへの需要を高めています。平均的なリスクの妊娠に対するより広範なスクリーニングも、出生前診断ソフトウェア市場が検証済みの臨床ワークフローを通じて支援しなければならない検査量を増加させます。
出生前診断ソフトウェアの2027年における市場規模はどのくらいですか?
出生前診断ソフトウェア市場は2027年に312.84 ミリオン 米ドルと評価され、CAGR 13.08%で2032年までに578.42 ミリオン 米ドルに達すると予測されています。成長は、検査量の増加およびシーケンシング解釈、画像解析、臨床レポートのためのソフトウェア利用の拡大と関連しています。
どの出生前診断ソフトウェア製品タイプが収益をリードしていますか?
統合型出生前診断プラットフォームは、検査、解釈、リスクスコアリング、レポート機能を組み合わせているため、2026年に28.4%のシェアで製品収益の首位を占めました。これらのシステムはまた、大規模な検査機関および病院サイトにおける出生前診断ソフトウェア市場全体でのスタンドアロンのポイントソリューションの必要性を低減することができます。
出生前診断において最も成長が速い技術はどれですか?
AIおよび機械学習は2032年までにCAGR 13.6%で成長すると予測されています。主な用途には、胎児超音波画像解析と、ゲノム情報、生体計測情報、母体病歴、バイオマーカー情報を臨床意思決定支援に統合する複合リスクモデルが含まれます。
クラウドベースの出生前プラットフォームが広く使用されているのはなぜですか?
クラウドベースの展開は2026年に収益の46.8%を占め、検査機関やクリニックに対して集中管理された更新とサンプルあたりの価格設定を支援しています。国家ゲノムデータ規制または病院ポリシーによりクラウド処理が制限される場所では、オンプレミスおよびハイブリッドシステムが引き続き必要です。
出生前診断ソフトウェアで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年までにCAGR 14.1%で成長すると予測されており、中国のデバイス承認、高齢化する母体人口統計、および医療アクセスの拡大によって支えられています。侵襲的検査からcfDNAスクリーニングへの日本のシフトと民間医療ネットワークの成長も需要を支えています。