
Tamanho e Participação do Mercado de Premium Finance
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
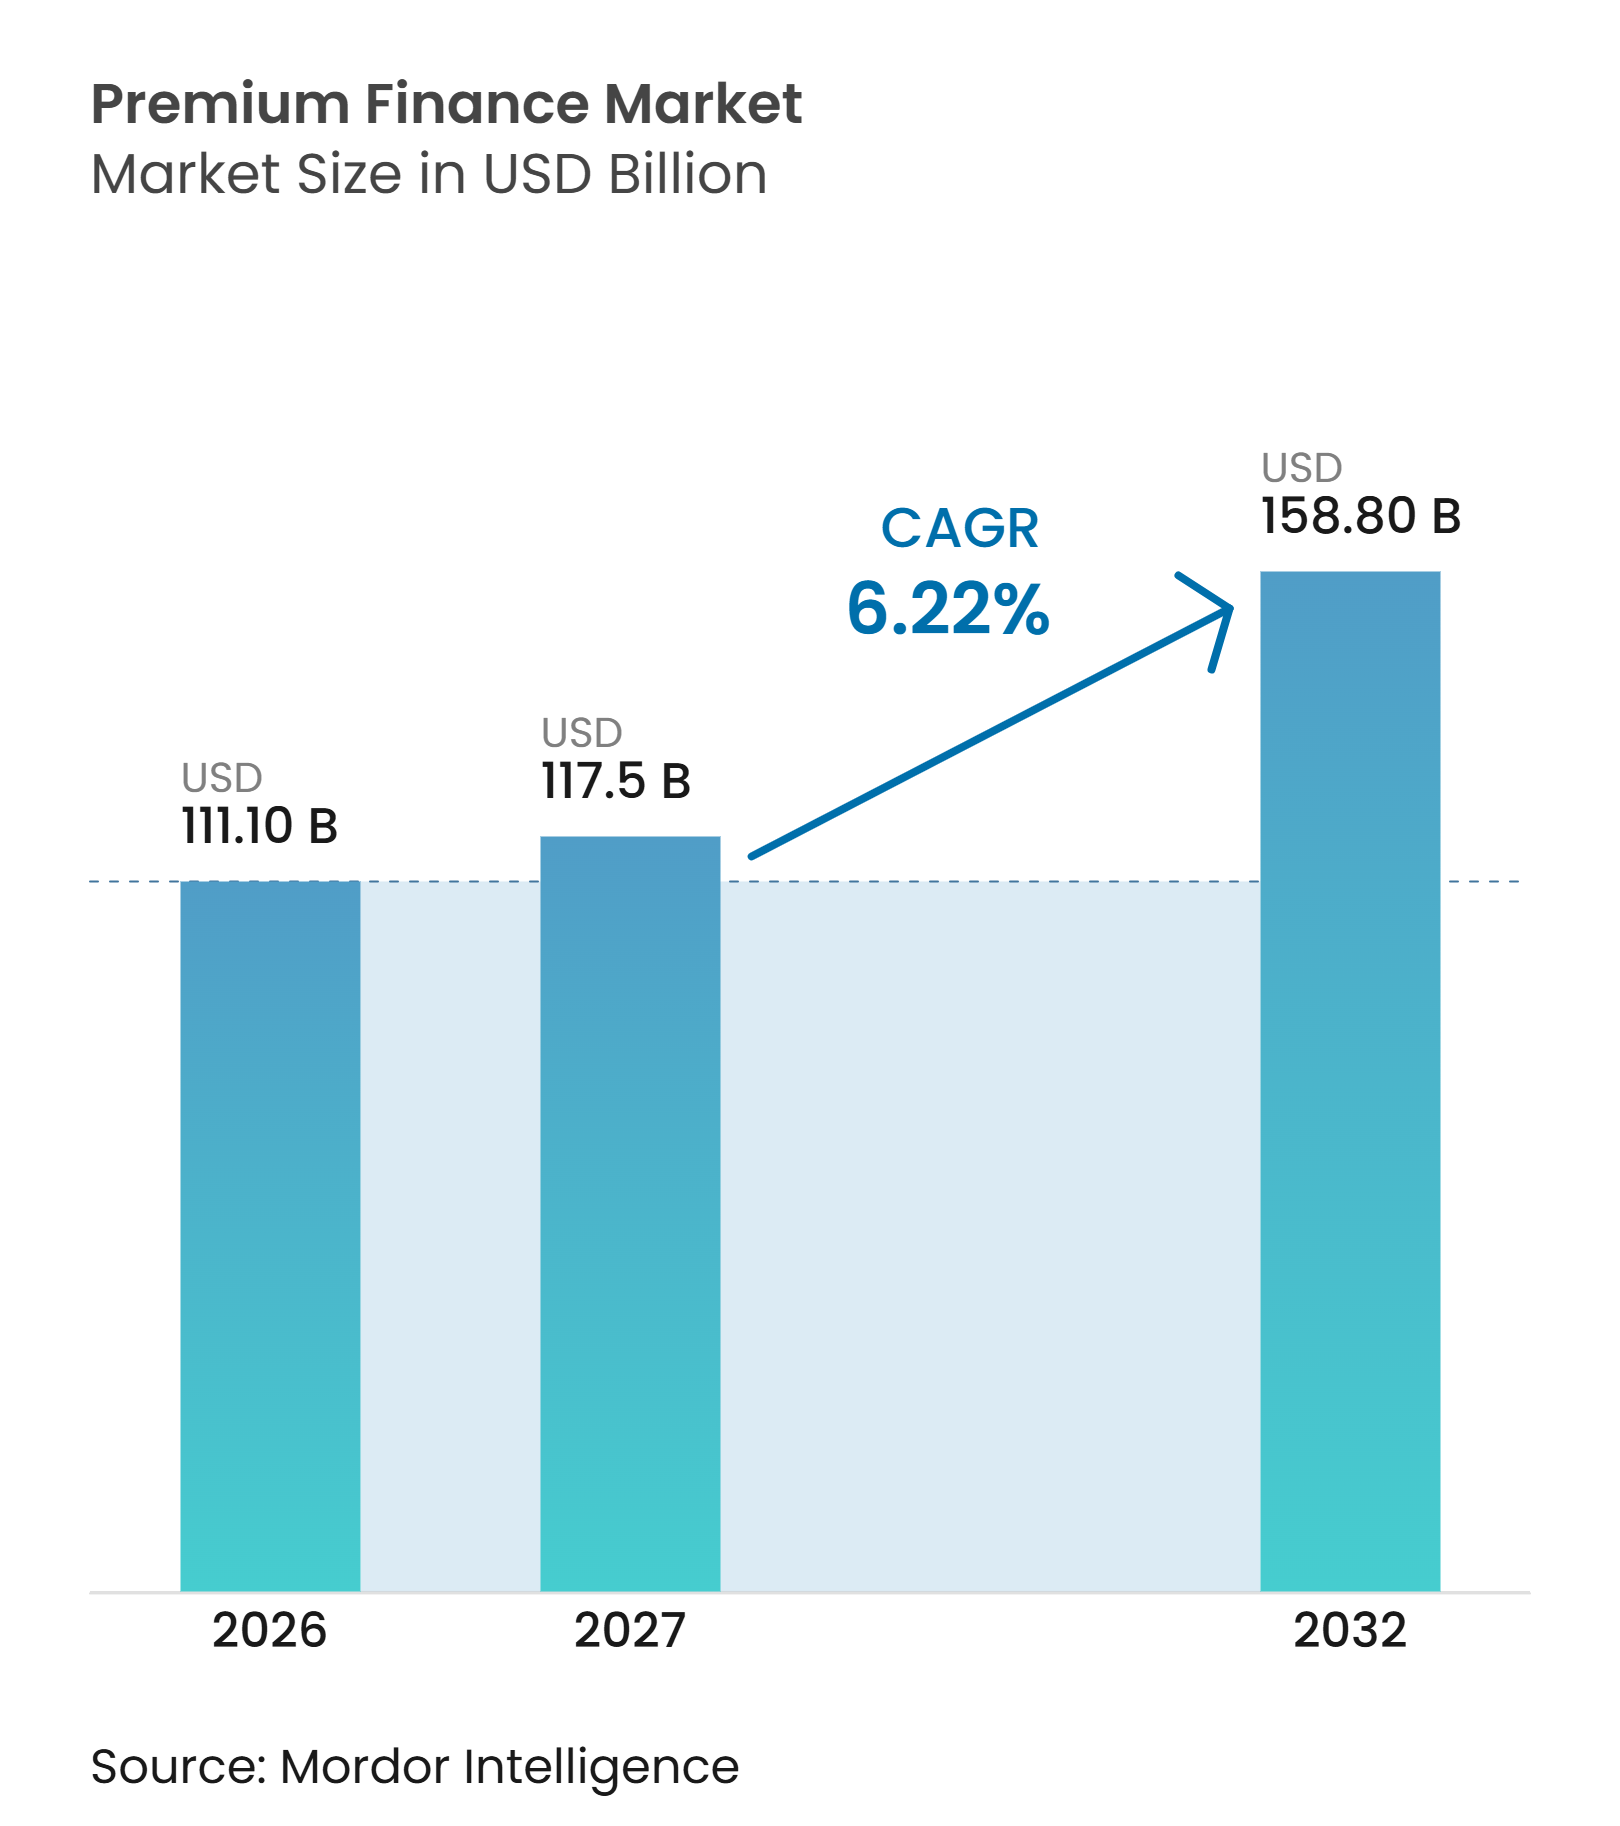
| Tamanho do Mercado (2027) | 117.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 158.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.22 % |
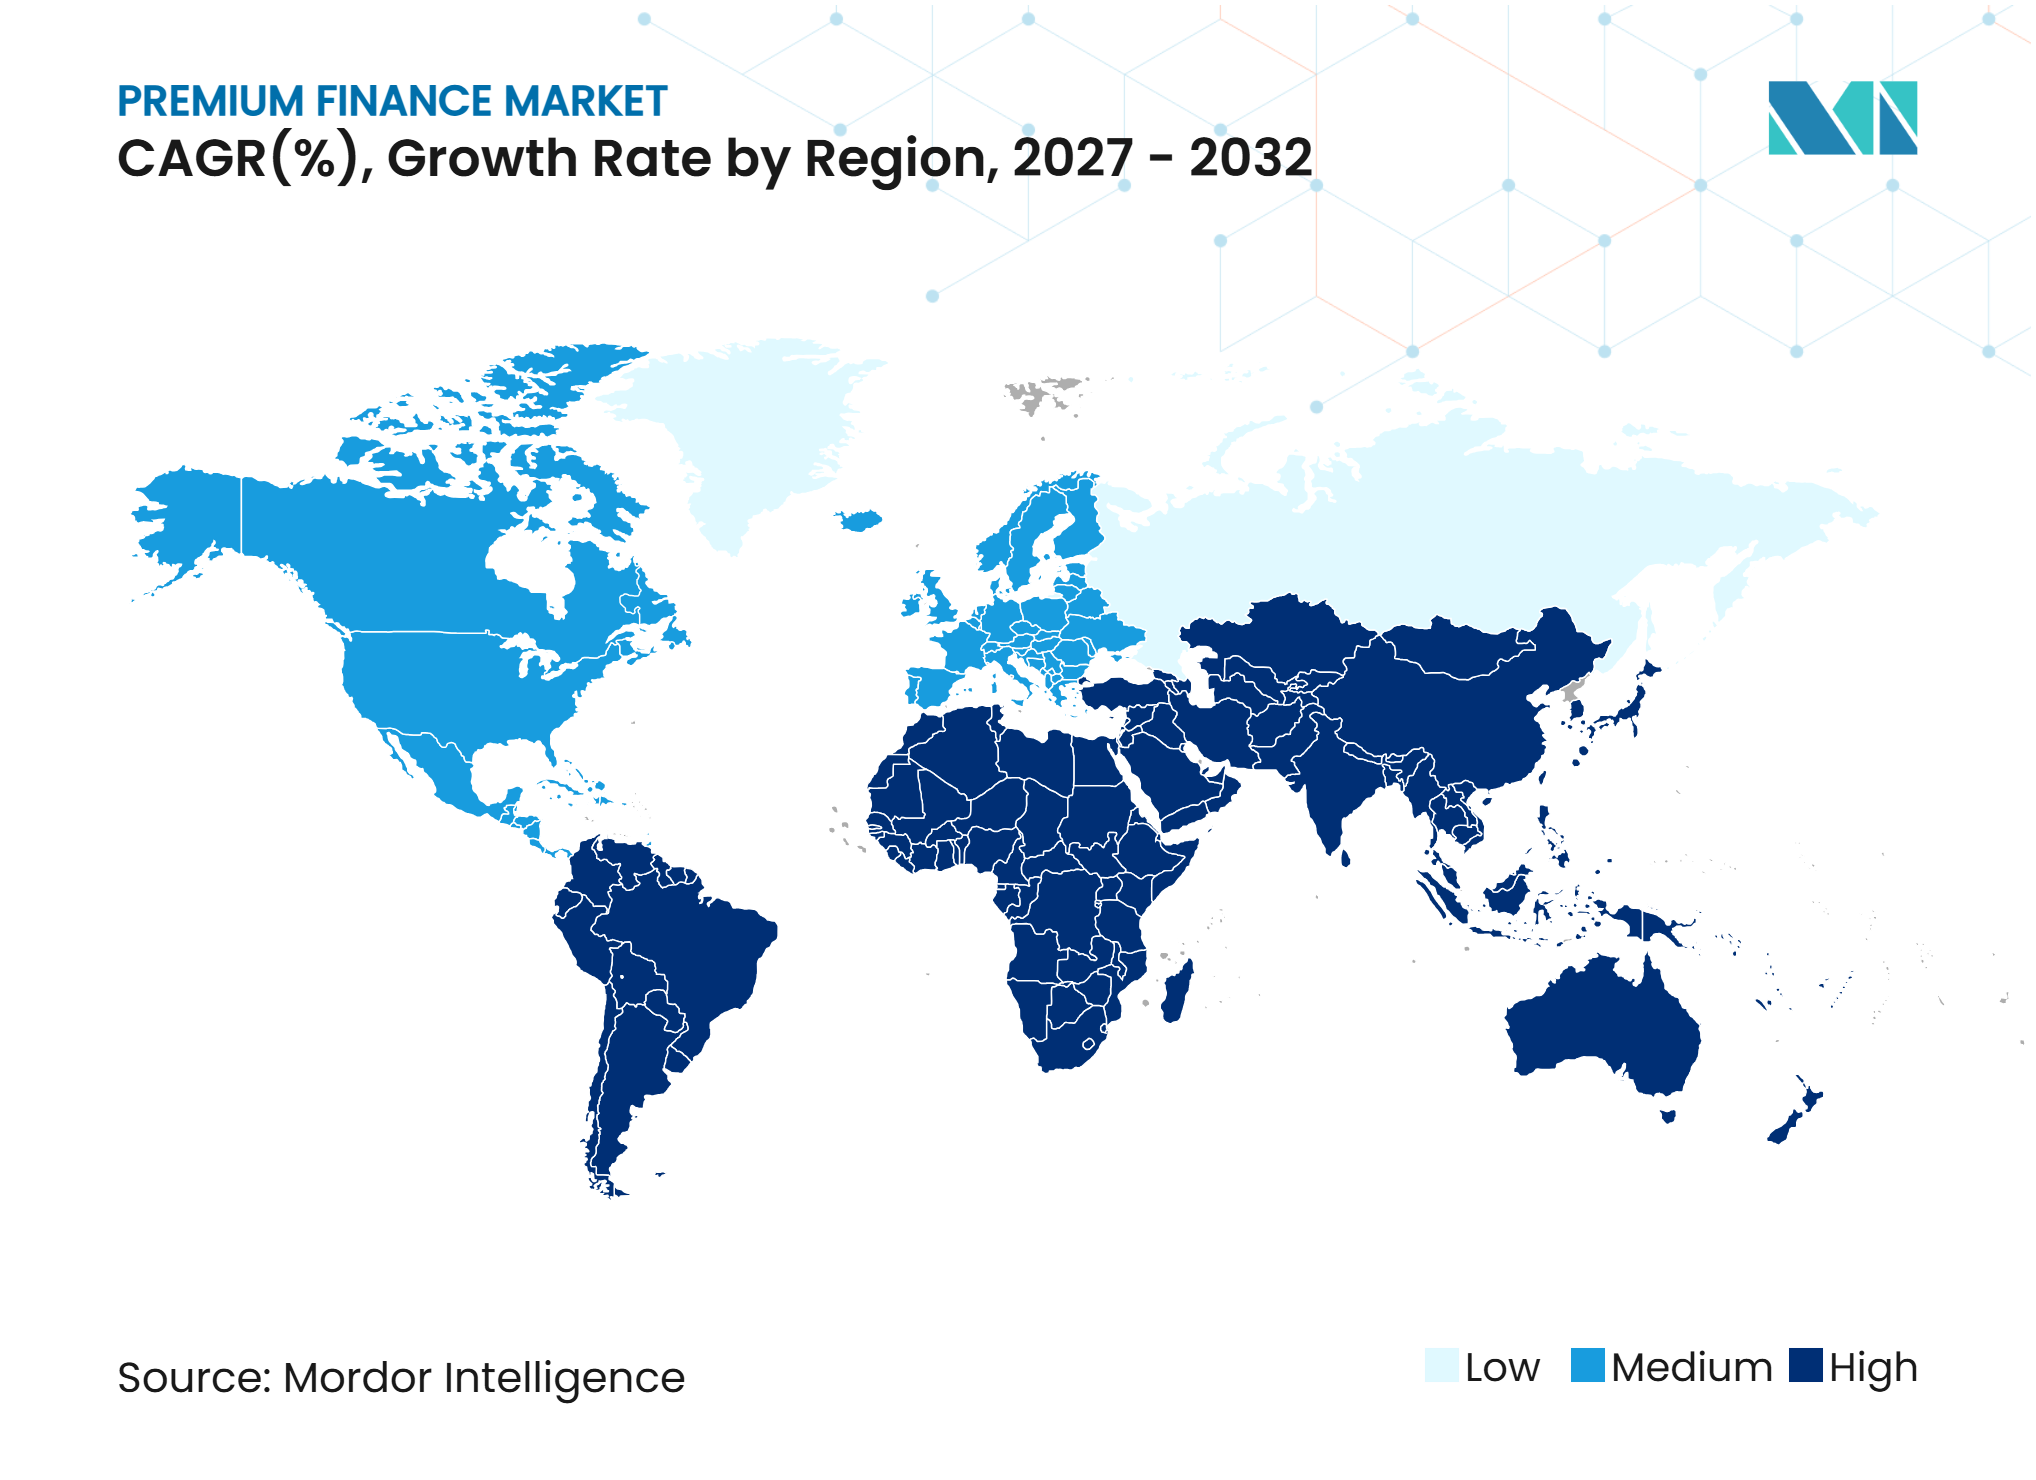
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Premium Finance por Mordor Intelligence
O tamanho do Mercado de Premium Finance foi avaliado em 111,10 bilhões de USD em 2026 e estima-se que cresça de 117,5 bilhões de USD em 2027 para atingir 158,80 bilhões de USD até 2032, a um CAGR de 6,22% durante o período de previsão (2027-2032).
O financiamento de prêmios de seguro oferece aos segurados uma forma de distribuir grandes pagamentos de seguro em parcelas programadas, o que pode proteger o caixa disponível para folha de pagamento, fornecedores e outras necessidades operacionais. A demanda permanece vinculada a coberturas comerciais que exigem pagamentos antecipados significativos, especialmente apólices de responsabilidade civil, automóvel, especialidades e excedentes e excedentes. A distribuição digital também está transformando o acesso, pois os corretores podem oferecer financiamento durante o processo de aquisição da apólice, em vez de por meio de uma solicitação separada. O setor de financiamento de prêmios de seguro é sustentado pela natureza garantida do recebível, uma vez que os credores podem buscar o prêmio não ganho após o cancelamento de uma apólice quando as condições contratuais forem atendidas. A concorrência permanece centrada na capacidade de financiamento, nos relacionamentos com corretores, nos controles de crédito e na capacidade de reduzir atritos na originação e na prestação de serviços.
Principais Conclusões do Relatório
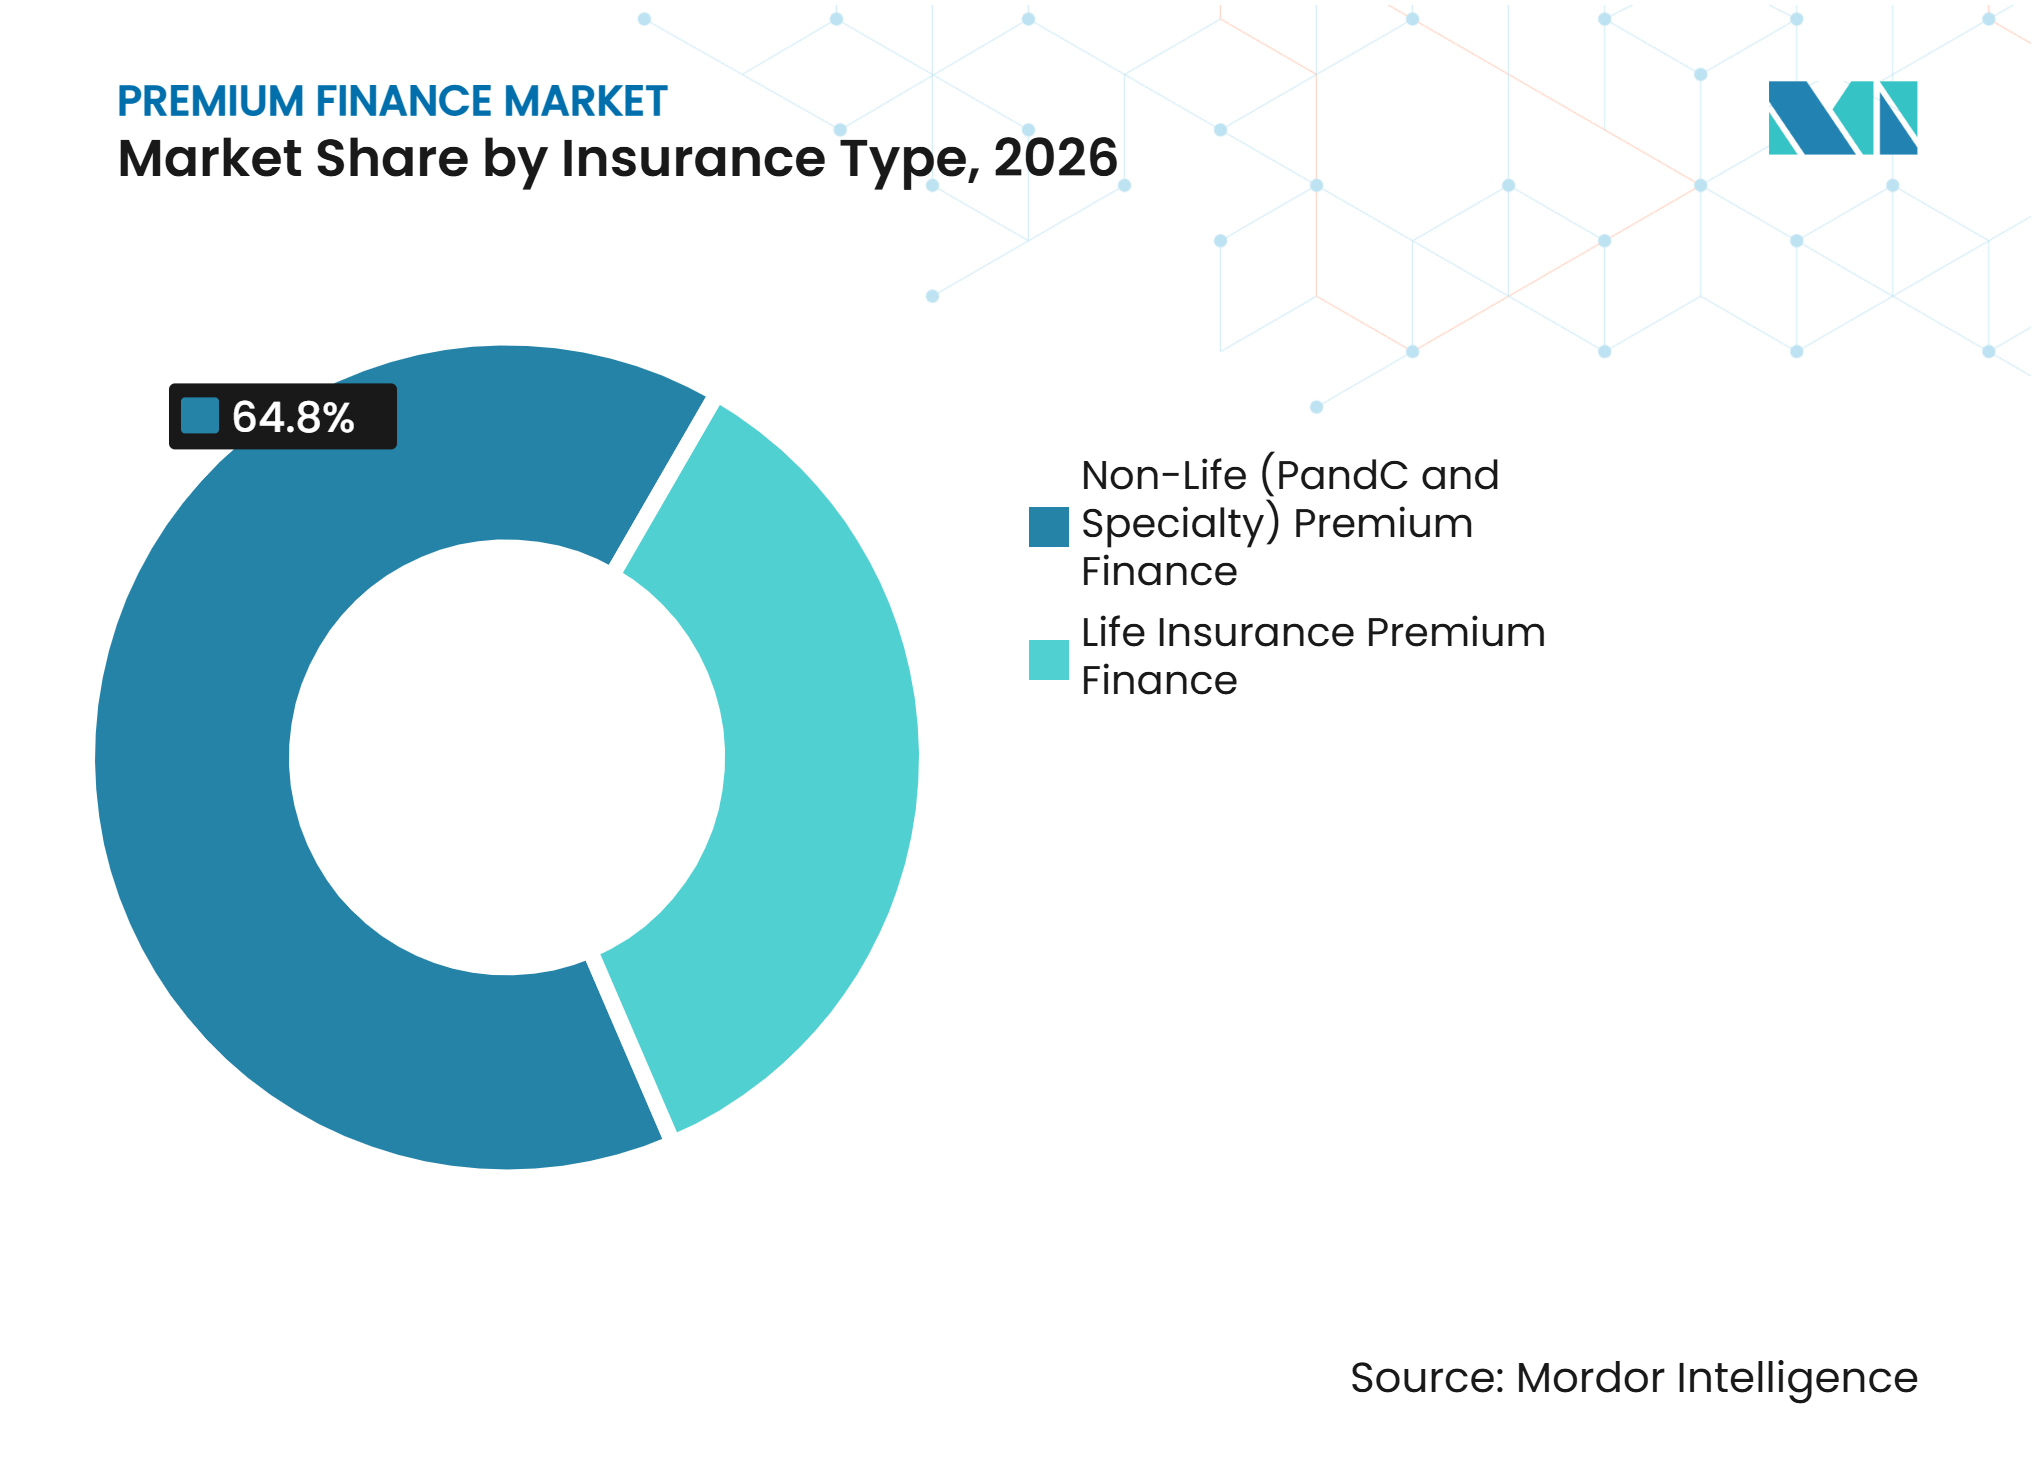
- Por tipo de seguro, o seguro não vida, incluindo coberturas de propriedade, acidentes e especialidades, capturou 64,8% da participação do mercado de financiamento de prêmios de seguro em 2026, enquanto o financiamento de prêmios de seguro de vida tem projeção de crescimento a um CAGR de 8,5% até 2032.
- Por estrutura de taxa de juros, o financiamento a taxa fixa deteve 70,3% da participação do setor de financiamento de prêmios de seguro em 2026, enquanto o financiamento a taxa flutuante tem projeção de crescimento a um CAGR de 6,8% até 2032.
- Por tipo de provedor, as empresas especializadas em financiamento de prêmios de seguro detiveram 45,1% da participação do mercado de financiamento de prêmios de seguro em 2026 e têm projeção de crescimento a um CAGR de 7,2% até 2032.
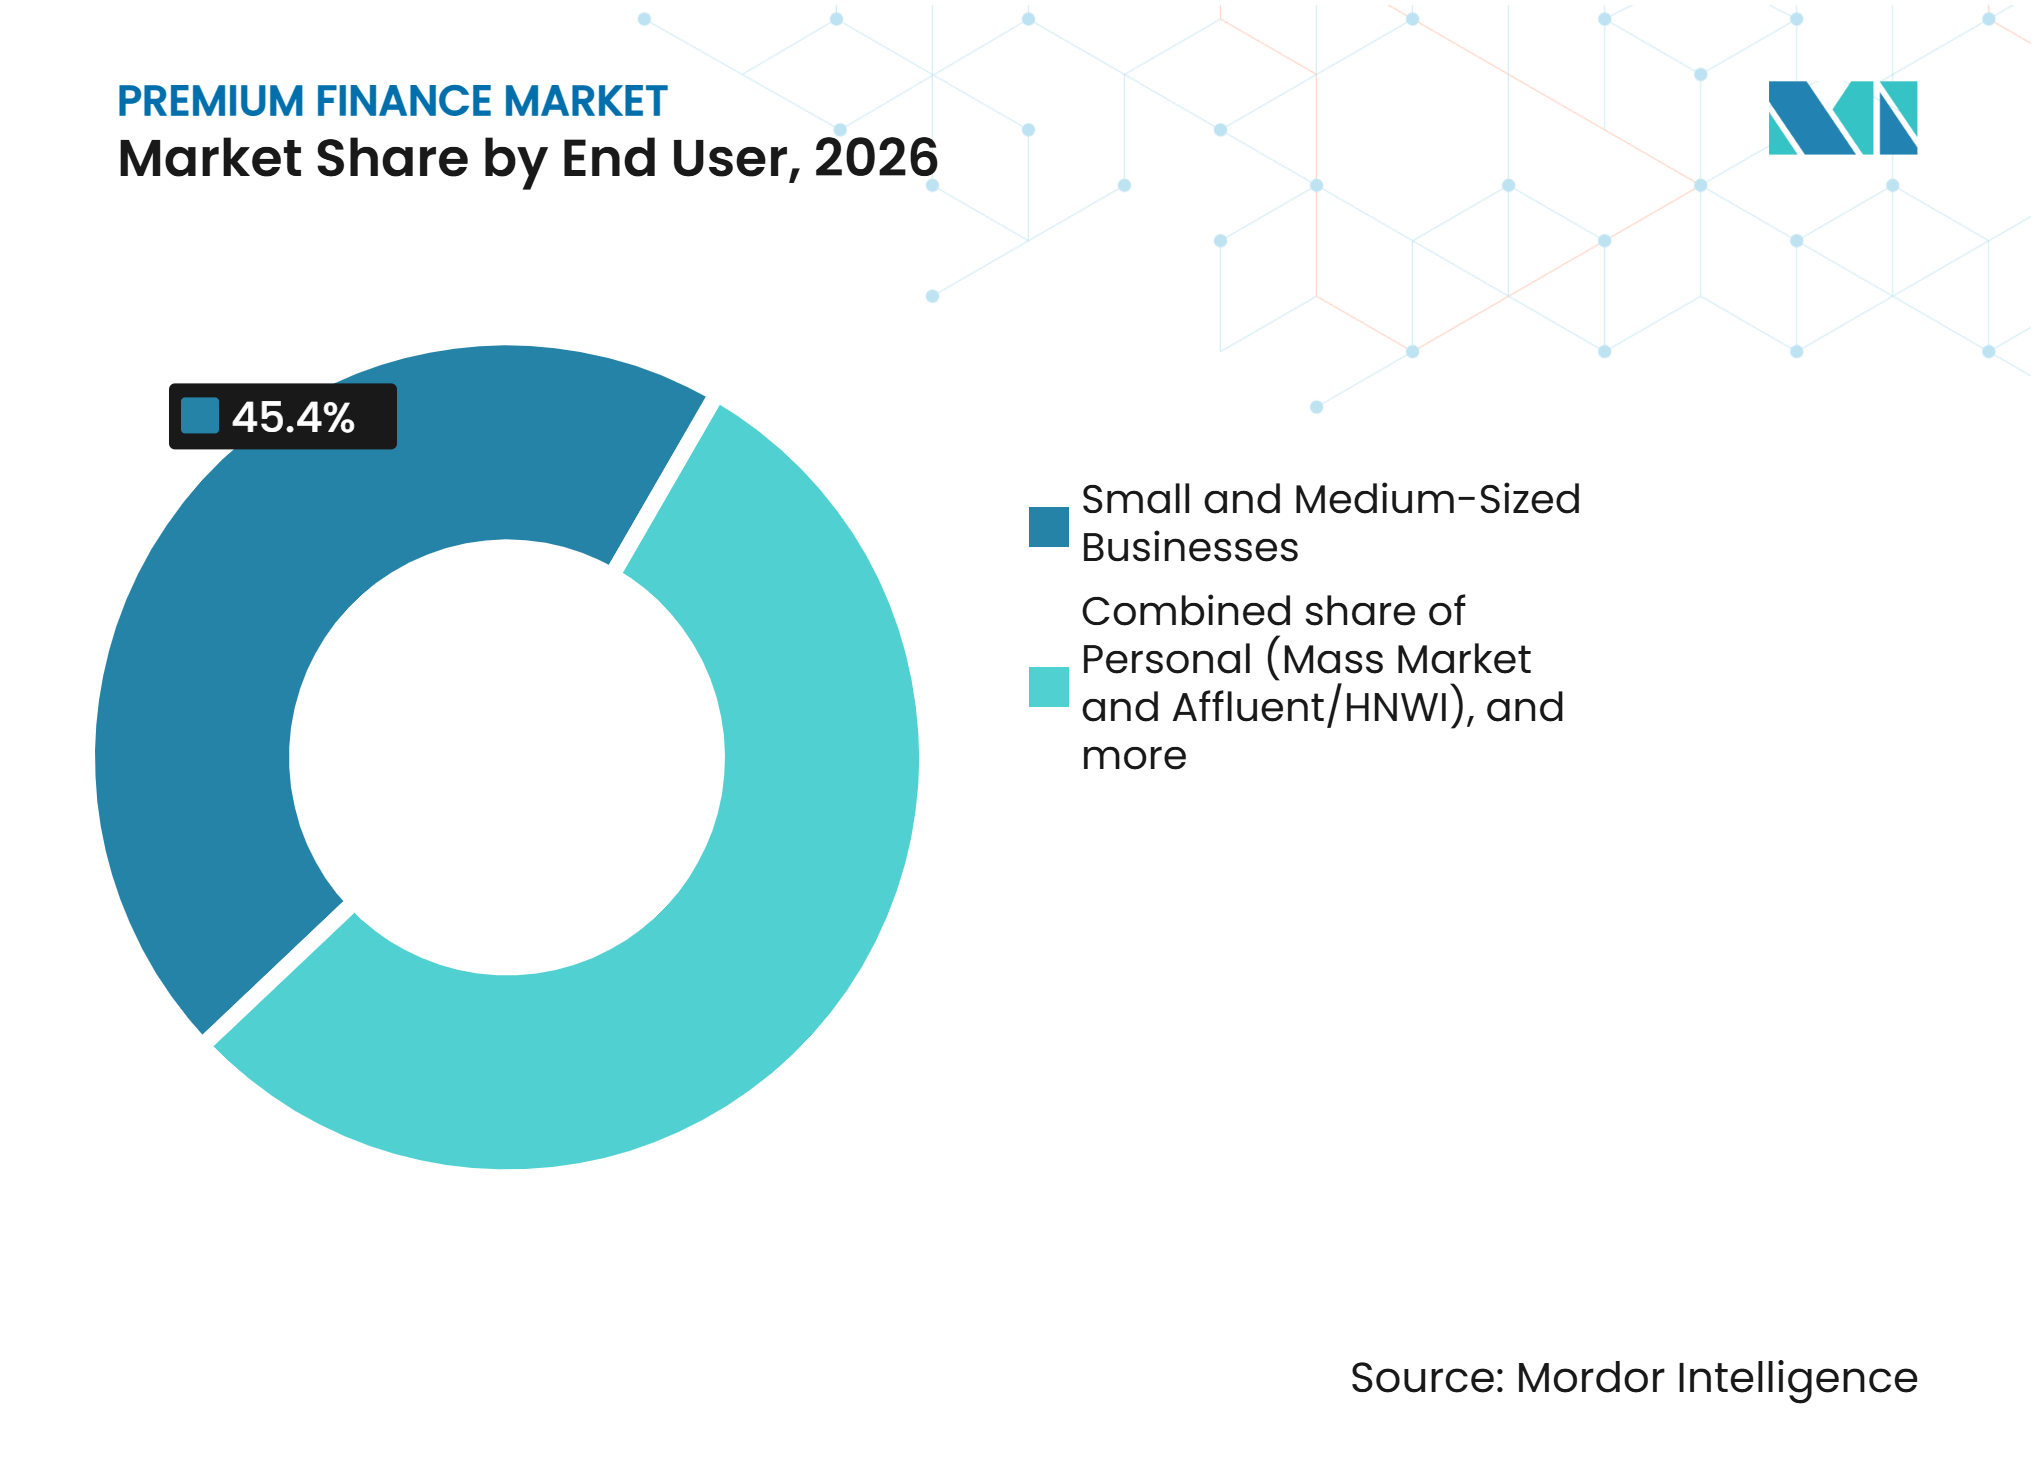
- Por usuário final, as pequenas e médias empresas responderam por 45,4% da participação do mercado de financiamento de prêmios de seguro em 2026, enquanto os tomadores individuais, incluindo pessoas físicas de mercado de massa e pessoas físicas de alto patrimônio líquido, têm projeção de crescimento a um CAGR de 7,8% até 2032.
- Por prazo de financiamento, o financiamento de curto prazo capturou 79,7% da participação do setor de financiamento de prêmios de seguro em 2026, enquanto o financiamento de longo prazo tem projeção de crescimento a um CAGR de 9,5% até 2032.
- Por geografia, a América do Norte respondeu por 47,9% do tamanho do mercado de financiamento de prêmios de seguro em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Prêmios de Seguros Comerciais e Maiores Requisitos de Pagamento Antecipado | +1.5% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do Seguro de Excesso e Excedente e Financiamento de Coberturas de Especialidade | +1.2% | América do Norte, liderada pelos Estados Unidos | Médio prazo (2-4 anos) |
| Demanda Empresarial pela Preservação do Capital de Giro | +1.0% | Global, concentrada na América do Norte, no Reino Unido e na Austrália | Médio prazo (2-4 anos) |
| Financiamento de Prêmio Incorporado por meio de Corretores de Seguros e Plataformas Digitais | +0.8% | Global, liderada pelo Reino Unido, pelos Estados Unidos, pela Índia e pela Austrália | Médio prazo (2-4 anos) |
| Crescimento no Financiamento de Apólices Comerciais e Agrupamento de Prêmios de Múltiplas Apólices | +0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Financiamento Institucional e Securitização de Recebíveis de Premium Finance | +0.6% | Estados Unidos e Reino Unido, com atividade emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Prêmios de Seguros Comerciais Sustenta o Volume Financiável
Os prêmios de seguros comerciais continuam sendo um suporte central para o Mercado de Premium Finance, pois obrigações antecipadas maiores aumentam o valor das opções de pagamento parcelado. O Conselho de Agentes e Corretores de Seguros relatou que os prêmios de apólices guarda-chuva aumentaram 5,3% no segundo trimestre de 2026, prolongando um longo período de aumentos de tarifas nessa linha[1]. Os prêmios de seguro automóvel comercial aumentaram 4,5% na mesma pesquisa, o que é relevante porque muitas empresas menores financiam essa cobertura obrigatória. As contas de pequeno porte diminuíram ligeiramente, em média 0,5% no segundo trimestre de 2026, enquanto as contas maiores registraram uma queda de 3,7%. A pressão contínua nas linhas de acidentes e especialidade ajuda a manter a demanda por financiamento mesmo quando os preços do seguro de propriedade se amenizam.
A Expansão do Seguro de Excesso e Excedente Cria Demanda por Financiamento de Especialidade
O seguro de excesso e excedente amplia a base endereçável para o financiamento de prêmios, pois essas apólices frequentemente apresentam prêmios mais elevados e atendem segurados quando a cobertura padrão não está disponível. Empresas com requisitos jurídicos, climáticos, tecnológicos ou de transferência de risco complexos frequentemente necessitam de colocações especializadas de responsabilidade civil e acidentes. Essas apólices podem gerar saldos de empréstimos individuais maiores do que as coberturas admitidas padronizadas. O mercado de premium finance se beneficia quando as seguradoras restringem os padrões de subscrição e os corretores colocam riscos mais complexos por meio de canais de especialidade. O financiamento permite que os segurados gerenciem prêmios mais elevados sem comprometer todo o capital de giro no início do prazo da apólice.
A Demanda Empresarial pela Preservação do Capital de Giro Apoia as Pequenas Empresas
O financiamento de prêmios permite que as empresas substituam grandes pagamentos anuais de seguros por parcelas programadas, ajudando a preservar o caixa para as operações regulares. O Federal Reserve relatou que 56% das pequenas empresas dos Estados Unidos buscaram financiamento para cobrir despesas operacionais, enquanto 86% utilizavam financiamento regularmente[2]. O British Business Bank constatou que o capital de giro foi o principal motivo pelo qual empresas menores buscaram financiamento externo em 2025, citado por 50% dos solicitantes[3]. Para empresas que adquirem coberturas de propriedade, responsabilidade civil ou automóvel comercial, o cronograma de pagamento pode ser tão importante quanto o prêmio total. Isso torna o mercado de premium finance relevante para empresas com reservas de caixa limitadas e obrigações recorrentes de seguros.
O Financiamento Incorporado por meio de Corretores e Plataformas Digitais Amplia o Acesso
As plataformas de corretores e os aplicativos digitais de seguros estão tornando o financiamento de prêmios mais fácil de oferecer no momento da compra. A Applied Systems afirma que seu produto Applied Pay conecta a AFCO Direct, a FIRST Insurance Funding e a Imperial PFS dentro do fluxo de trabalho do Applied Epic[4]. A empresa relata que esse tipo de automação pode aumentar as taxas de apólices financiadas de 10% a 15% para 30%. Em abril de 2026, a PremFina e a Cuvva anunciaram um acordo de três anos para integrar decisões de parcelas mensais em tempo real em um checkout móvel para apólices anuais de automóvel no Reino Unido. Essas conexões podem reduzir o trabalho manual dos corretores e encurtar o tempo entre uma cotação de apólice e uma decisão de financiamento. A abordagem também pode estender o mercado de premium finance a clientes que preferem uma experiência de compra digital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inadimplência de Tomadores e Recuperações Insuficientes de Prêmio Não Ganho | -1.2% | América do Norte, com exposição emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Financiamento e Compressão de Margens | -0.9% | Global, mais agudo na América do Norte e no Reino Unido | Médio prazo (2-4 anos) |
| Complexidade Regulatória Estadual e Custos de Conformidade com a Proteção ao Consumidor | -0.7% | Estados Unidos em base estado a estado e Reino Unido sob o Consumer Duty | Médio prazo (2-4 anos) |
| Cancelamento de Apólice, Reembolso de Prêmio e Atrasos na Reconciliação do Credor | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inadimplência de Tomadores e Lacunas na Recuperação de Garantias
O desempenho de crédito depende da capacidade do credor de cancelar uma apólice após a inadimplência e recuperar o prêmio não ganho. Esse processo é geralmente amparado pelo contrato de financiamento, mas pode ser retardado pelos termos da apólice, pelas etapas de prestação de serviços e pela reconciliação entre o credor, a seguradora e o corretor. A Autoridade de Conduta Financeira constatou que a inadimplência média entre os corretores de premium finance do Reino Unido era de 3% dos saldos de empréstimos, em comparação com 1,9% para cartões de crédito e 1,8% para empréstimos pessoais. A recuperação pode ser mais fraca quando uma apólice já ganhou uma parcela substancial de seu prêmio antes do cancelamento. O risco é particularmente relevante para contratos com características de depósito mínimo ou coberturas comerciais mais complexas. Procedimentos de cancelamento sólidos e reconciliação oportuna de prêmios continuam sendo importantes para o mercado de premium finance.
O Aumento dos Custos de Financiamento e a Compressão de Margens Pesam sobre a Rentabilidade
As empresas de premium finance dependem de linhas de crédito e programas de securitização para financiar seus recebíveis, de modo que os custos de financiamento afetam diretamente as margens. Taxas de referência mais elevadas podem criar um descasamento quando os credores mantêm recebíveis a taxa fixa enquanto seus próprios custos de financiamento se ajustam mais rapidamente. Essa exposição é mais difícil para provedores especialistas menores com escala limitada ou menos fontes de capital. A pressão resultante pode encorajar os operadores a melhorar a disciplina de precificação, utilizar estruturas de financiamento mais flexíveis ou buscar parceiros maiores. Também pode acelerar a consolidação no mercado de premium finance quando as empresas não conseguem manter o investimento operacional e a precificação competitiva ao mesmo tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
A Cobertura Não Vida Lidera Enquanto o Financiamento de Vida se DesenvolveO financiamento de propriedade, acidentes e especialidade não vida responde por 64,8% da participação do mercado de premium finance em 2026. Apólices comerciais de propriedade, responsabilidade civil, automóvel comercial e especialidade geram grandes contas anuais que muitas empresas preferem distribuir em pagamentos mensais. Esses produtos são amplamente utilizados por empresas que devem manter cobertura para atender a requisitos contratuais, legais ou de credores. As apólices de acidentes e especialidade podem permanecer caras mesmo quando a precificação comercial mais ampla se torna menos firme. O segmento, portanto, fornece uma base estável de renovações recorrentes de apólices para os provedores de financiamento.
O financiamento de prêmio de seguro de vida tem previsão de expandir a um CAGR de 8,5% de 2027 a 2032. Esse produto é utilizado principalmente por indivíduos abastados e de alto patrimônio líquido que financiam prêmios substanciais de seguro de vida permanente. O financiamento pode utilizar o valor da apólice, o valor de resgate em dinheiro ou os recursos do benefício por morte como garantia, sujeito estrutura da transação. Esses arranjos exigem subscrição detalhada porque estruturas fiduciárias, objetivos de planejamento patrimonial e duração do empréstimo podem diferir materialmente entre os clientes. A expertise em financiamento de longo prazo é, portanto, importante para os provedores que atendem a essa parte do setor de premium finance.


Por Estrutura de Taxa de Juros:
Taxas Fixas Lideram Enquanto Taxas Flutuantes Ganham EspaçoO financiamento a taxa fixa respondeu por 70,3% do tamanho do mercado de premium finance em 2026. Os contratos comerciais de curta duração de propriedade e acidentes comumente utilizam pagamentos fixos porque os tomadores valorizam a previsibilidade ao longo do prazo da apólice. Um valor de parcela fixo também se adapta ao padrão de renovação anual de muitas apólices comerciais. Os credores podem reprecificar novos negócios nas renovações subsequentes, o que os ajuda a responder às condições em mudança. Esse formato permanece bem adequado para empresas que financiam prêmios anuais de seguros.
O financiamento a taxa flutuante tem previsão de crescer a um CAGR de 6,8% de 2027 a 2032. O crescimento está vinculado ao financiamento de seguros de vida de maior duração e a contas comerciais maiores onde os credores podem não conseguir oferecer um compromisso de longo prazo a taxa fixa. Tomadores de alto patrimônio líquido podem aceitar uma taxa vinculada a uma taxa de referência quando o horizonte da apólice e do planejamento patrimonial se estende por muitos anos. A estrutura pode reduzir o descasamento de taxa de juros para os credores quando os custos de captação mudam. Os produtos de taxa fixa e flutuante, portanto, atendem a necessidades de financiamento distintas em vez de se substituírem diretamente.
Por Tipo de Provedor:
Empresas Especializadas Combinam Foco e EscalaAs empresas especializadas em premium finance detiveram 45,1% da participação do Mercado de Premium Finance em 2026. Esses provedores se concentram na originação vinculada a seguros, avaliação de crédito, monitoramento de cancelamentos e recuperação de prêmio não ganho. Seu modelo operacional é diferente do de um banco que oferece premium finance como um produto dentro de um portfólio de crédito mais amplo. As empresas especializadas podem desenvolver relacionamentos próximos com corretores e adaptar fluxos de trabalho aos ciclos de renovação de seguros. Seu foco também pode apoiar a adoção mais rápida de tecnologia de corretores e agências.
As empresas especializadas em premium finance têm previsão de crescer a um CAGR de 7,2% de 2027 a 2032. Os provedores afiliados a bancos mantêm vantagens no acesso a financiamento e na venda cruzada com clientes de banco comercial. Os provedores cativos conectados a seguradoras ou corretores também podem usar o financiamento para apoiar a retenção dentro de seus próprios canais de distribuição. Empresas independentes menores podem enfrentar pressão para investir em conformidade, tecnologia e capacidade de financiamento ao mesmo tempo. Essas condições favorecem operadores com relacionamentos de capital duráveis e infraestrutura de prestação de serviços estabelecida.
Por Usuário Final:
Pequenas Empresas Lideram Enquanto Tomadores Pessoais Crescem Mais RapidamenteAs pequenas e médias empresas detiveram uma participação de 45,4% no Mercado de Premium Finance em 2026. Essas empresas frequentemente enfrentam requisitos obrigatórios de seguros e podem achar difícil absorber um único pagamento anual das reservas de caixa normais. O Federal Reserve relatou que 60% das pequenas empresas dos Estados Unidos solicitaram financiamento durante os 12 meses anteriores. As despesas operacionais foram um dos principais motivos pelos quais as empresas buscaram recursos nessa pesquisa. A distribuição incorporada por corretores é importante porque o segmento requer um grande número de transações individualmente menores.
Os tomadores de empréstimo pessoais, incluindo indivíduos de mercado de massa e abastados de alto patrimônio líquido, têm previsão de crescer a um CAGR de 7,8% de 2027 a 2032. Os consumidores de mercado de massa frequentemente utilizam o financiamento para distribuir os custos de seguros residenciais ou de automóvel em pagamentos administráveis. A Autoridade de Conduta Financeira constatou que 48% das apólices residenciais e de automóvel do Reino Unido eram pagas por meio de arranjos de premium finance. Os tomadores abastados utilizam um modelo diferente que pode envolver seguro de vida, fundos fiduciários, planejamento patrimonial e prazos de empréstimo mais longos. Os provedores precisam de experiências digitais simples para clientes de mercado de massa e subscrição especializada para clientes de alto patrimônio líquido.

Por Prazo de Financiamento:
Contratos de Curto Prazo Dominam, Empréstimos de Longo Prazo se ExpandemO financiamento de curto prazo de menos de 12 meses capturou 79,7% do tamanho do Mercado de Premium Finance em 2026. A estrutura corresponde estreitamente ao ciclo anual das apólices comerciais de propriedade e acidentes. Os tomadores financiam o prêmio, fazem pagamentos mensais e podem refinanciar na próxima renovação. A curta duração permite que os credores ajustem a nova precificação conforme as condições de crédito ou financiamento mudam. Esse modelo suporta alta rotatividade de ativos e permanece o formato central para o financiamento de seguros comerciais.
O financiamento de longo prazo de mais de 3 anos tem previsão de crescer a um CAGR de 9,5% de 2027 a 2032. O segmento está vinculado principalmente ao financiamento de seguros de vida para indivíduos de alto patrimônio líquido, onde os objetivos da apólice podem se estender por muitos anos. Empréstimos mais longos requerem fontes de capital que possam suportar a duração, subscrição cuidadosa e arranjos de garantia complexos. Eles também exigem que os credores avaliem a exposição à taxa de juros por um período mais longo do que as apólices comerciais anuais. Isso cria uma distinção clara entre o financiamento de curto prazo de alto volume e os arranjos especializados de longa duração.
Análise Geográfica
A América do Norte respondeu por 47,9% da participação do mercado de premium finance em 2026. Os Estados Unidos são o mercado central da região porque o financiamento de seguros comerciais está bem estabelecido em coberturas de propriedade, acidentes, automóvel e especialidade. As apólices de acidentes e especialidade sustentam a demanda onde a cobertura é cara ou difícil de colocar. Os requisitos de licenciamento estadual podem aumentar os custos de conformidade, mas também podem reforçar a posição dos provedores estabelecidos. A Standard Premium Finance Holdings expandiu sua capacidade de linha de crédito para 115 milhões de USD em setembro de 2025 e operou em 40 estados licenciados dos Estados Unidos.
A Europa é liderada pelo Reino Unido, onde os requisitos de proteção ao consumidor estão reformulando a forma como os corretores precificam e explicam o premium finance. A Autoridade de Conduta Financeira relatou que as taxas percentuais anuais médias ponderadas caíram de 23,3% em 2022 para 19,2% em 2026. O mesmo estudo relatou que o setor de premium finance do Reino Unido gerou 1 bilhão de GBP (1,28 bilhão de USD) em receita durante 2023. A Premium Credit Limited relatou 6 bilhes de GBP (7,68 bilhões de USD) em volumes de crédito durante 2025. A Close Brothers Premium Finance estendeu sua parceria de linhas comerciais com a Cobra Network em setembro de 2025, refletindo o valor contínuo da distribuição por corretores no Reino Unido.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,1% de 2027 a 2032. O aumento da penetração de seguros e o desenvolvimento de plataformas digitais de crédito e seguros sustentam a oportunidade regional. Índia, China, Singapura e outros mercados do Sudeste Asiático oferecem diferentes ambientes regulatórios e comportamentos de compra de seguros. Essa diversidade exige que os provedores construam relacionamentos de distribuição locais e adaptem as abordagens de subscrição. O mercado de premium finance na Ásia-Pacífico provavelmente se desenvolverá por meio de acesso digital, parcerias com corretores e produtos mais personalizados para segurados comerciais e pessoais.
Cenário Competitivo
Concentração do Mercado
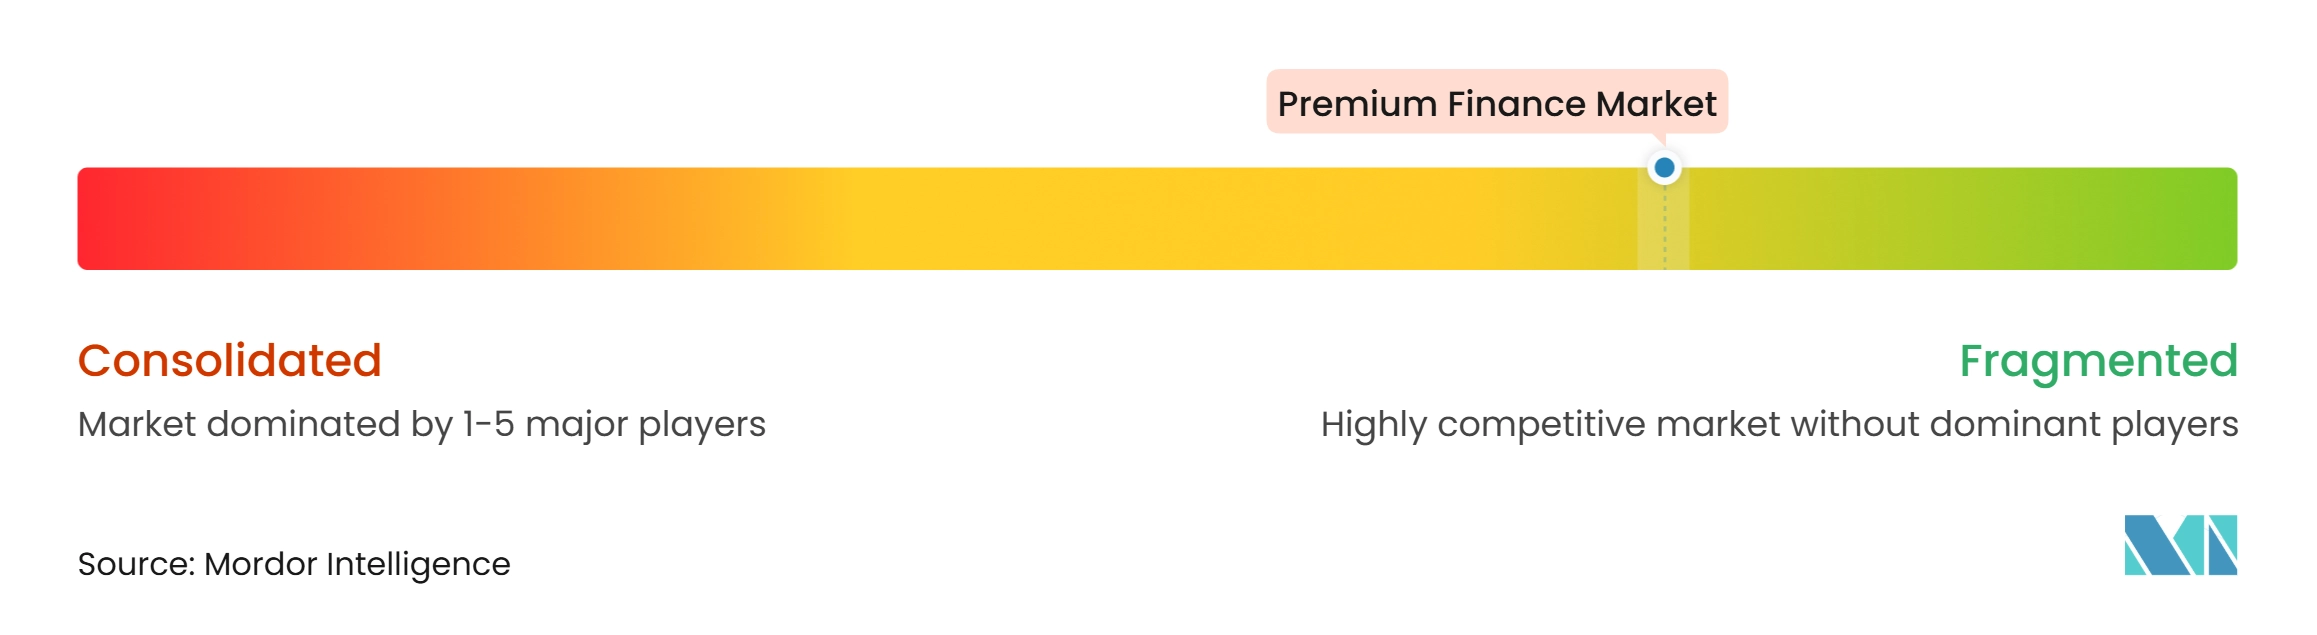
O mercado de premium finance é fragmentado, com a concorrência distribuída entre empresas especializadas em premium finance, credores afiliados a bancos, plataformas de tecnologia de seguros e provedores de financiamento incorporado. As posições competitivas variam por geografia, segmento de clientes, relacionamentos com corretores e acesso a financiamento, em vez de serem controladas por um pequeno grupo de provedores globais. As plataformas afiliadas a bancos se beneficiam de capacidades de crédito estabelecidas e relacionamentos comerciais, enquanto os provedores especializados competem por meio de tecnologia específica para seguros, distribuição por corretores e expertise em prestação de serviços de apólices. A Applied Systems integra opções de financiamento no fluxo de trabalho do Applied Epic por meio do Applied Pay, permitindo que os profissionais de seguros incorporem o financiamento de prêmios ao processo de colocação de apólices. Essa abordagem incorporada pode melhorar o acesso e a conveniência para corretores e segurados sem exigir uma jornada de financiamento separada.
A PremFina ilustra a importância da capacidade de financiamento e das parcerias de distribuição neste mercado fragmentado. Em julho de 2026, a empresa garantiu uma linha de dívida sênior de 400 milhões de GBP do Lloyds Banking Group para apoiar o crescimento de sua carteira de empréstimos. Em abril de 2026, a PremFina fez parceria com a Cuvva para incorporar opções de pagamento mensal de prêmios diretamente no aplicativo móvel da seguradora para apólices anuais, estendendo o acesso ao financiamento por meio de um canal digital de seguros. A Gracie Point expandiu a concorrência especializada em março de 2025 ao lançar o GP Affluent Markets, focado no financiamento de seguros de vida alavancados para indivíduos de alto patrimônio líquido. Esses desenvolvimentos destacam como os provedores se diferenciam por meio de financiamento institucional, integração digital e soluções de financiamento personalizadas.
Oportunidades permanecem no financiamento digital para pequenas empresas comerciais, no premium finance transfronteiriço para empresas multinacionais e no financiamento incorporado para produtos de seguros pessoais em mercados adicionais. A automação pode simplificar solicitações, processamento de pagamentos e prestação de serviços, embora a subscrição responsável, a precificação transparente e as divulgações claras aos clientes permaneçam essenciais. Os provedores estabelecidos podem aproveitar as redes de corretores e os relacionamentos de financiamento, enquanto os especialistas menores podem competir por meio de produtos direcionados, tecnologia flexível e atendimento ao cliente.
Líderes do Setor de Premium Finance
-
IPFS Corporation
-
FIRST Insurance Funding
-
AFCO Credit Corporation
-
Close Brothers Premium Finance
-
US Premium Finance
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Financiamento de Prêmios de Seguro Empresas cobertas neste relatório
- IPFS Corporation
- AFCO Credit Corporation
- FIRST Insurance Funding
- Close Brothers Premium Finance
- US Premium Finance
- Standard Premium Finance Holdings, Inc.
- PremFina Limited
- Agile Premium Finance
- ARI Financial Group
- ClassicPlan Premium Financing Inc.
- Capital Premium Financing
- Succession Capital Alliance
- People's Premium Finance
- Finsall
- EPIC Premium Finance
- Honor Capital Corporation
- The Premins Company
- Express Premium Finance Co
- IFS Financial Services Inc.
- QPR Premium Funding
Desenvolvimentos industriais recentes em Mercado de Financiamento de Prêmios de Seguro
- Outubro de 2026: A Right Choice Insurance Brokers renovou sua parceria de cinco anos com a PremFina, estendendo um relacionamento estabelecido em 2023 para apoiar a distribuição de premium finance e melhorar a experiência de corretores e clientes.
- Julho de 2026: A PremFina garantiu uma linha de dívida sênior de 400 milhões de GBP (508 milhões de USD) do Lloyds Banking Group para apoiar o crescimento da carteira de empréstimos e expandir sua capacidade de crédito de premium finance.
- Abril de 2026: A Cuvva e a PremFina anunciaram uma parceria de premium finance incorporado de três anos, integrando opções de parcelas mensais e decisões em tempo real no checkout do aplicativo móvel da Cuvva para apólices anuais de seguro automóvel no Reino Unido.
- Abril de 2026: A PremFina garantiu um aumento e extensão de sua linha de capital júnior com a Waterfall Asset Management para 100 milhões de GBP (127 milhões de USD), aumentando a capacidade de financiamento para apoiar a expansão contínua no Reino Unido.
Escopo do Relatório Global do Mercado de Premium Finance
Visão geral da segmentação
| Financiamento de Prêmio de Seguro de Vida |
| Premium Finance Não Vida (P&C e Especialidade) |
| Financiamento a Taxa Fixa |
| Financiamento a Taxa Flutuante |
| Bancos / Provedores Afiliados a Bancos |
| Empresas Especializadas em Premium Finance |
| Provedores Cativos Financiados por Seguradoras e Corretores |
| Pessoal (Mercado de Massa e Abastado/HNWI) |
| Pequenas e Médias Empresas |
| Grandes Empresas e Corporações Multinacionais |
| Curto Prazo (Menos de 12 Meses) |
| Médio Prazo (1–3 Anos) |
| Longo Prazo (Mais de 3 Anos) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Seguro | Financiamento de Prêmio de Seguro de Vida | |
| Premium Finance Não Vida (P&C e Especialidade) | ||
| Por Estrutura de Taxa de Juros | Financiamento a Taxa Fixa | |
| Financiamento a Taxa Flutuante | ||
| Por Tipo de Provedor | Bancos / Provedores Afiliados a Bancos | |
| Empresas Especializadas em Premium Finance | ||
| Provedores Cativos Financiados por Seguradoras e Corretores | ||
| Por Usuário Final | Pessoal (Mercado de Massa e Abastado/HNWI) | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas e Corporações Multinacionais | ||
| Por Prazo de Financiamento | Curto Prazo (Menos de 12 Meses) | |
| Médio Prazo (1–3 Anos) | ||
| Longo Prazo (Mais de 3 Anos) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento no premium finance?
O crescimento é sustentado por pagamentos de seguros comerciais de maior valor, necessidades de capital de giro, coberturas de especialidade e financiamento incorporado por meio de corretores e plataformas digitais de seguros.
Qual é o tamanho do Mercado de Premium Finance?
O Mercado de Premium Finance tem previsão de crescer de 117,9 bilhões de USD em 2027 para 158,8 bilhões de USD até 2032, a um CAGR de 6,2%.
Qual tipo de seguro tem a maior participação no financiamento de prêmios?
A cobertura não vida de propriedade, acidentes e especialidade deteve 64,8% de participação em 2026, sustentada pelos requisitos de pagamento de apólices comerciais anuais.
Qual região está crescendo mais rapidamente no premium finance?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,1% até 2032, à medida que a penetração de seguros e a distribuição digital se expandem.
Por que as pequenas empresas utilizam o financiamento de prêmios?
Ele converte um grande pagamento de seguro em parcelas, ajudando as empresas a preservar o caixa para custos operacionais como folha de pagamento e pagamentos a fornecedores.
Quais são os principais riscos para os provedores de premium finance?
Os principais riscos incluem inadimplência de tomadores, menor recuperação de prêmio não ganho, pressão sobre os custos de financiamento, requisitos de conformidade e atrasos no cancelamento de apólices ou na reconciliação de reembolsos.