
Tamaño y Participación del Mercado de Premium Finance
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 117.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 158.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.22 % |
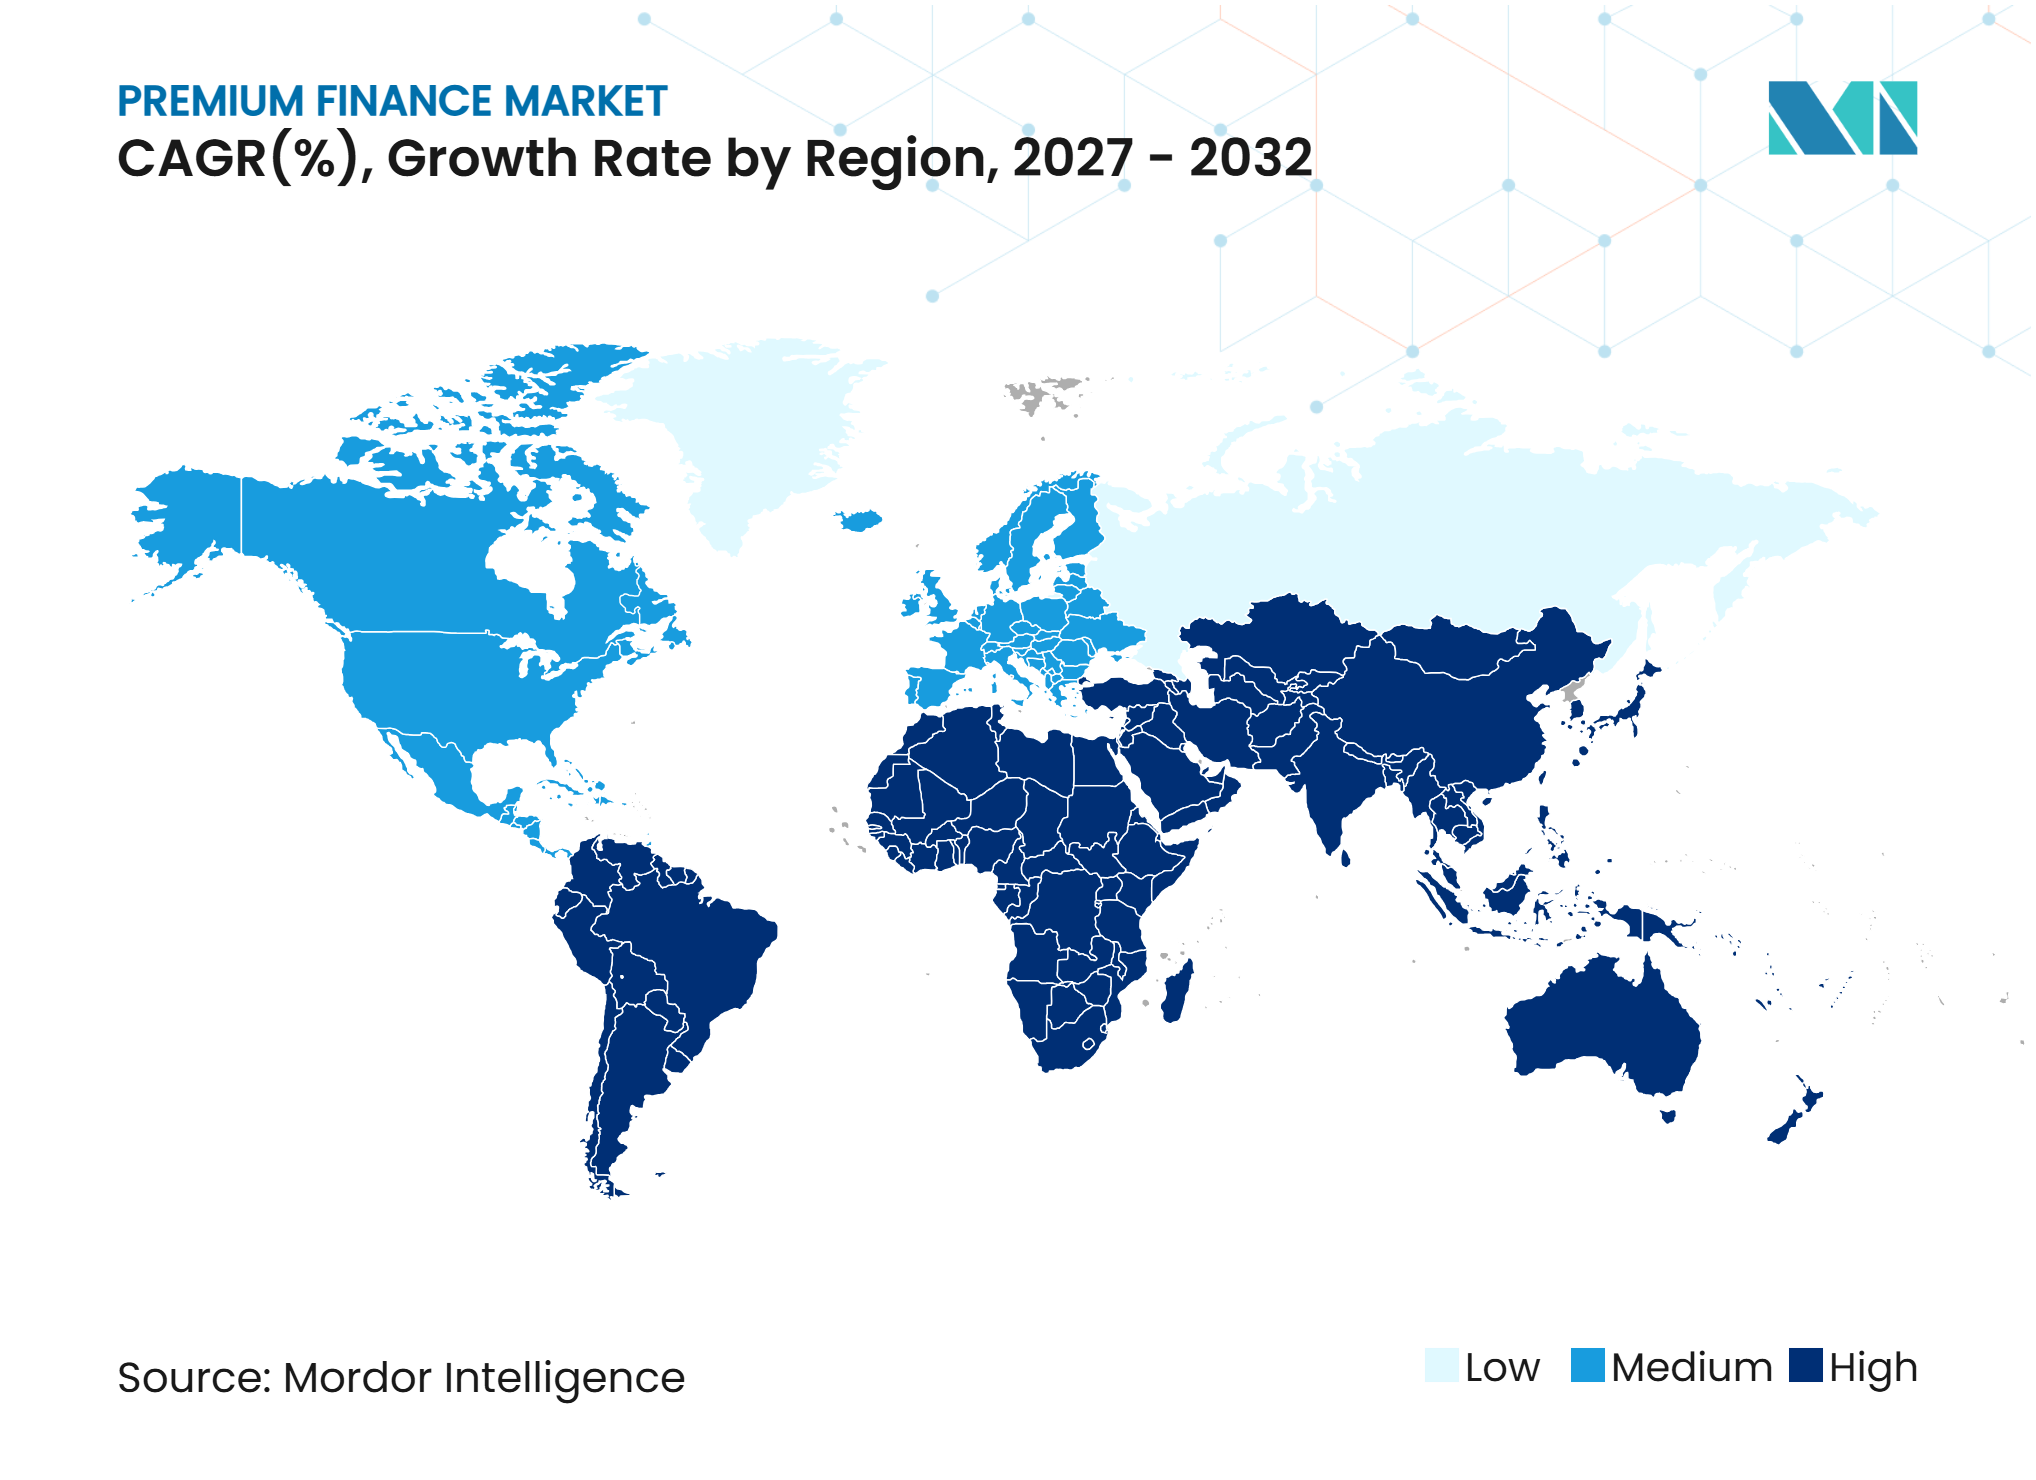
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Premium Finance por Mordor Intelligence
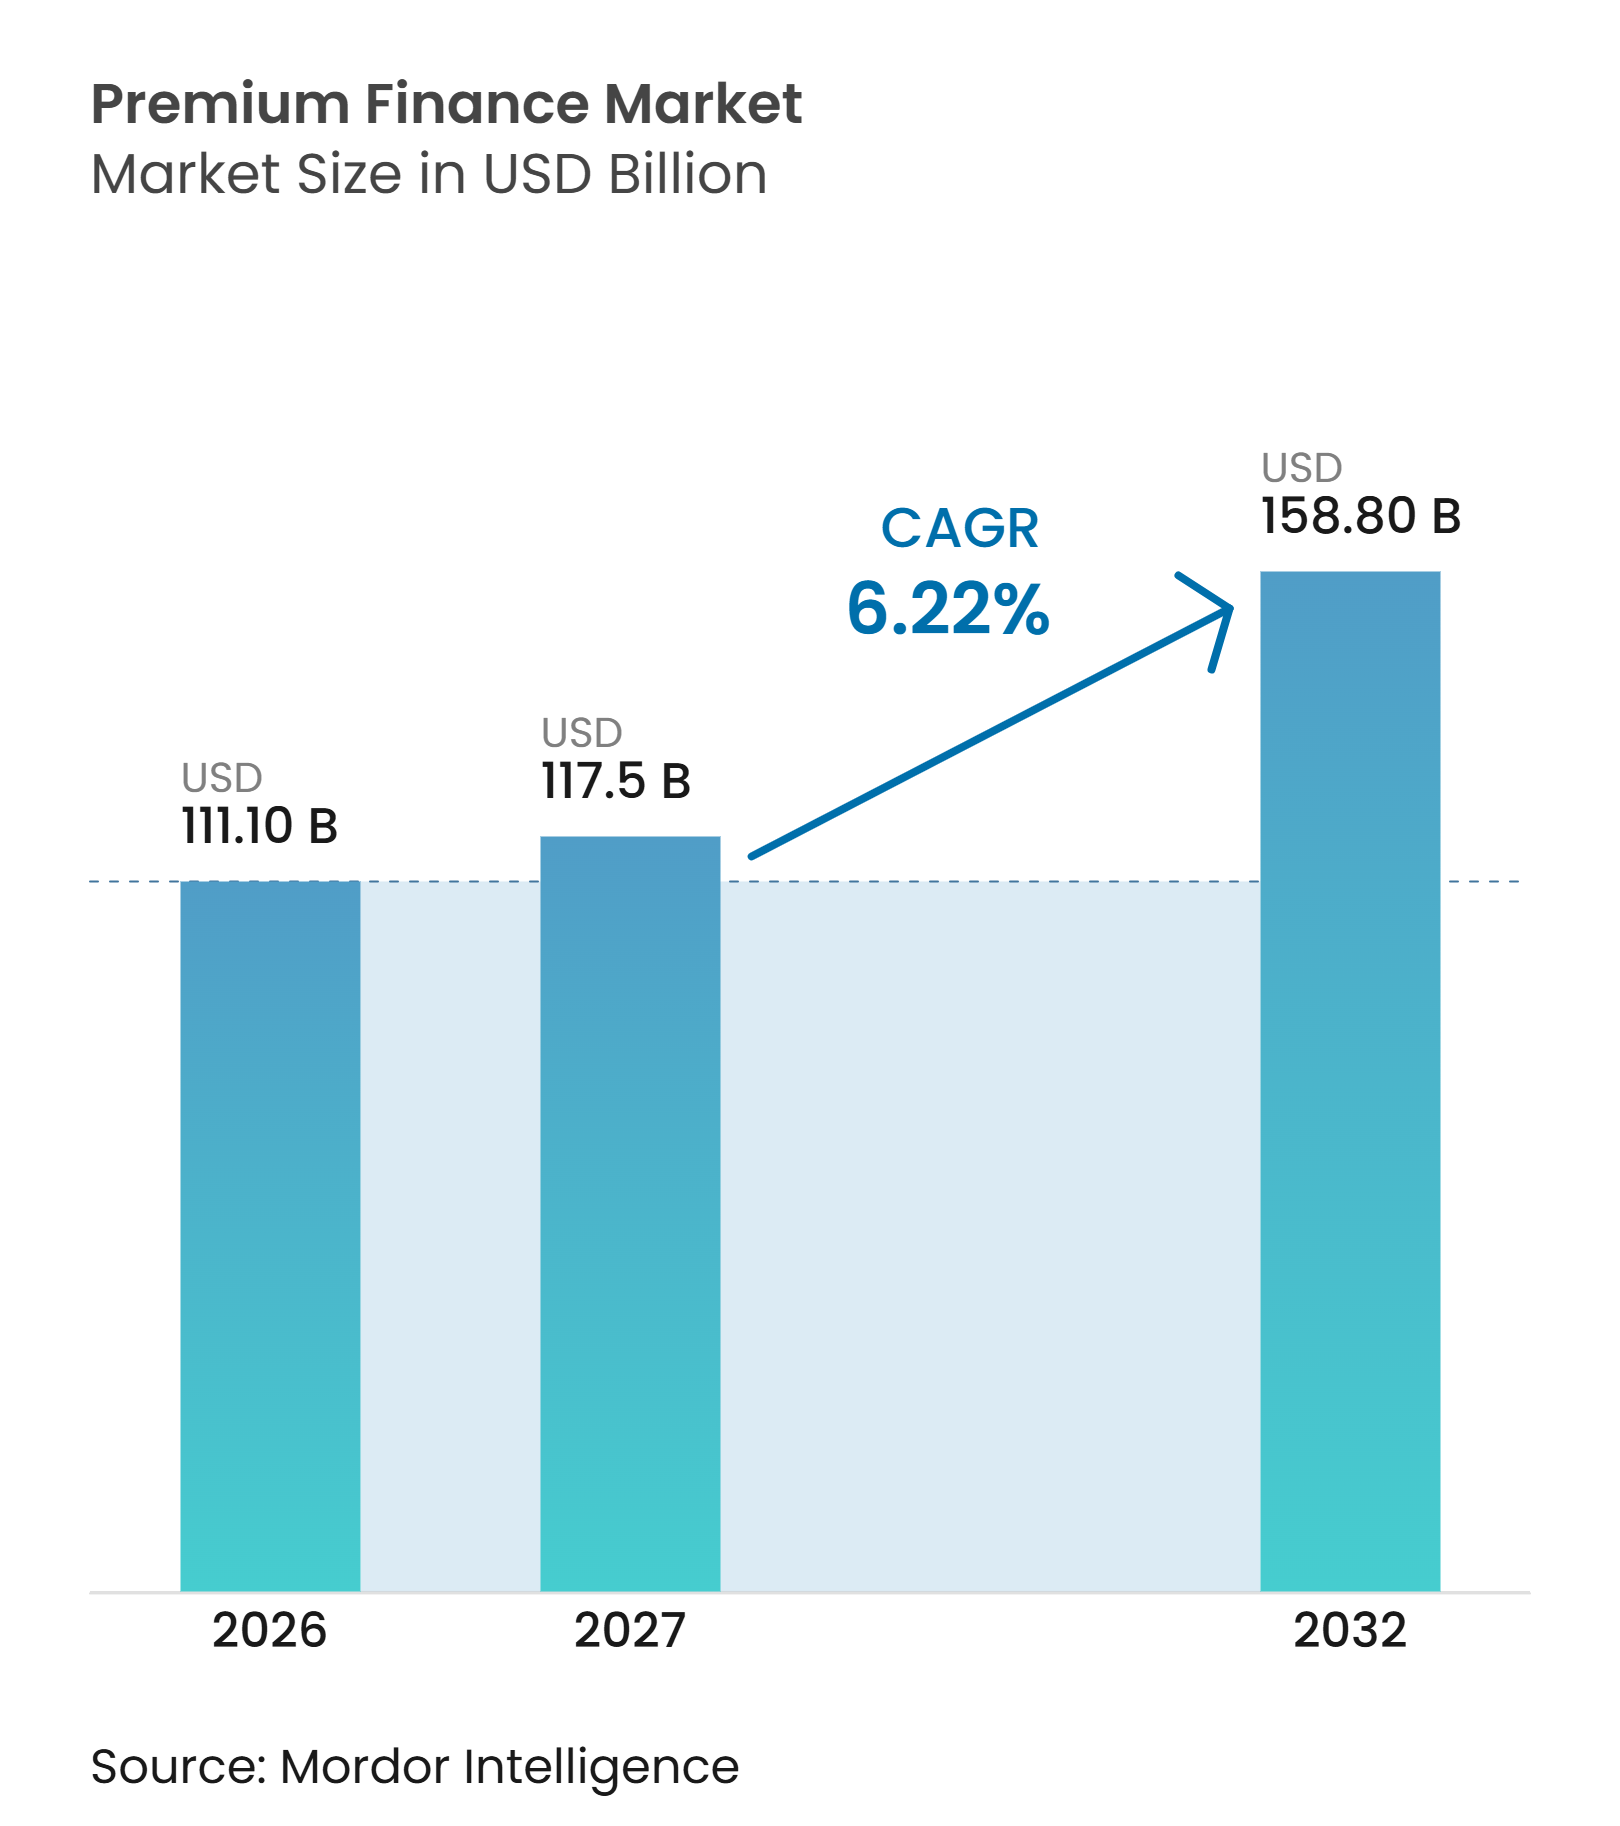
El tamaño del Mercado de Premium Finance fue valorado en 111,10 mil millones de USD en 2026 y se estima que crecerá desde 117,5 mil millones de USD en 2027 hasta alcanzar los 158,80 mil millones de USD para 2032, a una CAGR del 6,22% durante el período de pronóstico (2027-2032).
El financiamiento de primas ofrece a los tomadores de pólizas una forma de distribuir los grandes pagos de seguros en cuotas programadas, lo que puede proteger el efectivo disponible para nómina, proveedores y otras necesidades operativas. La demanda sigue vinculada a las coberturas comerciales que requieren pagos iniciales considerables, especialmente las pólizas de responsabilidad civil, automóviles, especialidades y excedentes. La distribución digital también está transformando el acceso, ya que los corredores pueden ofrecer financiamiento durante el proceso de adquisición de la póliza en lugar de hacerlo a través de una solicitud separada. La industria de financiamiento de primas está respaldada por la naturaleza garantizada de la cuenta por cobrar, dado que los prestamistas pueden reclamar la prima no devengada tras la cancelación de una póliza cuando se cumplen las condiciones contractuales. La competencia sigue centrada en la capacidad de financiamiento, las relaciones con los corredores, los controles de crédito y la capacidad de reducir la fricción en la originación y el servicio de las operaciones.
Conclusiones Clave del Informe
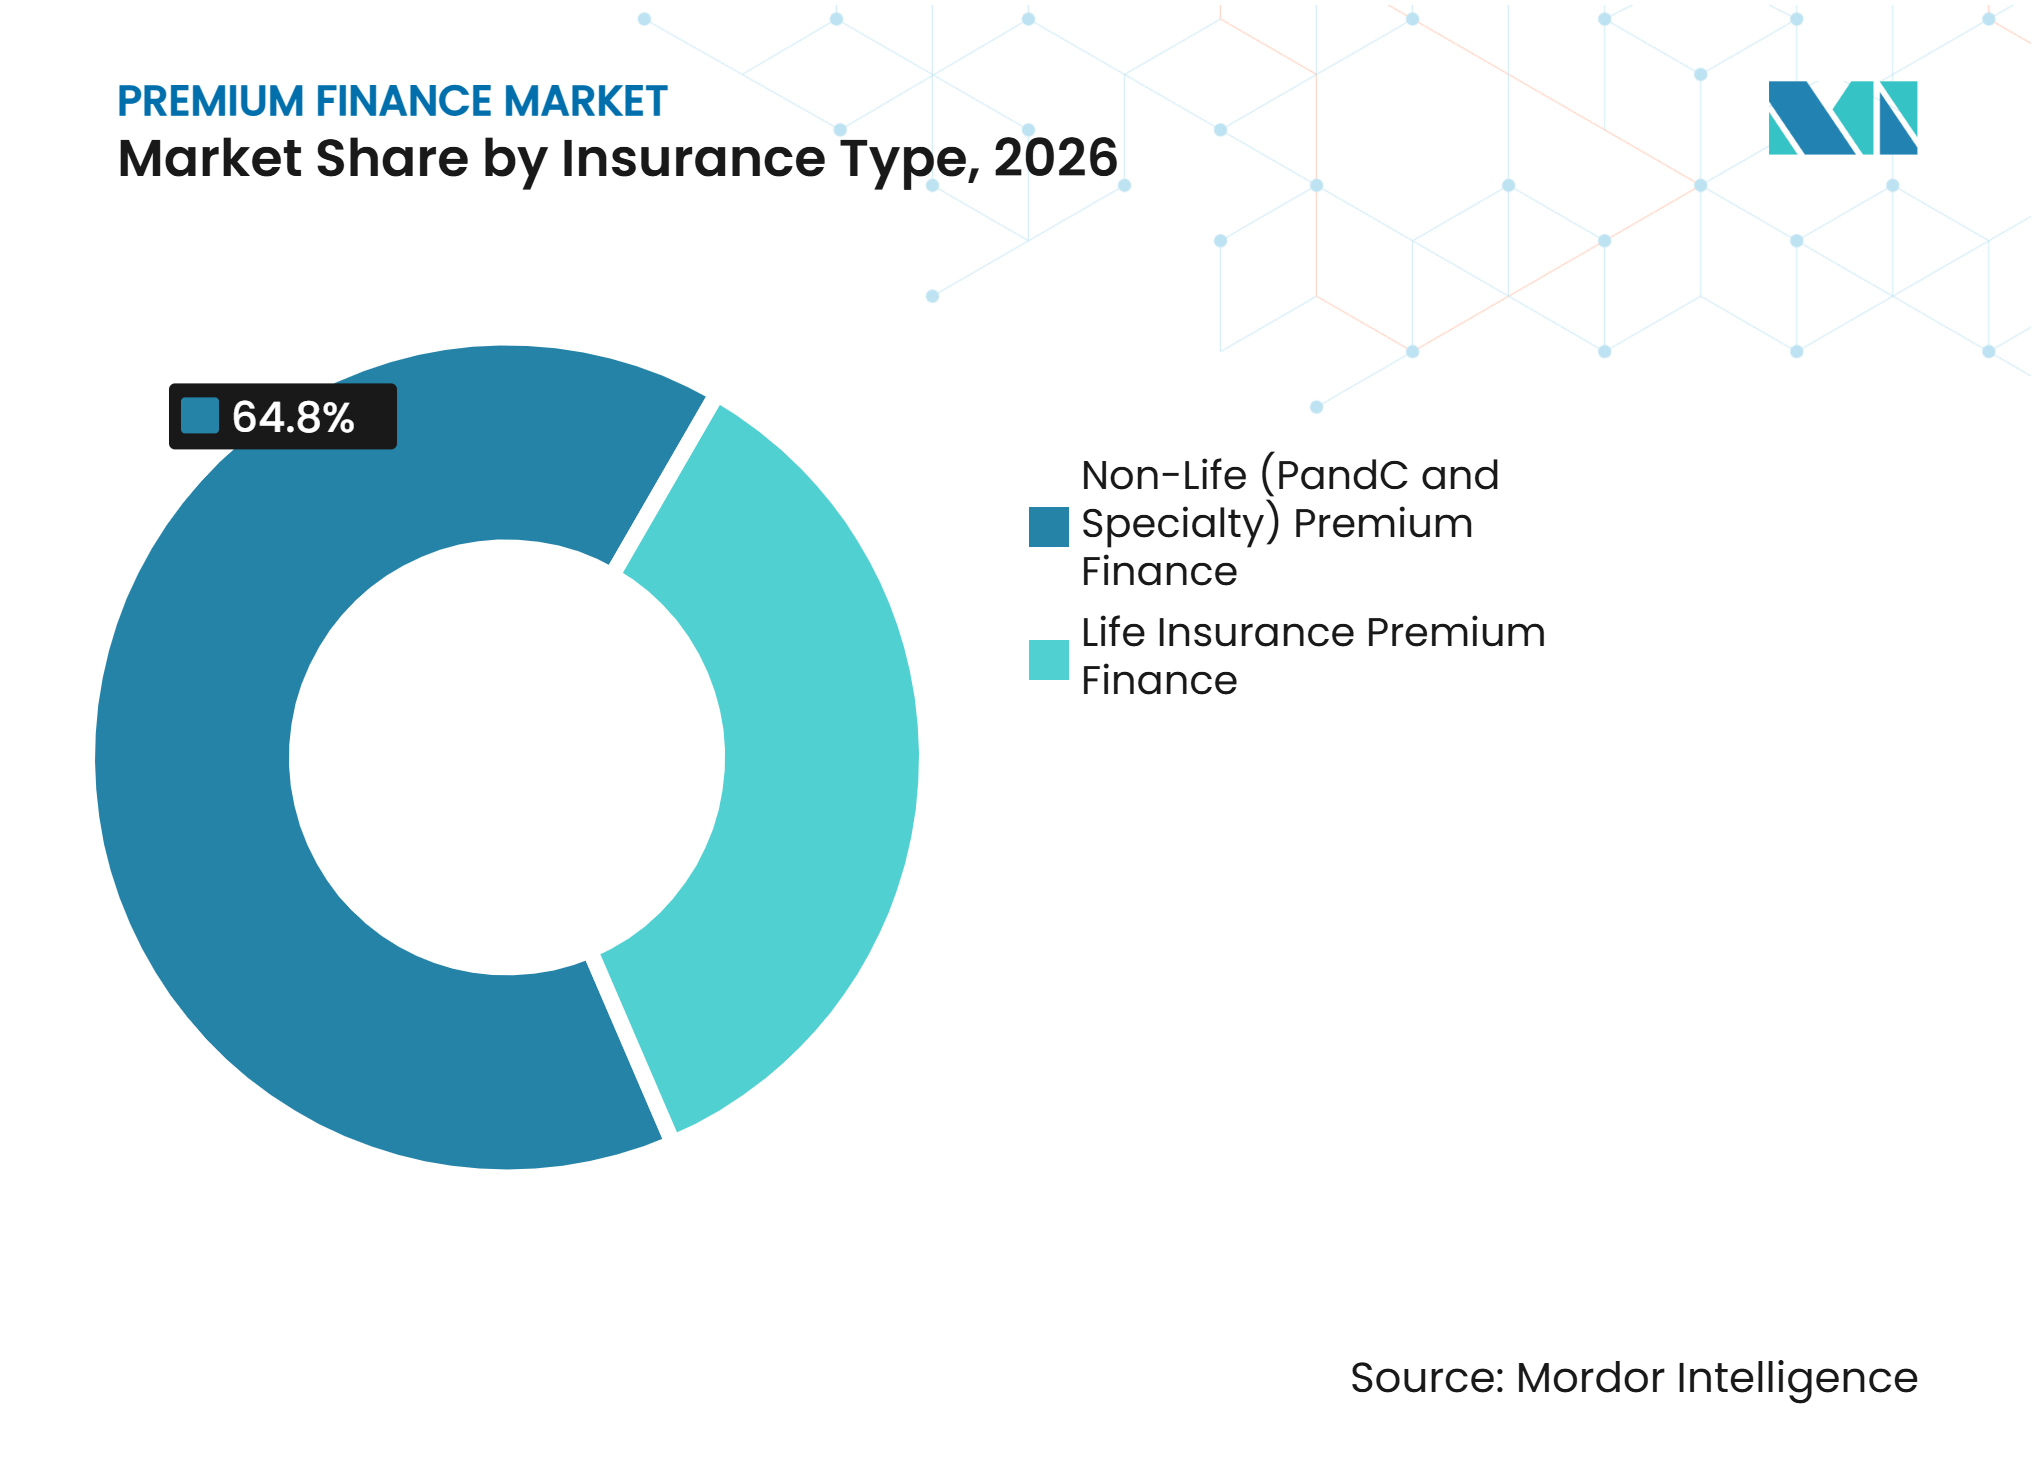
- Por tipo de seguro, los seguros de no vida, incluidos los de propiedad, accidentes y coberturas especiales, captaron el 64,8% de la participación del mercado de financiamiento de primas en 2026, mientras que el financiamiento de primas de seguros de vida proyecta crecer a una CAGR del 8,5% hasta 2032.
- Por estructura de tasa de interés, el financiamiento a tasa fija mantuvo el 70,3% de la participación de la industria de financiamiento de primas en 2026, mientras que el financiamiento a tasa variable proyecta crecer a una CAGR del 6,8% hasta 2032.
- Por tipo de proveedor, las empresas especializadas en financiamiento de primas mantuvieron el 45,1% de la participación del mercado de financiamiento de primas en 2026 y proyectan crecer a una CAGR del 7,2% hasta 2032.
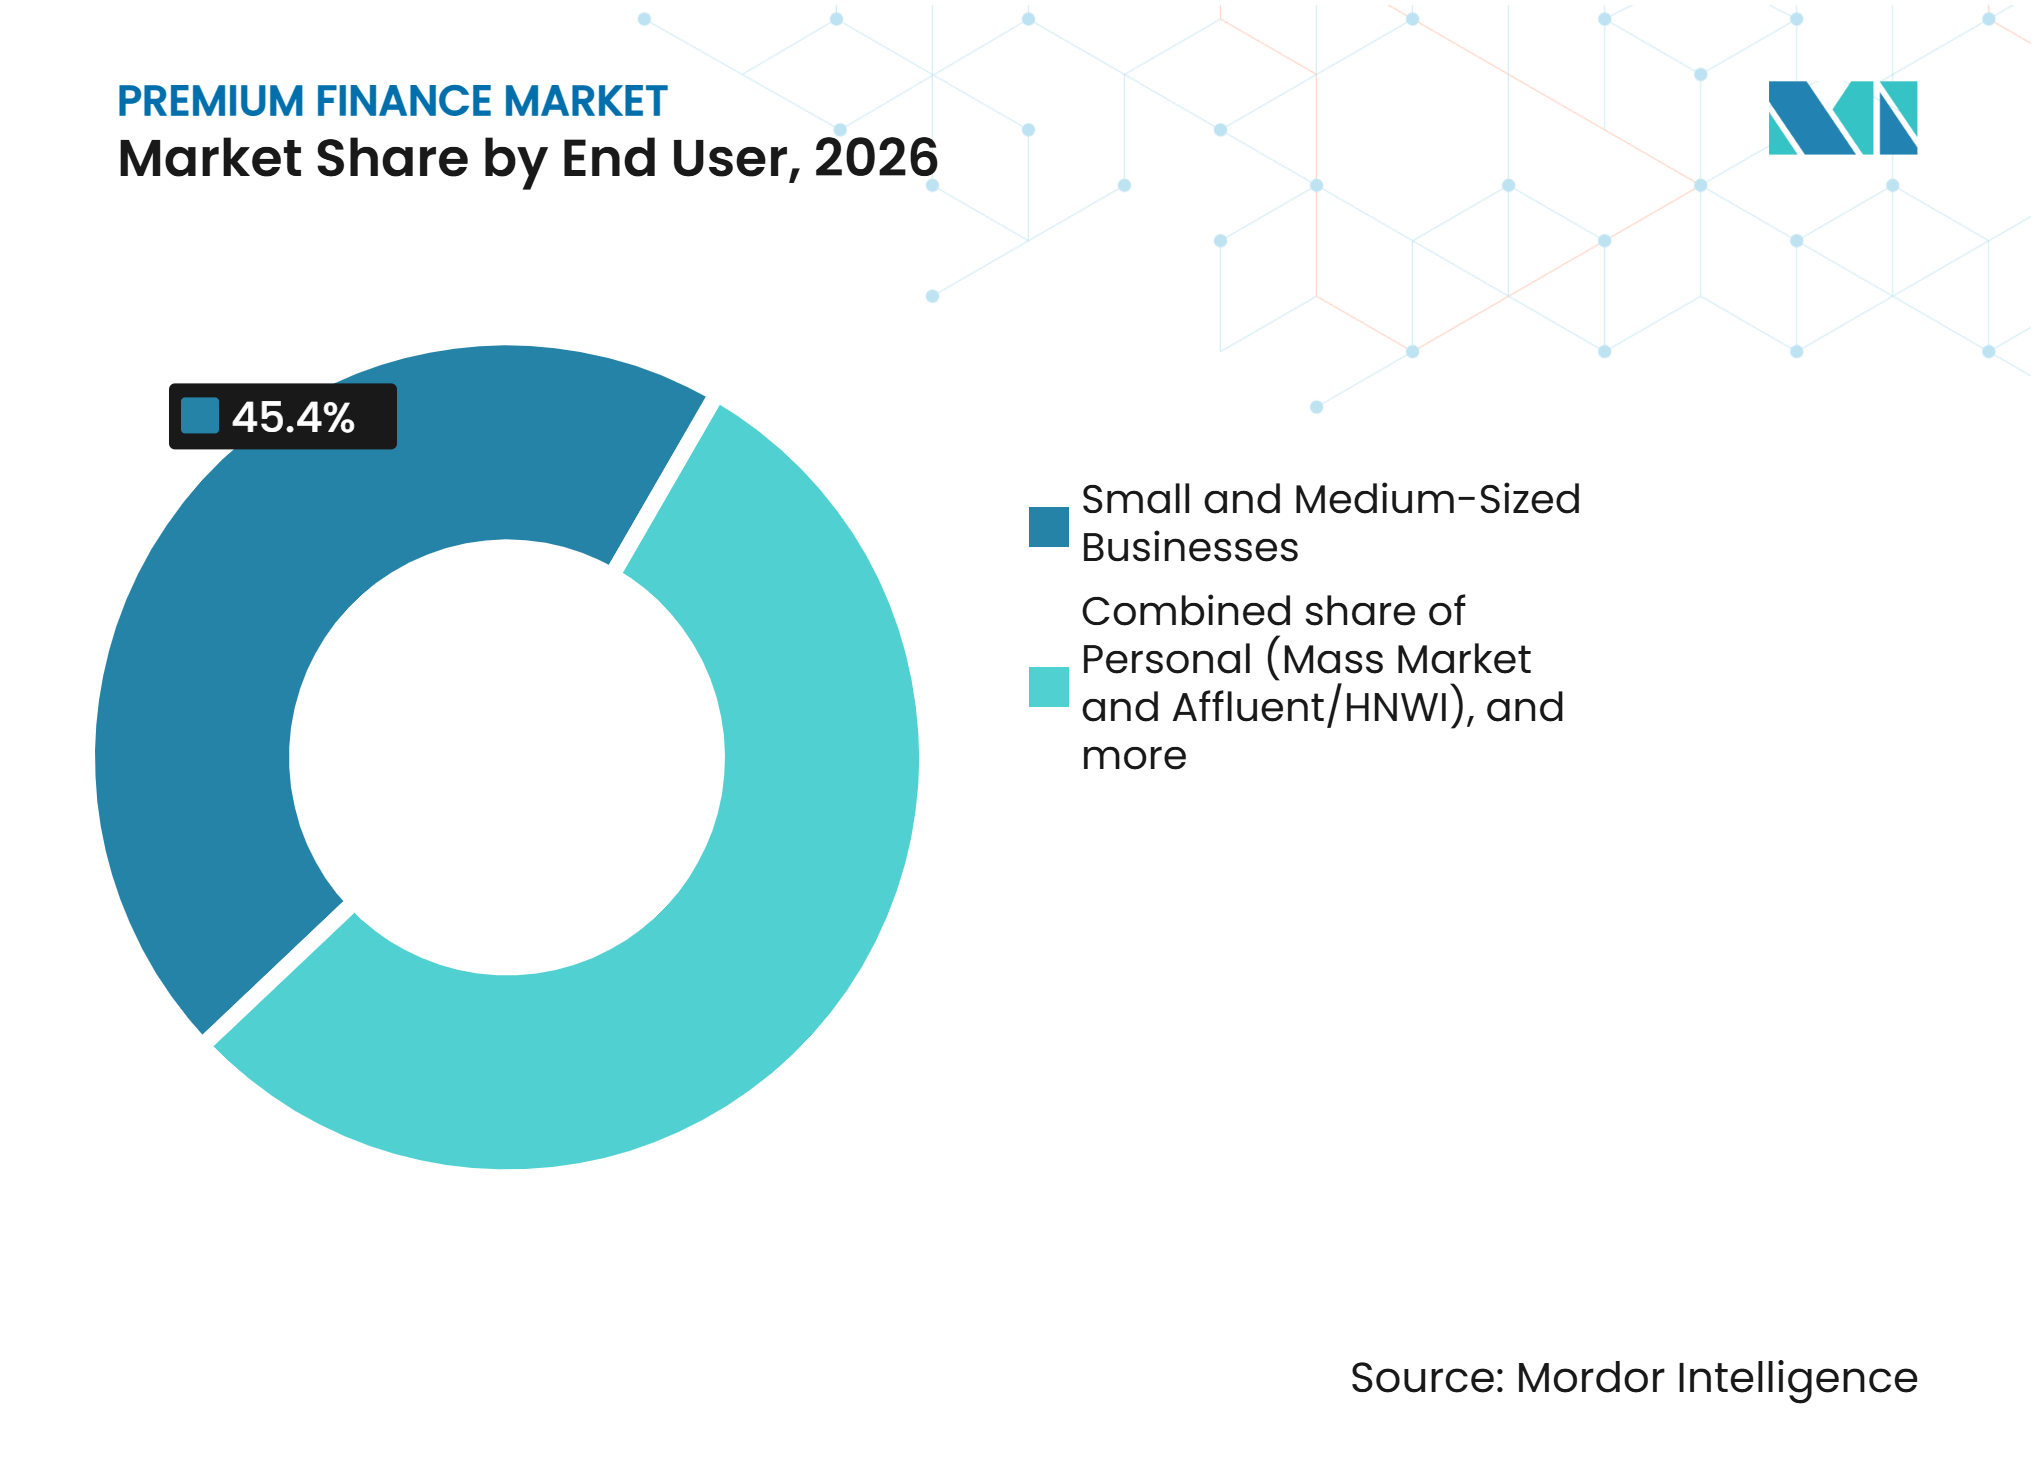
- Por usuario final, las pequeñas y medianas empresas representaron el 45,4% de la participación del mercado de financiamiento de primas en 2026, mientras que los prestatarios individuales, incluidos los de mercado masivo y los individuos de alto patrimonio neto, proyectan crecer a una CAGR del 7,8% hasta 2032.
- Por plazo de financiamiento, el financiamiento a corto plazo captó el 79,7% de la participación de la industria de financiamiento de primas en 2026, mientras que el financiamiento a largo plazo proyecta crecer a una CAGR del 9,5% hasta 2032.
- Por geografía, América del Norte representó el 47,9% del tamaño del mercado de financiamiento de primas en 2026, mientras que Asia-Pacífico proyecta crecer a una CAGR del 9,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de las Primas de Seguros Comerciales y Mayores Requisitos de Pago Inicial | +1.5% | América del Norte y Europa, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión del Seguro de Exceso y Excedente y Financiamiento de Cobertura Especializada | +1.2% | América del Norte, liderada por Estados Unidos | Mediano plazo (2-4 años) |
| Demanda Empresarial de Preservación del Capital de Trabajo | +1.0% | Global, concentrada en América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Financiamiento de Primas Integrado a través de Corredores de Seguros y Plataformas Digitales | +0.8% | Global, liderado por el Reino Unido, Estados Unidos, India y Australia | Mediano plazo (2-4 años) |
| Crecimiento en el Financiamiento de Pólizas Comerciales y la Agrupación de Primas de Múltiples Pólizas | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Financiamiento Institucional y Titulización de Cuentas por Cobrar de Premium Finance | +0.6% | Estados Unidos y el Reino Unido, con actividad emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Primas de Seguros Comerciales Sostiene el Volumen Financiable
Las primas de seguros comerciales siguen siendo un soporte central para el Mercado de Premium Finance, ya que las mayores obligaciones de pago inicial incrementan el valor de las opciones de pago en cuotas. El Consejo de Agentes y Corredores de Seguros informó que las primas de seguros paraguas aumentaron un 5,3% en el segundo trimestre de 2026, extendiendo un largo período de aumentos de tarifas en esa línea[1]. Las primas de seguros de automóviles comerciales aumentaron un 4,5% en la misma encuesta, lo que es relevante porque muchas empresas más pequeñas financian esta cobertura obligatoria. Las cuentas pequeñas disminuyeron ligeramente, en un promedio del 0,5% en el segundo trimestre de 2026, mientras que las cuentas más grandes registraron una caída del 3,7%. La presión continua en las líneas de responsabilidad civil y especialidad ayuda a mantener la demanda de financiamiento incluso cuando los precios de los seguros de propiedad se moderan.
La Expansión del Seguro de Exceso y Excedente Crea Demanda de Financiamiento Especializado
El seguro de exceso y excedente amplía la base direccionable para el financiamiento de primas, ya que estas pólizas suelen tener primas más elevadas y sirven a los asegurados cuando la cobertura estándar no está disponible. Las empresas con requisitos legales, climáticos, tecnológicos o de transferencia de riesgos complejos a menudo necesitan colocaciones especializadas de responsabilidad civil y accidentes. Estas pólizas pueden generar saldos de préstamos individuales más grandes que la cobertura admitida estandarizada. El mercado de premium finance se beneficia cuando las aseguradoras endurecen los estándares de suscripción y los corredores colocan riesgos más complejos a través de canales especializados. El financiamiento permite a los asegurados gestionar primas más elevadas sin comprometer todo el capital de trabajo al inicio del período de la póliza.
La Demanda Empresarial de Preservación del Capital de Trabajo Apoya a las Pequeñas Empresas
El financiamiento de primas permite a las empresas reemplazar los grandes pagos anuales de seguros con cuotas programadas, lo que ayuda a preservar el efectivo para las operaciones regulares. La Reserva Federal informó que el 56% de las pequeñas empresas de Estados Unidos buscaron financiamiento para cubrir gastos operativos, mientras que el 86% utilizó financiamiento de forma regular[2]. El Banco Empresarial Británico encontró que el capital de trabajo fue la razón principal por la que las empresas más pequeñas buscaron financiamiento externo en 2025, citado por el 50% de los solicitantes[3]. Para las empresas que adquieren cobertura de propiedad, responsabilidad civil o automóviles comerciales, el calendario de pagos puede ser tan importante como la prima total. Esto hace que el mercado de premium finance sea relevante para las empresas con reservas de efectivo limitadas y obligaciones de seguro recurrentes.
El Financiamiento Integrado a través de Corredores y Plataformas Digitales Amplía el Acceso
Las plataformas de corredores y las aplicaciones de seguros digitales están facilitando la oferta de financiamiento de primas en el punto de compra. Applied Systems declara que su producto Applied Pay conecta AFCO Direct, FIRST Insurance Funding e Imperial PFS dentro del flujo de trabajo de Applied Epic[4]. La empresa informa que este tipo de automatización puede aumentar las ratios de pólizas financiadas del 10% al 15% al 30%. En abril de 2026, PremFina y Cuvva anunciaron un acuerdo de tres años para integrar decisiones de cuotas mensuales en tiempo real en un proceso de pago móvil para pólizas anuales de automóviles en el Reino Unido. Estas conexiones pueden reducir el trabajo manual de los corredores y acortar el tiempo entre la cotización de una póliza y una decisión de financiamiento. El enfoque también puede extender el mercado de premium finance a los clientes que prefieren una experiencia de compra digital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incumplimientos de Prestatarios y Recuperaciones Insuficientes de Primas No Devengadas | -1.2% | América del Norte, con exposición emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Financiamiento y Compresión de Márgenes | -0.9% | Global, más agudo en América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Complejidad Regulatoria a Nivel Estatal y Costos de Cumplimiento de Protección al Consumidor | -0.7% | Estados Unidos a nivel estatal y el Reino Unido bajo el Deber al Consumidor | Mediano plazo (2-4 años) |
| Cancelación de Pólizas, Reembolso de Primas y Retrasos en la Conciliación del Prestamista | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incumplimientos de Prestatarios y Brechas en la Recuperación de Garantías
El desempeño crediticio depende de la capacidad del prestamista para cancelar una póliza tras el incumplimiento y recuperar la prima no devengada. Este proceso generalmente está respaldado por el acuerdo de financiamiento, pero puede verse ralentizado por los términos de la póliza, los pasos de servicio y la conciliación entre el prestamista, la aseguradora y el corredor. La Autoridad de Conducta Financiera encontró que la deuda incobrable promedio entre los corredores de premium finance del Reino Unido fue del 3% de los saldos de préstamos, en comparación con el 1,9% para las tarjetas de crédito y el 1,8% para los préstamos personales. La recuperación puede ser más débil cuando una póliza ya ha devengado una parte sustancial de su prima antes de la cancelación. El riesgo es particularmente relevante para los contratos con características de depósito mínimo o cobertura comercial más compleja. Los procedimientos de cancelación sólidos y la conciliación oportuna de primas siguen siendo importantes para el mercado de premium finance.
El Aumento de los Costos de Financiamiento y la Compresión de Márgenes Pesan sobre la Rentabilidad
Las empresas de premium finance dependen de líneas de crédito y programas de titulización para financiar sus cuentas por cobrar, por lo que los costos de financiamiento afectan directamente a los márgenes. Las tasas de referencia más altas pueden crear un desajuste cuando los prestamistas mantienen cuentas por cobrar a tasa fija mientras que sus propios costos de financiamiento se ajustan más rápidamente. Esta exposición es más difícil para los proveedores especializados más pequeños con escala limitada o menos fuentes de capital. La presión resultante puede alentar a los operadores a mejorar la disciplina de precios, utilizar estructuras de financiamiento más flexibles o buscar socios más grandes. También puede acelerar la consolidación en el mercado de premium finance cuando las empresas no pueden mantener la inversión operativa y los precios competitivos al mismo tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
La Cobertura No de Vida Lidera Mientras el Financiamiento de Vida CreceEl financiamiento de seguros no de vida de propiedad, accidentes y especialidad representa el 64,8% de la participación del mercado de premium finance en 2026. Las pólizas comerciales de propiedad, responsabilidad civil, automóviles comerciales y especialidad generan grandes facturas anuales que muchas empresas prefieren distribuir en pagos mensuales. Estos productos son ampliamente utilizados por empresas que deben mantener cobertura para cumplir con requisitos contractuales, legales o de prestamistas. Las pólizas de responsabilidad civil y especialidad pueden seguir siendo costosas incluso cuando los precios comerciales más amplios se vuelven menos firmes. El segmento proporciona, por tanto, una base estable de renovaciones de pólizas recurrentes para los proveedores de financiamiento.
Se proyecta que el financiamiento de primas de seguros de vida se expanda a una CAGR del 8,5% de 2027 a 2032. Este producto es utilizado principalmente por personas adineradas y de alto patrimonio neto que financian primas sustanciales de seguros de vida permanentes. El financiamiento puede utilizar el valor de la póliza, el valor de rescate en efectivo o los ingresos del beneficio por fallecimiento como garantía, sujeto a la estructura de la transacción. Estos acuerdos requieren una suscripción detallada porque las estructuras fiduciarias, los objetivos de planificación patrimonial y la duración del préstamo pueden diferir materialmente entre clientes. La experiencia en financiamiento a largo plazo es, por tanto, importante para los proveedores que atienden esta parte de la industria de premium finance.


Por Estructura de Tasa de Interés:
Las Tasas Fijas Lideran Mientras las Tasas Variables Ganan TerrenoEl financiamiento a tasa fija representó el 70,3% del tamaño del mercado de premium finance en 2026. Los acuerdos comerciales de propiedad y accidentes de corta duración comúnmente utilizan pagos fijos porque los prestatarios valoran la previsibilidad durante el período de la póliza. Un monto de cuota fija también se adapta al patrón de renovación anual de muchas pólizas comerciales. Los prestamistas pueden reajustar los precios de los nuevos negocios en las renovaciones posteriores, lo que les ayuda a responder a las condiciones cambiantes. Este formato sigue siendo adecuado para las empresas que financian primas anuales de seguros.
Se proyecta que el financiamiento a tasa variable crezca a una CAGR del 6,8% de 2027 a 2032. El crecimiento está vinculado al financiamiento de seguros de vida de mayor duración y a cuentas comerciales más grandes donde los prestamistas pueden no ser capaces de ofrecer un compromiso a tasa fija a largo plazo. Los prestatarios de alto patrimonio neto pueden aceptar una tasa vinculada a un índice de referencia cuando el horizonte de la póliza y la planificación patrimonial se extiende por muchos años. La estructura puede reducir el desajuste de tasas de interés para los prestamistas cuando cambian los costos de endeudamiento. Los productos a tasa fija y variable sirven, por tanto, a necesidades de financiamiento distintas en lugar de reemplazarse directamente entre sí.
Por Tipo de Proveedor:
Las Empresas Especializadas Combinan Enfoque y EscalaLas empresas especializadas en premium finance mantuvieron el 45,1% de la participación del Mercado de Premium Finance en 2026. Estos proveedores se centran en la originación vinculada a seguros, la evaluación crediticia, el seguimiento de cancelaciones y la recuperación de primas no devengadas. Su modelo operativo es diferente al de un banco que ofrece premium finance como un producto dentro de una cartera de préstamos más amplia. Las empresas especializadas pueden desarrollar relaciones estrechas con los corredores y adaptar los flujos de trabajo a los ciclos de renovación de seguros. Su enfoque también puede apoyar una adopción más rápida de la tecnología de corredores y agencias.
Se proyecta que las empresas especializadas en premium finance crezcan a una CAGR del 7,2% de 2027 a 2032. Los proveedores afiliados a bancos conservan ventajas en el acceso a financiamiento y la venta cruzada con clientes de banca comercial. Los proveedores cautivos conectados a aseguradoras o corredores también pueden utilizar el financiamiento para apoyar la retención dentro de sus propios canales de distribución. Las empresas independientes más pequeñas pueden enfrentar presión para invertir en cumplimiento, tecnología y capacidad de financiamiento al mismo tiempo. Estas condiciones favorecen a los operadores con relaciones de capital duraderas e infraestructura de servicio establecida.
Por Usuario Final:
Las Pequeñas Empresas Lideran Mientras los Prestatarios Personales Crecen Más RápidoLas pequeñas y medianas empresas mantuvieron una participación del 45,4% en el Mercado de Premium Finance en 2026. Estas empresas a menudo enfrentan requisitos de seguro obligatorios y pueden encontrar difícil absorber un único pago anual de sus reservas de efectivo normales. La Reserva Federal informó que el 60% de las pequeñas empresas de Estados Unidos solicitaron financiamiento durante los 12 meses anteriores. Los gastos operativos fueron una razón principal por la que las empresas buscaron fondos en esa encuesta. La distribución integrada a través de corredores es importante porque el segmento requiere un gran número de transacciones individualmente más pequeñas.
Se proyecta que los prestatarios personales, incluidos los del mercado masivo y las personas adineradas de alto patrimonio neto, crezcan a una CAGR del 7,8% de 2027 a 2032. Los consumidores del mercado masivo a menudo utilizan el financiamiento para distribuir los costos de seguros de hogar o automóvil en pagos manejables. La Autoridad de Conducta Financiera encontró que el 48% de las pólizas de hogar y automóvil del Reino Unido se pagaron a través de acuerdos de premium finance. Los prestatarios adinerados utilizan un modelo diferente que puede involucrar seguros de vida, fideicomisos, planificación patrimonial y plazos de préstamo más largos. Los proveedores necesitan experiencias digitales simples para los clientes del mercado masivo y suscripción especializada para los clientes de alto patrimonio neto.

Por Plazo de Financiamiento:
Los Acuerdos a Corto Plazo Dominan, los Préstamos a Largo Plazo se ExpandenEl financiamiento a corto plazo de menos de 12 meses captó el 79,7% del tamaño del Mercado de Premium Finance en 2026. La estructura se adapta estrechamente al ciclo anual de las pólizas de seguros comerciales de propiedad y accidentes. Los prestatarios financian la prima, realizan pagos mensuales y pueden refinanciar en la próxima renovación. La corta duración permite a los prestamistas ajustar los nuevos precios a medida que cambian las condiciones crediticias o de financiamiento. Este modelo apoya una alta rotación de activos y sigue siendo el formato principal para el financiamiento de seguros comerciales.
Se proyecta que el financiamiento a largo plazo de más de 3 años crezca a una CAGR del 9,5% de 2027 a 2032. El segmento está vinculado principalmente al financiamiento de seguros de vida para personas de alto patrimonio neto, donde los objetivos de la póliza pueden extenderse durante muchos años. Los préstamos a largo plazo requieren fuentes de capital que puedan soportar la duración, una suscripción cuidadosa y acuerdos de garantía complejos. También requieren que los prestamistas evalúen la exposición a las tasas de interés durante un período más largo que las pólizas comerciales anuales. Esto crea una distinción clara entre el financiamiento a corto plazo de alto volumen y los acuerdos especializados de larga duración.
Análisis Geográfico
América del Norte representó el 47,9% de la participación del mercado de premium finance en 2026. Estados Unidos es el mercado central de la región porque el financiamiento de seguros comerciales está bien establecido en cobertura de propiedad, accidentes, automóviles y especialidad. Las pólizas de responsabilidad civil y especialidad apoyan la demanda donde la cobertura es costosa o difícil de colocar. Los requisitos de licencia estatal pueden aumentar los costos de cumplimiento, pero también pueden reforzar la posición de los proveedores establecidos. Standard Premium Finance Holdings amplió su capacidad de línea de crédito a 115 millones de USD en septiembre de 2025 y operó en 40 estados con licencia de Estados Unidos.
Europa está liderada por el Reino Unido, donde los requisitos de protección al consumidor están reformando la forma en que los corredores fijan precios y explican el premium finance. La Autoridad de Conducta Financiera informó que las tasas anuales equivalentes ponderadas promedio disminuyeron del 23,3% en 2022 al 19,2% en 2026. El mismo estudio informó que el sector de premium finance del Reino Unido generó 1.000 millones de GBP (1,28 mil millones de USD) en ingresos durante 2023. Premium Credit Limited informó 6.000 millones de GBP (7,68 mil millones de USD) en volúmenes de préstamos durante 2025. Close Brothers Premium Finance extendió su asociación de líneas comerciales con Cobra Network en septiembre de 2025, lo que refleja el valor continuo de la distribución a través de corredores en el Reino Unido.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,1% de 2027 a 2032. El aumento de la penetración de seguros y el desarrollo de plataformas digitales de préstamos y seguros apoyan la oportunidad regional. India, China, Singapur y otros mercados del Sudeste Asiático ofrecen diferentes entornos regulatorios y comportamientos de compra de seguros. Esta diversidad requiere que los proveedores construyan relaciones de distribución locales y adapten los enfoques de suscripción. Es probable que el mercado de premium finance en Asia-Pacífico se desarrolle a través del acceso digital, las asociaciones con corredores y productos más personalizados tanto para tomadores de pólizas comerciales como personales.
Panorama Competitivo
Concentración del Mercado
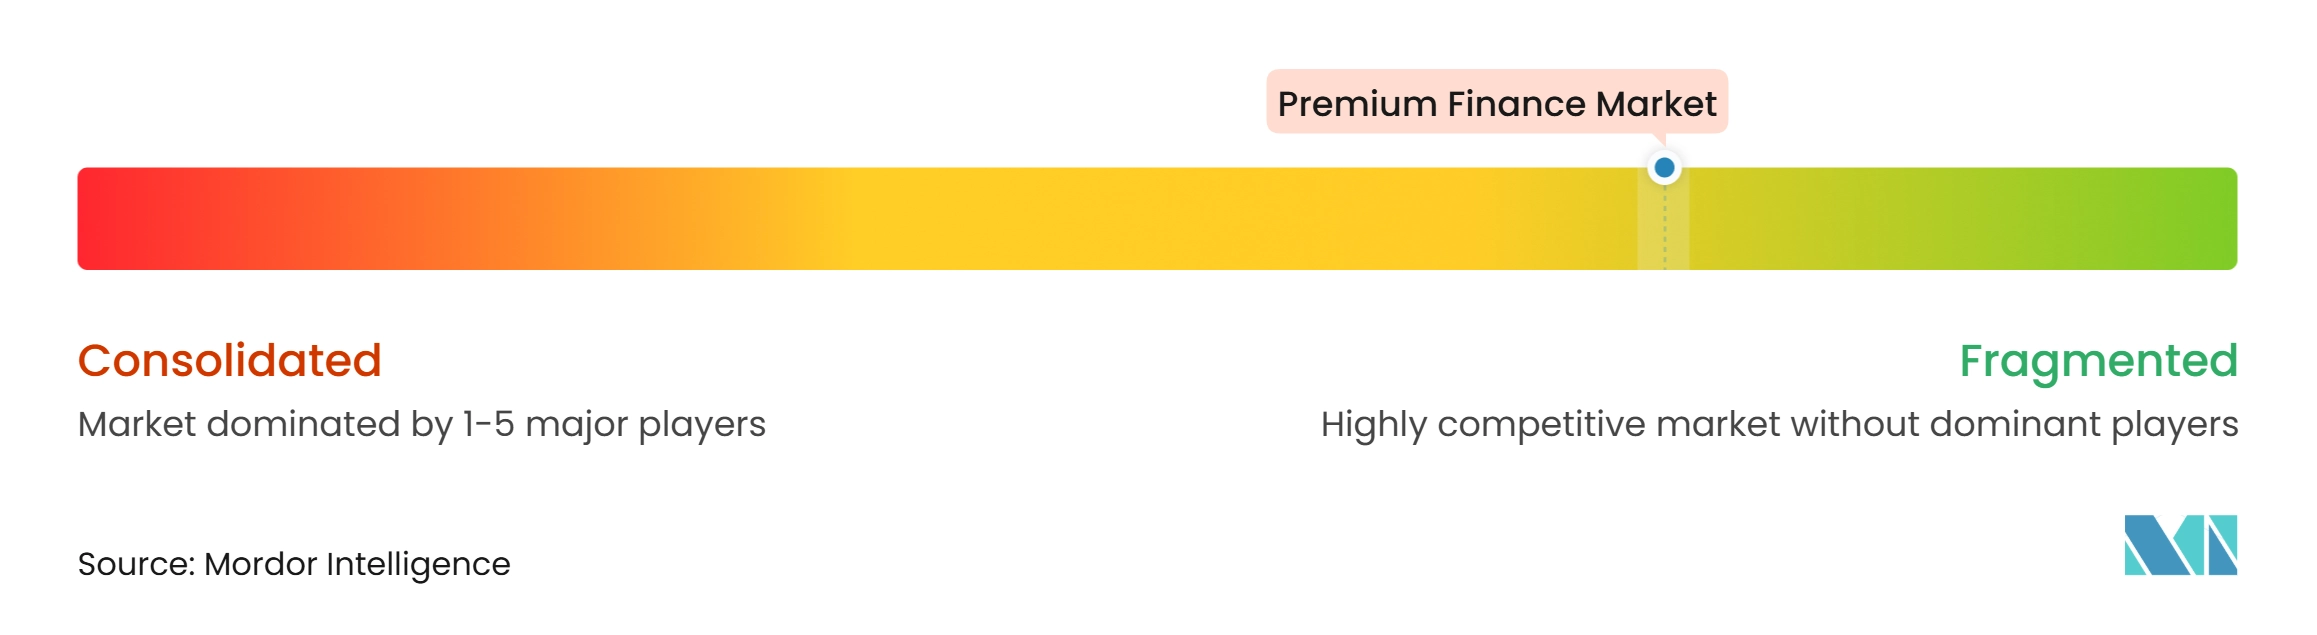
El mercado de premium finance está fragmentado, con competencia distribuida entre empresas especializadas en premium finance, prestamistas afiliados a bancos, plataformas de tecnología de seguros y proveedores de financiamiento integrado. Las posiciones competitivas varían según la geografía, el segmento de clientes, las relaciones con los corredores y el acceso a financiamiento, en lugar de estar controladas por un pequeño grupo de proveedores globales. Las plataformas afiliadas a bancos se benefician de capacidades de préstamo establecidas y relaciones comerciales, mientras que los proveedores especializados compiten a través de tecnología específica para seguros, distribución a través de corredores y experiencia en el servicio de pólizas. Applied Systems integra opciones de financiamiento en el flujo de trabajo de Applied Epic a través de Applied Pay, lo que permite a los profesionales de seguros incorporar el financiamiento de primas en el proceso de colocación de pólizas. Este enfoque integrado puede mejorar el acceso y la comodidad para los corredores y los tomadores de pólizas sin requerir un proceso de financiamiento separado.
PremFina ilustra la importancia de la capacidad de financiamiento y las asociaciones de distribución en este mercado fragmentado. En julio de 2026, la empresa aseguró una línea de deuda senior de 400 millones de GBP de Lloyds Banking Group para apoyar el crecimiento de su cartera de préstamos. En abril de 2026, PremFina se asoció con Cuvva para integrar opciones de pago mensual de primas directamente en la aplicación móvil de la aseguradora para pólizas anuales, extendiendo el acceso al financiamiento a través de un canal de seguros digital. Gracie Point amplió la competencia especializada en marzo de 2025 al lanzar GP Affluent Markets, enfocado en el financiamiento de seguros de vida apalancados para personas de alto patrimonio neto. Estos desarrollos destacan cómo los proveedores se diferencian a través del financiamiento institucional, la integración digital y las soluciones de financiamiento personalizadas.
Las oportunidades permanecen en el financiamiento digital para pequeñas empresas comerciales, el premium finance transfronterizo para empresas multinacionales y el financiamiento integrado para productos de seguros personales en mercados adicionales. La automatización puede agilizar las solicitudes, el procesamiento de pagos y el servicio, aunque la suscripción responsable, los precios transparentes y las divulgaciones claras a los clientes siguen siendo esenciales. Los proveedores establecidos pueden aprovechar las redes de corredores y las relaciones de financiamiento, mientras que los especialistas más pequeños pueden competir a través de productos específicos, tecnología flexible y servicio al cliente.
Líderes de la Industria de Premium Finance
-
IPFS Corporation
-
FIRST Insurance Funding
-
AFCO Credit Corporation
-
Close Brothers Premium Finance
-
US Premium Finance
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Financiamiento de Primas Empresas cubiertas en este informe
- IPFS Corporation
- AFCO Credit Corporation
- FIRST Insurance Funding
- Close Brothers Premium Finance
- US Premium Finance
- Standard Premium Finance Holdings, Inc.
- PremFina Limited
- Agile Premium Finance
- ARI Financial Group
- ClassicPlan Premium Financing Inc.
- Capital Premium Financing
- Succession Capital Alliance
- People's Premium Finance
- Finsall
- EPIC Premium Finance
- Honor Capital Corporation
- The Premins Company
- Express Premium Finance Co
- IFS Financial Services Inc.
- QPR Premium Funding
Desarrollos recientes de la industria en Mercado de Financiamiento de Primas
- Octubre de 2026: Right Choice Insurance Brokers renovó su asociación de cinco años con PremFina, extendiendo una relación establecida en 2023 para apoyar la distribución de premium finance y mejorar la experiencia de corredores y clientes.
- Julio de 2026: PremFina aseguró una línea de deuda senior de 400 millones de GBP (508 millones de USD) de Lloyds Banking Group para apoyar el crecimiento de la cartera de préstamos y ampliar su capacidad de préstamo de premium finance.
- Abril de 2026: Cuvva y PremFina anunciaron una asociación de premium finance integrado de tres años, integrando opciones de cuotas mensuales y toma de decisiones en tiempo real en el proceso de pago de la aplicación móvil de Cuvva para pólizas anuales de seguros de automóviles en el Reino Unido.
- Abril de 2026: PremFina aseguró un aumento y extensión de su línea de capital junior con Waterfall Asset Management a 100 millones de GBP (127 millones de USD), aumentando la capacidad de financiamiento para apoyar la expansión continua en el Reino Unido.
Alcance del Informe Global del Mercado de Premium Finance
Resumen de la segmentación
| Financiamiento de Primas de Seguros de Vida |
| Premium Finance No de Vida (P&C y Especialidad) |
| Financiamiento a Tasa Fija |
| Financiamiento a Tasa Variable |
| Bancos / Proveedores Afiliados a Bancos |
| Empresas Especializadas en Premium Finance |
| Proveedores Cautivos Financiados por Aseguradoras y Corredores |
| Personal (Mercado Masivo y Adinerado/HNWI) |
| Pequeñas y Medianas Empresas |
| Grandes Empresas y Corporaciones Multinacionales |
| Corto Plazo (Menos de 12 Meses) |
| Mediano Plazo (1–3 Años) |
| Largo Plazo (Más de 3 Años) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Seguro | Financiamiento de Primas de Seguros de Vida | |
| Premium Finance No de Vida (P&C y Especialidad) | ||
| Por Estructura de Tasa de Interés | Financiamiento a Tasa Fija | |
| Financiamiento a Tasa Variable | ||
| Por Tipo de Proveedor | Bancos / Proveedores Afiliados a Bancos | |
| Empresas Especializadas en Premium Finance | ||
| Proveedores Cautivos Financiados por Aseguradoras y Corredores | ||
| Por Usuario Final | Personal (Mercado Masivo y Adinerado/HNWI) | |
| Pequeñas y Medianas Empresas | ||
| Grandes Empresas y Corporaciones Multinacionales | ||
| Por Plazo de Financiamiento | Corto Plazo (Menos de 12 Meses) | |
| Mediano Plazo (1–3 Años) | ||
| Largo Plazo (Más de 3 Años) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el premium finance?
El crecimiento está respaldado por pagos de seguros comerciales de mayor valor, necesidades de capital de trabajo, cobertura especializada y financiamiento integrado a través de corredores y plataformas de seguros digitales.
¿Qué tan grande es el Mercado de Premium Finance?
Se proyecta que el Mercado de Premium Finance aumente de 117,9 mil millones de USD en 2027 a 158,8 mil millones de USD para 2032, a una CAGR del 6,2%.
¿Qué tipo de seguro tiene la mayor participación en el financiamiento de primas?
La cobertura de propiedad, accidentes y especialidad no de vida mantuvo una participación del 64,8% en 2026, respaldada por los requisitos de pago de pólizas comerciales anuales.
¿Qué región está creciendo más rápido en premium finance?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,1% hasta 2032 a medida que se expanden la penetración de seguros y la distribución digital.
¿Por qué las pequeñas empresas utilizan el financiamiento de primas?
Convierte un gran pago de seguro en cuotas, lo que ayuda a las empresas a preservar el efectivo para costos operativos como nómina y pagos a proveedores.
¿Cuáles son los principales riesgos para los proveedores de premium finance?
Los riesgos clave incluyen incumplimientos de prestatarios, menor recuperación de primas no devengadas, presión sobre los costos de financiamiento, requisitos de cumplimiento y retrasos en la cancelación de pólizas o la conciliación de reembolsos.