
Taille et Part du Marché du Premium Finance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 117.5 Milliards de dollars |
| Taille du Marché (2032) | 158.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Premium Finance par Mordor Intelligence
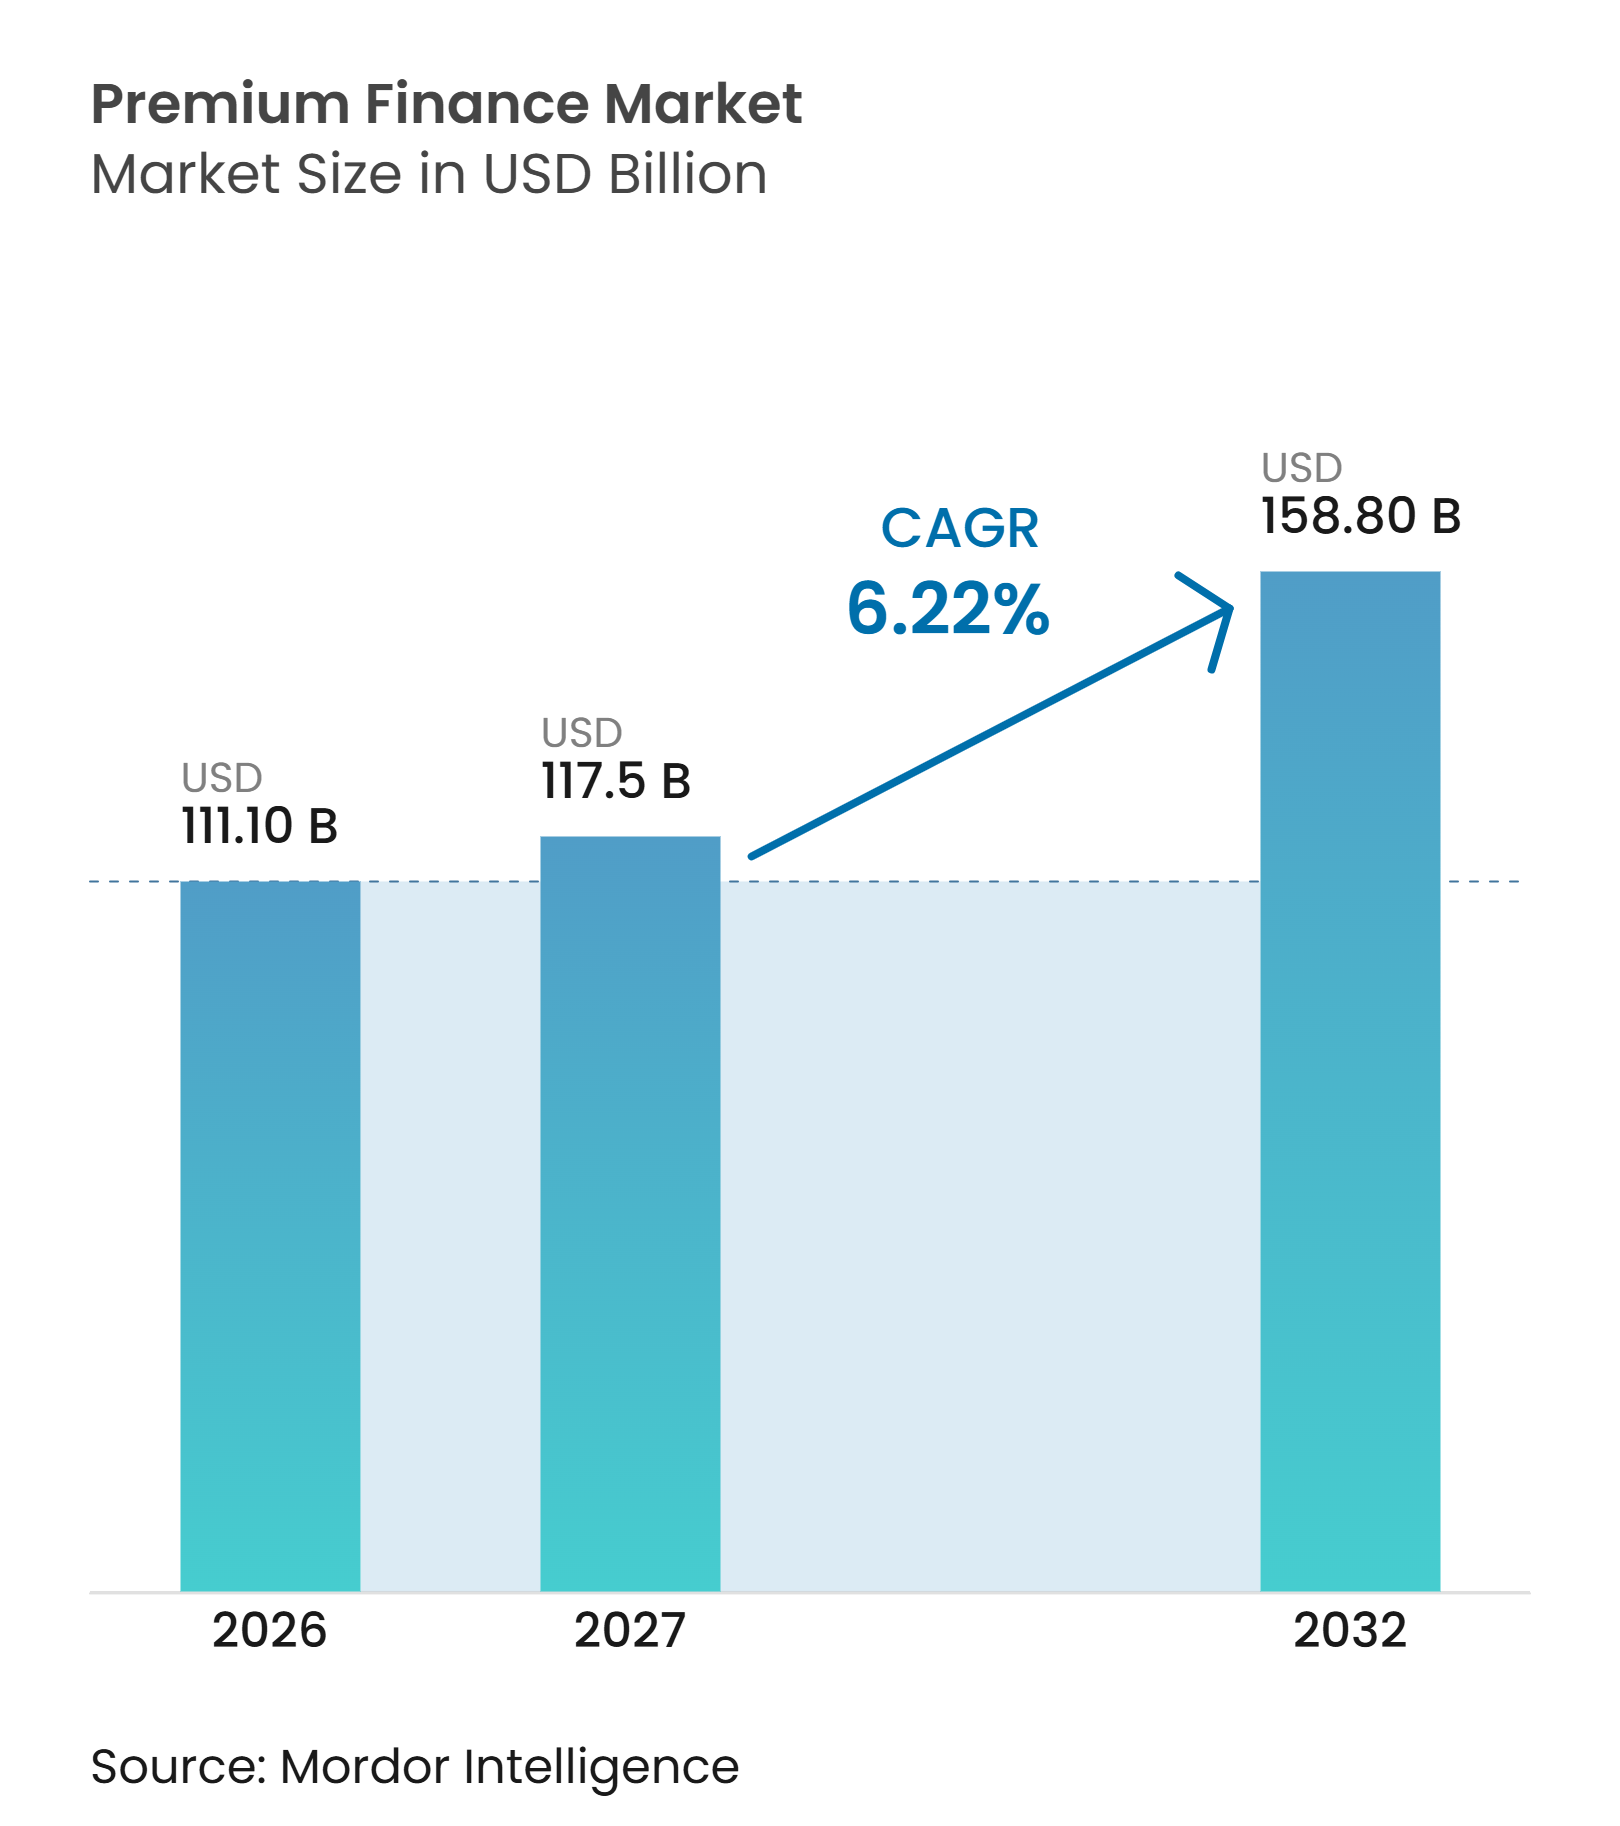
La taille du Marché du Premium Finance était évaluée à 111,10 milliards USD en 2026 et devrait croître de 117,5 milliards USD en 2027 pour atteindre 158,80 milliards USD d'ici 2032, à un CAGR de 6,22 % pendant la période de prévision (2027-2032).
Le financement des primes d'assurance offre aux assurés un moyen d'étaler les paiements d'assurance importants en versements échelonnés, ce qui permet de protéger les liquidités disponibles pour la paie, les fournisseurs et autres besoins opérationnels. La demande reste liée aux couvertures commerciales nécessitant des paiements initiaux conséquents, notamment les polices de responsabilité civile, automobile, spécialisées, ainsi que les polices excédentaires et de surplus. La distribution numérique modifie également l'accès, car les courtiers peuvent proposer le financement lors du processus d'achat de la police plutôt que par le biais d'une demande distincte. Le secteur du financement des primes d'assurance est soutenu par la nature sécurisée de la créance, les prêteurs pouvant réclamer la prime non acquise après l'annulation d'une police lorsque les conditions contractuelles sont remplies. La concurrence reste centrée sur la capacité de financement, les relations avec les courtiers, les contrôles de crédit et la capacité à réduire les frictions dans l'origination et la gestion des contrats.
Points Clés du Rapport
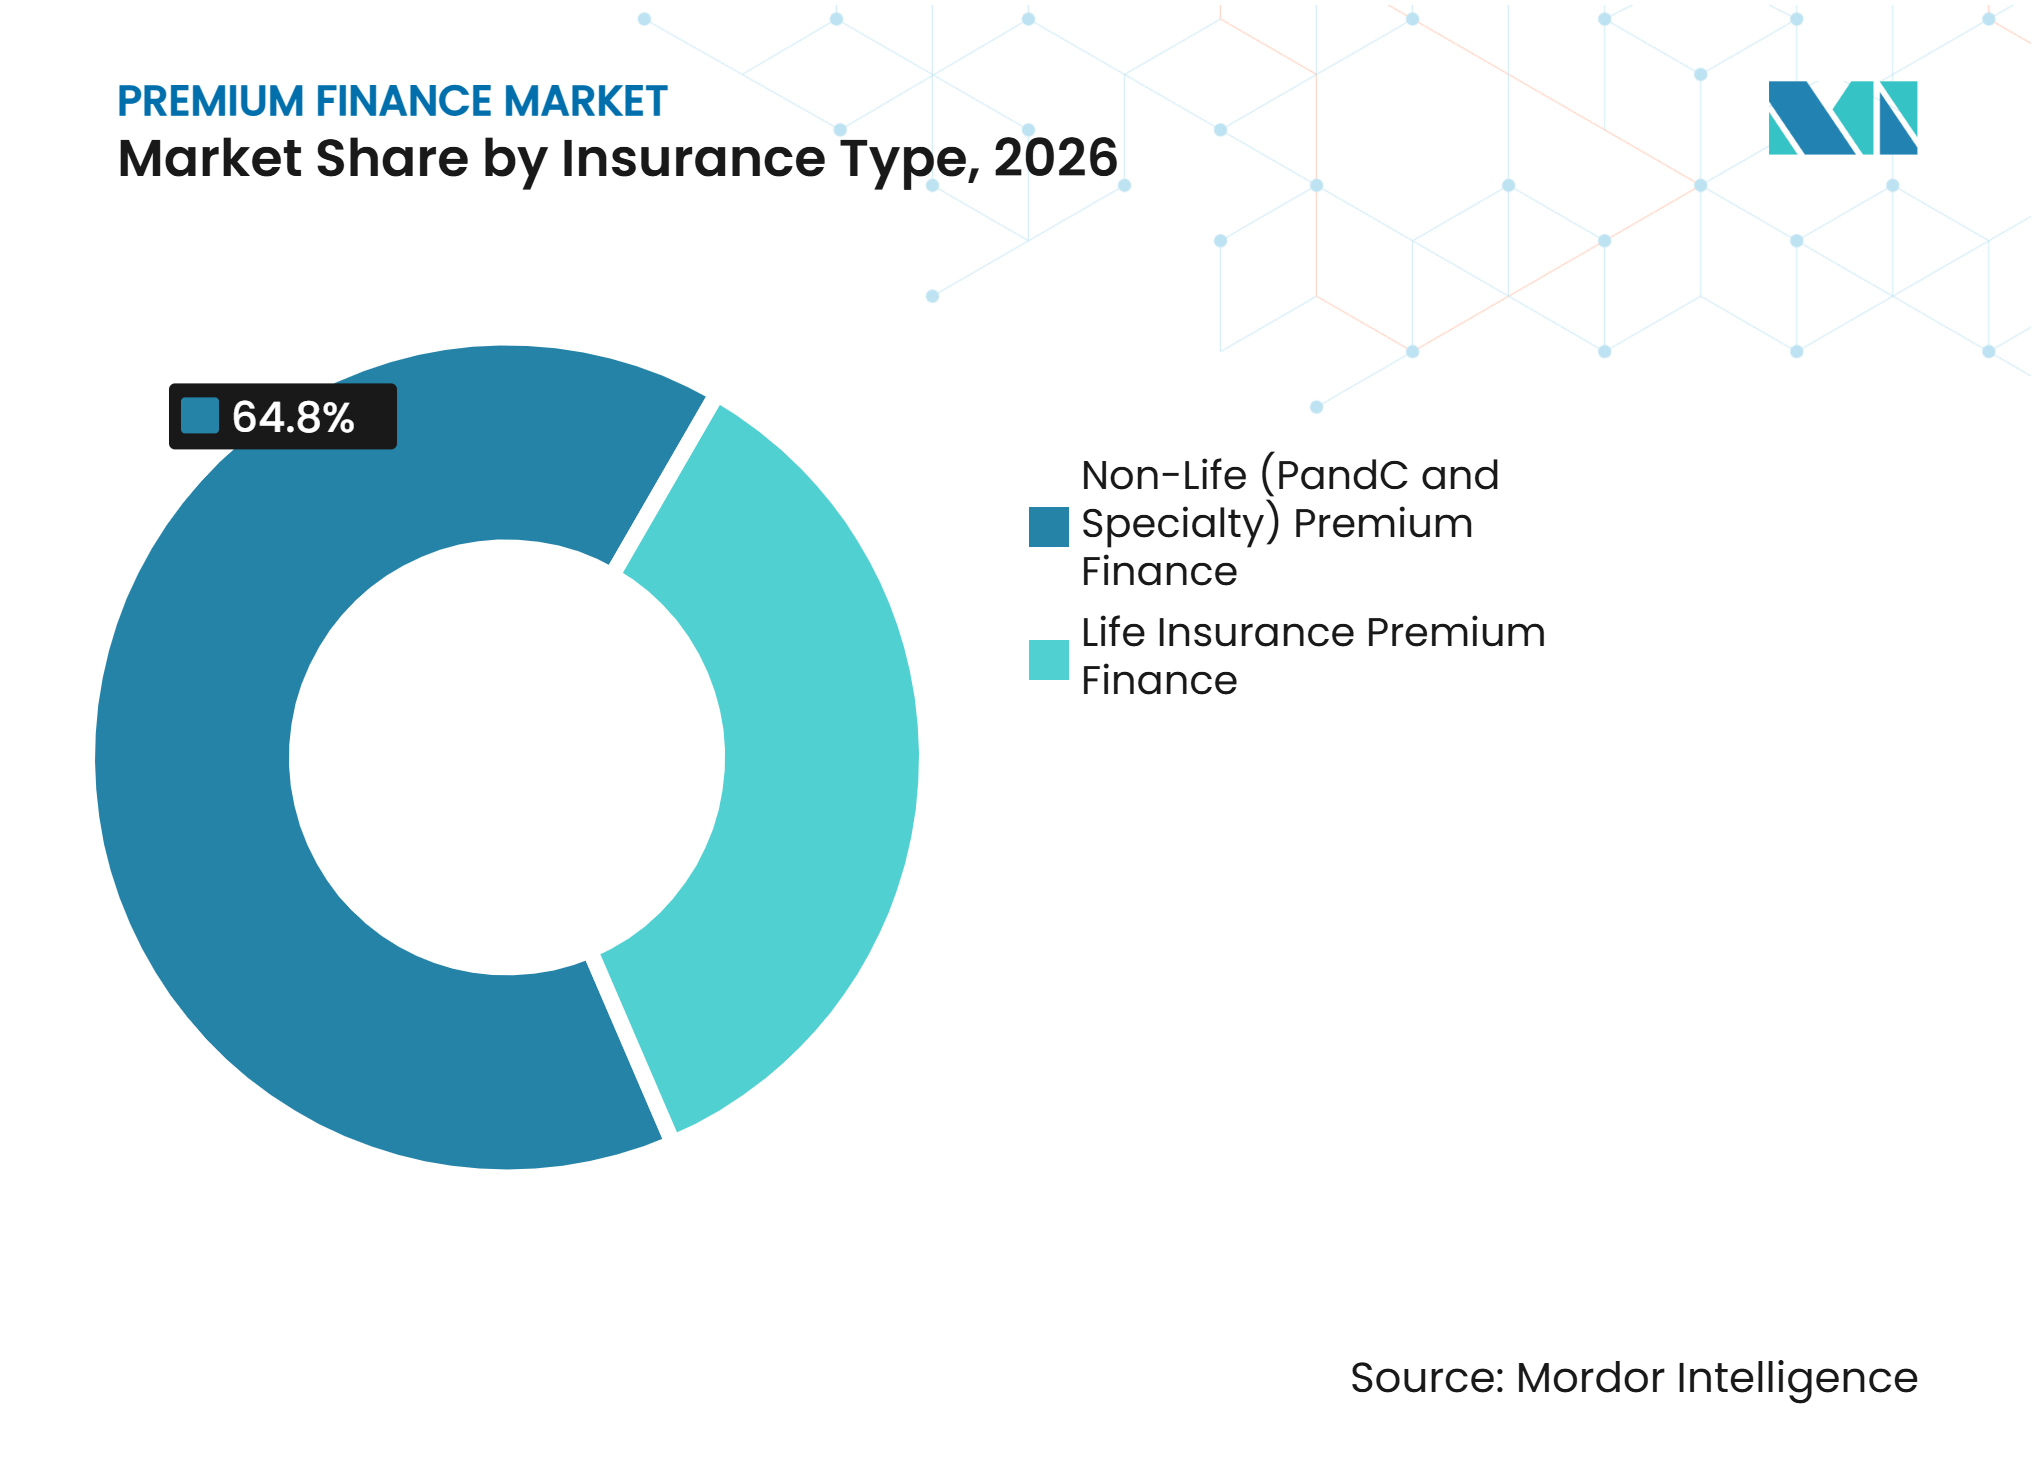
- Par type d'assurance, l'assurance non-vie, incluant les couvertures dommages et responsabilité civile ainsi que les couvertures spécialisées, a capté 64,8 % de la part du marché du financement des primes d'assurance en 2026, tandis que le financement des primes d'assurance vie devrait croître à un CAGR de 8,5 % jusqu'en 2032.
- Par structure de taux d'intérêt, le financement à taux fixe détenait 70,3 % de la part du secteur du financement des primes d'assurance en 2026, tandis que le financement à taux variable devrait croître à un CAGR de 6,8 % jusqu'en 2032.
- Par type de prestataire, les sociétés spécialisées dans le financement des primes d'assurance détenaient 45,1 % de la part du marché du financement des primes d'assurance en 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032.
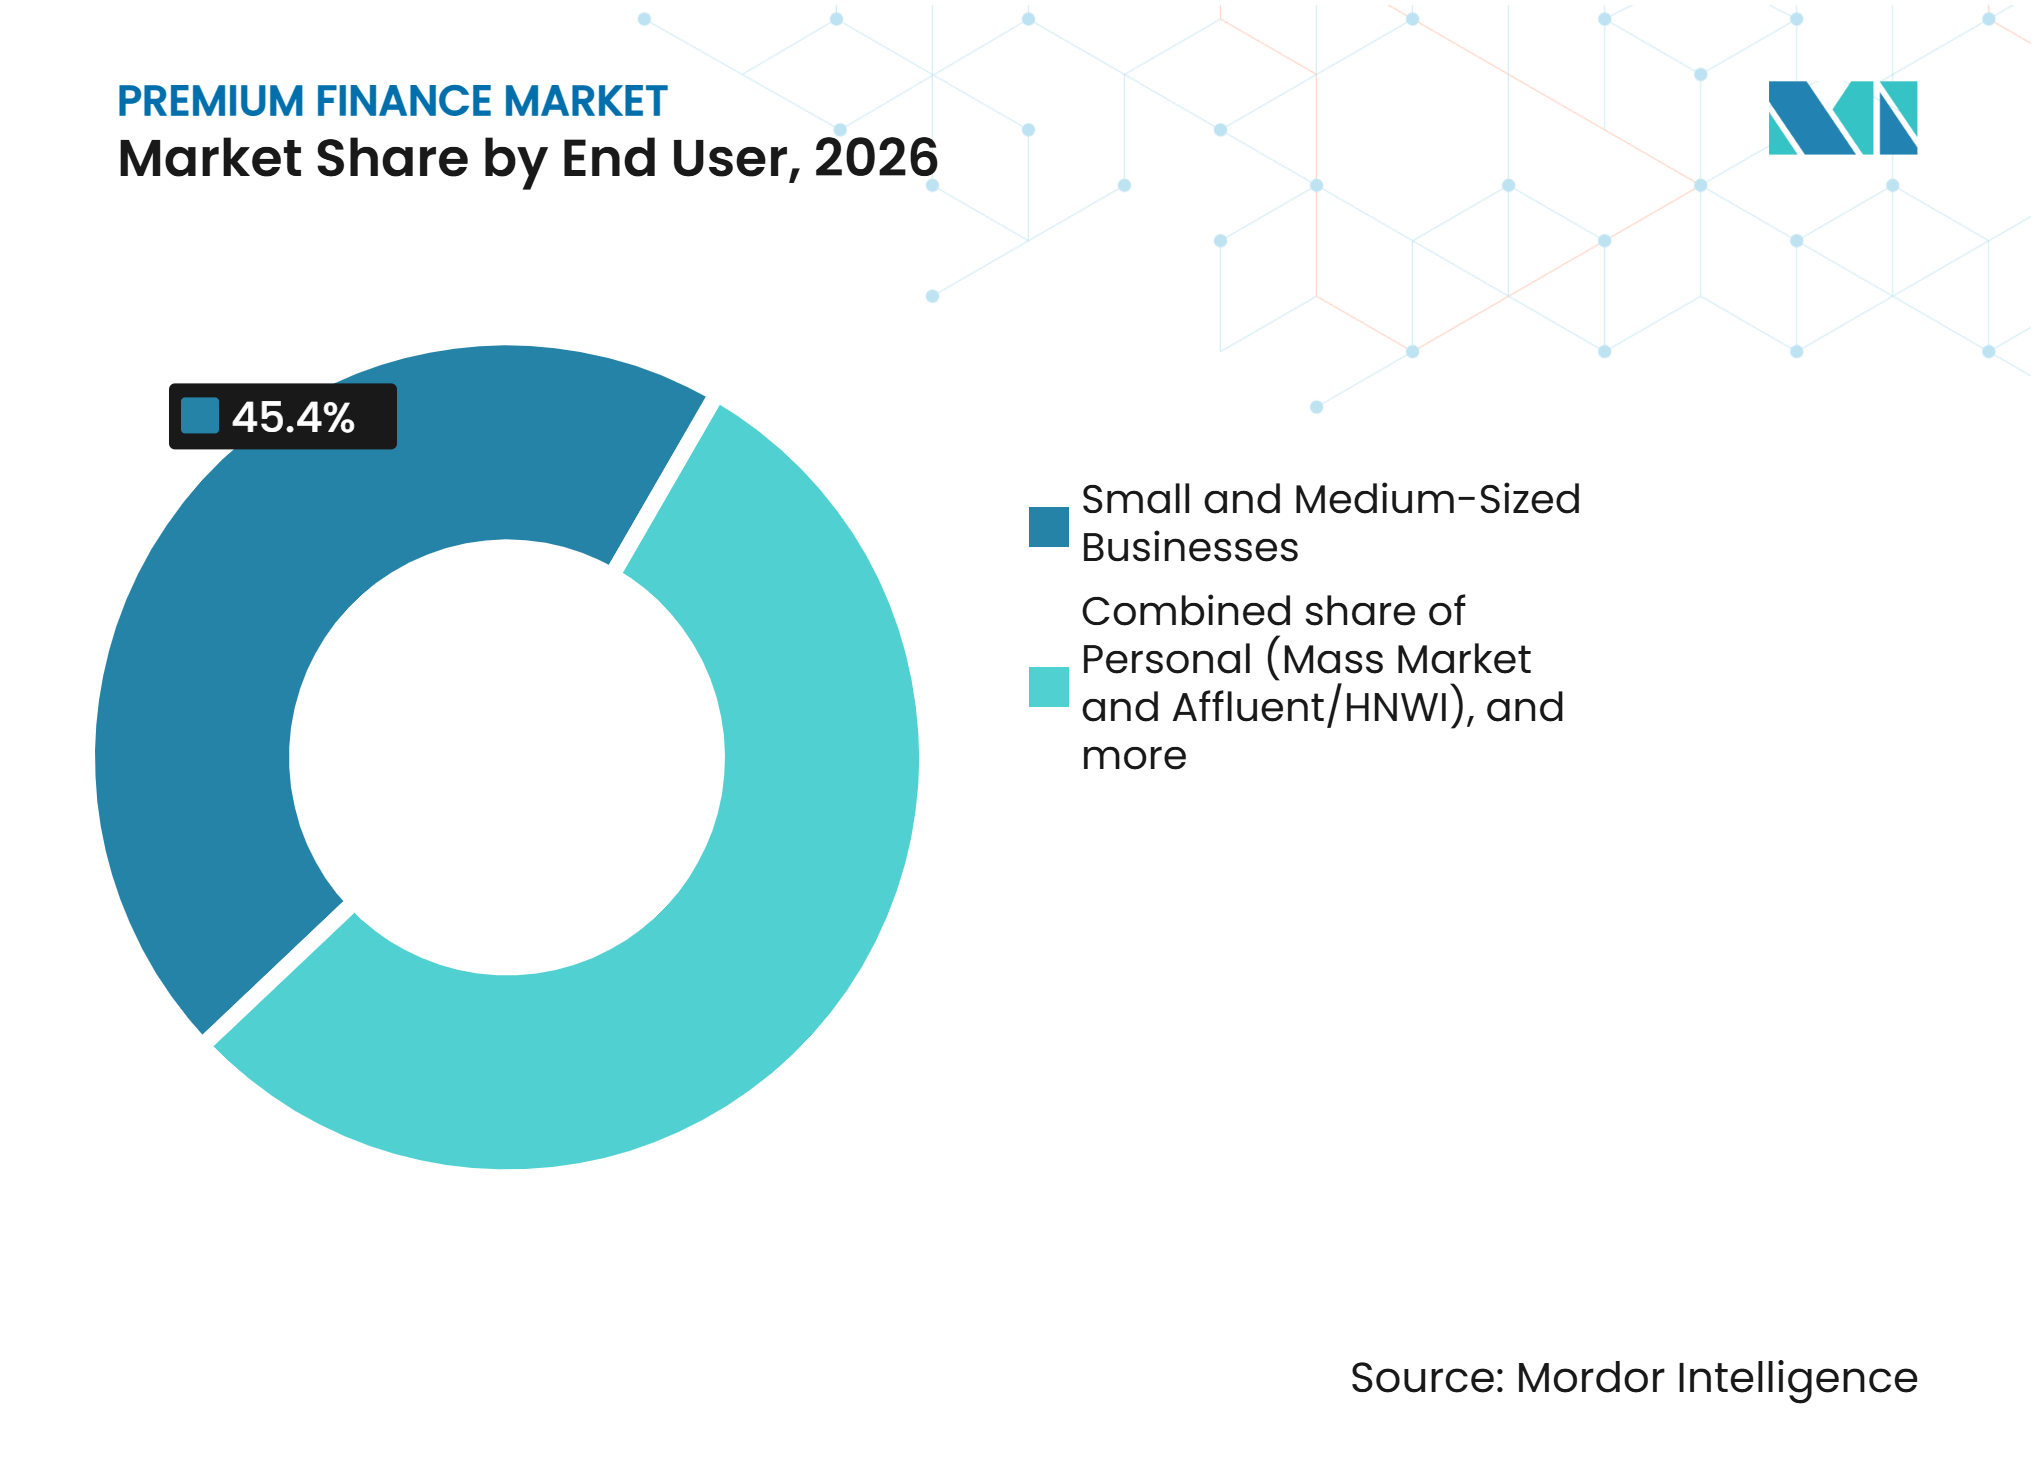
- Par utilisateur final, les petites et moyennes entreprises représentaient 45,4 % de la part du marché du financement des primes d'assurance en 2026, tandis que les emprunteurs particuliers, incluant les particuliers du marché de masse et les particuliers fortunés à valeur nette élevée, devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par durée de financement, le financement à court terme a capté 79,7 % de la part du secteur du financement des primes d'assurance en 2026, tandis que le financement à long terme devrait croître à un CAGR de 9,5 % jusqu'en 2032.
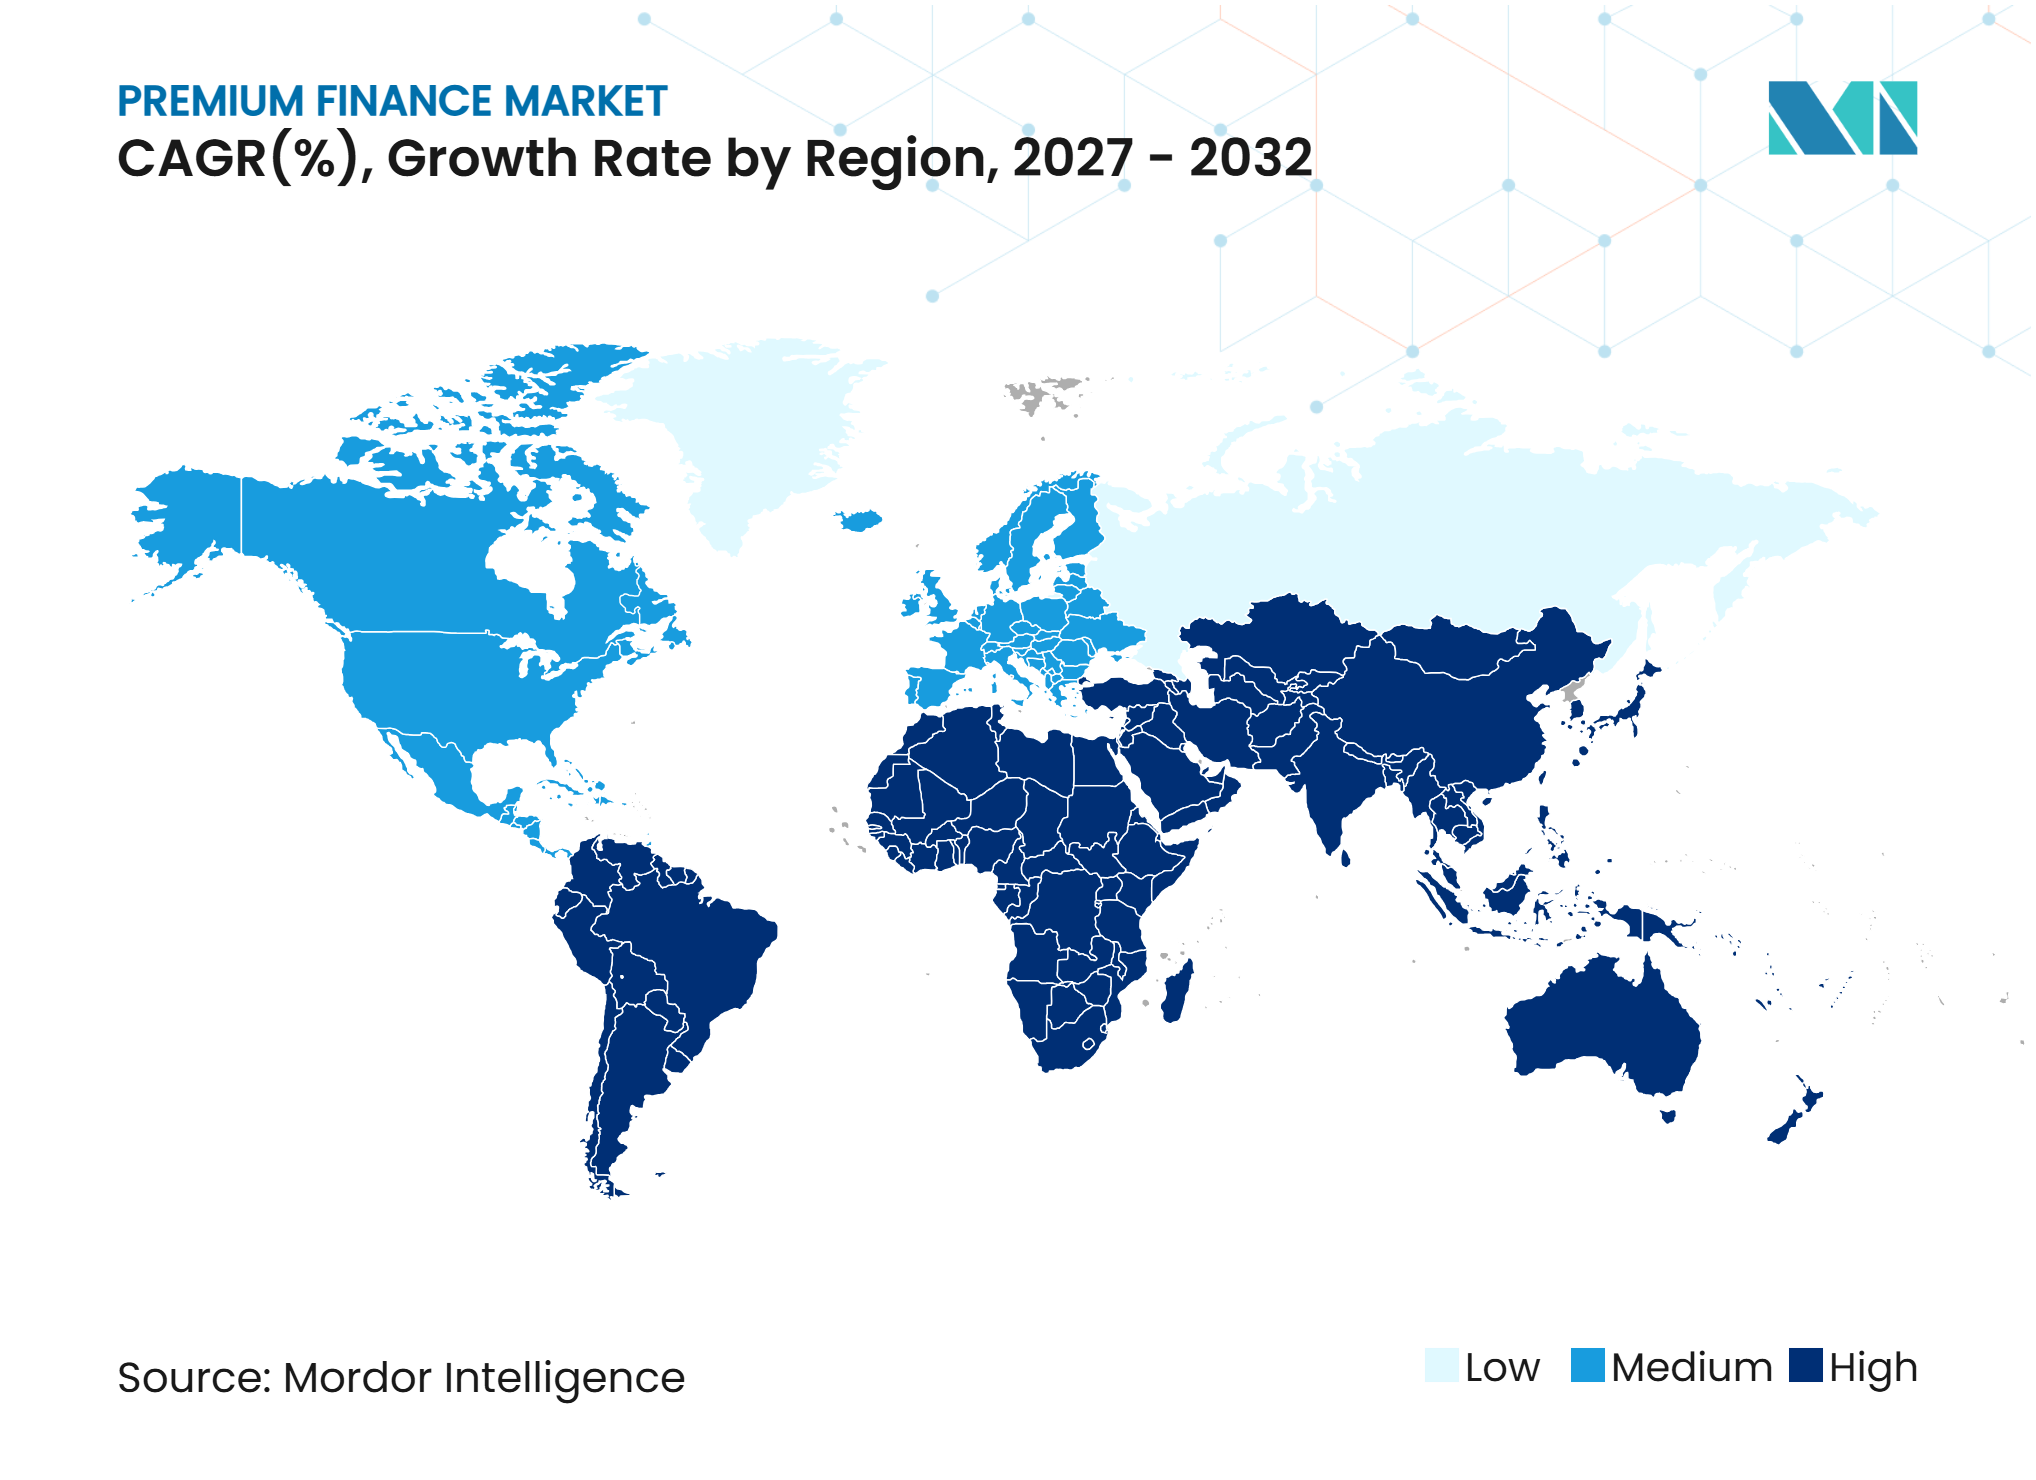
- Par zone géographique, l'Amérique du Nord représentait 47,9 % de la taille du marché du financement des primes d'assurance en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 9,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse des Primes d'Assurance Commerciale et Exigences de Paiement Initial Plus Élevées | +1.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de l'Assurance Excédentaire et du Financement de Couvertures Spécialisées | +1.2% | Amérique du Nord, menée par les États-Unis | Moyen terme (2-4 ans) |
| Demande des Entreprises pour la Préservation du Fonds de Roulement | +1.0% | Mondial, concentré en Amérique du Nord, au Royaume-Uni et en Australie | Moyen terme (2-4 ans) |
| Financement de Prime Intégré via les Courtiers d'Assurance et les Plateformes Numériques | +0.8% | Mondial, mené par le Royaume-Uni, les États-Unis, l'Inde et l'Australie | Moyen terme (2-4 ans) |
| Croissance du Financement de Polices Commerciales et du Regroupement de Primes Multi-Polices | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Financement Institutionnel et Titrisation des Créances de Premium Finance | +0.6% | Les États-Unis et le Royaume-Uni, avec une activité émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Hausse des Primes d'Assurance Commerciale Soutient le Volume Finançable
Les primes d'assurance commerciale restent un soutien central pour le Marché du Premium Finance car des obligations initiales plus importantes augmentent la valeur des options de paiement échelonné. Le Conseil des Agents et Courtiers d'Assurance a rapporté que les primes parapluie ont augmenté de 5,3 % au deuxième trimestre 2026, prolongeant une longue période de hausses de tarifs dans cette ligne[1]. Les primes d'assurance automobile commerciale ont augmenté de 4,5 % dans la même enquête, ce qui importe car de nombreuses petites entreprises financent cette couverture obligatoire. Les petits comptes ont légèrement diminué, d'une moyenne de 0,5 % au deuxième trimestre 2026, tandis que les grands comptes ont enregistré une baisse de 3,7 %. La pression continue dans les lignes de responsabilité civile et spécialisées contribue à maintenir la demande de financement même lorsque les prix de l'assurance dommages se détendent.
L'Expansion de l'Assurance Excédentaire Crée une Demande de Financement Spécialisé
L'assurance excédentaire élargit la base adressable pour le financement de primes, car ces polices portent souvent des primes plus élevées et servent les assurés lorsque la couverture standard n'est pas disponible. Les entreprises ayant des exigences juridiques, climatiques, technologiques ou de transfert de risques complexes ont souvent besoin de placements spécialisés en responsabilité civile. Ces polices peuvent générer des soldes de prêts individuels plus importants que les couvertures admises standardisées. Le marché du premium finance bénéficie lorsque les assureurs resserrent les normes de souscription et que les courtiers placent des risques plus complexes via des canaux spécialisés. Le financement permet aux assurés de gérer des primes plus élevées sans engager tout le fonds de roulement au début de la période de la police.
La Demande des Entreprises pour la Préservation du Fonds de Roulement Soutient les Petites Entreprises
Le financement de primes permet aux entreprises de remplacer les importants paiements annuels d'assurance par des versements échelonnés, contribuant à préserver les liquidités pour les opérations courantes. La Réserve Fédérale a rapporté que 56 % des petites entreprises américaines ont cherché un financement pour couvrir leurs dépenses opérationnelles, tandis que 86 % utilisaient régulièrement un financement[2]. La Banque Britannique des Entreprises a constaté que le fonds de roulement était la principale raison pour laquelle les petites entreprises cherchaient un financement externe en 2025, citée par 50 % des demandeurs[3]. Pour les entreprises souscrivant des couvertures dommages, responsabilité civile ou automobile commerciale, le calendrier de paiement peut être aussi important que la prime totale. Cela rend le marché du premium finance pertinent pour les entreprises disposant de réserves de liquidités limitées et d'obligations d'assurance récurrentes.
Le Financement Intégré via les Courtiers et les Plateformes Numériques Élargit l'Accès
Les plateformes de courtage et les applications d'assurance numériques facilitent l'offre de financement de primes au point d'achat. Applied Systems indique que son produit Applied Pay connecte AFCO Direct, FIRST Insurance Funding et Imperial PFS au sein du flux de travail Applied Epic[4]. La société rapporte que ce type d'automatisation peut faire passer les ratios de polices financées de 10 % à 15 % à 30 %. En avril 2026, PremFina et Cuvva ont annoncé un accord de trois ans pour intégrer des décisions de versements mensuels en temps réel dans un processus de paiement mobile pour les polices automobiles annuelles au Royaume-Uni. Ces connexions peuvent réduire le travail manuel des courtiers et raccourcir le délai entre un devis de police et une décision de financement. Cette approche peut également étendre le marché du premium finance aux clients qui préfèrent une expérience d'achat numérique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Défauts des Emprunteurs et Récupérations Insuffisantes de Primes Non Acquises | -1.2% | Amérique du Nord, avec une exposition émergente en Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des Coûts de Financement et Compression des Marges | -0.9% | Mondial, plus aigu en Amérique du Nord et au Royaume-Uni | Moyen terme (2-4 ans) |
| Complexité Réglementaire au Niveau des États et Coûts de Conformité en Matière de Protection des Consommateurs | -0.7% | Les États-Unis État par État et le Royaume-Uni sous le Devoir du Consommateur | Moyen terme (2-4 ans) |
| Annulation de Police, Remboursement de Prime et Délais de Réconciliation des Prêteurs | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défauts des Emprunteurs et Lacunes dans la Récupération des Garanties
La performance du crédit dépend de la capacité d'un prêteur à annuler une police après un défaut et à récupérer la prime non acquise. Ce processus est généralement soutenu par l'accord de financement, mais il peut être ralenti par les conditions de la police, les étapes de gestion et la réconciliation entre le prêteur, l'assureur et le courtier. L'Autorité de Conduite Financière a constaté que la créance irrécouvrable moyenne parmi les courtiers en premium finance du Royaume-Uni était de 3 % des soldes de prêts, contre 1,9 % pour les cartes de crédit et 1,8 % pour les prêts personnels. La récupération peut être plus faible lorsqu'une police a déjà acquis une part substantielle de sa prime avant l'annulation. Le risque est particulièrement pertinent pour les contrats comportant des caractéristiques de dépôt minimum ou des couvertures commerciales plus complexes. Des procédures d'annulation solides et une réconciliation rapide des primes restent importantes pour le marché du premium finance.
La Hausse des Coûts de Financement et la Compression des Marges Pèsent sur la Rentabilité
Les sociétés de premium finance dépendent des facilités de crédit et des programmes de titrisation pour financer leurs créances, de sorte que les coûts de financement affectent directement les marges. Des taux de référence plus élevés peuvent créer un décalage lorsque les prêteurs détiennent des créances à taux fixe tandis que leurs propres coûts de financement s'ajustent plus rapidement. Cette exposition est plus difficile à gérer pour les prestataires spécialisés de plus petite taille disposant d'une échelle limitée ou de moins de sources de capital. La pression qui en résulte peut encourager les opérateurs à améliorer la discipline tarifaire, à utiliser des structures de financement plus flexibles ou à rechercher des partenaires plus importants. Elle peut également accélérer la consolidation sur le marché du premium finance lorsque les entreprises ne peuvent pas maintenir simultanément l'investissement opérationnel et une tarification compétitive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Assurance :
La Couverture Non-Vie Domine Tandis que le Financement Vie se DéveloppeLe financement de l'assurance non-vie dommages et responsabilité civile et spécialisée représente 64,8 % de la part du marché du premium finance en 2026. Les polices commerciales dommages, responsabilité civile, automobile commerciale et spécialisées génèrent d'importantes factures annuelles que de nombreuses entreprises préfèrent étaler sur des paiements mensuels. Ces produits sont largement utilisés par les entreprises qui doivent maintenir une couverture pour satisfaire aux exigences contractuelles, légales ou des prêteurs. Les polices de responsabilité civile et spécialisées peuvent rester coûteuses même lorsque la tarification commerciale générale devient moins ferme. Le segment fournit donc une base stable de renouvellements de polices récurrents pour les prestataires de financement.
Le financement de prime d'assurance vie devrait se développer à un CAGR de 8,5 % de 2027 à 2032. Ce produit est principalement utilisé par des particuliers aisés et à valeur nette élevée qui financent des primes d'assurance vie permanente substantielles. Le financement peut utiliser la valeur de la police, la valeur de rachat ou le produit de la prestation de décès comme garantie, selon la structure de la transaction. Ces arrangements nécessitent une souscription détaillée car les structures fiduciaires, les objectifs de planification successorale et la durée du prêt peuvent différer sensiblement d'un client à l'autre. L'expertise en financement à long terme est donc importante pour les prestataires servant cette partie du secteur du premium finance.


Par Structure de Taux d'Intérêt :
Les Taux Fixes Dominent Tandis que les Taux Variables ProgressentLe financement à taux fixe a représenté 70,3 % de la taille du marché du premium finance en 2026. Les contrats commerciaux dommages et responsabilité civile à courte durée utilisent couramment des paiements fixes car les emprunteurs valorisent la prévisibilité sur la durée de la police. Un montant de versement fixe correspond également au schéma de renouvellement annuel de nombreuses polices commerciales. Les prêteurs peuvent réévaluer les nouvelles affaires lors des renouvellements ultérieurs, ce qui les aide à répondre aux conditions changeantes. Ce format reste bien adapté aux entreprises finançant des primes d'assurance annuelles.
Le financement à taux variable devrait croître à un CAGR de 6,8 % de 2027 à 2032. La croissance est liée au financement d'assurance vie à plus longue durée et aux grands comptes commerciaux où les prêteurs peuvent ne pas être en mesure d'offrir un engagement à taux fixe à long terme. Les emprunteurs à valeur nette élevée peuvent accepter un taux lié à un taux de référence lorsque l'horizon de la police et de la planification successorale s'étend sur de nombreuses années. La structure peut réduire le décalage de taux d'intérêt pour les prêteurs lorsque les coûts d'emprunt changent. Les produits à taux fixe et variable servent donc des besoins de financement distincts plutôt que de se remplacer directement l'un l'autre.
Par Type de Prestataire :
Les Sociétés Spécialisées Combinent Concentration et ÉchelleLes sociétés spécialisées en premium finance ont détenu 45,1 % de la part du Marché du Premium Finance en 2026. Ces prestataires se concentrent sur l'origination liée à l'assurance, l'évaluation du crédit, le suivi des annulations et la récupération des primes non acquises. Leur modèle opérationnel est différent de celui d'une banque qui propose le premium finance comme l'un des produits d'un portefeuille de prêts plus large. Les sociétés spécialisées peuvent développer des relations étroites avec les courtiers et adapter les flux de travail aux cycles de renouvellement des assurances. Leur concentration peut également soutenir une adoption plus rapide des technologies de courtage et d'agence.
Les sociétés spécialisées en premium finance devraient croître à un CAGR de 7,2 % de 2027 à 2032. Les prestataires affiliés aux banques conservent des avantages en matière d'accès au financement et de vente croisée avec les clients bancaires commerciaux. Les prestataires captifs connectés aux assureurs ou aux courtiers peuvent également utiliser le financement pour soutenir la rétention au sein de leurs propres canaux de distribution. Les petites sociétés indépendantes peuvent être confrontées à la pression d'investir simultanément dans la conformité, la technologie et la capacité de financement. Ces conditions favorisent les opérateurs disposant de relations en capital durables et d'une infrastructure de gestion établie.
Par Utilisateur Final :
Les Petites Entreprises Dominent Tandis que les Emprunteurs Particuliers Croissent Plus ViteLes petites et moyennes entreprises ont détenu une part de 45,4 % du Marché du Premium Finance en 2026. Ces entreprises font souvent face à des exigences d'assurance obligatoires et peuvent trouver difficile d'absorber un paiement annuel unique à partir de leurs réserves de trésorerie normales. La Réserve Fédérale a rapporté que 60 % des petites entreprises américaines ont demandé un financement au cours des 12 mois précédents. Les dépenses opérationnelles étaient une raison principale pour laquelle les entreprises cherchaient des fonds dans cette enquête. La distribution intégrée via les courtiers est importante car le segment nécessite un grand nombre de transactions individuellement plus petites.
Les emprunteurs particuliers, incluant les individus du marché de masse et les particuliers aisés à valeur nette élevée, devraient croître à un CAGR de 7,8 % de 2027 à 2032. Les consommateurs du marché de masse utilisent souvent le financement pour étaler les coûts d'assurance habitation ou automobile en paiements gérables. L'Autorité de Conduite Financière a constaté que 48 % des polices habitation et automobile du Royaume-Uni étaient payées via des arrangements de premium finance. Les emprunteurs aisés utilisent un modèle différent qui peut impliquer l'assurance vie, les fiducies, la planification successorale et des durées de prêt plus longues. Les prestataires ont besoin d'expériences numériques simples pour les clients du marché de masse et d'une souscription spécialisée pour les clients à valeur nette élevée.

Par Durée de Financement :
Les Accords à Court Terme Dominent, les Prêts à Long Terme se DéveloppentLe financement à court terme de moins de 12 mois a capturé 79,7 % de la taille du Marché du Premium Finance en 2026. La structure correspond étroitement au cycle annuel des polices d'assurance commerciale dommages et responsabilité civile. Les emprunteurs financent la prime, effectuent des paiements mensuels et peuvent refinancer lors du prochain renouvellement. La courte durée permet aux prêteurs d'ajuster les nouveaux tarifs à mesure que les conditions de crédit ou de financement changent. Ce modèle soutient une rotation élevée des actifs et reste le format de base pour le financement des assurances commerciales.
Le financement à long terme de plus de 3 ans devrait croître à un CAGR de 9,5 % de 2027 à 2032. Le segment est principalement lié au financement d'assurance vie pour les particuliers à valeur nette élevée, où les objectifs de la police peuvent s'étendre sur de nombreuses années. Les prêts à plus longue durée nécessitent des sources de capital pouvant soutenir la durée, une souscription rigoureuse et des arrangements de garantie complexes. Ils exigent également que les prêteurs évaluent l'exposition aux taux d'intérêt sur une période plus longue que les polices commerciales annuelles. Cela crée une distinction claire entre le financement à court terme à volume élevé et les arrangements à longue durée spécialisés.
Analyse Géographique
L'Amérique du Nord a représenté 47,9 % de la part du marché du premium finance en 2026. Les États-Unis constituent le marché central de la région car le financement des assurances commerciales est bien établi dans les couvertures dommages, responsabilité civile, automobile et spécialisées. Les polices de responsabilité civile et spécialisées soutiennent la demande là où la couverture est coûteuse ou difficile à placer. Les exigences de licence au niveau des États peuvent augmenter les coûts de conformité, mais elles peuvent également renforcer la position des prestataires établis. Standard Premium Finance Holdings a étendu sa capacité de facilité de crédit à 115 millions USD en septembre 2025 et opérait dans 40 États américains agréés.
L'Europe est menée par le Royaume-Uni, où les exigences de protection des consommateurs remodèlent la façon dont les courtiers tarifent et expliquent le premium finance. L'Autorité de Conduite Financière a rapporté que les taux annuels effectifs globaux moyens pondérés ont diminué de 23,3 % en 2022 à 19,2 % en 2026. La même étude a rapporté que le secteur du premium finance du Royaume-Uni a généré 1 milliard GBP (1,28 milliard USD) de revenus en 2023. Premium Credit Limited a rapporté 6 milliards GBP (7,68 milliards USD) de volumes de prêts en 2025. Close Brothers Premium Finance a étendu son partenariat en lignes commerciales avec Cobra Network en septembre 2025, reflétant la valeur continue de la distribution par les courtiers au Royaume-Uni.
L'Asie-Pacifique devrait croître à un CAGR de 9,1 % de 2027 à 2032. La hausse de la pénétration de l'assurance et le développement des plateformes numériques de prêt et d'assurance soutiennent l'opportunité régionale. L'Inde, la Chine, Singapour et d'autres marchés d'Asie du Sud-Est offrent des environnements réglementaires et des comportements d'achat d'assurance différents. Cette diversité exige que les prestataires établissent des relations de distribution locales et adaptent leurs approches de souscription. Le marché du premium finance en Asie-Pacifique est susceptible de se développer grâce à l'accès numérique, aux partenariats avec les courtiers et à des produits plus adaptés pour les assurés commerciaux et particuliers.
Paysage Concurrentiel
Concentration du Marché
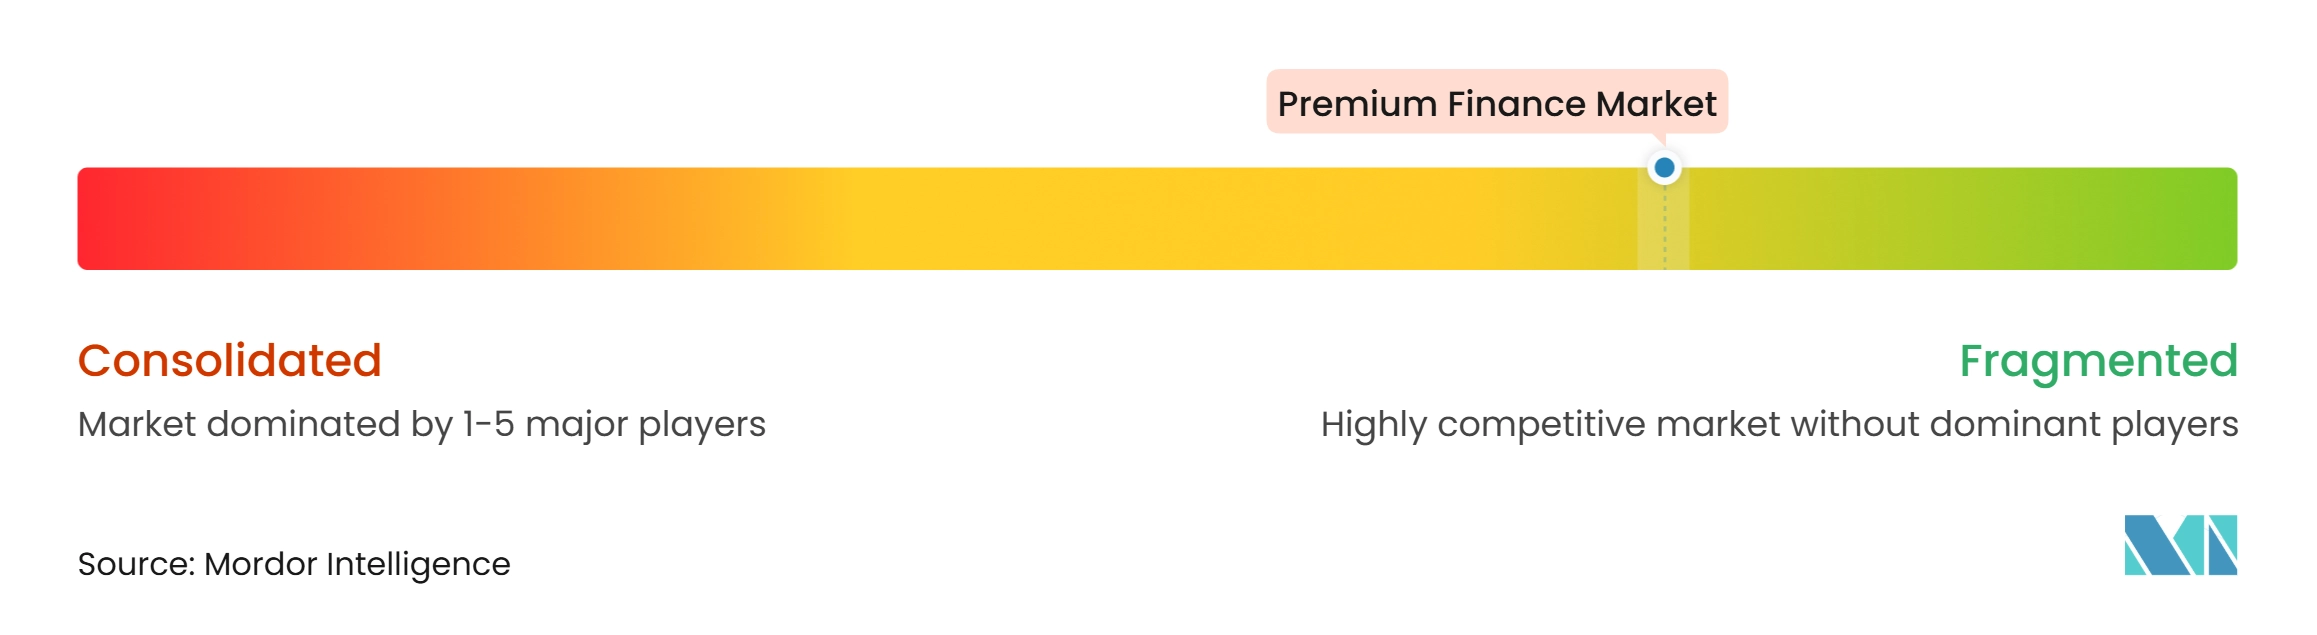
Le marché du premium finance est fragmenté, avec une concurrence répartie entre les sociétés spécialisées en premium finance, les prêteurs affiliés aux banques, les plateformes de technologie d'assurance et les prestataires de financement intégré. Les positions concurrentielles varient selon la géographie, le segment de clientèle, les relations avec les courtiers et l'accès au financement, plutôt que d'être contrôlées par un petit groupe de prestataires mondiaux. Les plateformes affiliées aux banques bénéficient de capacités de prêt établies et de relations commerciales, tandis que les prestataires spécialisés se démarquent par leur technologie spécifique à l'assurance, leur distribution par les courtiers et leur expertise en gestion des polices. Applied Systems intègre des options de financement dans le flux de travail Applied Epic via Applied Pay, permettant aux professionnels de l'assurance d'incorporer le financement de primes dans le processus de placement des polices. Cette approche intégrée peut améliorer l'accès et la commodité pour les courtiers et les assurés sans nécessiter un parcours de financement séparé.
PremFina illustre l'importance de la capacité de financement et des partenariats de distribution dans ce marché fragmenté. En juillet 2026, la société a obtenu une facilité de dette senior de 400 millions GBP auprès de Lloyds Banking Group pour soutenir la croissance de son portefeuille de prêts. En avril 2026, PremFina s'est associée à Cuvva pour intégrer des options de paiement mensuel de primes directement dans l'application mobile de l'assureur pour les polices annuelles, étendant l'accès au financement via un canal d'assurance numérique. Gracie Point a élargi la concurrence spécialisée en mars 2025 en lançant GP Affluent Markets, axé sur le financement d'assurance vie à effet de levier pour les particuliers à valeur nette élevée. Ces développements soulignent comment les prestataires se différencient par le financement institutionnel, l'intégration numérique et des solutions de financement sur mesure.
Des opportunités subsistent dans le financement numérique pour les petites entreprises commerciales, le premium finance transfrontalier pour les entreprises multinationales et le financement intégré pour les produits d'assurance personnelle sur des marchés supplémentaires. L'automatisation peut rationaliser les demandes, le traitement des paiements et la gestion des contrats, bien que la souscription responsable, la tarification transparente et les informations claires aux clients restent essentielles. Les prestataires établis peuvent tirer parti des réseaux de courtiers et des relations de financement, tandis que les spécialistes plus petits peuvent se démarquer par des produits ciblés, une technologie flexible et un service client.
Leaders du Secteur du Premium Finance
-
IPFS Corporation
-
FIRST Insurance Funding
-
AFCO Credit Corporation
-
Close Brothers Premium Finance
-
US Premium Finance
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Financement des Primes d'Assurance Entreprises couvertes dans ce rapport
- IPFS Corporation
- AFCO Credit Corporation
- FIRST Insurance Funding
- Close Brothers Premium Finance
- US Premium Finance
- Standard Premium Finance Holdings, Inc.
- PremFina Limited
- Agile Premium Finance
- ARI Financial Group
- ClassicPlan Premium Financing Inc.
- Capital Premium Financing
- Succession Capital Alliance
- People's Premium Finance
- Finsall
- EPIC Premium Finance
- Honor Capital Corporation
- The Premins Company
- Express Premium Finance Co
- IFS Financial Services Inc.
- QPR Premium Funding
Développements industriels récents dans Marché du Financement des Primes d'Assurance
- Octobre 2026 : Right Choice Insurance Brokers a renouvelé son partenariat de cinq ans avec PremFina, prolongeant une relation établie en 2023 pour soutenir la distribution du premium finance et améliorer l'expérience des courtiers et des clients.
- Juillet 2026 : PremFina a obtenu une facilité de dette senior de 400 millions GBP (508 millions USD) auprès de Lloyds Banking Group pour soutenir la croissance du portefeuille de prêts et étendre sa capacité de prêt en premium finance.
- Avril 2026 : Cuvva et PremFina ont annoncé un partenariat de premium finance intégré de trois ans, intégrant des options de versements mensuels et une prise de décision en temps réel dans le processus de paiement de l'application mobile de Cuvva pour les polices d'assurance automobile annuelles au Royaume-Uni.
- Avril 2026 : PremFina a obtenu une augmentation et une extension de sa facilité de capital junior avec Waterfall Asset Management à 100 millions GBP (127 millions USD), augmentant la capacité de financement pour soutenir la poursuite de l'expansion au Royaume-Uni.
Portée du Rapport sur le Marché Mondial du Premium Finance
Aperçu de la segmentation
| Financement de Prime d'Assurance Vie |
| Financement de Prime d'Assurance Non-Vie (Dommages et Responsabilité Civile et Spécialisée) |
| Financement à Taux Fixe |
| Financement à Taux Variable |
| Banques / Prestataires Affiliés aux Banques |
| Sociétés Spécialisées en Premium Finance |
| Prestataires Captifs Financés par les Assureurs et les Courtiers |
| Particuliers (Marché de Masse et Aisé/HNWI) |
| Petites et Moyennes Entreprises |
| Grandes Entreprises et Sociétés Multinationales |
| Court Terme (Moins de 12 Mois) |
| Moyen Terme (1 à 3 Ans) |
| Long Terme (Plus de 3 Ans) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type d'Assurance | Financement de Prime d'Assurance Vie | |
| Financement de Prime d'Assurance Non-Vie (Dommages et Responsabilité Civile et Spécialisée) | ||
| Par Structure de Taux d'Intérêt | Financement à Taux Fixe | |
| Financement à Taux Variable | ||
| Par Type de Prestataire | Banques / Prestataires Affiliés aux Banques | |
| Sociétés Spécialisées en Premium Finance | ||
| Prestataires Captifs Financés par les Assureurs et les Courtiers | ||
| Par Utilisateur Final | Particuliers (Marché de Masse et Aisé/HNWI) | |
| Petites et Moyennes Entreprises | ||
| Grandes Entreprises et Sociétés Multinationales | ||
| Par Durée de Financement | Court Terme (Moins de 12 Mois) | |
| Moyen Terme (1 à 3 Ans) | ||
| Long Terme (Plus de 3 Ans) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance du premium finance ?
La croissance est soutenue par des paiements d'assurance commerciale de valeur plus élevée, des besoins en fonds de roulement, des couvertures spécialisées et le financement intégré via les courtiers et les plateformes d'assurance numériques.
Quelle est la taille du Marché du Premium Finance ?
Le Marché du Premium Finance devrait augmenter de 117,9 milliards USD en 2027 à 158,8 milliards USD d'ici 2032, à un CAGR de 6,2 %.
Quel type d'assurance détient la plus grande part de financement de primes ?
La couverture non-vie dommages et responsabilité civile et spécialisée détenait une part de 64,8 % en 2026, soutenue par les exigences de paiement des polices commerciales annuelles.
Quelle région connaît la croissance la plus rapide pour le premium finance ?
L'Asie-Pacifique devrait croître à un CAGR de 9,1 % jusqu'en 2032 à mesure que la pénétration de l'assurance et la distribution numérique se développent.
Pourquoi les petites entreprises utilisent-elles le financement de primes ?
Il convertit un paiement d'assurance important en versements, aidant les entreprises à préserver leurs liquidités pour les coûts opérationnels tels que la paie et les paiements aux fournisseurs.
Quels sont les principaux risques pour les prestataires de premium finance ?
Les risques clés comprennent les défauts des emprunteurs, la récupération plus faible des primes non acquises, la pression sur les coûts de financement, les exigences de conformité et les délais dans l'annulation des polices ou la réconciliation des remboursements.