
プレミアムファイナンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
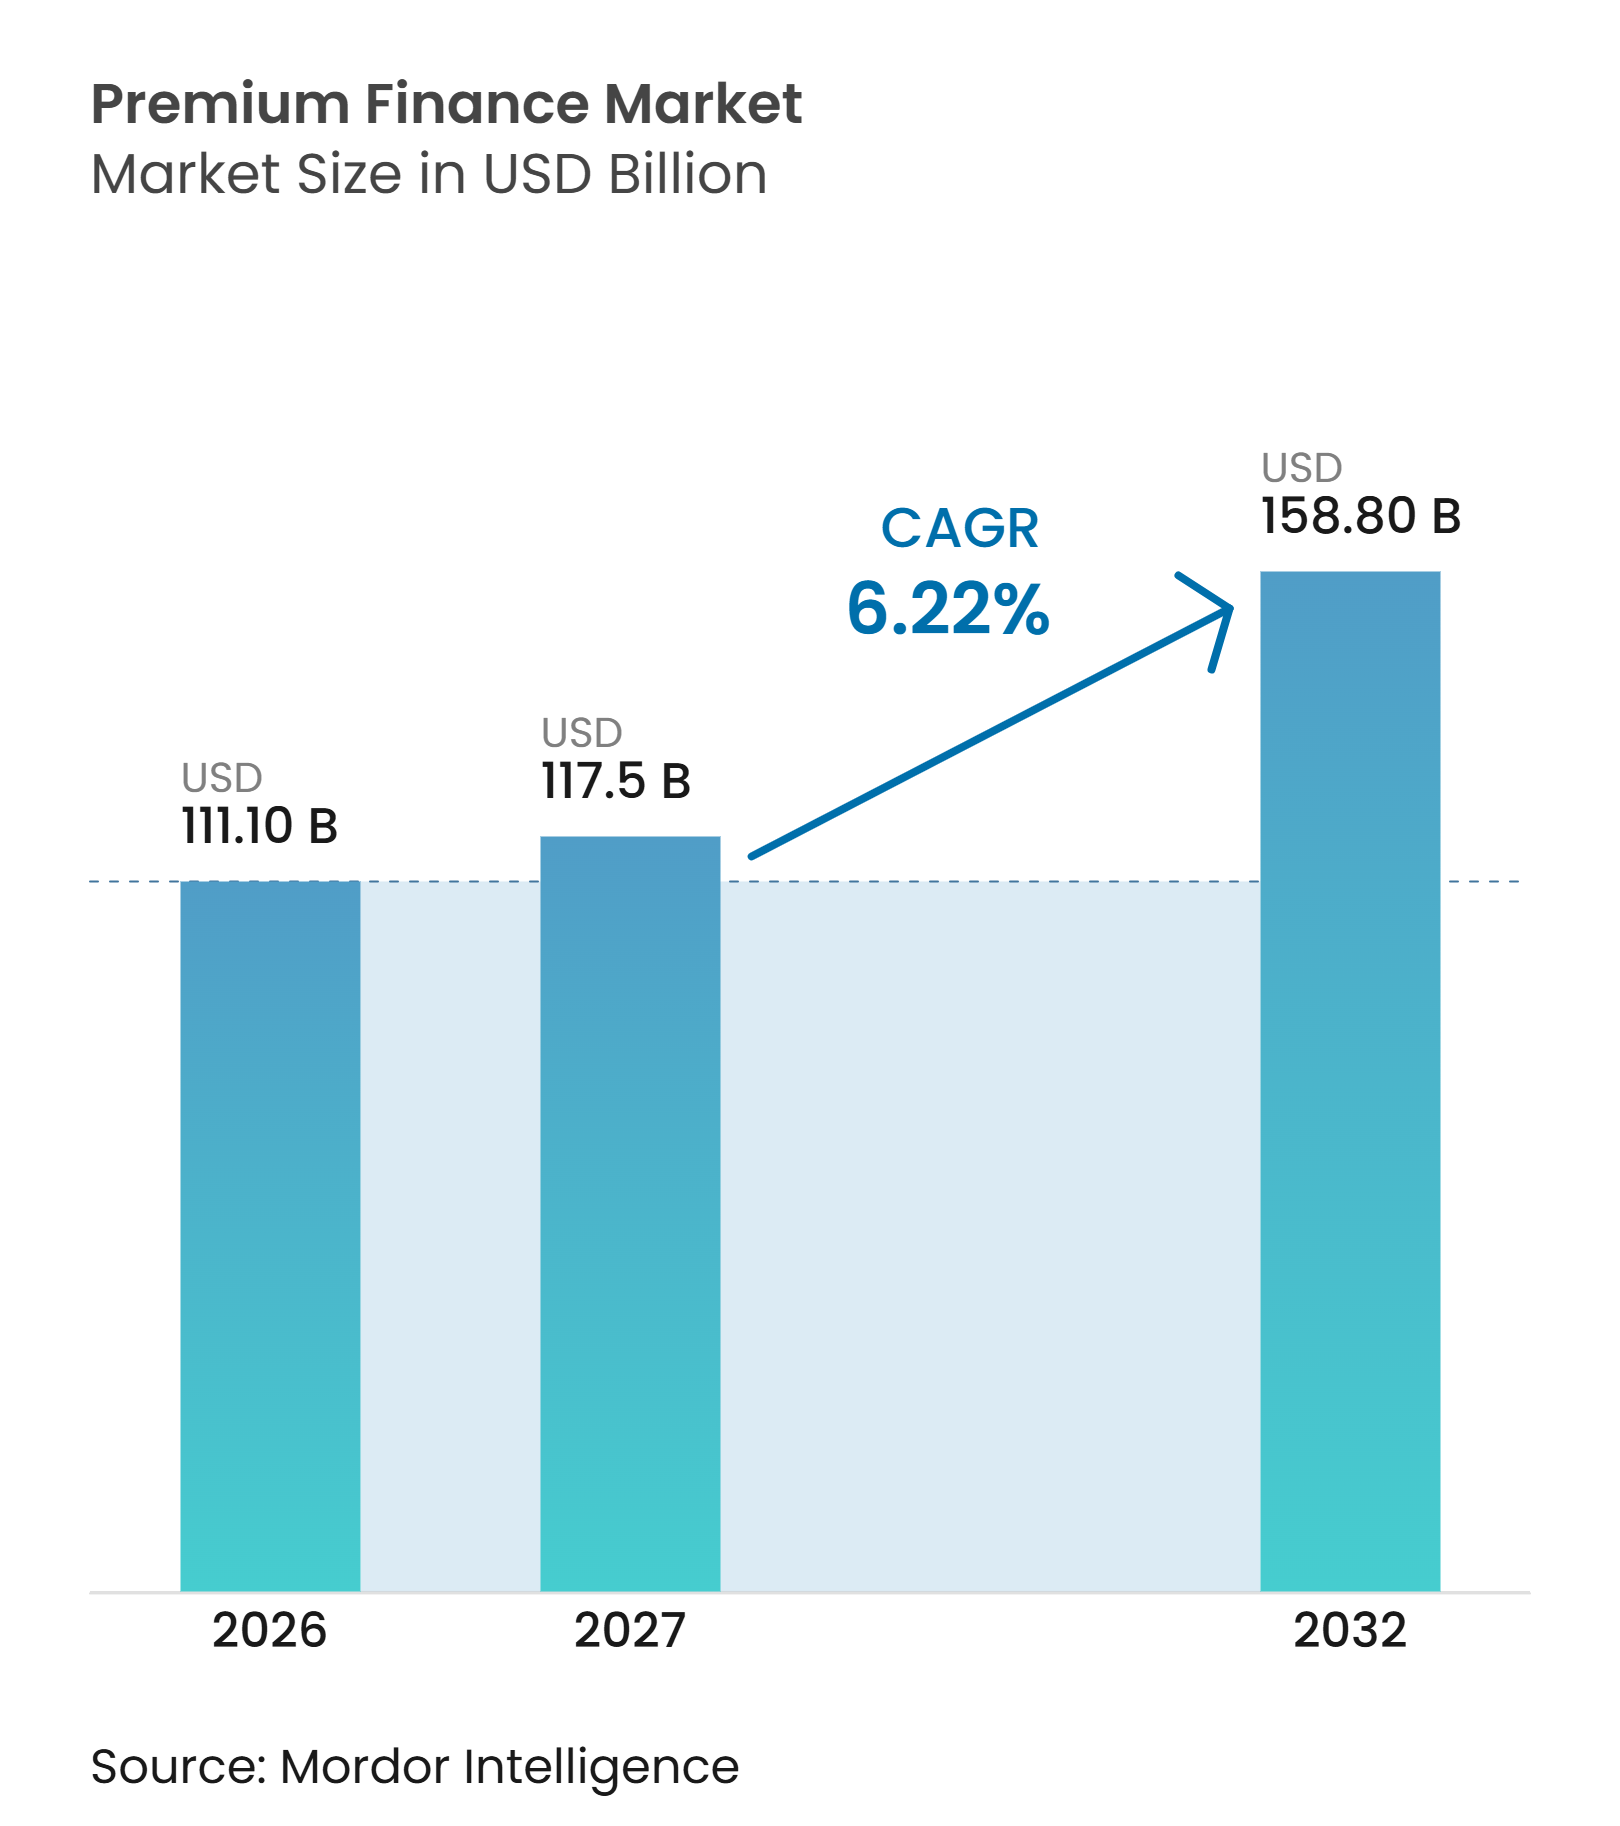
| 市場規模 (2027) | 117.5 十億米ドル |
| 市場規模 (2032) | 158.80 十億米ドル |
| 成長率 (2027 - 2032) | 6.22 % |
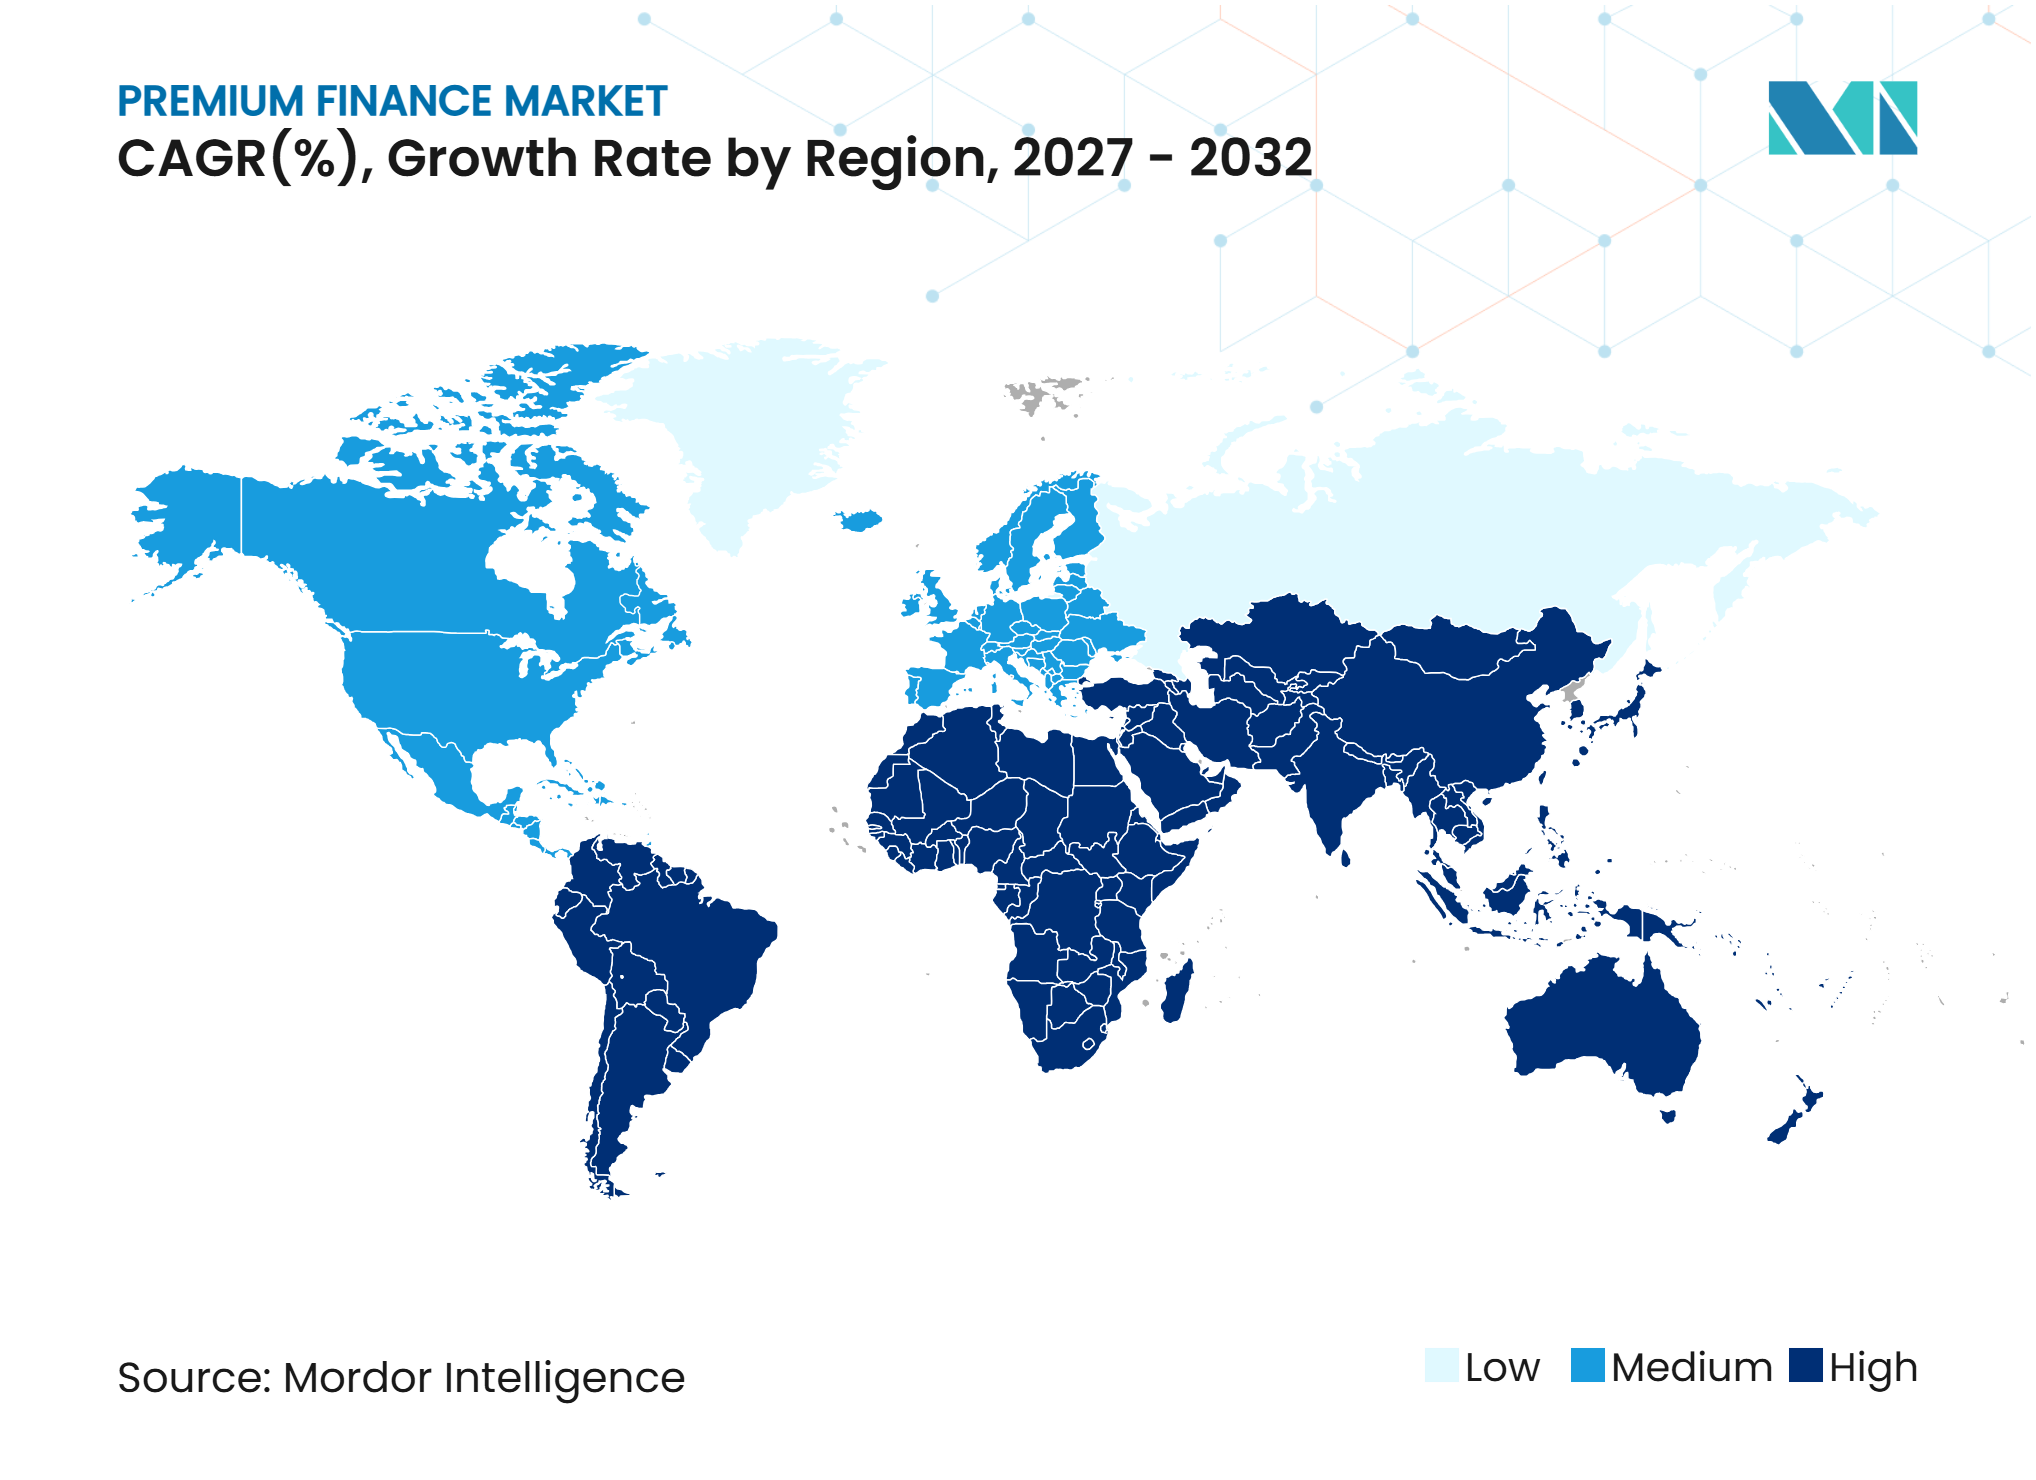
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプレミアムファイナンス市場分析
プレミアムファイナンス市場規模は2026年に111.10 ビリオン 米ドルと評価され、2027年の117.5 ビリオン 米ドルから2032年には158.80 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.22%です。
プレミアムファイナンスは、保険契約者が高額な保険料を定期的な分割払いに分散させる手段を提供し、給与支払い、仕入先への支払い、その他の事業運営上のニーズに充てる手元資金を保護することができます。需要は、特に賠償責任保険、自動車保険、特殊保険、超過・余剰保険など、多額の前払いを必要とする商業保険と引き続き連動しています。また、デジタル流通の普及により、ブローカーが別途申請手続きを経ることなく保険契約の購入プロセス中にファイナンスを提供できるようになり、アクセス環境も変化しています。プレミアムファイナンス業界は、債権の担保性によって支えられており、契約条件が満たされた場合に保険契約が解約された際、貸し手は未経過保険料を請求することができます。競争は引き続き、資金調達能力、ブローカーとの関係、信用管理、および契約締結・サービス提供における摩擦を低減する能力を中心に展開されています。
主要レポートのポイント
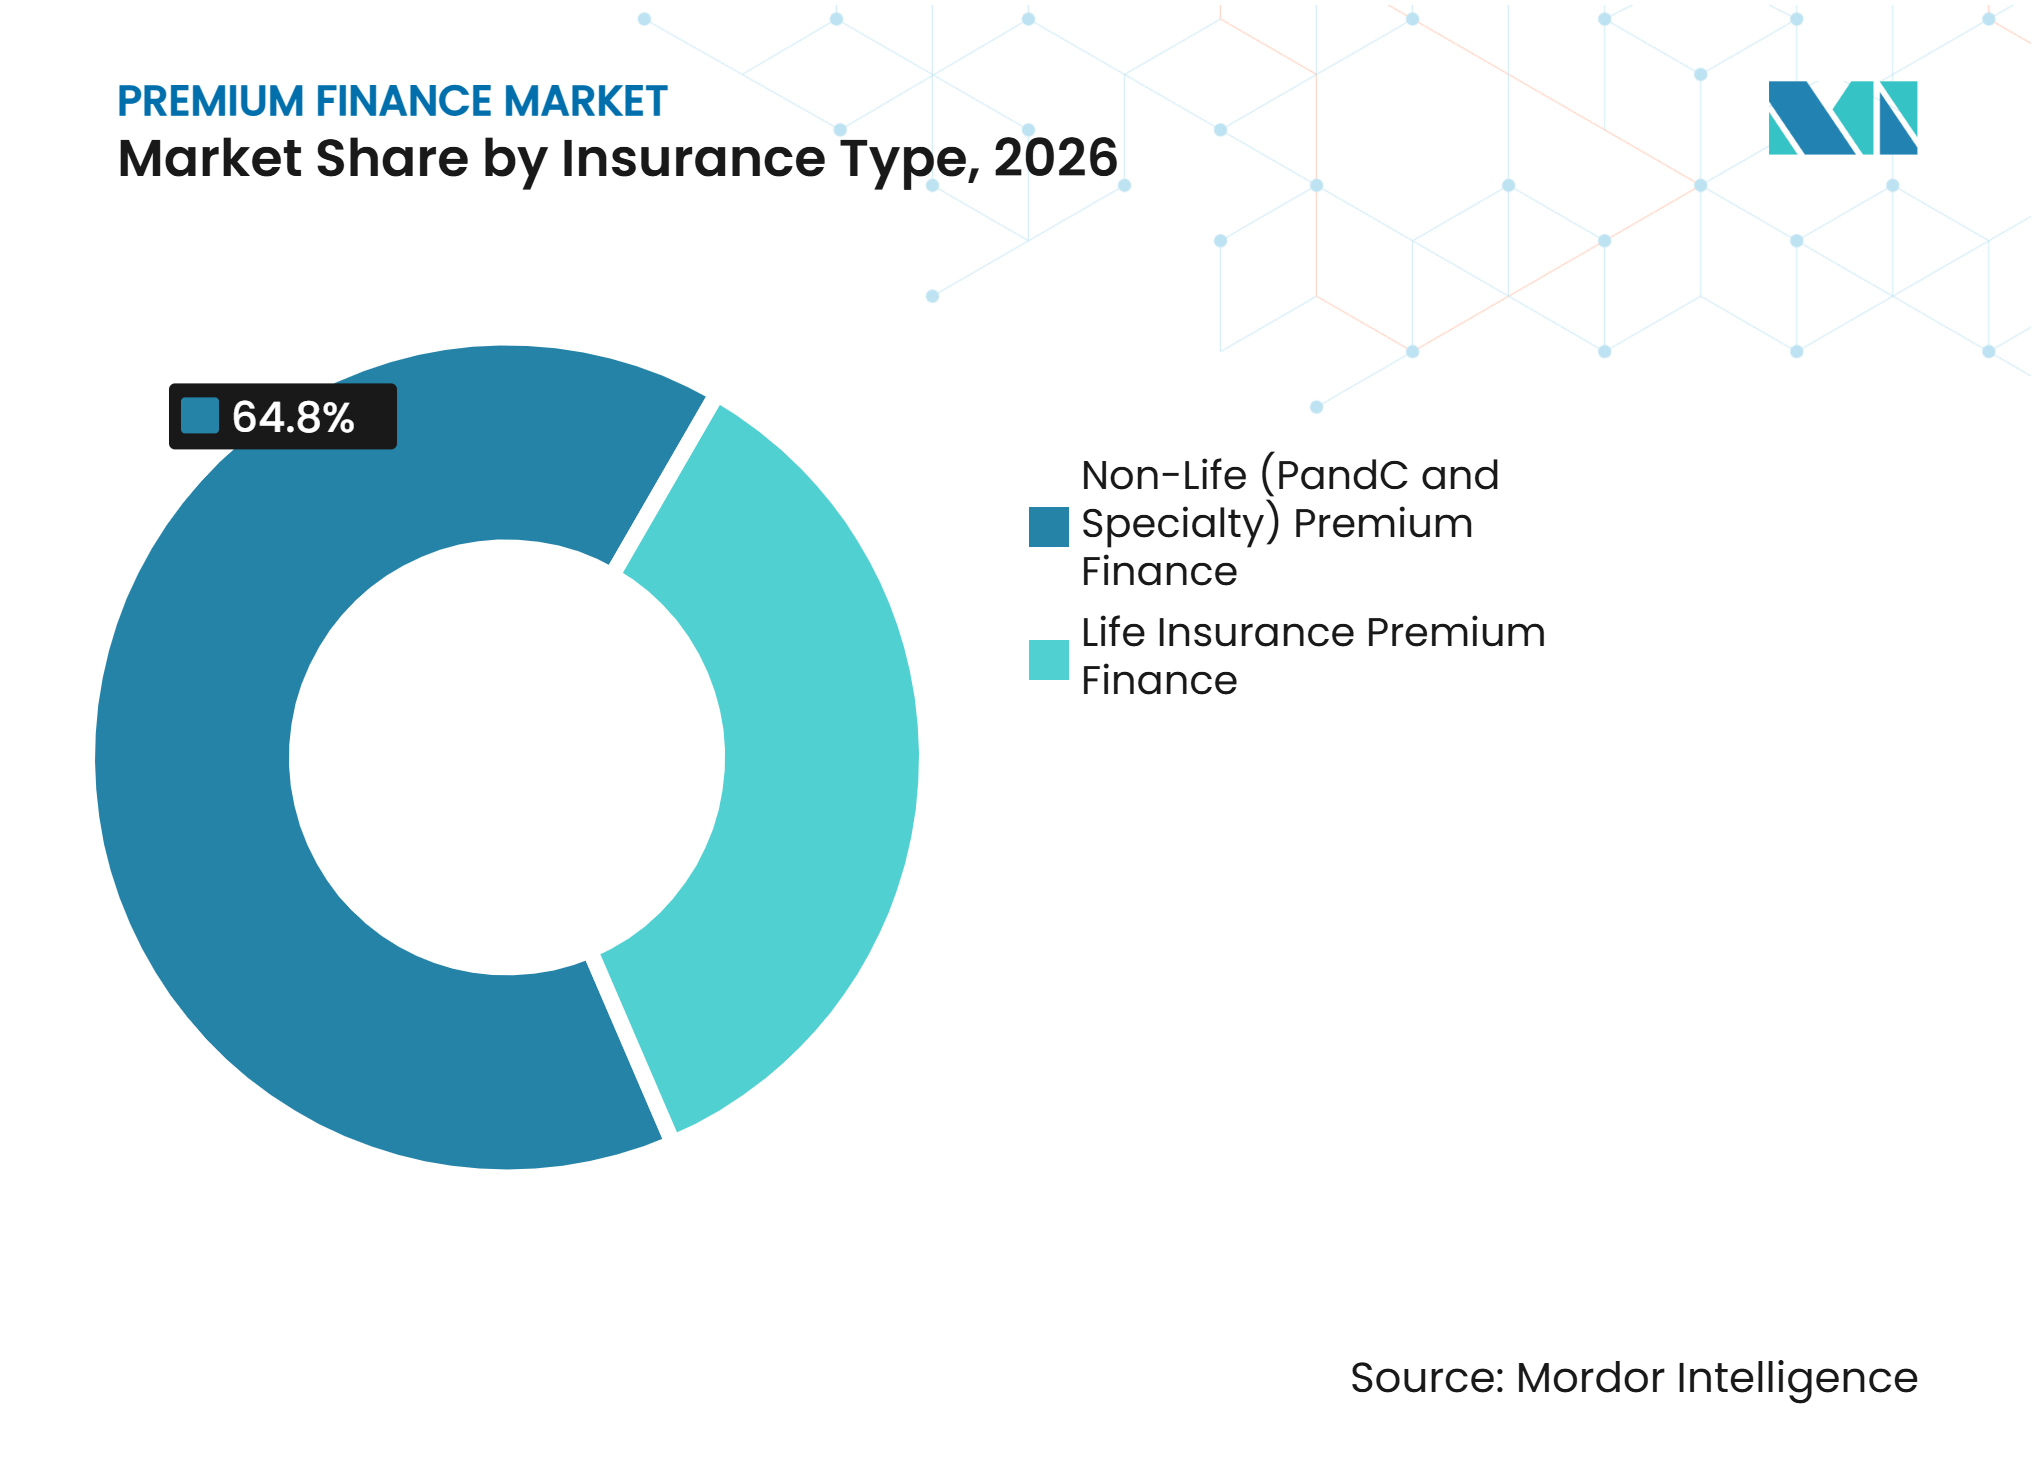
- 保険種別では、損害保険(財物・賠償責任保険および特殊保険を含む)が2026年のプレミアムファイナンス市場シェアの64.8%を占め、生命保険のプレミアムファイナンスは2032年にかけてCAGR 8.5%で成長すると予測されています。
- 金利構造別では、固定金利ファイナンスが2026年のプレミアムファイナンス業界シェアの70.3%を占め、変動金利ファイナンスは2032年にかけてCAGR 6.8%で成長すると予測されています。
- 提供者種別では、専門プレミアムファイナンス会社が2026年のプレミアムファイナンス市場シェアの45.1%を占め、2032年にかけてCAGR 7.2%で成長すると予測されています。
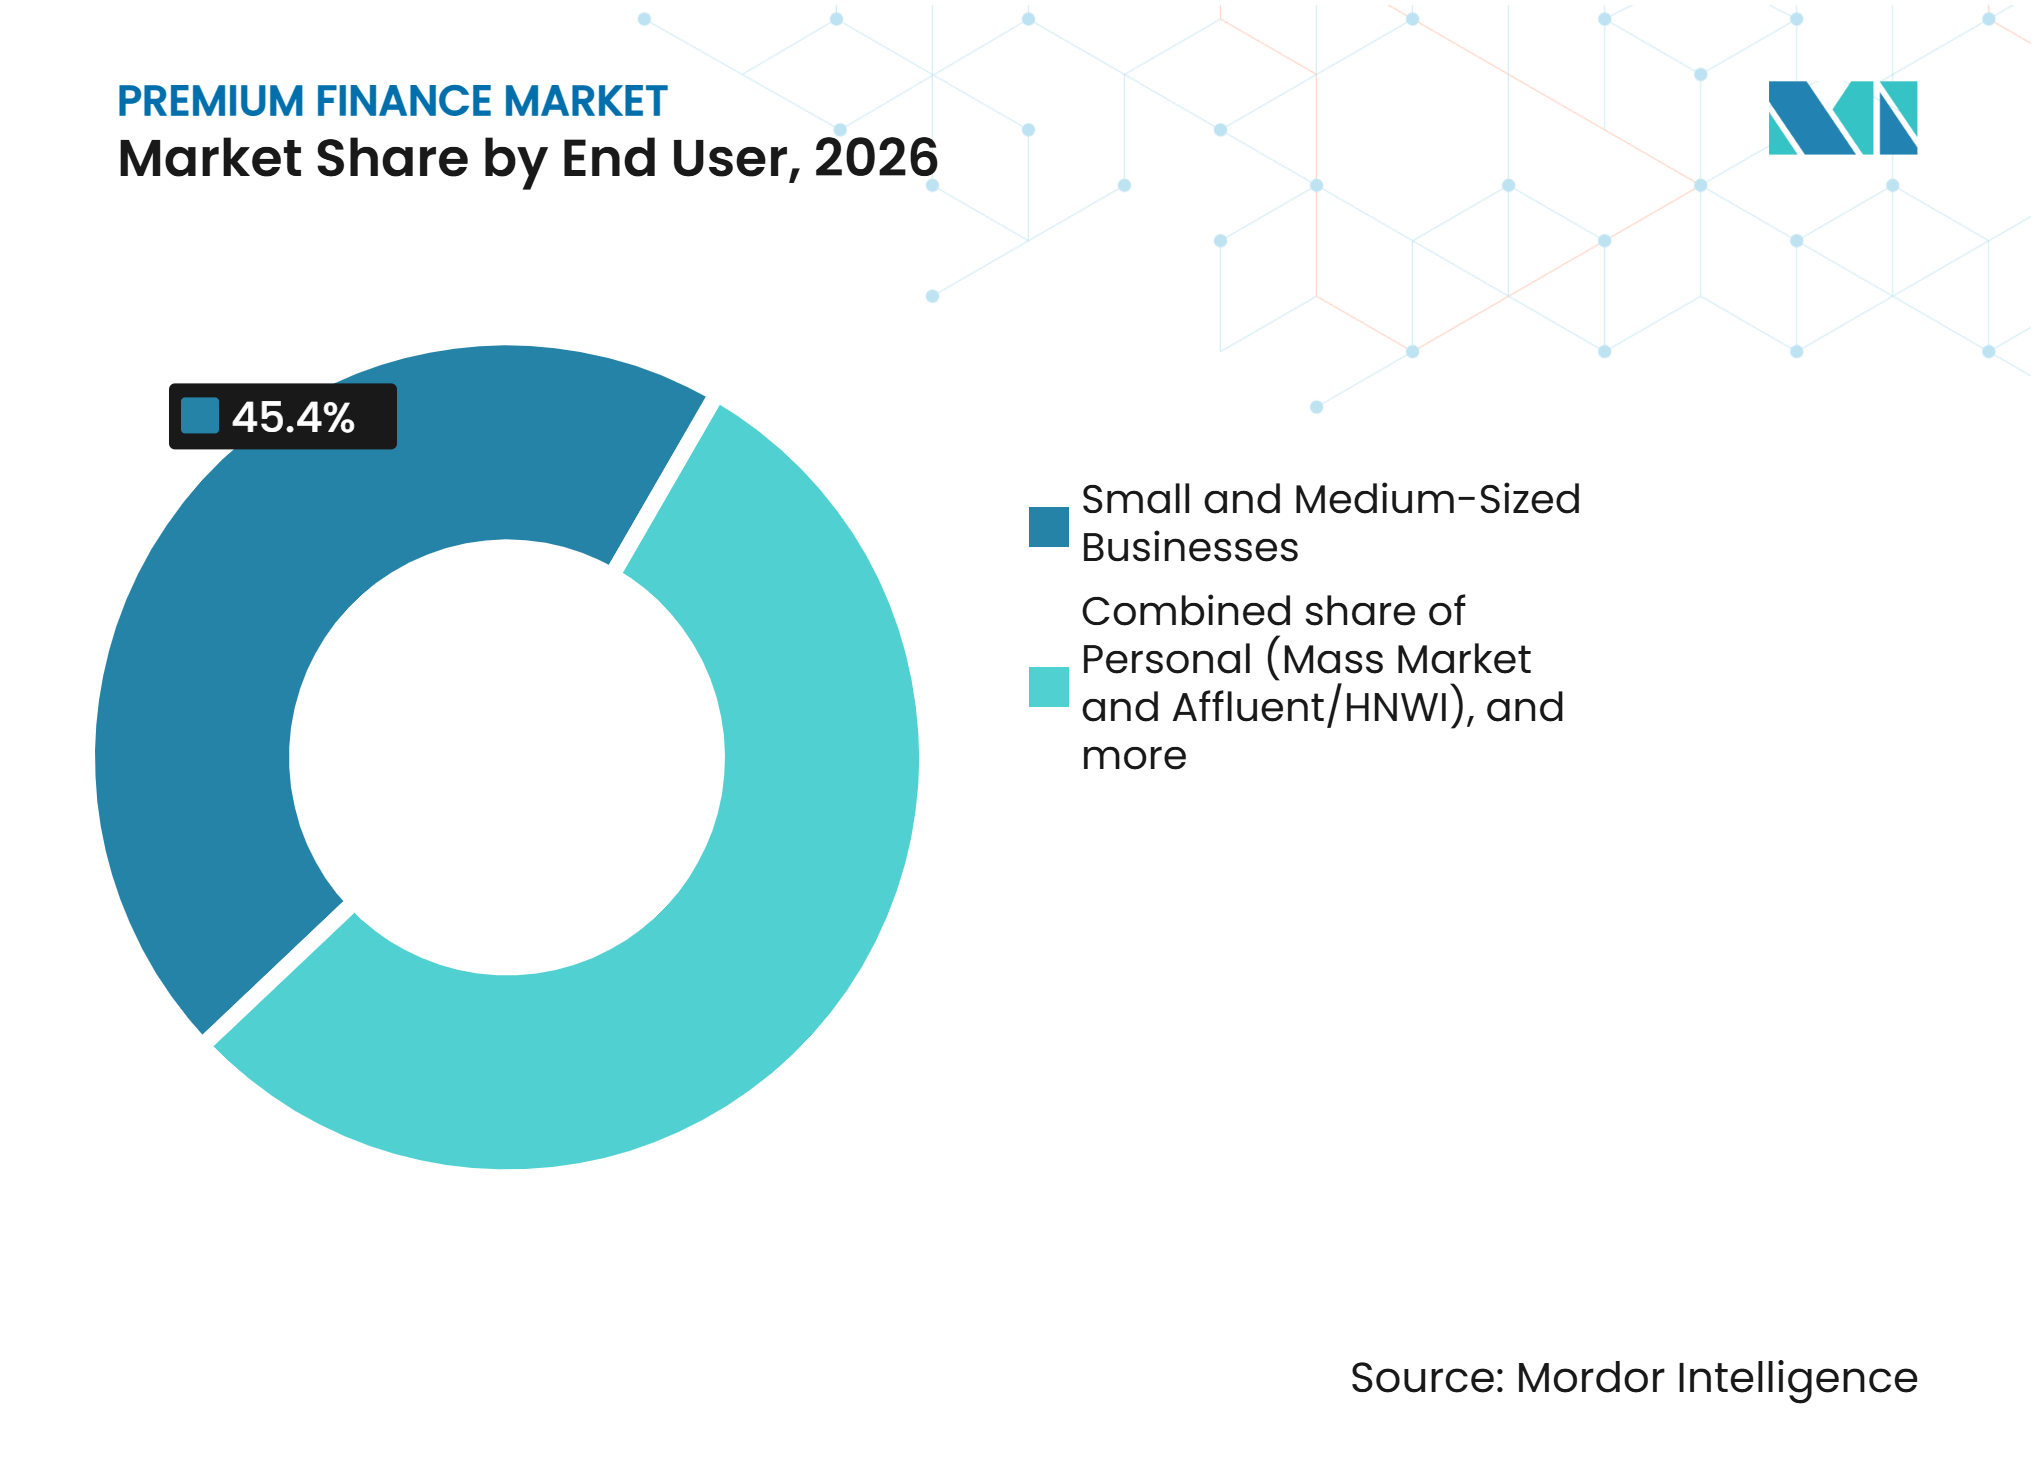
- エンドユーザー別では、中小企業が2026年のプレミアムファイナンス市場シェアの45.4%を占め、マスマーケット層および富裕層・超富裕層個人を含む個人借入者は2032年にかけてCAGR 7.8%で成長すると予測されています。
- 融資期間別では、短期融資が2026年のプレミアムファイナンス業界シェアの79.7%を占め、長期融資は2032年にかけてCAGR 9.5%で成長すると予測されています。
- 地域別では、北米が2026年のプレミアムファイナンス市場規模の47.9%を占め、アジア太平洋地域は2032年にかけてCAGR 9.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 商業保険料の上昇と 高額な前払い要件の増加 | +1.5% | 北米および欧州、 アジア太平洋地域への波及あり | 短期 (2年以内) |
| 超過・余剰保険および 特殊保険ファイナンスの拡大 | +1.2% | 北米、 米国主導 | 中期 (2〜4年) |
| 運転資本保全に対する 企業需要 | +1.0% | グローバル、 北米、英国、オーストラリアに集中 | 中期 (2〜4年) |
| 保険ブローカーおよびデジタルプラットフォームを通じた 組み込み型プレミアムファイナンス | +0.8% | グローバル、 英国、米国、インド、オーストラリア主導 | 中期 (2〜4年) |
| 商業保険証券ファイナンスの成長と 複数保険証券プレミアムバンドリング | +0.7% | 北米および欧州 | 長期 (4年以上) |
| プレミアムファイナンス債権の 機関投資家向け資金調達と証券化 | +0.6% | 米国および英国、 アジア太平洋地域での新興活動あり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
商業保険料の上昇がファイナンス可能な取引量を維持
商業保険料は、高額な前払い義務が分割払いオプションの価値を高めるため、プレミアムファイナンス市場の中心的な支柱であり続けています。保険代理店・ブローカー協議会は、2026年第2四半期に傘型保険料が5.3%上昇し、この分野における長期的な料率上昇が継続していると報告しました[1]。同調査では商業自動車保険料も4.5%上昇しており、多くの中小企業がこの強制保険をファイナンスしていることから重要な指標となっています。小口契約は2026年第2四半期に平均0.5%のわずかな減少を示した一方、大口契約は3.7%の減少を記録しました。傷害保険および特殊保険分野での継続的な圧力は、財産保険価格が緩和した場合でもファイナンス需要を維持するのに役立っています。
超過・余剰保険の拡大が特殊ファイナンス需要を創出
超過・余剰保険は、これらの保険証券が高い保険料を伴うことが多く、標準的な保険が利用できない被保険者にサービスを提供するため、プレミアムファイナンスの対象市場を拡大します。複雑な法的、気候的、技術的、またはリスク移転要件を持つ企業は、特殊な傷害保険および賠償責任保険の手配を必要とすることが多くあります。これらの保険証券は、標準化された認可保険よりも個別のローン残高が大きくなる可能性があります。プレミアムファイナンス市場は、保険会社が引受基準を厳格化し、ブローカーがより複雑なリスクを特殊チャネルを通じて手配する際に恩恵を受けます。ファイナンスにより、被保険者は保険証券期間の開始時にすべての運転資本を投入することなく、高い保険料を管理することができます。
運転資本保全に対する企業需要が中小企業を支援
プレミアムファイナンスにより、企業は高額な年間保険料の支払いを定期的な分割払いに置き換えることができ、通常業務のための手元資金の確保に役立ちます。連邦準備制度理事会は、米国の中小企業の56%が運営費用を賄うためにファイナンスを求め、86%が定期的にファイナンスを利用していると報告しました[2]。英国ビジネスバンクは、2025年に中小企業が外部ファイナンスを求める主な理由として運転資本が挙げられ、申請者の50%が回答したと報告しました[3]。財産保険、賠償責任保険、または商業自動車保険を購入する企業にとって、支払いスケジュールは総保険料と同様に重要な場合があります。これにより、プレミアムファイナンス市場は、手元資金の余裕が限られており、定期的な保険義務を抱える企業にとって重要な存在となっています。
ブローカーおよびデジタルプラットフォームを通じた組み込み型ファイナンスがアクセスを拡大
ブローカープラットフォームおよびデジタル保険アプリケーションにより、購入時点でのプレミアムファイナンスの提供が容易になっています。Applied Systemsは、Applied PayというプロダクトがApplied Epicのワークフロー内でAFCO Direct、FIRST Insurance Funding、およびImperial PFSを接続していると述べています[4]。同社は、このタイプの自動化によりファイナンス付き保険証券の比率を10〜15%から30%に引き上げることができると報告しています。2026年4月、PremFinaとCuvvaは、英国における年間自動車保険証券のモバイルチェックアウトにリアルタイムの月次分割払い決定を統合する3年間の契約を発表しました。これらの接続により、ブローカーの手作業を削減し、保険証券の見積もりからファイナンス決定までの時間を短縮することができます。このアプローチはまた、デジタル購入体験を好む顧客へのプレミアムファイナンス市場の拡大にも貢献します。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 借入者のデフォルトと 不十分な未経過保険料回収 | -1.2% | 北米、 アジア太平洋地域での新興リスクあり | 短期 (2年以内) |
| 資金調達コストの上昇と マージン圧縮 | -0.9% | グローバル、 北米および英国で最も深刻 | 中期 (2〜4年) |
| 州レベルの規制の複雑さと 消費者保護コンプライアンスコスト | -0.7% | 米国(州ごとのベース)および 消費者義務規制下の英国 | 中期 (2〜4年) |
| 保険証券解約、保険料返還、 および貸し手の照合遅延 | -0.5% | グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
借入者のデフォルトと担保回収のギャップ
信用パフォーマンスは、デフォルト後に保険証券を解約し、未経過保険料を回収する貸し手の能力に依存しています。このプロセスは一般的にファイナンス契約によって支えられていますが、保険証券の条件、サービシングの手順、および貸し手、保険会社、ブローカー間の照合によって遅延する可能性があります。金融行動監視機構は、英国のプレミアムファイナンスブローカーの平均不良債権がローン残高の3%であり、クレジットカードの1.9%や個人ローンの1.8%と比較して高いことを明らかにしました。解約前に保険証券がその保険料の相当部分をすでに稼得している場合、回収が弱くなる可能性があります。このリスクは、最低預入金機能を持つ契約や、より複雑な商業保険に特に関連しています。強固な解約手続きと適時の保険料照合は、プレミアムファイナンス市場にとって引き続き重要です。
資金調達コストの上昇とマージン圧縮が収益性を圧迫
プレミアムファイナンス会社は、債権のファイナンスのためにクレジットファシリティと証券化プログラムに依存しているため、資金調達コストはマージンに直接影響します。ベンチマーク金利の上昇は、貸し手が固定金利の債権を保有しながら自身の資金調達コストがより迅速に調整される場合に、ミスマッチを生じさせる可能性があります。このエクスポージャーは、規模が限られているか資本源が少ない小規模な専門プロバイダーにとってより困難です。その結果生じる圧力は、事業が価格規律を改善し、より柔軟な資金調達構造を使用するか、より大きなパートナーを求めることを促す可能性があります。また、企業が運営投資と競争力のある価格設定を同時に維持できない場合、プレミアムファイナンス市場における統合を加速させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
非生命保険が主導し、生命保険ファイナンスが拡大非生命保険の財産・傷害保険および特殊ファイナンスは、2026年のプレミアムファイナンス市場シェアの64.8%を占めています。商業財産保険、賠償責任保険、商業自動車保険、および特殊保険証券は、多くの企業が月次支払いに分散することを好む高額な年間請求を生み出します。これらのプロダクトは、契約上、法的、または貸し手の要件を満たすために保険を維持しなければならない企業に広く利用されています。傷害保険および特殊保険証券は、より広範な商業価格が軟化した場合でも高額なままである可能性があります。したがって、このセグメントはファイナンスプロバイダーに対して安定した定期的な保険証券更新の基盤を提供します。
生命保険プレミアムファイナンスは、2027年から2032年にかけてCAGR 8.5%で拡大すると予測されています。このプロダクトは主に、多額の終身生命保険料をファイナンスするアフルエントおよび高純資産個人によって利用されています。ファイナンスは、取引構造に応じて、保険証券価値、解約返戻金、または死亡保険金を担保として使用する場合があります。信託構造、相続計画の目標、およびローン期間がクライアント間で大きく異なる可能性があるため、これらの取り決めには詳細な引受が必要です。したがって、長期的な資金調達の専門知識は、プレミアムファイナンス業界のこの部分にサービスを提供するプロバイダーにとって重要です。


金利構造別:
固定金利が主導し、変動金利が拡大固定金利ファイナンスは2026年のプレミアムファイナンス市場規模の70.3%を占めました。短期の商業財産・傷害保険契約は、借入者が保険証券期間中の予測可能性を重視するため、固定払いを一般的に使用します。固定分割払い額はまた、多くの商業保険証券の年次更新パターンにも適合します。貸し手は次回の更新時に新規契約の価格を改定することができ、変化する状況への対応に役立ちます。このフォーマットは、年間保険料をファイナンスする企業に引き続き適しています。
変動金利ファイナンスは2027年から2032年にかけてCAGR 6.8%で成長すると予測されています。成長は、長期の生命保険ファイナンスや、貸し手が長期固定金利のコミットメントを提供できない可能性がある大口商業口座と関連しています。高純資産の借入者は、保険証券と相続計画の期間が長年にわたって延びる場合、参照ベンチマークに連動した金利を受け入れる可能性があります。この構造は、借入コストが変化する際に貸し手の金利ミスマッチを低減することができます。したがって、固定金利プロダクトと変動金利プロダクトは、互いを直接置き換えるのではなく、異なるファイナンスニーズに対応しています。
プロバイダータイプ別:
専門会社が専門性と規模を兼備専門プレミアムファイナンス会社は2026年のプレミアムファイナンス市場シェアの45.1%を占めました。これらのプロバイダーは、保険連動型の契約開始、信用評価、解約モニタリング、および未経過保険料回収に特化しています。その事業モデルは、より広範な貸出ポートフォリオの中の一プロダクトとしてプレミアムファイナンスを提供する銀行とは異なります。専門会社は、ブローカーとの緊密な関係を構築し、保険更新サイクルに合わせたワークフローを調整することができます。その専門性はまた、ブローカーおよび代理店テクノロジーのより迅速な採用を支援することもできます。
専門プレミアムファイナンス会社は2027年から2032年にかけてCAGR 7.2%で成長すると予測されています。銀行系プロバイダーは、資金調達アクセスと商業銀行顧客へのクロスセルにおいて優位性を保持しています。保険会社またはブローカーに関連するキャプティブプロバイダーも、自社の流通チャネル内での顧客維持を支援するためにファイナンスを活用することができます。小規模な独立系企業は、コンプライアンス、テクノロジー、および資金調達能力への同時投資という圧力に直面する可能性があります。これらの状況は、耐久性のある資本関係と確立されたサービシングインフラを持つ事業者に有利に働きます。
エンドユーザー別:
中小企業が主導し、個人借入者がより速く成長中小企業は2026年のプレミアムファイナンス市場の45.4%のシェアを占めました。これらの企業は強制保険要件に直面することが多く、通常の手元資金から単一の年間支払いを吸収することが困難な場合があります。連邦準備制度理事会は、米国の中小企業の60%が過去12ヶ月間にファイナンスを申請したと報告しました。運営費用は、その調査でファイナンスを求めた企業の主な理由でした。このセグメントは個別に小規模な取引を多数必要とするため、組み込み型ブローカー流通が重要です。
マスマーケットおよびアフルエント・高純資産個人を含む個人借入者は、2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。マスマーケットの消費者は、住宅保険や自動車保険のコストを管理しやすい支払いに分散するためにファイナンスを利用することが多くあります。金融行動監視機構は、英国の住宅保険および自動車保険証券の48%がプレミアムファイナンスの取り決めを通じて支払われていることを明らかにしました。アフルエントな借入者は、生命保険、信託、相続計画、およびより長いローン期間を含む可能性のある異なるモデルを使用します。プロバイダーは、マスマーケットの顧客向けにシンプルなデジタル体験と、高純資産クライアント向けに専門的な引受を必要とします。

ファイナンス期間別:
短期契約が主導し、長期ローンが拡大12ヶ月未満の短期ファイナンスは2026年のプレミアムファイナンス市場規模の79.7%を占めました。この構造は、商業財産・傷害保険証券の年次サイクルと密接に一致しています。借入者は保険料をファイナンスし、月次支払いを行い、次回の更新時に再ファイナンスする場合があります。短期間により、貸し手は信用または資金調達条件の変化に応じて新規価格を調整することができます。このモデルは高い資産回転率を支援し、商業保険ファイナンスの中核フォーマットであり続けています。
3年超の長期ファイナンスは2027年から2032年にかけてCAGR 9.5%で成長すると予測されています。このセグメントは主に、保険証券の目的が長年にわたって延びる可能性がある高純資産個人向けの生命保険ファイナンスと結びついています。長期ローンは、期間を支援できる資本源、慎重な引受、および複雑な担保取り決めを必要とします。また、年間商業保険証券よりも長い期間にわたって金利エクスポージャーを評価することも貸し手に求められます。これにより、大量の短期ファイナンスと専門的な長期取り決めの間に明確な区別が生まれます。
地域分析
北米は2026年のプレミアムファイナンス市場シェアの47.9%を占めました。米国は、財産保険、傷害保険、自動車保険、および特殊保険にわたって商業保険ファイナンスが確立されているため、この地域の中核市場です。傷害保険および特殊保険証券は、保険が高額または手配が困難な場合に需要を支援します。州のライセンス要件はコンプライアンスコストを増加させる可能性がありますが、確立されたプロバイダーの地位を強化することもできます。Standard Premium Finance Holdingsは2025年9月にクレジットファシリティ能力を115 ミリオン 米ドルに拡大し、米国の40州でライセンスを取得して事業を展開しました。
欧州は英国が主導しており、消費者保護要件がブローカーによるプレミアムファイナンスの価格設定と説明の方法を再形成しています。金融行動監視機構は、加重平均年率が2022年の23.3%から2026年の19.2%に低下したと報告しました。同調査では、英国のプレミアムファイナンスセクターが2023年に10 ビリオン 英ポンド(1.28 ビリオン 米ドル)の収益を生み出したと報告されました。Premium Credit Limitedは2025年に60 ビリオン 英ポンド(7.68 ビリオン 米ドル)の貸出量を報告しました。Close Brothers Premium Financeは2025年9月にCobra Networkとの商業保険分野のパートナーシップを延長し、英国におけるブローカー流通の継続的な価値を反映しました。
アジア太平洋地域は2027年から2032年にかけてCAGR 9.1%で成長すると予測されています。保険普及率の上昇とデジタルレンディングおよび保険プラットフォームの発展が、地域の機会を支援しています。インド、中国、シンガポール、およびその他の東南アジア市場は、異なる規制環境と保険購買行動を提供しています。この多様性により、プロバイダーはローカルの流通関係を構築し、引受アプローチを適応させる必要があります。アジア太平洋地域のプレミアムファイナンス市場は、デジタルアクセス、ブローカーパートナーシップ、および商業・個人の保険契約者双方向けのよりカスタマイズされたプロダクトを通じて発展する可能性が高いです。
競合環境
市場集中度
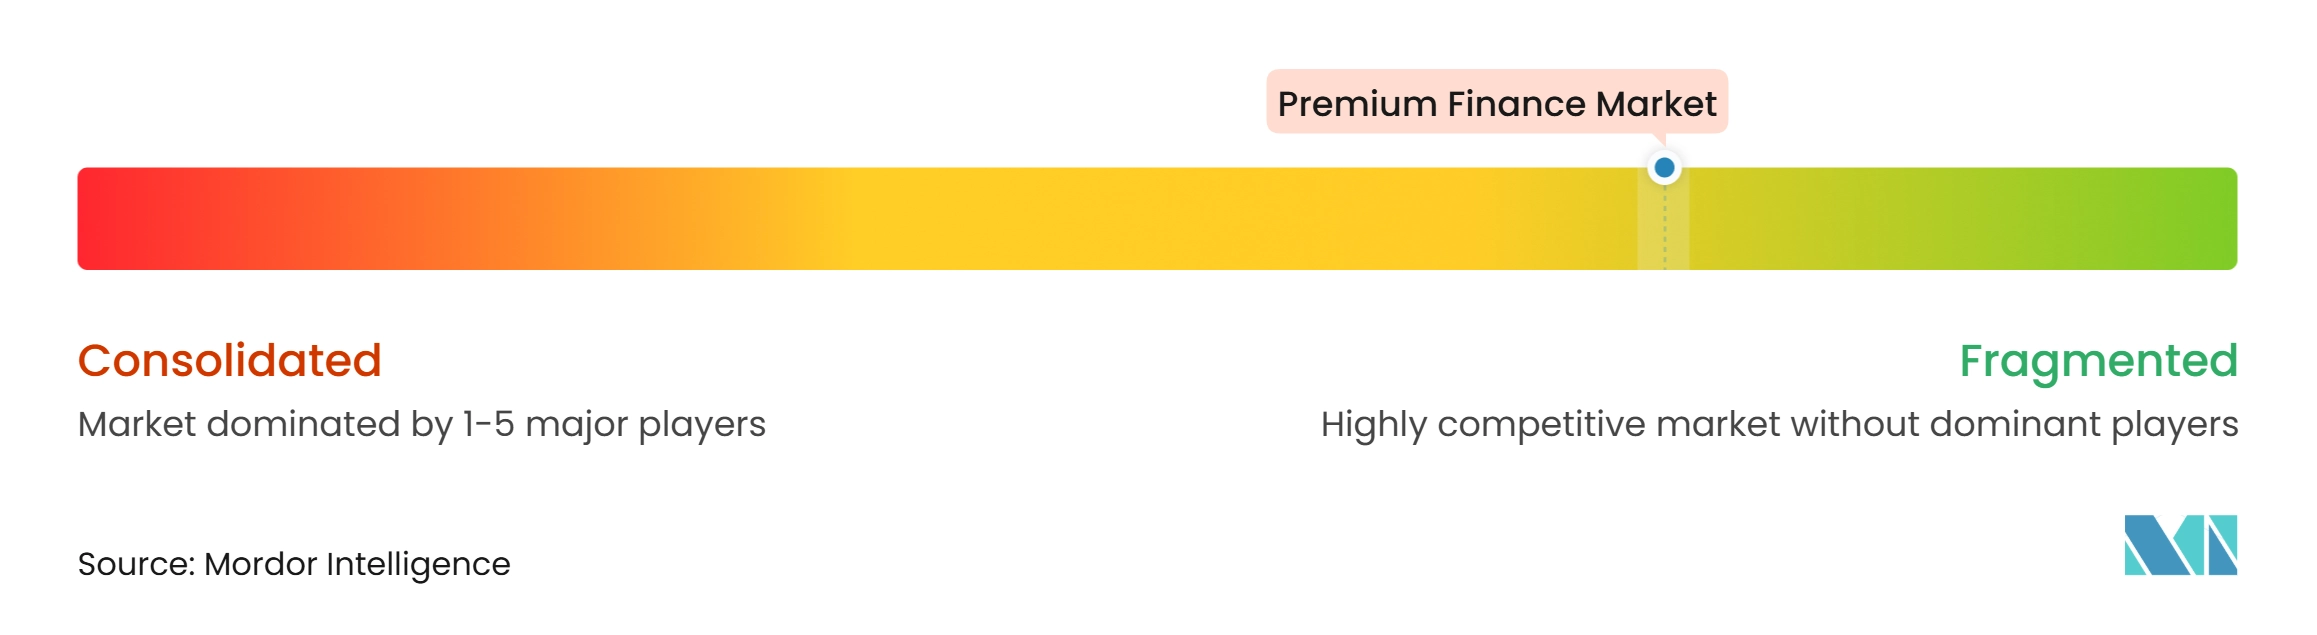
プレミアムファイナンス市場は断片化しており、専門プレミアムファイナンス会社、銀行系貸し手、保険テクノロジープラットフォーム、および組み込み型ファイナンスプロバイダーにわたって競争が分散しています。競争上の地位は、少数のグローバルプロバイダーによって支配されるのではなく、地理、顧客セグメント、ブローカーとの関係、および資金調達へのアクセスによって異なります。銀行系プラットフォームは確立された貸出能力と商業関係から恩恵を受け、専門プロバイダーは保険特化型テクノロジー、ブローカー流通、および保険証券サービシングの専門知識を通じて競争しています。Applied Systemsは、Applied Payを通じてApplied Epicのワークフローにファイナンスオプションを統合し、保険専門家が保険証券の手配プロセスにプレミアムファイナンスを組み込めるようにしています。この組み込み型アプローチにより、別途ファイナンスの手続きを必要とせずに、ブローカーと保険契約者のアクセスと利便性を向上させることができます。
PremFinaは、この断片化した市場における資金調達能力と流通パートナーシップの重要性を示しています。2026年7月、同社はローン残高の成長を支援するためにLloyds Banking Groupから4 ビリオン 英ポンドのシニアデットファシリティを確保しました。2026年4月、PremFinaはCuvvaと提携し、英国における年間保険証券向けの保険会社のモバイルアプリに月次保険料支払いオプションを直接組み込み、デジタル保険チャネルを通じたファイナンスアクセスを拡大しました。Gracie Pointは2025年3月にGP Affluent Marketsを立ち上げ、高純資産個人向けのレバレッジド生命保険ファイナンスに特化した専門競争を拡大しました。これらの動向は、プロバイダーが機関投資家向け資金調達、デジタル統合、およびカスタマイズされたファイナンスソリューションを通じて差別化を図っている様子を浮き彫りにしています。
中小商業企業向けのデジタルファイナンス、多国籍企業向けのクロスボーダープレミアムファイナンス、および追加市場における個人保険プロダクト向けの組み込み型ファイナンスに機会が残っています。自動化により申請、支払い処理、およびサービシングを合理化できますが、責任ある引受、透明な価格設定、および明確な顧客開示は引き続き不可欠です。確立されたプロバイダーはブローカーネットワークと資金調達関係を活用でき、小規模な専門会社はターゲットを絞ったプロダクト、柔軟なテクノロジー、および顧客サービスを通じて競争することができます。
プレミアムファイナンス業界リーダー
-
IPFS Corporation
-
FIRST Insurance Funding
-
AFCO Credit Corporation
-
Close Brothers Premium Finance
-
US Premium Finance
- 注:主要企業の掲載順は順位を示すものではありません。
プレミアムファイナンス市場 このレポートでカバーされる企業
- IPFS Corporation
- AFCO Credit Corporation
- FIRST Insurance Funding
- Close Brothers Premium Finance
- US Premium Finance
- Standard Premium Finance Holdings, Inc.
- PremFina Limited
- Agile Premium Finance
- ARI Financial Group
- ClassicPlan Premium Financing Inc.
- Capital Premium Financing
- Succession Capital Alliance
- People's Premium Finance
- Finsall
- EPIC Premium Finance
- Honor Capital Corporation
- The Premins Company
- Express Premium Finance Co
- IFS Financial Services Inc.
- QPR Premium Funding
最近の産業開発事情 プレミアムファイナンス市場
- 2026年10月:Right Choice Insurance BrokersはPremFinaとの5年間のパートナーシップを更新し、プレミアムファイナンス流通を支援し、ブローカーおよび顧客体験を向上させるために2023年に確立された関係を延長しました。
- 2026年7月:PremFinaは、ローン残高の成長を支援しプレミアムファイナンスの貸出能力を拡大するために、Lloyds Banking Groupから4 ビリオン 英ポンド(508 ミリオン 米ドル)のシニアデットファシリティを確保しました。
- 2026年4月:CuvvaとPremFinaは3年間の組み込み型プレミアムファイナンスパートナーシップを発表し、英国における年間自動車保険証券向けのCuvvaのモバイルアプリチェックアウトに月次分割払いオプションとリアルタイム意思決定を統合しました。
- 2026年4月:PremFinaは、英国での継続的な拡大を支援するための資金調達能力を増加させるため、Waterfall Asset Managementとのジュニアキャピタルファシリティを1 ビリオン 英ポンド(127 ミリオン 米ドル)に増額・延長しました。
世界のプレミアムファイナンス市場レポートの調査範囲
セグメンテーション概要
| 生命保険プレミアムファイナンス |
| 非生命保険(財産・傷害保険および特殊保険)プレミアムファイナンス |
| 固定金利ファイナンス |
| 変動金利ファイナンス |
| 銀行・銀行系プロバイダー |
| 専門プレミアムファイナンス会社 |
| 保険会社・ブローカー系・キャプティブプロバイダー |
| 個人(マスマーケットおよびアフルエント・高純資産個人) |
| 中小企業 |
| 大企業および多国籍企業 |
| 短期(12ヶ月未満) |
| 中期(1〜3年) |
| 長期(3年超) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保険タイプ別 | 生命保険プレミアムファイナンス | |
| 非生命保険(財産・傷害保険および特殊保険)プレミアムファイナンス | ||
| 金利構造別 | 固定金利ファイナンス | |
| 変動金利ファイナンス | ||
| プロバイダータイプ別 | 銀行・銀行系プロバイダー | |
| 専門プレミアムファイナンス会社 | ||
| 保険会社・ブローカー系・キャプティブプロバイダー | ||
| エンドユーザー別 | 個人(マスマーケットおよびアフルエント・高純資産個人) | |
| 中小企業 | ||
| 大企業および多国籍企業 | ||
| ファイナンス期間別 | 短期(12ヶ月未満) | |
| 中期(1〜3年) | ||
| 長期(3年超) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
プレミアムファイナンスの成長を促進しているものは何ですか?
成長は、高額な商業保険料の支払い、運転資本ニーズ、特殊保険、およびブローカーとデジタル保険プラットフォームを通じた組み込み型ファイナンスによって支えられています。
プレミアムファイナンス市場の規模はどのくらいですか?
プレミアムファイナンス市場は、2027年の117.9 ビリオン 米ドルから2032年には158.8 ビリオン 米ドルに、CAGR 6.2%で増加すると予測されています。
最大のプレミアムファイナンスシェアを持つ保険タイプはどれですか?
非生命保険の財産・傷害保険および特殊保険は、年間商業保険証券の支払い要件に支えられ、2026年に64.8%のシェアを占めました。
プレミアムファイナンスで最も速く成長している地域はどこですか?
アジア太平洋地域は、保険普及率とデジタル流通の拡大に伴い、2032年までCAGR 9.1%で成長すると予測されています。
中小企業がプレミアムファイナンスを利用する理由は何ですか?
高額な保険料の支払いを分割払いに変換し、給与や仕入先への支払いなどの運営コストのための手元資金を確保するのに役立ちます。
プレミアムファイナンスプロバイダーの主なリスクは何ですか?
主なリスクには、借入者のデフォルト、未経過保険料回収の低下、資金調達コストの圧力、コンプライアンス要件、および保険証券解約または返金照合の遅延が含まれます。