
Tamanho e Participação do Mercado de Policarbonato Diols
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 309 Milhões de dólares |
| Tamanho do Mercado (2031) | 398.52 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Policarbonato Diols por Mordor Intelligence
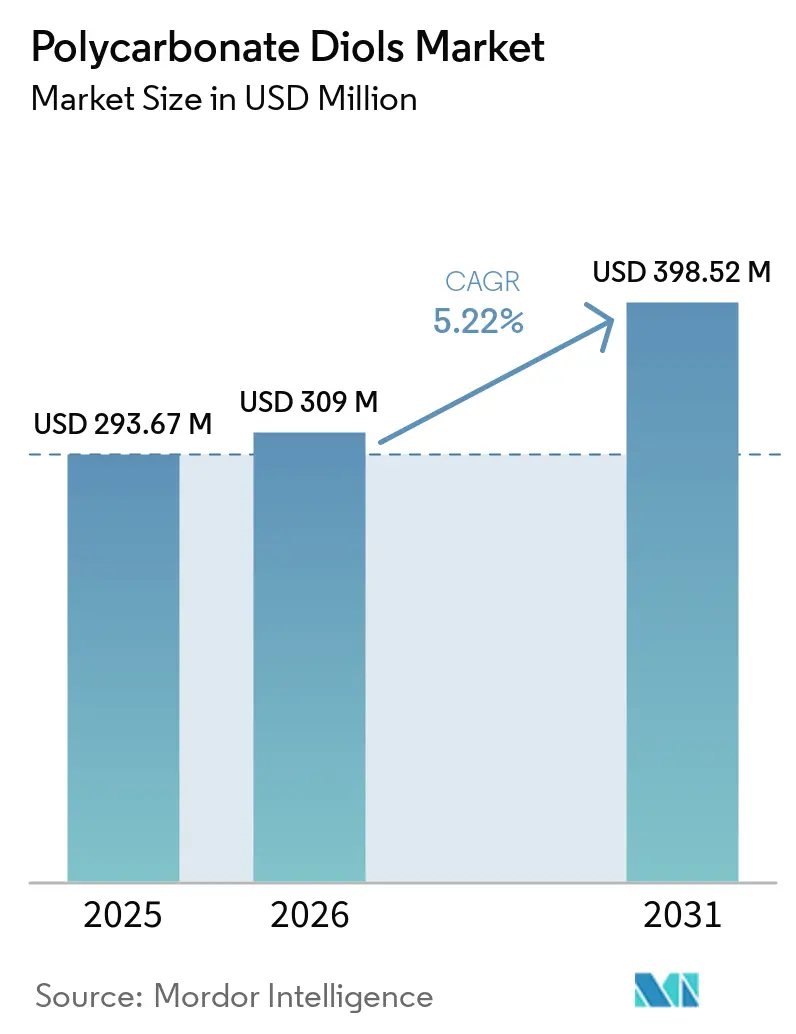
O tamanho do Mercado de Polióis de Policarbonato foi avaliado em 293,67 milhões de USD em 2025 e estima-se que cresça de 309,00 milhões de USD em 2026 para atingir 398,52 milhões de USD até 2031, a um CAGR de 5,22% durante o período de previsão (2026-2031). O mercado de polióis de policarbonato é impulsionado pela demanda por materiais de poliuretano duráveis utilizados em interiores automotivos, couro sintético e revestimentos industriais. As ligações carbonato ajudam os sistemas de poliuretano a manter a resistência à hidrólise, a resistência às intempéries e a resistência à abrasão em condições exigentes. As dispersões de poliuretano à base de água necessitam de materiais de segmento macio duráveis, pois a exposição à água pode enfraquecer as alternativas à base de éster durante a produção e o uso. Os produtores estão separando portfólios de especialidades baseados em materiais de origem biológica e derivados de dióxido de carbono dos graus padrão, que enfrentam maior pressão de preços. Os elevados custos de produção e os longos ciclos de qualificaço automotiva continuarão a limitar a adoção em aplicações onde os requisitos de desempenho são menos exigentes.
Principais Conclusões do Relatório
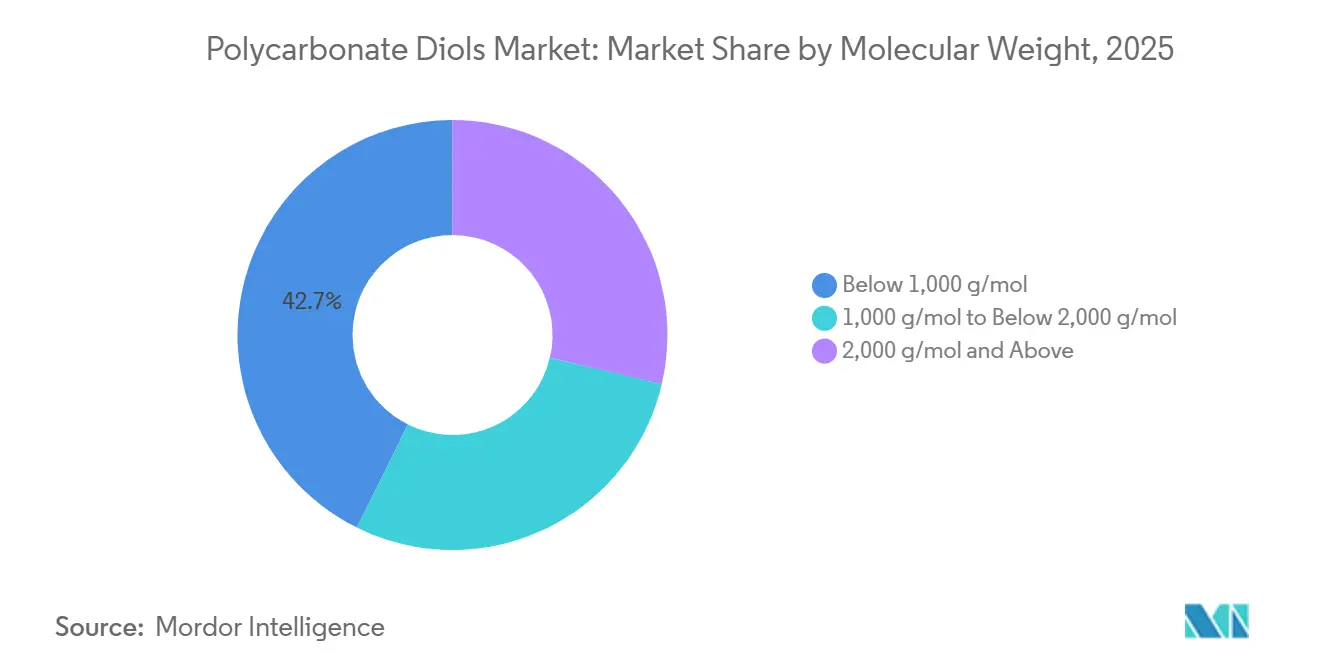
- Por peso molecular, a faixa de 1.000 g/mol a abaixo de 2.000 g/mol detinha 42,67% da participação do mercado de policarbonato diols em 2025 e está projetada para avançar a um CAGR de 5,78% até 2031.
- Por forma, o líquido detinha 58,11% da participação do mercado de policarbonato diols em 2025, enquanto o sólido está projetado para avançar a um CAGR de 5,95% até 2031.
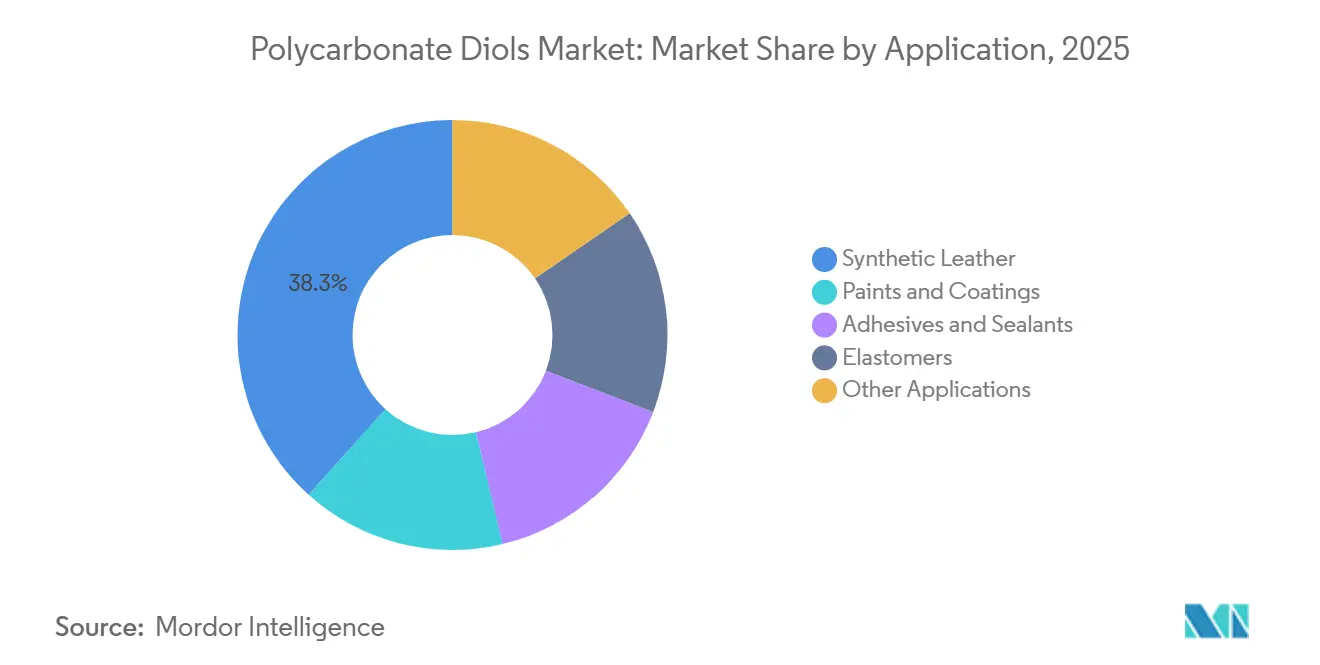
- Por aplicação, o couro sintético detinha 38,34% da participação do mercado de policarbonato diols em 2025 e está projetado para avançar a um CAGR de 6,11% até 2031.
- Por geografia, a Ásia-Pacífico detinha 48,86% da participação do mercado de policarbonato diols em 2025 e está projetada para avançar a um CAGR de 6,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Policarbonato Diols
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Poliuretano de Alto Desempenho em Couro Sintético Automotivo | +1.6% | Ásia-Pacífico (China, Japão, Coreia do Sul), Alemanha, Restante da Europa | Médio prazo (2 a 4 anos) |
| Expansão das Dispersões de Poliuretano à Base de Água | +1.2% | Global; núcleo na APAC, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Regulamentações Rigorosas sobre Compostos Orgânicos Voláteis | +0.9% | América do Norte, UE, China | Curto prazo (≤ 2 anos) |
| Demanda por Revestimentos e Elastômeros Resistentes à Hidrólise | +0.7% | Global; mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Policarbonato Diols de Origem Biológica e Derivados de Carbono | +0.4% | Europa, Japão, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Poliuretano de Alto Desempenho em Couro Sintético Automotivo
Os fabricantes de equipamentos originais automotivos estão atualizando as especificações de bancos, painéis de porta e forros de teto para veículos elétricos a bateria. As cabines fechadas podem apresentar maior umidade, o que pode acelerar a degradação em materiais de poliuretano à base de poliéster. Um estudo de 2025 constatou que os poliuretanos à base de policarbonato diols retiveram mais de 90% da resistência à tração original após 28 dias de imersão a 70 °C. As alternativas de poliuretano à base de poliéster perderam de 40% a 70% de sua resistência nas mesmas condições de exposição. Essa diferença de desempenho está incentivando os fornecedores de interiores de Nível 1 na China e na Coreia do Sul a utilizar policarbonato diols em linhas de processamento úmido de couro sintético para programas de garantia mais longos. O mercado de policarbonato diols ganha demanda quando os fornecedores de interiores tratam a durabilidade à umidade como um requisito de qualificação obrigatório, e não como uma atualização opcional.
Expansão das Dispersões de Poliuretano à Base de Água
A expansão das dispersões de poliuretano à base de água está aumentando a demanda por materiais de segmento macio duráveis no acabamento de couro, madeira e têxteis. Os sistemas à base de água expõem as ligações éster à umidade durante a preparação da dispersão, o que pode reduzir o desempenho do material antes da aplicação. Os policarbonato diols podem fornecer uma alternativa mais estável onde a estabilidade das partículas de dispersão e as propriedades do filme são importantes. A UBE comercializou os policarbonato diols ETERNACOLL para dispersões de poliuretano à base de água utilizadas em aglutinantes para impressão digital têxtil e acabamento durável de couro. A BASF inaugurou uma nova linha de produção de dispersões na Turquia em outubro de 2025, o que ilustra o investimento contínuo em capacidade de poliuretano à base de água. O mercado de policarbonato diols, portanto, se beneficia quando grandes produtores de revestimentos necessitam de materiais confiáveis e de alta pureza para ativos de produção à base de água.
Regulamentações Rigorosas sobre Compostos Orgânicos Voláteis
As regulamentações sobre compostos orgânicos voláteis estão restringindo o uso de formulações de revestimento com alto teor de solvente. A Agência de Proteção Ambiental dos Estados Unidos revisou os limites de reatividade ponderada por produto para revestimentos em aerossol em janeiro de 2025[1]"Padrões Nacionais de Emissão de Compostos Orgânicos Voláteis para Revestimentos em Aerossol," Registro Federal, govinfo.gov. O limite para revestimentos de vinil/tecido/couro/policarbonato diminuiu de 1,55 para 1,45 g O₃/g de produto, com vigência a partir de 17 de julho de 2025. As emendas à Regra 1151 do Distrito de Gestão da Qualidade do Ar da Costa Sul entraram em vigor em maio de 2025 e endureceram os limites de revestimento automotivo, eliminando progressivamente o para-clorobenzotrifluoreto (PCBTF) e o acetato de terc-butila (t-BAc). Essas medidas incentivam os formuladores de poliuretano a desenvolver sistemas à base de água que mantenham a resistência à abrasão e o desempenho de adesão nas principais jurisdições regulatórias. O mercado de policarbonato diols tem um caminho mais claro para os programas de revestimento quando a conformidade e o desempenho devem ser alcançados na mesma formulação.
Demanda por Revestimentos e Elastômeros Resistentes à Hidrólise
Revestimentos e elastômeros em energia eólica offshore, equipamentos marítimos, produtos esportivos ao ar livre e calçados premium enfrentam exposição prolongada à umidade. Essa exposição torna a resistência à hidrólise mais importante para a seleção de poliuretano. Um estudo de 2025 relatou que filmes de poliuretano à base de água derivados de policarbonato diols à base de dióxido de carbono alcançaram absorção de água abaixo de 8%. O estudo comparou esses filmes com formulações à base de diol de policarbonato de polietileno (PECD) sem modificação hidrofóbica, que apresentaram absorção de água acima de 40%. O mercado de policarbonato diols pode se beneficiar à medida que garantias mais longas e requisitos de vida útil estendida do produto tornam o desempenho durável do material um requisito de qualificação em revestimentos e elastômeros. Os fornecedores podem usar esse desempenho para apoiar especificações de materiais de maior valor em aplicações expostas a contato repetido com umidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção em Relação aos Polióis de Poliéster e Poliéter | -0.3% | Global; mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Processamento Complexo e Requisitos de Matéria-Prima de Alta Pureza | -0.2% | Global; mais agudo em mercados emergentes | Médio prazo (2 a 4 anos) |
| Ciclos de Qualificação para Formulações Automotivas e Industriais | -0.1% | América do Norte, Europa, Japão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção em Relação aos Polióis de Poliéster e Poliéter
A economia de produção limita o uso de policarbonato diols em aplicações sensíveis ao custo. A transesterificação sem fosgênio requer sistemas de reatores de múltiplos estágios, destilação a temperatura controlada e a vácuo, e controle de qualidade detalhado. Essas etapas são necessárias para atingir a consistência de peso molecular exigida em aplicações de poliuretano de alto desempenho. Os custos por tonelada métrica permanecem de 3 a 5 vezes mais altos do que os polióis de poliéster padrão e superam as alternativas de poliéter. A diferença de custo é mais restritiva em adesivos industriais gerais, calçados padrão e revestimentos de menor qualidade, onde os clientes atribuem menos valor à durabilidade adicional. O mercado de policarbonato diols, consequentemente, permanece focado em aplicações onde a resistência à hidrólise e a vida útil justificam o custo adicional do material.
Processamento Complexo e Requisitos de Matéria-Prima de Alta Pureza
A síntese de policarbonato diols necessita de matérias-primas diol de alta pureza, incluindo 1,6-hexanodiol, 1,5-pentanodiol e 1,4-butanodiol. A qualidade da matéria-prima afeta a cor e a consistência do peso molecular no polímero final. A concentração de fornecimento para diols especiais pode transferir a volatilidade de preços upstream para os custos de produção de policarbonato diols. Os graus sólidos também requerem armazenamento e transferência aquecidos, pois os graus comuns fundem entre 40 °C e 55 °C. Esses requisitos podem retardar o desenvolvimento do fornecimento local no Sul e Sudeste Asiático, onde as cadeias de fornecimento de diols de alta pureza e as capacidades de processamento especializadas permanecem limitadas. O mercado de policarbonato diols enfrenta uma expansão regional de fornecimento mais lenta, onde os produtores não conseguem garantir matérias-primas adequadas e sistemas operacionais com controle de temperatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Peso Molecular: A Faixa de 1.000 g/mol a Abaixo de 2.000 g/mol Suporta Formulações Premium de Poliuretano
A faixa de 1.000 g/mol a abaixo de 2.000 g/mol representou 42,67% da receita do mercado em 2025. Essa faixa representou a maior parte do tamanho do mercado de policarbonato diols para graus de peso molecular. Os formuladores utilizam esses graus porque equilibram viscosidade, reatividade com isocianato e comprimento do segmento macio. Esse equilíbrio suporta o processamento em solução e o processamento em dispersão sem os equipamentos aquecidos exigidos por alguns materiais de maior peso molecular. Também torna a faixa adequada para linhas de produção de poliuretano estabelecidas que necessitam de condições de manuseio consistentes.
A faixa de 1.000 g/mol a abaixo de 2.000 g/mol está projetada para avançar a um CAGR de 5,78% até 2031. O couro sintético automotivo e os revestimentos de alto desempenho utilizam esses graus onde camadas de poliuretano duráveis são necessárias. Os programas de adesivos premium no mercado de policarbonato diols utilizam uma faixa onde o equilíbrio de processamento e a resistência à hidrólise são importantes. Os graus abaixo de 1.000 g/mol atendem a topcoats curáveis por UV e laminados de móveis de alto brilho que necessitam de alto teor de segmento rígido e densidade de reticulação. Os graus de 2.000 g/mol e acima atendem a elastômeros, poliuretano termoplástico e sistemas de adesivos de cadeia longa que necessitam de flexibilidade e desempenho a baixas temperaturas.


Por Forma: O Líquido Lidera a Demanda, Enquanto o Sólido Ganha Relevância no Processamento
O líquido detinha 58,11% da receita do mercado em 2025. Sua posição reflete a conveniência do processamento à temperatura ambiente em instalações sem equipamentos aquecidos de armazenamento ou transferência. As cadeias de fornecimento existentes do mercado de policarbonato diols para processamento úmido de couro sintético na Ásia-Pacífico são amplamente projetadas para matérias-primas líquidas. As plantas de dispersão à base de água também utilizam materiais líquidos dentro de sistemas de manuseio estabelecidos. Os graus líquidos suportam formulações de adesivos à base de solvente que dependem de práticas de processamento familiares.
O sólido está projetado para avançar a um CAGR de 5,95% até 2031. Seu crescimento está vinculado a usos de processamento por fusão de alta pureza na composição de poliuretano termoplástico, elastômeros de grau médico e revestimento de cabos de alto desempenho. Essas aplicações necessitam de distribuições de peso molecular controladas que os materiais sólidos podem fornecer. Os produtores no mercado de policarbonato diols na Alemanha, Japão e Coreia do Sul estão investindo em linhas de processamento por fusão que podem utilizar graus sólidos. Os materiais líquidos e sólidos não são totalmente intercambiáveis porque a forma afeta as condições de processamento e as necessidades de capital a jusante.
Por Aplicação: O Couro Sintético Ancora Tanto a Participação Quanto o Crescimento
O couro sintético representou 38,34% da receita do mercado em 2025. A aplicação representou a maior contribuição para o tamanho do mercado de policarbonato diols. Os interiores automotivos utilizam camadas de poliuretano que podem resistir à hidrólise em condições úmidas. Os calçados premium também necessitam de materiais duráveis que preservem o desempenho durante o uso repetido. As cadeias de fornecimento do mercado de policarbonato diols asiático integraram esses materiais na produção de couro sintético para especificações exigentes dos clientes.
O couro sintético está projetado para avançar a um CAGR de 6,11% até 2031. Os interiores de veículos elétricos a bateria sustentam a demanda porque as condições de cabine fechada podem acelerar a degradação no poliuretano à base de poliéster. Tintas e revestimentos utilizam segmentos macios de policarbonato diols para estabilidade de cor, resistência à abrasão e desempenho de formulação à base de água. Um estudo de 2025 constatou que os revestimentos de poliuretano de dois componentes modificados com policarbonato diols reduziram a perda de massa por abrasão em 43% a 71% em comparação com os controles não modificados. Adesivos, selantes e elastômeros têm valor em termos de resistência à hidrólise e adesão a substratos plásticos e metálicos.
Análise Geográfica
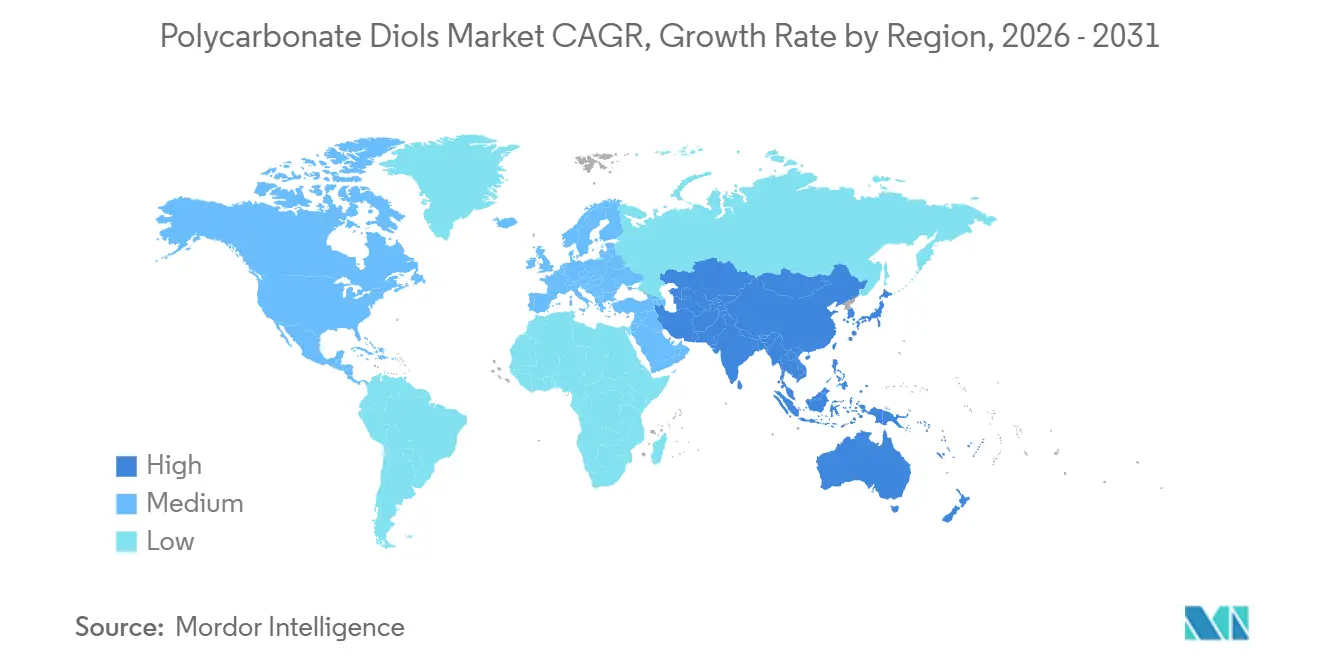
A Ásia-Pacífico detinha 48,86% da receita do mercado em 2025 e está projetada para avançar a um CAGR de 6,05% até 2031. A região possui o maior tamanho do mercado de policarbonato diols porque China, Japão, Coreia do Sul e os países da Associação de Nações do Sudeste Asiático possuem importantes cadeias de fornecimento de couro sintético, calçados e revestimentos industriais. A China é o maior centro nacional de demanda na região. A produção e o consumo estão concentrados nos corredores industriais do Delta do Yangtze, Delta do Rio das Pérolas e Bohai Rim. A demanda do Leste da China é sustentada por produtores em Jiangsu, Zhejiang e Shandong.
Os produtores japoneses, incluindo UBE Corporation, Asahi Kasei Corporation, KURARAY CO., LTD., Tosoh Corporation e Daicel Corporation, apoiaram o fornecimento orientado à exportação e o desenvolvimento de materiais especiais. O Japão está deslocando o foco do seu mercado de policarbonato diols para graus de origem biológica e derivados de dióxido de carbono, a fim de manter posições diferenciadas em relação aos graus padrão chineses de menor custo. A Coreia do Sul sustenta a demanda da fabricação automotiva e de calçados, incluindo programas de plataformas de veículos elétricos. A Índia e os países da Associação de Nações do Sudeste Asiático adicionam demanda por meio da produção de produtos químicos finos e da expansão da capacidade de conversão de revestimentos. Os padrões de compostos orgânicos voláteis específicos por produto da China incentivam o uso de poliuretano à base de água em revestimentos de móveis e repintura automotiva.
A América do Norte e a Europa formam uma importante base de demanda por revestimentos de alto desempenho, elastômeros e adesivos. As ações regulatórias dos Estados Unidos em 2025 estavam impulsionando a reformulação em programas de revestimento automotivo e industrial, enquanto o Canadá e o México contribuem por meio de cadeias de fornecimento vinculadas aos fabricantes de equipamentos originais dos Estados Unidos. A Alemanha e a Itália sustentam a demanda europeia por meio da fabricação automotiva, de revestimentos industriais e de couro sintético. A América do Sul, o Oriente Médio e a África permanecem como pools de demanda menores, onde as importações e os custos logísticos podem restringir a adoção, enquanto as condições quentes e úmidas sustentam a demanda por poliuretano durável.

Cenário Competitivo
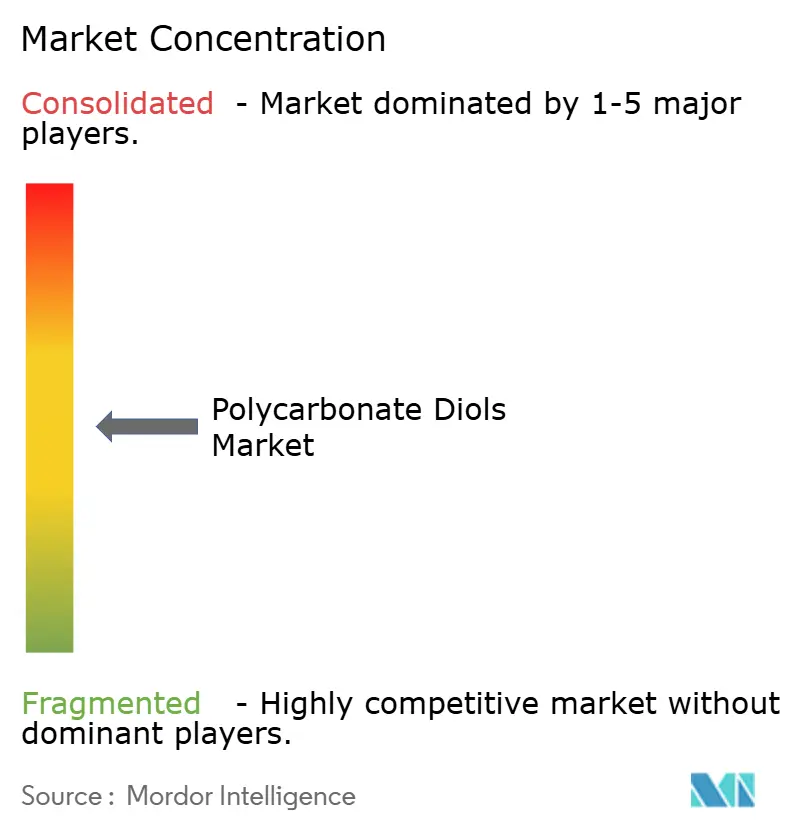
O mercado de policarbonato diols é moderadamente concentrado, com os cinco principais players incluindo UBE Corporation, Asahi Kasei Corporation, Covestro AG, Tosoh Corporation e Mitsubishi Chemical Corporation. Essas empresas competem por meio de escala, serviço técnico e graus especiais diferenciados. Os produtores chineses, incluindo Wanhua e YuanLi Chemical Group CO.,LTD., competem em preços para graus padrão, especialmente na faixa de 1.000 g/mol a abaixo de 2.000 g/mol. A cadeia de valor de poliuretano da Wanhua incluía 3,8 milhões de toneladas métricas por ano de diisocianato de difenilmetano (MDI), 1,47 milhões de toneladas métricas por ano de diisocianato de tolueno (TDI) e 2,32 milhões de toneladas métricas por ano de capacidade de poliéter ao final de 2025.
A especialização continua sendo importante para os fornecedores que buscam proteger as margens no mercado de policarbonato diols. A Perstorp foca em policarbonato diols de base renovável, enquanto a Daicel Corporation fornece PLACCEL CD para aplicações de elastômeros de precisão e médicas. A UBE lançou o ETERNACOLL BIO em 2025 com 40% a 83% de conteúdo de origem biológica, enquanto a Mitsubishi Chemical continuou a fornecer os graus BENEBiOL com até 93% de conteúdo de origem biológica. A Asahi Kasei Corporation anunciou em maio de 2026 que descontinuaria a produção de Duranol na Unidade de Mizushima até o ano fiscal de 2030 e manteria o fornecimento por meio da Asahi Kasei Performance Chemicals Corp. na China.
A síntese à base de dióxido de carbono e a tecnologia de dispersão à base de água são áreas importantes para o desenvolvimento de produtos. Um estudo científico de 2025 relatou macrodiols de policarbonato derivados de dióxido de carbono com pesos moleculares de 1.000 a 10.000 g/mol e teor de carbonato acima de 90%. Essas rotas poderiam reduzir a dependência de matérias-primas derivadas do petróleo e apoiar combinações proprietárias de poliuretano à base de água, se puderem ser escaladas para uso comercial. A Covestro AG expandiu a capacidade de composição de policarbonato em Ohio para clientes dos setores automotivo, eletrônico e de saúde[2]"Covestro AG Expande Significativamente a Produção em Ohio," Covestro AG, covestro.com.
Líderes do Setor de Policarbonato Diols
-
UBE Corporation
-
Asahi Kasei Corporation
-
Covestro AG
-
Tosoh Corporation
-
Mitsubishi Chemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Pesquisadores desenvolveram um diol de policarbonato-éter à base de CO₂ por meio da copolimerização de dióxido de carbono e óxido de propileno, alcançando alto teor de CO₂ no poliol resultante. O desenvolvimento fornece um caminho potencial para a produção de matérias-primas de poliuretano à base de policarbonato mais sustentáveis, reduzindo a dependência de matérias-primas convencionais derivadas de combustíveis fósseis.
- Maio de 2026: A Asahi Kasei Corporation anunciou planos para descontinuar sua linha de produção de policarbonato diols de aproximadamente 3.000 toneladas métricas por ano em Mizushima, Japão, mantendo o fornecimento por meio de suas operações na China. O realinhamento da cadeia de fornecimento deve remodelar a disponibilidade regional de policarbonato diols, permitindo que a empresa concentre recursos em negócios de materiais de maior valor.


Escopo do Relatório Global do Mercado de Policarbonato Diols
Os policarbonato diols são intermediários poliol contendo ligações carbonato que são utilizados para produzir poliuretano de alto desempenho e outros sistemas poliméricos. Eles fornecem propriedades como resistência à hidrólise, durabilidade, flexibilidade e resistência química aos materiais formulados.
O Mercado de Policarbonato Diols é segmentado por peso molecular, forma, aplicação e geografia. Por peso molecular, o mercado é segmentado em abaixo de 1.000 g/mol, 1.000 g/mol a abaixo de 2.000 g/mol e 2.000 g/mol e acima. Por forma, o mercado é segmentado em sólido e líquido. Por aplicação, o mercado é segmentado em couro sintético, tintas e revestimentos, adesivos e selantes, elastômeros e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para policarbonato diols em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Abaixo de 1.000 g/mol |
| 1.000 g/mol a Abaixo de 2.000 g/mol |
| 2.000 g/mol e Acima |
| Sólido |
| Líquido |
| Couro Sintético |
| Tintas e Revestimentos |
| Adesivos e Selantes |
| Elastômeros |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Peso Molecular | Abaixo de 1.000 g/mol | |
| 1.000 g/mol a Abaixo de 2.000 g/mol | ||
| 2.000 g/mol e Acima | ||
| Por Forma | Sólido | |
| Líquido | ||
| Por Aplicação | Couro Sintético | |
| Tintas e Revestimentos | ||
| Adesivos e Selantes | ||
| Elastômeros | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de policarbonato diols?
O tamanho do Mercado de Polióis de Policarbonato foi avaliado em 293,67 milhões de USD em 2025 e estima-se que cresça de 309,00 milhões de USD em 2026 para atingir 398,52 milhões de USD até 2031, a um CAGR de 5,22% durante o período de previsão (2026-2031).
O que está impulsionando a demanda por policarbonato diols?
A demanda é sustentada pelos requisitos de poliuretano durável em couro sintético, revestimentos à base de água, elastômeros e adesivos.
Qual peso molecular detinha a maior participação em 2025?
A faixa de 1.000 g/mol a abaixo de 2.000 g/mol detinha 42,67% da receita em 2025.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico está projetada para avançar a um CAGR de 6,05% até 2031, sustentada pelas cadeias de fornecimento de couro sintético, calçados e revestimentos.
Página atualizada pela última vez em:



