
Marktgröße und Marktanteil für Polycarbonatdiole
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 309 Millionen US-Dollar |
| Marktgröße (2031) | 398.52 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polycarbonatdiole von Mordor Intelligence
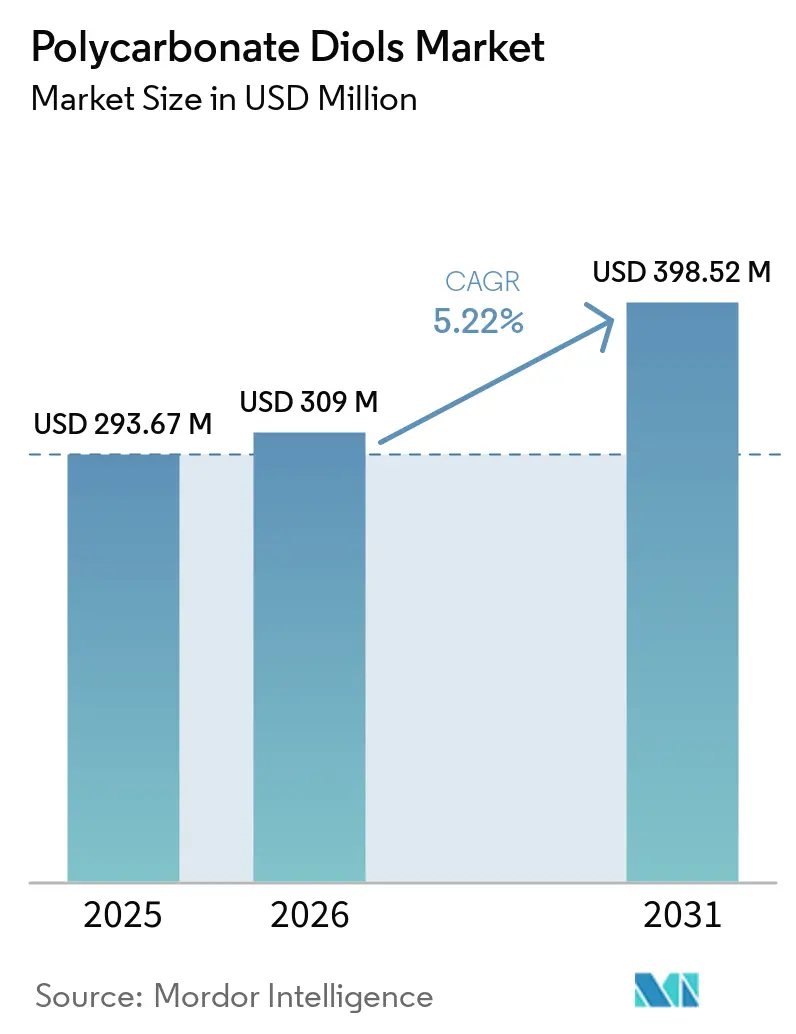
Die Marktgröße für Polycarbonate Diols wurde im Jahr 2025 auf 293,67 Millionen USD geschätzt und soll von 309,00 Millionen USD im Jahr 2026 auf 398,52 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,22 % während des Prognosezeitraums (2026-2031). Der Markt für Polycarbonate Diols wird durch die Nachfrage nach langlebigen Polyurethanmaterialien gestützt, die in Fahrzeuginnenräumen, Kunstleder und industriellen Beschichtungen eingesetzt werden. Carbonatbindungen helfen Polyurethansystemen dabei, Hydrolysebeständigkeit, Witterungsbeständigkeit und Abriebfestigkeit unter anspruchsvollen Bedingungen zu erhalten. Wasserbasierte Polyurethandispersionen benötigen langlebige Weichsegmentmaterialien, da Wassereinwirkung esterbasierte Alternativen während der Produktion und des Einsatzes schwächen kann. Hersteller trennen Spezialportfolios auf Basis von biobasierten und aus Kohlendioxid gewonnenen Materialien von Standardqualitäten, die einem stärkeren Preisdruck ausgesetzt sind. Hohe Produktionskosten und langwierige Qualifizierungszyklen in der Automobilindustrie werden die Akzeptanz in Anwendungen, bei denen die Leistungsanforderungen weniger anspruchsvoll sind, weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
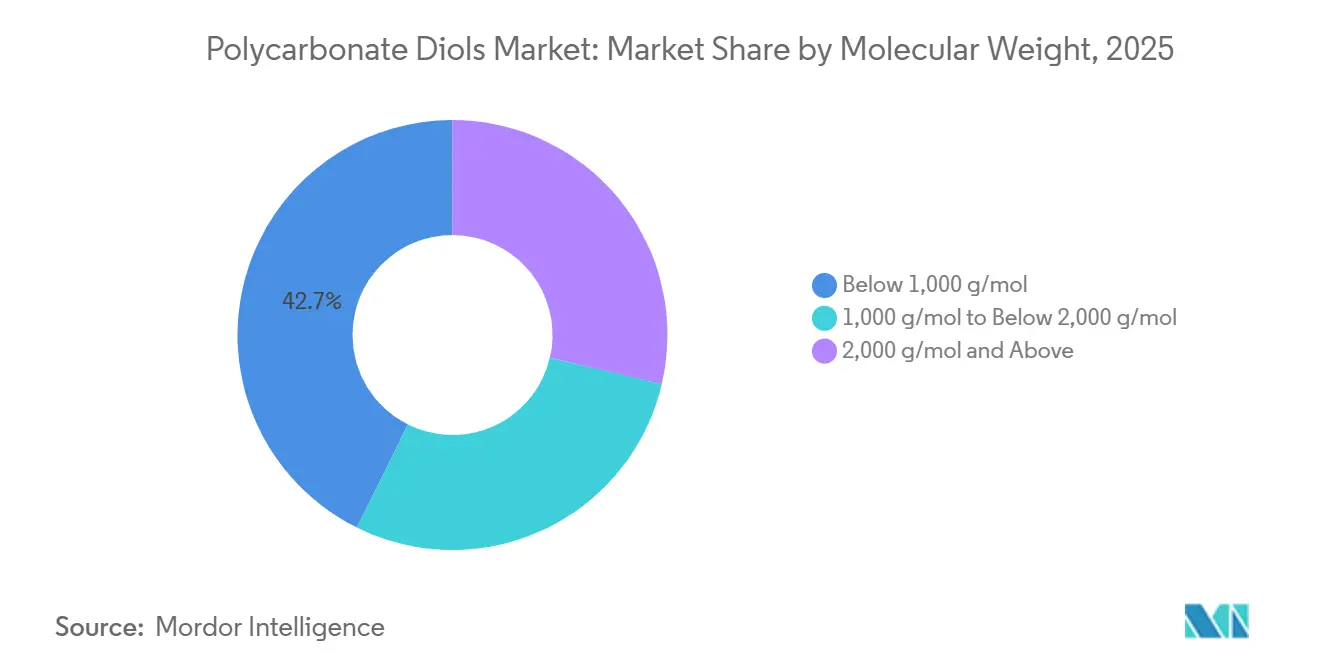
- Nach Molekulargewicht hielt der Bereich 1.000 g/mol bis unter 2.000 g/mol im Jahr 2025 einen Marktanteil von 42,67 % am Markt für Polycarbonatdiole und soll bis 2031 mit einer CAGR von 5,78 % wachsen.
- Nach Form hielt flüssig im Jahr 2025 einen Marktanteil von 58,11 % am Markt für Polycarbonatdiole, während fest bis 2031 mit einer CAGR von 5,95 % wachsen soll.
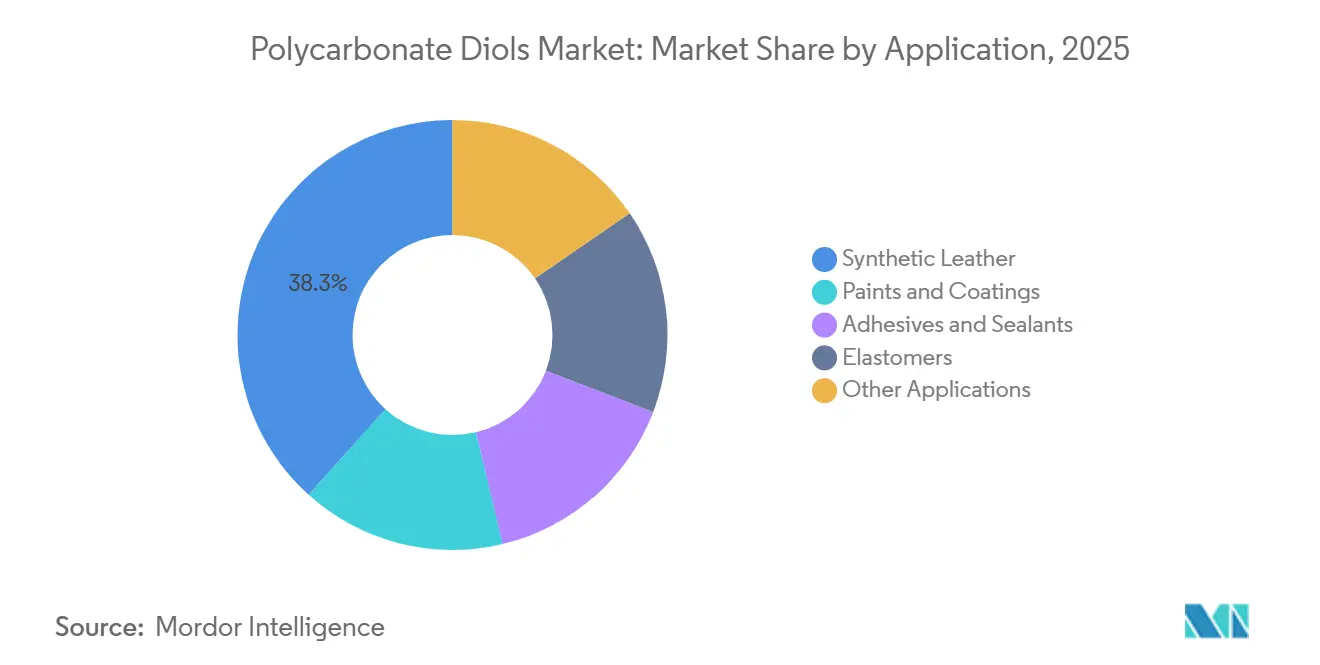
- Nach Anwendung hielt Kunstleder im Jahr 2025 einen Marktanteil von 38,34 % am Markt für Polycarbonatdiole und soll bis 2031 mit einer CAGR von 6,11 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 48,86 % am Markt für Polycarbonatdiole und soll bis 2031 mit einer CAGR von 6,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Polycarbonatdiole
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Hochleistungspolyurethan in Automobil-Kunstleder | +1.6% | Asien-Pazifik (China, Japan, Südkorea), Deutschland, übriges Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung wasserbasierter Polyurethandispersionen | +1.2% | Global; Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften zu flüchtigen organischen Verbindungen | +0.9% | Nordamerika, EU, China | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach hydrolysebeständigen Beschichtungen und Elastomeren | +0.7% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Entwicklung biobasierter und aus Kohlendioxid gewonnener Polycarbonatdiole | +0.4% | Europa, Japan, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Hochleistungspolyurethan in Automobil-Kunstleder
Automobilhersteller (OEM) aktualisieren die Spezifikationen für Sitze, Türverkleidungen und Dachhimmel für batterieelektrische Fahrzeuge. Geschlossene Fahrgastzellen können eine höhere Luftfeuchtigkeit aufweisen, was den Abbau von polyesterbasierten Polyurethanmaterialien beschleunigen kann. Eine Studie aus dem Jahr 2025 ergab, dass Polyurethane auf Basis von Polycarbonatdiolen nach 28 Tagen Eintauchen bei 70 °C mehr als 90 % der ursprünglichen Zugfestigkeit behielten. Polyesterpolyurethan-Alternativen verloren unter denselben Expositionsbedingungen 40 % bis 70 % ihrer Festigkeit. Diese Leistungslücke veranlasst Tier-1-Innenraumzulieferer in China und Südkorea, Polycarbonatdiole in Nassverarbeitungslinien für Kunstleder für längere Garantieprogramme einzusetzen. Der Markt für Polycarbonatdiole gewinnt an Nachfrage, wenn Innenraumzulieferer Feuchtigkeitsbeständigkeit als erforderliches Qualifizierungsmerkmal und nicht als optionales Upgrade behandeln.
Ausweitung wasserbasierter Polyurethandispersionen
Die Ausweitung wasserbasierter Polyurethandispersionen erhöht die Nachfrage nach langlebigen Weichsegmentmaterialien in der Leder-, Holz- und Textilveredelung. Wasserbasierte Systeme setzen Esterbindungen während der Dispersionsherstellung Feuchtigkeit aus, was die Materialeigenschaften vor der Anwendung beeinträchtigen kann. Polycarbonatdiole können eine stabilere Alternative bieten, wenn die Stabilität der Dispersionspartikel und die Filmeigenschaften wichtig sind. UBE hat ETERNACOLL-Polycarbonatdiole für wasserbasierte Polyurethandispersionen kommerzialisiert, die in Bindemitteln für den digitalen Textildruck und in der langlebigen Lederveredelung eingesetzt werden. BASF hat im Oktober 2025 eine neue Dispersionsproduktionslinie in der Türkei in Betrieb genommen, was das anhaltende Investitionsinteresse in wasserbasierte Polyurethankapazitäten verdeutlicht. Der Markt für Polycarbonatdiole profitiert daher, wenn große Beschichtungshersteller zuverlässige, hochreine Materialien für wasserbasierte Produktionsanlagen benötigen.
Strenge Vorschriften zu flüchtigen organischen Verbindungen
Vorschriften zu flüchtigen organischen Verbindungen schränken den Einsatz lösungsmittelreicher Beschichtungsformulierungen ein. Die US-amerikanische Umweltschutzbehörde überarbeitete im Januar 2025 die produktgewichteten Reaktivitätsgrenzen für Aerosolbeschichtungen[1]„Nationale Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen”, Federal Register, govinfo.gov. Der Grenzwert für Vinyl-/Stoff-/Leder-/Polycarbonatbeschichtungen sank von 1,55 auf 1,45 g O₃/g Produkt, gültig ab dem 17. Juli 2025. Die Änderungen der Regel 1151 des South Coast Air Quality Management District traten im Mai 2025 in Kraft und verschärften die Grenzwerte für Kraftfahrzeugbeschichtungen, während Para-Chlorbenzotrifluorid (PCBTF) und tert-Butylacetat (t-BAc) schrittweise abgeschafft wurden. Diese Maßnahmen veranlassen Polyurethanformulierungen, wasserbasierte Systeme zu entwickeln, die Abriebfestigkeit und Hafteigenschaften in den wichtigsten regulatorischen Zuständigkeitsbereichen aufrechterhalten. Der Markt für Polycarbonatdiole hat einen klareren Zugang zu Beschichtungsprogrammen, wenn Compliance und Leistung in derselben Formulierung erreicht werden müssen.
Nachfrage nach hydrolysebeständigen Beschichtungen und Elastomeren
Beschichtungen und Elastomere in Offshore-Windkraftanlagen, Meeresausrüstungen, Outdoor-Sportprodukten und hochwertigem Schuhwerk sind einer längeren Feuchtigkeitseinwirkung ausgesetzt. Diese Exposition macht Hydrolysebeständigkeit bei der Auswahl von Polyurethan wichtiger. Eine Studie aus dem Jahr 2025 berichtete, dass wasserbasierte Polyurethanfilme auf Basis von Polycarbonatdiolen aus Kohlendioxid eine Wasseraufnahme von unter 8 % erzielten. Die Studie verglich diese Filme mit Formulierungen auf Basis von Polyethylencarbonatdiol (PECD) ohne hydrophobe Modifikation, die eine Wasseraufnahme von über 40 % aufwiesen. Der Markt für Polycarbonatdiole kann davon profitieren, da längere Garantien und erweiterte Produktlebensdaueranforderungen die langlebige Materialleistung zu einem Qualifizierungserfordernis in Beschichtungen und Elastomeren machen. Lieferanten können diese Leistung nutzen, um höherwertige Materialspezifikationen in Anwendungen zu unterstützen, die wiederholtem Feuchtigkeitskontakt ausgesetzt sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu Polyester- und Polyetherpolyolen | -0.3% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Komplexe Verarbeitung und Anforderungen an hochreine Einsatzstoffe | -0.2% | Global; am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen für Automobil- und Industrieformulierungen | -0.1% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu Polyester- und Polyetherpolyolen
Die Produktionsökonomie schränkt den Einsatz von Polycarbonatdiolen in kostenempfindlichen Anwendungen ein. Die phosgenfreie Umesterung erfordert mehrstufige Reaktorsysteme, kontrollierte Temperatur- und Vakuumdestillation sowie eine detaillierte Qualitätskontrolle. Diese Schritte sind erforderlich, um die Molekulargewichtskonsistenz zu erreichen, die in Hochleistungspolyurethan-Anwendungen benötigt wird. Die Kosten pro Tonne bleiben 3- bis 5-mal höher als bei Standard-Polyesterpolyolen und übersteigen Polyetheralternativen. Der Kostenunterschied ist am restriktivsten bei allgemeinen Industrieklebstoffen, Standard-Schuhwerk und minderwertigen Beschichtungen, wo Kunden dem zusätzlichen Nutzen durch Langlebigkeit weniger Wert beimessen. Der Markt für Polycarbonatdiole konzentriert sich daher weiterhin auf Anwendungen, bei denen Hydrolysebeständigkeit und Nutzungsdauer die zusätzlichen Materialkosten rechtfertigen.
Komplexe Verarbeitung und Anforderungen an hochreine Einsatzstoffe
Die Synthese von Polycarbonatdiolen erfordert hochreine Diol-Einsatzstoffe, darunter 1,6-Hexandiol, 1,5-Pentandiol und 1,4-Butandiol. Die Qualität der Einsatzstoffe beeinflusst Farbe und Molekulargewichtskonsistenz im Endpolymer. Die Versorgungskonzentration bei Spezialdiolen kann vorgelagerte Preisvolatilität in die Produktionskosten von Polycarbonatdiolen übertragen. Feste Qualitäten erfordern außerdem beheizte Lager- und Transfereinrichtungen, da gängige Qualitäten zwischen 40 °C und 55 °C schmelzen. Diese Anforderungen können die lokale Lieferkettenentwicklung in Süd- und Südostasien verzögern, wo hochreine Diol-Lieferketten und spezialisierte Verarbeitungskapazitäten noch begrenzt sind. Der Markt für Polycarbonatdiole sieht sich einer langsameren regionalen Lieferkettenexpansion gegenüber, wenn Hersteller keine geeigneten Einsatzstoffe und temperaturkontrollierten Betriebssysteme sichern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Molekulargewicht: Bereich 1.000 g/mol bis unter 2.000 g/mol unterstützt Premium-Polyurethanformulierungen
Der Bereich 1.000 g/mol bis unter 2.000 g/mol machte im Jahr 2025 42,67 % des Marktumsatzes aus. Dieser Bereich stellte den größten Teil der Marktgröße für Polycarbonatdiole nach Molekulargewichtsklassen dar. Formulierer verwenden diese Qualitäten, weil sie Viskosität, Isocyanatreaktivität und Weichsegmentlänge ausbalancieren. Dieses Gleichgewicht unterstützt die Lösungs- und Dispersionsverarbeitung ohne die beheizten Anlagen, die für einige Materialien mit höherem Molekulargewicht erforderlich sind. Es macht den Bereich auch für etablierte Polyurethan-Produktionslinien geeignet, die konsistente Handhabungsbedingungen benötigen.
Der Bereich 1.000 g/mol bis unter 2.000 g/mol soll bis 2031 mit einer CAGR von 5,78 % wachsen. Automobil-Kunstleder und Hochleistungsbeschichtungen verwenden diese Qualitäten, wo langlebige Polyurethanschichten erforderlich sind. Premium-Klebstoffprogramme im Markt für Polycarbonatdiole nutzen einen Bereich, bei dem Verarbeitungsbalance und Hydrolysebeständigkeit wichtig sind. Qualitäten unter 1.000 g/mol dienen UV-härtbaren Decklacken und Hochglanz-Möbellaminaten, die einen hohen Hartsegmentgehalt und Vernetzungsdichte benötigen. Qualitäten von 2.000 g/mol und darüber dienen Elastomeren, thermoplastischem Polyurethan und langkettigen Klebstoffsystemen, die Flexibilität und Tieftemperaturleistung benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Flüssig führt die Nachfrage an, während Fest an Verarbeitungsrelevanz gewinnt
Flüssig hielt im Jahr 2025 58,11 % des Marktumsatzes. Seine Position spiegelt den Komfort der Verarbeitung bei Umgebungstemperatur in Anlagen ohne beheizte Lager- oder Transfereinrichtungen wider. Bestehende Lieferketten im Markt für Polycarbonatdiole für die Nassverarbeitung von Kunstleder im Asien-Pazifik-Raum sind größtenteils für flüssige Einsatzstoffe ausgelegt. Wasserbasierte Dispersionsanlagen verwenden ebenfalls flüssige Materialien innerhalb etablierter Handhabungssysteme. Flüssige Qualitäten unterstützen lösungsmittelbasierte Klebstoffformulierungen, die auf vertrauten Verarbeitungspraktiken beruhen.
Fest soll bis 2031 mit einer CAGR von 5,95 % wachsen. Sein Wachstum ist an hochreine Schmelzverarbeitungsanwendungen in der thermoplastischen Polyurethan-Compoundierung, medizinischen Elastomeren und Hochleistungskabelummantelungen gebunden. Diese Anwendungen benötigen kontrollierte Molekulargewichtsverteilungen, die feste Materialien bieten können. Hersteller im Markt für Polycarbonatdiole in Deutschland, Japan und Südkorea investieren in Schmelzverarbeitungslinien, die feste Qualitäten verwenden können. Flüssige und feste Materialien sind nicht vollständig austauschbar, da die Form die Verarbeitungsbedingungen und den nachgelagerten Kapitalbedarf beeinflusst.
Nach Anwendung: Kunstleder verankert sowohl Marktanteil als auch Wachstum
Kunstleder machte im Jahr 2025 38,34 % des Marktumsatzes aus. Die Anwendung stellte den größten Beitrag zur Marktgröße für Polycarbonatdiole dar. Fahrzeuginnenräume verwenden Polyurethanschichten, die Hydrolyse unter feuchten Bedingungen widerstehen können. Hochwertiges Schuhwerk benötigt ebenfalls langlebige Materialien, die die Leistung bei wiederholtem Gebrauch erhalten. Asiatische Lieferketten im Markt für Polycarbonatdiole haben diese Materialien in die Kunstlederproduktion für anspruchsvolle Kundenspezifikationen integriert.
Kunstleder soll bis 2031 mit einer CAGR von 6,11 % wachsen. Batterieelektrische Fahrzeuginnenräume stützen die Nachfrage, da geschlossene Kabinenkonditionen den Abbau von polyesterbasierten Polyurethanmaterialien beschleunigen können. Farben und Lacke verwenden Polycarbonatdiol-Weichsegmente für Farbstabilität, Abriebfestigkeit und Leistung in wasserbasierten Formulierungen. Eine Studie aus dem Jahr 2025 ergab, dass Polycarbonatdiol-modifizierte Zweikomponenten-Polyurethanbeschichtungen den Abriebmasseverlust im Vergleich zu unmodifizierten Kontrollen um 43 % bis 71 % reduzierten. Klebstoffe, Dichtstoffe und Elastomere haben Wert hinsichtlich Hydrolysebeständigkeit und Haftung auf Kunststoff- und Metallsubstraten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
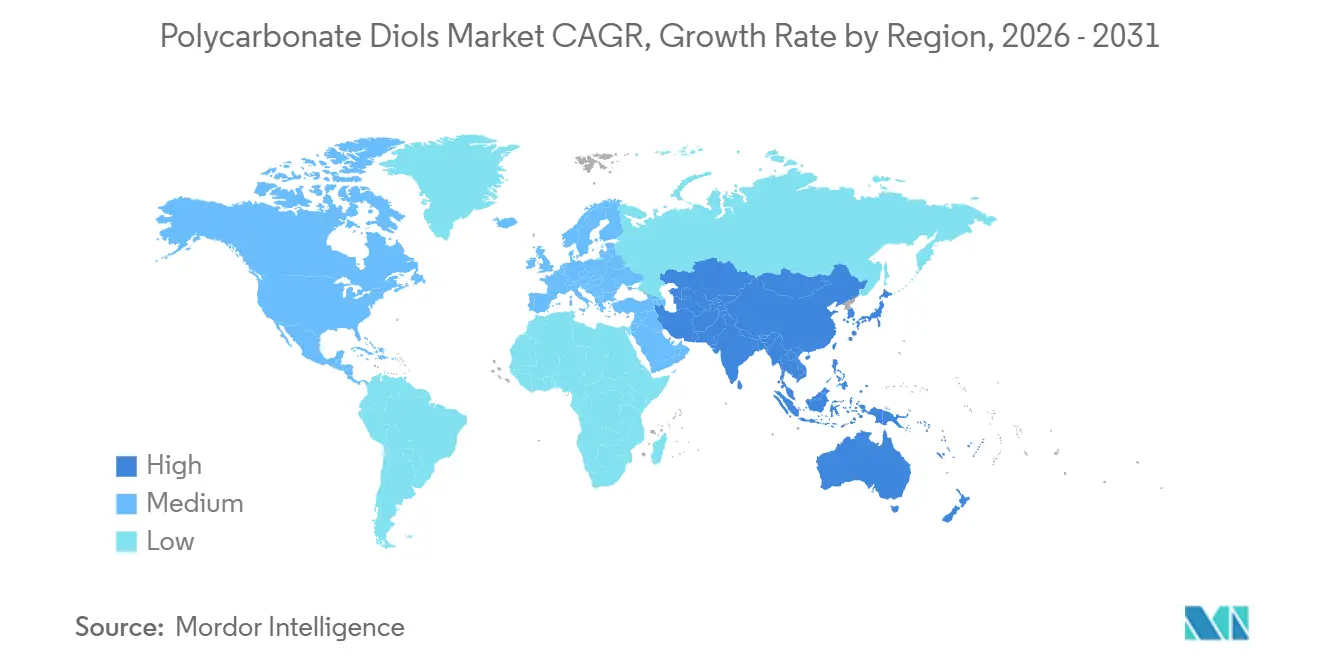
Asien-Pazifik hielt im Jahr 2025 48,86 % des Marktumsatzes und soll bis 2031 mit einer CAGR von 6,05 % wachsen. Die Region hat die größte Marktgröße für Polycarbonatdiole, da China, Japan, Südkorea und die Länder des Verbands Südostasiatischer Nationen über bedeutende Lieferketten für Kunstleder, Schuhwerk und industrielle Beschichtungen verfügen. China ist das größte nationale Nachfragezentrum in der Region. Produktion und Verbrauch konzentrieren sich auf die Industriekorridore des Jangtse-Deltas, des Perlflussdelta und des Bohai-Randes. Die Nachfrage in Ostchina wird von Herstellern in Jiangsu, Zhejiang und Shandong gestützt.
Japanische Hersteller, darunter UBE Corporation, Asahi Kasei Corporation, KURARAY CO., LTD., Tosoh Corporation und Daicel Corporation, haben exportorientierte Versorgung und Entwicklung von Spezialmaterialien unterstützt. Japan verlagert seinen Fokus im Markt für Polycarbonatdiole auf biobasierte und aus Kohlendioxid gewonnene Qualitäten, um differenzierte Positionen gegenüber kostengünstigeren chinesischen Standardqualitäten zu erhalten. Südkorea stützt die Nachfrage aus der Automobil- und Schuhwerkfertigung, einschließlich Elektrofahrzeug-Plattformprogrammen. Indien und die Länder des Verbands Südostasiatischer Nationen tragen durch die Produktion von Feinchemikalien und die wachsende Beschichtungsverarbeitungskapazität zur Nachfrage bei. Chinas produktspezifische Standards für flüchtige organische Verbindungen fördern den Einsatz von wasserbasiertem Polyurethan in Möbelbeschichtungen und der Fahrzeugrefinishierung.
Nordamerika und Europa bilden eine bedeutende Nachfragebasis für Hochleistungsbeschichtungen, Elastomere und Klebstoffe. Regulatorische Maßnahmen der Vereinigten Staaten im Jahr 2025 trieben die Neuformulierung in Automobil- und Industriebeschichtungsprogrammen voran, während Kanada und Mexiko durch Lieferketten beitragen, die mit US-amerikanischen Originalausrüstungsherstellern verbunden sind. Deutschland und Italien stützen die europäische Nachfrage durch Automobil-, Industriebeschichtungs- und Kunstlederfertigung. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Nachfragepools, wo Importe und Logistikkosten die Akzeptanz einschränken können, während heiße und feuchte Bedingungen die Nachfrage nach langlebigem Polyurethan stützen.

Wettbewerbslandschaft
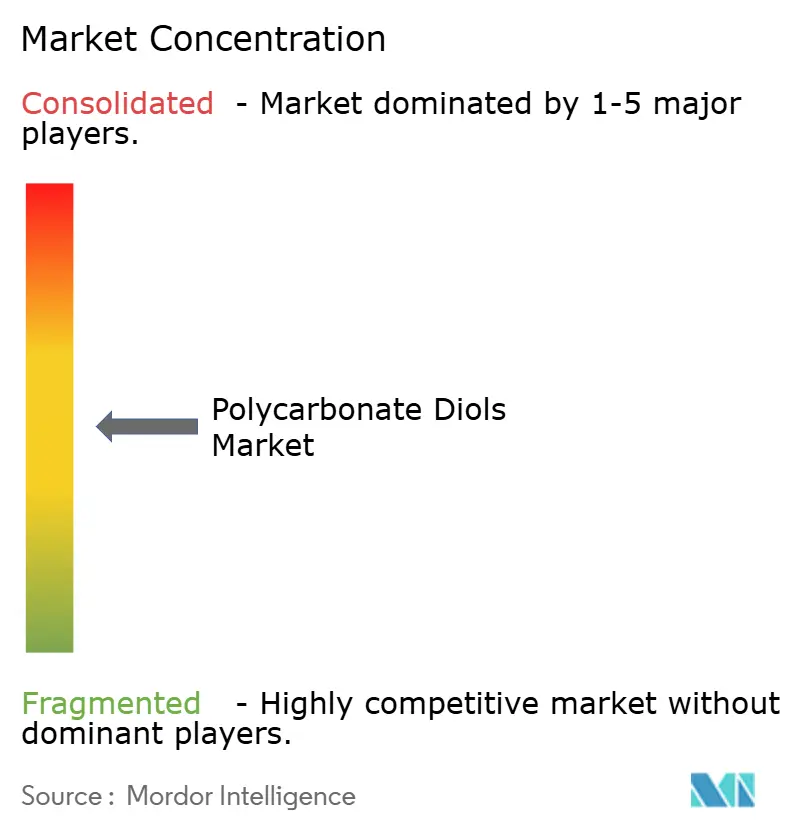
Der Markt für Polycarbonatdiole ist mäßig konzentriert, wobei die fünf führenden Unternehmen UBE Corporation, Asahi Kasei Corporation, Covestro AG, Tosoh Corporation und Mitsubishi Chemical Corporation umfassen. Diese Unternehmen konkurrieren durch Skalierung, technischen Service und differenzierte Spezialqualitäten. Chinesische Hersteller, darunter Wanhua und YuanLi Chemical Group CO.,LTD., konkurrieren bei der Preisgestaltung für Standardqualitäten, insbesondere im Bereich 1.000 g/mol bis unter 2.000 g/mol. Wanhuas Polyurethan-Wertschöpfungskette umfasste Ende 2025 3,8 Millionen Tonnen pro Jahr Methylendiphenyldiisocyanat (MDI), 1,47 Millionen Tonnen pro Jahr Toluoldiisocyanat (TDI) und 2,32 Millionen Tonnen pro Jahr Polyetherkapazität.
Spezialisierung bleibt für Lieferanten wichtig, die Margen im Markt für Polycarbonatdiole schützen wollen. Perstorp konzentriert sich auf erneuerbare Polycarbonatdiole, während Daicel Corporation PLACCEL CD für Präzisionselastomere und medizinische Anwendungen liefert. UBE brachte 2025 ETERNACOLL BIO mit 40 % bis 83 % biobasiertem Inhalt auf den Markt, während Mitsubishi Chemical weiterhin BENEBiOL-Qualitäten mit bis zu 93 % biobasiertem Inhalt lieferte. Asahi Kasei Corporation gab im Mai 2026 bekannt, dass die Duranol-Produktion im Werk Mizushima bis zum Geschäftsjahr 2030 eingestellt und die Versorgung über Asahi Kasei Performance Chemicals Corp. in China aufrechterhalten wird.
Kohlendioxidbasierte Synthese und wasserbasierte Dispersionstechnologie sind wichtige Bereiche für die Produktentwicklung. Eine wissenschaftliche Studie aus dem Jahr 2025 berichtete über aus Kohlendioxid gewonnene Polycarbonat-Makrodiole mit Molekulargewichten von 1.000 bis 10.000 g/mol und einem Carbonatgehalt von über 90 %. Diese Verfahren könnten die Abhängigkeit von erdölbasierten Einsatzstoffen verringern und proprietäre wasserbasierte Polyurethankombinationen unterstützen, wenn sie für den kommerziellen Einsatz skaliert werden können. Covestro AG hat die Polycarbonat-Compoundierungskapazität in Ohio für Automobil-, Elektronik- und Gesundheitskunden erweitert[2]„Covestro AG erweitert Produktion in Ohio erheblich”, Covestro AG, covestro.com.
Marktführer für Polycarbonatdiole
UBE Corporation
Asahi Kasei Corporation
Covestro AG
Tosoh Corporation
Mitsubishi Chemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Forscher entwickelten ein CO₂-basiertes Polycarbonat-Ether-Diol durch Copolymerisation von Kohlendioxid und Propylenoxid und erzielten dabei einen hohen CO₂-Gehalt im resultierenden Polyol. Die Entwicklung bietet einen potenziellen Weg zur Herstellung nachhaltigerer polycarbonatbasierter Polyurethan-Einsatzstoffe und verringert gleichzeitig die Abhängigkeit von konventionellen fossilen Rohstoffen.
- Mai 2026: Asahi Kasei Corporation gab Pläne bekannt, seine Polycarbonatdiol-Produktionslinie mit einer Kapazität von rund 3.000 Tonnen pro Jahr in Mizushima, Japan, einzustellen und die Versorgung über seine China-Aktivitäten aufrechtzuerhalten. Die Neuausrichtung der Lieferkette soll die regionale Verfügbarkeit von Polycarbonatdiolen neu gestalten und dem Unternehmen ermöglichen, Ressourcen auf höherwertige Materialbereiche zu konzentrieren.


Umfang des globalen Marktberichts für Polycarbonatdiole
Polycarbonatdiole sind Polyol-Zwischenprodukte mit Carbonatbindungen, die zur Herstellung von Hochleistungspolyurethan und anderen Polymersystemen verwendet werden. Sie verleihen formulierten Materialien Eigenschaften wie Hydrolysebeständigkeit, Langlebigkeit, Flexibilität und chemische Beständigkeit.
Der Markt für Polycarbonatdiole ist nach Molekulargewicht, Form, Anwendung und Geografie segmentiert. Nach Molekulargewicht ist der Markt in unter 1.000 g/mol, 1.000 g/mol bis unter 2.000 g/mol und 2.000 g/mol und darüber segmentiert. Nach Form ist der Markt in fest und flüssig segmentiert. Nach Anwendung ist der Markt in Kunstleder, Farben und Lacke, Klebstoffe und Dichtstoffe, Elastomere und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polycarbonatdiole in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Unter 1.000 g/mol |
| 1.000 g/mol bis unter 2.000 g/mol |
| 2.000 g/mol und darüber |
| Fest |
| Flüssig |
| Kunstleder |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Elastomere |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Molekulargewicht | Unter 1.000 g/mol | |
| 1.000 g/mol bis unter 2.000 g/mol | ||
| 2.000 g/mol und darüber | ||
| Nach Form | Fest | |
| Flüssig | ||
| Nach Anwendung | Kunstleder | |
| Farben und Lacke | ||
| Klebstoffe und Dichtstoffe | ||
| Elastomere | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polycarbonatdiole?
Die Marktgröße für Polycarbonate Diols wurde im Jahr 2025 auf 293,67 Millionen USD geschätzt und soll von 309,00 Millionen USD im Jahr 2026 auf 398,52 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,22 % während des Prognosezeitraums (2026-2031).
Was treibt die Nachfrage nach Polycarbonatdiolen an?
Die Nachfrage wird durch Anforderungen an langlebiges Polyurethan in Kunstleder, wasserbasierten Beschichtungen, Elastomeren und Klebstoffen gestützt.
Welches Molekulargewicht hatte 2025 den größten Marktanteil?
Der Bereich 1.000 g/mol bis unter 2.000 g/mol hielt im Jahr 2025 42,67 % des Umsatzes.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 6,05 % wachsen, gestützt durch Lieferketten für Kunstleder, Schuhwerk und Beschichtungen.
Seite zuletzt aktualisiert am:



