
ポリカーボネートジオール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 309 百万米ドル |
| 市場規模 (2031) | 398.52 百万米ドル |
| Growth Rate (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリカーボネートジオール市場分析
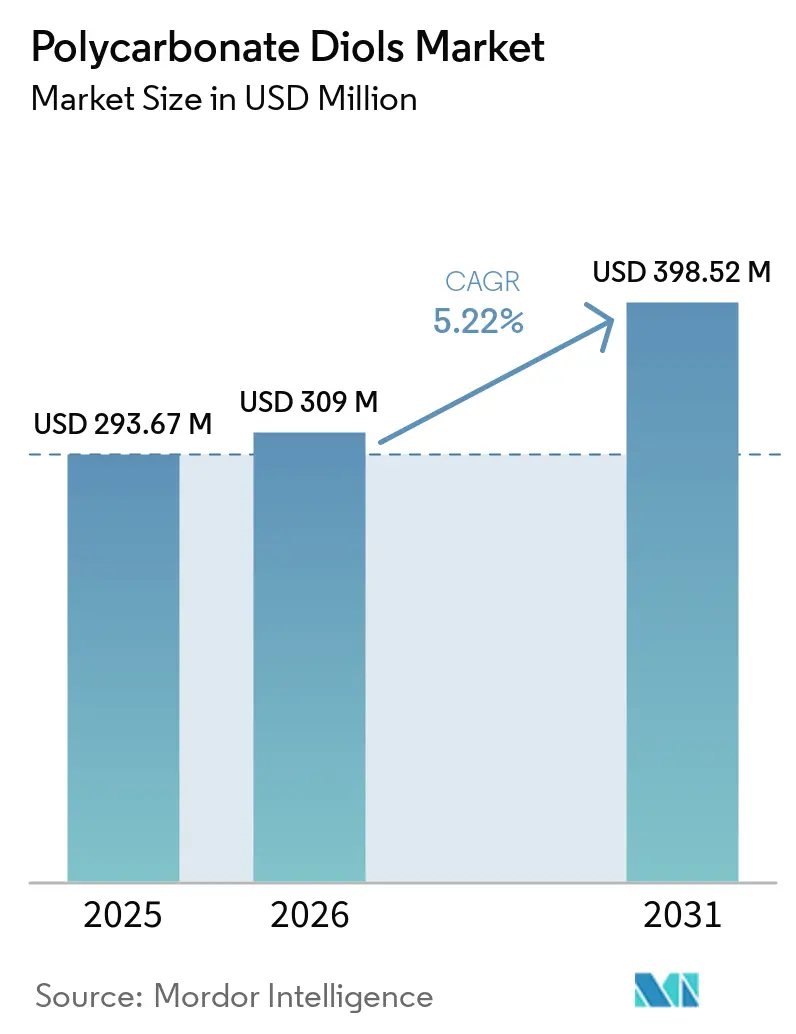
ポリカーボネートジオール市場の規模は2025年に293.67 ミリオン 米ドルと評価され、2026年の309.00 ミリオン 米ドルから2031年には398.52 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.22%となっています。ポリカーボネートジオール市場は、自動車内装、合成皮革、および工業用コーティングに使用される耐久性ポリウレタン材料への需要によって支えられています。カーボネート結合は、過酷な条件下においてポリウレタンシステムの加水分解耐性、耐候性、および耐摩耗性を維持するのに役立ちます。水性ポリウレタン分散液は、製造および使用中に水への暴露がエステル系代替品を劣化させる可能性があるため、耐久性の高いソフトセグメント材料を必要とします。生産者は、より大きな価格圧力に直面する標準グレードとは区別して、バイオベースおよび二酸化炭素由来の材料に基づくスペシャルティポートフォリオを分離しています。高い生産コストと長期にわたる自動車向け認定サイクルは、性能要件がそれほど厳しくない用途における採用を引き続き制限するでしょう。
主要レポートのポイント
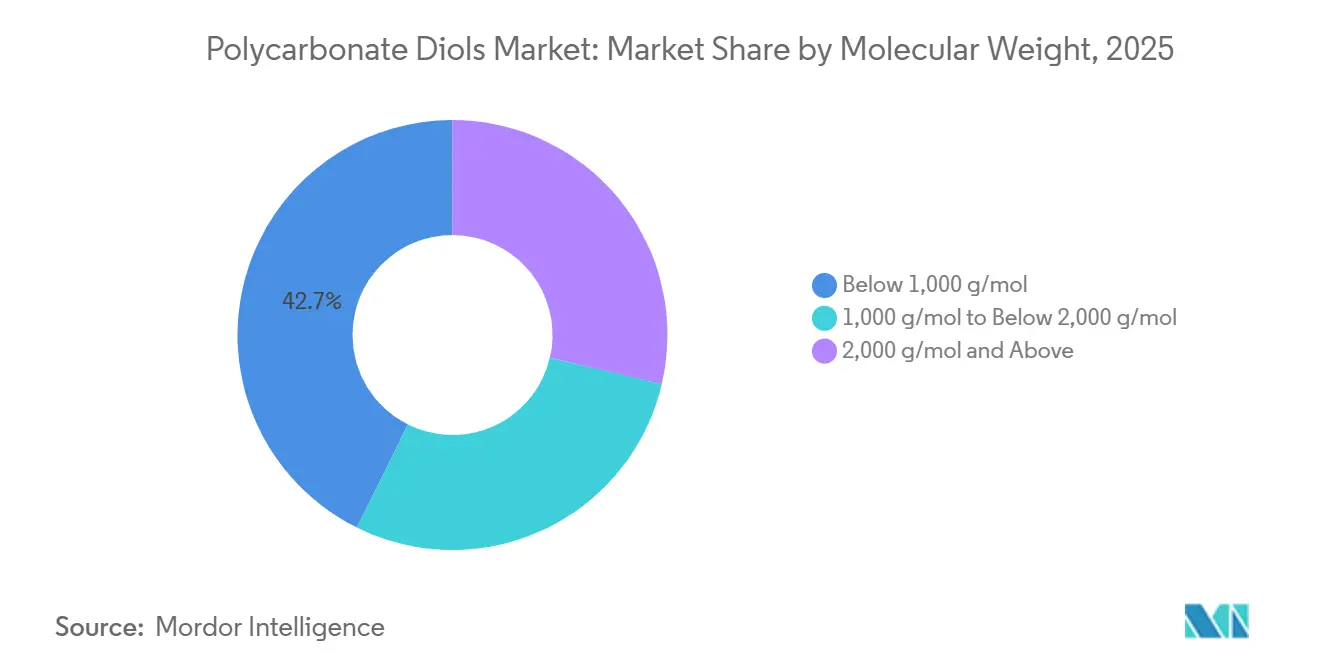
- 分子量別では、1,000 g/mol以上2,000 g/mol未満が2025年のポリカーボネートジオール市場シェアの42.67%を占め、2031年にかけてCAGR 5.78%で成長する見込みです。
- 形態別では、液体が2025年のポリカーボネートジオール市場シェアの58.11%を占め、固体は2031年にかけてCAGR 5.95%で成長する見込みです。
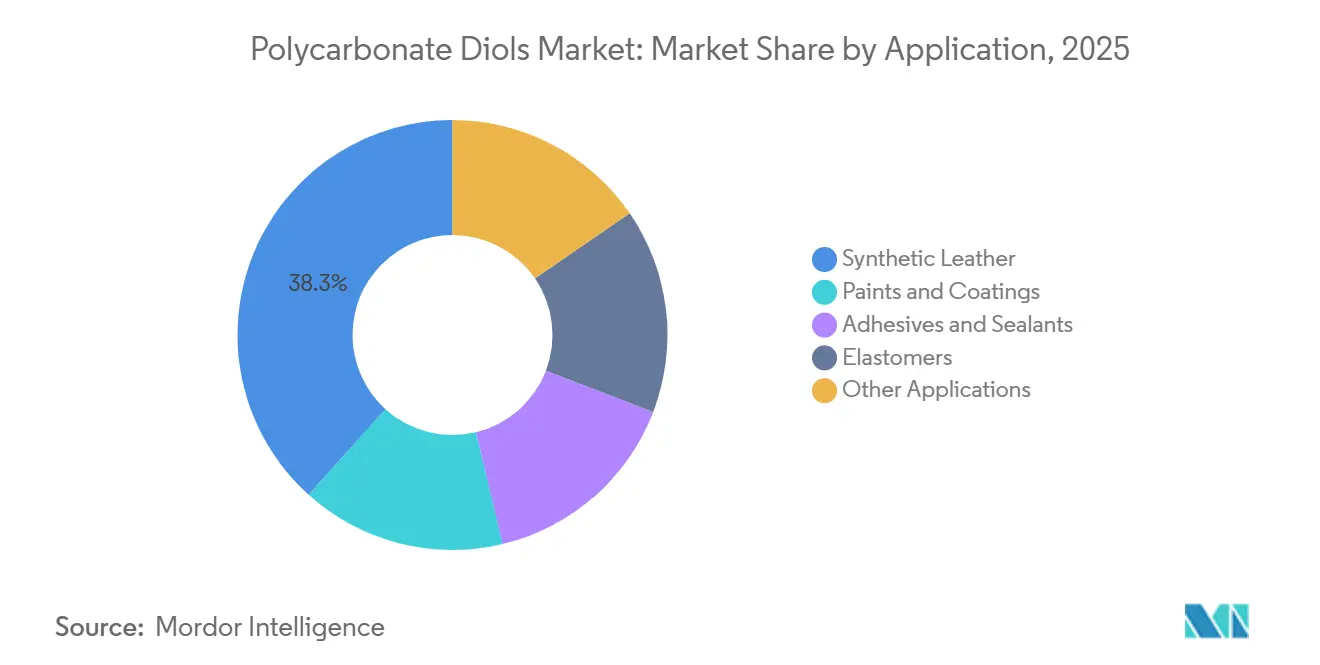
- 用途別では、合成皮革が2025年のポリカーボネートジオール市場シェアの38.34%を占め、2031年にかけてCAGR 6.11%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のポリカーボネートジオール市場シェアの48.86%を占め、2031年にかけてCAGR 6.05%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルポリカーボネートジオール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車用合成皮革における高性能ポリウレタン需要 | +1.6% | アジア太平洋(中、日本、韓国)、ドイツ、欧州その他 | 中期(2~4年) |
| 水性ポリウレタン分散液の拡大 | +1.2% | グローバル;アジア太平洋がコア、北米・欧州へ波及 | 中期(2~4年) |
| 揮発性有機化合物規制の強化 | +0.9% | 北米、EU、中国 | 短期(2年以内) |
| 耐加水分解性コーティングおよびエラストマーへの需要 | +0.7% | グローバル;北米・欧州で最も顕著 | 長期(4年以上) |
| バイオベースおよび炭素由来ポリカーボネートジオールの開発 | +0.4% | 欧州、日本、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車用合成皮革における高性能ポリウレタン需要
自動車の完成車メーカーは、バッテリー電気自動車向けにシート、ドアパネル、ヘッドライナーの仕様を更新しています。密閉されたキャビンは湿度が高くなる可能性があり、ポリエステル系ポリウレタン材料の劣化を加速させる恐れがあります。2025年の研究では、ポリカーボネートジオール系ポリウレタンが70℃で28日間浸漬した後も元の引張強度の90%以上を維持することが確認されました。ポリエステルポリウレタンの代替品は、同じ暴露条件下で強度の40%~70%を失いました。この性能が、中国および韓国のTier 1内装サプライヤーに対し、より長い保証プログラムのための合成皮革ウェット加工ラインにポリカーボネートジオールを使用するよう促しています。内装サプライヤーが耐湿性を任意のアップグレードではなく必須の認定要件として扱う場合、ポリカーボネートジオール市場は需要を獲得します。
水性ポリウレタン分散液の拡大
水性ポリウレタン分散液の拡大により、皮革、木材、繊維仕上げにおける耐久性ソフトセグメント材料への需要が高まっています。水性システムは分散液調製中にエステル結合を水分にさらし、塗布前に材料性能を低下させる可能性があります。ポリカーボネートジオールは、分散液粒子の安定性とフィルム特性が重要な場合に、より安定した代替品を提供できます。UBEは、デジタルテキスタイル印刷バインダーおよび耐久性皮革仕上げに使用される水性ポリウレタン分散液向けにETERNACOLLポリカーボネートジオールを商業化しました。BASFは2025年10月にトルコで新しい分散液製造ラインを稼働させ、水性ポリウレタン設備への継続的な投資を示しまた。したがって、大手コーティングメーカーが水性製造設備向けに信頼性の高い高純度材料を必要とする場合、ポリカーボネートジオール市場は恩恵を受けます。
揮発性有機化合物規制の強化
揮発性有機化合物規制により、溶剤系コーティング配合の使用が狭まっています。米国環境保護庁は2025年1月にエアゾールコーティングの製品加重反応性限度を改定しました[1]「エアゾールコーティングに関する国家揮発性有機化合物排出基準」、連邦官報、govinfo.gov。ビニール・布地・皮革・ポリカーボネートコーティングの限度は1.55から1.45 g O₃/g製品に引き下げられ、2025年7月17日に発効しました。南海岸大気質管理地区規則1151の改正は2025年5月に発効し、自動車用コーティングの限度を厳格化するとともに、パラクロロベンゾトリフルオリド(PCBTF)およびtert-ブチルアセテート(t-BAc)を段階的に廃止しました。これらの置は、主要な規制管轄区域全体で耐摩耗性と接着性能を維持する水性システムの開発をポリウレタン配合業者に促しています。コンプライアンスと性能を同一の配合で達成しなければならない場合、ポリカーボネートジオール市場はコーティングプログラムへのより明確な参入経路を持ちます。
耐加水分解性コーティングおよびエラストマーへの需要
洋上風力、海洋機器、屋外スポーツ製品、プレミアムフットウェアのコーティングおよびエラストマーは、水分への長期暴露にさらされます。この暴露により、ポリウレタン選定において耐加水分解性がより重要になります。2025年の研究では、二酸化炭素ベースのポリカーボネートジオール由来の水性ポリウレタンフィルムが8%未満の吸水率を達成したことが報告されました。この研究では、疎水性改質なしのポリエチレンカーボネートジオール(PECD)ベースの配合と比較し、後者は40%以上の吸水率を示しました。より長い保証期間と製品寿命の延長要件により、耐久性材料性能がコーティングおよびエラストマーの認定要件となる場合、ポリカーボネートジオール市場は恩恵を受けることができます。サプライヤーはこの性能を活用して、繰り返し水分接触にさらされる用途においてより高付加価値の材料仕様を支持することができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリエステルおよびポリエーテルポリオールに対する高い生産コスト | -0.3% | グローバル;北米・欧州で最も顕著 | 長期(4年以上) |
| 複雑な加工と高純度原料の要件 | -0.2% | グローバル;新興市場で最も顕著 | 中期(2~4年) |
| 自動車・工業用配合の認定サイクル | -0.1% | 北米、欧州、日本 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ポリエステルおよびポリエーテルポリオールに対する高い生産コスト
生産経済性により、コスト重視の用途におけるポリカーボネートジオールの使用が制限されています。非ホスゲンエステル交換法は、多段階反応器システム、温度・真空蒸留の制御、および詳細な品質管理を必要とします。これらのステップは、高性能ポリウレタン用途に必要な分子量の一貫性を達成するために必要です。メートルトン当たりのコストは、標準的なポリエステルポリオールの3倍から5倍高く、ポリエーテル代替品を上回ります。コスト差は、一般工業用接着剤、標準フットウェア、低グレードコーティングにおいて最も制約が大きく、顧客は耐久性向上に対してあまり価値を置きません。したがって、ポリカーボネートジオール市場は、耐加水分解性とサービス寿命が追加の材料コストを正当化する用途に引き続き集中しています。
複雑な加工と高純度原料の要件
ポリカーボネートジオールの合成には、1,6-ヘキサンジオール、1,5-ペンタンジオール、1,4-ブタンジオールを含む高純度ジオール原料が必要です。原料の品質は、最終ポリマーの色と分子量の一貫性に影響します。スペシャルティジオールの供給集中は、上流の価格変動をポリカーボネートジオールの生産コストに転嫁する可能性があります。一般的なグレードは40℃から55℃の間で溶融するため、固体グレードは加熱された保管・移送設備を必要とします。これらの要件は、高純度ジオールのサプライチェーンと専門的な加工能力が依然として限られている南アジアおよび東南ジアにおける現地供給の開発を遅らせる可能性があります。ポリカーボネートジオール市場は、生産者が適切な原料と温度管理された操業システムを確保できない地域での供給拡大が遅くなるという課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子量別:1,000 g/mol以上2,000 g/mol未満がプレミアムポリウレタン配合を支持
1,000 g/mol以上2,000 g/mol未満の範囲は、2025年の市場収益の42.67%を占めました。この範囲は、分子量グレードにおけるポリカーボネートジオール市場規模の最大部分を占めました。配合業者は、粘度、イソシアネート反応性、ソフトセグメント長のバランスが取れているためにこれらのグレードを使用します。このバランスにより、一部の高分子量材料に必要な加熱設備なしに溶液加工および分散加工が可能になります。また、一貫した取り扱い条件を必要とする既存のポリウレタン製造ラインにも適しています。
1,000 g/mol以上2,000 g/mol未満の範囲は、2031年にかけてCAGR 5.78%で成長する見込みです。自動車用合成皮革と高性能コーティングは、耐久性のあるポリウレタン層が必要な場合これらのグレードを使用します。ポリカーボネートジオール市場のプレミアム接着剤プログラムは、加工バランスと耐加水分解性が重要な範囲を使用します。1,000 g/mol未満のグレードは、高いハードセグメント含有量と架橋密度を必要とするUV硬化型トップコートおよび高光沢家具ラミネートに使用されます。2,000 g/mol以上のグレードは、柔軟性と低温性能を必要とするエラストマー、熱可塑性ポリウレタン、長鎖接着剤システムに使用されます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


形態別:液体が需要をリード、固体は加工上の重要性を高める
液体は2025年市場収益の58.11%を占めました。その地位は、加熱された保管・移送設備のない施設での常温加工の利便性を反映しています。アジア太平洋における合成皮革ウェット加工向けの既存のポリカーボネートジオール市場サプライチェーンは、主に液体原料向けに設計されています。水性分散液プラントも、既存の取り扱いシステム内で液体材料を使用しています。液体グレードは、慣れ親しんだ加工慣行に依存する溶剤系接着剤配合をサポートします。
固体は2031年にかけてCAGR 5.95%で成長する見込みです。その成長は、熱可塑性ポリウレタンコンパウンディング、医療グレードエラストマー、高性能ケーブルジャケットにおける高純度溶融加工用途に結びついています。これらの用途は、固体材料が提供できる制御された分子量分布を必要とします。ドイツ、日本、韓国のポリカーボネートジオール市場の生産者は、固体グレードを使用できる溶融加工ラインに投資しています。液体と固体の材料は完全に互換性があるわけではなく、形態が加工条件と下流の設備ニーズに影響するためです。
用途:合成皮革がシェアと成長の両方を牽引
合成皮革は2025年の市場収益の38.34%を占めました。この用途はポリカーボネートジオール市場規模への最大の貢献を示しました。自動車内装は、湿潤条件下での耐加水分解性を持つポリウレタン層を使用します。プレミアムフットウェアも、繰り返し使用中の性能を維持する耐久性材料を必要とします。アジアのポリカーボネートジオール市場サプライチェーンは、要求の厳しい顧客仕様のための合成皮革生産にこれらの材料を統合しています。
合成皮革は2031年にかけてCAGR 6.11%で成長する見込みです。バッテリー電気自動車の内装は、密閉キャビン条件がポリエステル系ポリウレタンの劣化を加速させる可能性があるため、需要を支えています。塗料・コーティングは、色安定性、耐摩耗性、水性配合性能のためにポリカーボネートジオールのソフトセグメントを使用します。2025年の研究では、ポリカーボネートジオール改質二液型ポリウレタンコーティングが未改質コントロールと比較して摩耗質量損失を43%~71%削減したことが確認されました。接着剤、シラント、エラストマーは、耐加水分解性とプラスチックおよび金属基材への接着性の観点から価値があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
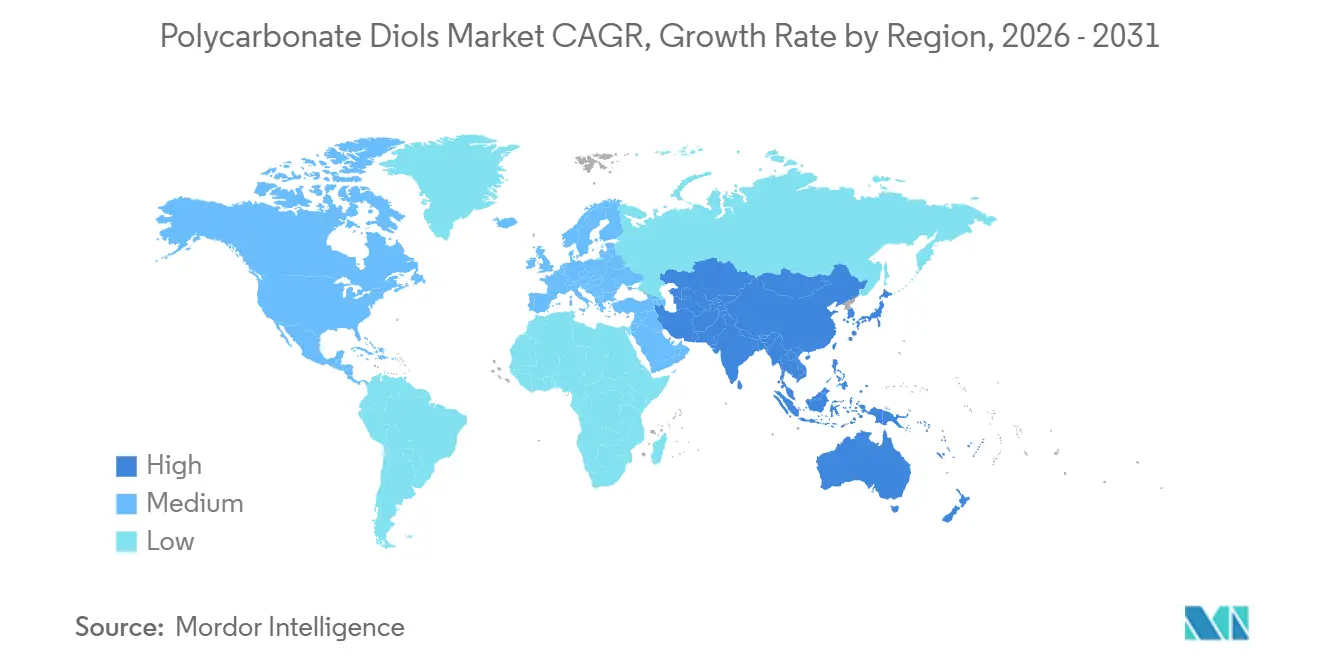
アジア太平洋は2025年の市場収益の48.86%を占め、2031年にかけてCAGR 6.05%で成長する見込みです。中国、日本、韓国、東南アジア諸国連合加盟国が主要な合成皮革、フットウェア、工業用コーティングのサプライチェーンを有しているため、同地域は最大のポリカーボネートジオール市場規模を誇ります。中国は同地域で最大の国別需要センターです。生産と消費は、長江デルタ、珠デルタ、渤海湾沿岸の工業回廊に集中しています。中国東部の需要は、江蘇省、浙江省、山東省の生産者によって支えられています。
UBE Corporation、Asahi Kasei Corporation、KURARAY CO., LTD.、Tosoh Corporation、Daicel Corporationを含む日本の生産者は、輸出志向の供給とスペシャルティ材料の開発を支援してきました。日本は、低コストの中国標準グレードに対して差別化されたポジションを維持するために、バイオベースおよび二酸化炭素由来グレードへとポリカーボネートジオール市場の焦点を移しています。韓国は、電気自動車プラットフォームプログラムを含む自動車およびフットウェア製造からの需要を支えています。インドと東南アジア諸国連合加盟国は、ファインケミカル生産と拡大するコーティング転換能力を通じて需要を加えています。中国の製品別揮発性有機化合物基準は、家具コーティングおよび自動車補修塗装における水性ポリウレタンの使用を促進しています。
北米と欧州は、高性能コーティング、エラストマー、接着剤の主要な需要基盤を形成しています。2025年の米国の規制措置は自動車・工業用コーティングプログラムの再配合を推進しており、カナダとメキシコは米国の完成車メーカーに連結したサプライチェーンを通じて貢献しています。ドイツとイタリアは、自動車、工業用コーティング、合成皮革製造を通じて欧州の需要を支えています。南米、中東・アフリカは需要規模が小さく、輸入と物流コストが採用を制約する可能性がある一方、高温多湿の条件が耐久性ポリウレタン需要を支えています。

競合環境
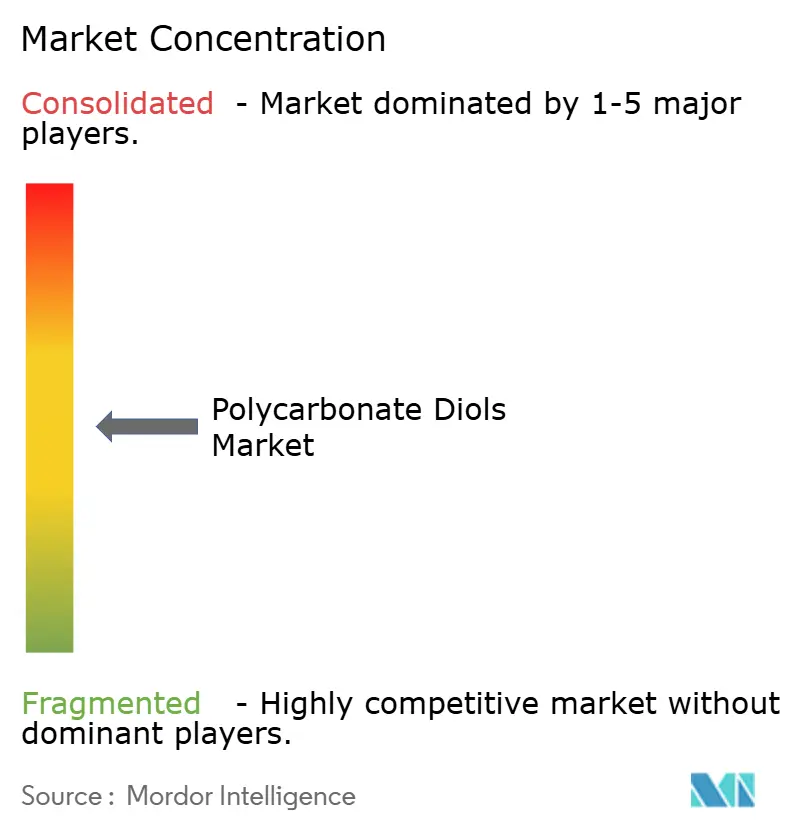
ポリカーボネートジオール市場は中程度に集中しており、上位5社にはUBE Corporation、Asahi Kasei Corporation、Covestro AG、Tosoh Corporation、Mitsubishi Chemical Corporationが含まれます。これらの企業は、規模、技サービス、差別化されたスペシャルティグレードを通じて競争しています。WanhuaおよびYuanLi Chemical Group CO.,LTD.を含む中国の生産者は、特に1,000 g/mol以上2,000 g/mol未満の範囲において、標準グレードの価格競争力で競っています。Wanhuaのポリウレタンバリューチェーンには、2025年末時点で年間380万メートルトンのジフェニルメタンジイソシアネート(MDI)、年間147万メートルトンのトルエンジイソシアネート(TDI)、年間232万メートルトンのポリエーテル設備が含まれていました。
ポリカーボネートジオール市場でマージンを守ろうとするサプライヤーにとって、専門化は引き続き重要です。Perstorpは再生可能ベースのポリカーボネートジオールに注力し、Daicel Corporationは精密エラストマーおよび医療用途向けにPLACCEL CDを供給しています。UBEは2025年にバイオベース含有量40%~83%のETERNACOLL BIOを発売し、Mitsubishi Chemical CorporationはバイオベースコンテンツをBENEBiOLグレードとして最大93%まで供給し続けています。Asahi Kasei Corporationは2026年5月、2030年度までに水島製作所でのDuranol生産を終了し、中国のAsahi Kasei Performance Chemicals Corp.を通じて供給を維持すると発表しました。
二酸化炭素ベースの合成と水性分散技術は、製品開発の重要な分野です。2025年の科学的研究では、分子量1,000から10,000 g/molでカーボネート含有量90%以上の二酸化炭素由来ポリカーボネートマクロジオールが報告されました。これらのルートは、商業的規模に拡大できれば、石油由来原料への依存を低減し、独自の水性ポリウレタンの組み合わせを支援できる可能性があります。Covestro AGは、自動車、電子機器、ヘルスケア顧客向けにオハイオ州でポリカーボネートコンパウンディング設備を拡張しました[2]「Covestro AGがオハイオ州での生産を大幅に拡大」、Covestro AG、covestro.com。
ポリカーボネートジオール産業リーダー
UBE Corporation
Asahi Kasei Corporation
Covestro AG
Tosoh Corporation
Mitsubishi Chemical Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:研究者らが二酸化炭素とプロピレンオキシドの共重合によるCO₂ベースのポリカーボネートエーテルジオールを開発し、得られたポリオール中に高いCO₂含有量を達成しました。この開発は、従来の化石由来原料への依存を低減しながら、より持続可能なポリカーボネートベースのポリウレタン原料を製造するための潜在的な経路を提供します。
- 2026年5月:Asahi Kasei Corporationは、日本の水島における年間約3,000メートルトンのポリカーボネートジオール製造ラインを廃止し、中国事業を通じて供給を維持する計画を発表しました。このサプライチェーンの再編は、同社がより高付加価値の材料事業にリソースを集中できるようにしながら、地域のポリカーボネートジオールの供給状況を再形成すると予想されます。


グローバルポリカーボネートジオール市場レポートの範囲
ポリカーボネートジオールは、高性能ポリウレタンおよびその他のポリマーシステムの製造に使用されるカーボネート結合を含むポリオール中間体です。配合材料に耐加水分解性、耐久性、柔軟性、耐薬品性などの特性を付与します。
ポリカーボネートジオール市場は、分子量、形態、用途、地域別にセグメント化されています。分子量別では、1,000 g/mol未満、1,000 g/mol以上2,000 g/mol未満、2,000 g/mol以上にセグメント化されています。形態別では、固体と液体にセグメント化されています。用途別では、合成皮革、塗料・コーティング、接着剤・シーラント、エラストマー、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるポリカーボネートジオールの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 1,000 g/mol未満 |
| 1,000 g/mol以上2,000 g/mol未満 |
| 2,000 g/mol以上 |
| 固体 |
| 液体 |
| 合成皮革 |
| 塗料・コーティング |
| 接着剤・シーラント |
| エラストマー |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア諸国連合加盟国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 分子量別 | 1,000 g/mol未満 | |
| 1,000 g/mol以上2,000 g/mol未満 | ||
| 2,000 g/mol以上 | ||
| 形態別 | 固体 | |
| 液体 | ||
| 用途別 | 合成皮革 | |
| 塗料・コーティング | ||
| 接着剤・シーラント | ||
| エラストマー | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア諸国連合加盟国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
ポリカーボネートジオール市場の規模はどのくらいですか?
ポリカーボネートジオール市場の規模は2025年に293.67 ミリオン 米ドルと評価され、2026年の309.00 ミリオン 米ドルから2031年には398.52 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.22%となっています。
ポリカーボネートジオールへの需要を牽引しているものは何ですか?
需要は、合成皮革、水性コーティング、エラストマー、接着剤におる耐久性ポリウレタン要件によって支えられています。
2025年に最大のシェアを持った分子量はどれですか?
1,000 g/mol以上2,000 g/mol未満の範囲が2025年の収益の42.67%を占めました。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は、合成皮革、フットウェア、コーティングのサプライチェーンに支えられ、2031年にかけてCAGR 6.05%で成長する見込みです。
最終更新日:



