
Taille et part du marché des polyols carbonates
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 309 Millions de dollars américains |
| Taille du Marché (2031) | 398.52 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyols carbonates par Mordor Intelligence
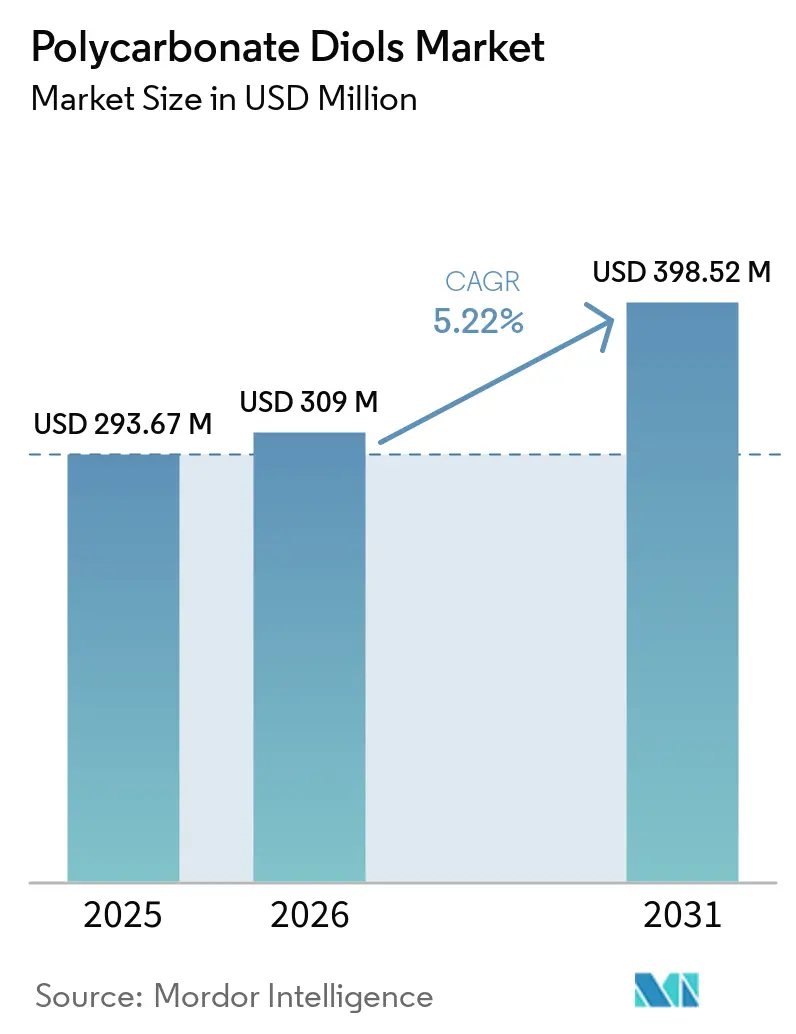
La taille du marché des polyols polycarbonates était évaluée à 293,67 millions USD en 2025 et devrait croître de 309,00 millions USD en 2026 pour atteindre 398,52 millions USD d'ici 2031, à un CAGR de 5,22 % au cours de la période de prévision (2026-2031). Le marché des polyols polycarbonates est soutenu par la demande de matériaux polyuréthanes durables utilisés dans les intérieurs automobiles, le cuir synthétique et les revêtements industriels. Les liaisons carbonate aident les systèmes polyuréthanes à conserver leur résistance à l'hydrolyse, leur résistance aux intempéries et leur résistance à l'abrasion dans des conditions exigeantes. Les dispersions de polyuréthane en phase aqueuse nécessitent des matériaux de segment souple durables, car l'exposition à l'eau peut affaiblir les alternatives à base d'ester lors de la production et de l'utilisation. Les producteurs séparent les portefeuilles de spécialités basés sur des matériaux biosourcés et dérivés du dioxyde de carbone des grades standard qui font face à une pression accrue sur les prix. Les coûts de production élevés et les longs cycles de qualification automobile continueront de limiter l'adoption dans les applications où les exigences de performance sont moins contraignantes.
Points clés du rapport
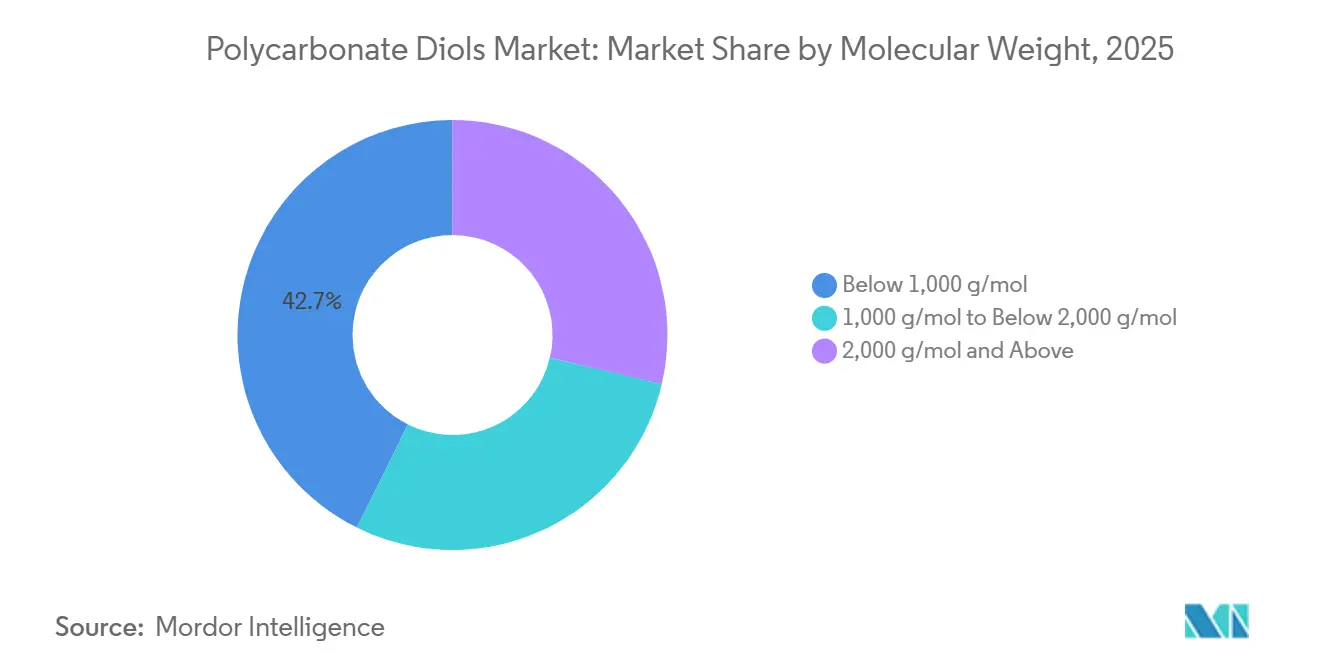
- Par poids moléculaire, la plage de 1 000 g/mol à moins de 2 000 g/mol détenait 42,67 % de la part de marché des polyols carbonates en 2025 et devrait progresser à un CAGR de 5,78 % jusqu'en 2031.
- Par forme, le liquide détenait 58,11 % de la part de marché des polyols carbonates en 2025, tandis que le solide devrait progresser à un CAGR de 5,95 % jusqu'en 2031.
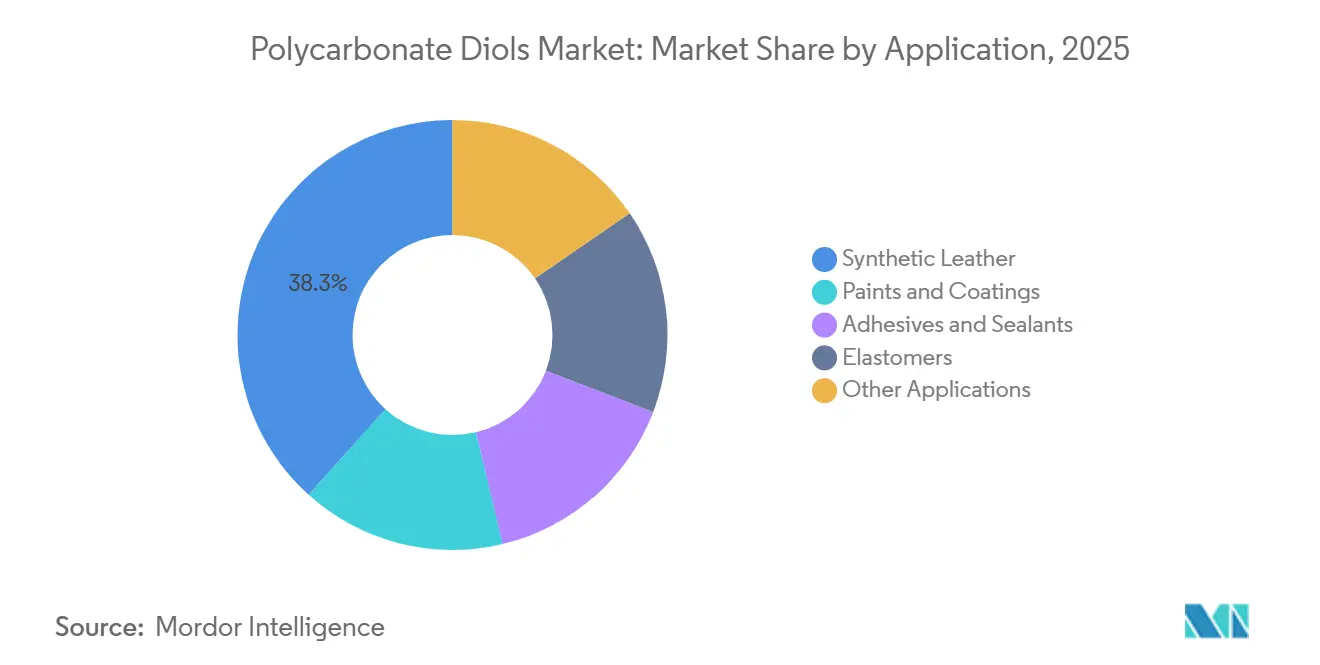
- Par application, le cuir synthétique détenait 38,34 % de la part de marché des polyols carbonates en 2025 et devrait progresser à un CAGR de 6,11 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 48,86 % de la part de marché des polyols carbonates en 2025 et devrait progresser à un CAGR de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des polyols carbonates
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de polyuréthane haute performance dans le cuir synthétique automobile | +1.6% | Asie-Pacifique (Chine, Japon, Corée du Sud), Allemagne, reste de l'Europe | Moyen terme (2 à 4 ans) |
| Expansion des dispersions de polyuréthane en phase aqueuse | +1.2% | Mondial ; cœur APAC, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Réglementations strictes sur les composés organiques volatils | +0.9% | Amérique du Nord, UE, Chine | Court terme (≤ 2 ans) |
| Demande de revêtements et d'élastomères résistants à l'hydrolyse | +0.7% | Mondial ; plus aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Développement de polyols carbonates biosourcés et dérivés du carbone | +0.4% | Europe, Japon, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de polyuréthane haute performance dans le cuir synthétique automobile
Les équipementiers automobiles mettent à jour les spécifications des sièges, des panneaux de portière et des garnitures de pavillon pour les véhicules électriques à batterie. Les habitacles fermés peuvent présenter une humidité plus élevée, ce qui peut accélérer la dégradation des matériaux polyuréthane à base de polyester. Une étude de 2025 a révélé que les polyuréthanes à base de polyols carbonates conservaient plus de 90 % de leur résistance à la traction initiale après 28 jours d'immersion à 70 °C. Les alternatives en polyuréthane polyester ont perdu entre 40 % et 70 % de leur résistance dans les mêmes conditions d'exposition. Cet écart de performance incite les équipementiers de rang 1 en intérieur en Chine et en Corée du Sud à utiliser des polyols carbonates dans les lignes de traitement par voie humide du cuir synthétique pour des programmes de garantie plus longs. Le marché des polyols carbonates bénéficie d'une demande accrue lorsque les équipementiers d'intérieur traitent la durabilité à l'humidité comme une caractéristique de qualification obligatoire plutôt qu'une option.
Expansion des dispersions de polyuréthane en phase aqueuse
L'expansion des dispersions de polyuréthane en phase aqueuse accroît la demande de matériaux de segment souple durables dans la finition du cuir, du bois et des textiles. Les systèmes en phase aqueuse exposent les liaisons ester à l'humidité lors de la préparation de la dispersion, ce qui peut réduire les performances du matériau avant application. Les polyols carbonates peuvent constituer une alternative plus stable lorsque la stabilité des particules de dispersion et les propriétés du film sont importantes. UBE a commercialisé les polyols carbonates ETERNACOLL pour les dispersions de polyuréthane en phase aqueuse utilisées dans les liants pour l'impression textile numérique et la finition durable du cuir. BASF a mis en service une nouvelle ligne de production de dispersions en Türkiye en octobre 2025, illustrant ainsi les investissements continus dans les capacités de polyuréthane en phase aqueuse. Le marché des polyols carbonates bénéficie donc de la demande des grands producteurs de revêtements qui ont besoin de matériaux fiables et de haute pureté pour leurs actifs de production en phase aqueuse.
Réglementations strictes sur les composés organiques volatils
Les réglementations sur les composés organiques volatils réduisent l'utilisation des formulations de revêtements à forte teneur en solvants. L'Agence américaine de protection de l'environnement a révisé les limites de réactivité pondérées par produit pour les revêtements en aérosol en janvier 2025[1]« Normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol », Federal Register, govinfo.gov. La limite pour les revêtements vinyle/tissu/cuir/polycarbonate est passée de 1,55 à 1,45 g O₃/g de produit, avec effet au 17 juillet 2025. Les amendements à la règle 1151 du District de gestion de la qualité de l'air du South Coast sont entrés en vigueur en mai 2025 et ont resserré les limites de revêtements automobiles tout en supprimant progressivement le para-chlorobenzotrifluorure (PCBTF) et l'acétate de tert-butyle (t-BAc). Ces mesures encouragent les formulateurs de polyuréthane à développer des systèmes en phase aqueuse qui maintiennent la résistance à l'abrasion et les performances d'adhérence dans les principales juridictions réglementaires. Le marché des polyols carbonates dispose d'une voie plus claire vers les programmes de revêtements lorsque la conformité et la performance doivent être atteintes dans la même formulation.
Demande de revêtements et d'élastomères résistants à l'hydrolyse
Les revêtements et élastomères utilisés dans l'éolien offshore, les équipements marins, les produits de sport en plein air et les chaussures haut de gamme sont exposés à l'humidité de manière prolongée. Cette exposition rend la résistance à l'hydrolyse plus importante pour la sélection des polyuréthanes. Une étude de 2025 a rapporté que les films de polyuréthane en phase aqueuse dérivés de polyols carbonates macrodiols à base de dioxyde de carbone présentaient une absorption d'eau inférieure à 8 %. L'étude a comparé ces films avec des formulations à base de diol de polycarbonate d'éthylène (PECD) sans modification hydrophobe qui présentaient une absorption d'eau supérieure à 40 %. Le marché des polyols carbonates peut bénéficier de l'allongement des garanties et des exigences de durée de vie prolongée des produits, qui font de la performance durable des matériaux une exigence de qualification dans les revêtements et les élastomères. Les fournisseurs peuvent utiliser cette performance pour soutenir des spécifications de matériaux à plus haute valeur ajoutée dans les applications exposées à des contacts répétés avec l'humidité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé par rapport aux polyols polyester et polyéther | -0.3% | Mondial ; plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Exigences complexes de traitement et de matières premières de haute pureté | -0.2% | Mondial ; plus aigu dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Cycles de qualification pour les formulations automobiles et industrielles | -0.1% | Amérique du Nord, Europe, Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport aux polyols polyester et polyéther
L'économie de production limite l'utilisation des polyols carbonates dans les applications sensibles aux coûts. La transestérification sans phosgène nécessite des systèmes de réacteurs à plusieurs étages, une distillation sous vide à température contrôlée et un contrôle qualité détaillé. Ces étapes sont nécessaires pour atteindre la cohérence du poids moléculaire requise dans les applications polyuréthane haute performance. Les coûts par tonne métrique restent 3 à 5 fois plus élevés que les polyols polyester standard et dépassent les alternatives polyéther. La différence de coût est la plus restrictive dans les adhésifs industriels généraux, les chaussures standard et les revêtements de qualité inférieure, où les clients accordent moins de valeur à la durabilité supplémentaire. Le marché des polyols carbonates reste donc concentré sur les applications où la résistance à l'hydrolyse et la durée de service justifient le coût matériel supplémentaire.
Exigences complexes de traitement et de matières premières de haute pureté
La synthèse des polyols carbonates nécessite des matières premières diol de haute pureté, notamment le 1,6-hexanediol, le 1,5-pentanediol et le 1,4-butanediol. La qualité des matières premières affecte la couleur et la cohérence du poids moléculaire dans le polymère final. La concentration de l'approvisionnement en diols de spécialité peut transférer la volatilité des prix en amont dans les coûts de production des polyols carbonates. Les grades solides nécessitent également un stockage et un transfert chauffés, car les grades courants fondent entre 40 °C et 55 °C. Ces exigences peuvent retarder le développement de l'approvisionnement local en Asie du Sud et du Sud-Est, où les chaînes d'approvisionnement en diols de haute pureté et les capacités de traitement spécialisées restent limitées. Le marché des polyols carbonates fait face à une expansion régionale de l'offre plus lente, là où les producteurs ne peuvent pas sécuriser des matières premières appropriées et des systèmes d'exploitation à température contrôlée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par poids moléculaire : la plage de 1 000 g/mol à moins de 2 000 g/mol soutient les formulations polyuréthane premium
La plage de 1 000 g/mol à moins de 2 000 g/mol représentait 42,67 % du chiffre d'affaires du marché en 2025. Cette plage représentait la plus grande partie de la taille du marché des polyols carbonates pour les grades de poids moléculaire. Les formulateurs utilisent ces grades car ils équilibrent la viscosité, la réactivité aux isocyanates et la longueur du segment souple. Cet équilibre favorise le traitement en solution et le traitement en dispersion sans les équipements chauffants requis pour certains matériaux de poids moléculaire plus élevé. Il rend également la plage adaptée aux lignes de production polyuréthane établies qui nécessitent des conditions de manipulation cohérentes.
La plage de 1 000 g/mol à moins de 2 000 g/mol devrait progresser à un CAGR de 5,78 % jusqu'en 2031. Le cuir synthétique automobile et les revêtements haute performance utilisent ces grades là où des couches polyuréthane durables sont requises. Les programmes d'adhésifs premium sur le marché des polyols carbonates utilisent une plage où l'équilibre de traitement et la résistance à l'hydrolyse sont importants. Les grades inférieurs à 1 000 g/mol servent les revêtements de finition durcissables aux UV et les stratifiés de meubles haute brillance qui nécessitent une teneur élevée en segment dur et une densité de réticulation élevée. Les grades de 2 000 g/mol et plus servent les élastomères, le polyuréthane thermoplastique et les systèmes adhésifs à longue chaîne nécessitant de la flexibilité et des performances à basse température.


Par forme : le liquide domine la demande, tandis que le solide gagne en pertinence de traitement
Le liquide détenait 58,11 % du chiffre d'affaires du marché en 2025. Sa position reflète la commodité du traitement à température ambiante dans les installations sans équipement de stockage ou de transfert chauffé. Les chaînes d'approvisionnement existantes du marché des polyols carbonates pour le traitement par voie humide du cuir synthétique en Asie-Pacifique sont largement conçues pour les matières premières liquides. Les usines de dispersion en phase aqueuse utilisent également des matériaux liquides dans des systèmes de manutention établis. Les grades liquides soutiennent les formulations d'adhésifs à base de solvants qui dépendent de pratiques de traitement familières.
Le solide devrait progresser à un CAGR de 5,95 % jusqu'en 2031. Sa croissance est liée aux utilisations de traitement par fusion de haute pureté dans la formulation de polyuréthane thermoplastique, les élastomères de qualité médicale et le gainage de câbles haute performance. Ces applications nécessitent des distributions de poids moléculaire contrôlées que les matériaux solides peuvent fournir. Les producteurs sur le marché des polyols carbonates en Allemagne, au Japon et en Corée du Sud investissent dans des lignes de traitement par fusion pouvant utiliser des grades solides. Les matériaux liquides et solides ne sont pas entièrement interchangeables car la forme affecte les conditions de traitement et les besoins en capital en aval.
Par application : le cuir synthétique ancre à la fois la part et la croissance
Le cuir synthétique représentait 38,34 % du chiffre d'affaires du marché en 2025. L'application représentait la plus grande contribution à la taille du marché des polyols carbonates. Les intérieurs automobiles utilisent des couches polyuréthane capables de résister à l'hydrolyse dans des conditions humides. Les chaussures haut de gamme nécessitent également des matériaux durables qui préservent les performances lors d'une utilisation répétée. Les chaînes d'approvisionnement asiatiques du marché des polyols carbonates ont intégré ces matériaux dans la production de cuir synthétique pour des spécifications clients exigeantes.
Le cuir synthétique devrait progresser à un CAGR de 6,11 % jusqu'en 2031. Les intérieurs de véhicules électriques à batterie soutiennent la demande car les conditions en habitacle fermé peuvent accélérer la dégradation du polyuréthane à base de polyester. Les peintures et revêtements utilisent des segments souples en polyols carbonates pour la stabilité des couleurs, la résistance à l'abrasion et les performances de formulation en phase aqueuse. Une étude de 2025 a révélé que les revêtements polyuréthane bicomposants modifiés aux polyols carbonates réduisaient la perte de masse par abrasion de 43 % à 71 % par rapport aux témoins non modifiés. Les adhésifs, mastics et élastomères présentent une valeur en termes de résistance à l'hydrolyse et d'adhérence aux substrats plastiques et métalliques.
Analyse géographique
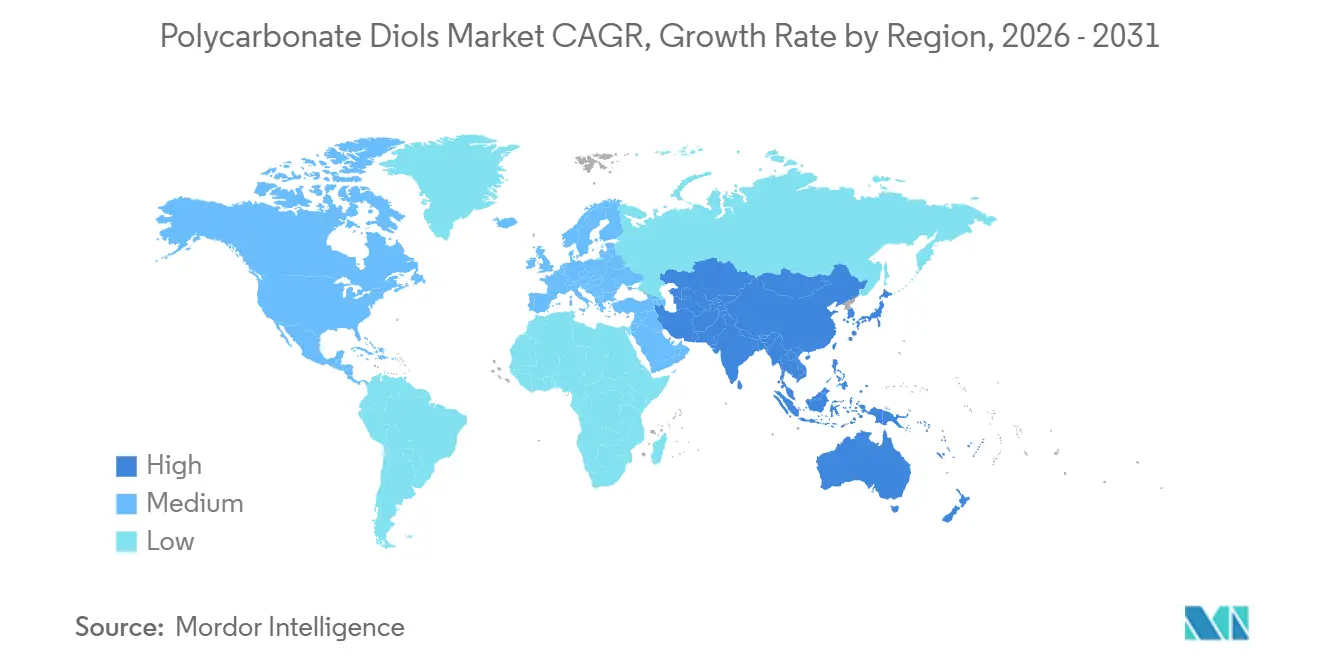
L'Asie-Pacifique détenait 48,86 % du chiffre d'affaires du marché en 2025 et devrait progresser à un CAGR de 6,05 % jusqu'en 2031. La région présente la plus grande taille du marché des polyols carbonates car la Chine, le Japon, la Corée du Sud et les pays de l'Association des nations de l'Asie du Sud-Est disposent de chaînes d'approvisionnement majeures en cuir synthétique, chaussures et revêtements industriels. La Chine est le plus grand centre de demande national de la région. La production et la consommation sont concentrées dans les corridors industriels du delta du Yangtsé, du delta de la rivière des Perles et du Bohai Rim. La demande de la Chine de l'Est est soutenue par des producteurs dans le Jiangsu, le Zhejiang et le Shandong.
Les producteurs japonais, notamment UBE Corporation, Asahi Kasei Corporation, KURARAY CO., LTD., Tosoh Corporation et Daicel Corporation, ont soutenu l'offre orientée vers l'exportation et le développement de matériaux de spécialité. Le Japon oriente son marché des polyols carbonates vers des grades biosourcés et dérivés du dioxyde de carbone pour maintenir des positions différenciées face aux grades standard chinois à moindre coût. La Corée du Sud soutient la demande issue de la fabrication automobile et de chaussures, notamment les programmes de plateformes de véhicules électriques. L'Inde et les pays de l'Association des nations de l'Asie du Sud-Est ajoutent de la demande à travers la production de produits chimiques fins et l'expansion des capacités de conversion des revêtements. Les normes chinoises de composés organiques volatils spécifiques aux produits encouragent l'utilisation du polyuréthane en phase aqueuse dans les revêtements de meubles et le refinissage automobile.
L'Amérique du Nord et l'Europe constituent une base de demande majeure pour les revêtements haute performance, les élastomères et les adhésifs. Les actions réglementaires américaines en 2025 entraînaient une reformulation dans les programmes de revêtements automobiles et industriels, tandis que le Canada et le Mexique contribuent via des chaînes d'approvisionnement liées aux équipementiers américains. L'Allemagne et l'Italie soutiennent la demande européenne à travers la fabrication automobile, les revêtements industriels et le cuir synthétique. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des bassins de demande plus modestes, où les importations et les coûts logistiques peuvent contraindre l'adoption, tandis que les conditions chaudes et humides soutiennent la demande de polyuréthane durable.

Paysage concurrentiel
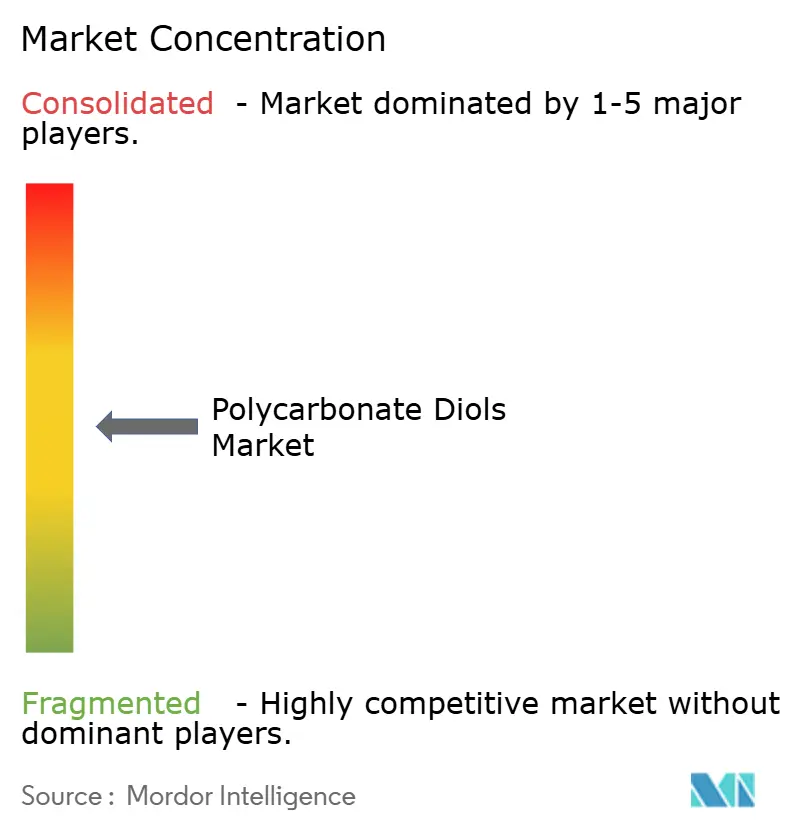
Le marché des polyols carbonates est modérément concentré, les cinq premiers acteurs étant UBE Corporation, Asahi Kasei Corporation, Covestro AG, Tosoh Corporation et Mitsubishi Chemical Corporation. Ces entreprises se font concurrence par l'échelle, le service technique et les grades de spécialité différenciés. Les producteurs chinois, notamment Wanhua et YuanLi Chemical Group CO.,LTD., se font concurrence sur les prix pour les grades standard, en particulier dans la plage de 1 000 g/mol à moins de 2 000 g/mol. La chaîne de valeur polyuréthane de Wanhua comprenait 3,8 millions de tonnes métriques par an de diisocyanate de méthylène diphényle (MDI), 1,47 million de tonnes métriques par an de diisocyanate de toluène (TDI) et 2,32 millions de tonnes métriques par an de capacité polyéther à fin 2025.
La spécialisation reste importante pour les fournisseurs cherchant à protéger leurs marges sur le marché des polyols carbonates. Perstorp se concentre sur les polyols carbonates à base renouvelable, tandis que Daicel Corporation fournit PLACCEL CD pour les applications d'élastomères de précision et médicales. UBE a lancé ETERNACOLL BIO en 2025 avec une teneur biosourcée de 40 % à 83 %, tandis que Mitsubishi Chemical a continué à fournir des grades BENEBiOL avec jusqu'à 93 % de teneur biosourcée. Asahi Kasei Corporation a annoncé en mai 2026 qu'elle cesserait la production de Duranol à l'usine de Mizushima d'ici l'exercice fiscal 2030 et maintiendrait l'approvisionnement via Asahi Kasei Performance Chemicals Corp. en Chine.
La synthèse à base de dioxyde de carbone et la technologie de dispersion en phase aqueuse sont des domaines importants pour le développement de produits. Une étude scientifique de 2025 a rapporté des macrodiols polycarbonates dérivés du dioxyde de carbone avec des poids moléculaires de 1 000 à 10 000 g/mol et une teneur en carbonate supérieure à 90 %. Ces voies pourraient réduire la dépendance aux matières premières d'origine pétrolière et soutenir des combinaisons propriétaires de polyuréthane en phase aqueuse si elles peuvent être mises à l'échelle pour un usage commercial. Covestro AG a étendu sa capacité de compoundage de polycarbonate dans l'Ohio pour les clients des secteurs automobile, électronique et de la santé[2]« Covestro AG étend considérablement sa production dans l'Ohio », Covestro AG, covestro.com.
Leaders du secteur des polyols carbonates
UBE Corporation
Asahi Kasei Corporation
Covestro AG
Tosoh Corporation
Mitsubishi Chemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Des chercheurs ont développé un diol polycarbonate-éther à base de CO₂ par copolymérisation du dioxyde de carbone et de l'oxyde de propylène, obtenant une teneur élevée en CO₂ dans le polyol résultant. Ce développement offre une voie potentielle pour produire des matières premières polyuréthane à base de polycarbonate plus durables tout en réduisant la dépendance aux matières premières conventionnelles d'origine fossile.
- Mai 2026 : Asahi Kasei Corporation a annoncé son intention de cesser sa ligne de production de polyols carbonates d'environ 3 000 tonnes métriques par an à Mizushima, au Japon, tout en maintenant l'approvisionnement via ses opérations en Chine. Cette réorganisation de la chaîne d'approvisionnement devrait remodeler la disponibilité régionale des polyols carbonates tout en permettant à l'entreprise de concentrer ses ressources sur des activités de matériaux à plus haute valeur ajoutée.


Périmètre du rapport mondial sur le marché des polyols carbonates
Les polyols carbonates sont des intermédiaires polyol contenant des liaisons carbonate utilisés pour produire des systèmes polyuréthane haute performance et d'autres systèmes polymères. Ils confèrent aux matériaux formulés des propriétés telles que la résistance à l'hydrolyse, la durabilité, la flexibilité et la résistance chimique.
Le marché des polyols carbonates est segmenté par poids moléculaire, forme, application et géographie. Par poids moléculaire, le marché est segmenté en inférieur à 1 000 g/mol, de 1 000 g/mol à moins de 2 000 g/mol, et 2 000 g/mol et plus. Par forme, le marché est segmenté en solide et liquide. Par application, le marché est segmenté en cuir synthétique, peintures et revêtements, adhésifs et mastics, élastomères et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les polyols carbonates dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Inférieur à 1 000 g/mol |
| De 1 000 g/mol à moins de 2 000 g/mol |
| 2 000 g/mol et plus |
| Solide |
| Liquide |
| Cuir synthétique |
| Peintures et revêtements |
| Adhésifs et mastics |
| Élastomères |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par poids moléculaire | Inférieur à 1 000 g/mol | |
| De 1 000 g/mol à moins de 2 000 g/mol | ||
| 2 000 g/mol et plus | ||
| Par forme | Solide | |
| Liquide | ||
| Par application | Cuir synthétique | |
| Peintures et revêtements | ||
| Adhésifs et mastics | ||
| Élastomères | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des polyols carbonates ?
La taille du marché des polyols polycarbonates était évaluée à 293,67 millions USD en 2025 et devrait croître de 309,00 millions USD en 2026 pour atteindre 398,52 millions USD d'ici 2031, à un CAGR de 5,22 % au cours de la période de prévision (2026-2031).
Qu'est-ce qui stimule la demande de polyols carbonates ?
La demande est soutenue par les exigences en polyuréthane durable dans le cuir synthétique, les revêtements en phase aqueuse, les élastomères et les adhésifs.
Quel poids moléculaire détenait la plus grande part en 2025 ?
La plage de 1 000 g/mol à moins de 2 000 g/mol détenait 42,67 % du chiffre d'affaires en 2025.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 6,05 % jusqu'en 2031, soutenue par les chaînes d'approvisionnement en cuir synthétique, chaussures et revêtements.
Dernière mise à jour de la page le:



