
Tamanho e Participação do Mercado de Tubos de Pressão de Plástico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos de Pressão de Plástico por Mordor Intelligence
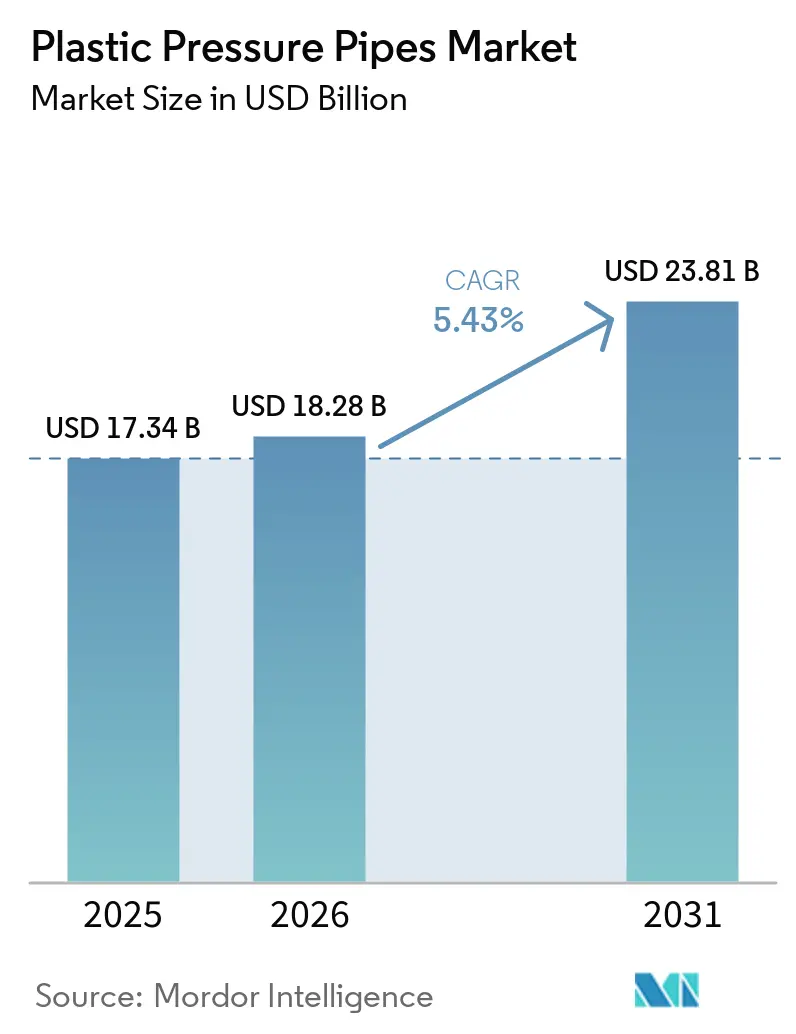
O tamanho do Mercado de Tubos de Pressão de Plástico foi avaliado em 17,34 bilhões de USD em 2025 e estima-se que cresça de 18,28 bilhões de USD em 2026 para atingir 23,81 bilhões de USD até 2031, a um CAGR de 5,43% durante o período de previsão (2026-2031). A substituição de redes de água de ferro e concreto envelhecidas em economias desenvolvidas e a construção de redes de primeira geração em economias emergentes sustentam a demanda a partir de ciclos de investimento distintos. A Índia aprovou o Jal Jeevan Mission 2.0 com um orçamento total de INR 8,69 lakh crore (aproximadamente 104 bilhões de USD) e prorrogou o programa até dezembro de 2028 para alcançar o acesso universal à água encanada nas zonas rurais. A alocação do exercício fiscal 2026-27 de INR 67.670 crore (aproximadamente 8,1 bilhões de USD) cria um pipeline de aquisição sustentado para tubos de pressão de policloreto de vinila (PVC) utilizados em redes de abastecimento de água rural. A estratégia de produto combina cada vez mais sistemas de tubulação com válvulas, medição e equipamentos de monitoramento, enquanto a volatilidade das matérias-primas e as diferenças de certificação continuam a limitar o fornecimento transfronteiriço. O mercado de tubos de pressão de plástico apresenta, portanto, demanda em novas construções, renovação, distribuição de água agrícola e aplicações industriais.
Principais Conclusões do Relatório
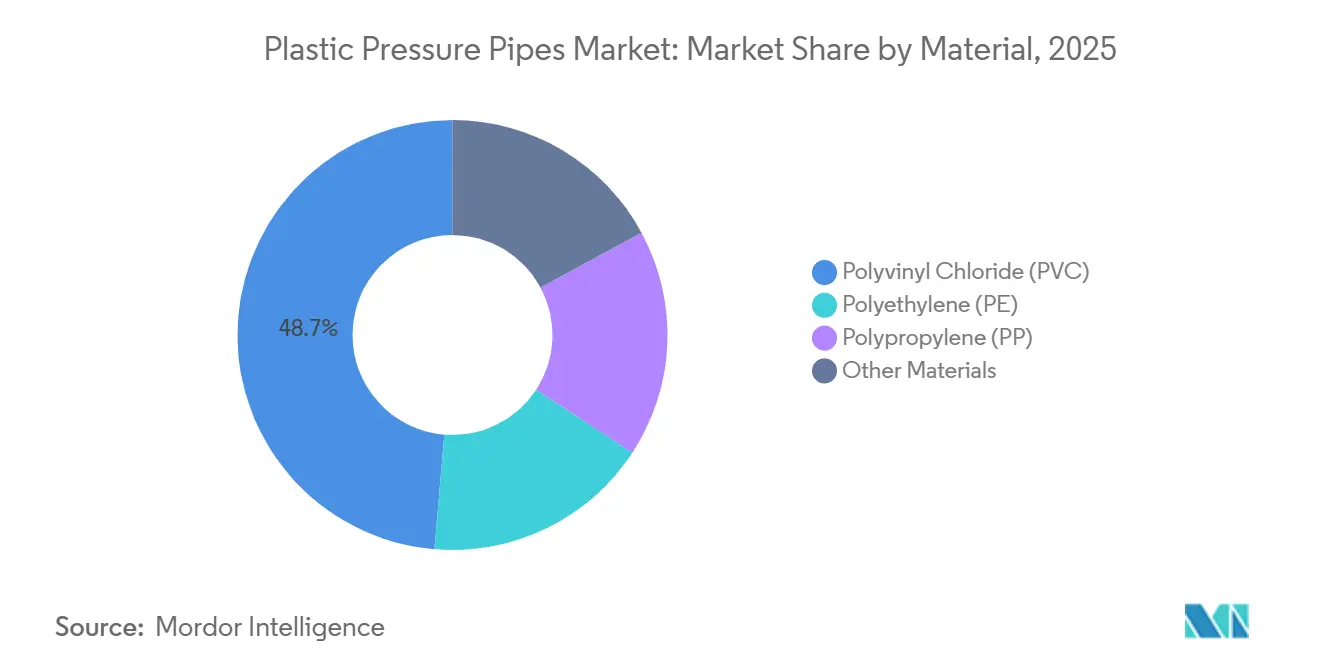
- Por material, o PVC detinha 48,67% da participação do mercado de tubos de pressão de plástico em 2025, enquanto o polietileno (PE) deve avançar a um CAGR de 6,24% até 2031.
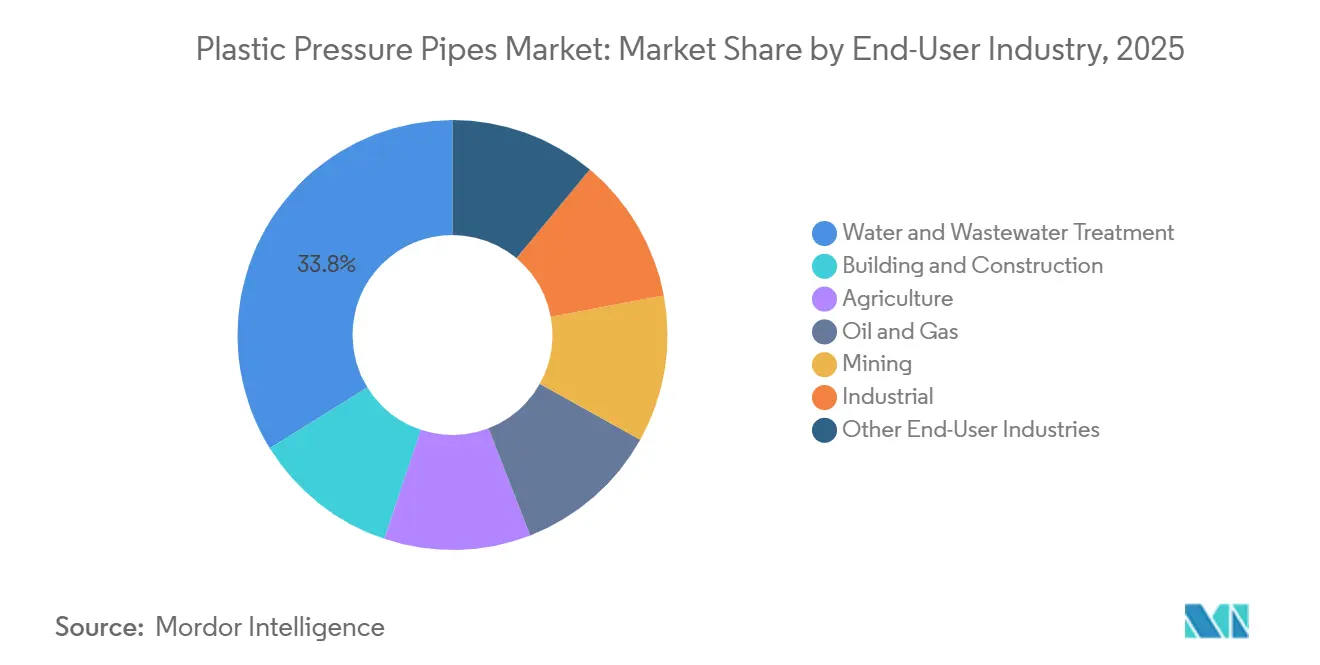
- Por indústria de usuário final, o tratamento de água e águas residuais detinha 33,82% da participação do mercado de tubos de pressão de plástico em 2025, enquanto a agricultura deve avançar a um CAGR de 6,53% até 2031.
- Por geografia, a Ásia-Pacífico detinha 45,06% da participação do mercado de tubos de pressão de plástico em 2025 e deve avançar a um CAGR de 6,39% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tubos de Pressão de Plástico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes de Água e Águas Residuais Envelhecidas que Requerem Substituição de Tubos de Pressão | +1.5% | América do Norte, Europa, América do Sul | Curto prazo (≤ 2 anos) |
| Resistência à Corrosão e Menor Custo de Instalação em Comparação com Alternativas Metálicas | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Infraestrutura de Irrigação Eficiente e Conservação de Água | +1.0% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Reabilitação sem Valas Possibilitada por Sistemas de PE Flexível e com Juntas por Fusão | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Compatibilidade de Detecção Digital de Vazamentos e Monitoramento de Ativos em Novas Redes de Tubulação | +0.4% | América do Norte e Europa; Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redes de Água e Águas Residuais Envelhecidas que Requerem Substituição de Tubos de Pressão
O mercado de tubos de pressão de plástico se beneficia quando as concessionárias substituem a infraestrutura envelhecida de água e águas residuais. A Agência de Proteção Ambiental dos EUA finalizou, em outubro de 2024, os requisitos para que os sistemas de água potável identifiquem e substituam as linhas de serviço de chumbo em 10 anos[1]Agência de Proteção Ambiental dos EUA, "Melhorias na Regra de Chumbo e Cobre," Agência de Proteção Ambiental dos EUA, epa.gov. O financiamento federal de 15 bilhões de USD apoia a transição das linhas de serviço de chumbo no âmbito da Lei de Infraestrutura Bipartidária. Isso transforma uma parcela da manutenção adiada em um ciclo de aquisição orientado por conformidade para produtores de tubos de Polietileno de Alta Densidade (PEAD) e PVC-O. As especificações de reabilitação também favorecem cada vez mais graus compatíveis com instalação sem valas, como o PE100-RC, que pode aumentar a receita por metro instalado. A Associação Americana de Obras de Abastecimento de Água (AWWA) e as normas ISO, a revisão da Regra de Chumbo e Cobre da Agência de Proteção Ambiental dos EUA de 2024 e a Diretiva de Tratamento de Águas Residuais Urbanas da União Europeia influenciam as especificações de projetos públicos e a seleção de materiais.
Expansão de Infraestrutura de Irrigação Eficiente e Conservação de Água
A irrigação eficiente está ampliando a base de demanda endereçável para o mercado de tubos de pressão de plástico em regiões com escassez de água. A China emitiu a norma Guobiao (GB/T) 19796.1-2025 para selas de tubos de pressão de polietileno para irrigação agrícola, com implementação efetiva em maio de 2026. O PM Krishi Sinchayee Yojana da Índia opera em conjunto com o Jal Jeevan Mission 2.0 e apoia a aquisição de tubos de uPVC certificados para distribuição em propriedades rurais[2]Secretaria de Imprensa do Governo, "Gabinete Aprova Extensão do Jal Jeevan Mission," Governo da Índia, pib.gov.in. O Instituto do Vinil relatou eficiência de distribuição de PVC de 89%-99%, em comparação com 60%-65% para canais de terra, o que apoia o uso de sistemas pressurizados em projetos de irrigação. O TR6 da Molecor é um tubo de irrigação de PVC orientado PN6 certificado pelas normas UNE-EN 17176 e ISO 16422, com 15% mais rigidez do que o PVC-U PN6 convencional. Esses requisitos apoiam produtos que utilizam menos material enquanto atendem às necessidades de distribuição de água em propriedades rurais.
Resistência à Corrosão e Menor Custo de Instalação em Comparação com Alternativas Metálicas
A resistência à corrosão sustenta a substituição de materiais a longo prazo no mercado de tubos de pressão de plástico. Os tubos de PVC-O apresentam menores impactos ambientais do que o ferro dúctil ao longo de um período de serviço de 100 anos, segundo a metodologia de avaliação do ciclo de vida EN 15804. As especificações da AWWA e as listagens da Fundação Nacional de Saneamento/Instituto Nacional Americano de Normas (NSF/ANSI) 61 abrangem tubos PE4710 e PVC-O para usos de água potável em licitações públicas. A AWWA e o Instituto de Tubulações Plásticas, material citado pela JM EAGLE, INC., afirmam que os tubos de PVC e PE podem exceder 100 anos de vida útil. O tubo de PE também evita os sistemas de proteção catódica exigidos pelo aço em água produzida, lama e determinados serviços industriais. A menor carga de manutenção pode superar os limites de classificação de pressão para aplicações de menor diâmetro, ajudando os tubos plásticos a competir além da distribuição municipal de água.
Reabilitação sem Valas Possibilitada por Sistemas de PE Flexível e com Juntas por Fusão
A instalação sem valas está expandindo o uso de sistemas de PE no mercado de tubos de pressão de plástico. A norma ISO 11300-1:2026 especifica os requisitos para tubos e conexões de PE utilizados na renovação e substituição sem valas de redes subterrâneas de água, esgoto e drenagem. A norma ISO 11301-1:2026 atualiza os requisitos para sistemas de PE utilizados na reabilitação sem valas de redes subterrâneas de distribuição de gás. A perfuração direcional horizontal, o rompimento de tubos e o revestimento interno reduzem as perturbações em corredores urbanos densos onde a construção a céu aberto é difícil. O PE100-RC é preferido para puxadas de rompimento de tubos porque as juntas por fusão eliminam a necessidade de blocos de empuxo e reduzem a manutenção relacionada a gaxetas. À medida que os custos de escavação civil aumentam, o maior custo unitário do PE pode representar uma parcela menor do custo total instalado do que as economias geradas pelo trabalho sem valas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços de Polímeros e Aditivos | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Fragmentados de Certificação e Classificação de Pressão entre Países | -0.4% | Global, particularmente mercados de aquisição transfronteiriça | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Resina Reciclada Verificada para Aplicações de Pressão | -0.3% | Europa, Ásia-Pacífico (mercados orientados à sustentabilidade) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Polímeros e Aditivos
As variações de preços de polímeros e aditivos restringem o mercado de tubos de pressão de plástico porque a resina é um insumo de custo significativo. O Índice de Preços ao Produtor dos EUA para fabricação de tubos e conexões de plástico situou-se em 418,1 em julho de 2026. O índice reflete a exposição contínua aos ciclos de custo do etileno e do monômero de PVC. As variações de preços afetam simultaneamente fabricantes, empreiteiros e orçamentos de projetos públicos. Um ambiente estável de resina permite que os produtores planejem a capacidade e participem de programas de infraestrutura de maior prazo com maior certeza. A Índia impôs um preço mínimo de importação sobre a resina de PVC em julho de 2026, demonstrando que a instabilidade de preços de resina também pode provocar ações de política.
Requisitos Fragmentados de Certificação e Classificação de Pressão entre Países
As diferenças de certificação limitam a capacidade dos fornecedores de atender ao mercado de tubos de pressão de plástico em diferentes blocos regulatórios. A norma EN 12201 rege as redes de água de PE na União Europeia, enquanto as normas AWWA C900 e C906 com NSF/ANSI 61 se aplicam na América do Norte. A Índia utiliza a norma IS 4984:2016 do Bureau of Indian Standards (BIS) para redes de PEAD no âmbito do Jal Jeevan Mission, enquanto a China aplica suas normas GB/T para compostos de PE e PVC. Uma licitação de PVC-O do Jal Jeevan Mission emitida em agosto de 2026 exigiu o credenciamento de fabricantes nacionais, o que restringiu produtores estrangeiros apesar da qualidade do produto. A Polyfab mantém certificação pelas normas BS EN 1452, Instituto Alemão de Normalização (DIN) 8062, BS 3505, BS 3506 e Sociedade Americana para Testes e Materiais (ASTM) para sua atividade de exportação. Produtores menores podem ter dificuldade em replicar esse ônus de testes e documentação, particularmente em projetos que adquirem materiais de vários países.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: O PVC Ancora a Receita Enquanto o PE Reivindica o Segmento de Maior Desempenho
O PVC detinha 48,67% do mercado de tubos de pressão de plástico em 2025. Sua posição reflete o menor custo de resina, uma base estabelecida de habilidades de empreiteiros e compatibilidade com conexões existentes utilizadas em sistemas de distribuição de água e agrícolas. O PVC-O está ganhando uso em redes municipais de grande diâmetro porque sua base de projeto hidrostático é de 7.100 psi, em comparação com 4.000 psi para o PVC convencional. A classificação mais alta permite paredes mais finas em níveis de pressão comparáveis e pode reduzir o uso de material e o peso de instalação. O polipropileno (PP) e outros materiais atendem a aplicações industriais e químicas especializadas de temperatura mais elevada, onde o PVC apresenta limitações operacionais.
O PE deve avançar a um CAGR de 6,24% até 2031. Ele suporta reabilitação sem valas, transmissão de água de grande diâmetro soldada por fusão e sistemas de gotejamento agrícola. A CHINA LESSO relatou expansão de tubulações agrícolas especializadas para a África e o Sudeste Asiático no primeiro semestre de 2026. A empresa também relatou pesquisas em tubulações compostas de alto desempenho e várias patentes associadas durante esse período. A seleção de material, portanto, reflete o desempenho de pressão exigido, o método de instalação, a exposição à temperatura e as condições de serviço esperadas.


Por Indústria de Usuário Final: O Tratamento de Água e Águas Residuais Sustenta a Receita Enquanto a Agricultura Define a Fronteira de Crescimento
O tratamento de água e águas residuais detinha 33,82% da participação do mercado de tubos de pressão de plástico em 2025. A categoria inclui distribuição de água potável, transporte de águas residuais e aplicações de transmissão vinculadas à dessalinização. A construção civil fornece demanda recorrente para encanamentos de água quente e fria e colunas de combate a incêndio em ambientes urbanos. Os usos em petróleo e gás, industrial e mineração são aplicações tecnicamente exigentes onde PE e PP são selecionados para água produzida, dosagem de produtos químicos, fluidos de processo e linhas de lama. Esses usos são menores em volume, mas podem ter maior valor porque a resistência à corrosão e o desempenho à abrasão são críticos.
A agricultura deve avançar a um CAGR de 6,53% até 2031. A irrigação pressurizada responde a programas governamentais de eficiência hídrica na China, Índia, Oriente Médio e África Subsaariana. A CHINA LESSO expandiu as vendas de tubulações agrícolas para a África e o Sudeste Asiático durante o primeiro semestre de 2026. A APL Apollo apresentou um plano em maio de 2026 para atingir uma receita de INR 5.000 crore (aproximadamente 585 milhões de USD) até o exercício fiscal 31 por meio de expansões de plantas e uma planta greenfield planejada no sul da Índia. Isso destaca o papel das aplicações de encanamento, irrigação e infraestrutura na demanda plurianual de tubos da Índia.
Análise Geográfica
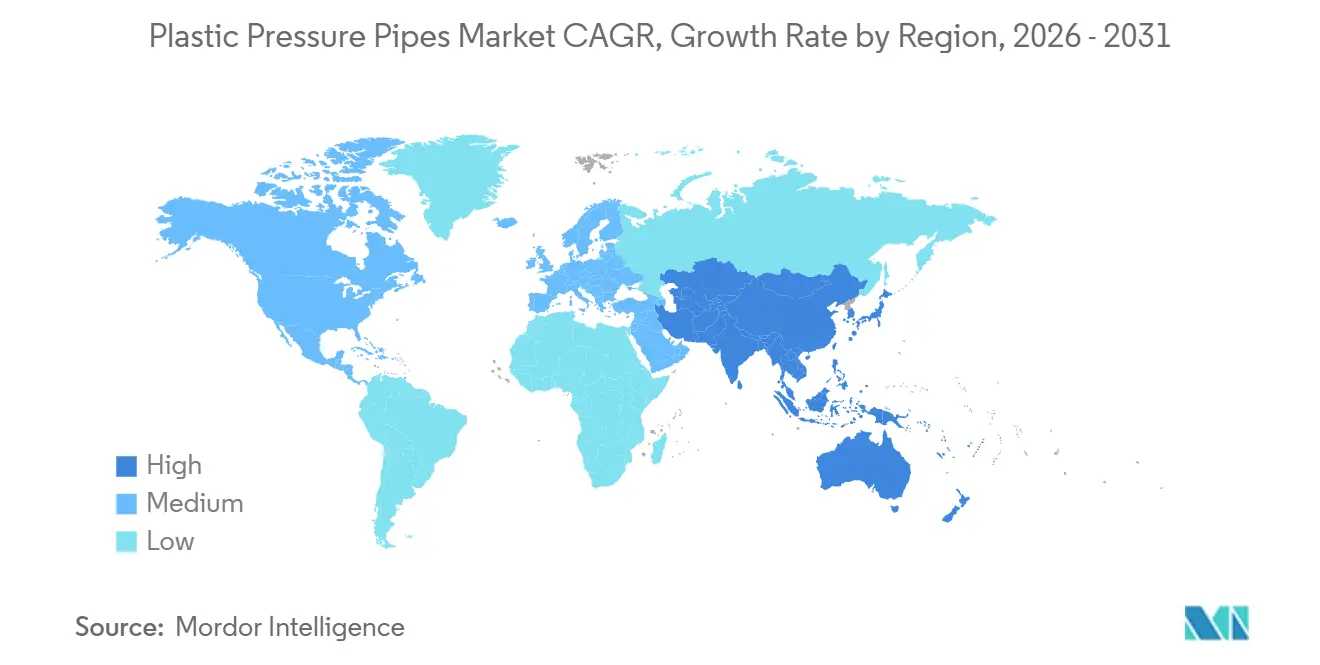
A Ásia-Pacífico detinha 45,06% do mercado de tubos de pressão de plástico em 2025 e deve avançar a um CAGR de 6,39% até 2031. A China e a Índia são apoiadas por programas municipais de água, distribuição rural e irrigação agrícola. O JJM 2.0 oferece à Índia um programa de longo prazo de aquisição de água rural até dezembro de 2028. A norma GB/T 19796.1-2025 da China aplica-se a selas de irrigação agrícola de PE desde maio de 2026. O Japão e a Coreia do Sul fornecem demanda de substituição moldada por redes maduras e requisitos de alta qualidade. O Sudeste Asiático e o Sul da Ásia adicionam demanda por meio da expansão urbana e do desenvolvimento de redes de água.
Na América do Norte e na Europa, a demanda está concentrada na reabilitação, incluindo graus PE100-RC e PVC-O que atendem às especificações municipais e industriais. A regra de linhas de serviço de chumbo dos EUA cria uma obrigação de substituição definida ao longo de 10 anos. A norma ISO 11300-1:2026 fornece uma base técnica para o uso de PE na renovação sem valas de redes subterrâneas de água. Os requisitos regulatórios europeus influenciam a seleção de PE EN 12201 e PVC-O em projetos de renovação urbana. O Reino Unido também possui um programa sustentado de investimento em infraestrutura hídrica, que apoia a demanda doméstica por produtores de tubos de pressão.
A América do Sul e o Oriente Médio e África são áreas de crescimento emergente no mercado de tubos de pressão de plástico. A GF Industry and Infrastructure Flow Solutions assinou um contrato de CHF 100 milhões (aproximadamente 126,5 milhões de USD) com a SABESP em abril de 2026 para modernizar as redes de distribuição de água em 375 municípios do estado de São Paulo. A estratégia hídrica da Arábia Saudita tem como meta mais de 10.000 km de nova infraestrutura de transmissão de água até 2030 e inclui 30 bilhões de USD em investimentos. A CHINA LESSO inaugurou uma base de produção na Etiópia em maio de 2025, enquanto a Polyfab Plastic Middle East FZC abastece vários mercados africanos por meio de sua rede de exportação. Essas regiões combinam escassez de água, necessidades de infraestrutura e atividade de fornecedores orientada à exportação.

Cenário Competitivo
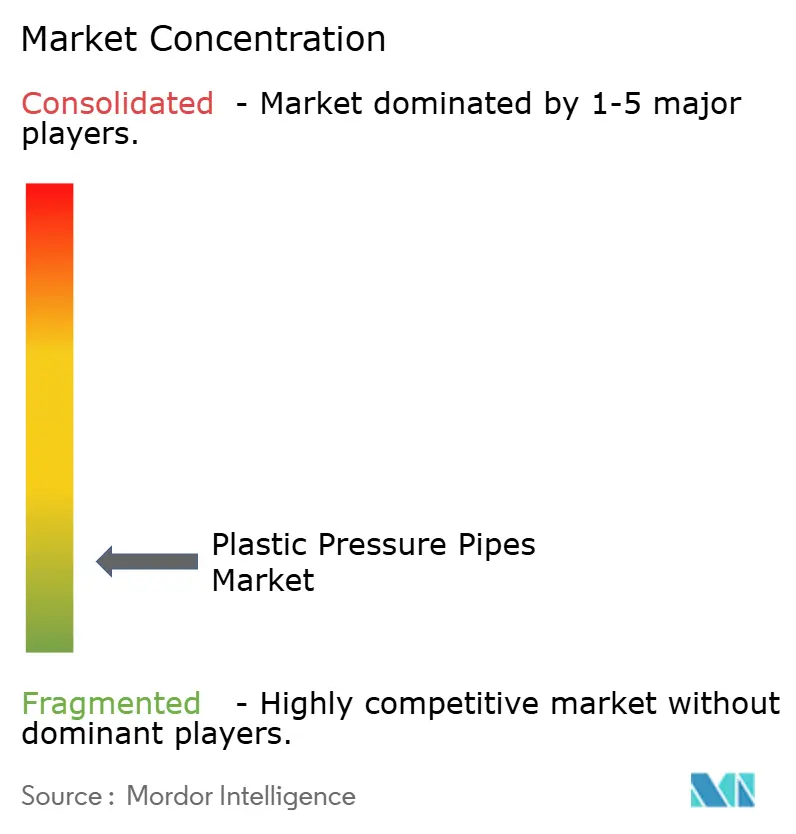
O mercado de tubos de pressão de plástico é altamente fragmentado, com os cinco principais participantes incluindo JM EAGLE, INC., Aliaxis Holdings SA, CHINA LESSO, Finolex Industries Limited e GF Industry and Infrastructure Flow Solutions. ASTRAL PIPES, APL Apollo, Finolex Industries Limited, Supreme e TRUFLO são participantes indianos importantes. A CHINA LESSO é um grande fornecedor asiático, enquanto Molecor, Martoni Group e LUNA PLAST a.s. na EDB operam na Europa. KPT Piping System, P&F Global e Polyfab Plastic Middle East FZC atendem à demanda sensível a preços e orientada à exportação em regiões emergentes.
Requisitos de conteúdo local, certificações comerciais e relações estabelecidas em licitações podem proteger posições domésticas no mercado de tubos de pressão de plástico. A GF Industry and Infrastructure Flow Solutions concluiu a aquisição do VAG Group em outubro de 2025. A empresa integrou a VAG ao seu negócio de Infraestrutura e introduziu a câmara Flowise DMA, que combina tecnologias da GF, Uponor e VAG. A Aliaxis Holdings SA delineou sua estratégia Horizon 2030 em 2025 com redução estrutural de custos e alocação disciplinada de capital antes de uma recuperação esperada do mercado no segundo semestre de 2026. Esses movimentos deslocam a concorrência para soluções de infraestrutura integradas e decisões disciplinadas de capacidade.
A diferenciação tecnológica está se tornando mais importante no mercado de tubos de pressão de plástico. O ZONESCAN HYDRO da Gutermann fornece monitoramento projetado especificamente para sistemas de distribuição de tubos plásticos. O TR6 da Molecor adiciona uma opção de PVC molecularmente orientado para sistemas de irrigação. A CHINA LESSO relatou avanços em pesquisas de tubulações compostas de alto desempenho durante o primeiro semestre de 2026. Fornecedores que combinam sistemas de tubos com válvulas, medição, conexões e produtos de monitoramento podem se diferenciar além do preço unitário. A consolidação global permanece limitada porque normas e regras de aquisição segmentam a oportunidade endereçável entre jurisdições.
Líderes da Indústria de Tubos de Pressão de Plástico
JM EAGLE, INC.
Aliaxis Holdings SA
CHINA LESSO
Finolex Industries Limited
GF Industry and Infrastructure Flow Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Abril de 2026: A GF Industry and Infrastructure Flow Solutions assinou um contrato no valor de CHF 100 milhões (aproximadamente 126,5 milhões de USD) com a SABESP para fornecer tubos e soluções de polietileno para modernizar as redes de distribuição de água em 375 municípios do estado de São Paulo. O pedido apoia a demanda por tubos de pressão de plástico utilizados na distribuição municipal de água e em projetos de modernização de redes.
- Outubro de 2025: A ASTRAL PIPES iniciou as operações em sua unidade de Kanpur, adicionando 19.037 toneladas métricas por ano à sua rede de produção. A capacidade adicional fortalece a capacidade da empresa de fornecer tubos de pressão de plástico para aplicações de encanamento, distribuição de água, irrigação e infraestrutura.


Escopo do Relatório Global do Mercado de Tubos de Pressão de Plástico
Os tubos de pressão de plástico são sistemas de tubulação à base de polímeros projetados para transportar fluidos sob pressão interna controlada. Eles oferecem construção leve, resistência à corrosão, durabilidade e facilidade de instalação em sistemas de manuseio de fluidos.
O Mercado de Tubos de Pressão de Plástico é segmentado por material, indústria de usuário final e geografia. Por material, o mercado é segmentado em policloreto de vinila (PVC), polietileno (PE), polipropileno (PP) e outros materiais. Por indústria de usuário final, o mercado é segmentado em tratamento de água e águas residuais, construção civil, agricultura, petróleo e gás, mineração, industrial e outras indústrias de usuário final. O relatório também abrange o tamanho do mercado e as previsões para tubos de pressão de plástico em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Policloreto de Vinila (PVC) |
| Polietileno (PE) |
| Polipropileno (PP) |
| Outros Materiais |
| Tratamento de Água e Águas Residuais |
| Construção Civil |
| Agricultura |
| Petróleo e Gás |
| Mineração |
| Industrial |
| Outras Indústrias de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Policloreto de Vinila (PVC) | |
| Polietileno (PE) | ||
| Polipropileno (PP) | ||
| Outros Materiais | ||
| Por Indústria de Usuário Final | Tratamento de Água e Águas Residuais | |
| Construção Civil | ||
| Agricultura | ||
| Petróleo e Gás | ||
| Mineração | ||
| Industrial | ||
| Outras Indústrias de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tubos de pressão de plástico?
O mercado de tubos de pressão de plástico está em 18,28 bilhões de USD em 2026 e deve atingir 23,81 bilhões de USD até 2031.
O que está impulsionando a demanda por tubos de pressão de plástico?
Redes de água envelhecidas, programas de água rural, irrigação eficiente, resistência à corrosão e instalação sem valas sustentam a demanda.
Qual material detinha a maior participação em 2025?
O PVC detinha 48,67% do mercado em 2025, apoiado pelo custo, familiaridade dos empreiteiros e infraestrutura estabelecida de conexões.
Qual indústria de usuário final deve avançar mais rapidamente até 2031?
A agricultura deve avançar a um CAGR de 6,53% até 2031, à medida que os projetos de irrigação favorecem a distribuição pressurizada de água.
Página atualizada pela última vez em:



