
プラスチック圧力管市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
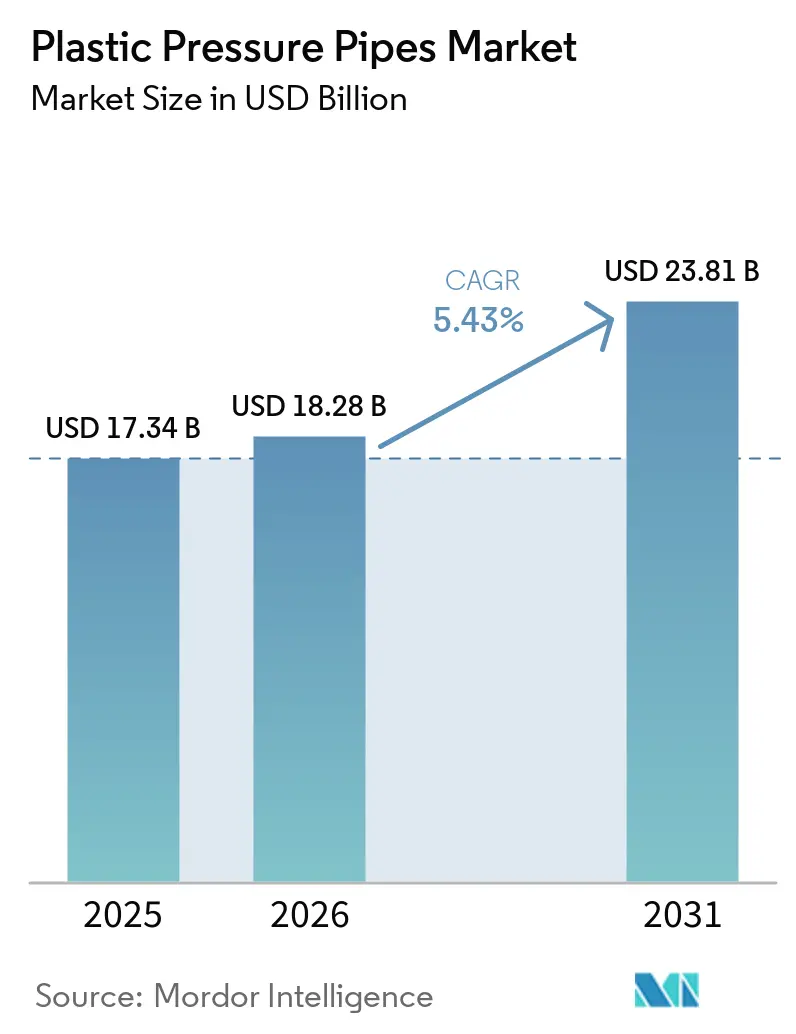
| 市場規模 (2026) | 18.28 十億米ドル |
| 市場規模 (2031) | 23.81 十億米ドル |
| Growth Rate (2026 - 2031) | 5.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチック圧力管市場分析
プラスチック圧力管市場の規模は2025年に17.34 ビリオン 米ドルと評価さ、2026年の18.28 ビリオン 米ドルから2031年には23.81 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.43%です。先進国における老朽化した鉄製・コンクリート製水道本管の更新と、新興国における第一世代ネットワークの新設が、それぞれ異なる投資サイクルからの需要を支えています。インドはジャル・ジーヴァン・ミッション2.0を総額8.69 ラーク クローレ(約1,040億米ドル)の予算で承認し、農村部への普遍的な管路給水アクセス達成に向けてプログラムを2028年12月まで延長しました。2026年度~27年度の6兆7,670億ルピー(約81億米ドル)の配分は、農村給水ネットワークで使用されるポリ塩化ビニル(PVC)圧力管の持続的な調達パイプラインを生み出しています。製品戦略はパイプシステムとバルブ、計量機器、監視機器の組み合わせへと移行しつつある一方、原料価格の変動と認証基準の相違が国境を越えた供給を引き続き制限しています。したがって、プラスチック圧力管市場は、新設工事、更新工事、農業用水供給、産業用途にわたって需要が存在しています。
主要レポートのポイント
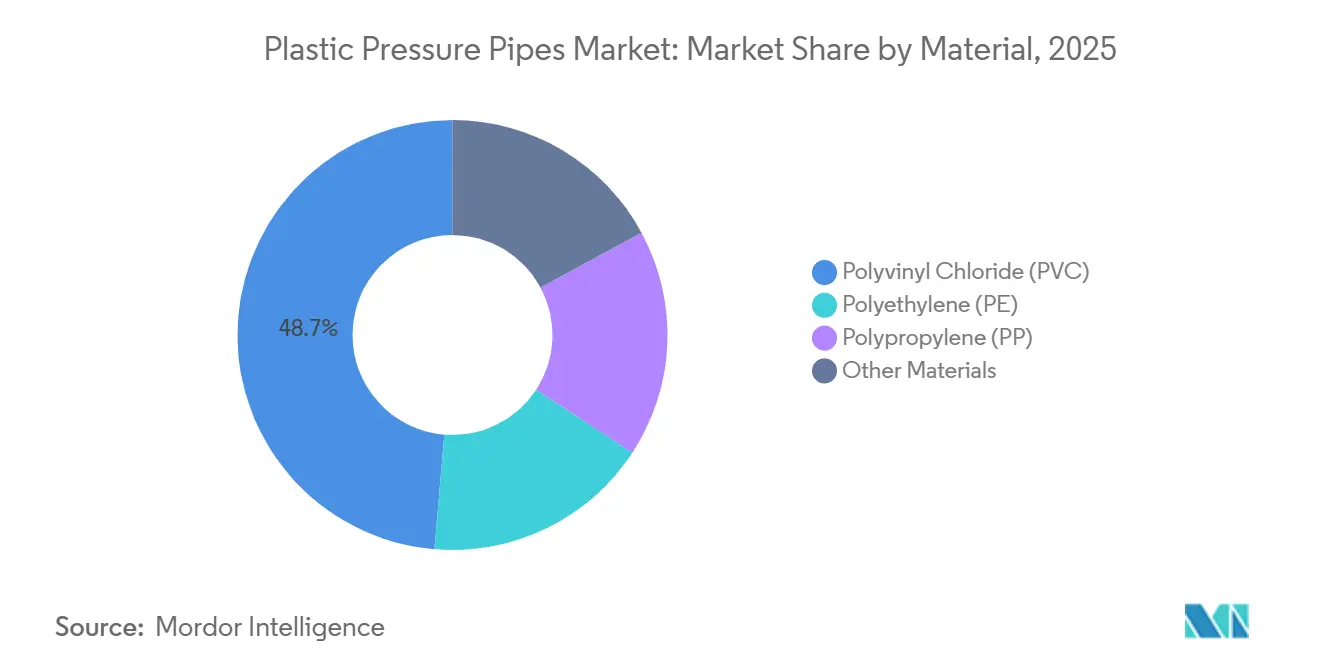
- 材料別では、PVCが2025年のプラスチック圧力管市場シェアの48.67%を占め、ポリエチレン(PE)は2031年にかけて6.24%のCAGRで成長すると予測されています。
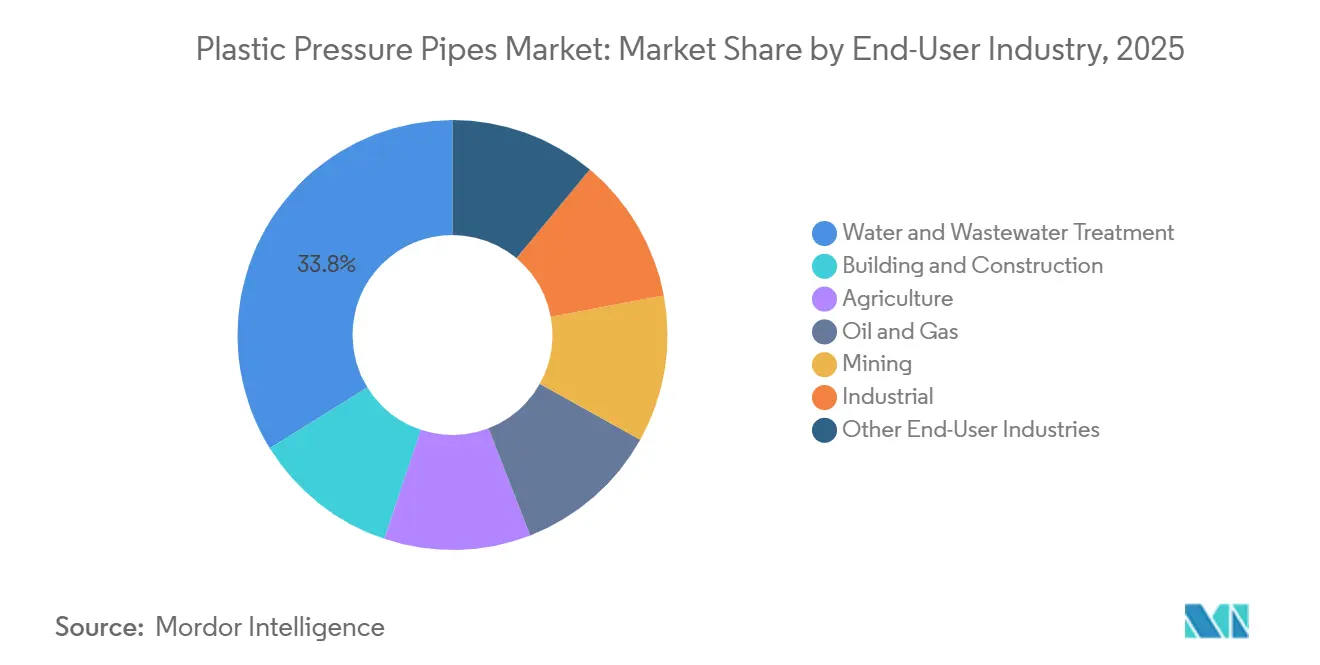
- エンドユーザー産業別では、水・廃水処理が2025年のプラスチック圧力管市場シェアの33.82%を占め、農業は2031年にかけて6.53%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のプラスチック圧力管市場シェアの45.06%を占め、2031年にかけて6.39%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のプラスチック圧力管市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した水・廃水ネットワークによる 圧力管更新の必要性 | +1.5% | 北米、欧州、南米 | 短期(2年以内) |
| 金属代替品に対する耐食性と 低い設置コスト | +1.2% | グローバル | 長期(4年以上) |
| 効率的な灌漑・節水 インフラの拡大 | +1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 柔軟なPEおよび融着接合システムによる 非開削工法の普及 | +0.7% | 北米・欧州 | 短期(2年以内) |
| 新規パイプネットワークの デジタル漏水検知・資産監視適合性 | +0.4% | 北米・欧州;アジア太平洋(新興) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した水・廃水ネットワークによる圧力管更新の必要性
プラスチック圧力管市場は、水道・廃水インフラの老朽化に伴う更新工事から恩恵を受けています。米国環境保護庁は2024年10月、飲料水システムに対して10年以内に鉛製給水管を特定・交換することを義務付ける要件を最終決定しました[1]米国環境保護庁、「鉛・銅規則の改善」、米国環境保護庁、epa.gov。超党派インフラ法の下、鉛製給水管の移行を支援するために150億米ドルの連邦資金が充当されています。これにより、一部の繰り延べ維持管理が高密度ポリエチレン(HDPE)およびPVC-Oパイプメーカーにとってコンプライアンス主導の調達サイクルへと転換されます。更新仕様においても、PE100-RCなど非開削工法対応グレードが採用されるケースが増えており、設置メートル当たりの収益向上につながる可能性があります。米国水道協会(AWWA)およびISO規格、2024年の米国環境保護庁による鉛・銅規則改定、ならびにEU都市廃水処理指令が、公共プロジェクトの仕様と材料選定に影響を与えています。
効率的な灌漑・節水インフラの拡大
効率的な灌漑は、水不足地域におけるプラスチック圧力管市場の対応可能な需要基盤を拡大しています。中国は農業灌漑用ポリエチレン圧力管サドルに関する国家標準(GB/T)19796.1-2025を発行し、2026年5月より施行されています。インドのPMクリシ・シンチャイ・ヨジャナはジャル・ジーヴァン・ミッション2.0と並行して運営され、農場配水向けの認定uPVCパイプ調達を支援しています[2]インド政府報道情報局、「内閣がジャル・ジーヴァン・ミッションの延長を承認」、インド政府、pib.gov.in。ビニル協会は、PVCの配水効率が89%~99%であるのに対し、土水路では60%~65%であると報告しており、灌漑プロジェクトにおける加圧システムの使用を支持しています。MolecorのTR6は、UNE-EN 17176およびISO 16422の認証を取得したPN6配向PVC灌漑管であり、従来のPVC-U PN6より剛性が15%高くなっています。これらの要件は、農場用水配水ニーズを満たしながら使用材料を削減する製品を支援しています。
金属代替品に対する耐食性と低い設置コスト
耐食性は、プラスチック圧力管市場における長期的な材料代替を支えています。PVC-Oパイプは、EN 15804ライフサイクルアセスメント手法に基づく100年間の使用期間において、ダクタイル鋳鉄よりも環境負荷が低くなっています。AWWA仕様および全米衛生財団・米国国家規格協会(NSF/ANSI)61リストは、公共入札における飲料水用途のPE4710およびPVC-Oパイプをカバーしています。JM EAGLE, INC.が引用したAWWAおよびプラスチックパイプ協会の資料によれば、PVCおよびPEパイプは100年以上の耐用年数を持つことができます。PEパイプはまた、生産水、スラリー、および特定の産業用途において鋼管が必要とする陰極防食システムを不要とします。低いメンテナンス負担は、小口径用途における圧力定格の制限を上回る場合があり、プラスチックパイプが市営水道配水以外の分野でも競争力を持つことを助けています。
柔軟なPEおよび融着接合システムによる非開削工法の普及
非開削工法は、プラスチック圧力管市場におけるPEシステムの使用を拡大しています。ISO 11300-1:2026は、地下水道・下水道・排水ネットワークの非開削改修・更新に使用されるPEパイプおよび継手の要件を規定しています。ISO 11301-1:2026は、地下ガス供給ネットワークの非開削改修に使用されるPEシステムの要件を更新しています。水平方向掘削、パイプバースティング、スリップライニングは、開削工事が困難な高密度都市部での工事中断を低減します。PE100-RCは、融着接合により推力ブロックが不要となりガスケット関連のメンテナンスが削減されるため、パイプバースティングの引き込み工事に適しています。土木掘削コストが上昇するにつれ、PEの高い単価は非開削工事による節約分と比較して総設置コストに占める割合が小さくなる可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマーおよび添加の価格変動 | -0.6% | グローバル | 短期(2年以内) |
| 国ごとに分断された認証・圧力定格要件 | -0.4% | グローバル、特に国境を越えた調達市場 | 中期(2~4年) |
| 圧力用途向け検証済みリサイクル樹脂の 入手困難性 | -0.3% | 欧州、アジア太平洋(持続可能性重視市場) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマーおよび添加剤の価格変動
樹脂は主要な投入コストであるため、ポリマーおよび添加剤の価格変動はプラスチック圧力管市場を抑制しています。プラスチックパイプおよびパイプ継手製造業の米国生産者物価指数は2026年7月に418.1を記録しました。この指数はエチレンおよびPVCモノマーのコストサイクルへの継続的な影響を反映しています。価格変動はメーカー、請負業者、公共プロジェクト予算に同時に影響を与えます。安定した樹脂環境により、メーカーは設備投資を計画し、より長期のインフラプログラムへの入札をより確実に行うことができます。インドは2026年7月にPVC樹脂に最低輸入価格を課しており、樹脂価格の不安定さが政策対応を促す場合もあることを示しています。
国ごとに分断された認証・圧力定格要件
認証基準の相違により、サプライヤーが規制ブロックをまたいでプラスチック圧力管市場にサービスを提供する能力が制限されています。欧州連合ではEN 12201がPE水道本管を規制し、北米ではAWWA C900およびC906とNSF/ANSI 61が適用されます。インドはジャル・ジーヴァン・ミッション向けHDPE本管にインド標準局(BIS)IS 4984:2016を使用し、中国はPEおよびPVC化合物にGB/T規格を適用しています。2026年8月に発行されたジャル・ジーヴァン・ミッションのPVC-O入札では国内メーカーの登録が義務付けられており、製品品質にかかわらず外国メーカーが制限されました。Polyfabは輸出活動のためにBS EN 1452、ドイツ規格協会(DIN)8062、BS 3505、BS 3506、および米国材料試験協会(ASTM)規格の認証を維持しています。小規模メーカーは、特に複数の国から材料を調達するプロジェクトにおいて、この試験・文書化の負担を再現することが困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:PVCが収益を牽引し、PEが高性能ティアを確立
PVCは2025年のプラスチック圧力管市場の48.67%を占めました。その地位は、低い樹脂コスト、確立された請負業者のスキルベース、および水道配水・農業システムで使用される既存継手との互換性を反映しています。PVC-Oは、静水圧設計基準が従来のPVCの4,000 psiに対して7,100 psiであるため、大口径の市営本管での使用が増加しています。高い定格により、同等の圧力レベルで薄肉化が可能となり、材料使用量と設置重量を削減できます。ポリプロピレン(PP)およびその他の材料は、PVCが運転上の制限を持つ特殊な高温産業・化学用途に使用されています。
PEは2031年にかけて6.24%のCAGRで成長すると予測されています。非開削改修、大口径融着溶接水道幹線、および農業用点滴灌漑システムに対応しています。CHINA LESSOは2026年上半期にアフリカおよび東南アジアへの特殊農業用配管の拡大を報告しました。同社はまた、同期間に高性能複合配管の研究および関連する複数の特許を報告しました。したがって、材料選定は必要な圧力性能、設置方法、温度条件、および予想される使用条件を反映しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:水・廃水処理が収益を支え、農業が成長フロンティアを定義
水・廃水処理は2025年のプラスチック圧力管市場シェアの33.82%を占めました。このカテゴリーには、飲料水配水、廃水輸送、および海水淡水化に関連する送水用途が含まれます。建築・建設は、都市部における冷温水配管および消火用立て管への継続的な需要を提供しています。石油・ガス、産業、鉱業用途は技術的に要求の高い用途であり、生産水、薬品注入、プロセス流体、スラリーラインにPEおよびPPが選定されています。これらの用途は量的には小さいものの、耐食性と耐摩耗性が重要であるため、より高い価値を持つ場合があります。
農業は2031年にかけて6.53%のCAGRで成長すると予測されています。加圧灌漑は、中国、インド、中東、サブサハラアフリカにおける政府の水効率化プログラムに対応しています。CHINA LESSOは2026年上半期にアフリカおよび東南アジアへの農業用配管販売の拡大を報告しました。APL Apolloは2026年5月、南インドへの計画中のグリーンフィールド工場を含む工場拡張を通じて、2031年度までに5,000クローレルピー(約5億8,500万米ドル)の収益を達成する計画を発表しました。これはインドの複数年にわたるパイプ需要における配管、灌漑、インフラ用途の役割を浮き彫りにしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
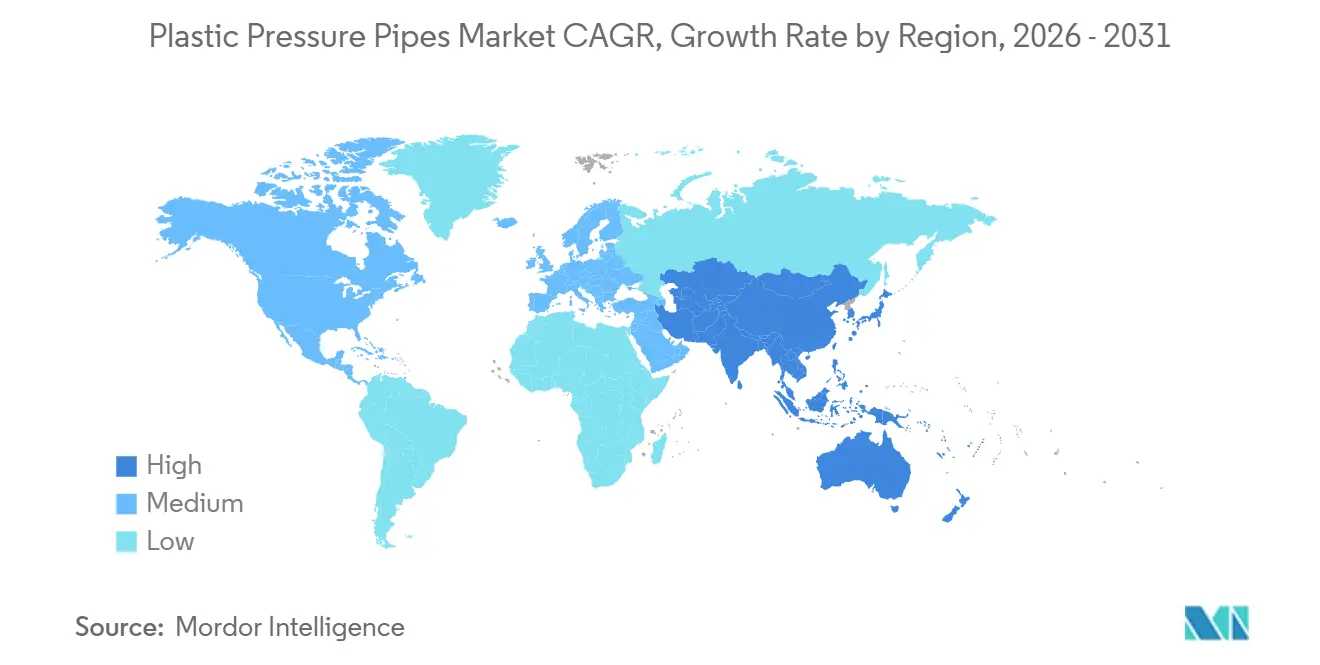
アジア太平洋は2025年のプラスチック圧力管市場の45.06%を占め、2031年にかけて6.39%のCAGRで成長すると予測されています。中国とインドは、市営水道、農村配水、農業灌漑プログラムによって支えられています。JJM 2.0はインドに2028年12月まで長期的な農村水道調達プログラムを提供しています。中国のGB/T 19796.1-2025規格は2026年5月よりPE農業灌漑サドルに適用されています。日本と韓国は、成熟したネットワークと高品質要件に基づく更新需要を提供しています。東南アジアと南アジアは、都市拡大と水道ネットワーク整備を通じて需要を加えています。
北米と欧州では、市営・産業仕様を満たすPE100-RCおよびPVC-Oグレードを含む改修工事に需要が集中しています。米国の鉛製給水管規則は10年間にわたる明確な更新義務を生み出しています。ISO 11300-1:2026は、地下水道ネットワークの非開削更新におけるPE使用の技術的根拠を提供しています。欧州の規制要件は、都市更新プロジェクトにおけるEN 12201 PEおよびPVC-Oの選定に影響を与えています。英国もまた持続的な水道インフラ投資プログラムを有しており、圧力管メーカーの国内需要を支えています。
南米と中東・アフリカは、プラスチック圧力管市場における新興成長地域です。GF Industry and Infrastructure Flow Solutionsは2026年4月にSABESPと1億スイスフラン(約1億2,650万米ドル)の契約を締結し、サンパウロ州の375市町村における水道配水ネットワークの近代化を支援します。サウジアラビアの水戦略は2030年までに10,000 kmを超える新規水道送水インフラを目標とし、300億米ドルの投資を含んでいます。CHINA LESSOは2025年5月にエチオピアの生産拠点を開設し、Polyfab Plastic Middle East FZCは輸出ネットワークを通じて複数のアフリカ市場に供給しています。これらの地域は水不足、インフラ需要、および輸出志向のサプライヤー活動を組み合わせています。

市場ランドスケープ
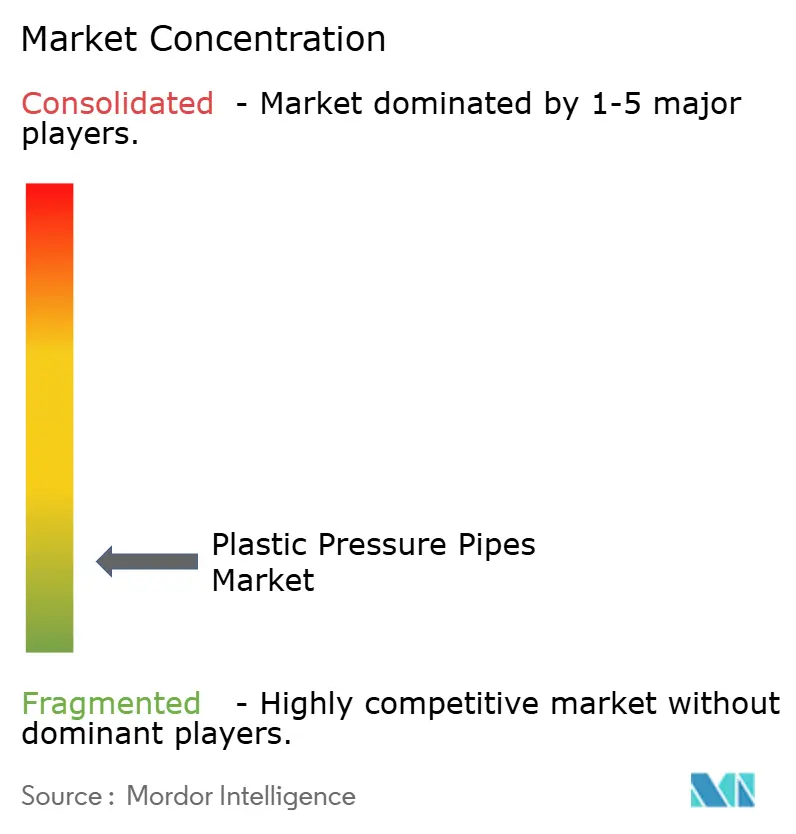
プラスチック圧力管市場は高度に分散しており、上位5社はJM EAGLE, INC.、Aliaxis Holdings SA、CHINA LESSO、Finolex Industries Limited、GF Industry and Infrastructure Flow Solutionsです。ASTRAL PIPES、APL Apollo、Finolex Industries Limited、Supreme、TRUFLOはインドの重要な参加企業です。CHINA LESSOはアジアの主要サプライヤーであり、Molecor、Martoni Group、LUNA PLAST a.s. na EDBは欧州で事業を展開しています。KPT Piping System、P&F Global、Polyfab Plastic Middle East FZCは新興地域における価格感応度の高い需要と輸出志向の需要に対応しています。
現地調達要件、貿易認証、および確立された入札関係は、プラスチック圧力管市場における国内企業の地位を保護する場合があります。GF Industry and Infrastructure Flow Solutionsは2025年10月にVAGグループの買収を完了しました。同社はVAGをインフラ事業に統合し、GF、Uponor、VAGの技術を組み合わせたFlowise DMAチャンバーを導入しました。Aliaxis Holdings SAは2025年にホライゾン2030戦略を策定し、2026年下半期に予想される市場回復に先立ち、構造的なコスト削減と規律ある資本配分を掲げました。これらの動きは、競争をバンドル型インフラソリューションと規律ある設備投資決定へとシフトさせています。
技術的差別化は、プラスチック圧力管市場においてますます重要になっています。GutermanのZONESCAN HYDROは、プラスチック管配水システム専用に設計された監視機能を提供しています。MolecorのTR6は灌漑システム向けに分子配向PVCオプションを追加しています。CHINA LESSOは2026年上半期に高性能複合配管研究の進捗を報告しました。パイプシステムにバブ、計量機器、継手、監視製品を組み合わせるサプライヤーは、単価を超えた差別化が可能です。規格と調達規則が管轄区域をまたいで対応可能な機会を分断しているため、グローバルな統合は依然として限定的です。
プラスチック圧力管産業のリーダー企業
JM EAGLE, INC.
Aliaxis Holdings SA
CHINA LESSO
Finolex Industries Limited
GF Industry and Infrastructure Flow Solutions
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:GF Industry and Infrastructure Flow Solutionsは、サンパウロ州の375市町村にわたる水道配水ネットワークの近代化のためにポリエチレンパイプおよびソリューションを供給する契約をSABESPと1億スイスフラン(約1億2,650万米ドル)で締結しました。この受注は、市営水道配水およびネットワーク近代化プロジェクトで使用されるプラスチック圧力管の需要を支えています。
- 2025年10月:ASTRAL PIPESはカンプール工場での操業を開始し、年間19,037メトリックトンを生産ネットワークに追加しました。この追加設備は、配管、水道配水、灌漑、インフラ用途向けプラスチック圧力管を供給する同社の能力を強化しています。


世界のプラスチック圧力管市場レポートの調査範囲
プラスチック圧力管は、制御された内部圧力下で流体を輸送するために設計されたポリマーベースの配管システムです。流体処理システム全体にわたって、軽量構造、耐食性、耐久性、および設置の容易さを提供します。
プラスチック圧力管市場は、材料別、エンドユーザー産業別、地域別にセグメント化されています。材料別では、市場はポリ塩化ビニル(PVC)、ポリエチレン(PE)、ポリプロピレン(PP)、その他の材料にセグメント化されています。エンドユーザー産業別では、市場は水・廃水処理、建築・建設、農業、石油・ガス、鉱業、産業、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるプラスチック圧力管の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ポリ塩化ビニル(PVC) |
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| その他の材料 |
| 水・廃水処理 |
| 建築・建設 |
| 農業 |
| 石油・ガス |
| 鉱業 |
| 産業 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋の他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料別 | ポリ塩化ビニル(PVC) | |
| ポリエチレン(PE) | ||
| ポリプロピレン(PP) | ||
| その他の材料 | ||
| エンドユーザー産業別 | 水・廃水処理 | |
| 建築・建設 | ||
| 農業 | ||
| 石油・ガス | ||
| 鉱業 | ||
| 産業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋の他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
プラスチック圧力管市場の規模はどのくらいですか?
プラスチック圧力管市場は2026年に18.28 ビリオン 米ドルであり、2031年までに23.81 ビリオン 米ドルに達すると予測されています。
プラスチック圧力管の需要を牽引しているものは何ですか?
老朽化した水道ネットワーク、農村水道プログラム、効率的な灌漑、耐食性、および非開削工法が需要を支えています。
2025年に最大のシェアを持った材料はどれですか?
PVCは2025年に市場の48.67%を占め、コスト、請負業者の習熟度、および確立された継手インフラによって支えられています。
2031年にかけて最も速く成長すると予測されているエンドユーザー産業はどれですか?
農業は灌漑プロジェクトが加圧給水を好むため、2031年にかけて6.53%のCAGRで成長すると予測されています。
最終更新日:



