
Marktgröße und Marktanteil für Kunststoffdruckrohre
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.28 Milliarden US-Dollar |
| Marktgröße (2031) | 23.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Kunststoffdruckrohre von Mordor Intelligence
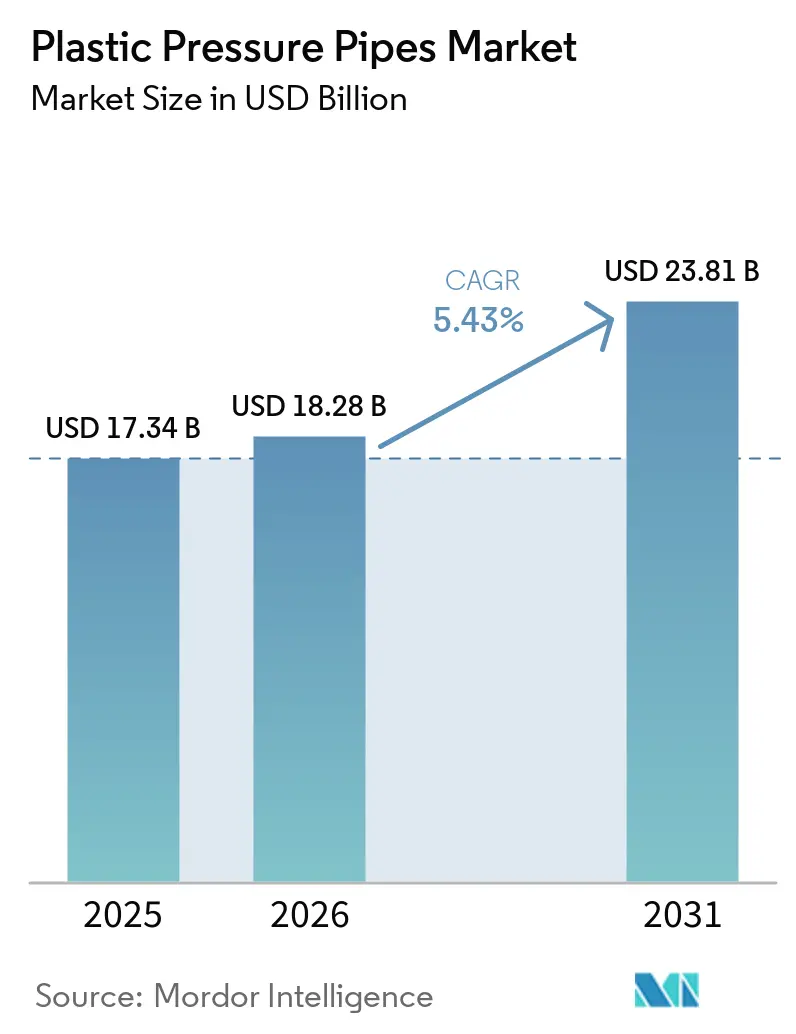
Die Marktgröße für Kunststoffdruckrohre wurde im Jahr 2025 auf 17,34 Milliarden USD geschätzt und wird voraussichtlich von 18,28 Milliarden USD im Jahr 2026 auf 23,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,43 % während des Prognosezeitraums (2026–2031). Der Ersatz alternder Gusseisen- und Betonwasserleitungen in entwickelten Volkswirtschaften sowie der Aufbau von Erstgenerationsnetzwerken in Schwellenländern stützen die Nachfrage aus getrennten Investitionszyklen. Indien genehmigte die Jal Jeevan Mission 2.0 mit einem Gesamtvolumen von INR 8,69 Lakh Crore (ca. 104 Milliarden USD) und verlängerte das Programm bis Dezember 2028, um einen universellen ländlichen Trinkwasseranschluss zu erreichen. Die Mittelzuweisung für das Haushaltsjahr 2026–27 in Höhe von INR 67.670 Crore (ca. 8,1 Milliarden USD) schafft eine nachhaltige Beschaffungspipeline für Polyvinylchlorid (PVC)-Druckrohre, die in ländlichen Wasserversorgungsnetzen eingesetzt werden. Die Produktstrategie kombiniert zunehmend Rohrsysteme mit Ventilen, Messtechnik und Überwachungsgeräten, während Rohstoffvolatilität und Zertifizierungsunterschiede den grenzüberschreitenden Lieferverkehr weiterhin einschränken. Der Markt für Kunststoffdruckrohre verzeichnet daher Nachfrage aus dem Neubau, der Erneuerung, der landwirtschaftlichen Wasserversorgung und industriellen Anwendungen.
Wichtigste Erkenntnisse des Berichts
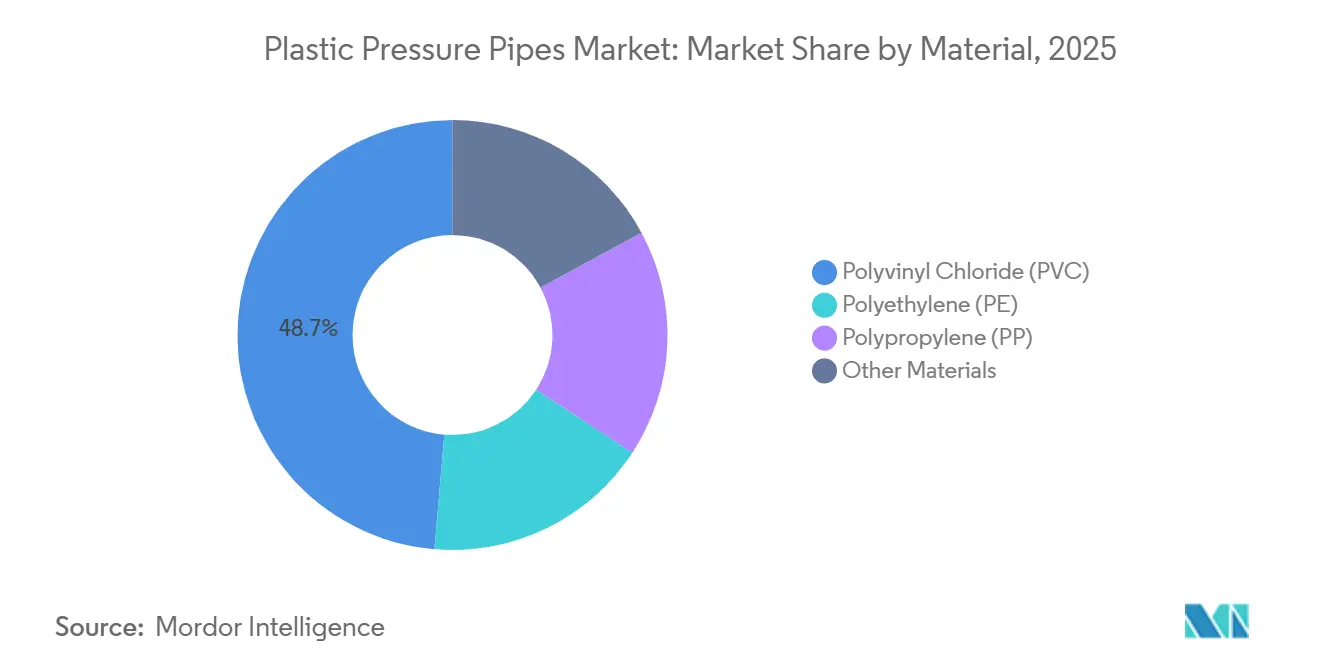
- Nach Material hielt PVC im Jahr 2025 einen Marktanteil von 48,67 % am Markt für Kunststoffdruckrohre, während Polyethylen (PE) bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen wird.
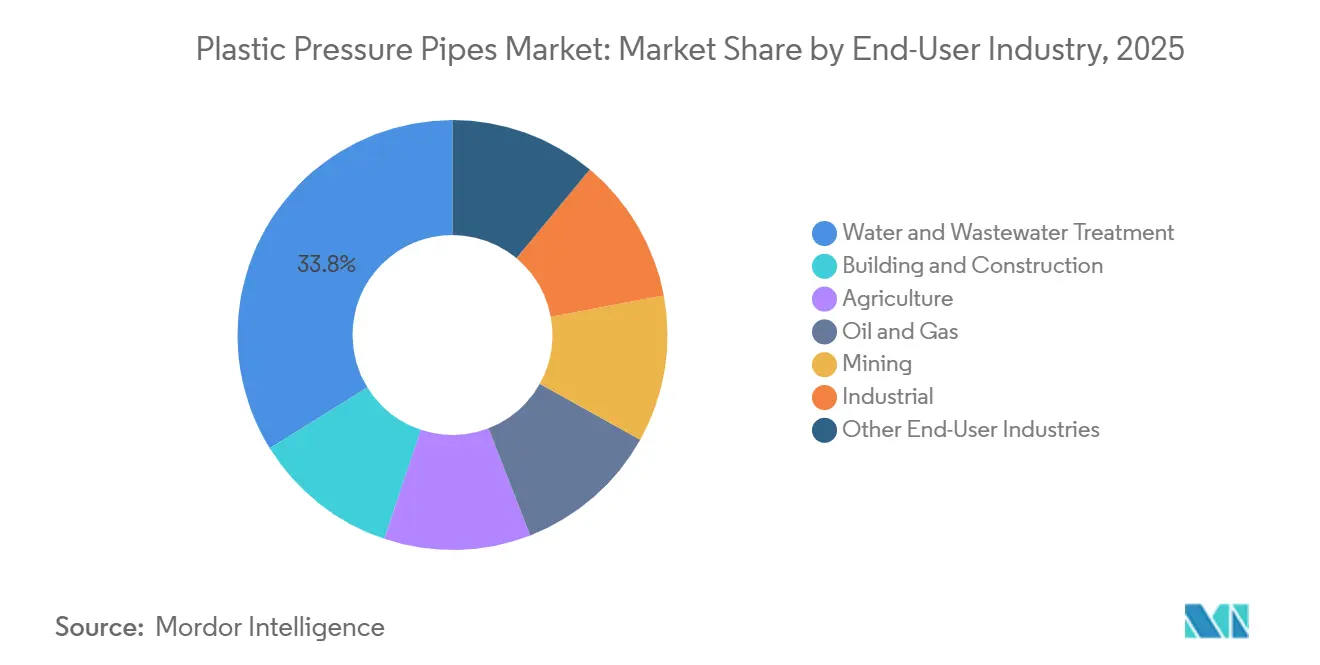
- Nach Endverbraucherbranche hielt die Wasser- und Abwasserbehandlung im Jahr 2025 einen Marktanteil von 33,82 % am Markt für Kunststoffdruckrohre, während die Landwirtschaft bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,06 % am Markt für Kunststoffdruckrohre und wird bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Kunststoffdruckrohre
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Wasser- und Abwassernetze, die einen Druckrohraustausch erfordern | +1.5% | Nordamerika, Europa, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Korrosionsbeständigkeit und geringere Installationskosten im Vergleich zu metallischen Alternativen | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau effizienter Bewässerungs- und Wasserschutzinfrastruktur | +1.0% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Grabenlose Sanierung durch flexible PE- und fusionsgeschweißte Systeme | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität neuer Rohrnetze mit digitaler Leckortung und Asset-Monitoring | +0.4% | Nordamerika und Europa; Asien-Pazifik im Entstehen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Wasser- und Abwassernetze, die einen Druckrohraustausch erfordern
Der Markt für Kunststoffdruckrohre profitiert, wenn Versorgungsunternehmen alternde Wasser- und Abwasserinfrastruktur ersetzen. Die U.S. Environmental Protection Agency hat im Oktober 2024 Anforderungen finalisiert, nach denen Trinkwassersysteme innerhalb von 10 Jahren Bleileitungen identifizieren und ersetzen müssen[1]U.S. Environmental Protection Agency, "Verbesserungen der Blei- und Kupfervorschriften," U.S. Environmental Protection Agency, epa.gov. Eine Bundesfinanzierung von 15 Milliarden USD unterstützt den Übergang bei Bleileitungen im Rahmen des Bipartisan Infrastructure Law. Dies wandelt einen Teil des aufgeschobenen Wartungsbedarfs in einen compliance-getriebenen Beschaffungszyklus für Hersteller von Hochdichte-Polyethylen (HDPE)- und PVC-O-Rohren um. Sanierungsspezifikationen bevorzugen zunehmend grabenloskompatible Güten wie PE100-RC, die den Umsatz pro installiertem Meter steigern können. Die American Water Works Association (AWWA) und ISO-Normen, die Revision der U.S. EPA-Blei- und Kupfervorschriften von 2024 sowie die EU-Richtlinie zur Behandlung von kommunalem Abwasser beeinflussen die Spezifikationen öffentlicher Projekte und die Materialauswahl.
Ausbau effizienter Bewässerungs- und Wasserschutzinfrastruktur
Effiziente Bewässerung erweitert die adressierbare Nachfragebasis für den Markt für Kunststoffdruckrohre in wasserarmen Regionen. China hat den Guobiao (GB/T) 19796.1-2025 für Polyethylen-Druckrohr-Bewässerungssattelstücke in der Landwirtschaft herausgegeben, der ab Mai 2026 in Kraft tritt. Indiens PM Krishi Sinchayee Yojana läuft parallel zur Jal Jeevan Mission 2.0 und unterstützt die Beschaffung zertifizierter uPVC-Rohre für die landwirtschaftliche Verteilung[2]Press Information Bureau, "Kabinett genehmigt Verlängerung der Jal Jeevan Mission," Regierung Indiens, pib.gov.in. Das Vinyl Institute berichtete von einer PVC-Liefereffizienz von 89 %–99 %, verglichen mit 60 %–65 % bei Erdkanälen, was den Einsatz von Drucksystemen in Bewässerungsprojekten unterstützt. Molecors TR6 ist ein PN6-orientiertes PVC-Bewässerungsrohr, das nach UNE-EN 17176 und ISO 16422 zertifiziert ist und eine um 15 % höhere Steifigkeit als herkömmliches PVC-U PN6 aufweist. Diese Anforderungen unterstützen Produkte, die weniger Material verbrauchen und gleichzeitig den Bedarf an landwirtschaftlicher Wasserverteilung decken.
Korrosionsbeständigkeit und geringere Installationskosten im Vergleich zu metallischen Alternativen
Korrosionsbeständigkeit unterstützt die langfristige Materialsubstitution im Markt für Kunststoffdruckrohre. PVC-O-Rohre haben über einen 100-jährigen Nutzungszeitraum geringere Umweltauswirkungen als duktiles Eisen gemäß der Lebenszyklusbewertungsmethodik EN 15804. AWWA-Spezifikationen und Zulassungen nach National Sanitation Foundation/American National Standards Institute (NSF/ANSI) 61 decken PE4710- und PVC-O-Rohre für Trinkwasseranwendungen in öffentlichen Ausschreibungen ab. Von AWWA und dem Plastics Pipe Institute zitiertes Material von JM EAGLE, INC. besagt, dass PVC- und PE-Rohre eine Nutzungsdauer von über 100 Jahren erreichen können. PE-Rohre vermeiden zudem die kathodischen Schutzsysteme, die bei Stahl in Produktionswasser-, Schlamm- und ausgewählten Industrieanwendungen erforderlich sind. Die geringere Wartungsbelastung kann die Druckbegrenzungen bei kleineren Durchmessern überwiegen und hilft Kunststoffrohren, über die kommunale Wasserverteilung hinaus wettbewerbsfähig zu sein.
Grabenlose Sanierung durch flexible PE- und fusionsgeschweißte Systeme
Die grabenlose Installation erweitert den Einsatz von PE-Systemen im Markt für Kunststoffdruckrohre. ISO 11300-1:2026 legt Anforderungen an PE-Rohre und -Formstücke fest, die bei der grabenlosen Renovierung und dem Ersatz unterirdischer Wasser-, Abwasser- und Drainagenetze verwendet werden. ISO 11301-1:2026 aktualisiert die Anforderungen an PE-Systeme, die bei der grabenlosen Sanierung unterirdischer Gasversorgungsnetze eingesetzt werden. Horizontales Richtbohren, Rohrberstverfahren und Einzugsverfahren reduzieren Störungen in dicht besiedelten städtischen Korridoren, in denen offene Bauweise schwierig ist. PE100-RC wird beim Rohrberstverfahren bevorzugt, da Schweißverbindungen den Bedarf an Widerlagerblöcken entfallen lassen und den dichtungsbezogenen Wartungsaufwand reduzieren. Da die Kosten für Tiefbauarbeiten steigen, kann der höhere Stückpreis von PE einen kleineren Anteil an den gesamten Installationskosten ausmachen als die Einsparungen durch grabenlose Verfahren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis- und Additivvolatilität bei Polymeren | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Zertifizierungs- und Druckklassenanforderungen in verschiedenen Ländern | -0.4% | Global, insbesondere grenzüberschreitende Beschaffungsmärkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von verifiziertem Recyclingkunststoff für Druckanwendungen | -0.3% | Europa, Asien-Pazifik (nachhaltigkeitsorientierte Märkte) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis- und Additivvolatilität bei Polymeren
Preis- und Additivveränderungen bei Polymeren hemmen den Markt für Kunststoffdruckrohre, da Kunstharz ein wesentlicher Inputkostenfaktor ist. Der U.S. Producer Price Index für die Herstellung von Kunststoffrohren und Rohrverbindungen lag im Juli 2026 bei 418,1. Der Index spiegelt die anhaltende Abhängigkeit von Ethylen- und PVC-Monomer-Kostenzyklen wider. Preisbewegungen betreffen Hersteller, Auftragnehmer und öffentliche Projektbudgets gleichzeitig. Ein stabiles Kunstharzumfeld ermöglicht es den Herstellern, Kapazitäten zu planen und mit größerer Sicherheit auf längere Infrastrukturprogramme zu bieten. Indien hat im Juli 2026 einen Mindestimportpreis für PVC-Kunstharz eingeführt, was zeigt, dass Kunstharzpreisinstabilität auch politische Maßnahmen auslösen kann.
Fragmentierte Zertifizierungs- und Druckklassenanforderungen in verschiedenen Ländern
Zertifizierungsunterschiede schränken die Fähigkeit von Lieferanten ein, den Markt für Kunststoffdruckrohre über Regulierungsblöcke hinweg zu bedienen. EN 12201 regelt PE-Wasserleitungen in der Europäischen Union, während AWWA C900 und C906 mit NSF/ANSI 61 in Nordamerika gelten. Indien verwendet Bureau of Indian Standards (BIS) IS 4984:2016 für HDPE-Leitungen im Rahmen der Jal Jeevan Mission, während China seine GB/T-Normen für PE- und PVC-Verbindungen anwendet. Eine im August 2026 ausgeschriebene Jal Jeevan Mission PVC-O-Ausschreibung verlangte die Registrierung einheimischer Hersteller, was ausländische Produzenten trotz Produktqualität ausschloss. Polyfab hält Zertifizierungen nach BS EN 1452, Deutsches Institut für Normung (DIN) 8062, BS 3505, BS 3506 und American Society for Testing and Materials (ASTM)-Normen für seine Exporttätigkeit. Kleinere Hersteller könnten diesen Test- und Dokumentationsaufwand nur schwer replizieren, insbesondere bei Projekten, die Materialien aus mehreren Ländern beziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: PVC sichert den Umsatz, während PE das höhere Leistungssegment beansprucht
PVC hielt im Jahr 2025 einen Anteil von 48,67 % am Markt für Kunststoffdruckrohre. Seine Position spiegelt niedrigere Kunstharzkosten, eine etablierte Auftragnehmer-Wissensbasis und die Kompatibilität mit vorhandenen Formstücken wider, die in der Wasserverteilung und in landwirtschaftlichen Systemen eingesetzt werden. PVC-O gewinnt bei großen kommunalen Hauptleitungen an Bedeutung, da seine hydrostatische Auslegungsbasis 7.100 psi beträgt, verglichen mit 4.000 psi bei herkömmlichem PVC. Die höhere Druckklasse ermöglicht dünnere Wandstärken bei vergleichbaren Druckniveaus und kann den Materialeinsatz und das Installationsgewicht reduzieren. Polypropylen (PP) und andere Materialien dienen spezialisierten Hochtemperatur-Industrie- und Chemieanwendungen, bei denen PVC betriebliche Einschränkungen aufweist.
PE wird bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen. Es unterstützt die grabenlose Sanierung, die großkalibrige fusionsgeschweißte Wasserübertragung und landwirtschaftliche Tropfsysteme. CHINA LESSO berichtete im ersten Halbjahr 2026 von einer Ausweitung spezialisierter landwirtschaftlicher Rohrleitungen nach Afrika und Südostasien. Das Unternehmen berichtete in diesem Zeitraum auch über Forschungen zu Hochleistungsverbundrohren und mehrere damit verbundene Patente. Die Materialauswahl spiegelt daher die erforderliche Druckleistung, die Installationsmethode, die Temperaturbelastung und die erwarteten Betriebsbedingungen wider.


Nach Endverbraucherbranche: Wasser- und Abwasserbehandlung stützt den Umsatz, während die Landwirtschaft die Wachstumsgrenze definiert
Die Wasser- und Abwasserbehandlung hielt im Jahr 2025 einen Marktanteil von 33,82 % am Markt für Kunststoffdruckrohre. Die Kategorie umfasst Trinkwasserverteilung, Abwasserableitung und mit der Entsalzung verbundene Übertragungsanwendungen. Bauwesen und Konstruktion sorgt für wiederkehrende Nachfrage nach Warm- und Kaltwasserinstallationen sowie Feuerlöschsteigleitungen in städtischen Umgebungen. Öl und Gas, Industrie und Bergbau sind technisch anspruchsvolle Anwendungen, bei denen PE und PP für Produktionswasser-, Chemikaliendosierungs-, Prozessflüssigkeits- und Schlammrohrleitungen ausgewählt werden. Diese Anwendungen sind volumenmäßig kleiner, können aber einen höheren Wert haben, da Korrosionsbeständigkeit und Verschleißfestigkeit entscheidend sind.
Die Landwirtschaft wird bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen. Druckbewässerung reagiert auf staatliche Wassereffizienzprogramme in China, Indien, dem Nahen Osten und Subsahara-Afrika. CHINA LESSO weitete den Absatz landwirtschaftlicher Rohrleitungen im ersten Halbjahr 2026 nach Afrika und Südostasien aus. APL Apollo stellte im Mai 2026 einen Plan vor, bis zum Haushaltsjahr 31 durch Werksausbau und ein geplantes Greenfield-Werk in Südindien einen Umsatz von INR 5.000 Crore (ca. 585 Millionen USD) zu erreichen. Dies unterstreicht die Rolle von Sanitär-, Bewässerungs- und Infrastrukturanwendungen in Indiens mehrjähriger Rohrnachfrage.
Geografische Analyse
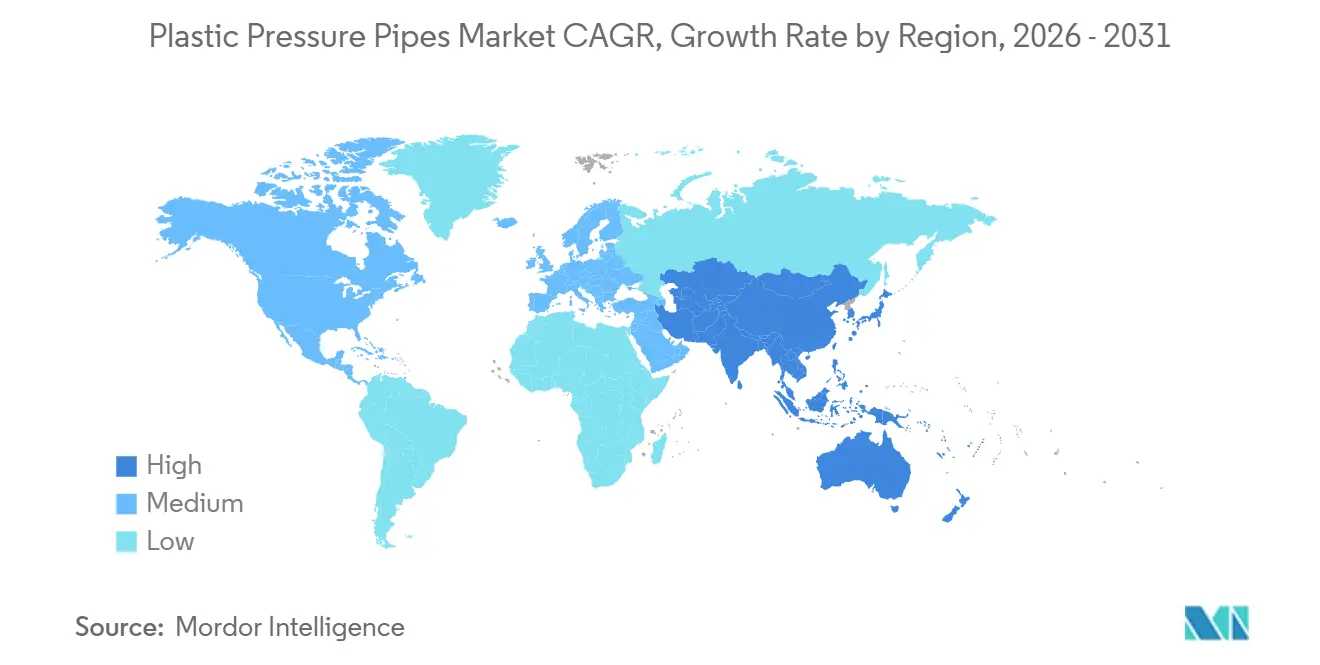
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 45,06 % am Markt für Kunststoffdruckrohre und wird bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen. China und Indien werden durch kommunale Wasser-, ländliche Verteilungs- und landwirtschaftliche Bewässerungsprogramme gestützt. JJM 2.0 gibt Indien ein langfristiges ländliches Wasserbeschaffungsprogramm bis Dezember 2028. Chinas GB/T 19796.1-2025-Norm gilt seit Mai 2026 für PE-Bewässerungssattelstücke in der Landwirtschaft. Japan und Südkorea liefern Ersatznachfrage, die durch ausgereifte Netze und hohe Qualitätsanforderungen geprägt ist. Südostasien und Südasien tragen durch städtische Expansion und die Entwicklung von Wassernetzen zur Nachfrage bei.
In Nordamerika und Europa ist die Nachfrage auf Sanierung ausgerichtet, einschließlich PE100-RC- und PVC-O-Güten, die kommunalen und industriellen Spezifikationen entsprechen. Die U.S.-Vorschrift zu Bleileitungen schafft eine definierte Austauschverpflichtung über 10 Jahre. ISO 11300-1:2026 bietet eine technische Grundlage für den Einsatz von PE bei der grabenlosen Erneuerung unterirdischer Wassernetze. Europäische Regulierungsanforderungen beeinflussen die Auswahl von EN 12201 PE und PVC-O bei städtischen Erneuerungsprojekten. Das Vereinigte Königreich verfügt ebenfalls über ein nachhaltiges Investitionsprogramm für Wasserinfrastruktur, das die Inlandsnachfrage nach Druckrohrherstellern stützt.
Südamerika sowie der Nahe Osten und Afrika sind aufstrebende Wachstumsbereiche im Markt für Kunststoffdruckrohre. GF Industry and Infrastructure Flow Solutions unterzeichnete im April 2026 einen Vertrag über CHF 100 Millionen (ca. 126,5 Millionen USD) mit SABESP zur Modernisierung der Wasserverteilungsnetze in 375 Gemeinden im Bundesstaat São Paulo. Saudi-Arabiens Wasserstrategie zielt auf mehr als 10.000 km neue Wasserübertragungsinfrastruktur bis 2030 ab und umfasst Investitionen von 30 Milliarden USD. CHINA LESSO eröffnete im Mai 2025 eine Produktionsstätte in Äthiopien, während Polyfab Plastic Middle East FZC mehrere afrikanische Märkte über sein Exportnetzwerk beliefert. Diese Regionen verbinden Wasserknappheit, Infrastrukturbedarf und exportorientierte Lieferantenaktivitten.

Wettbewerbslandschaft
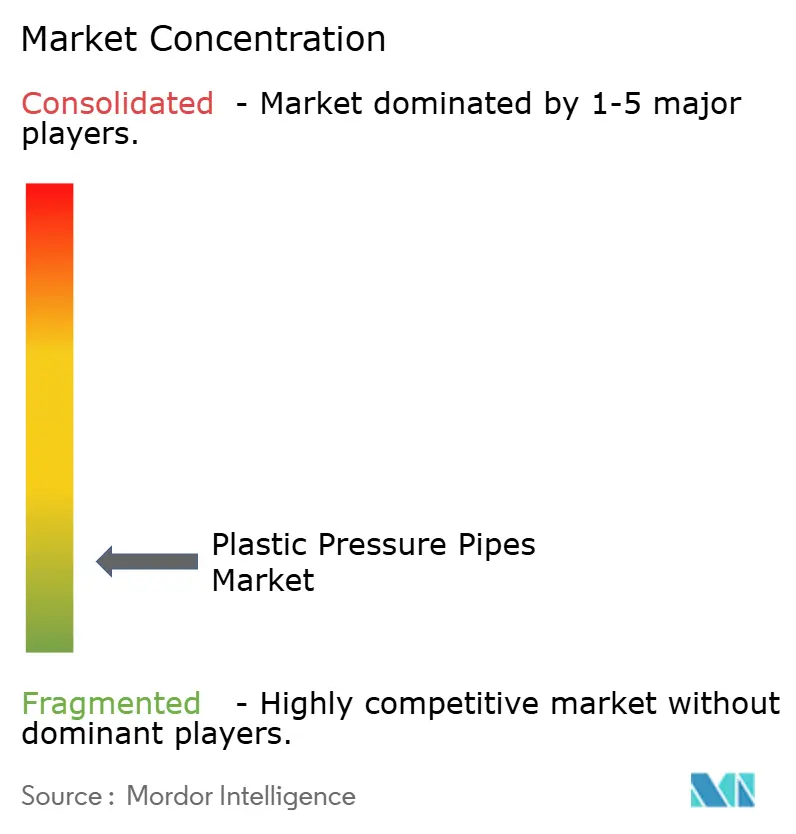
Der Markt für Kunststoffdruckrohre ist stark fragmentiert, wobei die fünf größten Akteure JM EAGLE, INC., Aliaxis Holdings SA, CHINA LESSO, Finolex Industries Limited und GF Industry and Infrastructure Flow Solutions umfassen. ASTRAL PIPES, APL Apollo, Finolex Industries Limited, Supreme und TRUFLO sind wichtige indische Marktteilnehmer. CHINA LESSO ist ein bedeutender asiatischer Lieferant, während Molecor, Martoni Group und LUNA PLAST a.s. na EDB in Europa tätig sind. KPT Piping System, P&F Global und Polyfab Plastic Middle East FZC bedienen preissensible und exportorientierte Nachfrage in Schwellenregionen.
Anforderungen an lokale Inhalte, Handelszertifizierungen und etablierte Ausschreibungsbeziehungen können inländische Positionen im Markt für Kunststoffdruckrohre schützen. GF Industry and Infrastructure Flow Solutions schloss im Oktober 2025 die Übernahme der VAG Group ab. Das Unternehmen integrierte VAG in seinen Infrastrukturbereich und führte die Flowise DMA-Kammer ein, die GF-, Uponor- und VAG-Technologien kombiniert. Aliaxis Holdings SA legte 2025 seine Horizon-2030-Strategie mit struktureller Kostensenkung und disziplinierter Kapitalallokation vor einer erwarteten Markterholung in der zweiten Hälfte des Jahres 2026 dar. Diese Schritte verlagern den Wettbewerb hin zu gebündelten Infrastrukturlösungen und disziplinierten Kapazitätsentscheidungen.
Technologische Differenzierung gewinnt im Markt für Kunststoffdruckrohre zunehmend an Bedeutung. Gutermanns ZONESCAN HYDRO bietet eine Überwachung, die speziell für Kunststoffrohr-Verteilungssysteme konzipiert ist. Molecors TR6 fügt eine molekular orientierte PVC-Option für Bewässerungssysteme hinzu. CHINA LESSO berichtete im ersten Halbjahr 2026 über Fortschritte bei der Forschung zu Hochleistungsverbundrohren. Lieferanten, die Rohrsysteme mit Ventilen, Messtechnik, Formstücken und Überwachungsprodukten kombinieren, können sich über den Stückpreis hinaus differenzieren. Die globale Konsolidierung bleibt begrenzt, da Normen und Beschaffungsregeln die adressierbare Chance über verschiedene Rechtssysteme hinweg segmentieren.
Marktführer der Kunststoffdruckrohrbranche
-
JM EAGLE, INC.
-
Aliaxis Holdings SA
-
CHINA LESSO
-
Finolex Industries Limited
-
GF Industry and Infrastructure Flow Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: GF Industry and Infrastructure Flow Solutions unterzeichnete einen Vertrag im Wert von CHF 100 Millionen (ca. 126,5 Millionen USD) mit SABESP zur Lieferung von Polyethylenrohren und -lösungen für die Modernisierung der Wasserverteilungsnetze in 375 Gemeinden im Bundesstaat São Paulo. Der Auftrag stützt die Nachfrage nach Kunststoffdruckrohren für die kommunale Wasserverteilung und Netzmodernisierungsprojekte.
- Oktober 2025: ASTRAL PIPES nahm den Betrieb in seiner Kanpur-Anlage auf und fügte seinem Produktionsnetzwerk 19.037 Tonnen pro Jahr hinzu. Die zusätzliche Kapazität stärkt die Fähigkeit des Unternehmens, Kunststoffdruckrohre für Sanitär-, Wasserverteilungs-, Bewässerungs- und Infrastrukturanwendungen zu liefern.


Globaler Berichtsumfang des Marktes für Kunststoffdruckrohre
Kunststoffdruckrohre sind polymerbasierte Rohrsysteme, die für den Transport von Flüssigkeiten unter kontrolliertem Innendruck ausgelegt sind. Sie bieten leichte Bauweise, Korrosionsbeständigkeit, Langlebigkeit und einfache Installation in Flüssigkeitshandhabungssystemen.
Der Markt für Kunststoffdruckrohre ist nach Material, Endverbraucherbranche und Geografie segmentiert. Nach Material ist der Markt in Polyvinylchlorid (PVC), Polyethylen (PE), Polypropylen (PP) und sonstige Materialien unterteilt. Nach Endverbraucherbranche ist der Markt in Wasser- und Abwasserbehandlung, Bauwesen und Konstruktion, Landwirtschaft, Öl und Gas, Bergbau, Industrie und sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Kunststoffdruckrohre in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
| Polyvinylchlorid (PVC) |
| Polyethylen (PE) |
| Polypropylen (PP) |
| Sonstige Materialien |
| Wasser- und Abwasserbehandlung |
| Bauwesen und Konstruktion |
| Landwirtschaft |
| Öl und Gas |
| Bergbau |
| Industrie |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Polyvinylchlorid (PVC) | |
| Polyethylen (PE) | ||
| Polypropylen (PP) | ||
| Sonstige Materialien | ||
| Nach Endverbraucherbranche | Wasser- und Abwasserbehandlung | |
| Bauwesen und Konstruktion | ||
| Landwirtschaft | ||
| Öl und Gas | ||
| Bergbau | ||
| Industrie | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kunststoffdruckrohre?
Der Markt für Kunststoffdruckrohre hat im Jahr 2026 einen Wert von 18,28 Milliarden USD und wird bis 2031 voraussichtlich 23,81 Milliarden USD erreichen.
Was treibt die Nachfrage nach Kunststoffdruckrohren an?
Alternde Wassernetze, ländliche Wasserprogramme, effiziente Bewässerung, Korrosionsbeständigkeit und grabenlose Installation stützen die Nachfrage.
Welches Material hielt im Jahr 2025 den größten Marktanteil?
PVC hielt im Jahr 2025 einen Marktanteil von 48,67 %, gestützt durch Kosten, Vertrautheit der Auftragnehmer und etablierte Formstückinfrastruktur.
Welche Endverbraucherbranche wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Landwirtschaft wird bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen, da Bewässerungsprojekte die Druckwasserversorgung bevorzugen.
Seite zuletzt aktualisiert am:



