
Tamaño y Participación del Mercado de Tuberías de Presión de Plástico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tuberías de Presión de Plástico por Mordor Intelligence
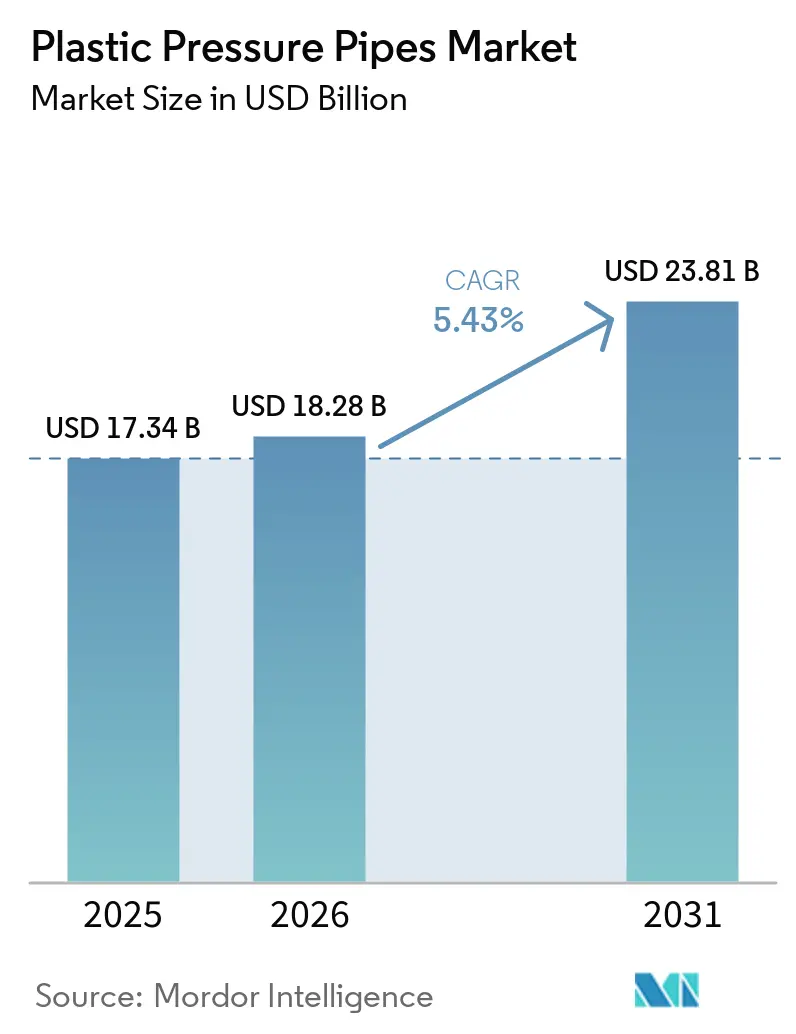
El tamaño del Mercado de Tuberías de Presión de Plástico fue valorado en 17,34 mil millones de USD en 2025 y se estima que crecerá desde 18,28 mil millones de USD en 2026 hasta alcanzar los 23,81 mil millones de USD en 2031, a una CAGR del 5,43% durante el período de pronóstico (2026-2031). La sustitución de las tuberías principales de agua de hierro y hormigón envejecidas en las economías desarrolladas y la construcción de redes de primera generación en las economías emergentes respaldan la demanda proveniente de ciclos de inversión separados. India aprobó Jal Jeevan Mission 2.0 con un presupuesto total de INR 8,69 lakh crore (aproximadamente 104 mil millones de USD) y extendió el programa hasta diciembre de 2028 para lograr el acceso universal al agua potable por tubería en zonas rurales. La asignación del ejercicio fiscal 2026-27 de INR 67.670 crore (aproximadamente 8,1 mil millones de USD) crea una cartera de adquisiciones sostenida para tuberías de presión de cloruro de polivinilo (PVC) utilizadas en redes de suministro de agua rural. La estrategia de producto combina cada vez más sistemas de tuberías con válvulas, medición y equipos de monitoreo, mientras que la volatilidad de las materias primas y las diferencias de certificación continúan limitando el suministro transfronterizo. El mercado de tuberías de presión de plástico tiene, por tanto, demanda en nueva construcción, renovación, distribución agrícola de agua y aplicaciones industriales.
Conclusiones Clave del Informe
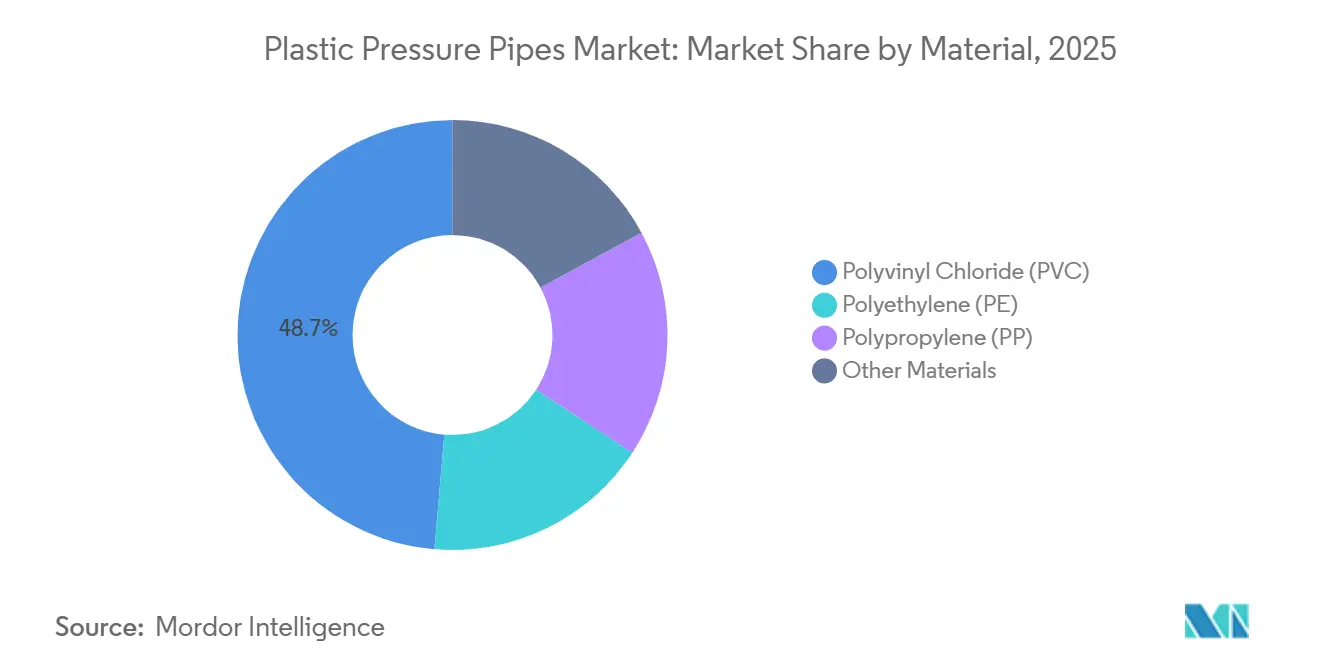
- Por material, el PVC representó el 48,67% de la participación del mercado de tuberías de presión de plástico en 2025, mientras que se proyecta que el polietileno (PE) avance a una CAGR del 6,24% hasta 2031.
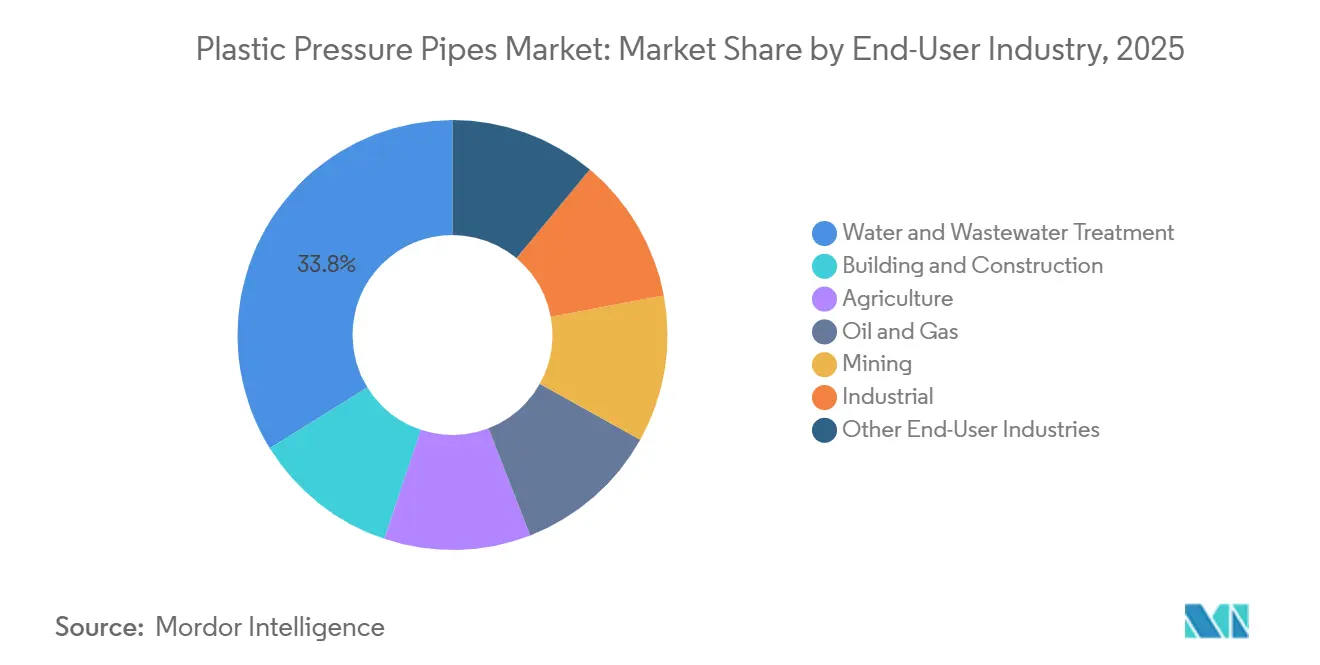
- Por industria de uso final, el tratamiento de agua y aguas residuales representó el 33,82% de la participación del mercado de tuberías de presión de plástico en 2025, mientras que se proyecta que la agricultura avance a una CAGR del 6,53% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,06% de la participación del mercado de tuberías de presión de plástico en 2025 y se proyecta que avance a una CAGR del 6,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tuberías de Presión de Plástico
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Redes de Agua y Aguas Residuales Envejecidas que Requieren Sustitución de Tuberías de Presión | +1.5% | América del Norte, Europa, América del Sur | Corto plazo (≤ 2 años) |
| Resistencia a la Corrosión y Menor Costo de Instalación Frente a Alternativas Metálicas | +1.2% | Global | Largo plazo (≥ 4 años) |
| Expansión de Infraestructura de Riego Eficiente y Conservación del Agua | +1.0% | Asia-Pacífico, MEA, América del Sur | Mediano plazo (2-4 años) |
| Rehabilitación sin Zanja Habilitada por Sistemas de PE Flexible y Unión por Fusión | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Compatibilidad de Detección Digital de Fugas y Monitoreo de Activos en Nuevas Redes de Tuberías | +0.4% | América del Norte y Europa; APAC emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Redes de Agua y Aguas Residuales Envejecidas que Requieren Sustitución de Tuberías de Presión
El mercado de tuberías de presión de plástico se beneficia cuando las empresas de servicios públicos reemplazan la infraestructura envejecida de agua y aguas residuales. La Agencia de Protección Ambiental de los Estados Unidos finalizó en octubre de 2024 los requisitos para que los sistemas de agua potable identifiquen y reemplacen las líneas de servicio de plomo en un plazo de 10 años[1]Agencia de Protección Ambiental de los Estados Unidos, "Mejoras a la Norma de Plomo y Cobre", Agencia de Protección Ambiental de los Estados Unidos, epa.gov. El financiamiento federal de 15 mil millones de USD respalda la transición de las líneas de servicio de plomo en virtud de la Ley de Infraestructura Bipartidista. Esto convierte una parte del mantenimiento diferido en un ciclo de adquisición impulsado por el cumplimiento normativo para los productores de tuberías de Polietileno de Alta Densidad (HDPE) y PVC-O. Las especificaciones de rehabilitación también favorecen cada vez más los grados compatibles con instalación sin zanja, como el PE100-RC, que puede aumentar los ingresos por metro instalado. La Asociación Americana de Obras Hidráulicas (AWWA) y las normas ISO, la revisión de 2024 de la Norma de Plomo y Cobre de la EPA de los Estados Unidos, y la Directiva de la UE sobre Tratamiento de Aguas Residuales Urbanas influyen en las especificaciones de proyectos públicos y la selección de materiales.
Expansión de Infraestructura de Riego Eficiente y Conservación del Agua
El riego eficiente está ampliando la base de demanda potencial del mercado de tuberías de presión de plástico en regiones con escasez de agua. China emitió la norma Guobiao (GB/T) 19796.1-2025 para abrazaderas de tuberías de polietileno a presión para riego agrícola, con implementación efectiva en mayo de 2026. El programa PM Krishi Sinchayee Yojana de India opera junto con Jal Jeevan Mission 2.0 y respalda la adquisición de tuberías de uPVC certificadas para distribución en fincas[2]Oficina de Información de Prensa, "El Gabinete aprueba la extensión de Jal Jeevan Mission", Gobierno de India, pib.gov.in. El Instituto del Vinilo reportó una eficiencia de distribución del PVC del 89%-99%, en comparación con el 60%-65% de los canales de tierra, lo que respalda el uso de sistemas presurizados en proyectos de riego. La TR6 de Molecor es una tubería de riego de PVC orientado PN6 certificada bajo UNE-EN 17176 e ISO 16422, con un 15% más de rigidez que el PVC-U PN6 convencional. Estos requisitos respaldan productos que utilizan menos material al tiempo que satisfacen las necesidades de distribución de agua en fincas.
Resistencia a la Corrosión y Menor Costo de Instalación Frente a Alternativas Metálicas
La resistencia a la corrosión respalda la sustitución de materiales a largo plazo en el mercado de tuberías de presión de plástico. Las tuberías de PVC-O tienen menores impactos ambientales que el hierro dúctil durante un período de servicio de 100 años bajo la metodología de evaluación del ciclo de vida EN 15804. Las especificaciones de la AWWA y los listados de la Fundación Nacional de Saneamiento/Instituto Nacional Americano de Normas (NSF/ANSI) 61 cubren las tuberías PE4710 y PVC-O para usos de agua potable en licitaciones públicas. La AWWA y el Instituto de Tuberías de Plástico, material citado por JM EAGLE, INC., afirman que las tuberías de PVC y PE pueden superar los 100 años de vida útil. Las tuberías de PE también evitan los sistemas de protección catódica requeridos por el acero en agua producida, lechadas y determinados servicios industriales. La menor carga de mantenimiento puede superar los límites de presión nominal en aplicaciones de menor diámetro, lo que ayuda a las tuberías de plástico a competir más allá de la distribución municipal de agua.
Rehabilitación sin Zanja Habilitada por Sistemas de PE Flexible y Unión por Fusión
La instalación sin zanja está expandiendo el uso de sistemas de PE en el mercado de tuberías de presión de plástico. La norma ISO 11300-1:2026 especifica los requisitos para tuberías y accesorios de PE utilizados en la renovación y sustitución sin zanja de redes subterráneas de agua, alcantarillado y drenaje. La norma ISO 11301-1:2026 actualiza los requisitos para sistemas de PE utilizados en la rehabilitación sin zanja de redes subterráneas de suministro de gas. La perforación direccional horizontal, la rotura de tuberías y el deslizamiento interior reducen las perturbaciones en los corredores urbanos densos donde la construcción a cielo abierto es difícil. El PE100-RC es preferido para los retrocesos de rotura de tuberías porque las uniones por fusión eliminan la necesidad de bloques de empuje y reducen el mantenimiento relacionado con juntas. A medida que aumentan los costos de excavación civil, el mayor costo unitario del PE puede representar una parte menor del costo total instalado que los ahorros derivados del trabajo sin zanja.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios de Polímeros y Aditivos | -0.6% | Global | Corto plazo (≤ 2 años) |
| Requisitos Fragmentados de Certificación y Presión Nominal entre Países | -0.4% | Global, particularmente mercados de adquisición transfronteriza | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Resina Reciclada Verificada para Aplicaciones de Presión | -0.3% | Europa, Asia-Pacífico (mercados impulsados por la sostenibilidad) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Polímeros y Aditivos
Los cambios en los precios de polímeros y aditivos restringen el mercado de tuberías de presión de plástico porque la resina es un insumo de costo importante. El Índice de Precios al Productor de los Estados Unidos para la fabricación de tuberías y accesorios de plástico se situó en 418,1 en julio de 2026. El índice refleja la continua exposición a los ciclos de costos del etileno y el monómero de PVC. Los movimientos de precios afectan simultáneamente a fabricantes, contratistas y presupuestos de proyectos públicos. Un entorno estable de resinas permite a los productores planificar la capacidad y licitar en programas de infraestructura más largos con mayor certeza. India impuso un precio mínimo de importación sobre la resina de PVC en julio de 2026, lo que demuestra que la inestabilidad de los precios de la resina también puede provocar medidas de política.
Requisitos Fragmentados de Certificación y Presión Nominal entre Países
Las diferencias de certificación limitan la capacidad de los proveedores para atender el mercado de tuberías de presión de plástico en distintos bloques regulatorios. La norma EN 12201 rige las tuberías principales de PE para agua en la Unión Europea, mientras que las normas AWWA C900 y C906 con NSF/ANSI 61 se aplican en América del Norte. India utiliza la norma IS 4984:2016 de la Oficina de Normas de India (BIS) para tuberías principales de HDPE bajo Jal Jeevan Mission, mientras que China aplica sus normas GB/T para compuestos de PE y PVC. Una licitación de PVC-O de Jal Jeevan Mission emitida en agosto de 2026 requirió la incorporación de fabricantes nacionales, lo que restringió a los productores extranjeros a pesar de la calidad del producto. Polyfab mantiene certificación conforme a BS EN 1452, el Instituto Alemán de Normalización (DIN) 8062, BS 3505, BS 3506 y las normas de la Sociedad Americana para Pruebas y Materiales (ASTM) para su actividad de exportación. Los productores más pequeños pueden encontrar difícil replicar esta carga de pruebas y documentación, particularmente en proyectos que obtienen materiales de varios países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El PVC Ancla los Ingresos Mientras el PE Reclama el Nivel de Mayor Rendimiento
El PVC representó el 48,67% del mercado de tuberías de presión de plástico en 2025. Su posición refleja el menor costo de la resina, una base establecida de habilidades de contratistas y la compatibilidad con los accesorios existentes utilizados en sistemas de distribución de agua y agrícolas. El PVC-O está ganando uso en tuberías principales municipales de gran diámetro porque su base de diseño hidrostático es de 7.100 psi, en comparación con los 4.000 psi del PVC convencional. La mayor presión nominal permite paredes más delgadas a niveles de presión comparables y puede reducir el uso de material y el peso de instalación. El polipropileno (PP) y otros materiales sirven para aplicaciones industriales y químicas especializadas de mayor temperatura donde el PVC tiene limitaciones operativas.
Se proyecta que el PE avance a una CAGR del 6,24% hasta 2031. Soporta la rehabilitación sin zanja, la transmisión de agua de gran diámetro soldada por fusión y los sistemas de riego por goteo agrícola. CHINA LESSO reportó la expansión de tuberías agrícolas especializadas hacia África y el Sudeste Asiático en el primer semestre de 2026. La empresa también reportó investigación en tuberías compuestas de alto rendimiento y varias patentes asociadas durante ese período. La selección de materiales, por tanto, refleja el rendimiento de presión requerido, el método de instalación, la exposición a la temperatura y las condiciones de servicio esperadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Uso Final: El Tratamiento de Agua y Aguas Residuales Sustenta los Ingresos Mientras la Agricultura Define la Frontera de Crecimiento
El tratamiento de agua y aguas residuales representó el 33,82% de la participación del mercado de tuberías de presión de plástico en 2025. La categoría incluye distribución de agua potable, conducción de aguas residuales y aplicaciones de transmisión vinculadas a la desalinización. La edificación y construcción proporciona demanda recurrente para fontanería de agua caliente y fría y montantes contra incendios en entornos urbanos. Los usos en petróleo y gas, industrial y minería son aplicaciones técnicamente exigentes donde se seleccionan PE y PP para agua producida, dosificación de productos químicos, fluidos de proceso y líneas de lechada. Estos usos son menores en volumen pero pueden tener mayor valor porque la resistencia a la corrosión y el rendimiento frente a la abrasión son críticos.
Se proyecta que la agricultura avance a una CAGR del 6,53% hasta 2031. El riego presurizado responde a los programas gubernamentales de eficiencia hídrica en China, India, Oriente Medio y África Subsahariana. CHINA LESSO amplió las ventas de tuberías agrícolas hacia África y el Sudeste Asiático durante el primer semestre de 2026. APL Apollo presentó un plan en mayo de 2026 para alcanzar ingresos de INR 5.000 crore (aproximadamente 585 millones de USD) para el ejercicio fiscal 31 mediante expansiones de plantas y una planta nueva planificada en el sur de India. Esto destaca el papel de las aplicaciones de fontanería, riego e infraestructura en la demanda de tuberías plurianual de India.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
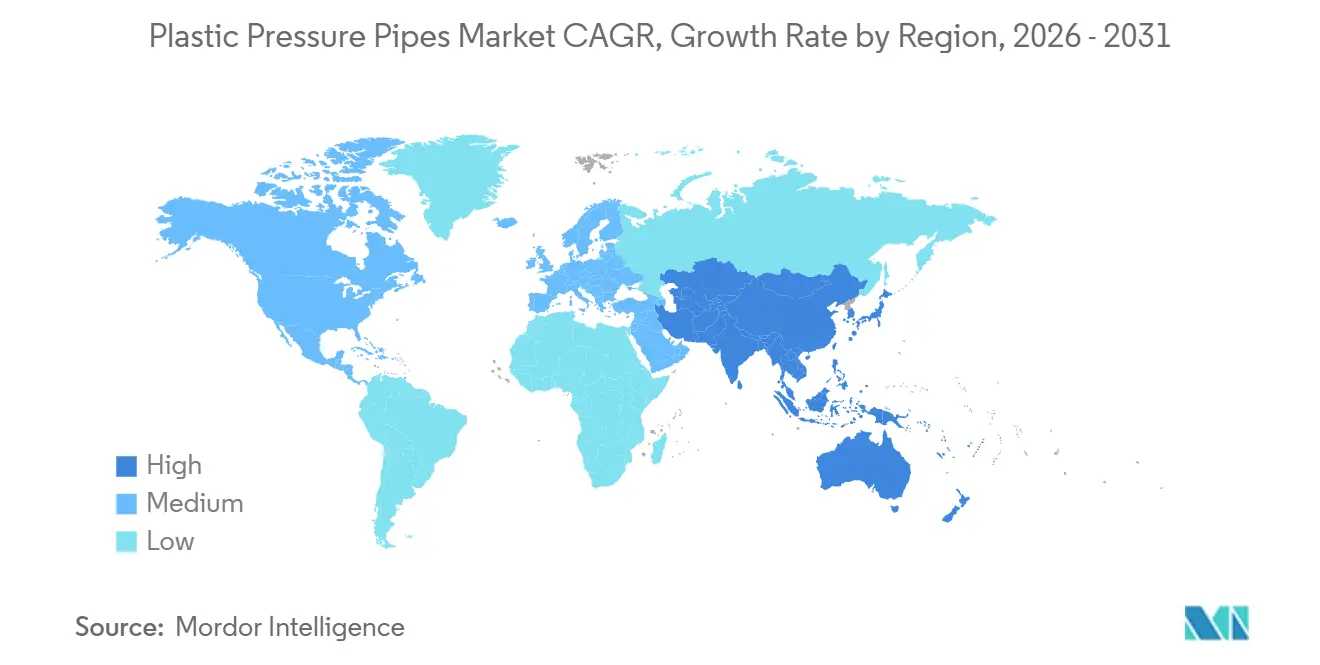
Asia-Pacífico representó el 45,06% del mercado de tuberías de presión de plástico en 2025 y se proyecta que avance a una CAGR del 6,39% hasta 2031. China e India están respaldadas por programas municipales de agua, distribución rural y riego agrícola. JJM 2.0 otorga a India un programa de adquisición de agua rural a largo plazo hasta diciembre de 2028. La norma GB/T 19796.1-2025 de China se aplica a las abrazaderas de riego agrícola de PE desde mayo de 2026. Japón y Corea del Sur proporcionan demanda de sustitución moldeada por redes maduras y requisitos de alta calidad. El Sudeste Asiático y el Sur de Asia añaden demanda a través de la expansión urbana y el desarrollo de redes de agua.
En América del Norte y Europa, la demanda está orientada hacia la rehabilitación, incluidos los grados PE100-RC y PVC-O que cumplen las especificaciones municipales e industriales. La norma estadounidense sobre líneas de servicio de plomo crea una obligación de sustitución definida en un plazo de 10 años. La norma ISO 11300-1:2026 proporciona una base técnica para el uso de PE en la renovación sin zanja de redes subterráneas de agua. Los requisitos regulatorios europeos influyen en la selección de PE EN 12201 y PVC-O en proyectos de renovación urbana. El Reino Unido también cuenta con un programa sostenido de inversión en infraestructura hídrica, que respalda la demanda interna de productores de tuberías de presión.
América del Sur y Oriente Medio y África son áreas de crecimiento emergente en el mercado de tuberías de presión de plástico. GF Industry and Infrastructure Flow Solutions firmó un contrato de CHF 100 millones (aproximadamente 126,5 millones de USD) con SABESP en abril de 2026 para modernizar las redes de distribución de agua en 375 municipios del estado de São Paulo. La estrategia hídrica de Arabia Saudita tiene como objetivo más de 10.000 km de nueva infraestructura de transmisión de agua para 2030 e incluye una inversión de 30 mil millones de USD. CHINA LESSO inauguró una base de producción en Etiopía en mayo de 2025, mientras que Polyfab Plastic Middle East FZC abastece a varios mercados africanos a través de su red de exportación. Estas regiones combinan escasez de agua, necesidades de infraestructura y actividad de proveedores orientada a la exportación.

Panorama Competitivo
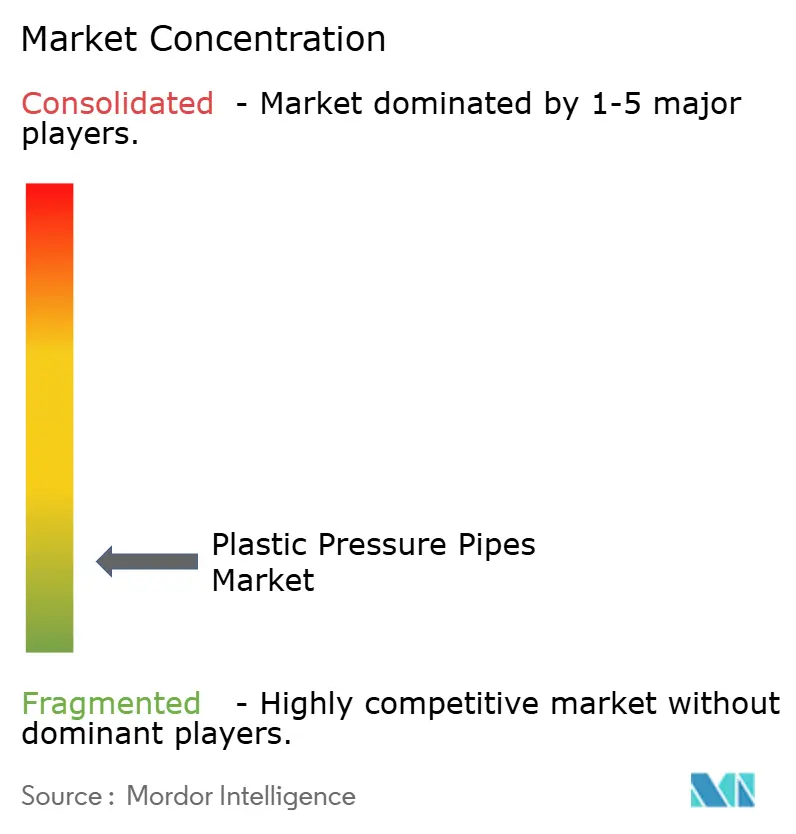
El mercado de tuberías de presión de plástico está muy fragmentado, con los cinco principales actores que incluyen JM EAGLE, INC., Aliaxis Holdings SA, CHINA LESSO, Finolex Industries Limited y GF Industry and Infrastructure Flow Solutions. ASTRAL PIPES, APL Apollo, Finolex Industries Limited, Supreme y TRUFLO son participantes indios importantes. CHINA LESSO es un importante proveedor asiático, mientras que Molecor, Martoni Group y LUNA PLAST a.s. na EDB operan en Europa. KPT Piping System, P&F Global y Polyfab Plastic Middle East FZC atienden la demanda sensible al precio y orientada a la exportación en regiones emergentes.
Los requisitos de contenido local, las certificaciones comerciales y las relaciones establecidas en licitaciones pueden proteger las posiciones domésticas en el mercado de tuberías de presión de plástico. GF Industry and Infrastructure Flow Solutions completó su adquisición de VAG Group en octubre de 2025. La empresa integró VAG en su negocio de Infraestructura e introdujo la cámara Flowise DMA, que combina tecnologías de GF, Uponor y VAG. Aliaxis Holdings SA estableció su estrategia Horizon 2030 en 2025 con reducción estructural de costos y asignación disciplinada de capital antes de una recuperación esperada del mercado en el segundo semestre de 2026. Estos movimientos desplazan la competencia hacia soluciones de infraestructura integradas y decisiones disciplinadas de capacidad.
La diferenciación tecnológica está adquiriendo mayor importancia en el mercado de tuberías de presión de plástico. El ZONESCAN HYDRO de Gutermann proporciona monitoreo diseñado específicamente para sistemas de distribución de tuberías de plástico. La TR6 de Molecor añade una opción de PVC molecularmente orientado para sistemas de riego. CHINA LESSO reportó avances en investigación de tuberías compuestas de alto rendimiento durante el primer semestre de 2026. Los proveedores que combinan sistemas de tuberías con válvulas, medición, accesorios y productos de monitoreo pueden diferenciarse más allá del precio unitario. La consolidación global sigue siendo limitada porque las normas y las reglas de adquisición segmentan la oportunidad potencial entre jurisdicciones.
Líderes de la Industria de Tuberías de Presión de Plástico
-
JM EAGLE, INC.
-
Aliaxis Holdings SA
-
CHINA LESSO
-
Finolex Industries Limited
-
GF Industry and Infrastructure Flow Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: GF Industry and Infrastructure Flow Solutions firmó un contrato por valor de CHF 100 millones (aproximadamente 126,5 millones de USD) con SABESP para suministrar tuberías de polietileno y soluciones para la modernización de redes de distribución de agua en 375 municipios del estado de São Paulo. El pedido respalda la demanda de tuberías de presión de plástico utilizadas en distribución municipal de agua y proyectos de modernización de redes.
- Octubre de 2025: ASTRAL PIPES inició operaciones en su instalación de Kanpur, añadiendo 19.037 toneladas métricas por año a su red de producción. La capacidad adicional fortalece la capacidad de la empresa para suministrar tuberías de presión de plástico para aplicaciones de fontanería, distribución de agua, riego e infraestructura.


Alcance del Informe Global del Mercado de Tuberías de Presión de Plástico
Las tuberías de presión de plástico son sistemas de tuberías a base de polímeros diseñados para transportar fluidos bajo presión interna controlada. Ofrecen construcción ligera, resistencia a la corrosión, durabilidad y facilidad de instalación en sistemas de manejo de fluidos.
El Mercado de Tuberías de Presión de Plástico está segmentado por material, industria de uso final y geografía. Por material, el mercado está segmentado en cloruro de polivinilo (PVC), polietileno (PE), polipropileno (PP) y otros materiales. Por industria de uso final, el mercado está segmentado en tratamiento de agua y aguas residuales, edificación y construcción, agricultura, petróleo y gas, minería, industrial y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para tuberías de presión de plástico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Cloruro de Polivinilo (PVC) |
| Polietileno (PE) |
| Polipropileno (PP) |
| Otros Materiales |
| Tratamiento de Agua y Aguas Residuales |
| Edificación y Construcción |
| Agricultura |
| Petróleo y Gas |
| Minería |
| Industrial |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Cloruro de Polivinilo (PVC) | |
| Polietileno (PE) | ||
| Polipropileno (PP) | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Tratamiento de Agua y Aguas Residuales | |
| Edificación y Construcción | ||
| Agricultura | ||
| Petróleo y Gas | ||
| Minería | ||
| Industrial | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tuberías de presión de plástico?
El mercado de tuberías de presión de plástico se sitúa en 18,28 mil millones de USD en 2026 y se proyecta que alcance los 23,81 mil millones de USD en 2031.
¿Qué impulsa la demanda de tuberías de presión de plástico?
Las redes de agua envejecidas, los programas de agua rural, el riego eficiente, la resistencia a la corrosión y la instalación sin zanja respaldan la demanda.
¿Qué material tuvo la mayor participación en 2025?
El PVC representó el 48,67% del mercado en 2025, respaldado por el costo, la familiaridad de los contratistas y la infraestructura de accesorios establecida.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2031?
Se proyecta que la agricultura avance a una CAGR del 6,53% hasta 2031, ya que los proyectos de riego favorecen la distribución de agua presurizada.
Última actualización de la página el:



