
Tamanho e Participação do Mercado de Bebidas à Base de Plantas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
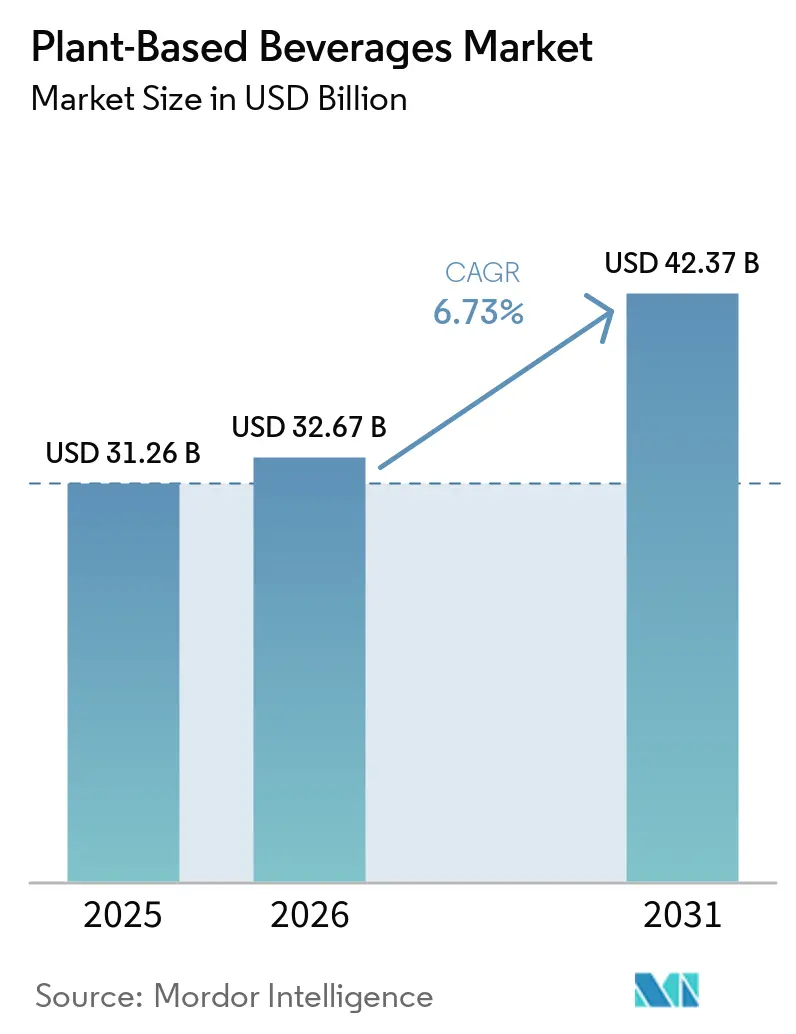
| Tamanho do Mercado (2026) | 32.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas à Base de Plantas por Mordor Intelligence
O tamanho do mercado de bebidas à base de plantas está projetado para expandir de 31,26 bilhões de USD em 2025 e 32,67 bilhões de USD em 2026 para 42,37 bilhões de USD até 2031, registrando um CAGR de 5,34% entre 2026 e 2031. A categoria atende agora a uma base de consumidores mais ampla do que apenas pessoas que evitam laticínios, uma vez que o teor de proteínas, a simplicidade dos ingredientes e o sabor moldam as decisões de compra. A má absorção de lactose representa uma fonte duradoura de demanda, especialmente nos mercados asiáticos, onde a prevalência é elevada. Os desenvolvedores de produtos enfrentam um padrão mais exigente, pois os consumidores esperam um desempenho sensorial semelhante ao dos laticínios, aliado à nutrição e a rótulos transparentes. As empresas estão respondendo com formatos ricos em proteínas, produtos com menos ingredientes e ofertas voltadas para baristas que podem gerar uso recorrente. A orientação regulatória nos Estados Unidos e na Europa também reduziu a incerteza em torno da rotulagem, o que favorece a colocação nas prateleiras e a comunicação dos produtos.
Principais Conclusões do Relatório
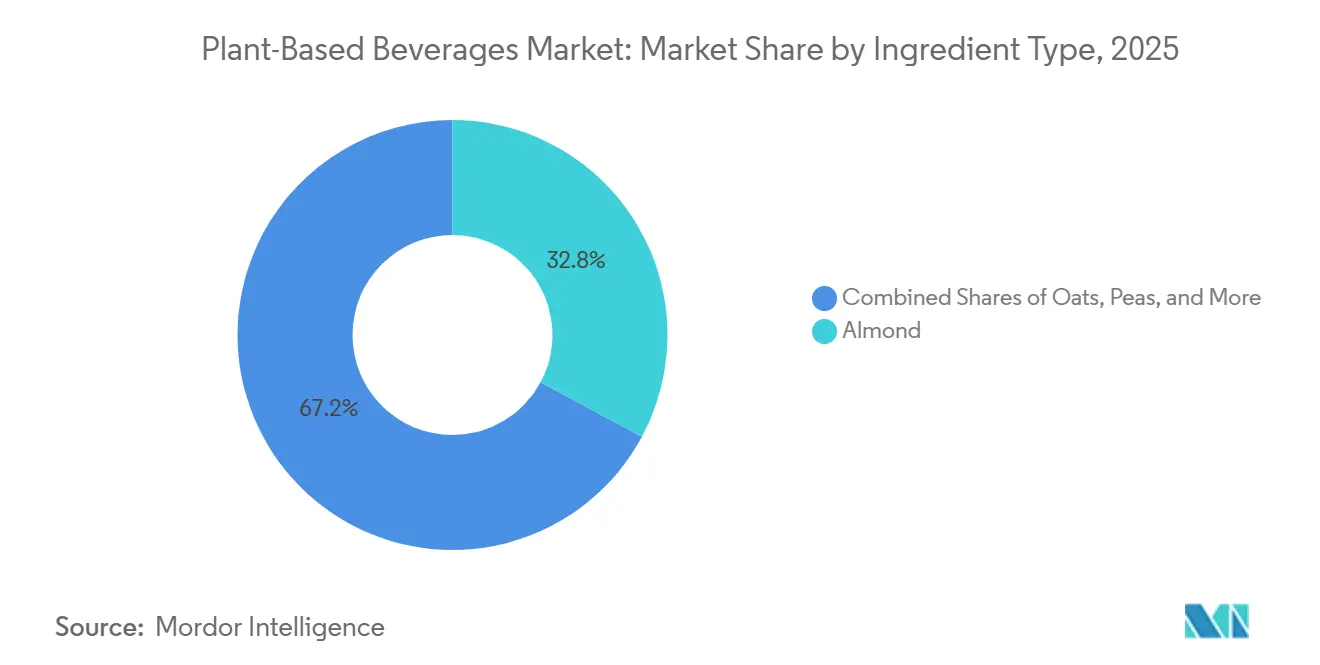
- Por tipo de ingrediente, as bebidas à base de amêndoa detinham 32,84% da participação do mercado de bebidas à base de plantas em 2025, enquanto as bebidas à base de aveia têm previsão de crescer a um CAGR de 7,11% até 2031.
- Por categoria, os produtos convencionais responderam por 54,32% do tamanho do mercado de bebidas à base de plantas em 2025, enquanto os produtos orgânicos devem crescer a um CAGR de 6,79% até 2031.
- Por sabor, as variantes com sabor detinham 67,82% da participação do mercado de bebidas à base de plantas em 2025 e têm previsão de expandir a um CAGR de 6,62% até 2031.
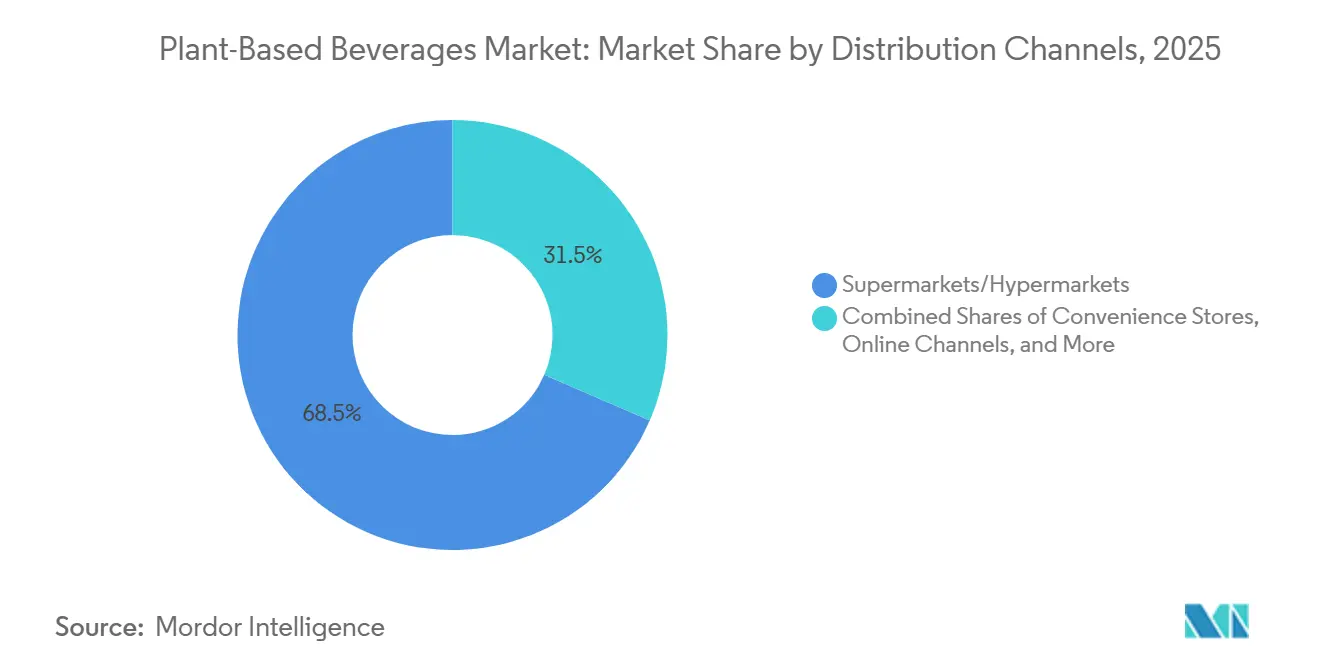
- Por canal de distribuição, os formatos de supermercados/hipermercados responderam por 68,49% da receita em 2025, enquanto os canais de varejo online têm projeção de crescer a um CAGR de 7,24% até 2031.
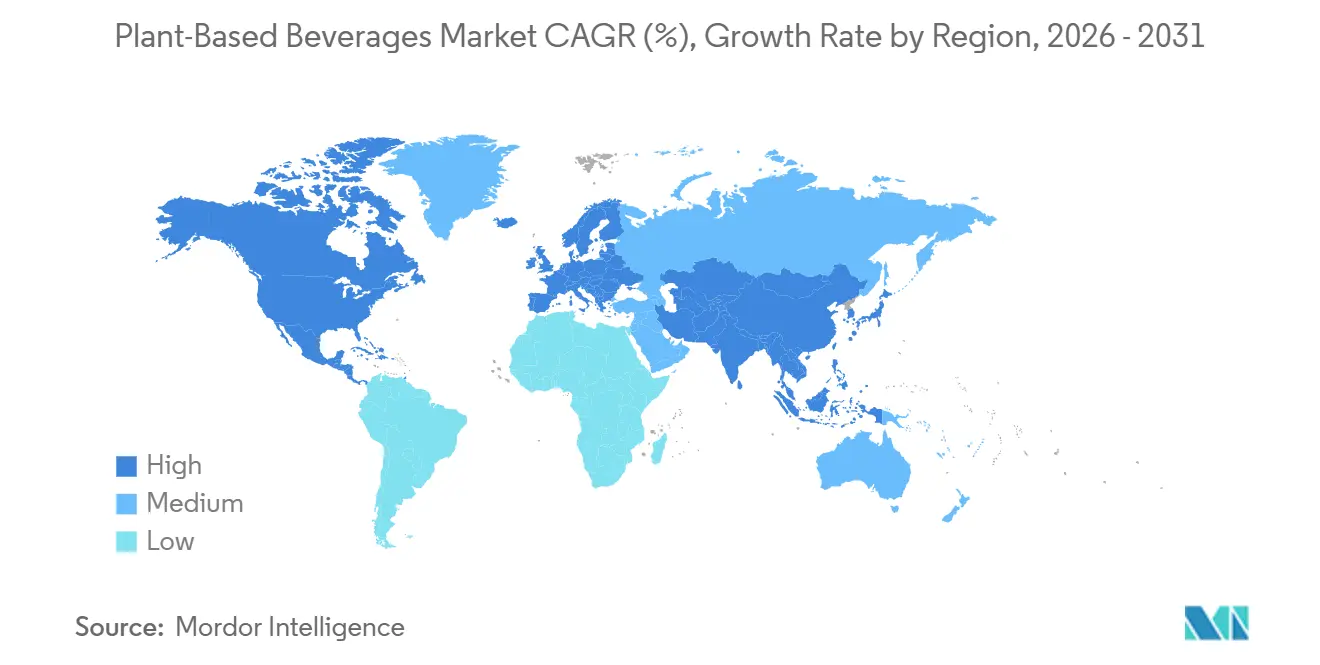
- Por geografia, a América do Norte detinha 36,57% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por dietas à base de plantas | +1.8% | Global | Médio prazo (2 a 4 anos) |
| Aumento da intolerância à lactose e sensibilidade a laticínios | +1.4% | Global, especialmente Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥4 anos) |
| Crescente inovação de produtos e premiumização | +1.1% | América do Norte e Europa | Curto prazo (≤2 anos) |
| Fortes investimentos em marketing e marca | +0.7% | Global | Curto prazo (≤2 anos) |
| Crescente influência das redes sociais e estratégias de marketing | +0.6% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente demanda por produtos com rótulo limpo e orgânicos | +0.9% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Dietas à Base de Plantas
Os padrões alimentares flexitarianos e orientados para plantas ampliaram a demanda além dos consumidores que seguem dietas veganas. O mercado de bebidas à base de plantas se beneficia porque esses consumidores podem escolher alternativas para refeições rotineiras, café e culinária, e não apenas por exclusão dietética. Os Institutos Nacionais de Saúde afirmam que a má absorção de lactose afeta 68% das pessoas em todo o mundo e pode ultrapassar 90% em algumas populações asiáticas[1]. A seleção de produtos passou a priorizar a qualidade proteica, a transparência dos ingredientes e a sustentabilidade percebida. Essa mudança oferece aos fabricantes um motivo para competir com base no valor do produto, e não apenas na substituição de laticínios. A autorização declarada para alternativas nutricionalmente equivalentes no Programa Nacional de Almoço Escolar também pode ampliar o acesso por meio do serviço de alimentação escolar, enquanto produtos com alto teor proteico e menor teor de açúcar podem atrair consumidores que utilizam tratamentos para controle de peso.
Aumento da Intolerância à Lactose e Sensibilidade a Laticínios
A má absorção de lactose afeta dois terços da população adulta global, de acordo com uma revisão que abrangeu 89 países e 62.910 participantes. A prevalência relatada variou de 28% no Norte da Europa a 70% no Oriente Médio e ultrapassou 90% no Leste e Sudeste Asiático. O mercado de bebidas à base de plantas, portanto, possui uma base de demanda estrutural sólida na Ásia-Pacífico, onde as bebidas de soja já têm profunda familiaridade cultural. Os consumidores na China, no Japão e no Sudeste Asiático também estão migrando para formatos de aveia, amêndoa e ervilha à medida que a renda e a capacidade do varejo refrigerado aumentam. O envelhecimento pode ainda impulsionar a demanda, pois a atividade da lactase pode diminuir com a idade, particularmente em economias avançadas com populações mais velhas. As reações à caseína e as preocupações com o conforto digestivo ampliam a justificativa funcional para além da intolerância à lactose.
Crescente Inovação de Produtos e Premiumização
Os produtos premium tornaram-se uma resposta importante à medida que o mercado de bebidas à base de plantas alcança consumidores mais convencionais. A Danone lançou o Silk Protein Milk em janeiro de 2026 com 13 g de proteína vegetal completa e 3 g de fibra por porção, posicionando o produto em relação às ofertas de laticínios focadas em proteínas. A Ripple Foods lançou um leite orgânico à base de plantas em janeiro de 2026 com 5 g de proteína de ervilha por porção e 5 ou menos ingredientes. A Oatly reportou 240,10 milhões de USD em receita no segundo trimestre de 2026, alta de 15,20% em relação ao ano anterior, apoiada pelos produtos Barista Edition e maior disponibilidade no varejo. A empresa também está testando formatos de matcha, sabor pipoca e lattes coloridos em mercados internacionais. Essas ações criam dois caminhos claros de produto: um centrado em ingredientes mínimos e outro em produtos funcionais e com sabores voltados para cafeterias.
Crescente Demanda por Produtos com Rótulo Limpo e Orgânicos
Os consumidores estão prestando mais atenção ao uso de gomas, emulsificantes e óleos refinados em bebidas à base de plantas, à medida que as formulações com rótulo limpo continuam a influenciar as decisões de compra. A Ripple Foods planeja posicionar seu lançamento orgânico de janeiro de 2026 em torno de um perfil de ingredientes simplificado, com cinco ou menos ingredientes e sem gomas e óleos. A marca Alpro da Danone também fortaleceu sua estratégia de abastecimento ao se comprometer a adquirir aveia de fazendas britânicas localizadas a até 80 milhas de sua unidade em Kettering, apoiando a produção anual de 58 milhões de litros de bebida de aveia. Essa abordagem reforça a demanda no mercado de bebidas à base de plantas ao alinhar o desenvolvimento de produtos com rastreabilidade, abastecimento local e transparência de ingredientes. As regras europeias de informação alimentar também apoiam a comunicação transparente na frente da embalagem, o que pode favorecer produtos com formulações mais simples[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações de sabor e textura | -0.6% | Global | Curto a Médio prazo (≤4 anos) |
| Preços mais elevados em comparação com os laticínios | -0.8% | Ásia-Pacífico e América do Sul | Curto a Médio prazo (≤4 anos) |
| Volatilidade dos preços das matérias-primas | -0.4% | Global | Curto prazo (≤2 anos) |
| Concorrência de outras bebidas convencionais | -0.3% | Ásia-Pacífico e América do Sul | Médio a Longo prazo (≥2 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Sabor e Textura
O sabor e a textura continuam sendo barreiras importantes para as compras recorrentes no mercado de bebidas à base de plantas, especialmente à medida que a categoria amadurece e os consumidores se tornam mais exigentes. A fase inicial de experimentação impulsionada pela novidade evoluiu para um ambiente de compra mais exigente, no qual os consumidores esperam cada vez mais que as bebidas à base de plantas ofereçam atributos sensoriais que se aproximem dos laticínios, incluindo sensação na boca, equilíbrio de sabor e desempenho em diferentes ocasiões de consumo. As bebidas de aveia podem ser difíceis de posicionar em aplicações frias porque o beta-glucano pode criar um perfil de viscosidade que alguns consumidores percebem como muito espesso, pesado ou inconsistente. A Oatly apoiou sua estratégia comercial na América do Norte enfatizando produtos voltados para baristas e educação do consumidor, ajudando a posicionar suas ofertas em torno de funcionalidade, métodos de preparo e uso em bebidas à base de café. Os avanços no processamento enzimático e na fermentação de precisão podem ajudar os fabricantes a melhorar a textura, reduzir notas indesejadas e aprimorar o desempenho geral do sabor. No entanto, as percepções dos consumidores frequentemente ficam atrás da reformulação dos produtos, o que pode restringir a recuperação no curto prazo entre os consumidores que anteriormente pararam de comprar a categoria devido a experiências sensoriais desfavoráveis.
Preços de Produtos Mais Elevados em Comparação com Laticínios
As bebidas à base de plantas frequentemente apresentam um preço de varejo mais elevado do que os laticínios, o que limita o crescimento do volume em mercados sensíveis ao preço. No mercado de bebidas à base de plantas, a diferença é mais significativa na Ásia-Pacífico e na América do Sul, onde os laticínios podem ser produzidos domesticamente a um custo menor ou apoiados por políticas públicas. Em mercados emergentes, os produtos de leite alternativo podem ser vendidos por 2 a 4 vezes o preço por litro dos laticínios convencionais. Ingredientes especializados, equipamentos de processamento dedicados, necessidades de cadeia de frio e escala de fabricação limitada aumentam os custos unitários. Volumes menores restringem então a escala que poderia reduzir os preços, criando um ciclo difícil para novos entrantes. Os produtos de marca própria começaram a reduzir a diferença em partes da Europa e da América do Norte, mas opções comparáveis permanecem limitadas na Ásia-Pacífico e na América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
A Amêndoa Lidera enquanto a Aveia Redefine a Dinâmica da CategoriaAs bebidas à base de aveia são o segmento de ingredientes de crescimento mais rápido no mercado de bebidas à base de plantas, com um CAGR de 7,11% projetado até 2031. O desempenho para baristas, as percepções dos consumidores sobre o uso de água de amêndoa e o investimento das marcas sustentam esse ritmo. A Oatly reportou receita de 240,10 milhões de USD no segundo trimestre de 2026, alta de 15,20% em relação ao ano anterior, enquanto o volume vendido aumentou 11,20%, para 156,10 milhões de litros. As bebidas à base de amêndoa detinham a maior posição em 2025, com 32,84% da categoria. Sua presença consolidada no varejo da América do Norte e da Europa continua relevante, mesmo com alguns consumidores migrando para produtos à base de aveia e coco em determinadas ocasiões.
As bebidas de soja recuperaram a atenção dos consumidores que buscam maior teor natural de proteínas e produtos voltados para o condicionamento físico. As bebidas de coco continuam ganhando espaço nas prateleiras, especialmente em formatos com sabor, nos quais a base complementa perfis tropicais e indulgentes. O setor de bebidas à base de plantas também registra maior interesse em produtos à base de proteína de ervilha, liderado pelo lançamento orgânico da Ripple Foods em janeiro de 2026, com 5 g de proteína por porção. Os produtos de ervilha oferecem densidade proteica comparável à da soja sem o rótulo de alérgeno do grupo dos 9 principais. Os produtos de arroz e trigo permanecem menores devido à menor densidade proteica, enquanto as bases de pistache, noz-pecã, cevada e chia despertam interesse em produtos especiais premium.



Por Categoria:
A Escala Convencional Ancora um Segmento Premium Orgânico em AceleraçãoOs produtos convencionais retiveram 54,32% das vendas em 2025 por conta de sua ampla distribuição e capacidade de produção consolidada. O segmento orgânico tem previsão de crescer a um CAGR de 6,79% até 2031, acima da taxa geral de 6,73%. Sua participação na categoria de bebidas à base de plantas está se estreitando gradualmente à medida que produtos com rótulo limpo e certificação orgânica atraem mais novos domicílios. As marcas que combinam certificação com listas curtas de ingredientes e mensagens claras sobre a origem estão melhor posicionadas no varejo premium e nas vendas diretas. O lançamento do Silk Protein Milk pela Danone ilustra como a nutrição funcional e o posicionamento premium estão sendo reunidos em um único produto.
Os padrões do Programa Nacional Orgânico do USDA e o marco regulatório europeu equivalente oferecem aos fabricantes uma credencial reconhecida no varejo premium e no serviço de alimentação institucional. A América do Sul oferece potencial para produtos orgânicos premium, pois o Brasil possui um setor de agricultura orgânica em expansão e uma classe média crescente com consciência sobre saúde. Os mercados urbanos do Sudeste Asiático também apresentam oportunidades para produtos orgânicos importados que podem comandar um preço premium. É improvável que o setor de bebidas à base de plantas veja os formatos convencionais perderem a liderança absoluta em volume até 2031. No entanto, a migração de participação para produtos orgânicos e com rótulo limpo influenciará as margens e o mix de produtos.
Por Sabor:
As Variantes Aromatizadas Impulsionam a Migração para Produtos Superiores e Ampliam as Ocasiões de ConsumoAs variantes com sabor detinham 67,82% da receita do mercado de bebidas à base de plantas em 2025 e têm previsão de crescer a um CAGR de 6,62% até 2031. O mesmo segmento liderou tanto as vendas quanto o crescimento, demonstrando que o sabor se tornou um motivo central de compra. Isso sustenta o crescimento do mercado de bebidas à base de plantas por meio de preços unitários mais elevados e demanda além da substituição direta dos laticínios. Os produtos sazonais e de edição limitada estão se tornando uma parte mais regular da estratégia de portfólio. A Oatly está testando leite de aveia com baunilha, bebida de aveia com matcha, formatos de chocolate quente e produtos Barista Edition com sabor de pipoca internacionalmente.
Os produtos sem sabor retiveram 32,18% das vendas em 2025 e continuam relevantes para consumidores que preferem ingredientes simples ou precisam de produtos neutros para cozinhar. O uso em sopas, molhos e pratos salgados aumentou durante 2024 e 2025, ampliando o consumo além do café da manhã e do café. As preferências de sabor diferem significativamente por região. Baunilha, chocolate e caramelo têm apelo mais amplo na América do Norte e na Europa. Matcha, taro, feijão vermelho e gergelim oferecem oportunidades adicionais de produto na Ásia-Pacífico, onde as preferências locais diferem dos perfis de sabor ocidentais.
Por Canais de Distribuição:
Supermercados e Hipermercados Lideram enquanto o Varejo Online se ExpandeOs supermercados e hipermercados detinham 68,49% da receita do mercado de bebidas à base de plantas em 2025. Sua ampla presença física oferece aos consumidores acesso direto a produtos convencionais, orgânicos, com sabor e ricos em proteínas. Essas lojas também apoiam a comparação de produtos, atividades promocionais e compras domésticas rotineiras. Os produtos de marca própria dos varejistas podem reduzir a diferença de preço que limita a adoção entre consumidores sensíveis ao valor. O varejo físico, portanto, permanece central para a escala, a visibilidade e a recompra da categoria.
Os canais de varejo online têm projeção de crescer a um CAGR de 7,24% até 2031. As plataformas digitais permitem que os consumidores analisem ingredientes, informações nutricionais e alegações dos produtos antes da compra. São particularmente úteis para produtos premium, orgânicos e especiais que exigem maior educação do consumidor. As opções de assinatura podem estimular recompras entre domicílios com preferências já estabelecidas. Os canais online também oferecem aos fabricantes uma forma direta de testar novos formatos e comunicar a diferenciação dos produtos sem depender exclusivamente do espaço nas prateleiras das lojas.

Análise Geográfica
Mercado de Bebidas à Base de Plantas da América do Norte
A América do Norte detinha 36,57% do tamanho do mercado de bebidas à base de plantas em 2025. A orientação preliminar da FDA de janeiro de 2025 reduz a incerteza de nomenclatura para fabricantes e varejistas[3]. As bebidas de amêndoa enfrentaram pressão nos Estados Unidos devido à sensibilidade ao preço e ao movimento dos consumidores em direção aos produtos de aveia e coco. O mercado de bebidas à base de plantas tem se reequilibrado por meio da proteína de ervilha, do renovado interesse na proteína de soja e dos formatos de aveia com sabores. O Canadá oferece demanda de adotantes iniciais por produtos com alto teor de proteína e ingredientes integrais, enquanto o México apresenta potencial de longo prazo em razão da intolerância à lactose e da expansão do poder de compra.
Mercado de Bebidas à Base de Plantas da Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescer a um CAGR de 6,35% até 2031, a taxa regional mais rápida no mercado de bebidas à base de plantas. A má absorção de lactose supera 90% em grande parte do Leste e do Sudeste Asiático, e os consumidores da região já têm familiaridade com bebidas de soja. A China é a âncora regional de receita, com crescimento concentrado nas cidades de primeiro nível e o negócio da Oatly na Grande China gerando 30,10 milhões de USD de receita no segundo trimestre de 2026, apesar da maior concorrência no serviço de alimentação doméstico. A Índia está vivenciando um ciclo de atualização de produtos impulsionado por conformidade, vinculado às diretrizes de fortificação da FSSAI. A cultura fitness do Japão, a premiumização dos cafés na Coreia do Sul e a expansão do café especial no Vietnã acrescentam outras fontes de demanda regional.
Mercado de Bebidas à Base de Plantas na EMEA e na América do Sul
A Europa ocupou uma forte posição secundária, onde a demanda consolidada por bebidas de aveia ajudou as vendas no varejo do Reino Unido a atingirem 275,00 milhões de GBP, equivalentes a 354,00 milhões de USD às taxas de câmbio de 2025, em comparação com 155,00 milhões de GBP cinco anos antes. A Alpro investiu em Kettering para produzir 58,00 milhões de litros anualmente utilizando aveia britânica proveniente de um raio de 80 milhas da instalação. A decisão do Tribunal de Justiça da União Europeia de outubro de 2024 apoia a posição jurídica das denominações à base de plantas no âmbito das normas de informação alimentar. A América do Sul e o Oriente Médio e África permanecem mercados menores, mas a infraestrutura de soja do Brasil, os níveis de intolerância à lactose no Oriente Médio e os requisitos de certificação halal em todo o GCC criam oportunidades e um sinal de confiança para a entrada na categoria.
Cenário Competitivo
Concentração do Mercado
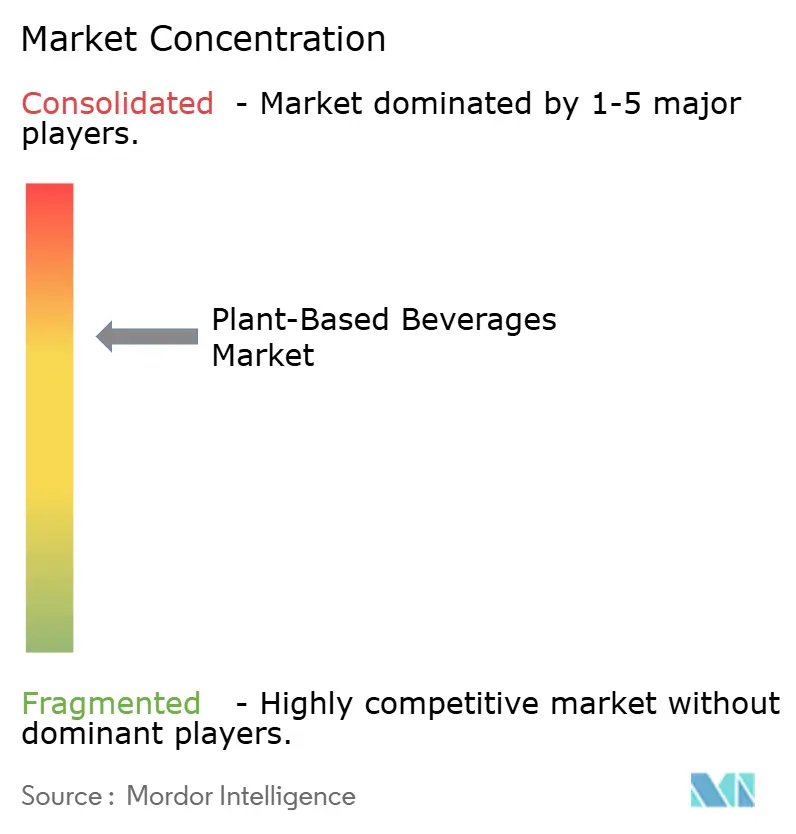
O mercado de bebidas à base de plantas tem uma concentração moderada, refletindo escala significativa entre marcas multinacionais e fortes especialistas regionais. As marcas Alpro e Silk da Danone, a Oatly, o Almond Breeze da Blue Diamond Growers e a Nestlé têm ampla distribuição e forte reconhecimento na América do Norte e na Europa. A Vitasoy e a Yili ocupam posições importantes em toda a Ásia-Pacífico. As empresas maiores estão enfrentando concorrência de marcas focadas em produtos orgânicos, transparência de ingredientes e fórmulas mais curtas. A MALK Organics se aproximou de 100,00 milhões de USD em receita com uma proposta de ingredientes mínimos, mostrando que marcas menores podem competir quando sua história de produto e ingredientes abordam as preocupações dos consumidores.
A Refresco concordou em fevereiro de 2026 em adquirir a SunOpta por 1,10 bilhão de USD, o que pode mudar a economia de fornecimento para marcas de médio porte e marcas próprias. A SunOpta traz capacidades de produção norte-americanas em bebidas à base de plantas e shakes proteicos, e a transação pode aumentar a pressão de preços sobre empresas que dependem apenas de capacidade proprietária. A Danone concordou em março de 2026 em adquirir a Huel e introduziu o Silk Protein Milk em janeiro de 2026, ampliando sua presença em produtos nutricionalmente completos e ricos em proteínas. Esses movimentos mostram que os grandes participantes estão se expandindo além das ofertas padrão de amêndoa e aveia.
As empresas estão usando produtos premium funcionais, serviço de alimentação institucional e distribuição geográfica para melhorar suas posições no mercado de bebidas à base de plantas. O leite de ervilha da Ripple Foods e o Silk Protein Milk da Danone focam em proteínas e fórmulas mais simples. O programa de dispensadores da Califia Farms e a estratégia de cafeterias da Oatly focam em ocasiões de consumo frequente. As certificações ISO 22000, orgânico do USDA e orgânico da UE podem fortalecer o acesso ao varejo premium e ao serviço de alimentação institucional, ao mesmo tempo em que aumentam os custos de conformidade e ajudam as empresas qualificadas a estabelecer confiança junto aos compradores. As áreas mais abertas são os produtos orgânicos enriquecidos com proteínas usando bases além de amêndoa e aveia, incluindo ervilha, pistache e fava, bem como a dispensação no canal de consumo fora do lar.
Líderes do Setor de Bebidas à Base de Plantas
-
Danone S.A.
-
Oatly Group AB
-
The Hain Celestial Group, Inc.
-
Nestlé S.A.
-
Chobani LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas à Base de Plantas Empresas cobertas neste relatório
- Danone S.A.
- Blue Diamond Growers
- Nestlé S.A.
- Oatly Group AB
- Vitasoy International Holdings Limited
- The Hain Celestial Group, Inc.
- Califia Farms, LLC
- SunOpta Inc.
- Noumi Limited
- Ripple Foods PBC
- The Campbell’s Company
- PepsiCo, Inc.
- The Coca-Cola Company
- Kikkoman Corporation
- Harmless Harvest, LLC
- Minor Figures
- Chobani LLC
- Yili Industrial Group Co., Ltd.
- Freedom Foods Group Limited
- Pacific Foods of Oregon, LLC
Desenvolvimentos industriais recentes em Mercado de Bebidas à Base de Plantas
- Janeiro de 2026: A Ripple Foods lançou seu novo Leite Orgânico à Base de Plantas Ripple nas variantes Original e Baunilha, oferecendo 5 gramas de proteína vegetal por porção e até 2,5 vezes mais proteína do que o leite de amêndoa. O produto é feito com proteína de ervilha orgânica, contém cinco ingredientes ou menos e é livre dos nove principais alérgenos.
- Janeiro de 2026: A marca Silk da Danone lançou o Silk Protein, um leite à base de plantas refrigerado contendo 13 g de proteína vegetal completa por porção, além de 3 g de fibra, cálcio e vitamina D. Disponível nas variantes Original e Chocolate, o produto contém 50% menos açúcar do que o leite de vaca convencional e não possui adoçantes artificiais, destacando o crescente foco em formulações de leite à base de plantas com alto teor proteico, menor teor de açúcar e nutricionalmente aprimoradas.
- Maio de 2025: A Eclipse Foods lançou seu primeiro leite à base de plantas, o Leite Integral Não Lácteo, formulado com proteínas isoladas de ervilha e grão-de-bico para replicar a estrutura molecular, o sabor, a textura, a cor e a funcionalidade do leite integral convencional. O produto foi desenvolvido para ser de sabor neutro, espumável, estável e resistente à sedimentação.
Escopo do Relatório Global do Mercado de Bebidas à Base de Plantas
Visão geral da segmentação
| Soja |
| Coco |
| Amêndoa |
| Aveia |
| Ervilha |
| Arroz |
| Trigo |
| Outros |
| Convencional |
| Orgânico |
| Natural |
| Aromatizado |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Ingrediente | Soja | |
| Coco | ||
| Amêndoa | ||
| Aveia | ||
| Ervilha | ||
| Arroz | ||
| Trigo | ||
| Outros | ||
| Por Categoria | Convencional | |
| Orgânico | ||
| Por Sabor | Natural | |
| Aromatizado | ||
| Por Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bebidas à base de plantas até 2031?
A categoria tem previsão de atingir 42,37 bilhões de USD até 2031, crescendo a um CAGR de 5,34% a partir de 2026.
Qual base de ingrediente está crescendo mais rapidamente até 2031?
As bebidas à base de aveia têm projeção de crescer a um CAGR de 7,11%, sustentadas pelo uso em cafeterias e pelo investimento das marcas.
Qual canal de vendas está se expandindo mais rapidamente?
Os canais de consumo no local têm previsão de crescer a um CAGR de 7,24% até 2031, à medida que cafeterias e estabelecimentos institucionais apresentam os produtos a mais consumidores.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 6,35% até 2031, sustentada pela alta prevalência de má absorção de lactose e pelo consumo consolidado de bebidas de soja.