
植物性飲料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
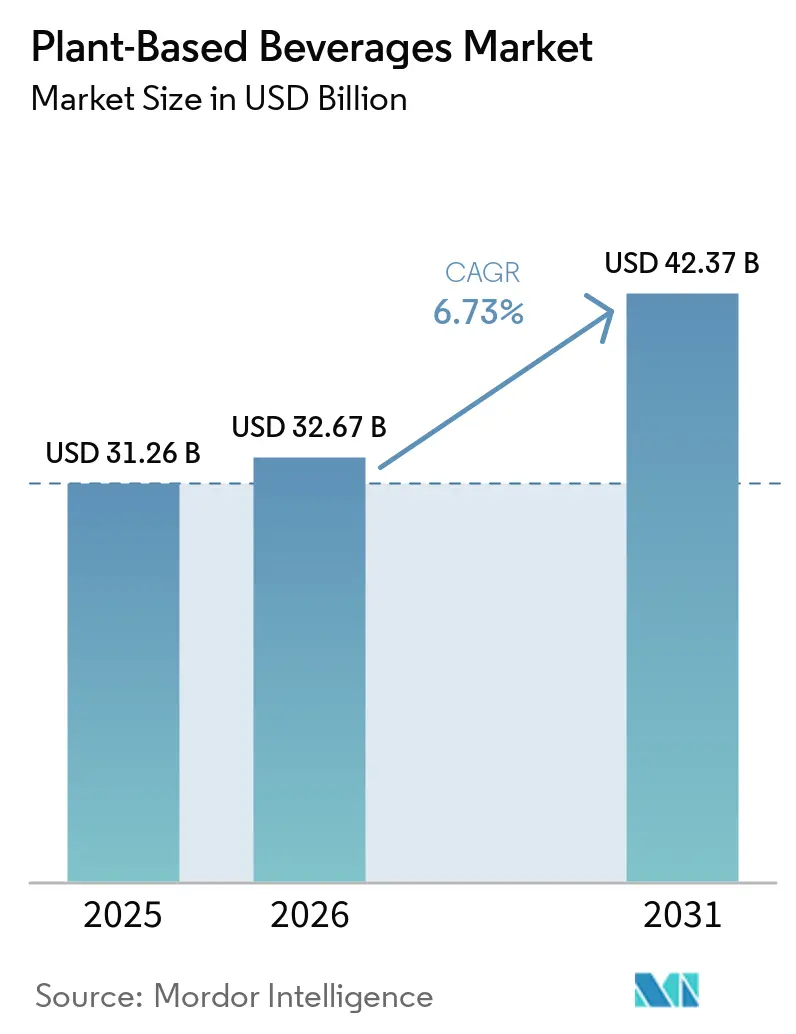
| 市場規模 (2026) | 32.67 十億米ドル |
| 市場規模 (2031) | 42.37 十億米ドル |
| 成長率 (2026 - 2031) | 5.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性飲料市場分析
植物性飲料市場規模は、2025年の310.26 ビリオン 米ドル、2026年の326.70 ビリオン 米ドルから、2031年までに423.70 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.34%を記録すると予測されています。このカテゴリーは、乳製品を避ける人々だけでなく、より幅広い消費者層にサービスを提供するようになっており、タンパク質含有量、シンプルな原材料、そして味が購買決定を左右しています。乳糖吸収不良は持続的な需要源となっており、特に有病率が高いアジア市場においてその傾向が顕著です。消費者が栄養素と透明性の高いラベルとともに乳製品に近い官能的パフォーマンスを求めるようになっているため、製品開発者はより高い基準に直面しています。各企業は、タンパク質が豊富なフォーマット、原材料数を絞った製品、そして繰り返し利用を促進できるバリスタ向けオファリングで対応しています。米国および欧州における規制上のガイダンスも、ラベリングに関する不確実性を低減しており、棚への配置と製品コミュニケーションを後押ししています。
レポートの主要ポイント
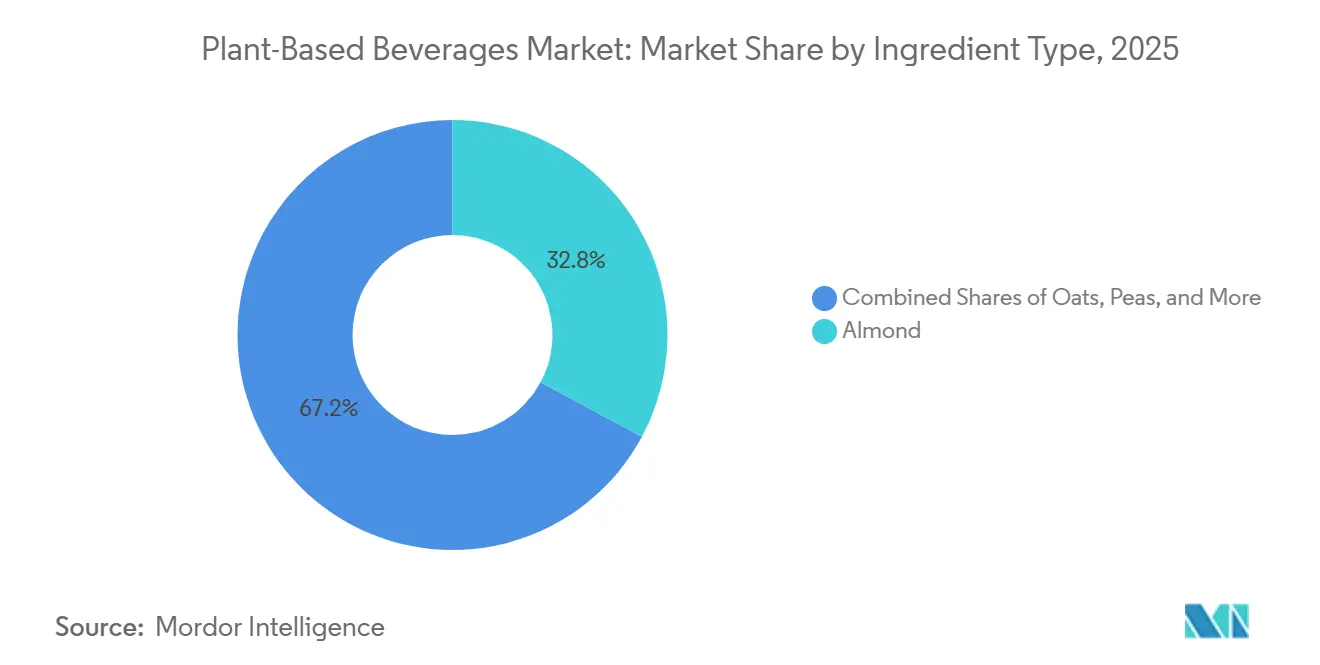
- 原材料タイプ別では、アーモンドベースの飲料が2025年の植物性飲料市場シェアの32.84%を占め、オーツ麦ベースの飲料は2031年にかけてCAGR 7.11%で成長すると予測されています。
- カテゴリー別では、従来型製品が2025年の植物性飲料市場規模の54.32%を占め、オーガニック製品は2031年にかけてCAGR 6.79%で成長すると予測されています。
- フレーバー別では、フレーバー付きバリアントが2025年の植物性飲料市場シェアの67.82%を占め、2031年にかけてCAGR 6.62%で拡大すると予測されています。
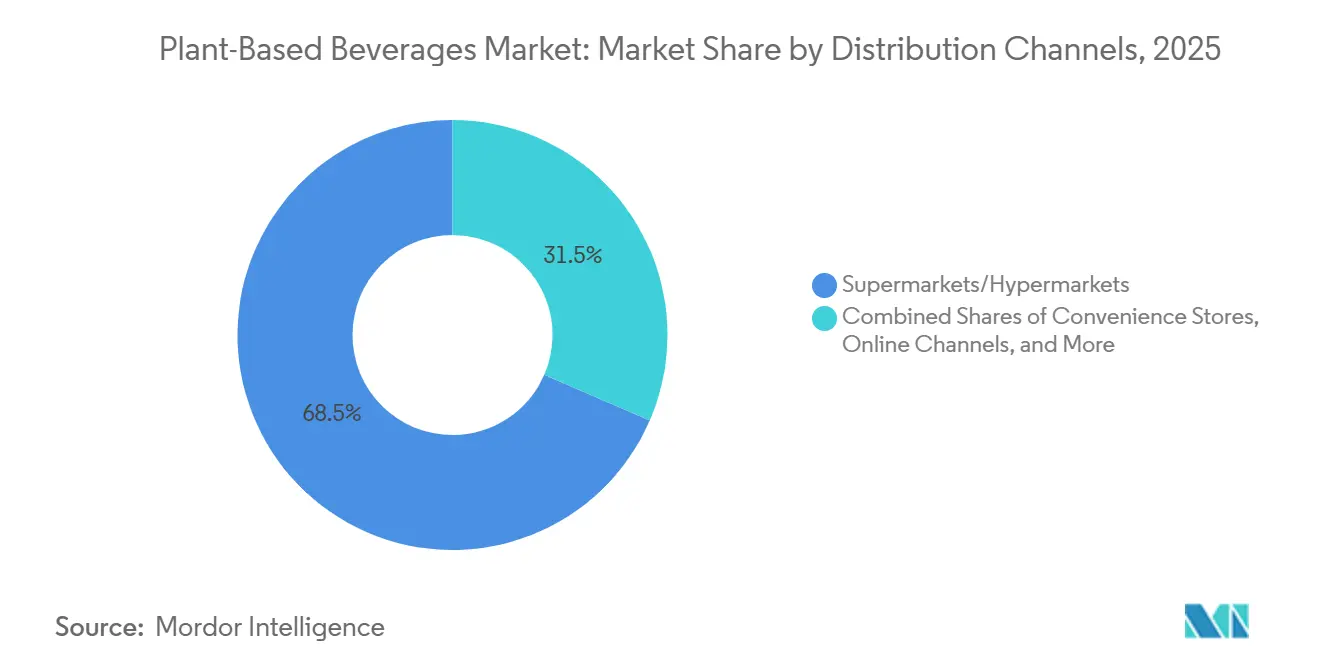
- 流通チャネル別では、スーパーマーケット・ハイパーマーケット形態が2025年の売上の68.49%を占め、オンライン小売チャネルは2031年にかけてCAGR 7.24%で成長ると予測されています。
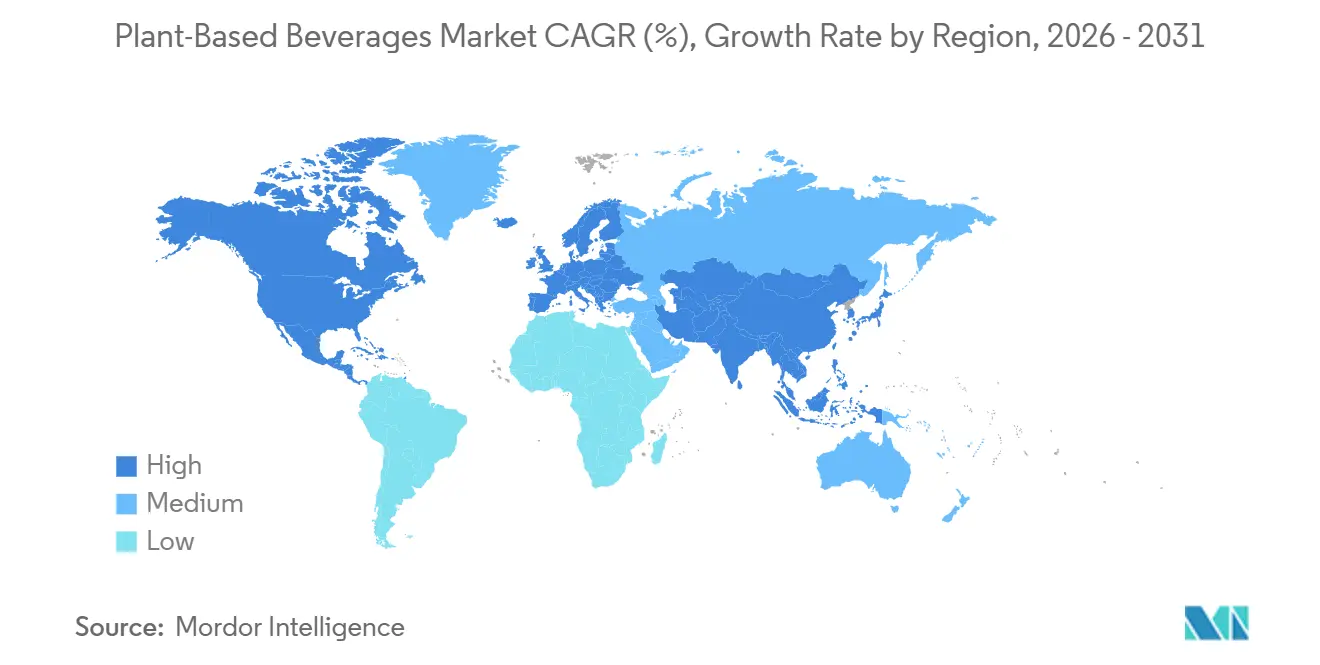
- 地域別では、北米が2025年の売上の36.57%を占め、アジア太平洋地域は2031年にかけてCAGR 6.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性食事への消費者の嗜好の高まり | +1.8% | グローバル | 中期(2〜4年) |
| 乳糖不耐症および乳製品過敏症の増加 | +1.4% | グローバル、特にアジア太平洋および中東・アフリカ | 長期(4年以上) |
| 製品イノベーションとプレミアム化の進展 | +1.1% | 北米および欧州 | 短期(2年以内) |
| 強力なマーケティングおよびブランド投資 | +0.7% | グローバル | 短期(2年以内) |
| ソーシャルメディアの影響力とマーケティング戦略の拡大 | +0.6% | 北米およびアジア太平洋 | 中期(2〜4年) |
| クリーンラベルおよびオーガニック製品への需要の高まり | +0.9% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性食事への消費者嗜好の高まり
フレキシタリアンおよび植物性食品を重視した食習慣の普及により、ビーガン食を実践する費者以外にも需要が拡大しています。植物性飲料市場は、こうした消費者が食事制限のためだけでなく、日常の食事、コーヒー、料理においても代替品を選択できることから恩恵を受けています。米国国立衛生研究所は、乳糖吸収不良が世界人口の68%に影響を及ぼし、一部のアジア系集団では90%を超える場合もあると述べています[1]。製品の選択は、タンパク質の品質、原材料の透明性、および持続可能性の認知へとシフトしています。このシフトにより、メーカーは乳製品の代替という観点だけでなく、製品の付加価値においても競争する動機を得ています。国家学校給食プログラムにおける栄養的に同等な代替品に関する認可は、学校給食サービスを通じたアクセス拡大につながる可能性があり、高タンパク・低糖質製品は体重管理を目的とする消費者にも訴求する可能性があります。
乳糖不耐症および乳製品過敏症の増加
89カ国・62,910人の参加者を対象としたレビューによると、乳糖吸収不良は世界の成人人口の3分の2に影響しています。報告された有病率は北欧の28%から中東の70%に及び、東アジアおよび東南アジアでは90%を超えています。植物性飲料市場は、大豆飲料がすでに深い文化的親しみを持つアジア太平洋地域において、強固な構造的需要基盤を有しています。中国、日本、東南アジアの消費者も、所得と冷蔵小売能力の向上に伴い、オーツ麦、アーモンド、エンドウ豆フォーマットへと移行しています。加齢により乳糖分解酵素の活性が低下する可能性があるため、特に高齢化が進む先進国において、高齢化が需要をさらに支える可能性があります。カゼイン反応および消化の快適性に関する懸念は、乳糖不耐症を超えた機能的根拠を広げています。
製品イノベーションおよびプレミアム化の進展
植物性飲料市場がより主の消費者層に到達するにつれ、プレミアム製品が重要な対応策となっています。Danoneは2026年1月に、1食あたり完全植物性タンパク質13gおよび食物繊維3gを含むSilk Protein Milkを発売し、タンパク質重視の乳製品オファリングに対抗するポジショニングを行いました。Ripple Foodsは2026年1月に、1食あたりエンドウ豆タンパク質5gを含み、原材料が5種類以下のオーガニック植物性ミルクを発売しました。Oatlyは2026年第2四半期に240.10 ミリオン 米ドルの売上を報告し、前年同期比15.20%増となり、Barista Edition製品と小売販売の拡大が支援しました。同社は国際市場においてマッチャ、ポップコーン風味、カラフルなラテフォーマットのテストも行っています。これらの動きにより、原材料を最小限に抑えることを中心とした製品パスと、機能性・フレーバー主導のカフェ製品を中心とした製品パスという2つの明確な方向性が生まれています。
クリーンラベルおよびオーガニック製品への需要拡大
クリーンラベル処方が購買決定に影響し続ける中、消費者は植物性飲料におけるガム、乳化剤、精製油の使用により注意を払うようになっています。Ripple Foodsは、2026年1月のオーガニック製品発売において、5種類以下の原材料でガムや油を除外したシンプルな原材料プロファイルを中心にポジショニングする計画です。DanoneのAlproブランドも、施設から80マイル以内の英国農場からオーツ麦を調達することを約束することで調達戦略を強化し、ケタリングサイトで年間5,800万リットルのオーツ麦飲料の生産を支援しています。このアプローチは、製品開発をトレーサビリティ、地域調達、原材料の透明性と整合させることで、植物性飲料市場における需要を強化しています。欧州の食品情報規則も透明性の高いフロントオブパックコミュニケーションを支援しており、よりシンプルな処方の製品に有利に働く可能性があります[2]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 味と食感の制限 | -0.6% | グローバル | 短〜中期(4年以内) |
| 乳製品と比較した製品価格の高さ | -0.8% | アジア太平洋および南米 | 短〜中期(4年以内) |
| 原材料価格の変動性 | -0.4% | グローバル | 短期(2年以内) |
| その他の従来型飲料との競合 | -0.3% | アジア太平洋および南米 | 中〜長期(2年以上) |
| 情報源: Mordor Intelligence | |||
味とテクスチャーの限界
カテゴリーが成熟し消費者の目が肥えるにつれ、味とテクスチャーは植物性飲料市場における繰り返し購入の主要な障壁であり続けています。新規性に基づく試用の初期段階は、より要求の高い購買環境へと進化しており、消費者は植物性飲料が口当たり、フレーバーバランス、さまざまな使用場面でのパフォーマンスを含む、乳製品に近い官能的属性を提供することをますます期待しています。オーツ麦飲料は、ベータグルカンが一部の消費者に濃すぎる、重い、または一貫性がないと感じられる粘度プロファイルを生み出す可能性があるため、冷たい用途でのポジショニングが難しい場合があります。Oatlyは北米での商業戦略において、バリスタ向け製品と消費者教育を強調することで、コーヒーベースの飲料における機能性、調理方法、使用に関するポジショニングを支援しています。酵素処理と精密発酵の進歩により、メーカーはテクスチャーの改善、オフノートの低減、全体的なフレーバーパフォーマンスの向上が可能になる可能性があります。しかし、消費者の認識は製品の再処方に遅れをとることが多く、以前に不快な官能体験からカテゴリーの購入をやめた消費者の短期的な回復を制約する可能性があります。
乳製品と比較した高い製品価格
植物性飲料は乳製品よりも小売価格が高いことが多く、価格に敏感な市場での数量成長を制限しています。植物性飲料市場において、このギャップはアジア太平洋および南米で最も顕著であり、これらの地域では乳製品が国内で低コストで生産されるか、公共政策によって支援されています。新興市場では、代替ミルク製品が従来の乳製品の1リットルあたり価格の2〜4倍で販売される場合があります。特殊な原材料、専用の加工設備、コールドチェーンの必要性、および限られた製造規模が単位コストを増加させます。低い生産量は価格を下げられる規模を制限し、新規参入者にとって困難なサイクルを生み出しています。プライベートラベル製品は欧州および北米の一部でギャップを縮め始めていますが、アジア太平洋および南米では同等の選択肢が依然として限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
アーモンドがリードする中、オーツ麦がカテゴリーダイナミクスを再定義オーツ麦ベースの飲料は植物性飲料市場において最も成長の速い原材料セグメントであり、2031年にかけてCAGR 7.11%が予測されています。バリスタ向けパフォーマンス、アーモンドの水使用量に関する消費者の認識、そしてブランド投資がこの成長ペースを支えています。Oatlyは2026年第2四半期の売上として240.10 ミリオン 米ドルを報告しており、前年同期比15.20%増となりました。また、販売量は11.20%増の1億5,610万リットルとなりました。アーモンドベースの飲料は2025年においてカテゴリーの32.84%を占め、最大のポジションを維持しました。北米および欧州における確立された小売プレゼンスは依然として重要であり、一部の消費者が特定の場面においてオーツ麦やココナッツ製品へと移行しつつある中でも変わりません。
大豆飲料は、自然に高いタンパク質含有量とフィットネス志向の製品を求める消費者から再び注目を集めています。コナッツ飲料は、特にベースがトロピカルや贅沢なプロファイルを引き立てるフレーバー付きフォーマットにおいて、棚でのプレゼンスを拡大し続けています。植物性飲料産業では、Ripple Foodsが2026年1月に1食あたりタンパク質5gのオーガニック製品をローンチしたことを先駆けとして、エンドウ豆タンパク質製品への関心も高まっています。エンドウ豆製品は、トップ9アレルゲン表示なしに大豆に匹敵するタンパク質密度を提供します。米および小麦製品はタンパク質密度が低いため規模が小さく、ピスタチオ、ピーカン、大麦、チアをベースとした製品はプレミアムスペシャルティ製品において関心を集めています。


注記: 全グメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
従来型の規模がオーガニックプレミアム層の加速を支える従来型製品は2025年の販売の54.32%を維持しており、これは幅広い流通と確立された生産能力によるものです。オーガニックセグメントは2031年にかけてCAGR 6.79%で成長すると予測されており、全体の6.73%を上回っています。植物性飲料カテゴリーにおけるシェアは、クリーンラベルおよび認定オーガニック製品がより多くの新規世帯を引き付けるにつれて徐々に縮小しています。認証と短い原料リスト、明確な調達メッセージを組み合わせたブランドは、プレミアム小売および直販においてより有利な立場にあります。DanoneのSilk Protein Milkのローンチは、機能的栄養素とプレミアムポジショニングが単一製品にどのように統合されているかを示す好例です。
米国農務省(USDA)の国家オーガニックプログラム基準および同等の欧州の枠組みは、プレミアム小売および機関向けフードサービスにおいて製造業者に認知された資格を提供しています。南米は、ブラジルが拡大する有機農業セクターと成長する健康志向の中間層を有していることから、プレミアムオーガニック製品の可能性を秘めています。東南アジアの都市部市場も、プレミアムを付加できる輸入オーガニック製品の機会を提供しています。植物性飲料産業において、2031年までに従来型フォーマットが絶対的な販売量リーダーシップを失う可能性は低いと考えられます。しかしながら、オーガニックおよびクリーンラベル製品へのシェアシフトは、マージンと製品ミックスに影響を与えるでしょう。
フレーバー別:
フレーバー付きバリアントがトレードアップを促進し消費機会を拡大フレーバー付きバリアントは2025年の植物性飲料市場売上の67.82%を占め、2031年にかけてCAGR 6.62%で成長すると予測されています。同セグメントは販売と成長の両方をリードしており、味が中心的な購買理由となっていることを示しています。これは、より高い単価と乳製品の直接代替を超えた需要を通じて、植物性飲料市場の成長を支えています。季節限定および数量限定製品は、レンジ戦略のより定期的な一部となりつつあります。Oatlyは、バニラオーツミルク、抹茶オーツドリンク、ホットカカオフォーマット、そしてポップコーンフレーバーのバリスタエディション製品を国際的にテストしています。
プレーン製品は2025年の販売の32.18%を維持しており、シンプルな原材料を好む消費者や料理に中性的な製品を必要とする消費者にとって引き続き重要です。スープ、ソース、セイボリー料理での使用は2024年から2025年にかけて増加し、朝食やコーヒー以外への消費が拡大しました。フレーバーの好みは地域によって大きく異なります。バニラ、チョコレート、キャラメルは北米および欧州でより広い支持を得ています。抹茶、タロイモ小豆、ごまはアジア太平洋地域において追加の製品機会を提供しており、現地の好みは西洋のフレーバープロファイルとは異なります。
流通チャネル別:
スーパーマーケット・ハイパーマーケットがリードする中、オンライン小売が拡大スーパーマーケットおよびハイパーマーケットは2025年の植物性飲料市場売上の68.49%を占めました。その広範な物理的プレゼンスにより、消費者は従来型、オーガニック、フレーバー付き、タンパク質重視の製品に直接アクセスできます。これらの店舗は製品比較、プロモーション活動、そして日常的な家庭購入も支援しています。小売業者独自の製品は、価格意識の高い消費者の採用を制限する価格差を縮小できます。物理的小売は、カテゴリーの規模、視認性、そびリピート購入の中心であり続けています。
オンライン小売チャネルは2031年にかけてCAGR 7.24%で成長すると予測されています。デジタルプラットフォームにより、消費者は購入前に原材料、栄養情報、製品の主張を確認できます。これらは特に、より多くの製品教育を必要とするプレミアム、オーガニック、スペシャルティ製品において有用です。サブスクリプションオプションは、確立された好を持つ世帯のリピート購入を促進できます。オンラインチャネルはまた、製造業者が店舗の棚スペースに完全に依存することなく、新しいフォーマットをテストし製品の差別化を伝える直接的な手段を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米植物性飲料市場
北米は2025年の植物性飲料市場規模において36.57%のシェアを占めた。FDAが2025年1月に発表したドラフトガイダンスは、メーカーおよび小売業者の命名に関する不確実性を低減する[3]。アーモンド飲料は米国において、価格感応度の高まりやオーツおよびココナッツ製品への消費者シフトによる圧力に直面している。植物性飲料市場は、エンドウタンパク質、大豆タンパク質への再注目、およびフレーバーオーツ形態を通じて再均衡が進んでいる。カナダでは高タンパク質および全成分製品に対するアーリーアダプター需要が存在し、メキシコでは乳糖不耐症の普及と購買力の拡大により長期的な成長ポテンシャルがある。
アジア太平洋植物性飲料市場
アジア太平洋地域は2031年にかけてCAGR 6.35%で成長すると予測されており、植物性飲料市場において最も速い地域成長率となっています。東アジアおよび東南アジアの多くの地域では乳糖吸収不良が90%を超えており、同地域の消費者はすでに大豆飲料に親しみがあります。中国は地域の売上の中核であり、成長は一線都市に集中しており、OatlyのグレーターチャイナビジネスはPMC国内フードサービス競争の激化にもかかわらず、2026年第2四半期に30.10 ミリオン 米ドルの売上を生み出しました。インドでは、FSSAI強化ガイダンスに関連したコンプライアンス主導の製品アップグレードサイクルが見られます。日本のフィットネス文化、韓国のカフェのプレミアム化、ベトナムのスペシャルティコーヒーの拡大が、地域需要のさらなる源泉を加えています。
欧州・中東・アフリカおよび南米植物性飲料市場
欧州は強固な第2位のポジションを維持しており、確立されたオーツ飲料需要を背景に英国の小売売上高は2億7,500.00 万ポンド(2025年の為替レートで3億5,400.00 万米ドル相当)に達し、5年前の1億5,500.00 万ポンドと比較して大幅に増加した。Alpro社はケタリングに投資し、施設から80マイル以内で調達した英国産オーツを使用して年間5,800.00 万リットルを生産する体制を整えた。欧州連合司法裁判所の2024年10月の判決は、食品情報規則に基づく植物性名称の法的立場を支持するものである。南米および中東・アフリカは依然として規模の小さい市場であるが、ブラジルの大豆インフラ、中東の乳糖不耐症の普及水準、およびGCC全域におけるハラール認証要件が、カテゴリー参入の機会と信頼シグナルを生み出している。
競合環境
市場集中度
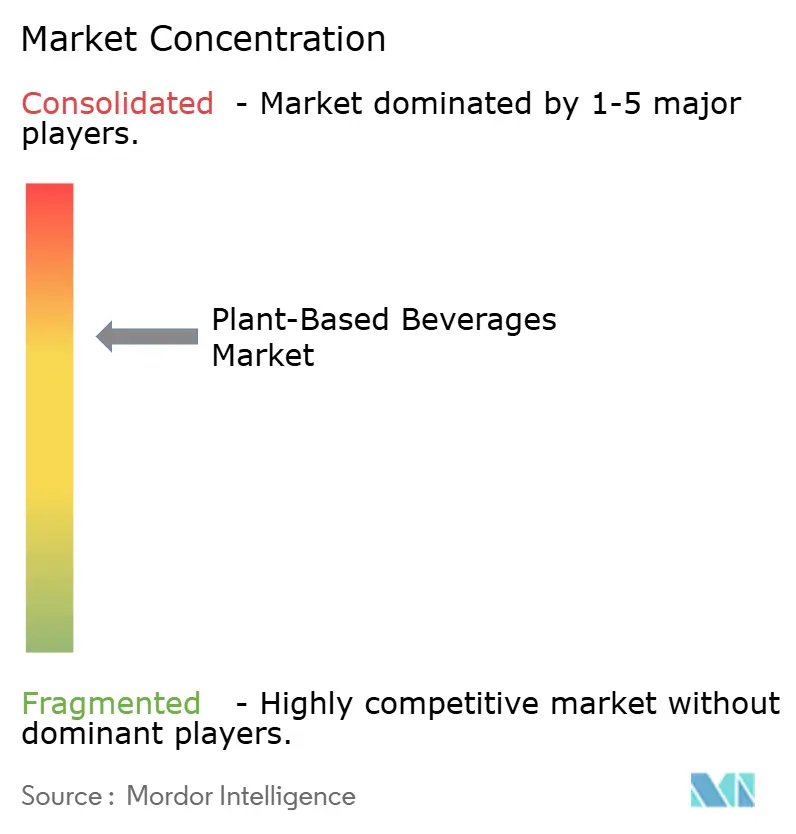
植物性飲料市場は中程度の集中度を示しており、多国籍ブランドの間で意味のある規模と強力な地域スペシャリストが存在しています。DanoneのAlproおよびSilkブランド、Oatly、Blue Diamond GrowersのAlmond Breeze、Nestléは北米および欧州で広範な流通と強い認知度を持っています。VitasoyとYiliはアジア太平洋全域で重要なポジションを占めています。大手企業は、オーガニック製品、原材料の透明性、よりシンプルな処方に特化したブランドからの競争に直面しています。MALK Organicsは最小限の原材料という提案で売上が100.00 ミリオン 米ドルに近づいており、小規模ブランドが製品ストーリーと原材料が消費者の懸念に対応する分野で競争できることを示しています。
Refrescoは2026年2月にSunOptaを11.00 ビリオン 米ドルで買収することに合意しており、これは中規模ブランドおよびプライベートラベルの供給経済を変える可能性があります。SunOptaは植物性飲料およびプロテインシェイクにおける北米の生産能力を持ち込み、この取引は独自の生産能力のみに依存する企業への価格圧力を高める可能性があります。Danoneは2026年3月にHuelの買収に合意し、2026年1月にSilk Protein Milkを発売し、栄養的に完全な製品および高タンパク質製品へのプレゼンスを拡大しました。これらの動きは、大手参加者が標準的なアーモンドおよびオーツ麦オファリングを超えて拡大していることを示しています。
各社は機能的プレミアム製品、機関向け給食サービス、および地理的流通を活用して植物性飲料市場でのポジションを改善しています。Ripple Foodsのエンドウ豆ミルクとDanoneのSilk Protein Milkはタンパク質とよりシンプルな処方に焦点を当てています。Califia Farmsのディスペンサープログラムとオートリーのカフェ戦略は頻繁な消費機会に焦点を当てています。ISO 22000、米国農務省オーガニック、およびEUオーガニック認証は、プレミアム小売および機関向け給食サービスへのアクセスを強化し、コンプライアンスコストを引き上げながら、資格を持つ企業が購買者の信頼を確立するのを支援します。最も有望な未開拓分野は、アーモンドとオーツ麦を超えたエンドウ豆、ピスタチオ、ソラマメなどのベースを使用したタンパク質強化オーガニック製品、および業務用ディスペンシングです。
植物性飲料産業リーダー
-
Danone S.A.
-
Oatly Group AB
-
The Hain Celestial Group, Inc.
-
Nestlé S.A.
-
Chobani LLC
- 注:主要企業の掲載順は順位を示すものではありません。
植物性飲料市場 このレポートでカバーされる企業
- Danone S.A.
- Blue Diamond Growers
- Nestlé S.A.
- Oatly Group AB
- Vitasoy International Holdings Limited
- The Hain Celestial Group, Inc.
- Califia Farms, LLC
- SunOpta Inc.
- Noumi Limited
- Ripple Foods PBC
- The Campbell’s Company
- PepsiCo, Inc.
- The Coca-Cola Company
- Kikkoman Corporation
- Harmless Harvest, LLC
- Minor Figures
- Chobani LLC
- Yili Industrial Group Co., Ltd.
- Freedom Foods Group Limited
- Pacific Foods of Oregon, LLC
最近の産業開発事情 植物性飲料市場
- 2026年1月:Ripple Foodsは、オリジナルおよびバニラバリアントの新製品「Ripple オーガニック植物性ミルク」を発売しました。1食あたり5gの植物性タンパク質を含み、アーモンドミルクの最大2.5倍のタンパク質を提供します。本製品はオーガニックエンドウ豆タンパク質を使用し、5種類以下の原料で構成され、トップ9アレルゲンを含みません。
- 2026年1月:DanoneのSilkブランドは、1食あたり13gの完全植物性タンパク質を含む冷蔵植物性ミルク「Silk Protein」を発売しました。3gの食物繊維、カルシウム、ビタミンDも含有しています。オリジナルおよびチョコレートバリアントで展開され、通常の乳製品ミルクと比較して糖質50%減、人工甘味料不使用を特徴とし、高タンパク・低糖質・栄養強化植物性ミルク処方への注目の高まりを示しています。
- 2025年5月:Eclipse Foodsは初の植物性ミルク「ノンデイリー全乳」を発売しました。分離エンドウ豆タンパク質とひよこ豆タンパク質を配合し、従来の全乳の分子構造、味、食感、色、および機能性を再現するよう処方されています。本製品はニュートラルな風味、泡立て可能、安定性、および沈殿耐性を持つよう設計されています。
世界の植物性飲料市場レポートスコープ
セグメンテーション概要
| 大豆 |
| ココナッツ |
| アーモンド |
| オーツ麦 |
| エンドウ豆 |
| 米 |
| 小麦 |
| その他 |
| 従来型 |
| オーガニック |
| プレーン |
| フレーバー付き |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 原材料別 | 大豆 | |
| ココナッツ | ||
| アーモンド | ||
| オーツ麦 | ||
| エンドウ豆 | ||
| 米 | ||
| 小麦 | ||
| その他 | ||
| カテゴリー別 | 従来型 | |
| オーガニック | ||
| フレーバー別 | プレーン | |
| フレーバー付き | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年における植物性飲料市場の予測値は?
このカテゴリーは2031年までに42.37 ビオン 米ドルに達すると予測されており、2026年からCAGR 5.34%で成長します。
2031年にかけて最も速く成長している原材料ベースはどれですか?
オーツ麦ベースの飲料はCAGR 7.11%で成長すると予測されており、カフェでの使用とブランド投資が支えています。
最も速く拡大している販売チャネルはどれですか?
オントレードチャネルは、カフェや機関施設がより多くの消費者に製品を紹介するにつれて、2031年にかけてCAGR 7.24%で成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.35%で拡大すると予測されており、乳糖吸収不良の高い有病率と確立された大豆飲料消費が支えています。