
Marktgröße und Marktanteil für pflanzliche Getränke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
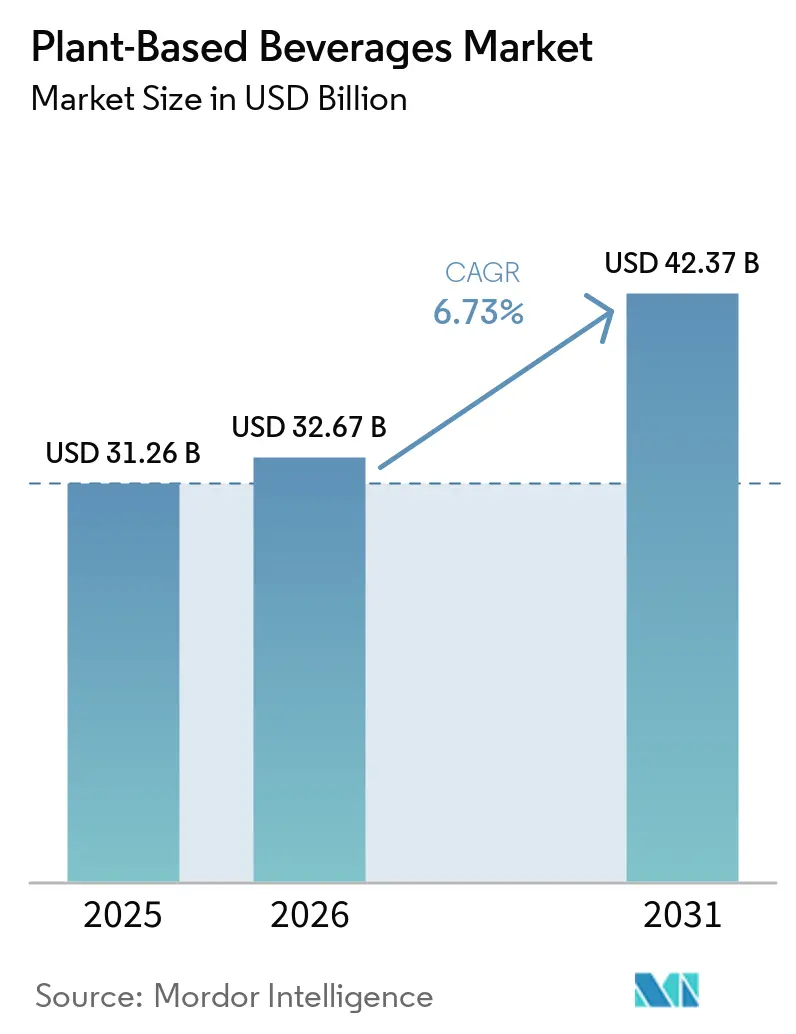
| Marktgröße (2026) | 32.67 Milliarden US-Dollar |
| Marktgröße (2031) | 42.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Getränke von Mordor Intelligence
Die Marktgröße für pflanzenbasierte Getränke wird voraussichtlich von 31,26 Milliarden USD im Jahr 2025 und 32,67 Milliarden USD im Jahr 2026 auf 42,37 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,34 % zwischen 2026 und 2031 entspricht. Die Kategorie bedient nun eine breitere Verbraucherbasis als nur Menschen, die Milchprodukte meiden, da Proteingehalt, einfache Zutaten und Geschmack die Kaufentscheidungen beeinflussen. Laktosemalabsorption stellt eine dauerhaft stabile Nachfragequelle dar, insbesondere in asiatischen Märkten, wo die Prävalenz hoch ist. Produktentwickler stehen vor höheren Anforderungen, da Verbraucher eine milchähnliche sensorische Leistung neben Nährwert und transparenten Etiketten erwarten. Unternehmen reagieren mit proteinreichen Formaten, Produkten mit weniger Zutaten und auf Baristas ausgerichteten Angeboten, die eine regelmäßige Nutzung fördern können. Regulatorische Leitlinien in den Vereinigten Staaten und Europa haben zudem die Unsicherheit bei der Kennzeichnung verringert, was die Regalplatzierung und die Produktkommunikation unterstützt.
Wichtigste Erkenntnisse des Berichts
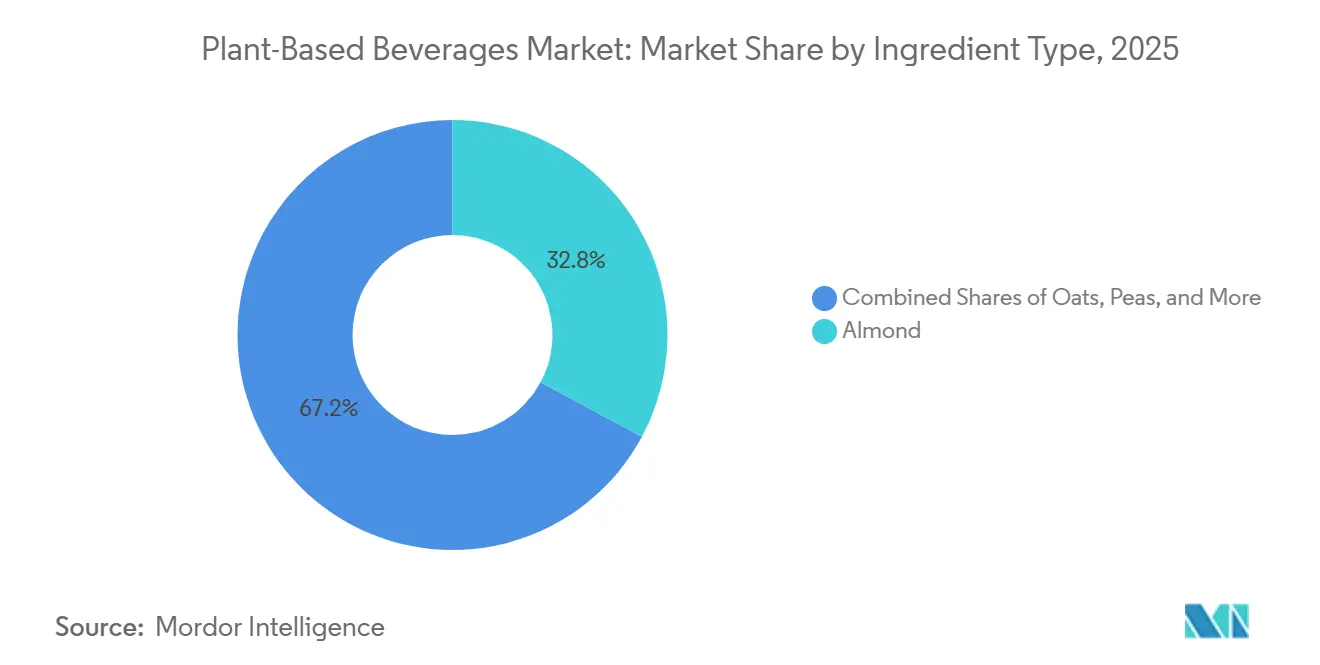
- Nach Zutatenart hielten mandelbasierte Getränke im Jahr 2025 einen Marktanteil von 32,84 % am Markt für pflanzenbasierte Getränke, während haferbasierte Getränke bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
- Nach Kategorie entfielen im Jahr 2025 54,32 % der Marktgröße für pflanzenbasierte Getränke auf konventionelle Produkte, während Bio-Produkte bis 2031 voraussichtlich mit einer CAGR von 6,79 % wachsen werden.
- Nach Geschmacksrichtung hielten aromatisierte Varianten im Jahr 2025 einen Marktanteil von 67,82 % bei pflanzenbasierten Getränken und werden bis 2031 voraussichtlich mit einer CAGR von 6,62 % wachsen.
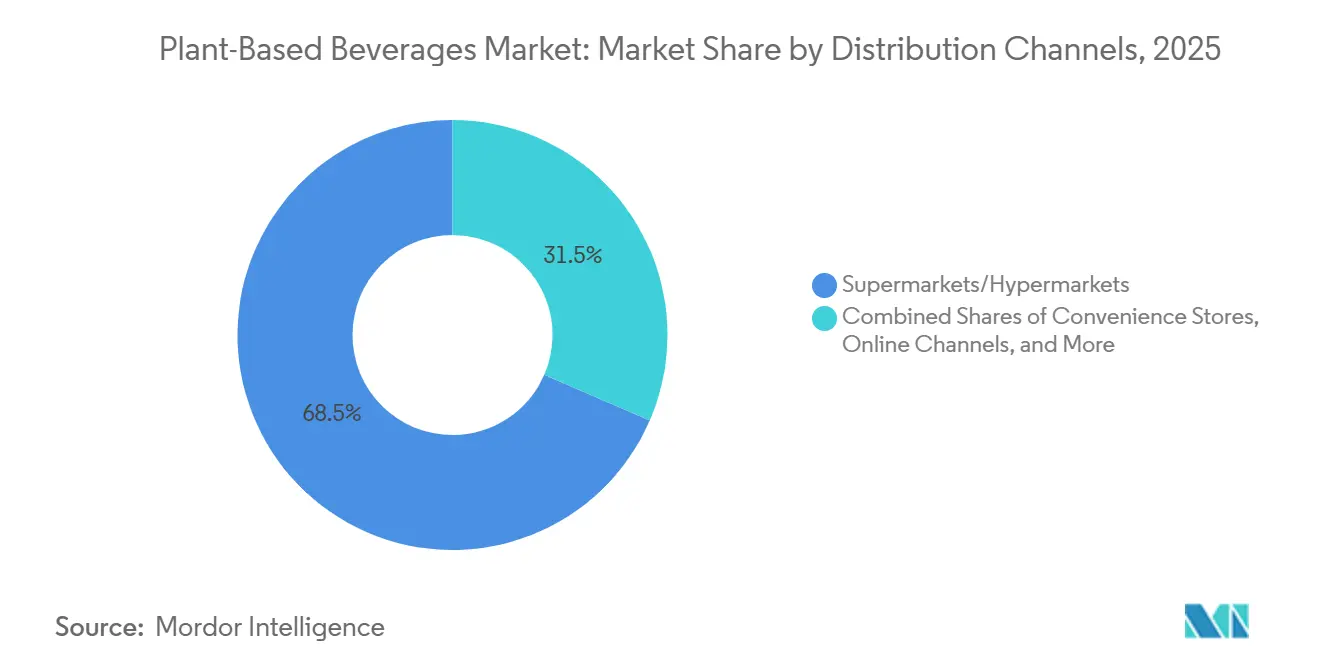
- Nach Vertriebskanal entfielen im Jahr 2025 68,49 % des Umsatzes auf Supermärkte und Hypermärkte, während Online-Einzelhandelskanäle bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,57 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 6,35 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für pflanzenbasierte Ernährung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Laktoseintoleranz und Milchempfindlichkeit | +1.4% | Global, insbesondere Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Produktinnovation und Premiumisierung | +1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Starke Marketing- und Markeninvestitionen | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einfluss sozialer Medien und Marketingstrategien | +0.6% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Clean-Label- und Bio-Produkten | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für pflanzliche Ernährung
Flexitarische und pflanzenorientierte Ernährungsmuster haben die Nachfrage über Verbraucher hinaus ausgeweitet, die sich vegan ernähren. Der Markt für pflanzenbasierte Getränke profitiert davon, weil diese Verbraucher Alternativen für alltägliche Mahlzeiten, Kaffee und das Kochen wählen können, anstatt sie ausschließlich aus diätetischen Gründen zu meiden. Die National Institutes of Health stellen fest, dass Laktosemalabsorption 68 % der Menschen weltweit betrifft und in einigen asiatischen Bevölkerungsgruppen 90 % übersteigen kann[1]. Die Produktauswahl hat sich in Richtung Proteinqualität, Zutaten-Transparenz und wahrgenommener Nachhaltigkeit verschoben. Diese Verschiebung gibt Herstellern einen Anreiz, beim Produktwert zu konkurrieren und nicht nur bei der Substitution von Milchprodukten. Die erklärte Genehmigung für ernährungsphysiologisch gleichwertige Alternativen im National School Lunch Program könnte den Zugang über die Schulverpflegung ausweiten, während proteinreiche und zuckerarme Produkte Verbraucher ansprechen könnten, die Gewichtsmanagement-Behandlungen nutzen.
Zunehmende Laktoseintoleranz und Milchempfindlichkeit
Laktosemalabsorption betrifft zwei Drittel der erwachsenen Weltbevölkerung, wie eine Übersichtsarbeit zeigt, die 89 Länder und 62.910 Teilnehmer umfasste. Die gemeldete Prävalenz reichte von 28 % in Nordeuropa bis 70 % im Nahen Osten und überstieg 90 % in Ost- und Südostasien. Der Markt für pflanzliche Getränke verfügt daher über eine starke strukturelle Nachfragebasis im Asien-Pazifik-Raum, wo Sojagetränke bereits eine tiefe kulturelle Vertrautheit genießen. Verbraucher in China, Japan und Südostasien wechseln zudem zu Hafer-, Mandel- und Erbsenformaten, da Einkommen und Kapazitäten im Kühleinzelhandel zunehmen. Das Altern kann die Nachfrage weiter stützen, da die Laktaseaktivität mit dem Alter abnehmen kann, insbesondere in fortgeschrittenen Volkswirtschaften mit älteren Bevölkerungen. Kaseinreaktionen und Bedenken hinsichtlich des Verdauungskomforts erweitern die funktionale Begründung über die Laktoseintoleranz hinaus.
Zunehmende Produktinnovation und Premiumisierung
Premiumprodukte sind zu einer wichtigen Reaktion geworden, da der Markt für pflanzliche Getränke mehr Mainstream-Verbraucher erreicht. Danone brachte im Januar 2026 Silk Protein Milk mit 13 g vollständigem pflanzlichem Protein und 3 g Ballaststoffen pro Portion auf den Markt und positionierte das Produkt gegenüber proteinorientierten Milchangeboten. Ripple Foods brachte im Januar 2026 eine biologische pflanzliche Milch mit 5 g Erbsenprotein pro Portion und fünf oder weniger Zutaten auf den Markt. Oatly meldete im zweiten Quartal 2026 einen Umsatz von 240,10 Millionen USD, was einem Anstieg von 15,20 % gegenüber dem Vorjahr entspricht, unterstützt durch Barista Edition-Produkte und eine breitere Einzelhandelsverfügbarkeit. Das Unternehmen testet zudem Matcha-, Popcorn-Aroma- und bunte Latte-Formate auf internationalen Märkten. Diese Maßnahmen schaffen zwei klare Produktpfade: einen, der auf minimale Zutaten ausgerichtet ist, und einen anderen, der auf funktionale, geschmacksorientierte Café-Produkte setzt.
Wachsende Nachfrage nach Clean-Label- und Bio-Produkten
Verbraucher achten zunehmend auf den Einsatz von Gummis, Emulgatoren und raffinierten len in pflanzlichen Getränken, da Clean-Label-Formulierungen weiterhin Kaufentscheidungen beeinflussen. Ripple Foods plant, seinen Bio-Launch vom Januar 2026 rund um ein vereinfachtes Zutatenprofil zu positionieren, das fünf oder weniger Zutaten enthält und frei von Gummis und Ölen ist. Danones Marke Alpro hat zudem ihre Beschaffungsstrategie gestärkt, indem sie sich verpflichtet hat, Hafer von britischen Betrieben zu beziehen, die sich innerhalb von 80 Meilen ihres Standorts in Kettering befinden, und so die jährliche Produktion von 58 Millionen Litern Hafergetränk unterstützt. Dieser Ansatz stärkt die Nachfrage im Markt für pflanzliche Getränke, indem die Produktentwicklung mit Rückverfolgbarkeit, lokaler Beschaffung und Zutaten-Transparenz in Einklang gebracht wird. Europäische Lebensmittelinformationsvorschriften unterstützen zudem eine transparente Kommunikation auf der Vorderseite der Verpackung, was Produkte mit einfacheren Formulierungen begünstigen kann[2].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei Geschmack und Textur | -0.6% | Global | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Höhere Produktpreise im Vergleich zu Milchprodukten | -0.8% | Asien-Pazifik und Südamerika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Preisvolatilität bei Rohstoffen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch andere konventionelle Getränke | -0.3% | Asien-Pazifik und Südamerika | Mittel- bis langfristig (≥ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geschmacks- und Textureinschränkungen
Geschmack und Textur bleiben wesentliche Hindernisse für Wiederholungskäufe im Markt für pflanzliche Getränke, insbesondere da die Kategorie reifer wird und Verbraucher anspruchsvoller werden. Die anfängliche Phase des neuheitsgetriebenen Ausprobierens hat sich zu einem anspruchsvolleren Kaufumfeld entwickelt, in dem Verbraucher zunehmend erwarten, dass pflanzliche Getränke sensorische Eigenschaften liefern, die denen von Milchprodukten nahekommen, einschließlich Mundgefühl, Geschmacksbalance und Leistung bei verschiedenen Verwendungsanlässen. Hafergetränke können in kalten Anwendungen schwer zu positionieren sein, da Beta-Glucan ein Viskositätsprofil erzeugen kann, das einige Verbraucher als zu dick, schwer oder inkonsistent wahrnehmen. Oatly hat seine kommerzielle Strategie in Nordamerika unterstützt, indem es auf Barista-orientierte Produkte und Verbraucheraufklärung gesetzt hat, um seine Angebote rund um Funktionalität, Zubereitungsmethoden und die Verwendung in kaffeebasierten Getränken zu positionieren. Fortschritte bei der enzymatischen Verarbeitung und der Präzisionsfermentation können Herstellern helfen, die Textur zu verbessern, Fehlaromen zu reduzieren und die allgemeine Geschmacksleistung zu steigern. Die Verbraucherwahrnehmung hinkt jedoch häufig der Produktreformulierung hinterher, was die kurzfristige Erholung bei Verbrauchern einschränken kann, die den Kauf der Kategorie aufgrund ungünstiger sensorischer Erfahrungen zuvor eingestellt hatten.
Höhere Produktpreise im Vergleich zu Milchprodukten
Pflanzliche Getränke haben häufig einen höheren Einzelhandelspreis als Milchprodukte, was das Mengenwachstum in preissensiblen Märkten einschränkt. Innerhalb des Marktes für pflanzliche Getränke ist die Preislücke im Asien-Pazifik-Raum und in Südamerika am deutlichsten, wo Milchprodukte zu niedrigeren Kosten im Inland produziert oder durch staatliche Politik unterstützt werden können. In Schwellenmärkten können alternative Milchprodukte das 2- bis 4-Fache des Literpreises konventioneller Milchprodukte kosten. Spezialisierte Zutaten, dedizierte Verarbeitungsanlagen, Kühlkettenanforderungen und begrenzte Produktionskapazitäten erhöhen die Stückkosten. Geringere Volumina schränken dann die Skalierung ein, die die Preise senken könnte, was einen schwierigen Kreislauf für neue Marktteilnehmer schafft. Handelsmarkenprodukte haben begonnen, die Lücke in Teilen Europas und Nordamerikas zu verringern, aber vergleichbare Alternativen bleiben im Asien-Pazifik-Raum und in Südamerika begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Mandel führt, während Hafer die Kategoriendynamik neu definiertHaferbasierte Getränke sind das am schnellsten wachsende Zutatensegment im Markt für pflanzenbasierte Getränke, mit einer bis 2031 prognostizierten CAGR von 7,11 %. Barista-Leistung, Verbraucherwahrnehmungen hinsichtlich des Wasserverbrauchs bei Mandeln sowie Markeninvestitionen unterstützen dieses Tempo. Oatly meldete für das zweite Quartal 2026 einen Umsatz von 240,10 Millionen USD, was einem Anstieg von 15,20 % im Jahresvergleich entspricht, während das verkaufte Volumen um 11,20 % auf 156,10 Millionen Liter stieg. Mandelbasierte Getränke hielten im Jahr 2025 mit 32,84 % der Kategorie die größte Position. Ihre etablierte Präsenz im Einzelhandel in Nordamerika und Europa bleibt bedeutsam, auch wenn einige Verbraucher für bestimmte Anlässe zu Hafer- und Kokosprodukten wechseln.
Sojagetränke haben bei Verbrauchern, die natürlich höheren Proteingehalt und fitnessorientierte Produkte suchen, wieder Aufmerksamkeit gewonnen. Kokosgetränke gewinnen zunehmend an Regalfläche, insbesondere in aromatisierten Formaten, bei denen die Basis tropische und genussreiche Profile ergänzt. Die Branche der pflanzenbasierten Getränke verzeichnet auch ein wachsendes Interesse an Erbsenproteinprodukten, angeführt durch den im Januar 2026 von Ripple Foods eingeführten Bio-Launch mit 5 g Protein pro Portion. Erbsenprodukte bieten eine mit Soja vergleichbare Proteindichte ohne ein Top-9-Allergen-Etikett. Reis- und Weizenprodukte bleiben aufgrund geringerer Proteindichte kleiner, während Pistazien-, Pekannuss-, Gersten- und Chiasamen-Basen Interesse bei Premium-Spezialprodukten wecken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelle Skalierung verankert ein beschleunigendes Bio-Premium-SegmentKonventionelle Produkte behielten im Jahr 2025 einen Umsatzanteil von 54,32 %, da sie über eine breite Distribution und etablierte Produktionskapazitäten verfügen. Das Bio-Segment wird bis 2031 voraussichtlich mit einer CAGR von 6,79 % wachsen, was über der Gesamtrate von 6,73 % liegt. Ihr Anteil in der Kategorie der pflanzenbasierten Getränke verringert sich allmählich, da Clean-Label- und zertifizierte Bio-Produkte mehr neue Haushalte ansprechen. Marken, die Zertifizierung mit kurzen Zutatenlisten und klaren Herkunftsbotschaften verbinden, sind im Premium-Einzelhandel und im Direktvertrieb besser positioniert. Die Einführung von Danones Silk Protein Milk veranschaulicht, wie funktionelle Ernährung und Premium-Positionierung in einem einzigen Produkt zusammengeführt werden.
Die Standards des USDA National Organic Program und der vergleichbare europäische Rahmen bieten Herstellern ein anerkanntes Gütesiegel im Premium-Einzelhandel und in der institutionellen Gemeinschaftsverpflegung. Südamerika bietet Potenzial für Premium-Bio-Produkte, da Brasilien über einen wachsenden ökologischen Landwirtschaftssektor und eine wachsende gesundheitsbewusste Mittelschicht verfügt. Städtische Märkte in Südostasien bieten ebenfalls Möglichkeiten für importierte Bio-Produkte, die einen Preisaufschlag erzielen können. Es ist unwahrscheinlich, dass konventionelle Formate bis 2031 ihre absolute Volumenführerschaft in der Branche der pflanzenbasierten Getränke verlieren werden. Der Anteilsverschiebung hin zu Bio- und Clean-Label-Produkten wird jedoch die Margen und den Produktmix beeinflussen.
Nach Geschmack:
Aromatisierte Varianten treiben das Aufwärts-Trading und erweitern den KonsumationsanlassAromatisierte Varianten hielten im Jahr 2025 einen Umsatzanteil von 67,82 % am Markt für pflanzenbasierte Getränke und werden bis 2031 voraussichtlich mit einer CAGR von 6,62 % wachsen. Dasselbe Segment führte sowohl bei Umsatz als auch beim Wachstum, was zeigt, dass Geschmack zu einem zentralen Kaufgrund geworden ist. Dies unterstützt das Marktwachstum für pflanzenbasierte Getränke durch höhere Stückpreise und eine Nachfrage, die über den direkten Ersatz von Milchprodukten hinausgeht. Saisonale und limitierte Produkte werden zu einem regelmäßigeren Bestandteil der Sortimentsstrategie. Oatly testet international Vanille-Hafermilch, Matcha-Hafergetränk, heiße Kakaoformate und Popcorn-aromatisierte Barista Edition-Produkte.
Naturbelassene Produkte behielten im Jahr 2025 einen Umsatzanteil von 32,18 % und bleiben für Verbraucher relevant, die einfache Zutaten bevorzugen oder neutrale Produkte zum Kochen benötigen. Die Verwendung in Suppen, Saucen und herzhaften Gerichten nahm in den Jahren 2024 und 2025 zu und erweiterte den Konsum über Frühstück und Kaffee hinaus. Geschmackspräferenzen unterscheiden sich regional erheblich. Vanille, Schokolade und Karamell haben in Nordamerika und Europa eine breitere Anziehungskraft. Matcha, Taro, rote Bohnen und Sesam bieten zusätzliche Produktmöglichkeiten im asiatisch-pazifischen Raum, wo lokale Präferenzen von westlichen Geschmacksprofilen abweichen.
Nach Vertriebskanälen:
Supermärkte und Hypermärkte führen, während der Online-Einzelhandel expandiertSupermärkte und Hypermärkte hielten im Jahr 2025 einen Umsatzanteil von 68,49 % am Markt für pflanzenbasierte Getränke. Ihre breite physische Präsenz gibt Verbrauchern direkten Zugang zu konventionellen, biologischen, aromatisierten und proteinreichen Produkten. Diese Geschäfte unterstützen auch Produktvergleiche, Werbeaktivitäten und regelmäßige Haushaltseinkäufe. Handelsmarken können die Preislücke verringern, die die Akzeptanz bei preisbewussten Verbrauchern einschränkt. Der stationäre Einzelhandel bleibt daher zentral für Kategoriegröße, Sichtbarkeit und Wiederkäufe.
Online-Einzelhandelskanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen. Digitale Plattformen ermöglichen es Verbrauchern, vor dem Kauf Zutaten, Nährwertinformationen und Produktaussagen zu prüfen. Sie sind besonders nützlich für Premium-, Bio- und Spezialprodukte, die mehr Produktaufklärung erfordern. Abonnementoptionen können Wiederkäufe bei Haushalten mit etablierten Präferenzen fördern. Online-Kanäle bieten Herstellern auch eine direkte Möglichkeit, neue Formate zu testen und Produktdifferenzierung zu kommunizieren, ohne vollständig auf Regalfläche im Geschäft angewiesen zu sein.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für pflanzenbasierte Getränke in Nordamerika
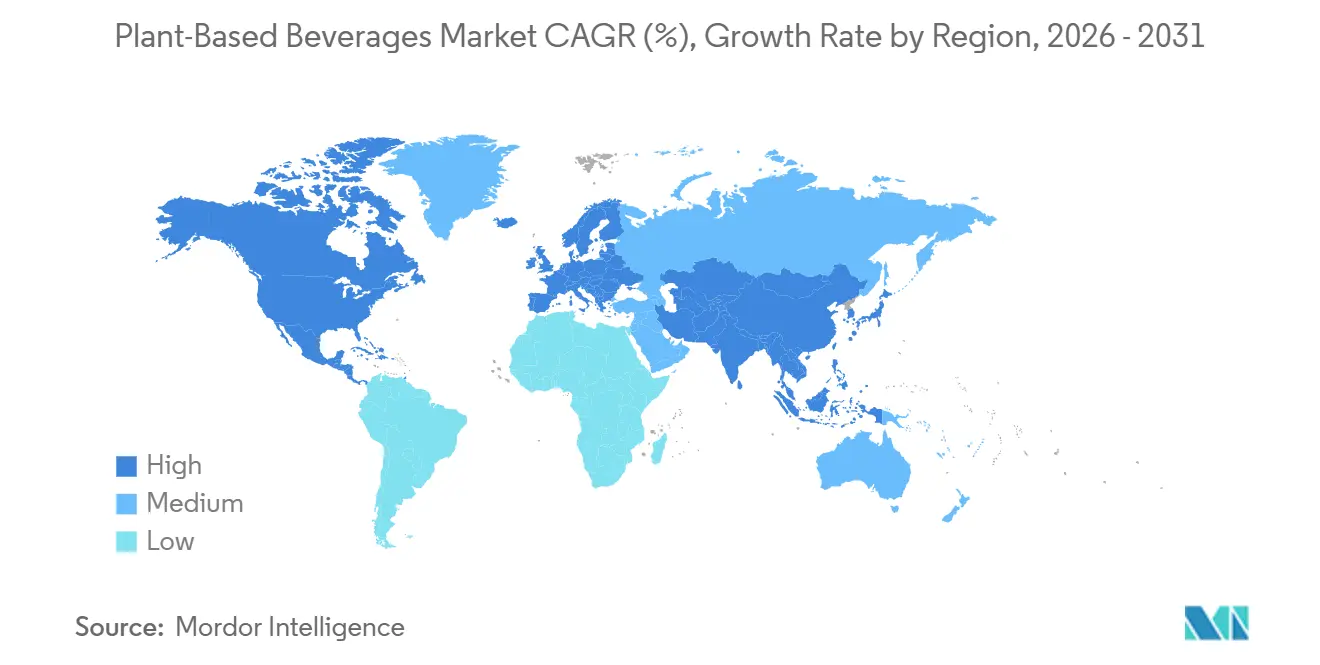
Nordamerika hielt im Jahr 2025 einen Anteil von 36,57 % am Marktvolumen für pflanzenbasierte Getränke. Die im Januar 2025 veröffentlichte Entwurfsrichtlinie der FDA verringert die Unsicherheit bei der Benennung für Hersteller und Einzelhändler[3]. Mandelgetränke standen in den Vereinigten Staaten unter Druck durch Preissensibilität und die Verlagerung der Verbraucher hin zu Hafer- und Kokosprodukten. Der Markt für pflanzenbasierte Getränke hat sich durch Erbsenprotein, ein erneuertes Interesse an Sojaprotein und aromatisierte Haferformate neu ausgerichtet. Kanada bietet eine Nachfrage von Early Adoptern nach proteinreichen Produkten und Produkten mit vollständigen Zutaten, während Mexiko aufgrund von Laktoseintoleranz und wachsender Kaufkraft langfristiges Potenzial aufweist.
Markt für pflanzenbasierte Getränke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen, der schnellsten regionalen Rate im Markt für pflanzenbasierte Getränke. Laktosemalabsorption übersteigt in weiten Teilen Ost- und Südostasiens 90 %, und Verbraucher in der Region sind bereits mit Sojagetränken vertraut. China ist der regionale Umsatzanker, mit auf Städte der ersten Kategorie konzentriertem Wachstum, und Oatlys Greater-China-Geschäft erzielte im zweiten Quartal 2026 trotz stärkerem inländischen Wettbewerb im Außer-Haus-Bereich einen Umsatz von 30,10 Millionen USD. In Indien vollzieht sich ein compliance-getriebener Produktaufwertungszyklus, der mit den Fortifizierungsrichtlinien der FSSAI zusammenhängt. Japans Fitnesskultur, Südkoreas Café-Premiumisierung und Vietnams Expansion im Bereich Spezialitätenkaffee schaffen weitere regionale Nachfragequellen.
Markt für pflanzenbasierte Getränke in EMEA und Südamerika
Europa hielt eine starke sekundäre Position inne, wo die etablierte Nachfrage nach Hafergetränken dazu beitrug, dass der britische Einzelhandelsumsatz 275,00 Millionen GBP erreichte, was zu den Wechselkursen von 2025 354,00 Millionen USD entspricht, verglichen mit 155,00 Millionen GBP 5 Jahre zuvor. Alpro investierte in Kettering, um jährlich 58,00 Millionen Liter unter Verwendung von britischem Hafer herzustellen, der innerhalb von 80 Meilen der Anlage bezogen wird. Das Urteil des Gerichtshofs der Europäischen Union vom Oktober 2024 stärkt die Rechtsposition pflanzenbasierter Bezeichnungen im Rahmen der Lebensmittelinformationsvorschriften. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, doch Brasiliens Sojainfrastruktur, die Laktoseintoleranzquoten im Nahen Osten und die Anforderungen an die Halal-Zertifizierung im gesamten GCC schaffen Einstiegsmöglichkeiten und ein Vertrauenssignal für den Markteintritt in die Kategorie.
Wettbewerbslandschaft
Marktkonzentration
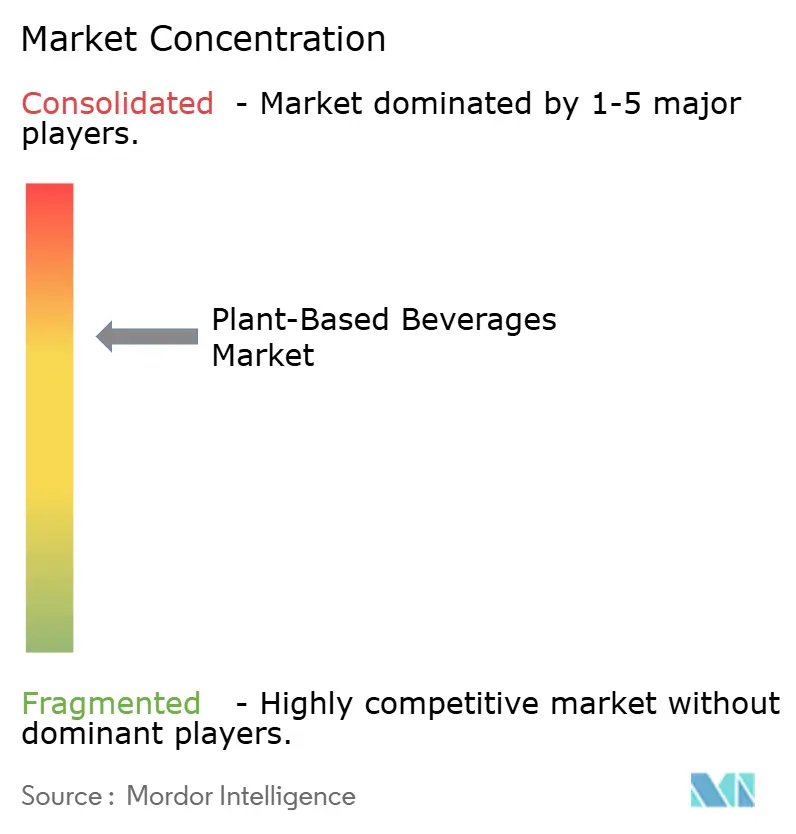
Der Markt für pflanzliche Getränke weist eine moderate Konzentration auf, die eine bedeutende Skalierung unter multinationalen Marken und starken regionalen Spezialisten widerspiegelt. Danones Marken Alpro und Silk, Oatly, Blue Diamond Growers' Almond Breeze und Nestlé verfügen über eine breite Distribution und starke Bekanntheit in Nordamerika und Europa. Vitasoy und Yili halten wichtige Positionen im Asien-Pazifik-Raum. Größere Unternehmen sehen sich mit Wettbewerb von Marken konfrontiert, die sich auf Bio-Produkte, Zutaten-Transparenz und kürzere Formeln konzentrieren. MALK Organics näherte sich mit einem Minimal-Zutaten-Angebot einem Umsatz von 100,00 Millionen USD und zeigt, dass kleinere Marken dort konkurrieren können, wo ihre Produktgeschichte und Zutaten Verbraucherbedenken ansprechen.
Refresco stimmte im Februar 2026 zu, SunOpta für 1,10 Milliarden USD zu übernehmen, was die Versorgungsökonomie für mittelgroße Marken und Handelsmarken verändern kann. SunOpta bringt nordamerikanische Produktionskapazitäten für pflanzliche Getränke und Proteinshakes mit, und die Transaktion kann den Preisdruck auf Unternehmen erhöhen, die ausschließlich auf proprietäre Kapazitäten angewiesen sind. Danone stimmte im März 2026 zu, Huel zu übernehmen, und führte im Januar 2026 Silk Protein Milk ein, wodurch seine Präsenz bei ernährungsvollständigen und proteinreichen Produkten ausgebaut wird. Diese Schritte zeigen, dass große Marktteilnehmer über standardmäßige Mandel- und Haferangebote hinausgehen.
Unternehmen nutzen funktionale Premiumprodukte, institutionelle Gemeinschaftsverpflegung und geografische Distribution, um ihre Positionen im Markt für pflanzliche Getränke zu verbessern. Ripple Foods' Erbsenmilch und Danones Silk Protein Milk konzentrieren sich auf Protein und einfachere Formeln. Califia Farms' Dispenser-Programm und Oatlys Café-Strategie konzentrieren sich auf häufige Konsumationsanlässe. ISO 22000, USDA-Bio- und EU-Bio-Zertifizierung können den Zugang zum Premium-Einzelhandel und zur institutionellen Gemeinschaftsverpflegung stärken, während sie Compliance-Kosten erhöhen und qualifizierten Unternehmen helfen, Käufervertrauen aufzubauen. Die stärksten offenen Bereiche sind proteinangereicherte Bio-Produkte auf Basis anderer Zutaten als Mandel und Hafer, einschließlich Erbse, Pistazie und Ackerbohne, sowie die Abgabe im Außer-Haus-Bereich.
Marktführer in der Branche für pflanzliche Getränke
-
Danone S.A.
-
Oatly Group AB
-
The Hain Celestial Group, Inc.
-
Nestlé S.A.
-
Chobani LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzenbasierte Getränke Unternehmen in diesem Bericht
- Danone S.A.
- Blue Diamond Growers
- Nestlé S.A.
- Oatly Group AB
- Vitasoy International Holdings Limited
- The Hain Celestial Group, Inc.
- Califia Farms, LLC
- SunOpta Inc.
- Noumi Limited
- Ripple Foods PBC
- The Campbell’s Company
- PepsiCo, Inc.
- The Coca-Cola Company
- Kikkoman Corporation
- Harmless Harvest, LLC
- Minor Figures
- Chobani LLC
- Yili Industrial Group Co., Ltd.
- Freedom Foods Group Limited
- Pacific Foods of Oregon, LLC
Neueste Industrielle Entwicklungen in Markt für pflanzenbasierte Getränke
- Januar 2026: Ripple Foods führte seine neue Ripple Organic Plant-Based Milk in den Varianten Original und Vanille ein und bietet 5 Gramm pflanzenbasiertes Protein pro Portion sowie bis zu 2,5-mal mehr Protein als Mandelmilch. Das Produkt wird aus Bio-Erbsenprotein hergestellt, enthält fünf oder weniger Zutaten und ist frei von den neun wichtigsten Allergenen.
- Januar 2026: Danones Marke Silk führte Silk Protein ein, eine gekühlte pflanzenbasierte Milch mit 13 g vollständigem Pflanzenprotein pro Portion sowie 3 g Ballaststoffen, Kalzium und Vitamin D. Das in den Varianten Original und Schokolade erhältliche Produkt enthält 50 % weniger Zucker als reguläre Kuhmilch und keine künstlichen Süßungsmittel, was den wachsenden Fokus auf proteinreiche, zuckerarme und ernährungsphysiologisch verbesserte pflanzenbasierte Milchformulierungen unterstreicht.
- Mai 2025: Eclipse Foods führte seine erste pflanzenbasierte Milch ein, Non-Dairy Whole Milk, formuliert mit isolierten Erbsen- und Kichererbsenproteinen, um die molekulare Struktur, den Geschmack, die Textur, die Farbe und die Funktionalität von konventioneller Vollmilch nachzubilden. Das Produkt ist so konzipiert, dass es neutral im Geschmack, aufschäumbar, stabil und sedimentationsbeständig ist.
Berichtsumfang des globalen Marktes für pflanzliche Getränke
Segmentierungsübersicht
| Soja |
| Kokosnuss |
| Mandel |
| Hafer |
| Erbsen |
| Reis |
| Weizen |
| Sonstige |
| Konventionell |
| Bio |
| Natur |
| Aromatisiert |
| Supermärkte/Hypermärkte |
| Convenience-Stores/Lebensmittelgeschäfte |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Zutat | Soja | |
| Kokosnuss | ||
| Mandel | ||
| Hafer | ||
| Erbsen | ||
| Reis | ||
| Weizen | ||
| Sonstige | ||
| Nach Kategorie | Konventionell | |
| Bio | ||
| Nach Geschmack | Natur | |
| Aromatisiert | ||
| Nach Vertriebskanälen | Supermärkte/Hypermärkte | |
| Convenience-Stores/Lebensmittelgeschäfte | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für pflanzliche Getränke bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich einen Wert von 42,37 Milliarden USD erreichen und zwischen 2026 und 2031 mit einer CAGR von 5,34 % wachsen.
Welche Zutatenbasis wächst bis 2031 am schnellsten?
Haferbasierte Getränke werden voraussichtlich mit einer CAGR von 7,11 % wachsen, unterstützt durch die Verwendung in Cafés und Markeninvestitionen.
Welcher Vertriebskanal expandiert am schnellsten?
Außer-Haus-Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen, da Cafés und institutionelle Standorte Produkte einem breiteren Verbraucherkreis vorstellen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen, unterstützt durch eine hohe Prävalenz von Laktosemalabsorption und einen etablierten Sojagetränkekonsum.