
Tamaño y Participación del Mercado de Bebidas de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
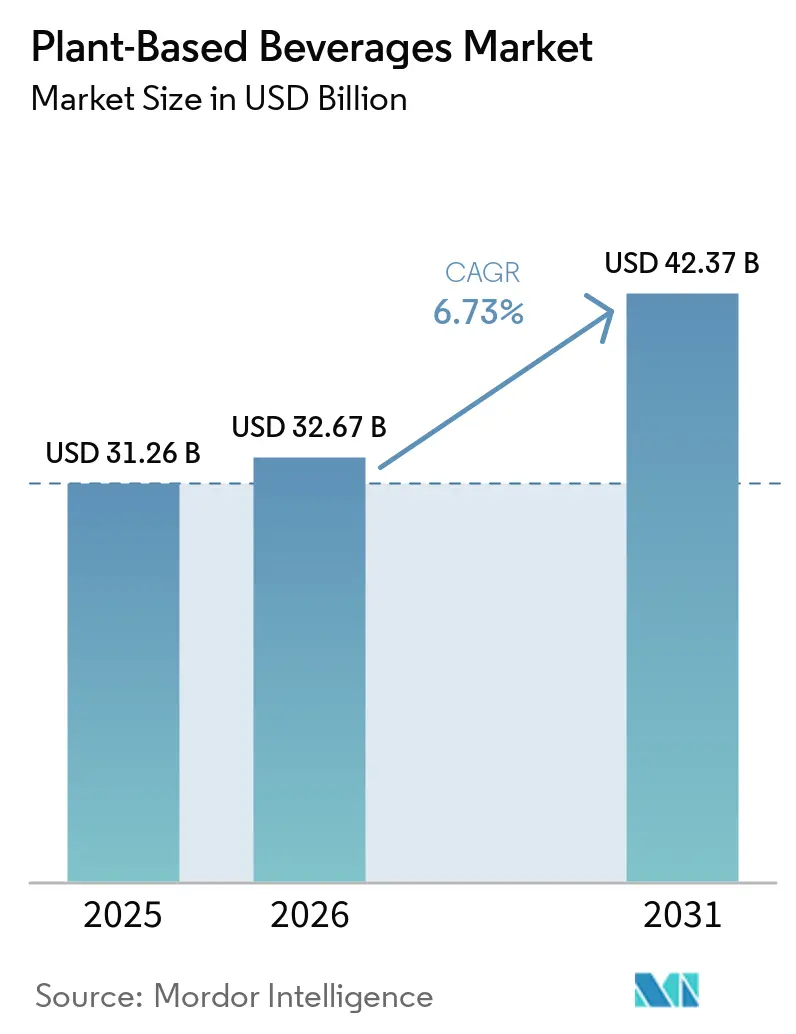
| Tamaño del Mercado (2026) | 32.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas de Origen Vegetal por Mordor Intelligence
Se proyecta que el tamaño del mercado de bebidas de origen vegetal se expanda desde 31,26 mil millones de USD en 2025 y 32,67 mil millones de USD en 2026 hasta 42,37 mil millones de USD en 2031, registrando una CAGR del 5,34% entre 2026 y 2031. La categoría atiende ahora a una base de consumidores más amplia que las personas que evitan los lácteos, ya que el contenido proteico, los ingredientes simples y el sabor determinan las decisiones de compra. La malabsorción de lactosa constituye una fuente duradera de demanda, especialmente en los mercados asiáticos donde su prevalencia es elevada. Los desarrolladores de productos enfrentan un estándar más alto porque los consumidores esperan un rendimiento sensorial similar al de los lácteos junto con nutrición y etiquetas transparentes. Las empresas están respondiendo con formatos ricos en proteínas, productos con menos ingredientes y ofertas orientadas a baristas que pueden generar un uso recurrente. La orientación regulatoria en los Estados Unidos y Europa también ha reducido la incertidumbre en torno al etiquetado, lo que favorece la colocación en estantes y la comunicación de productos.
Conclusiones Clave del Informe
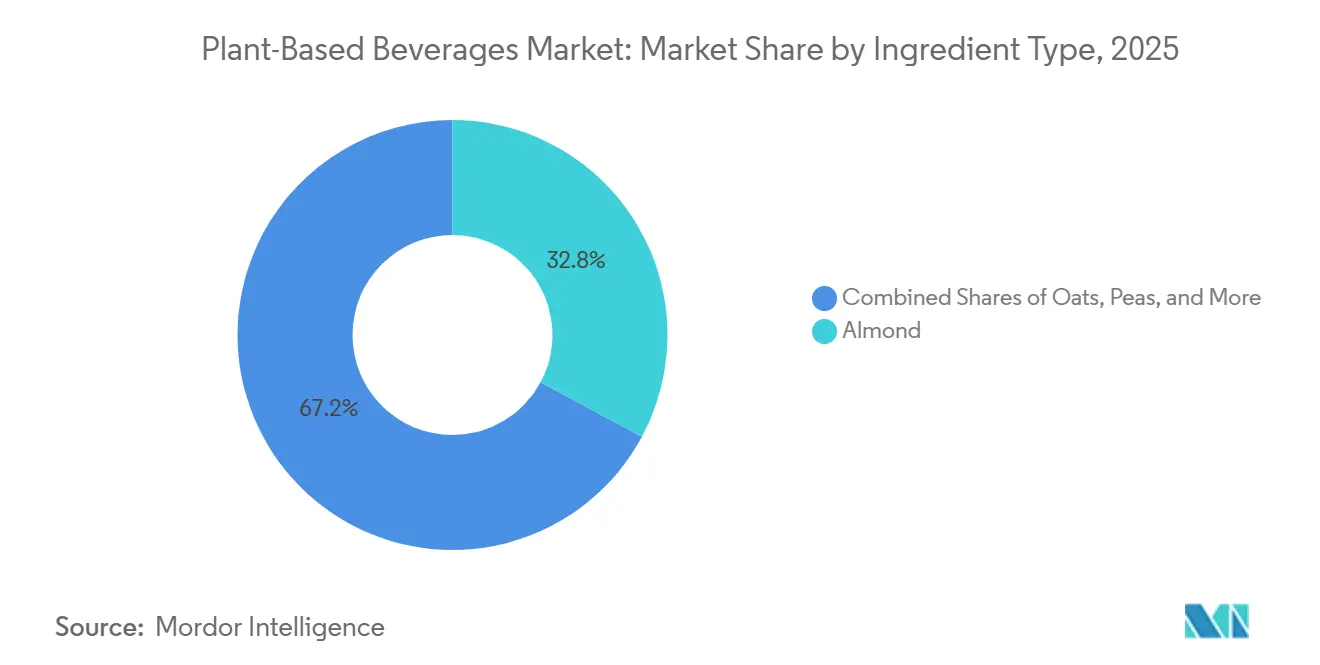
- Por tipo de ingrediente, las bebidas a base de almendra representaron el 32,84% de la participación del mercado de bebidas de origen vegetal en 2025, mientras que se prevé que las bebidas a base de avena crezcan a una CAGR del 7,11% hasta 2031.
- Por categoría, los productos convencionales representaron el 54,32% del tamaño del mercado de bebidas de origen vegetal en 2025, mientras que se espera que los productos orgánicos crezcan a una CAGR del 6,79% hasta 2031.
- Por sabor, las variantes con sabor representaron el 67,82% de la participación del mercado de bebidas de origen vegetal en 2025 y se prevé que se expandan a una CAGR del 6,62% hasta 2031.
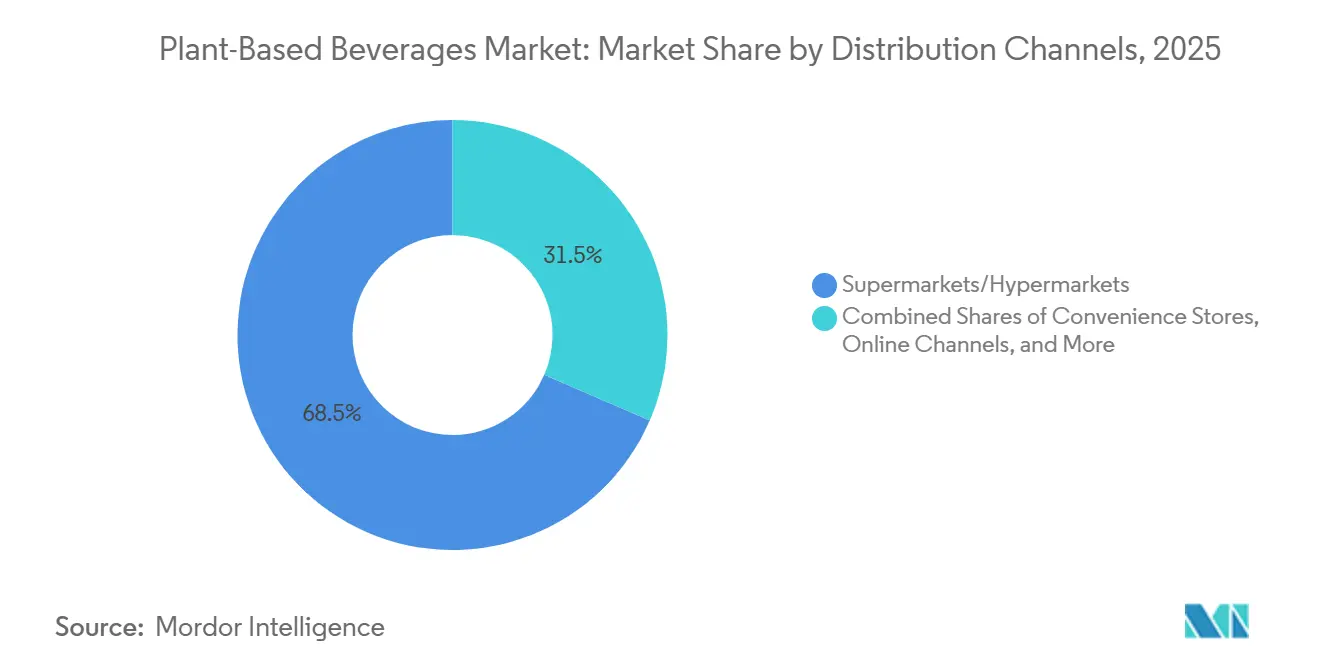
- Por canal de distribución, los formatos de supermercados e hipermercados representaron el 68,49% de los ingresos en 2025, mientras que se proyecta que los canales de venta minorista en línea crezcan a una CAGR del 7,24% hasta 2031.
- Por geografía, América del Norte representó el 36,57% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por las dietas de origen vegetal | +1.8% | Global | Mediano plazo (2-4 años) |
| Aumento de la intolerancia a la lactosa y la sensibilidad a los lácteos | +1.4% | Global, especialmente Asia-Pacífico y Oriente Medio y África | Largo plazo (≥4 años) |
| Creciente innovación de productos y premiumización | +1.1% | América del Norte y Europa | Corto plazo (≤2 años) |
| Fuertes inversiones en marketing y marca | +0.7% | Global | Corto plazo (≤2 años) |
| Creciente influencia de las redes sociales y estrategias de marketing | +0.6% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de productos de etiqueta limpia y orgánicos | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por las Dietas de Origen Vegetal
Los patrones de alimentación flexitarianos y orientados a los vegetales han ampliado la demanda más allá de los consumidores que siguen dietas veganas. El mercado de bebidas de origen vegetal se beneficia porque estos consumidores pueden elegir alternativas para comidas habituales, café y cocina, y no solo por exclusión dietética. Los Institutos Nacionales de Salud afirman que la malabsorción de lactosa afecta al 68% de la población mundial y puede superar el 90% en algunas poblaciones asiáticas[1]. La selección de productos se ha orientado hacia la calidad proteica, la transparencia de los ingredientes y la sostenibilidad percibida. Este cambio ofrece a los fabricantes un motivo para competir en valor del producto y no únicamente en sustitución de lácteos. La autorización declarada para alternativas nutricionalmente equivalentes en el Programa Nacional de Almuerzos Escolares también puede ampliar el acceso a través de los servicios de alimentación escolar, mientras que los productos con alto contenido proteico y menor contenido de azúcar pueden atraer a los consumidores que utilizan tratamientos para el control del peso.
Aumento de la Intolerancia a la Lactosa y la Sensibilidad a los Lácteos
La malabsorción de lactosa afecta a dos tercios de la población adulta mundial, según una revisión que abarcó 89 países y 62.910 participantes. La prevalencia reportada osciló entre el 28% en el norte de Europa y el 70% en Oriente Medio, y superó el 90% en Asia Oriental y Sudoriental. El mercado de bebidas de origen vegetal cuenta, por tanto, con una sólida base de demanda estructural en Asia-Pacífico, donde las bebidas de soja ya tienen una profunda familiaridad cultural. Los consumidores de China, Japón y el Sudeste Asiático también están adoptando formatos de avena, almendra y guisante a medida que aumentan los ingresos y la capacidad de venta minorista refrigerada. El envejecimiento puede impulsar aún más la demanda, ya que la actividad de la lactasa puede disminuir con la edad, especialmente en las economías avanzadas con poblaciones más envejecidas. Las reacciones a la caseína y las preocupaciones sobre el confort digestivo amplían la justificación funcional más allá de la intolerancia a la lactosa.
Creciente Innovación de Productos y Premiumización
Los productos premium se han convertido en una respuesta importante a medida que el mercado de bebidas de origen vegetal alcanza a consumidores más convencionales. Danone lanzó Silk Protein Milk en enero de 2026 con 13 g de proteína vegetal completa y 3 g de fibra por porción, posicionando el producto frente a las ofertas lácteas orientadas a la proteína. Ripple Foods lanzó una leche orgánica de origen vegetal en enero de 2026 con 5 g de proteína de guisante por porción y 5 ingredientes o menos. Oatly reportó ingresos de 240,10 millones de USD en el segundo trimestre de 2026, un aumento del 15,20% interanual, respaldado por los productos Barista Edition y una mayor disponibilidad minorista. La empresa también está probando formatos de matcha, sabor a palomitas de maíz y lattes de colores en mercados internacionales. Estas acciones crean dos caminos de producto claros: uno centrado en ingredientes mínimos y otro en productos funcionales y de café con sabores destacados.
Creciente Demanda de Productos de Etiqueta Limpia y Orgánicos
Los consumidores prestan mayor atención al uso de gomas, emulsionantes y aceites refinados en las bebidas de origen vegetal, ya que las formulaciones de etiqueta limpia continúan influyendo en las decisiones de compra. Ripple Foods planea posicionar su lanzamiento orgánico de enero de 2026 en torno a un perfil de ingredientes simplificado, con cinco ingredientes o menos y sin gomas ni aceites. La marca Alpro de Danone también ha reforzado su estrategia de abastecimiento comprometiéndose a obtener avena de granjas británicas ubicadas a menos de 80 millas de su planta de Kettering, apoyando la producción anual de 58 millones de litros de bebida de avena. Este enfoque refuerza la demanda en el mercado de bebidas de origen vegetal al alinear el desarrollo de productos con la trazabilidad, el abastecimiento local y la transparencia de ingredientes. Las normas europeas de información alimentaria también favorecen una comunicación transparente en el frente del envase, lo que puede beneficiar a los productos con formulaciones más simples[2].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de sabor y textura | -0.6% | Global | Corto a Mediano plazo (≤4 años) |
| Precios más elevados en comparación con los lácteos | -0.8% | Asia-Pacífico y América del Sur | Corto a Mediano plazo (≤4 años) |
| Volatilidad en los precios de las materias primas | -0.4% | Global | Corto plazo (≤2 años) |
| Competencia de otras bebidas convencionales | -0.3% | Asia-Pacífico y América del Sur | Mediano a Largo plazo (≥2 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Sabor y Textura
El sabor y la textura siguen siendo barreras importantes para las compras repetidas en el mercado de bebidas de origen vegetal, especialmente a medida que la categoría madura y los consumidores se vuelven más exigentes. La fase inicial de prueba impulsada por la novedad ha evolucionado hacia un entorno de compra más exigente, en el que los consumidores esperan cada vez más que las bebidas de origen vegetal ofrezcan atributos sensoriales que se aproximen estrechamente a los de los lácteos, incluida la sensación en boca, el equilibrio de sabor y el rendimiento en distintas ocasiones de consumo. Las bebidas de avena pueden ser difíciles de posicionar en aplicaciones frías porque el beta-glucano puede crear un perfil de viscosidad que algunos consumidores perciben como demasiado espeso, pesado o inconsistente. Oatly ha respaldado su estrategia comercial en América del Norte enfatizando los productos orientados a baristas y la educación del consumidor, ayudando a posicionar sus ofertas en torno a la funcionalidad, los métodos de preparación y el uso en bebidas a base de café. Los avances en el procesamiento enzimático y la fermentación de precisión pueden ayudar a los fabricantes a mejorar la textura, reducir los sabores indeseados y mejorar el rendimiento general del sabor. Sin embargo, las percepciones de los consumidores a menudo van por detrás de la reformulación del producto, lo que puede limitar la recuperación a corto plazo entre los consumidores que anteriormente dejaron de comprar la categoría debido a experiencias sensoriales desfavorables.
Precios de Producto más Elevados en Comparación con los Lácteos
Las bebidas de origen vegetal suelen tener un precio minorista más alto que los lácteos, lo que limita el crecimiento del volumen en mercados sensibles al precio. Dentro del mercado de bebidas de origen vegetal, la brecha es más significativa en Asia-Pacífico y América del Sur, donde los lácteos pueden producirse a nivel nacional a menor costo o estar respaldados por políticas públicas. En los mercados emergentes, los productos de leche alternativa pueden venderse a entre 2 y 4 veces el precio por litro de los lácteos convencionales. Los ingredientes especializados, el equipo de procesamiento dedicado, las necesidades de cadena de frío y la escala de fabricación limitada aumentan los costos unitarios. Los volúmenes más bajos restringen entonces la escala que podría reducir los precios, creando un ciclo difícil para los nuevos participantes. Los productos de marca propia han comenzado a reducir la brecha en partes de Europa y América del Norte, pero las opciones comparables siguen siendo limitadas en Asia-Pacífico y América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
La Almendra Lidera mientras la Avena Redefine la Dinámica de la CategoríaLas bebidas a base de avena son el segmento de ingredientes de más rápido crecimiento en el mercado de bebidas de origen vegetal, con una CAGR del 7,11% proyectada hasta 2031. El rendimiento para baristas, las percepciones de los consumidores sobre el uso del agua de almendra y la inversión de las marcas respaldan este ritmo. Oatly reportó ingresos del segundo trimestre de 2026 de 240,10 millones de USD, un aumento del 15,20% interanual, mientras que el volumen vendido aumentó un 11,20% hasta 156,10 millones de litros. Las bebidas a base de almendra mantuvieron la posición más grande en 2025 con el 32,84% de la categoría. Su presencia establecida en el comercio minorista de América del Norte y Europa sigue siendo importante, incluso cuando algunos consumidores se inclinan hacia los productos de avena y coco para determinadas ocasiones.
Las bebidas de soja han recuperado la atención de los consumidores que buscan un contenido proteico naturalmente más alto y productos orientados al fitness. Las bebidas de coco continúan ganando presencia en estantes, especialmente en formatos con sabor donde la base complementa los perfiles tropicales e indulgentes. La industria de bebidas de origen vegetal también está viendo un mayor interés en los productos de proteína de guisante, liderado por el lanzamiento orgánico de Ripple Foods en enero de 2026 con 5 g de proteína por porción. Los productos de guisante ofrecen una densidad proteica comparable a la soja sin una etiqueta de alérgeno entre los 9 principales. Los productos de arroz y trigo siguen siendo más pequeños debido a su menor densidad proteica, mientras que las bases de pistacho, pacana, cebada y chía están generando interés en productos especiales de gama alta.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría:
La Escala Convencional Ancla un Segmento Premium Orgánico en AceleraciónLos productos convencionales retuvieron el 54,32% de las ventas en 2025 gracias a su amplia distribución y capacidad de producción establecida. Se prevé que el segmento orgánico crezca a una CAGR del 6,79% hasta 2031, por encima de la tasa general del 6,73%. Su participación en la categoría de bebidas de origen vegetal se está reduciendo gradualmente a medida que los productos de etiqueta limpia y los productos con certificación orgánica atraen a más nuevos hogares. Las marcas que combinan la certificación con listas cortas de ingredientes y mensajes claros sobre el origen están mejor posicionadas en el comercio minorista premium y las ventas directas. El lanzamiento de Silk Protein Milk de Danone ilustra cómo la nutrición funcional y el posicionamiento premium se están integrando en un único producto.
Las normas del Programa Nacional Orgánico del USDA y el marco europeo comparable ofrecen a los fabricantes una credencial reconocida en el comercio minorista premium y la restauración institucional. América del Sur ofrece potencial para productos orgánicos premium porque Brasil cuenta con un sector de agricultura orgánica en expansión y una clase media con conciencia sanitaria en crecimiento. Los mercados urbanos del Sudeste Asiático también ofrecen oportunidades para productos orgánicos importados que pueden alcanzar un precio premium. Es poco probable que la industria de bebidas de origen vegetal vea a los formatos convencionales perder el liderazgo absoluto en volumen para 2031. Sin embargo, el desplazamiento de la participación hacia los productos orgánicos y de etiqueta limpia influirá en los márgenes y la combinación de productos.
Por Sabor:
Las Variantes con Sabor Impulsan la Mejora de Categoría y Amplían la Ocasión de ConsumoLas variantes con sabor representaron el 67,82% de los ingresos del mercado de bebidas de origen vegetal en 2025 y se prevé que crezcan a una CAGR del 6,62% hasta 2031. El mismo segmento lideró tanto las ventas como el crecimiento, lo que demuestra que el sabor se ha convertido en una razón de compra central. Esto respalda el crecimiento del mercado de bebidas de origen vegetal a través de precios unitarios más altos y una demanda que va más allá de la sustitución directa de los lácteos. Los productos de temporada y de edición limitada se están convirtiendo en una parte más habitual de la estrategia de gama. Oatly está probando leche de avena con vainilla, bebida de avena con matcha, formatos de cacao caliente y productos Barista Edition con sabor a palomitas de maíz a nivel internacional.
Los productos sin sabor retuvieron el 32,18% de las ventas en 2025 y siguen siendo relevantes para los consumidores que prefieren ingredientes simples o necesitan productos neutros para cocinar. El uso en sopas, salsas y platos salados aumentó durante 2024 y 2025, extendiendo el consumo más allá del desayuno y el café. Las preferencias de sabor difieren considerablemente según la región. La vainilla, el chocolate y el caramelo tienen un atractivo más amplio en América del Norte y Europa. El matcha, el taro, el frijol rojo y el sésamo ofrecen oportunidades adicionales de producto en Asia-Pacífico, donde las preferencias locales difieren de los perfiles de sabor occidentales.
Por Canales de Distribución:
Los Supermercados e Hipermercados Lideran mientras el Comercio Minorista en Línea se ExpandeLos supermercados e hipermercados representaron el 68,49% de los ingresos del mercado de bebidas de origen vegetal en 2025. Su amplia presencia física brinda a los consumidores acceso directo a productos convencionales, orgánicos, con sabor y ricos en proteínas. Estas tiendas también facilitan la comparación de productos, la actividad promocional y las compras domésticas habituales. Los productos de marca propia del minorista pueden reducir la brecha de precios que limita la adopción entre los consumidores sensibles al valor. El comercio minorista físico sigue siendo, por tanto, fundamental para la escala, la visibilidad y la compra recurrente de la categoría.
Se proyecta que los canales de venta minorista en línea crezcan a una CAGR del 7,24% hasta 2031. Las plataformas digitales permiten a los consumidores revisar ingredientes, información nutricional y declaraciones de productos antes de la compra. Son especialmente útiles para productos premium, orgánicos y especiales que requieren mayor educación sobre el producto. Las opciones de suscripción pueden fomentar las compras recurrentes entre los hogares con preferencias establecidas. Los canales en línea también ofrecen a los fabricantes una forma directa de probar nuevos formatos y comunicar la diferenciación del producto sin depender exclusivamente del espacio en los estantes de las tiendas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Bebidas de Origen Vegetal en América del Norte
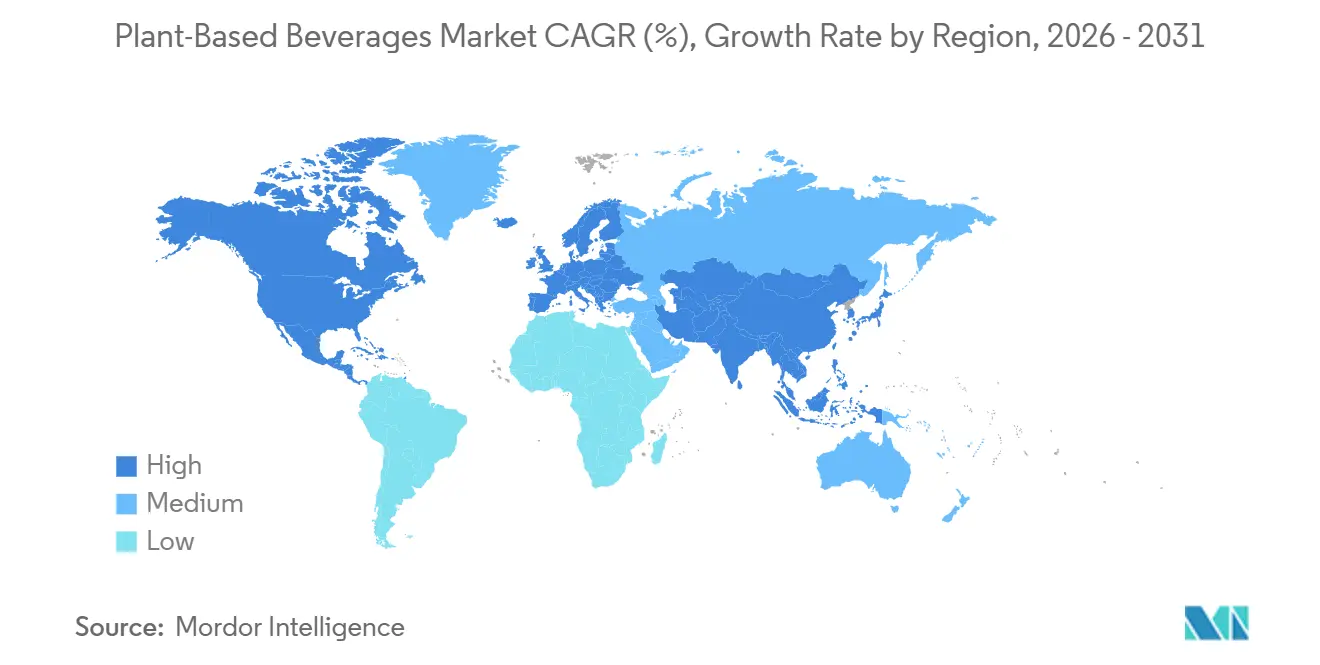
América del Norte concentró el 36,57% del tamaño del mercado de bebidas de origen vegetal en 2025. La guía preliminar de la FDA de enero de 2025 reduce la incertidumbre en materia de denominación para fabricantes y minoristas[3]. Las bebidas de almendra han enfrentado presión en los Estados Unidos debido a la sensibilidad al precio y al desplazamiento del consumidor hacia productos de avena y coco. El mercado de bebidas de origen vegetal ha estado reequilibrándose a través de la proteína de guisante, el renovado interés en la proteína de soya y los formatos de avena con sabores. Canadá ofrece demanda de adoptantes tempranos para productos de alto contenido proteico y de ingredientes integrales, mientras que México tiene potencial a largo plazo debido a la intolerancia a la lactosa y al creciente poder adquisitivo.
Mercado de Bebidas de Origen Vegetal en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,35% hasta 2031, la tasa regional más rápida en el mercado de bebidas de origen vegetal. La malabsorción de lactosa supera el 90% en gran parte del Este y el Sudeste Asiático, y los consumidores de la región ya tienen familiaridad con las bebidas de soja PMC. China es el ancla de ingresos regional, con el crecimiento concentrado en las ciudades de primer nivel y el negocio del Gran China de Oatly generando 30,10 millones de USD en ingresos del segundo trimestre de 2026 a pesar de una mayor competencia en el sector de restauración doméstica. India está experimentando un ciclo de actualización de productos impulsado por el cumplimiento normativo vinculado a la orientación de fortificación de la FSSAI. La cultura del fitness en Japón, la premiumización de los cafés en Corea del Sur y la expansión del café de especialidad en Vietnam añaden fuentes adicionales de demanda regional.
Mercado de Bebidas de Origen Vegetal en EMEA y América del Sur
Europa ocupó una sólida posición secundaria, donde la consolidada demanda de bebidas de avena contribuyó a que las ventas minoristas en el Reino Unido alcanzaran 275,00 millones de GBP, equivalentes a 354,00 millones de USD a los tipos de cambio de 2025, en comparación con 155,00 millones de GBP cinco años antes. Alpro invirtió en Kettering para producir 58,00 millones de litros anuales utilizando avena británica procedente de un radio de 80 millas de la instalación. La sentencia del Tribunal de Justicia de la Unión Europea de octubre de 2024 respalda la posición jurídica de las denominaciones de origen vegetal en el marco de las normas sobre información alimentaria. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños, pero la infraestructura soyera de Brasil, los niveles de intolerancia a la lactosa en Oriente Medio y los requisitos de certificación halal en todo el GCC crean oportunidades y una señal de confianza para la entrada en la categoría.
Panorama Competitivo
Concentración del Mercado
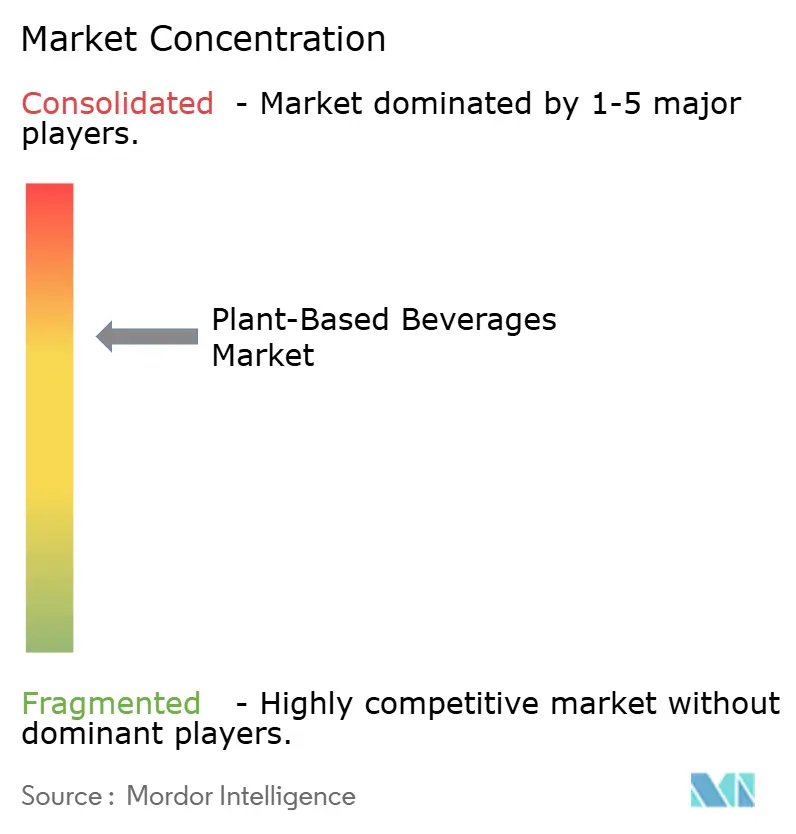
El mercado de bebidas de origen vegetal tiene una concentración moderada, lo que refleja una escala significativa entre las marcas multinacionales y los sólidos especialistas regionales. Las marcas Alpro y Silk de Danone, Oatly, Almond Breeze de Blue Diamond Growers y Nestlé tienen una amplia distribución y un fuerte reconocimiento en América del Norte y Europa. Vitasoy y Yili ocupan posiciones importantes en Asia-Pacífico. Las empresas más grandes se enfrentan a la competencia de marcas centradas en productos orgánicos, transparencia de ingredientes y fórmulas más cortas. MALK Organics se acercó a los 100,00 millones de USD en ingresos con una propuesta de ingredientes mínimos, lo que demuestra que las marcas más pequeñas pueden competir cuando su historia de producto e ingredientes abordan las preocupaciones de los consumidores.
Refresco acordó en febrero de 2026 adquirir SunOpta por 1,10 mil millones de USD, lo que puede cambiar la economía de suministro para las marcas de tamaño mediano y las marcas propias. SunOpta aporta capacidades de producción en América del Norte en bebidas de origen vegetal y batidos de proteínas, y la transacción puede aumentar la presión de precios sobre las empresas que dependen únicamente de la capacidad propia. Danone acordó en marzo de 2026 adquirir Huel e introdujo Silk Protein Milk en enero de 2026, ampliando su presencia en productos nutricionalmente completos y ricos en proteínas. Estos movimientos muestran que los grandes participantes están expandiéndose más allá de las ofertas estándar de almendra y avena.
Las empresas están utilizando productos premium funcionales, el servicio de alimentación institucional y la distribución geográfica para mejorar sus posiciones en el mercado de bebidas de origen vegetal. La leche de guisante de Ripple Foods y Silk Protein Milk de Danone se centran en la proteína y las fórmulas más simples. El programa de dispensadores de Califia Farms y la estrategia de cafés de Oatly se centran en las ocasiones de consumo frecuente. La certificación ISO 22000, el sello orgánico del USDA y la certificación orgánica de la UE pueden fortalecer el acceso al comercio minorista premium y al servicio de alimentación institucional, al tiempo que aumentan los costos de cumplimiento y ayudan a las empresas calificadas a establecer la confianza de los compradores. Las áreas abiertas más sólidas son los productos orgánicos enriquecidos con proteínas que utilizan bases más allá de la almendra y la avena, incluidos el guisante, el pistacho y la haba, así como el dispensado en el canal de hostelería.
Líderes de la Industria de Bebidas de Origen Vegetal
-
Danone S.A.
-
Oatly Group AB
-
The Hain Celestial Group, Inc.
-
Nestlé S.A.
-
Chobani LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas de Origen Vegetal Empresas cubiertas en este informe
- Danone S.A.
- Blue Diamond Growers
- Nestlé S.A.
- Oatly Group AB
- Vitasoy International Holdings Limited
- The Hain Celestial Group, Inc.
- Califia Farms, LLC
- SunOpta Inc.
- Noumi Limited
- Ripple Foods PBC
- The Campbell’s Company
- PepsiCo, Inc.
- The Coca-Cola Company
- Kikkoman Corporation
- Harmless Harvest, LLC
- Minor Figures
- Chobani LLC
- Yili Industrial Group Co., Ltd.
- Freedom Foods Group Limited
- Pacific Foods of Oregon, LLC
Desarrollos recientes de la industria en Mercado de Bebidas de Origen Vegetal
- Enero de 2026: Ripple Foods lanzó su nueva Leche de Origen Vegetal Orgánica Ripple en variantes Original y Vainilla, ofreciendo 5 gramos de proteína de origen vegetal por porción y hasta 2,5 veces más proteína que la leche de almendra. El producto está elaborado con proteína de guisante orgánica, contiene cinco ingredientes o menos y está libre de los nueve alérgenos principales.
- Enero de 2026: La marca Silk de Danone lanzó Silk Protein, una leche de origen vegetal refrigerada que contiene 13 g de proteína vegetal completa por porción, junto con 3 g de fibra, calcio y vitamina D. Disponible en variantes Original y Chocolate, el producto contiene un 50% menos de azúcar que la leche de vaca regular y no contiene edulcorantes artificiales, lo que pone de relieve el creciente enfoque en formulaciones de leche de origen vegetal con alto contenido proteico, menor contenido de azúcar y valor nutricional mejorado.
- Mayo de 2025: Eclipse Foods lanzó su primera leche de origen vegetal, Leche Entera No Láctea, formulada con proteínas aisladas de guisante y garbanzo para replicar la estructura molecular, el sabor, la textura, el color y la funcionalidad de la leche entera convencional. El producto está diseñado para ser de sabor neutro, espumable, estable y resistente a la sedimentación.
Alcance del Informe Global del Mercado de Bebidas de Origen Vegetal
Resumen de la segmentación
| Soja |
| Coco |
| Almendra |
| Avena |
| Guisantes |
| Arroz |
| Trigo |
| Otros |
| Convencional |
| Orgánico |
| Natural |
| Con Sabor |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Ingrediente | Soja | |
| Coco | ||
| Almendra | ||
| Avena | ||
| Guisantes | ||
| Arroz | ||
| Trigo | ||
| Otros | ||
| Por Categoría | Convencional | |
| Orgánico | ||
| Por Sabor | Natural | |
| Con Sabor | ||
| Por Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bebidas de origen vegetal para 2031?
Se prevé que la categoría alcance los 42,37 mil millones de USD en 2031, creciendo a una CAGR del 5,34% desde 2026.
¿Qué base de ingrediente crece más rápido hasta 2031?
Se proyecta que las bebidas a base de avena crezcan a una CAGR del 7,11%, respaldadas por el uso en cafeterías y la inversión de las marcas.
¿Qué canal de ventas se expande más rápido?
Se prevé que los canales de consumo en establecimientos crezcan a una CAGR del 7,24% hasta 2031, a medida que las cafeterías y los establecimientos institucionales introducen los productos a más consumidores.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,35% hasta 2031, respaldada por la alta prevalencia de malabsorción de lactosa y el consumo establecido de bebidas de soja.