
Tamanho e Participação do Mercado de Carne Bovina de Origem Vegetal
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
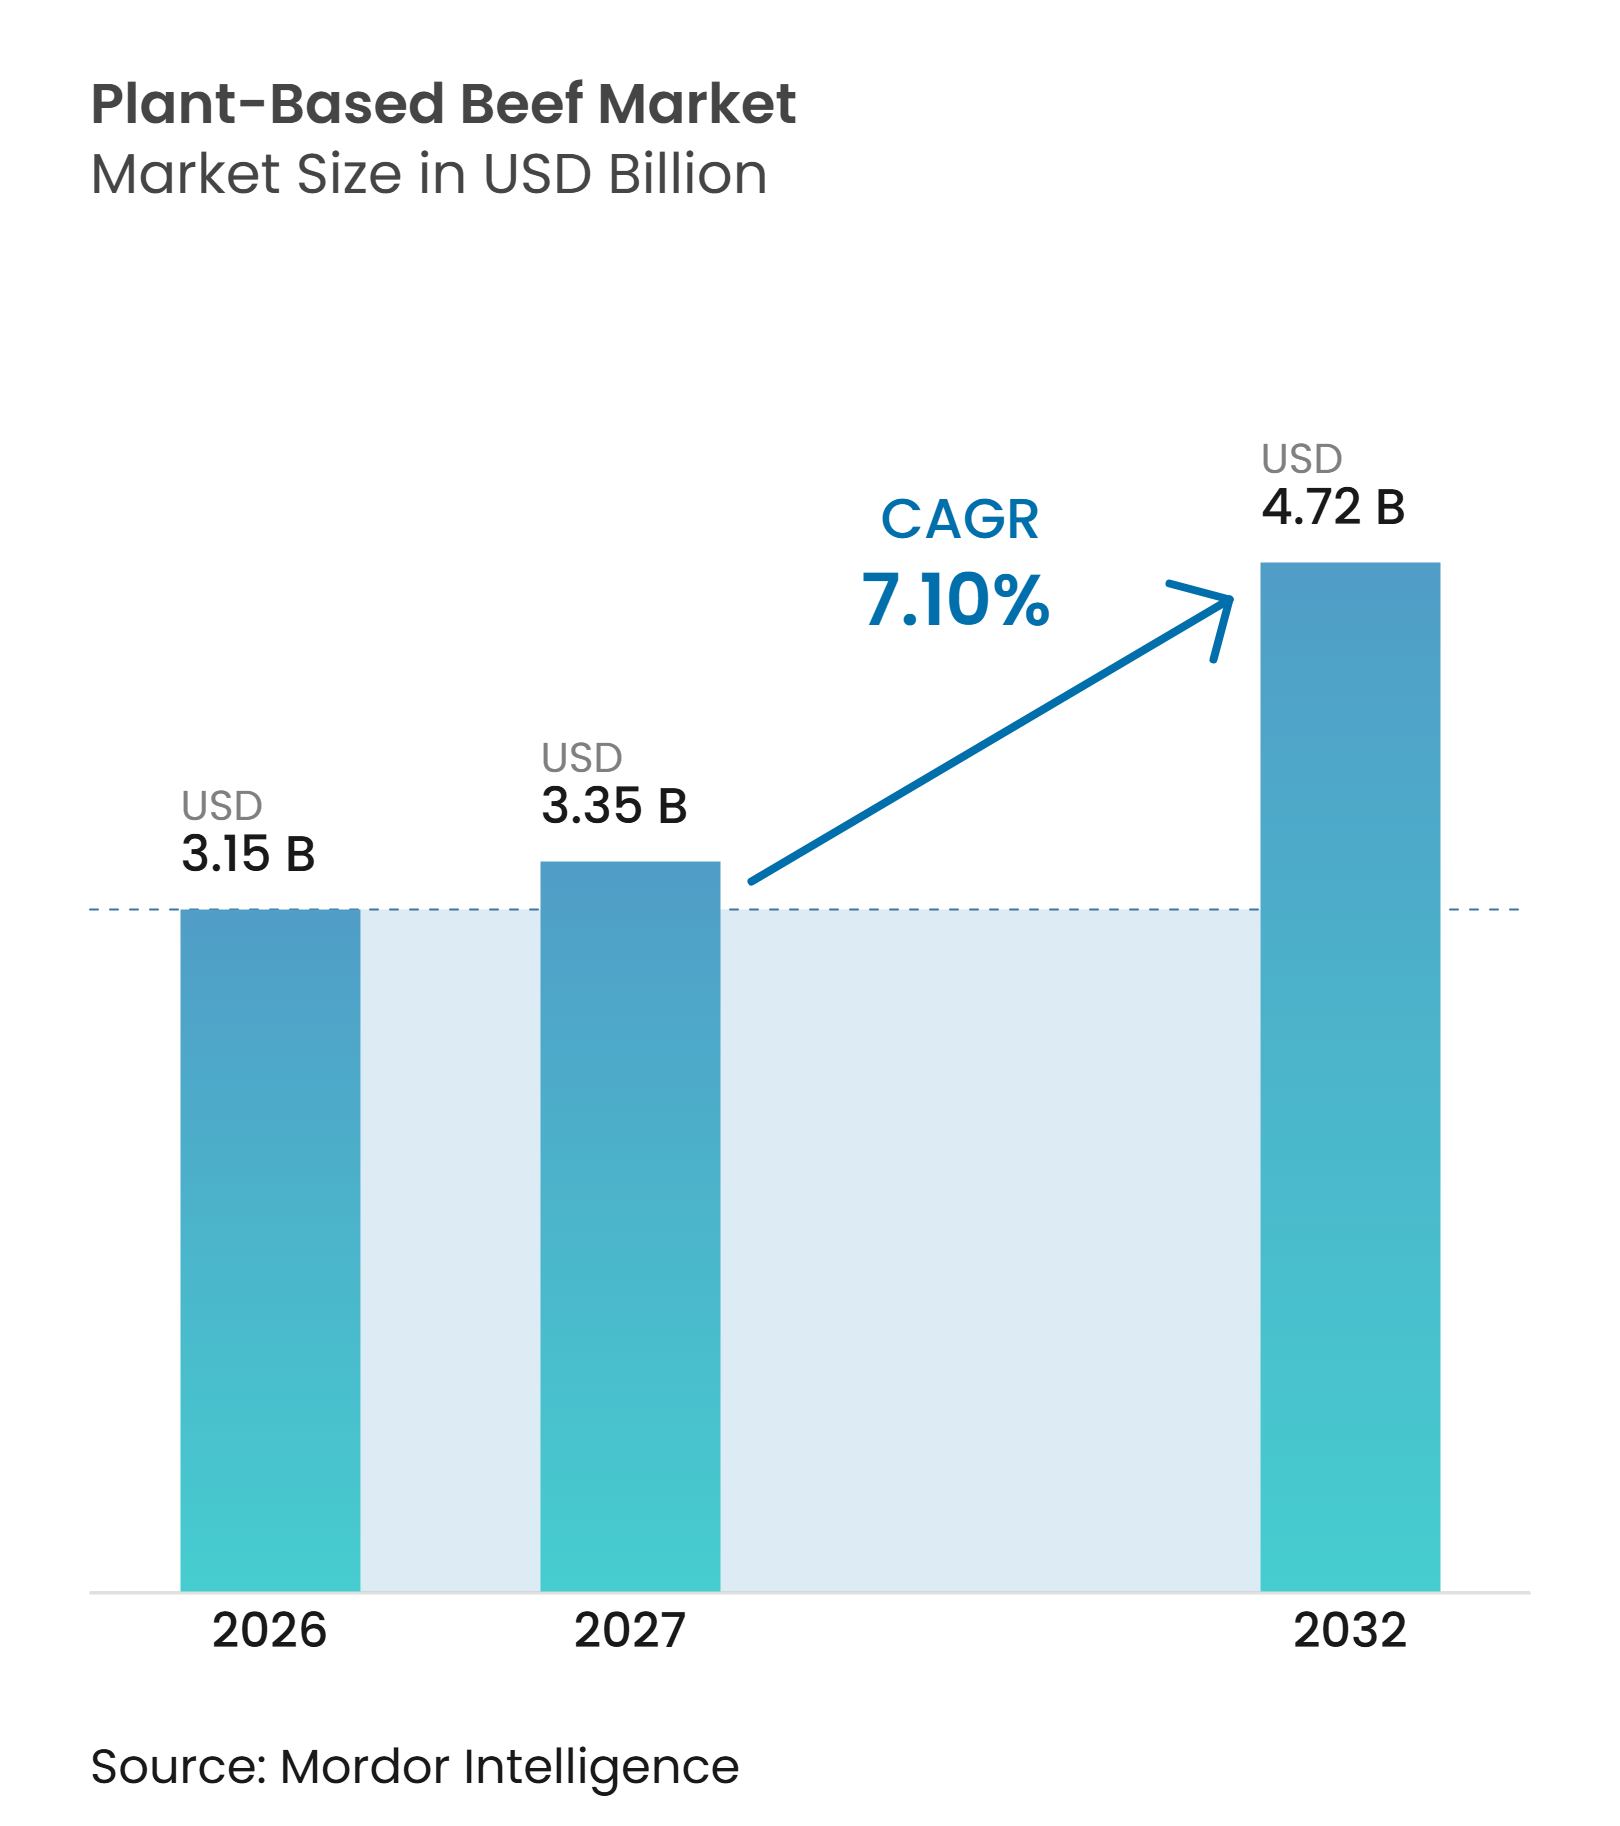
| Tamanho do Mercado (2027) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carne Bovina de Origem Vegetal por Mordor Intelligence
Espera-se que o tamanho do mercado de carne bovina de origem vegetal aumente de 3,15 bilhões de USD em 2026 para 3,35 bilhões de USD em 2027 e alcance 4,72 bilhões de USD até 2032, crescendo a um CAGR de 7,10% ao longo de 2027–2032. O crescimento é impulsionado pelo aumento das populações flexitarianas e vegetarianas, pela crescente demanda por alternativas proteicas sustentáveis e pela contínua inovação de produtos. Os produtos à base de soja e os formatos congelados mantêm posições fortes no mercado, enquanto as proteínas mistas e os produtos refrigerados estão ganhando espaço. A Europa detém a maior participação regional, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido. No entanto, os preços premium, os custos de produção e as diferenças de sabor e textura em comparação com a carne bovina convencional permanecem como desafios fundamentais.
Principais Conclusões do Relatório
- Por tipo de produto, os hambúrgueres e bifes de carne bovina de origem vegetal lideraram com uma participação de 38,50% do tamanho do mercado de carne bovina de origem vegetal em 2026, enquanto as tiras, pedaços e porções de carne bovina de origem vegetal têm previsão de crescimento mais rápido a um CAGR de 9,20% ao longo de 2027–2032.
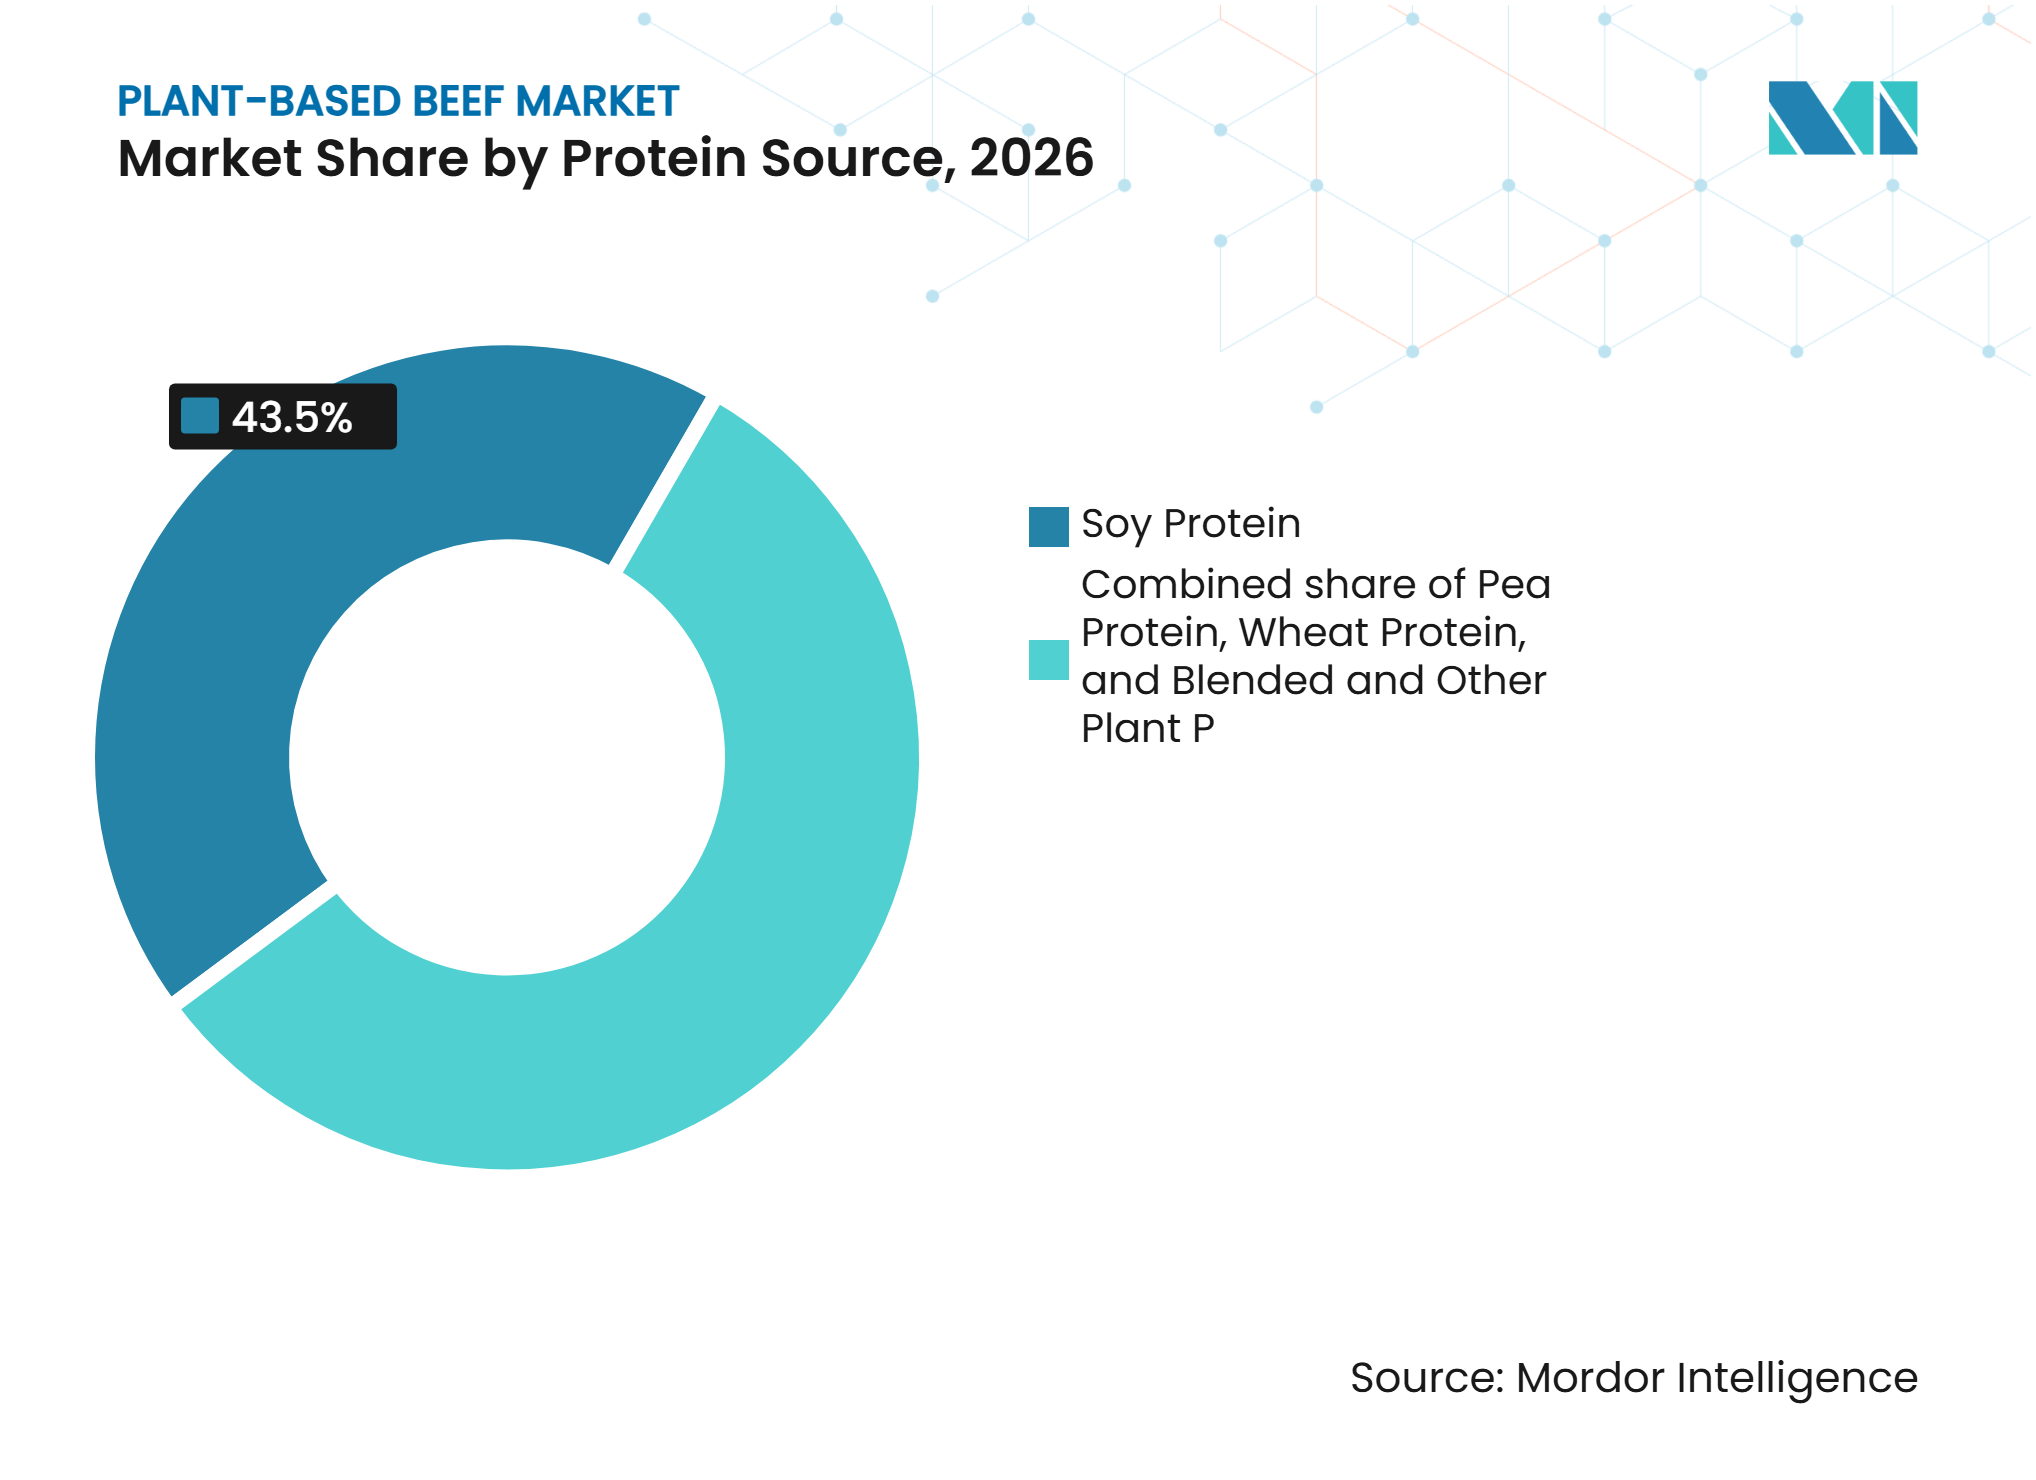
- Por fonte de proteína, a proteína de soja representou a maior participação, com 43,50% em 2026, enquanto as proteínas vegetais mistas e outras têm previsão de crescimento mais rápido a um CAGR de 9,40% ao longo de 2027–2032.
- Por tipo de armazenamento, os produtos congelados dominaram com uma participação de mercado de 67,00% em 2026, enquanto os produtos refrigerados têm projeção de registrar o crescimento mais rápido a um CAGR de 8,30% ao longo de 2027–2032.
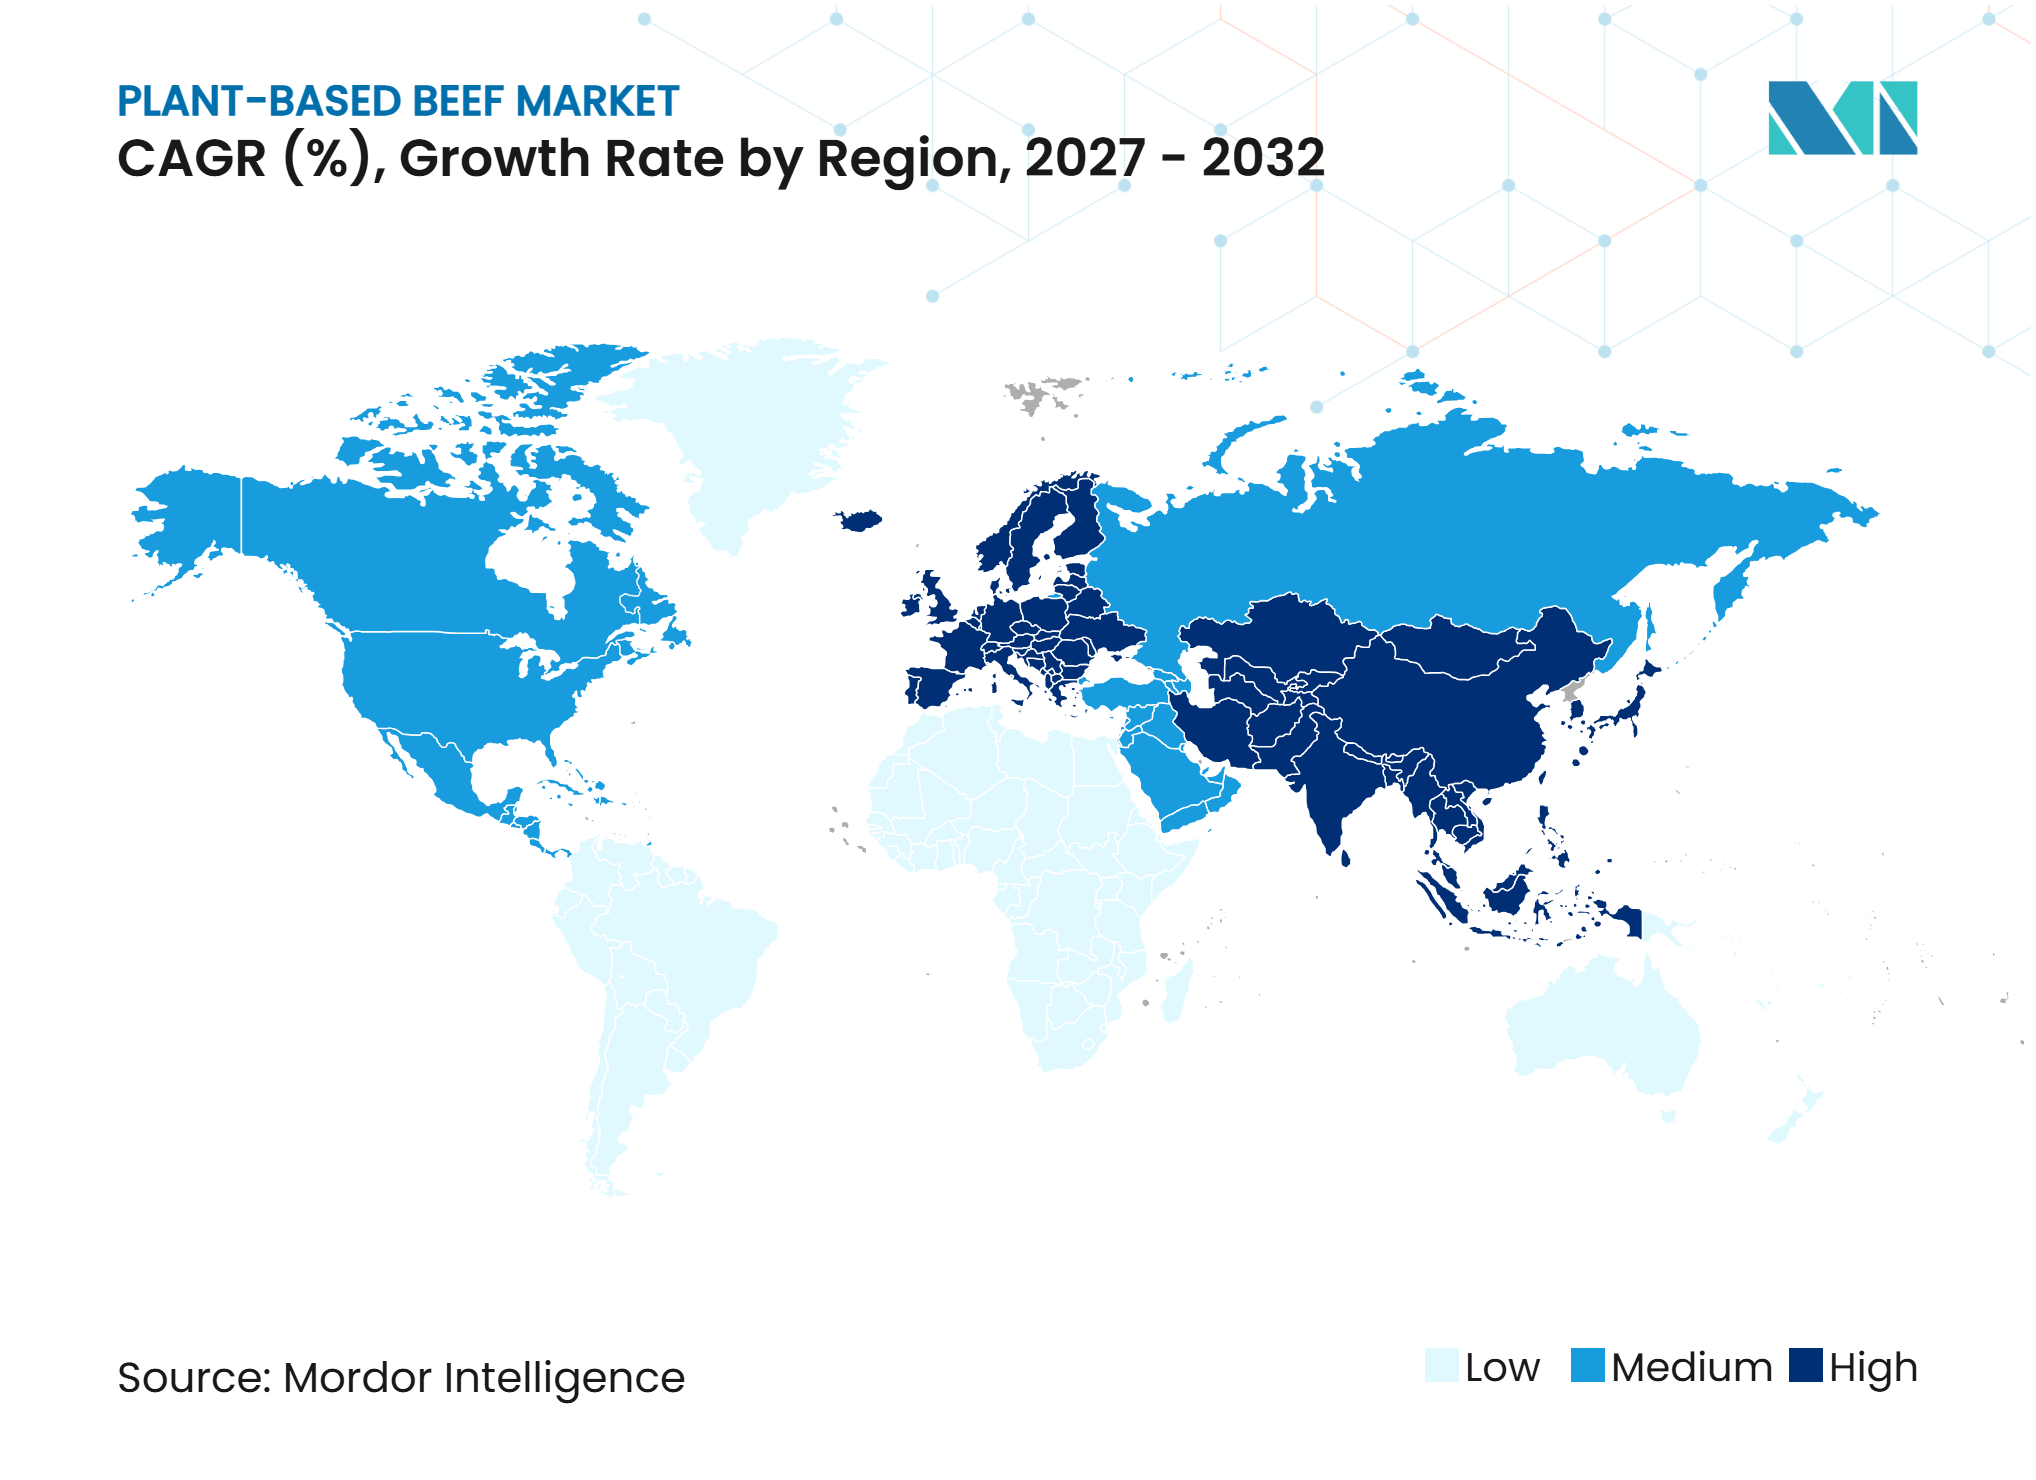
- Entre as geografias, a Europa liderou com uma participação de 42,50% do mercado de carne bovina de origem vegetal em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido a um CAGR de 9,60% ao longo de 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Crescente Base de Consumidores Flexitarianos e Vegetarianos
O crescente interesse em dietas flexitarianas, vegetarianas e veganas está criando oportunidades para produtos de carne bovina de origem vegetal, à medida que os consumidores buscam cada vez mais alternativas à carne convencional. Os consumidores flexitarianos são particularmente importantes porque continuam a consumir produtos de origem animal enquanto incorporam substitutos de origem vegetal em suas dietas. O Panorama Agrícola 2023–2035 da Comissão Europeia identifica preocupações com saúde e meio ambiente como fatores importantes que influenciam as mudanças alimentares e relata que aproximadamente 30% dos consumidores em países selecionados da UE seguiam dietas flexitarianas em 2021. Essa mudança apoia a demanda por hambúrgueres, bifes, almôndegas e outras alternativas à carne bovina de origem vegetal que oferecem substitutos convenientes sem exigir que os consumidores eliminem completamente a carne. Os fabricantes estão, portanto, expandindo as variedades de produtos e melhorando o sabor e a textura para atrair tanto consumidores vegetarianos quanto redutores ocasionais de carne.[1]
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente base de consumidores flexitarianos e vegetarianos | +1.0% | Global, particularmente Europa e América do Norte, onde as dietas de origem vegetal e as alternativas à carne possuem mercados consumidores estabelecidos | Médio prazo (2–4 anos) |
| Crescente demanda por alternativas proteicas sustentáveis e ambientalmente responsáveis | +0.8% | Global, particularmente Europa e América do Norte, com oportunidades crescentes na Ásia-Pacífico | Longo prazo (Mais de 4 anos) |
| Crescentes investimentos em inovação de produtos de carne de origem vegetal | +0.7% | Global, particularmente América do Norte e Europa, onde os fabricantes estão investindo em formulação de produtos e melhorias sensoriais | Médio prazo (2–4 anos) |
| Expansão das ofertas de carne bovina de origem vegetal nos canais de varejo e alimentação fora do lar | +0.6% | Global, particularmente América do Norte e Europa, com oportunidades de distribuição em expansão na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescente foco na resiliência do sistema alimentar e na diversificação do fornecimento de proteínas | +0.5% | Global, particularmente Ásia-Pacífico e Europa, onde o desenvolvimento de proteínas alternativas apoia a diversificação do fornecimento de alimentos | Longo prazo (Mais de 4 anos) |
| Adoção crescente de carne bovina de origem vegetal em programas de refeições institucionais e corporativos | +0.4% | Global, particularmente América do Norte e Europa, com oportunidades emergentes na Ásia-Pacífico | Curto prazo (Menos de 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Alternativas Proteicas Sustentáveis e Ambientalmente Responsáveis
A crescente conscientização sobre o impacto ambiental da produção convencional de gado está incentivando o interesse em fontes alternativas de proteína, incluindo a carne bovina de origem vegetal. A produção pecuária contribui para as emissões agrícolas de gases de efeito estufa e requer recursos substanciais de terra e alimentação animal, criando oportunidades para alternativas proteicas com potencialmente menores impactos ambientais. A Agência Europeia do Ambiente destaca a diversificação de proteínas como uma abordagem importante para reduzir as pressões ambientais, fortalecer a resiliência do sistema alimentar e apoiar padrões de consumo mais sustentáveis. Essas considerações estão incentivando os fabricantes de alimentos a desenvolver produtos de carne bovina de origem vegetal utilizando proteínas de soja, ervilha, trigo e mistas. Os crescentes compromissos de sustentabilidade entre empresas alimentares e consumidores estão ainda mais apoiando o investimento em formulações alternativas de carne.[2]
Crescentes Investimentos em Inovação de Produtos de Carne de Origem Vegetal
O investimento em tecnologia alimentar e desenvolvimento de produtos está apoiando melhorias no sabor, textura, composição nutricional e eficiência de produção da carne bovina de origem vegetal. Os fabricantes estão explorando cada vez mais tecnologias de mistura de proteínas, extrusão, texturização e aprimoramento de sabor para desenvolver produtos que se assemelhem mais à carne bovina convencional. O Departamento de Biotecnologia da Índia, no âmbito da Política BioE3, identifica as proteínas inteligentes de origem vegetal como uma área prioritária para pesquisa e inovação, incluindo o desenvolvimento de análogos de carne a partir de miletos, leguminosas, oleaginosas e culturas subutilizadas. Tais iniciativas apoiam o desenvolvimento de ingredientes proteicos aprimorados e tecnologias de fabricação escaláveis. A pesquisa e o investimento contínuos podem ajudar os fabricantes a superar limitações sensoriais e expandir as ofertas comercialmente viáveis de carne bovina de origem vegetal.[3]
Expansão das Ofertas de Carne Bovina de Origem Vegetal nos Canais de Varejo e Alimentação Fora do Lar
A expansão das alternativas de carne de origem vegetal em supermercados, varejistas especializados, restaurantes e estabelecimentos de alimentação fora do lar está melhorando a acessibilidade dos produtos e apoiando a penetração no mercado. Os varejistas estão disponibilizando mais espaço em prateleiras para alternativas à carne, enquanto os operadores de alimentação fora do lar estão incorporando hambúrgueres, bifes e outros substitutos de carne de origem vegetal em seus cardápios para atender às mudanças nas preferências alimentares. A comunicação política da Comissão Europeia de 2026 sobre proteínas alternativas identifica os alimentos proteicos de origem vegetal como tendo significativo potencial de mercado, apoiado pela aceitação dos consumidores e por um quadro regulatório estabelecido. A maior disponibilidade de produtos nos canais de varejo e alimentação fora do lar permite que os fabricantes alcancem tanto consumidores regulares de origem vegetal quanto flexitarianos que buscam alternativas convenientes à carne.[4]
Crescente Foco na Resiliência do Sistema Alimentar e na Diversificação do Fornecimento de Proteínas
As crescentes preocupações com a segurança alimentar, a dependência de ingredientes de alimentação animal importados e as interrupções na cadeia de suprimentos agrícola estão aumentando o interesse na diversificação da produção de proteínas. A carne bovina de origem vegetal oferece aos fabricantes oportunidades de utilizar diferentes fontes agrícolas de proteína, incluindo soja, ervilhas, trigo e outras leguminosas, ampliando assim a base de matérias-primas disponíveis. O relatório de 2026 da Agência Europeia do Ambiente sobre diversificação de proteínas destaca o potencial da produção diversificada de proteínas para fortalecer a segurança alimentar, reduzir a dependência de alimentação animal importada e melhorar a resiliência da cadeia de suprimentos. Esses desenvolvimentos estão incentivando governos e fabricantes de alimentos a apoiar a produção de proteínas alternativas e desenvolver estratégias de abastecimento mais diversificadas. Tais iniciativas oferecem oportunidades de longo prazo para os fabricantes de carne bovina de origem vegetal fortalecerem suas redes de fornecimento e expandirem suas capacidades de produção.[5]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e preços premium em comparação com a carne bovina convencional | −0.8% | Global, particularmente mercados sensíveis a preços na Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2–4 anos) |
| Diferenças de sabor, textura e características sensoriais em comparação com a carne bovina de origem animal | −0.7% | Global, particularmente América do Norte e Europa, onde as expectativas dos consumidores por sabor e textura semelhantes à carne influenciam as compras repetidas | Médio prazo (2–4 anos) |
| Preocupações dos consumidores em relação ao processamento e à composição dos ingredientes | −0.5% | Global, particularmente Europa e América do Norte, onde as preferências por rótulos limpos e o escrutínio de alimentos processados influenciam as decisões de compra | Médio prazo (2–4 anos) |
| Volatilidade no fornecimento e nos preços de matérias-primas de proteínas vegetais | −0.4% | Global, particularmente regiões dependentes de soja, ervilha, trigo e outros ingredientes de proteína vegetal importados | Longo prazo (Mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Preços Premium no Varejo
A produção de carne bovina de origem vegetal pode envolver custos de fabricação mais elevados do que a carne bovina convencional, especialmente quando os fabricantes utilizam ingredientes especializados de proteína vegetal, tecnologias avançadas de texturização e processos de aprimoramento de sabor. O desenvolvimento de produtos que repliquem o sabor, a textura e as características nutricionais da carne bovina de origem animal requer investimento em formulação de ingredientes, equipamentos de extrusão e testes de produtos. O uso de fontes de proteína como soja, ervilha e trigo, juntamente com agentes ligantes, óleos e ingredientes aromatizantes adicionais, pode aumentar ainda mais as despesas de produção. Esses custos podem se traduzir em preços premium no varejo, limitando a acessibilidade entre consumidores sensíveis a preços e reduzindo a competitividade da carne bovina de origem vegetal em relação à carne convencional. Os fabricantes, portanto, precisam melhorar a eficiência de produção, otimizar o abastecimento de ingredientes e escalar as operações de fabricação para alcançar preços mais competitivos.
Diferenças de Sabor, Textura e Características Sensoriais em Comparação com a Carne Bovina de Origem Animal
Replicar o sabor, a textura, o aroma e as características de cozimento da carne bovina convencional continua sendo um desafio para os fabricantes de carne bovina de origem vegetal. Embora os avanços no processamento de alimentos e na texturização de proteínas tenham melhorado as características semelhantes à carne, as diferenças em suculência, sensação na boca, douramento e sabor podem influenciar a aceitação do consumidor. Ingredientes proteicos como soja, ervilha e trigo também podem produzir perfis de sabor distintos ou propriedades texturais que requerem formulação e processamento adicionais. Essas diferenças sensoriais podem desencorajar compras repetidas, particularmente entre consumidores flexitarianos que esperam que as alternativas de origem vegetal se assemelhem estreitamente à carne bovina convencional. Os fabricantes, portanto, precisam investir em tecnologias aprimoradas de extrusão, desenvolvimento de sabor e mistura de ingredientes para melhorar a qualidade do produto e fortalecer a aceitação do consumidor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Hambúrgueres e Bifes de Carne Bovina de Origem Vegetal Lideram Enquanto Tiras, Pedaços e Porções Expandem Mais RapidamenteEm 2026, os hambúrgueres e bifes de carne bovina de origem vegetal representaram uma estimativa de 38,50% do mercado de carne bovina de origem vegetal, tornando-os o principal tipo de produto. Sua posição reflete a familiaridade estabelecida dos consumidores com os formatos de hambúrguer, a conveniência no preparo de refeições e a disponibilidade em supermercados, restaurantes de serviço rápido e estabelecimentos de alimentação fora do lar. Enquanto isso, as tiras, pedaços e porções de carne bovina de origem vegetal têm projeção de registrar o crescimento mais rápido, com um CAGR estimado de 9,20% até 2032. Esses formatos oferecem versatilidade em frituras, caril, wraps, saladas e refeições prontas para cozinhar, permitindo que os fabricantes visem uma gama mais ampla de aplicações culinárias.
As almôndegas e salsichas de carne bovina de origem vegetal oferecem opções adicionais para consumidores que buscam alternativas aos produtos de carne processada convencional. Outros produtos de carne bovina de origem vegetal expandem ainda mais as ofertas da categoria por meio de diferentes formatos, formulações e aplicações em refeições. No entanto, os fabricantes em todas as categorias de produtos precisam manter sabor, textura, desempenho de cozimento e qualidade nutricional consistentes. A capacidade de melhorar a versatilidade do produto enquanto oferece preços competitivos permanecerá importante para expandir o consumo.
Por Fonte de Proteína:
Proteína de Soja Lidera Enquanto Proteínas Vegetais Mistas e Outras Expandem Mais RapidamenteEm 2026, a proteína de soja representou uma estimativa de 43,50% do mercado de carne bovina de origem vegetal, tornando-a a principal fonte de proteína. Sua posição reflete o uso estabelecido em alternativas à carne, a disponibilidade relativamente ampla de matérias-primas e as propriedades funcionais que apoiam o desenvolvimento de texturas semelhantes à carne. Enquanto isso, as proteínas vegetais mistas e outras têm projeção de registrar o crescimento mais rápido, com um CAGR estimado de 9,40% até 2032. A combinação de diferentes fontes de proteína permite que os fabricantes melhorem os perfis de aminoácidos, textura, sabor e desempenho funcional, ao mesmo tempo em que reduzem a dependência de ingredientes individuais.
A proteína de ervilha oferece uma alternativa às formulações à base de soja, particularmente para fabricantes que desenvolvem produtos com diferentes posicionamentos de alérgenos e nutricionais. A proteína de trigo também apoia a textura e a estrutura semelhantes à carne por meio de suas propriedades funcionais. As formulações mistas oferecem oportunidades para combinar os pontos fortes de diferentes ingredientes e melhorar as características do produto. No entanto, os fabricantes precisam gerenciar os custos dos ingredientes, a funcionalidade das proteínas, as considerações sobre alérgenos e a consistência da formulação para expandir a adoção.


Por Tipo de Armazenamento:
Produtos Congelados Lideram Enquanto Produtos Refrigerados Expandem Mais RapidamenteEm 2026, os produtos de carne bovina de origem vegetal congelados representaram uma estimativa de 67,00% do mercado de carne bovina de origem vegetal, tornando-os o principal tipo de armazenamento. Sua posição reflete maior vida útil, redes estabelecidas de distribuição em cadeia de frio e conveniência para varejistas e consumidores. Enquanto isso, os produtos refrigerados têm projeção de registrar o crescimento mais rápido, com um CAGR estimado de 8,30% até 2032. Os formatos refrigerados atraem consumidores que buscam alternativas em formato fresco e soluções convenientes de refeições, enquanto sua presença nas gôndolas refrigeradas dos supermercados melhora a visibilidade e a acessibilidade dos produtos.
Os produtos de carne bovina de origem vegetal estáveis em prateleira atendem a aplicações onde a refrigeração não está prontamente disponível e períodos de armazenamento mais longos são importantes. Esses produtos oferecem oportunidades adicionais de distribuição, embora manter sabor e textura desejáveis sem armazenamento refrigerado ou congelado convencional possa exigir processamento e embalagem especializados. Em todas as categorias de armazenamento, os fabricantes precisam equilibrar vida útil, qualidade do produto, custos de distribuição e conveniência do consumidor para fortalecer a penetração no mercado.
Análise Geográfica
Mercado de Carne Bovina de Origem Vegetal na Europa
A Europa representou uma estimativa de 42,50% do mercado de carne bovina de origem vegetal em 2026, tornando-a o maior mercado regional. A região se beneficia da conscientização estabelecida dos consumidores sobre alternativas à carne, das preferências alimentares flexitarianas e da presença de fabricantes que oferecem hambúrgueres, bifes e outros substitutos de carne bovina de origem vegetal. Países como Alemanha, Reino Unido, França e Países Baixos oferecem oportunidades por meio de mercados estabelecidos de proteínas alternativas e redes de distribuição no varejo. As iniciativas da Comissão Europeia que apoiam proteínas alternativas e sistemas alimentares sustentáveis incentivam ainda mais a inovação e a diversificação de produtos. Esses fatores apoiam a demanda por carne bovina de origem vegetal nos canais de varejo e alimentação fora do lar.
Mercado de Carne Bovina de Origem Vegetal na Ásia-Pacífico
A Ásia-Pacífico tem projeção de ser o mercado regional de crescimento mais rápido, com um CAGR estimado de 9,60% ao longo de 2027–2032. A região se beneficia de cadeias de suprimentos estabelecidas de soja e outras proteínas vegetais, do crescente interesse em proteínas alternativas e dos crescentes investimentos em tecnologia alimentar. China, Japão, Austrália e Índia oferecem oportunidades para os fabricantes desenvolverem produtos de carne bovina de origem vegetal adequados às preferências culinárias locais. Iniciativas de pesquisa apoiadas pelo governo, incluindo a Política BioE3 da Índia, que identifica proteínas inteligentes como uma prioridade em biotecnologia, apoiam ainda mais a inovação na produção de proteínas alternativas. No entanto, os fabricantes precisam abordar a acessibilidade dos produtos, as preferências de sabor e a conscientização dos consumidores para expandir a adoção.
Mercado de Carne Bovina de Origem Vegetal na América do Norte
A América do Norte representa um mercado importante para a carne bovina de origem vegetal, apoiado por fabricantes estabelecidos de proteínas alternativas, inovação de produtos e redes de distribuição no varejo e alimentação fora do lar. Os Estados Unidos e o Canadá oferecem oportunidades para os fabricantes por meio da demanda por hambúrgueres, bifes, salsichas e outras alternativas à carne de origem vegetal. O desenvolvimento de produtos focado em melhorar o sabor, a textura e a composição nutricional está apoiando a diversificação da categoria. No entanto, os preços premium e a concorrência dos produtos de carne convencional permanecem como considerações importantes para os fabricantes que buscam uma adoção mais ampla pelos consumidores.
Cenário Competitivo
Concentração do Mercado
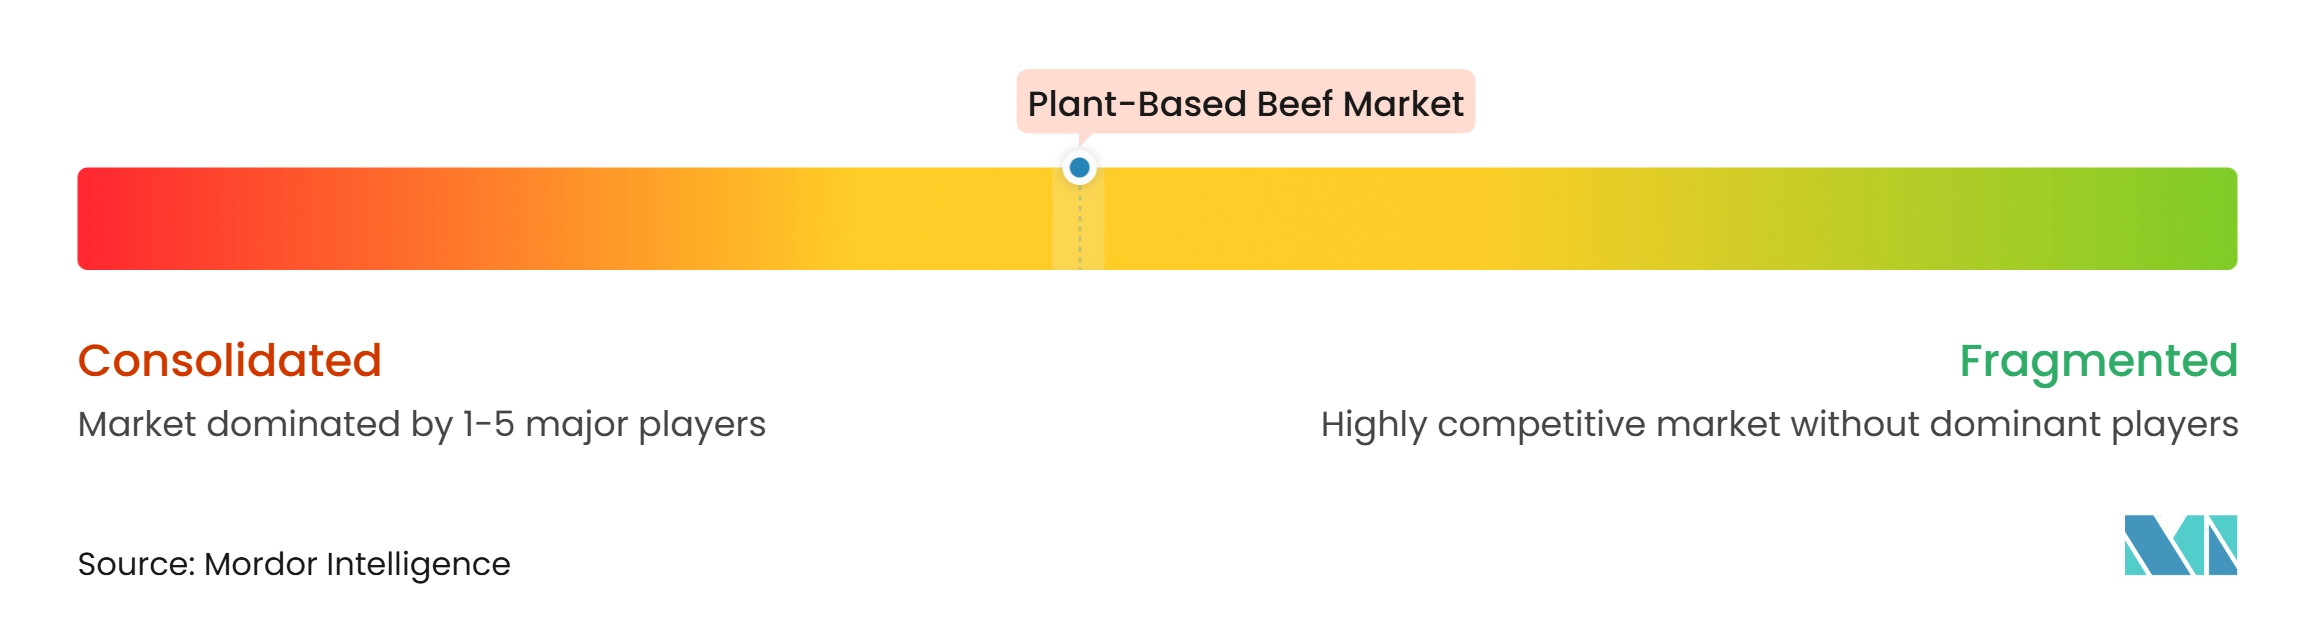
O Mercado de Carne Bovina de Origem Vegetal inclui empresas alimentares multinacionais, fabricantes especializados em proteínas alternativas e produtores regionais de carne de origem vegetal que competem por meio de inovação de produtos, formulação de proteínas, posicionamento de marca e alcance de distribuição. As empresas têm diferentes níveis de exposição à carne bovina de origem vegetal por meio de hambúrgueres, bifes, almôndegas, tiras, pedaços e outras alternativas à carne. Os fabricantes especializados concentram-se no desenvolvimento de produtos semelhantes à carne usando proteínas vegetais de soja, ervilha, trigo e mistas, enquanto as grandes empresas alimentares aproveitam as capacidades de fabricação estabelecidas, os portfólios de marcas e as redes de distribuição no varejo para fortalecer sua presença no mercado.
As estratégias competitivas no Mercado de Carne Bovina de Origem Vegetal concentram-se em melhorar o sabor e a textura, expandir os portfólios de produtos e desenvolver formulações que atraiam consumidores flexitarianos e vegetarianos. Empresas como Beyond Meat e Impossible Foods concentram-se em alternativas à carne bovina, incluindo hambúrgueres e outros produtos semelhantes à carne, enquanto Nestlé, Conagra Brands e Maple Leaf Foods participam por meio de portfólios mais amplos de alimentos de origem vegetal. Fabricantes regionais como Heura Foods, Planted Foods, GoodDot e Vezlay Foods fortalecem a concorrência por meio de formulações diferenciadas e produtos adaptados às preferências dos consumidores regionais.
As estratégias competitivas no Mercado de Carne Bovina de Origem Vegetal concentram-se em expandir os portfólios de alternativas à carne bovina, melhorar as características sensoriais e fortalecer a disponibilidade dos produtos nos canais de varejo e alimentação fora do lar. Por exemplo, Beyond Meat oferece Beyond Burger, Beyond Beef e Beyond Steak, enquanto Impossible Foods comercializa carne bovina de origem vegetal, bifes para hambúrguer, carne moída de origem vegetal, almôndegas e pedaços de bife. O Garden Gourmet da Nestlé oferece hambúrgueres e salsichas de origem vegetal, enquanto o portfólio Gardein da Conagra Brands inclui tiras, pontas, farelo e almôndegas de carne bovina de origem vegetal. Essas estratégias de produto permitem que os fabricantes visem diferentes ocasiões de refeição e preferências dos consumidores por meio de formatos e formulações diferenciados.
Líderes do Setor de Carne Bovina de Origem Vegetal
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Conagra Brands, Inc.
-
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carne Bovina de Origem Vegetal Empresas cobertas neste relatório
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Conagra Brands, Inc.
- Mars, Incorporated
- Maple Leaf Foods Inc.
- Monde Nissin Corporation
- Unilever PLC
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Heura Foods, S.L.
- Planted Foods AG
- Redefine Meat Ltd.
- Moving Mountains Foods Ltd.
- Hungry Planet, Inc.
- Before the Butcher, LLC
- Abbot's Butcher, Inc.
- Ojah B.V.
- v2food Pty Ltd
- GoodDot Enterprises Pvt. Ltd.
- Vezlay Foods Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Carne Bovina de Origem Vegetal
- Novembro de 2026: A Daring Foods introduziu os Plant Steak Bites, marcando a entrada da empresa na categoria de carne bovina de origem vegetal após focar principalmente em produtos de frango de origem vegetal. Lançado como exclusividade da Publix nos Estados Unidos em 12 de novembro, o produto fornece 13 gramas de proteína e 4 gramas de fibra por porção, expandindo o portfólio da Daring para alternativas no estilo de carne bovina.
- Outubro de 2026: A Beyond Meat expandiu a disponibilidade no varejo de seu Beyond Steak Filet para as lojas da Sprouts Farmers Market em todo o país. O produto de corte inteiro de origem vegetal, feito com proteína de fava, micélio e óleo de abacate, fornece 28 gramas de proteína vegetal por porção. O lançamento seguiu sua disponibilidade anterior na Erewhon, Wegmans, H-E-B e Meijer, aumentando seu alcance no mercado varejista dos EUA.
- Setembro de 2026: A Impossible Foods entrou nos supermercados do Reino Unido por meio de uma colaboração com a Tesco, introduzindo quatro novos produtos de origem vegetal, incluindo Impossible Burger Patties e Impossible Beef Kofta. O lançamento marcou uma expansão significativa da presença varejista da empresa no Reino Unido e trouxe suas alternativas de carne bovina de origem vegetal para lojas selecionadas da Tesco, apoiado pela produção em sua instalação europeia de co-fabricação.
- Setembro de 2026: A teakholder Foods iniciou as vendas no varejo de sua linha premium de carne de origem vegetal Perfecta no Nordeste dos Estados Unidos por meio da KeHE Distributors. O portfólio incluía bife marmorizado de origem vegetal e filé mignon ao lado de alternativas de frango e frutos do mar, marcando a introdução comercial de seus produtos de bife de corte inteiro de origem vegetal nos pontos de venda varejistas dos EUA.
Escopo do Relatório Global do Mercado de Carne Bovina de Origem Vegetal
Para este estudo, o Mercado de Carne Bovina de Origem Vegetal é definido como o valor de vendas de alternativas à carne produzidas comercialmente, feitas principalmente de proteínas de origem vegetal e formuladas para replicar o sabor, a textura, a aparência e as características de cozimento da carne bovina convencional. O mercado abrange hambúrgueres e bifes de carne bovina de origem vegetal, almôndegas de carne bovina de origem vegetal, tiras, pedaços e porções de carne bovina de origem vegetal, salsichas e cachorros-quentes de carne bovina de origem vegetal e outros produtos de carne bovina de origem vegetal. O mercado é segmentado por fonte de proteína em proteína de soja, proteína de ervilha, proteína de trigo e proteínas vegetais mistas e outras, e por tipo de armazenamento em produtos congelados, refrigerados e estáveis em prateleira. O estudo avalia a demanda na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (bilhões de USD) nas categorias de produtos definidas, fontes de proteína, tipos de armazenamento e geografias para o período de previsão.
Visão geral da segmentação
| Hambúrgueres e Bifes de Carne Bovina de Origem Vegetal |
| Almôndegas de Carne Bovina de Origem Vegetal |
| Tiras, Pedaços e Porções de Carne Bovina de Origem Vegetal |
| Salsichas e Cachorros-Quentes de Carne Bovina de Origem Vegetal |
| Outros Produtos de Carne Bovina de Origem Vegetal |
| Proteína de Soja |
| Proteína de Ervilha |
| Proteína de Trigo |
| Proteínas Vegetais Mistas e Outras |
| Congelado |
| Refrigerado |
| Estável em Prateleira |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hambúrgueres e Bifes de Carne Bovina de Origem Vegetal | |
| Almôndegas de Carne Bovina de Origem Vegetal | ||
| Tiras, Pedaços e Porções de Carne Bovina de Origem Vegetal | ||
| Salsichas e Cachorros-Quentes de Carne Bovina de Origem Vegetal | ||
| Outros Produtos de Carne Bovina de Origem Vegetal | ||
| Por Fonte de Proteína | Proteína de Soja | |
| Proteína de Ervilha | ||
| Proteína de Trigo | ||
| Proteínas Vegetais Mistas e Outras | ||
| Por Tipo de Armazenamento | Congelado | |
| Refrigerado | ||
| Estável em Prateleira | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Carne Bovina de Origem Vegetal?
O Mercado de Carne Bovina de Origem Vegetal é estimado em 3,15 bilhões de USD em 2026 e tem projeção de alcançar 4,72 bilhões de USD até 2032, registrando um CAGR de 7,10% ao longo de 2027–2032.
Qual tipo de produto detém a maior participação do Mercado de Carne Bovina de Origem Vegetal?
Os Hambúrgueres e Bifes de Carne Bovina de Origem Vegetal detêm a maior participação, representando uma estimativa de 38,50% do mercado em 2026, apoiados por sua presença estabelecida no varejo, familiaridade entre os consumidores e versatilidade nas aplicações de alimentação fora do lar.
Qual fonte de proteína domina o Mercado de Carne Bovina de Origem Vegetal?
A proteína de soja é a principal fonte de proteína, representando uma estimativa de 43,50% de participação de mercado em 2026, devido ao seu uso estabelecido em alternativas à carne, propriedades funcionais e adequação para o desenvolvimento de texturas semelhantes à carne.
Qual região deve registrar o crescimento mais rápido no Mercado de Carne Bovina de Origem Vegetal?
A Ásia-Pacífico tem projeção de ser o mercado regional de crescimento mais rápido, registrando um CAGR estimado de 9,60% ao longo de 2027–2032, apoiado pelo aumento da conscientização sobre dietas de origem vegetal, pela expansão da disponibilidade de produtos e pelos investimentos no desenvolvimento de proteínas alternativas.