
Tamaño y Participación del Mercado de Carne de Res de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carne de Res de Origen Vegetal por Mordor Intelligence
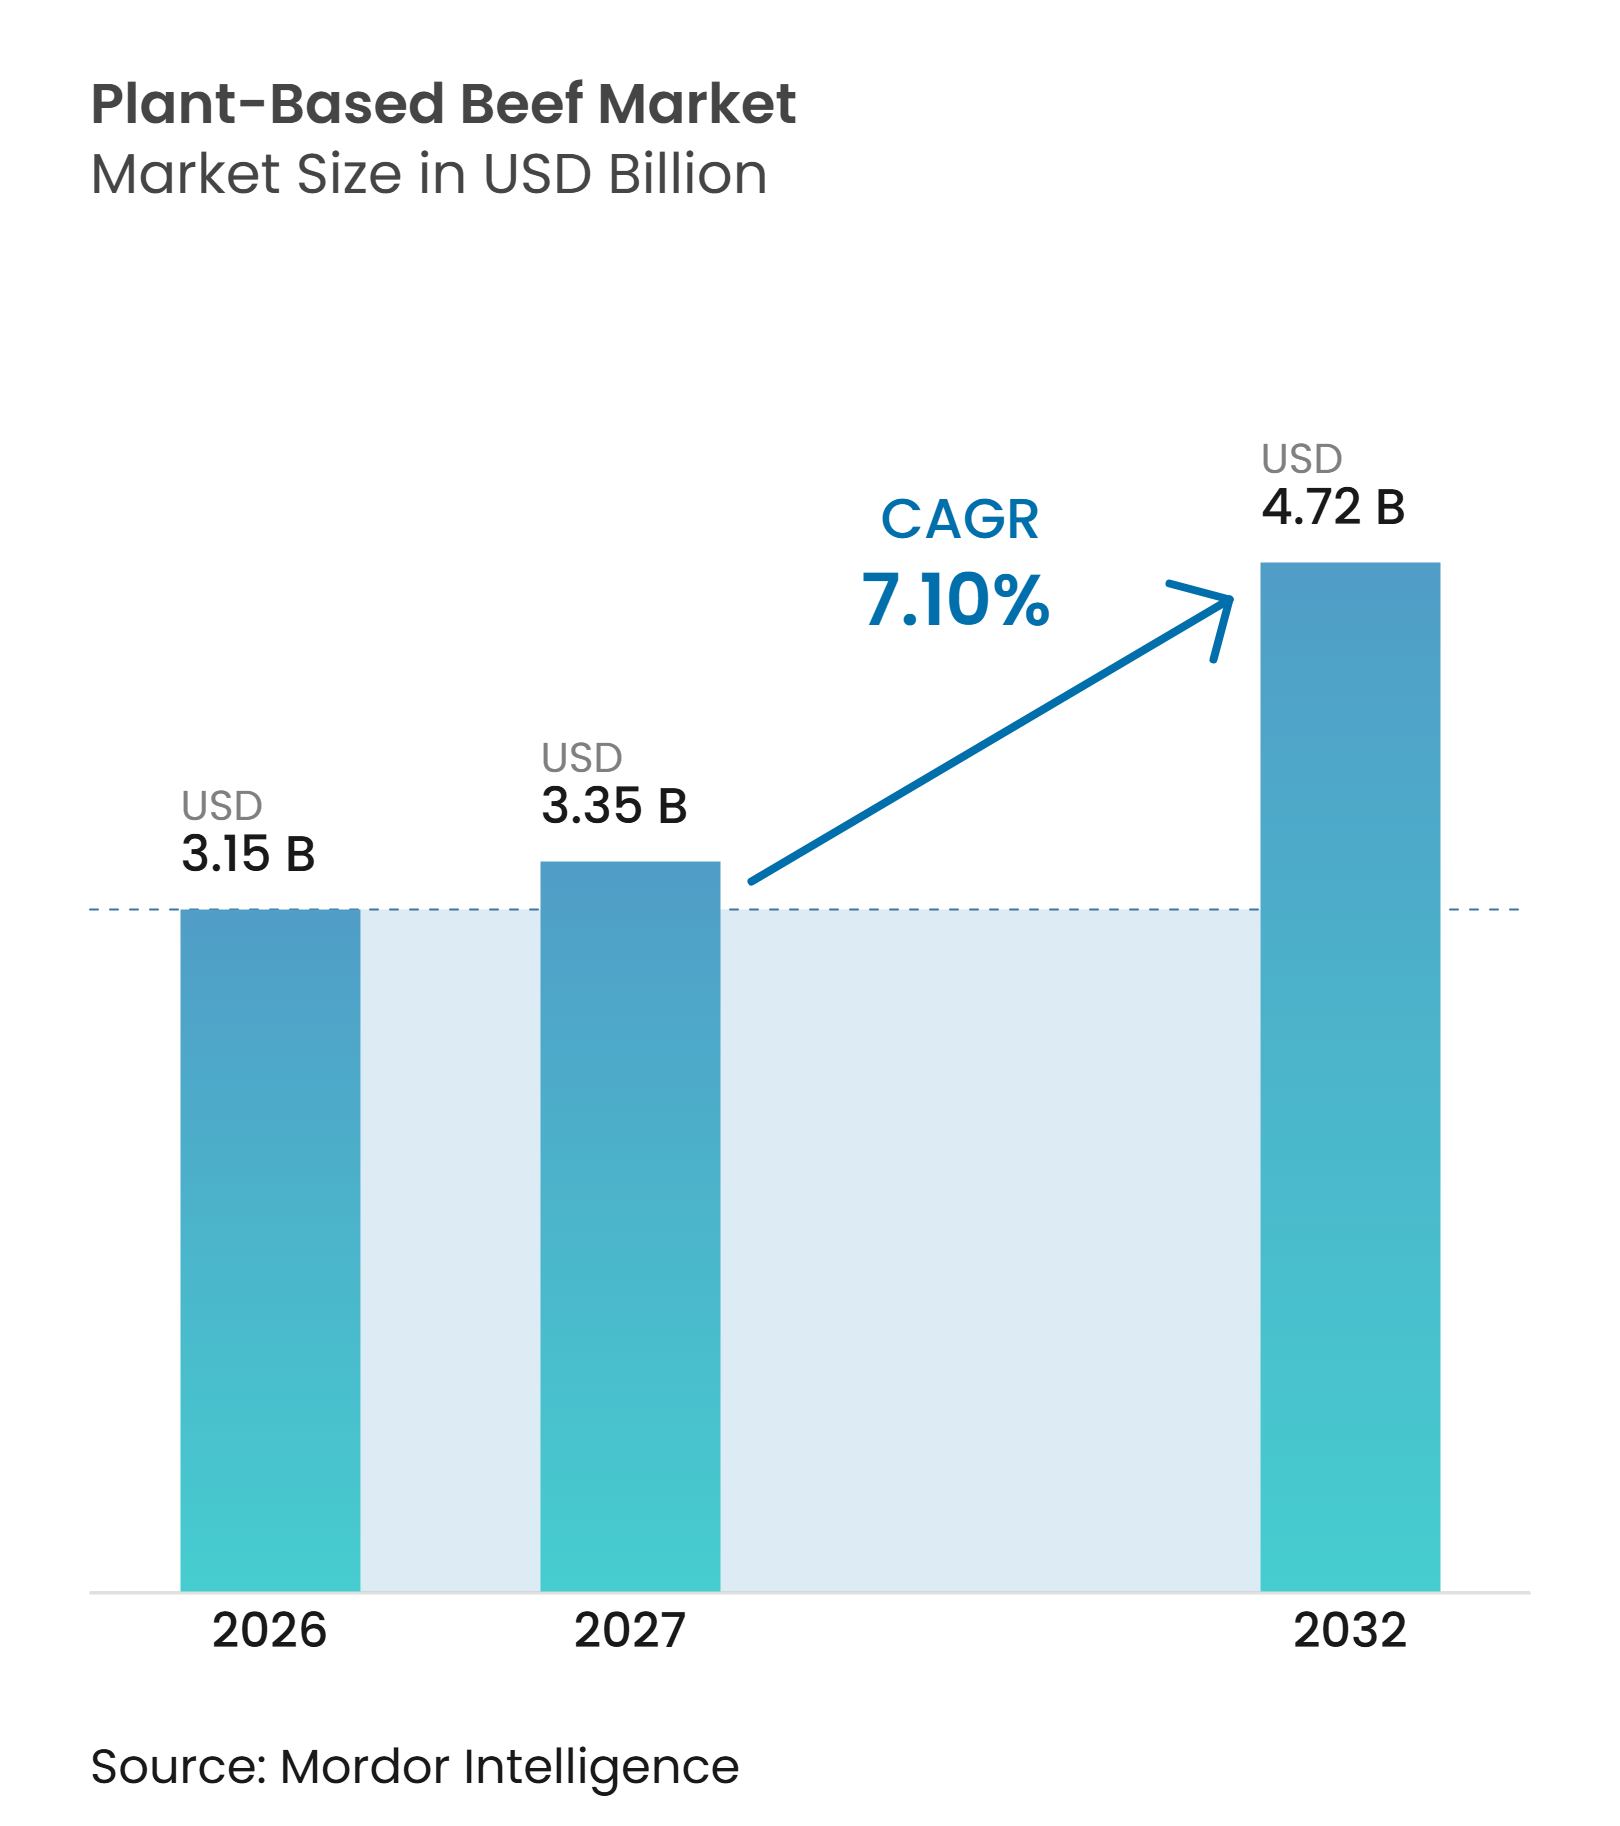
Se espera que el tamaño del mercado de carne de res de origen vegetal aumente de 3,15 mil millones de USD en 2026 a 3,35 mil millones de USD en 2027 y alcance 4,72 mil millones de USD para 2032, creciendo a una CAGR del 7,10% durante 2027–2032. El crecimiento está impulsado por el aumento de las poblaciones flexitarianas y vegetarianas, la creciente demanda de alternativas proteicas sostenibles y la continua innovación de productos. Los productos a base de soya y los formatos congelados mantienen posiciones sólidas en el mercado, mientras que las proteínas combinadas y los productos refrigerados están ganando terreno. Europa ostenta la mayor participación regional, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido. Sin embargo, los precios premium, los costos de producción y las diferencias en sabor y textura en comparación con la carne de res convencional siguen siendo desafíos clave.
Conclusiones Clave del Informe
- Por tipo de producto, las hamburguesas y medallones de carne de res de origen vegetal lideraron con una participación del 38,50% del tamaño del mercado de carne de res de origen vegetal en 2026, mientras que se prevé que las tiras, trozos y piezas de carne de res de origen vegetal crezcan más rápido con una CAGR del 9,20% durante 2027–2032.
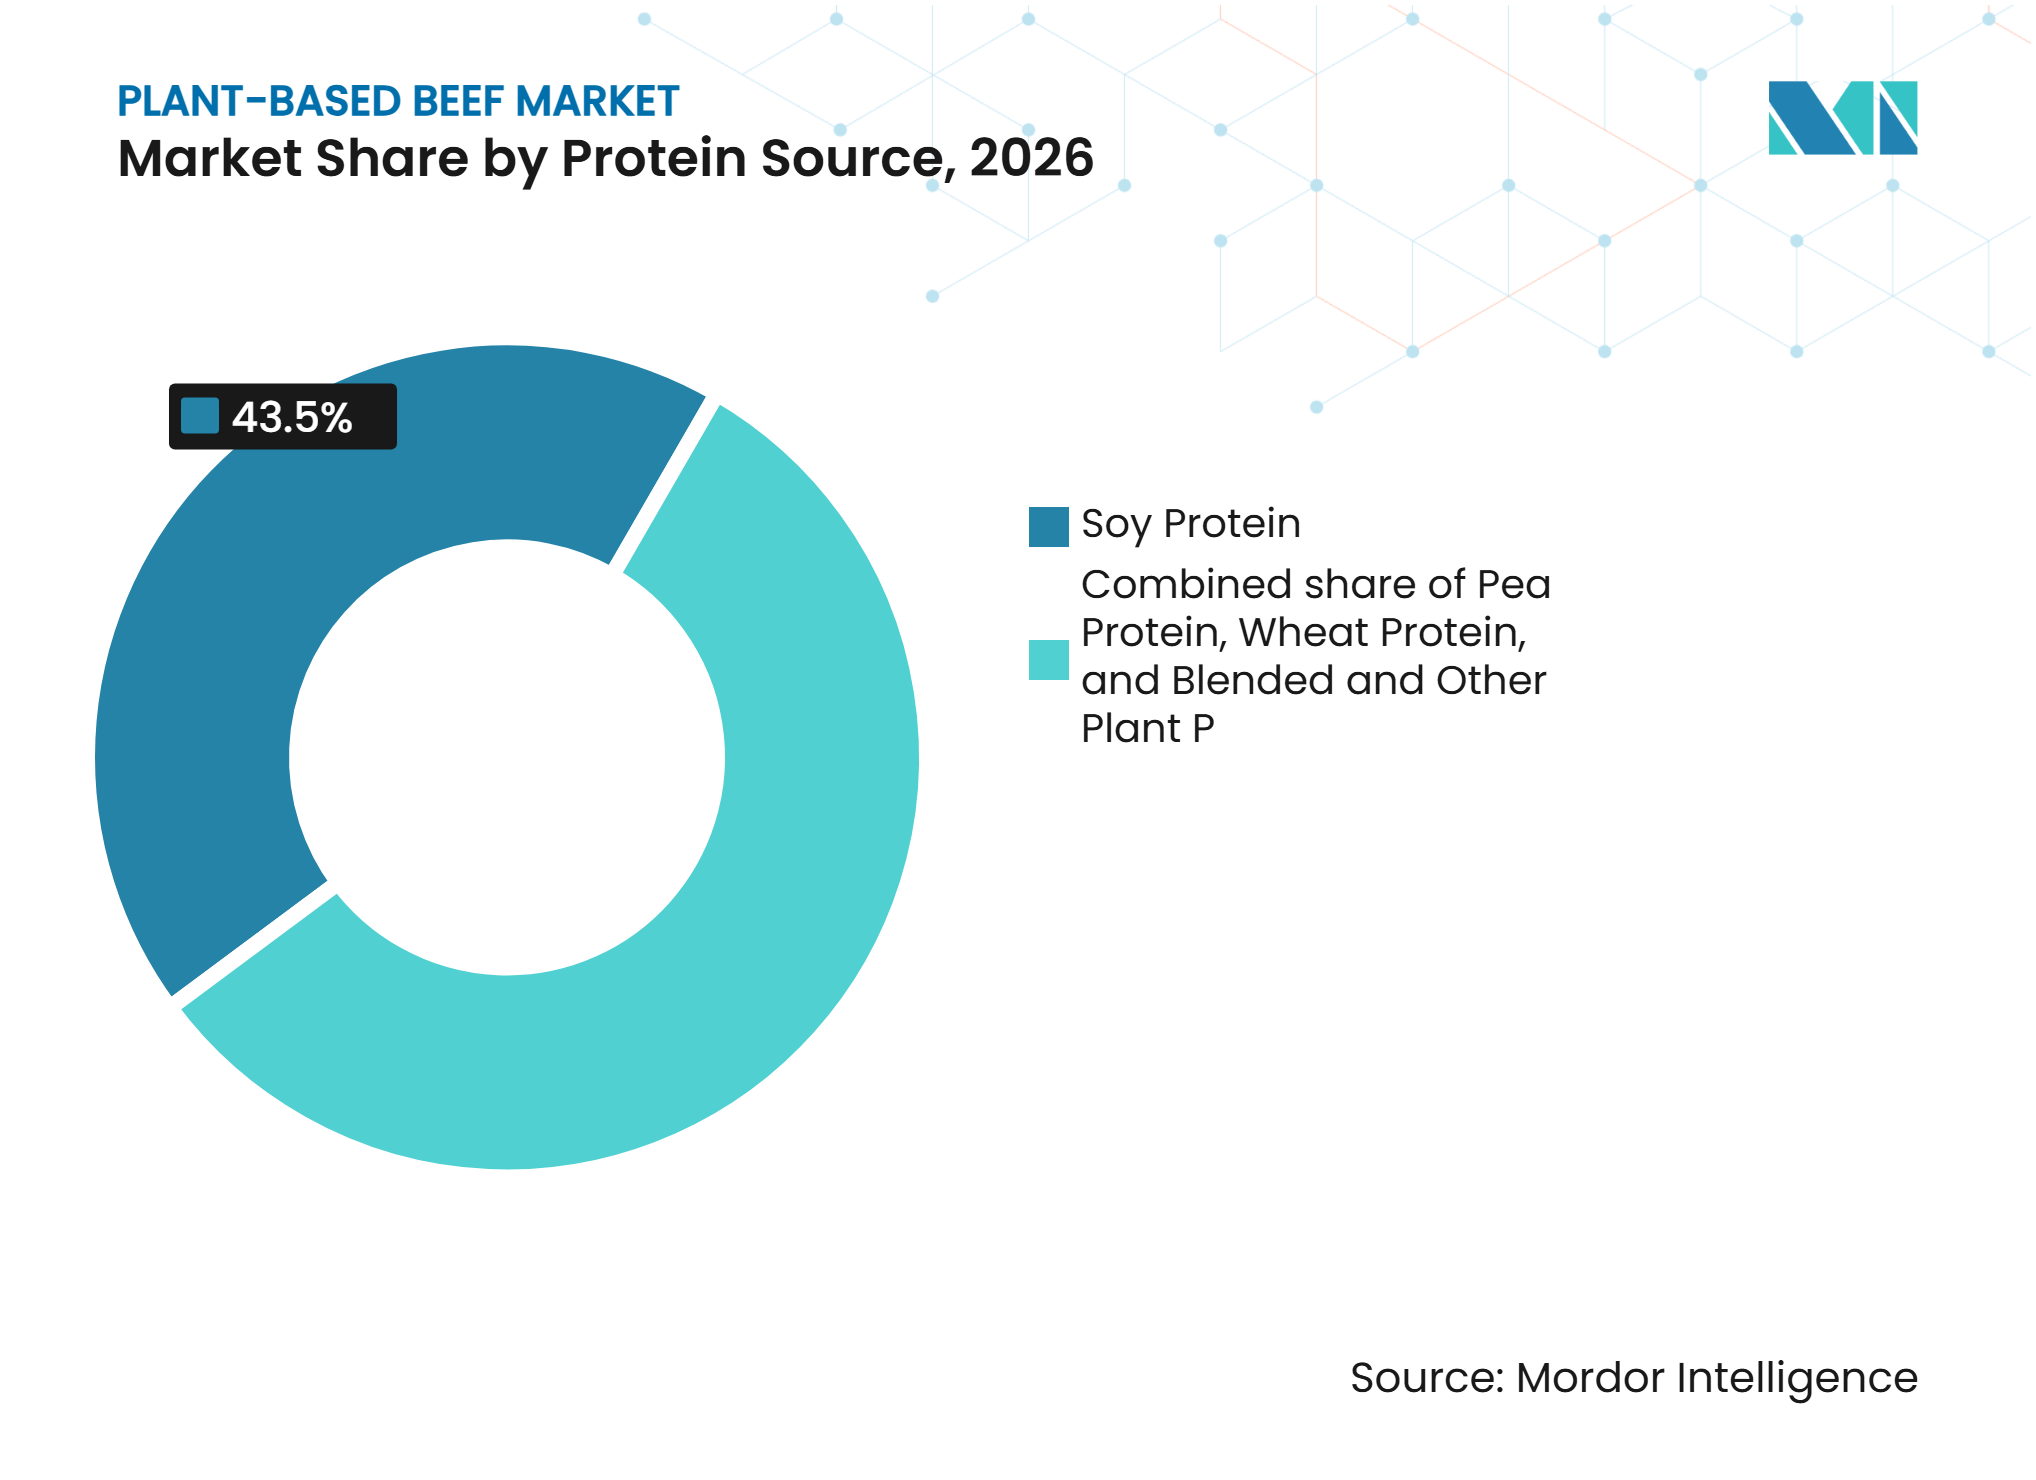
- Por fuente de proteína, la proteína de soya representó la mayor participación con un 43,50% en 2026, mientras que se prevé que las proteínas vegetales combinadas y otras crezcan más rápido con una CAGR del 9,40% durante 2027–2032.
- Por tipo de almacenamiento, los productos congelados dominaron con una participación de mercado del 67,00% en 2026, mientras que se proyecta que los productos refrigerados registren el crecimiento más rápido con una CAGR del 8,30% durante 2027–2032.
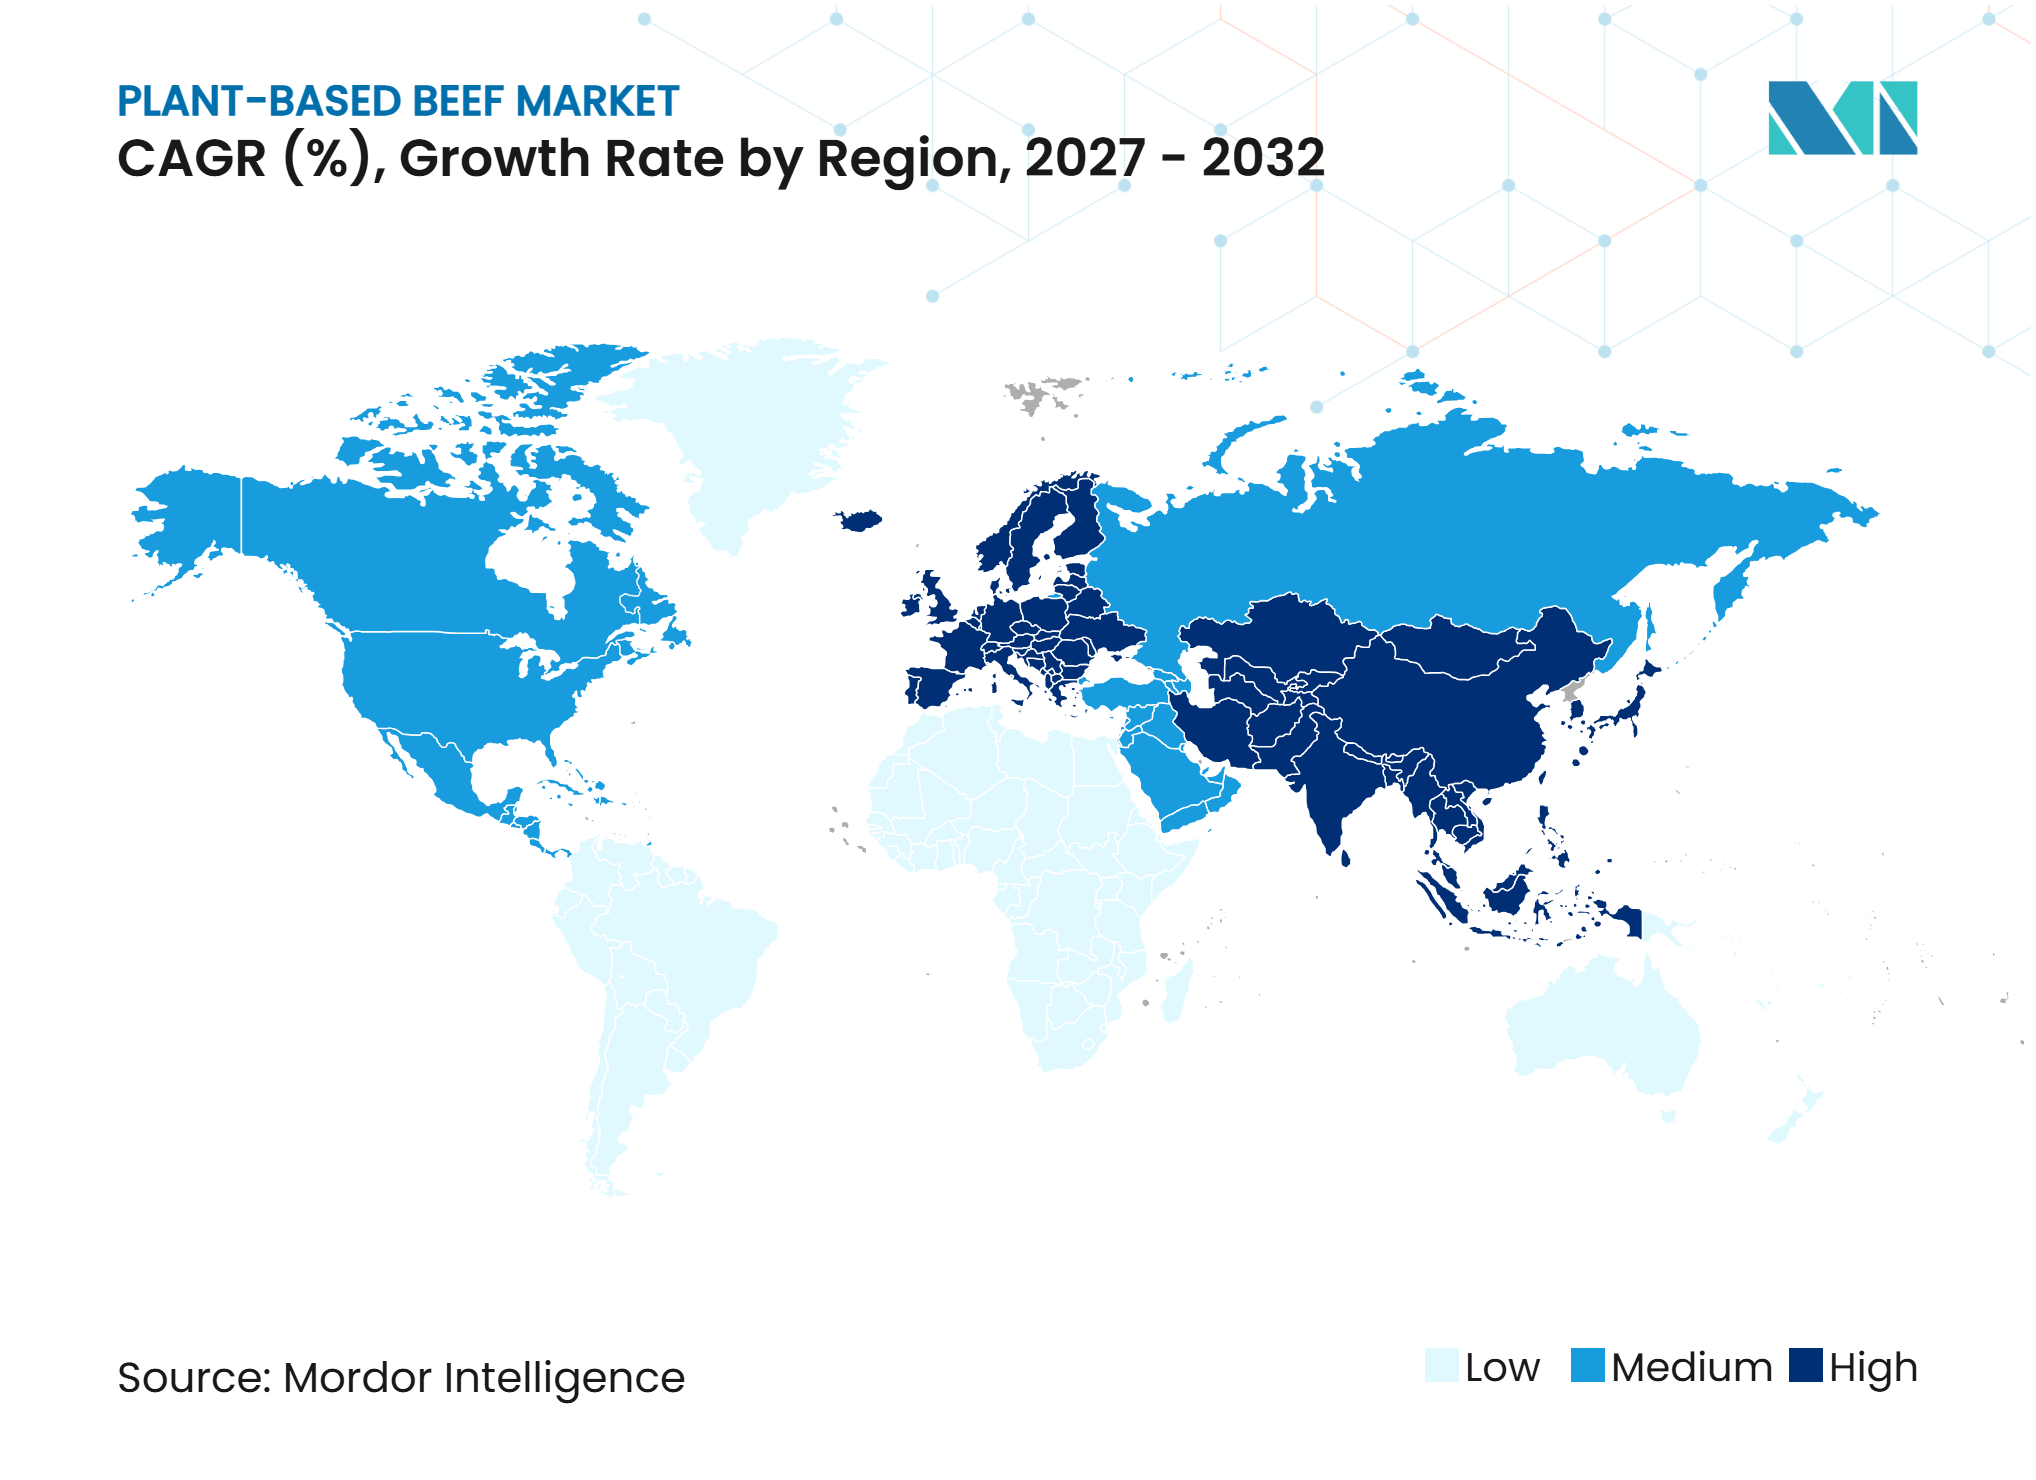
- Entre las geografías, Europa lideró con una participación del 42,50% del mercado de carne de res de origen vegetal en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,60% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Creciente Base de Consumidores Flexitarianos y Vegetarianos
El creciente interés en las dietas flexitarianas, vegetarianas y veganas está creando oportunidades para los productos de carne de res de origen vegetal, ya que los consumidores buscan cada vez más alternativas a la carne convencional. Los consumidores flexitarianos son particularmente importantes porque continúan consumiendo productos de origen animal mientras incorporan sustitutos de origen vegetal en sus dietas. El Panorama Agrícola 2023–2035 de la Comisión Europea identifica las preocupaciones de salud y medioambientales como factores importantes que influyen en los cambios dietéticos e informa que aproximadamente el 30% de los consumidores en países seleccionados de la UE seguían dietas flexitarianas en 2021. Este cambio apoya la demanda de hamburguesas, medallones, albóndigas y otras alternativas a la carne de res de origen vegetal que ofrecen sustitutos convenientes sin requerir que los consumidores eliminen la carne por completo. Por lo tanto, los fabricantes están ampliando las variedades de productos y mejorando el sabor y la textura para atraer tanto a los consumidores vegetarianos como a los que reducen ocasionalmente el consumo de carne.[1]
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente base de consumidores flexitarianos y vegetarianos | +1.0% | Global, particularmente Europa y América del Norte, donde las dietas de origen vegetal y las alternativas cárnicas tienen mercados de consumidores establecidos | Mediano plazo (2–4 años) |
| Creciente demanda de alternativas proteicas sostenibles y respetuosas con el medioambiente | +0.8% | Global, particularmente Europa y América del Norte, con oportunidades crecientes en Asia-Pacífico | Largo plazo (Más de 4 años) |
| Aumento de las inversiones en innovación de productos cárnicos de origen vegetal | +0.7% | Global, particularmente América del Norte y Europa, donde los fabricantes invierten en formulación de productos y mejoras sensoriales | Mediano plazo (2–4 años) |
| Expansión de la oferta de carne de res de origen vegetal en canales minoristas y de servicios de alimentación | +0.6% | Global, particularmente América del Norte y Europa, con oportunidades de distribución en expansión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente enfoque en la resiliencia del sistema alimentario y la diversificación del suministro de proteínas | +0.5% | Global, particularmente Asia-Pacífico y Europa, donde el desarrollo de proteínas alternativas apoya la diversificación del suministro alimentario | Largo plazo (Más de 4 años) |
| Adopción creciente de carne de res de origen vegetal en programas de comidas institucionales y en el lugar de trabajo | +0.4% | Global, particularmente América del Norte y Europa, con oportunidades emergentes en Asia-Pacífico | Corto plazo (Menos de 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alternativas Proteicas Sostenibles y Respetuosas con el Medioambiente
La creciente conciencia sobre el impacto medioambiental de la producción ganadera convencional está fomentando el interés en fuentes alternativas de proteínas, incluida la carne de res de origen vegetal. La producción ganadera contribuye a las emisiones de gases de efecto invernadero agrícolas y requiere importantes recursos de tierra y piensos, lo que crea oportunidades para alternativas proteicas con potencialmente menores huellas medioambientales. La Agencia Europea de Medio Ambiente destaca la diversificación de proteínas como un enfoque importante para reducir las presiones medioambientales, fortalecer la resiliencia del sistema alimentario y apoyar patrones de consumo más sostenibles. Estas consideraciones están alentando a los fabricantes de alimentos a desarrollar productos de carne de res de origen vegetal utilizando proteínas de soya, guisante, trigo y combinadas. Los crecientes compromisos de sostenibilidad entre las empresas alimentarias y los consumidores están apoyando aún más la inversión en formulaciones alternativas de carne.[2]
Aumento de las Inversiones en Innovación de Productos Cárnicos de Origen Vegetal
La inversión en tecnología alimentaria y desarrollo de productos está apoyando mejoras en el sabor, la textura, la composición nutricional y la eficiencia de producción de la carne de res de origen vegetal. Los fabricantes están explorando cada vez más la combinación de proteínas, la extrusión, la texturización y las tecnologías de mejora del sabor para desarrollar productos que se asemejen más a la carne de res convencional. El Departamento de Biotecnología de India, bajo la Política BioE3, identifica las proteínas inteligentes de origen vegetal como un área prioritaria para la investigación y la innovación, incluido el desarrollo de análogos cárnicos a partir de mijos, legumbres, semillas oleaginosas y cultivos infrautilizados. Tales iniciativas apoyan el desarrollo de ingredientes proteicos mejorados y tecnologías de fabricación escalables. La investigación y la inversión continuas pueden ayudar a los fabricantes a abordar las limitaciones sensoriales y ampliar las ofertas de carne de res de origen vegetal comercialmente viables.[3]
Expansión de la Oferta de Carne de Res de Origen Vegetal en Canales Minoristas y de Servicios de Alimentación
La expansión de las alternativas cárnicas de origen vegetal en supermercados, minoristas especializados, restaurantes y establecimientos de servicios de alimentación está mejorando la accesibilidad de los productos y apoyando la penetración del mercado. Los minoristas están proporcionando más espacio en estantes para las alternativas cárnicas, mientras que los operadores de servicios de alimentación están incorporando hamburguesas, medallones y otros sustitutos cárnicos de origen vegetal en sus menús para atender las cambiantes preferencias dietéticas. La comunicación de política de la Comisión Europea de 2026 sobre proteínas alternativas identifica los alimentos proteicos de origen vegetal como con un potencial de mercado significativo, respaldado por la aceptación del consumidor y un marco regulatorio establecido. Una mayor disponibilidad de productos en los canales minoristas y de servicios de alimentación permite a los fabricantes llegar tanto a los consumidores habituales de origen vegetal como a los flexitarianos que buscan alternativas cárnicas convenientes.[4]
Creciente Enfoque en la Resiliencia del Sistema Alimentario y la Diversificación del Suministro de Proteínas
Las crecientes preocupaciones sobre la seguridad alimentaria, la dependencia de ingredientes de piensos importados y las interrupciones en la cadena de suministro agrícola están aumentando el interés en diversificar la producción de proteínas. La carne de res de origen vegetal ofrece a los fabricantes oportunidades para utilizar diferentes fuentes de proteínas agrícolas, incluidas la soya, los guisantes, el trigo y otras legumbres, ampliando así la base de materias primas disponibles. El informe de 2026 de la Agencia Europea de Medio Ambiente sobre diversificación de proteínas destaca el potencial de la producción diversificada de proteínas para fortalecer la seguridad alimentaria, reducir la dependencia de piensos importados y mejorar la resiliencia de la cadena de suministro. Estos desarrollos están alentando a los gobiernos y fabricantes de alimentos a apoyar la producción de proteínas alternativas y desarrollar estrategias de abastecimiento más diversificadas. Tales iniciativas brindan oportunidades a más largo plazo para que los fabricantes de carne de res de origen vegetal fortalezcan las redes de suministro y amplíen las capacidades de producción.[5]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y precios premium en comparación con la carne de res convencional | −0.8% | Global, particularmente mercados sensibles al precio en Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Diferencias de sabor, textura y características sensoriales en comparación con la carne de res de origen animal | −0.7% | Global, particularmente América del Norte y Europa, donde las expectativas de los consumidores sobre el sabor y la textura similares a la carne influyen en las compras repetidas | Mediano plazo (2–4 años) |
| Preocupaciones de los consumidores sobre el procesamiento y la composición de ingredientes | −0.5% | Global, particularmente Europa y América del Norte, donde las preferencias por etiquetas limpias y el escrutinio de los alimentos procesados influyen en las decisiones de compra | Mediano plazo (2–4 años) |
| Volatilidad en el suministro y los precios de las materias primas de proteínas vegetales | −0.4% | Global, particularmente regiones dependientes de soya, guisante, trigo y otros ingredientes de proteínas vegetales importados | Largo plazo (Más de 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Precios Minoristas Premium
La producción de carne de res de origen vegetal puede implicar costos de fabricación más elevados que la carne de res convencional, especialmente cuando los fabricantes utilizan ingredientes especializados de proteínas vegetales, tecnologías avanzadas de texturización y procesos de mejora del sabor. El desarrollo de productos que repliquen el sabor, la textura y las características nutricionales de la carne de res de origen animal requiere inversión en formulación de ingredientes, equipos de extrusión y pruebas de productos. El uso de fuentes de proteínas como la soya, el guisante y el trigo, junto con agentes aglutinantes, aceites e ingredientes aromatizantes adicionales, puede aumentar aún más los gastos de producción. Estos costos pueden traducirse en precios minoristas premium, limitando la asequibilidad entre los consumidores sensibles al precio y reduciendo la competitividad de la carne de res de origen vegetal frente a la carne convencional. Por lo tanto, los fabricantes necesitan mejorar la eficiencia de producción, optimizar el abastecimiento de ingredientes y escalar las operaciones de fabricación para lograr precios más competitivos.
Diferencias de Sabor, Textura y Características Sensoriales en Comparación con la Carne de Res de Origen Animal
Replicar el sabor, la textura, el aroma y las características de cocción de la carne de res convencional sigue siendo un desafío para los fabricantes de carne de res de origen vegetal. Aunque los avances en el procesamiento de alimentos y la texturización de proteínas han mejorado las características similares a la carne, las diferencias en jugosidad, sensación en boca, dorado y sabor pueden influir en la aceptación del consumidor. Los ingredientes proteicos como la soya, el guisante y el trigo también pueden producir perfiles de sabor o propiedades texturales distintas que requieren formulación y procesamiento adicionales. Estas diferencias sensoriales pueden desalentar las compras repetidas, particularmente entre los consumidores flexitarianos que esperan que las alternativas de origen vegetal se asemejen estrechamente a la carne de res convencional. Por lo tanto, los fabricantes necesitan invertir en tecnologías de extrusión mejoradas, desarrollo de sabores y combinación de ingredientes para mejorar la calidad del producto y fortalecer la aceptación del consumidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Hamburguesas y Medallones de Carne de Res de Origen Vegetal Lideran Mientras las Tiras, Trozos y Piezas se Expanden Más RápidoEn 2026, las hamburguesas y medallones de carne de res de origen vegetal representaron un estimado del 38,50% del mercado de carne de res de origen vegetal, convirtiéndolos en el tipo de producto líder. Su posición refleja la familiaridad establecida del consumidor con los formatos de hamburguesa, la conveniencia en la preparación de comidas y la disponibilidad en supermercados, restaurantes de servicio rápido y establecimientos de servicios de alimentación. Mientras tanto, se proyecta que las tiras, trozos y piezas de carne de res de origen vegetal registren el crecimiento más rápido, con una CAGR estimada del 9,20% hasta 2032. Estos formatos ofrecen versatilidad en salteados, curris, wraps, ensaladas y comidas listas para cocinar, lo que permite a los fabricantes apuntar a una gama más amplia de aplicaciones culinarias.
Las albóndigas y salchichas de carne de res de origen vegetal proporcionan opciones adicionales para los consumidores que buscan alternativas a los productos cárnicos procesados convencionales. Otros productos de carne de res de origen vegetal amplían aún más las ofertas de la categoría a través de diferentes formas, formulaciones y aplicaciones de comidas. Sin embargo, los fabricantes en todas las categorías de productos necesitan mantener un sabor, textura, rendimiento de cocción y calidad nutricional consistentes. La capacidad de mejorar la versatilidad del producto mientras se ofrecen precios competitivos seguirá siendo importante para expandir el consumo.
Por Fuente de Proteína:
La Proteína de Soya Lidera Mientras las Proteínas Vegetales Combinadas y Otras se Expanden Más RápidoEn 2026, la proteína de soya representó un estimado del 43,50% del mercado de carne de res de origen vegetal, convirtiéndola en la fuente de proteína líder. Su posición refleja el uso establecido en alternativas cárnicas, la disponibilidad relativamente amplia de materias primas y las propiedades funcionales que apoyan el desarrollo de texturas similares a la carne. Mientras tanto, se proyecta que las proteínas vegetales combinadas y otras registren el crecimiento más rápido, con una CAGR estimada del 9,40% hasta 2032. La combinación de diferentes fuentes de proteínas permite a los fabricantes mejorar los perfiles de aminoácidos, la textura, el sabor y el rendimiento funcional mientras reducen la dependencia de ingredientes individuales.
La proteína de guisante proporciona una alternativa a las formulaciones a base de soya, particularmente para los fabricantes que desarrollan productos con diferente posicionamiento en alérgenos y nutrición. La proteína de trigo también apoya la textura y estructura similares a la carne a través de sus propiedades funcionales. Las formulaciones combinadas ofrecen oportunidades para combinar las fortalezas de diferentes ingredientes y mejorar las características del producto. Sin embargo, los fabricantes necesitan gestionar los costos de ingredientes, la funcionalidad de las proteínas, las consideraciones sobre alérgenos y la consistencia de la formulación para expandir la adopción.


Por Tipo de Almacenamiento:
Los Productos Congelados Lideran Mientras los Productos Refrigerados se Expanden Más RápidoEn 2026, los productos de carne de res de origen vegetal congelados representaron un estimado del 67,00% del mercado de carne de res de origen vegetal, convirtiéndolos en el tipo de almacenamiento líder. Su posición refleja una vida útil más larga, redes de distribución en cadena de frío establecidas y conveniencia para minoristas y consumidores. Mientras tanto, se proyecta que los productos refrigerados registren el crecimiento más rápido, con una CAGR estimada del 8,30% hasta 2032. Los formatos refrigerados atraen a los consumidores que buscan alternativas en formato fresco y soluciones de comidas convenientes, mientras que su presencia en las vitrinas refrigeradas de los supermercados mejora la visibilidad y accesibilidad del producto.
Los productos de carne de res de origen vegetal estables en anaquel sirven para aplicaciones donde la refrigeración no está fácilmente disponible y los períodos de almacenamiento más largos son importantes. Estos productos brindan oportunidades de distribución adicionales, aunque mantener un sabor y textura deseables sin almacenamiento refrigerado o congelado convencional puede requerir procesamiento y envasado especializados. En todas las categorías de almacenamiento, los fabricantes necesitan equilibrar la vida útil, la calidad del producto, los costos de distribución y la conveniencia del consumidor para fortalecer la penetración del mercado.
Análisis Geográfico
Mercado de Carne de Res de Origen Vegetal en Europa
Europa representó un estimado del 42,50% del mercado de carne de res de origen vegetal en 2026, convirtiéndola en el mayor mercado regional. La región se beneficia de la conciencia establecida del consumidor sobre las alternativas cárnicas, las preferencias dietéticas flexitarianas y la presencia de fabricantes que ofrecen hamburguesas, medallones y otros sustitutos de carne de res de origen vegetal. Países como Alemania, el Reino Unido, Francia y los Países Bajos brindan oportunidades a través de mercados de proteínas alternativas establecidos y redes de distribución minorista. Las iniciativas de la Comisión Europea que apoyan las proteínas alternativas y los sistemas alimentarios sostenibles fomentan aún más la innovación y diversificación de productos. Estos factores apoyan la demanda de carne de res de origen vegetal en los canales minoristas y de servicios de alimentación.
Mercado de Carne de Res de Origen Vegetal en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR estimada del 9,60% durante 2027–2032. La región se beneficia de cadenas de suministro establecidas de soya y otras proteínas vegetales, el creciente interés en proteínas alternativas y el aumento de las inversiones en tecnología alimentaria. China, Japón, Australia e India ofrecen oportunidades para que los fabricantes desarrollen productos de carne de res de origen vegetal adaptados a las preferencias culinarias locales. Las iniciativas de investigación respaldadas por el gobierno, incluida la Política BioE3 de India, que identifica las proteínas inteligentes como una prioridad de biotecnología, apoyan aún más la innovación en la producción de proteínas alternativas. Sin embargo, los fabricantes necesitan abordar la asequibilidad del producto, las preferencias de sabor y la conciencia del consumidor para expandir la adopción.
Mercado de Carne de Res de Origen Vegetal en América del Norte
América del Norte representa un mercado importante para la carne de res de origen vegetal, respaldado por fabricantes establecidos de proteínas alternativas, innovación de productos y redes de distribución minorista y de servicios de alimentación. Los Estados Unidos y Canadá brindan oportunidades para los fabricantes a través de la demanda de hamburguesas, medallones, salchichas y otras alternativas cárnicas de origen vegetal. El desarrollo de productos centrado en mejorar el sabor, la textura y la composición nutricional está apoyando la diversificación de la categoría. Sin embargo, los precios premium y la competencia de los productos cárnicos convencionales siguen siendo consideraciones importantes para los fabricantes que buscan una adopción más amplia por parte del consumidor.
Panorama Competitivo
Concentración del Mercado
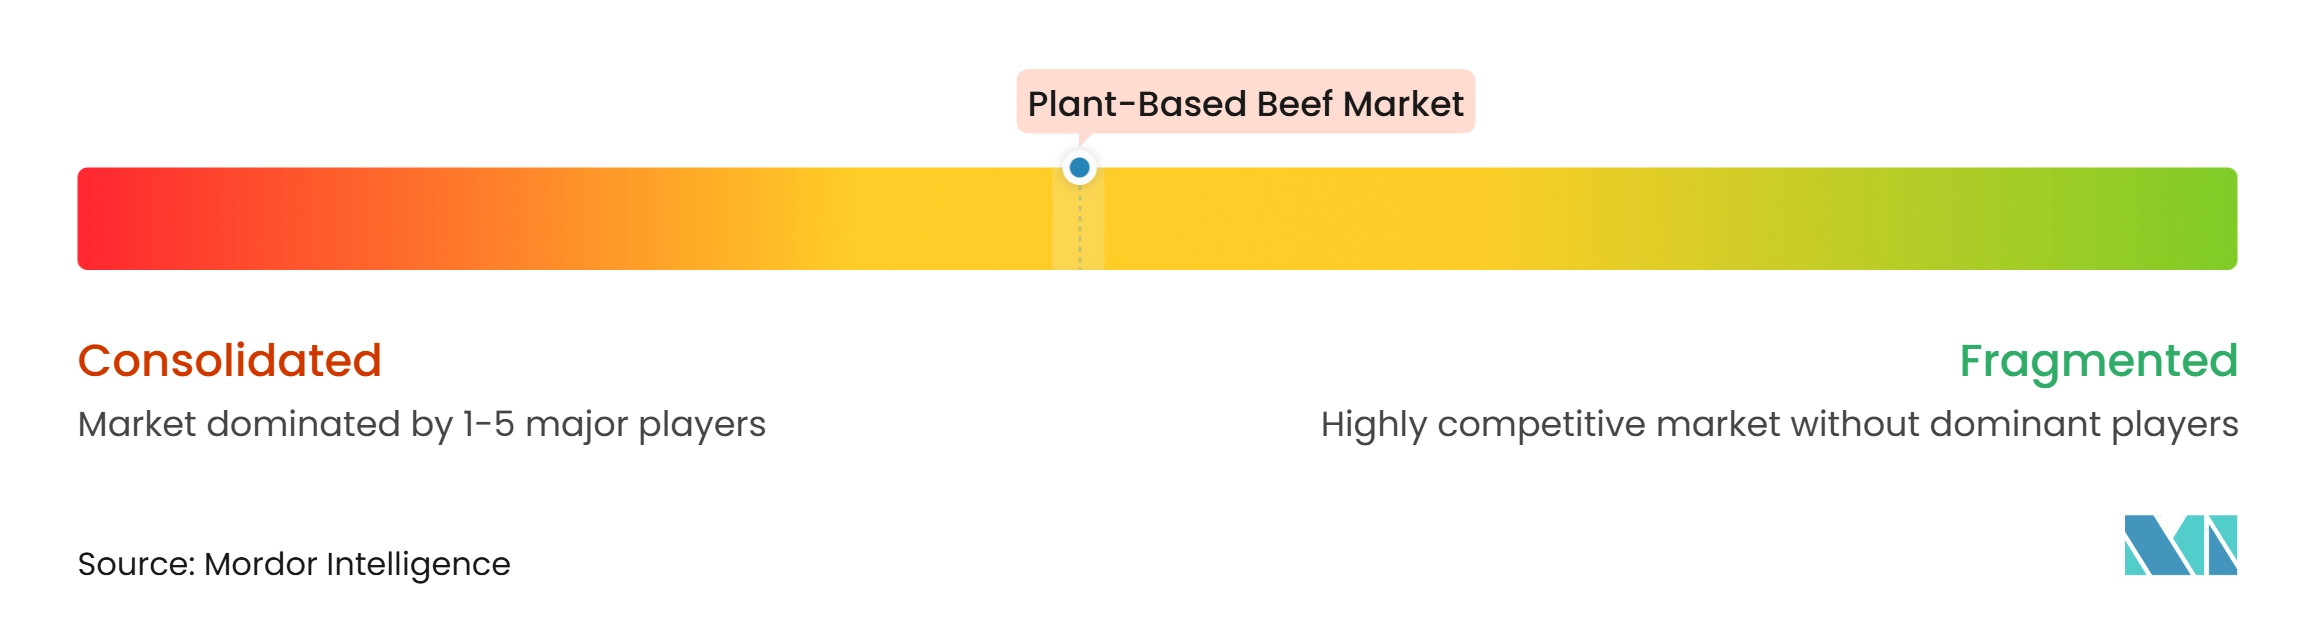
El Mercado de Carne de Res de Origen Vegetal incluye empresas alimentarias multinacionales, fabricantes especializados de proteínas alternativas y productores regionales de carne de origen vegetal que compiten a través de la innovación de productos, la formulación de proteínas, el posicionamiento de marca y el alcance de distribución. Las empresas tienen diferentes niveles de exposición a la carne de res de origen vegetal a través de hamburguesas, medallones, albóndigas, tiras, trozos y otras alternativas cárnicas. Los fabricantes especializados se centran en desarrollar productos similares a la carne utilizando proteínas vegetales de soya, guisante, trigo y combinadas, mientras que las empresas alimentarias más grandes aprovechan las capacidades de fabricación establecidas, las carteras de marcas y las redes de distribución minorista para fortalecer su presencia en el mercado.
Las estrategias competitivas en el Mercado de Carne de Res de Origen Vegetal se centran en mejorar el sabor y la textura, ampliar las carteras de productos y desarrollar formulaciones que atraigan a los consumidores flexitarianos y vegetarianos. Empresas como Beyond Meat e Impossible Foods se concentran en alternativas a la carne de res, incluidas hamburguesas y otros productos similares a la carne, mientras que Nestlé, Conagra Brands y Maple Leaf Foods participan a través de carteras de alimentos de origen vegetal más amplias. Los fabricantes regionales como Heura Foods, Planted Foods, GoodDot y Vezlay Foods fortalecen la competencia a través de formulaciones diferenciadas y productos adaptados a las preferencias regionales de los consumidores.
Las estrategias competitivas en el Mercado de Carne de Res de Origen Vegetal se centran en ampliar las carteras de alternativas a la carne de res, mejorar las características sensoriales y fortalecer la disponibilidad de productos en los canales minoristas y de servicios de alimentación. Por ejemplo, Beyond Meat ofrece Beyond Burger, Beyond Beef y Beyond Steak, mientras que Impossible Foods comercializa carne de res de origen vegetal, medallones de hamburguesa, carne molida, albóndigas y bocados de bistec. Garden Gourmet de Nestlé ofrece hamburguesas y salchichas de origen vegetal, mientras que la cartera Gardein de Conagra Brands incluye tiras, puntas, migas molidas y albóndigas de carne de res de origen vegetal. Estas estrategias de producto permiten a los fabricantes apuntar a diferentes ocasiones de comida y preferencias del consumidor a través de formatos y formulaciones diferenciados.
Líderes de la Industria de Carne de Res de Origen Vegetal
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Conagra Brands, Inc.
-
Unilever PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carne de Res de Origen Vegetal Empresas cubiertas en este informe
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Conagra Brands, Inc.
- Mars, Incorporated
- Maple Leaf Foods Inc.
- Monde Nissin Corporation
- Unilever PLC
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Heura Foods, S.L.
- Planted Foods AG
- Redefine Meat Ltd.
- Moving Mountains Foods Ltd.
- Hungry Planet, Inc.
- Before the Butcher, LLC
- Abbot's Butcher, Inc.
- Ojah B.V.
- v2food Pty Ltd
- GoodDot Enterprises Pvt. Ltd.
- Vezlay Foods Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Carne de Res de Origen Vegetal
- Noviembre de 2026: Daring Foods introdujo Plant Steak Bites, marcando la entrada de la empresa en la categoría de carne de res de origen vegetal después de centrarse principalmente en productos de pollo de origen vegetal. Lanzado como exclusivo de Publix en los Estados Unidos el 12 de noviembre, el producto proporciona 13 gramos de proteína y 4 gramos de fibra por porción, extendiendo la cartera de Daring hacia alternativas estilo carne de res.
- Octubre de 2026: Beyond Meat amplió la disponibilidad minorista de su Beyond Steak Filet a las tiendas Sprouts Farmers Market en todo el país. El producto de corte entero de origen vegetal, elaborado con proteína de haba, micelio y aceite de aguacate, proporciona 28 gramos de proteína vegetal por porción. El lanzamiento siguió a su disponibilidad anterior en Erewhon, Wegmans, H-E-B y Meijer, aumentando su alcance en el mercado minorista de los Estados Unidos.
- Septiembre de 2026: Impossible Foods entró en los supermercados del Reino Unido a través de una colaboración con Tesco, introduciendo cuatro nuevos productos de origen vegetal, incluidos Impossible Burger Patties e Impossible Beef Kofta. El lanzamiento marcó una expansión significativa de la presencia minorista de la empresa en el Reino Unido y llevó sus alternativas de carne de res de origen vegetal a tiendas Tesco seleccionadas, respaldado por la producción en su instalación de co-fabricación europea.
- Septiembre de 2026: teakholder Foods inició las ventas minoristas de su gama de carne de origen vegetal premium Perfecta en el noreste de los Estados Unidos a través de KeHE Distributors. La cartera incluía bistec marmolado de origen vegetal y filete mignon junto con alternativas de pollo y mariscos, marcando la introducción comercial de sus productos de bistec de corte entero de origen vegetal en los puntos de venta minoristas de los Estados Unidos.
Alcance del Informe Global del Mercado de Carne de Res de Origen Vegetal
Para este estudio, el Mercado de Carne de Res de Origen Vegetal se define como el valor de ventas de alternativas cárnicas producidas comercialmente elaboradas principalmente a partir de proteínas de origen vegetal y formuladas para replicar el sabor, la textura, la apariencia y las características de cocción de la carne de res convencional. El mercado cubre hamburguesas y medallones de carne de res de origen vegetal, albóndigas de carne de res de origen vegetal, tiras, trozos y piezas de carne de res de origen vegetal, salchichas y perritos calientes de carne de res de origen vegetal, y otros productos de carne de res de origen vegetal. El mercado está segmentado por fuente de proteína en proteína de soya, proteína de guisante, proteína de trigo y proteínas vegetales combinadas y otras, y por tipo de almacenamiento en productos congelados, refrigerados y estables en anaquel. El estudio evalúa la demanda en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento del mercado y los pronósticos se presentan en términos de valor (miles de millones de USD) en las categorías de productos definidas, fuentes de proteínas, tipos de almacenamiento y geografías para el período de pronóstico.
Resumen de la segmentación
| Hamburguesas y Medallones de Carne de Res de Origen Vegetal |
| Albóndigas de Carne de Res de Origen Vegetal |
| Tiras, Trozos y Piezas de Carne de Res de Origen Vegetal |
| Salchichas y Perritos Calientes de Carne de Res de Origen Vegetal |
| Otros Productos de Carne de Res de Origen Vegetal |
| Proteína de Soya |
| Proteína de Guisante |
| Proteína de Trigo |
| Proteínas Vegetales Combinadas y Otras |
| Congelado |
| Refrigerado |
| Estable en Anaquel |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Hamburguesas y Medallones de Carne de Res de Origen Vegetal | |
| Albóndigas de Carne de Res de Origen Vegetal | ||
| Tiras, Trozos y Piezas de Carne de Res de Origen Vegetal | ||
| Salchichas y Perritos Calientes de Carne de Res de Origen Vegetal | ||
| Otros Productos de Carne de Res de Origen Vegetal | ||
| Por Fuente de Proteína | Proteína de Soya | |
| Proteína de Guisante | ||
| Proteína de Trigo | ||
| Proteínas Vegetales Combinadas y Otras | ||
| Por Tipo de Almacenamiento | Congelado | |
| Refrigerado | ||
| Estable en Anaquel | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Carne de Res de Origen Vegetal?
Se estima que el Mercado de Carne de Res de Origen Vegetal alcanza 3,15 mil millones de USD en 2026 y se proyecta que llegue a 4,72 mil millones de USD para 2032, registrando una CAGR del 7,10% durante 2027–2032.
¿Qué tipo de producto tiene la mayor participación en el Mercado de Carne de Res de Origen Vegetal?
Las Hamburguesas y Medallones de Carne de Res de Origen Vegetal tienen la mayor participación, representando un estimado del 38,50% del mercado en 2026, respaldados por su presencia minorista establecida, la familiaridad entre los consumidores y la versatilidad en las aplicaciones de servicios de alimentación.
¿Qué fuente de proteína domina el Mercado de Carne de Res de Origen Vegetal?
La proteína de soya es la fuente de proteína líder, representando una participación de mercado estimada del 43,50% en 2026, debido a su uso establecido en alternativas cárnicas, propiedades funcionales y adecuación para desarrollar texturas similares a la carne.
¿Qué región se espera que registre el crecimiento más rápido en el Mercado de Carne de Res de Origen Vegetal?
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, registrando una CAGR estimada del 9,60% durante 2027–2032, respaldado por la creciente conciencia sobre las dietas de origen vegetal, la expansión de la disponibilidad de productos y las inversiones en el desarrollo de proteínas alternativas.