
Marktgröße und Marktanteil für pflanzliches Rindfleisch
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 3.35 Milliarden US-Dollar |
| Marktgröße (2032) | 4.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliches Rindfleisch von Mordor Intelligence
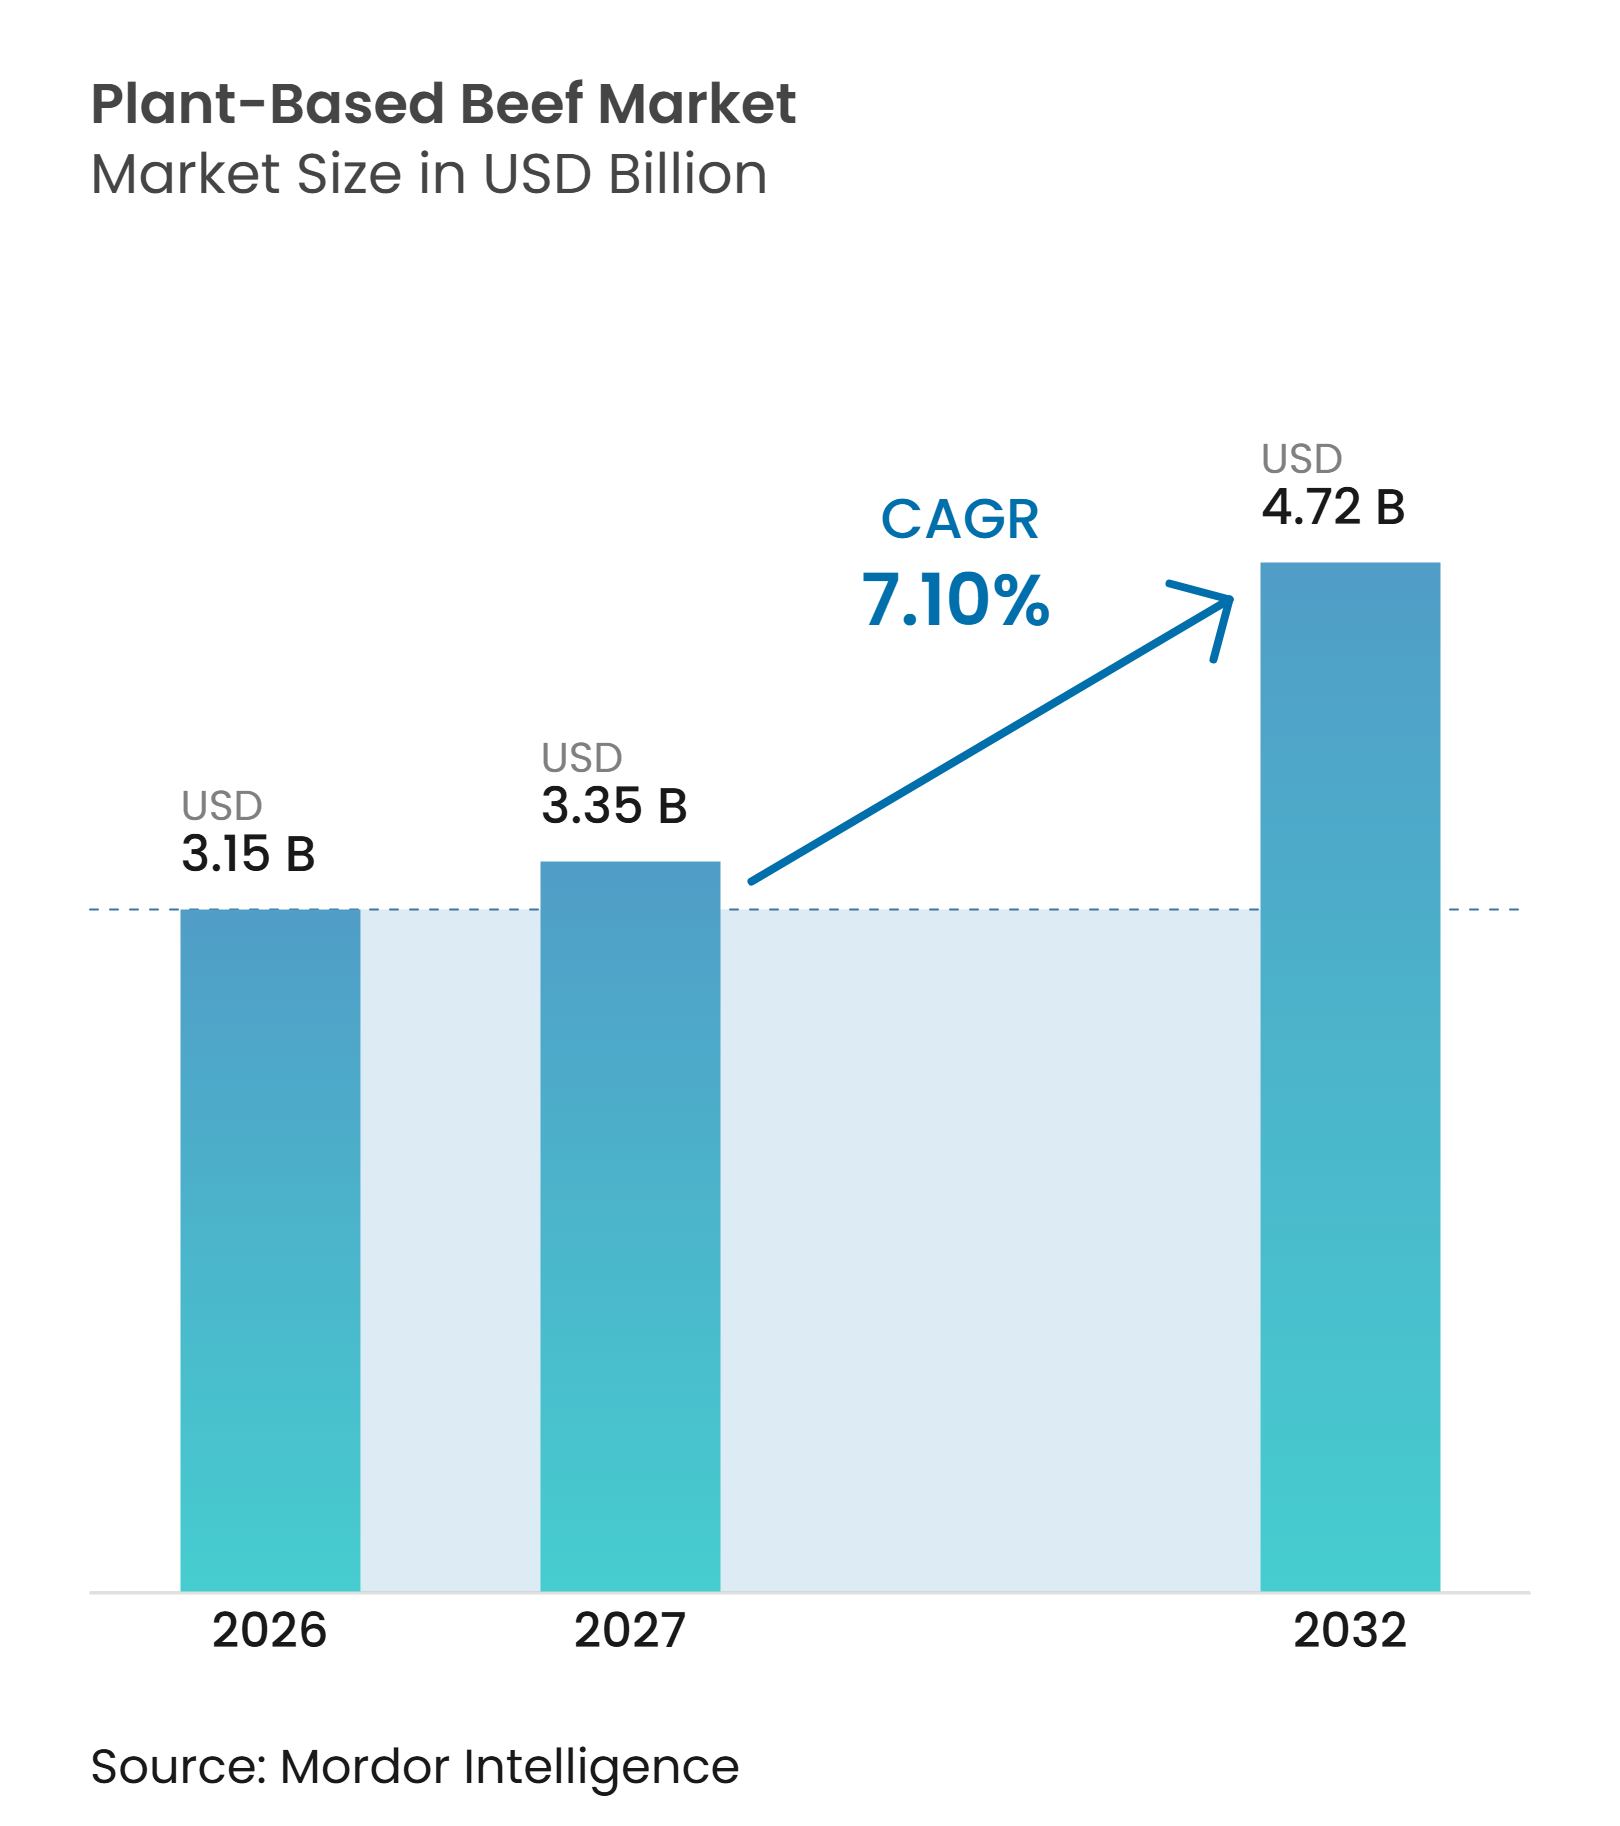
Die Marktgröße für pflanzliches Rindfleisch wird voraussichtlich von 3,15 Milliarden USD im Jahr 2026 auf 3,35 Milliarden USD im Jahr 2027 steigen und bis 2032 4,72 Milliarden USD erreichen, mit einem CAGR von 7,10 % über den Zeitraum 2027–2032. Das Wachstum wird durch eine wachsende flexitarische und vegetarische Bevölkerung, eine steigende Nachfrage nach nachhaltigen Proteinalternativen sowie kontinuierliche Produktinnovationen angetrieben. Sojabasierte Produkte und Tiefkühlformate behalten starke Marktpositionen, während Mischproteine und gekühlte Produkte an Bedeutung gewinnen. Europa hält den größten regionalen Anteil, während Asien-Pazifik das stärkste Wachstum verzeichnen soll. Allerdings bleiben Premiumpreise, Produktionskosten sowie Unterschiede in Geschmack und Textur im Vergleich zu konventionellem Rindfleisch wesentliche Herausforderungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten pflanzliche Rindfleischburger und Patties mit einem Anteil von 38,50 % an der Marktgröße für pflanzliches Rindfleisch im Jahr 2026, während pflanzliche Rindfleischstreifen, -stücke und -würfel voraussichtlich mit einem CAGR von 9,20 % über 2027–2032 am schnellsten wachsen werden.
- Nach Proteinquelle entfiel auf Sojaprotein mit 43,50 % im Jahr 2026 der größte Anteil, während Misch- und andere Pflanzenproteine voraussichtlich mit einem CAGR von 9,40 % über 2027–2032 am schnellsten wachsen werden.
- Nach Lagerungsart dominierten Tiefkühlprodukte mit einem Marktanteil von 67,00 % im Jahr 2026, während gekühlte Produkte voraussichtlich mit einem CAGR von 8,30 % über 2027–2032 das stärkste Wachstum verzeichnen werden.
- Unter den Regionen führte Europa mit einem Anteil von 42,50 % am Markt für pflanzliches Rindfleisch im Jahr 2026, während Asien-Pazifik voraussichtlich mit einem CAGR von 9,60 % über 2027–2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Wachsende flexitarische und vegetarische Verbraucherbasis
Das wachsende Interesse an flexitarischen, vegetarischen und veganen Ernährungsweisen schafft Chancen für Produkte aus pflanzlichem Rindfleisch, da Verbraucher zunehmend Alternativen zu konventionellem Fleisch suchen. Flexitarische Verbraucher sind besonders wichtig, da sie weiterhin tierische Produkte konsumieren und gleichzeitig pflanzliche Ersatzprodukte in ihre Ernährung integrieren. Der Agrarbericht 2023–2035 der Europäischen Kommission identifiziert Gesundheits- und Umweltbedenken als wesentliche Faktoren, die den Ernährungswandel beeinflussen, und berichtet, dass sich im Jahr 2021 etwa 30 % der Verbraucher in ausgewählten EU-Ländern flexitarisch ernährten. Dieser Wandel unterstützt die Nachfrage nach pflanzlichen Burgern, Patties, Fleischbällchen und anderen Rindfleischalternativen, die bequeme Ersatzprodukte bieten, ohne dass Verbraucher Fleisch vollständig aus ihrer Ernährung streichen müssen. Hersteller erweitern daher ihre Produktvielfalt und verbessern Geschmack und Textur, um sowohl vegetarische Verbraucher als auch gelegentliche Fleischreduzierer anzusprechen.[1]
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende flexitarische und vegetarische Verbraucherbasis | +1.0% | Global, insbesondere Europa und Nordamerika, wo pflanzliche Ernährungsweisen und Fleischalternativen etablierte Verbrauchermärkte haben | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Proteinalternativen | +0.8% | Global, insbesondere Europa und Nordamerika, mit wachsenden Chancen in Asien-Pazifik | Langfristig (mehr als 4 Jahre) |
| Steigende Investitionen in die Produktinnovation bei pflanzlichen Fleischprodukten | +0.7% | Global, insbesondere Nordamerika und Europa, wo Hersteller in Produktformulierung und sensorische Verbesserungen investieren | Mittelfristig (2–4 Jahre) |
| Erweiterung des Angebots an pflanzlichem Rindfleisch im Einzel- und Gastronomiebereich | +0.6% | Global, insbesondere Nordamerika und Europa, mit wachsenden Vertriebsmöglichkeiten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus auf Resilienz des Lebensmittelsystems und Diversifizierung der Proteinversorgung | +0.5% | Global, insbesondere Asien-Pazifik und Europa, wo die Entwicklung alternativer Proteine die Diversifizierung der Lebensmittelversorgung unterstützt | Langfristig (mehr als 4 Jahre) |
| Zunehmende Nutzung von pflanzlichem Rindfleisch in institutionellen und betrieblichen Mahlzeitenprogrammen | +0.4% | Global, insbesondere Nordamerika und Europa, mit aufkommenden Chancen in Asien-Pazifik | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Proteinalternativen
Das wachsende Bewusstsein für die Umweltauswirkungen der konventionellen Viehzucht fördert das Interesse an alternativen Proteinquellen, einschließlich pflanzlichem Rindfleisch. Die Viehzucht trägt zu landwirtschaftlichen Treibhausgasemissionen bei und erfordert erhebliche Land- und Futterressourcen, was Chancen für Proteinalternativen mit potenziell geringerem ökologischen Fußabdruck schafft. Die Europäische Umweltagentur hebt die Proteindiversifizierung als wichtigen Ansatz zur Verringerung des Umweltdrucks, zur Stärkung der Resilienz des Lebensmittelsystems und zur Unterstützung nachhaltigerer Konsummuster hervor. Diese Überlegungen veranlassen Lebensmittelhersteller, pflanzliche Rindfleischprodukte auf Basis von Soja, Erbsen, Weizen und Mischproteinen zu entwickeln. Wachsende Nachhaltigkeitsverpflichtungen von Lebensmittelunternehmen und Verbrauchern unterstützen zudem Investitionen in alternative Fleischformulierungen.[2]
Steigende Investitionen in die Produktinnovation bei pflanzlichen Fleischprodukten
Investitionen in Lebensmitteltechnologie und Produktentwicklung unterstützen Verbesserungen bei Geschmack, Textur, Nährstoffzusammensetzung und Produktionseffizienz von pflanzlichem Rindfleisch. Hersteller erforschen zunehmend Proteinmischung, Extrusion, Texturierung und Aromaverstärkungstechnologien, um Produkte zu entwickeln, die konventionellem Rindfleisch stärker ähneln. Das Biotechnologieministerium Indiens identifiziert im Rahmen der BioE3-Politik pflanzliche Smart-Proteine als vorrangigen Bereich für Forschung und Innovation, einschließlich der Entwicklung von Fleischanaloga aus Hirse, Hülsenfrüchten, Ölsaaten und wenig genutzten Kulturpflanzen. Solche Initiativen unterstützen die Entwicklung verbesserter Proteinzutaten und skalierbarer Fertigungstechnologien. Kontinuierliche Forschung und Investitionen können Herstellern helfen, sensorische Einschränkungen zu überwinden und kommerziell tragfähige Angebote an pflanzlichem Rindfleisch zu erweitern.[3]
Erweiterung des Angebots an pflanzlichem Rindfleisch im Einzel- und Gastronomiebereich
Die Ausweitung pflanzlicher Fleischalternativen in Supermärkten, Facheinzelhändlern, Restaurants und Gastronomiebetrieben verbessert die Produktzugänglichkeit und unterstützt die Marktdurchdringung. Einzelhändler stellen mehr Regalfläche für Fleischalternativen bereit, während Gastronomiebetreiber pflanzliche Burger, Patties und andere Fleischersatzprodukte in ihre Speisekarten aufnehmen, um veränderten Ernährungspräferenzen gerecht zu werden. Die Politikmitteilung der Europäischen Kommission zu alternativen Proteinen aus dem Jahr 2026 identifiziert pflanzliche Proteinlebensmittel als Produkte mit erheblichem Marktpotenzial, unterstützt durch Verbraucherakzeptanz und einen etablierten Regulierungsrahmen. Eine breitere Produktverfügbarkeit im Einzel- und Gastronomiebereich ermöglicht es Herstellern, sowohl regelmäßige Konsumenten pflanzlicher Produkte als auch Flexitarier zu erreichen, die bequeme Fleischalternativen suchen.[4]
Wachsender Fokus auf Resilienz des Lebensmittelsystems und Diversifizierung der Proteinversorgung
Wachsende Bedenken hinsichtlich Ernährungssicherheit, Abhängigkeit von importierten Futtermittelzutaten und Störungen in der landwirtschaftlichen Lieferkette steigern das Interesse an der Diversifizierung der Proteinproduktion. Pflanzliches Rindfleisch bietet Herstellern Möglichkeiten, verschiedene landwirtschaftliche Proteinquellen zu nutzen, darunter Soja, Erbsen, Weizen und andere Hülsenfrüchte, und damit die verfügbare Rohstoffbasis zu verbreitern. Der Bericht der Europäischen Umweltagentur aus dem Jahr 2026 zur Proteindiversifizierung hebt das Potenzial einer diversifizierten Proteinproduktion hervor, die Ernährungssicherheit zu stärken, die Abhängigkeit von importierten Futtermitteln zu verringern und die Resilienz der Lieferkette zu verbessern. Diese Entwicklungen ermutigen Regierungen und Lebensmittelhersteller, die alternative Proteinproduktion zu unterstützen und diversifiziertere Beschaffungsstrategien zu entwickeln. Solche Initiativen bieten längerfristige Chancen für Hersteller von pflanzlichem Rindfleisch, Versorgungsnetzwerke zu stärken und Produktionskapazitäten auszubauen.[5]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Premiumpreise im Vergleich zu konventionellem Rindfleisch | −0.8% | Global, insbesondere preissensible Märkte in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Unterschiede in Geschmack, Textur und sensorischen Eigenschaften im Vergleich zu tierischem Rindfleisch | −0.7% | Global, insbesondere Nordamerika und Europa, wo Verbrauchererwartungen an fleischähnlichen Geschmack und Textur Wiederholungskäufe beeinflussen | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken hinsichtlich Verarbeitung und Zutatenkomposition | −0.5% | Global, insbesondere Europa und Nordamerika, wo Clean-Label-Präferenzen und die Überprüfung verarbeiteter Lebensmittel Kaufentscheidungen beeinflussen | Mittelfristig (2–4 Jahre) |
| Volatilität bei Angebot und Preisen pflanzlicher Proteinrohstoffe | −0.4% | Global, insbesondere Regionen, die von importiertem Soja, Erbsen, Weizen und anderen pflanzlichen Proteinzutaten abhängig sind | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Premiumpreise im Einzelhandel
Die Herstellung von pflanzlichem Rindfleisch kann höhere Fertigungskosten verursachen als konventionelles Rindfleisch, insbesondere wenn Hersteller spezialisierte pflanzliche Proteinzutaten, fortschrittliche Texturierungstechnologien und Aromaverstärkungsverfahren einsetzen. Die Entwicklung von Produkten, die Geschmack, Textur und Nährstoffeigenschaften von tierischem Rindfleisch nachahmen, erfordert Investitionen in Zutatenformulierung, Extrusionsanlagen und Produkttests. Der Einsatz von Proteinquellen wie Soja, Erbsen und Weizen sowie zusätzlicher Bindemittel, Öle und Aromastoffe kann die Produktionskosten weiter erhöhen. Diese Kosten können sich in Premiumpreisen im Einzelhandel niederschlagen, was die Erschwinglichkeit für preissensible Verbraucher einschränkt und die Wettbewerbsfähigkeit von pflanzlichem Rindfleisch gegenüber konventionellem Fleisch verringert. Hersteller müssen daher die Produktionseffizienz verbessern, die Beschaffung von Zutaten optimieren und Fertigungsabläufe skalieren, um wettbewerbsfähigere Preise zu erzielen.
Unterschiede in Geschmack, Textur und sensorischen Eigenschaften im Vergleich zu tierischem Rindfleisch
Die Nachbildung von Geschmack, Textur, Aroma und Gareigenschaften von konventionellem Rindfleisch bleibt eine Herausforderung für Hersteller von pflanzlichem Rindfleisch. Obwohl Fortschritte in der Lebensmittelverarbeitung und Proteintexturierung fleischähnliche Eigenschaften verbessert haben, können Unterschiede in Saftigkeit, Mundgefühl, Bräunung und Geschmack die Verbraucherakzeptanz beeinflussen. Proteinzutaten wie Soja, Erbsen und Weizen können zudem ausgeprägte Geschmacksprofile oder Textureigenschaften aufweisen, die zusätzliche Formulierung und Verarbeitung erfordern. Diese sensorischen Unterschiede können Wiederholungskäufe hemmen, insbesondere bei flexitarischen Verbrauchern, die erwarten, dass pflanzliche Alternativen konventionellem Rindfleisch stark ähneln. Hersteller müssen daher in verbesserte Extrustionstechnologien, Aromaentwicklung und Zutatenblending investieren, um die Produktqualität zu steigern und die Verbraucherakzeptanz zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pflanzliche Rindfleischburger und Patties führen, während Streifen, Stücke und Würfel schneller wachsenIm Jahr 2026 entfielen auf pflanzliche Rindfleischburger und Patties schätzungsweise 38,50 % des Marktes für pflanzliches Rindfleisch, was sie zum führenden Produkttyp macht. Ihre Position spiegelt die etablierte Vertrautheit der Verbraucher mit Burgerformaten, die Bequemlichkeit bei der Mahlzeitenzubereitung sowie die Verfügbarkeit in Supermärkten, Schnellrestaurants und Gastronomiebetrieben wider. Pflanzliche Rindfleischstreifen, -stücke und -würfel sollen hingegen mit einem geschätzten CAGR von 9,20 % bis 2032 das stärkste Wachstum verzeichnen. Diese Formate bieten Vielseitigkeit bei Pfannengerichten, Currys, Wraps, Salaten und verzehrfertigen Mahlzeiten und ermöglichen es Herstellern, ein breiteres Spektrum kulinarischer Anwendungen anzusprechen.
Pflanzliche Rindfleisch-Fleischbällchen und -Würste bieten zusätzliche Optionen für Verbraucher, die Alternativen zu konventionellen verarbeiteten Fleischprodukten suchen. Weitere pflanzliche Rindfleischprodukte erweitern das Kategorienangebot durch verschiedene Formen, Formulierungen und Mahlzeitenanwendungen. Hersteller aller Produktkategorien müssen jedoch konsistenten Geschmack, Textur, Gareigenschaften und Nährwertqualität aufrechterhalten. Die Fähigkeit, die Produktvielseitigkeit zu verbessern und gleichzeitig wettbewerbsfähige Preise anzubieten, wird für die Ausweitung des Konsums weiterhin wichtig sein.
Nach Proteinquelle:
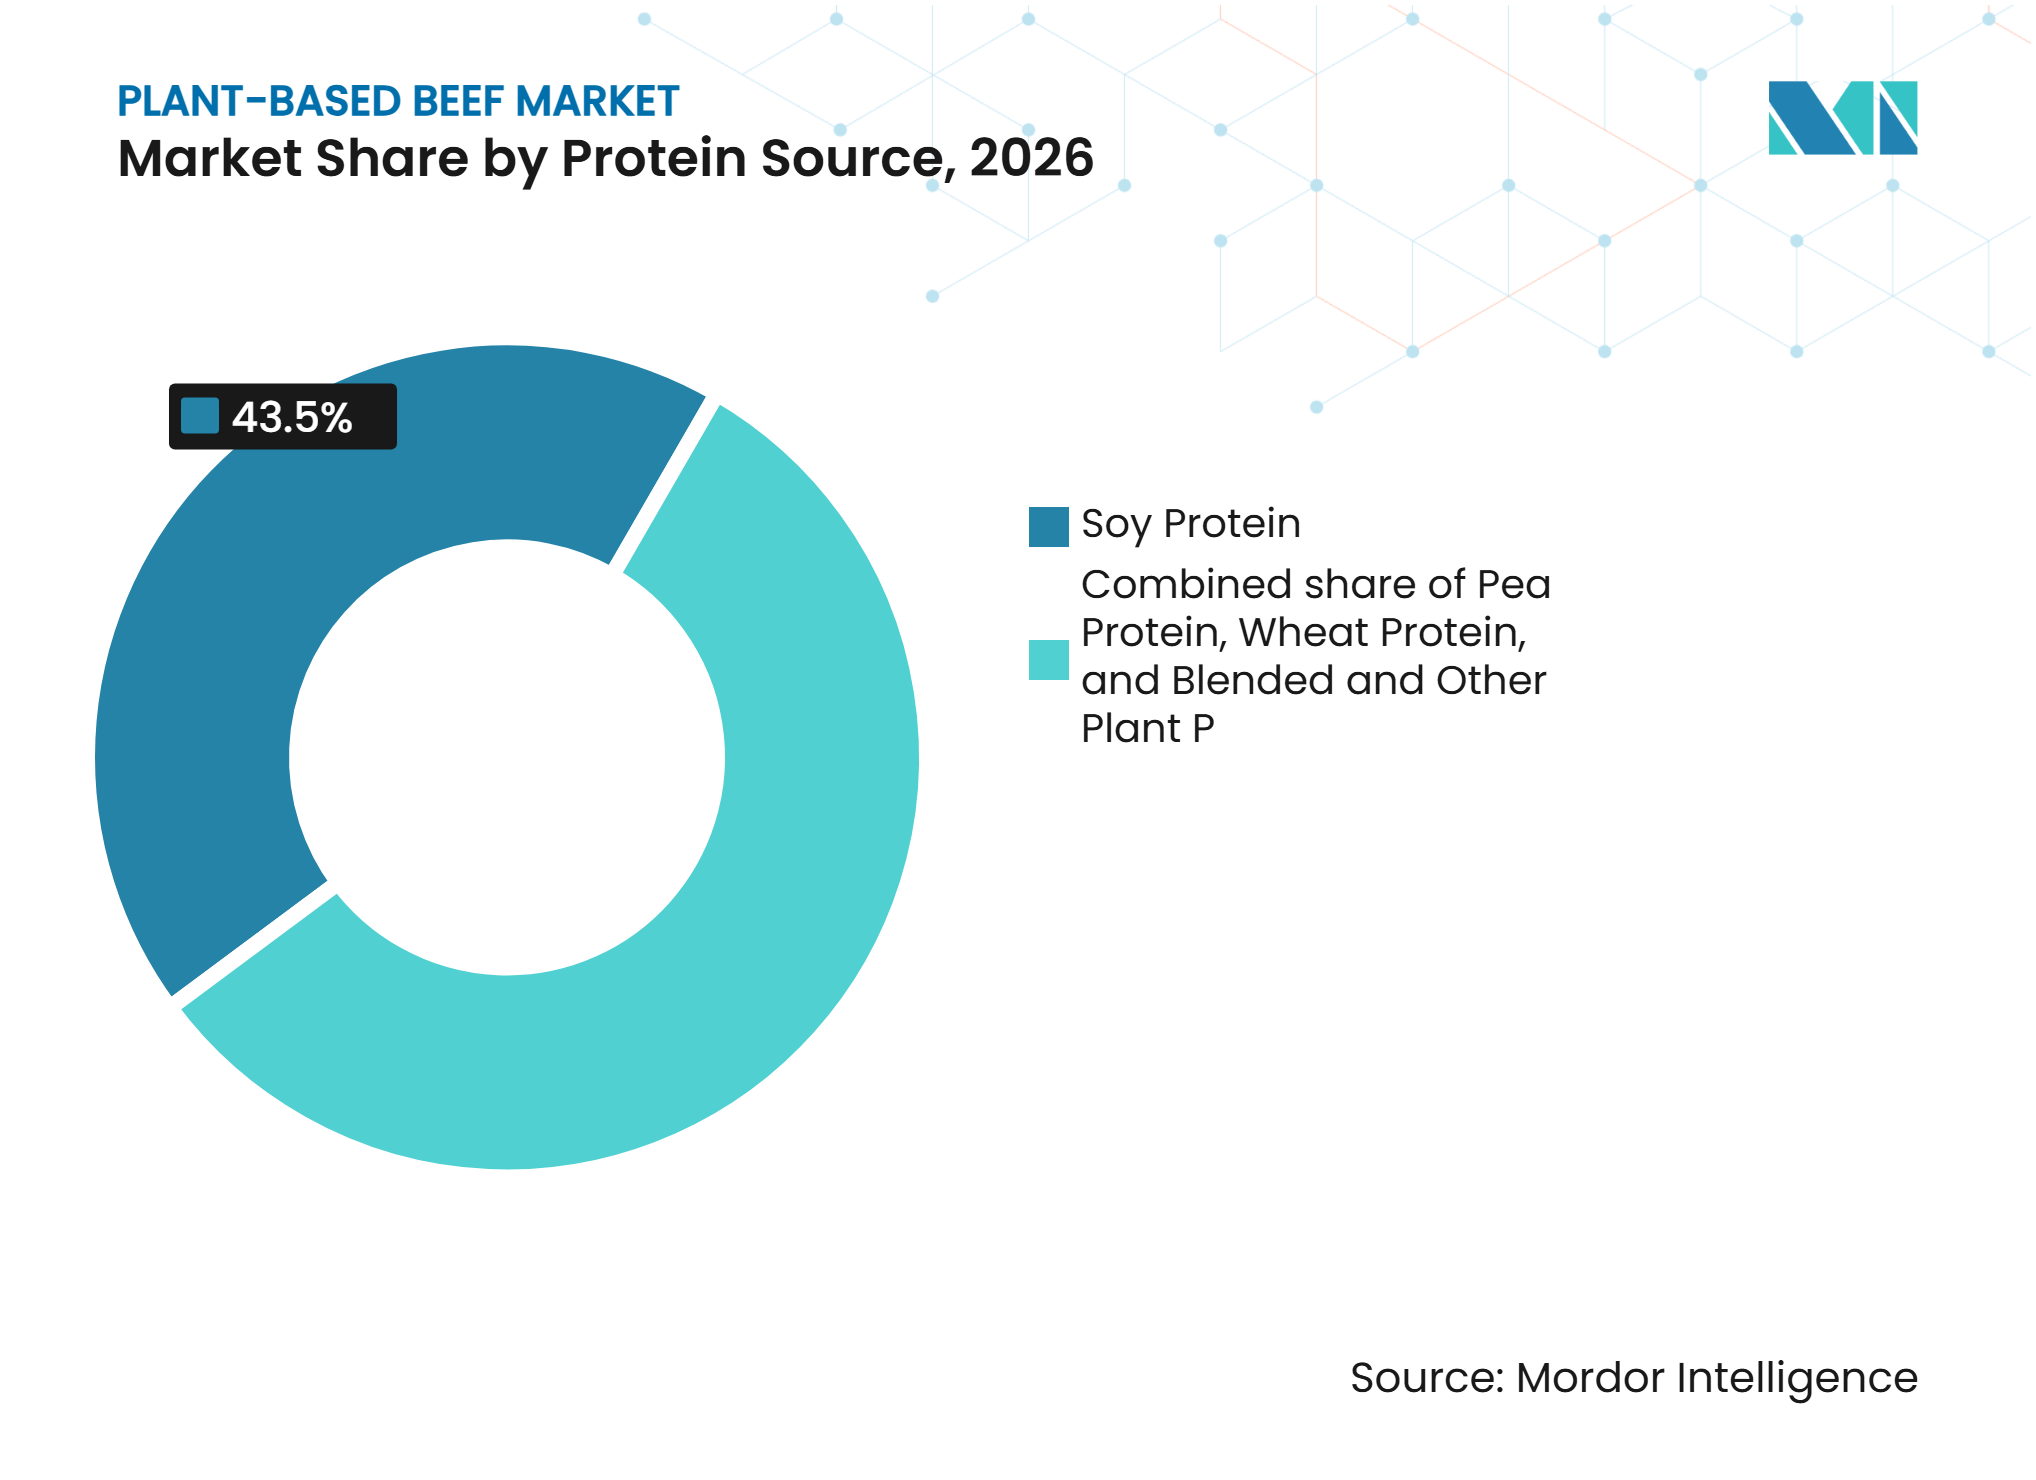
Sojaprotein führt, während Misch- und andere Pflanzenproteine schneller wachsenIm Jahr 2026 entfiel auf Sojaprotein ein geschätzter Anteil von 43,50 % am Markt für pflanzliches Rindfleisch, was es zur führenden Proteinquelle macht. Seine Position spiegelt den etablierten Einsatz in Fleischalternativen, eine relativ breite Rohstoffverfügbarkeit und funktionelle Eigenschaften wider, die die Entwicklung fleischähnlicher Texturen unterstützen. Misch- und andere Pflanzenproteine sollen hingegen mit einem geschätzten CAGR von 9,40 % bis 2032 das stärkste Wachstum verzeichnen. Die Kombination verschiedener Proteinquellen ermöglicht es Herstellern, Aminosäureprofile, Textur, Geschmack und funktionelle Leistung zu verbessern und gleichzeitig die Abhängigkeit von einzelnen Zutaten zu verringern.
Erbsenprotein bietet eine Alternative zu sojabasierten Formulierungen, insbesondere für Hersteller, die Produkte mit unterschiedlicher Allergen- und Nährstoffpositionierung entwickeln. Weizenprotein unterstützt durch seine funktionellen Eigenschaften ebenfalls fleischähnliche Textur und Struktur. Mischformulierungen bieten Möglichkeiten, die Stärken verschiedener Zutaten zu kombinieren und Produkteigenschaften zu verbessern. Hersteller müssen jedoch Zutatenkosten, Proteinfunktionalität, Allergenaspekte und Formulierungskonsistenz managen, um die Akzeptanz zu steigern.


Nach Lagerungsart:
Tiefkühlprodukte führen, während gekühlte Produkte schneller wachsenIm Jahr 2026 entfielen auf tiefgekühlte pflanzliche Rindfleischprodukte schätzungsweise 67,00 % des Marktes für pflanzliches Rindfleisch, was sie zur führenden Lagerungsart macht. Ihre Position spiegelt eine längere Haltbarkeit, etablierte Kühlkettenvertriebsnetzwerke sowie Bequemlichkeit für Einzelhändler und Verbraucher wider. Gekühlte Produkte sollen hingegen mit einem geschätzten CAGR von 8,30 % bis 2032 das stärkste Wachstum verzeichnen. Gekühlte Formate sprechen Verbraucher an, die Frischformatalternativen und bequeme Mahlzeitenlösungen suchen, während ihre Präsenz in Supermarktkühlregalen die Produktsichtbarkeit und -zugänglichkeit verbessert.
Haltbare pflanzliche Rindfleischprodukte dienen Anwendungen, bei denen Kühlung nicht ohne Weiteres verfügbar ist und längere Lagerzeiten wichtig sind. Diese Produkte bieten zusätzliche Vertriebsmöglichkeiten, obwohl die Aufrechterhaltung eines ansprechenden Geschmacks und einer ansprechenden Textur ohne konventionelle Kühlung oder Tiefkühlung spezialisierte Verarbeitung und Verpackung erfordern kann. In allen Lagerkategorien müssen Hersteller Haltbarkeit, Produktqualität, Vertriebskosten und Verbraucherbequemlichkeit in Einklang bringen, um die Marktdurchdringung zu stärken.
Geografische Analyse
Markt für pflanzliches Rindfleisch in Europa
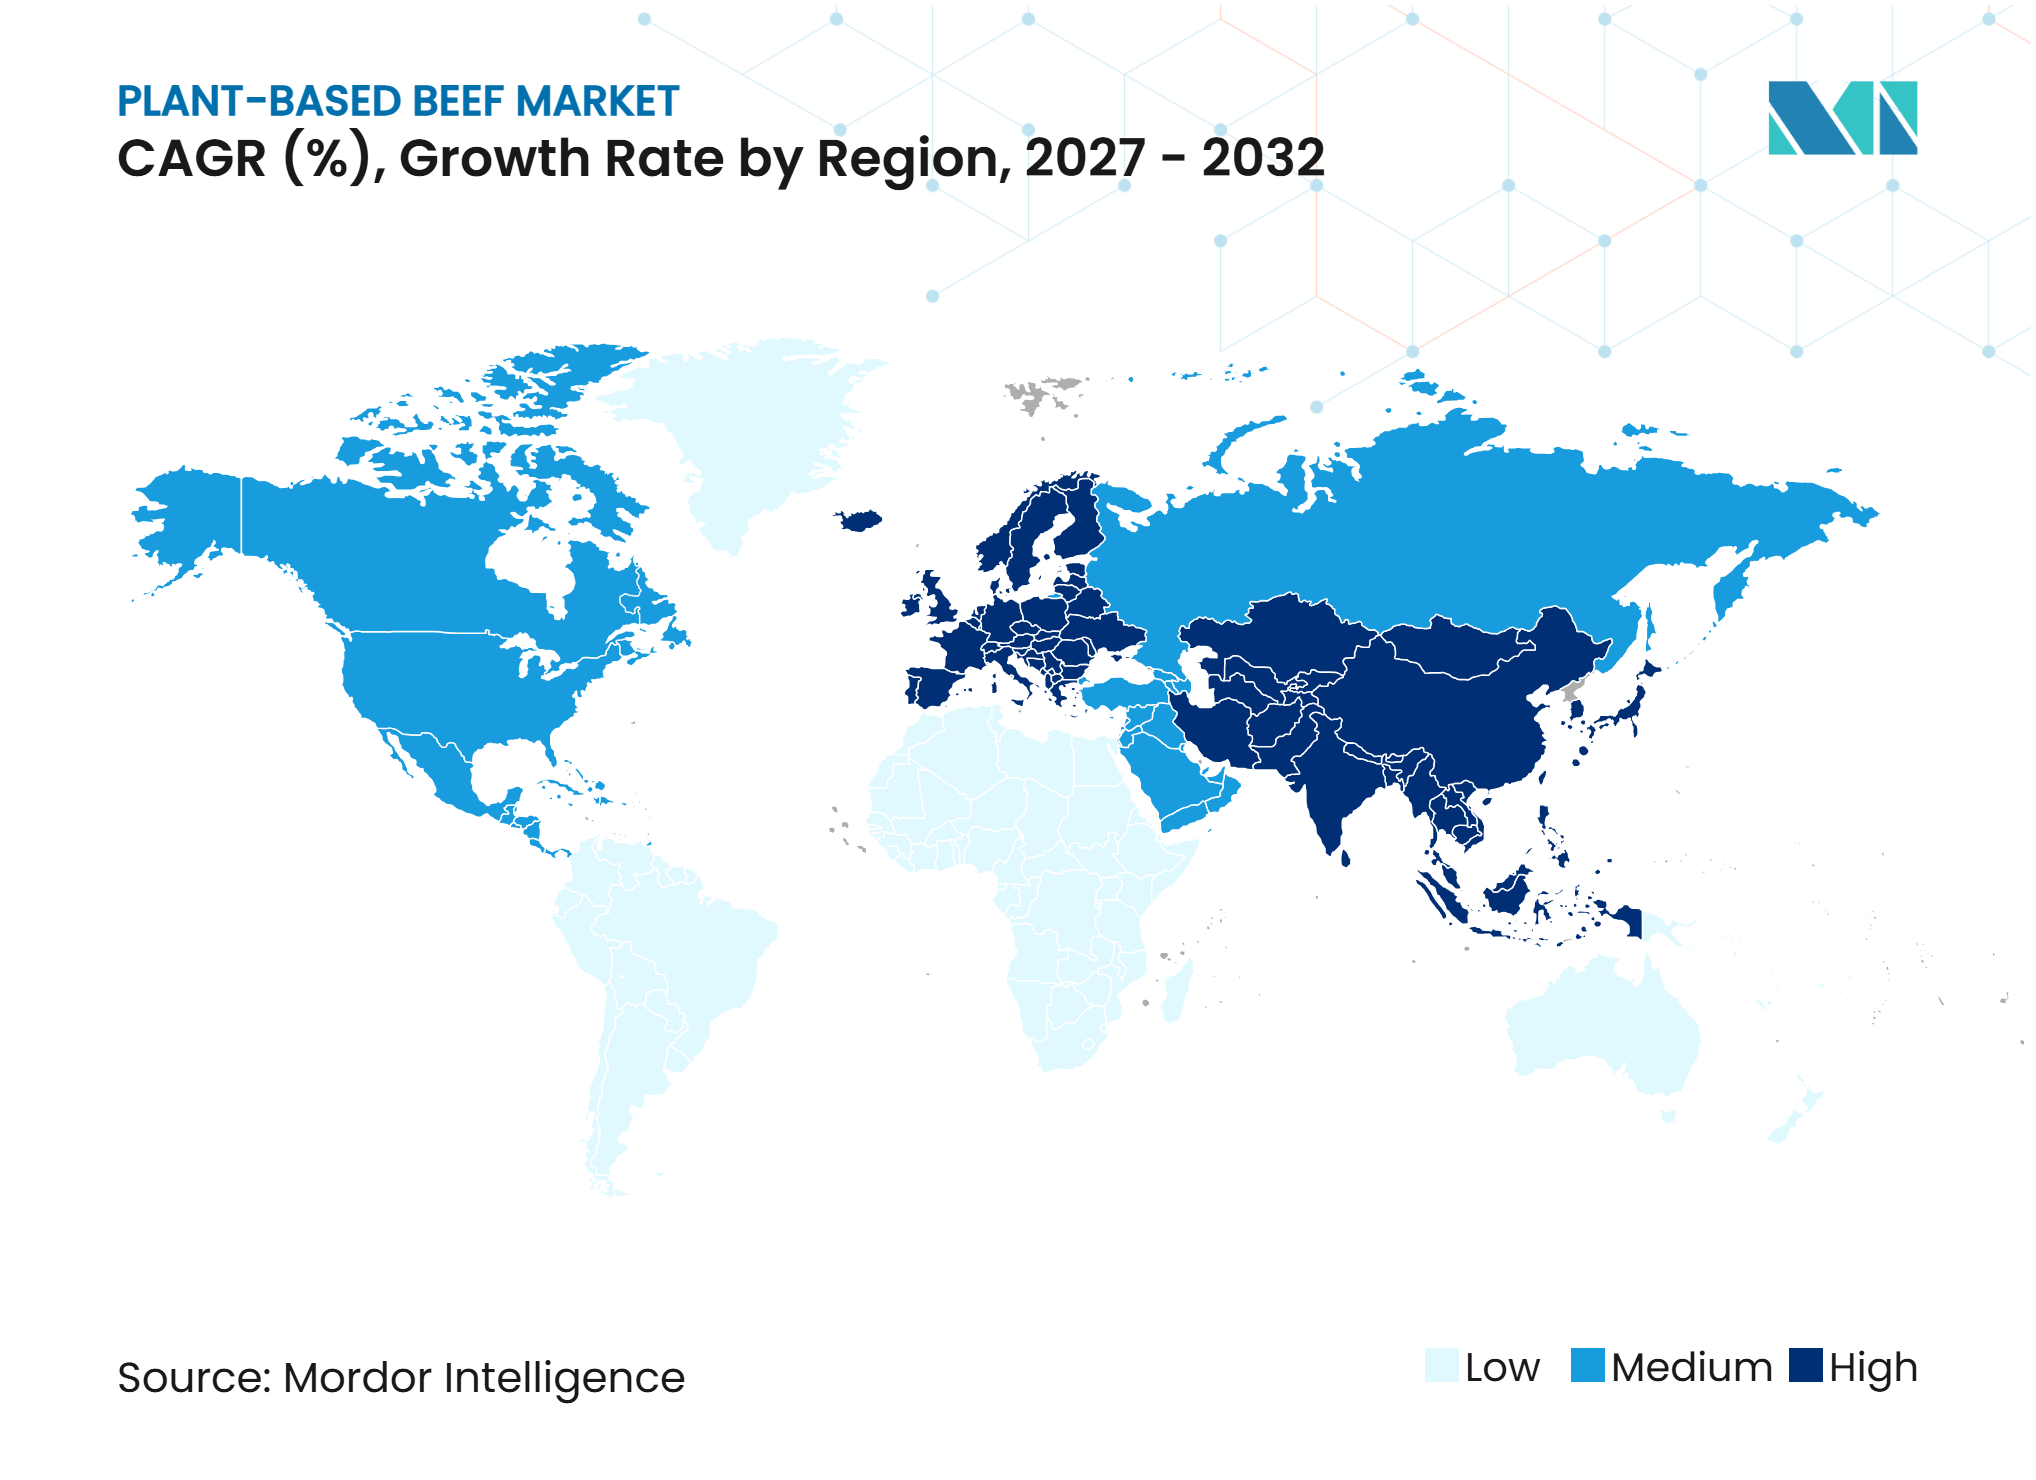
Europa entfiel im Jahr 2026 auf einen geschätzten Anteil von 42,50 % am Markt für pflanzliches Rindfleisch und ist damit der größte regionale Markt. Die Region profitiert von einem etablierten Verbraucherbewusstsein für Fleischalternativen, flexitarischen Ernährungspräferenzen sowie der Präsenz von Herstellern, die pflanzliche Burger, Patties und andere Rindfleischersatzprodukte anbieten. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande bieten Chancen durch etablierte Märkte für alternative Proteine und Einzelhandelsvertriebsnetzwerke. Die Initiativen der Europäischen Kommission zur Unterstützung alternativer Proteine und nachhaltiger Lebensmittelsysteme fördern zudem Produktinnovation und Diversifizierung. Diese Faktoren unterstützen die Nachfrage nach pflanzlichem Rindfleisch im Einzel- und Gastronomiebereich.
Markt für pflanzliches Rindfleisch in Asien-Pazifik
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein, mit einem geschätzten CAGR von 9,60 % über 2027–2032. Die Region profitiert von etablierten Soja- und anderen Pflanzenprotein-Lieferketten, wachsendem Interesse an alternativen Proteinen sowie steigenden Investitionen in Lebensmitteltechnologie. China, Japan, Australien und Indien bieten Herstellern Möglichkeiten, pflanzliche Rindfleischprodukte zu entwickeln, die lokalen kulinarischen Präferenzen entsprechen. Staatlich geförderte Forschungsinitiativen, darunter Indiens BioE3-Politik, die Smart-Proteine als biotechnologische Priorität identifiziert, unterstützen zudem Innovationen in der alternativen Proteinproduktion. Hersteller müssen jedoch Produkterschwinglichkeit, Geschmackspräferenzen und Verbraucherbewusstsein ansprechen, um die Akzeptanz zu steigern.
Markt für pflanzliches Rindfleisch in Nordamerika
Nordamerika stellt einen wichtigen Markt für pflanzliches Rindfleisch dar, unterstützt durch etablierte Hersteller alternativer Proteine, Produktinnovation sowie Einzel- und Gastronomievertriebsnetzwerke. Die Vereinigten Staaten und Kanada bieten Herstellern Chancen durch die Nachfrage nach pflanzlichen Burgern, Patties, Würsten und anderen Fleischalternativen. Produktentwicklung mit Fokus auf Verbesserung von Geschmack, Textur und Nährstoffzusammensetzung unterstützt die Kategoriediversifizierung. Premiumpreise und der Wettbewerb durch konventionelle Fleischprodukte bleiben jedoch wichtige Überlegungen für Hersteller, die eine breitere Verbraucherakzeptanz anstreben.
Wettbewerbslandschaft
Marktkonzentration
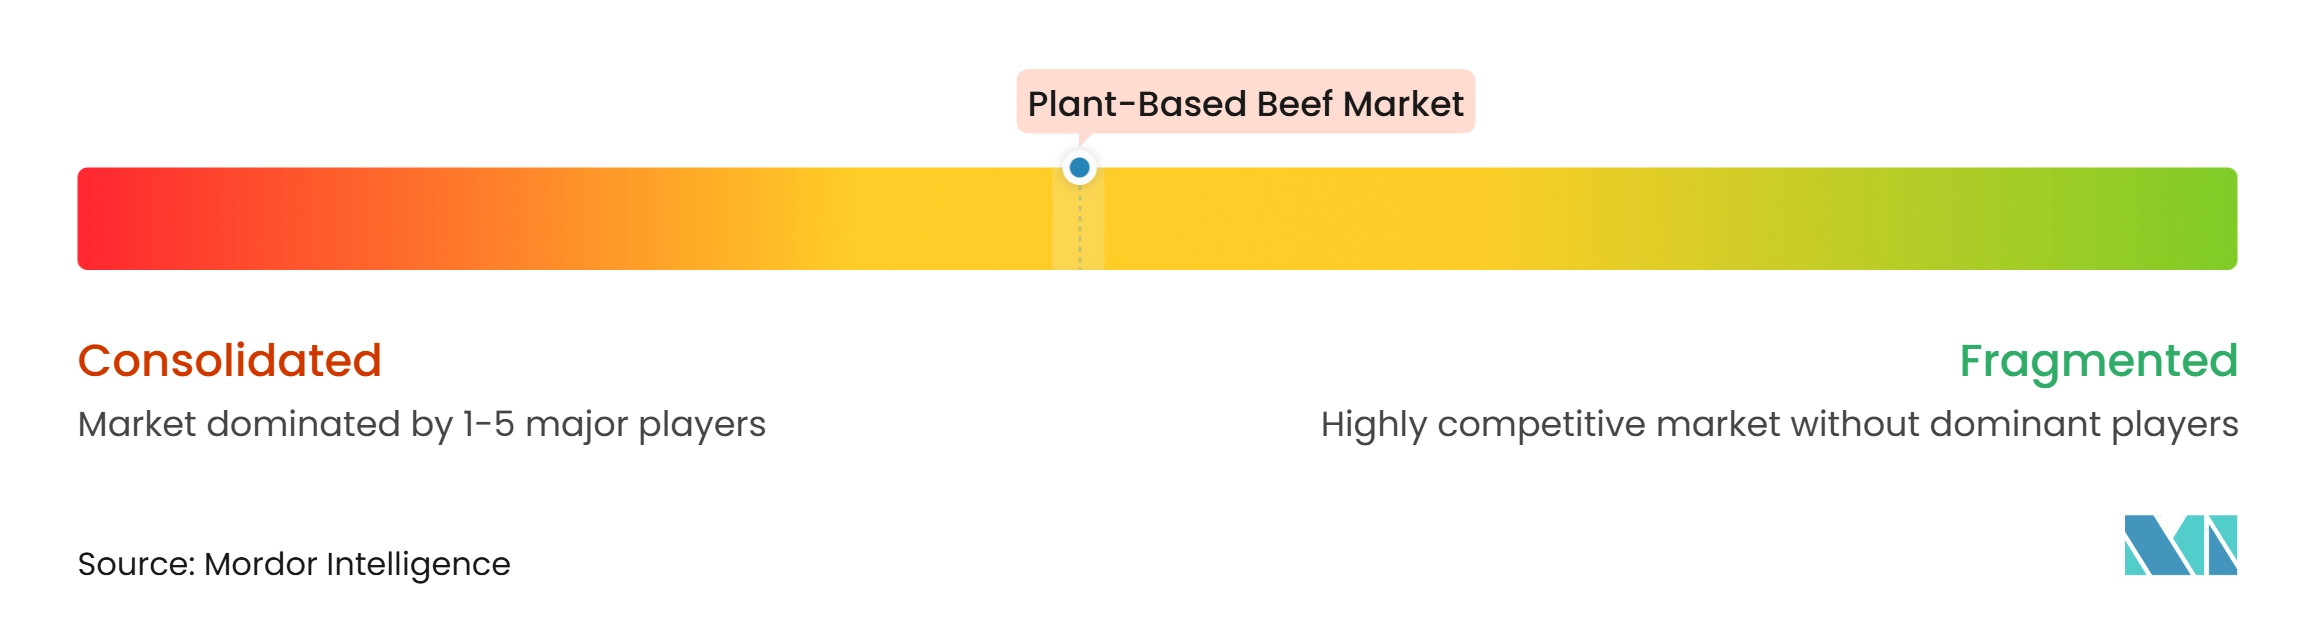
Der Markt für pflanzliches Rindfleisch umfasst multinationale Lebensmittelunternehmen, spezialisierte Hersteller alternativer Proteine und regionale Produzenten pflanzlicher Fleischprodukte, die durch Produktinnovation, Proteinformulierung, Markenpositionierung und Vertriebsreichweite konkurrieren. Unternehmen haben unterschiedliche Engagementgrade im Bereich pflanzliches Rindfleisch durch Burger, Patties, Fleischbällchen, Streifen, Stücke und andere Fleischalternativen. Spezialisierte Hersteller konzentrieren sich auf die Entwicklung fleischähnlicher Produkte unter Verwendung von Soja-, Erbsen-, Weizen- und gemischten Pflanzenproteinen, während größere Lebensmittelunternehmen etablierte Fertigungskapazitäten, Markenportfolios und Einzelhandelsvertriebsnetzwerke nutzen, um ihre Marktpräsenz zu stärken.
Wettbewerbsstrategien im Markt für pflanzliches Rindfleisch konzentrieren sich auf die Verbesserung von Geschmack und Textur, die Erweiterung von Produktportfolios und die Entwicklung von Formulierungen, die flexitarische und vegetarische Verbraucher ansprechen. Unternehmen wie Beyond Meat und Impossible Foods konzentrieren sich auf Rindfleischalternativen, einschließlich Burger und andere fleischähnliche Produkte, während Nestlé, Conagra Brands und Maple Leaf Foods durch breitere pflanzliche Lebensmittelportfolios teilnehmen. Regionale Hersteller wie Heura Foods, Planted Foods, GoodDot und Vezlay Foods stärken den Wettbewerb durch differenzierte Formulierungen und an regionale Verbraucherpräferenzen angepasste Produkte.
Wettbewerbsstrategien im Markt für pflanzliches Rindfleisch konzentrieren sich auf die Erweiterung von Rindfleischalternativ-Portfolios, die Verbesserung sensorischer Eigenschaften und die Stärkung der Produktverfügbarkeit im Einzel- und Gastronomiebereich. Beyond Meat bietet beispielsweise Beyond Burger, Beyond Beef und Beyond Steak an, während Impossible Foods pflanzliches Rindfleisch, Burgerpatties, Hackfleisch, Fleischbällchen und Steak-Bites vermarktet. Nestlés Garden Gourmet bietet pflanzliche Burger und Würste an, während das Gardein-Portfolio von Conagra Brands pflanzliche Rindfleischstreifen, -spitzen, -hackfleisch und -fleischbällchen umfasst. Diese Produktstrategien ermöglichen es Herstellern, verschiedene Mahlzeitengelegenheiten und Verbraucherpräferenzen durch differenzierte Formate und Formulierungen anzusprechen.
Marktführer in der Branche für pflanzliches Rindfleisch
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Conagra Brands, Inc.
-
Unilever PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzliches Rindfleisch Unternehmen in diesem Bericht
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Conagra Brands, Inc.
- Mars, Incorporated
- Maple Leaf Foods Inc.
- Monde Nissin Corporation
- Unilever PLC
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Heura Foods, S.L.
- Planted Foods AG
- Redefine Meat Ltd.
- Moving Mountains Foods Ltd.
- Hungry Planet, Inc.
- Before the Butcher, LLC
- Abbot's Butcher, Inc.
- Ojah B.V.
- v2food Pty Ltd
- GoodDot Enterprises Pvt. Ltd.
- Vezlay Foods Pvt. Ltd.
Neueste Industrielle Entwicklungen in Markt für pflanzliches Rindfleisch
- November 2026: Daring Foods führte Plant Steak Bites ein und markierte damit den Einstieg des Unternehmens in die Kategorie pflanzliches Rindfleisch, nachdem es sich zuvor hauptsächlich auf pflanzliche Hähnchenprodukte konzentriert hatte. Das am 12. November exklusiv bei Publix in den Vereinigten Staaten eingeführte Produkt liefert 13 Gramm Protein und 4 Gramm Ballaststoffe pro Portion und erweitert Darings Portfolio um Rindfleischalternativen.
- Oktober 2026: Beyond Meat erweiterte die Einzelhandelsverfügbarkeit seines Beyond Steak Filet auf Sprouts Farmers Market-Filialen im ganzen Land. Das pflanzliche Ganzkornprodukt, hergestellt aus Favabohnenprotein, Myzel und Avocadoöl, liefert 28 Gramm Pflanzenprotein pro Portion. Der Rollout folgte auf die frühere Verfügbarkeit bei Erewhon, Wegmans, H-E-B und Meijer und erhöhte die Reichweite im US-Einzelhandelsmarkt.
- September 2026: Impossible Foods trat durch eine Zusammenarbeit mit Tesco in britische Supermärkte ein und führte vier neue pflanzliche Produkte ein, darunter Impossible Burger Patties und Impossible Beef Kofta. Der Launch markierte eine bedeutende Erweiterung der britischen Einzelhandelspräsenz des Unternehmens und brachte seine pflanzlichen Rindfleischalternativen in ausgewählte Tesco-Filialen, unterstützt durch die Produktion in seiner europäischen Co-Manufacturing-Anlage.
- September 2026: teakholder Foods begann mit dem Einzelhandelsverkauf seiner Perfecta Premium-Linie pflanzlicher Fleischprodukte im Nordosten der Vereinigten Staaten über KeHE Distributors. Das Portfolio umfasste pflanzliches marmoriertes Steak und Filet Mignon sowie Hühner- und Meeresfrüchtealternativen und markierte die kommerzielle Einführung seiner pflanzlichen Ganzkornsteak-Produkte in den US-Einzelhandel.
Globaler Berichtsumfang für den Markt für pflanzliches Rindfleisch
Für diese Studie ist der Markt für pflanzliches Rindfleisch definiert als der Umsatzwert kommerziell hergestellter Fleischalternativen, die hauptsächlich aus pflanzlichen Proteinen bestehen und darauf ausgelegt sind, Geschmack, Textur, Aussehen und Gareigenschaften von konventionellem Rindfleisch nachzuahmen. Der Markt umfasst pflanzliche Rindfleischburger und Patties, pflanzliche Rindfleisch-Fleischbällchen, pflanzliche Rindfleischstreifen, -stücke und -würfel, pflanzliche Rindfleischwürste und Hotdogs sowie weitere pflanzliche Rindfleischprodukte. Der Markt ist nach Proteinquelle in Sojaprotein, Erbsenprotein, Weizenprotein sowie Misch- und andere Pflanzenproteine segmentiert und nach Lagerungsart in tiefgekühlt, gekühlt und haltbar. Die Studie bewertet die Nachfrage in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (Milliarden USD) für die definierten Produktkategorien, Proteinquellen, Lagerungsarten und Geografien für den Prognosezeitraum dargestellt.
Segmentierungsübersicht
| Pflanzliche Rindfleischburger und Patties |
| Pflanzliche Rindfleisch-Fleischbällchen |
| Pflanzliche Rindfleischstreifen, -stücke und -würfel |
| Pflanzliche Rindfleischwürste und Hotdogs |
| Weitere pflanzliche Rindfleischprodukte |
| Sojaprotein |
| Erbsenprotein |
| Weizenprotein |
| Misch- und andere Pflanzenproteine |
| Tiefgekühlt |
| Gekühlt |
| Haltbar |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| briges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Pflanzliche Rindfleischburger und Patties | |
| Pflanzliche Rindfleisch-Fleischbällchen | ||
| Pflanzliche Rindfleischstreifen, -stücke und -würfel | ||
| Pflanzliche Rindfleischwürste und Hotdogs | ||
| Weitere pflanzliche Rindfleischprodukte | ||
| Nach Proteinquelle | Sojaprotein | |
| Erbsenprotein | ||
| Weizenprotein | ||
| Misch- und andere Pflanzenproteine | ||
| Nach Lagerungsart | Tiefgekühlt | |
| Gekühlt | ||
| Haltbar | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| briges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für pflanzliches Rindfleisch?
Der Markt für pflanzliches Rindfleisch wird für 2026 auf 3,15 Milliarden USD geschätzt und soll bis 2032 4,72 Milliarden USD erreichen, mit einem CAGR von 7,10 % über 2027–2032.
Welcher Produkttyp hält den größten Anteil am Markt für pflanzliches Rindfleisch?
Pflanzliche Rindfleischburger und Patties halten den größten Anteil mit einem geschätzten Anteil von 38,50 % am Markt im Jahr 2026, unterstützt durch ihre etablierte Einzelhandelspräsenz, Vertrautheit bei Verbrauchern und Vielseitigkeit in Gastronomieanwendungen.
Welche Proteinquelle dominiert den Markt für pflanzliches Rindfleisch?
Sojaprotein ist die führende Proteinquelle mit einem geschätzten Marktanteil von 43,50 % im Jahr 2026, aufgrund seines etablierten Einsatzes in Fleischalternativen, seiner funktionellen Eigenschaften und seiner Eignung für die Entwicklung fleischähnlicher Texturen.
Welche Region soll das stärkste Wachstum im Markt für pflanzliches Rindfleisch verzeichnen?
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein, mit einem geschätzten CAGR von 9,60 % über 2027–2032, unterstützt durch wachsendes Bewusstsein für pflanzliche Ernährungsweisen, eine wachsende Produktverfügbarkeit und Investitionen in die Entwicklung alternativer Proteine.