
植物性牛肉市場の規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 3.35 十億米ドル |
| 市場規模 (2032) | 4.72 十億米ドル |
| 成長率 (2027 - 2032) | 7.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性牛肉市場分析
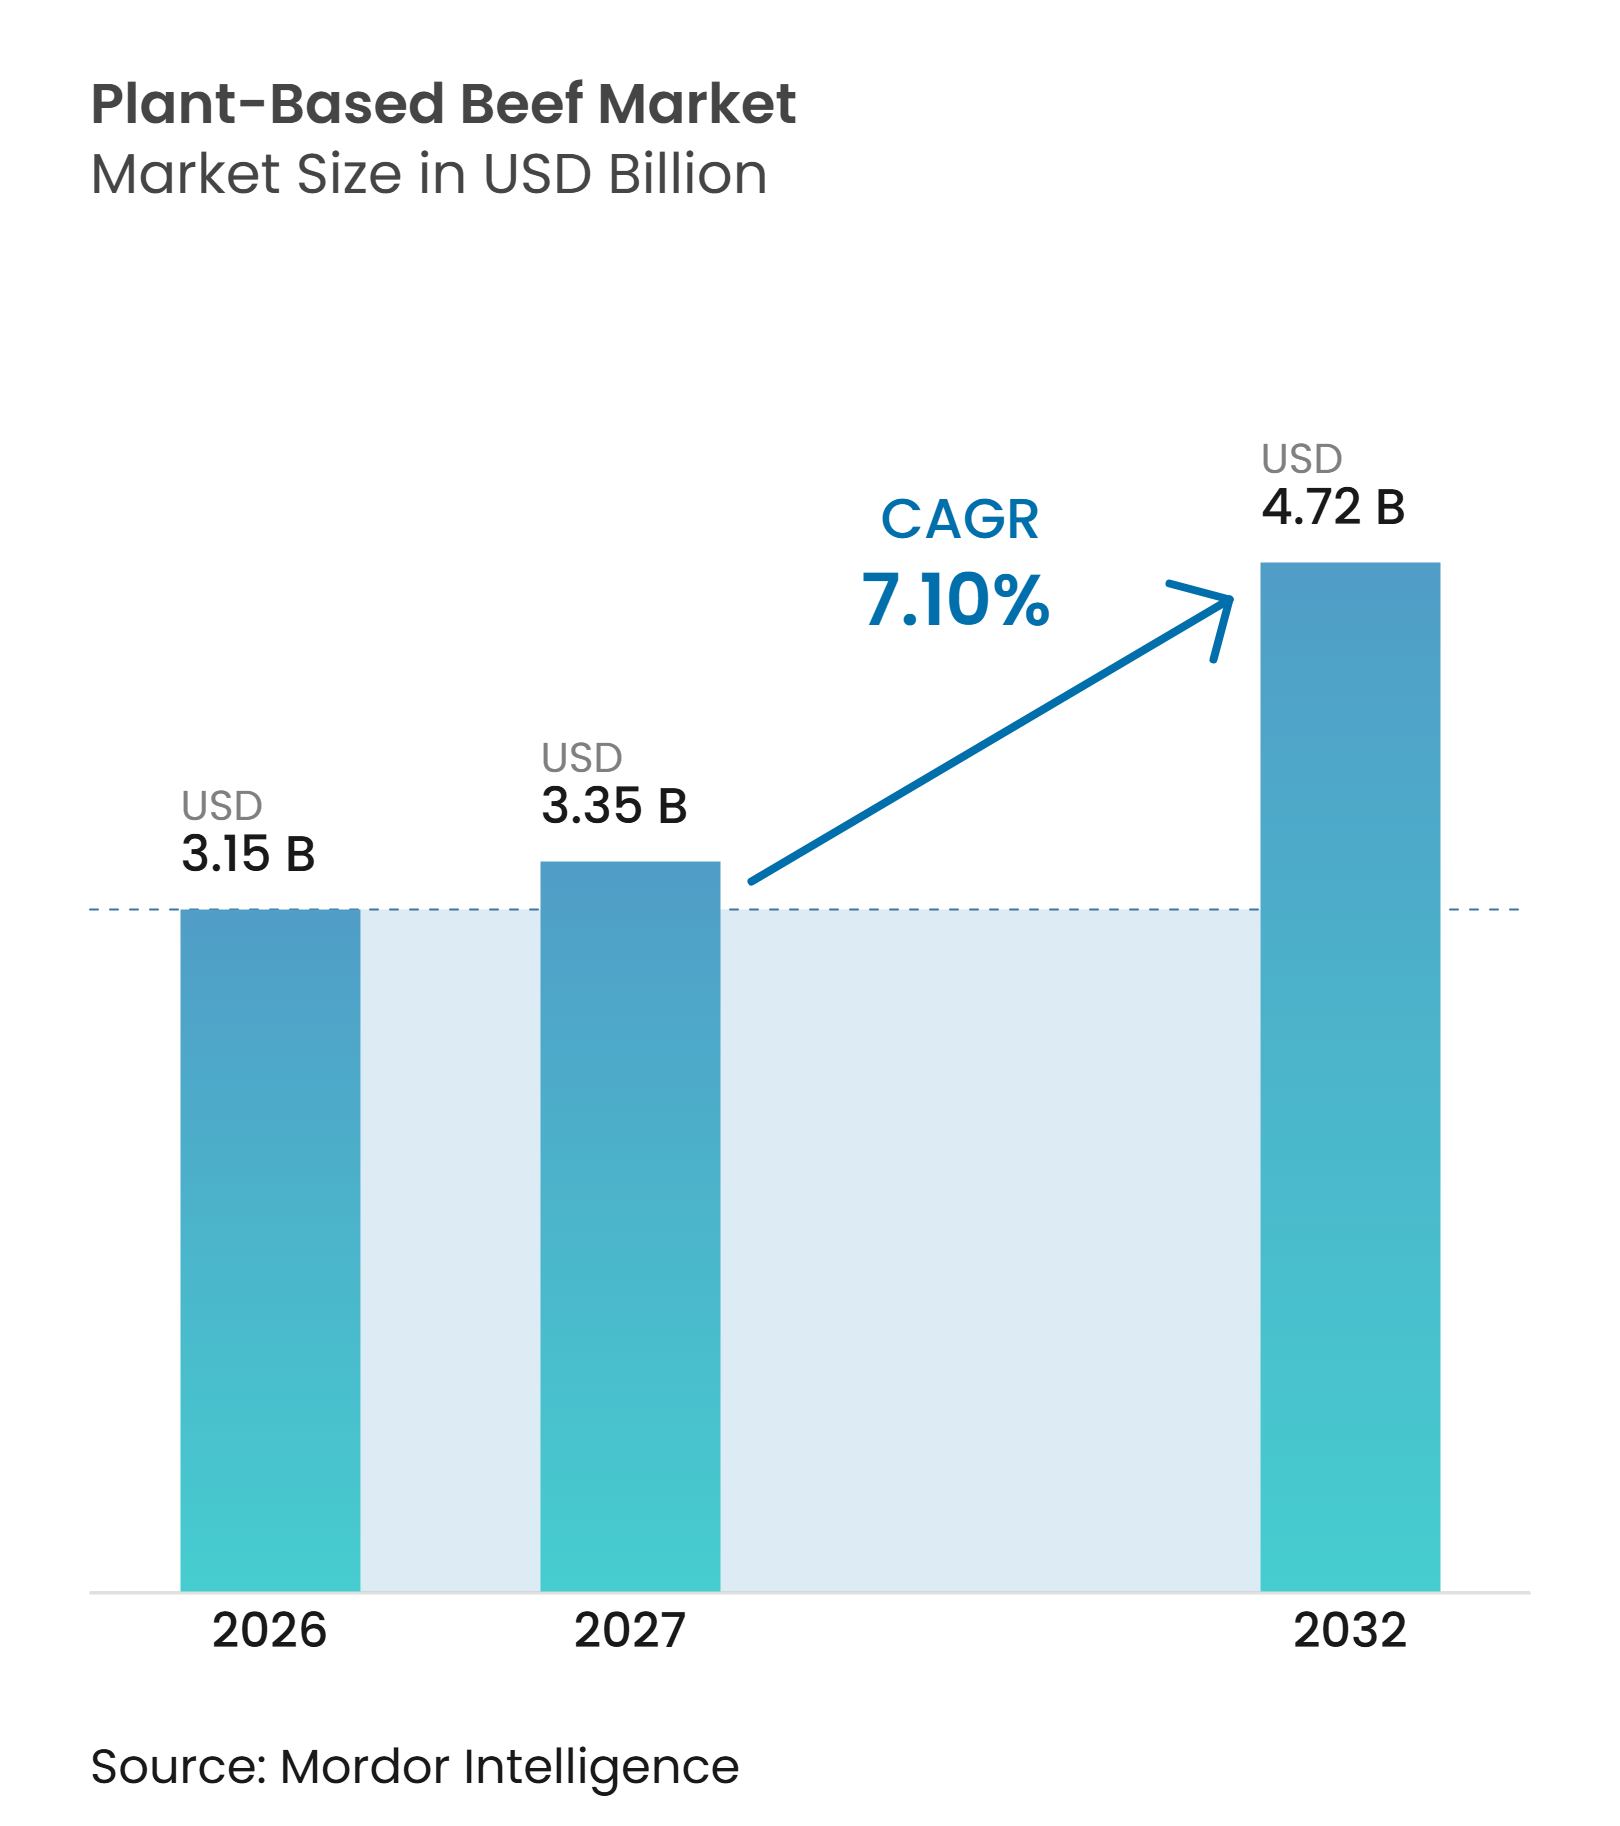
植物性牛肉市場規模は、2026年の3.15 ビリオン米ドルから2027年には3.35 ビリオン米ドルに拡大し、2032年までに4.72 ビリオン米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.10%で成長する見込みです。成長は、フレキシタリアンおよびベジタリアン人口の増加、持続可能なタンパク質代替品への需要拡大、継続的な製品イノベーションによって牽引されています。大豆ベース製品と冷凍フォーマットは強固な市場ポジションを維持しており、ブレンドタンパク質と冷蔵製品が勢いを増しています。欧州が最大の地域シェアを占める一方、アジア太平洋地域が最も速い成長を記録すると予測されています。ただし、プレミアム価格設定、生産コスト、および従来の牛肉との味・食感の違いが主要な課題として残っています。
レポートの主要ポイント
- 製品タイプ別では、植物性牛肉バーガー・パティが2026年の植物性牛肉市場規模において38.50%のシェアでトップとなり、植物性牛肉ストリップ・チャンク・ピースが2027年~2032年にかけてCAGR 9.20%で最も速い成長が予測されています。
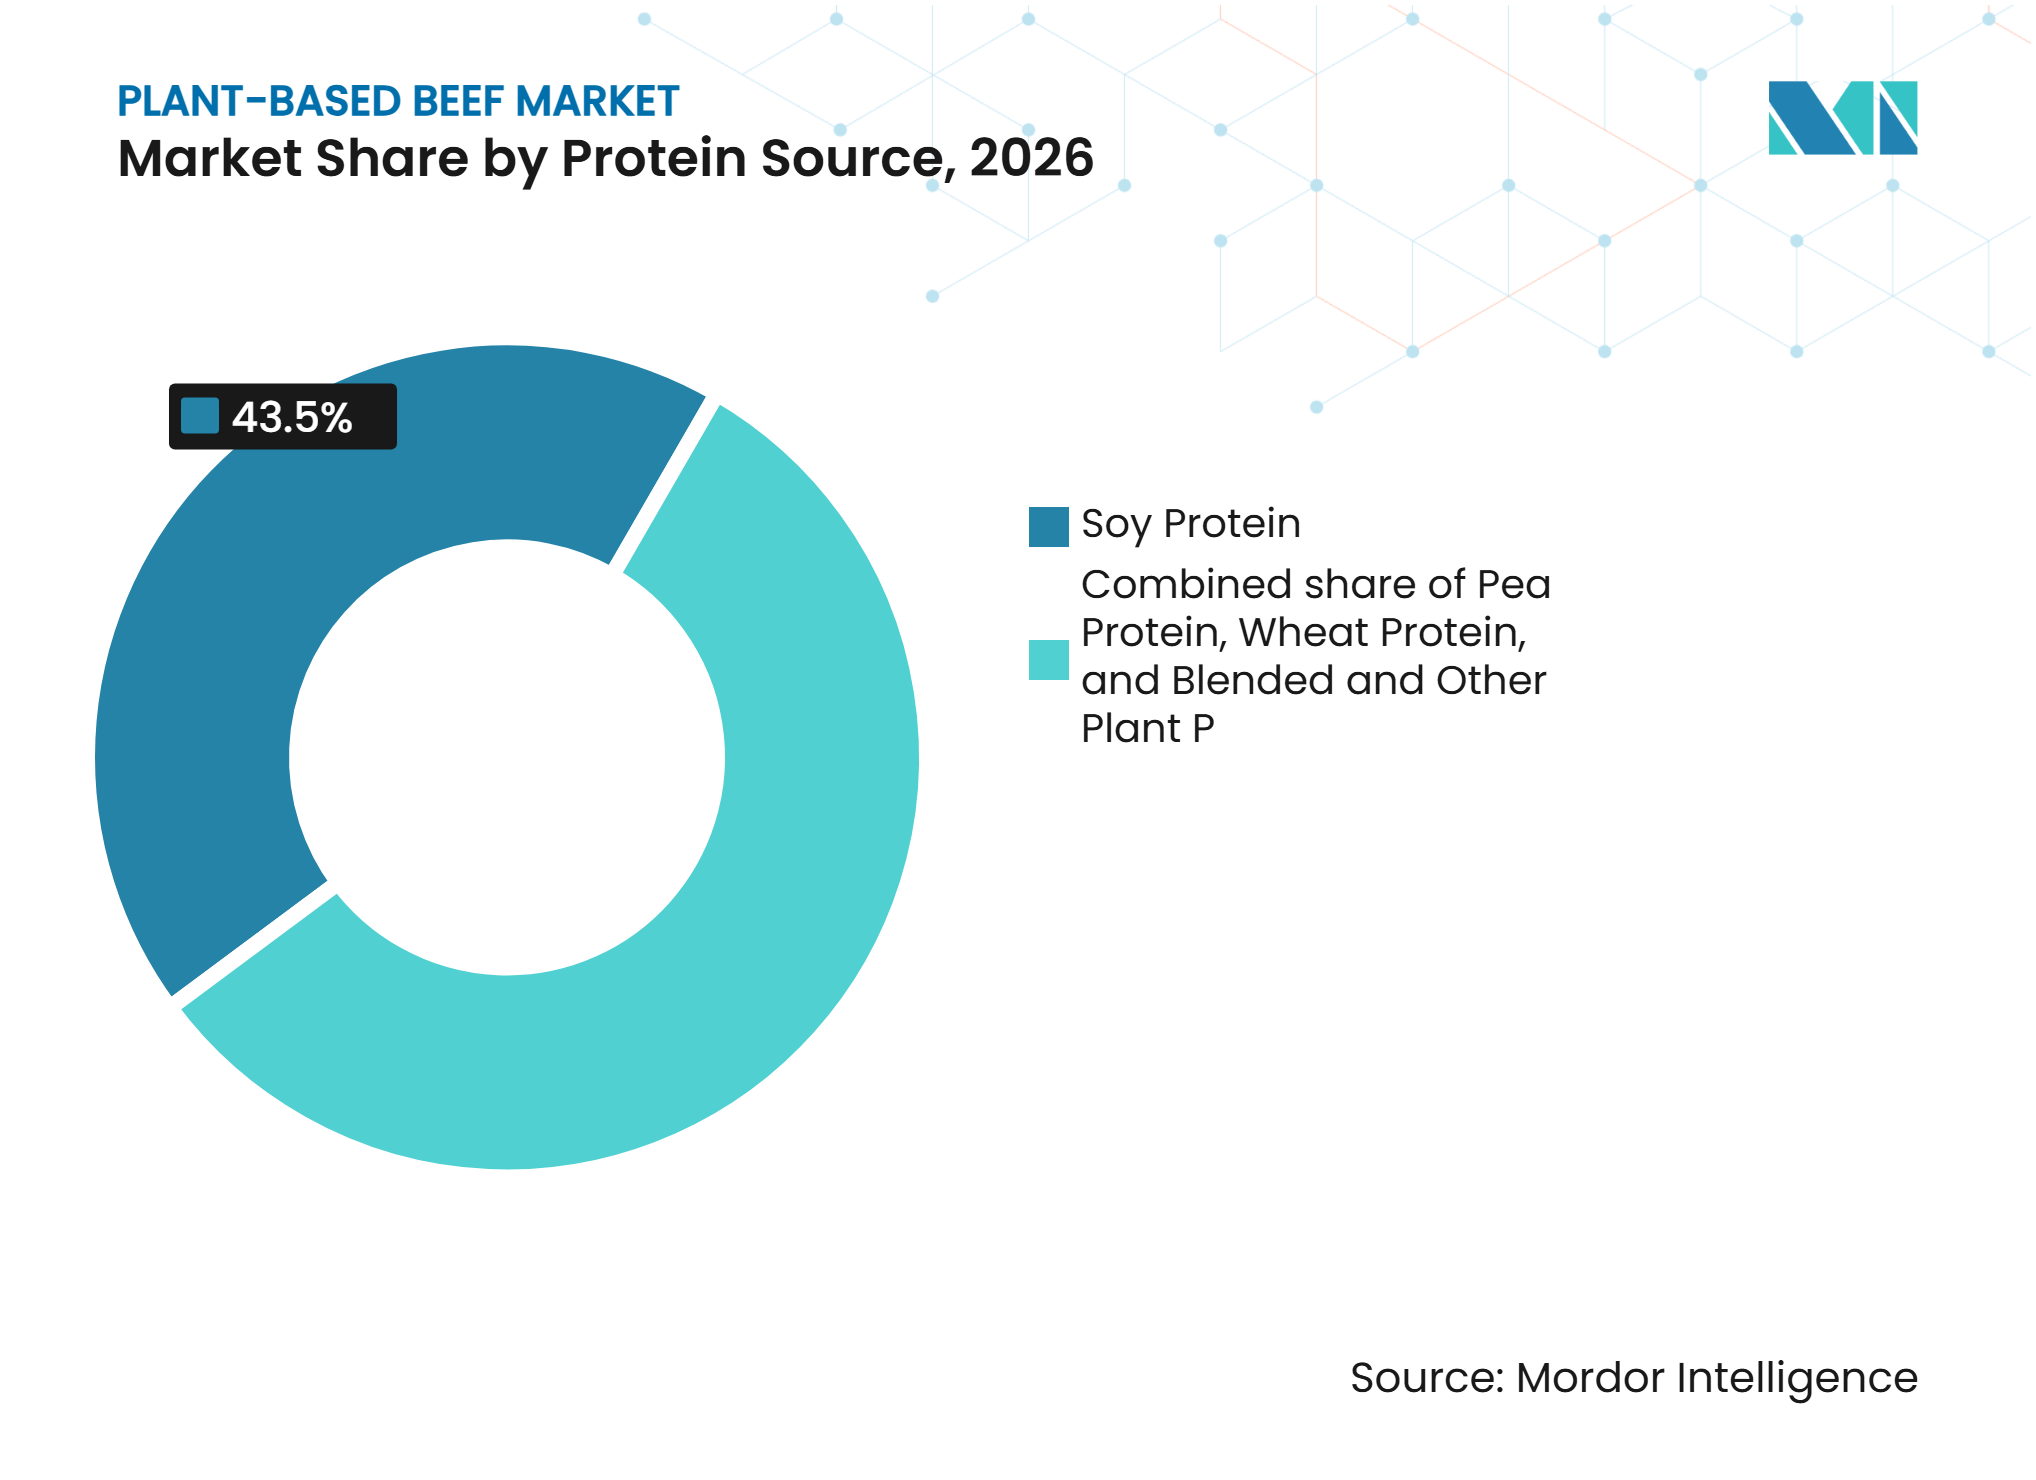
- タンパク質源別では、大豆タンパク質が2026年に43.50%の最大シェアを占め、ブレンドおよびその他の植物性タンパク質が2027年~2032年にかけてCAGR 9.40%で最も速い成長が予測されています。
- 保存タイプ別では、冷凍製品が2026年に67.00%の市場シェアで首位を占め、冷蔵製品が2027年~2032年にかけてCAGR 8.30%で最も速い成長を記録すると予測されています。
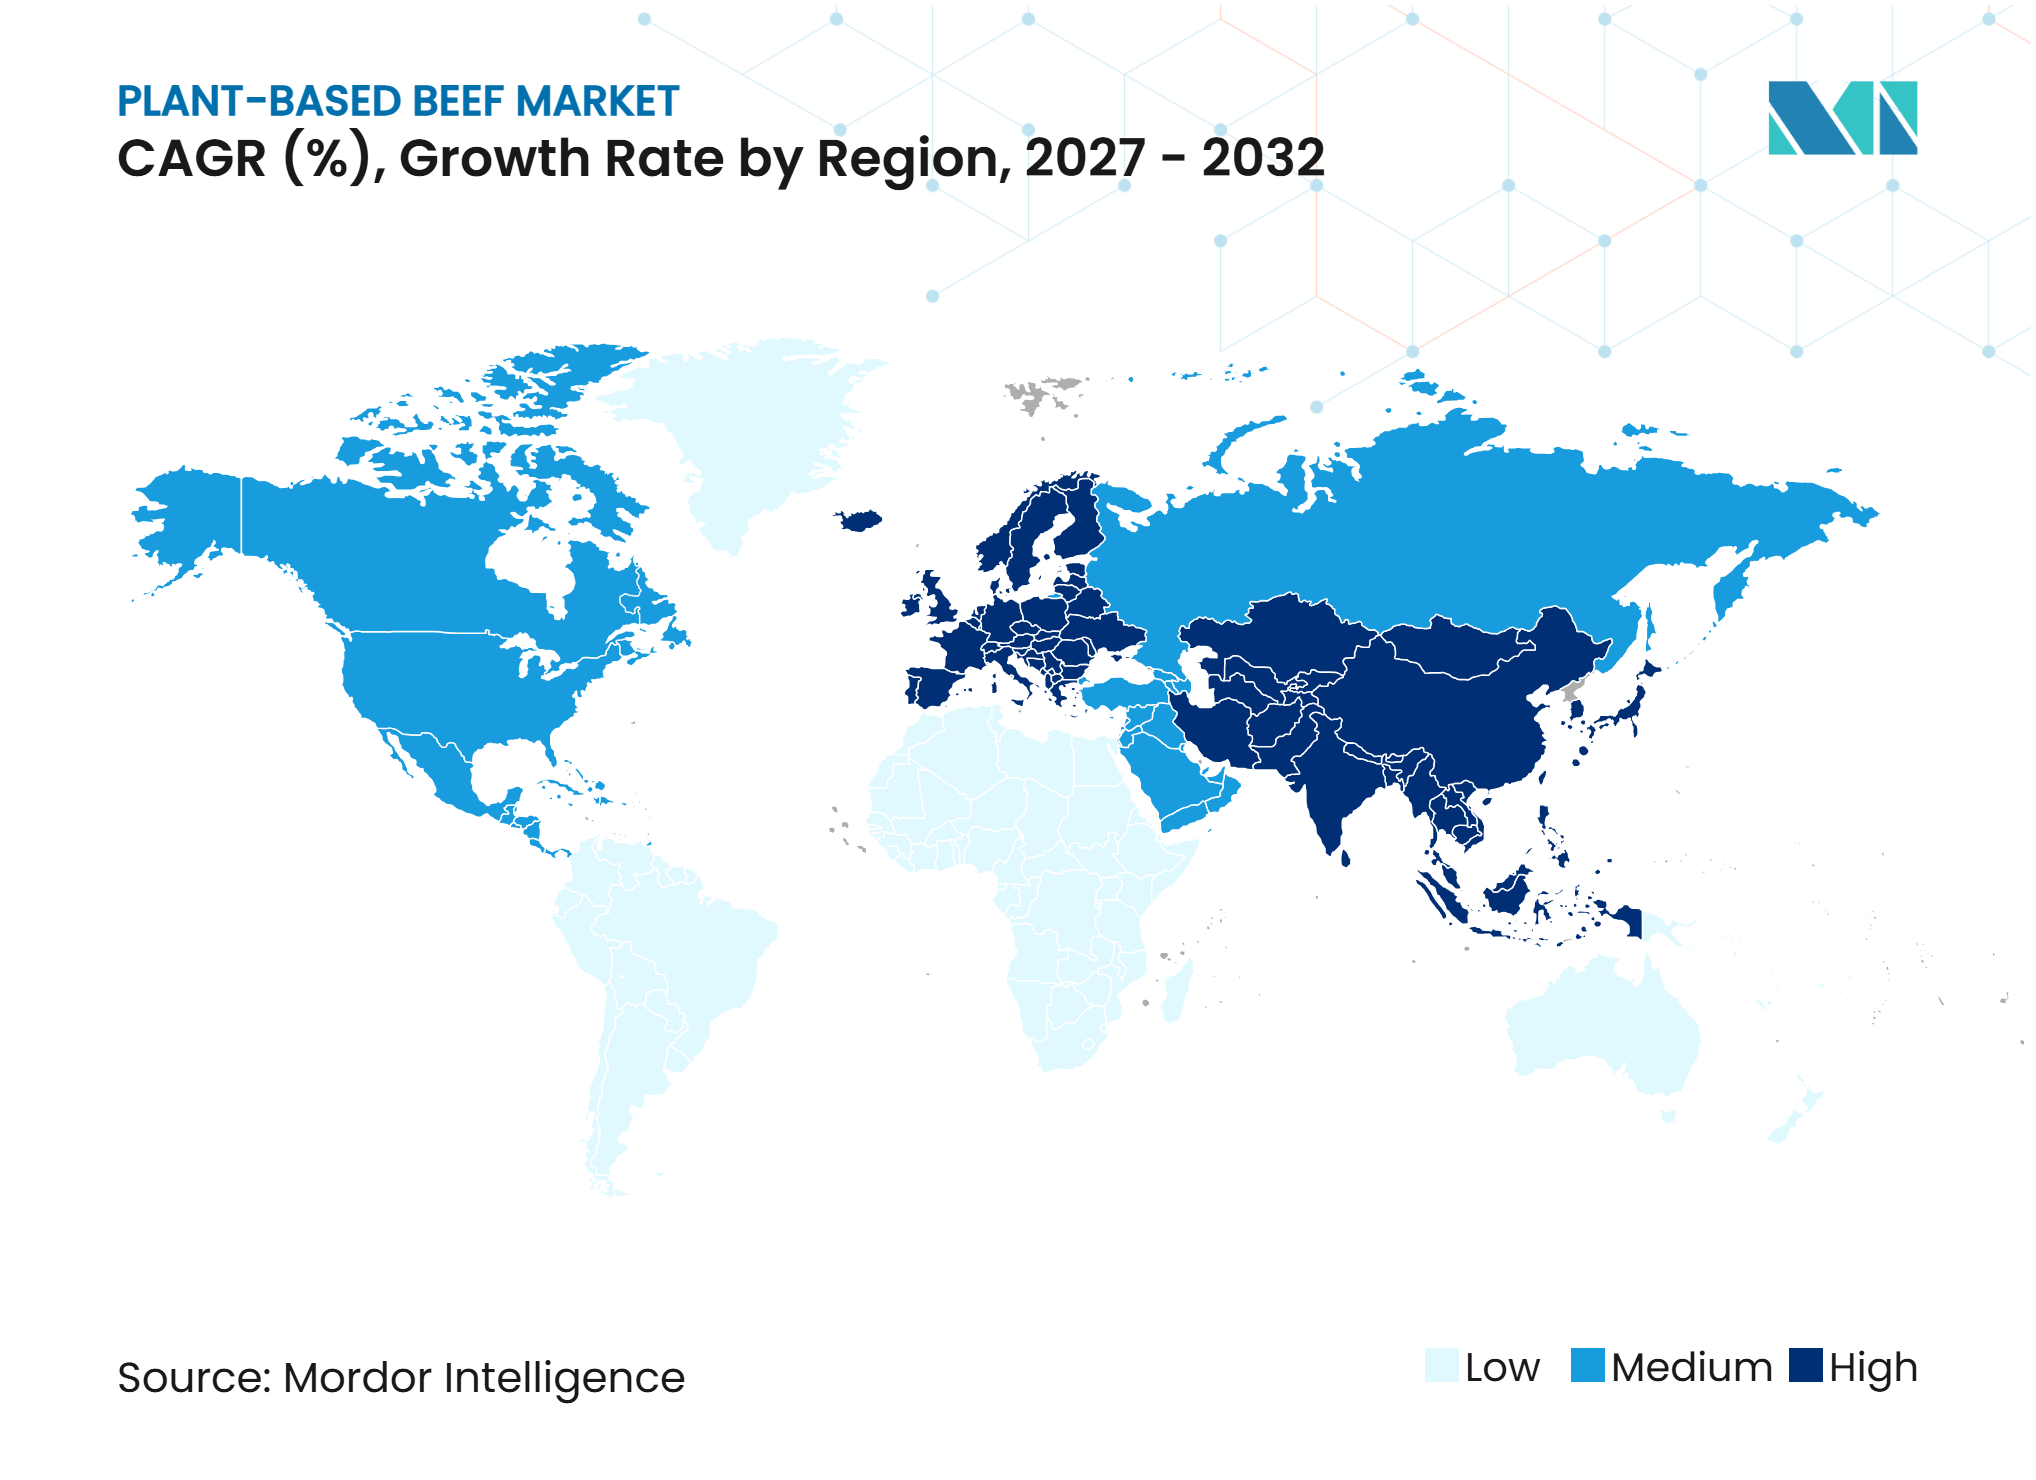
- 地域別では、欧州が2026年の植物性牛肉市場において42.50%のシェアでトップとなり、アジア太平洋地域が2027年~2032年にかけてCAGR 9.60%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
フレキシタリアンおよびベジタリアン消費者層の拡大
フレキシタリアン、ベジタリアン、ビーガン食への関心の高まりにより、消費者が従来の肉の代替品をますます求めるようになっており、植物性牛肉製品の機会が生まれています。フレキシタリアン消費者は、動物性製品を引き続き摂取しながら植物性代替品を食事に取り入れるため、特に重要な存在です。欧州委員会の「農業アウトルック2023年~2035年」は、健康および環境への懸念を食生活の変化に影響を与える主要因として特定しており、2021年には選定されたEU諸国の消費者の約30%がフレキシタリアン食を実践していたと報告しています。この変化は、消費者が肉を完全に排除することなく便利な代替品を提供する植物性バーガー、パティ、ミートボール、その他の牛肉代替品への需要を支えています。そのため、メーカーは製品の種類を拡大し、ベジタリアン消費者と時折肉を減らす消費者の両方を引き付けるために味と食感の改善に取り組んでいます。[1]
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシタリアンおよびベジタリアン消費者層の拡大 | +1.0% | 植物性食品や肉代替品の消費者市場が確立されている欧州および北米を中心に、世界全体 | 中期(2~4年) |
| 持続可能で環境に優しいタンパク質代替品への需要増加 | +0.8% | アジア太平洋地域での機会拡大とともに、欧州および北米を中心に、世界全体 | 長期(4年超) |
| 植物性肉製品イノベーションへの投資増加 | +0.7% | 製品処方と感覚的改善への投資が進む北米および欧州を中心に、世界全体 | 中期(2~4年) |
| 小売・フードサービスチャネルにおける植物性牛肉製品の拡充 | +0.6% | アジア太平洋地域での流通機会拡大とともに、北米および欧州を中心に、世界全体 | 中期(2~4年) |
| 食料システムの強靭性とタンパク質供給の多様化への関心の高まり | +0.5% | 代替タンパク質の開発が食料供給の多様化を支えるアジア太平洋地域および欧州を中心に、世界全体 | 長期(4年超) |
| 機関・職場の食事プログラムにおける植物性牛肉の採用増加 | +0.4% | アジア太平洋地域での新興機会とともに、北米および欧州を中心に、世界全体 | 短期(2年満) |
| 情報源: Mordor Intelligence | |||
持続可能で環境に優しいタンパク質代替品への需要増加
従来の畜産が環境に与える影響への意識の高まりが、植物性牛肉を含む代替タンパク質源への関心を促しています。畜産は農業における温室効果ガス排出に寄与し、大量の土地と飼料資源を必要とするため、環境負荷が潜在的に低いタンパク質代替品の機会を生み出しています。欧州環境機関は、タンパク質の多様化を環境負荷の軽減、食料システムの強靭性強化、より持続可能な消費パターンの支援に向けた重要なアプローチとして強調しています。こうした考慮事項が、大豆、エンドウ豆、小麦、ブレンドタンパク質を使用した植物性牛肉製品の開発を食品メーカーに促しています。食品企業と消費者の間でサステナビリティへのコミットメントが高まっており、代替肉処方への投資をさらに支えています。[2]
植物性肉製品イノベーションへの投資増加
食品技術と製品開発への投資が、植物性牛肉の味、食感、栄養組成、生産効率の改善を支えています。メーカーは、従来の牛肉により近い製品を開発するために、タンパク質ブレンド、押出成形、テクスチャライゼーション、風味強化技術をますます探求しています。インドのバイオテクノロジー省は、BioE3政策のもと、植物性スマートタンパク質を研究・イノベーションの優先分野として特定しており、雑穀、豆類、油糧種子、未活用作物からの肉類似品の開発を含んでいます。こうした取り組みは、改良されたタンパク質原料とスケーラブルな製造技術の開発を支援しています。継続的な研究と投資は、メーカーが感覚的な限界に対処し、商業的に実行可能な植物性牛肉製品の提供を拡大するのに役立ちます。[3]
小売・フードサービスチャネルにおける植物性牛肉製品の拡充
スーパーマーケット、専門小売店、レストラン、フードサービス店舗における植物性肉代替品の拡充が、製品へのアクセシビリティを向上させ、市場浸透を支えています。小売業者は肉代替品のための棚スペースを拡大しており、フードサービス事業者は変化する食の嗜好に対応するために植物性バーガー、パティ、その他の肉代替品をメニューに取り入れています。欧州委員会の2026年代替タンパク質に関する政策コミュニケーションは、植物性タンパク質食品が消費者の受容と確立された規制枠組みに支えられ、大きな市場ポテンシャルを持つと特定しています。小売・フードサービスチャネルにおける製品の幅広い入手可能性により、メーカーは定期的な植物性消費者と便利な肉代替品を求めるフレキシタリアンの両方にリーチできます。[4]
食料システムの強靭性とタンパク質供給の多様化への関心の高まり
食料安全保障、輸入飼料原料への依存、農業サプライチェーンの混乱に関する懸念の高まりが、タンパク質生産の多様化への関心を高めています。植物性牛肉は、大豆、エンドウ豆、小麦、その他の豆類を含む異なる農業タンパク質源を使用する機会をメーカーに提供し、利用可能な原材料基盤を広げます。欧州環境機関の2026年タンパク質多様化に関するレポートは、多様化されたタンパク質生産が食料安全保障の強化、輸入飼料への依存低減、サプライチェーンの強靭性向上に貢献する可能性を強調しています。こうした動向が、政府と食品メーカーに代替タンパク質生産の支援とより多様化された調達戦略の開発を促しています。こうした取り組みは、植物性牛肉メーカーがサプライネットワークを強化し、生産能力を拡大するための長期的な機会を提供します。[5]
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の牛肉と比較した高い生産コストとプレミアム価格 | −0.8% | アジア太平洋地域、南米、中東・アフリカの価格感応度の高い市場を中心に、世界全体 | 中期(2~4年) |
| 動物性牛肉と比較した味・食感・感覚的な違い | −0.7% | 肉に近い味と食感への消費者の期待がリピート購入に影響する北米および欧州を中心に、世界全体 | 中期(2~4年) |
| 加工および原材料組成に関する消費者の懸念 | −0.5% | クリーンラベルの嗜好と加工食品への精査が購買決定に影響する欧州および北米を中心に、世界全体 | 中期(2~4年) |
| 植物性タンパク質原材料の供給と価格の変動 | −0.4% | 輸入大豆、エンドウ豆、小麦、その他の植物性タンパク質原料に依存する地域を中心に、世界全体 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
高い生産コストとプレミアム小売価格
植物性牛肉の生産は、特に特殊な植物性タンパク質原料、高度なテクスチャライゼーション技術、風味強化プロセスを使用する場合、従来の牛肉よりも高い製造コストを伴う可能性があります。動物性牛肉の味、食感、栄養特性を再現する製品の開発には、原料処方、押出成形設備、製品テストへの投資が必要です。大豆、エンドウ豆、小麦などのタンパク質源に加え、結合剤、油脂、風味原料の使用が生産費用をさらに増加させる可能性があります。これらのコストはプレミアム小売価格に転嫁される可能性があり、価格感応度の高い消費者の購入可能性を制限し、従来の肉に対する植物性牛肉の競争力を低下させます。そのため、メーカーは生産効率の改善、原料調達の最適化、製造規模の拡大を通じて、より競争力のある価格設定を実現する必要があります。
動物性牛肉と比較した味・食感・感覚的な違い
従来の牛肉の味、食感、香り、調理特性を再現することは、植物性牛肉メーカーにとって依然として課題です。食品加工とタンパク質テクスチャライゼーションの進歩により肉に近い特性は改善されていますが、ジューシーさ、口当たり、焼き色、風味の違いが消費者の受容に影響する能性があります。大豆、エンドウ豆、小麦などのタンパク質原料は、追加の処方と加工を必要とする独特の風味プロファイルや食感特性を生み出す場合もあります。こうした感覚的な違いは、植物性代替品が従来の牛肉に近いことを期待するフレキシタリアン消費者を中心に、リピート購入を妨げる可能性があります。そのため、メーカーは製品品質を高め、消費者の受容を強化するために、改良された押出成形技術、風味開発、原料ブレンドへの投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
植物性牛肉バーガー・パティがトップを維持しながら、ストリップ・チャンク・ピースが急速に拡大2026年、植物性牛肉バーガー・パティは植物性牛肉市場の推定38.50%を占め、主要製品タイプとなっています。その地位は、バーガーフォーマットに対する消費者の確立された親しみやすさ、食事準備の利便性、スーパーマーケット、クイックサービスレストラン、フードサービス店舗での入手可能性を反映しています。一方、植物性牛肉ストリップ・チャンク・ピースは、2032年までに推定CAGR 9.20%で最も速い成長を記録すると予測されています。これらのフォーマットは、炒め物、カレー、ラップ、サラダ、調理済み食品など幅広い料理用途への汎用性を提供し、メーカーがより広範な料理用途をターゲットにすることを可能にします。
植物性牛肉ミートボールとソーセージは、従来の加工肉製品の代替品を求める消費者に追加の選択肢を提供します。その他の植物性牛肉製品は、異なる形状、処方、食事用途を通じてカテゴリーの提供をさらに拡大します。ただし、製品カテゴリー全体のメーカーは、一貫した味、食感、調理性能、栄養品質を維持する必要があります。競争力のある価格設定を提供しながら製品の汎用性を改善する能力は、消費拡大において引き続き重要です。
タンパク質源別:
大豆タンパク質がトップを維持しながら、ブレンドおよびその他の植物性タンパク質が急速に拡大2026年、大豆タンパク質は植物性牛肉市場の推定43.50%を占め、主要タンパク質源となっています。その地位は、肉代替品における確立された使用実績、比較的広い原材料の入手可能性、肉に近い食感の開発を支える機能特性を反映しています。一方、ブレンドおよびその他の植物性タンパク質は、2032年までに推定CAGR 9.40%で最も速い成長を記録すると予測されています。異なるタンパク質源を組み合わせることで、メーカーは個々の原料への依存を低減しながら、アミノ酸プロファイル、食感、風味、機能性能を改善できます。
エンドウ豆タンパク質は、異なるアレルゲンおよび栄養ポジショニングを持つ製品を開発するメーカーにとって、大豆ベース処方の代替品を提供します。小麦タンパク質もその機能特性を通じて肉に近い食感と構造を支えます。ブレンド処方は、異なる原料の強みを組み合わせ、製品特性を改善する機会を提供します。ただし、メーカーは採用拡大のために原料コスト、タンパク質機能性、アレルゲンへの配慮、処方の一貫性を管理する必要があります。


保存タイプ別:
冷凍製品がトップを維持しながら、冷蔵製品が急速に拡大2026年、冷凍植物性牛肉製品は植物性牛肉市場の推定67.00%を占め、主要保存タイプとなっています。その地位は、長い賞味期限、確立されたコールドチェーン流通ネットワーク、小売業者と消費者にとっての利便性を反映しています。一方、冷蔵製品は2032年までに推定CAGR 8.30%で最も速い成長を記録すると予測されています。冷蔵フォーマットは、フレッシュフォーマットの代替品と便利な食事ソリューションを求める消費者に訴求し、スーパーマーケットの冷蔵コーナーでの存在感が製品の視認性とアクセシビリティを向上させます。
常温保存の植物性牛肉製品は、冷蔵が容易に利用できず、長期保存が重要な用途に対応します。これらの製品は追加の流通機会を提供しますが、従来の冷蔵または冷凍保存なしに望ましい味と食感を維持するには、特殊な加工と包装が必要な場合があります。すべての保存カテゴリーにわたって、メーカーは市場浸透を強化するために賞味期限、製品品質、流通コスト、消費者の利便性のバランスを取る必要があります。
地域分析
欧州の植物性牛肉市場
欧州は2026年の植物性牛肉市場の推定42.50%を占め、最大の地域市場となっています。同地域は、肉代替品に対する確立された消費者認知、フレキシタリアンの食の嗜好、植物性バーガー、パティ、その他の牛肉代替品を提供するメーカーの存在から恩恵を受けています。ドイツ、英国、フランス、オランダなどの国々は、確立された代替タンパク質市場と小売流通ネットワークを通じて機会を提供しています。代替タンパク質と持続可能な食料システムを支援する欧州委員会のイニシアチブが、製品イノベーションと多様化をさらに促進しています。これらの要因が、小売・フードサービスチャネルにおける植物性牛肉への需要を支えています。
アジア太平洋地域の植物性牛肉市場
アジア太平洋地域は、2027年~2032年にかけて推定CAGR 9.60%で最も速い成長を記録する地域市場と予測されています。同地域は、確立された大豆およびその他の植物性タンパク質サプライチェーン、代替タンパク質への関心の高まり、食品技術への投資増加から恩恵を受けています。中国、日本、オーストラリア、インドは、地域の料理の嗜好に合った植物性牛肉製品を開発するメーカーに機会を提供しています。スマートタンパク質をバイオテクノロジーの優先分野として特定するインドのBioE3政策を含む政府支援の研究イニシアチブが、代替タンパク質生産のイノベーションをさらに支援しています。ただし、メーカーは採用拡大のために製品の手頃な価格、味の嗜好、消費者認知に対処する必要があります。
北米の植物性牛肉市場
北米は、確立された代替タンパク質メーカー、製品イノベーション、小売・フードサービス流通ネットワークに支えられた植物性牛肉の重要な市場を代表しています。米国とカナダは、植物性バーガー、パティ、ソーセージ、その他の肉代替品への需要を通じてメーカーに機会を提供しています。味、食感、栄養組成の改善に焦点を当てた製品開発がカテゴリーの多様化を支えています。ただし、プレミアム価格設定と従来の肉製品との競争は、より広い消費者採用を目指すメーカーにとって引き続き重要な考慮事項です。
競合環境
市場集中度
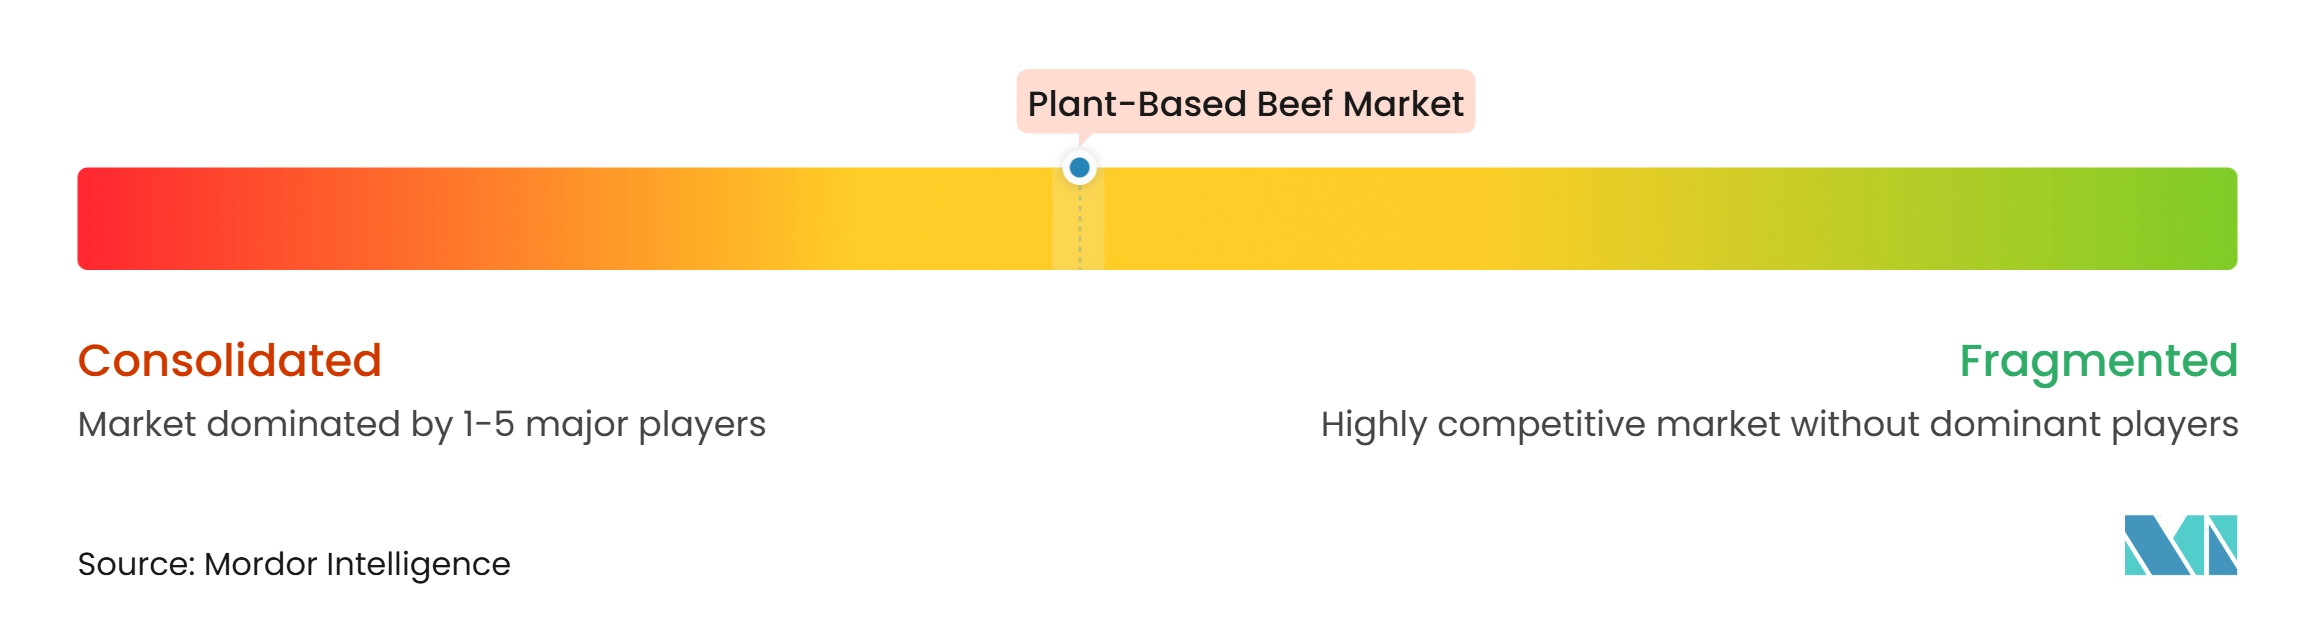
植物性牛肉市場には、製品イノベーション、タンパク質処方、ブランドポジショニング、流通リーチを通じて競争する多国籍食品企業、専門代替タンパク質メーカー、地域の植物性肉生産者が含まれています。各企業は、バーガー、パティ、ミートボール、ストリップ、チャンク、その他の肉代替品を通じて植物性牛肉へのエクスポージャーが異なります。専門メーカーは大豆、エンドウ豆、小麦、ブレンド植物性タンパク質を使用した肉に近い製品の開発に注力し、大手食品企業は確立された製造能力、ブランドポートフォリオ、小売流通ネットワークを活用して市場プレゼンスを強化しています。
植物性牛肉市場における競争戦略は、味と食感の改善、製品ポートフォリオの拡大、フレキシタリアンおよびベジタリアン消費者に訴求する処方の開発に焦点を当てています。Beyond MeatとImpossible Foodsはバーガーやその他の肉に近い製品を含む牛肉代替品に注力し、Nestlé、Conagra Brands、Maple Leaf Foodsはより広範な植物性食品ポートフォリオを通じて参加しています。Heura Foods、Planted Foods、GoodDot、Vezlay Foodsなどの地域メーカーは、差別化された処方と地域の消費者嗜好に適応した製品を通じて競争を強化しています。
植物性牛肉市場における競争戦略は、牛肉代替ポートフォリオの拡大、感覚特性の改善、小売・フードサービスチャネルにおける製品入手可能性の強化に焦点を当てています。例えば、Beyond MeatはBeyond Burger、Beyond Beef、Beyond Steakを提供し、Impossible FoodsはImpossible Burger Patties、Impossible Beef Kofta、植物性牛肉、バーガーパティ、ひき肉、ミートボール、ステーキバイツを販売しています。NestléのGarden Gourmetは植物性バーガーとソーセージを提供し、Conagra BrandsのGardeinポートフォリオには植物性牛肉ストリップ、チップス、ひき肉クランブル、ミートボールが含まれています。これらの製品戦略により、メーカーは差別化されたフォーマットと処方を通じて異なる食事機会と消費者嗜好をターゲットにすることができます。
植物性牛肉業界のリーダー企業
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Conagra Brands, Inc.
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
植物性牛肉市場 このレポートでカバーされる企業
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Conagra Brands, Inc.
- Mars, Incorporated
- Maple Leaf Foods Inc.
- Monde Nissin Corporation
- Unilever PLC
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Heura Foods, S.L.
- Planted Foods AG
- Redefine Meat Ltd.
- Moving Mountains Foods Ltd.
- Hungry Planet, Inc.
- Before the Butcher, LLC
- Abbot's Butcher, Inc.
- Ojah B.V.
- v2food Pty Ltd
- GoodDot Enterprises Pvt. Ltd.
- Vezlay Foods Pvt. Ltd.
最近の産業開発事情 植物性牛肉市場
- 2026年11月:Daring Foodsは、主に植物性チキン製品に注力してきた同社が植物性牛肉カテゴリーに参入することを示すPlant Steak Bitesを発売しました。11月12日に米国のPublix限定で発売されたこの製品は、1食あたり13グラムのタンパク質と4グラムの食物繊維を提供し、Daringのポートフォリオを牛肉スタイルの代替品に拡大しました。
- 2026年10月:Beyond Meatは、Beyond Steak FiletのSprouts Farmers Market全国店舗への小売展開を拡大しました。ファバ豆タンパク質、菌糸体、アボカドオイルで作られたこの植物性ホールカット製品は、1食あたり28グラムの植物性タンパク質を提供します。この展開は、Erewhon、Wegmans、H-E-B、Meijerでの先行販売に続くもので、米国小売市場でのリーチを拡大しました。
- 2026年9月:Impossible FoodsはTescoとのコラボレーションを通じて英国のスーパーマーケットに参入し、Impossible Burger PattiesとImpossible Beef Koftaを含む4つの新しい植物性製品を導入しました。このローンチは同社の英国小売プレゼンスの大幅な拡大を示し、欧州の共同製造施設での生産に支えられ、植物性牛肉代替品を選定されたTesco店舗に提供しました。
- 2026年9月:Steakholder Foodsは、KeHE Distributorsを通じてPerfectaプレミアム植物性肉シリーズの米国北東部での小売販売を開始しました。ポートフォリオには植物性マーブルステーキとフィレミニョンのほか、チキンとシーフードの代替品が含まれており、ホールカット植物性ステーキ製品の米国小売店への商業的導入を示しました。
世界の植物性牛肉市場レポートの調査範囲
本調査において、植物性牛肉市場は、主に植物由来タンパク質から商業的に生産され、従来の牛肉の味、食感、外観、調理特性を再現するように処方された肉代替品の販売金額として定義されます。市場は、植物性牛肉バーガー・パティ、植物性牛肉ミートボール、植物性牛肉ストリップ・チャンク・ピース、植物性牛肉ソーセージ・ホットドッグ、その他の植物性牛肉製品を対象としています。市場はタンパク質源別に大豆タンパク質、エンドウ豆タンパク質、小麦タンパク質、ブレンドおよびその他の植物性タンパク質にセグメント化され、保存タイプ別に冷凍、冷蔵、常温保存製品にセグメント化されています。本調査は、北米、欧州、アジア太平洋地域、南米、中東・アフリカにおける需要を評価し、レポートに指定された国レベルのカバレッジを含みます。市場規模と予測は、予測期間における定義された製品カテゴリー、タンパク質源、保存タイプ、地域にわたって金額ベースビリオン米ドル)で提示されます。
セグメンテーション概要
| 植物性牛肉バーガー・パティ |
| 植物性牛肉ミートボール |
| 植物性牛肉ストリップ・チャンク・ピース |
| 植物性牛肉ソーセージ・ホットドッグ |
| その他の植物性牛肉製品 |
| 大豆タンパク質 |
| エンドウ豆タンパク質 |
| 小麦タンパク質 |
| ブレンドおよびその他の植物性タンパク質 |
| 冷凍 |
| 冷蔵 |
| 常温保存 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 植物性牛肉バーガー・パティ | |
| 植物性牛肉ミートボール | ||
| 植物性牛肉ストリップ・チャンク・ピース | ||
| 植物性牛肉ソーセージ・ホットドッグ | ||
| その他の植物性牛肉製品 | ||
| タンパク質源別 | 大豆タンパク質 | |
| エンドウ豆タンパク質 | ||
| 小麦タンパク質 | ||
| ブレンドおよびその他の植物性タンパク質 | ||
| 保存タイプ別 | 冷凍 | |
| 冷蔵 | ||
| 常温保存 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
植物性牛肉市場の現在の規模はどのくらいですか?
植物性牛肉市場は2026年に3.15 ビリオン米ドルと推定され、2032年までに4.72 ビリオン米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.10%を記録する見込みです。
植物性牛肉市場で最大のシェアを持つ製品タイプはどれですか?
植物性牛肉バーガー・パティが最大のシェアを占め、2026年の市場において推定38.50%を占めており、確立された小売プレゼンス、消費者の親しみやすさ、フードサービス用途における汎用性に支えられています。
植物性牛肉市場で主要なタンパク質源はどれですか?
大豆タンパク質が主要なタンパク質源であり、2026年に推定43.50%の市場シェアを占めており、肉代替品における確立された使用実績、機能特性、肉に近い食感の開発への適合性によるものです。
植物性牛肉市場で最も速い成長が見込まれる地域はどこですか?
アジア太平洋地域が最も速い成長を記録する地域市場と予測されており、2027年~2032年にかけて推定CAGR 9.60%を記録する見込みで、植物性食品への認知向上、製品入手可能性の拡大、代替タンパク質開発への投資に支えられています。