
Tamanho e Participação do Mercado de Soluções de Reabilitação em Fisioterapia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 34.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Reabilitação em Fisioterapia pela Mordor Intelligence
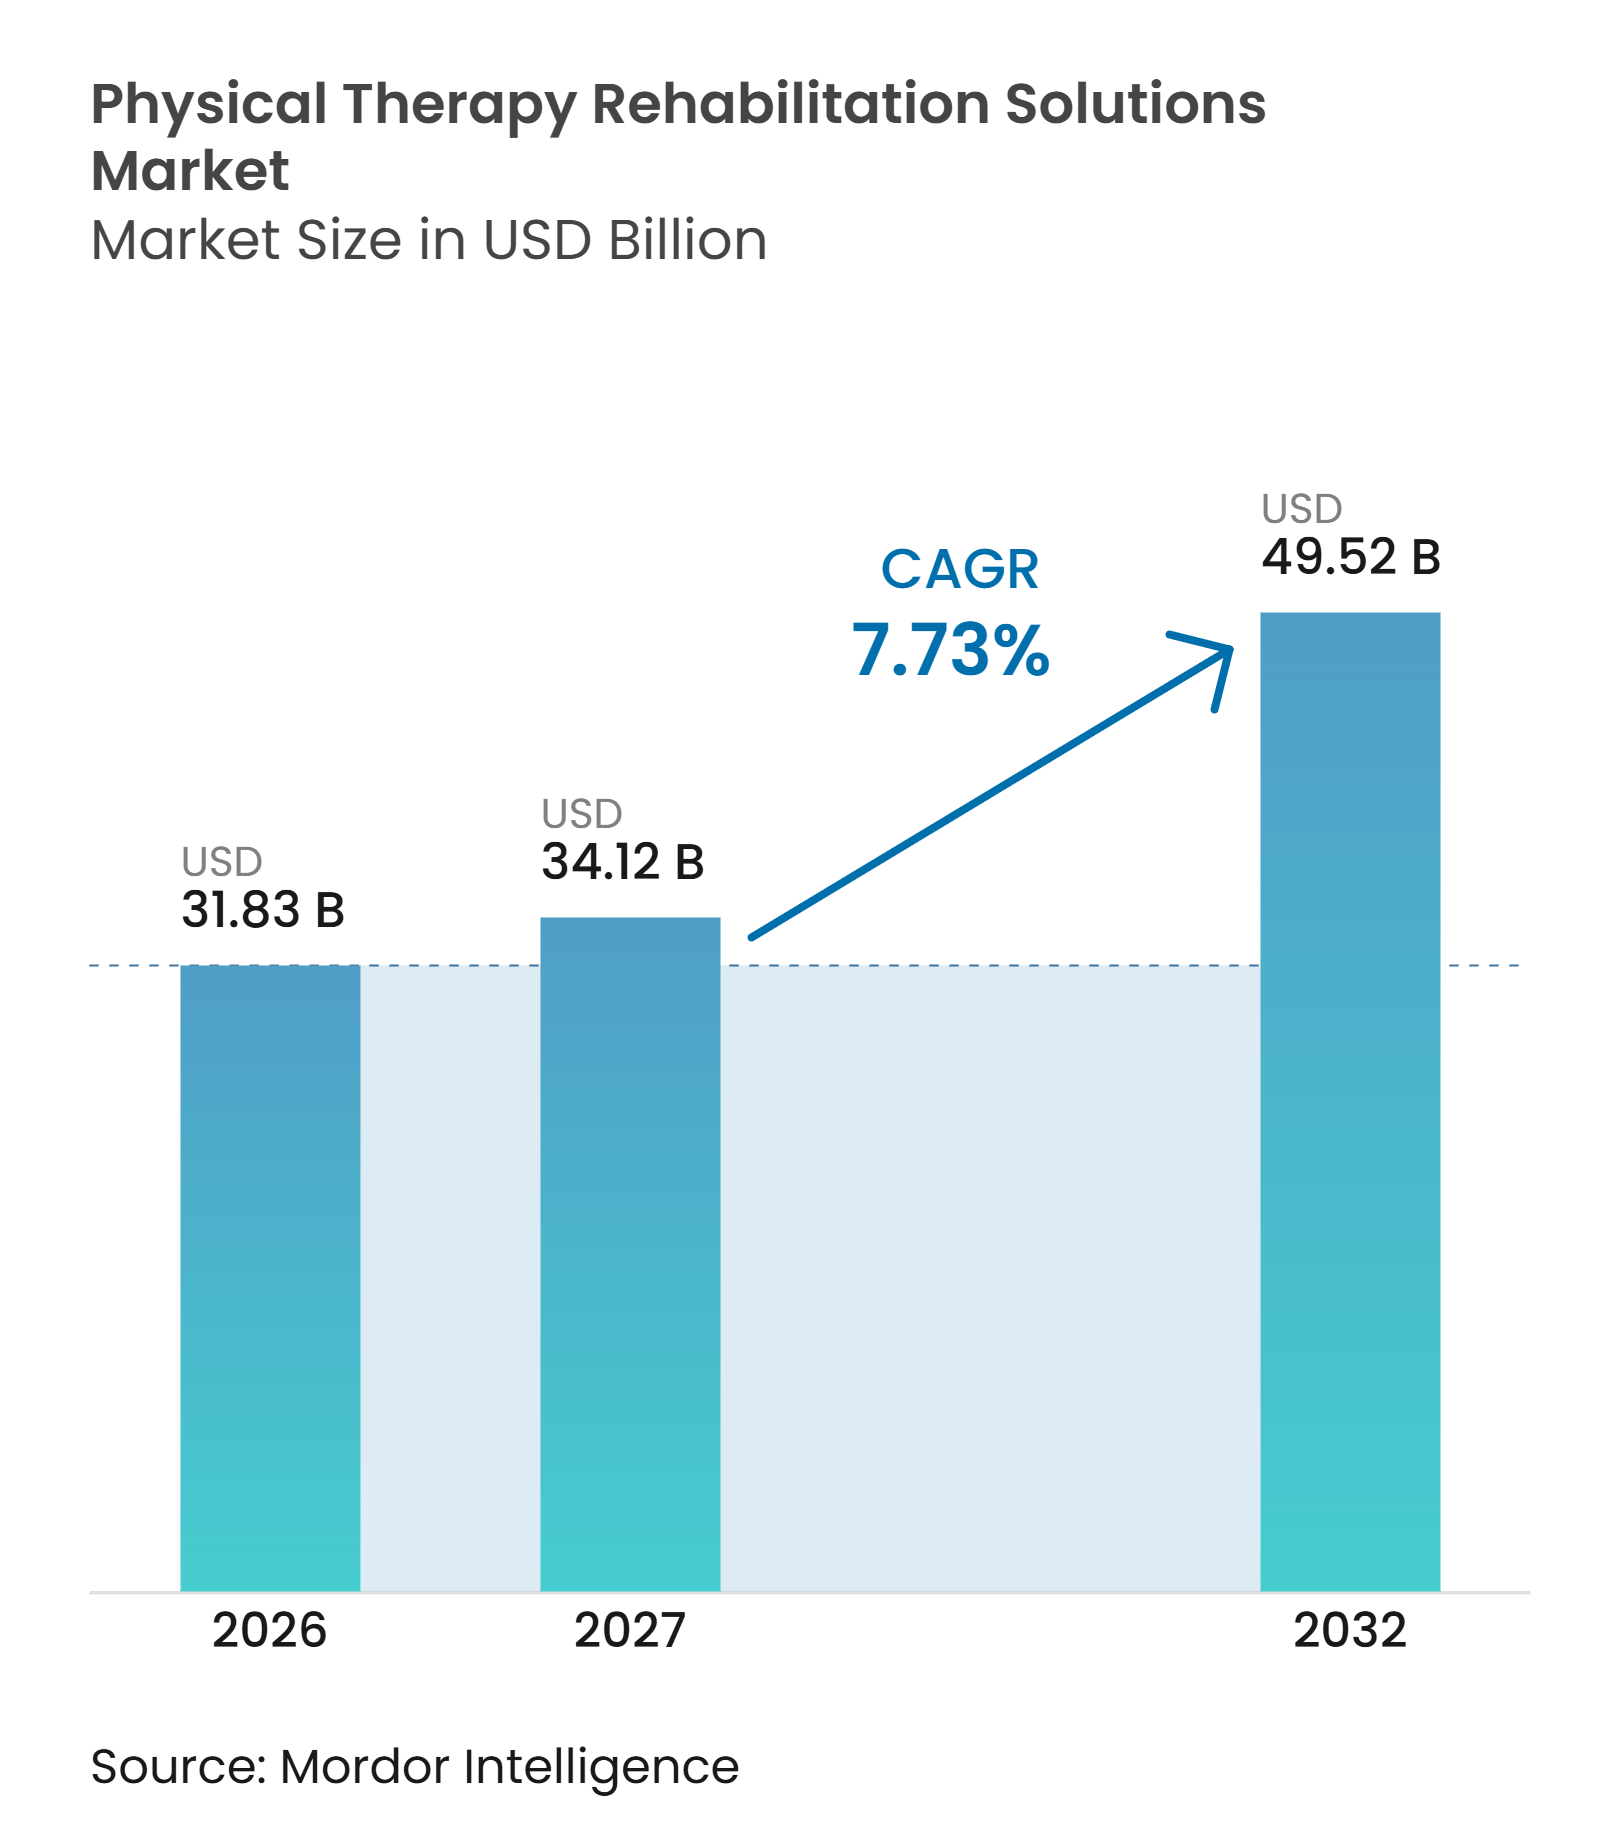
O tamanho do Mercado de Soluções de Reabilitação em Fisioterapia está projetado em 31,83 bilhões de USD em 2026, 34,12 bilhões de USD em 2027, e deverá atingir 49,52 bilhões de USD até 2032, crescendo a um CAGR de 7,73% de 2027 a 2032.
O mercado de soluções de reabilitação em fisioterapia é sustentado pela crescente necessidade de serviços de reabilitação e pela utilização mais ampla da prestação de cuidados digitais. A Organização Mundial da Saúde relatou que 2,41 bilhões de pessoas necessitavam de serviços de reabilitação em 2019, após um aumento de 63% desde 1990. O envelhecimento das populações, as condições musculoesqueléticas de longo prazo e a escassez de mão de obra esto aumentando a necessidade de modelos que ampliem os cuidados para além das instalações tradicionais. Os prestadores estão, portanto, combinando equipamentos clínicos, software e serviços domiciliários para melhorar o acesso e gerir as cargas de trabalho clínicas. O mercado de soluções de reabilitação em fisioterapia também enfrenta limitações práticas decorrentes de reembolsos desiguais, altos custos de equipamentos e requisitos de validação clínica e proteção de dados.
Principais Conclusões do Relatório
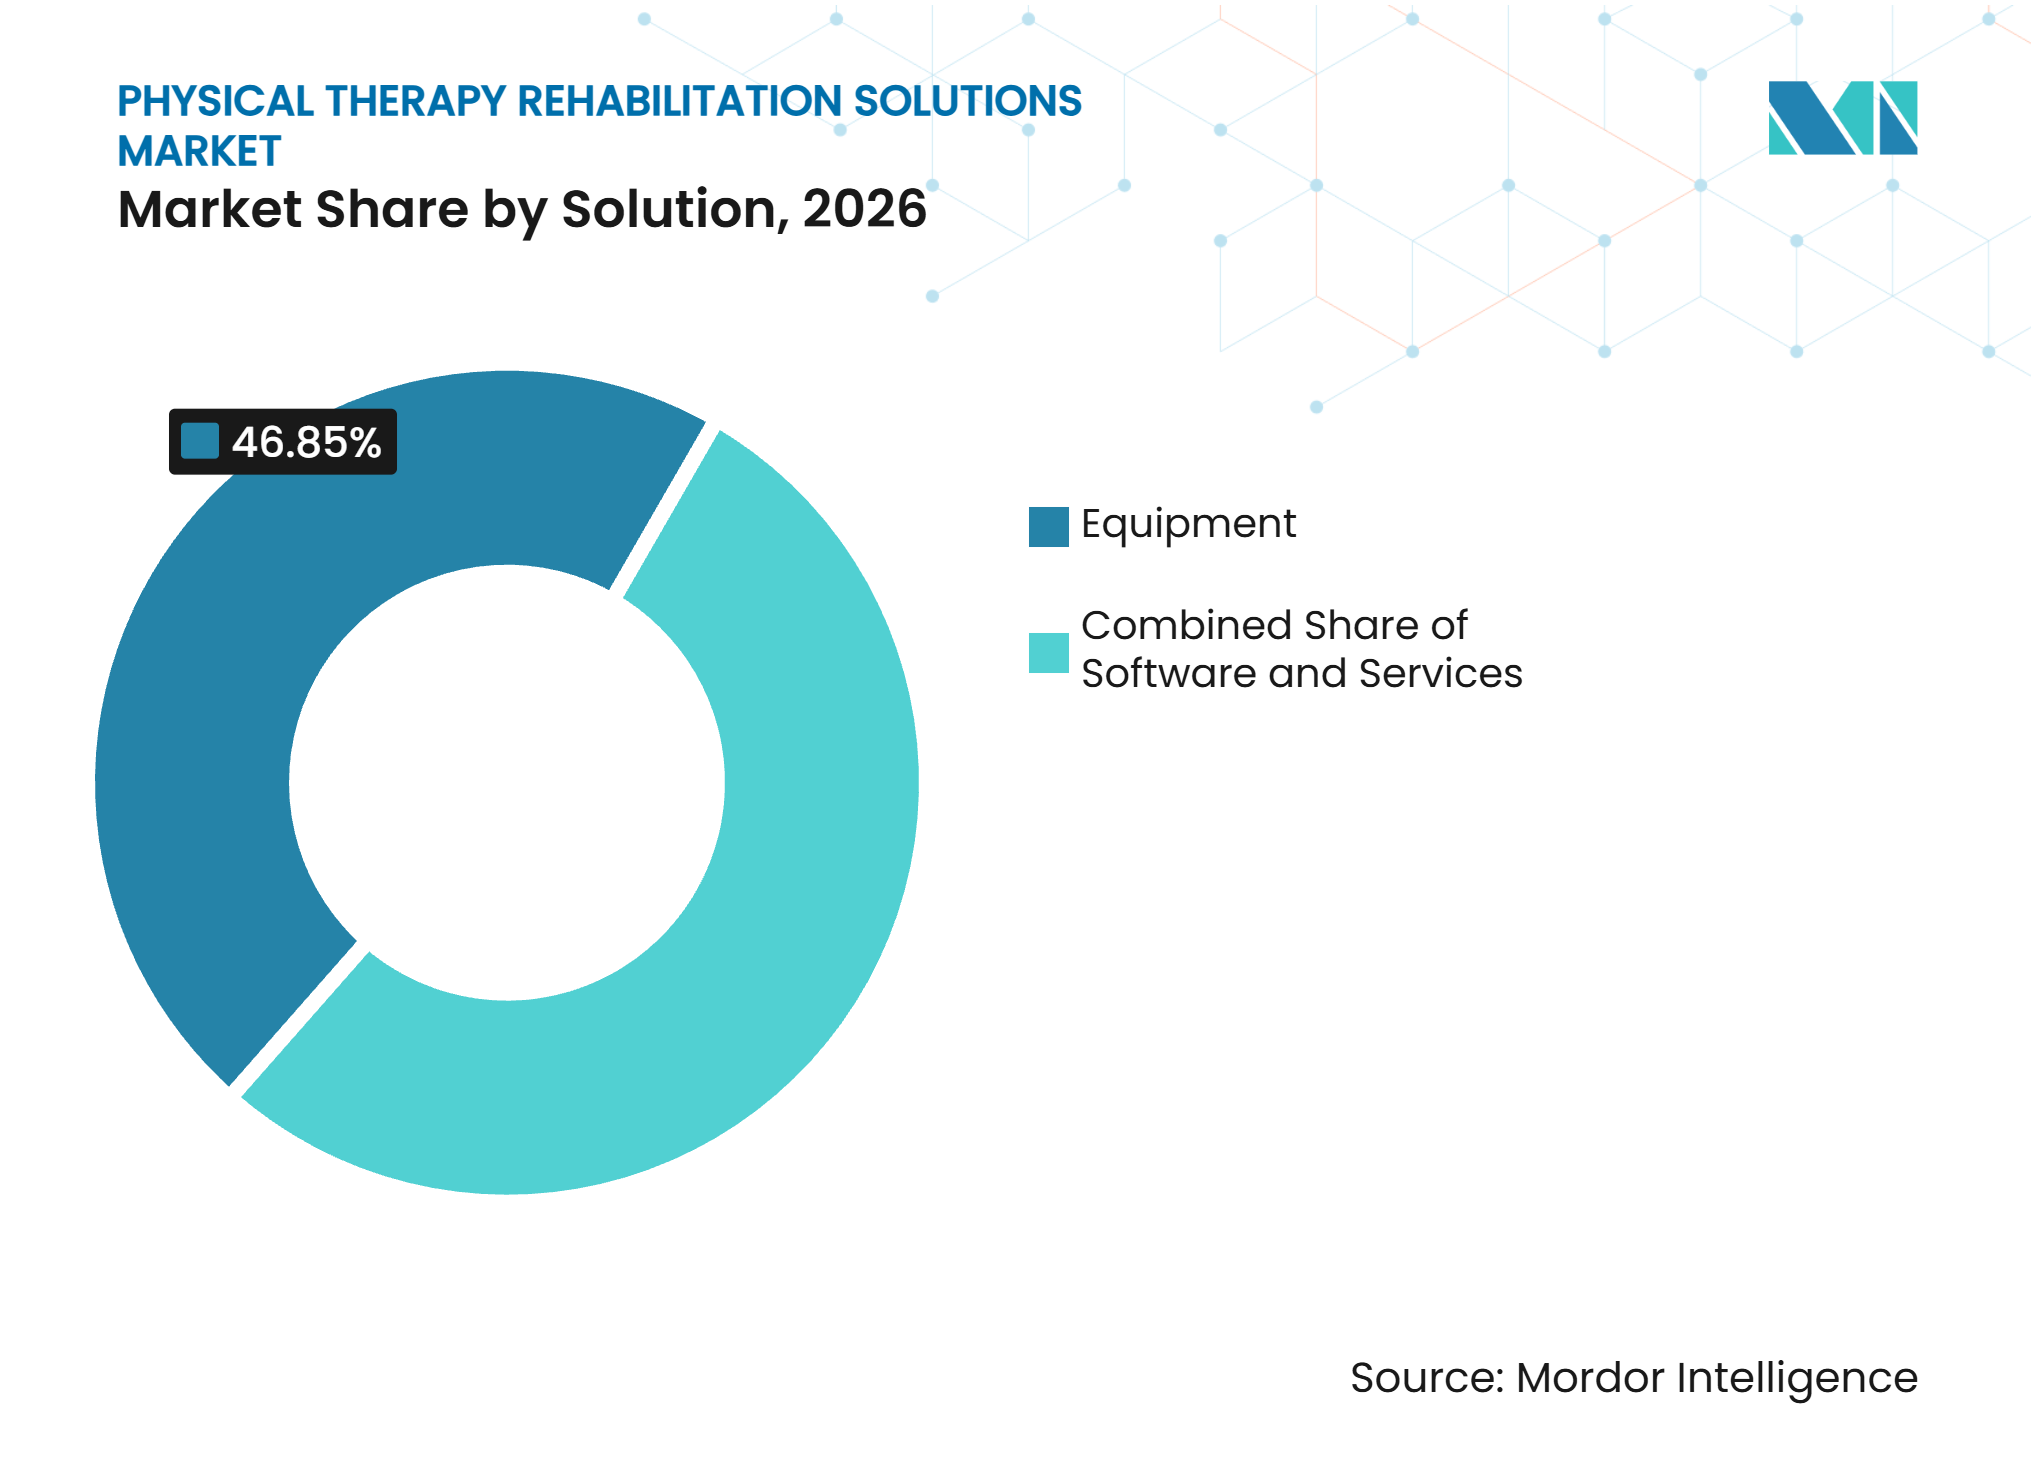
- Por solução, os Equipamentos detinham uma participação de 46,85% em 2026, enquanto o Software tem previsão de expansão a um CAGR de 8,94% até 2032.
- Por aplicação, a Reabilitação Musculoesquelética detinha uma participação de 38,42% em 2026, enquanto a Reabilitação Neurológica tem previsão de expansão a um CAGR de 8,37% até 2032.
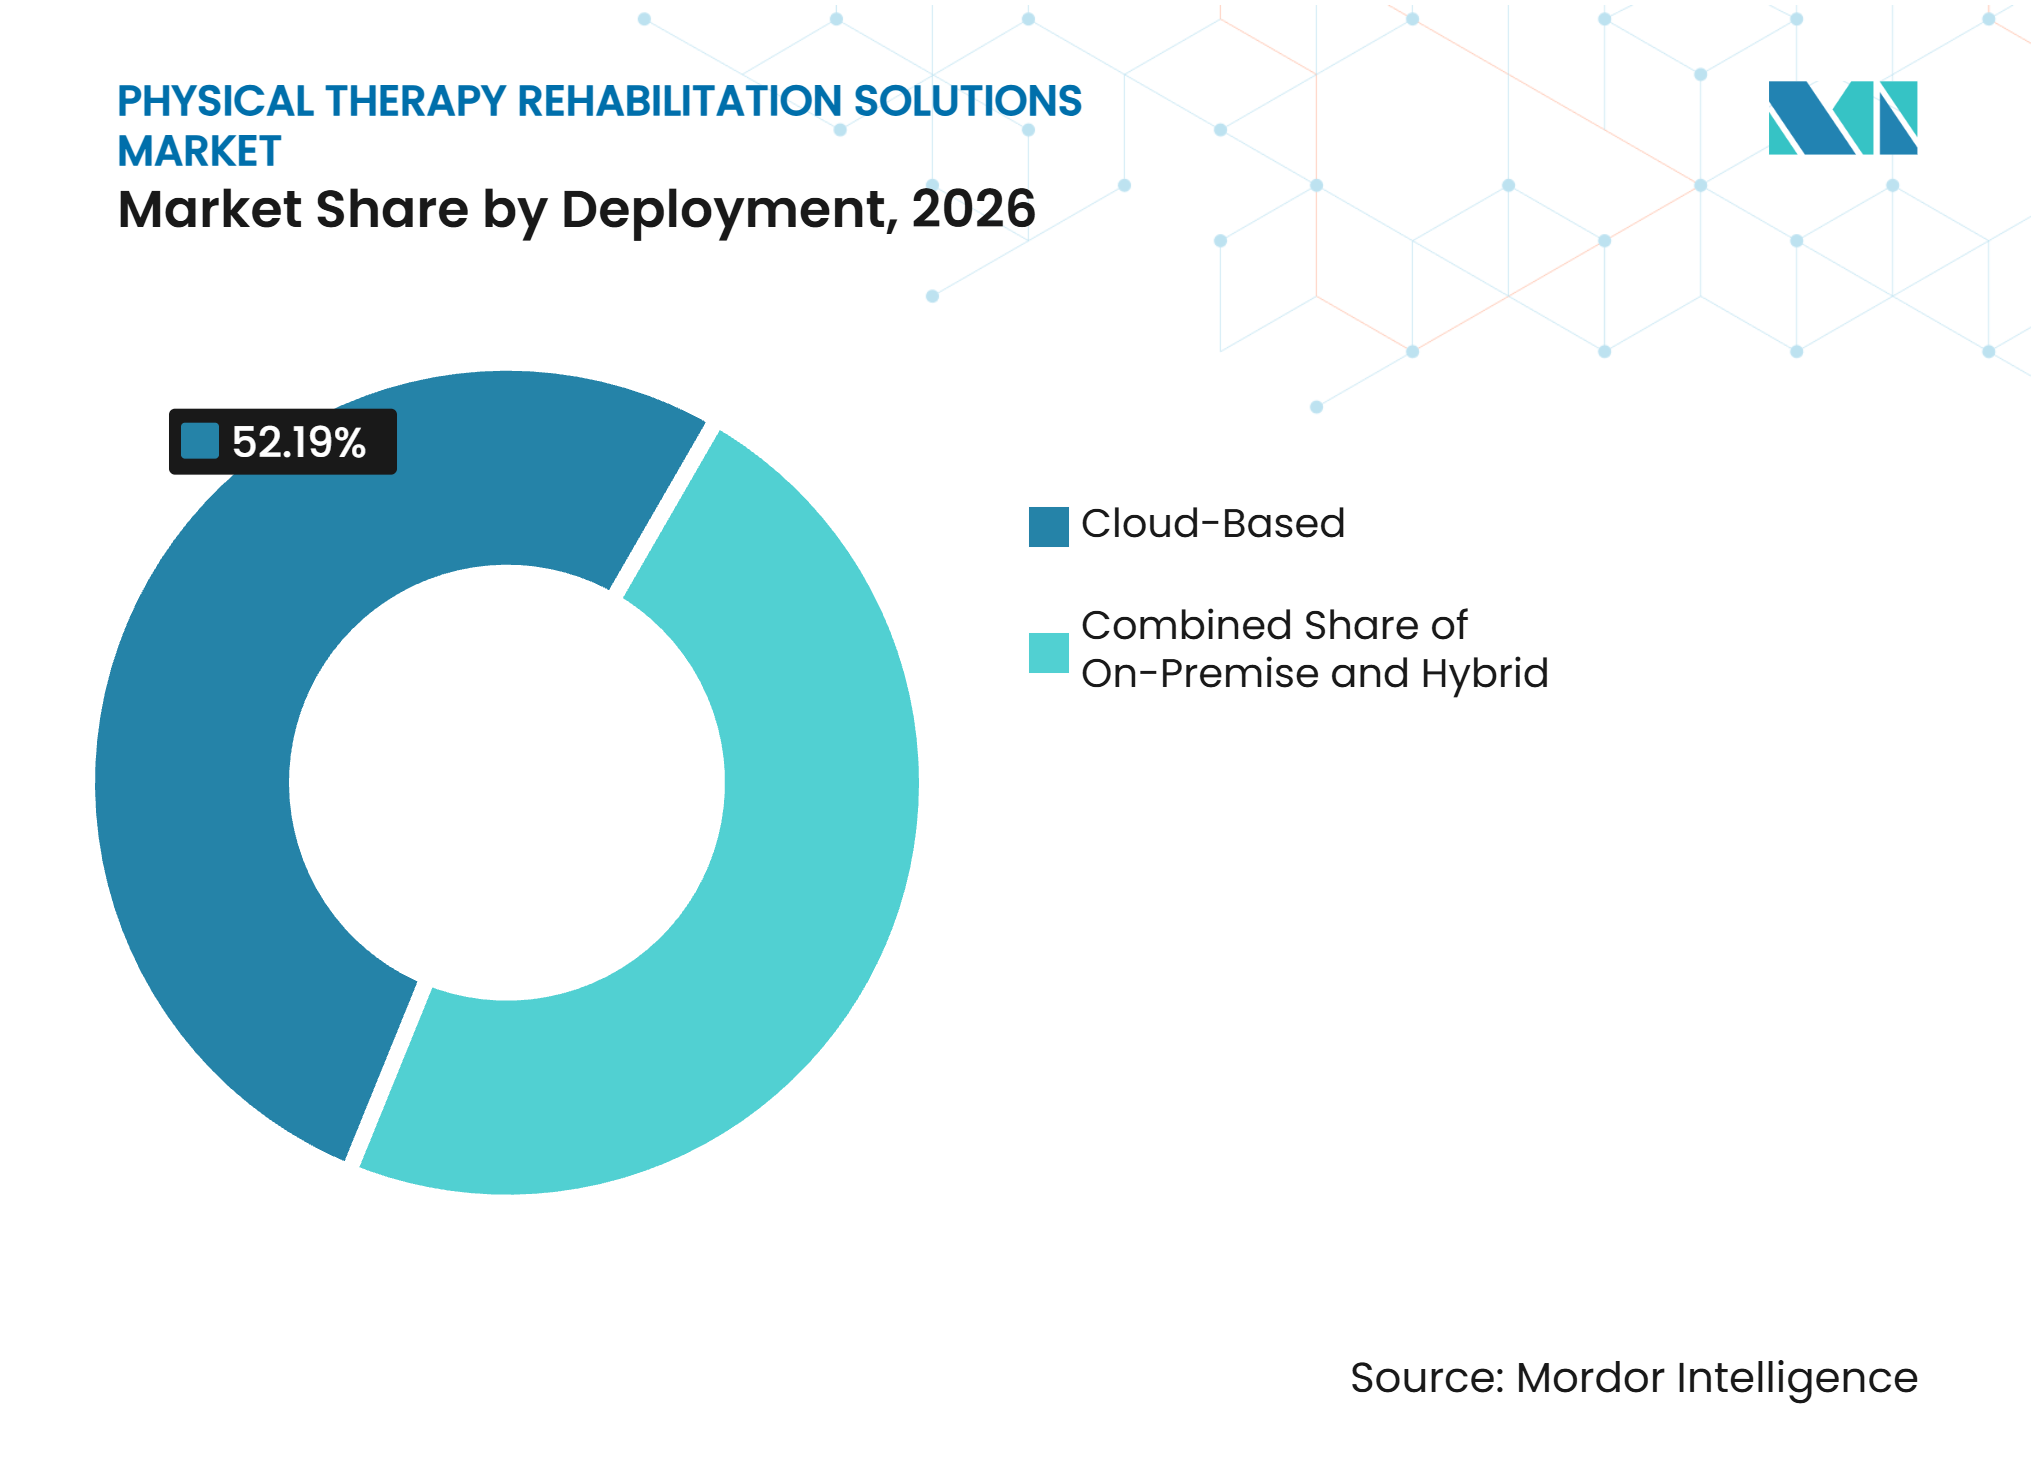
- Por implantação, a implantação Baseada em Nuvem detinha uma participação de 52,19% em 2026, enquanto a implantação Híbrida tem previsão de expansão a um CAGR de 8,12% até 2032.
- Por utilizador final, os Hospitais e Departamentos Ambulatoriais detinham uma participação de 42,76% em 2026, enquanto os Ambientes de Cuidados Domiciliários têm previsão de expansão a um CAGR de 8,65% até 2032.
- Por geografia, a América do Norte detinha uma participação de 40,83% em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 9,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente Prevalência de Distúrbios Musculoesqueléticos | +2.5% | Global | Longo prazo (≥ 4 anos) |
| Crescimento da População Geriátrica e Afetada por Deficiência | +2.0% | Global, maior concentração na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Expansão da Reabilitação Domiciliária e Virtual | +1.5% | América do Norte e Ásia-Pacífico como núcleo, com extensão à Europa | Médio prazo (2-4 anos) |
| Transição para Reabilitação Baseada em Resultados e Cuidados Baseados em Valor | +1.0% | América do Norte, com extensão à Europa | Médio prazo (2-4 anos) |
| Escassez de Profissionais de Reabilitação Impulsionando a Automação | +0.8% | América do Norte, Europa e Índia | Curto prazo (≤ 2 anos) |
| Dados de Movimento Integrados Criando Novos Modelos de Receita | +0.5% | América do Norte e Ásia-Pacífico como núcleo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Prevalência de Distúrbios Musculoesqueléticos Sustenta a Procura Estrutural
As condições musculoesqueléticas conferem ao mercado de soluções de reabilitação em fisioterapia uma base de procura ampla e persistente. Uma análise da Carga Global de Doenças de 2025 reportou 1,69 bilhão de casos prevalentes de distúrbios musculoesqueléticos em 2021 e projetou 2,16 bilhões de casos até 2035.[1] O mesmo estudo descreveu um aumento de 95% nos casos de 1990 a 2021, o que indica que a procura de reabilitação está ligada às necessidades de saúde populacional a longo prazo. Os adultos com condições musculoesqueléticas também podem necessitar de cuidados mais complexos quando outras condições crónicas estão presentes. O Inquérito aos Pacientes de Clínicas de Medicina Geral de Inglaterra de 2024 revelou que 13,4% dos adultos reportaram uma condição musculoesquelética com pelo menos 1 outra condição crónica. Esta complexidade dos cuidados favorece os prestadores que conseguem combinar a reabilitação física com apoio coordenado à recuperação.
O Crescimento da População Geriátrica e Afetada por Deficiência Acelera a Procura de Serviços
O envelhecimento da população está a aumentar a procura de reabilitação geriátrica e a testar a capacidade de serviços nos sistemas de saúde maduros. Dados austríacos de 2026 situaram os tempos médios de espera para reabilitação em 9,6 semanas, demonstrando a pressão sobre a capacidade de cuidados disponível. As seguradoras de saúde estatutárias da Alemanha gastaram 14,7 bilhões de EUR em terapias de remediação até ao final de 2025, um aumento de 10,4% em relação ao ano anterior.[2] Os gastos aumentaram ainda 8,7% no primeiro trimestre de 2026. A reforma Blankoverordnung de 2024 permite que os fisioterapeutas determinem a modalidade e a frequência do tratamento para condições musculoesqueléticas especificadas, o que apoia percursos de cuidados mais flexíveis. Estas condições incentivam os prestadores no mercado de soluções de reabilitação em fisioterapia a investir em equipamentos e fluxos de trabalho que ajudem os clínicos a atender mais pacientes. Reforçam também a necessidade de soluções de aumento de capacidade em todo o mercado de soluções de reabilitação em fisioterapia.
A Expansão da Reabilitação Domiciliária e Virtual Redesenha a Prestação de Cuidados
Os serviços domiciliários e virtuais estão a mudar a forma como o mercado de soluções de reabilitação em fisioterapia alcança os pacientes que não conseguem frequentar facilmente as clínicas. Um ensaio do Serviço Nacional de Saúde em Cambridgeshire e Peterborough revelou que uma aplicação de fisioterapia com suporte de inteligência artificial para dores nas costas reduziu as listas de espera em 55% e libertou 856 horas de clínicos por mês. No ensaio, 80% dos pacientes classificaram os cuidados digitais como equivalentes ou superiores ao tratamento presencial. O Calendário de Honorários dos Médicos Medicare de 2026 expandiu os códigos de faturação de monitorização terapêutica remota, incluindo os códigos CPT 98985, 98984 e 98979, reforçando o caminho de reembolso para os cuidados digitais. A captura de movimento por smartphone pode reduzir as necessidades de hardware enquanto permite que os clínicos monitorizem programas de exercício domiciliário. Este modelo oferece aos prestadores uma forma de ampliar a reabilitação supervisionada, aliviando as restrições de instalações e de mão de obra.
A Transição para Reabilitação Baseada em Resultados e Cuidados Baseados em Valor Reestrutura a Procura de Software
Os modelos de pagamento baseados em resultados estão a aumentar a importância do software no mercado de soluções de reabilitação em fisioterapia. Os programas de qualidade do CMS, como o MIPS e o reporte ao Registo Clínico de Dados Qualificados, incentivam os prestadores a documentar resultados de recuperação mensuráveis. As ferramentas de resultados reportados pelos pacientes, as plataformas de análise e os sistemas de documentação estão a tornar-se parte dos fluxos de trabalho clínicos e de reembolso. Em maio de 2026, a Medbridge lançou a sua plataforma Outcomes para recolher resultados reportados pelos pacientes e apoiar o reporte alinhado com os programas do CMS. Os prestadores necessitam cada vez mais de sistemas integrados em vez de ferramentas de gestão de terapia autónomas. Os fornecedores que combinam medição de resultados, reporte e fluxos de trabalho operacionais têm um caminho mais claro para a adoção empresarial, elevando o limiar prático para fornecedores de software de menor dimensão que não dispõem de recursos para desenvolver funções de reporte conformes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Custo de Aquisição de Sistemas Avançados de Reabilitação | -2.0% | Global, mais elevado na Ásia-Pacífico e no Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Reembolso Limitado para Serviços de Reabilitação | -1.8% | Global, mais agudo na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Encargo de Validação Clínica e Integração de Fluxos de Trabalho | -1.0% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança e Governação de Dados de Pacientes | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Elevado Custo de Aquisição de Sistemas Avançados de Reabilitação Limita o Acesso Equitativo
Os elevados custos de aquisição condicionam a adoção de robótica, exoesqueletos e sistemas de reabilitação integrados com inteligência artificial, especialmente fora dos grandes centros terciários. Uma revisão de âmbito de 2026 concluiu que a viabilidade financeira da reabilitação de AVC assistida por tecnologia depende fortemente do rácio de supervisão terapeuta-paciente. As poupanças foram realizadas quando 1 clínico conseguia supervisionar múltiplos pacientes, pelo que as decisões de compra de equipamentos também requerem uma reformulação dos fluxos de trabalho. As clínicas de fisioterapia independentes podem ter dificuldade em financiar esta combinação. O equipamento como serviço e o arrendamento vinculado a resultados são respostas emergentes em contextos sensíveis ao custo na Ásia-Pacífico e no Médio Oriente e África. Estas abordagens permanecem numa fase inicial de adoção, e os quadros normalizados para o arrendamento vinculado a resultados ainda não foram estabelecidos pela FDA ou pelas agências nacionais de avaliação de tecnologias de saúde.
O Reembolso Limitado para Serviços de Reabilitação Condiciona a Conversão da Procura
As diferenças de reembolso limitam a conversão da necessidade clínica em serviços de reabilitação pagos. Um estudo de 2026 sobre a experiência holandesa relatou que o seguro de saúde básico não cobre a fisioterapia, exigindo que os pacientes adquiram um seguro complementar para obter cobertura. Isto pode reduzir a utilização abaixo do nível indicado pela necessidade clínica. Um relatório de novembro de 2026 revelou que 6,4% dos sobreviventes de AVC em Inglaterra, no País de Gales e na Irlanda do Norte receberam 3 horas de terapia de reabilitação por dia.[3] A pressão sobre o financiamento e os recursos humanos contribuiu para esta lacuna. As normas da CARF e da Joint Commission apoiam a garantia de qualidade, mas não colmatam a lacuna de reembolso enfrentada pelo mercado de soluções de reabilitação em fisioterapia quando os custos dos cuidados com tecnologia excedem a cobertura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
Os Equipamentos Ancoram a Receita, o Software Acelera Mais RapidamenteOs equipamentos representaram 46,85% da receita de 2026, sustentados por aquisições de capital em hospitais, instalações de cuidados de longa duração e clínicas de fisioterapia estabelecidas. Estes compradores utilizam sistemas de eletroterapia, ultrassom, tração e treino robótico para diversas necessidades de tratamento. A BTL Industries reportou receita global acima de 850 milhões de USD em 2025 e indicou crescimento contínuo de dois dígitos na América do Norte para 2026. Os serviços permanecem a terceira categoria de solução e incluem plataformas de telerreabilitação, programas de reabilitação gerida e externalização clínica. A sua estrutura de receita recorrente pode atrair compradores institucionais. Os equipamentos continuarão a ser importantes onde os casos complexos requerem intervenção clínica direta e dispositivos dedicados.
O Software tem previsão de crescer a um CAGR de 8,94% até 2032, a taxa mais rápida entre os tipos de solução no mercado de soluções de reabilitação em fisioterapia. A documentação assistida por inteligência artificial, a gestão do ciclo de receita, a monitorização terapêutica remota e a análise de resultados estão a impulsionar esta adoção. Em novembro de 2026, a WebPT introduziu o Aera, uma plataforma concebida para gerir uma prática de reabilitação desde o encaminhamento até ao pagamento da reclamação, utilizando o seu Grafo de Conhecimento de Terapia de Reabilitação.



Por Aplicação:
MSK Domina, Neurologia é a Fronteira TecnológicaA reabilitação musculoesquelética representou 38,42% da receita de 2026, refletindo o extenso encargo das condições ortopédicas e relacionadas com o trabalho. As plataformas digitais musculoesqueléticas estão a ampliar esta procura para modelos de cuidados patrocinados por empregadores. Em janeiro de 2026, a Sword Health adquiriu a Kaia Health por 285 milhões de USD. A gestão da dor, a reabilitação cardiovascular e pulmonar e outras aplicações representam o restante da procura e refletem uma mudança mais ampla para percursos de reabilitação não farmacológicos.
A Reabilitação Neurológica tem previsão de expansão a um CAGR de 8,37% até 2032, posicionando-a como a aplicação liderada pela tecnologia no mercado de soluções de reabilitação em fisioterapia. A robótica com suporte de inteligência artificial e os exoesqueletos apoiam o treino motor repetitivo de alta dose destinado a promover a neuroplasticidade. A MindMaze Therapeutics e a Vibra Healthcare reportaram em março de 2026 que um programa de 210 pacientes aumentou o tempo diário de terapia suplementar em 60% e demonstrou ganhos de recuperação funcional estatisticamente significativos em comparação com os cuidados padrão. Uma meta-análise de 2025 de 37 estudos concluiu que a reabilitação assistida por robô melhorou significativamente as pontuações de mobilidade e proporcionou modestos benefícios de equilíbrio para pacientes com AVC. As seguradoras e os prestadores provavelmente exigirão este tipo de evidência clínica antes de apoiar uma adoção mais ampla. O encargo de evidência diferencia as plataformas neurológicas dos equipamentos de reabilitação geral.
Por Implantação:
A Liderança da Nuvem Reflete a Escalabilidade Empresarial, o Híbrido Cresce Mais RapidamenteA implantação Baseada em Nuvem detinha 52,19% da receita de 2026, à medida que os sistemas de saúde procuram sistemas que possam suportar múltiplos locais e integrar-se com registos eletrónicos de saúde. O acordo da Raintree de 2025 com a Ascension ilustra a procura de software de reabilitação nativo da nuvem em cuidados ambulatórios pós-agudos. As plataformas em nuvem podem normalizar fluxos de trabalho, consolidar dados e suportar a gestão ao nível da rede. A implantação Local permanece relevante onde os requisitos de residência de dados são rigorosos ou a conectividade é limitada. A sua utilização relativa está a diminuir à medida que a infraestrutura melhora. O setor de soluções de reabilitação em fisioterapia está, consequentemente, a mover-se para plataformas que conseguem ligar os cuidados em instalações com o envolvimento remoto dos pacientes.
A implantação Híbrida tem previsão de crescer a um CAGR de 8,12% até 2032. Este modelo combina sessões clínicas intensivas com exercício domiciliário monitorizado por inteligência artificial e fornece uma estrutura prática para a continuidade dos cuidados. Uma revisão de âmbito de 2025 concluiu que a prestação híbrida representou 40% dos desenhos de estudo de reabilitação ortopédica pós-cirúrgica avaliados, enquanto os modelos domiciliários representaram 37%. O quadro de reembolso DiGA da Alemanha apoia este modelo de cuidados. Um estudo JMIR de 2025 concluiu que 36,3% dos utilizadores de DiGA com condições musculoesqueléticas também receberam fisioterapia analógica.[4] A Lei Digital, ou DigiG, apoia percursos digitais reembolsáveis e oferece aos prestadores um quadro para combinar cuidados digitais e presenciais.

Por Utilizador Final:
Os Hospitais Lideram o Volume, os Cuidados Domiciliários Lideram o CrescimentoOs Hospitais e Departamentos Ambulatoriais detinham 42,76% da receita de 2026. A sua posição reflete os volumes de pacientes de alta acuidade, os orçamentos de capital e a necessidade de fluxos de trabalho integrados nos cuidados neurológicos e pós-cirúrgicos. Em setembro de 2026, a Athletico Physical Therapy selecionou a Raintree Systems como seu parceiro empresarial de registo eletrónico de saúde para uma rede de quase 900 clínicas em 24 estados dos EUA. O acordo abrangeu a gestão da prática, a admissão digital, a análise, a gestão do ciclo de receita e a geração de notas nativa de inteligência artificial. As clínicas de fisioterapia e reabilitação independentes permanecem fragmentadas, enquanto os cuidados de longa duração, as instalações de enfermagem e os centros cirúrgicos ambulatórios estão a expandir-se à medida que os cuidados pós-agudos se deslocam para fora dos ambientes de internamento.
Os Ambientes de Cuidados Domiciliários têm previsão de crescer a um CAGR de 8,65% até 2032, a taxa de utilizador final mais rápida no mercado de soluções de reabilitação em fisioterapia. Os ambientes de menor custo, a monitorização remota e a preferência dos pacientes pela recuperação em casa apoiam esta mudança. A Associação Americana de Fisioterapia identificou as ferramentas digitais domiciliárias como uma forma de ampliar o acesso e reduzir a carga de trabalho dos clínicos. A associação também observou que as lacunas de literacia digital e de banda larga devem ser colmatadas para evitar o agravamento das desigualdades. A captura de movimento por visão computacional através de câmeras de smartphone padrão pode permitir o exercício domiciliário supervisionado sem hardware especializado. Os prestadores baseados em clínicas precisarão de percursos híbridos se quiserem manter as relações com os pacientes à medida que a prestação domiciliária se torna mais prática.
Análise Geográfica
América do Norte
A América do Norte detinha 40,83% da participação do mercado de soluções de reabilitação em fisioterapia em 2026. A infraestrutura ambulatória madura, a cobertura comercial e governamental e a crescente adoção de terapia digital sustentam a posição da região. Os Estados Unidos permanecem centrais para a procura regional, enquanto a propriedade fragmentada dos prestadores continua a criar oportunidades de consolidação. A U.S. Physical Therapy descreveu um mercado nacional de reabilitação acima de 40 bilhões de USD nos seus materiais para investidores de 2025 e observou que nenhuma empresa detinha mais de 10% do mercado. O Calendário de Honorários dos Médicos Medicare de 2026 aumentou o fator de conversão em 3,3% para os participantes não APM e expandiu os códigos de monitorização terapêutica remota. O Canadá está a direcionar o investimento provincial para a reabilitação comunitária e domiciliária, enquanto as redes de reabilitação privadas e a penetração dos seguros apoiam o desenvolvimento no México.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,24% até 2032, a taxa geográfica mais rápida no mercado de soluções de reabilitação em fisioterapia. A região combina escala demográfica, investimento em infraestrutura de saúde e uma base de política de saúde digital em desenvolvimento. O Japão está a desenvolver modelos híbridos para uma população em que cerca de 29,3% das pessoas têm 65 anos ou mais. Na Índia, um inquérito nacional de 2025 reportou uma prevalência de dor musculoesquelética de 16,14% em 12 locais de inquérito e uma oferta de 0,36 fisioterapeutas por 10.000 pessoas. A Missão Nacional de Saúde Digital apoia a integração de registos digitais entre prestadores, o que favorece o software de reabilitação interoperável. A parceria de dezembro de 2025 da Lifeward com a Verita Neuro, sediada em Singapura, para implementar exoesqueletos ReWalk na Tailândia, nos Emirados Árabes Unidos e no México demonstra como a distribuição de robótica de reabilitação está a alargar-se.
A Europa Lidera na Regulamentação, o Médio Oriente e África e a América do Sul Constroem Capacidade
A Europa beneficia de sistemas de reembolso estabelecidos e de uma crescente digitalização dos fluxos de trabalho clínicos. As seguradoras estatutárias da Alemanha reportaram um aumento de 10,4% nos gastos com terapias de remediação para 14,7 bilhões de EUR até ao final de 2025. A reforma Blankoverordnung de 2024 expandiu a autonomia dos fisioterapeutas na Alemanha, enquanto o DiGA e os Critérios de Avaliação de Tecnologia Digital do Serviço Nacional de Saúde moldam os fatores de conformidade para a reabilitação digital. Estes quadros influenciam a forma como o mercado de soluções de reabilitação em fisioterapia pode integrar os cuidados digitais nos percursos de tratamento estabelecidos. O Médio Oriente e África estão a construir capacidade através de investimentos dedicados em reabilitação e planos nacionais. O Escritório Regional da OMS para África adotou uma estratégia de 2025 que visa planos nacionais de reabilitação com orçamentos dedicados em 60% dos países.
Panorama Competitivo
Concentração do Mercado
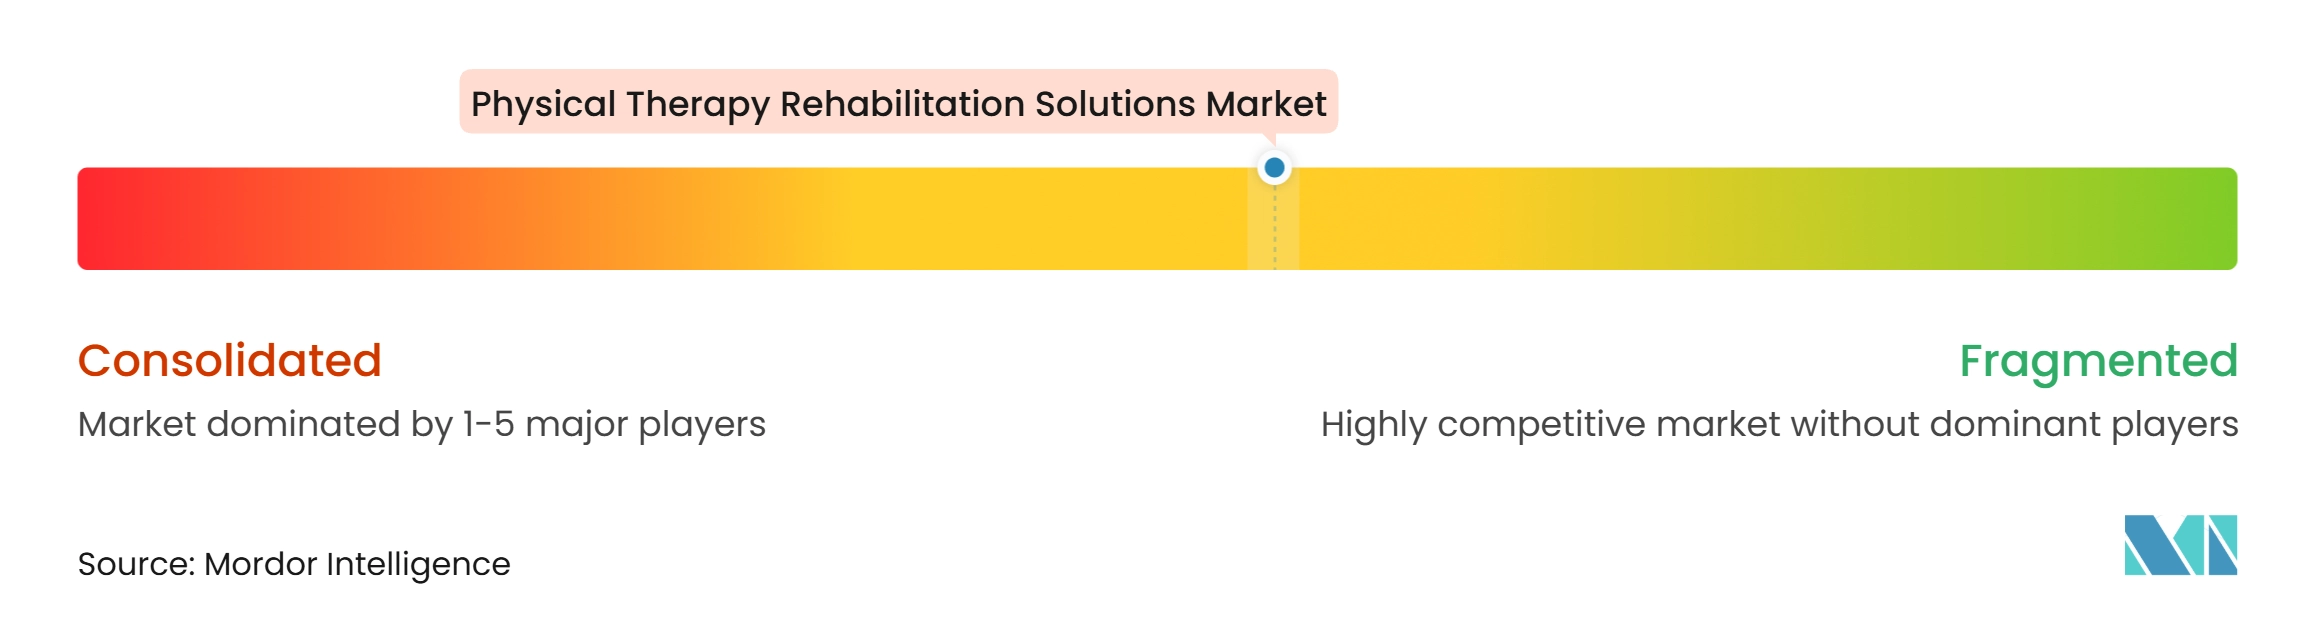
O mercado de soluções de reabilitação em fisioterapia é moderadamente fragmentado e dividido entre fornecedores estabelecidos de tecnologia médica e plataformas digitais de primeira geração. A BTL Industries, a Lifeward, a Wandercraft e a Tyromotion competem através de evidências clínicas, autorizações regulatórias e relações institucionais de longa data. Os prestadores digitais, incluindo a Hinge Health e a Sword Health, utilizam contratos patrocinados por empregadores para escalar os serviços. A aquisição da Kaia Health pela Sword Health em janeiro de 2026 por 285 milhões de USD reforçou a sua presença europeia de fisioterapia digital. A Sword Health também recebeu 3 patentes nos EUA para comunicações personalizadas, recomendações e rastreamento de movimento corporal completo por visão computacional. A propriedade intelectual e as aquisições estão a tornar-se ferramentas competitivas estreitamente ligadas no mercado de soluções de reabilitação em fisioterapia.
Os fornecedores de gestão de prática, como a WebPT, a Raintree, a Net Health e a Physitrack, estão a concentrar-se em fluxos de trabalho habilitados por inteligência artificial. O lançamento do Aera pela WebPT em novembro de 2026 foi além das ferramentas administrativas individuais para uma plataforma que liga encaminhamentos, prestação de cuidados e processos de reclamações. A Physitrack introduziu um registo médico eletrónico de inteligência artificial agêntica que atraiu mais de 7.000 clínicos para o acesso antecipado. Estes movimentos mostram que os prestadores estão a competir na capacidade de reduzir a carga operacional, bem como na funcionalidade clínica. As grandes redes de clínicas estão a procurar plataformas normalizadas que possam suportar o crescimento em múltiplos locais. O mercado de soluções de reabilitação em fisioterapia tende a favorecer os fornecedores que conseguem satisfazer os requisitos clínicos, operacionais e de reporte num único fluxo de trabalho.
Os cuidados domiciliários, os cuidados de longa duração e a reabilitação comunitária oferecem espaço para novos prestadores na Ásia-Pacífico e no Médio Oriente e África, onde as grandes plataformas digitais permanecem menos estabelecidas. As startups que utilizam rastreamento de movimento baseado em câmera de baixo custo visam reduzir a dependência de hardware especializado. A extensão da FDA de novembro de 2025 da Wandercraft para o Atalante X abrangeu lesões da medula espinhal de C4 a L5 e esclerose múltipla. Esta autorização expandiu a população clínica endereçável através de uma estratégia regulatória baseada em evidências. A IEC 62304 e a ISO 13485 continuam a ser referências importantes para plataformas escaladas em ambientes regulamentados.
Líderes do Setor de Soluções de Reabilitação em Fisioterapia
-
BTL Industries
-
Lifeward Ltd
-
Tyromotion GmbH
-
Wandercraft SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soluções de Reabilitação em Fisioterapia Empresas cobertas neste relatório
- Altivera Medical Holdings LLC
- BTL
- DIH Holding US Inc.
- Enovis Corporation
- Hinge Health Inc.
- ITO Co. Ltd
- KINVENT
- Lifeward Ltd
- Medical Depot, Inc. (Drive Medical)
- Medline Industries
- Mettler Electronics
- MindMaze Therapeutics Holding SA
- Net Health Systems Inc.
- NuStep LLC
- Performance Health
- Physitrack PLC
- Raintree Systems Inc.
- RECK-Technik GmbH & Co. KG
- Sword Health Inc.
- Tyromotion GmbH
- Wandercraft SAS
- WebPT Inc.
- Zimmer MedizinSysteme
Desenvolvimentos industriais recentes em Mercado de Soluções de Reabilitação em Fisioterapia
- Novembro de 2026: A WebPT introduziu o Aera, descrito como a primeira plataforma de inteligência artificial de prática completa para terapia de reabilitação, capaz de gerir os cuidados ao paciente desde o encaminhamento até ao pagamento da reclamação através de um Grafo de Conhecimento de Terapia de Reabilitação. O lançamento sinaliza uma mudança da automação de solução pontual para a orquestração integrada da prática, com o potencial de reduzir materialmente os custos administrativos para redes de clínicas com múltiplos locais.
- Setembro de 2026: A Athletico Physical Therapy, que opera quase 900 clínicas em 24 estados dos EUA, selecionou a Raintree Systems como seu parceiro empresarial de registo eletrónico de saúde de longo prazo. O contrato abrange a gestão da prática, a admissão digital, a análise, a gestão do ciclo de receita e a geração de notas nativa de inteligência artificial em toda a organização, representando um dos maiores acordos de normalização de software de rede de clínicas do ano.
- Setembro de 2026: A Lifeward reportou os resultados do terceiro trimestre de 2026 com a receita da passadeira anti-gravidade AlterG a aumentar 18% em relação ao ano anterior para 3,6 milhões de USD, o segundo trimestre consecutivo de crescimento de dois dígitos, enquanto simultaneamente expandia o alcance de distribuição do ReWalk através de um novo programa de parceiros de canal com a Ottobock Care, marcando uma mudança estratégica das vendas diretas para a distribuição em rede escalada.
- Junho de 2026: A MindMaze Therapeutics inscreveu os primeiros pacientes no estudo SwissNeuroRehab em 6 grandes centros suíços, visando 300 minutos de treino ativo por semana nas fases de internamento, ambulatório e domiciliário, concomitantemente com o lançamento do estudo de reabilitação de AVC REACT-AVC nos Hospices Civils de Lyon para construir evidências de saúde económica que apoiem o reembolso francês da neurorreabilitação domiciliária.
Âmbito do Relatório Global do Mercado de Soluções de Reabilitação em Fisioterapia
De acordo com o âmbito do relatório, o mercado de soluções de reabilitação em fisioterapia compreende equipamentos, software e serviços concebidos para apoiar a avaliação, o tratamento e a recuperação de pacientes com deficiências físicas, lesões e limitações funcionais.
O mercado de soluções de reabilitação em fisioterapia é segmentado por solução, aplicação, implantação, utilizador final e geografia. Por solução, o mercado é segmentado em Equipamentos, Software e Serviços. Por aplicação, a segmentação inclui Reabilitação Musculoesquelética, Reabilitação Neurológica, Gestão da Dor e Restauração Funcional, Reabilitação Cardiovascular e Pulmonar e Outras Aplicações. Por implantação, o mercado é segmentado em Local, Baseado em Nuvem e Híbrido. Por utilizador final, a segmentação inclui Hospitais e Departamentos Ambulatoriais, Clínicas Independentes de Fisioterapia e Reabilitação, Centros Cirúrgicos Ambulatórios (ASCs), Instalações de Cuidados de Longa Duraão e de Enfermagem, Ambientes de Cuidados Domiciliários e Outros Utilizadores Finais. Geograficamente, o mercado é analisado na América do Norte, Europa, região Ásia-Pacífico, Médio Oriente e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões a nível global. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Equipamentos |
| Software |
| Serviços |
| Reabilitação Musculoesquelética |
| Reabilitação Neurológica |
| Gestão da Dor e Restauração Funcional |
| Reabilitação Cardiovascular e Pulmonar |
| Outras Aplicações |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Hospitais e Departamentos Ambulatoriais |
| Clínicas Independentes de Fisioterapia e Reabilitação |
| Centros Cirúrgicos Ambulatórios (ASCs) |
| Instalações de Cuidados de Longa Duração e de Enfermagem |
| Ambientes de Cuidados Domiciliários |
| Outros Utilizadores Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | GCC |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Solução | Equipamentos | |
| Software | ||
| Serviços | ||
| Por Aplicação | Reabilitação Musculoesquelética | |
| Reabilitação Neurológica | ||
| Gestão da Dor e Restauração Funcional | ||
| Reabilitação Cardiovascular e Pulmonar | ||
| Outras Aplicações | ||
| Por Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Utilizador Final | Hospitais e Departamentos Ambulatoriais | |
| Clínicas Independentes de Fisioterapia e Reabilitação | ||
| Centros Cirúrgicos Ambulatórios (ASCs) | ||
| Instalações de Cuidados de Longa Duração e de Enfermagem | ||
| Ambientes de Cuidados Domiciliários | ||
| Outros Utilizadores Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | GCC | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de soluções de reabilitação em fisioterapia?
O setor está avaliado em 31,83 bilhões de USD em 2026 e tem previsão de atingir 49,52 bilhões de USD até 2032, a um CAGR de 7,73% durante 2027-2032.
Qual tipo de solução detém a maior posição de receita?
Os Equipamentos lideram com uma participação de 46,85% em 2026, sustentados por aquisições de hospitais, instalações de cuidados de longa duração e clínicas de fisioterapia estabelecidas.
Qual aplicação de reabilitação está a expandir-se mais rapidamente?
A Reabilitação Neurológica tem previsão de crescer a um CAGR de 8,37% até 2032, à medida que a robótica habilitada por inteligência artificial e os exoesqueletos ganham suporte clínico.
Por que razão a reabilitação domiciliária está a ganhar adoção?
Os Ambientes de Cuidados Domiciliários têm previsão de crescer a um CAGR de 8,65% até 2032, porque a monitorização remota, a prestação de menor custo e as preferências dos pacientes apoiam os cuidados em casa.
Qual região tem as perspetivas de crescimento mais fortes?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,24% até 2032, sustentada pelas necessidades demográficas, pelo investimento em infraestrutura e pelos programas de saúde digital.