
理学療法リハビリテーションソリューション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 34.12 十億米ドル |
| 市場規模 (2032) | 49.52 十億米ドル |
| 成長率 (2027 - 2032) | 7.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる理学療法リハビリテーションソリューション市場分析
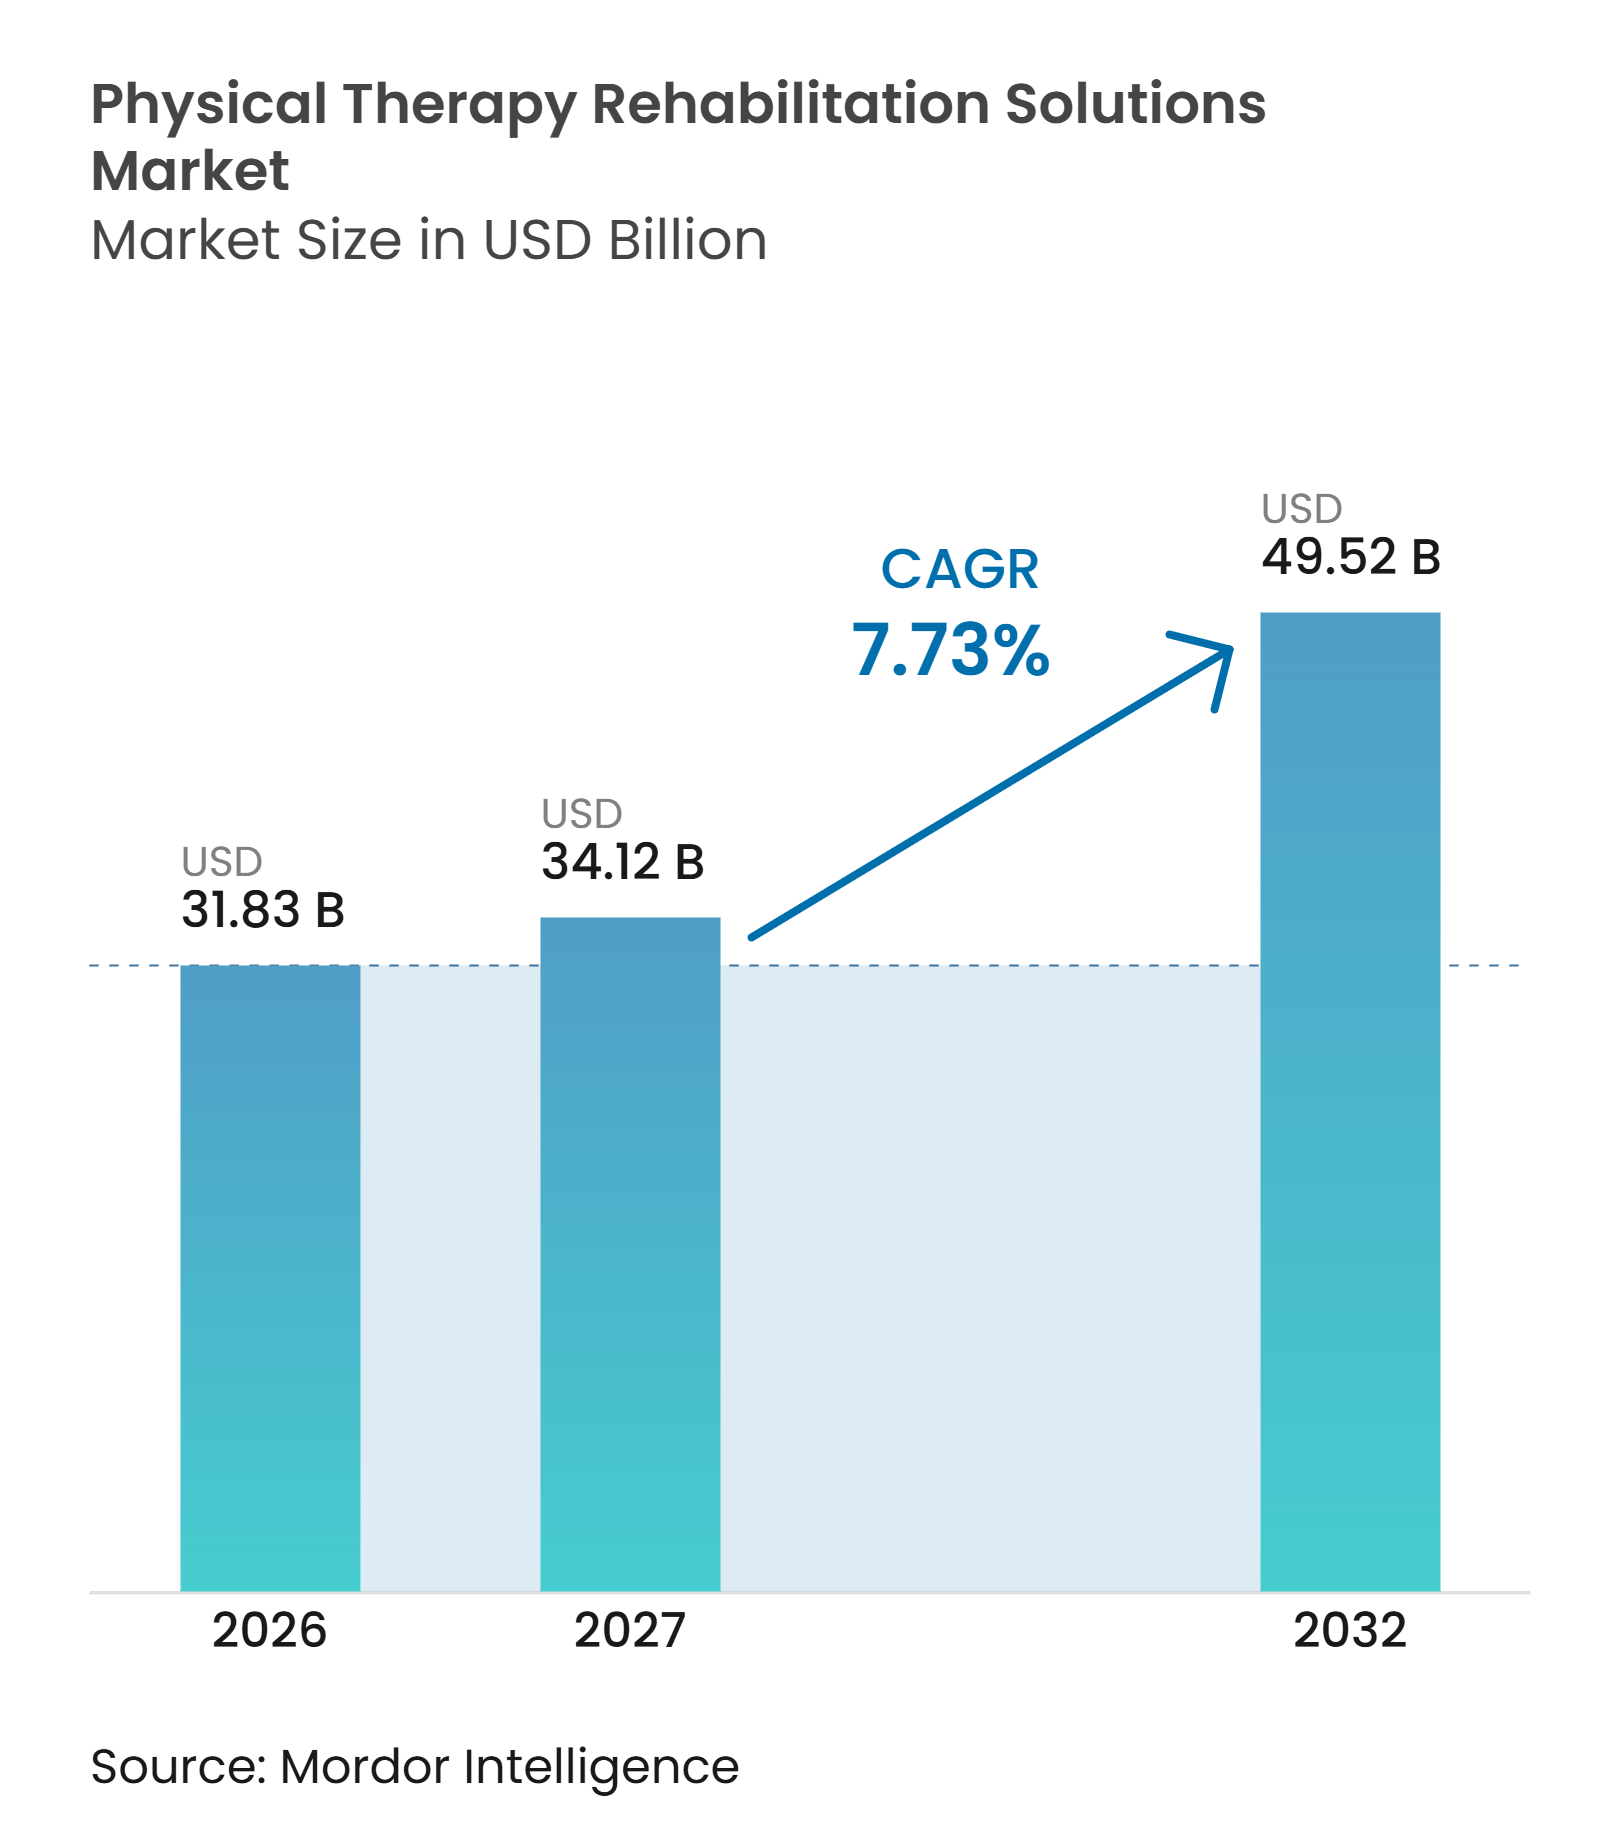
理学療法リハビリテーションソリューション市場規模は、2026年に31.83 ビリオン 米ドル、2027年に34.12 ビリオン 米ドルと予測され、2032年までに49.52 ビリオン 米ドルに達し、2027年から2032年にかけて7.73%のCAGRで成長する見込みです。
理学療法リハビリテーションソリューション市場は、リハビリテーションサービスに対する需要の高まりと、デジタルケア提供の広範な普及によって支えられています。世界保健機関は、1990年から63%増加した後、2019年には24.1 ビリオン 人がリハビリテーションサービスを必要としていたと報告しています。高齢化する人口、長期的な筋骨格系疾患、および労働力不足が、従来の施設を超えてケアを拡大するモデルの必要性を高めています。そのため、プロバイダーは臨床機器、ソフトウェア、および在宅サービスを組み合わせて、アクセスを改善し、臨床業務量を管理しています。理学療法リハビリテーションソリューション市場はまた、不均一な償還、高い機器コスト、臨床的検証とデータ保護に関する要件という実際的な制約にも直面しています。
主要レポートのポイント
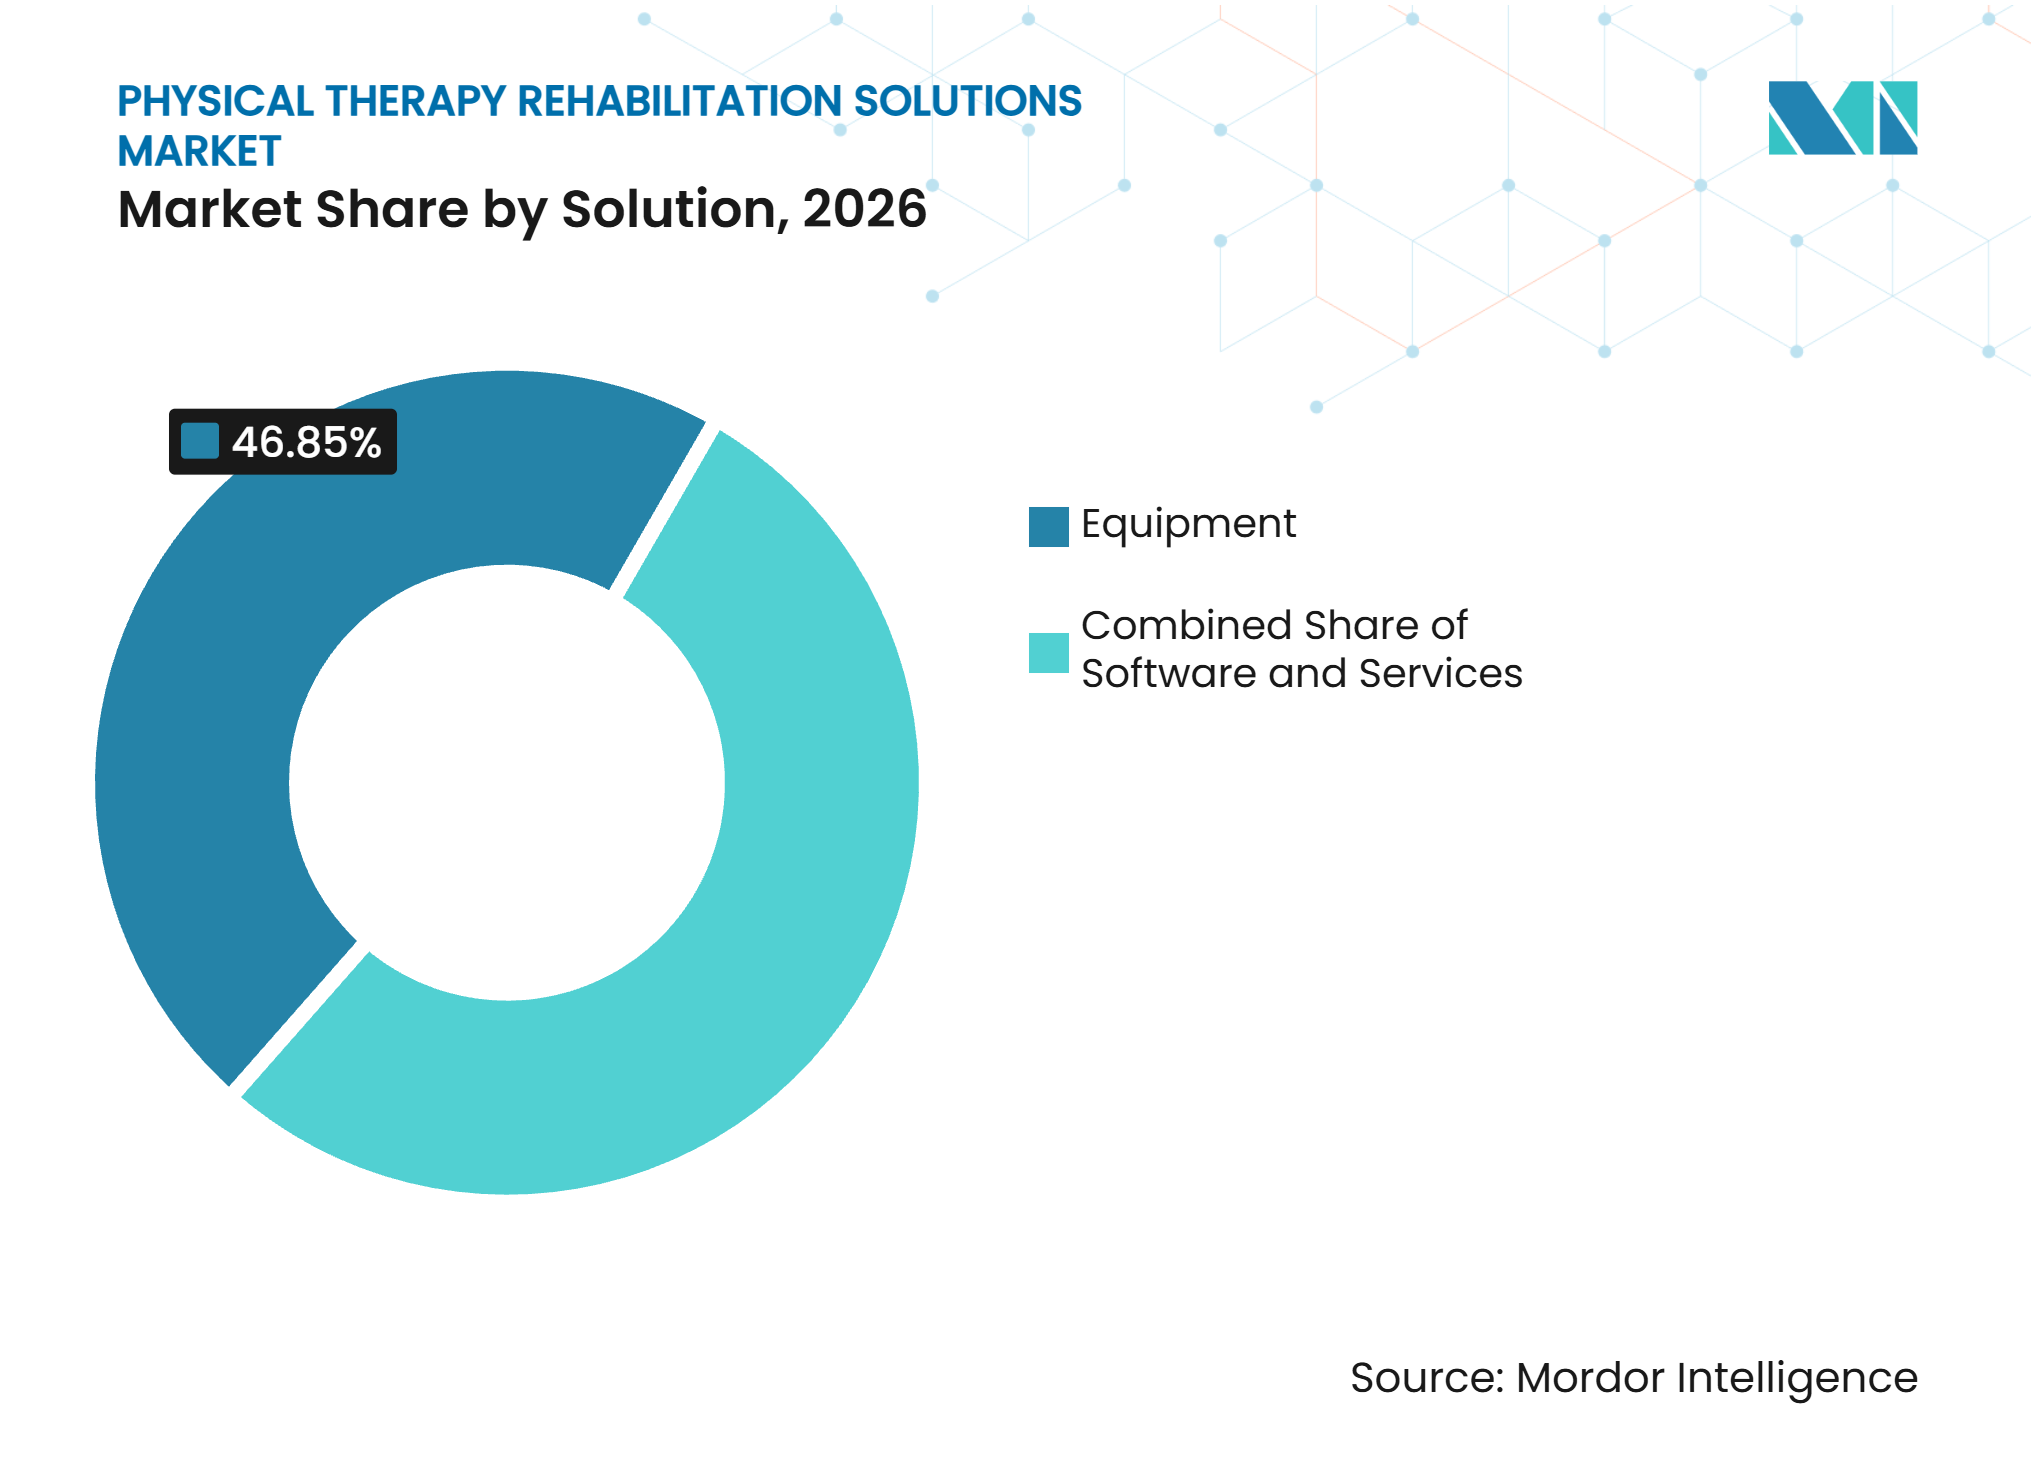
- ソリューション別では、機器が2026年に46.85%のシェアを占め、ソフトウェアは2032年までに8.94%のCAGRで拡大すると予測されています。
- 用途別では、筋骨格系リハビリテーションが2026年に38.42%のシェアを占め、神経系リハビリテーションは2032年までに8.37%のCAGRで拡大すると予測されています。
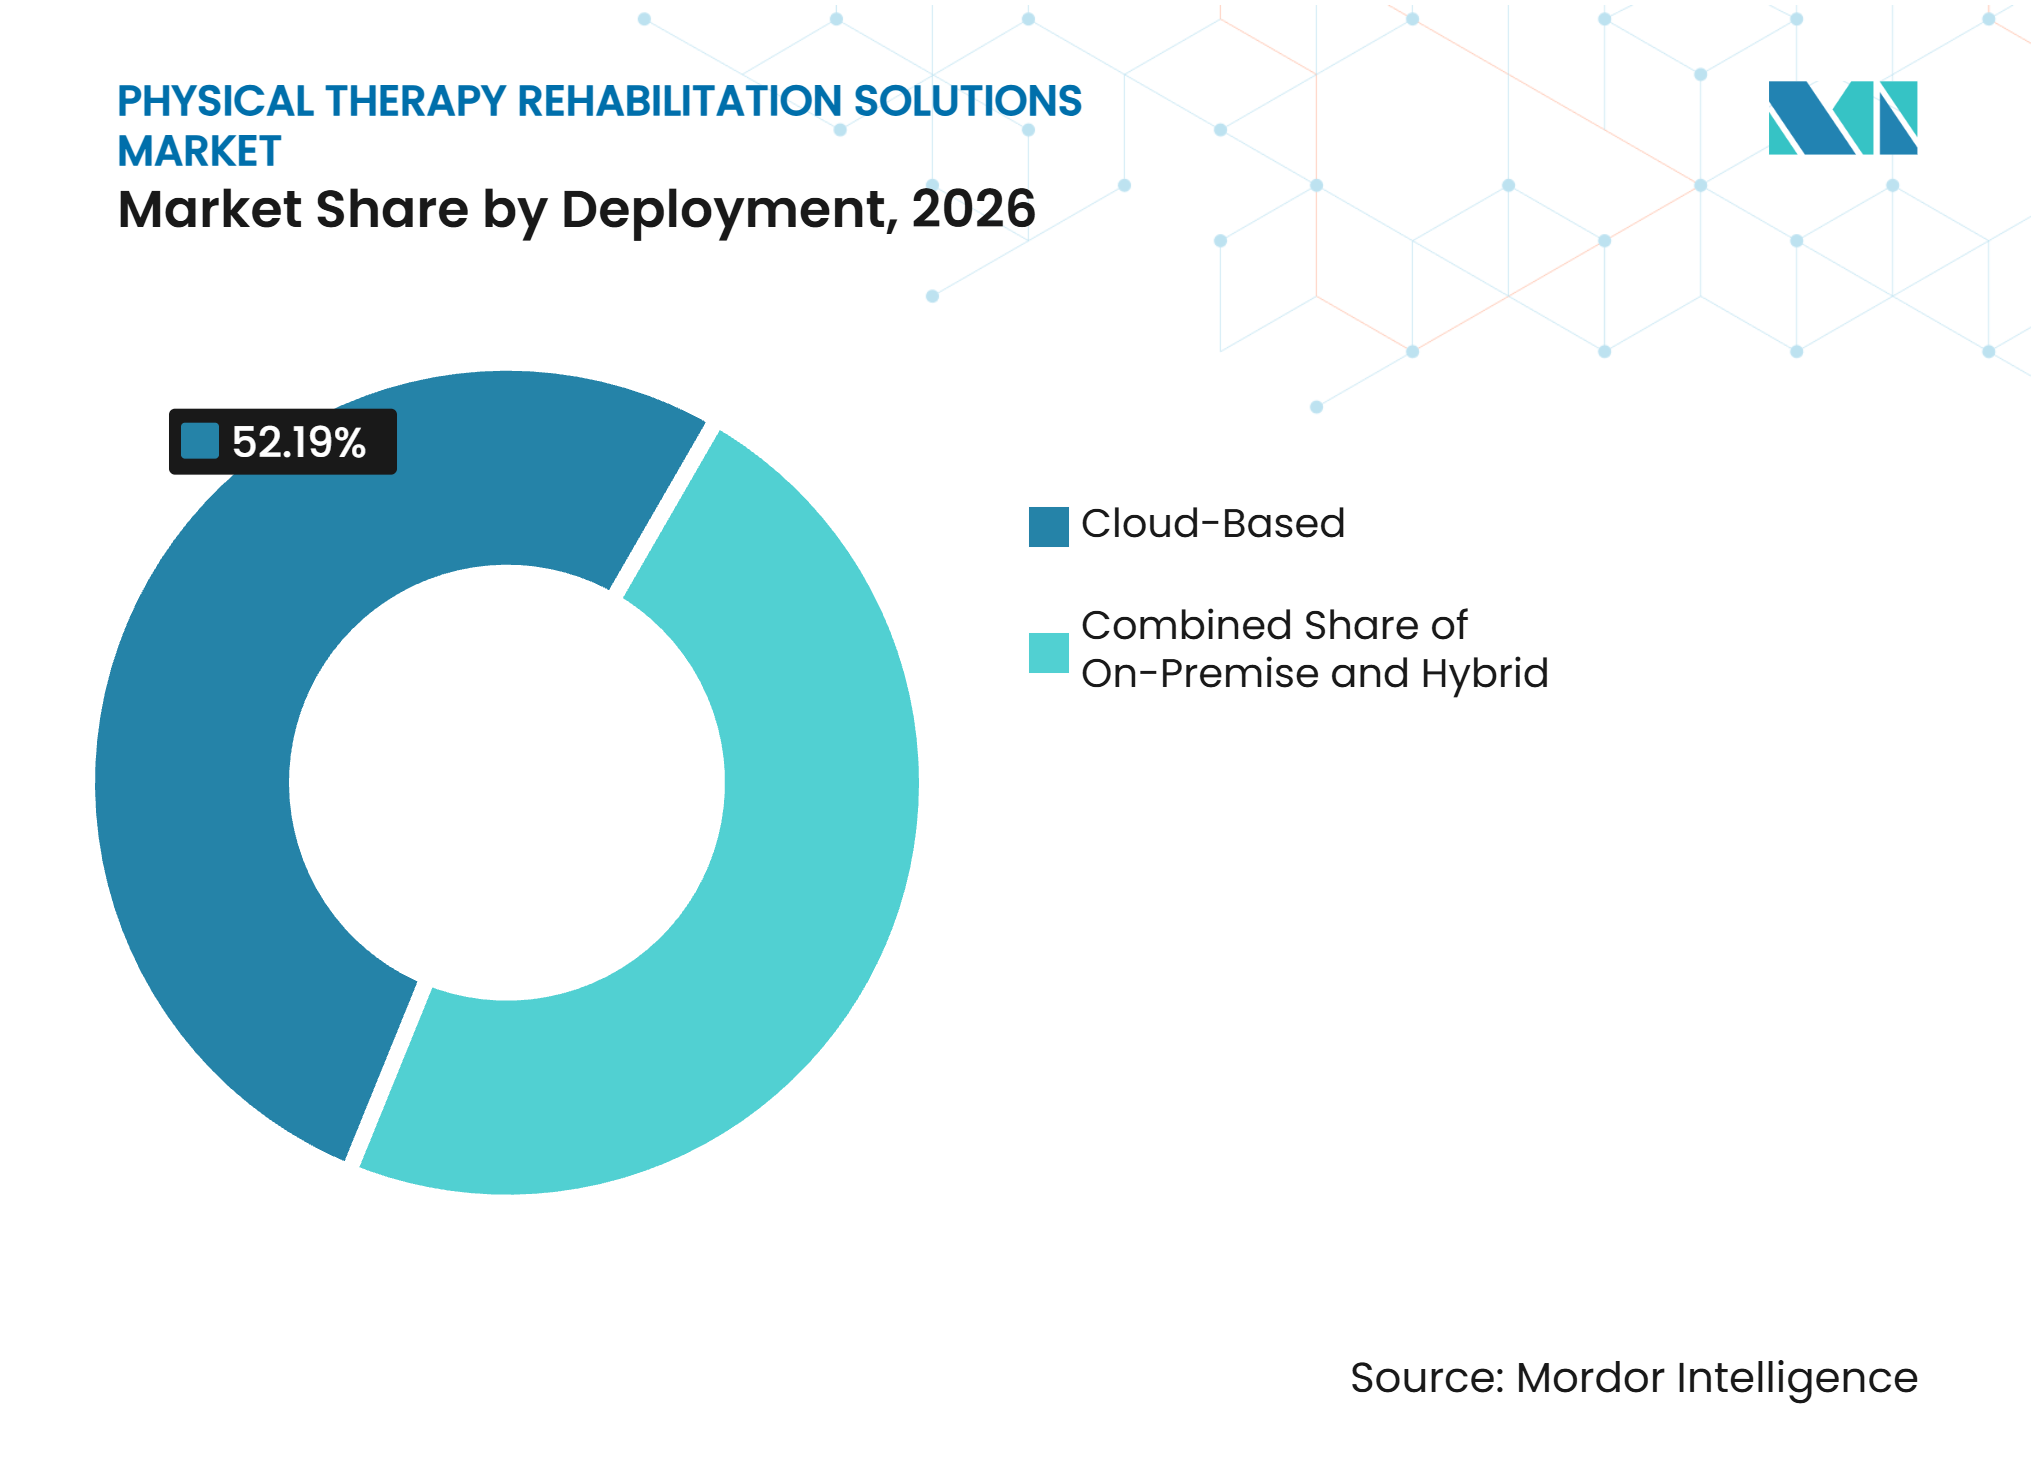
- 展開形態別では、クラウドベースの展開が2026年に52.19%のシェアを占め、ハイブリッド展開は2032年までに8.12%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院および外来部門が2026年に42.76%のシェアを占め、在宅ケア環境は2032年までに8.65%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に40.83%のシェアを占め、アジア太平洋地域は2032年までに9.24%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系疾患の有病率の上昇 | +2.5% | 世界 | 長期(4年以上) |
| 高齢者および障害を抱える人口の増加 | +2.0% | 世界、アジア太平洋地域および欧州に最も集中 | 長期(4年以上) |
| 在宅および仮想リハビリテーションの拡大 | +1.5% | 北米およびアジア太平洋地域が中心、欧州への波及 | 中期(2〜4年) |
| 成果ベースのリハビリテーションおよび価値ベースのケアへの移行 | +1.0% | 北米、欧州への波及 | 中期(2〜4年) |
| リハビリテーション専門職の不足による自動化の推進 | +0.8% | 北米、欧州、インド | 短期(2年以内) |
| 組み込みモーションデータによる新たな収益モデルの創出 | +0.5% | 北米およびアジア太平洋地域が中心 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
筋骨格系疾患の有病率の上昇が構造的需要を持続させる
筋骨格系疾患は、理学療法リハビリテーションソリューション市場に広範かつ持続的な需要基盤をもたらしています。2025年の世界疾病負担分析では、2021年に16.9 ビリオン 件の筋骨格系疾患の有病例が報告され、2035年までに21.6 ビリオン 件に達すると予測されています。[1] 同研究では、1990年から2021年にかけて症例数が95%増加したことが示されており、リハビリテーション需要が長期的な人口健康ニーズと連動していることを示しています。筋骨格系疾患を抱える成人は、他の慢性疾患が併存する場合、より複雑なケアを必要とすることもあります。英国の2024年GP患者調査では、成人の13.4%が少なくとも1つの他の慢性疾患を伴う筋骨格系疾患を報告していることが明らかになりました。このケアの複雑性は、身体的リハビリテーションと協調的な回復支援を組み合わせることができるプロバイダーに有利に働きます。
高齢者および障害を抱える人口の増加がサービス需要を加速させる
人口高齢化は、成熟した医療システムにおける高齢者リハビリテーションへの需要を高め、利用可能なケア能力を試しています。2026年のオーストリアの報告では、平均リハビリテーション待機時間が9.6週間とされており、利用可能なケア能力への圧力が示されています。ドイツの法定健康保険者は、2025年末までに治療療法に147 ビリオン ユーロを支出し、前年比10.4%増となりました。[2] 支出は2026年第1四半期にさらに8.7%増加しました。2024年のBlankoverordnung改革により、理学療法士は特定の筋骨格系疾患に対する治療様式と頻度を決定できるようになり、より柔軟なケアパスウェイが支援されています。これらの状況は、理学療法リハビリテーションソリューション市場のプロバイダーが、より多くの患者にサービスを提供できるよう臨床医を支援する機器とワークフローへの投資を促しています。また、理学療法リハビリテーションソリューション市場全体にわたる能力構築ソリューションの必要性も強化しています。
在宅および仮想リハビリテーションの拡大がケア提供を再構築する
在宅および仮想サービスは、クリニックへの通院が困難な患者に対して、理学療法リハビリテーションソリューション市場がどのようにアプローチするかを変えています。ケンブリッジシャーおよびピーターバラのNHSトライアルでは、腰痛に対するAI支援理学療法アプリケーションが待機リストを55%削減し、毎月856時間の臨床医の時間を解放したことが明らかになりました。このトライアルでは、患者の80%がデジタルケアを対面治療と同等またはそれ以上と評価しました。2026年のメディケア医師報酬スケジュールでは、CPTコード98985、98984、98979を含む遠隔治療モニタリングの請求コードが拡大され、デジタルケアの償還経路が強化されました。スマートフォンベースのモーションキャプチャーは、臨床医が在宅運動プログラムを監視しながらハードウェアの必要性を低減できます。このモデルは、施設および労働力の制約を緩和しながら、監督下でのリハビリテーションを拡大する方法をプロバイダーに提供します。
成果ベースのリハビリテーションおよび価値ベースのケアへの移行がソフトウェア需要を再構築する
成果ベースの支払いモデルは、理学療法リハビリテーションソリューション市場におけるソフトウェアの重要性を高めています。MIPSや適格臨床データレジストリ報告などのCMS品質プログラムは、プロバイダーが測定可能な回復成果を文書化することを奨励しています。患者報告成果ツール、分析プラットフォーム、および文書化システムは、臨床および償還ワークフローの一部となりつつあります。2026年5月、MedbridgeはCMSプログラムに沿った報告をサポートするために患者報告成果を収集するOutcomesプラットフォームを立ち上げました。プロバイダーは、スタンドアロンの療法管理ツールではなく、統合されたシステムをますます必要としています。成果測定、報告、および運用ワークフローを組み合わせたベンダーは、エンタープライズ採用への明確な経路を持っており、準拠した報告機能を構築するリソースを欠く小規模ソフトウェアベンダーにとっての実際的な参入障壁を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なリハビリテーションシステムの高い取得コスト | -2.0% | 世界、アジア太平洋地域および中東・アフリカに最も高い | 長期(4年以上) |
| リハビリテーションサービスに対する限られた償還 | -1.8% | 世界、アジア太平洋地域および南米で最も深刻 | 中期(2〜4年) |
| 臨床的検証とワークフロー統合の負担 | -1.0% | 世界、北米および欧州で最も深刻 | 中期(2〜4年) |
| サイバーセキュリティと患者データガバナンスのリスク | -0.8% | 世界 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なリハビリテーションシステムの高い取得コストが公平なアクセスを制限する
高い取得コストは、特に大規模な三次医療センター以外でのロボティクス、外骨格、およびAI統合リハビリテーションシステムの採用を制約しています。2026年のスコーピングレビューでは、技術支援型脳卒中リハビリテーションの財務的実行可能性が、療法士対患者の監督比率に強く依存することが明らかになりました。1人の臨床医が複数の患者を監督できる場合にコスト削減が実現されるため、機器購入の決定にはワークフローの再設計も必要です。独立した理学療法クリニックは、この組み合わせの資金調達が困難な場合があります。サービスとしての機器および成果連動型リースは、コストに敏感なアジア太平洋地域および中東・アフリカの環境における新たな対応策として浮上しています。これらのアプローチは採用の初期段階にあり、成果連動型リースの標準化されたフレームワークはFDAや国家医療技術評価機関によってまだ確立されていません。
リハビリテーションサービスに対する限られた償還が需要転換を制約する
償還の違いが、臨床的ニーズから有償リハビリテーションサービスへの転換を制限しています。2026年のオランダの経験に関する研究では、基本的な健康保険が理学療法をカバーしておらず、患者が補足保険を購入する必要があることが報告されました。これにより、臨床的ニーズが示す水準を下回る利用が生じる可能性があります。2026年11月の報告では、イングランド、ウェールズ、北アイルランドの脳卒中生存者の6.4%が1日3時間のリハビリテーション療法を受けていたことが明らかになりました。[3] 資金調達とスタッフィングの圧力がこのギャップに寄与しています。CARFおよびジョイントコミッション基準は品質保証を支援していますが、技術対応ケアのコストがカバレッジを超える場合に理学療法リハビリテーションソリューション市場が直面する償還ギャップを埋めるものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
機器が収益を支え、ソフトウェアが最速で加速機器は2026年の収益の46.85%を占め、病院、長期ケア施設、および立された理学療法クリニックにおける設備投資によって支えられています。これらの購入者は、様々な治療ニーズに対して電気療法、超音波、牽引、およびロボットトレーニングシステムを使用しています。BTL Industriesは2025年に850 ミリオン 米ドルを超えるグローバル収益を報告し、2026年の北米における継続的な二桁成長を示しました。サービスは第3のソリューションカテゴリーとして残り、遠隔リハビリテーションプラットフォーム、管理されたリハビリテーションプログラム、および臨床アウトソーシングが含まれます。その定期収益構造は、機関投資家にとって魅力的です。機器は、複雑な症例が直接的な臨床介入と専用デバイスを必要とする場合に引き続き重要です。
ソフトウェアは、理学療法リハビリテーションソリューション市場のソリューションタイプの中で最速の成長率として、2032年までに8.94%のCAGRで成長すると予測されています。AI支援文書化、収益サイクル管理、遠隔治療モニタリング、および成果分析がこの採用を推進しています。2026年11月、WebPTはリハビリテーション療法ナレッジグラフを使用して紹介から支払済み請求まで理学療法実践を管理するように設計されたプラットフォームであるAeraを導入しました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
筋骨格系が優位、神経系がテクノロジーのフロンティア筋骨格系リハビリテーションは2026年の収益の38.42%を占め、整形外科および労働関連疾患の広範な負担を反映しています。デジタル筋骨格系プラットフォームは、この需要を雇用主負担のケアモデルへと拡大しています。2026年1月、Sword HealthはKaia Healthを285 ミリオン 米ドルで買収しました。疼痛管理、心肺リハビリテーション、およびその他の用途が残りの需要を占め、非薬理学的リハビリテーションパスウェイへのより広範なシフトを反映しています。
神経系リハビリテーションは、理学療法リハビリテーションソリューション市場においてテクノロジー主導の用途として位置づけられ、2032年までに8.37%のCAGRで拡大すると予測されています。AI支援ロボティクスと外骨格は、神経可塑性を促進することを目的とした高用量の反復的な運動トレーニングをサポートします。MindMaze TherapeuticsとVibra Healthcareは2026年3月、210人の患者プログラムが1日の補足療法時間を60%増加させ、標準ケアに対して統計的に有意な機能回復の改善を示したと報告しました。2025年の37件の研究のメタ分析では、ロボット支援リハビリテーションが脳卒中患者の移動スコアを有意に改善し、適度なバランス効果をもたらすことが明らかになりました。保険会社とプロバイダーは、より広範な採用を支援する前にこの種の臨床的証拠を要求する可能性が高いです。証拠の負担が神経系プラットフォームを一般的なリハビリテーション機器と差別化しています。
展開形態別:
クラウドのリーダーシップがエンタープライズスケーリングを反映、ハイブリッドが最速で成長クラウドベースの展開は2026年の収益の52.19%を占め、医療システムが複数のサイトをサポートし、電子健康記録と統合できるシステムを求めています。RaintreeとAscensionの2025年の契約は、急性期後の外来ケアにおけるクラウドネイティブのリハビリテーションソフトウェアへの需要を示しています。クラウドプラットフォームはワークフローを標準化し、データを統合し、ネットワークレベルの管理をサポートできます。オンプレミス展開は、データ居住要件が厳格な場合や接続が制限されている場合に引き続き関連性があります。インフラが改善するにつれて、その相対的な使用は減少しています。理学療法リハビリテーションソリューション産業は、その結果として、施設ケアと遠隔患者エンゲージメントを接続できるプラットフォームへと移行しています。
ハイブリッド展開は、2032年までに8.12%のCAGRで成長すると予測されています。このモデルは、集中的なクリニックセッションとAI監視の在宅運動を組み合わせ、ケアの継続性のための実用的な構造を提供します。2025年のスコーピングレビューでは、ハイブリッド提供が評価された術後整形外科リハビリテーション研究デザインの40%を占め、在宅モデルが37%を占めることが明らかになりました。ドイツのDigA償還フレームワークはこのケアデザインをサポートしています。2025年のJMIR研究では、筋骨格系疾患を持つDigAユーザーの36.3%がアナログ理学療法も受けていたことが明らかになりました。[4] デジタル法(DigiG)はデジタルパスウェイの償還をサポートし、プロバイダーにデジタルケアと対面ケアを組み合わせるためのフレームワークを提供しています。

エンドユーザー別:
病院が数量をリード、在宅ケアが成長をリード病院および外来部門は2026年の収益の42.76%を占めています。その地位は、高度急性期患者数、設備投資予算、および神経系および術後ケアにおける統合ワークフローの必要性を反映しています。2026年9月、Athletico Physical Therapyは、米国24州にわたる約900のクリニックネットワークのエンタープライズEHRパートナーとしてRaintree Systemsを選択しました。この契約は、実践管理、デジタル受付、分析、収益サイクル管理、およびAIネイティブのノート生成をカバーしました。独立した理学療法およびリハビリテーションクリニックは依然として分散しており、長期ケア、看護施設、および外来手術センターは、急性期後ケアが入院設定外に移行するにつれて拡大しています。
在宅ケア環境は、理学療法リハビリテーションソリューション市場において最速のエンドユーザー成長率として、2032年までに8.65%のCAGRで成長すると予測されています。低コストの環境、遠隔モニタリング、および在宅での回復に対する患者の需要がこのシフトを支えています。米国理学療法協会は、在宅デジタルツールをアクセスを拡大し、臨床医の業務量を削減する方法として特定しました。同協会はまた、不平等の拡大を避けるためにデジタルリテラシーとブロードバンドのギャップに対処する必要があることも指摘しました。標準的なスマートフォンカメラを通じたコンピュータビジョンモーションキャプチャーにより、専用ハードウェアなしで監督下の在宅運動が可能になります。在宅提供がより実用的になるにつれて、クリニックベースのプロバイダーは患者との関係を維持するためにハイブリッドパスウェイを必要とするでしょう。
地域分析
北米
北米は2026年の理学療法リハビリテーションソリューション市場シェアの40.83%を占めました。成熟した外来インフラ、商業および政府のカバレッジ、およびデジタル療法採用の増加が地域の地位を支えています。米国は地域需要の中心であり続け、分散したプロバイダーの所有権が引き続き統合の機会を生み出しています。U.S. Physical Therapyは2025年の投資家向け資料で、国内リハビリテーション市場が40 ビリオン 米ドルを超えると説明し、市場シェアが10%を超える企業はないと指摘しました。2026年のメディケア医師報酬スケジュールでは、非APM参加者の換算係数が3.3%増加し、遠隔治療モニタリングコードが拡大されました。カナダは地域および在宅ベースのリハビリテーションへの州投資を指示しており、民間リハビリテーションネットワークと保険普及率がメキシコの発展を支えています。
アジア太平洋
アジア太平洋地域は、理学療法リハビリテーションソリューション市場において最速の地理的成長率として、2032年までに9.24%のCAGRで成長すると予測されています。この地域は、人口規模、医療インフラ投資、および発展するデジタルヘルス政策基盤を組み合わせています。日本は、人口の約29.3%が65歳以上である人口に対してハイブリッドモデルを開発しています。インドでは、2025年の全国調査で12の調査サイトにわたる筋骨格系疼痛の有病率が16.14%、10,000人あたり0.36人の理学療法士の供給が報告されました。国家デジタルヘルスミッションはプロバイダー間でのデジタル記録の統合を支援しており、相互運用可能なリハビリテーションソフトウェアに有利です。Lifewardの2025年12月のシンガポールを拠点とするVerita Neuroとのパートナーシップにより、タイ、アラブ首長国連邦、メキシコにReWalk外骨格を展開することで、リハビリテーションロボティクスの流通がどのように拡大しているかが示されています。
欧州が規制をリード、中東・アフリカおよび南米が能力を構築
欧州は確立された償還システムと臨床ワークフローのデジタル化の進展から恩恵を受けています。ドイツの法定保険者は、2025年末までに治療療法支出が147 ビリオン ユーロに10.4%増加したと報告しました。2024年のBlankoverordnung改革はドイツにおける理学療法士の自律性を拡大し、DiGAとNHSデジタル技術評価基準はデジタルリハビリテーションのコンプライアンス要因を形成しています。これらのフレームワークは、理学療法リハビリテーションソリューション市場がデジタルケアを確立された治療パスウェイに組み込む方法に影響を与えています。中東・アフリカは、専用のリハビリテーション投資と国家計画を通じて能力を構築しています。世界保健機関アフリカ地域事務局は、60%の国で専用予算を持つ国家リハビリテーション計画を目標とする2025年戦略を採択しました。
競合環境
市場集中度
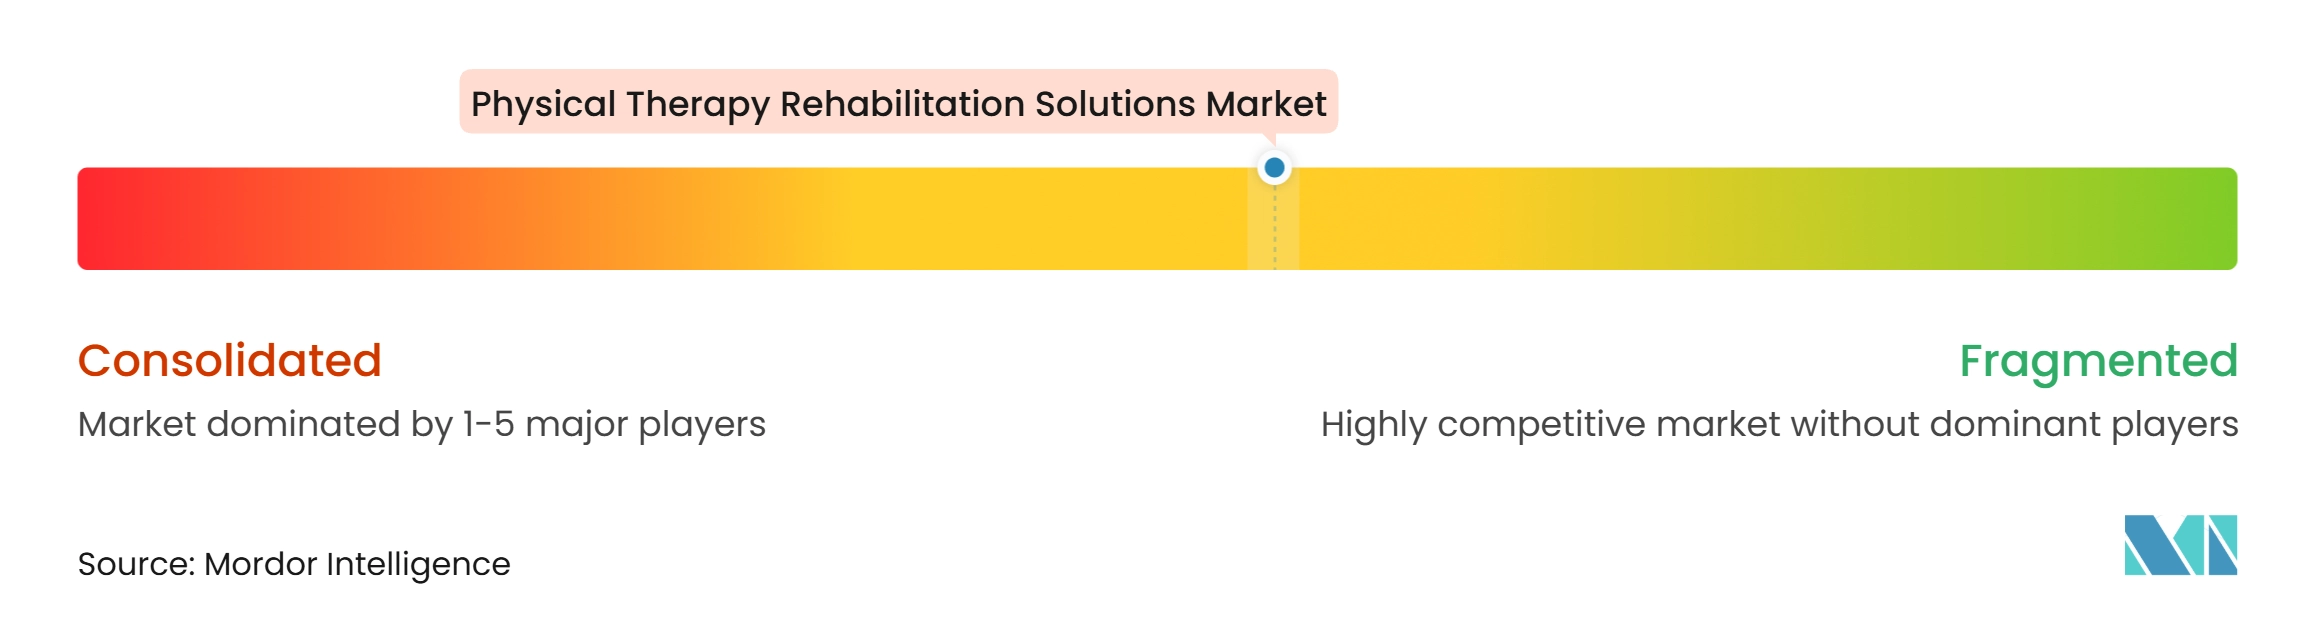
理学療法リハビリテーションソリューション市場は適度に分散しており、確立された医療技術サプライヤーとデジタルファーストプラットフォームに分かれています。BTL Industries、Lifeward、Wandercraft、およびTyromotionは、臨床的証拠、規制上の認可、および長年の機関との関係を通じて競争しています。Hinge HealthおよびSword Healthを含むデジタルプロバイダーは、雇用主負担の契約を使用してサービスを拡大しています。Sword Healthの2026年1月のKaia Healthの285 ミリオン 米ドルでの買収により、欧州のデジタル理学療法プレゼンスが強化されました。Sword Healthはまた、パーソナライズされたコミュニケーション、推奨事項、およびコンピュータビジョンによる全身モーショントラッキングに関する3件の米国特許を取得しました。知的財産と買収は、理学療法リハビリテーションソリューション市場において密接に関連した競争ツールになりつつあります。
WebPT、Raintree、Net Health、およびPhysitrackなどの実践管理ベンダーは、AI対応ワークフローに注力しています。WebPTの2026年11月のAeraの立ち上げは、単一の管理ツールを超えて、紹介、ケア提供、および請求プロセスを接続するプラットフォームへと移行しました。Physitrackは、7,000人以上の臨床医を早期アクセスに引き付けたエージェンティックAI電子医療記録を導入しました。これらの動きは、プロバイダーが臨床機能だけでなく、運用業務量を削減する能力でも競争していることを示しています。大規模なクリニックネットワークは、マルチサイトの成長をサポートできる標準化されたプラットフォームを求めています。理学療法リハビリテーションソリューション市場は、単一のワークフロー内で臨床、運用、および報告要件を満たすことができるベンダーを優遇する可能性が高いです。
在宅ケア、長期ケア、およびコミュニティリハビリテーションは、大規模なデジタルプラットフォームがまだ確立されていないアジア太平洋地域および中東・アフリカにおける新規プロバイダーの余地を提供しています。低コストのカメラベースのモーショントラッキングを使用するスタートアップは、専用ハードウェアへの依存を減らすことを目指しています。Wandercraftの2025年11月のAtalante XのFDA拡張は、C4からL5の脊髄損傷および多発性硬化症をカバーしました。この認可は、証拠主導の規制戦略を通じて対応可能な臨床人口を拡大しました。IEC 62304およびISO 13485は、規制された環境におけるスケールドプラットフォームの重要なベンチマークであり続けています。
理学療法リハビリテーションソリューション産業のリーダー
-
BTL Industries
-
Lifeward Ltd
-
Tyromotion GmbH
-
Wandercraft SAS
- 注:主要企業の掲載順は順位を示すものではありません。
理学療法リハビリテーションソリューション市場 このレポートでカバーされる企業
- Altivera Medical Holdings LLC
- BTL
- DIH Holding US Inc.
- Enovis Corporation
- Hinge Health Inc.
- ITO Co. Ltd
- KINVENT
- Lifeward Ltd
- Medical Depot, Inc. (Drive Medical)
- Medline Industries
- Mettler Electronics
- MindMaze Therapeutics Holding SA
- Net Health Systems Inc.
- NuStep LLC
- Performance Health
- Physitrack PLC
- Raintree Systems Inc.
- RECK-Technik GmbH & Co. KG
- Sword Health Inc.
- Tyromotion GmbH
- Wandercraft SAS
- WebPT Inc.
- Zimmer MedizinSysteme
最近の産業開発事情 理学療法リハビリテーションソリューション市場
- 2026年11月:WebPTは、リハビリテーション療法ナレッジグラフを介して紹介から支払済み請求まで患者ケアを管理できる、リハビリテーション療法向け初の完全実践AIプラットフォームとして説明されるAeraを導入しました。この立ち上げは、ポイントソリューションの自動化から統合された実践オーケストレーションへのシフトを示しており、マルチサイトクリニックネットワークの管理オーバーヘッドを大幅に削減する可能性があります。
- 2026年9月:米国24州にわたる約900のクリニックを運営するAthletico Physical Therapyが、長期エンタープライズEHRパートナーとしてRaintree Systemsを選択しました。この契約は、実践管理、デジタル受付、分析、収益サイクル管理、およびAIネイティブのノート生成を組織全体でカバーし、今年最大のクリニックネットワークソフトウェア標準化契約の1つを代表しています。
- 2026年9月:LifewardはQ3 2026の業績を報告し、AlterG抗重力トレッドミルの収益が前年比18%増の3.6 ミリオン 米ドルとなり、二桁成長の2四半期連続を達成しました。同時に、OttobockCareとの新しいチャネルパートナープログラムを通じてReWalkの流通リーチを拡大し、直接販売からスケールドネットワーク流通への戦略的シフトを示しました。
- 2026年6月:MindMaze Therapeuticsは、スイスの6つの主要センターにわたるSwissNeuroRehab研究に最初の患者を登録し、入院、外来、および在宅フェーズにわたって週300分のアクティブトレーニングを目標とし、同時にHospices Civils de LyonでREACT-AVC脳卒中リハビリテーション研究を立ち上げて、在宅神経リハビリテーションのフランスでの償還を支援する医療経済的証拠を構築しました。
世界の理学療法リハビリテーションソリューション市場レポートの範囲
レポートの範囲によると、理学療法リハビリテーションリューション市場は、身体的障害、傷害、および機能的制限を持つ患者の評価、治療、および回復をサポートするために設計された機器、ソフトウェア、およびサービスで構成されています。
理学療法リハビリテーションソリューション市場は、ソリューション別、用途別、展開形態別、エンドユーザー別、および地域別に区分されています。ソリューション別では、市場は機器、ソフトウェア、およびサービスに区分されています。用途別では、筋骨格系リハビリテーション、神経系リハビリテーション、疼痛管理および機能回復、心肺リハビリテーション、およびその他の用途が含まれます。展開形態別では、市場はオンプレミス、クラウドベース、およびハイブリッドに区分されています。エンドユーザー別では、病院および外来部門、独立した理学療法およびリハビリテーションクリニック、外来手術センター(ASC)、長期ケアおよび看護施設、在宅ケア環境、およびその他のエンドユーザーが含まれます。地理的には、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にわたって分析されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 機器 |
| ソフトウェア |
| サービス |
| 筋骨格系リハビリテーション |
| 神経系リハビリテーション |
| 疼痛管理および機能回復 |
| 心肺リハビリテーション |
| その他の用途 |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 病院および外来部門 |
| 独立した理学療法およびリハビリテーションクリニック |
| 外来手術センター(ASC) |
| 長期ケアおよび看護施設 |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| ソリューション別 | 機器 | |
| ソフトウェア | ||
| サービス | ||
| 用途別 | 筋骨格系リハビリテーション | |
| 神経系リハビリテーション | ||
| 疼痛管理および機能回復 | ||
| 心肺リハビリテーション | ||
| その他の用途 | ||
| 展開形態別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー別 | 病院および外来部門 | |
| 独立した理学療法およびリハビリテーションクリニック | ||
| 外来手術センター(ASC) | ||
| 長期ケアおよび看護施設 | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
理学療法リハビリテーションソリューション市場の予測規模はどのくらいですか?
このセクターは2026年に31.83 ビリオン 米ドルと評価され、2027年から2032年にかけて7.73%のCAGRで2032年までに49.52 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つソリューションタイプはどれですか?
機器は2026年に46.85%のシェアでリードしており、病院、長期ケア施設、および確立された理学療法クリニックからの購入によって支えられています。
最も急速に拡大しているリハビリテーション用途はどれですか?
神経系リハビリテーションは、AI対応ロボティクスと外骨格が臨床的支持を得るにつれて、2032年までに8.37%のCAGRで成長すると予測されています。
在宅リハビリテーションが採用を拡大しているのはなぜですか?
在宅ケア環境は、遠隔モニタリング、低コストの提供、および在宅での回復に対する患者の好みが在宅ケアを支えているため、2032年までに8.65%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、人口動態のニーズ、インフラ投資、およびデジタルヘルスプログラムに支えられ、2032年までに9.24%のCAGRで成長すると予測されています。