
Marktgröße und Marktanteil für Physikalische Therapie und Rehabilitationslösungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 34.12 Milliarden US-Dollar |
| Marktgröße (2032) | 49.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physikalische Therapie und Rehabilitationslösungen von Mordor Intelligence
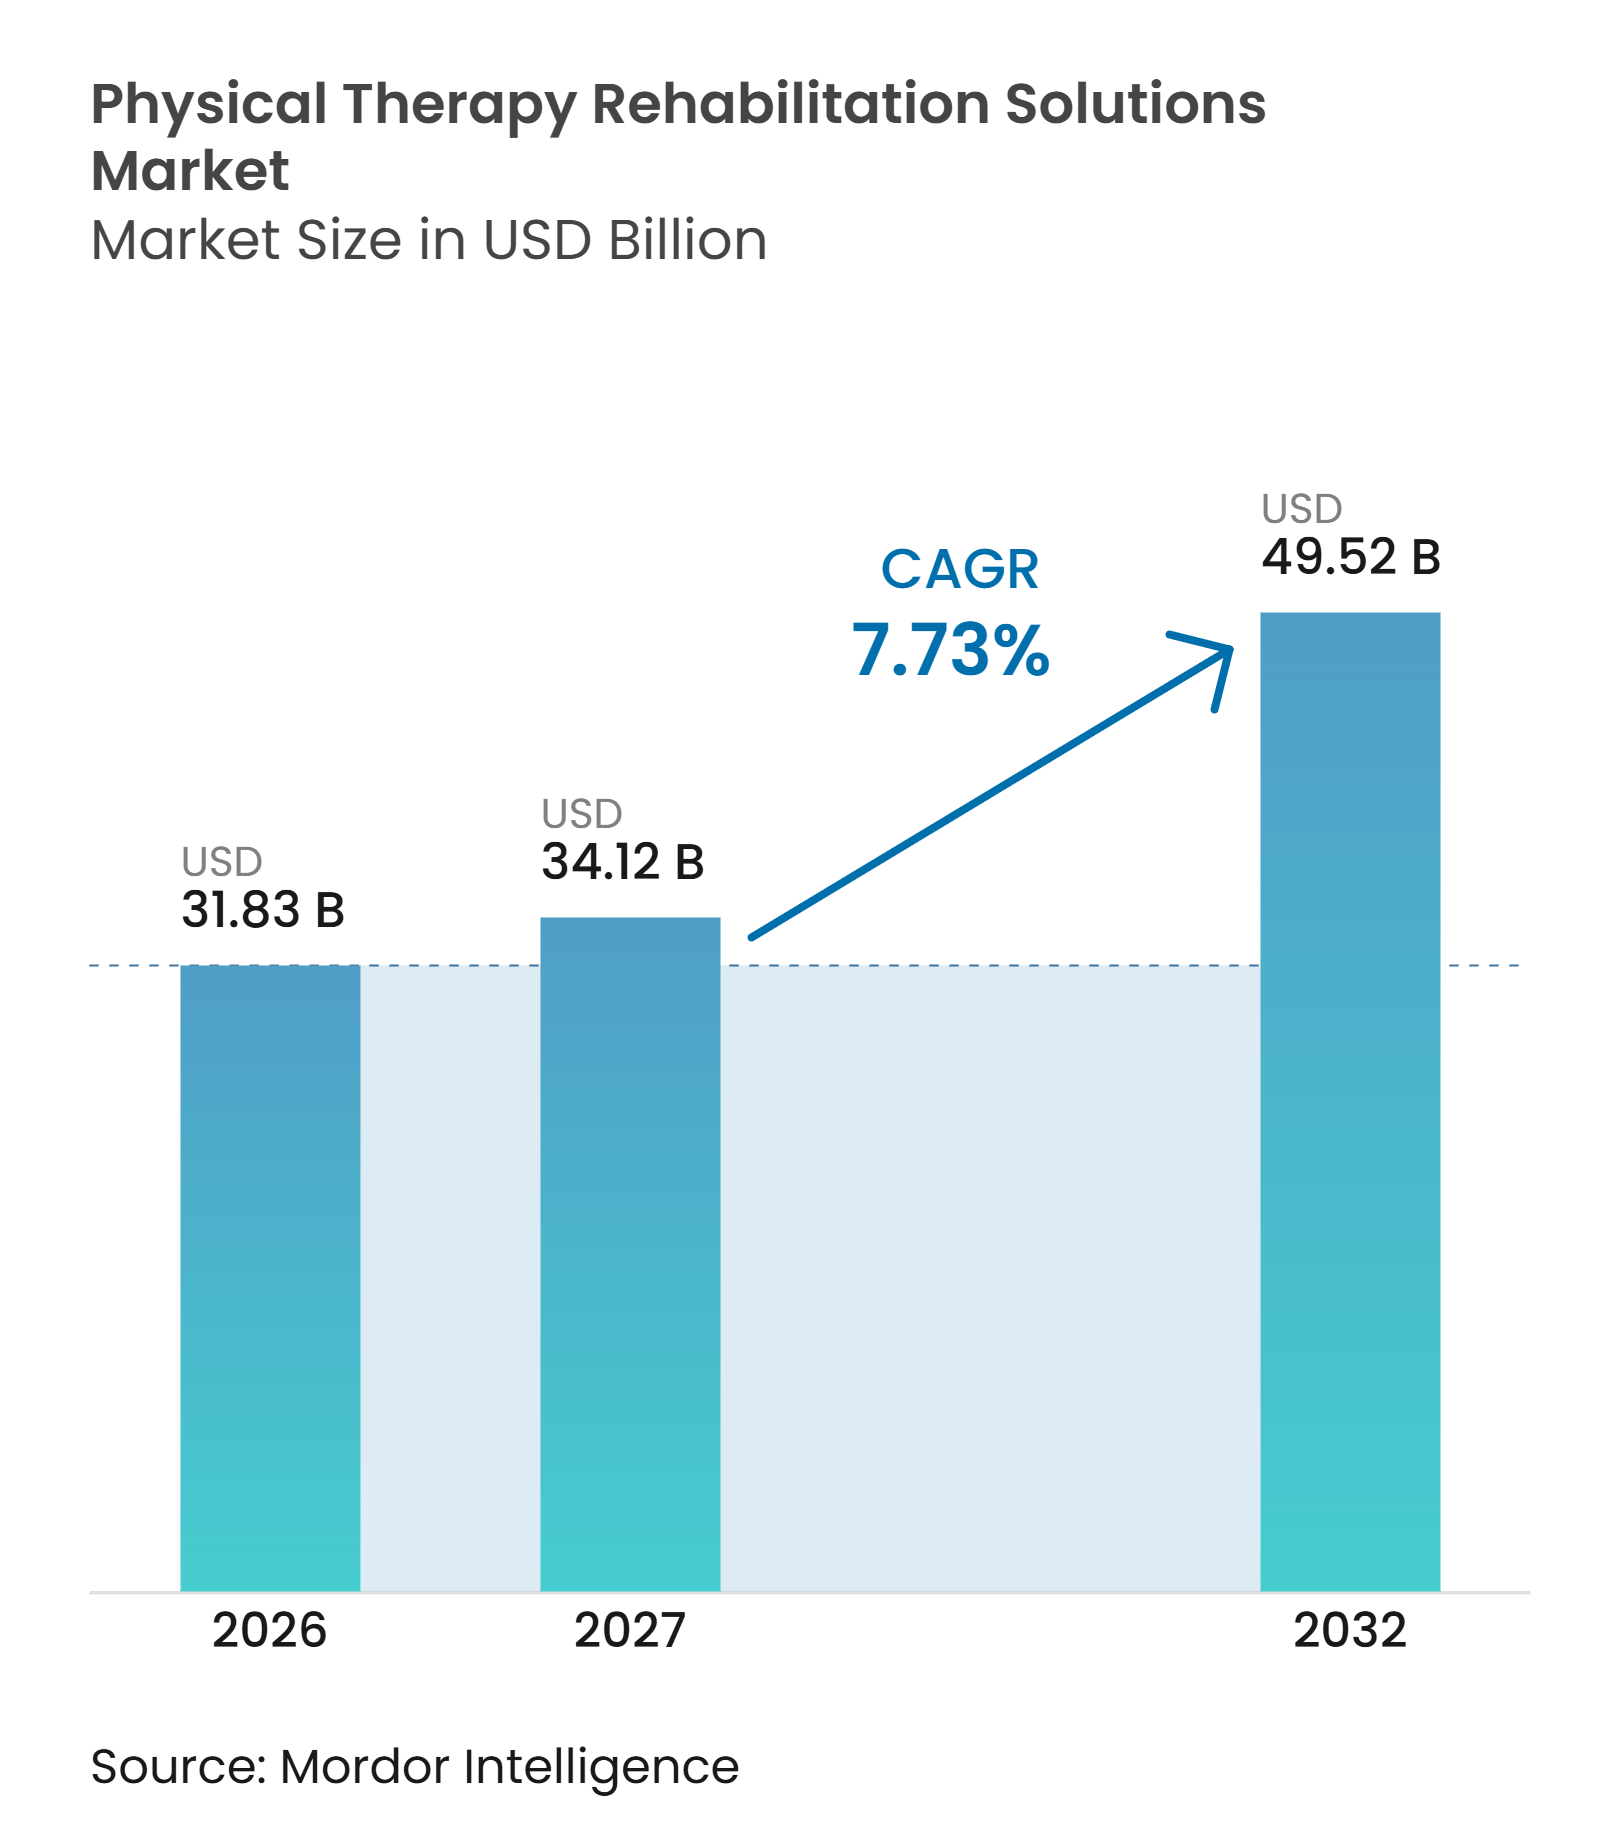
Die Marktgröße für Physikalische Therapie und Rehabilitationslösungen wird für 2026 auf 31,83 Milliarden USD, für 2027 auf 34,12 Milliarden USD und bis 2032 auf 49,52 Milliarden USD prognostiziert, mit einem CAGR von 7,73 % von 2027 bis 2032.
Der Markt für Physikalische Therapie und Rehabilitationslösungen wird durch einen wachsenden Bedarf an Rehabilitationsleistungen und eine breitere Nutzung digitaler Versorgungsmodelle gestützt. Die Weltgesundheitsorganisation berichtete, dass im Jahr 2019 2,41 Milliarden Menschen Rehabilitationsleistungen benötigten, was einem Anstieg von 63 % gegenüber 1990 entspricht. Alternde Bevölkerungen, langfristige Erkrankungen des Bewegungsapparats und Fachkräftemangel erhöhen den Bedarf an Modellen, die die Versorgung über traditionelle Einrichtungen hinaus ausweiten. Anbieter kombinieren daher klinische Geräte, Software und häusliche Dienstleistungen, um den Zugang zu verbessern und die klinische Arbeitsbelastung zu steuern. Der Markt für Physikalische Therapie und Rehabilitationslösungen sieht sich zudem praktischen Einschränkungen durch uneinheitliche Erstattungsregelungen, hohe Gerätekosten sowie Anforderungen an die klinische Validierung und den Datenschutz gegenüber.
Wichtigste Erkenntnisse des Berichts
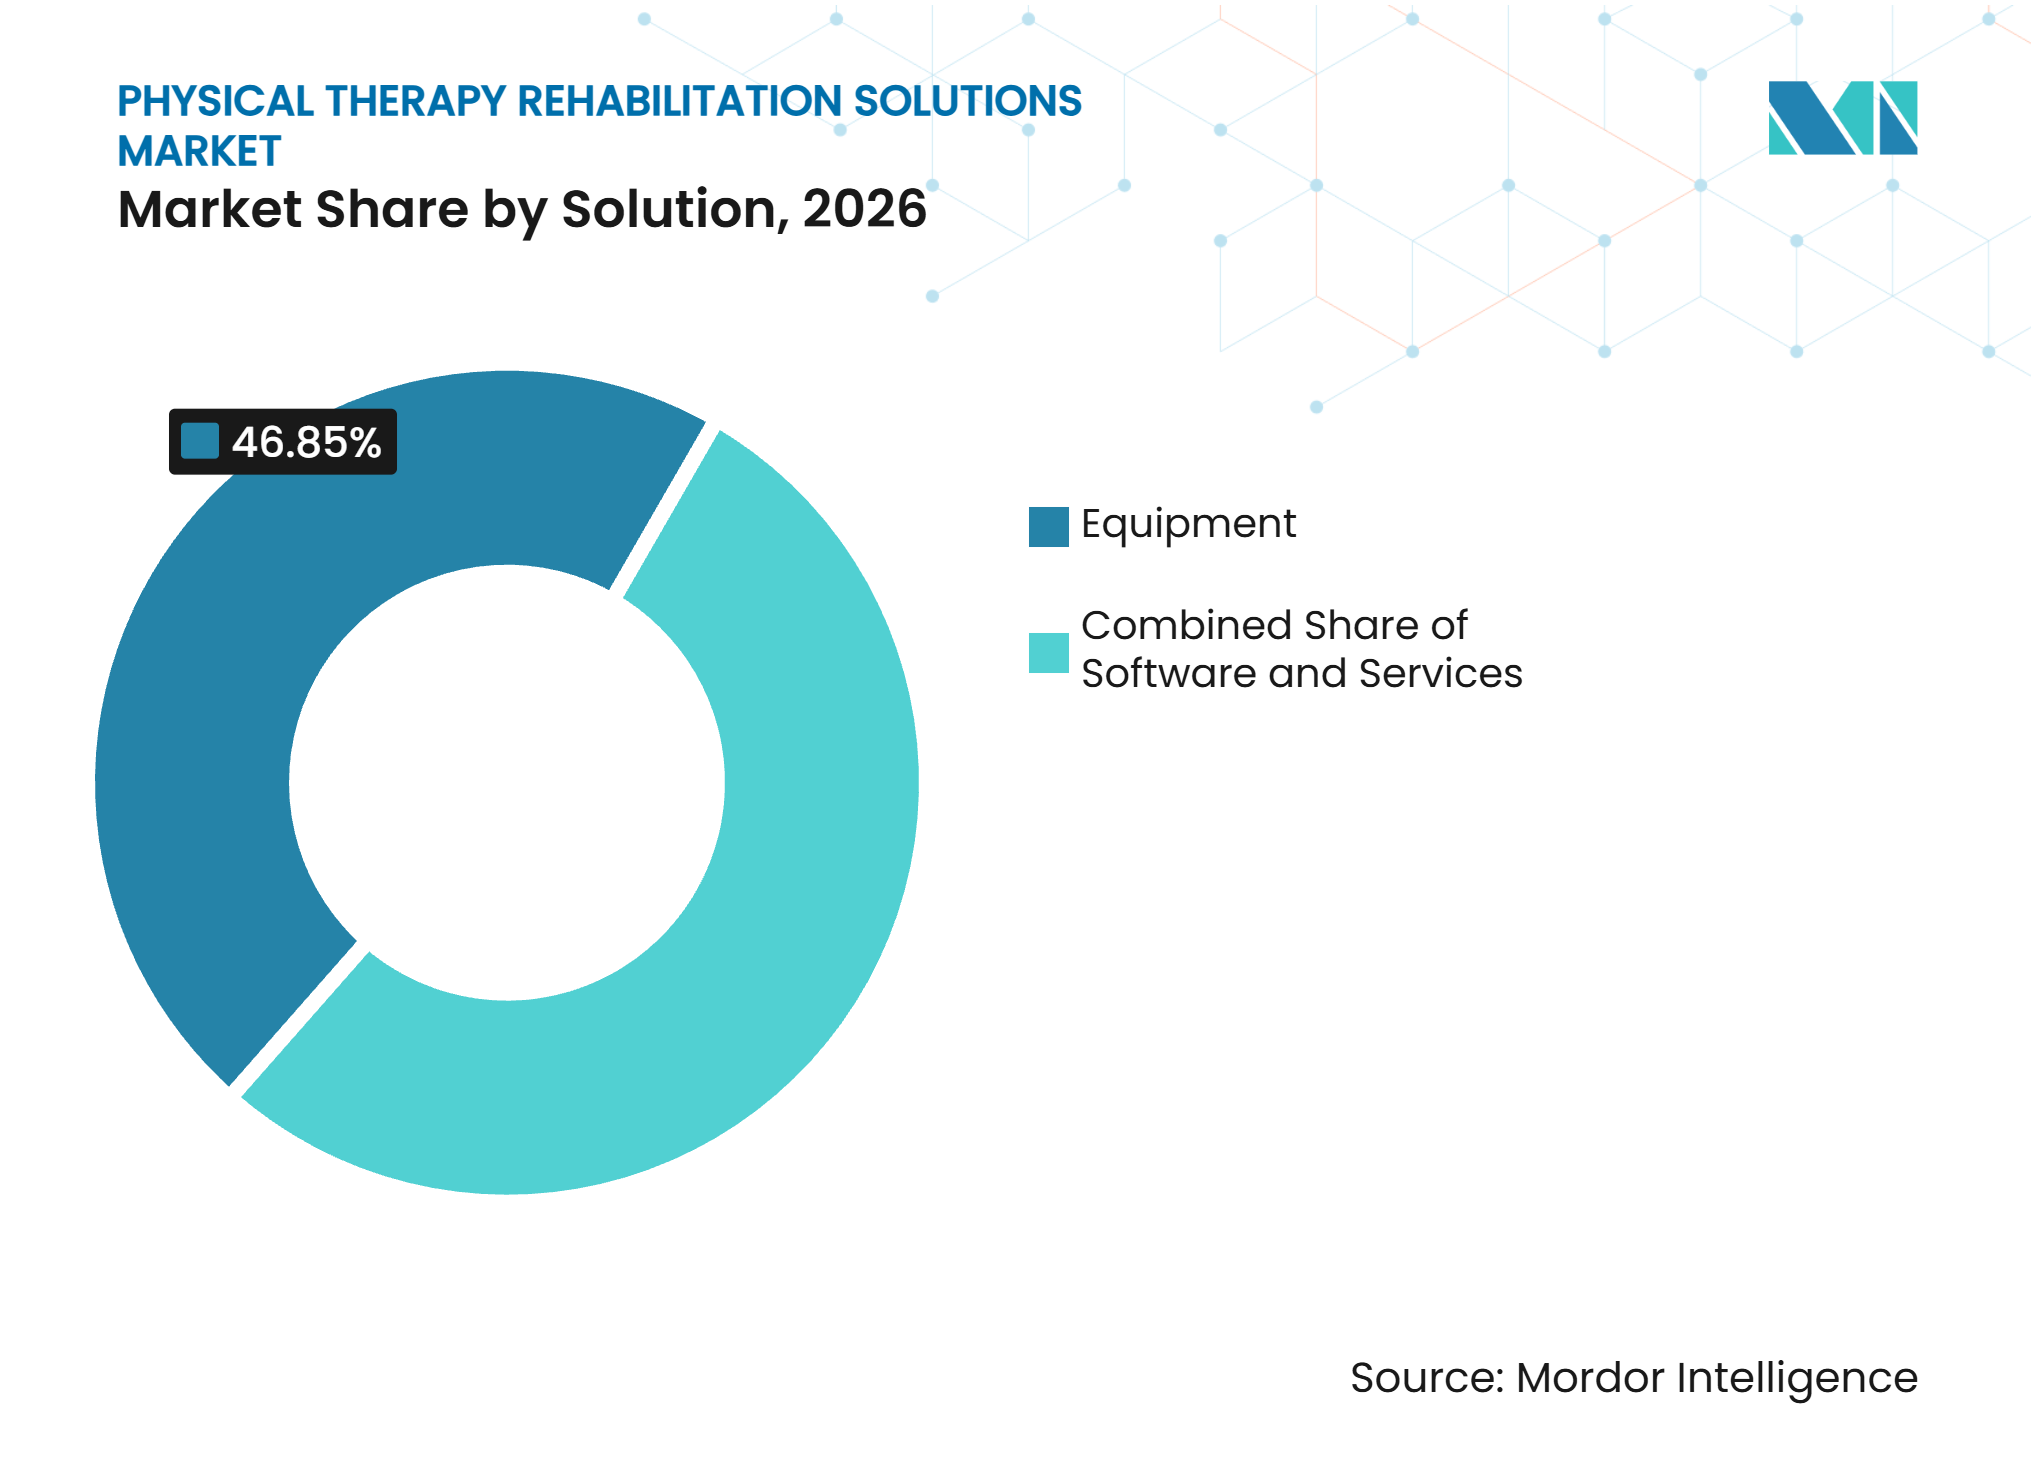
- Nach Lösung hielt Geräte im Jahr 2026 einen Anteil von 46,85 %, während Software bis 2032 mit einem CAGR von 8,94 % wachsen soll.
- Nach Anwendung hielt Muskuloskelettale Rehabilitation im Jahr 2026 einen Anteil von 38,42 %, während Neurologische Rehabilitation bis 2032 mit einem CAGR von 8,37 % wachsen soll.
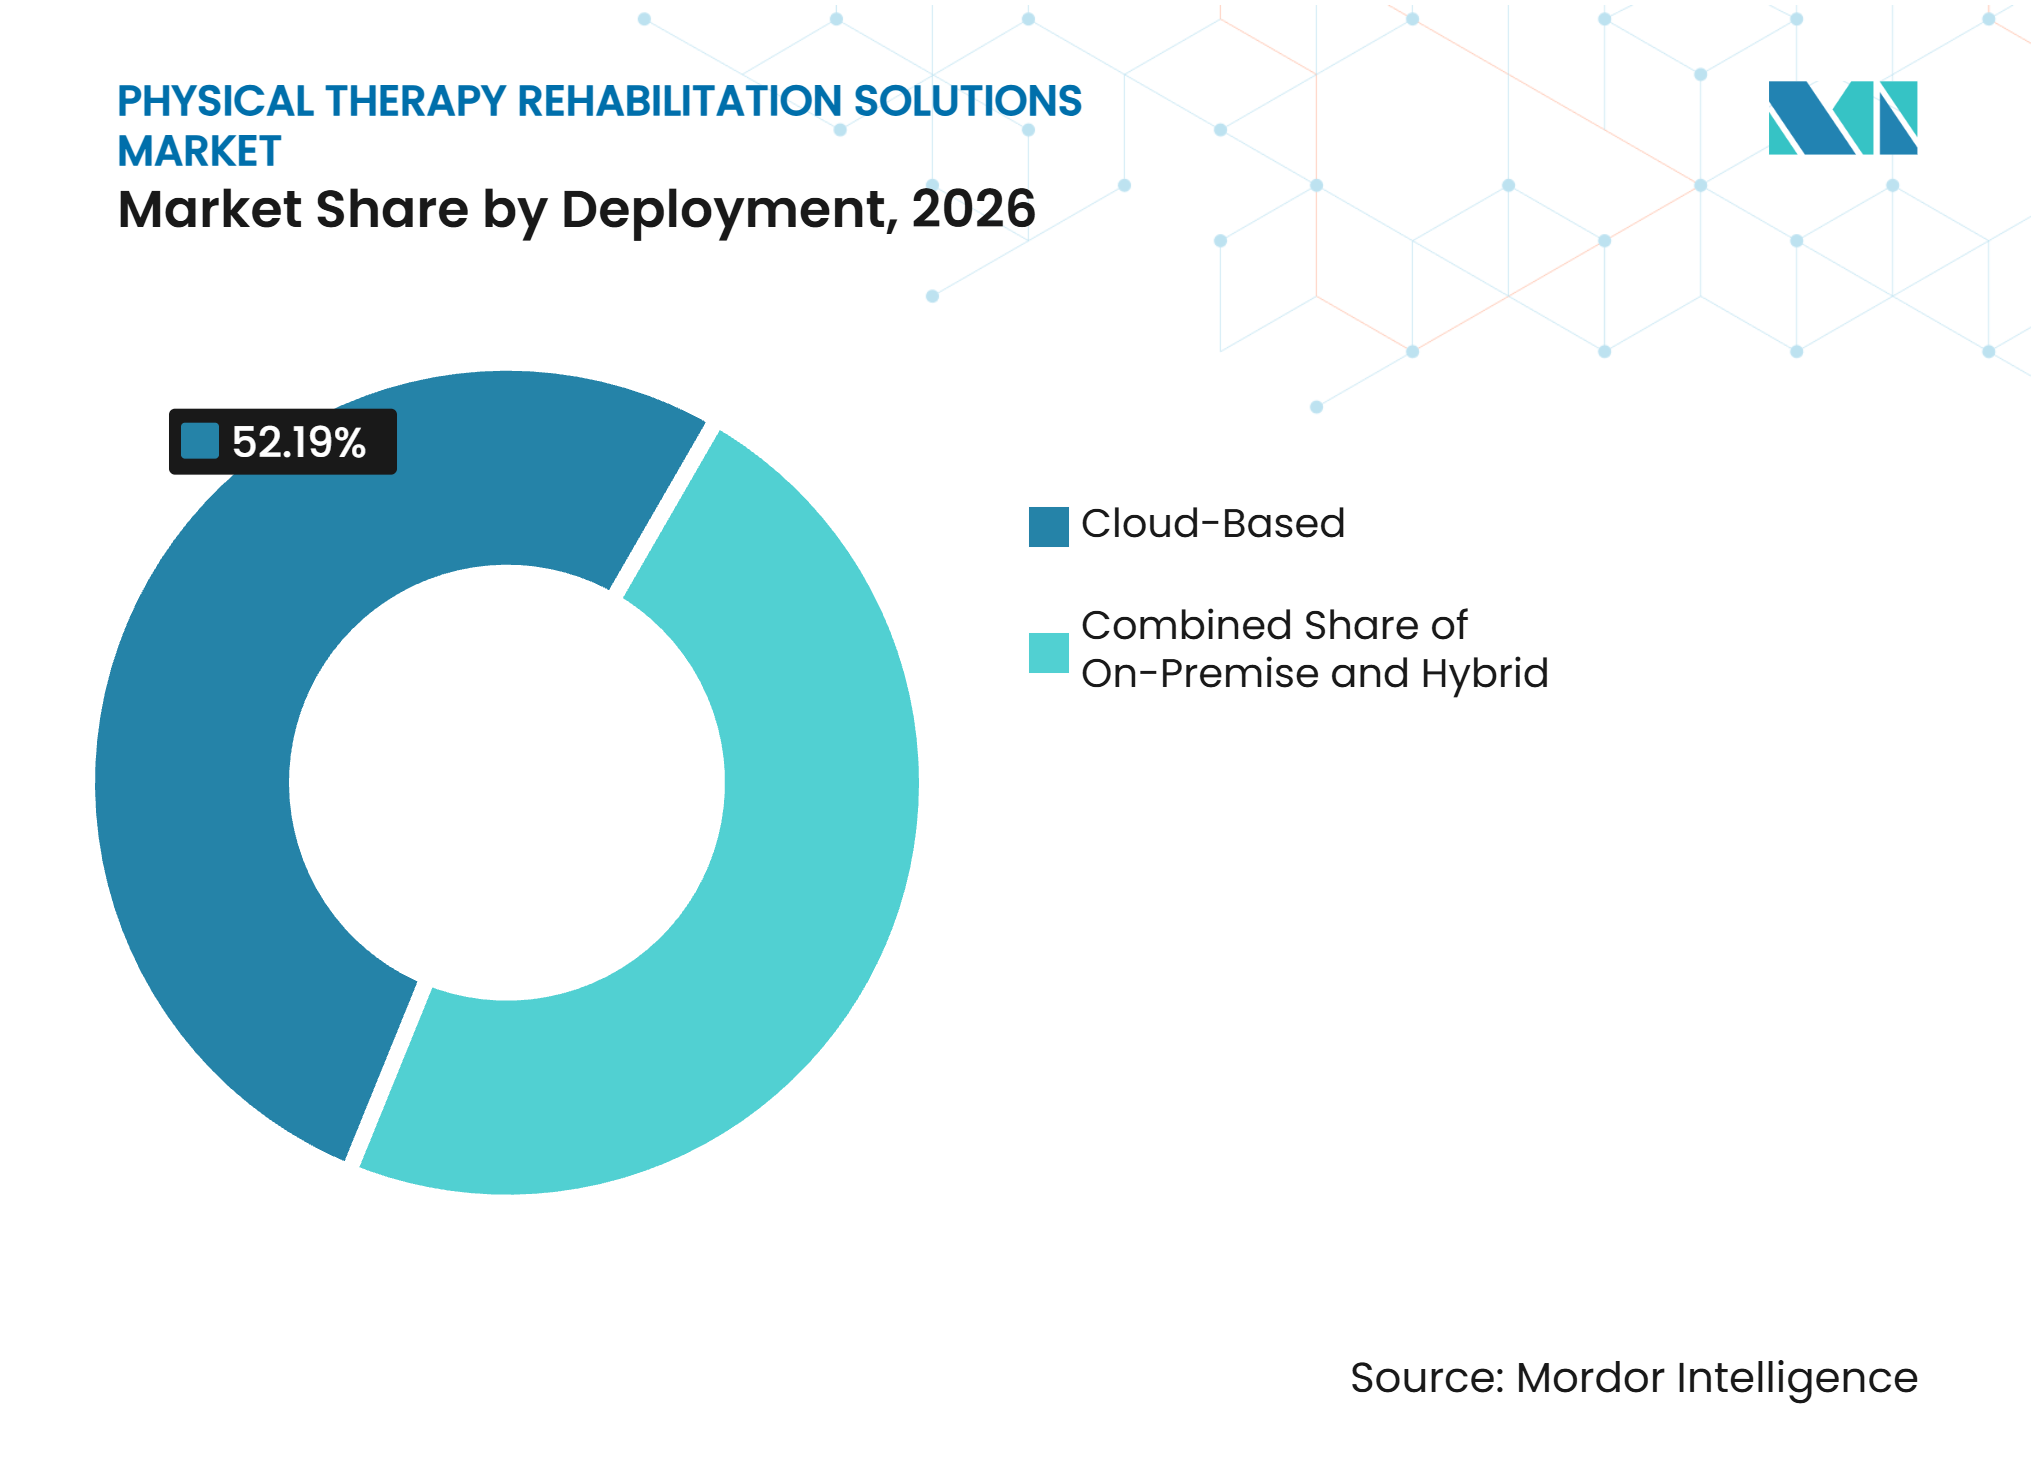
- Nach Bereitstellung hielt Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 52,19 %, während Hybride Bereitstellung bis 2032 mit einem CAGR von 8,12 % wachsen soll.
- Nach Endnutzer hielten Krankenhäuser und ambulante Abteilungen im Jahr 2026 einen Anteil von 42,76 %, während Häusliche Pflegeeinrichtungen bis 2032 mit einem CAGR von 8,65 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,83 %, während Asien-Pazifik bis 2032 mit einem CAGR von 9,24 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Erkrankungen des Bewegungsapparats | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische und von Behinderungen betroffene Bevölkerung | +2.0% | Global, höchste Konzentration in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung häuslicher und virtueller Rehabilitation | +1.5% | Nordamerika und Asien-Pazifik als Kernregionen, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu ergebnisbasierter Rehabilitation und wertorientierter Versorgung | +1.0% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Rehabilitationsfachkräften treibt Automatisierung voran | +0.8% | Nordamerika, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Bewegungsdaten schaffen neue Erlösmodelle | +0.5% | Nordamerika und Asien-Pazifik als Kernregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Erkrankungen des Bewegungsapparats stützt strukturelle Nachfrage
Erkrankungen des Bewegungsapparats verleihen dem Markt für Physikalische Therapie und Rehabilitationslösungen eine breite und anhaltende Nachfragebasis. Eine Analyse der globalen Krankheitslast aus dem Jahr 2025 berichtete von 1,69 Milliarden prävalenten Fällen von Erkrankungen des Bewegungsapparats im Jahr 2021 und prognostizierte 2,16 Milliarden Fälle bis 2035.[1] Dieselbe Studie beschrieb einen Anstieg der Fälle um 95 % von 1990 bis 2021, was darauf hindeutet, dass die Rehabilitationsnachfrage mit langfristigen Bevölkerungsgesundheitsbedürfnissen verknüpft ist. Erwachsene mit Erkrankungen des Bewegungsapparats können auch eine komplexere Versorgung benötigen, wenn weitere chronische Erkrankungen vorliegen. Die britische GP-Patientenbefragung 2024 ergab, dass 13,4 % der Erwachsenen eine Erkrankung des Bewegungsapparats zusammen mit mindestens einer weiteren chronischen Erkrankung angaben. Diese Versorgungskomplexität begünstigt Anbieter, die physikalische Rehabilitation mit koordinierter Genesungsunterstützung kombinieren können.
Wachsende geriatrische und von Behinderungen betroffene Bevölkerung beschleunigt die Dienstleistungsnachfrage
Die Bevölkerungsalterung erhöht die Nachfrage nach geriatrischer Rehabilitation und belastet die Versorgungskapazitäten in etablierten Gesundheitssystemen. Österreichische Berichte aus dem Jahr 2026 bezifferten die durchschnittlichen Wartezeiten für Rehabilitation auf 9,6 Wochen, was den Druck auf die verfügbaren Versorgungskapazitäten verdeutlicht. Die gesetzlichen Krankenversicherungen in Deutschland gaben bis Ende 2025 14,7 Milliarden EUR für Heilmitteltherapien aus, ein Anstieg von 10,4 % gegenüber dem Vorjahr.[2] Die Ausgaben stiegen im ersten Quartal 2026 um weitere 8,7 %. Die Blankoverordnungsreform von 2024 erlaubt Physiotherapeuten, Behandlungsmodalität und -häufigkeit für bestimmte Erkrankungen des Bewegungsapparats selbst festzulegen, was flexiblere Versorgungspfade unterstützt. Diese Rahmenbedingungen ermutigen Anbieter im Markt für Physikalische Therapie und Rehabilitationslösungen, in Geräte und Arbeitsabläufe zu investieren, die Klinikern helfen, mehr Patienten zu versorgen. Sie unterstreichen auch den Bedarf an kapazitätssteigernden Lösungen im gesamten Markt für Physikalische Therapie und Rehabilitationslösungen.
Ausweitung häuslicher und virtueller Rehabilitation verändert die Versorgungserbringung
Häusliche und virtuelle Dienstleistungen verändern, wie der Markt für Physikalische Therapie und Rehabilitationslösungen Patienten erreicht, die Kliniken nicht ohne Weiteres aufsuchen können. Ein NHS-Pilotprojekt in Cambridgeshire und Peterborough ergab, dass eine KI-gestützte Physiotherapieanwendung für Rückenschmerzen die Wartelisten um 55 % reduzierte und monatlich 856 Klinikerstunden freisetzte. Im Rahmen des Pilotprojekts bewerteten 80 % der Patienten die digitale Versorgung als gleichwertig oder besser als die persönliche Behandlung. Der Medicare-Ärztegebührenplan 2026 erweiterte die Abrechnungscodes für das therapeutische Fernmonitoring, einschließlich der CPT-Codes 98985, 98984 und 98979, und stärkte damit den Erstattungsweg für digitale Versorgung. Smartphone-basierte Bewegungserfassung kann den Hardwarebedarf reduzieren und Klinikern gleichzeitig ermöglichen, häusliche Übungsprogramme zu überwachen. Dieses Modell bietet Anbietern eine Möglichkeit, die betreute Rehabilitation auszuweiten und dabei Einrichtungs- und Personalengpässe zu verringern.
Verlagerung hin zu ergebnisbasierter Rehabilitation und wertorientierter Versorgung verändert die Softwarenachfrage
Ergebnisbasierte Vergütungsmodelle erhöhen die Bedeutung von Software im Markt für Physikalische Therapie und Rehabilitationslösungen. CMS-Qualitätsprogramme wie MIPS und die Berichterstattung über qualifizierte klinische Datenregister ermutigen Anbieter, messbare Genesungsergebnisse zu dokumentieren. Patientenberichtete Ergebnistools, Analyseplattformen und Dokumentationssysteme werden zunehmend Teil klinischer und abrechnungsbezogener Arbeitsabläufe. Im Mai 2026 lancierte Medbridge seine Outcomes-Plattform zur Erfassung patientenberichteter Ergebnisse und zur Unterstützung der Berichterstattung im Einklang mit CMS-Programmen. Anbieter benötigen zunehmend integrierte Systeme anstelle eigenständiger Therapiemanagementsoftware. Anbieter, die Ergebnismessung, Berichterstattung und operative Arbeitsabläufe kombinieren, haben einen klareren Weg zur unternehmensweiten Einführung, was die praktische Einstiegshürde für kleinere Softwareanbieter erhöht, denen die Ressourcen fehlen, konforme Berichtsfunktionen zu entwickeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für fortschrittliche Rehabilitationssysteme | -2.0% | Global, am höchsten in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung für Rehabilitationsleistungen | -1.8% | Global, am stärksten ausgeprägt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Belastung durch klinische Validierung und Workflow-Integration | -1.0% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiken im Bereich Cybersicherheit und Patientendaten-Governance | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für fortschrittliche Rehabilitationssysteme begrenzen den gleichberechtigten Zugang
Hohe Anschaffungskosten schränken die Einführung von Robotik, Exoskeletten und KI-integrierten Rehabilitationssystemen ein, insbesondere außerhalb großer Tertiärzentren. Eine Scoping-Review aus dem Jahr 2026 ergab, dass die finanzielle Tragfähigkeit technologiegestützter Schlaganfallrehabilitation stark vom Therapeuten-Patienten-Betreuungsverhältnis abhängt. Einsparungen wurden realisiert, wenn ein Kliniker mehrere Patienten gleichzeitig betreuen konnte, sodass Geräteentscheidungen auch eine Neugestaltung der Arbeitsabläufe erfordern. Unabhängige Physiotherapiepraxen können diese Kombination möglicherweise nur schwer finanzieren. Geräte-als-Dienstleistung und ergebnisgebundenes Leasing sind aufkommende Antworten in kostenempfindlichen Märkten in Asien-Pazifik sowie im Nahen Osten und Afrika. Diese Ansätze befinden sich noch in einem frühen Einführungsstadium, und standardisierte Rahmenbedingungen für ergebnisgebundenes Leasing sind von der FDA oder nationalen Behörden für die Bewertung von Gesundheitstechnologien noch nicht etabliert worden.
Begrenzte Erstattung für Rehabilitationsleistungen hemmt die Nachfragekonversion
Unterschiede bei der Erstattung begrenzen die Umwandlung des klinischen Bedarfs in bezahlte Rehabilitationsleistungen. Eine Studie aus dem Jahr 2026 über niederländische Erfahrungen berichtete, dass die Grundkrankenversicherung keine Physiotherapie abdeckt und Patienten eine Zusatzversicherung abschließen müssen. Dies kann die Inanspruchnahme unter das klinisch indizierte Niveau senken. Ein Bericht vom November 2026 ergab, dass 6,4 % der Schlaganfallüberlebenden in England, Wales und Nordirland täglich 3 Stunden Rehabilitationstherapie erhielten.[3] Finanzierungs- und Personalengpässe trugen zu dieser Lücke bei. CARF- und Joint-Commission-Standards unterstützen die Qualitätssicherung, schließen jedoch nicht die Erstattungslücke, mit der der Markt für Physikalische Therapie und Rehabilitationslösungen konfrontiert ist, wenn die Kosten technologiegestützter Versorgung die Deckung übersteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Geräte verankern den Umsatz, Software wächst am schnellstenGeräte machten 46,85 % des Umsatzes im Jahr 2026 aus, gestützt durch Kapitalinvestitionen in Krankenhäusern, Langzeitpflegeeinrichtungen und etablierten Physiotherapiepraxen. Diese Käufer setzen Elektrotherapie-, Ultraschall-, Traktions- und robotergestützte Trainingssysteme für unterschiedliche Behandlungsbedarfe ein. BTL Industries meldete für 2025 einen weltweiten Umsatz von über 850 Millionen USD und deutete für 2026 ein anhaltendes zweistelliges Wachstum in Nordamerika an. Dienstleistungen bleiben die dritte Lösungskategorie und umfassen Telerehabilitationsplattformen, verwaltete Rehabilitationsprogramme und klinisches Outsourcing. Ihre wiederkehrende Umsatzstruktur kann für institutionelle Käufer attraktiv sein. Geräte werden dort wichtig bleiben, wo komplexe Fälle direkte klinische Intervention und dedizierte Geräte erfordern.
Software wird bis 2032 mit einem CAGR von 8,94 % wachsen, der schnellsten Rate unter den Lösungstypen im Markt für Physikalische Therapie und Rehabilitationslösungen. KI-gestützte Dokumentation, Umsatzzyklusmanagement, therapeutisches Fernmonitoring und Ergebnisanalysen treiben diese Einführung voran. Im November 2026 stellte WebPT Aera vor, eine Plattform, die eine Rehabilitationspraxis von der Überweisung bis zur bezahlten Abrechnung mithilfe ihres Rehab Therapy Knowledge Graph verwalten soll.



Nach Anwendung:
Muskuloskeletal dominiert, Neurologie ist die TechnologiegrenzeMuskuloskelettale Rehabilitation machte 38,42 % des Umsatzes im Jahr 2026 aus und spiegelt die erhebliche Belastung durch orthopädische und arbeitsbedingte Erkrankungen wider. Digitale Plattformen für den Bewegungsapparat weiten diese Nachfrage auf arbeitgeberfinanzierte Versorgungsmodelle aus. Im Januar 2026 übernahm Sword Health Kaia Health für 285 Millionen USD. Schmerzmanagement, kardiovaskuläre und pulmonale Rehabilitation sowie weitere Anwendungen machen den Rest der Nachfrage aus und spiegeln eine breitere Verlagerung hin zu nicht-pharmakologischen Rehabilitationspfaden wider.
Neurologische Rehabilitation wird bis 2032 mit einem CAGR von 8,37 % wachsen und sich damit als technologiegeführte Anwendung im Markt für Physikalische Therapie und Rehabilitationslösungen positionieren. KI-gestützte Robotik und Exoskelette unterstützen hochdosiertes, repetitives motorisches Training zur Förderung der Neuroplastizität. MindMaze Therapeutics und Vibra Healthcare berichteten im März 2026, dass ein Programm mit 210 Patienten die tägliche ergänzende Therapiezeit um 60 % erhöhte und statistisch signifikante funktionelle Erholungsgewinne gegenüber der Standardversorgung zeigte. Eine Meta-Analyse aus dem Jahr 2025 mit 37 Studien ergab, dass robotergestützte Rehabilitation die Mobilitätswerte bei Schlaganfallpatienten signifikant verbesserte und moderate Gleichgewichtsvorteile bot. Versicherer und Anbieter werden wahrscheinlich diese Art von klinischen Nachweisen verlangen, bevor sie eine breitere Einführung unterstützen. Die Nachweislast unterscheidet neurologische Plattformen von allgemeinen Rehabilitationsgeräten.
Nach Bereitstellung:
Cloud-Führerschaft spiegelt unternehmensweite Skalierung wider, Hybrid wächst am schnellstenCloud-basierte Bereitstellung hielt 52,19 % des Umsatzes im Jahr 2026, da Gesundheitssysteme nach Systemen suchen, die mehrere Standorte unterstützen und sich in elektronische Patientenakten integrieren lassen. Raintrees Vereinbarung aus dem Jahr 2025 mit Ascension veranschaulicht die Nachfrage nach Cloud-nativer Rehabilitationssoftware in der postakuten ambulanten Versorgung. Cloud-Plattformen können Arbeitsabläufe standardisieren, Daten konsolidieren und das netzwerkweite Management unterstützen. On-Premises-Bereitstellung bleibt dort relevant, wo Anforderungen an den Datenspeicherort streng sind oder die Konnektivität begrenzt ist. Ihre relative Nutzung nimmt mit verbesserter Infrastruktur ab. Die Branche für Physikalische Therapie und Rehabilitationslösungen bewegt sich daher hin zu Plattformen, die die Einrichtungsversorgung mit der Einbindung von Fernpatienten verbinden können.
Hybride Bereitstellung wird bis 2032 mit einem CAGR von 8,12 % wachsen. Dieses Modell verbindet intensive Klinikanwendungen mit KI-überwachten häuslichen Übungen und bietet eine praktische Struktur für die Versorgungskontinuität. Eine Scoping-Review aus dem Jahr 2025 ergab, dass hybride Versorgung 40 % der ausgewerteten Studiendesigns zur postoperativen orthopädischen Rehabilitation ausmachte, während häusliche Modelle 37 % repräsentierten. Deutschlands DiGA-Erstattungsrahmen unterstützt dieses Versorgungsdesign. Eine JMIR-Studie aus dem Jahr 2025 ergab, dass 36,3 % der DiGA-Nutzer mit Erkrankungen des Bewegungsapparats auch analoge Physiotherapie erhielten.[4] Das Digitale-Versorgung-Gesetz (DigiG) unterstützt erstattungsfähige digitale Versorgungspfade und gibt Anbietern einen Rahmen für die Kombination digitaler und persönlicher Versorgung.

Nach Endnutzer:
Krankenhäuser führen beim Volumen, Häusliche Pflege führt beim WachstumKrankenhäuser und ambulante Abteilungen hielten 42,76 % des Umsatzes im Jahr 2026. Ihre Position spiegelt hohe Patientenvolumina mit akutem Versorgungsbedarf, Kapitalbudgets und den Bedarf an integrierten Arbeitsabläufen in der neurologischen und postoperativen Versorgung wider. Im September 2026 wählte Athletico Physical Therapy Raintree Systems als unternehmensweiten EHR-Partner für ein Netzwerk von fast 900 Kliniken in 24 US-Bundesstaaten. Die Vereinbarung umfasste Praxismanagement, digitale Aufnahme, Analysen, Umsatzzyklusmanagement und KI-native Notizgenerierung. Unabhängige Physiotherapie- und Rehabilitationskliniken bleiben fragmentiert, während Langzeitpflege, Pflegeeinrichtungen und ambulante Operationszentren expandieren, da sich die postakute Versorgung aus dem stationären Bereich verlagert.
Häusliche Pflegeeinrichtungen werden bis 2032 mit einem CAGR von 8,65 % wachsen, der schnellsten Endnutzerrate im Markt für Physikalische Therapie und Rehabilitationslösungen. Kostengünstigere Einrichtungen, Fernmonitoring und der Patientenwunsch nach Genesung zu Hause unterstützen diese Verlagerung. Die American Physical Therapy Association identifizierte häusliche digitale Tools als Möglichkeit, den Zugang zu erweitern und die Arbeitsbelastung der Kliniker zu reduzieren. Der Verband wies auch darauf hin, dass Lücken bei der digitalen Kompetenz und beim Breitbandzugang geschlossen werden müssen, um eine Vertiefung von Ungleichheiten zu vermeiden. Computervision-basierte Bewegungserfassung über Standard-Smartphone-Kameras kann betreute häusliche Übungen ohne spezialisierte Hardware ermöglichen. Klinikbasierte Anbieter werden hybride Versorgungspfade benötigen, wenn sie Patientenbeziehungen aufrechterhalten wollen, da die häusliche Versorgung zunehmend praktikabel wird.
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Anteil von 40,83 % am Markt für Physikalische Therapie und Rehabilitationslösungen. Ausgereifte ambulante Infrastruktur, private und staatliche Versicherungsdeckung sowie wachsende Einführung digitaler Therapie stützen die Position der Region. Die Vereinigten Staaten bleiben zentral für die regionale Nachfrage, während die fragmentierte Anbieterstruktur weiterhin Konsolidierungsmöglichkeiten schafft. U.S. Physical Therapy beschrieb in seinen Investorenmaterialien für 2025 einen nationalen Rehabilitationsmarkt von über 40 Milliarden USD und stellte fest, dass kein Unternehmen mehr als 10 % des Marktes hält. Der Medicare-Ärztegebührenplan 2026 erhöhte den Umrechnungsfaktor um 3,3 % für Nicht-APM-Teilnehmer und erweiterte die Codes für das therapeutische Fernmonitoring. Kanada lenkt provinzielle Investitionen in die gemeinde- und häusliche Rehabilitation, während private Rehabilitationsnetzwerke und Versicherungsdurchdringung die Entwicklung in Mexiko unterstützen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 mit einem CAGR von 9,24 % wachsen, der schnellsten geografischen Rate im Markt für Physikalische Therapie und Rehabilitationslösungen. Die Region verbindet demografische Größe, Investitionen in die Gesundheitsinfrastruktur und eine sich entwickelnde Grundlage für die digitale Gesundheitspolitik. Japan entwickelt hybride Modelle für eine Bevölkerung, in der rund 29,3 % der Menschen 65 Jahre oder älter sind. In Indien berichtete eine nationale Erhebung aus dem Jahr 2025 über eine Prävalenz von Schmerzen des Bewegungsapparats von 16,14 % an 12 Erhebungsstandorten und ein Angebot von 0,36 Physiotherapeuten pro 10.000 Einwohner. Die Nationale Digitale Gesundheitsmission unterstützt die Integration digitaler Patientenakten bei verschiedenen Anbietern, was interoperabler Rehabilitationssoftware zugute kommt. Lifewards Partnerschaft vom Dezember 2025 mit dem in Singapur ansässigen Unternehmen Verita Neuro zur Einführung von ReWalk-Exoskeletten in Thailand, den Vereinigten Arabischen Emiraten und Mexiko zeigt, wie sich der Vertrieb von Rehabilitationsrobotik ausweitet.
Europa führt bei der Regulierung, Naher Osten und Afrika sowie Südamerika bauen Kapazitäten auf
Europa profitiert von etablierten Erstattungssystemen und einer wachsenden Digitalisierung klinischer Arbeitsabläufe. Die gesetzlichen Krankenversicherungen in Deutschland meldeten bis Ende 2025 einen Anstieg der Heilmittelausgaben um 10,4 % auf 14,7 Milliarden EUR. Die Blankoverordnungsreform von 2024 erweiterte die Autonomie der Physiotherapeuten in Deutschland, während DiGA und die NHS Digital Technology Assessment Criteria Compliance-Faktoren für die digitale Rehabilitation prägen. Diese Rahmenbedingungen beeinflussen, wie der Markt für Physikalische Therapie und Rehabilitationslösungen digitale Versorgung in etablierte Behandlungspfade integrieren kann. Der Nahe Osten und Afrika bauen Kapazitäten durch gezielte Rehabilitationsinvestitionen und nationale Pläne auf. Das WHO-Regionalbüro für Afrika verabschiedete 2025 eine Strategie, die nationale Rehabilitationspläne mit dedizierten Budgets in 60 % der Länder anstrebt.
Wettbewerbslandschaft
Marktkonzentration
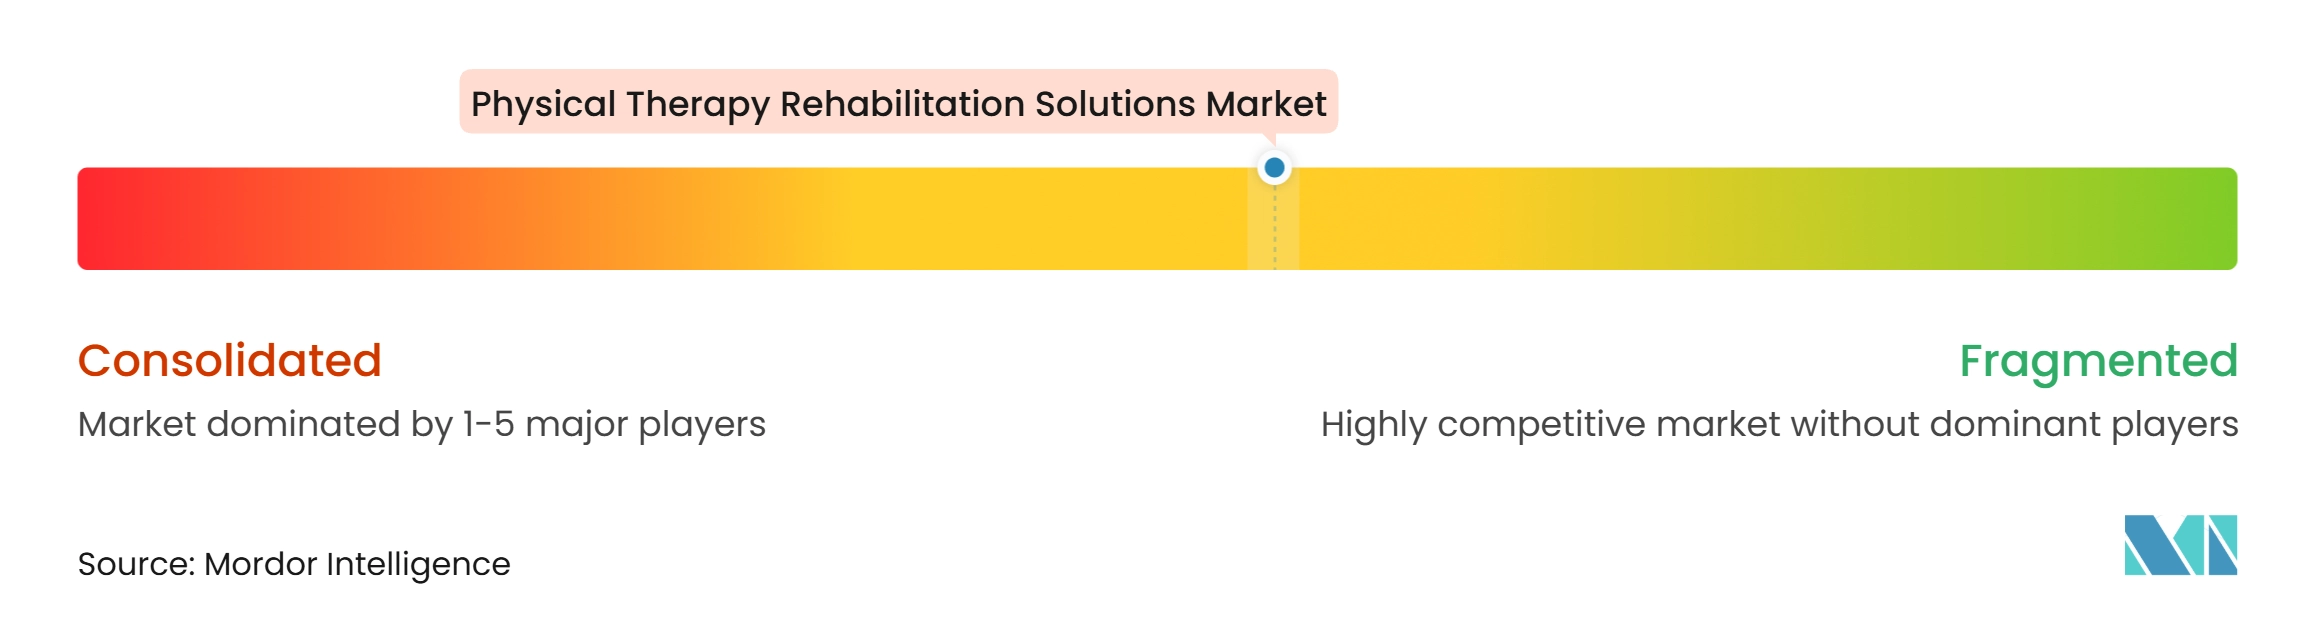
Der Markt für Physikalische Therapie und Rehabilitationslösungen ist mäßig fragmentiert und teilt sich zwischen etablierten Medizintechnikanbietern und digital-first-Plattformen auf. BTL Industries, Lifeward, Wandercraft und Tyromotion konkurrieren durch klinische Nachweise, regulatorische Zulassungen und langjährige institutionelle Beziehungen. Digitale Anbieter wie Hinge Health und Sword Health nutzen arbeitgeberfinanzierte Verträge zur Skalierung ihrer Dienstleistungen. Sword Healths Übernahme von Kaia Health im Januar 2026 für 285 Millionen USD stärkte seine europäische digitale Physiotherapiepräsenz. Sword Health erhielt außerdem 3 US-Patente für personalisierte Kommunikation, Empfehlungen und computervisionbasiertes Ganzkörper-Bewegungstracking. Geistiges Eigentum und Akquisitionen werden im Markt für Physikalische Therapie und Rehabilitationslösungen zu eng miteinander verknüpften Wettbewerbsinstrumenten.
Praxismanagementanbieter wie WebPT, Raintree, Net Health und Physitrack konzentrieren sich auf KI-gestützte Arbeitsabläufe. WebPTs Aera-Launch im November 2026 ging über einzelne Verwaltungstools hinaus hin zu einer Plattform, die Überweisungen, Versorgungserbringung und Abrechnungsprozesse verbindet. Physitrack stellte eine agentische KI-gestützte elektronische Patientenakte vor, die mehr als 7.000 Kliniker für den frühen Zugang gewann. Diese Entwicklungen zeigen, dass Anbieter sowohl bei der Reduzierung des operativen Aufwands als auch bei der klinischen Funktionalität konkurrieren. Große Kliniknetzwerke suchen nach standardisierten Plattformen, die das Wachstum an mehreren Standorten unterstützen können. Der Markt für Physikalische Therapie und Rehabilitationslösungen wird voraussichtlich Anbieter bevorzugen, die klinische, operative und Berichtsanforderungen innerhalb eines einzigen Arbeitsablaufs erfüllen können.
Häusliche Pflege, Langzeitpflege und gemeindenahe Rehabilitation bieten Raum für neue Anbieter in Asien-Pazifik sowie im Nahen Osten und Afrika, wo große digitale Plattformen noch weniger etabliert sind. Startups, die kostengünstige kamerabasierte Bewegungserfassung einsetzen, zielen darauf ab, die Abhängigkeit von spezialisierter Hardware zu reduzieren. Wandercrafts FDA-Erweiterung vom November 2025 für Atalante X umfasste Rückenmarksverletzungen von C4 bis L5 sowie Multiple Sklerose. Diese Zulassung erweiterte die adressierbare klinische Patientenpopulation durch eine evidenzbasierte regulatorische Strategie. IEC 62304 und ISO 13485 bleiben wichtige Benchmarks für skalierte Plattformen in regulierten Umgebungen.
Marktführer in der Branche für Physikalische Therapie und Rehabilitationslösungen
-
BTL Industries
-
Lifeward Ltd
-
Tyromotion GmbH
-
Wandercraft SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Physikalische Therapie und Rehabilitationslösungen Unternehmen in diesem Bericht
- Altivera Medical Holdings LLC
- BTL
- DIH Holding US Inc.
- Enovis Corporation
- Hinge Health Inc.
- ITO Co. Ltd
- KINVENT
- Lifeward Ltd
- Medical Depot, Inc. (Drive Medical)
- Medline Industries
- Mettler Electronics
- MindMaze Therapeutics Holding SA
- Net Health Systems Inc.
- NuStep LLC
- Performance Health
- Physitrack PLC
- Raintree Systems Inc.
- RECK-Technik GmbH & Co. KG
- Sword Health Inc.
- Tyromotion GmbH
- Wandercraft SAS
- WebPT Inc.
- Zimmer MedizinSysteme
Neueste Industrielle Entwicklungen in Markt für Physikalische Therapie und Rehabilitationslösungen
- November 2026: WebPT stellte Aera vor, beschrieben als die erste vollständige KI-Plattform für Rehabilitationstherapiepraxen, die in der Lage ist, die Patientenversorgung von der Überweisung bis zur bezahlten Abrechnung über einen Rehab Therapy Knowledge Graph zu verwalten. Der Launch signalisiert eine Verlagerung von der Automatisierung einzelner Lösungen hin zur integrierten Praxisorchestrierung mit dem Potenzial, den administrativen Aufwand für Kliniknetzwerke mit mehreren Standorten erheblich zu reduzieren.
- September 2026: Athletico Physical Therapy, das fast 900 Kliniken in 24 US-Bundesstaaten betreibt, wählte Raintree Systems als langfristigen unternehmensweiten EHR-Partner. Der Vertrag umfasst Praxismanagement, digitale Aufnahme, Analysen, Umsatzzyklusmanagement und KI-native Notizgenerierung organisationsweit und stellt eine der größten Softwarestandardisierungsvereinbarungen für Kliniknetzwerke des Jahres dar.
- September 2026: Lifeward berichtete über die Ergebnisse des dritten Quartals 2026, wobei der Umsatz mit dem AlterG-Antigravitations-Laufband im Jahresvergleich um 18 % auf 3,6 Millionen USD stieg – das zweite aufeinanderfolgende Quartal mit zweistelligem Wachstum – und gleichzeitig die Vertriebsreichweite von ReWalk durch ein neues Kanalpartnerprogramm mit Ottobock Care ausgebaut wurde, was einen strategischen Wandel vom Direktvertrieb hin zur skalierten Netzwerkverteilung markiert.
- Juni 2026: MindMaze Therapeutics nahm die ersten Patienten in die SwissNeuroRehab-Studie in 6 großen Schweizer Zentren auf, mit dem Ziel von 300 Minuten aktivem Training pro Woche in stationären, ambulanten und häuslichen Phasen, und startete gleichzeitig die REACT-AVC-Schlaganfallrehabilitationsstudie an den Hospices Civils de Lyon, um gesundheitsökonomische Nachweise zur Unterstützung der französischen Erstattung der häuslichen Neurorehabilitation aufzubauen.
Globaler Berichtsumfang für den Markt für Physikalische Therapie und Rehabilitationslösungen
Gemäß dem Berichtsumfang umfasst der Markt für Physikalische Therapie und Rehabilitationslösungen Geräte, Software und Dienstleistungen, die zur Unterstützung der Beurteilung, Behandlung und Genesung von Patienten mit körperlichen Beeinträchtigungen, Verletzungen und funktionellen Einschränkungen konzipiert sind.
Der Markt für Physikalische Therapie und Rehabilitationslösungen ist nach Lösung, Anwendung, Bereitstellung, Endnutzer und Geografie segmentiert. Nach Lösung ist der Markt in Geräte, Software und Dienstleistungen unterteilt. Nach Anwendung umfasst die Segmentierung Muskuloskelettale Rehabilitation, Neurologische Rehabilitation, Schmerzmanagement und Funktionswiederherstellung, Kardiovaskuläre und Pulmonale Rehabilitation sowie Weitere Anwendungen. Nach Bereitstellung ist der Markt in On-Premises, Cloud-basiert und Hybrid unterteilt. Nach Endnutzer umfasst die Segmentierung Krankenhäuser und Ambulante Abteilungen, Unabhängige Physiotherapie- und Rehabilitationskliniken, Ambulante Operationszentren (ASCs), Langzeitpflege- und Pflegeeinrichtungen, Häusliche Pflegeeinrichtungen sowie Weitere Endnutzer. Geografisch wird der Markt in Nordamerika, Europa, der Asien-Pazifik-Region, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Geräte |
| Software |
| Dienstleistungen |
| Muskuloskelettale Rehabilitation |
| Neurologische Rehabilitation |
| Schmerzmanagement und Funktionswiederherstellung |
| Kardiovaskuläre und Pulmonale Rehabilitation |
| Weitere Anwendungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Krankenhäuser und Ambulante Abteilungen |
| Unabhängige Physiotherapie- und Rehabilitationskliniken |
| Ambulante Operationszentren (ASCs) |
| Langzeitpflege- und Pflegeeinrichtungen |
| Häusliche Pflegeeinrichtungen |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Lösung | Geräte | |
| Software | ||
| Dienstleistungen | ||
| Nach Anwendung | Muskuloskelettale Rehabilitation | |
| Neurologische Rehabilitation | ||
| Schmerzmanagement und Funktionswiederherstellung | ||
| Kardiovaskuläre und Pulmonale Rehabilitation | ||
| Weitere Anwendungen | ||
| Nach Bereitstellung | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Endnutzer | Krankenhäuser und Ambulante Abteilungen | |
| Unabhängige Physiotherapie- und Rehabilitationskliniken | ||
| Ambulante Operationszentren (ASCs) | ||
| Langzeitpflege- und Pflegeeinrichtungen | ||
| Häusliche Pflegeeinrichtungen | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Physikalische Therapie und Rehabilitationslösungen?
Der Sektor wird für 2026 auf 31,83 Milliarden USD geschätzt und soll bis 2032 mit einem CAGR von 7,73 % während 2027–2032 einen Wert von 49,52 Milliarden USD erreichen.
Welcher Lösungstyp hält die größte Umsatzposition?
Geräte führen mit einem Anteil von 46,85 % im Jahr 2026, gestützt durch Käufe von Krankenhäusern, Langzeitpflegeeinrichtungen und etablierten Physiotherapiepraxen.
Welche Rehabilitationsanwendung wächst am schnellsten?
Neurologische Rehabilitation wird bis 2032 mit einem CAGR von 8,37 % wachsen, da KI-gestützte Robotik und Exoskelette klinische Unterstützung gewinnen.
Warum gewinnt die häusliche Rehabilitation an Akzeptanz?
Häusliche Pflegeeinrichtungen werden bis 2032 mit einem CAGR von 8,65 % wachsen, da Fernmonitoring, kostengünstigere Versorgung und Patientenpräferenzen die Versorgung zu Hause unterstützen.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik wird bis 2032 mit einem CAGR von 9,24 % wachsen, unterstützt durch demografischen Bedarf, Infrastrukturinvestitionen und digitale Gesundheitsprogramme.