
Tamaño y Participación del Mercado de Soluciones de Rehabilitación en Fisioterapia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 34.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soluciones de Rehabilitación en Fisioterapia por Mordor Intelligence
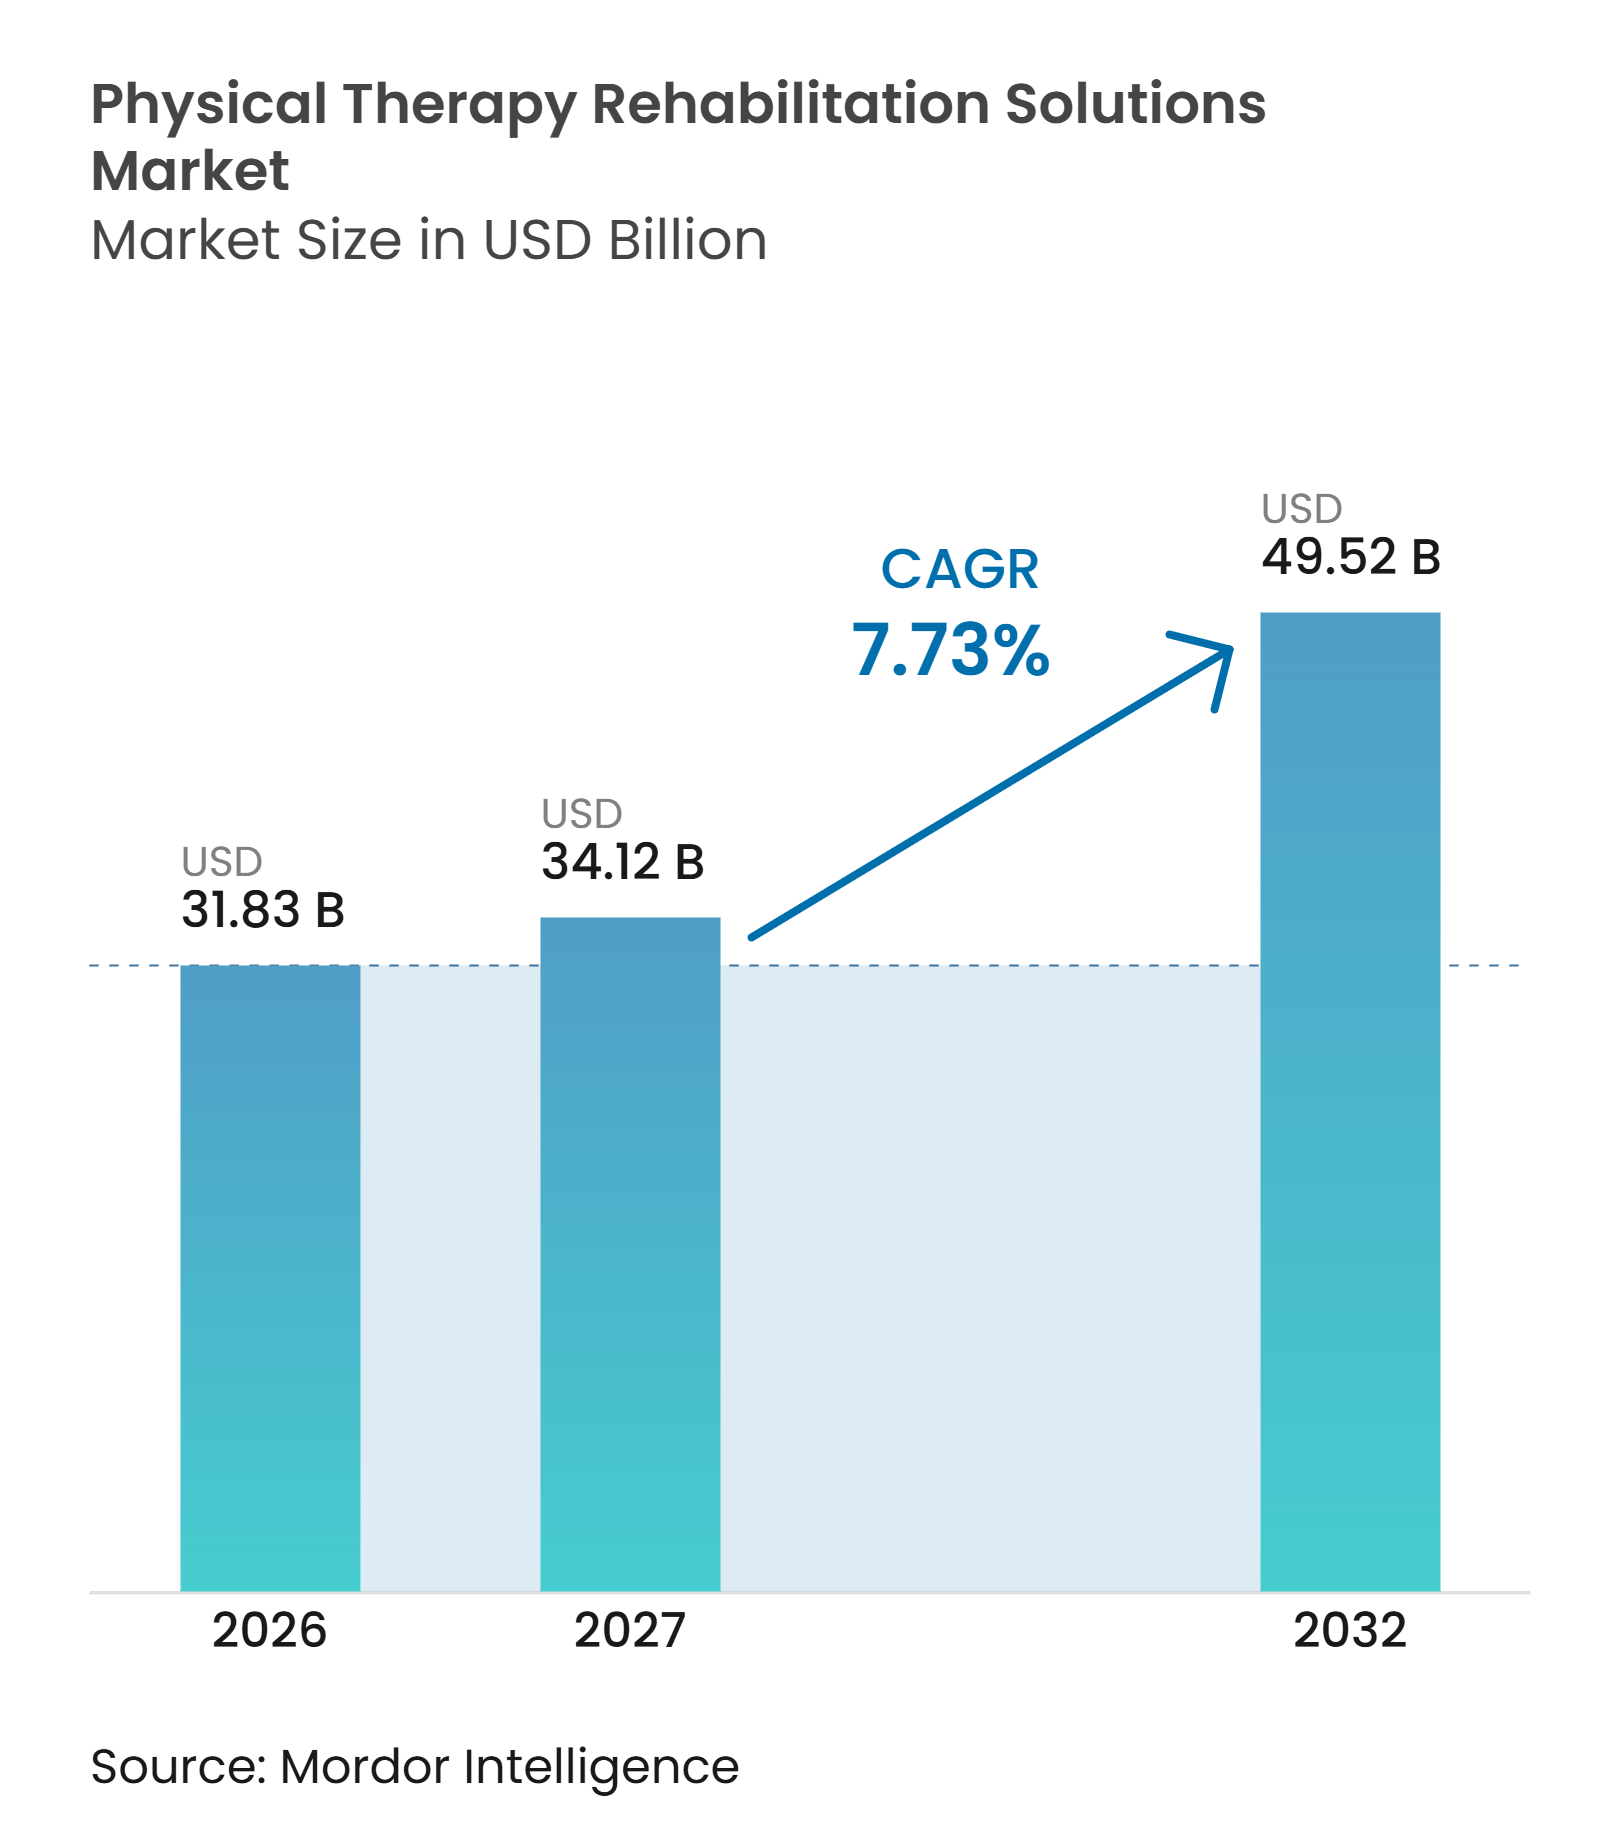
Se proyecta que el tamaño del Mercado de Soluciones de Rehabilitación en Fisioterapia sea de 31,83 mil millones de USD en 2026, 34,12 mil millones de USD en 2027, y alcance los 49,52 mil millones de USD para 2032, creciendo a una CAGR del 7,73% de 2027 a 2032.
El mercado de soluciones de rehabilitación en fisioterapia está respaldado por una creciente necesidad de servicios de rehabilitación y por un uso más amplio de la prestación de atención digital. La Organización Mundial de la Salud informó que 2.410 millones de personas requerían servicios de rehabilitación en 2019, tras un aumento del 63% desde 1990. El envejecimiento de la población, las afecciones musculoesqueléticas a largo plazo y la escasez de personal están incrementando la necesidad de modelos que extiendan la atención más allá de los centros tradicionales. Los proveedores están combinando equipos clínicos, software y servicios domiciliarios para mejorar el acceso y gestionar las cargas de trabajo clínicas. El mercado de soluciones de rehabilitación en fisioterapia también enfrenta limitaciones prácticas derivadas de reembolsos desiguales, altos costos de equipos y requisitos de validación clínica y protección de datos.
Conclusiones Clave del Informe
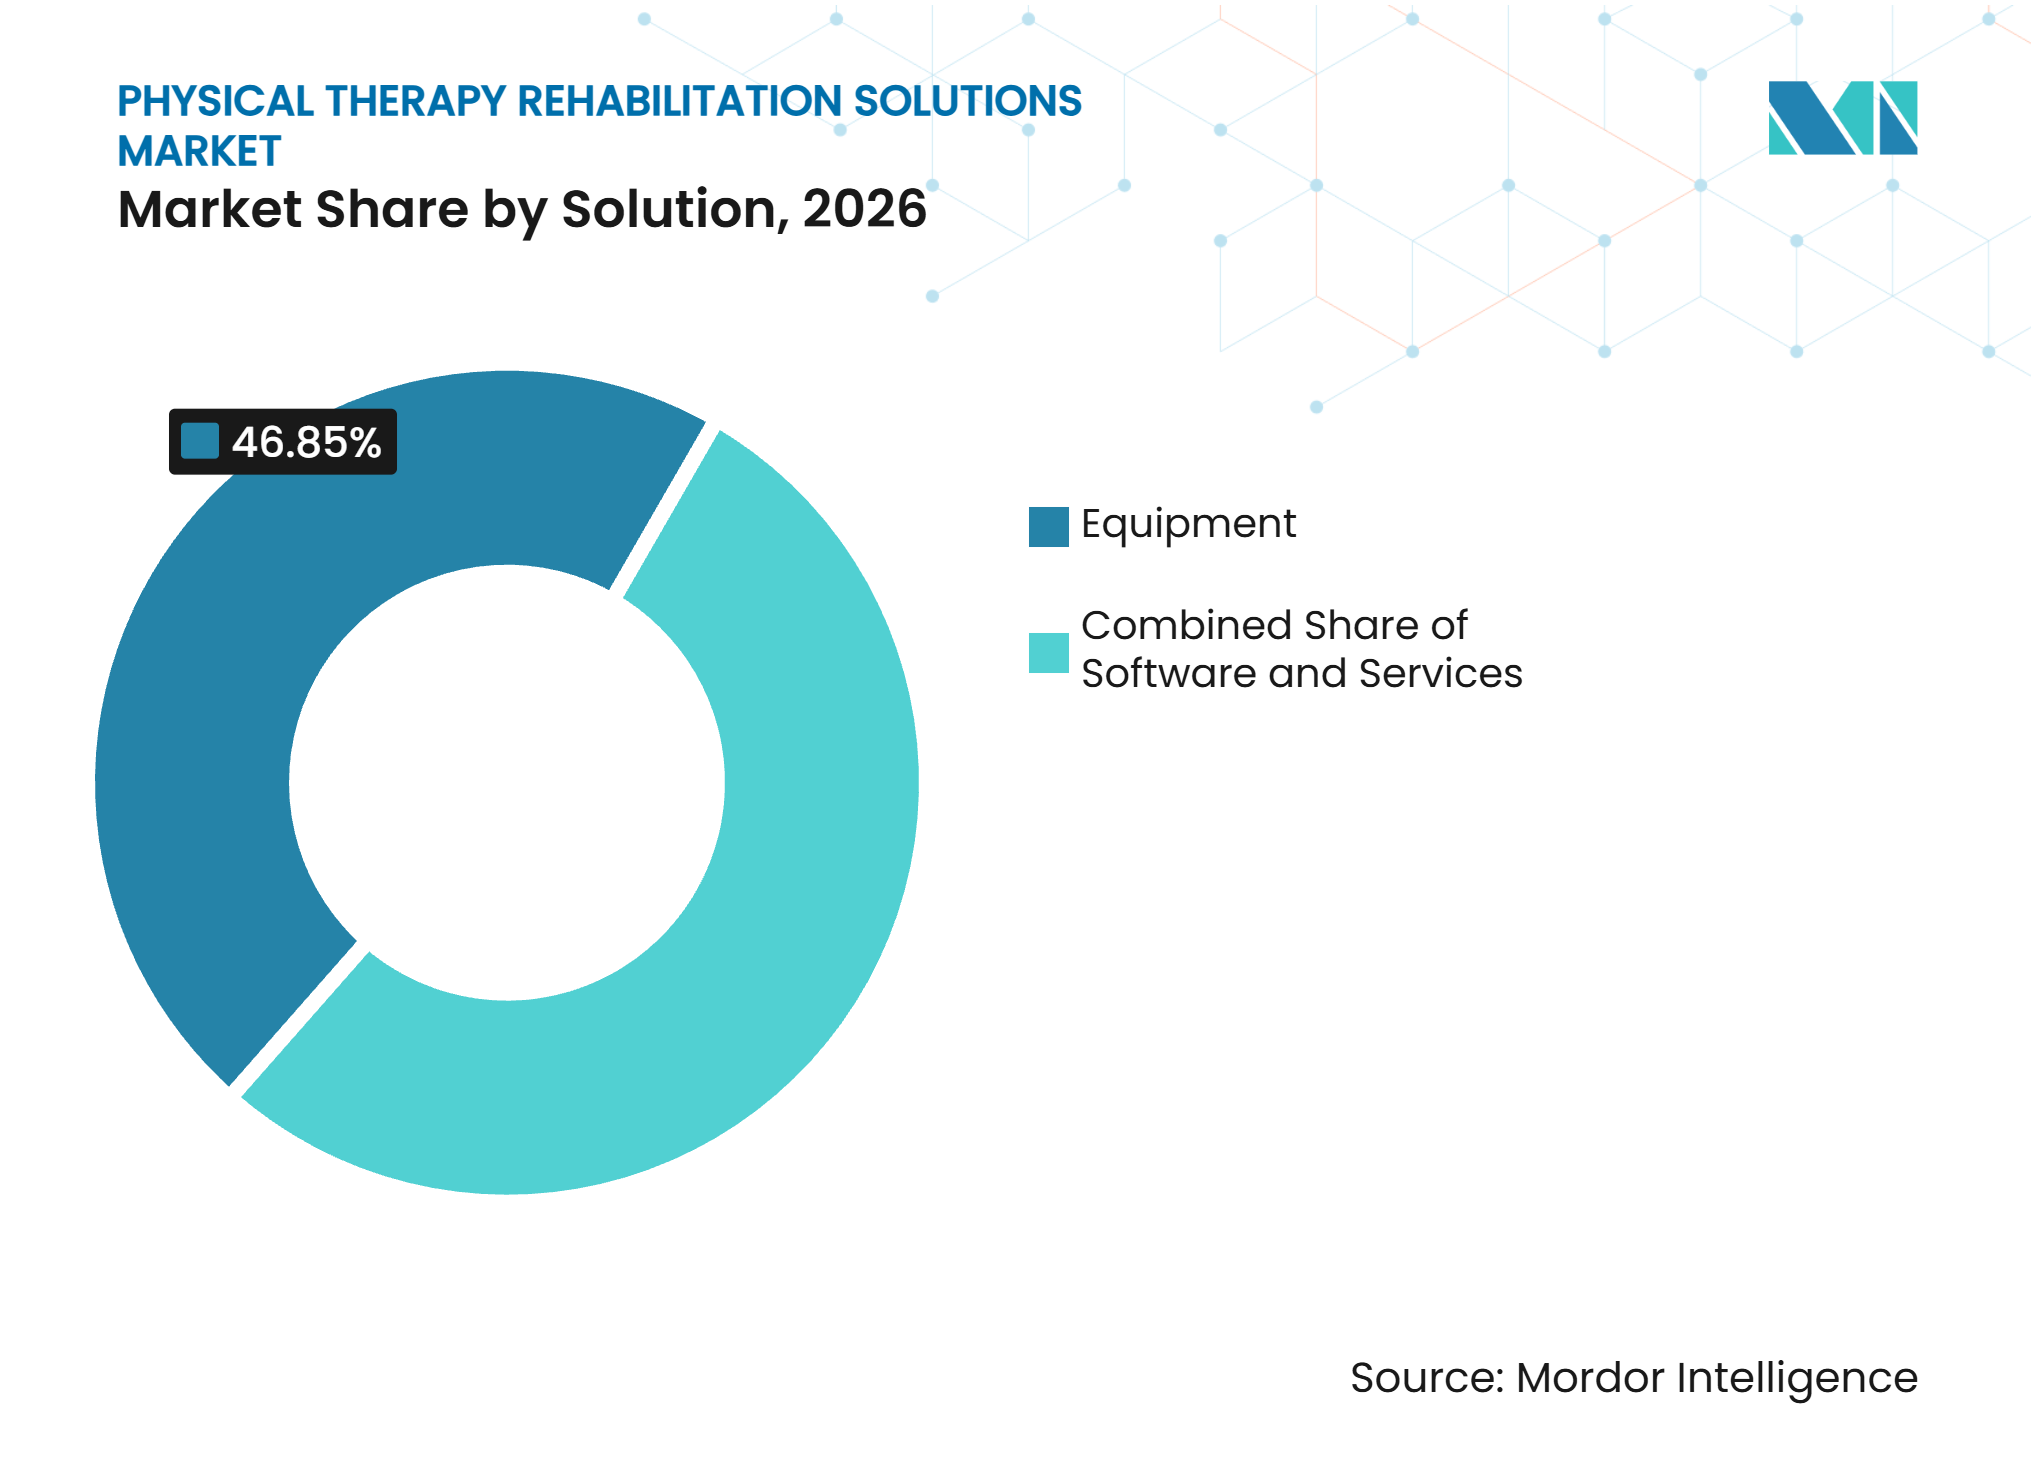
- Por solución, los Equipos representaron una participación del 46,85% en 2026, mientras que se prevé que el Software se expanda a una CAGR del 8,94% hasta 2032.
- Por aplicación, la Rehabilitación Musculoesquelética representó una participación del 38,42% en 2026, mientras que se prevé que la Rehabilitación Neurológica se expanda a una CAGR del 8,37% hasta 2032.
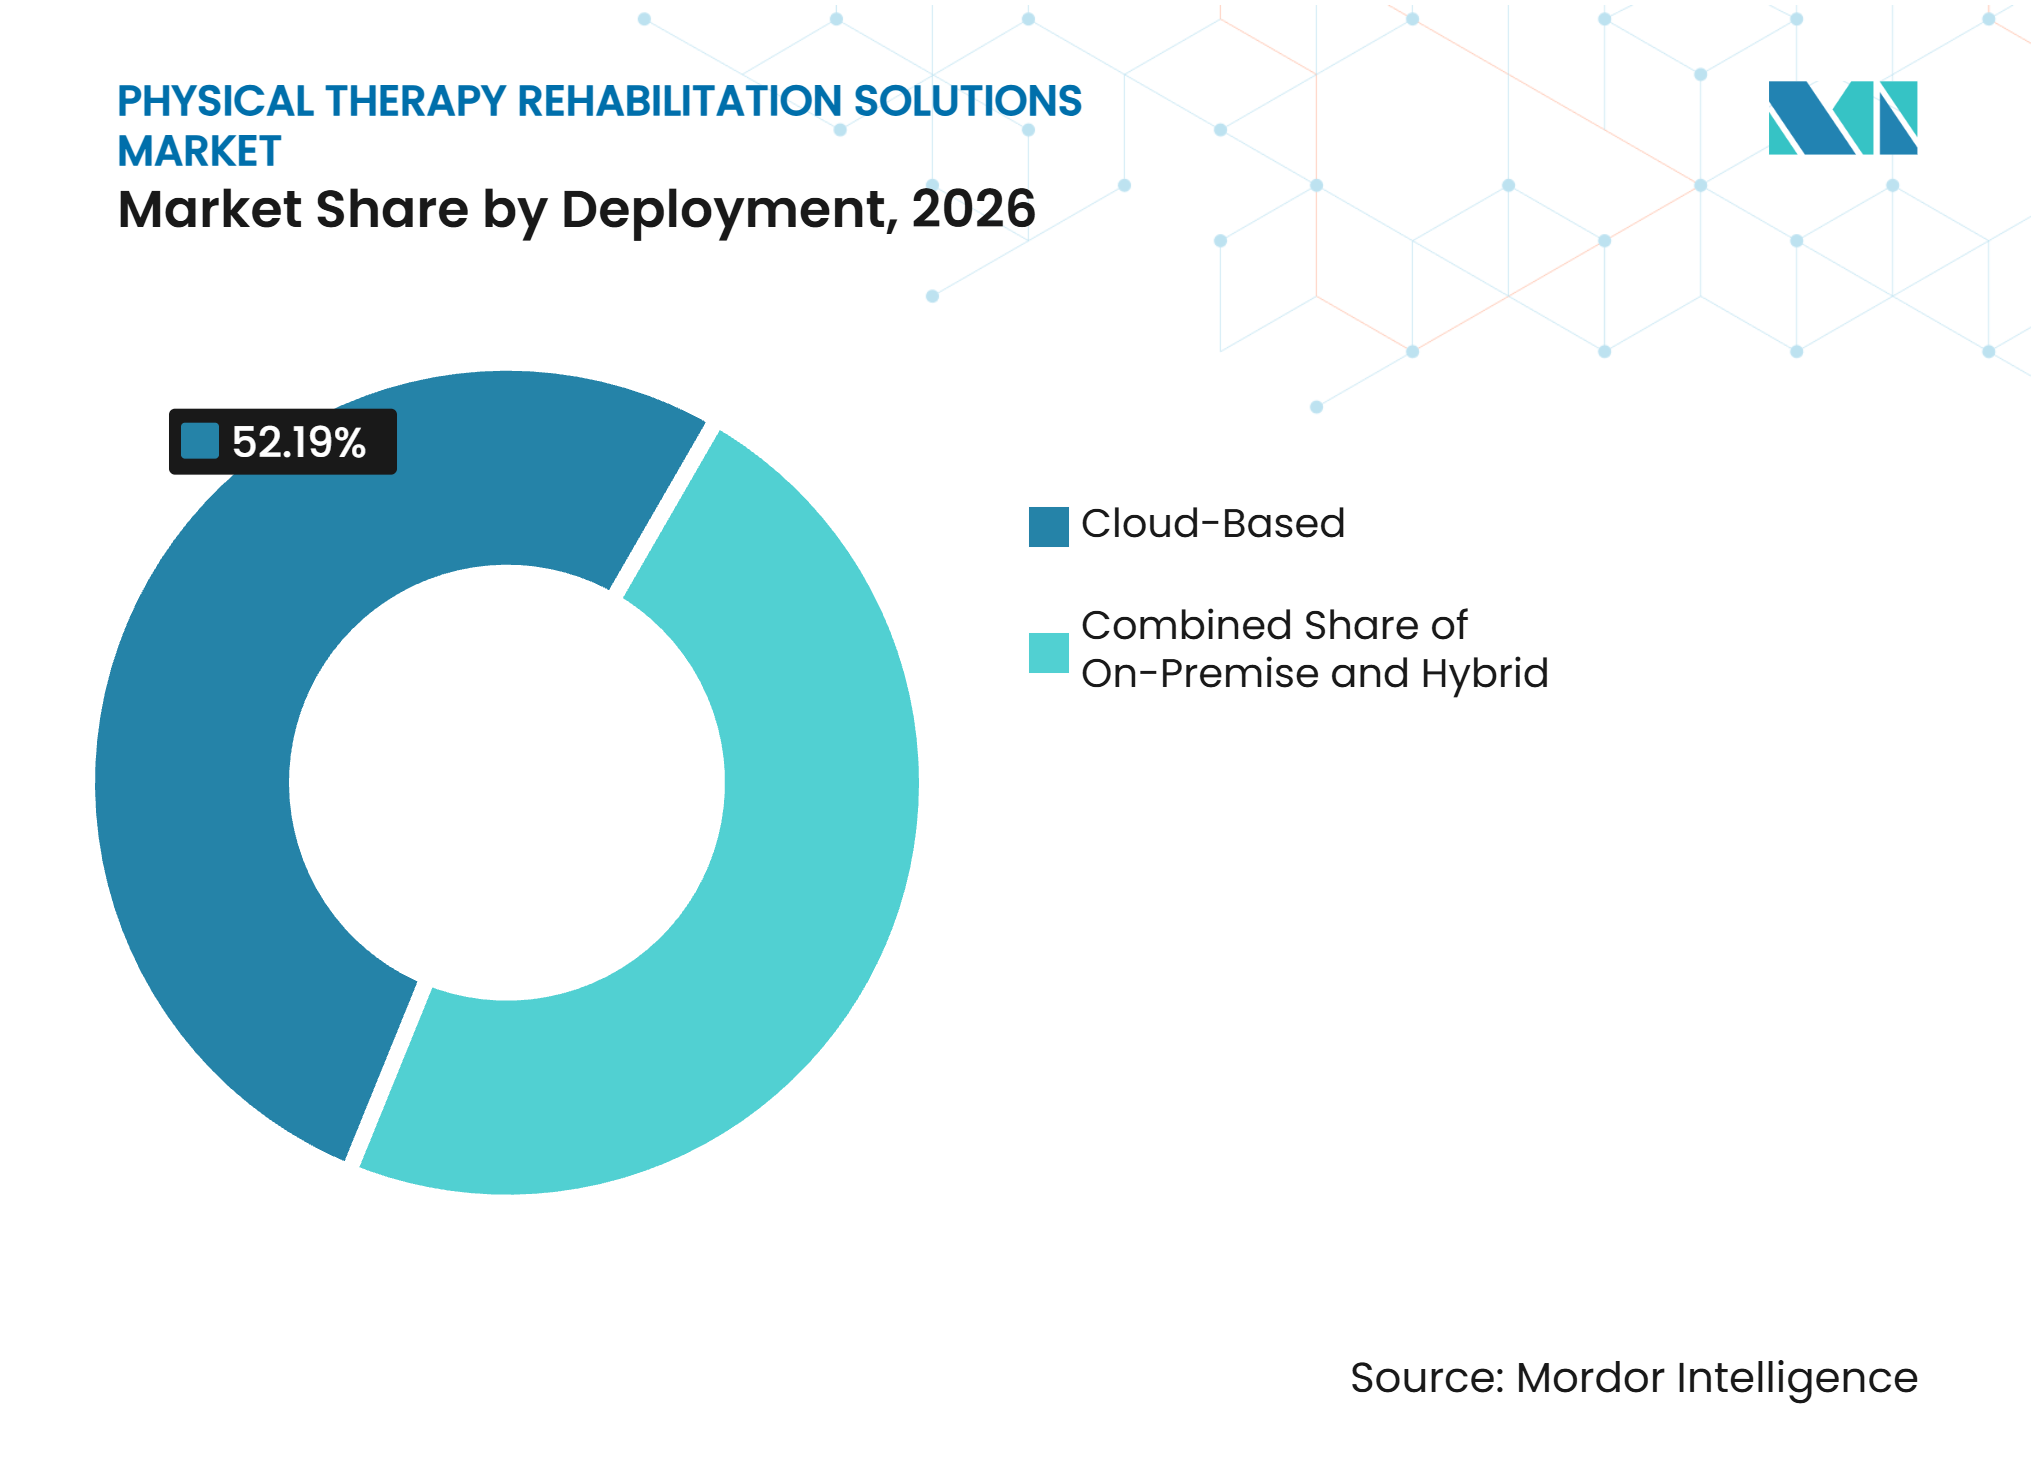
- Por implementación, la implementación Basada en la Nube representó una participación del 52,19% en 2026, mientras que se prevé que la implementación Híbrida se expanda a una CAGR del 8,12% hasta 2032.
- Por usuario final, los Hospitales y Departamentos Ambulatorios representaron una participación del 42,76% en 2026, mientras que se prevé que los Entornos de Atención Domiciliaria se expandan a una CAGR del 8,65% hasta 2032.
- Por geografía, América del Norte representó una participación del 40,83% en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 9,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Trastornos Musculoesqueléticos | +2.5% | Global | Largo plazo (≥ 4 años) |
| Crecimiento de la Población Geriátrica y con Discapacidad | +2.0% | Global, mayor concentración en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Expansión de la Rehabilitación Domiciliaria y Virtual | +1.5% | América del Norte y Asia-Pacífico como núcleo, con extensión a Europa | Mediano plazo (2-4 años) |
| Transición hacia la Rehabilitación Basada en Resultados y la Atención Basada en Valor | +1.0% | América del Norte, con extensión a Europa | Mediano plazo (2-4 años) |
| Escasez de Profesionales de Rehabilitación que Impulsa la Automatización | +0.8% | América del Norte, Europa e India | Corto plazo (≤ 2 años) |
| Datos de Movimiento Integrados que Crean Nuevos Modelos de Ingresos | +0.5% | América del Norte y Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Prevalencia de Trastornos Musculoesqueléticos Sostiene la Demanda Estructural
Las afecciones musculoesqueléticas otorgan al mercado de soluciones de rehabilitación en fisioterapia una base de demanda amplia y persistente. Un análisis de la Carga Global de Enfermedades de 2025 reportó 1.690 millones de casos prevalentes de trastornos musculoesqueléticos en 2021 y proyectó 2.160 millones de casos para 2035.[1] El mismo estudio describió un aumento del 95% en los casos de 1990 a 2021, lo que indica que la demanda de rehabilitación está vinculada a las necesidades de salud poblacional a largo plazo. Los adultos con afecciones musculoesqueléticas también pueden requerir una atención más compleja cuando están presentes otras enfermedades crónicas. La Encuesta de Pacientes de Médicos de Cabecera de Inglaterra de 2024 encontró que el 13,4% de los adultos reportó una afección musculoesquelética con al menos 1 otra enfermedad crónica. Esta complejidad asistencial favorece a los proveedores que pueden combinar la rehabilitación física con un apoyo coordinado para la recuperación.
El Crecimiento de la Población Geriátrica y con Discapacidad Acelera la Demanda de Servicios
El envejecimiento de la población está incrementando la demanda de rehabilitación geriátrica y poniendo a prueba la capacidad de los sistemas de salud maduros. Los informes austriacos de 2026 situaron los tiempos de espera promedio de rehabilitación en 9,6 semanas, lo que demuestra la presión sobre la capacidad de atención disponible. Las aseguradoras de salud estatutarias de Alemania gastaron 14.700 millones de EUR en terapias remediales a finales de 2025, un aumento interanual del 10,4%.[2] El gasto aumentó un 8,7% adicional en el primer trimestre de 2026. La reforma Blankoverordnung de 2024 permite a los fisioterapeutas determinar la modalidad y la frecuencia del tratamiento para afecciones musculoesqueléticas específicas, lo que favorece vías de atención más flexibles. Estas condiciones incentivan a los proveedores del mercado de soluciones de rehabilitación en fisioterapia a invertir en equipos y flujos de trabajo que ayuden a los médicos a atender a más pacientes. También refuerzan la necesidad de soluciones de ampliación de capacidad en todo el mercado de soluciones de rehabilitación en fisioterapia.
La Expansión de la Rehabilitación Domiciliaria y Virtual Rediseña la Prestación de Atención
Los servicios domiciliarios y virtuales están cambiando la forma en que el mercado de soluciones de rehabilitación en fisioterapia llega a los pacientes que no pueden asistir fácilmente a las clínicas. Un ensayo del NHS en Cambridgeshire y Peterborough encontró que una aplicación de fisioterapia asistida por inteligencia artificial para el dolor de espalda redujo las listas de espera en un 55% y liberó 856 horas de trabajo clínico al mes. En el ensayo, el 80% de los pacientes calificó la atención digital como equivalente o mejor que el tratamiento presencial. El Programa de Honorarios Médicos de Medicare de 2026 amplió los códigos de facturación para el monitoreo terapéutico remoto, incluidos los códigos CPT 98985, 98984 y 98979, fortaleciendo la vía de reembolso para la atención digital. La captura de movimiento basada en teléfonos inteligentes puede reducir las necesidades de hardware al tiempo que permite a los médicos monitorear los programas de ejercicio en el hogar. Este modelo ofrece a los proveedores una forma de extender la rehabilitación supervisada mientras se alivian las limitaciones de instalaciones y personal.
La Transición hacia la Rehabilitación Basada en Resultados y la Atención Basada en Valor Reestructura la Demanda de Software
Los modelos de pago basados en resultados están aumentando la importancia del software en el mercado de soluciones de rehabilitación en fisioterapia. Los programas de calidad del CMS, como MIPS y el reporte del Registro Clínico de Datos Calificados, incentivan a los proveedores a documentar resultados de recuperación medibles. Las herramientas de resultados reportados por los pacientes, las plataformas de análisis y los sistemas de documentación se están convirtiendo en parte de los flujos de trabajo clínicos y de reembolso. En mayo de 2026, Medbridge lanzó su plataforma de Resultados para recopilar resultados reportados por los pacientes y apoyar el reporte alineado con los programas del CMS. Los proveedores necesitan cada vez más sistemas integrados en lugar de herramientas de gestión de terapia independientes. Los proveedores que combinan la medición de resultados, el reporte y los flujos de trabajo operativos tienen una ruta más clara hacia la adopción empresarial, lo que eleva el umbral práctico para los proveedores de software más pequeños que carecen de los recursos para desarrollar funciones de reporte conformes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición de Sistemas Avanzados de Rehabilitación | -2.0% | Global, mayor en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Reembolso Limitado para los Servicios de Rehabilitación | -1.8% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Carga de Validación Clínica e Integración de Flujos de Trabajo | -1.0% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad y Gobernanza de Datos de Pacientes | -0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Adquisición de Sistemas Avanzados de Rehabilitación Limita el Acceso Equitativo
Los altos costos de adquisición limitan la adopción de robótica, exoesqueletos y sistemas de rehabilitación integrados con inteligencia artificial, especialmente fuera de los grandes centros terciarios. Una revisión de alcance de 2026 encontró que la viabilidad financiera de la rehabilitación de accidentes cerebrovasculares asistida por tecnología depende en gran medida de la proporción de supervisión terapeuta-paciente. Los ahorros se realizaron cuando 1 médico podía supervisar a varios pacientes, por lo que las decisiones de compra de equipos también requieren un rediseño del flujo de trabajo. Las clínicas de fisioterapia independientes pueden encontrar difícil financiar esta combinación. El equipamiento como servicio y el arrendamiento vinculado a resultados son respuestas emergentes en entornos de Asia-Pacífico y Oriente Medio y África sensibles a los costos. Estos enfoques se encuentran en una etapa temprana de adopción, y la FDA o las agencias nacionales de evaluación de tecnologías sanitarias aún no han establecido marcos estandarizados para el arrendamiento vinculado a resultados.
El Reembolso Limitado para los Servicios de Rehabilitación Restringe la Conversión de la Demanda
Las diferencias en el reembolso limitan la conversión de la necesidad clínica en servicios de rehabilitación remunerados. Un estudio de 2026 sobre la experiencia neerlandesa informó que el seguro médico básico no cubre la fisioterapia, lo que obliga a los pacientes a contratar un seguro complementario para obtener cobertura. Esto puede reducir el uso por debajo del nivel indicado por la necesidad clínica. Un informe de noviembre de 2026 encontró que el 6,4% de los supervivientes de accidentes cerebrovasculares en Inglaterra, Gales e Irlanda del Norte recibieron 3 horas de terapia de rehabilitación al día.[3] La presión financiera y de personal contribuyó a esta brecha. Los estándares de CARF y la Comisión Conjunta respaldan el aseguramiento de la calidad, pero no cierran la brecha de reembolso que enfrenta el mercado de soluciones de rehabilitación en fisioterapia cuando los costos de la atención habilitada por tecnología superan la cobertura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución:
Los Equipos Anclan los Ingresos, el Software Acelera Más RápidoLos equipos representaron el 46,85% de los ingresos de 2026, respaldados por compras de capital en hospitales, centros de atención a largo plazo y clínicas de fisioterapia establecidas. Estos compradores utilizan sistemas de electroterapia, ultrasonido, tracción y entrenamiento robótico para diversas necesidades de tratamiento. BTL Industries reportó ingresos globales superiores a 850 millones de USD en 2025 e indicó un crecimiento continuo de dos dígitos en América del Norte para 2026. Los servicios siguen siendo la tercera categoría de soluciones e incluyen plataformas de telerrehabilitación, programas de rehabilitación gestionados y externalización clínica. Su estructura de ingresos recurrentes puede resultar atractiva para los compradores institucionales. Los equipos seguirán siendo importantes donde los casos complejos requieran intervención clínica directa y dispositivos dedicados.
Se prevé que el Software crezca a una CAGR del 8,94% hasta 2032, la tasa más rápida entre los tipos de soluciones en el mercado de soluciones de rehabilitación en fisioterapia. La documentación asistida por inteligencia artificial, la gestión del ciclo de ingresos, el monitoreo terapéutico remoto y el análisis de resultados están impulsando esta adopción. En noviembre de 2026, WebPT presentó Aera, una plataforma diseñada para gestionar una práctica de rehabilitación desde la derivación hasta el cobro de la reclamación utilizando su Grafo de Conocimiento de Terapia de Rehabilitación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Segmento Musculoesquelético Domina, la Neurología es la Frontera TecnológicaLa rehabilitación musculoesquelética representó el 38,42% de los ingresos de 2026, lo que refleja la extensa carga de las afecciones ortopédicas y relacionadas con el trabajo. Las plataformas digitales musculoesqueléticas están extendiendo esta demanda hacia modelos de atención patrocinados por empleadores. En enero de 2026, Sword Health adquirió Kaia Health por 285 millones de USD. El manejo del dolor, la rehabilitación cardiovascular y pulmonar, y otras aplicaciones representan el resto de la demanda y reflejan un cambio más amplio hacia vías de rehabilitación no farmacológicas.
Se prevé que la Rehabilitación Neurológica se expanda a una CAGR del 8,37% hasta 2032, posicionándola como la aplicación líder en tecnología en el mercado de soluciones de rehabilitación en fisioterapia. La robótica y los exoesqueletos asistidos por inteligencia artificial apoyan el entrenamiento motor repetitivo de alta dosis destinado a promover la neuroplasticidad. MindMaze Therapeutics y Vibra Healthcare informaron en marzo de 2026 que un programa de 210 pacientes aumentó el tiempo diario de terapia complementaria en un 60% y mostró ganancias de recuperación funcional estadísticamente significativas en comparación con la atención estándar. Un metaanálisis de 2025 de 37 estudios encontró que la rehabilitación asistida por robots mejoró significativamente las puntuaciones de movilidad y proporcionó modestos beneficios de equilibrio para los pacientes con accidentes cerebrovasculares. Es probable que las aseguradoras y los proveedores requieran este tipo de evidencia clínica antes de respaldar una adopción más amplia. La carga de evidencia diferencia las plataformas neurológicas de los equipos de rehabilitación general.
Por Implementación:
El Liderazgo en la Nube Refleja la Escalabilidad Empresarial, el Modelo Híbrido Crece Más RápidoLa implementación Basada en la Nube representó el 52,19% de los ingresos de 2026, ya que los sistemas de salud buscan sistemas que puedan dar soporte a múltiples sitios e integrarse con los registros electrónicos de salud. El acuerdo de Raintree de 2025 con Ascension ilustra la demanda de software de rehabilitación nativo en la nube en la atención ambulatoria postaguda. Las plataformas en la nube pueden estandarizar los flujos de trabajo, consolidar los datos y apoyar la gestión a nivel de red. La implementación Local sigue siendo relevante donde los requisitos de residencia de datos son estrictos o la conectividad es limitada. Su uso relativo está disminuyendo a medida que mejora la infraestructura. La industria de soluciones de rehabilitación en fisioterapia se está moviendo en consecuencia hacia plataformas que pueden conectar la atención en instalaciones con la participación remota del paciente.
Se prevé que la implementación Híbrida crezca a una CAGR del 8,12% hasta 2032. Este modelo combina sesiones clínicas intensivas con ejercicio domiciliario monitoreado por inteligencia artificial y proporciona una estructura práctica para la continuidad de la atención. Una revisión de alcance de 2025 encontró que la prestación híbrida representó el 40% de los diseños de estudios de rehabilitación ortopédica posquirúrgica evaluados, mientras que los modelos domiciliarios representaron el 37%. El marco de reembolso DiGA de Alemania apoya este diseño de atención. Un estudio JMIR de 2025 encontró que el 36,3% de los usuarios de DiGA con afecciones musculoesqueléticas también recibieron fisioterapia analógica.[4] La Ley Digital, o DigiG, apoya las vías digitales reembolsables y ofrece a los proveedores un marco para combinar la atención digital y presencial.

Por Usuario Final:
Los Hospitales Lideran el Volumen, la Atención Domiciliaria Lidera el CrecimientoLos Hospitales y Departamentos Ambulatorios representaron el 42,76% de los ingresos de 2026. Su posición refleja los altos volúmenes de pacientes de alta complejidad, los presupuestos de capital y la necesidad de flujos de trabajo integrados en la atención neurológica y posquirúrgica. En septiembre de 2026, Athletico Physical Therapy seleccionó a Raintree Systems como su socio empresarial de historia clínica electrónica para una red de casi 900 clínicas en 24 estados de EE. UU. El acuerdo abarcó la gestión de la práctica, el registro digital, el análisis, la gestión del ciclo de ingresos y la generación de notas nativa con inteligencia artificial. Las clínicas independientes de fisioterapia y rehabilitación siguen estando fragmentadas, mientras que los centros de atención a largo plazo, los centros de enfermería y los centros quirúrgicos ambulatorios se están expandiendo a medida que la atención postaguda se desplaza fuera de los entornos hospitalarios.
Se prevé que los Entornos de Atención Domiciliaria crezcan a una CAGR del 8,65% hasta 2032, la tasa de usuario final más rápida en el mercado de soluciones de rehabilitación en fisioterapia. Los entornos de menor costo, el monitoreo remoto y la demanda de los pacientes de recuperarse en casa respaldan este cambio. La Asociación Americana de Fisioterapia identificó las herramientas digitales domiciliarias como una forma de ampliar el acceso y reducir la carga de trabajo de los médicos. La asociación también señaló que deben abordarse las brechas de alfabetización digital y de banda ancha para evitar ampliar las desigualdades. La captura de movimiento por visión computacional a través de cámaras estándar de teléfonos inteligentes puede permitir el ejercicio domiciliario supervisado sin hardware especializado. Los proveedores con base en clínicas necesitarán vías híbridas si desean mantener las relaciones con los pacientes a medida que la prestación domiciliaria se vuelve más práctica.
Análisis Geográfico
América del Norte
América del Norte representó el 40,83% de la participación del mercado de soluciones de rehabilitación en fisioterapia en 2026. La infraestructura ambulatoria madura, la cobertura comercial y gubernamental, y la creciente adopción de terapia digital respaldan la posición de la región. Estados Unidos sigue siendo central para la demanda regional, mientras que la propiedad fragmentada de los proveedores continúa creando oportunidades de consolidación. U.S. Physical Therapy describió un mercado nacional de rehabilitación superior a 40.000 millones de USD en sus materiales para inversores de 2025 y señaló que ninguna empresa tenía más del 10% del mercado. El Programa de Honorarios Médicos de Medicare de 2026 aumentó el factor de conversión en un 3,3% para los participantes no APM y amplió los códigos de monitoreo terapéutico remoto. Canadá está dirigiendo la inversión provincial hacia la rehabilitación comunitaria y domiciliaria, mientras que las redes privadas de rehabilitación y la penetración de seguros respaldan el desarrollo en México.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,24% hasta 2032, la tasa geográfica más rápida en el mercado de soluciones de rehabilitación en fisioterapia. La región combina escala demográfica, inversión en infraestructura sanitaria y una base de política de salud digital en desarrollo. Japón está desarrollando modelos híbridos para una población en la que alrededor del 29,3% de las personas tienen 65 años o más. En India, una encuesta nacional de 2025 reportó una prevalencia de dolor musculoesquelético del 16,14% en 12 sitios de encuesta y una oferta de 0,36 fisioterapeutas por cada 10.000 personas. La Misión Nacional de Salud Digital apoya la integración de registros digitales entre proveedores, lo que favorece el software de rehabilitación interoperable. La asociación de Lifeward de diciembre de 2025 con Verita Neuro, con sede en Singapur, para desplegar exoesqueletos ReWalk en Tailandia, los Emiratos Árabes Unidos y México muestra cómo se está ampliando la distribución de robótica de rehabilitación.
Europa Lidera en Regulación, Oriente Medio y África y América del Sur Desarrollan Capacidad
Europa se beneficia de sistemas de reembolso establecidos y de una creciente digitalización de los flujos de trabajo clínicos. Las aseguradoras estatutarias de Alemania reportaron un aumento del 10,4% en el gasto en terapias remediales hasta 14.700 millones de EUR a finales de 2025. La reforma Blankoverordnung de 2024 amplió la autonomía de los fisioterapeutas en Alemania, mientras que DiGA y los Criterios de Evaluación de Tecnología Digital del NHS configuran los factores de cumplimiento para la rehabilitación digital. Estos marcos influyen en cómo el mercado de soluciones de rehabilitación en fisioterapia puede incorporar la atención digital en las vías de tratamiento establecidas. Oriente Medio y África están desarrollando capacidad a través de inversiones dedicadas en rehabilitación y planes nacionales. La Oficina Regional de la OMS para África adoptó una estrategia de 2025 que tiene como objetivo establecer planes nacionales de rehabilitación con presupuestos dedicados en el 60% de los países.
Panorama Competitivo
Concentración del Mercado
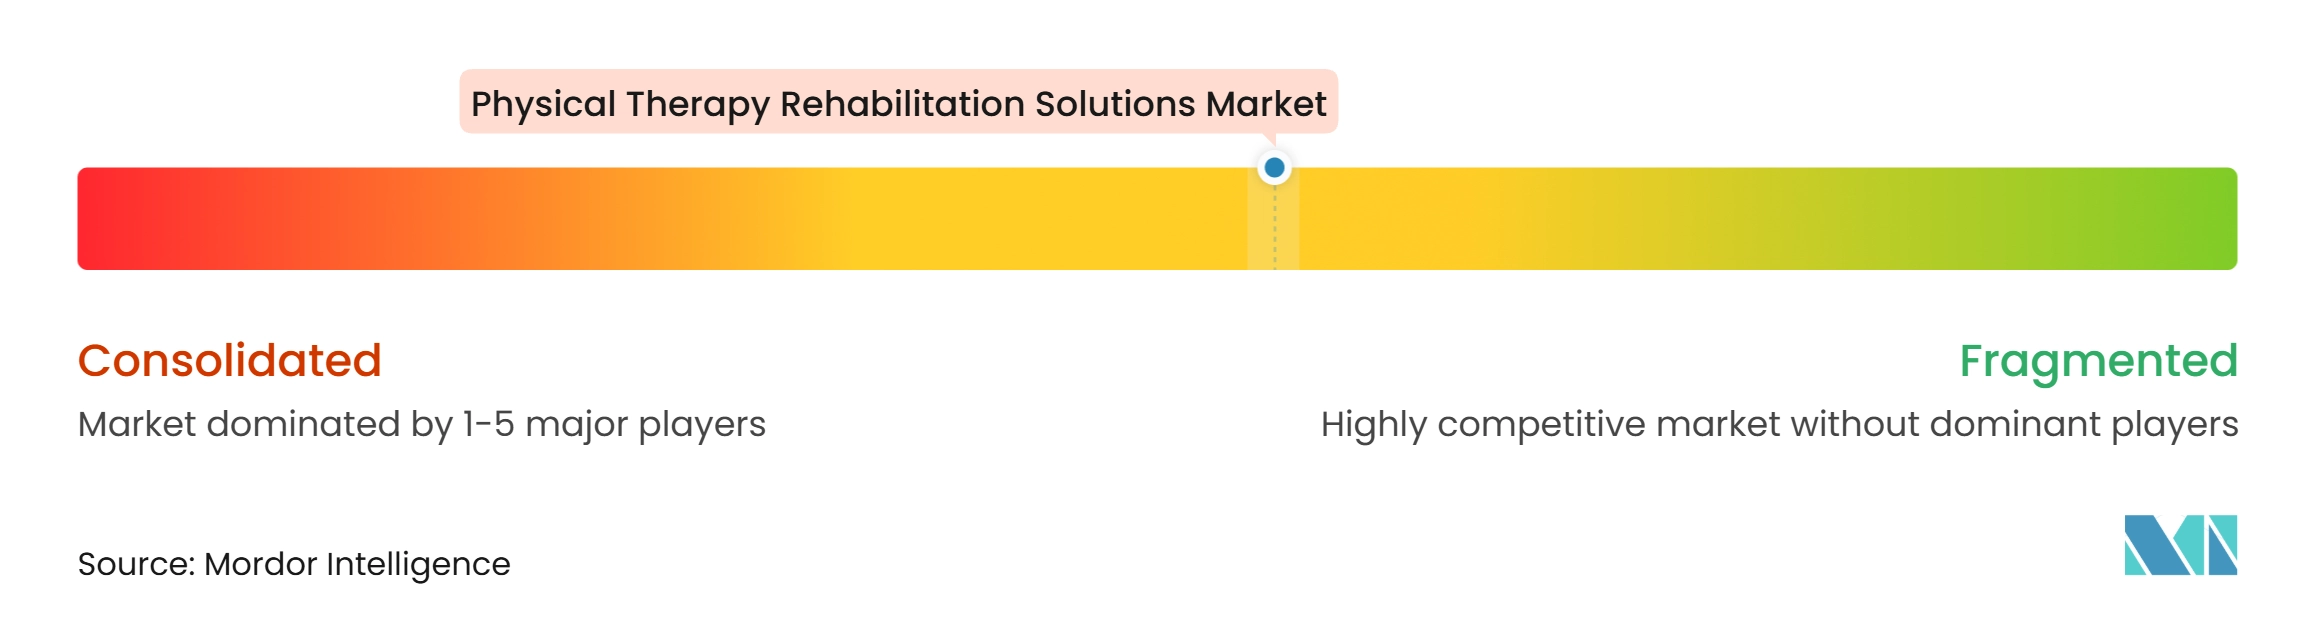
El mercado de soluciones de rehabilitación en fisioterapia está moderadamente fragmentado y dividido entre proveedores establecidos de tecnología médica y plataformas digitales de primera generación. BTL Industries, Lifeward, Wandercraft y Tyromotion compiten a través de evidencia clínica, autorizaciones regulatorias y relaciones institucionales de larga data. Los proveedores digitales, incluidos Hinge Health y Sword Health, utilizan contratos patrocinados por empleadores para escalar los servicios. La adquisición de Kaia Health por parte de Sword Health en enero de 2026 por 285 millones de USD fortaleció su presencia de fisioterapia digital en Europa. Sword Health también recibió 3 patentes de EE. UU. para comunicaciones personalizadas, recomendaciones y seguimiento de movimiento corporal completo por visión computacional. La propiedad intelectual y las adquisiciones se están convirtiendo en herramientas competitivas estrechamente vinculadas en el mercado de soluciones de rehabilitación en fisioterapia.
Los proveedores de gestión de práctica como WebPT, Raintree, Net Health y Physitrack se están enfocando en flujos de trabajo habilitados por inteligencia artificial. El lanzamiento de Aera por parte de WebPT en noviembre de 2026 fue más allá de las herramientas administrativas individuales hacia una plataforma que conecta derivaciones, prestación de atención y procesos de reclamaciones. Physitrack presentó un registro médico electrónico con inteligencia artificial agéntica que atrajo a más de 7.000 médicos al acceso anticipado. Estos movimientos muestran que los proveedores compiten en la capacidad de reducir la carga operativa, además de en la funcionalidad clínica. Las grandes redes de clínicas buscan plataformas estandarizadas que puedan apoyar el crecimiento en múltiples sitios. Es probable que el mercado de soluciones de rehabilitación en fisioterapia favorezca a los proveedores que puedan cumplir con los requisitos clínicos, operativos y de reporte dentro de un único flujo de trabajo.
La atención domiciliaria, la atención a largo plazo y la rehabilitación comunitaria ofrecen espacio para nuevos proveedores en Asia-Pacífico y Oriente Medio y África, donde las grandes plataformas digitales siguen siendo menos establecidas. Las empresas emergentes que utilizan seguimiento de movimiento basado en cámaras de bajo costo buscan reducir la dependencia del hardware especializado. La extensión de la FDA de Wandercraft de noviembre de 2025 para Atalante X cubrió la lesión de la médula espinal de C4 a L5 y la esclerosis múltiple. Esta autorización amplió la población clínica objetivo a través de una estrategia regulatoria basada en evidencia. IEC 62304 e ISO 13485 siguen siendo puntos de referencia importantes para las plataformas escaladas en entornos regulados.
Líderes de la Industria de Soluciones de Rehabilitación en Fisioterapia
-
BTL Industries
-
Lifeward Ltd
-
Tyromotion GmbH
-
Wandercraft SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soluciones de Rehabilitación en Fisioterapia Empresas cubiertas en este informe
- Altivera Medical Holdings LLC
- BTL
- DIH Holding US Inc.
- Enovis Corporation
- Hinge Health Inc.
- ITO Co. Ltd
- KINVENT
- Lifeward Ltd
- Medical Depot, Inc. (Drive Medical)
- Medline Industries
- Mettler Electronics
- MindMaze Therapeutics Holding SA
- Net Health Systems Inc.
- NuStep LLC
- Performance Health
- Physitrack PLC
- Raintree Systems Inc.
- RECK-Technik GmbH & Co. KG
- Sword Health Inc.
- Tyromotion GmbH
- Wandercraft SAS
- WebPT Inc.
- Zimmer MedizinSysteme
Desarrollos recientes de la industria en Mercado de Soluciones de Rehabilitación en Fisioterapia
- Noviembre de 2026: WebPT presentó Aera, descrita como la primera plataforma de inteligencia artificial de práctica completa para terapia de rehabilitación, capaz de gestionar la atención al paciente desde la derivación hasta el cobro de la reclamación a través de un Grafo de Conocimiento de Terapia de Rehabilitación. El lanzamiento señala un cambio de la automatización de soluciones puntuales hacia la orquestación integrada de la práctica, con el potencial de reducir materialmente la carga administrativa para las redes de clínicas con múltiples sitios.
- Septiembre de 2026: Athletico Physical Therapy, que opera casi 900 clínicas en 24 estados de EE. UU., seleccionó a Raintree Systems como su socio empresarial de historia clínica electrónica a largo plazo. El contrato cubre la gestión de la práctica, el registro digital, el análisis, la gestión del ciclo de ingresos y la generación de notas nativa con inteligencia artificial en toda la organización, lo que representa uno de los acuerdos de estandarización de software para redes de clínicas más grandes del año.
- Septiembre de 2026: Lifeward reportó los resultados del tercer trimestre de 2026 con los ingresos de la cinta de correr antigravedad AlterG aumentando un 18% interanual hasta 3,6 millones de USD, el segundo trimestre consecutivo de crecimiento de dos dígitos, mientras que simultáneamente amplió el alcance de distribución de ReWalk a través de un nuevo programa de socios de canal con Ottobock Care, marcando un cambio estratégico de las ventas directas a la distribución en red escalada.
- Junio de 2026: MindMaze Therapeutics inscribió a los primeros pacientes en el estudio SwissNeuroRehab en 6 grandes centros suizos, con el objetivo de 300 minutos de entrenamiento activo por semana en fases hospitalarias, ambulatorias y domiciliarias, al mismo tiempo que lanzó el estudio de rehabilitación de accidentes cerebrovasculares REACT-AVC en los Hospices Civils de Lyon para desarrollar evidencia económica sanitaria que respalde el reembolso francés de la neurorrehabilitación domiciliaria.
Alcance del Informe Global del Mercado de Soluciones de Rehabilitación en Fisioterapia
Según el alcance del informe, el mercado de soluciones de rehabilitación en fisioterapia comprende equipos, software y servicios diseñados para apoyar la evaluación, el tratamiento y la recuperación de pacientes con discapacidades físicas, lesiones y limitaciones funcionales.
El mercado de soluciones de rehabilitación en fisioterapia está segmentado por solución, aplicación, implementación, usuario final y geografía. Por solución, el mercado está segmentado en Equipos, Software y Servicios. Por aplicación, la segmentación incluye Rehabilitación Musculoesquelética, Rehabilitación Neurológica, Manejo del Dolor y Restauración Funcional, Rehabilitación Cardiovascular y Pulmonar, y Otras Aplicaciones. Por implementación, el mercado está segmentado en Local, Basada en la Nube e Híbrida. Por usuario final, la segmentación incluye Hospitales y Departamentos Ambulatorios, Clínicas Independientes de Fisioterapia y Rehabilitación, Centros Quirúrgicos Ambulatorios (ASC), Centros de Atención a Largo Plazo y Centros de Enfermería, Entornos de Atención Domiciliaria y Otros Usuarios Finales. Geográficamente, el mercado se analiza en América del Norte, Europa, la región de Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Equipos |
| Software |
| Servicios |
| Rehabilitación Musculoesquelética |
| Rehabilitación Neurológica |
| Manejo del Dolor y Restauración Funcional |
| Rehabilitación Cardiovascular y Pulmonar |
| Otras Aplicaciones |
| Local |
| Basada en la Nube |
| Híbrida |
| Hospitales y Departamentos Ambulatorios |
| Clínicas Independientes de Fisioterapia y Rehabilitación |
| Centros Quirúrgicos Ambulatorios (ASC) |
| Centros de Atención a Largo Plazo y Centros de Enfermería |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Solución | Equipos | |
| Software | ||
| Servicios | ||
| Por Aplicación | Rehabilitación Musculoesquelética | |
| Rehabilitación Neurológica | ||
| Manejo del Dolor y Restauración Funcional | ||
| Rehabilitación Cardiovascular y Pulmonar | ||
| Otras Aplicaciones | ||
| Por Implementación | Local | |
| Basada en la Nube | ||
| Híbrida | ||
| Por Usuario Final | Hospitales y Departamentos Ambulatorios | |
| Clínicas Independientes de Fisioterapia y Rehabilitación | ||
| Centros Quirúrgicos Ambulatorios (ASC) | ||
| Centros de Atención a Largo Plazo y Centros de Enfermería | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de soluciones de rehabilitación en fisioterapia?
El sector está valorado en 31,83 mil millones de USD en 2026 y se prevé que alcance los 49,52 mil millones de USD para 2032, a una CAGR del 7,73% durante 2027-2032.
¿Qué tipo de solución ocupa la mayor posición en ingresos?
Los Equipos lideran con una participación del 46,85% en 2026, respaldados por compras de hospitales, centros de atención a largo plazo y clínicas de fisioterapia establecidas.
¿Qué aplicación de rehabilitación se está expandiendo más rápido?
Se prevé que la Rehabilitación Neurológica crezca a una CAGR del 8,37% hasta 2032 a medida que la robótica y los exoesqueletos habilitados por inteligencia artificial ganan respaldo clínico.
¿Por qué la rehabilitación domiciliaria está ganando adopción?
Se prevé que los Entornos de Atención Domiciliaria crezcan a una CAGR del 8,65% hasta 2032 porque el monitoreo remoto, la prestación de menor costo y las preferencias de los pacientes respaldan la atención en el hogar.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,24% hasta 2032, respaldada por necesidades demográficas, inversión en infraestructura y programas de salud digital.