
Tamanho e Participação do Mercado de Revestimentos Fotocatalíticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
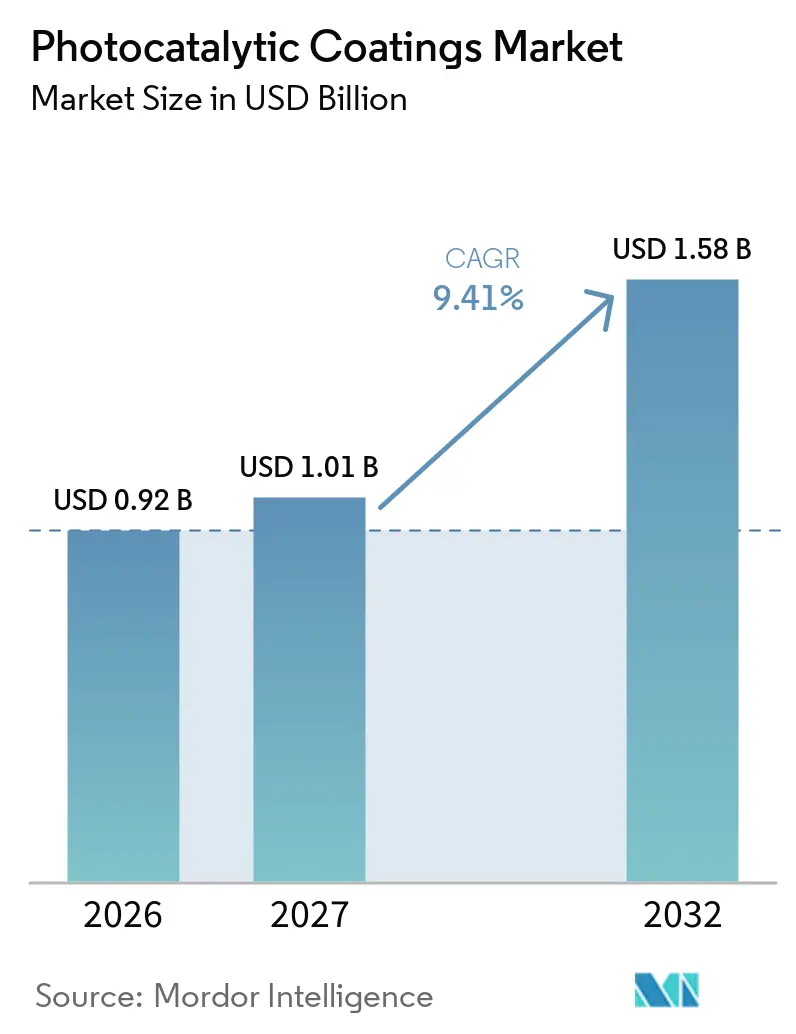
| Tamanho do Mercado (2027) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.41 % |
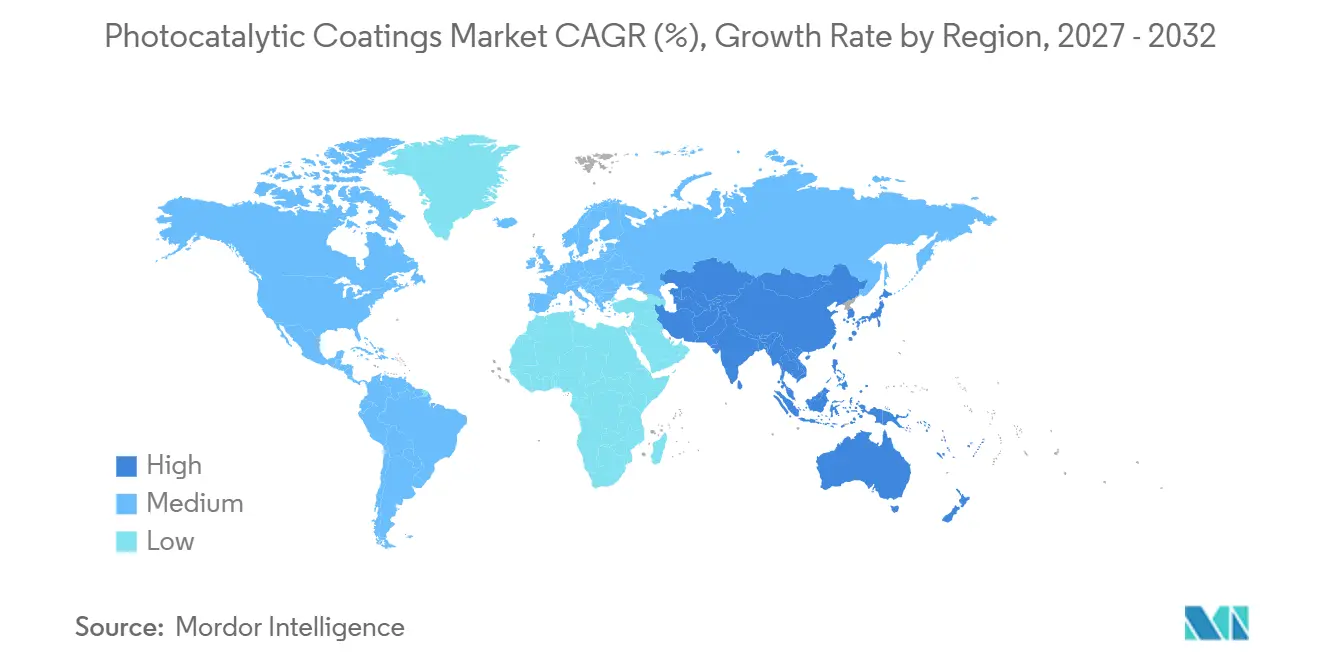
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
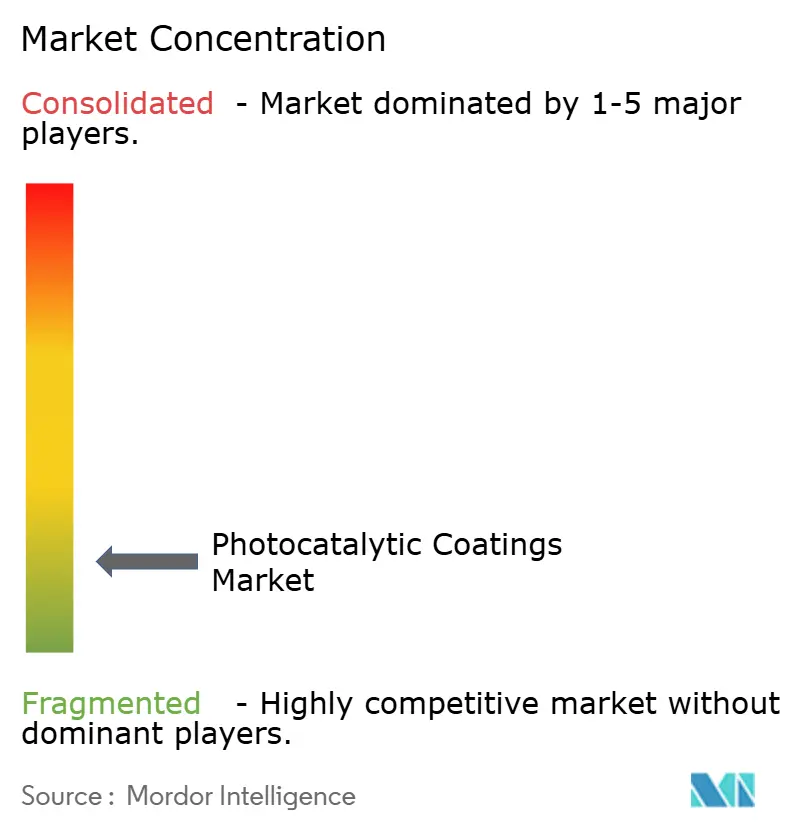
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Fotocatalíticos por Mordor Intelligence
O tamanho do Mercado de Revestimentos Fotocatalíticos foi avaliado em 0,92 bilhões de USD em 2026 e estima-se que cresça de 1,01 bilhões de USD em 2027 para 1,58 bilhões de USD até 2032, a um CAGR de 9,41% durante o período de previsão (2027-2032). O mercado de revestimentos fotocatalíticos é sustentado por casos de uso que vão além do vidro arquitetônico, incluindo fachadas autolimpantes, tratamento de ar interno, antissujidade em painéis solares e higiene de superfícies. A demanda depende cada vez mais do desempenho documentado em campo, pois os proprietários de projetos exigem evidências de que um revestimento pode manter sua funcionalidade nas condições operacionais. As exigências de aquisição de edifícios sustentáveis e os requisitos de qualidade do ar estão tornando a remoção verificada de poluentes mais relevante na seleção de materiais. Os fornecedores estão respondendo por meio de formulações proprietárias, testes credenciados e evidências específicas por aplicação, em vez de competir exclusivamente pelo preço. Isso cria oportunidades para fornecedores que conseguem demonstrar longa vida útil e desempenho confiável em diferentes substratos.
Principais Conclusões do Relatório
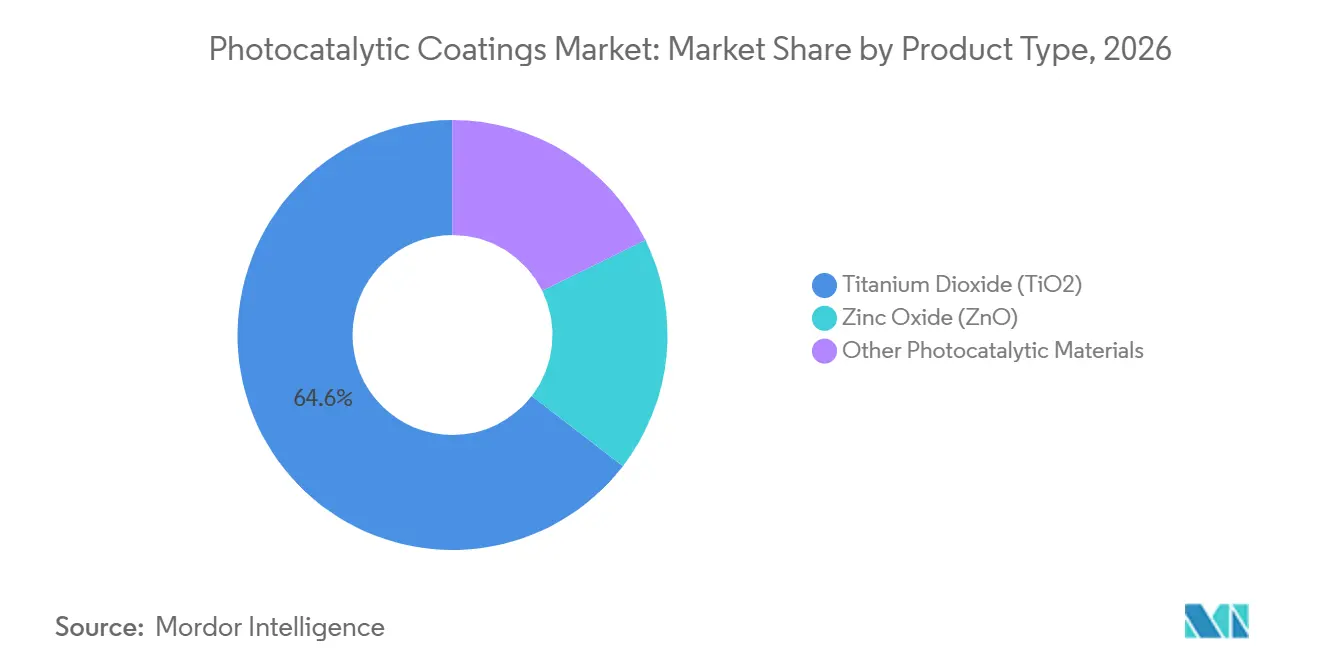
- Por tipo de produto, o Dióxido de Titânio deteve 64,56% da participação de receita em 2026, enquanto o Óxido de Zinco tem previsão de crescer a um CAGR de 9,73% até 2032.
- Por aplicação, a autolimpeza representou 41,32% da receita em 2026, enquanto a purificação do ar tem previsão de crescer a um CAGR de 9,91% até 2032.
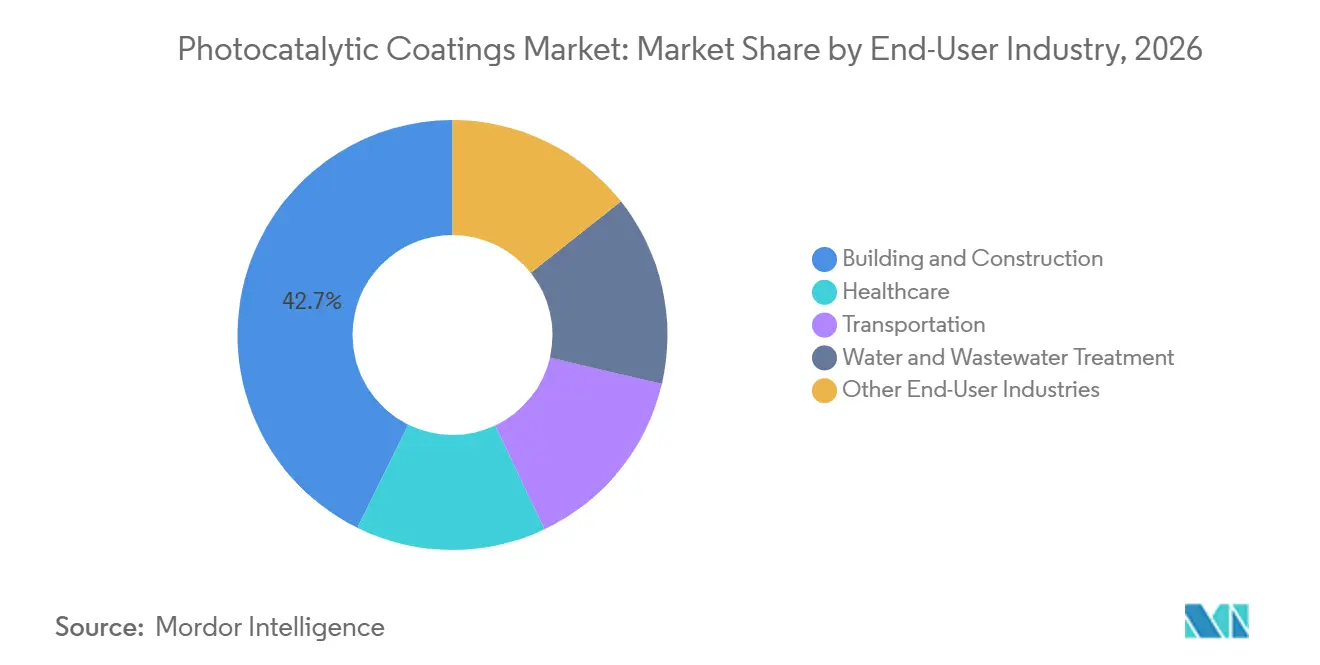
- Por setor do usuário final, a construção civil representou 42,71% da receita em 2026, enquanto a saúde tem previsão de crescer a um CAGR de 10,22% até 2032.
- Por geografia, a Ásia-Pacífico representou 38,14% da receita em 2026 e tem previsão de crescer a um CAGR de 10,16% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas Mais Rigorosas de Aquisição para Construção Sustentável e Qualidade do Ar | +2.5% | Global, mais forte na UE, Singapura e China | Médio prazo (2-4 anos) |
| Demanda por Baixa Manutenção em Envoltórias de Edifícios de Difícil Acesso | +1.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Superfícies Fotocatalíticas em Projetos de Mitigação da Poluição Urbana | +1.5% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Ativação por Luz Visível para Aplicações de Ar Interno e Higiene | +1.6% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Funcionalidade Fotocatalítica em Vidro Solar e Agrivoltaico | +1.0% | Ásia-Pacífico e América do Norte, adoção inicial no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Mais Rigorosas de Aquisição para Construção Sustentável e Qualidade do Ar
Os marcos de construção sustentável estão vinculando a seleção de materiais ao desempenho ambiental documentado, aumentando a relevância do mercado de revestimentos fotocatalíticos para projetos regulamentados. Os programas Leadership in Energy and Environmental Design (LEED) e BREEAM utilizam documentação ambiental para avaliação de materiais, exigindo que os fornecedores apresentem evidências para embasar as especificações dos projetos. Singapura ampliou os requisitos de sustentabilidade para edifícios existentes por meio de sua emenda de 2025, ampliando a atenção da nova construção para a base de ativos construídos existentes[1]. A revisão da ISO 10678 fornece um referencial atual para avaliar superfícies autolimpantes sob irradiação ultravioleta, e seu desenvolvimento envolveu organismos de normalização europeus e japoneses reconhecidos. Os produtores que conseguem fornecer resultados de testes credenciados estão melhor posicionados para atender aos requisitos de aquisição. Isso favorece fornecedores com documentação técnica que traduz resultados laboratoriais em um argumento claro para a seleção de materiais.
Demanda por Baixa Manutenção em Envoltórias de Edifícios de Difícil Acesso
Paredes cortina de arranha-céus, superfícies de pontes, revestimentos de túneis e coberturas de estádios exigem arranjos de acesso onerosos para limpeza e reaplicação de revestimentos. O mercado de revestimentos fotocatalíticos se beneficia quando os proprietários comparam os custos do revestimento com as despesas evitadas com plataformas de acesso e mão de obra especializada ao longo da vida útil do ativo. Revestimentos que mantêm atividade em substratos metálicos e outros oferecem aos engenheiros uma base mais ampla para selecionar um tratamento do que estudos restritos ao vidro. O argumento comercial mais sólido surge quando a extensão do intervalo de limpeza reduz a necessidade de trabalhos repetidos com acesso por corda ou andaime. A Europa Ocidental, o Japão e a Coreia do Sul apresentam altos custos de manutenção para envoltórias de edifícios complexas, o que favorece essa aplicação. Evidências de campo de longo ciclo continuam sendo importantes porque os proprietários avaliam o benefício de manutenção ao longo de vários anos, e não apenas na entrega do projeto.
Superfícies Fotocatalíticas em Projetos de Mitigação da Poluição Urbana
Programas municipais de qualidade do ar estão considerando tecnologias de superfície passiva ao lado de controles de emissões veiculares e industriais. O mercado de revestimentos fotocatalíticos pode se beneficiar onde projetos públicos buscam um tratamento que possa ser incorporado a pavimentos, fachadas ou infraestrutura solar. Um estudo de campo com painéis solares revestidos com dióxido de titânio encontrou reduções nos óxidos de nitrogênio de até 36%, sugerindo um possível papel duplo para superfícies revestidas. Pesquisas sobre concreto permeável revestido relataram 77,5% de remoção de óxido de nitrogênio sob os testes da ISO 22197-1 e mantiveram 80% de sua atividade inicial após 300 horas de intemperismo acelerado. Esses resultados fornecem aos compradores públicos evidências técnicas, embora os resultados em campo possam diferir dos obtidos em testes controlados. Listas de produtos aprovados e contratos públicos de fornecimento plurianuais poderiam oferecer um canal de demanda mais duradouro do que especificações individuais de construção.
Ativação por Luz Visível para Aplicações de Ar Interno e Higiene
O dióxido de titânio convencional tem melhor desempenho sob luz ultravioleta, o que limita sua utilidade em espaços fechados que dependem de iluminação interna padrão. Heterojunções de óxido de zinco, dióxido de titânio dopado com nitrogênio, compósitos decorados com prata e titanato de estrôncio têm como objetivo aumentar a atividade sob luz visível. Um estudo controlado em sala de aula relatou que revestimentos de dióxido de titânio, quando utilizados com iluminação por diodo emissor de luz ultravioleta (UV-LED), reduziram o Material Particulado 2,5 (MP2,5) em 55% a 61% e o MP10 em 65% a 73%. A ISO 17168-2:2025 fornece um método de teste para o desempenho de purificação do ar sob iluminação interna e oferece aos fornecedores uma rota definida para testar tais formulações. Edifícios de saúde, hotelaria, educação e comerciais, portanto, exigem produtos que correspondam às condições de iluminação interna e aos requisitos de segurança verificados. Essas condições de aplicação em mudança estão impulsionando os fornecedores a desenvolver química, testes e suporte de vendas adaptados a instalações internas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência do Dióxido de Titânio Convencional de Exposição UV Suficiente | -1.2% | Norte da Europa, mercados da Ásia-Pacífico com nebulosidade e aplicações internas | Curto prazo (≤ 2 anos) |
| Risco de Intemperismo, Sujidade e Degradação do Aglutinante | -0.8% | Global, especialmente em áreas costeiras úmidas e industriais | Médio prazo (2-4 anos) |
| Fraca Comparabilidade das Alegações de Desempenho no Mundo Real | -0.5% | Global, especialmente em mercados de aquisição orientados por responsabilização | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência do TiO2 Convencional de Exposição UV Suficiente
O dióxido de titânio anatase convencional requer radiação ultravioleta na faixa de 300-400 nm para iniciar a atividade fotocatalítica. Fachadas voltadas para o norte, climas nublados e ambientes internos sem iluminação ultravioleta dedicada não fornecem essa condição de forma consistente. Um estudo de 2025 constatou que revestimentos de tinta modificados com dióxido de titânio com baixa exposição UV-A apresentaram atividade fotocatalítica reduzida e preocupações com a decomposição do aglutinante. Essa restrição cria concorrência de superfícies com íons de cobre e purificação de ar baseada em HEPA em aplicações internas. A ISO 10820:2025 padroniza os equipamentos UV-A LED e a radiometria utilizados nos testes de desempenho fotocatalítico[2]. A norma ajuda os desenvolvedores a comparar candidatos responsivos à luz visível em relação a uma referência de teste consistente, mas não resolve o desafio de implantação para materiais convencionais.
Risco de Intemperismo, Sujidade e Degradação do Aglutinante
O desempenho fotocatalítico pode diminuir quando os aglutinantes se degradam, o material particulado bloqueia os sítios ativos ou a hidrofilicidade da superfície diminui ao longo do tempo. Essas condições de campo são difíceis de replicar por meio de testes padronizados de curta duração, tornando as evidências de vida útil de longo prazo importantes para o Mercado de Revestimentos Fotocatalíticos. Pesquisas sobre revestimentos de dióxido de titânio identificaram riscos de degradação do aglutinante mesmo em baixos níveis de irradiação, levantando preocupações sobre formulações com aglutinantes orgânicos. A ausência de garantias de desempenho amplamente aceitas além dos primeiros dois a três anos pode enfraquecer o argumento de retorno sobre o investimento para projetos com períodos de retorno mais longos. Os fornecedores podem abordar essa preocupação fornecendo dados de intemperismo estendido e resultados de testes alinhados com a ISO 22197 e a UNI 11259. As equipes de aquisição tendem a favorecer fabricantes que comunicam claramente tanto o desempenho fotocatalítico inicial quanto as condições necessárias para sustentá-lo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O TiO2 Mantém Escala Enquanto o ZnO Ganha com o Potencial de Luz VisívelO dióxido de titânio deteve 64,56% da participação do mercado de revestimentos fotocatalíticos em 2026, sustentado por uma cadeia de suprimentos madura e ampla compatibilidade com materiais de construção. Possui o maior conjunto de validações para aplicações de autolimpeza e remoção de óxidos de nitrogênio sob as normas ISO 10678 e ISO 22197. A norma ISO 10678 revisada fornece aos fabricantes de vidro, cerâmica e tinta para paredes uma base reconhecida para fazer alegações de autolimpeza. Essa base de certificação sustenta o dióxido de titânio em aplicações externas onde a exposição ultravioleta está disponível. A disponibilidade estabelecida também permite que os formuladores utilizem rotas familiares de matéria-prima e processamento. Essas vantagens mantêm o dióxido de titânio como elemento central em uma ampla gama de revestimentos comerciais.
O óxido de zinco tem previsão de crescer a um CAGR de 9,73% até 2032, tornando-o o tipo de produto de crescimento mais rápido no mercado de revestimentos fotocatalíticos. Seu intervalo de banda mais estreito do que o do dióxido de titânio anatase permite a fotoativação parcial sob luz visível sem dopagem. Essa característica é relevante para condições internas e de baixa exposição ultravioleta onde o dióxido de titânio tradicional apresenta limitações. Um estudo de 2025 constatou que nanopartículas de óxido de zinco com defeitos projetados alcançaram 73% de remoção de fenol sob irradiação ultravioleta e 15% sob irradiação visível, em comparação com 56% e 6% para o dióxido de titânio comercial P25. Outros materiais, incluindo oxiiodetos de bismuto, titanato de estrôncio e nitreto de carbono grafítico, permanecem menos utilizados comercialmente. Sua adoção futura depende da estabilidade prática da formulação, do fornecimento escalável e de evidências de certificação em ambientes internos reais.

Por Aplicação:
A Autolimpeza está Consolidada Enquanto a Purificação do Ar Migra para Ambientes InternosAs aplicações de autolimpeza representaram 41,32% da participação do mercado de revestimentos fotocatalíticos em 2026. Essa posição reflete produtos estabelecidos para vidro externo que combinam oxidação fotocatalítica com superhidrofilicidade induzida por ultravioleta. NSG Group, Saint-Gobain e PPG Industries possuem produtos comerciais que utilizam esse mecanismo para favorecer o enxágue por fluxo laminar em vidros externos. A proposta de valor é mais clara onde os proprietários de edifícios buscam reduzir a frequência de lavagem e melhorar a aparência da fachada. Também é adequada para superfícies onde o acesso para manutenção é oneroso ou perturbador. O uso contínuo depende das condições do local, da exposição à luz solar, da durabilidade do revestimento e da capacidade de demonstrar um benefício de manutenção credível.
A purificação do ar tem previsão de expandir a um CAGR de 9,91% até 2032, sustentada por aplicações em hospitais e edifícios comerciais. O segmento está cada vez mais vinculado às condições de ar interno, e não apenas ao controle da poluição externa. As formulações devem, portanto, funcionar com os sistemas de iluminação reais e ser sustentadas por dados de exposição e durabilidade. Um estudo interno utilizando iluminação por diodo emissor de luz ultravioleta (UV-LED) mostrou reduções significativas nas concentrações de partículas finas e grossas, embora os resultados controlados devam ser avaliados em relação às condições operacionais. Os revestimentos para tratamento de água também estão ganhando credibilidade por meio de sistemas de catalisador imobilizado que evitam a necessidade de recuperar catalisadores de reatores de lama. Os revestimentos antiembaçamento atendem a usos automotivos, de óculos e de vidro para cadeia de frio, enquanto outras aplicações incluem interiores de transporte, embalagens e coberturas de estufas.
Por Setor do Usuário Final:
A Construção Impulsiona a Demanda Enquanto a Saúde Exige Padrões de Evidência Mais RigorososA construção civil representou 42,71% da participação do mercado de revestimentos fotocatalíticos em 2026. Fachadas, infraestrutura pública, superfícies de estradas e ambientes de túneis impulsionam essa demanda em áreas urbanas densas. As especificações dos projetos frequentemente se concentram na frequência de limpeza, aparência, redução de poluentes e compatibilidade com os sistemas de substrato existentes. A certificação e a documentação ambiental podem ajudar os fornecedores a passar da demonstração do produto para uma especificação formal de material. Grandes projetos podem proporcionar escala, mas também exigem evidências de desempenho que resistam ao escrutínio de projetistas, empreiteiros e proprietários. Isso torna a durabilidade em campo e os dados de testes alinhados a normas ativos comerciais importantes.
A saúde tem previsão de crescer a um CAGR de 10,22% até 2032. As decisões de compra nesse segmento envolvem equipes de controle de infecções, revisão clínica e padrões de instalações, e não apenas comparações de custos lideradas por arquitetos. O mercado de revestimentos fotocatalíticos, portanto, requer uma rota distinta para hospitais e outras instalações clínicas. O desempenho sob luz interna e a compatibilidade com a limpeza prática são especialmente importantes porque muitos ambientes de cuidados carecem de exposição ultravioleta suficiente. Os fornecedores também devem explicar como um tratamento de superfície se encaixa nos protocolos de higiene mais amplos, em vez de apresentá-lo como uma medida de controle isolada. O transporte, o tratamento de água e esgoto e outros setores contribuem com demanda adicional, particularmente onde a redução de manutenção a longo prazo é valiosa. A expansão europeia da PURETi Group em 2025 por meio de um relacionamento exclusivo de distribuição Fleetshield ilustra como as ofertas para superfícies de transporte podem entrar em contratos de manutenção mais longos.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 38,14% da participação do mercado de revestimentos fotocatalíticos em 2026 e tem previsão de crescer a um CAGR de 10,16% até 2032. A produção de construção, a densidade urbana e a profundidade manufatureira sustentam a demanda por aplicações em fachadas, infraestrutura e energia solar. O Japão possui posições estabelecidas ao longo da cadeia de valor, incluindo materiais fotocatalíticos e vidro revestido, que sustentam o desenvolvimento contínuo de produtos. A região também tem interesse substancial em abordagens passivas de redução da poluição para ativos urbanos. A implantação solar oferece aos fornecedores de revestimentos outro caminho para demonstrar valor prático por meio da redução de sujidade e maior transmissão óptica. A oportunidade regional depende de testes locais, fornecimento confiável de materiais e desempenho do produto em condições úmidas, poluídas e de alta temperatura.
Europa
O mercado europeu de revestimentos fotocatalíticos é moldado por requisitos de documentação ambiental, normas de certificação de edifícios e pela necessidade de gerenciar os custos de manutenção de envoltórias de edifícios complexas. O mercado se beneficia onde os compradores incorporam requisitos de baixo teor de compostos orgânicos voláteis (COV), documentação de Declaração Ambiental de Produto (DAP) e desempenho funcional de superfície em suas especificações. A Comissão Europeia impôs direitos antidumping definitivos sobre importações de dióxido de titânio originárias da China por meio do Regulamento (UE) 2025/4, com vigência a partir de janeiro de 2025. Essa medida afeta o ambiente de custos para formuladores que dependem de dióxido de titânio importado. O trabalho do Fraunhofer IST sobre a ISO 10678 fornece aos fornecedores europeus uma referência técnica para testar produtos autolimpantes. Os fatores de conformidade e a durabilidade documentada continuam sendo importantes à medida que os compradores buscam garantias além de demonstrações laboratoriais de curta duração.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte se beneficia de esforços de comercialização em energia fotovoltaica e do interesse em tecnologias passivas de qualidade do ar para ativos públicos e comerciais. Um relatório técnico do Departamento de Energia dos Estados Unidos constatou que os revestimentos de dióxido de titânio AIDA para módulos fotovoltaicos alcançaram mais de 3% de ganho de transmitância em relação ao vidro sem revestimento e um ganho médio absoluto de 1% na geração de energia em testes de campo. A demanda sul-americana está ligada à atividade de construção urbana e aos requisitos ambientais, embora a adoção permaneça menor do que na Ásia-Pacífico e na Europa. O Oriente Médio e a África são relevantes para o vidro fotovoltaico antipoeira, pois a poeira do deserto aumenta a necessidade de limpeza intensiva em água. Um relatório de campo de 2025 sobre revestimentos fotovoltaicos sustenta o valor de filmes finos autolimpantes para a produção de energia em condições operacionais. Nessas geografias, os fornecedores precisam adaptar os sistemas de revestimento às condições climáticas locais, práticas de limpeza, exposição solar e regras de aquisição.
Cenário Competitivo
O mercado de revestimentos fotocatalíticos é fragmentado. Empresas globais de revestimentos, incluindo PPG Industries, AkzoNobel, Sika AG e Saint-Gobain, integram recursos fotocatalíticos em portfólios mais amplos de revestimentos arquitetônicos e especiais. Produtores especializados, incluindo TOTO Ltd., TAYCA Co. e PURETi Group, competem por meio de profundidade em fotocatalisadores e desempenho de aplicação. A diferenciação competitiva vai além da química, pois os fornecedores também devem fornecer dados de testes confiáveis, suporte à aplicação e evidências de que um revestimento permanece eficaz após intemperismo e limpeza de rotina.
Grandes fornecedores de revestimentos podem aproveitar relacionamentos estabelecidos em manufatura, distribuição e especificações de projetos para fornecer revestimentos funcionais para programas de construção. Os especialistas podem se diferenciar por meio de design proprietário de catalisadores e um foco mais aguçado em qualidade do ar, autolimpeza ou aplicações de higiene. A Sto registrou Declarações Ambientais de Produto em 2025, demonstrando como o desempenho ambiental documentado pode apoiar a seleção de materiais em projetos orientados por certificação. A PPG também relatou um foco contínuo em inovações de revestimentos que melhoram a produtividade do cliente e o crescimento orgânico. Esses desenvolvimentos indicam que o sucesso comercial depende da integração da tecnologia de superfície funcional nos fluxos de trabalho estabelecidos dos clientes.
Os revestimentos internos ativados por luz visível permanecem um segmento menos desenvolvido do mercado de revestimentos fotocatalíticos. Muitos produtos disponíveis ainda dependem da exposição ultravioleta, tornando-os menos adequados para interiores de saúde e comerciais iluminados por LED. As garantias no mundo real para a redução de óxidos de nitrogênio ou material particulado também são limitadas, pois as condições de campo podem afetar o desempenho do revestimento. Os produtores que desenvolvem capacidades de monitoramento e verificação poderiam diferenciar suas ofertas em aquisições orientadas por responsabilização. As normas ISO 10678, ISO 22197, ISO 17168-2:2025 e ISO 10820:2025 fornecem pontos de referência para testes e alegações de produtos. A padronização está se tornando parte do posicionamento comercial, pois ajuda os compradores a comparar produtos sem depender exclusivamente das declarações dos fornecedores.
Líderes do Setor de Revestimentos Fotocatalíticos
-
Mitsubishi Chemical Group Corporation
-
TOTO LTD.
-
Saint-Gobain
-
PURETi Group, LLC
-
Green Millennium, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos Fotocatalíticos Empresas cobertas neste relatório
- Akzo Nobel N.V.
- Evonik Industries AG
- Green Millennium, Inc.
- KRONOS Worldwide, Inc.
- Mitsubishi Chemical Group Corporation
- Nippon Sheet Glass Co., Ltd
- PPG Industries, Inc.
- PURETi Group, LLC
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- TAYCA Co., Ltd.
- TitanPE Technologies, Inc.
- TOTO LTD.
- USA Nanocoat
Desenvolvimentos industriais recentes em Mercado de Revestimentos Fotocatalíticos
- Outubro de 2025: O Ministério da Habitação e Desenvolvimento Urbano-Rural da China emitiu a GB/T 30191-2025, uma norma nacional atualizada para revestimentos externos autolimpantes fotocatalíticos para paredes. Essa norma substituiu a versão de 2013, entrou em vigor em maio de 2026 e estabeleceu limites de desempenho revisados que regem a certificação de produtos para revestimentos fotocatalíticos no maior mercado único de revestimentos fotocatalíticos do mundo.
- Setembro de 2025: O governo de Delhi orientou seu Departamento de Meio Ambiente a encomendar um estudo de campo sobre revestimentos fotocatalíticos para estradas e superfícies públicas, com foco na redução de dióxido de nitrogênio (NO2) e hidrocarbonetos. Uma proposta de gabinete para implantação em toda a cidade de revestimentos fotocatalíticos estava condicionada a resultados positivos, indicando um potencial canal de aquisição em escala municipal.
Escopo do Relatório Global do Mercado de Revestimentos Fotocatalíticos
Os revestimentos fotocatalíticos são tratamentos de superfície, frequentemente contendo dióxido de titânio (TiO₂) ou materiais similares ativados por luz, que utilizam energia luminosa para desencadear reações químicas que decompõem sujeira, poluentes e micróbios. Esses revestimentos são aplicados a uma variedade de superfícies, incluindo vidro, concreto, têxteis e metais, para conferir propriedades de autolimpeza, purificação do ar e antimicrobianas.
O mercado de revestimentos fotocatalíticos é segmentado por tipo de produto, aplicação, setor do usuário final e geografia. Por tipo de produto, o mercado é segmentado em dióxido de titânio (TiO2), óxido de zinco (ZnO) e outros materiais fotocatalíticos. Por aplicação, o mercado é segmentado em autolimpeza, purificação do ar, tratamento de água, antiembaçamento e outras aplicações. Por setor do usuário final, o mercado é segmentado em construção civil, saúde, transporte, tratamento de água e esgoto e outros setores do usuário final. O relatório também abrange tamanhos de mercado e previsões para os revestimentos fotocatalíticos em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Dióxido de Titânio (TiO2) |
| Óxido de Zinco (ZnO) |
| Outros Materiais Fotocatalíticos |
| Autolimpeza |
| Purificação do Ar |
| Tratamento de Água |
| Antiembaçamento |
| Outras Aplicações |
| Construção Civil |
| Saúde |
| Transporte |
| Tratamento de Água e Esgoto |
| Outros Setores do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Dióxido de Titânio (TiO2) | |
| Óxido de Zinco (ZnO) | ||
| Outros Materiais Fotocatalíticos | ||
| Por Aplicação | Autolimpeza | |
| Purificação do Ar | ||
| Tratamento de Água | ||
| Antiembaçamento | ||
| Outras Aplicações | ||
| Por Setor do Usuário Final | Construção Civil | |
| Saúde | ||
| Transporte | ||
| Tratamento de Água e Esgoto | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Revestimentos Fotocatalíticos?
O tamanho do Mercado de Revestimentos Fotocatalíticos foi avaliado em 0,92 bilhões de USD em 2026 e estima-se que cresça de 1,01 bilhões de USD em 2027 para 1,58 bilhões de USD até 2032, a um CAGR de 9,41% durante o período de previsão (2027-2032).
Qual tipo de produto lidera os revestimentos fotocatalíticos?
O Dióxido de Titânio lidera com uma participação de receita de 64,56% em 2026, sustentado por sua cadeia de suprimentos estabelecida e validação baseada em normas. Sua ampla compatibilidade com substratos e longa história de uso proporcionam uma vantagem prática para aplicações externas de autolimpeza e remoção de poluentes.
Qual aplicação está crescendo mais rapidamente?
A purificação do ar tem previsão de crescer a um CAGR de 9,91% até 2032, à medida que as aplicações de ar interno ganham atenção. Seu caso de crescimento depende de revestimentos que funcionem sob condições reais de iluminação interna e possam ser avaliados por meio de métodos de desempenho relevantes.
Qual usuário final tem a perspectiva de crescimento mais elevada?
A saúde tem previsão de crescer a um CAGR de 10,22% até 2032, pois requer soluções alinhadas com processos de higiene e controle de infecções. Os fornecedores precisam de evidências adequadas para aquisição clínica, juntamente com produtos compatíveis com práticas padrão de limpeza e instalações.