
光触媒コーティング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.01 十億米ドル |
| 市場規模 (2032) | 1.58 十億米ドル |
| 成長率 (2027 - 2032) | 9.41 % |
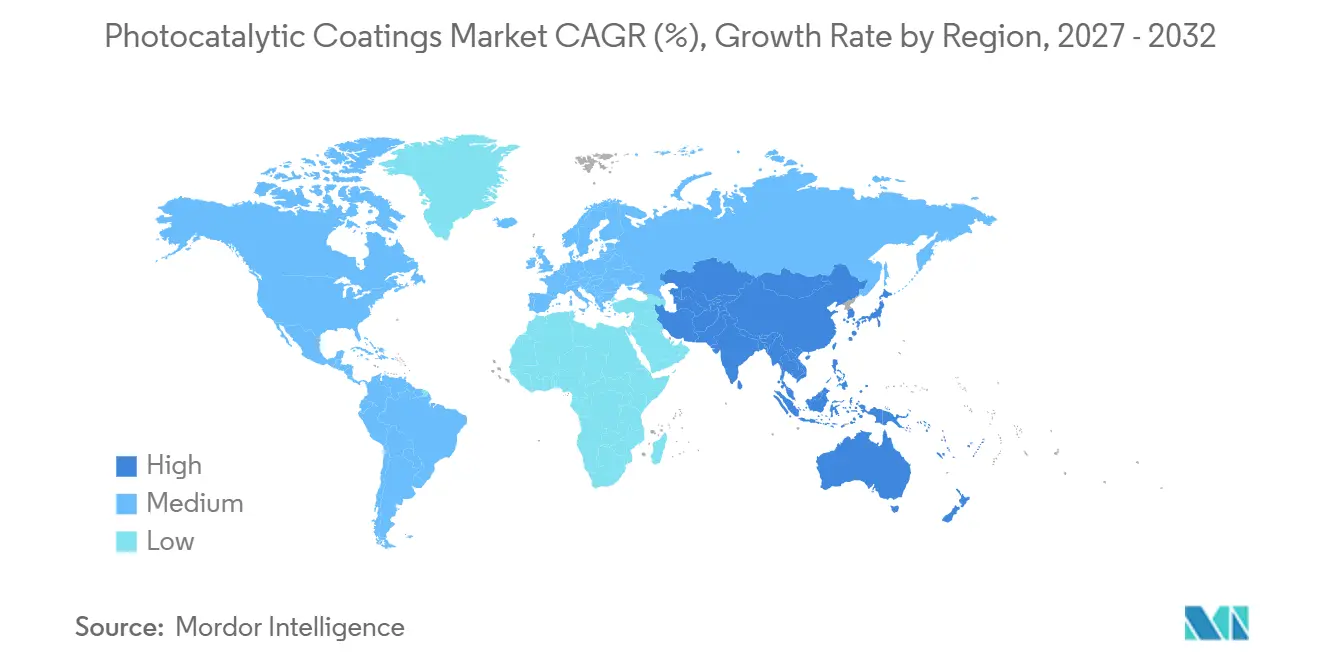
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
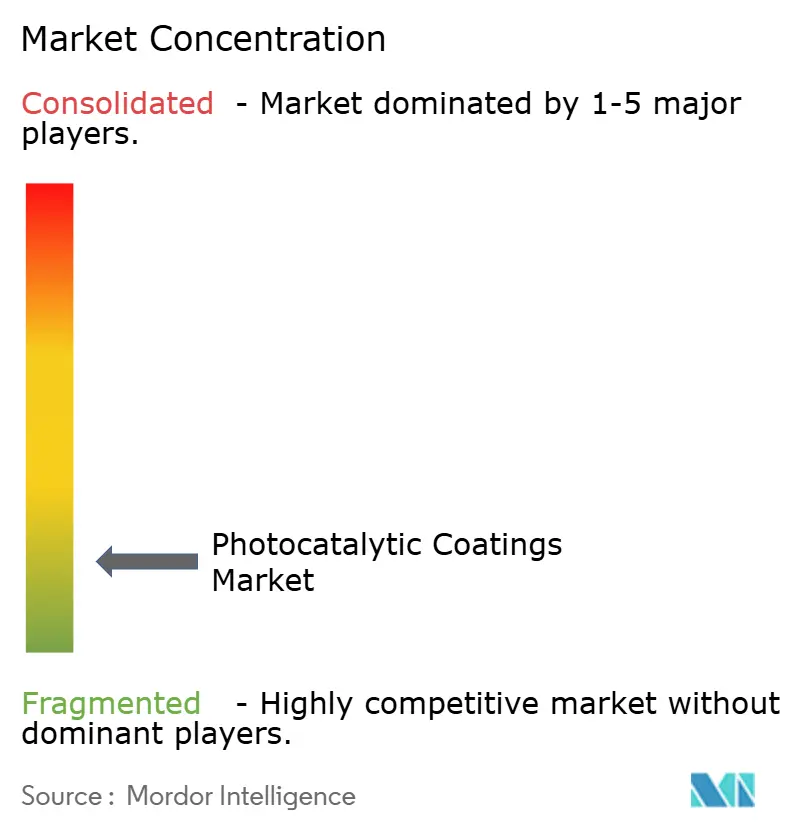
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光触媒コーティング市場分析
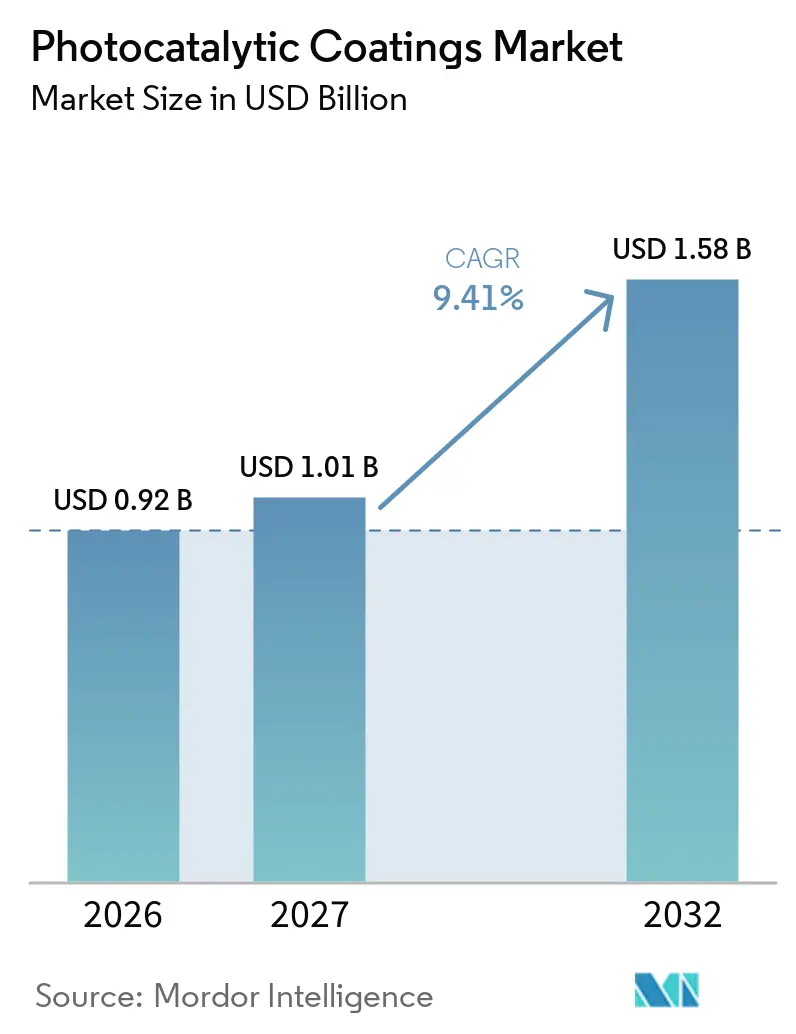
光触媒コーティング市場規模は2026年に0.92 ビリオン 米ドルと評価され、2027年の1.01 ビリオン 米ドルから2032年には1.58 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 9.41%で成長すると推定されています。光触媒コーティング市場は、建築用ガラスを超えたユースケースによって支えられており、セルフクリーニング外壁、室内空気処理、太陽光パネルの防汚、表面衛生管理などが含まれます。需要はますます実証されたフィールド性能に依存するようになっており、プロジェクトオーナーはコーティングが運用条件下で機能を維持できるという証拠を求めています。グリーンビルディング調達および大気質要件は、材料選定において検証済みの汚染物質除去をより重要なものにしています。サプライヤーは、価格のみでの競争ではなく、独自処方、認定試験、用途別エビデンスを通じて対応しています。これにより、異なる基材にわたって長い耐用年数と信頼性の高い性能を実証できるサプライヤーに機会が生まれています。
レポートの主要ポイント
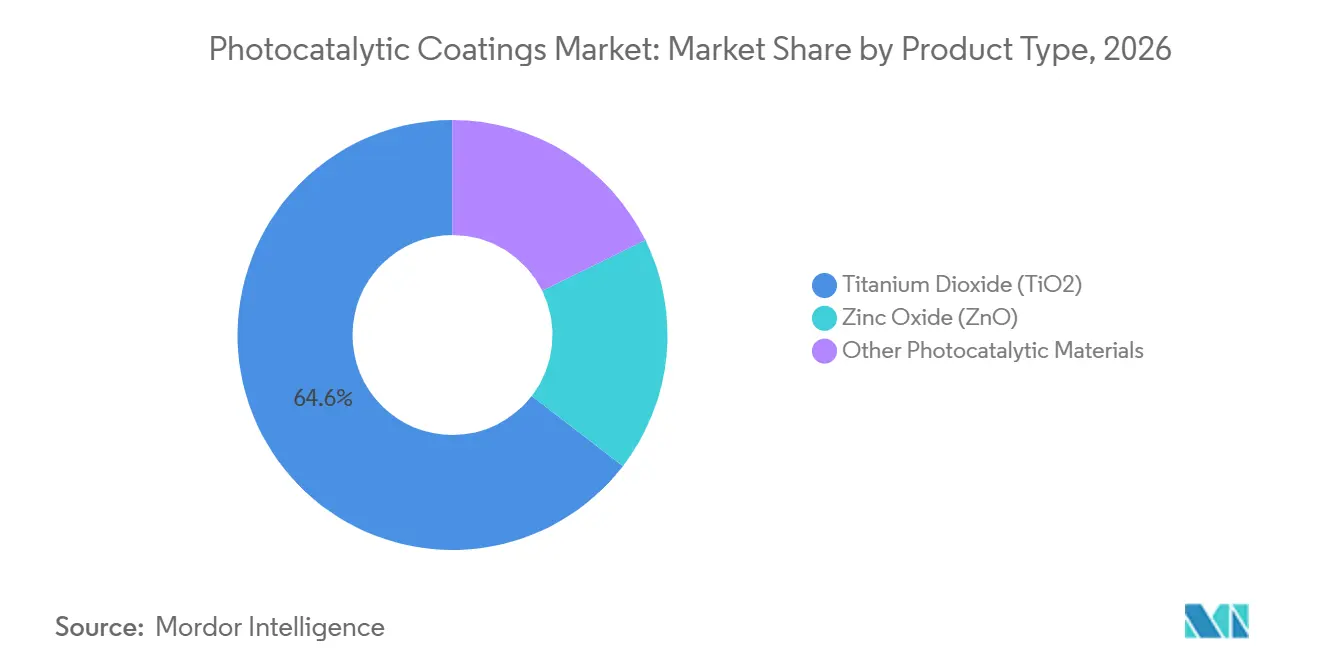
- 製品タイプ別では、二酸化チタンが2026年に64.56%の収益シェアを占め、酸化亜鉛は2032年までにCAGR 9.73%で成長すると予測されています。
- 用途別では、セルフクリーニングが2026年の収益の41.32%を占め、空気浄化は2032年までにCAGR 9.91%で成長すると予測されています。
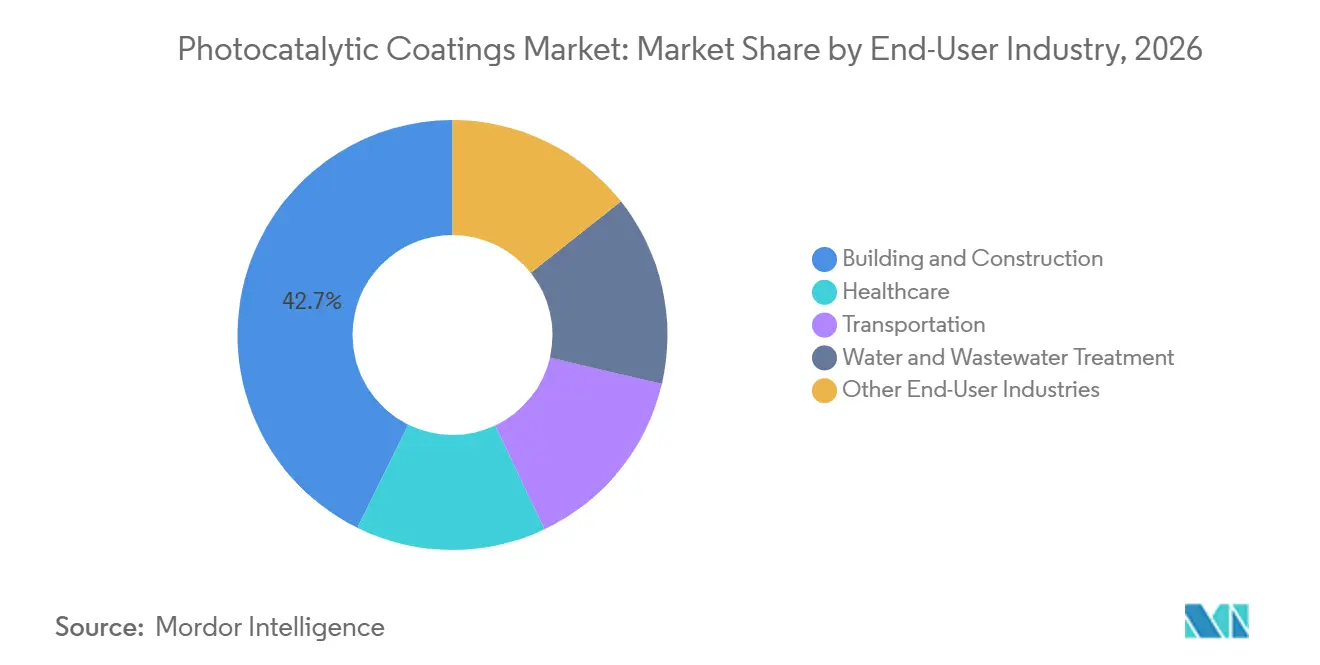
- エンドユーザー産業別では、建築・建設が2026年の収益の42.71%を占め、ヘルスケアは2032年までにCAGR 10.22%で成長すると予測されています。
- 地域別ではアジア太平洋が2026年の収益の38.14%を占め、2032年までにCAGR 10.16%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なグリーンビルディングおよび大気質調達基準 | +2.5% | グローバル、特にEU、シンガポール、中国で顕著 | 中期(2〜4年) |
| アクセスが困難な建物外壁に対するメンテナンス低減需要 | +1.8% | 北米およびEU | 短期(2年以内) |
| 都市部の汚染緩和プロジェクトにおける光触媒表面 | +1.5% | アジア太平洋、中東・アフリカへの波及あり | 中期(2〜4年) |
| 室内空気および衛生用途向け可視光活性化 | +1.6% | グローバル、アジア太平洋および北米が主導 | 中期(2〜4年) |
| 太陽光・アグリボルタイクガラスにおける光触媒機能 | +1.0% | アジア太平洋および北米、中東・アフリカでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格なグリーンビルディングおよび大気質調達基準
グリーンビルディングの枠組みは、材料選定を文書化された環境性能と結びつけてお、規制対象プロジェクトにおける光触媒コーティング市場の重要性を高めています。エネルギーと環境設計のリーダーシップ(LEED)およびBREEAMプログラムは、材料評価に環境文書を使用しており、サプライヤーにプロジェクト仕様を裏付けるエビデンスの提供を求めています。シンガポールは2025年の改正を通じて既存建物への持続可能性要件を拡大し、新築から既存建築資産基盤へと注目を広げました[1]。ISO 10678の改訂版は、紫外線照射下でのセルフクリーニング表面を評価するための現行ベンチマークを提供しており、その策定には欧州および日本の認定標準化機関が関与しています。認定試験結果を提供できるメーカーは、調達要件を満たすうえで有利な立にあります。これは、実験室の結果を材料選定の明確な根拠に変換する技術文書を持つサプライヤーに有利に働きます。
アクセスが困難な建物外壁に対するメンテナンス低減需要
高層カーテンウォール、橋梁表面、トンネル内壁、スタジアムキャノピーは、清掃や再塗装のために高コストなアクセス手段を必要とします。光触媒コーティング市場は、オーナーがコーティングコストと資産寿命にわたって回避できるアクセスプラットフォームおよび専門労働費用を比較する際に恩恵を受けます。金属基材やその他の基材にわたって活性を維持するコーティングは、ガラスのみの研究が提供するよりも広い基盤をエンジニアに与えます。最も強力な商業的根拠は、清掃間隔を延長することでロープアクセスや足場作業の繰り返しの必要性が減少する場合に生じます。西欧、日本、韓国では複雑な建物外壁のメンテナンスコストが高く、この用途を支えています。長期サイクルのフィールドエビデンスは依然として重要です。なぜなら、オーナーはプロジェクト引き渡し時ではなく複数年にわたってメンテンス上の利点を評価するからです。
都市部の汚染緩和プロジェクトにおける光触媒表面
自治体の大気質プログラムは、車両および産業排出規制と並行して受動的表面技術を検討しています。光触媒コーティング市場は、公共プロジェクトが舗装、外壁、または太陽光インフラに組み込める処理を求める場合に恩恵を受けることができます。二酸化チタンコーティングを施した太陽光パネルのフィールド研究では、窒素酸化物が最大36%削減されることが判明し、コーティング表面の二重の役割の可能性が示唆されました。コーティングされた透水性コンクリートに関する研究では、ISO 22197-1試験下で77.5%の窒素酸化物除去が報告され、300時間の促進耐候試験後も初期活性の80%を維持しました。これらの結果は公共調達者に技術的エビデンスを提供しますが、フィールドでの結果は管理された試験とは異なる場合があります。承認製品リストおよび複数年の公共供給契約は、個別の建設仕様よりも持続的な需要チャネルを提供できる可能性があります。
室内空気および衛生用途向け可視光活性化
従来の二酸化チタンは紫外線下で最も効果を発揮するため、標準的な室内照明に依存する密閉空間での有用性が制限されます。酸化亜鉛ヘテロ接合、窒素ドープ二酸化チタン、銀修飾複合材料、チタン酸ストロンチウムは、可視光下での活性を高めることを目的としています。管理された講義室の研究では、二酸化チタンコーティングをUV発光ダイオード(UV-LED)照明と組み合わせて使用した場合、微小粒子状物質2.5(PM2.5)が55%〜61%、PM10が65%〜73%削減されたと報告されています。ISO 17168-2:2025は、室内照明下での空気浄化性能の試験方法を提供し、サプライヤーにそのような処方を試験するための明確な経路を与えます。ヘルスケア、ホスピタリティ、教育、商業ビルは、室内光条件に適合した製品と検証済みの安全要件を必要とします。これらの変化する用途条件は、サプライヤーに室内施設向けに調整された化学、試験、販売サポートの開発を促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 十分な紫外線照射に対する従来型二酸化チタンの存性 | -1.2% | 北欧、曇天の多いアジア太平洋市場、および室内用途 | 短期(2年以内) |
| 耐候性、汚損、バインダー劣化リスク | -0.8% | グローバル、特に湿潤な沿岸部および工業地帯 | 中期(2〜4年) |
| 実世界の性能主張の比較可能性の低さ | -0.5% | グローバル、特に説明責任主導の調達市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
十分な紫外線照射に対する従来型TiO2の依存性
従来のアナターゼ型二酸化チタンは、光触媒活性を開始するために300〜400nmの範囲の紫外線を必要とします。北向きの外壁、曇天の多い気候、および専用紫外線照明のない室内環境では、この条件が一貫して満たされません。2025年の研究では、UV-A照射量が少ない二酸化チタン改質塗料コーティングは光触媒活性が低下し、バインダー分解の懸念があることが判明しました。この制約により、室内用途では銅イオン表面やHEPAベースの空気浄化との競合が生じます。ISO 10820:2025は、光触媒性能試験に使用されるUV-A LED機器と放射測定を標準化しています[2]。この規格は開発者が可視光応答候補を一貫した試験基準と比較するのに役立ちますが、従来材料の展開上の課題を解決するものではありません。
耐候性、汚損、バインダー劣化リスク
バインダーが分解したり、粒子状物質が活性サイトを塞いだり、表面親水性が時間とともに低下したりすると、光触媒性能が低下する可能性があります。これらのフィールド条件は短期間の標準化試験では再現が困難であり、光触媒コーティング市場において長期的な耐用年数エビデンスが重要となっています。二酸化チタンコーティングに関する研究では、低照射レベルでもバインダー劣化リスクが確認されており、有機バインダー処方への懸念が高まっています。最初の2〜3年を超える広く受け入れられた性能保証の欠如は、回収期間が長いプロジェクトの投資対効果の根拠を弱める可能性があります。サプライヤーは、ISO 22197およびUNI 11259に準拠した拡張耐候データと試験結果を提供することでこの懸念に対処できます。調達チームは、初期の光触媒性能とそれを維持するために必要な条件の両方を明確に伝えるメーカーを優先する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
TiO2が規模を維持しながらZnOが可視光ポテンシャルで成長二酸化チタンは2026年に光触媒コーティング市場シェアの64.56%を占め、成熟したサプライチェーンと建築材料との幅広い適合性によって支えられています。ISO 10678およびISO 22197に基づくセルフクリーニングおよび窒素酸化物除去用途において最大の検証実績を持ちます。改訂されたISO 10678規格は、ガラス、タイル、壁面塗料のメーカーにセルフクリーニング主張のための認定基盤を提供します。この認証基盤は、紫外線照射が得られる外装用途において二酸化チタンを支えています。確立された入手可能性により、処方者は慣れ親しんだ原材料および加工経路を使用できます。これらの優位性により、二酸化チタンは幅広い商業用コーティングの中心的存在であり続けています。
酸化亜鉛は2032年までにCAGR 9.73%で成長すると予測されており、光触媒コーティング市場において最も成長の速い製品タイプとなっています。アナターゼ型二酸化チタンよりも狭いバンドギャップにより、ドーピングなしで可視光下での部分的な光活性化が可能です。この特性は、従来の二酸化チタンが制限を持つ室内および低紫外線条件に関連しています。2025年の研究では、欠陥エンジニアリングされた酸化亜鉛ナノ粒子が紫外線照射下で73%、可視光照射下で15%のフェノール除去を達成し、市販のP25二酸化チタンの56%および6%と比較して優れた結果を示しました。ビスマスオキシヨウ化物、チタン酸ストロンチウム、グラファイト状窒化炭素を含むその他の材料は、商業的にはまだ広く使用されていません。これらの将来の採用は、実用的な処方安定性、スケーラブルな供給、および実際の室内環境での認証エビデンスに依存します。

用途別:
セルフクリーニングが確立される一方、空気浄化は室内へシフトセルフクリーニング用途は2026年に光触媒コーティング市場シェアの41.32%を占めました。この地位は、光触媒酸化と紫外線誘起超親水性を組み合わせた確立された外装ガラス製品を反映しています。NSGグループ、Saint-Gobain、PPG Industries, Inc.は、このメカニズムを使用して外装ガラスのシートフロー洗浄を支援する商業製品を持っています。価値提案は、建物オーナーが洗浄頻度を下げ外壁の外観を改善しようとする場合に最も明確です。また、メンテナンスアクセスがコスト高または支障をきたす表面にも適しています。継続的な使用は、立地条件、日照、コーティング耐久性、および信頼できるメンテナンス上の利点を実証する能力に依存します。
空気浄化は2032年までにCAGR 9.91%で拡大すると予測されており、病院および商業ビルでの用途によって支えられています。このセグメントは、屋外汚染制御だけでなく室内空気条件とますます結びついています。したがって、処方は実際の照明システムで機能し、照射および耐久性データによって裏付けられる必要があります。UV発光ダイオード(UV-LED)照明を使用した室内研究では、微細および粗大粒子濃度の有意な削減が示されましたが、管理された結果は運用条件に照らして評価する必要があります。水処理コーティングも、スラリー反応器から触媒を回収する必要性を回避する固定化触媒システムを通じて信頼性を高めています。防曇コーティングは自動車、眼鏡、コールドチェーンガラスの用途に対応しており、その他の用途には輸送内装、包装、温室カバーが含まれます。
エンドユーザー産業別:
建設が需要を牽引し、ヘルスケアはより厳格なエビデンス基準を要求建築・建設は2026年に光触媒コーティング市場シェアの42.71%を占めました。外壁、公共インフラ、道路表面、トンネル環境が密集した都市部全体でこの需要を牽引しています。プロジェクト仕様は多くの場合、清掃頻度、外観、汚染物質削減、および既存基材システムとの適合性に焦点を当てています。認証と環境文書は、サプライヤーが製品デモンストレーションから正式な材料仕様へと移行するのに役立ちます。大規模プロジェクトはスケールを提供できますが、設計者、施工者、オーナーによる精査に耐える性能エビデンスも必要とします。これにより、フィールド耐久性と規格準拠の試験データが重要な商業資産となります。
ヘルスケアは2032年までにCAGR 10.22%で成長すると予測されています。このセグメントの購買決定には、建築家主導のコスト比較だけでなく、感染制御チーム、臨床審査、施設基準が関与します。したがって、光触媒コーティング市場は病院やその他の臨床施設への独自の経路を必要とします。多くのケア環境では十分な紫外線照射が得られないため、室内光性能と実用的な清掃との適合性が特に重要です。サプライヤーはまた、表面処理を単独の制御手段として提示するのではなく、より広い衛生プロトコルにどのように適合するかを説明する必要があります。輸送、水・廃水処理、その他の産業も追加需要に貢献しており、特に長期的なメンテナンス削減が価値を持つ場合に顕著です。PURETi Group, LLCの2025年における独占的なFleetshieldディストリビューション関係を通じた欧州展開は、輸送表面向け製品がより長いメンテナンス契約に参入できることを示しています。
地域分析
アジア太平洋
アジア太平洋は2026年に光触媒コーティング市場シェアの38.14%を占め、2032年までにCAGR 10.16%で成長すると予測されています。建設生産量、都市密度、製造の深さが外壁、インフラ、太陽光関連用途の需要を支えています。日本は光触媒材料やコーティングガラスを含むバリューチェーン全体にわたって確立された地位を持ち、継続的な製品開発を支えています。この地域はまた、都市資産に対する受動的汚染削減アプローチへの強い関心を持っています。太陽光の展開は、汚損低減と光透過率向上を通じてコーティングサプライヤーに実用的な価値を実証する別の手段を提供します。地域の機会は、現地試験、信頼性の高い材料供給、および湿潤、汚染、高温条件下での製品性能に依存します。
欧州
欧州の光触媒コーティング市場は、環境文書要件、建築認証基準、および複雑な建物外壁のメンテナンスコスト管理の必要性によって形成されています。市場は、購買者が低VOC要件、環境製品宣言(EPD)文書、および機能的表面性能を仕様に組み込む場合に恩恵を受けます。欧州委員会は、2025年1月に発効した規則(EU)2025/4を通じて、中国を原産地とする二酸化チタン輸入品に対して確定的なアンチダンピング関税を課しました。この措置は、輸入二酸化チタンに依存する処方者のコスト環境に影響を与えます。フラウンホーファーISTのISO 10678に関する研究は、欧州サプライヤーにセルフクリーニング製品の試験のための技術的参照を提供します。購買者が短期間の実験室デモンストレーションを超えた保証を求めるにつれて、コンプライアンス要因と文書化された耐久性が引き続き重要となっています。
北米、南米、中東、アフリカ
北米は光起電力における商業化の取り組みと、公共および商業資産向けの受動的大気質技術への関心から恩恵を受けています。米国エネルギー省の技術報告書では、光起電力モジュール向けのAIDA二酸化チタンコーティングがフィールド試験全体でベアガラスと比較して3%以上の透過率向上と1%の絶対平均発電量向上を達成したことが判明しました。南米の需要は都市建設活動と環境要件に関連していますが、採用はアジア太平洋および欧州よりも低い水準にとどまっています。中東・アフリカは砂漠の砂塵が水集約的な清掃の必要性を高めるため、防汚光起電力ガラスに関連しています。2025年の光起電力コーティングに関するフィールドレポートは、運用条件下での発電量に対するセルフクリーニング薄膜の価値を支持しています。これらの地域全体で、サプライヤーは現地の気象、清掃慣行、太陽光照射、および調達規則にコーティングシステムを適応させる必要があります。
競合ランドスケープ
光触媒コーティング市場は断片化されています。PPG Industries, Inc.、Akzo Nobel N.V.、Sika AG、Saint-Gobainを含むグローバルコーティング企業は、より広い建築・特殊コーティングポートフォリオに光触媒機能を統合しています。TOTO LTD.、TAYCA Co., Ltd.、PURETi Group, LLCを含む専門メーカーは、光触媒の深さと用途性能を通じて競争しています。競合差別化は化学を超えて広がっており、サプライヤーは信頼性の高い試験データ、用途サポート、および耐候性と定期清掃後もコーティングが有効であり続けるエビデンスを提供する必要があります。
大手コーティングサプライヤーは、製造、流通、プロジェクト仕様における確立された関係を活用して、建設プログラム向けの機能的コーティングを提供できます。専門メーカーは、独自の触媒設計と大気質、セルフクリーニング、または衛生用途へのより鋭い焦点を通じて差別化できます。Sto SE & Co. KGaAは2025年に環境製品宣言を登録し、文書化された環境性能が認証主導のプロジェクトにおける材料選定をどのように支援できるかを示しました。PPG Industries, Inc.もまた、顧客生産性と有機的成長を改善するコーティングイノベーションへの継続的な注力を報告しています。これらの動向は、商業的成功が機能的表面技術を確立された顧客ワークフローに統合することに依存していることを示しています。
可視光活性化室内コーティングは、光触媒コーティング市場においてまだ発展途上のセグメントです。現在利用可能な多くの製品は依然として紫外線照射に依存しており、LED照明のヘルスケアおよび商業室内には適していません。窒素酸化物や粒子状物質削減に関する実世界の保証も限られており、フィールド条件がコーティング性能に影響を与える可能性があります。モニタリングと検証能力を構築するメーカーは、説明責任主導の調達において製品を差別化できる可能性があります。ISO 10678、ISO 22197、ISO 17168-2:2025、ISO 10820:2025は、製品試験と主張のための参照点を提供します。標準化は商業的ポジショニングの一部となりつつあり、購買者がサプライヤーの声明のみに依存せずに製品を比較するのに役立ちます。
光触媒コーティング産業のリーダー企業
-
Mitsubishi Chemical Group Corporation
-
TOTO LTD.
-
Saint-Gobain
-
PURETi Group, LLC
-
Green Millennium, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
光触媒コーティング市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- Evonik Industries AG
- Green Millennium, Inc.
- KRONOS Worldwide, Inc.
- Mitsubishi Chemical Group Corporation
- Nippon Sheet Glass Co., Ltd
- PPG Industries, Inc.
- PURETi Group, LLC
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- TAYCA Co., Ltd.
- TitanPE Technologies, Inc.
- TOTO LTD.
- USA Nanocoat
最近の産業開発事情 光触媒コーティング市場
- 2025年10月:中国住宅・都市農村建設部がGB/T 30191-2025を発行しました。これは光触媒セルフクリーニング外壁コーティングに関する更新された国家標準です。この標準は2013年版に取って代わり、2026年5月に発効し、世界最大の単一光触媒コーティング市場における製品認証を規定する改訂された性能閾値を確立しました。
- 2025年9月:デリー政府は環境局に対し、道路および公共表面への光触媒コーティングに関するフィールド研究を委託するよう指示しました。焦点は二酸化窒素(NO2)および炭化水素の削減にあります。光触媒コーティングの都市全体への展開に関する閣議提案は肯定的な結果を条件としており、自治体規模の調達チャネルの可能性を示しています。
グローバル光触媒コーティング市場レポートの範囲
光触媒コーティングは、多くの場合二酸化チタン(TiO₂)または同様の光活性材料を含む表面処理であり、光エネルギーを使用して汚れ、汚染物質、微生物を分解する化学反応を引き起こします。これらのコーティングは、ガラス、コンクリート、繊維、金属を含む様々な表面に適用され、セルフクリーニング、空気浄化、抗菌特性を付与します。
光触媒コーティング市場は、製品タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は二酸化チタン(TiO2)、酸化亜鉛(ZnO)、その他の光触媒材料にセグメント化されています。用途別では、市場はセルフクリーニング、空気浄化、水処理、防曇、その他の用途にセグメント化されています。エンドユザー産業別では、市場は建築・建設、ヘルスケア、輸送、水・廃水処理、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における光触媒コーティングの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 二酸化チタン(TiO2) |
| 酸化亜鉛(ZnO) |
| その他の光触媒材料 |
| セルフクリーニング |
| 空気浄化 |
| 水処理 |
| 防曇 |
| その他の用途 |
| 建築・建設 |
| ヘルスケア |
| 輸送 |
| 水・廃水処理 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 二酸化チタン(TiO2) | |
| 酸化亜鉛(ZnO) | ||
| その他の光触媒材料 | ||
| 用途別 | セルフクリーニング | |
| 空気浄化 | ||
| 水処理 | ||
| 防曇 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 建築・建設 | |
| ヘルスケア | ||
| 輸送 | ||
| 水・廃水処理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
光触媒コーティング市場の現在の市場規模は?
光触媒コーティング市場規模は2026年に0.92 ビリオン 米ドルと評価され、2027年の1.01 ビリオン 米ドルから2032年には1.58 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 9.41%で成長すると推定されています。
光触媒コーティングをリードする製品タイプは何ですか?
二酸化チタンは2026年に64.56%の収益シェアでリードしており、確立されたサプライチェーンと規格ベースの検証によって支えられています。幅広い基材適合性と長い使用実績が、外装セルフクリーニングおよび汚染物質除去用途において実用的な優位性を提供します。
最も成長が速い用途は何ですか?
空気浄化は室内空気用途が注目を集めるにつれて、2032年までにCAGR 9.91%で成長すると予測されています。その成長の根拠は、実際の室内照明条件下で機能し、関連する性能方法によって評価できるコーティングに依存しています。
最も高い成長見通しを持つエンドユーザーはどこですか?
ヘルスケアは衛生および感染制御プロセスに適合したソリューションを必要とするため、2032年までにCAGR 10.22%で成長すると予測されています。サプライヤーは、標準的な清掃および施設慣行に適合した製品とともに、臨床調達に適したエビデンスを必要とします。