
Taille et part du marché des revêtements photocatalytiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.01 Milliards de dollars |
| Taille du Marché (2032) | 1.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.41 % |
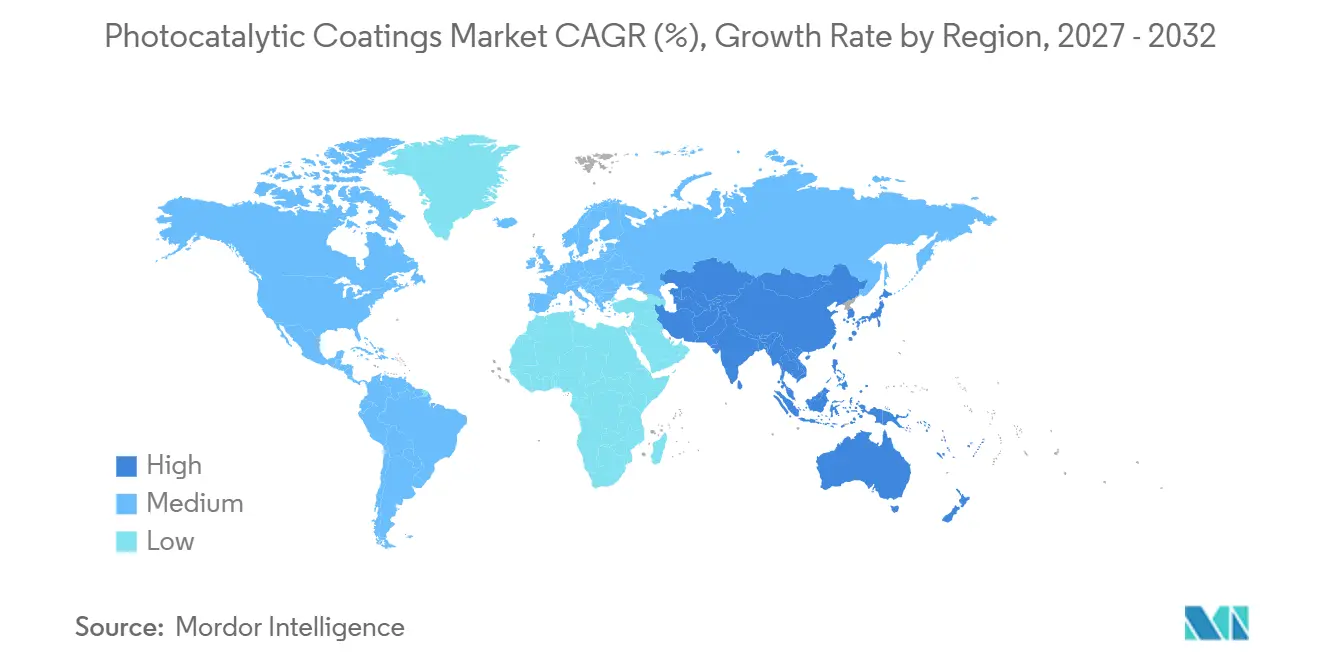
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
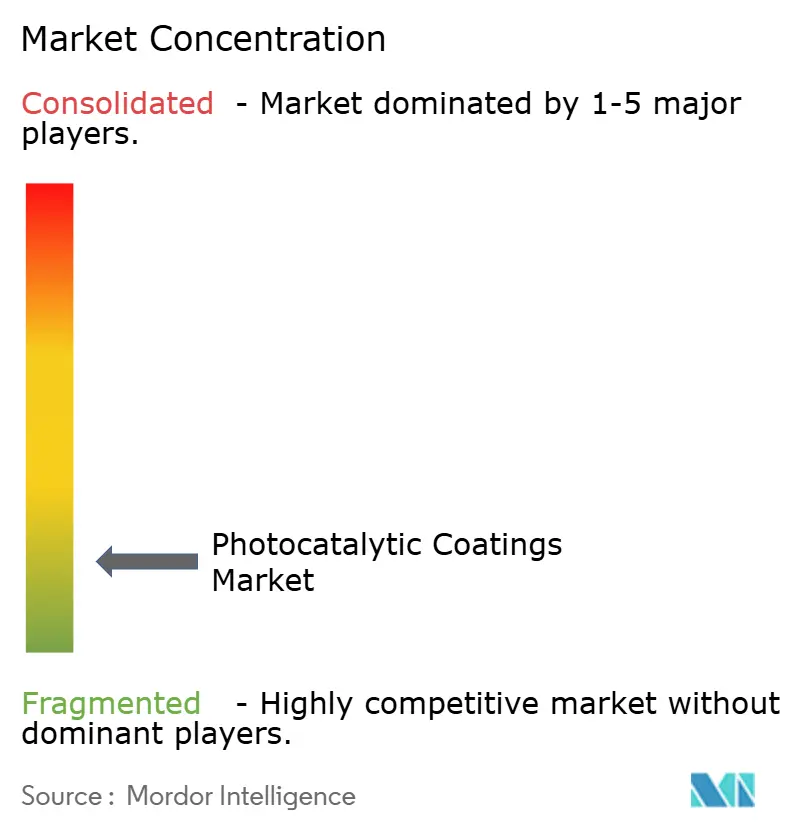
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements photocatalytiques par Mordor Intelligence
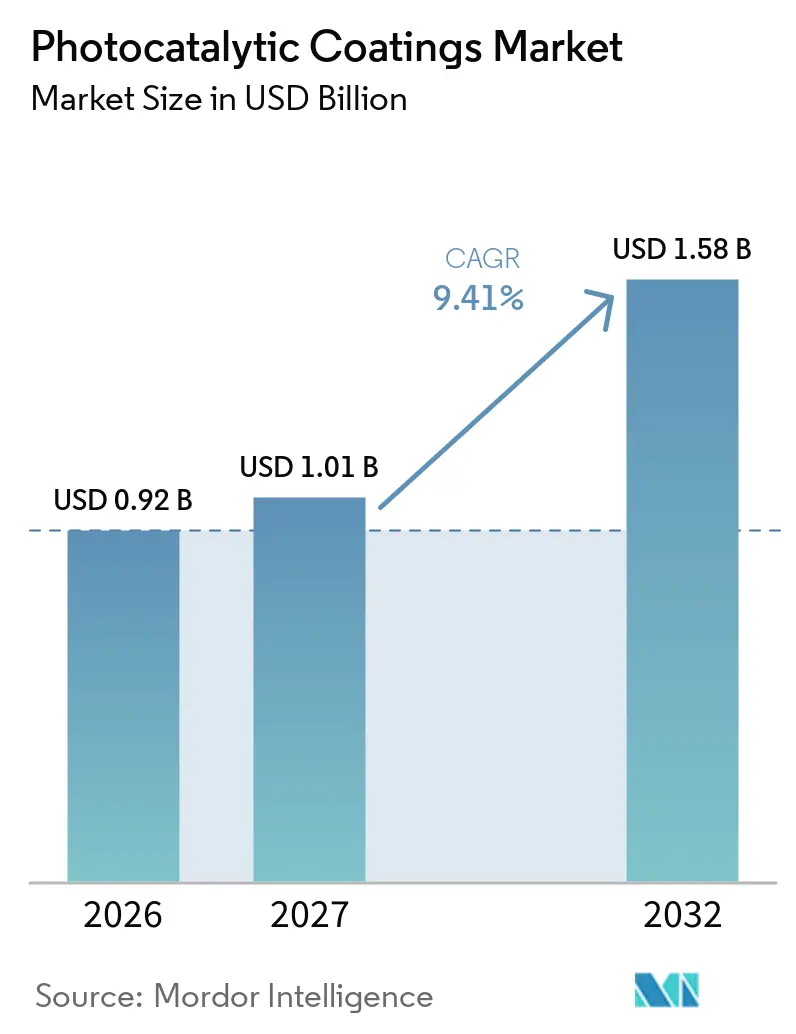
La taille du marché des revêtements photocatalytiques était évaluée à 0,92 milliard USD en 2026 et devrait croître de 1,01 milliard USD en 2027 à 1,58 milliard USD d'ici 2032, à un CAGR de 9,41 % pendant la période de prévision (2027-2032). Le marché des revêtements photocatalytiques est soutenu par des cas d'usage qui vont au-delà du verre architectural, notamment les façades autonettoyantes, le traitement de l'air intérieur, la protection anti-salissures sur les panneaux solaires et l'hygiène des surfaces. La demande dépend de plus en plus des performances documentées sur le terrain, les maîtres d'ouvrage exigeant des preuves qu'un revêtement peut conserver sa fonctionnalité dans les conditions d'exploitation. Les exigences en matière de construction verte et de qualité de l'air rendent l'élimination vérifiée des polluants de plus en plus pertinente dans la sélection des matériaux. Les fournisseurs répondent par des formulations propriétaires, des tests accrédités et des preuves spécifiques aux applications plutôt qu'en se concurrençant uniquement sur le prix. Cela crée des opportunités pour les fournisseurs capables de démontrer une longue durée de vie en service et des performances fiables sur différents substrats.
Points clés du rapport
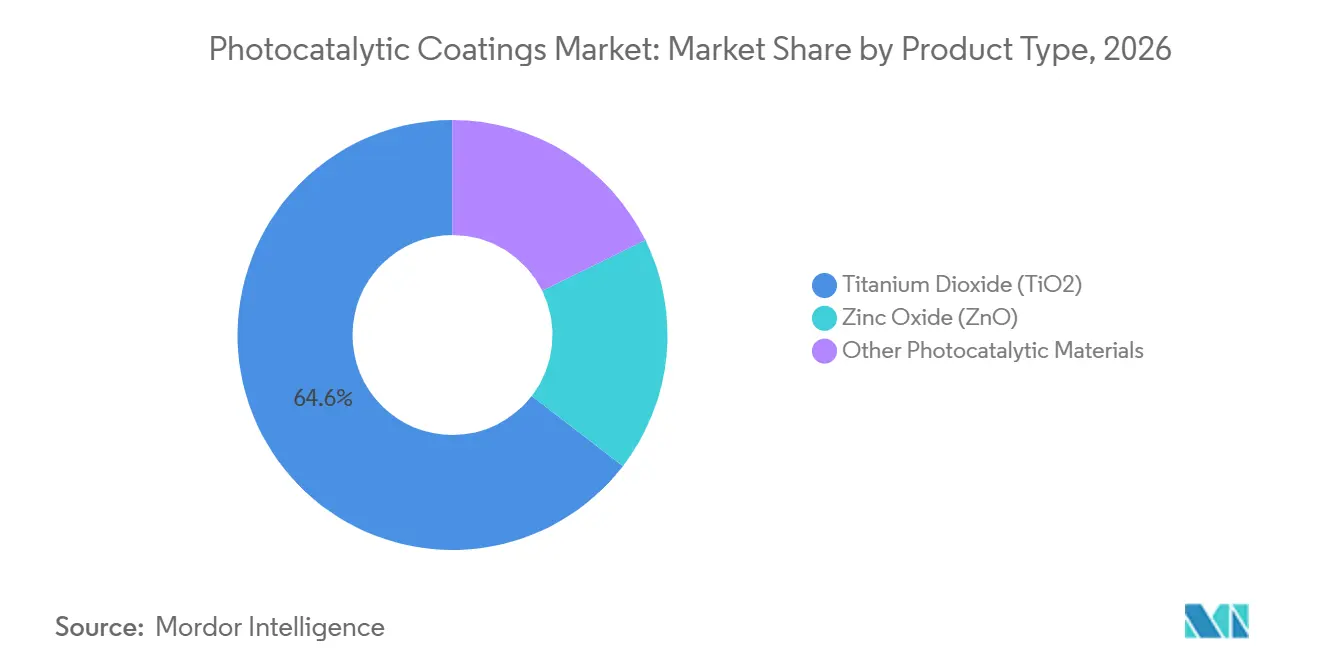
- Par type de produit, le dioxyde de titane a détenu une part de revenus de 64,56 % en 2026, tandis que l'oxyde de zinc devrait croître à un CAGR de 9,73 % jusqu'en 2032.
- Par application, l'autonettoyage a représenté 41,32 % des revenus en 2026, tandis que la purification de l'air devrait croître à un CAGR de 9,91 % jusqu'en 2032.
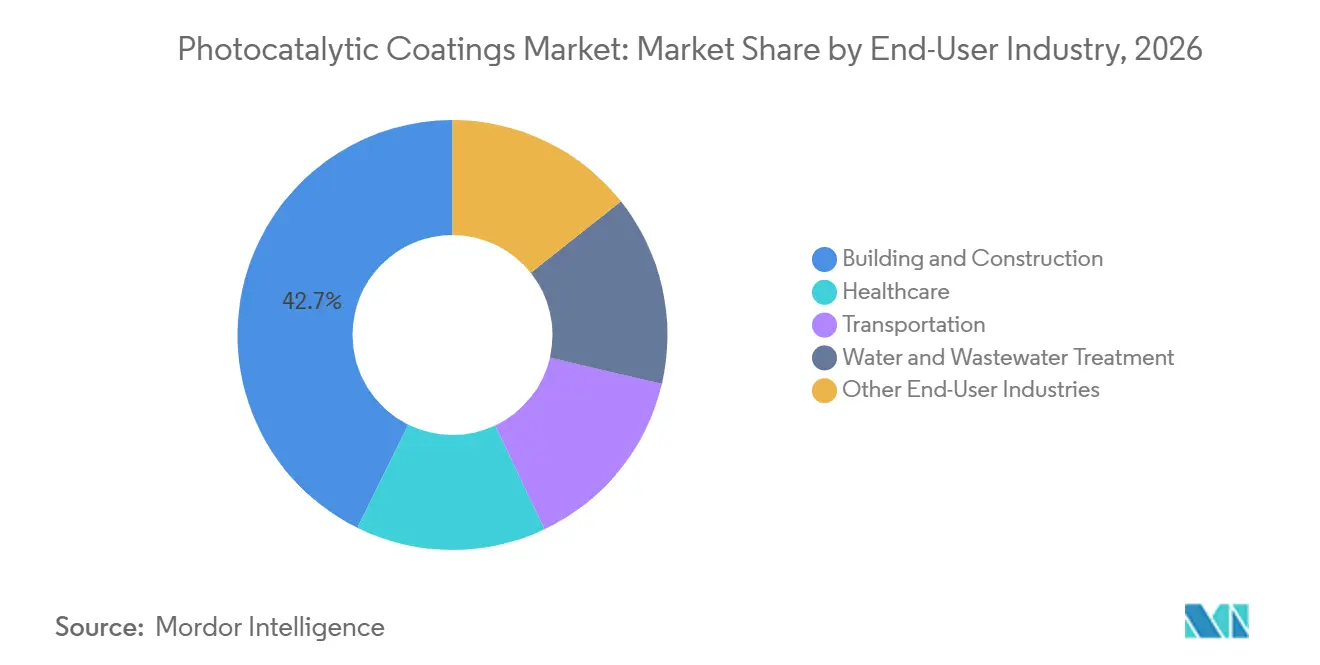
- Par secteur d'utilisation final, le bâtiment et la construction ont représenté 42,71 % des revenus en 2026, tandis que la santé devrait croître à un CAGR de 10,22 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 38,14 % des revenus en 2026 et devrait croître à un CAGR de 10,16 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes plus strictes en matière de construction verte et d'approvisionnement en qualité de l'air | +2.5% | Mondial, plus fort dans l'UE, Singapour et la Chine | Moyen terme (2-4 ans) |
| Demande de faible entretien pour les enveloppes de bâtiments difficiles d'accès | +1.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Surfaces photocatalytiques dans les projets de réduction de la pollution urbaine | +1.5% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Activation par la lumière visible pour les applications d'air intérieur et d'hygiène | +1.6% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Fonctionnalité photocatalytique dans le verre solaire et agrivoltaïque | +1.0% | Asie-Pacifique et Amérique du Nord, adoption précoce au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes plus strictes en matière de construction verte et d'approvisionnement en qualité de l'air
Les cadres de construction verte associent la sélection des matériaux aux performances environnementales documentées, ce qui accroît la pertinence du marché des revêtements photocatalytiques pour les projets réglementés. Les programmes Leadership in Energy and Environmental Design (LEED) et BREEAM utilisent la documentation environnementale pour l'évaluation des matériaux, obligeant les fournisseurs à fournir des preuves à l'appui des spécifications de projet. Singapour a étendu les exigences de durabilité aux bâtiments existants par le biais de son amendement de 2025, élargissant l'attention de la nouvelle construction au parc immobilier existant[1]. La révision de la norme ISO 10678 fournit un référentiel actuel pour l'évaluation des surfaces autonettoyantes sous irradiation ultraviolette, et son élaboration a impliqué des organismes de normalisation européens et japonais reconnus. Les producteurs capables de fournir des résultats de tests accrédités sont mieux positionnés pour répondre aux exigences d'approvisionnement. Cela favorise les fournisseurs disposant d'une documentation technique qui traduit les résultats de laboratoire en un argumentaire clair pour la sélection des matériaux.
Demande de faible entretien pour les enveloppes de bâtiments difficiles d'accès
Les murs-rideaux de grande hauteur, les surfaces de ponts, les revêtements de tunnels et les auvents de stades nécessitent des dispositifs d'accès coûteux pour le nettoyage et le recouvrement. Le marché des revêtements photocatalytiques bénéficie lorsque les propriétaires comparent les coûts des revêtements avec les dépenses évitées liées aux plateformes d'accès et à la main-d'œuvre spécialisée sur la durée de vie de l'actif. Les revêtements qui conservent leur activité sur des substrats métalliques et autres offrent aux ingénieurs une base plus large pour sélectionner un traitement que les études portant uniquement sur le verre. L'argument commercial le plus solide se présente lorsque l'allongement d'un intervalle de nettoyage réduit la nécessité de recourir à des travaux répétés d'accès par corde ou d'échafaudage. L'Europe occidentale, le Japon et la Corée du Sud ont des coûts de maintenance élevés pour les enveloppes de bâtiments complexes, ce qui soutient cette application. Les preuves de terrain sur de longs cycles restent importantes car les propriétaires évaluent l'avantage de maintenance sur plusieurs années plutôt qu'à la remise du projet.
Surfaces photocatalytiques dans les projets de réduction de la pollution urbaine
Les programmes municipaux de qualité de l'air envisagent des technologies de surface passives en complément des contrôles des émissions des véhicules et de l'industrie. Le marché des revêtements photocatalytiques peut en bénéficier lorsque des projets publics recherchent un traitement pouvant être intégré dans des chaussées, des façades ou des infrastructures solaires. Une étude de terrain sur des panneaux solaires revêtus de dioxyde de titane a révélé des réductions des oxydes d'azote allant jusqu'à 36 %, suggérant un possible double rôle pour les surfaces revêtues. Des recherches sur du béton perméable revêtu ont rapporté une élimination de 77,5 % des oxydes d'azote dans le cadre des tests ISO 22197-1 et ont conservé 80 % de leur activité initiale après 300 heures de vieillissement accéléré. Ces résultats fournissent aux acheteurs publics des preuves techniques, bien que les résultats sur le terrain puissent différer de ceux obtenus dans des tests contrôlés. Les listes de produits approuvés et les contrats d'approvisionnement public pluriannuels pourraient offrir un canal de demande plus durable que les spécifications de construction individuelles.
Activation par la lumière visible pour les applications d'air intérieur et d'hygiène
Le dioxyde de titane conventionnel fonctionne mieux sous la lumière ultraviolette, ce qui limite son utilité dans les espaces clos qui dépendent d'un éclairage intérieur standard. Les hétérojonctions d'oxyde de zinc, le dioxyde de titane dopé à l'azote, les composites décorés à l'argent et le titanate de strontium sont destinés à accroître l'activité sous la lumière visible. Une étude contrôlée en salle de cours a rapporté que les revêtements en dioxyde de titane, utilisés avec un éclairage à diodes électroluminescentes ultraviolettes (UV-LED), réduisaient les particules fines PM2,5 de 55 % à 61 % et les PM10 de 65 % à 73 %. La norme ISO 17168-2:2025 fournit une méthode d'essai pour les performances de purification de l'air sous éclairage intérieur et offre aux fournisseurs une voie définie pour tester de telles formulations. Les établissements de santé, d'hôtellerie, d'enseignement et les bâtiments commerciaux nécessitent donc des produits adaptés aux conditions d'éclairage intérieur et aux exigences de sécurité vérifiées. Ces conditions d'application changeantes poussent les fournisseurs à développer une chimie, des tests et un soutien commercial adaptés aux installations intérieures.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance du dioxyde de titane conventionnel à une exposition UV suffisante | -1.2% | Europe du Nord, marchés d'Asie-Pacifique nuageux et applications intérieures | Court terme (≤ 2 ans) |
| Risque de vieillissement, d'encrassement et de dégradation du liant | -0.8% | Mondial, en particulier dans les zones côtières humides et industrielles | Moyen terme (2-4 ans) |
| Faible comparabilité des allégations de performance en conditions réelles | -0.5% | Mondial, en particulier dans les marchés d'approvisionnement axés sur la responsabilité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance du TiO2 conventionnel à une exposition UV suffisante
Le dioxyde de titane anatase conventionnel nécessite un rayonnement ultraviolet dans la plage de 300 à 400 nm pour initier l'activité photocatalytique. Les façades orientées au nord, les climats nuageux et les environnements intérieurs sans éclairage ultraviolet dédié ne fournissent pas systématiquement cette condition. Une étude de 2025 a révélé que les revêtements de peinture modifiés au dioxyde de titane avec une faible exposition aux UV-A présentaient une activité photocatalytique réduite et des préoccupations concernant la décomposition du liant. Cette contrainte crée une concurrence de la part des surfaces à ions cuivre et de la purification de l'air par filtres HEPA dans les applications intérieures. La norme ISO 10820:2025 standardise les équipements UV-A LED et la radiométrie utilisés dans les tests de performance photocatalytique[2]. La norme aide les développeurs à comparer les candidats réactifs à la lumière visible par rapport à une référence de test cohérente, mais elle ne résout pas le défi de déploiement pour les matériaux conventionnels.
Risque de vieillissement, d'encrassement et de dégradation du liant
Les performances photocatalytiques peuvent diminuer lorsque les liants se dégradent, que les matières particulaires bloquent les sites actifs ou que l'hydrophilicité de surface diminue avec le temps. Ces conditions de terrain sont difficiles à reproduire par des tests standardisés de courte durée, ce qui rend les preuves de durée de vie en service à long terme importantes pour le marché des revêtements photocatalytiques. Des recherches sur les revêtements en dioxyde de titane ont identifié des risques de dégradation du liant même à de faibles niveaux d'irradiation, soulevant des préoccupations concernant les formulations à base de liants organiques. L'absence de garanties de performance largement acceptées au-delà des deux à trois premières années peut affaiblir l'argumentaire de retour sur investissement pour les projets avec des périodes de remboursement plus longues. Les fournisseurs peuvent répondre à cette préoccupation en fournissant des données de vieillissement prolongé et des résultats de tests conformes aux normes ISO 22197 et UNI 11259. Les équipes d'approvisionnement sont susceptibles de favoriser les fabricants qui communiquent clairement à la fois les performances photocatalytiques initiales et les conditions nécessaires pour les maintenir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le TiO2 conserve son envergure tandis que le ZnO gagne du terrain grâce à son potentiel en lumière visibleLe dioxyde de titane détenait 64,56 % de la part du marché des revêtements photocatalytiques en 2026, soutenu par une chaîne d'approvisionnement mature et une large compatibilité avec les matériaux de construction. Il dispose du plus grand corpus de validation pour les applications d'autonettoyage et d'élimination des oxydes d'azote dans le cadre des normes ISO 10678 et ISO 22197. La norme ISO 10678 révisée fournit aux fabricants de verre, de carrelage et de peinture murale une base reconnue pour formuler des allégations d'autonettoyage. Cette base de certification soutient le dioxyde de titane dans les applications extérieures où l'exposition aux ultraviolets est disponible. La disponibilité établie permet également aux formulateurs d'utiliser des voies familières d'approvisionnement en matières premières et de traitement. Ces avantages maintiennent le dioxyde de titane au cœur d'une large gamme de revêtements commerciaux.
L'oxyde de zinc devrait croître à un CAGR de 9,73 % jusqu'en 2032, ce qui en fait le type de produit à la croissance la plus rapide sur le marché des revêtements photocatalytiques. Sa bande interdite plus étroite que celle du dioxyde de titane anatase permet une photoactivation partielle sous la lumière visible sans dopage. Cette caractéristique est pertinente pour les conditions intérieures et à faible ultraviolet où le dioxyde de titane traditionnel présente des limitations. Une étude de 2025 a révélé que des nanoparticules d'oxyde de zinc à défauts ingéniérés ont atteint 73 % d'élimination du phénol sous irradiation ultraviolette et 15 % sous irradiation visible, contre 56 % et 6 % pour le dioxyde de titane commercial P25. D'autres matériaux, notamment les oxyiodures de bismuth, le titanate de strontium et le nitrure de carbone graphitique, restent moins largement utilisés commercialement. Leur adoption future dépend de la stabilité pratique de la formulation, d'un approvisionnement évolutif et de preuves de certification dans de vrais environnements intérieurs.

Par application :
l'autonettoyage est établi tandis que la purification de l'air se déplace vers l'intérieurLes applications d'autonettoyage représentaient 41,32 % de la part du marché des revêtements photocatalytiques en 2026. Cette position reflète des produits en verre extérieur établis qui combinent l'oxydation photocatalytique avec la superhydrophilicité induite par les ultraviolets. NSG Group, Saint-Gobain et PPG Industries disposent de produits commerciaux qui utilisent ce mécanisme pour favoriser le rinçage par ruissellement sur le verre extérieur. La proposition de valeur est la plus claire lorsque les propriétaires de bâtiments cherchent à réduire la fréquence de lavage et à améliorer l'apparence des façades. Elle convient également aux surfaces où l'accès pour la maintenance est coûteux ou perturbateur. L'utilisation continue dépend des conditions du site, de l'exposition au soleil, de la durabilité du revêtement et de la capacité à démontrer un avantage de maintenance crédible.
La purification de l'air devrait se développer à un CAGR de 9,91 % jusqu'en 2032, soutenue par des applications dans les hôpitaux et les bâtiments commerciaux. Le segment est de plus en plus lié aux conditions de l'air intérieur plutôt qu'au seul contrôle de la pollution extérieure. Les formulations doivent donc fonctionner avec les systèmes d'éclairage réels et être soutenues par des données d'exposition et de durabilité. Une étude en intérieur utilisant un éclairage à diodes électroluminescentes ultraviolettes (UV-LED) a montré des réductions significatives des concentrations de particules fines et grossières, bien que les résultats contrôlés doivent être évalués par rapport aux conditions d'exploitation. Les revêtements pour le traitement de l'eau gagnent également en crédibilité grâce aux systèmes à catalyseur immobilisé qui évitent la nécessité de récupérer les catalyseurs des réacteurs à suspension. Les revêtements anti-buée servent les utilisations automobiles, de lunetterie et de verre pour la chaîne du froid, tandis que d'autres applications comprennent les intérieurs de transport, l'emballage et les couvertures de serres.
Par secteur d'utilisation final :
la construction stimule la demande tandis que la santé exige des normes de preuve plus strictesLe bâtiment et la construction représentaient 42,71 % de la part du marché des revêtements photocatalytiques en 2026. Les façades, les infrastructures publiques, les surfaces routières et les environnements de tunnels stimulent cette demande dans les zones urbaines denses. Les spécifications de projet se concentrent souvent sur la fréquence de nettoyage, l'apparence, la réduction des polluants et la compatibilité avec les systèmes de substrats existants. La certification et la documentation environnementale peuvent aider les fournisseurs à passer de la démonstration de produit à une spécification de matériau formelle. Les grands projets peuvent offrir de l'envergure, mais ils nécessitent également des preuves de performance qui résistent à l'examen des concepteurs, des entrepreneurs et des propriétaires. Cela rend la durabilité sur le terrain et les données de test conformes aux normes des atouts commerciaux importants.
La santé devrait croître à un CAGR de 10,22 % jusqu'en 2032. Les décisions d'achat dans ce segment impliquent des équipes de contrôle des infections, une révision clinique et des normes d'établissement plutôt que des comparaisons de coûts menées par les architectes seuls. Le marché des revêtements photocatalytiques nécessite donc une voie distincte vers les hôpitaux et autres établissements cliniques. Les performances sous éclairage intérieur et la compatibilité avec le nettoyage pratique sont particulièrement importantes car de nombreux environnements de soins manquent d'une exposition ultraviolette suffisante. Les fournisseurs doivent également expliquer comment un traitement de surface s'intègre dans des protocoles d'hygiène plus larges plutôt que de le présenter comme une mesure de contrôle autonome. Le transport, le traitement de l'eau et des eaux usées et d'autres secteurs contribuent à une demande supplémentaire, en particulier là où la réduction de la maintenance à long terme est précieuse. L'expansion européenne de PURETi Group en 2025 par le biais d'une relation de distribution exclusive Fleetshield illustre comment les offres pour les surfaces de transport peuvent s'inscrire dans des contrats de maintenance plus longs.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,14 % de la part du marché des revêtements photocatalytiques en 2026 et devrait croître à un CAGR de 10,16 % jusqu'en 2032. La production de construction, la densité urbaine et la profondeur manufacturière soutiennent la demande pour les applications liées aux façades, aux infrastructures et au solaire. Le Japon dispose de positions établies tout au long de la chaîne de valeur, notamment dans les matériaux photocatalyseurs et le verre revêtu, qui soutiennent le développement continu de produits. La région présente également un intérêt substantiel pour les approches passives de réduction de la pollution pour les actifs urbains. Le déploiement solaire offre aux fournisseurs de revêtements une autre voie pour démontrer une valeur pratique grâce à la réduction des salissures et à une transmission optique plus élevée. L'opportunité régionale dépend des tests locaux, d'un approvisionnement fiable en matériaux et des performances des produits dans des conditions humides, polluées et à haute température.
Europe
Le marché européen des revêtements photocatalytiques est façonné par les exigences de documentation environnementale, les normes de certification des bâtiments et la nécessité de gérer les coûts de maintenance des enveloppes de bâtiments complexes. Le marché bénéficie lorsque les acheteurs intègrent des exigences à faible teneur en COV, la documentation de Déclaration Environnementale de Produit (DEP) et les performances fonctionnelles des surfaces dans leurs spécifications. La Commission européenne a imposé des droits antidumping définitifs sur les importations de dioxyde de titane originaires de Chine par le biais du Règlement (UE) 2025/4, en vigueur depuis janvier 2025. Cette mesure affecte l'environnement des coûts pour les formulateurs qui dépendent du dioxyde de titane importé. Les travaux de Fraunhofer IST sur la norme ISO 10678 fournissent aux fournisseurs européens une référence technique pour tester les produits autonettoyants. Les facteurs de conformité et la durabilité documentée restent importants car les acheteurs cherchent des assurances au-delà des courtes démonstrations en laboratoire.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord bénéficie des efforts de commercialisation dans le photovoltaïque et de l'intérêt pour les technologies passives de qualité de l'air pour les actifs publics et commerciaux. Un rapport technique du Département de l'énergie des États-Unis a révélé que les revêtements en dioxyde de titane AIDA pour les modules photovoltaïques ont atteint plus de 3 % de gain de transmittance par rapport au verre nu et un gain moyen absolu de 1 % de production d'énergie sur les tests de terrain. La demande en Amérique du Sud est liée à l'activité de construction urbaine et aux exigences environnementales, bien que l'adoption reste inférieure à celle de l'Asie-Pacifique et de l'Europe. Le Moyen-Orient et l'Afrique sont pertinents pour le verre photovoltaïque anti-salissures, car la poussière du désert augmente le besoin de nettoyage intensif en eau. Un rapport de terrain de 2025 sur les revêtements photovoltaïques soutient la valeur des films minces autonettoyants pour la production d'énergie dans les conditions d'exploitation. Dans ces géographies, les fournisseurs doivent adapter les systèmes de revêtement aux conditions météorologiques locales, aux pratiques de nettoyage, à l'exposition solaire et aux règles d'approvisionnement.
Paysage concurrentiel
Le marché des revêtements photocatalytiques est fragmenté. Les grandes entreprises mondiales de revêtements, notamment PPG Industries, Akzo Nobel N.V., Sika AG et Saint-Gobain, intègrent des fonctionnalités photocatalytiques dans des portefeuilles de revêtements architecturaux et spéciaux plus larges. Les producteurs spécialisés, notamment TOTO LTD., TAYCA Co., Ltd. et PURETi Group, LLC, se démarquent par leur expertise en photocatalyseurs et leurs performances applicatives. La différenciation concurrentielle va au-delà de la chimie, car les fournisseurs doivent également fournir des données de test fiables, un soutien à l'application et des preuves qu'un revêtement reste efficace après le vieillissement et le nettoyage de routine.
Les grands fournisseurs de revêtements peuvent tirer parti de leurs relations établies dans la fabrication, la distribution et les spécifications de projet pour fournir des revêtements fonctionnels pour les programmes de construction. Les spécialistes peuvent se différencier par une conception propriétaire de catalyseur et une concentration plus nette sur la qualité de l'air, l'autonettoyage ou les applications d'hygiène. Sto SE & Co. KGaA a enregistré des Déclarations Environnementales de Produit en 2025, démontrant comment les performances environnementales documentées peuvent soutenir la sélection des matériaux dans les projets axés sur la certification. PPG Industries, Inc. a également signalé une attention continue aux innovations de revêtements qui améliorent la productivité des clients et la croissance organique. Ces développements indiquent que le succès commercial dépend de l'intégration de la technologie de surface fonctionnelle dans les flux de travail établis des clients.
Les revêtements intérieurs activés par la lumière visible restent un segment moins développé du marché des revêtements photocatalytiques. De nombreux produits disponibles dépendent encore de l'exposition aux ultraviolets, ce qui les rend moins adaptés aux intérieurs de santé et commerciaux éclairés par LED. Les garanties réelles pour l'abattement des oxydes d'azote ou des particules sont également limitées, car les conditions de terrain peuvent affecter les performances des revêtements. Les producteurs qui développent des capacités de surveillance et de vérification pourraient différencier leurs offres dans les marchés d'approvisionnement axés sur la responsabilité. Les normes ISO 10678, ISO 22197, ISO 17168-2:2025 et ISO 10820:2025 fournissent des points de référence pour les tests et les allégations de produits. La normalisation devient une partie du positionnement commercial, car elle aide les acheteurs à comparer les produits sans se fier uniquement aux déclarations des fournisseurs.
Leaders du secteur des revêtements photocatalytiques
-
Mitsubishi Chemical Group Corporation
-
TOTO LTD.
-
Saint-Gobain
-
PURETi Group, LLC
-
Green Millennium, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des revêtements photocatalytiques Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Evonik Industries AG
- Green Millennium, Inc.
- KRONOS Worldwide, Inc.
- Mitsubishi Chemical Group Corporation
- Nippon Sheet Glass Co., Ltd
- PPG Industries, Inc.
- PURETi Group, LLC
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- TAYCA Co., Ltd.
- TitanPE Technologies, Inc.
- TOTO LTD.
- USA Nanocoat
Développements industriels récents dans Marché des revêtements photocatalytiques
- Octobre 2025 : Le ministère du Logement et du Développement urbain-rural de Chine a publié la norme nationale GB/T 30191-2025 pour les revêtements extérieurs autonettoyants photocatalytiques. Cette norme a remplacé la version de 2013, est entrée en vigueur en mai 2026 et a établi des seuils de performance révisés qui régissent la certification des produits pour les revêtements photocatalytiques sur le plus grand marché unique mondial de revêtements photocatalytiques.
- Septembre 2025 : Le gouvernement de Delhi a chargé son Département de l'environnement de commander une étude de terrain sur les revêtements photocatalytiques pour les routes et les surfaces publiques, en mettant l'accent sur l'abattement du dioxyde d'azote (NO2) et des hydrocarbures. Une proposition du cabinet pour le déploiement à l'échelle de la ville de revêtements photocatalytiques était conditionnelle à des résultats positifs, indiquant un canal d'approvisionnement potentiel à l'échelle municipale.
Portée du rapport mondial sur le marché des revêtements photocatalytiques
Les revêtements photocatalytiques sont des traitements de surface, contenant souvent du dioxyde de titane (TiO₂) ou des matériaux similaires activés par la lumière, qui utilisent l'énergie lumineuse pour déclencher des réactions chimiques qui décomposent la saleté, les polluants et les microbes. Ces revêtements sont appliqués sur une variété de surfaces, notamment le verre, le béton, les textiles et les métaux, pour conférer des propriétés autonettoyantes, purificatrices de l'air et antimicrobiennes.
Le marché des revêtements photocatalytiques est segmenté par type de produit, application, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en dioxyde de titane (TiO2), oxyde de zinc (ZnO) et autres matériaux photocatalytiques. Par application, le marché est segmenté en autonettoyage, purification de l'air, traitement de l'eau, anti-buée et autres applications. Par secteur d'utilisation final, le marché est segmenté en bâtiment et construction, santé, transport, traitement de l'eau et des eaux usées et autres secteurs d'utilisation final. Le rapport couvre également les tailles de marché et les prévisions pour les revêtements photocatalytiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Dioxyde de titane (TiO2) |
| Oxyde de zinc (ZnO) |
| Autres matériaux photocatalytiques |
| Autonettoyage |
| Purification de l'air |
| Traitement de l'eau |
| Anti-buée |
| Autres applications |
| Bâtiment et construction |
| Santé |
| Transport |
| Traitement de l'eau et des eaux usées |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Dioxyde de titane (TiO2) | |
| Oxyde de zinc (ZnO) | ||
| Autres matériaux photocatalytiques | ||
| Par application | Autonettoyage | |
| Purification de l'air | ||
| Traitement de l'eau | ||
| Anti-buée | ||
| Autres applications | ||
| Par secteur d'utilisation final | Bâtiment et construction | |
| Santé | ||
| Transport | ||
| Traitement de l'eau et des eaux usées | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements photocatalytiques ?
La taille du marché des revêtements photocatalytiques était évaluée à 0,92 milliard USD en 2026 et devrait croître de 1,01 milliard USD en 2027 à 1,58 milliard USD d'ici 2032, à un CAGR de 9,41 % pendant la période de prévision (2027-2032).
Quel type de produit est en tête des revêtements photocatalytiques ?
Le dioxyde de titane est en tête avec une part de revenus de 64,56 % en 2026, soutenu par sa chaîne d'approvisionnement établie et sa validation basée sur les normes. Sa large compatibilité avec les substrats et sa longue histoire d'utilisation lui confèrent un avantage pratique pour les applications extérieures d'autonettoyage et d'élimination des polluants.
Quelle application connaît la croissance la plus rapide ?
La purification de l'air devrait croître à un CAGR de 9,91 % jusqu'en 2032, à mesure que les applications d'air intérieur gagnent en attention. Sa croissance dépend de revêtements qui fonctionnent dans les conditions d'éclairage intérieur réelles et peuvent être évalués par des méthodes de performance pertinentes.
Quel secteur d'utilisation final présente les meilleures perspectives de croissance ?
La santé devrait croître à un CAGR de 10,22 % jusqu'en 2032, car elle nécessite des solutions alignées sur les processus d'hygiène et de contrôle des infections. Les fournisseurs ont besoin de preuves adaptées à l'approvisionnement clinique, ainsi que de produits compatibles avec les pratiques standard de nettoyage et d'établissement.