
Marktgröße und Marktanteil für photokatalytische Beschichtungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.01 Milliarden US-Dollar |
| Marktgröße (2032) | 1.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.41 % |
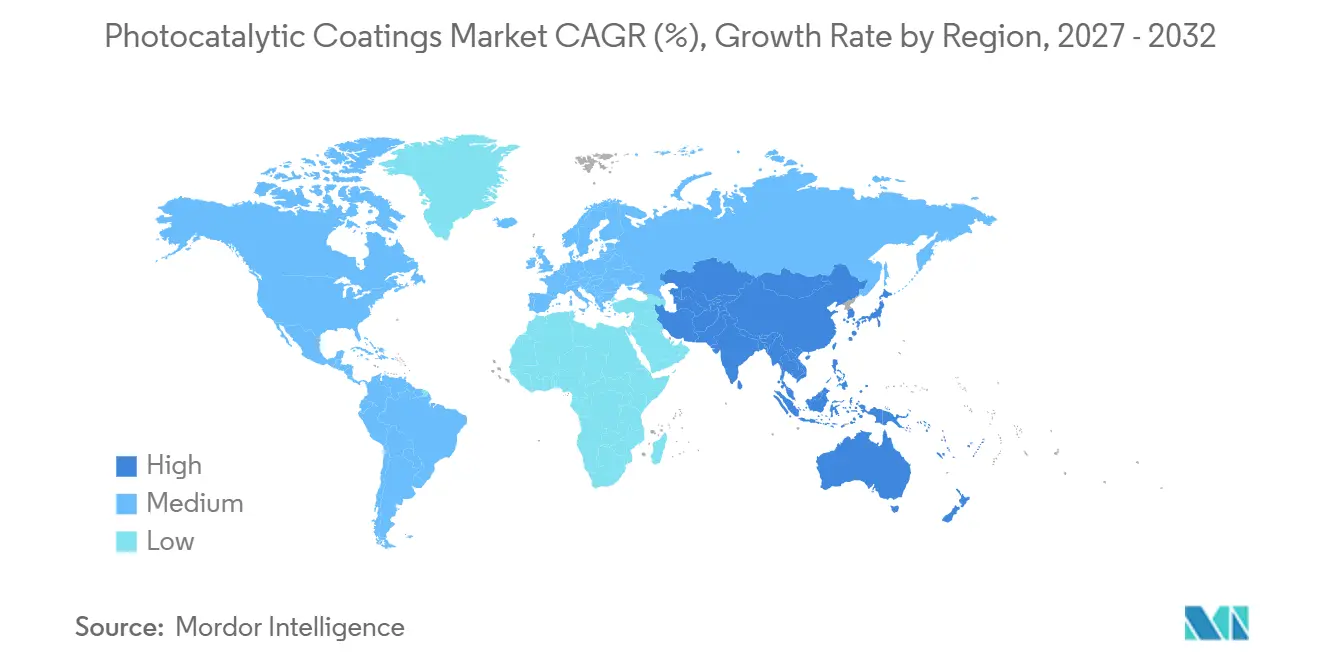
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
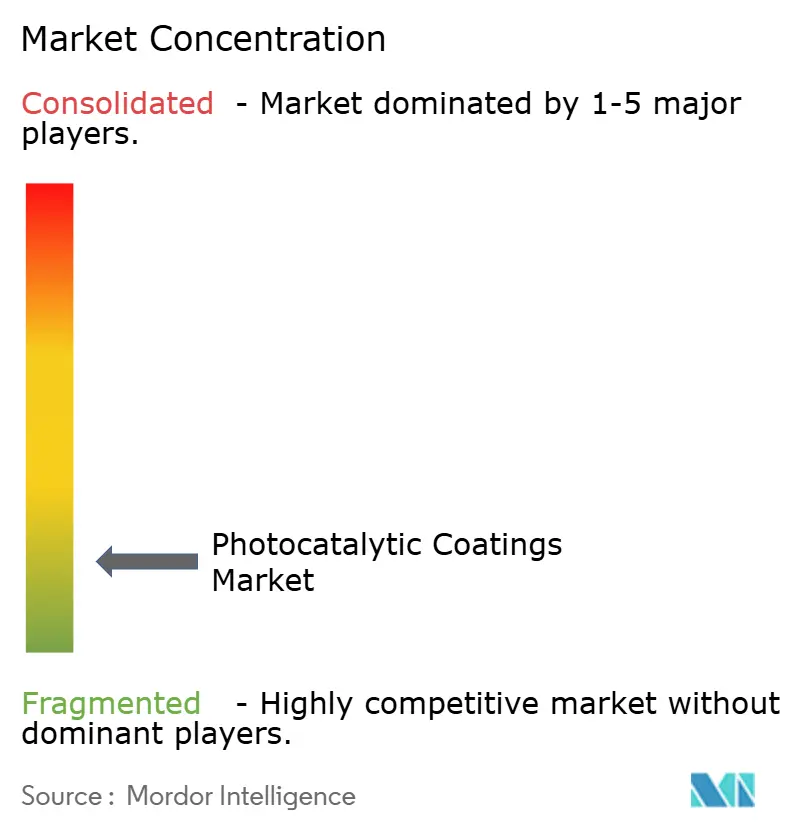
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für photokatalytische Beschichtungen von Mordor Intelligence
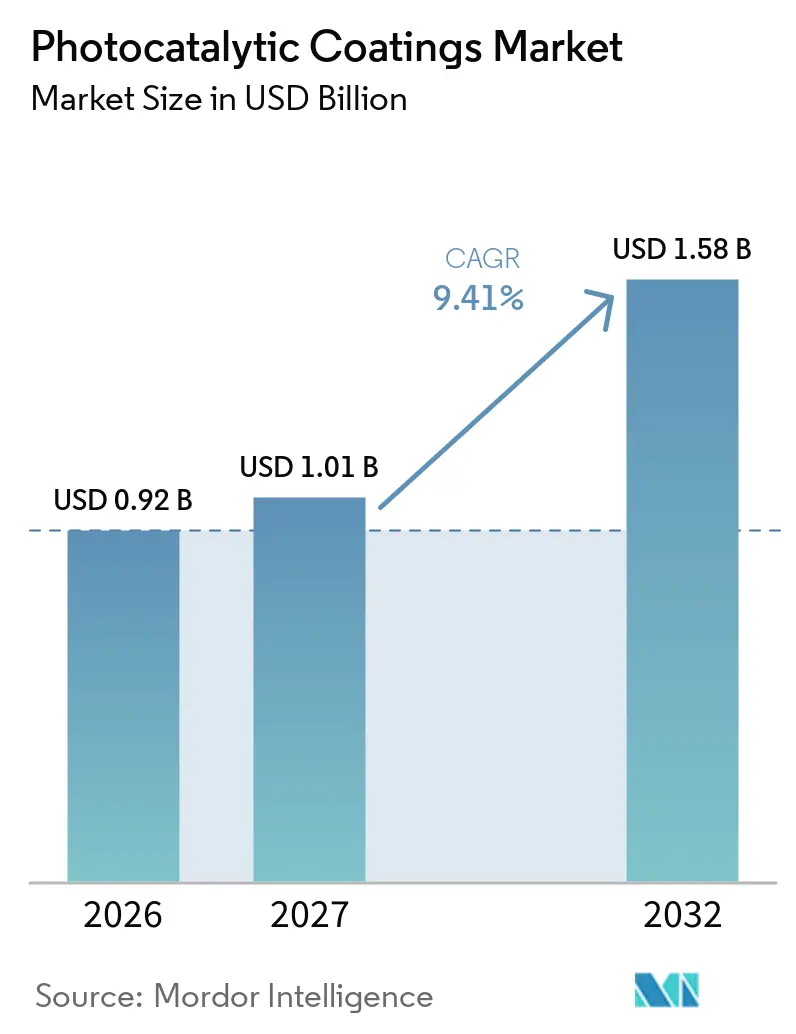
Die Marktgröße für photokatalytische Beschichtungen wurde im Jahr 2026 auf 0,92 Milliarden USD geschätzt und soll von 1,01 Milliarden USD im Jahr 2027 auf 1,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,41 % während des Prognosezeitraums (2027–2032). Der Markt für photokatalytische Beschichtungen wird durch Anwendungsfälle gestützt, die über Architekturglas hinausgehen, darunter selbstreinigende Fassaden, Innenraumluftbehandlung, Verschmutzungsschutz auf Solarmodulen und Oberflächenhygiene. Die Nachfrage hängt zunehmend von dokumentierten Feldleistungen ab, da Projektverantwortliche Nachweise verlangen, dass eine Beschichtung unter Betriebsbedingungen funktionsfähig bleibt. Anforderungen aus dem Bereich nachhaltiges Bauen und Luftqualitätsvorschriften machen den verifizierten Schadstoffabbau bei der Materialauswahl immer relevanter. Anbieter reagieren darauf mit proprietären Formulierungen, akkreditierten Prüfungen und anwendungsspezifischen Nachweisen, anstatt ausschließlich über den Preis zu konkurrieren. Dies schafft Chancen für Anbieter, die eine lange Nutzungsdauer und zuverlässige Leistung auf verschiedenen Substraten nachweisen können.
Wichtigste Erkenntnisse des Berichts
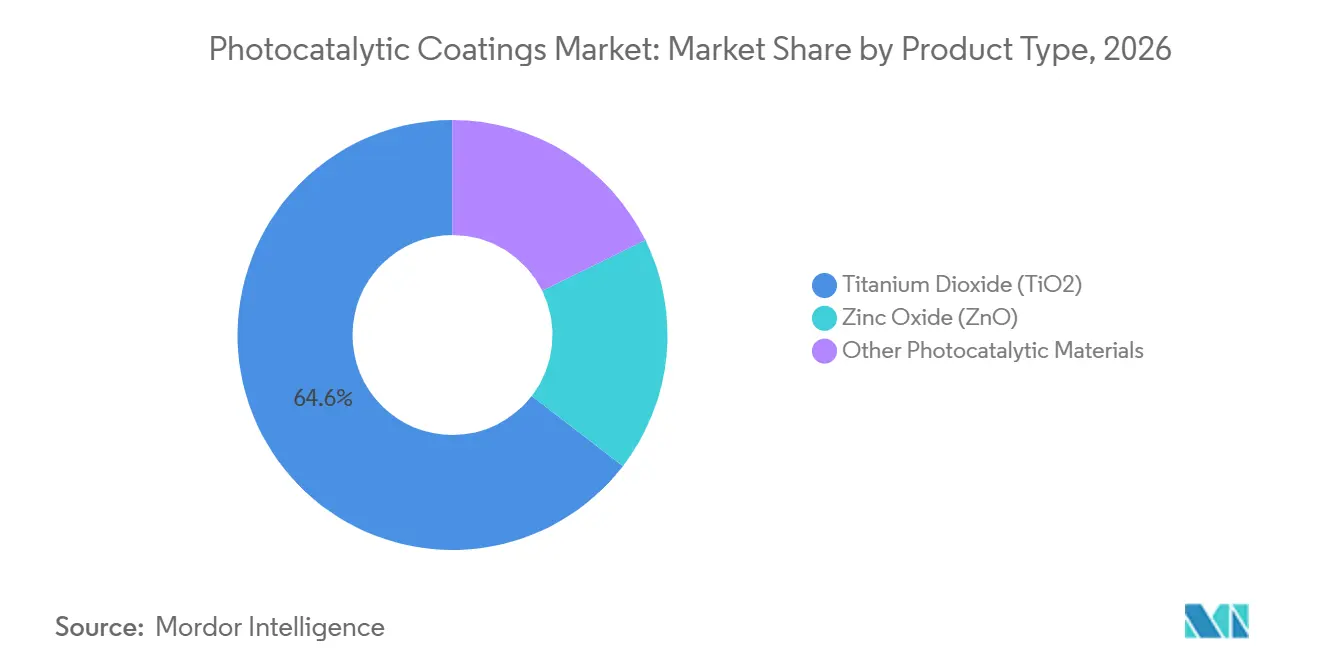
- Nach Produkttyp hielt Titandioxid im Jahr 2026 einen Umsatzanteil von 64,56 %, während Zinkoxid bis 2032 voraussichtlich mit einer CAGR von 9,73 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 41,32 % auf Selbstreinigung, während Luftreinigung bis 2032 voraussichtlich mit einer CAGR von 9,91 % wachsen wird.
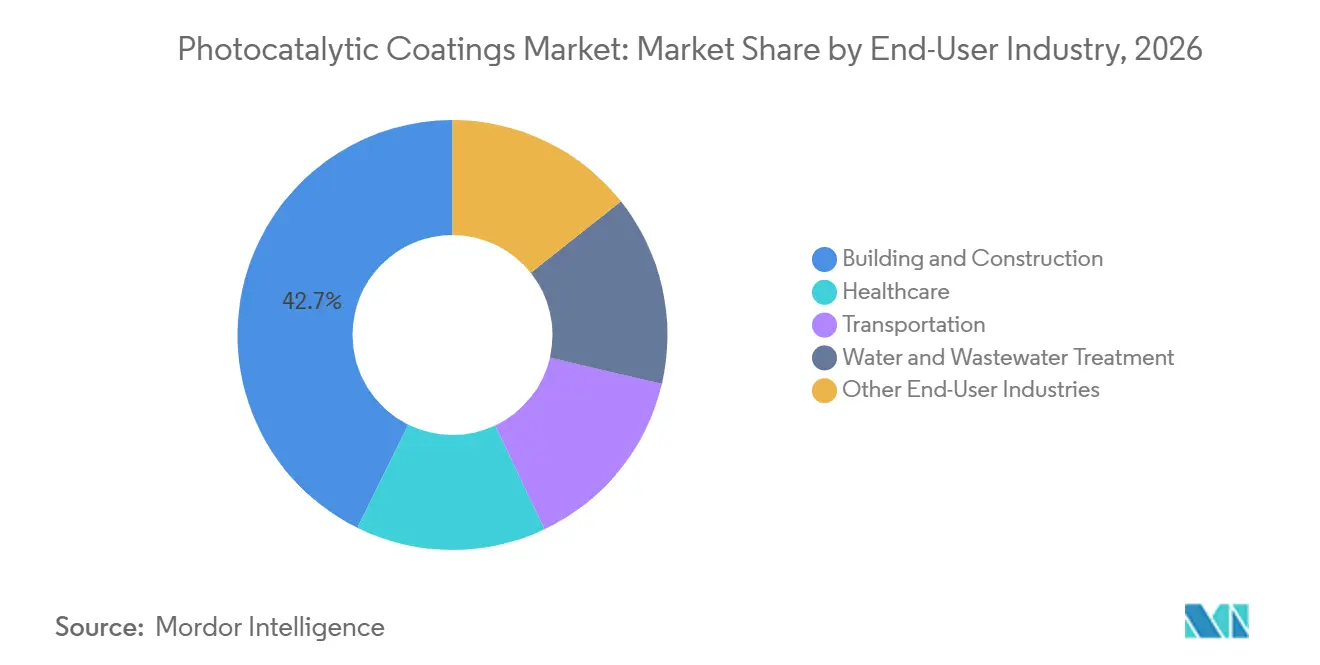
- Nach Endverbraucherbranche entfiel im Jahr 2026 ein Umsatzanteil von 42,71 % auf Bauwesen und Konstruktion, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 10,22 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 38,14 % auf Asien-Pazifik, das bis 2032 voraussichtlich mit einer CAGR von 10,16 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Standards für nachhaltiges Bauen und Luftqualitätsbeschaffung | +2.5% | Global, am stärksten in der EU, Singapur und China | Mittelfristig (2–4 Jahre) |
| Wartungsarme Nachfrage für schwer zugängliche Gebäudehüllen | +1.8% | Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Photokatalytische Oberflächen in städtischen Projekten zur Luftschadstoffminderung | +1.5% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sichtlichtaktivierung für Innenraumluft- und Hygieneanwendungen | +1.6% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Photokatalytische Funktionalität in Solar- und Agrivoltaikglas | +1.0% | Asien-Pazifik und Nordamerika, frühe Einführung im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Standards für nachhaltiges Bauen und Luftqualitätsbeschaffung
Rahmenprogramme für nachhaltiges Bauen verknüpfen die Materialauswahl mit dokumentierter Umweltleistung, was die Relevanz des Marktes für photokatalytische Beschichtungen bei regulierten Projekten erhöht. Die Programme Leadership in Energy and Environmental Design (LEED) und BREEAM nutzen Umweltdokumentation für die Materialbewertung und verlangen von Anbietern Nachweise zur Unterstützung von Projektspezifikationen. Singapur erweiterte die Nachhaltigkeitsanforderungen durch seine Änderung von 2025 auf Bestandsgebäude und lenkte damit die Aufmerksamkeit vom Neubau auf den bestehenden Gebäudebestand[1]. Die Überarbeitung der ISO 10678 bietet einen aktuellen Referenzrahmen für die Bewertung selbstreinigender Oberflächen unter ultravioletter Bestrahlung, und an ihrer Entwicklung waren anerkannte europäische und japanische Normungsgremien beteiligt. Hersteller, die akkreditierte Testergebnisse vorweisen können, sind besser positioniert, um Beschaffungsanforderungen zu erfüllen. Dies begünstigt Anbieter mit technischer Dokumentation, die Laborergebnisse in einen klaren Begründungsrahmen für die Materialauswahl übersetzen.
Wartungsarme Nachfrage für schwer zugängliche Gebäudehüllen
Hochhaus-Vorhangfassaden, Brückenoberflächen, Tunnelauskleidungen und Stadionüberdachungen erfordern kostspielige Zugangslösungen für Reinigung und Neubeschichtung. Der Markt für photokatalytische Beschichtungen profitiert, wenn Eigentümer die Beschichtungskosten mit den eingesparten Kosten für Arbeitsbühnen und Facharbeitskräfte über die Nutzungsdauer des Gebäudes vergleichen. Beschichtungen, die auf metallischen und anderen Substraten aktiv bleiben, geben Ingenieuren eine breitere Grundlage für die Auswahl einer Behandlung als reine Glasstudien. Der stärkste wirtschaftliche Nutzen entsteht, wenn die Verlängerung eines Reinigungsintervalls den Bedarf an wiederholter Seilzugangs- oder Gerüstarbeit reduziert. Westeuropa, Japan und Südkorea haben hohe Wartungskosten für komplexe Gebäudehüllen, was diese Anwendung begünstigt. Langfristige Felddaten bleiben wichtig, da Eigentümer den Wartungsnutzen über mehrere Jahre hinweg und nicht nur bei der Projektübergabe bewerten.
Photokatalytische Oberflächen in städtischen Projekten zur Luftschadstoffminderung
Kommunale Luftqualitätsprogramme erwägen passive Oberflächentechnologien neben Fahrzeug- und Industrieemissionskontrollen. Der Markt für photokatalytische Beschichtungen kann dort profitieren, wo öffentliche Projekte eine Behandlung suchen, die in Pflasterbeläge, Fassaden oder Solarinfrastruktur integriert werden kann. Eine Feldstudie mit titandioxidbeschichteten Solarmodulen ergab Stickoxidreduktionen von bis zu 36 %, was auf eine mögliche Doppelfunktion beschichteter Oberflächen hindeutet. Forschungen an beschichtetem durchlässigem Beton berichteten von einer Stickoxidentfernung von 77,5 % unter ISO-22197-1-Prüfbedingungen und einer Beibehaltung von 80 % der Ausgangsaktivität nach 300 Stunden beschleunigter Bewitterung. Diese Ergebnisse liefern öffentlichen Auftraggebern technische Nachweise, obwohl Feldergebnisse von denen kontrollierter Tests abweichen können. Genehmigte Produktlisten und mehrjährige öffentliche Lieferverträge könnten einen dauerhafteren Nachfragekanal bieten als einzelne Baustofffestlegungen.
Sichtlichtaktivierung für Innenraumluft- und Hygieneanwendungen
Herkömmliches Titandioxid erzielt die besten Ergebnisse unter ultraviolettem Licht, was seine Nützlichkeit in geschlossenen Räumen mit Standard-Innenbeleuchtung einschränkt. Zinkoxid-Heteroübergänge, stickstoffdotiertes Titandioxid, silberdekorierte Verbundwerkstoffe und Strontiumtitanat sollen die Aktivität unter sichtbarem Licht erhöhen. Eine kontrollierte Studie in einem Hörsaal ergab, dass Titandioxidbeschichtungen in Kombination mit UV-Leuchtdioden (UV-LED) die Feinstaubkonzentration PM2,5 um 55 % bis 61 % und PM10 um 65 % bis 73 % reduzierten. ISO 17168-2:2025 bietet eine Prüfmethode für die Luftreinigungsleistung unter Innenbeleuchtung und gibt Anbietern einen definierten Weg zur Prüfung solcher Formulierungen. Gesundheitswesen, Gastronomie und Hotellerie, Bildungseinrichtungen und Gewerbegebäude benötigen daher Produkte, die den Innenlichtverhältnissen und verifizierten Sicherheitsanforderungen entsprechen. Diese sich verändernden Anwendungsbedingungen veranlassen Anbieter, Chemie, Prüfverfahren und Vertriebsunterstützung speziell für Innenräume zu entwickeln.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von herkömmlichem Titandioxid von ausreichender UV-Exposition | -1.2% | Nordeuropa, bewölkte Asien-Pazifik-Märkte und Innenanwendungen | Kurzfristig (≤ 2 Jahre) |
| Risiken durch Bewitterung, Verschmutzung und Bindemittelabbau | -0.8% | Global, insbesondere in feuchten Küsten- und Industriegebieten | Mittelfristig (2–4 Jahre) |
| Geringe Vergleichbarkeit von Leistungsangaben aus der Praxis | -0.5% | Global, insbesondere in rechenschaftspflichtigen Beschaffungsmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von herkömmlichem TiO2 von ausreichender UV-Exposition
Herkömmliches Anatas-Titandioxid benötigt ultraviolette Strahlung im Bereich von 300–400 nm, um die photokatalytische Aktivität einzuleiten. Nordseitige Fassaden, bewölkte Klimazonen und Innenräume ohne dedizierte UV-Beleuchtung erfüllen diese Bedingung nicht durchgängig. Eine Studie aus dem Jahr 2025 ergab, dass titandioxidmodifizierte Farbbeschichtungen mit geringer UV-A-Exposition eine reduzierte photokatalytische Aktivität und Bedenken hinsichtlich des Bindemittelabbaus aufwiesen. Diese Einschränkung schafft Wettbewerb durch kupferionenbasierte Oberflächen und HEPA-basierte Luftreinigung bei Innenanwendungen. ISO 10820:2025 standardisiert UV-A-LED-Geräte und die Radiometrie, die bei der photokatalytischen Leistungsprüfung eingesetzt werden[2]. Die Norm hilft Entwicklern, sichtlichtreaktive Kandidaten anhand einer einheitlichen Prüfreferenz zu vergleichen, löst jedoch nicht die Einsatzherausforderung für herkömmliche Materialien.
Risiken durch Bewitterung, Verschmutzung und Bindemittelabbau
Die photokatalytische Leistung kann nachlassen, wenn Bindemittel abgebaut werden, Partikel aktive Stellen blockieren oder die Oberflächenhydrophilie im Laufe der Zeit abnimmt. Diese Feldbedingungen sind durch kurze, standardisierte Tests schwer zu replizieren, was langfristige Nutzungsdauernachweise für den Markt für photokatalytische Beschichtungen wichtig macht. Forschungen zu Titandioxidbeschichtungen haben Risiken des Bindemittelabbaus selbst bei geringen Bestrahlungsniveaus identifiziert, was Bedenken hinsichtlich organischer Bindemittelformulierungen aufwirft. Das Fehlen weithin akzeptierter Leistungsgarantien über die ersten zwei bis drei Jahre hinaus kann die Wirtschaftlichkeitsberechnung für Projekte mit längeren Amortisationszeiträumen schwächen. Anbieter können diesem Problem begegnen, indem sie erweiterte Bewitterungsdaten und Testergebnisse gemäß ISO 22197 und UNI 11259 bereitstellen. Beschaffungsteams werden voraussichtlich Hersteller bevorzugen, die sowohl die anfängliche photokatalytische Leistung als auch die zur Aufrechterhaltung erforderlichen Bedingungen klar kommunizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
TiO2 behält seine Marktstellung, während ZnO vom Sichtlichtpotenzial profitiertTitandioxid hielt im Jahr 2026 einen Marktanteil von 64,56 % im Markt für photokatalytische Beschichtungen, gestützt durch eine ausgereifte Lieferkette und breite Kompatibilität mit Baumaterialien. Es verfügt über den umfangreichsten Validierungsnachweis für Selbstreinigungs- und Stickoxidentfernungsanwendungen gemäß ISO 10678 und ISO 22197. Die überarbeitete ISO-10678-Norm bietet Herstellern von Glas, Fliesen und Wandfarben eine anerkannte Grundlage für Selbstreinigungsansprüche. Diese Zertifizierungsbasis unterstützt Titandioxid bei Außenanwendungen, bei denen UV-Exposition verfügbar ist. Die etablierte Verfügbarkeit ermöglicht es Formulierern zudem, vertraute Rohstoff- und Verarbeitungswege zu nutzen. Diese Vorteile halten Titandioxid im Mittelpunkt einer breiten Palette kommerzieller Beschichtungen.
Zinkoxid soll bis 2032 mit einer CAGR von 9,73 % wachsen und ist damit der am schnellsten wachsende Produkttyp im Markt für photokatalytische Beschichtungen. Seine geringere Bandlücke als Anatas-Titandioxid ermöglicht eine teilweise Photoaktivierung unter sichtbarem Licht ohne Dotierung. Diese Eigenschaft ist für Innen- und UV-arme Bedingungen relevant, bei denen herkömmliches Titandioxid Einschränkungen aufweist. Eine Studie aus dem Jahr 2025 ergab, dass defektengineerte Zinkoxid-Nanopartikel unter UV-Bestrahlung eine Phenolentfernung von 73 % und unter sichtbarer Bestrahlung von 15 % erzielten, verglichen mit 56 % und 6 % für kommerzielles P25-Titandioxid. Andere Materialien, darunter Bismutoxyiodide, Strontiumtitanat und graphitisches Kohlenstoffnitrid, werden kommerziell noch weniger weit verbreitet eingesetzt. Ihre künftige Einführung hängt von praktischer Formulierungsstabilität, skalierbarer Versorgung und Zertifizierungsnachweisen in realen Innenumgebungen ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Selbstreinigung ist etabliert, während Luftreinigung in Innenräume verlagert wirdSelbstreinigungsanwendungen entfielen im Jahr 2026 auf einen Marktanteil von 41,32 % im Markt für photokatalytische Beschichtungen. Diese Position spiegelt etablierte Außenglasprodukte wider, die photokatalytische Oxidation mit UV-induzierter Superhydrophilie kombinieren. NSG Group, Saint-Gobain und PPG Industries verfügen über kommerzielle Produkte, die diesen Mechanismus nutzen, um das Flächenspülen auf Außenglas zu unterstützen. Der Mehrwert ist am deutlichsten, wenn Gebäudeeigentümer die Reinigungshäufigkeit senken und das Fassadenerscheinungsbild verbessern möchten. Es eignet sich auch für Oberflächen, bei denen der Wartungszugang kostspielig oder störend ist. Die weitere Nutzung hängt von Standortbedingungen, Sonneneinstrahlung, Beschichtungshaltbarkeit und der Fähigkeit ab, einen glaubwürdigen Wartungsnutzen nachzuweisen.
Luftreinigung soll bis 2032 mit einer CAGR von 9,91 % wachsen, unterstützt durch Anwendungen in Krankenhäusern und Gewerbegebäuden. Das Segment ist zunehmend an Innenluftbedingungen statt ausschließlich an Außenluftschadstoffkontrolle geknüpft. Formulierungen müssen daher mit tatsächlichen Beleuchtungssystemen funktionieren und durch Expositions- und Haltbarkeitsdaten unterstützt werden. Eine Innenstudie mit UV-LED-Beleuchtung zeigte bedeutsame Reduktionen bei Fein- und Grobpartikelkonzentrationen, obwohl kontrollierte Ergebnisse anhand von Betriebsbedingungen bewertet werden müssen. Wasserbehandlungsbeschichtungen gewinnen ebenfalls an Glaubwürdigkeit durch immobilisierte Katalysatorsysteme, die die Rückgewinnung von Katalysatoren aus Schlammreaktoren überflüssig machen. Antibeschlagbeschichtungen dienen Automobil-, Brillen- und Kühlkettenglasanwendungen, während weitere Anwendungen Transportinnenräume, Verpackungen und Gewächshausabdeckungen umfassen.
Nach Endverbraucherbranche:
Bauwesen treibt die Nachfrage, während das Gesundheitswesen strengere Nachweisstandards erfordertBauwesen und Konstruktion entfielen im Jahr 2026 auf einen Marktanteil von 42,71 % im Markt für photokatalytische Beschichtungen. Fassaden, öffentliche Infrastruktur, Straßenoberflächen und Tunnelumgebungen treiben diese Nachfrage in dicht besiedelten städtischen Gebieten. Projektspezifikationen konzentrieren sich häufig auf Reinigungshäufigkeit, Erscheinungsbild, Schadstoffminderung und Kompatibilität mit bestehenden Substratsystemen. Zertifizierung und Umweltdokumentation können Anbietern helfen, von der Produktdemonstration zu einer formalen Materialspezifikation überzugehen. Großprojekte können Skaleneffekte bieten, erfordern aber auch Leistungsnachweise, die der Prüfung durch Planer, Auftragnehmer und Eigentümer standhalten. Dies macht Feldhaltbarkeit und normkonforme Testdaten zu wichtigen kommerziellen Vermögenswerten.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 10,22 % wachsen. Kaufentscheidungen in diesem Segment umfassen Infektionskontrollteams, klinische Überprüfung und Einrichtungsstandards statt ausschließlich architektengeführter Kostenvergleiche. Der Markt für photokatalytische Beschichtungen erfordert daher einen eigenen Zugang zu Krankenhäusern und anderen klinischen Einrichtungen. Innenraumlichtleistung und Kompatibilität mit praktischer Reinigung sind besonders wichtig, da viele Pflegeumgebungen keine ausreichende UV-Exposition aufweisen. Anbieter müssen auch erklären, wie eine Oberflächenbehandlung in umfassendere Hygieneprotokolle passt, anstatt sie als eigenständige Kontrollmaßnahme darzustellen. Transport, Wasser- und Abwasserbehandlung sowie andere Branchen tragen zusätzliche Nachfrage bei, insbesondere dort, wo eine langfristige Wartungsreduzierung wertvoll ist. PURETi Groups europäische Expansion im Jahr 2025 durch eine exklusive Fleetshield-Vertriebsbeziehung veranschaulicht, wie Transportoberflächenangebote in längere Wartungsverträge eintreten können.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,14 % im Markt für photokatalytische Beschichtungen und soll bis 2032 mit einer CAGR von 10,16 % wachsen. Bauproduktion, städtische Dichte und Fertigungstiefe unterstützen die Nachfrage nach Fassaden-, Infrastruktur- und solarbezogenen Anwendungen. Japan verfügt über etablierte Positionen in der gesamten Wertschöpfungskette, einschließlich Photokatalysatormaterialien und beschichtetem Glas, die die weitere Produktentwicklung unterstützen. Die Region hat auch ein erhebliches Interesse an passiven Ansätzen zur Schadstoffreduzierung für städtische Anlagen. Die Solarenergienutzung bietet Beschichtungsanbietern einen weiteren Weg, praktischen Nutzen durch reduzierte Verschmutzung und höhere optische Transmission nachzuweisen. Die regionale Chance hängt von lokalen Prüfungen, zuverlässiger Materialversorgung und Produktleistung unter feuchten, verschmutzten und Hochtemperaturbedingungen ab.
Europa
Der europäische Markt für photokatalytische Beschichtungen wird durch Anforderungen an Umweltdokumentation, Gebäudezertifizierungsstandards und die Notwendigkeit geprägt, Wartungskosten für komplexe Gebäudehüllen zu managen. Der Markt profitiert dort, wo Käufer VOC-arme Anforderungen, Umweltproduktdeklarationen (EPD) und funktionale Oberflächenleistung in ihre Spezifikationen einbeziehen. Die Europäische Kommission verhängte durch die Verordnung (EU) 2025/4, die im Januar 2025 in Kraft trat, endgültige Antidumpingzölle auf Titandioxidimporte aus China. Diese Maßnahme beeinflusst das Kostenumfeld für Formulierer, die auf importiertes Titandioxid angewiesen sind. Die Arbeit des Fraunhofer IST an ISO 10678 bietet europäischen Anbietern eine technische Referenz für die Prüfung selbstreinigender Produkte. Compliance-Faktoren und dokumentierte Haltbarkeit bleiben wichtig, da Käufer Sicherheit über kurze Labordemonstration hinaus suchen.
Nordamerika, Südamerika, der Nahe Osten und Afrika
Nordamerika profitiert von Kommerzialisierungsbemühungen in der Photovoltaik und dem Interesse an passiven Luftqualitätstechnologien für öffentliche und gewerbliche Anlagen. Ein technischer Bericht des US-amerikanischen Energieministeriums ergab, dass AIDA-Titandioxidbeschichtungen für Photovoltaikmodule in Feldtests einen Transmissionsgewinn von mehr als 3 % gegenüber unbeschichtetem Glas und einen absoluten durchschnittlichen Stromerzeugungsgewinn von 1 % erzielten. Die südamerikanische Nachfrage ist mit städtischer Bautätigkeit und Umweltanforderungen verknüpft, obwohl die Einführung geringer als in Asien-Pazifik und Europa bleibt. Der Nahe Osten und Afrika sind für Antiverschmutzungs-Photovoltaikglas relevant, da Wüstenstaub den Bedarf an wasserintensiver Reinigung erhöht. Ein Feldbericht aus dem Jahr 2025 zu Photovoltaikbeschichtungen unterstützt den Wert selbstreinigender Dünnschichten für die Leistungsabgabe unter Betriebsbedingungen. In all diesen Regionen müssen Anbieter Beschichtungssysteme an lokale Wetterbedingungen, Reinigungspraktiken, Sonneneinstrahlung und Beschaffungsregeln anpassen.
Wettbewerbslandschaft
Der Markt für photokatalytische Beschichtungen ist fragmentiert. Globale Beschichtungsunternehmen, darunter PPG Industries, Akzo Nobel N.V., Sika AG und Saint-Gobain, integrieren photokatalytische Funktionen in breitere Architektur- und Spezialbeschichtungsportfolios. Spezialisierte Hersteller, darunter TOTO LTD., TAYCA Co., Ltd. und PURETi Group, LLC, konkurrieren durch Photokatalysatortiefe und Anwendungsleistung. Die Wettbewerbsdifferenzierung geht über die Chemie hinaus, da Anbieter auch zuverlässige Testdaten, Anwendungsunterstützung und Nachweise liefern müssen, dass eine Beschichtung nach Bewitterung und routinemäßiger Reinigung wirksam bleibt.
Große Beschichtungsanbieter können etablierte Beziehungen in Fertigung, Vertrieb und Projektspezifikationen nutzen, um funktionale Beschichtungen für Bauprogramme zu liefern. Spezialisten können sich durch proprietäres Katalysatordesign und einen schärferen Fokus auf Luftqualität, Selbstreinigung oder Hygieneanwendungen differenzieren. Sto SE & Co. KGaA registrierte im Jahr 2025 Umweltproduktdeklarationen und demonstrierte damit, wie dokumentierte Umweltleistung die Materialauswahl in zertifizierungsgeführten Projekten unterstützen kann. PPG Industries hat auch einen anhaltenden Fokus auf Beschichtungsinnovationen berichtet, die die Kundenproduktivität und das organische Wachstum verbessern. Diese Entwicklungen zeigen, dass der kommerzielle Erfolg davon abhängt, funktionale Oberflächentechnologie in etablierte Kundenabläufe zu integrieren.
Sichtlichtaktivierte Innenbeschichtungen bleiben ein weniger entwickeltes Segment des Marktes für photokatalytische Beschichtungen. Viele verfügbare Produkte sind weiterhin auf UV-Exposition angewiesen, was sie für LED-beleuchtete Gesundheits- und Gewerberäume weniger geeignet macht. Reale Garantien für Stickoxid- oder Partikelminderung sind ebenfalls begrenzt, da Feldbedingungen die Beschichtungsleistung beeinflussen können. Hersteller, die Überwachungs- und Verifizierungsfähigkeiten aufbauen, könnten ihre Angebote in rechenschaftspflichtigen Beschaffungsmärkten differenzieren. ISO 10678, ISO 22197, ISO 17168-2:2025 und ISO 10820:2025 bieten Referenzpunkte für Produktprüfung und Ansprüche. Normung wird zunehmend Teil der kommerziellen Positionierung, da sie Käufern hilft, Produkte zu vergleichen, ohne sich ausschließlich auf Anbieteraussagen zu verlassen.
Marktführer für photokatalytische Beschichtungen
-
Mitsubishi Chemical Group Corporation
-
TOTO LTD.
-
Saint-Gobain
-
PURETi Group, LLC
-
Green Millennium, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für photokatalytische Beschichtungen Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Evonik Industries AG
- Green Millennium, Inc.
- KRONOS Worldwide, Inc.
- Mitsubishi Chemical Group Corporation
- Nippon Sheet Glass Co., Ltd
- PPG Industries, Inc.
- PURETi Group, LLC
- Saint-Gobain
- Sika AG
- Sto SE & Co. KGaA
- TAYCA Co., Ltd.
- TitanPE Technologies, Inc.
- TOTO LTD.
- USA Nanocoat
Neueste Industrielle Entwicklungen in Markt für photokatalytische Beschichtungen
- Oktober 2025: Chinas Ministerium für Wohnungsbau und städtisch-ländliche Entwicklung veröffentlichte GB/T 30191-2025, eine aktualisierte nationale Norm für photokatalytische selbstreinigende Außenwandbeschichtungen. Diese Norm ersetzte die Version von 2013, trat im Mai 2026 in Kraft und legte überarbeitete Leistungsschwellenwerte fest, die die Produktzertifizierung für photokatalytische Beschichtungen im weltweit größten einzelnen Markt für photokatalytische Beschichtungen regeln.
- September 2025: Die Regierung von Delhi wies ihr Umweltministerium an, eine Feldstudie zu photokatalytischen Beschichtungen für Straßen und öffentliche Oberflächen in Auftrag zu geben, mit Schwerpunkt auf Stickstoffdioxid (NO2)- und Kohlenwasserstoffminderung. Ein Kabinettsvorschlag für den stadtweiten Einsatz photokatalytischer Beschichtungen war von positiven Ergebnissen abhängig, was auf einen potenziellen kommunalen Beschaffungskanal hindeutet.
Globaler Berichtsumfang des Marktes für photokatalytische Beschichtungen
Photokatalytische Beschichtungen sind Oberflächenbehandlungen, die häufig Titandioxid (TiO₂) oder ähnliche lichtaktivierte Materialien enthalten und Lichtenergie nutzen, um chemische Reaktionen auszulösen, die Schmutz, Schadstoffe und Mikroben abbauen. Diese Beschichtungen werden auf eine Vielzahl von Oberflächen aufgetragen, darunter Glas, Beton, Textilien und Metalle, um selbstreinigende, luftreinigende und antimikrobielle Eigenschaften zu verleihen.
Der Markt für photokatalytische Beschichtungen ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Titandioxid (TiO2), Zinkoxid (ZnO) und andere photokatalytische Materialien segmentiert. Nach Anwendung ist der Markt in Selbstreinigung, Luftreinigung, Wasserbehandlung, Antibeschlag und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Gesundheitswesen, Transport, Wasser- und Abwasserbehandlung sowie andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für photokatalytische Beschichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Titandioxid (TiO2) |
| Zinkoxid (ZnO) |
| Andere photokatalytische Materialien |
| Selbstreinigung |
| Luftreinigung |
| Wasserbehandlung |
| Antibeschlag |
| Andere Anwendungen |
| Bauwesen und Konstruktion |
| Gesundheitswesen |
| Transport |
| Wasser- und Abwasserbehandlung |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Titandioxid (TiO2) | |
| Zinkoxid (ZnO) | ||
| Andere photokatalytische Materialien | ||
| Nach Anwendung | Selbstreinigung | |
| Luftreinigung | ||
| Wasserbehandlung | ||
| Antibeschlag | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Gesundheitswesen | ||
| Transport | ||
| Wasser- und Abwasserbehandlung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für photokatalytische Beschichtungen?
Die Marktgröße für photokatalytische Beschichtungen wurde im Jahr 2026 auf 0,92 Milliarden USD geschätzt und soll von 1,01 Milliarden USD im Jahr 2027 auf 1,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,41 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt bei photokatalytischen Beschichtungen?
Titandioxid führt mit einem Umsatzanteil von 64,56 % im Jahr 2026, gestützt durch seine etablierte Lieferkette und normbasierte Validierung. Seine breite Substratkompatibilität und lange Nutzungsgeschichte bieten einen praktischen Vorteil für Außenselbstreinigungs- und Schadstoffentfernungsanwendungen.
Welche Anwendung wächst am schnellsten?
Luftreinigung soll bis 2032 mit einer CAGR von 9,91 % wachsen, da Innenraumluftanwendungen zunehmend Aufmerksamkeit erhalten. Das Wachstum hängt von Beschichtungen ab, die unter realen Innenbeleuchtungsbedingungen funktionieren und anhand relevanter Leistungsmethoden bewertet werden können.
Welcher Endverbraucher hat die höchsten Wachstumsaussichten?
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 10,22 % wachsen, da es Lösungen erfordert, die mit Hygiene- und Infektionskontrollprozessen übereinstimmen. Anbieter benötigen Nachweise, die für die klinische Beschaffung geeignet sind, sowie Produkte, die mit Standard-Reinigungs- und Einrichtungspraktiken kompatibel sind.