
Tamanho e Participação do Mercado de Embalagens Cartonadas Líquidas do Paquistão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
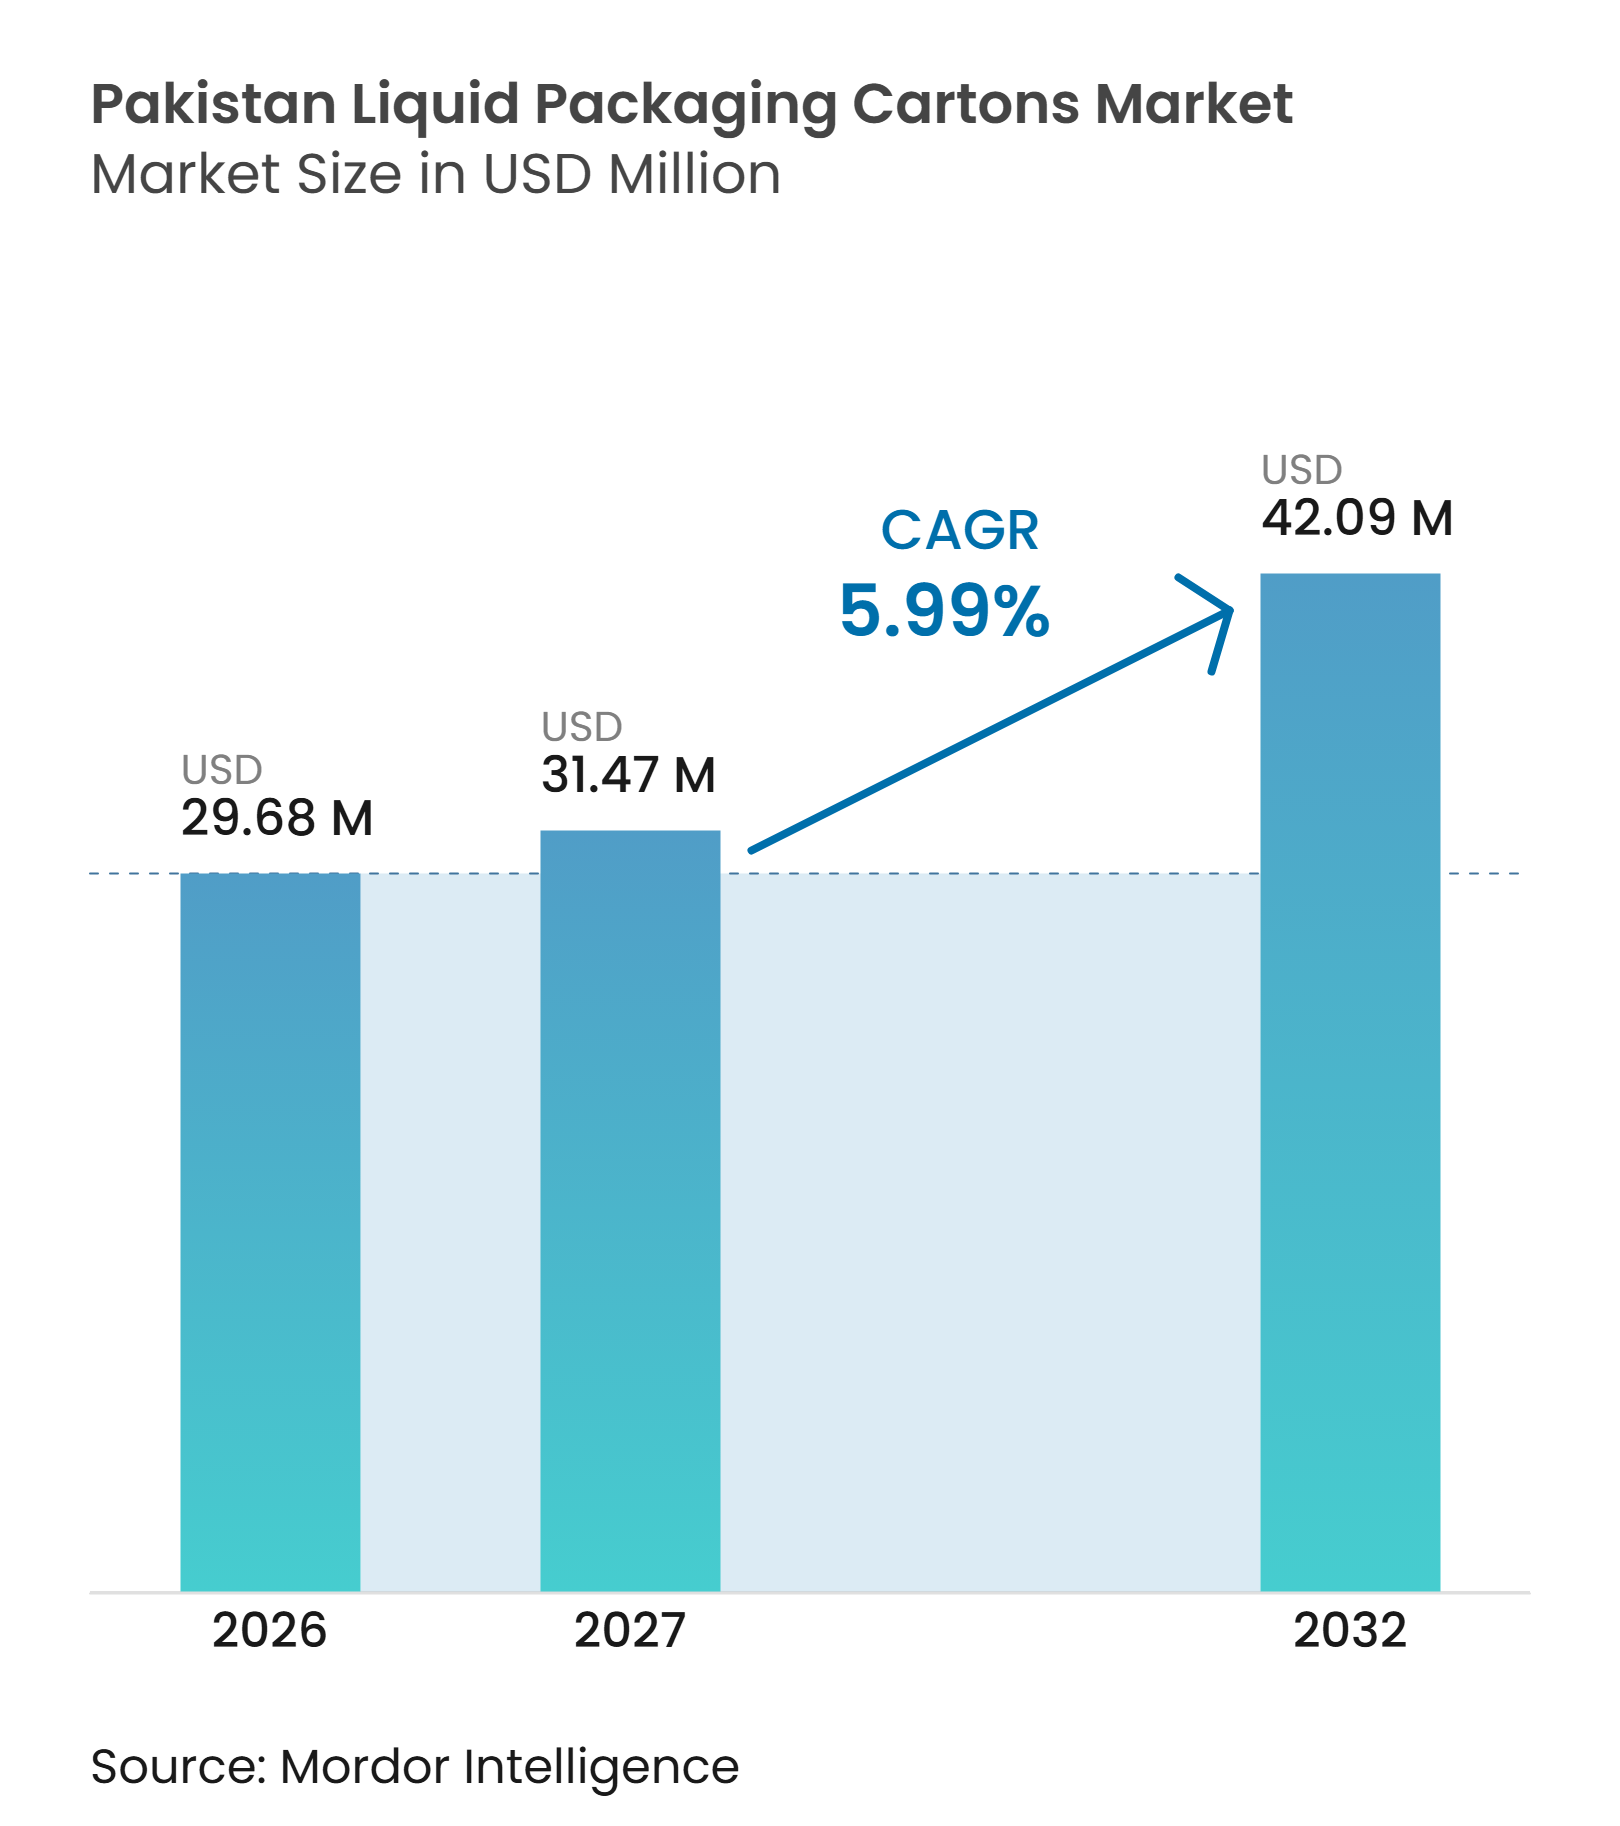
| Tamanho do mercado no ano base (2026) | 29.68 Milhões de dólares |
| Tamanho do Mercado (2027) | 31.47 Milhões de dólares |
| Tamanho do Mercado (2032) | 42.09 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.99 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Cartonadas Líquidas do Paquistão por Mordor Intelligence
O tamanho do Mercado de Embalagens Cartonadas Líquidas do Paquistão deve crescer de 29,68 milhões de USD em 2026 para 31,47 milhões de USD em 2027 e está previsto para atingir 42,09 milhões de USD até 2032 a um CAGR de 5,99% no período de 2027 a 2032.
O mercado de embalagens cartonadas líquidas do Paquistão é sustentado pela necessidade de distribuir leite e bebidas além dos limites da logística refrigerada. O processamento formal de laticínios continua sendo uma oportunidade central, pois grande parte do fornecimento de leite do Paquistão é vendida fora do canal organizado. O GST de 18% sobre laticínios embalados continua a restringir os volumes formais de leite, enquanto embalagens pequenas e a distribuição ambiente ajudam os produtores a alcançar consumidores sensíveis ao preço. Os fornecedores estão respondendo com equipamentos de envase compactos, barreiras à base de papel e parcerias de reciclagem que podem melhorar o acesso a clientes voltados para exportação e fortalecer a coleta no fim da vida útil.
Principais Conclusões do Relatório
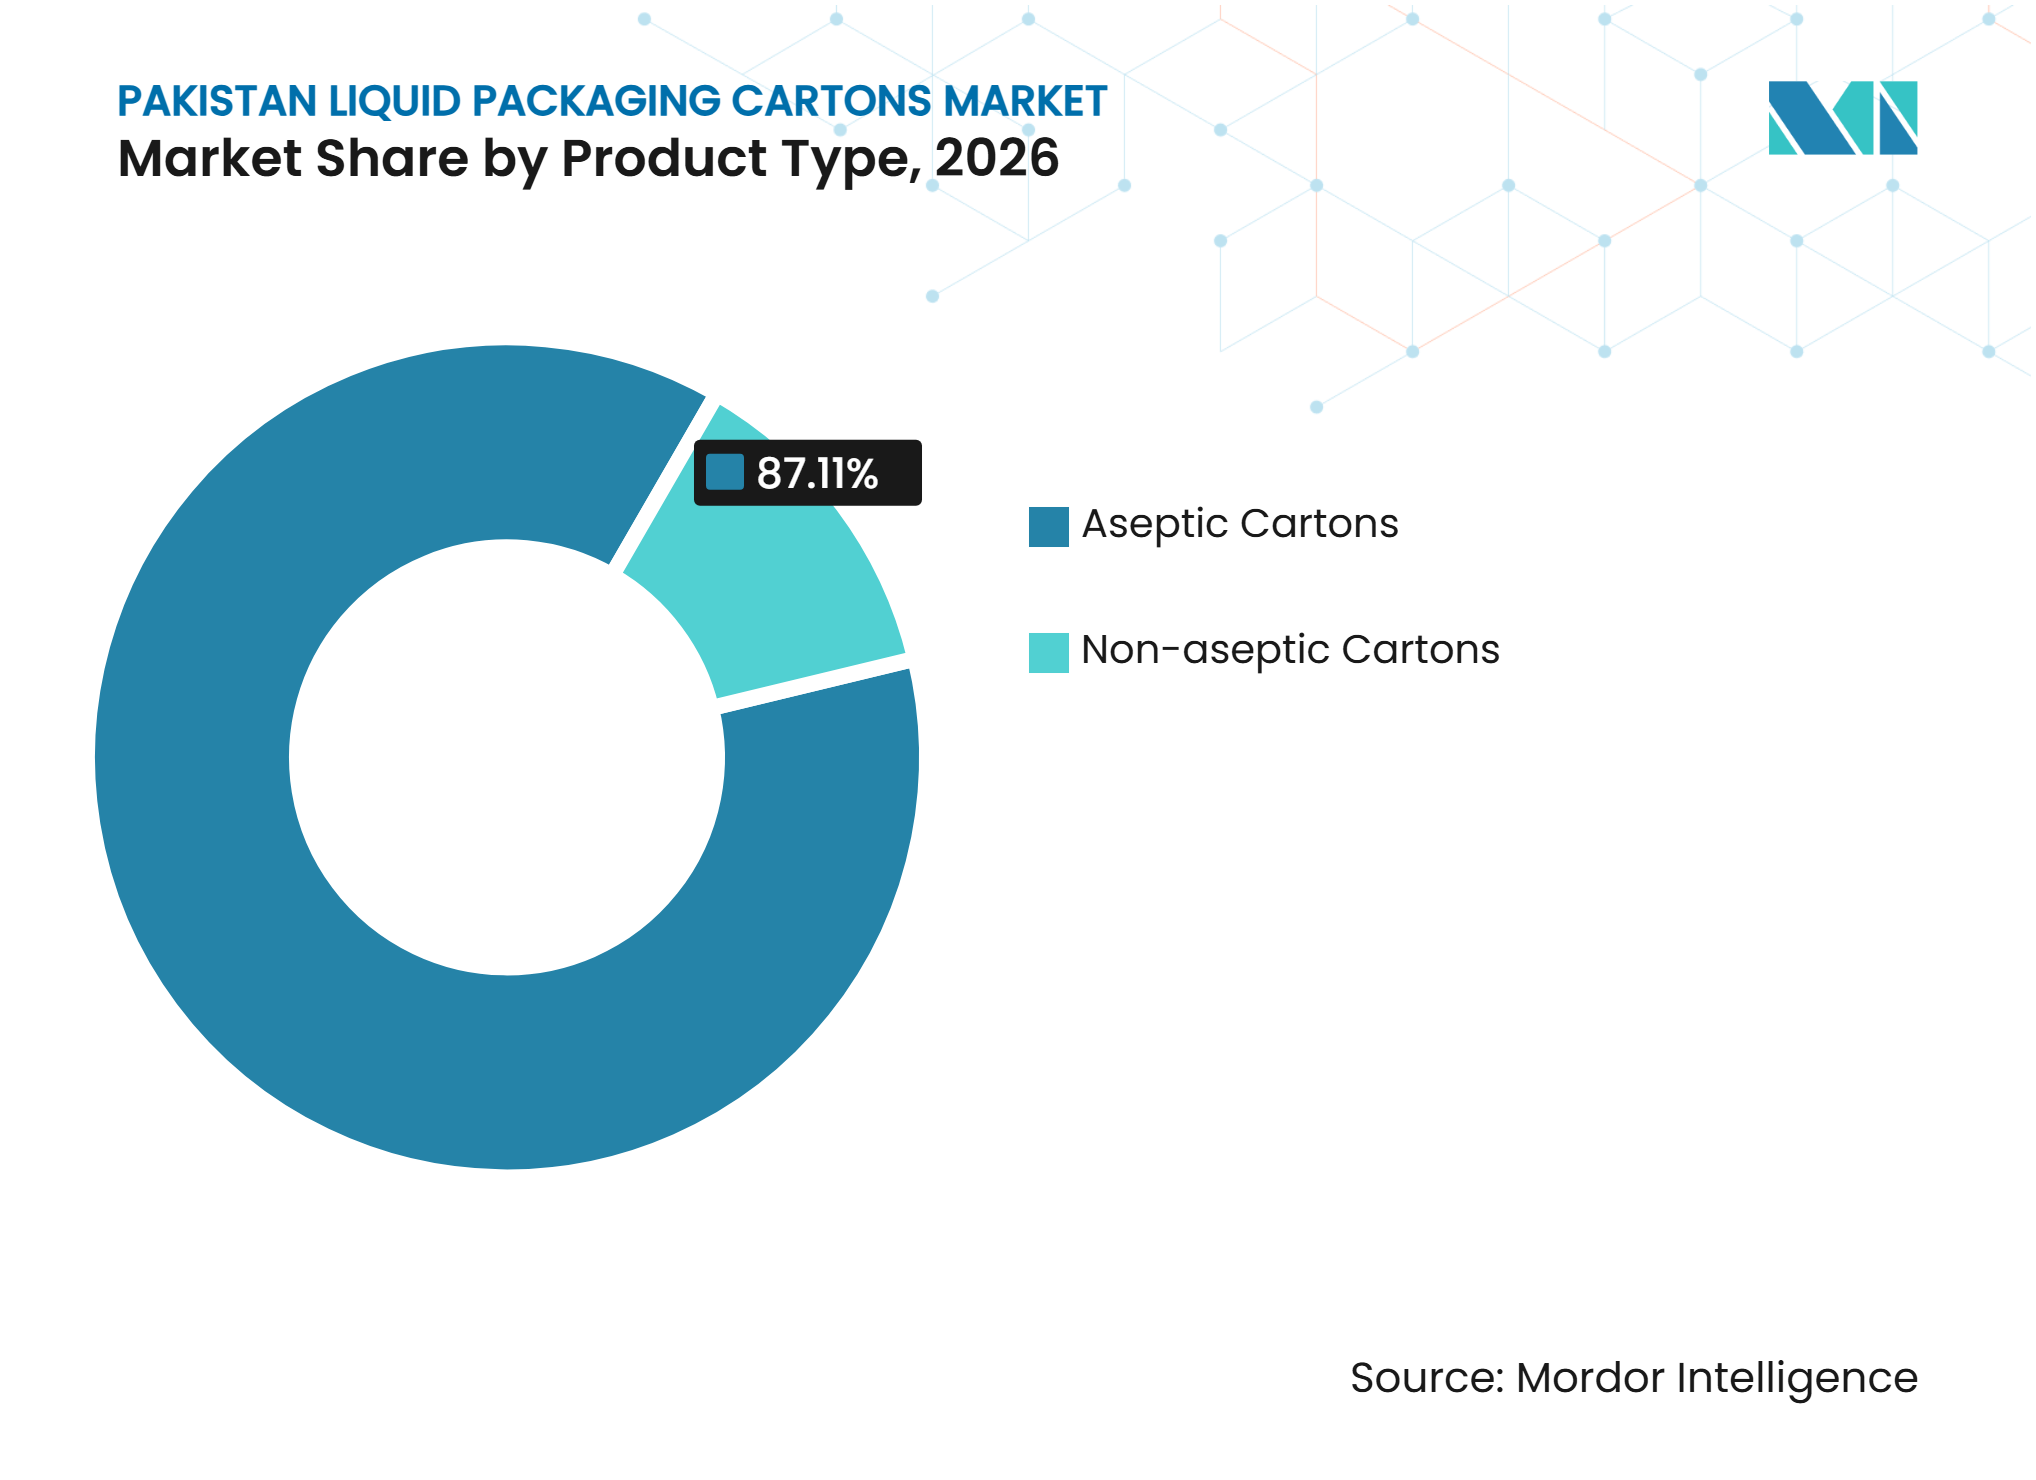
- Por tipo de produto, as embalagens assépticas detinham 87,11% da participação do mercado de embalagens cartonadas líquidas do Paquistão em 2026 e devem se expandir a um CAGR de 6,16% até 2032.
- Por aplicação, o leite representou 68,93% do tamanho do mercado de embalagens cartonadas líquidas do Paquistão em 2026, enquanto as bebidas à base de plantas devem se expandir a um CAGR de 6,99% até 2032.
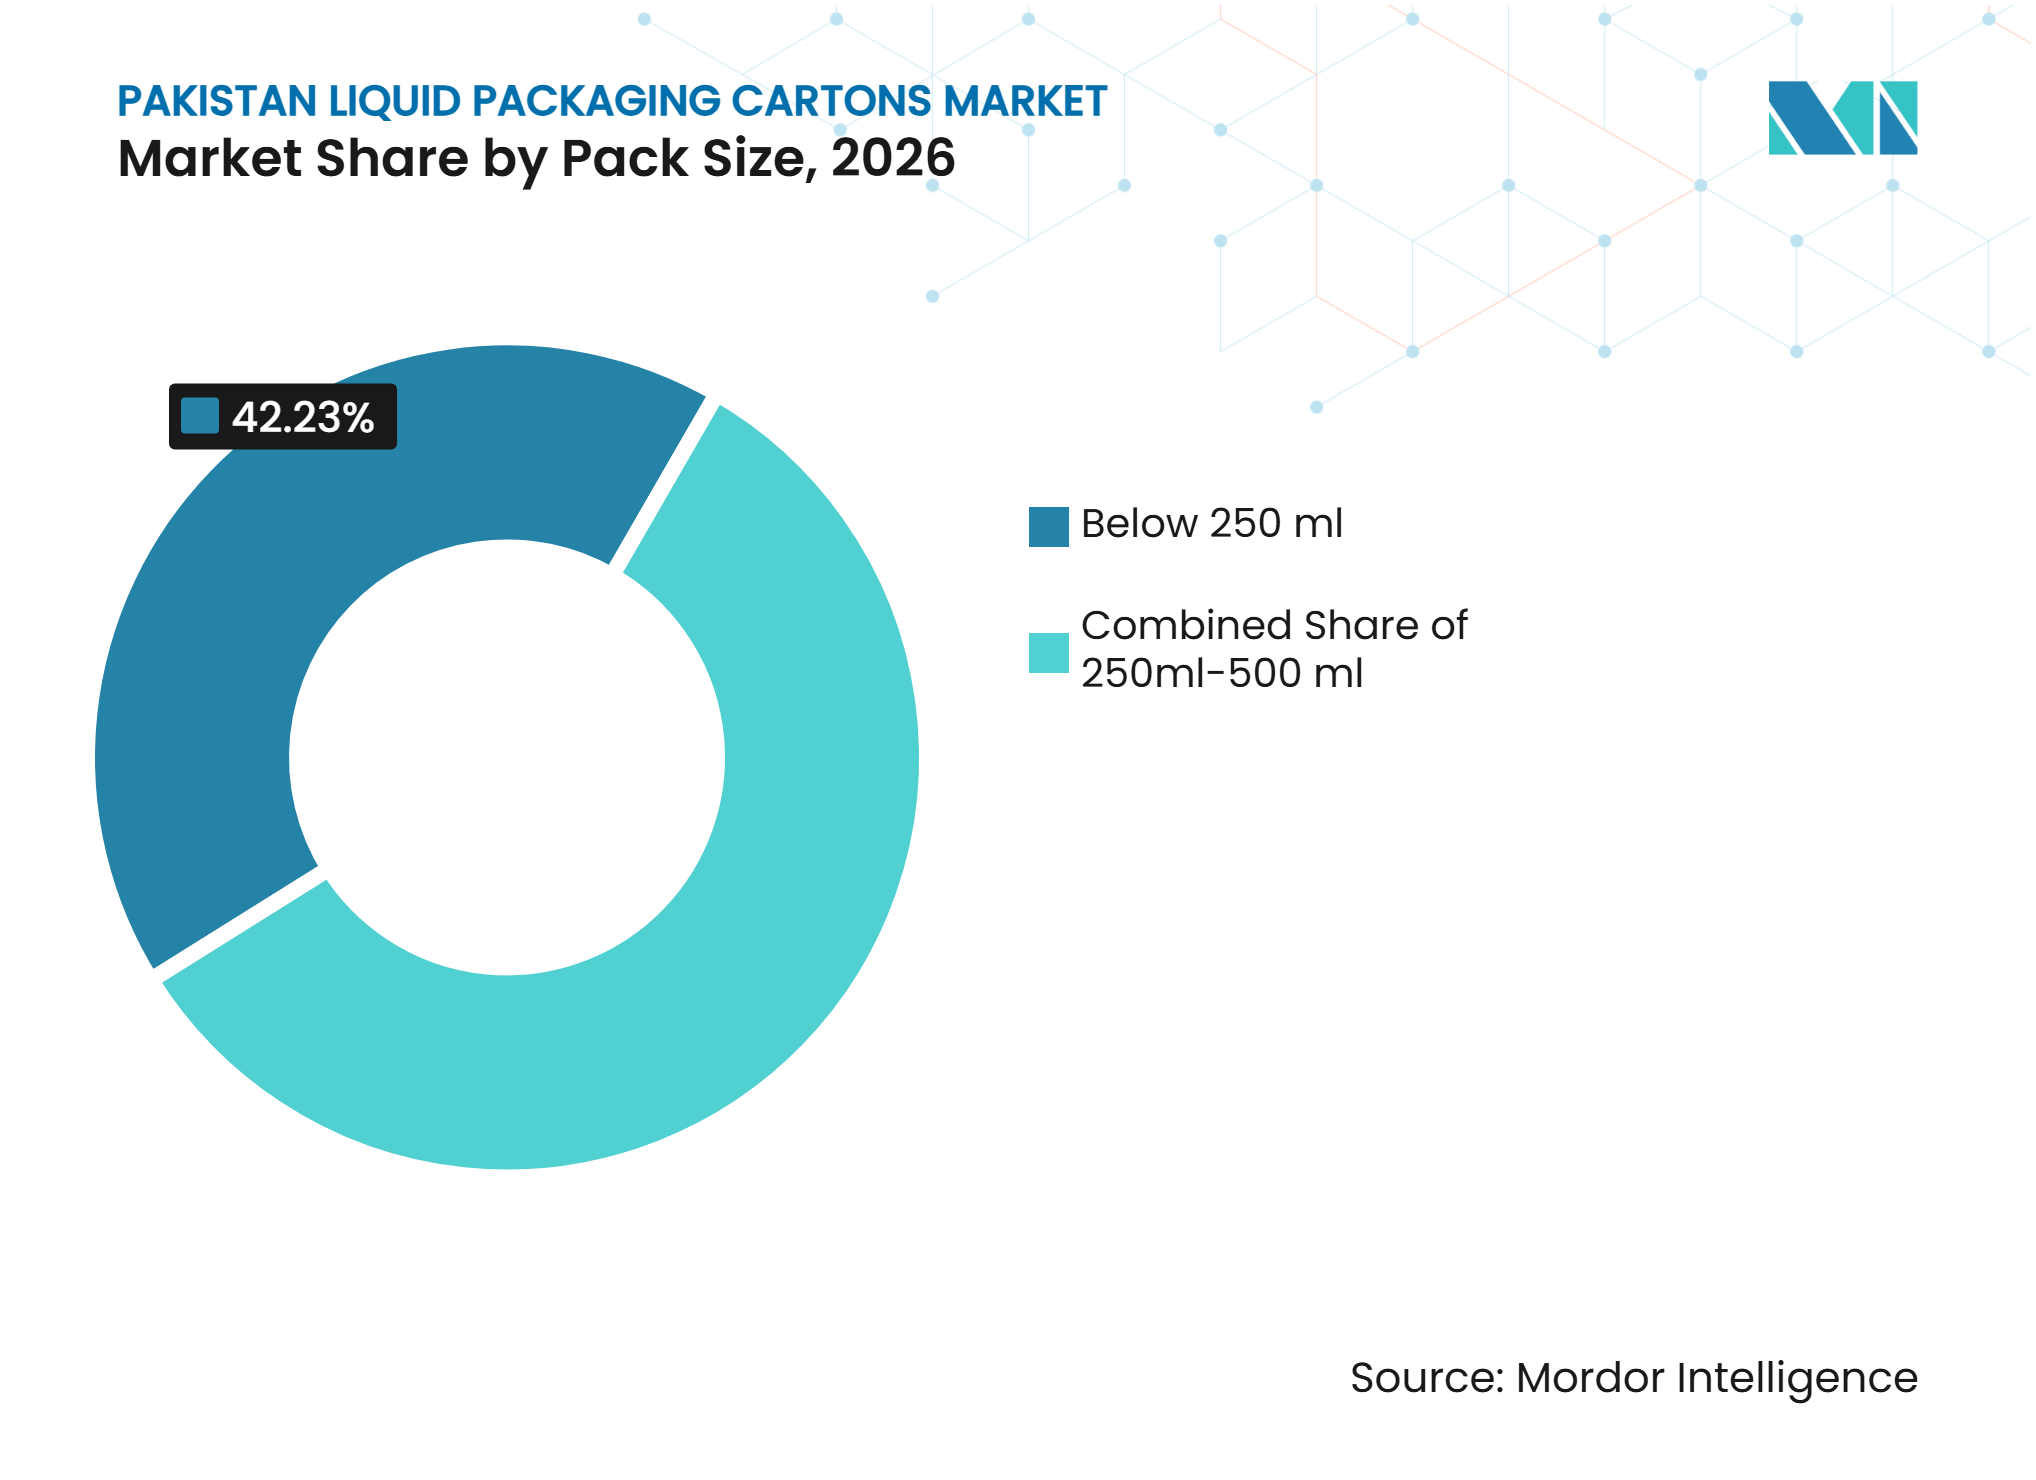
- Por tamanho de embalagem, os formatos abaixo de 250 ml detinham 42,23% de participação de mercado em 2026 e devem se expandir a um CAGR de 6,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Formalização do Consumo de Leite Embalado | +2.1% | Nacional, com ganhos iniciais em Lahore, Faisalabad e Karachi | Longo prazo (≥ 4 anos) |
| Distribuição Ambiente para Leite e Suco | +1.4% | Nacional, com adoção mais rápida no Punjab urbano e em Sindh | Médio prazo (2-4 anos) |
| Embalagens Pequenas de Bebidas para Consumo em Movimento | +1.1% | Karachi, Lahore e Islamabad | Médio prazo (2-4 anos) |
| Demanda por Embalagens à Base de Fibra | +0.7% | Cadeias de suprimentos globais e processadores paquistaneses voltados para exportação | Longo prazo (≥ 4 anos) |
| Modernização do Varejo e da Cadeia de Frio | +0.6% | Corredores urbanos de Punjab e Sindh | Médio prazo (2-4 anos) |
| Parcerias Locais de Reciclagem | +0.4% | Centros de coleta em Lahore, Karachi e Faisalabad | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Formalização do Consumo de Leite Embalado
O mercado de embalagens cartonadas líquidas do Paquistão possui uma grande base endereçável porque o consumo formal de laticínios permanece baixo em relação à produção nacional de leite. O Paquistão produziu mais de 70 bilhões de litros de leite anualmente, enquanto apenas 3%-4% da população consumia leite embalado, de acordo com a Associação de Laticínios do Paquistão. O Paquistão figurava entre os principais produtores mundiais de leite, mas menos de 10% do leite passava por canais de processamento formal. Cada mudança do leite a granel para o processamento UHT requer envase asséptico e sustenta a demanda por embalagens cartonadas. Discussões políticas convocadas pelo Instituto de Políticas de Desenvolvimento Sustentável defenderam uma alíquota de GST mais baixa e maior formalização do comércio de leite a granel. As mesmas discussões identificaram centros de coleta de leite, capacidade de resfriamento e logística como requisitos para um sistema leiteiro mais formal. Essa estrutura mantém o mercado de embalagens cartonadas líquidas do Paquistão vinculado ao ritmo em que os processadores conseguem migrar os consumidores para canais regulamentados de laticínios embalados.
Expansão da Distribuição Ambiente para Leite e Suco
A distribuição ambiente continua sendo uma rota prática para produtores de bebidas que atendem áreas sem armazenamento refrigerado confiável. Menos de 6% dos produtos perecíveis do Paquistão são transportados por meio de logística com controle de temperatura. As embalagens assépticas permitem que o leite UHT, sucos e produtos similares sejam transportados e permaneçam estáveis em temperatura ambiente sem manuseio refrigerado. Essa capacidade confere ao mercado de embalagens cartonadas líquidas do Paquistão uma vantagem onde os pontos de venda não conseguem financiar ou operar equipamentos de frio de forma confiável. A Tetra Pak afirmou que seu formato Prisma Aseptic 300 Edge, utilizado com a plataforma A3/CompactFlex, permite mudanças rápidas entre tamanhos de embalagem para produtores que atendem condições de distribuição variadas. Cada rota ambiente adicional pode ampliar a disponibilidade formal de bebidas sem exigir investimento em armazenamento refrigerado no ponto de venda. O formato, portanto, permanece relevante mesmo quando a política tributária sobre laticínios limita o consumo geral de leite embalado.
Crescimento das Embalagens Pequenas de Bebidas para Consumo em Movimento
As embalagens cartonadas pequenas se alinham aos padrões de compra de consumidores que adquirem bebidas individuais em quiosques, escolas e pontos de trânsito. Formatos abaixo de 200 ml reduzem o custo inicial de uma compra e podem tornar os produtos embalados mais acessíveis a domicílios de baixa renda. A Dairyland encomendou a primeira máquina de envase asséptico SIG XSlim 24 do Paquistão, que processa nove volumes de 80 ml a 200 ml a 24.000 embalagens por hora. O equipamento apoia produtores que precisam de múltiplas unidades de manutenção de estoque sem instalar uma linha dedicada para cada tamanho de embalagem. O varejo organizado e as operações de comércio rápido em Karachi e Lahore podem ampliar o acesso a esses formatos pequenos. O mercado de embalagens cartonadas líquidas do Paquistão pode, portanto, se beneficiar de equipamentos que alinham a economia de produção com compras frequentes de menor valor.
Demanda por Embalagens à Base de Fibra Impulsionada pela Sustentabilidade
Os processadores voltados para exportação estão se preparando para requisitos de sustentabilidade que afetam o fornecimento de embalagens e a documentação de produtos. O Packages Group realizou uma sessão em setembro de 2026 abordando o Regulamento de Desmatamento da UE, a Diretiva de Devida Diligência em Sustentabilidade Corporativa, o Regulamento de Ecodesign para Produtos Sustentáveis e o Passaporte Digital de Produto. As embalagens assépticas à base de fibra podem oferecer uma opção credível onde os clientes buscam conteúdo renovável e documentação de origem dos materiais. A Tetra Pak estendeu sua tecnologia de barreira à base de papel para as linhas de alta velocidade A3/Speed em fevereiro de 2026.[1] A empresa declarou que a embalagem cartonada Tetra Brik Aseptic 200 Slim atingiu 87% de conteúdo renovável e apresentou uma pegada de carbono 26% menor do que os equivalentes com barreira de alumínio, com base na verificação do Carbon Trust. A demanda doméstica ainda pode priorizar preço e disponibilidade, mas os requisitos de aquisição de clientes multinacionais podem favorecer fornecedores com materiais compatíveis e rastreabilidade. Isso sustenta um caminho de sustentabilidade de longo prazo no mercado de embalagens cartonadas líquidas do Paquistão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão do GST sobre a Demanda Formal por Laticínios Embalados | -1.5% | Nacional, com maior pressão nos mercados rurais e periurbanos | Curto prazo (≤ 2 anos) |
| Materiais de Barreira Importados e Exposição Cambial | -1.0% | Nacional, entre conversores que utilizam polietileno importado e folha de alumínio | Médio prazo (2-4 anos) |
| Baixa Densidade de Coleta de Embalagens Cartonadas Usadas | -0.5% | Nacional, especialmente em cidades de Nível 2 e Nível 3 | Longo prazo (≥ 4 anos) |
| Infraestrutura de Envase Fragmentada e Fiscalização Desigual de Segurança Alimentar | -0.4% | Punjab rural, Khyber Pakhtunkhwa e Baluchistão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão do GST sobre a Demanda Formal por Laticínios Embalados
O GST de 18% sobre laticínios embalados deslocou a demanda dos produtos lácteos formalmente embalados para o leite a granel. A Associação de Laticínios do Paquistão relatou uma queda de 20% nos volumes formais de leite embalado após a introdução do imposto, com mais de 500 unidades de processamento fechando e o emprego caindo 20%. A associação também relatou que as receitas tributárias sobre laticínios subiram para PKR 44 bilhões (158,68 milhões de USD) no ano fiscal de 2024-2025, ante PKR 13,72 bilhões (49,48 milhões de USD) no ano anterior. O leite a granel permanece isento de impostos e é consumido pela maioria dos domicílios, o que enfraquece o canal formal que utiliza embalagens assépticas. O mercado de embalagens cartonadas líquidas do Paquistão está exposto porque o leite continua sendo a principal aplicação do formato. As partes interessadas propuseram a redução do GST para 5%-10% para apoiar a formalização e ampliar a base de processamento tributável. Qualquer ajuste tributário seria importante para os volumes de embalagens cartonadas, pois poderia restaurar a demanda entre os processadores formais.
Materiais de Barreira Importados e Exposição Cambial
A produção de embalagens assépticas depende de folha de alumínio, polietileno de baixa densidade e insumos de barreira multicamada que são amplamente importados. As variações cambiais do Paquistão entre 2023 e 2025 elevaram os custos de insumos e pressionaram as margens dos conversores. A ausência de produção doméstica em escala comercial de filme de polietileno limita a capacidade de localizar esses insumos. As embalagens representavam 5%-6% da estrutura de custos totais de uma empresa de bens de consumo de alta rotatividade (FMCG), permitindo que muitos compradores aceitassem ajustes de preço para evitar interrupções nas operações de envase. Aumentos de frete e prêmios de seguro de risco de guerra adicionaram mais pressão de custo na cadeia de suprimentos em 2026, de acordo com o comentário sobre os resultados do primeiro semestre da FrieslandCampina Engro Pakistan. O mercado de embalagens cartonadas líquidas do Paquistão pode manter volumes sob esse modelo, mas a rentabilidade dos conversores permanece exposta a custos cambiais e de commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Embalagens Assépticas Sustentam a Distribuição NacionalAs embalagens assépticas detinham 87,11% da participação do mercado de embalagens cartonadas líquidas do Paquistão em 2026 e devem se expandir a um CAGR de 6,16% até 2032. Sua posição reflete a necessidade de distribuir produtos em temperaturas ambiente onde a logística refrigerada é escassa. Menos de 6% dos produtos perecíveis são transportados por canais com controle de temperatura, tornando as embalagens estáveis em temperatura ambiente importantes para a distribuição nacional de bebidas. O leite UHT continua sendo o principal usuário de volume, enquanto sucos, bebidas à base de plantas e bebidas funcionais também utilizam o formato. Esse tipo de produto permite que os processadores protejam a qualidade do produto durante rotas mais longas e reduzam sua dependência de pontos de venda refrigerados.
A extensão da tecnologia de barreira à base de papel da Tetra Pak para as linhas A3/Speed em fevereiro de 2026 oferece aos processadores de alto volume uma opção de material que pode reduzir a pegada do formato. A empresa relatou 87% de conteúdo renovável e uma pegada de carbono 26% menor para a solução de embalagem cartonada relacionada em comparação com as alternativas com barreira de alumínio. Sua distribuição é mais limitada porque as cadeias de frio confiáveis estão concentradas em torno das grandes áreas metropolitanas. Supermercados, hipermercados e operadores de comércio rápido em Karachi e Lahore podem apoiar a seleção de produtos refrigerados, mas a adoção mais ampla depende de investimento adicional em armazenamento refrigerado e gerenciamento confiável de temperatura ao longo do processo de entrega. O mercado de embalagens cartonadas líquidas do Paquistão, portanto, deve permanecer centrado em formatos assépticos, enquanto a distribuição ambiente é a rota mais escalável.



Por Aplicação:
O Leite Ancora a Demanda e as Bebidas à Base de Plantas AvançamO leite representou 68,93% do mercado de embalagens cartonadas líquidas do Paquistão em 2026. O Paquistão produziu mais de 70 bilhões de litros de leite por ano, mas menos de 10% entrou no processamento formal, criando uma oportunidade substancial para embalagens de laticínios UHT. O GST de 18% reduziu os volumes de leite embalado formal, mas o leite permaneceu como a maior aplicação de embalagens cartonadas porque nenhuma outra categoria atingiu volumes absolutos semelhantes. Os sucos representaram outro uso importante, embora tarifas adicionais tenham enfraquecido a categoria formal de sucos. A receita formal de sucos caiu significativamente até 2025 em relação aos níveis projetados para o ano fiscal de 2023.
As bebidas à base de plantas devem se expandir a um CAGR de 6,99% até 2032, a taxa mais rápida entre as aplicações no mercado de embalagens cartonadas líquidas do Paquistão. As importações de creme não lácteo líquido aumentaram 88,96% de 2023 a 2024, indicando maior interesse em alternativas lácteas. Um estudo de 2025 encontrou aceitação do consumidor para misturas de bebidas de aveia e amêndoa no Paquistão, enquanto produtos de aveia, soja, amêndoa e coco estão se tornando mais disponíveis por meio do varejo organizado e canais de cafeterias. As embalagens assépticas são bem adequadas a esses produtos porque as bebidas à base de plantas UHT requerem desempenho de barreira comparável ao dos laticínios convencionais. O setor de embalagens cartonadas líquidas do Paquistão pode usar a infraestrutura asséptica existente para atender a essa aplicação emergente sem depender de um modelo de distribuição separado.
Por Tamanho de Embalagem:
Formatos Abaixo de 250 ml Combinam Acessibilidade e FlexibilidadeAs embalagens abaixo de 250 ml detinham uma participação de 42,23% em 2026 e devem se expandir a um CAGR de 6,54% até 2032. Esses formatos são adequados para compras individuais em quiosques, escolas, locais de trabalho e pontos de trânsito. Seu preço inicial mais baixo ajuda consumidores que podem não adquirir embalagens de tamanho familiar. As embalagens pequenas podem ser distribuídas por canais de conveniência que não são projetados para armazenar grandes quantidades domésticas. Esse comportamento é particularmente relevante para produtos vendidos por meio de canais de venda automática e conveniência.
A linha SIG XSlim 24 da Dairyland processa volumes de 80 ml a 200 ml e produz 24.000 embalagens por hora, demonstrando que o investimento local está alinhado com embalagens cartonadas menores.[2] A faixa de 250-500 ml atende consumidores que buscam uma porção completa de leite ou suco a um preço acessível. As embalagens acima de 500 ml, principalmente os formatos de 1 litro, continuam sendo itens domésticos essenciais, mas apresentam um perfil mais lento à medida que os compradores realizam compras menores e mais frequentes. O comércio rápido e o varejo moderno podem reforçar essa mudança ao incentivar compras em cestas menores e rotação de estoque mais rápida. O mercado de embalagens cartonadas líquidas do Paquistão pode se beneficiar de linhas de múltiplos volumes, pois permitem que os fornecedores atendam a vários tamanhos de embalagem a partir de uma única plataforma.

Análise Geográfica
Punjab
Punjab é o principal centro de demanda do mercado de embalagens cartonadas líquidas do Paquistão porque possui a maior concentração de processamento de laticínios UHT e fabricação de bens de consumo. Lahore e Faisalabad abrigam um grande grupo de linhas de envase, instalações de bens de consumo de alta rotatividade (FMCG) e processadores que utilizam embalagens assépticas. A Tetra Pak opera no Sundar Industrial Estate, em Lahore, o que a coloca próxima de clientes locais de laticínios e bebidas. Varejistas organizados, incluindo Carrefour, Al-Fatah, Metro Cash and Carry e hipermercados ao longo da Ring Road de Lahore, fornecem canais formais para bebidas estáveis em temperatura ambiente. Operações de comércio rápido e dark stores também apoiam compras frequentes de embalagens cartonadas menores na província.
Sindh
Sindh desempenha um papel estratégico no mercado de embalagens cartonadas líquidas do Paquistão porque Karachi é o principal ponto de entrada para folha de alumínio importada, polietileno e outros materiais de barreira. As áreas industriais da cidade também sustentam a demanda de fabricantes de bebidas, alimentos líquidos e bebidas funcionais. As redes de dark stores em Karachi estão ampliando o acesso a bebidas embaladas de dose única em bairros urbanos densos. As embalagens cartonadas ambiente continuam úteis além do mercado metropolitano imediato, onde a distribuição refrigerada não está consistentemente disponível. A FrieslandCampina Engro Pakistan relatou um aumento de 12,1% na receita do primeiro semestre de 2026, indicando demanda formal contínua de bens de consumo de alta rotatividade (FMCG) apesar da pressão tributária sobre laticínios.
Khyber Pakhtunkhwa, Baluchistão e Azad Kashmir
Khyber Pakhtunkhwa, Baluchistão e Azad Kashmir respondem por uma participação menor, mas crescente, do mercado de embalagens cartonadas líquidas do Paquistão. A melhoria das estradas e o comércio móvel podem ampliar o alcance das bebidas embaladas para localidades que historicamente dependeram de canais informais de leite. O Baluchistão continua mais difícil de atender devido à população esparsa, ao varejo formal limitado e à dependência contínua de mercados de commodities a granel. A conformidade com as normas de segurança alimentar do PSQCA pode se tornar mais importante à medida que os varejistas formais se expandem, favorecendo fornecedores que possam garantir rotulagem consistente de produtos e integridade das embalagens.
Cenário Competitivo
Concentração do Mercado
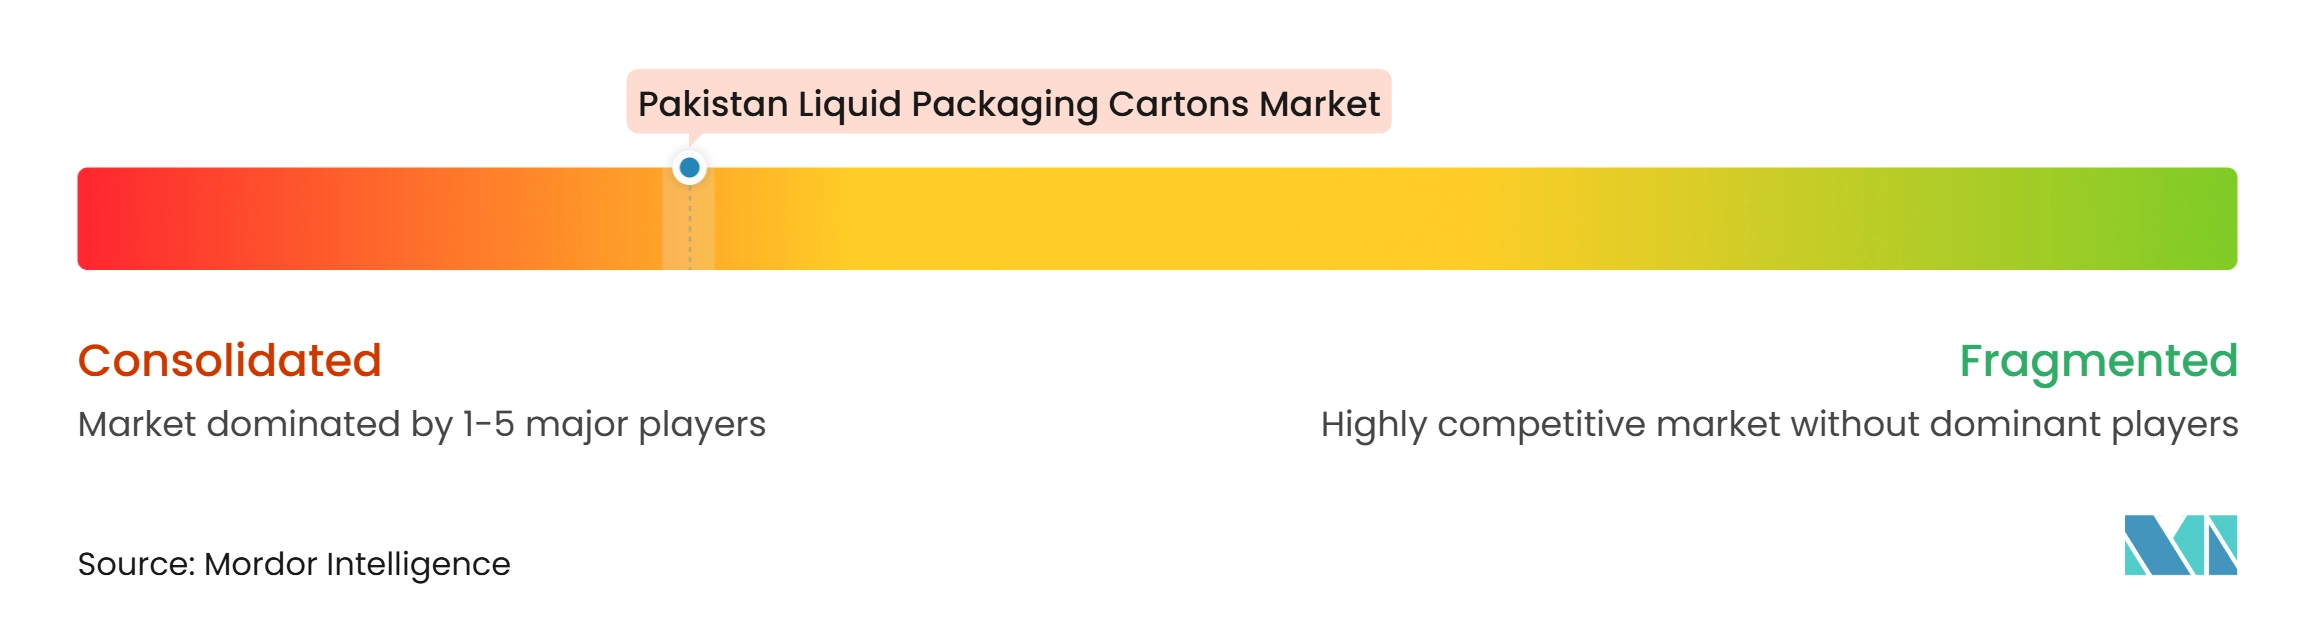
O mercado de embalagens cartonadas líquidas do Paquistão está concentrado em torno das linhas de envase instaladas pela Tetra Pak e de seus relacionamentos de fornecimento com processadores de laticínios UHT e sucos. Essa base de equipamentos torna a substituição difícil porque um fornecedor concorrente deve superar tanto o preço das mangas quanto o custo de troca dos equipamentos de produção. A SIG fortaleceu sua posição local por meio do primeiro envase asséptico SIG XSlim 24 da Dairyland no Paquistão. A linha tem como alvo formatos de 80 ml a 200 ml e permite que os processadores realizem trocas de volume mais rápidas. A Greatview Aseptic Packaging, a Shandong Bihai Packaging Materials e a Lamipak competem no fornecimento de mangas oferecendo opções de preço e equipamentos para processadores de laticínios de médio porte.
A Packages Limited e a Bulleh Shah Packaging atendem às necessidades domésticas de papelão e embalagens cartonadas dobráveis, enquanto a Bulleh Shah Packaging também oferece uma rota para a recuperação de embalagens cartonadas usadas. A Tetra Pak Pakistan e a Bulleh Shah Packaging assinaram um memorando em julho de 2025 para desenvolver uma cadeia de valor de coleta e reciclagem de embalagens cartonadas de bebidas usadas. A colaboração utiliza centros de coleta, rastreabilidade digital e produção local de forro reciclado, fluting e kraft a partir de fibras recuperadas. Essa iniciativa aborda as restrições de coleta e pode ajudar os fornecedores a responder às demandas dos clientes por circularidade documentada. O Packages Group também preparou seus negócios voltados para exportação para as normas de sustentabilidade da UE por meio de uma sessão interna de conformidade em setembro de 2026.[3]
A tecnologia de barreira à base de papel da Tetra Pak é outro diferencial porque oferece aos produtores uma opção com maior conteúdo renovável em linhas de alta velocidade. O programa de transformação da SIG em setembro de 2025 focou a empresa em negócios assépticos de maior margem e operações mais simples. O mercado de embalagens cartonadas líquidas do Paquistão oferece oportunidades na distribuição de Nível 2 e Nível 3, embalagens de bebidas à base de plantas e formatos de bebidas energéticas onde a capacidade não está totalmente utilizada. Fornecedores que combinam equipamentos flexíveis, fornecimento confiável de materiais e rastreabilidade de reciclagem podem competir sem substituir diretamente cada linha de envase incumbente.
Líderes do Setor de Embalagens Cartonadas Líquidas do Paquistão
-
Tetra Pak International S.A.
-
Trepak International
-
Bulleh Shah Packaging (Private) Limited
-
Ecolean AB
-
Packages Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Cartonadas Líquidas do Paquistão Empresas cobertas neste relatório
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Obeikan Industrial Investment Group
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Southern Packaging Group Ltd.
- Packages Group
- Bulleh Shah Packaging (Private) Limited
- Trepak International
- Ecolean AB
- FrieslandCampina Pakistan (Private) Limited
- Haleeb Foods Limited
- Nestlé Pakistan Limited
- Shakarganj Limited
- Shezan International Limited
Desenvolvimentos industriais recentes em Mercado de Embalagens Cartonadas Líquidas do Paquistão
- Outubro de 2026: O Packages Group marcou o Dia Internacional de Conscientização sobre Perdas e Desperdício de Alimentos com uma campanha de um mês em suas empresas do grupo, incluindo a Bulleh Shah Packaging e a Packages Convertors Limited, com auditorias de desperdício de alimentos realizadas no nível das plantas para identificar oportunidades de redução e melhorar a eficiência dos recursos.
- Setembro de 2026: O Packages Group organizou uma sessão focada nos requisitos de sustentabilidade em evolução da UE, abordando o Regulamento de Desmatamento da UE, a Diretiva de Devida Diligência em Sustentabilidade Corporativa, o Regulamento de Ecodesign para Produtos Sustentáveis e o Passaporte Digital de Produto, para equipes da Bulleh Shah Packaging e da Packages Convertors Limited, preparando os negócios voltados para exportação do grupo para os prazos internacionais de conformidade de embalagens.
- Setembro de 2026: A Tetra Pak participou de um diálogo nacional de dois dias sobre sistemas alimentares em Islamabad, com o Diretor de Assuntos Corporativos da Tetra Pak para o Paquistão defendendo o fortalecimento da infraestrutura de processamento, embalagem, armazenamento e distribuição de alimentos para enfrentar os desafios nutricionais do Paquistão e atrair investimentos para a cadeia de valor alimentar.
- Fevereiro de 2026: A Tetra Pak anunciou em 10 de fevereiro de 2026 a expansão de sua tecnologia de barreira à base de papel para as linhas de envase de alta velocidade Tetra Pak A3/Speed, com a Maeil Dairies, da Coreia do Sul, tornando-se a primeira produtora globalmente a implementar a solução nessa plataforma para uma bebida de soja à base de plantas. A tecnologia atinge 87% de conteúdo renovável e uma pegada de carbono 26% menor verificada em relação aos equivalentes com barreira de alumínio, certificada pelo Carbon Trust, e permite que as linhas A3/Speed existentes sejam atualizadas sem despesas de capital significativas, abrindo um caminho de atualização de sustentabilidade para os maiores processadores do Paquistão.
Escopo do Relatório do Mercado de Embalagens Cartonadas Líquidas do Paquistão
O Mercado de Embalagens Cartonadas Líquidas do Paquistão abrange a produção, o fornecimento, a distribuição e o consumo de embalagens cartonadas à base de papelão utilizadas para armazenar, transportar e preservar produtos líquidos e semilíquidos. Essas embalagens cartonadas geralmente compreendem múltiplas camadas de papelão, polímeros plásticos e, para embalagens assépticas, folha de alumínio, que fornecem resistência estrutural e proteção contra umidade, oxigênio, luz e contaminação externa.
O Relatório do Mercado de Embalagens Cartonadas Líquidas do Paquistão é Segmentado por Tipo de Produto (Embalagens Assépticas e Embalagens Não Assépticas), Aplicação (Leite, Sucos, Bebidas à Base de Plantas, Produtos Lácteos (Excluindo Leite), Bebidas Energéticas e Funcionais, Alimentos Líquidos e Outras Aplicações) e Tamanho da Embalagem (Abaixo de 250 ml, 250-500 ml e Acima de 500 ml). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Embalagens Assépticas |
| Embalagens Não Assépticas |
| Leite |
| Sucos |
| Bebidas à Base de Plantas |
| Produtos Lácteos (Excluindo Leite) |
| Bebidas Energéticas e Funcionais |
| Alimentos Líquidos |
| Outras Aplicações |
| Abaixo de 250 ml |
| 250-500 ml |
| Acima de 500 ml |
| Por Tipo de Produto | Embalagens Assépticas |
| Embalagens Não Assépticas | |
| Por Aplicações | Leite |
| Sucos | |
| Bebidas à Base de Plantas | |
| Produtos Lácteos (Excluindo Leite) | |
| Bebidas Energéticas e Funcionais | |
| Alimentos Líquidos | |
| Outras Aplicações | |
| Por Tamanho de Embalagem | Abaixo de 250 ml |
| 250-500 ml | |
| Acima de 500 ml |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da categoria de embalagens cartonadas líquidas do Paquistão?
A categoria deve crescer de 31,47 bilhões de USD em 2027 para 42,09 bilhões de USD até 2032 a um CAGR de 5,99%. É sustentada pelos requisitos de distribuição ambiente e pelas oportunidades de processamento formal de laticínios. As perspectivas também dependem de mudanças políticas que apoiem o retorno gradual dos consumidores aos produtos formais de leite embalado e sucos.
O que está impulsionando a demanda por embalagens cartonadas líquidas no Paquistão?
A formalização do processamento de laticínios, a distribuição ambiente, embalagens menores de bebidas e os requisitos de embalagens à base de fibra sustentam a demanda. Essas forças permitem que os processadores alcancem pontos de venda sem logística refrigerada confiável e ampliem a disponibilidade de produtos estáveis em temperatura ambiente. Elas também melhoram o caso comercial para padronizar as operações de envase em várias categorias de produtos.
Qual tipo de produto lidera as embalagens cartonadas líquidas no Paquistão?
As embalagens assépticas detinham 87,11% de participação em 2026 e devem se expandir a um CAGR de 6,16% até 2032. Seu desempenho reflete a necessidade de distribuir produtos UHT em longas distâncias sem uma cadeia de frio contínua.
Qual aplicação está se expandindo mais rapidamente no setor de embalagens cartonadas líquidas do Paquistão?
As bebidas à base de plantas devem se expandir a um CAGR de 6,99% até 2032, sustentadas pela disponibilidade no varejo organizado e pela compatibilidade com o envase UHT. As linhas assépticas existentes podem suportar novos produtos à base de plantas sem um modelo de distribuição separado. Isso pode reduzir as barreiras operacionais para a introdução de unidades de manutenção de estoque adicionais de alternativas lácteas.
Por que as embalagens cartonadas abaixo de 250 ml são importantes no Paquistão?
Os formatos abaixo de 250 ml detinham 42,23% de participação em 2026 porque são adequados para compras individuais em quiosques, escolas, locais de trabalho e canais de trânsito. Os equipamentos de envase flexíveis também permitem que os produtores ofereçam vários volumes pequenos em uma única plataforma.
O que está limitando a demanda formal por embalagens cartonadas de laticínios no Paquistão?
O GST de 18% sobre laticínios embalados reduziu os volumes formais de leite embalado e deslocou parte da demanda para o leite a granel não tributado. Os materiais de barreira importados e a exposição cambial também continuam a pressionar os custos e as margens dos conversores. Essas restrições afetam tanto a economia do processamento quanto a acessibilidade dos produtos embalados para domicílios sensíveis ao custo.