
Marktgröße und Marktanteil für Flüssigverpackungskartons in Pakistan
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 29.68 Millionen US-Dollar |
| Marktgröße (2027) | 31.47 Millionen US-Dollar |
| Marktgröße (2032) | 42.09 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.99 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Pakistan von Mordor Intelligence
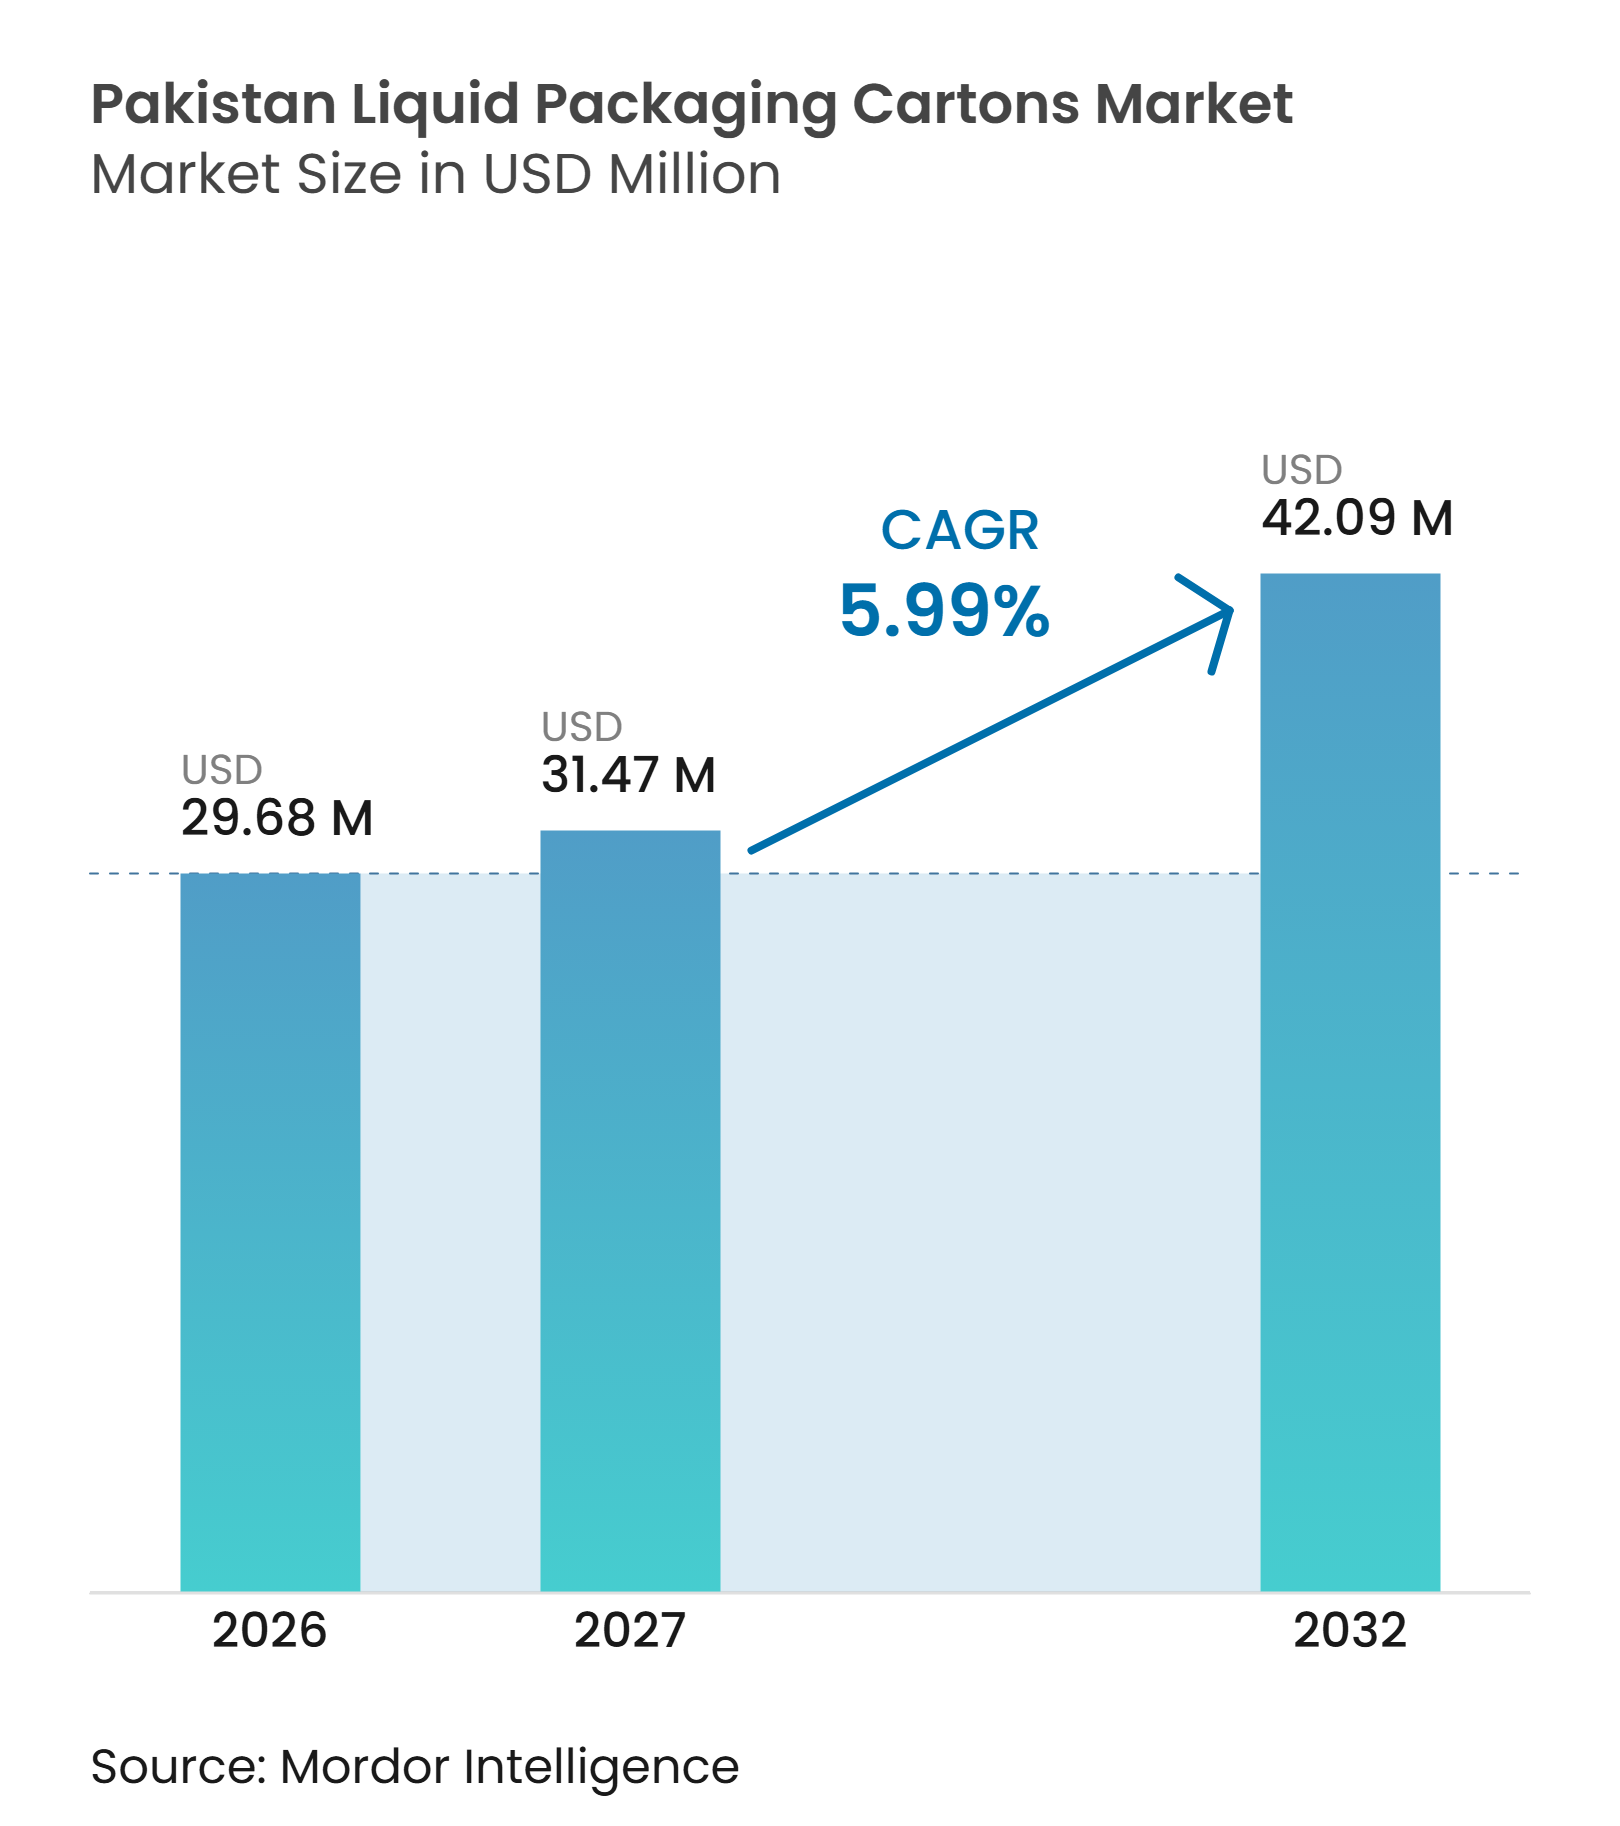
Die Marktgröße für Flüssigverpackungskartons in Pakistan wird voraussichtlich von 29,68 Millionen USD im Jahr 2026 auf 31,47 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 42,09 Millionen USD bei einer CAGR von 5,99 % über den Zeitraum 2027–2032 erreichen.
Der Markt für Flüssigverpackungskartons in Pakistan wird durch den Bedarf gestützt, Milch und Getränke über begrenzte Kühllogistik hinaus zu verteilen. Die formelle Milchverarbeitung bleibt eine zentrale Chance, da ein Großteil des pakistanischen Milchangebots außerhalb des organisierten Kanals verkauft wird. Die 18%ige Mehrwertsteuer auf verpackte Milchprodukte schränkt weiterhin die formellen Milchmengen ein, während Kleinpackungen und Umgebungsverteilung den Herstellern helfen, preissensible Verbraucher zu erreichen. Lieferanten reagieren mit kompakten Abfüllanlagen, papierbasierter Barrieretechnologie und Recyclingpartnerschaften, die den Zugang zu exportorientierten Kunden verbessern und die Sammlung am Ende des Produktlebenszyklus stärken können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 87,11 % am Markt für Flüssigverpackungskartons in Pakistan und werden voraussichtlich bis 2032 mit einer CAGR von 6,16 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 68,93 % an der Marktgröße für Flüssigverpackungskartons in Pakistan, während pflanzenbasierte Getränke voraussichtlich bis 2032 mit einer CAGR von 6,99 % wachsen werden.
- Nach Packungsgröße hielten Formate unter 250 ml im Jahr 2026 einen Marktanteil von 42,23 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,54 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formalisierung des Konsums von verpackter Milch | +2.1% | National, mit frühen Gewinnen in Lahore, Faisalabad und Karachi | Langfristig (≥ 4 Jahre) |
| Umgebungsverteilung für Milch und Saft | +1.4% | National, mit schnellerer Akzeptanz im städtischen Punjab und Sindh | Mittelfristig (2–4 Jahre) |
| Kleinformat-Getränkeverpackungen für den Unterwegskonsum | +1.1% | Karachi, Lahore und Islamabad | Mittelfristig (2–4 Jahre) |
| Nachfrage nach faserbasierter Verpackung | +0.7% | Globale Lieferketten und exportorientierte Verarbeiter in Pakistan | Langfristig (≥ 4 Jahre) |
| Modernisierung des Einzelhandels und der Kühlkette | +0.6% | Städtische Korridore in Punjab und Sindh | Mittelfristig (2–4 Jahre) |
| Lokale Recyclingpartnerschaften | +0.4% | Sammelzentren in Lahore, Karachi und Faisalabad | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Formalisierung des Konsums von verpackter Milch
Der Markt für Flüssigverpackungskartons in Pakistan verfügt über eine große adressierbare Basis, da der formelle Milchkonsum im Verhältnis zur nationalen Milchproduktion gering bleibt. Pakistan produzierte jährlich mehr als 70 Milliarden Liter Milch, während laut der Pakistan Dairy Association nur 3 %–4 % der Bevölkerung verpackte Milch konsumierten. Pakistan zählte zu den weltweit führenden Milchproduzenten, dennoch liefen weniger als 10 % der Milch durch formelle Verarbeitungskanäle. Jede Verlagerung von loser Milch zur UHT-Verarbeitung erfordert aseptisches Abfüllen und unterstützt die Nachfrage nach Kartons. Politische Diskussionen, die vom Sustainable Development Policy Institute einberufen wurden, forderten einen niedrigeren Mehrwertsteuersatz und eine stärkere Formalisierung des Handels mit loser Milch. Dieselben Diskussionen identifizierten Milchsammelzentren, Kühlkapazitäten und Logistik als Voraussetzungen für ein formaleres Molkereisystem. Diese Struktur bindet den Markt für Flüssigverpackungskartons in Pakistan an das Tempo, mit dem Verarbeiter Verbraucher in regulierte verpackte Milchkanäle überführen können.
Ausweitung der Umgebungsverteilung für Milch und Saft
Die Umgebungsverteilung bleibt ein praktischer Weg für Getränkehersteller, die Gebiete ohne zuverlässige Kühllagerung beliefern. Weniger als 6 % der verderblichen Waren in Pakistan werden über temperaturkontrollierte Logistik transportiert. Aseptische Kartons ermöglichen es, UHT-Milch, Säfte und ähnliche Produkte zu transportieren und ohne Kühlung haltbar zu halten. Diese Fähigkeit verschafft dem Markt für Flüssigverpackungskartons in Pakistan einen Vorteil dort, wo Einzelhandelsgeschäfte keine Kühlgeräte finanzieren oder zuverlässig betreiben können. Tetra Pak erklärte, dass sein Prisma Aseptic 300 Edge-Format, das mit der A3/CompactFlex-Plattform verwendet wird, schnelle Wechsel zwischen Packungsgrößen für Hersteller ermöglicht, die unterschiedliche Verteilungsbedingungen bedienen. Jede zusätzliche Umgebungsroute kann die formelle Getränkeverfügbarkeit erweitern, ohne Investitionen in Kühllagerung am Verkaufsort zu erfordern. Das Format bleibt daher relevant, auch wenn die Milchsteuerpolitik den Gesamtkonsum von verpackter Milch einschränkt.
Wachstum von Kleinformat-Getränkeverpackungen für den Unterwegskonsum
Kleine Kartons entsprechen den Kaufgewohnheiten von Verbrauchern, die einzelne Getränke an Kiosken, Schulen und Verkehrsknotenpunkten kaufen. Formate unter 200 ml senken die Vorabkosten eines Kaufs und können verpackte Produkte für einkommensschwächere Haushalte zugänglicher machen. Dairyland hat Pakistans erste aseptische Abfüllmaschine SIG XSlim 24 in Betrieb genommen, die neun Volumina von 80 ml bis 200 ml bei 24.000 Packungen pro Stunde verarbeitet. Die Anlage unterstützt Hersteller, die mehrere Lagereinheiten benötigen, ohne für jede Packungsgröße eine eigene Linie installieren zu müssen. Organisierter Einzelhandel und Quick-Commerce-Betriebe in Karachi und Lahore können den Zugang zu diesen Kleinformaten erweitern. Der Markt für Flüssigverpackungskartons in Pakistan kann daher von Anlagen profitieren, die die Produktionsökonomie mit häufigen, niedrigpreisigen Käufen in Einklang bringen.
Nachhaltigkeitsgetriebene Nachfrage nach faserbasierter Verpackung
Exportorientierte Verarbeiter bereiten sich auf Nachhaltigkeitsanforderungen vor, die die Verpackungsbeschaffung und Produktdokumentation betreffen. Packages Group hielt im September 2026 eine Sitzung ab, die die EU-Entwaldungsverordnung, die Richtlinie zur unternehmerischen Nachhaltigkeitssorgfaltspflicht, die Verordnung über Ökodesign für nachhaltige Produkte und den Digitalen Produktpass abdeckte. Faserbasierte aseptische Kartons können eine glaubwürdige Option bieten, wenn Kunden erneuerbare Inhalte und dokumentierte Materialbeschaffung suchen. Tetra Pak erweiterte seine papierbasierte Barrieretechnologie im Februar 2026 auf Hochgeschwindigkeits-A3/Speed-Linien.[1] Das Unternehmen erklärte, dass der Tetra Brik Aseptic 200 Slim-Karton einen erneuerbaren Anteil von 87 % erreichte und einen um 26 % niedrigeren CO₂-Fußabdruck als Aluminiumbarriere-Äquivalente aufwies, basierend auf der Verifizierung durch den Carbon Trust. Die inländische Nachfrage priorisiert möglicherweise noch Preis und Verfügbarkeit, aber Beschaffungsanforderungen multinationaler Kunden können Lieferanten mit kompatiblen Materialien und Rückverfolgbarkeit bevorzugen. Dies unterstützt einen längerfristigen Nachhaltigkeitspfad im Markt für Flüssigverpackungskartons in Pakistan.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mehrwertsteuerdruck auf die formelle Nachfrage nach verpackten Milchprodukten | -1.5% | National, mit stärkerem Druck in ländlichen und stadtnahen Märkten | Kurzfristig (≤ 2 Jahre) |
| Importierte Barrierematerialien und Fremdwährungsrisiko | -1.0% | National, bei Verarbeitern, die importiertes Polyethylen und Aluminiumfolie verwenden | Mittelfristig (2–4 Jahre) |
| Geringe Dichte der Sammlung gebrauchter Kartons | -0.5% | National, insbesondere in Städten der zweiten und dritten Reihe | Langfristig (≥ 4 Jahre) |
| Fragmentierte Abfüllinfrastruktur und uneinheitliche Lebensmittelsicherheitsdurchsetzung | -0.4% | Ländlicher Punjab, Khyber Pakhtunkhwa und Belutschistan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrwertsteuerdruck auf die formelle Nachfrage nach verpackten Milchprodukten
Die 18%ige Mehrwertsteuer auf verpackte Milchprodukte hat die Nachfrage von formellen verpackten Milchprodukten weg und hin zu loser Milch verlagert. Die Pakistan Dairy Association berichtete von einem Rückgang der formellen verpackten Milchmengen um 20 % nach Einführung der Steuer, wobei mehr als 500 Verarbeitungseinheiten schlossen und die Beschäftigung um 20 % zurückging. Der Verband berichtete auch, dass die Steuereinnahmen aus der Milchwirtschaft im Haushaltsjahr 2024–2025 auf 44 Milliarden PKR (158,68 Millionen USD) von 13,72 Milliarden PKR (49,48 Millionen USD) im Vorjahr stiegen. Lose Milch bleibt unversteuert und wird von den meisten Haushalten konsumiert, was den formellen Kanal, der aseptische Kartons verwendet, schwächt. Der Markt für Flüssigverpackungskartons in Pakistan ist exponiert, da Milch die führende Anwendung für das Format bleibt. Interessenvertreter haben vorgeschlagen, die Mehrwertsteuer auf 5 %–10 % zu senken, um die Formalisierung zu unterstützen und die steuerliche Verarbeitungsbasis zu verbessern. Jede Steueranpassung wäre wichtig für die Kartonmengen, da sie die Nachfrage bei formellen Verarbeitern wiederherstellen könnte.
Importierte Barrierematerialien und Fremdwährungsrisiko
Die Produktion aseptischer Kartons ist auf Aluminiumfolie, Polyethylen niedriger Dichte und mehrschichtige Barrierematerialien angewiesen, die größtenteils importiert werden. Pakistans Währungsbewegungen zwischen 2023 und 2025 erhöhten die Inputkosten und belasteten die Margen der Verarbeiter. Das Fehlen einer kommerziell skalierbaren inländischen Produktion von Polyethylenfolie schränkt die Möglichkeit ein, diese Inputs zu lokalisieren. Verpackung machte 5 %–6 % der Gesamtkostenstruktur eines FMCG-Unternehmens aus, was vielen Käufern ermöglichte, Preisanpassungen zu akzeptieren, um Unterbrechungen der Abfüllbetriebe zu vermeiden. Frachterhöhungen und Kriegsrisikoversicherungsprämien erhöhten den Kostendruck in der Lieferkette im Jahr 2026 weiter, laut dem Kommentar zu den Ergebnissen des ersten Halbjahres von FrieslandCampina Engro Pakistan. Der Markt für Flüssigverpackungskartons in Pakistan kann unter diesem Modell Mengen aufrechterhalten, aber die Rentabilität der Verarbeiter bleibt dem Fremdwährungs- und Rohstoffkostenrisiko ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
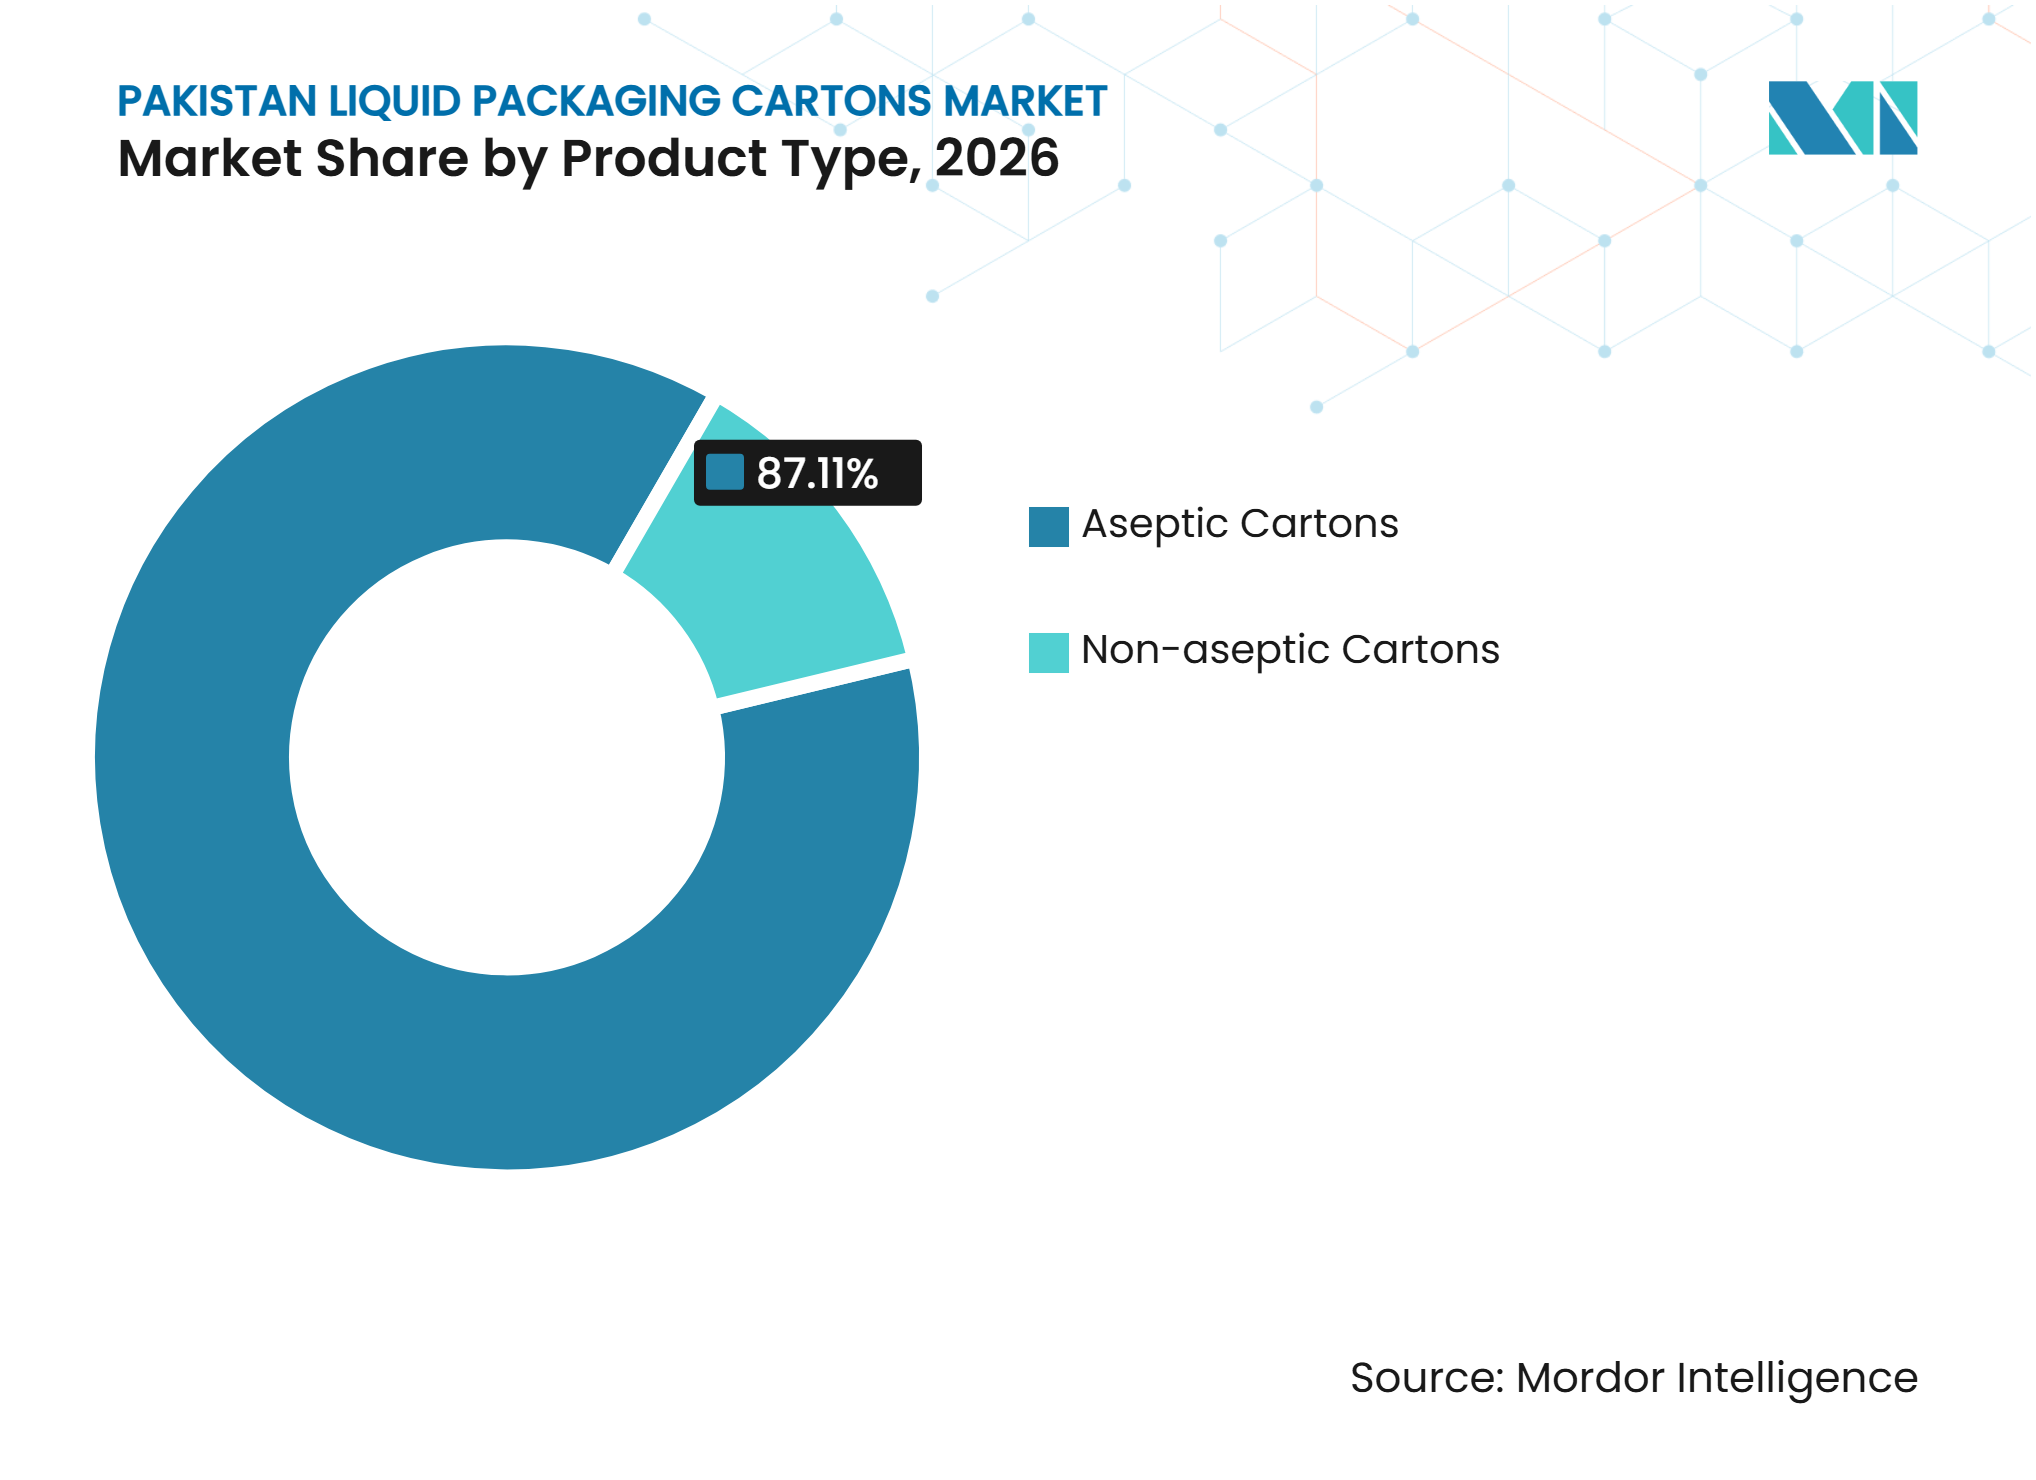
Aseptische Kartons unterstützen die nationale VerteilungAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 87,11 % am Markt für Flüssigverpackungskartons in Pakistan und werden voraussichtlich bis 2032 mit einer CAGR von 6,16 % wachsen. Ihre Position spiegelt den Bedarf wider, Produkte bei Umgebungstemperaturen zu verteilen, wo Kühllogistik knapp ist. Weniger als 6 % der verderblichen Waren werden über temperaturkontrollierte Kanäle transportiert, was haltbare Verpackungen für die nationale Getränkeverteilung wichtig macht. UHT-Milch bleibt der wichtigste Mengennutzer, während Säfte, pflanzenbasierte Getränke und Funktionsgetränke das Format ebenfalls verwenden. Dieser Produkttyp ermöglicht es Verarbeitern, die Produktqualität auf längeren Routen zu schützen und ihre Abhängigkeit von Kühlgeschäften zu reduzieren.
Tetra Paks papierbasierte Barriereerweiterung vom Februar 2026 auf die A3/Speed-Linien bietet Großmengenverarbeitern eine Materialoption, die den Fußabdruck des Formats reduzieren kann. Das Unternehmen berichtete von 87 % erneuerbarem Anteil und einem um 26 % niedrigeren CO₂-Fußabdruck für die zugehörige Kartonlösung im Vergleich zu Aluminiumbarriere-Alternativen. Ihre Verteilung ist begrenzter, da zuverlässige Kühlketten auf große Ballungsräume konzentriert sind. Supermärkte, Verbrauchermärkte und Quick-Commerce-Betreiber in Karachi und Lahore können die Auswahl gekühlter Produkte unterstützen, aber eine breitere Akzeptanz hängt von zusätzlichen Investitionen in Kühllagerung und zuverlässigem Temperaturmanagement während des gesamten Lieferprozesses ab. Der Markt für Flüssigverpackungskartons in Pakistan wird daher wahrscheinlich auf aseptische Formate ausgerichtet bleiben, während die Umgebungsverteilung der skalierbarere Weg ist.



Nach Anwendung:
Milch verankert die Nachfrage und pflanzenbasierte Getränke gewinnen an BedeutungMilch machte im Jahr 2026 einen Anteil von 68,93 % am Markt für Flüssigverpackungskartons in Pakistan aus. Pakistan produzierte jährlich mehr als 70 Milliarden Liter Milch, dennoch liefen weniger als 10 % durch formelle Verarbeitung, was eine erhebliche Chance für UHT-Milchverpackungen schafft. Die 18%ige Mehrwertsteuer reduzierte die formellen verpackten Milchmengen, aber Milch blieb die größte Kartonanwendung, da keine andere Kategorie ähnliche absolute Mengen erreichte. Säfte stellten eine weitere wichtige Verwendung dar, obwohl zusätzliche Abgaben die formelle Saftbranche geschwächt haben. Die formellen Safteinnahmen gingen bis 2025 erheblich gegenüber den für das Haushaltsjahr 2023 prognostizierten Werten zurück.
Pflanzenbasierte Getränke werden voraussichtlich bis 2032 mit einer CAGR von 6,99 % wachsen, der schnellsten Rate unter den Anwendungen im Markt für Flüssigverpackungskartons in Pakistan. Die Importe von flüssigem Nicht-Milch-Kaffeeweißer stiegen von 2023 bis 2024 um 88,96 %, was auf ein breiteres Interesse an Milchalternativen hindeutet. Eine Studie aus dem Jahr 2025 stellte Verbraucherakzeptanz für Hafer-Mandel-Getränkemischungen in Pakistan fest, während Hafer-, Soja-, Mandel- und Kokosprodukte über organisierten Einzelhandel und Café-Kanäle zunehmend verfügbar werden. Aseptische Kartons sind für diese Produkte gut geeignet, da UHT-pflanzenbasierte Getränke eine Barriereleistung erfordern, die mit der konventioneller Milchprodukte vergleichbar ist. Die Branche für Flüssigverpackungskartons in Pakistan kann die vorhandene aseptische Infrastruktur nutzen, um diese aufkommende Anwendung zu bedienen, ohne auf ein separates Vertriebsmodell angewiesen zu sein.
Nach Packungsgröße:
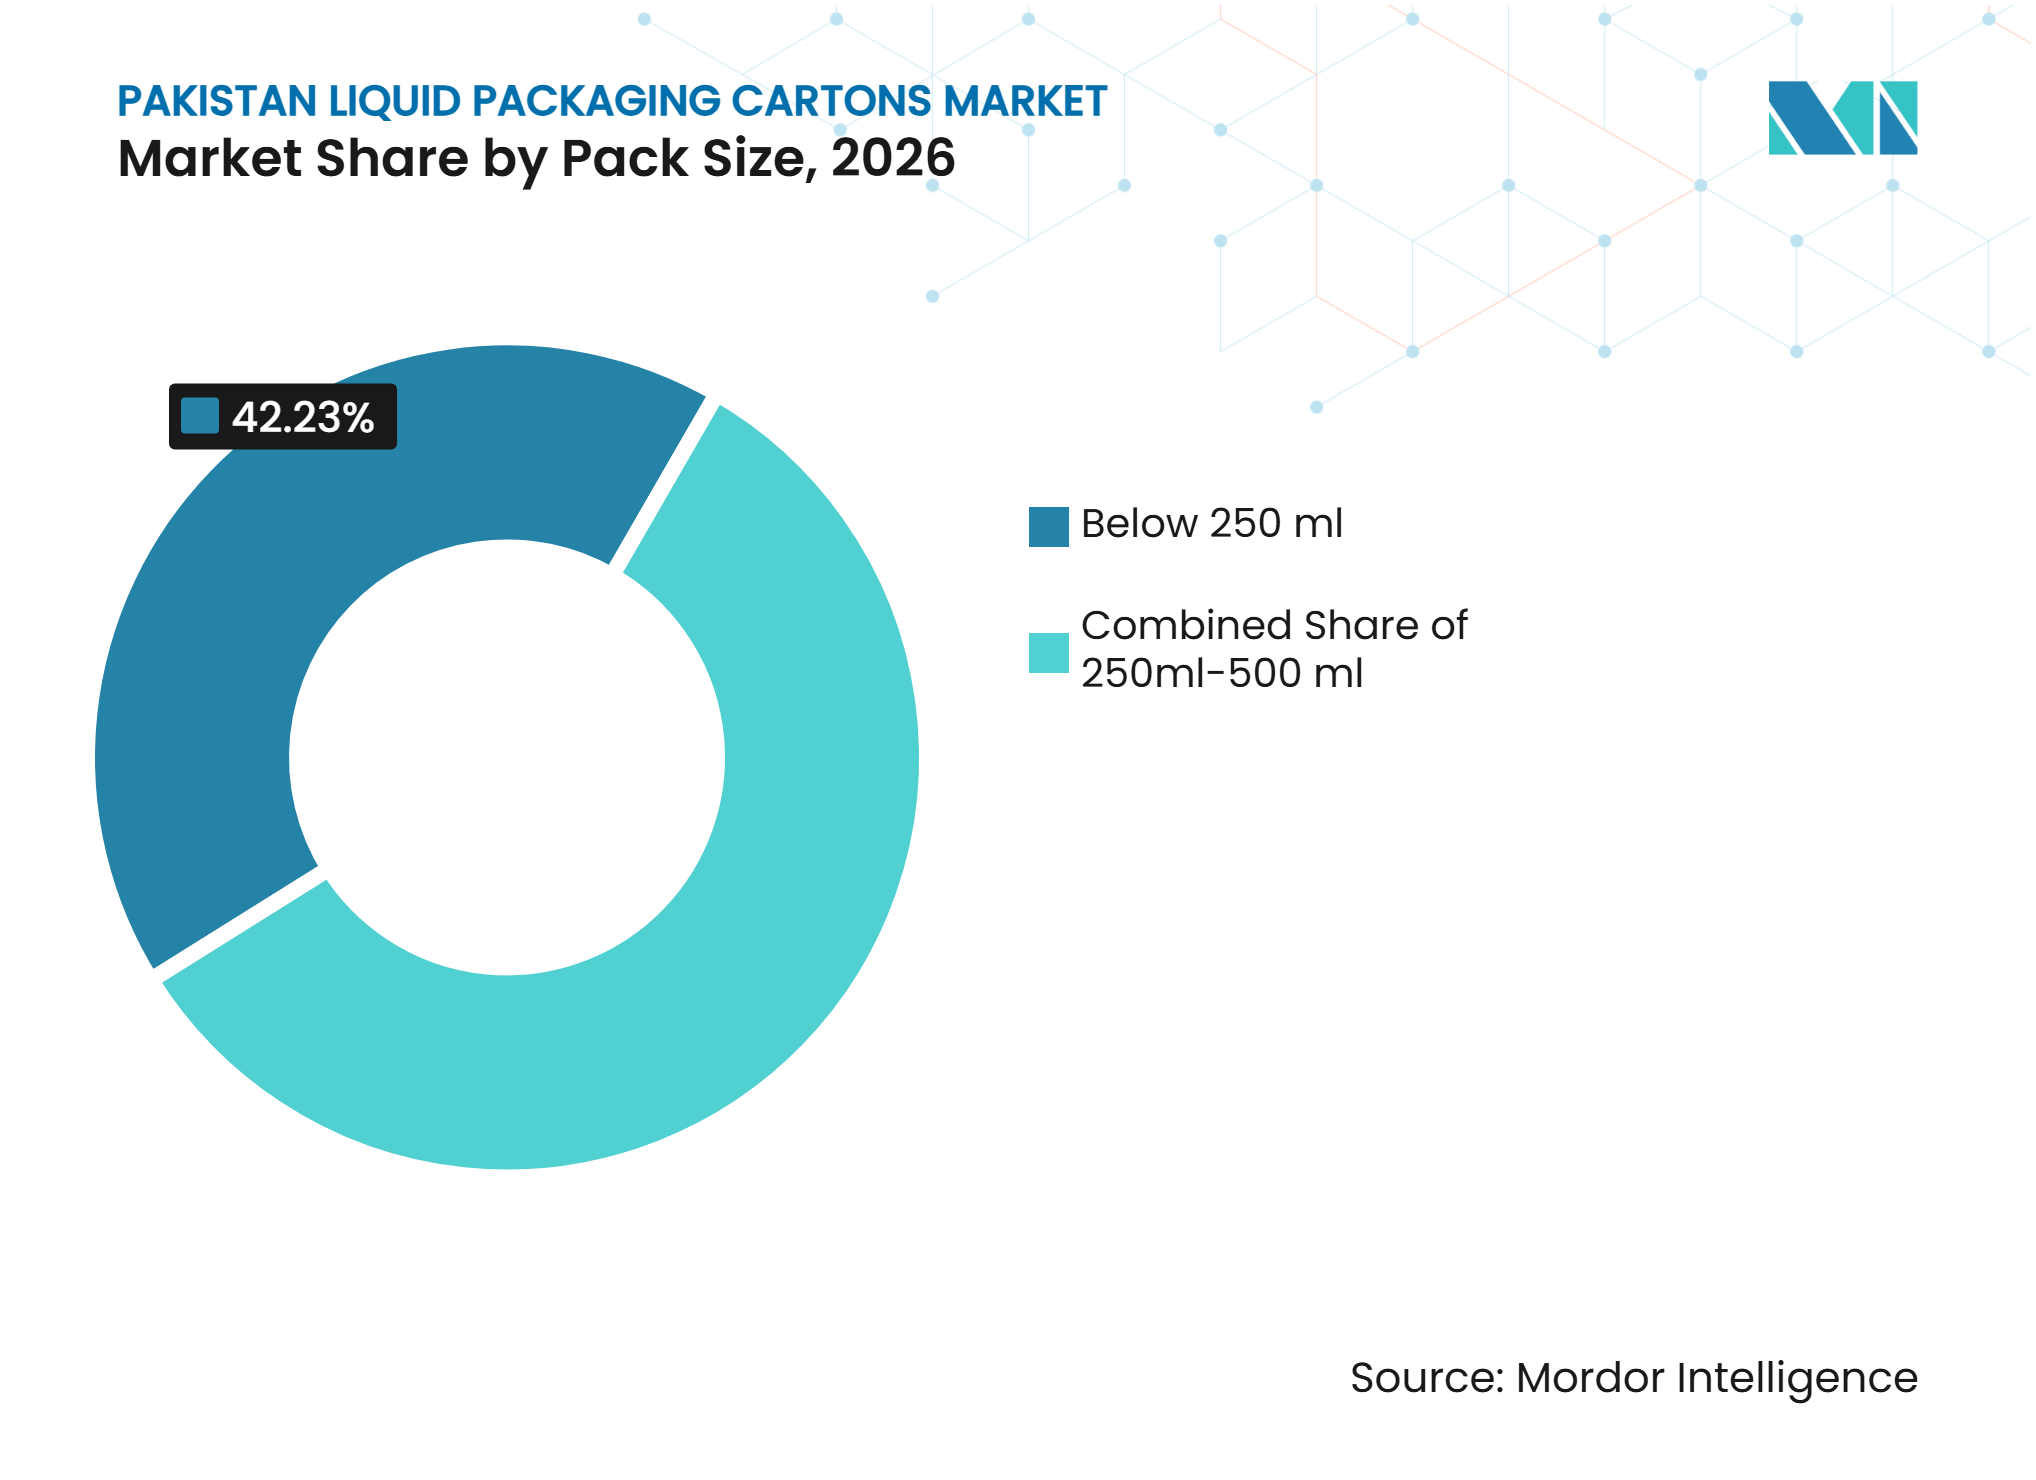
Formate unter 250 ml verbinden Erschwinglichkeit und FlexibilitätPackungen unter 250 ml hielten im Jahr 2026 einen Anteil von 42,23 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,54 % wachsen. Diese Formate eignen sich für Einzelkäufe an Kiosken, Schulen, Arbeitsplätzen und Verkehrsknotenpunkten. Ihr niedrigerer Vorabpreis hilft Verbrauchern, die möglicherweise keine Familienpackungen kaufen. Kleine Packungen können über Convenience-Kanäle vertrieben werden, die nicht für die Aufnahme großer Haushaltsmengen ausgelegt sind. Dieses Verhalten ist besonders relevant für Produkte, die über Automaten und Convenience-Kanäle verkauft werden.
Dairylands SIG XSlim 24-Linie verarbeitet Volumina von 80 ml bis 200 ml und produziert 24.000 Packungen pro Stunde, was zeigt, dass lokale Investitionen auf kleinere Kartons ausgerichtet sind.[2] Der Bereich 250–500 ml bedient Verbraucher, die eine vollständige Milch- oder Saftportion zu einem überschaubaren Preis suchen. Packungen über 500 ml, hauptsächlich 1-Liter-Formate, bleiben Haushaltsbasisprodukte, haben aber ein langsameres Profil, da Käufer kleinere, häufigere Einkäufe tätigen. Quick-Commerce und moderner Einzelhandel können diese Verlagerung verstärken, indem sie Kleinkorbkäufe und schnellere Lagerrotation fördern. Der Markt für Flüssigverpackungskartons in Pakistan kann von Mehrvolumen-Linien profitieren, da sie Lieferanten ermöglichen, mehrere Packungsgrößen von einer einzigen Plattform aus zu bedienen.

Geografische Analyse
Punjab
Punjab ist das wichtigste Nachfragezentrum für den Markt für Flüssigverpackungskartons in Pakistan, da es die größte Konzentration von UHT-Milchverarbeitung und Konsumgüterherstellung aufweist. Lahore und Faisalabad beherbergen eine bedeutende Gruppe von Abfülllinien, FMCG-Anlagen und Verarbeitern, die aseptische Kartons verwenden. Tetra Pak ist im Sundar Industrial Estate in Lahore tätig, was eine räumliche Nähe zu lokalen Molkerei- und Getränkekunden schafft. Organisierte Einzelhändler, darunter Carrefour, Al-Fatah, Metro Cash and Carry und Verbrauchermärkte entlang des Ring Road in Lahore, bieten formelle Kanäle für haltbare Getränke. Quick-Commerce- und Dark-Store-Betriebe unterstützen ebenfalls häufige Käufe kleinerer Kartons in der Provinz.
Sindh
Sindh spielt eine strategische Rolle im Markt für Flüssigverpackungskartons in Pakistan, da Karachi der primäre Einfuhrpunkt für importierte Aluminiumfolie, Polyethylen und andere Barrierematerialien ist. Die Industriegebiete der Stadt unterstützen auch die Nachfrage von Getränke-, Flüssignahrungsmittel- und Funktionsgetränkeherstellern. Dark-Store-Netzwerke in Karachi erweitern den Zugang zu Einzelportions-Getränkeverpackungen in dicht besiedelten Stadtvierteln. Umgebungskartons bleiben über den unmittelbaren Ballungsraum hinaus nützlich, wo Kühldistribution nicht durchgängig verfügbar ist. FrieslandCampina Engro Pakistan berichtete von einem Umsatzanstieg von 12,1 % im ersten Halbjahr 2026, was auf eine anhaltende formelle FMCG-Nachfrage trotz des Milchsteuerdrucks hindeutet.
Khyber Pakhtunkhwa, Belutschistan und Azad Kaschmir
Khyber Pakhtunkhwa, Belutschistan und Azad Kaschmir machen einen kleineren, aber wachsenden Anteil am Markt für Flüssigverpackungskartons in Pakistan aus. Verbesserte Straßen und mobiler Handel können die Reichweite verpackter Getränke in Gebiete ausdehnen, die historisch auf informelle Milchkanäle angewiesen waren. Belutschistan bleibt schwieriger zu bedienen aufgrund der geringen Bevölkerungsdichte, des begrenzten formellen Einzelhandels und der anhaltenden Abhängigkeit von losen Rohstoffmärkten. Die Einhaltung von Lebensmittelsicherheitsstandards gemäß PSQCA-Normen kann wichtiger werden, wenn formelle Einzelhändler expandieren, was Lieferanten begünstigt, die eine konsistente Produktkennzeichnung und Verpackungsintegrität gewährleisten können.
Wettbewerbslandschaft
Marktkonzentration
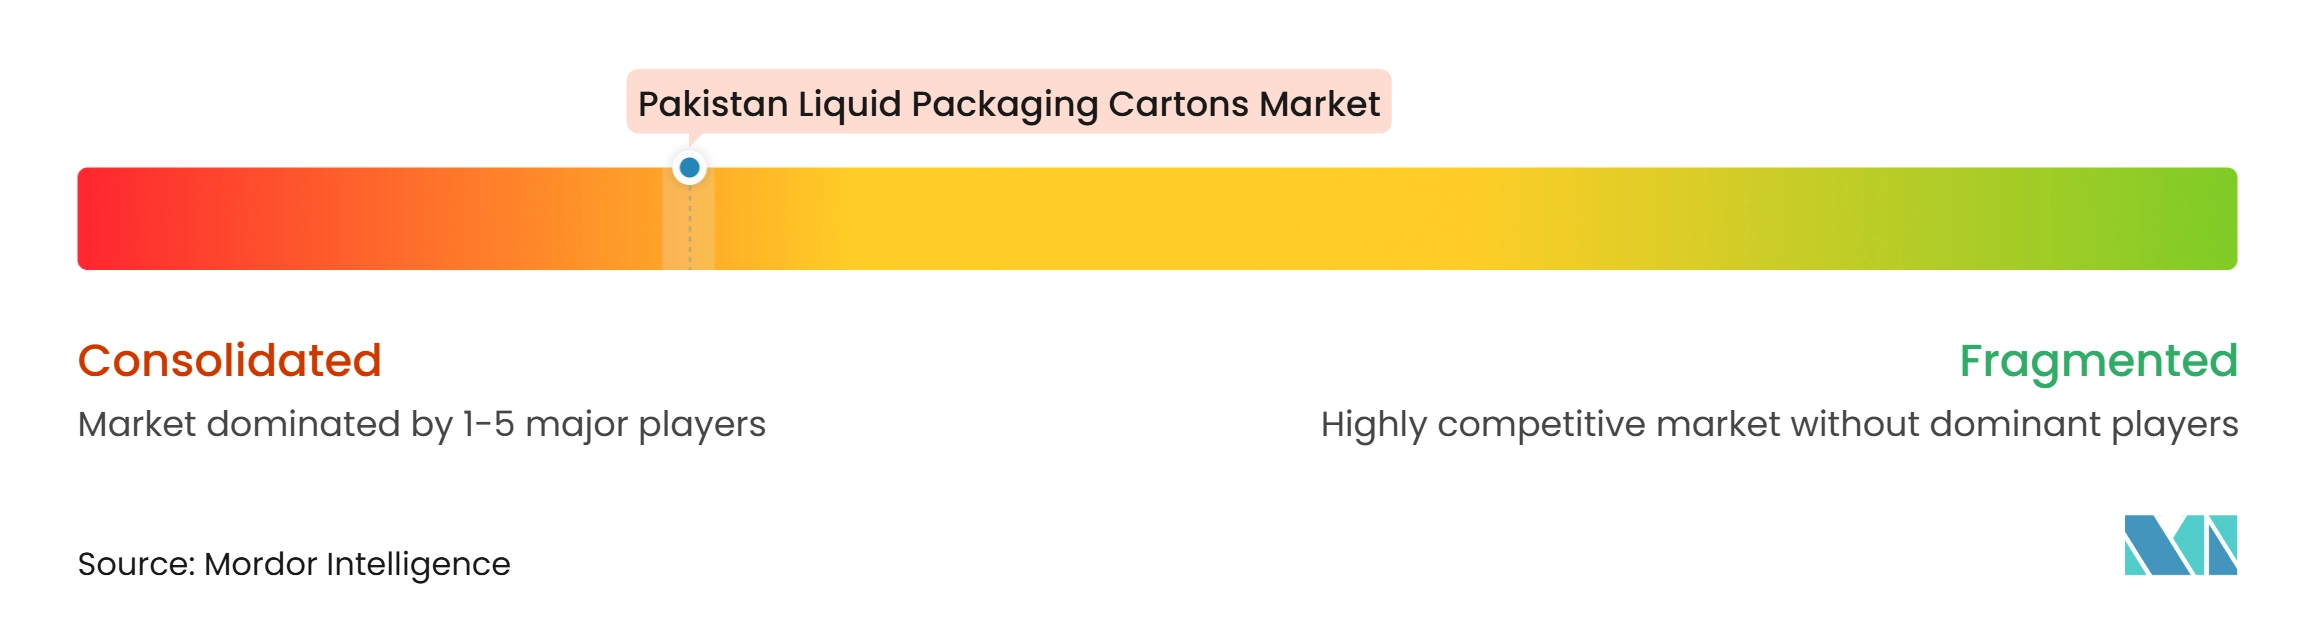
Der Markt für Flüssigverpackungskartons in Pakistan konzentriert sich auf die installierten Abfülllinien von Tetra Pak und seine Lieferbeziehungen mit UHT-Molkerei- und Saftverarbeitern. Diese Anlagenbasis macht einen Austausch schwierig, da ein konkurrierender Lieferant sowohl die Hülsenpreisgestaltung als auch die Kosten für den Wechsel der Produktionsanlagen überwinden muss. SIG hat seine lokale Position durch Dairylands erste aseptische Abfüllmaschine SIG XSlim 24 in Pakistan gestärkt. Die Linie zielt auf Formate von 80 ml bis 200 ml ab und ermöglicht Verarbeitern schnellere Volumenwechsel. Greatview Aseptic Packaging, Shandong Bihai Packaging Materials und Lamipak konkurrieren in der Hülsenversorgung, indem sie mittelgroßen Molkereiversarbeitern Preis- und Anlagenoptionen anbieten.
Packages Limited und Bulleh Shah Packaging bedienen inländische Karton- und Faltschachtelanforderungen, während Bulleh Shah Packaging auch einen Weg zur Rückgewinnung gebrauchter Kartons bietet. Tetra Pak Pakistan und Bulleh Shah Packaging unterzeichneten im Juli 2025 ein Memorandum zur Entwicklung einer Wertschöpfungskette für die Sammlung und das Recycling gebrauchter Getränkekartons. Die Zusammenarbeit nutzt Sammelzentren, digitale Rückverfolgbarkeit und lokale Produktion von recyceltem Liner, Wellenstoff und Kraftpapier aus zurückgewonnenen Fasern. Dieser Schritt adressiert Sammelengpässe und kann Lieferanten helfen, auf Kundenanforderungen nach dokumentierter Kreislaufwirtschaft zu reagieren. Packages Group bereitete seine exportorientierten Unternehmen auch durch eine interne Compliance-Sitzung im September 2026 auf EU-Nachhaltigkeitsregeln vor.[3]
Tetra Paks papierbasierte Barrieretechnologie ist ein weiteres Differenzierungsmerkmal, da sie Herstellern eine Option mit höherem erneuerbarem Anteil auf Hochgeschwindigkeitslinien bietet. SIGs Transformationsprogramm vom September 2025 konzentrierte das Unternehmen auf margenstarke aseptische Geschäfte und einfachere Abläufe. Der Markt für Flüssigverpackungskartons in Pakistan bietet Möglichkeiten in der Verteilung der zweiten und dritten Reihe, bei pflanzenbasierten Getränkeverpackungen und Energiegetränkeformaten, wo die Kapazität nicht vollständig ausgelastet ist. Lieferanten, die flexible Anlagen, zuverlässige Materialversorgung und Recycling-Rückverfolgbarkeit kombinieren, können konkurrieren, ohne jede bestehende Abfülllinie direkt zu ersetzen.
Branchenführer im Markt für Flüssigverpackungskartons in Pakistan
-
Tetra Pak International S.A.
-
Trepak International
-
Bulleh Shah Packaging (Private) Limited
-
Ecolean AB
-
Packages Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigverpackungskartons in Pakistan Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Obeikan Industrial Investment Group
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Southern Packaging Group Ltd.
- Packages Group
- Bulleh Shah Packaging (Private) Limited
- Trepak International
- Ecolean AB
- FrieslandCampina Pakistan (Private) Limited
- Haleeb Foods Limited
- Nestlé Pakistan Limited
- Shakarganj Limited
- Shezan International Limited
Neueste Industrielle Entwicklungen in Markt für Flüssigverpackungskartons in Pakistan
- Oktober 2026: Packages Group markierte den Internationalen Tag des Bewusstseins für Lebensmittelverluste und -verschwendung mit einer monatelangen Kampagne in seinen Konzernunternehmen, darunter Bulleh Shah Packaging und Packages Convertors Limited, mit Lebensmittelabfallprüfungen auf Werksebene zur Identifizierung von Reduzierungsmöglichkeiten und Verbesserung der Ressourceneffizienz.
- September 2026: Packages Group organisierte eine fokussierte Sitzung zu den sich entwickelnden EU-Nachhaltigkeitsanforderungen, die die EU-Entwaldungsverordnung, die Richtlinie zur unternehmerischen Nachhaltigkeitssorgfaltspflicht, die Verordnung über Ökodesign für nachhaltige Produkte und den Digitalen Produktpass abdeckte, für Teams in Bulleh Shah Packaging und Packages Convertors Limited, um die exportorientierten Unternehmen der Gruppe auf internationale Verpackungs-Compliance-Zeitpläne vorzubereiten.
- September 2026: Tetra Pak nahm an einem zweitägigen nationalen Dialog über Lebensmittelsysteme in Islamabad teil, bei dem Tetra Paks Direktor für Unternehmensangelegenheiten für Pakistan eine Stärkung der Lebensmittelverarbeitung, Verpackung, Lagerung und Verteilungsinfrastruktur forderte, um Pakistans Ernährungsherausforderungen zu begegnen und Investitionen in die Lebensmittelwertschöpfungskette anzuziehen.
- Februar 2026: Tetra Pak gab am 10. Februar 2026 die Erweiterung seiner papierbasierten Barrieretechnologie auf Hochgeschwindigkeits-Tetra Pak A3/Speed-Abfülllinien bekannt, wobei Maeil Dairies in Südkorea als erster Hersteller weltweit die Lösung auf dieser Plattform für ein pflanzenbasiertes Sojagetränk implementierte. Die Technologie erreicht 87 % erneuerbaren Anteil und einen verifizierten um 26 % niedrigeren CO₂-Fußabdruck gegenüber Aluminiumbarriere-Äquivalenten, zertifiziert durch den Carbon Trust, und ermöglicht die Aufrüstung bestehender A3/Speed-Linien ohne erhebliche Kapitalausgaben, was einen Nachhaltigkeits-Upgrade-Pfad für Pakistans größere Verarbeiter eröffnet.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Pakistan
Der Markt für Flüssigverpackungskartons in Pakistan umfasst die Produktion, Versorgung, Verteilung und den Verbrauch von Kartons auf Kartonbasis, die zur Lagerung, zum Transport und zur Konservierung von flüssigen und halbflüssigen Produkten verwendet werden. Diese Kartons bestehen in der Regel aus mehreren Schichten aus Karton, Kunststoffpolymeren und, für aseptische Verpackungen, Aluminiumfolie, die strukturelle Festigkeit und Schutz vor Feuchtigkeit, Sauerstoff, Licht und äußerer Kontamination bieten.
Der Bericht über den Markt für Flüssigverpackungskartons in Pakistan ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-aseptische Kartons), Anwendung (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte (ohne Milch), Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Kategorie der Flüssigverpackungskartons in Pakistan?
Die Kategorie wird voraussichtlich von 31,47 Milliarden USD im Jahr 2027 auf 42,09 Milliarden USD bis 2032 bei einer CAGR von 5,99 % steigen. Sie wird durch Anforderungen an die Umgebungsverteilung und Möglichkeiten der formellen Milchverarbeitung unterstützt. Der Ausblick hängt auch davon ab, ob politische Änderungen eine schrittweise Rückkehr der Verbraucher zu formellen verpackten Milch- und Saftprodukten unterstützen.
Was treibt die Nachfrage nach Flüssigverpackungskartons in Pakistan an?
Die Formalisierung der Milchverarbeitung, die Umgebungsverteilung, kleinere Getränkeverpackungen und Anforderungen an faserbasierte Verpackungen unterstützen die Nachfrage. Diese Kräfte ermöglichen es Verarbeitern, Verkaufsstellen zu erreichen, denen zuverlässige Kühllogistik fehlt, und die Verfügbarkeit haltbarer Produkte zu erweitern. Sie verbessern auch die wirtschaftliche Grundlage für die Standardisierung von Abfüllbetrieben über mehrere Produktkategorien hinweg.
Welcher Produkttyp führt bei Flüssigverpackungskartons in Pakistan?
Aseptische Kartons hielten im Jahr 2026 einen Anteil von 87,11 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,16 % wachsen. Ihre Leistung spiegelt den Bedarf wider, UHT-Produkte über lange Strecken ohne durchgehende Kühlkette zu verteilen.
Welche Anwendung wächst am schnellsten im Sektor der Flüssigverpackungskartons in Pakistan?
Pflanzenbasierte Getränke werden voraussichtlich bis 2032 mit einer CAGR von 6,99 % wachsen, unterstützt durch die Verfügbarkeit im organisierten Einzelhandel und die Kompatibilität mit UHT-Abfüllung. Bestehende aseptische Linien können neue pflanzenbasierte Produkte ohne ein separates Vertriebsmodell unterstützen. Dies kann die betrieblichen Hürden für die Einführung zusätzlicher Lagereinheiten für Milchalternativen senken.
Warum sind Kartons unter 250 ml in Pakistan wichtig?
Formate unter 250 ml hielten im Jahr 2026 einen Anteil von 42,23 %, da sie sich für Einzelkäufe über Kioske, Schulen, Arbeitsplätze und Verkehrskanäle eignen. Flexible Abfüllanlagen ermöglichen es Herstellern auch, mehrere kleine Volumina auf einer Plattform anzubieten.
Was schränkt die formelle Nachfrage nach Milchkartons in Pakistan ein?
Die 18%ige Mehrwertsteuer auf verpackte Milchprodukte hat die formellen verpackten Milchmengen reduziert und einen Teil der Nachfrage hin zu unversteuerten losen Milch verlagert. Importierte Barrierematerialien und Währungsrisiken belasten weiterhin die Kosten und Margen der Verarbeiter. Diese Einschränkungen betreffen sowohl die Verarbeitungsökonomie als auch die Zugänglichkeit verpackter Produkte für kostensensible Haushalte.