
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Pakistán
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
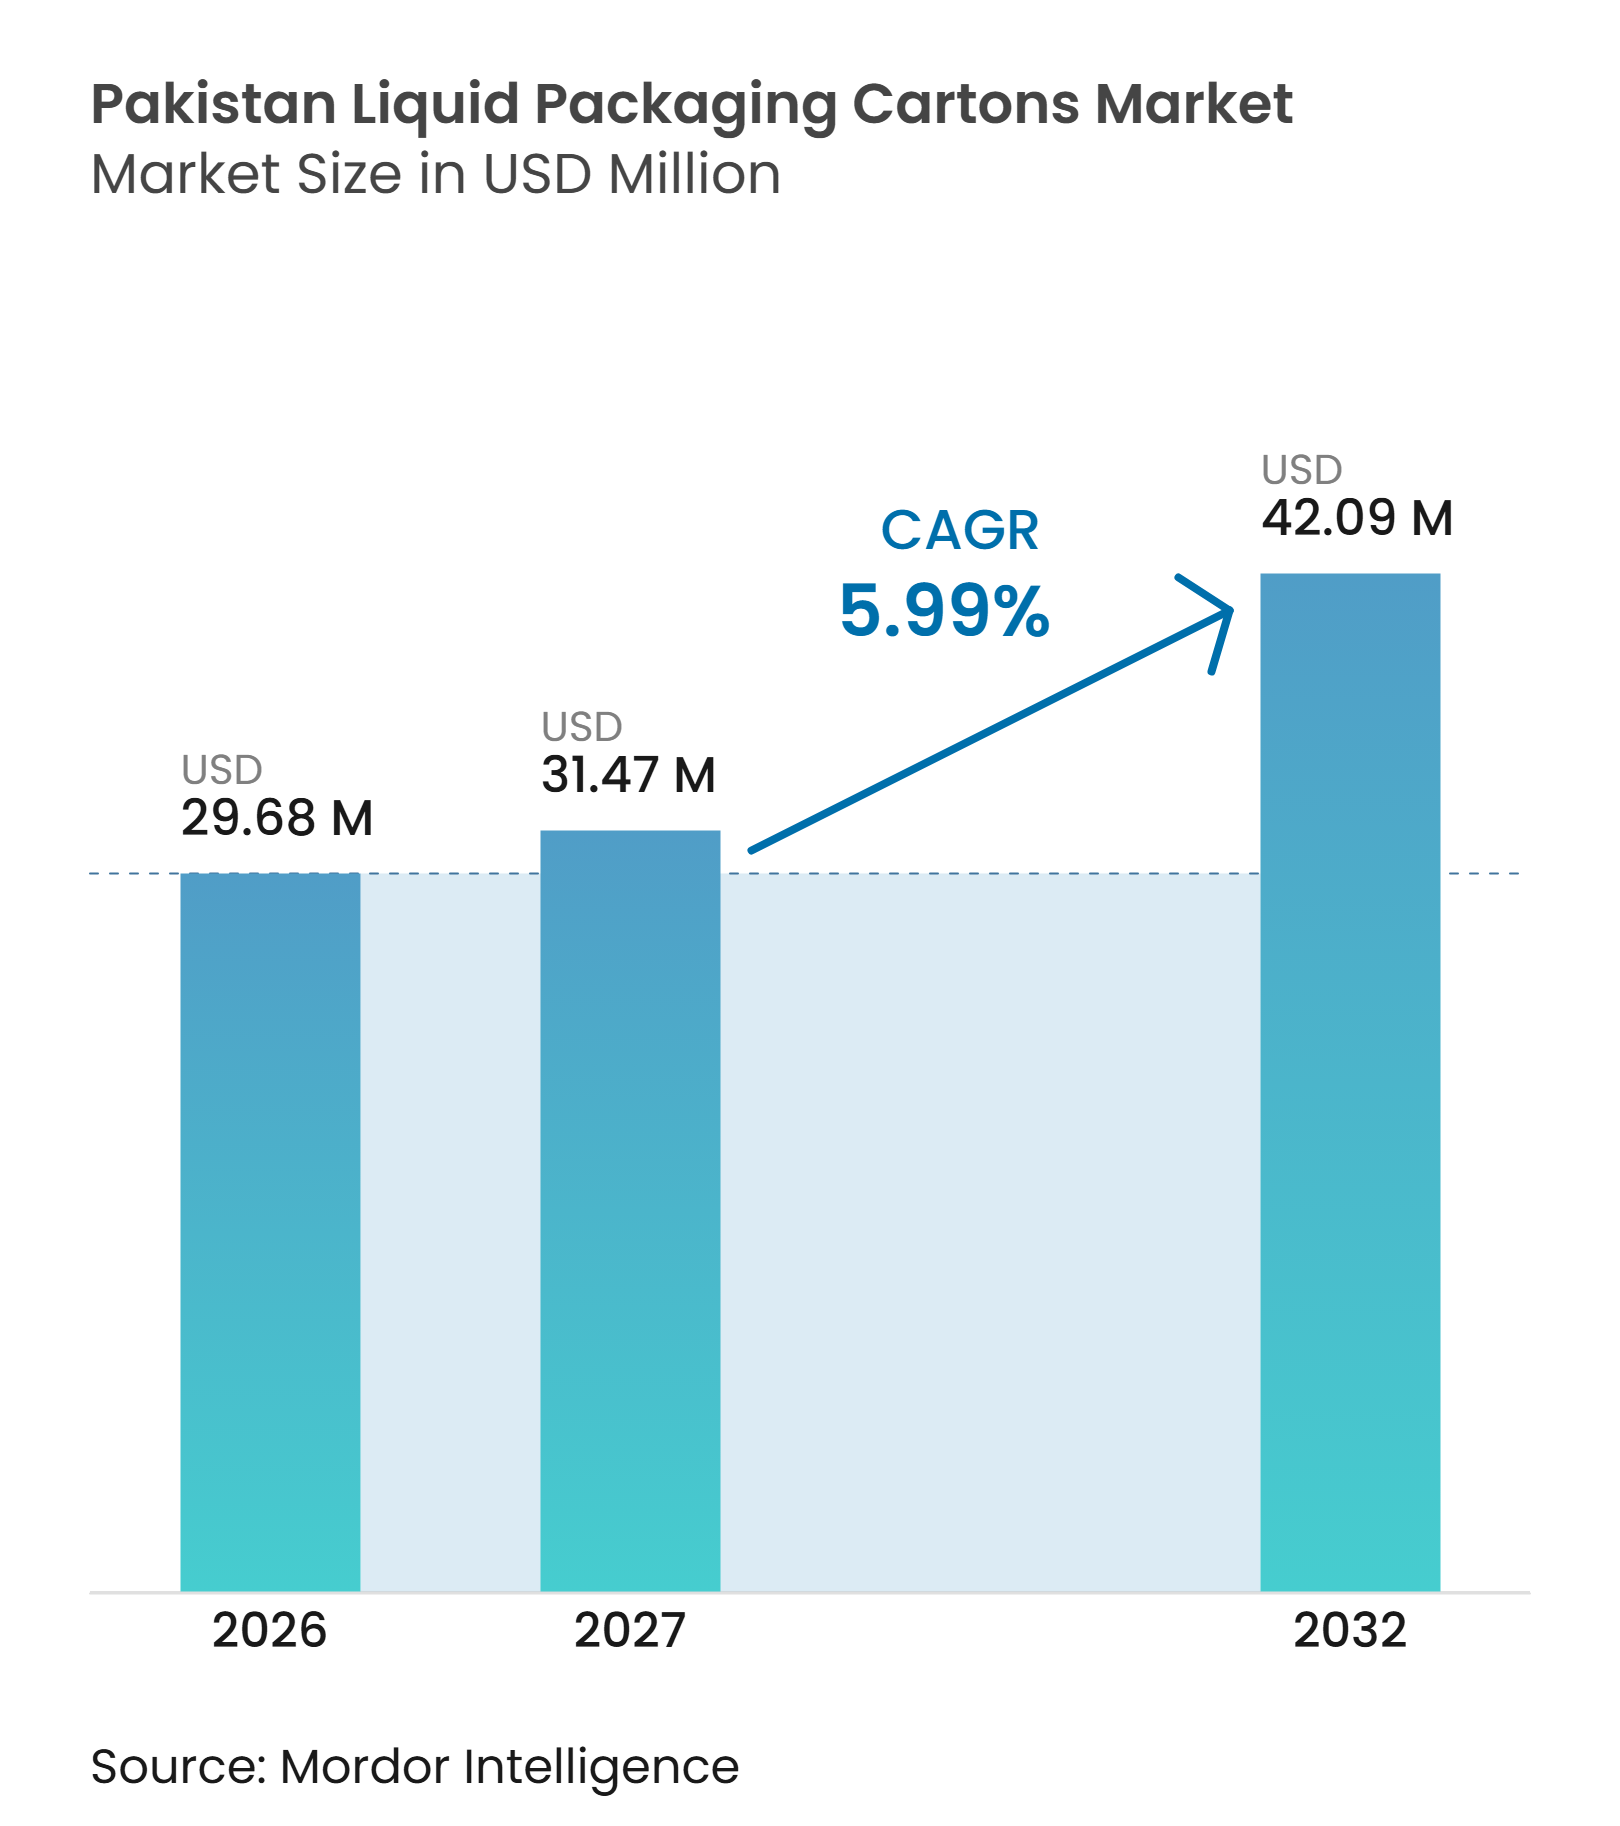
| Tamaño del mercado en el año base (2026) | 29.68 Millones de dólares |
| Tamaño del Mercado (2027) | 31.47 Millones de dólares |
| Tamaño del Mercado (2032) | 42.09 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.99 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Pakistán por Mordor Intelligence
Se espera que el tamaño del Mercado de Cartones de Envasado Líquido de Pakistán crezca de 29,68 millones de USD en 2026 a 31,47 millones de USD en 2027 y se prevé que alcance los 42,09 millones de USD para 2032 a una CAGR del 5,99% durante 2027-2032.
El mercado de cartones de envasado líquido de Pakistán está respaldado por la necesidad de distribuir leche y bebidas más allá de la logística refrigerada limitada. El procesamiento formal de productos lácteos sigue siendo una oportunidad central porque gran parte del suministro de leche de Pakistán se vende fuera del canal organizado. El GST del 18% sobre los productos lácteos envasados continúa limitando los volúmenes formales de leche, mientras que los envases pequeños y la distribución a temperatura ambiente ayudan a los productores a llegar a los consumidores sensibles al precio. Los proveedores están respondiendo con equipos de llenado compactos, barreras a base de papel y asociaciones de reciclaje que pueden mejorar el acceso a clientes orientados a la exportación y fortalecer la recolección al final de la vida útil.
Conclusiones Clave del Informe
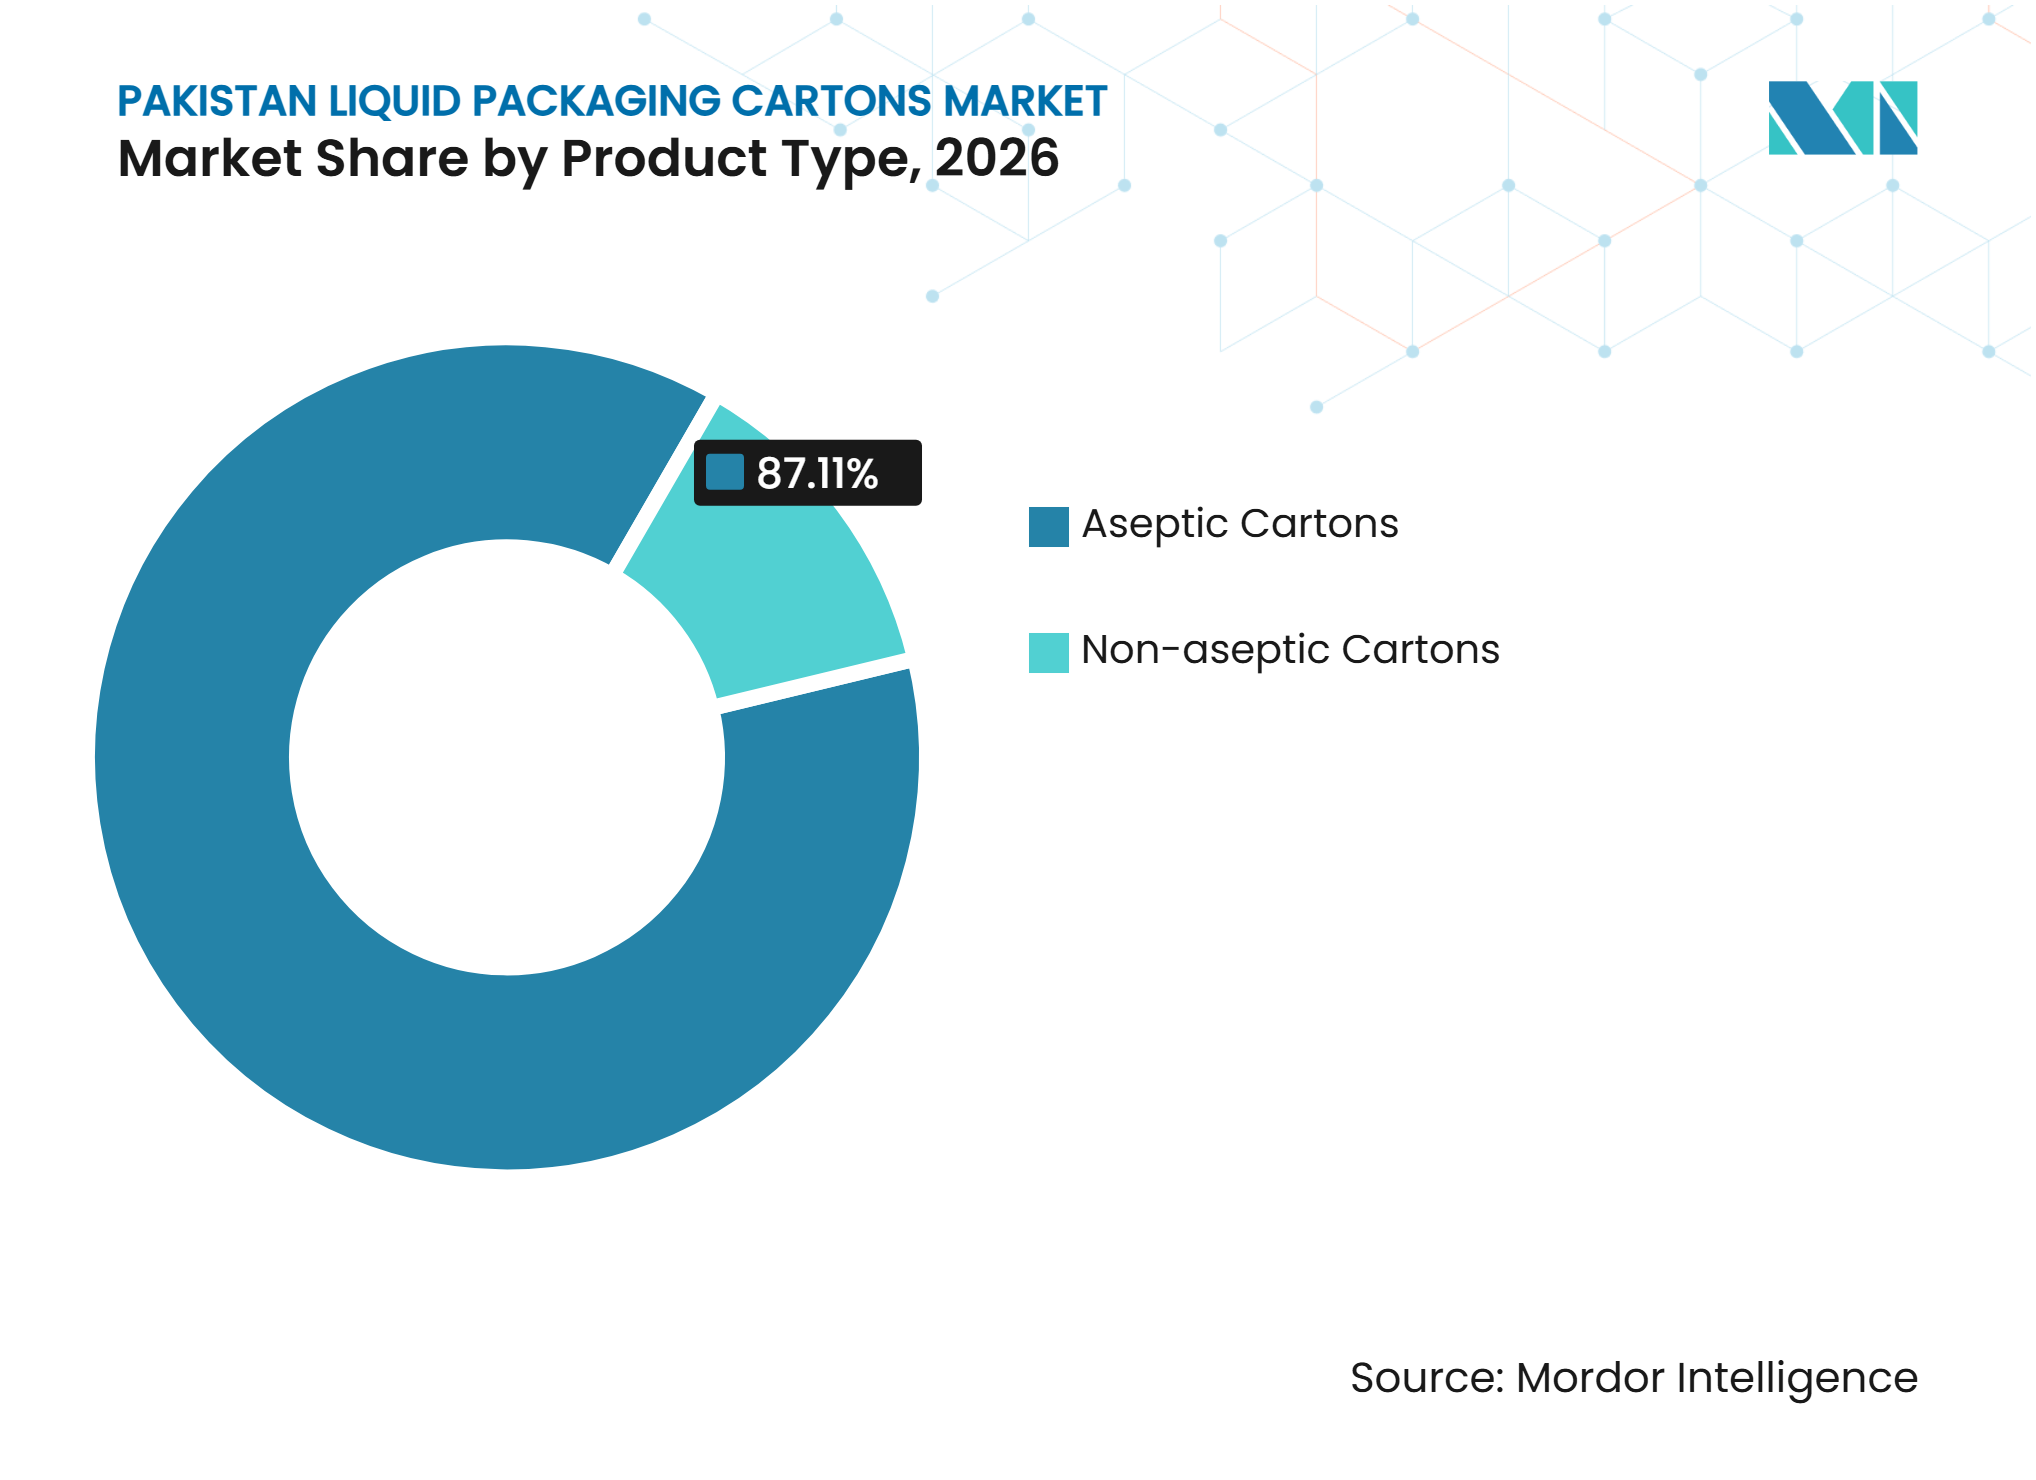
- Por tipo de producto, los cartones asépticos representaron el 87,11% de la participación del mercado de cartones de envasado líquido de Pakistán en 2026 y se proyecta que se expandan a una CAGR del 6,16% hasta 2032.
- Por aplicación, la leche representó el 68,93% del tamaño del mercado de cartones de envasado líquido de Pakistán en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 6,99% hasta 2032.
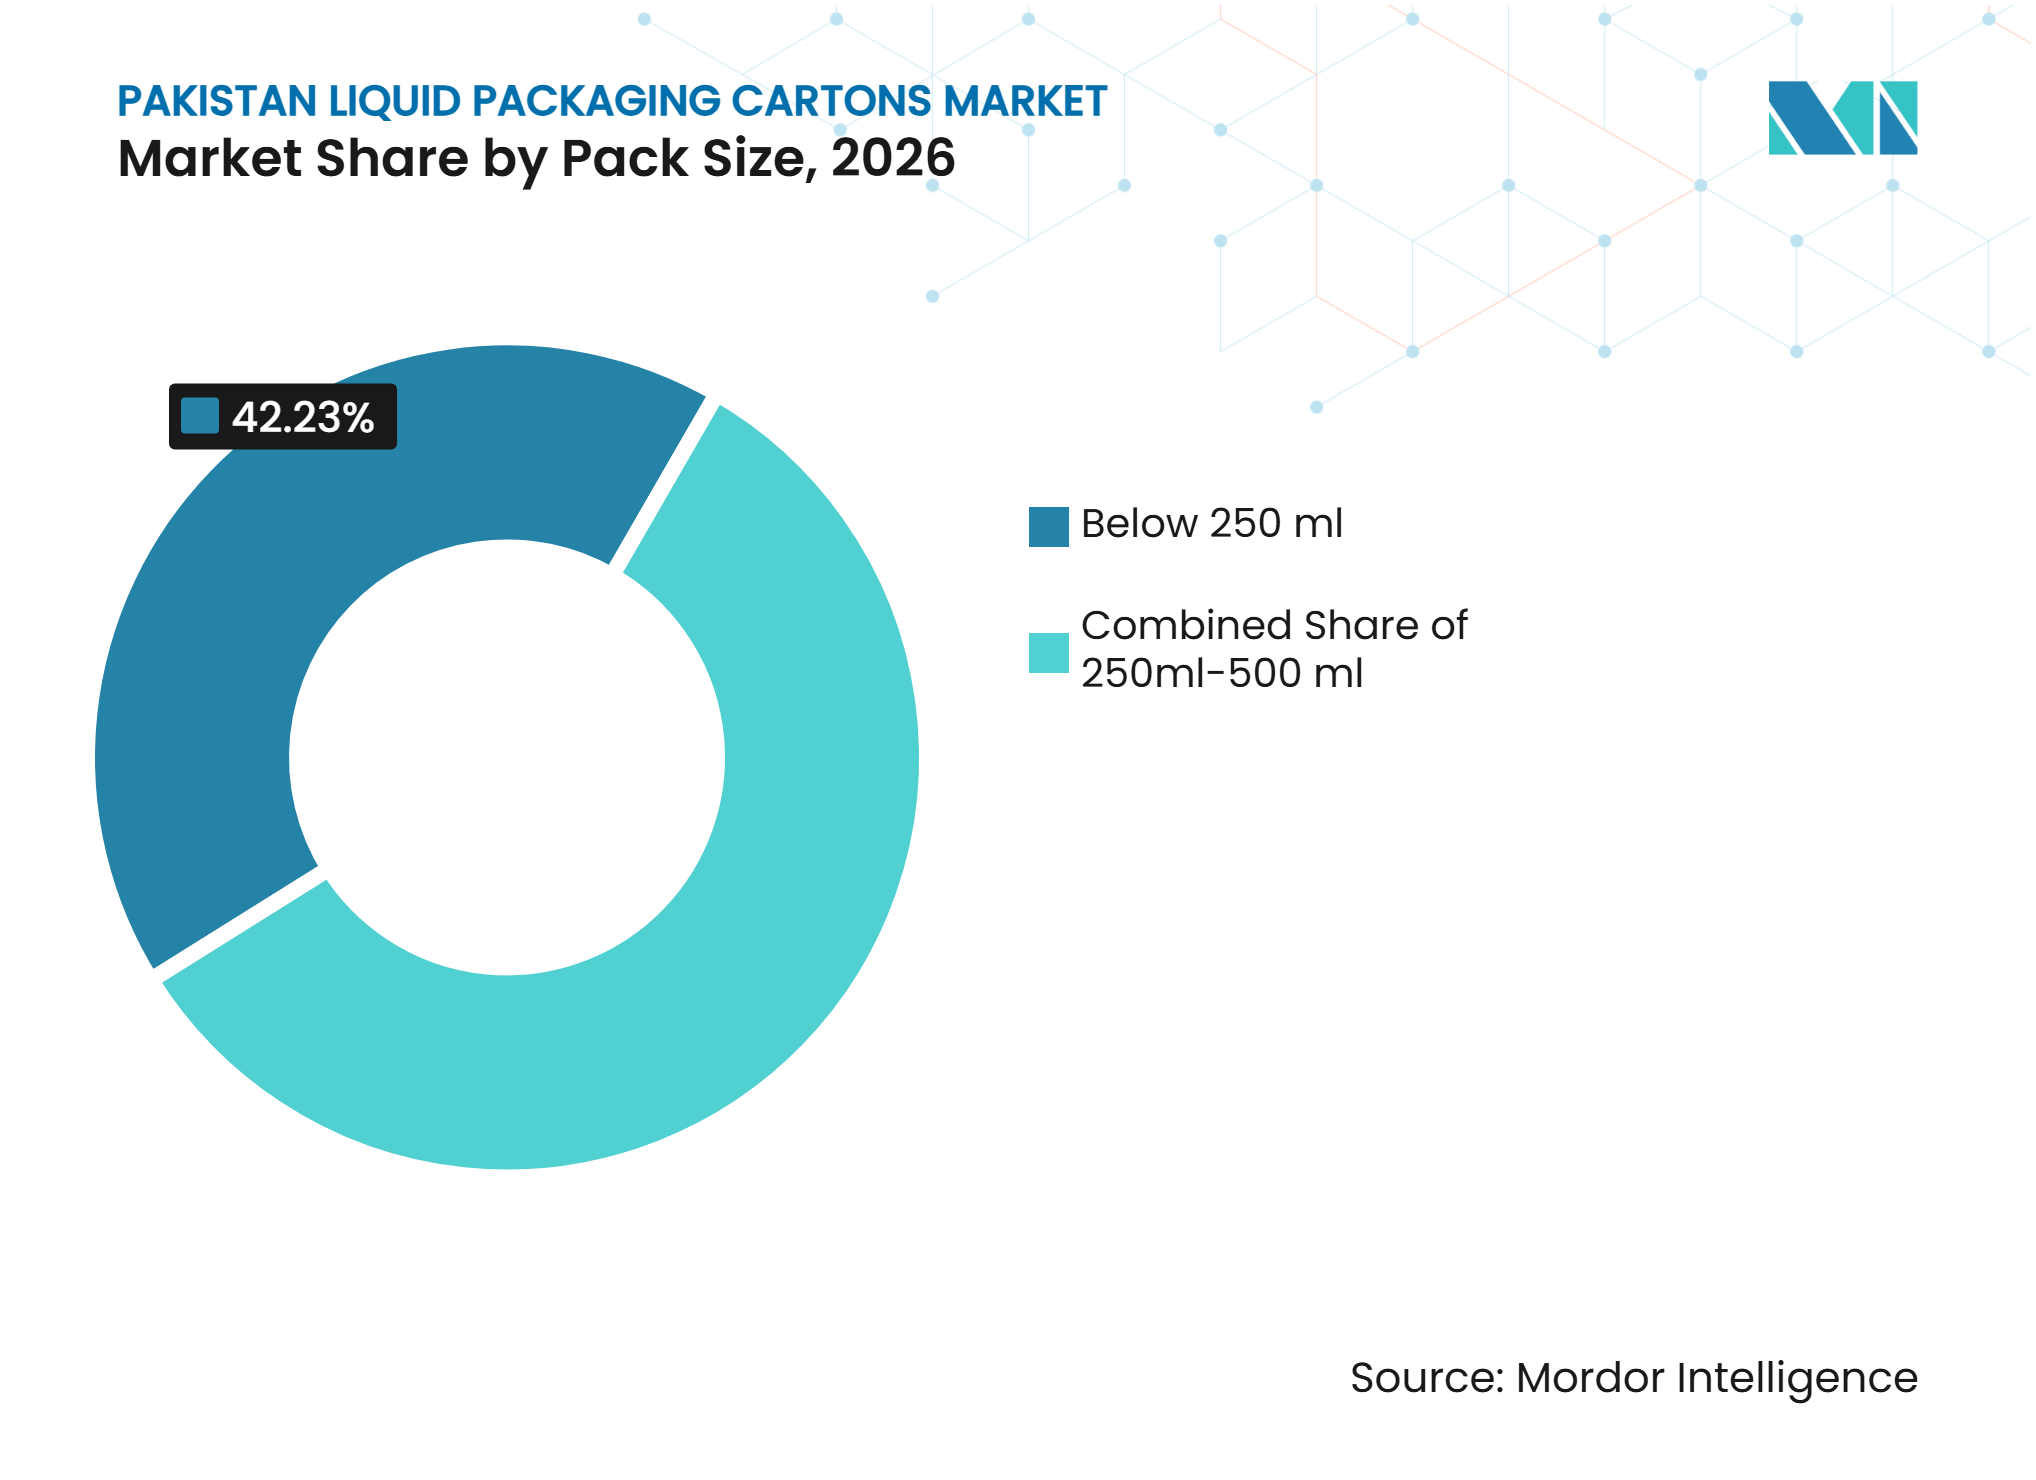
- Por tamaño de envase, los formatos por debajo de 250 ml representaron el 42,23% de la participación de mercado en 2026 y se proyecta que se expandan a una CAGR del 6,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Formalización del Consumo de Leche Envasada | +2.1% | Nacional, con ganancias tempranas en Lahore, Faisalabad y Karachi | Largo plazo (≥ 4 años) |
| Distribución a Temperatura Ambiente para Leche y Jugos | +1.4% | Nacional, con mayor adopción en el Punjab urbano y Sindh | Mediano plazo (2-4 años) |
| Envases Pequeños de Bebidas para Consumo en Movimiento | +1.1% | Karachi, Lahore e Islamabad | Mediano plazo (2-4 años) |
| Demanda de Envases a Base de Fibra | +0.7% | Cadenas de suministro globales y procesadores pakistaníes orientados a la exportación | Largo plazo (≥ 4 años) |
| Modernización del Comercio Minorista y la Cadena de Frío | +0.6% | Corredores urbanos de Punjab y Sindh | Mediano plazo (2-4 años) |
| Asociaciones Locales de Reciclaje | +0.4% | Centros de recolección en Lahore, Karachi y Faisalabad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Formalización del Consumo de Leche Envasada
El mercado de cartones de envasado líquido de Pakistán tiene una gran base potencial porque el consumo formal de productos lácteos sigue siendo bajo en relación con la producción nacional de leche. Pakistán produjo más de 70 mil millones de litros de leche anualmente, mientras que solo el 3%-4% de la población consumía leche envasada, según la Asociación Láctea de Pakistán. Pakistán se ubicó entre los principales productores de leche del mundo, sin embargo, menos del 10% de la leche pasó por canales de procesamiento formal. Cada cambio de leche suelta a procesamiento UHT requiere llenado aséptico y apoya la demanda de cartones. Las discusiones de política convocadas por el Instituto de Política de Desarrollo Sostenible instaron a una tasa de GST más baja y una mayor formalización del comercio de leche suelta. Las mismas discusiones identificaron los centros de recolección de leche, la capacidad de enfriamiento y la logística como requisitos para un sistema lácteo más formal. Esta estructura deja al mercado de cartones de envasado líquido de Pakistán vinculado al ritmo al que los procesadores pueden incorporar a los consumidores en los canales de productos lácteos envasados regulados.
Expansión de la Distribución a Temperatura Ambiente para Leche y Jugos
La distribución a temperatura ambiente sigue siendo una ruta práctica para los productores de bebidas que atienden áreas sin almacenamiento en frío confiable. Menos del 6% de los bienes perecederos de Pakistán se mueven a través de la logística controlada por temperatura. Los cartones asépticos permiten que la leche UHT, los jugos y productos similares viajen y permanezcan estables en estantería sin manipulación refrigerada. Esta capacidad otorga al mercado de cartones de envasado líquido de Pakistán una ventaja donde los puntos de venta minorista no pueden financiar u operar de manera confiable equipos de frío. Tetra Pak señaló que su formato Prisma Aseptic 300 Edge, utilizado con la plataforma A3/CompactFlex, permite cambios rápidos entre tamaños de envase para productores que atienden condiciones de distribución variadas. Cada ruta adicional a temperatura ambiente puede extender la disponibilidad formal de bebidas sin requerir inversión en almacenamiento en frío en el punto de venta. El formato, por lo tanto, sigue siendo relevante incluso cuando la política fiscal sobre productos lácteos limita el consumo general de leche envasada.
Crecimiento de los Envases Pequeños de Bebidas para Consumo en Movimiento
Los cartones pequeños se alinean con los patrones de compra de los consumidores que adquieren bebidas individuales en quioscos, escuelas y puntos de tránsito. Los formatos por debajo de 200 ml reducen el costo inicial de una compra y pueden hacer que los productos envasados sean más accesibles para los hogares de menores ingresos. Dairyland puso en marcha la primera máquina de llenado aséptico SIG XSlim 24 de Pakistán, que maneja nueve volúmenes de 80 ml a 200 ml a 24.000 envases por hora. El equipo apoya a los productores que necesitan múltiples unidades de mantenimiento de existencias sin instalar una línea dedicada para cada tamaño de envase. El comercio minorista organizado y las operaciones de comercio rápido en Karachi y Lahore pueden ampliar el acceso a estos formatos pequeños. El mercado de cartones de envasado líquido de Pakistán puede, por lo tanto, beneficiarse de equipos que alineen la economía de producción con compras frecuentes de menor valor.
Demanda de Envases a Base de Fibra Impulsada por la Sostenibilidad
Los procesadores orientados a la exportación se están preparando para los requisitos de sostenibilidad que afectan el abastecimiento de envases y la documentación de productos. Packages Group celebró una sesión en septiembre de 2026 que abarcó el Reglamento de la UE sobre Deforestación, la Directiva de Diligencia Debida en Materia de Sostenibilidad Empresarial, el Reglamento de Diseño Ecológico para Productos Sostenibles y el Pasaporte Digital de Producto. Los cartones asépticos a base de fibra pueden ofrecer una opción creíble donde los clientes buscan contenido renovable y documentación del origen de los materiales. Tetra Pak extendió su tecnología de barrera a base de papel a las líneas de alta velocidad A3/Speed en febrero de 2026.[1] La empresa declaró que el cartón Tetra Brik Aseptic 200 Slim alcanzó un 87% de contenido renovable y tuvo una huella de carbono un 26% menor que los equivalentes con barrera de aluminio, según la verificación de Carbon Trust. La demanda interna puede seguir priorizando el precio y la disponibilidad, pero los requisitos de adquisición de clientes multinacionales pueden favorecer a los proveedores con materiales compatibles y trazabilidad. Esto apoya una vía de sostenibilidad a largo plazo en el mercado de cartones de envasado líquido de Pakistán.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión del GST sobre la Demanda Formal de Productos Lácteos Envasados | -1.5% | Nacional, con mayor presión en mercados rurales y periurbanos | Corto plazo (≤ 2 años) |
| Materiales de Barrera Importados y Exposición a Divisas Extranjeras | -1.0% | Nacional, en todos los convertidores que utilizan polietileno importado y papel de aluminio | Mediano plazo (2-4 años) |
| Baja Densidad de Recolección de Cartones Usados | -0.5% | Nacional, especialmente en ciudades de nivel 2 y nivel 3 | Largo plazo (≥ 4 años) |
| Infraestructura de Llenado Fragmentada y Aplicación Desigual de la Inocuidad Alimentaria | -0.4% | Punjab rural, Khyber Pakhtunkhwa y Baluchistán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión del GST sobre la Demanda Formal de Productos Lácteos Envasados
El GST del 18% sobre los productos lácteos envasados ha desplazado la demanda de los productos lácteos envasados formales hacia la leche suelta. La Asociación Láctea de Pakistán reportó una caída del 20% en los volúmenes formales de leche envasada tras la introducción del impuesto, con más de 500 unidades de procesamiento cerrando y el empleo cayendo un 20%. La asociación también informó que los ingresos fiscales sobre productos lácteos aumentaron a 44 mil millones de PKR (158,68 millones de USD) en el año fiscal 2024-2025 desde 13,72 mil millones de PKR (49,48 millones de USD) en el año anterior. La leche suelta sigue sin estar gravada y es consumida por la mayoría de los hogares, lo que debilita el canal formal que utiliza cartones asépticos. El mercado de cartones de envasado líquido de Pakistán está expuesto porque la leche sigue siendo la principal aplicación del formato. Las partes interesadas han propuesto reducir el GST al 5%-10% para apoyar la formalización y mejorar la base imponible de procesamiento. Cualquier ajuste fiscal sería importante para los volúmenes de cartones, ya que podría restaurar la demanda entre los procesadores formales.
Materiales de Barrera Importados y Exposición a Divisas Extranjeras
La producción de cartones asépticos depende del papel de aluminio, el polietileno de baja densidad y los insumos de barrera multicapa que son en gran medida importados. Los movimientos cambiarios de Pakistán entre 2023 y 2025 elevaron los costos de insumos y presionaron los márgenes de los convertidores. La falta de producción doméstica a escala comercial de película de polietileno limita la capacidad de localizar estos insumos. El envasado representó entre el 5% y el 6% de la estructura de costos total de una empresa de bienes de consumo de alta rotación, lo que permitió a muchos compradores aceptar ajustes de precios para evitar interrupciones en las operaciones de llenado. Los aumentos en los fletes y las primas de seguro por riesgo de guerra añadieron mayor presión de costos en la cadena de suministro en 2026, según el comentario de los resultados del primer semestre de FrieslandCampina Engro Pakistan. El mercado de cartones de envasado líquido de Pakistán puede mantener volúmenes bajo este modelo, pero la rentabilidad de los convertidores sigue expuesta a los costos de divisas y materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Apoyan la Distribución NacionalLos cartones asépticos representaron el 87,11% de la participación del mercado de cartones de envasado líquido de Pakistán en 2026 y se proyecta que se expandan a una CAGR del 6,16% hasta 2032. Su posición refleja la necesidad de distribuir productos a temperaturas ambiente donde la logística refrigerada es escasa. Menos del 6% de los bienes perecederos se mueven a través de canales controlados por temperatura, lo que hace que el envasado estable en estantería sea importante para la distribución nacional de bebidas. La leche UHT sigue siendo el principal usuario de volumen, mientras que los jugos, las bebidas de origen vegetal y las bebidas funcionales también utilizan el formato. Este tipo de producto permite a los procesadores proteger la calidad del producto durante rutas más largas y reducir su dependencia de los puntos de venta refrigerados.
La extensión de la tecnología de barrera a base de papel de Tetra Pak en febrero de 2026 a las líneas A3/Speed ofrece a los procesadores de alto volumen una opción de material que puede reducir la huella del formato. La empresa reportó un 87% de contenido renovable y una huella de carbono un 26% menor para la solución de cartón relacionada en comparación con las alternativas con barrera de aluminio. Su distribución es más limitada porque las cadenas de frío confiables están concentradas alrededor de las grandes áreas metropolitanas. Los supermercados, hipermercados y operadores de comercio rápido en Karachi y Lahore pueden apoyar la selección de productos refrigerados, pero una adopción más amplia depende de inversiones adicionales en almacenamiento en frío y una gestión confiable de la temperatura a lo largo del proceso de entrega. Por lo tanto, es probable que el mercado de cartones de envasado líquido de Pakistán siga centrado en los formatos asépticos, mientras que la distribución a temperatura ambiente es la ruta más escalable.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Leche Ancla la Demanda y las Bebidas de Origen Vegetal AvanzanLa leche representó el 68,93% del mercado de cartones de envasado líquido de Pakistán en 2026. Pakistán produjo más de 70 mil millones de litros de leche cada año, sin embargo, menos del 10% entró en el procesamiento formal, creando una oportunidad sustancial para el envasado de productos lácteos UHT. El GST del 18% redujo los volúmenes formales de leche envasada, pero la leche siguió siendo la mayor aplicación de cartones porque ninguna otra categoría alcanzó volúmenes absolutos similares. Los jugos representaron otro uso importante, aunque los aranceles adicionales han debilitado la categoría formal de jugos. Los ingresos formales por jugos disminuyeron significativamente para 2025 respecto a los niveles proyectados para el año fiscal 2023.
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 6,99% hasta 2032, la tasa más rápida entre las aplicaciones en el mercado de cartones de envasado líquido de Pakistán. Las importaciones de crema no láctea líquida aumentaron un 88,96% de 2023 a 2024, lo que indica un mayor interés en las alternativas lácteas. Un estudio de 2025 encontró aceptación del consumidor para mezclas de bebidas de avena y almendra en Pakistán, mientras que los productos de avena, soja, almendra y coco se están volviendo más disponibles a través del comercio minorista organizado y los canales de cafeterías. Los cartones asépticos son muy adecuados para estos productos porque las bebidas de origen vegetal UHT requieren un rendimiento de barrera comparable al de los productos lácteos convencionales. La industria de cartones de envasado líquido de Pakistán puede utilizar la infraestructura aséptica existente para atender esta aplicación emergente sin depender de un modelo de distribución separado.
Por Tamaño de Envase:
Los Formatos por Debajo de 250 ml Combinan Asequibilidad y FlexibilidadLos envases por debajo de 250 ml representaron el 42,23% de la participación en 2026 y se proyecta que se expandan a una CAGR del 6,54% hasta 2032. Estos formatos son adecuados para compras individuales en quioscos, escuelas, lugares de trabajo y puntos de tránsito. Su menor precio inicial ayuda a los consumidores que pueden no comprar envases de tamaño familiar. Los envases pequeños pueden distribuirse a través de canales de conveniencia que no están diseñados para almacenar grandes cantidades domésticas. Este comportamiento es particularmente relevante para los productos vendidos a través de canales de venta automática y conveniencia.
La línea SIG XSlim 24 de Dairyland maneja volúmenes de 80 ml a 200 ml y produce 24.000 envases por hora, lo que demuestra que la inversión local está alineada con los cartones más pequeños.[2] El rango de 250-500 ml sirve a los consumidores que buscan una porción completa de leche o jugo a un precio contenido. Los envases de más de 500 ml, principalmente formatos de 1 litro, siguen siendo artículos básicos del hogar pero tienen un perfil más lento a medida que los compradores realizan compras más pequeñas y frecuentes. El comercio rápido y el comercio minorista moderno pueden reforzar este cambio al fomentar compras de cesta pequeña y una rotación de existencias más rápida. El mercado de cartones de envasado líquido de Pakistán puede beneficiarse de las líneas de múltiples volúmenes, ya que permiten a los proveedores atender múltiples tamaños de envase desde una sola plataforma.

Análisis Geográfico
Punjab
Punjab es el principal centro de demanda del mercado de cartones de envasado líquido de Pakistán porque tiene la mayor concentración de procesamiento de productos lácteos UHT y fabricación de bienes de consumo. Lahore y Faisalabad albergan un importante grupo de líneas de llenado, instalaciones de bienes de consumo de alta rotación y procesadores que utilizan cartones asépticos. Tetra Pak opera en el Parque Industrial Sundar, Lahore, lo que la sitúa cerca de los clientes locales de productos lácteos y bebidas. Los minoristas organizados, incluidos Carrefour, Al-Fatah, Metro Cash and Carry e hipermercados a lo largo de la Carretera de Circunvalación de Lahore, proporcionan canales formales para bebidas estables en estantería. Las operaciones de comercio rápido y tiendas oscuras también apoyan las compras frecuentes de cartones más pequeños en la provincia.
Sindh
Sindh desempeña un papel estratégico en el mercado de cartones de envasado líquido de Pakistán porque Karachi es el principal punto de entrada para el papel de aluminio importado, el polietileno y otros materiales de barrera. Las zonas industriales de la ciudad también apoyan la demanda de fabricantes de bebidas, alimentos líquidos y bebidas funcionales. Las redes de tiendas oscuras en Karachi están ampliando el acceso a bebidas envasadas de una sola porción en barrios urbanos densos. Los cartones a temperatura ambiente siguen siendo útiles más allá del mercado metropolitano inmediato donde la distribución en frío no está disponible de manera consistente. FrieslandCampina Engro Pakistan reportó un aumento del 12,1% en los ingresos del primer semestre de 2026, lo que indica una demanda formal continua de bienes de consumo de alta rotación a pesar de la presión fiscal sobre los productos lácteos.
Khyber Pakhtunkhwa, Baluchistán y Azad Cachemira
Khyber Pakhtunkhwa, Baluchistán y Azad Cachemira representan una participación menor pero creciente del mercado de cartones de envasado líquido de Pakistán. La mejora de las carreteras y el comercio móvil pueden extender el alcance de las bebidas envasadas a lugares que históricamente han dependido de canales informales de leche. Baluchistán sigue siendo más difícil de atender debido a la escasa población, el comercio minorista formal limitado y la continua dependencia de los mercados de productos básicos sueltos. El cumplimiento de la inocuidad alimentaria bajo las normas de la PSQCA puede volverse más importante a medida que los minoristas formales se expandan, favoreciendo a los proveedores que pueden proporcionar etiquetado de productos consistente e integridad del envasado.
Panorama Competitivo
Concentración del Mercado
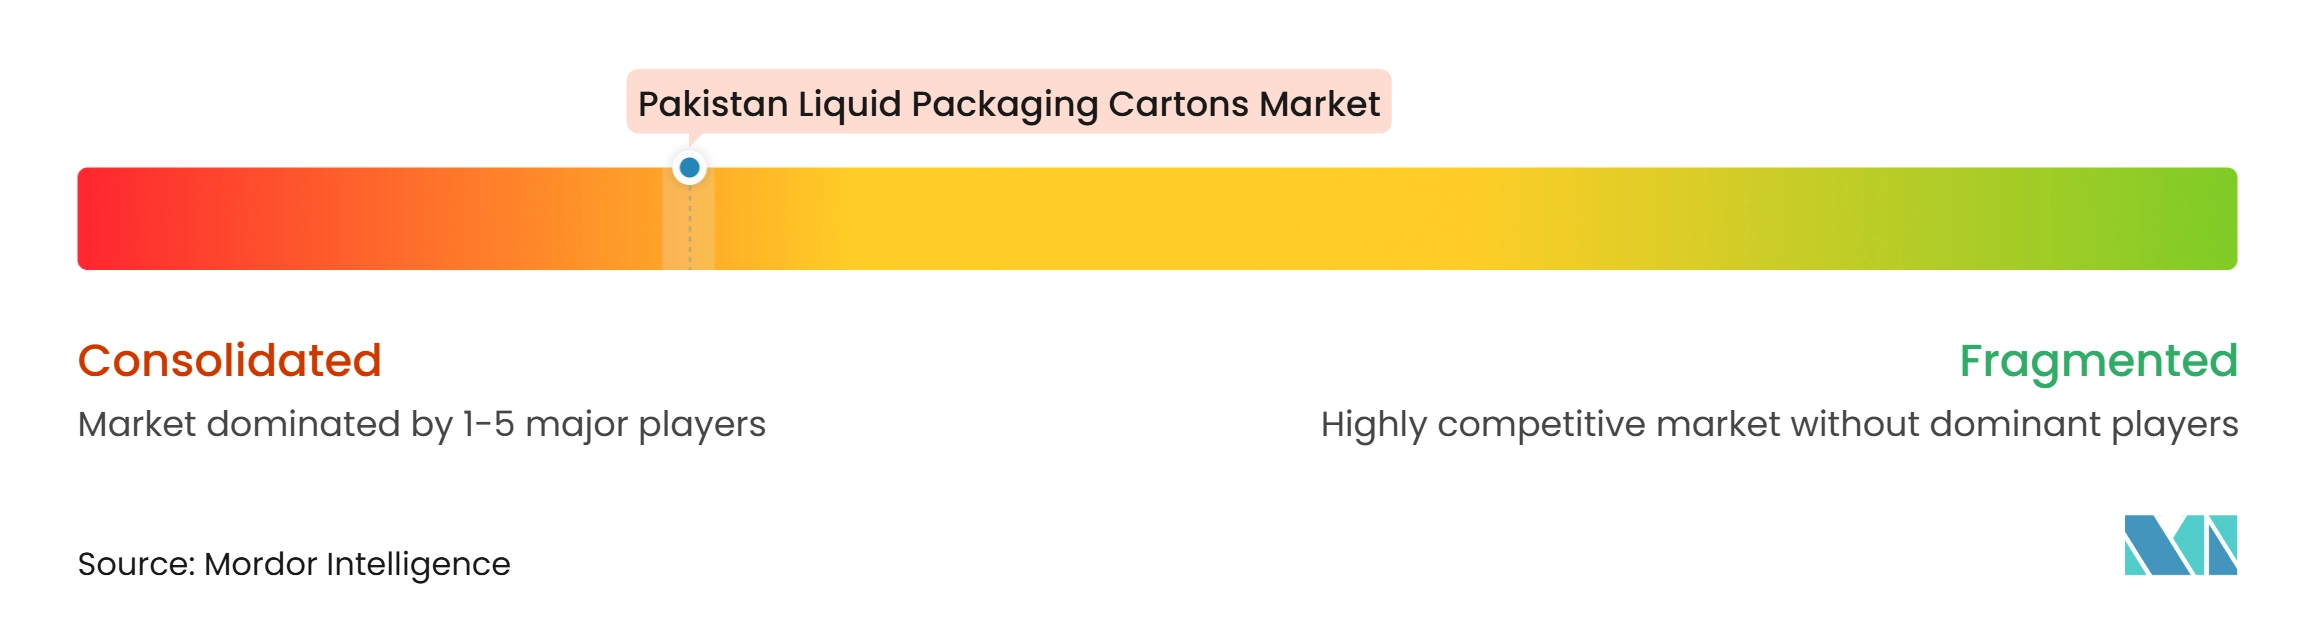
El mercado de cartones de envasado líquido de Pakistán está concentrado en torno a las líneas de llenado instaladas de Tetra Pak y sus relaciones de suministro con los procesadores de productos lácteos UHT y jugos. Esta base de equipos hace que la sustitución sea difícil porque un proveedor competidor debe superar tanto el precio de las mangas como el costo de cambiar el equipo de producción. SIG ha fortalecido su posición local a través del primer llenador aséptico SIG XSlim 24 de Dairyland en Pakistán. La línea apunta a formatos de 80 ml a 200 ml y permite a los procesadores lograr cambios de volumen más rápidos. Greatview Aseptic Packaging, Shandong Bihai Packaging Materials y Lamipak compiten en el suministro de mangas ofreciendo opciones de precios y equipos a los procesadores lácteos de nivel medio.
Packages Limited y Bulleh Shah Packaging atienden los requisitos domésticos de cartón y cartones plegables, mientras que Bulleh Shah Packaging también proporciona una ruta para la recuperación de cartones usados. Tetra Pak Pakistan y Bulleh Shah Packaging firmaron un memorando en julio de 2025 para desarrollar una cadena de valor de recolección y reciclaje de cartones de bebidas usados. La colaboración utiliza centros de recolección, trazabilidad digital y producción local de forro reciclado, fluting y kraft a partir de fibras recuperadas. Este movimiento aborda las limitaciones de recolección y puede ayudar a los proveedores a responder a las demandas de los clientes de circularidad documentada. Packages Group también preparó sus negocios orientados a la exportación para las normas de sostenibilidad de la UE a través de una sesión interna de cumplimiento en septiembre de 2026.[3]
La tecnología de barrera a base de papel de Tetra Pak es otro diferenciador porque ofrece a los productores una opción con mayor contenido renovable en líneas de alta velocidad. El programa de transformación de SIG de septiembre de 2025 centró a la empresa en negocios asépticos de mayor margen y operaciones más simples. El mercado de cartones de envasado líquido de Pakistán ofrece oportunidades en la distribución de nivel 2 y nivel 3, los envases de bebidas de origen vegetal y los formatos de bebidas energéticas donde la capacidad no está completamente utilizada. Los proveedores que combinan equipos flexibles, suministro confiable de materiales y trazabilidad de reciclaje pueden competir sin reemplazar directamente cada línea de llenado titular.
Líderes de la Industria de Cartones de Envasado Líquido de Pakistán
-
Tetra Pak International S.A.
-
Trepak International
-
Bulleh Shah Packaging (Private) Limited
-
Ecolean AB
-
Packages Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Pakistán Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Obeikan Industrial Investment Group
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Southern Packaging Group Ltd.
- Packages Group
- Bulleh Shah Packaging (Private) Limited
- Trepak International
- Ecolean AB
- FrieslandCampina Pakistan (Private) Limited
- Haleeb Foods Limited
- Nestlé Pakistan Limited
- Shakarganj Limited
- Shezan International Limited
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Pakistán
- Octubre de 2026: Packages Group conmemoró el Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos con una campaña de un mes de duración en todas sus empresas del grupo, incluidas Bulleh Shah Packaging y Packages Convertors Limited, con auditorías de desperdicio de alimentos realizadas a nivel de planta para identificar oportunidades de reducción y mejorar la eficiencia de los recursos.
- Septiembre de 2026: Packages Group organizó una sesión enfocada en los requisitos de sostenibilidad de la UE en evolución, que abarcó el Reglamento de la UE sobre Deforestación, la Directiva de Diligencia Debida en Materia de Sostenibilidad Empresarial, el Reglamento de Diseño Ecológico para Productos Sostenibles y el Pasaporte Digital de Producto, para equipos de Bulleh Shah Packaging y Packages Convertors Limited, preparando los negocios orientados a la exportación del grupo para los plazos internacionales de cumplimiento de envasado.
- Septiembre de 2026: Tetra Pak participó en un diálogo nacional de dos días sobre sistemas alimentarios en Islamabad, donde el Director de Asuntos Corporativos de Tetra Pak para Pakistán instó a fortalecer la infraestructura de procesamiento, envasado, almacenamiento y distribución de alimentos para abordar los desafíos nutricionales de Pakistán y atraer inversión hacia la cadena de valor alimentaria.
- Febrero de 2026: Tetra Pak anunció el 10 de febrero de 2026 la expansión de su tecnología de barrera a base de papel a las líneas de llenado de alta velocidad Tetra Pak A3/Speed, siendo Maeil Dairies de Corea del Sur el primer productor a nivel mundial en implementar la solución en esta plataforma para una bebida de soja de origen vegetal. La tecnología alcanza un 87% de contenido renovable y una huella de carbono verificada un 26% menor en comparación con los equivalentes con barrera de aluminio, certificada por Carbon Trust, y permite actualizar las líneas A3/Speed existentes sin gastos de capital significativos, abriendo una vía de actualización de sostenibilidad para los procesadores más grandes de Pakistán.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Pakistán
El Mercado de Cartones de Envasado Líquido de Pakistán abarca la producción, el suministro, la distribución y el consumo de cartones a base de cartón utilizados para almacenar, transportar y conservar productos líquidos y semilíquidos. Estos cartones generalmente comprenden múltiples capas de cartón, polímeros plásticos y, para el envasado aséptico, papel de aluminio, que proporcionan resistencia estructural y protección contra la humedad, el oxígeno, la luz y la contaminación externa.
El Informe del Mercado de Cartones de Envasado Líquido de Pakistán está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicación (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos (Excluyendo Leche), Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene la categoría de cartones de envasado líquido de Pakistán?
Se proyecta que la categoría crezca de 31,47 mil millones de USD en 2027 a 42,09 mil millones de USD para 2032 a una CAGR del 5,99%. Está respaldada por los requisitos de distribución a temperatura ambiente y las oportunidades de procesamiento formal de productos lácteos. Las perspectivas también dependen de si los cambios de política apoyan un retorno gradual de los consumidores a los productos formales de leche envasada y jugos.
¿Qué está impulsando la demanda de cartones de envasado líquido en Pakistán?
La formalización del procesamiento lácteo, la distribución a temperatura ambiente, los envases de bebidas más pequeños y los requisitos de envasado a base de fibra apoyan la demanda. Estas fuerzas permiten a los procesadores llegar a puntos de venta que carecen de logística refrigerada confiable y ampliar la disponibilidad de productos estables en estantería. También mejoran el caso comercial para estandarizar las operaciones de llenado en varias categorías de productos.
¿Qué tipo de producto lidera los cartones de envasado líquido en Pakistán?
Los cartones asépticos representaron el 87,11% de la participación en 2026 y se proyecta que se expandan a una CAGR del 6,16% hasta 2032. Su desempeño refleja la necesidad de distribuir productos UHT a largas distancias sin una cadena de frío continua.
¿Qué aplicación se está expandiendo más rápido en el sector de cartones de envasado líquido de Pakistán?
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 6,99% hasta 2032, respaldadas por la disponibilidad en el comercio minorista organizado y la compatibilidad con el llenado UHT. Las líneas asépticas existentes pueden apoyar nuevos productos de origen vegetal sin un modelo de distribución separado. Esto puede reducir las barreras operativas para introducir unidades de mantenimiento de existencias adicionales de alternativas lácteas.
¿Por qué son importantes los cartones por debajo de 250 ml en Pakistán?
Los formatos por debajo de 250 ml representaron el 42,23% de la participación en 2026 porque son adecuados para compras individuales a través de quioscos, escuelas, lugares de trabajo y canales de tránsito. Los equipos de llenado flexibles también permiten a los productores ofrecer varios volúmenes pequeños en una sola plataforma.
¿Qué está limitando la demanda formal de cartones lácteos en Pakistán?
El GST del 18% sobre los productos lácteos envasados ha reducido los volúmenes formales de leche envasada y ha desplazado parte de la demanda hacia la leche suelta no gravada. Los materiales de barrera importados y la exposición cambiaria también continúan presionando los costos y márgenes de los convertidores. Estas limitaciones afectan tanto la economía del procesamiento como la accesibilidad de los productos envasados para los hogares sensibles al costo.