
パキスタン液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
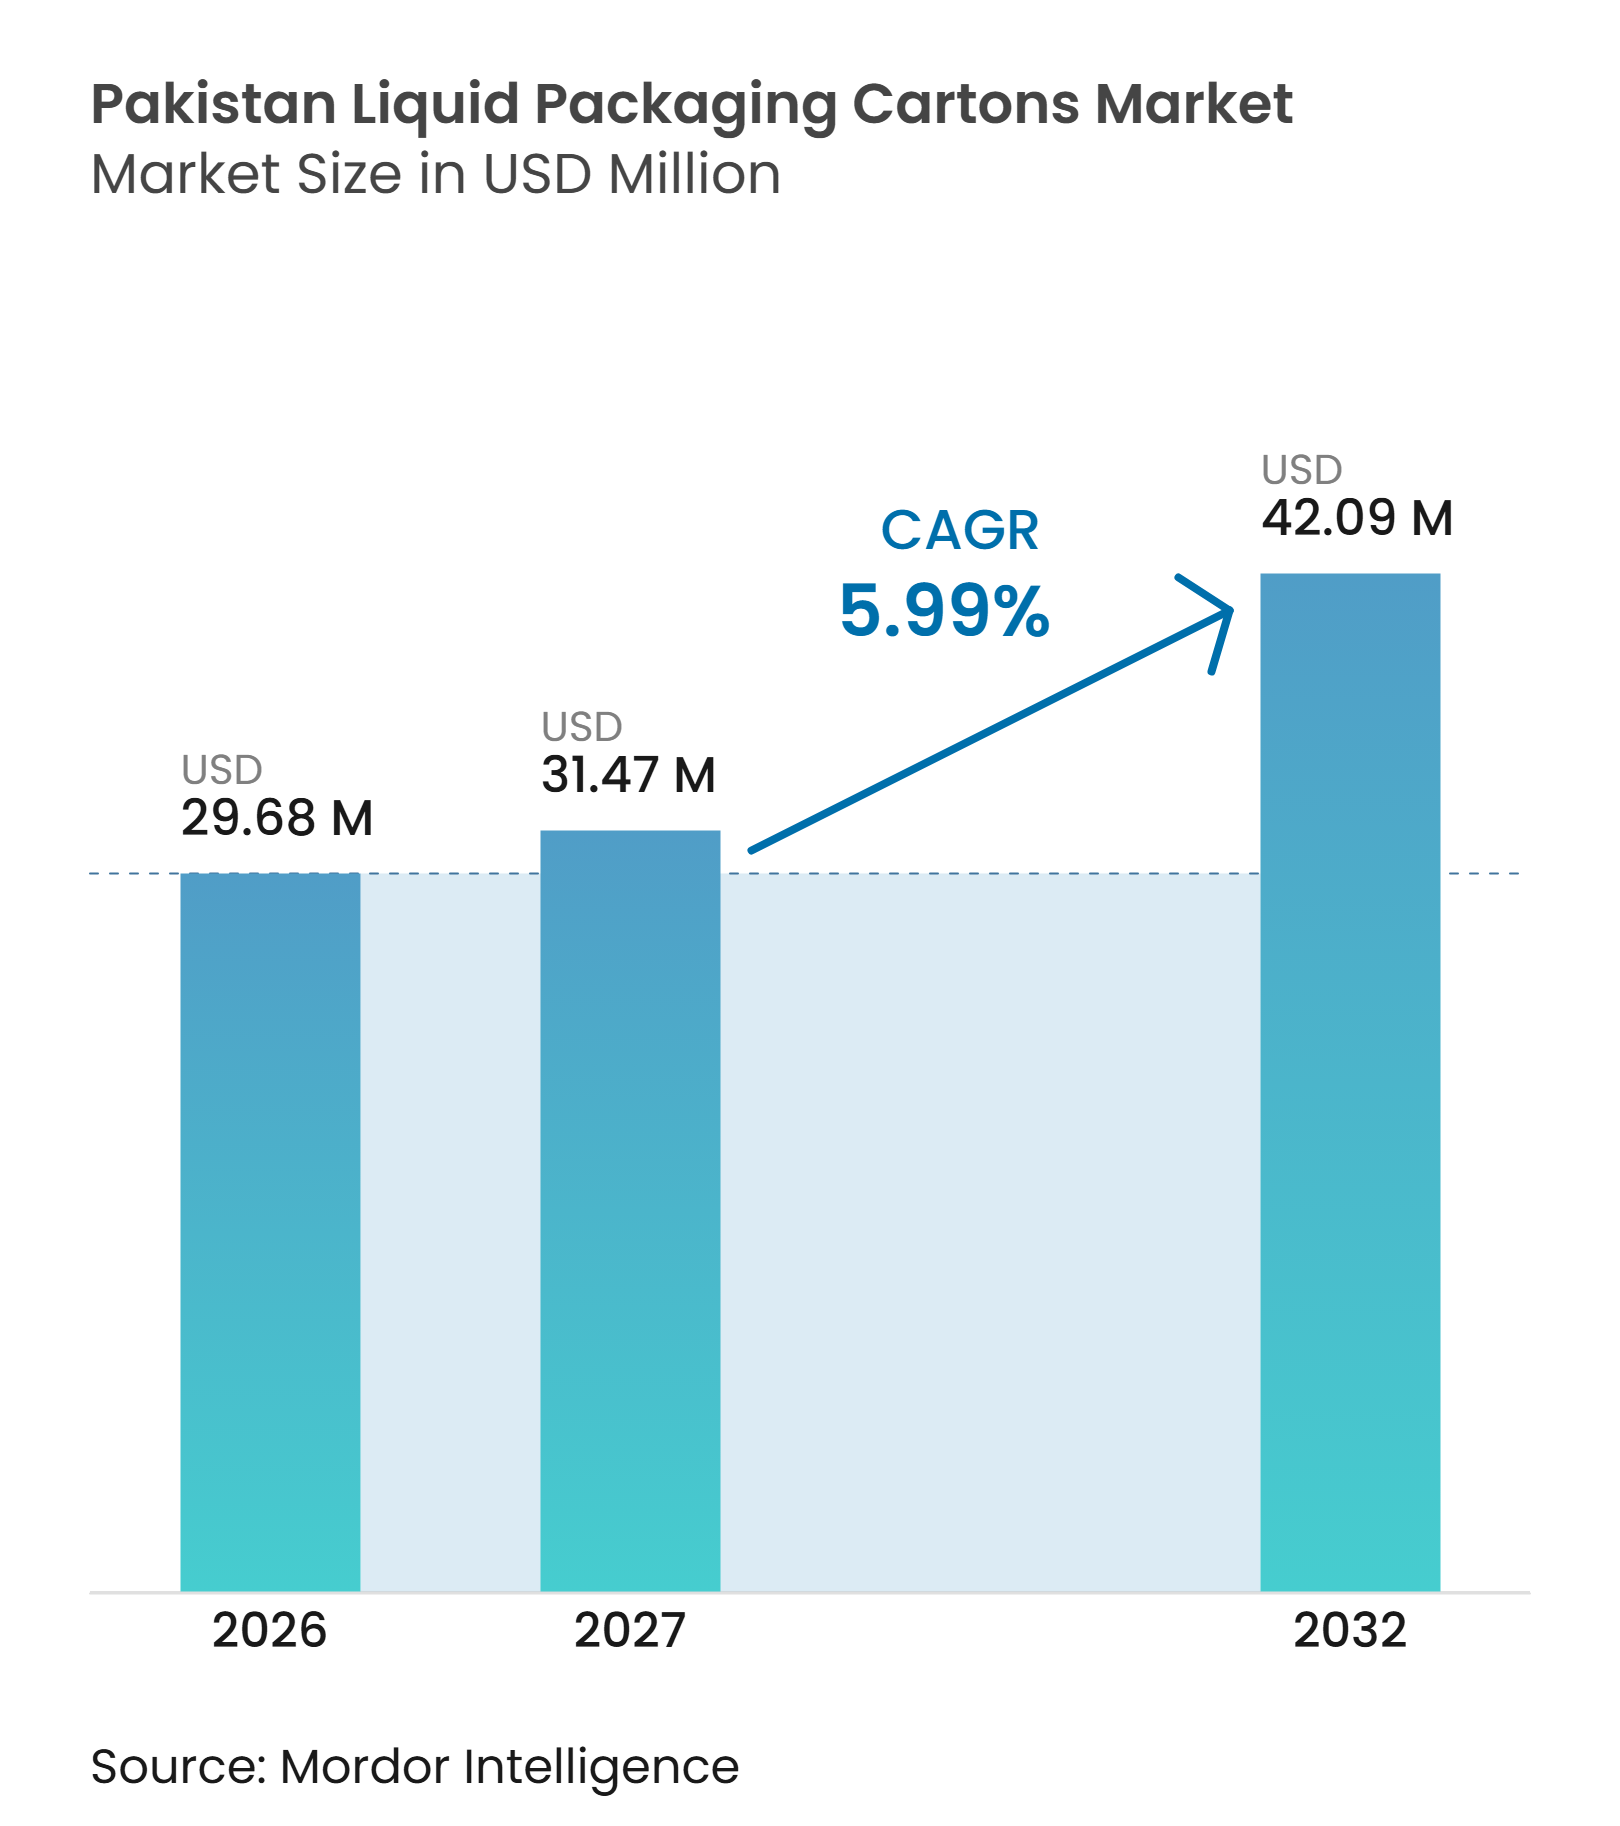
| 基準年の市場規模 (2026) | 29.68 百万米ドル |
| 市場規模 (2027) | 31.47 百万米ドル |
| 市場規模 (2032) | 42.09 百万米ドル |
| 成長率 (2027 - 2032) | 5.99 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパキスタン液体包装カートン市場分析
パキスタン液体包装カートン市場規模は、2026年の2,968万米ドルから2027年には3,147万米ドルに成長し、2027年から2032年にかけて5.99%のCAGRで2032年までに4,209万米ドルに達すると予測されています。
パキスタン液体包装カートン市場は、冷蔵物流が限られた地域を超えて牛乳や飲料を流通させる必要性によって支えられています。パキスタンの牛乳供給の多くが組織的なチャネル外で販売されているため、正規の乳製品加工は依然として中心的な機会となっています。包装乳製品に対する18%の物品サービス税(GST)は正規の牛乳量を引き続き制約している一方、小型パックと常温流通は生産者が価格に敏感な消費者へリーチするのに役立っています。サプライヤーは、輸出志向の顧客へのアクセスを改善し、使用済みカートンの回収を強化できるコンパクトな充填設備、紙ベースのバリア材、およびリサイクルパートナーシップで対応しています。
主要レポートのポイント
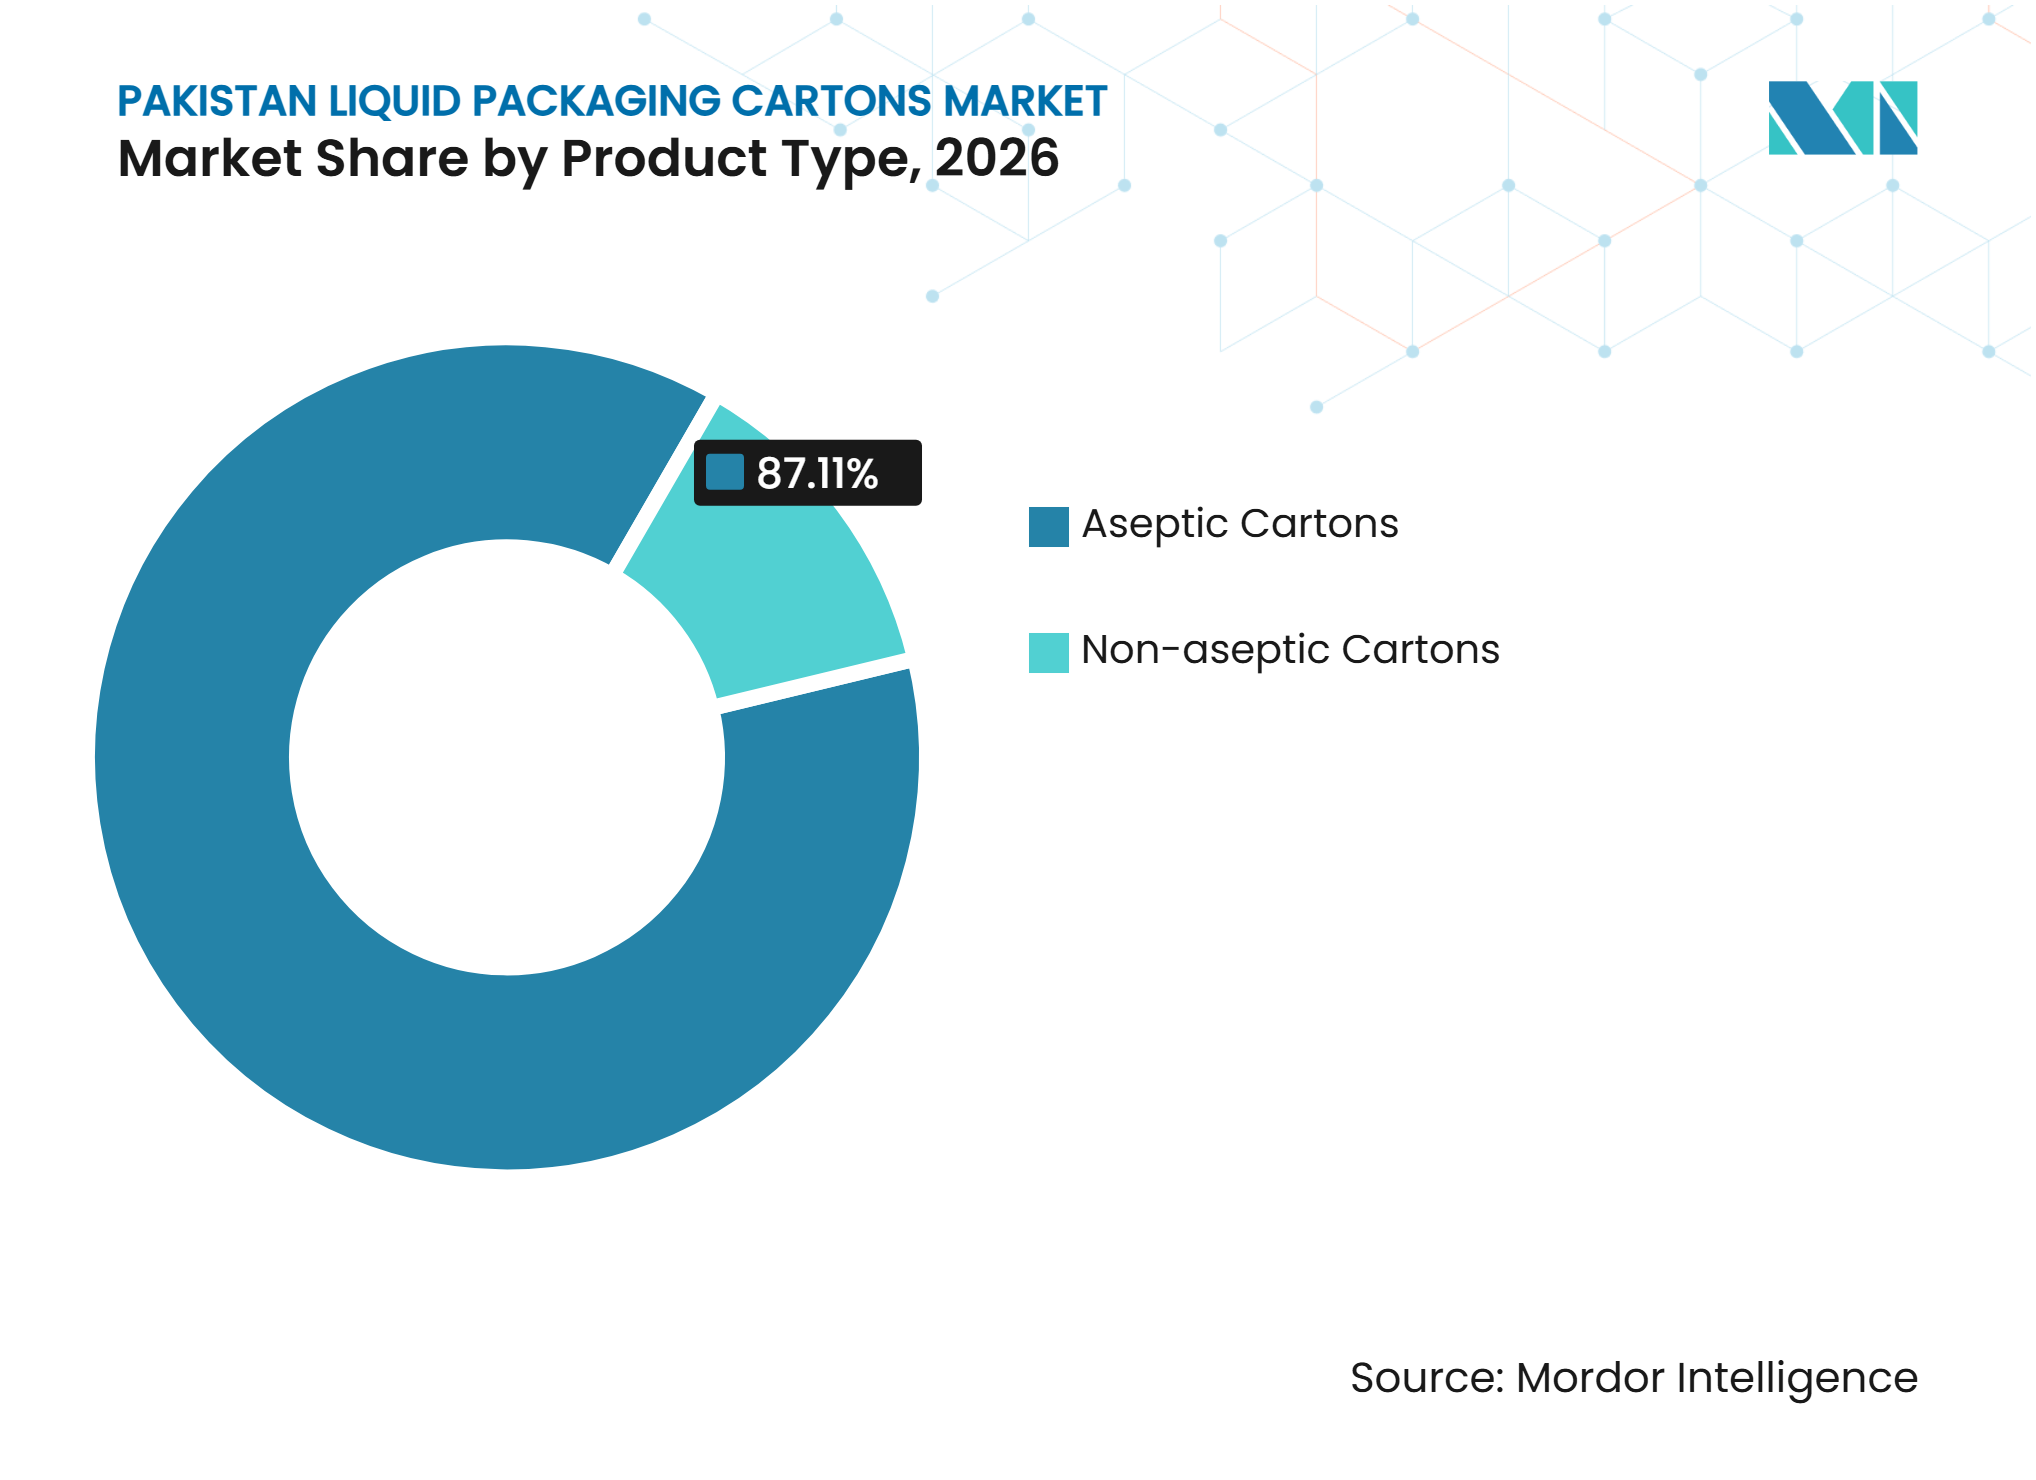
- 製品タイプ別では、無菌カートンが2026年のパキスタン液体包装カートン市場シェアの87.11%を占め、2032年にかけて6.16%のCAGRで拡大する見込みです。
- 用途別では、牛乳が2026年のパキスタン液体包装カートン市場規模の68.93%を占め、植物性飲料は2032年にかけて6.99%のCAGRで拡大する見込みです。
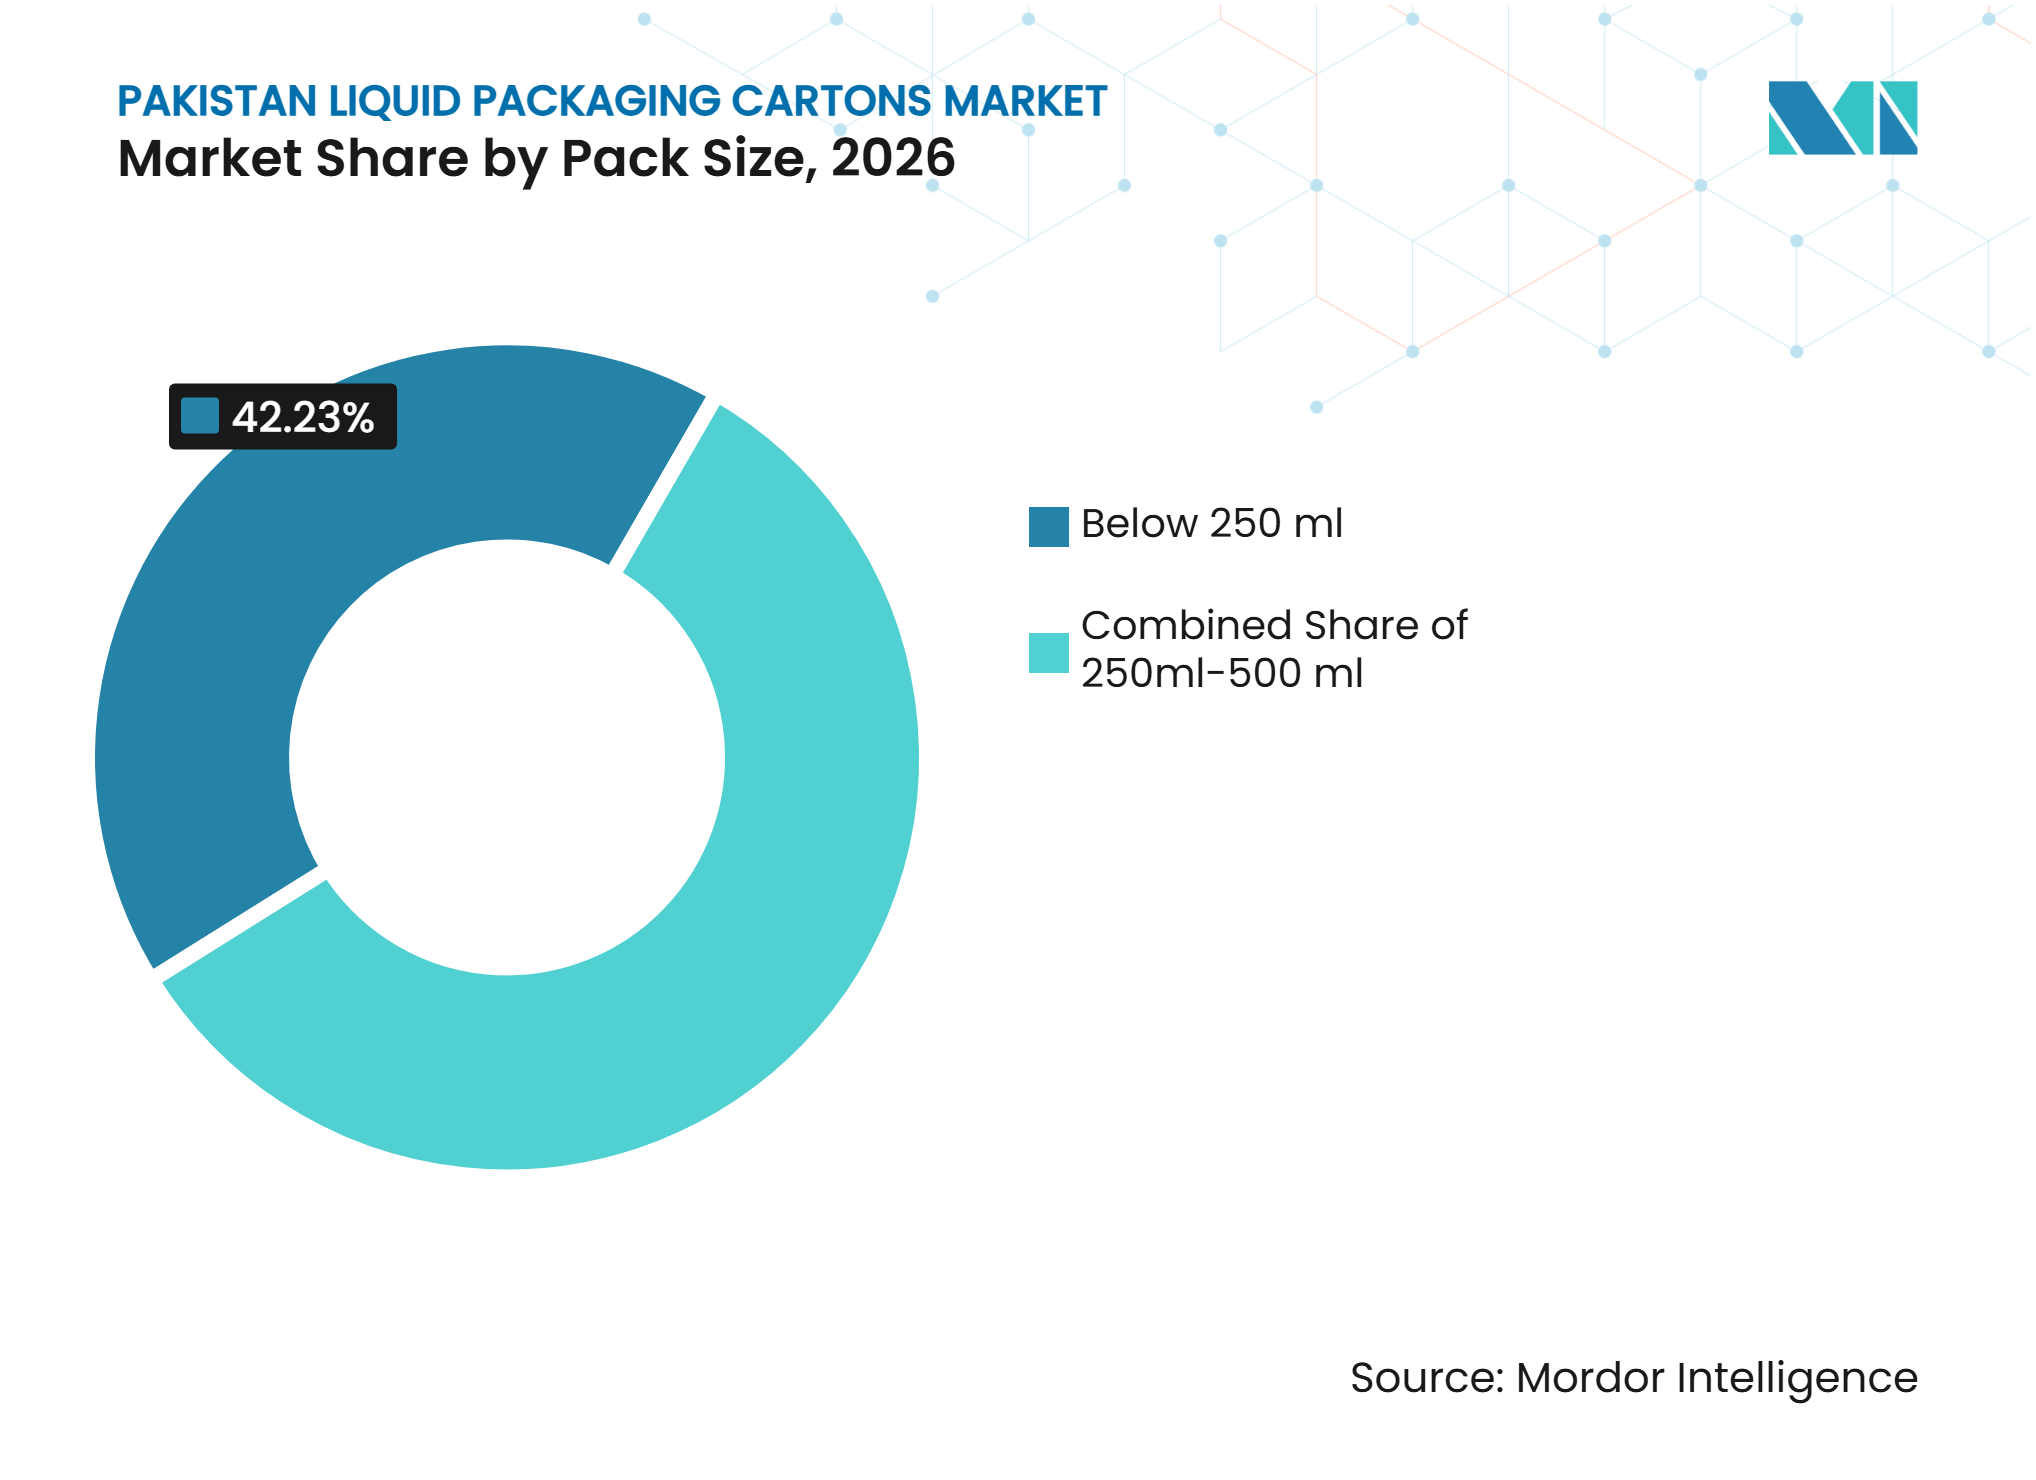
- パックサイズ別では、250ml未満のフォーマットが2026年に42.23%の市場シェアを占め、2032年にかけて6.54%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装牛乳消費の正規化 | +2.1% | 全国的、ラホール、ファイサラバード、カラチでの早期成果 | 長期(4年以上) |
| 牛乳とジュースの常温流通 | +1.4% | 全国的、都市部のパンジャブ州とシンド州での急速な普及 | 中期(2~4年) |
| 小型・外出先向け飲料パック | +1.1% | カラチ、ラホール、イスラマバード | 中期(2~4年) |
| 繊維ベース包装への需要 | +0.7% | グローバルサプライチェーンおよび輸出志向のパキスタン加工業者 | 長期(4年以上) |
| 小売および低温チェーンの近代化 | +0.6% | 都市部のパンジャブ州とシンド州の回廊 | 中期(2~4年) |
| 地域リサイクルパートナーシップ | +0.4% | ラホール、カラチ、ファイサラバードの回収拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
包装牛乳消費の正規化の進展
パキスタン液体包装カートン市場は、正規の乳製品消費が国内の牛乳生産量に対して依然として低水準にあるため、大きなアドレス可能なベースを有しています。パキスタン酪農協会によると、パキスタンは年間700億リットル超の牛乳を生産しているにもかかわらず、包装牛乳を消費しているのは人口の3%~4%に過ぎません。パキスタンは世界有数の牛乳生産国でありながら、正規の加工チャネルを通じて流通する牛乳は10%未満にとどまっています。ルーズミルクからUHT加工への移行はいずれも無菌充填を必要とし、カートン需要を支えます。持続可能な開発政策研究所が主催した政策討議では、GSTの引き下げとルーズミルク取引の一層の正規化が求められました。同討議では、より正規化された酪農システムの要件として、牛乳集荷センター、冷却能力、物流が特定されました。この構造により、パキスタン液体包装カートン市場は、加工業者が消費者を規制された包装乳製品チャネルへ移行させるペースと連動しています。
牛乳とジュースの常温流通の拡大
常温流通は、信頼できる冷蔵保管のない地域にサービスを提供する飲料生産者にとって実用的なルートであり続けています。パキスタンの生鮮品の6%未満しか温度管理された物流を通じて流通していません。無菌カートンにより、UHT牛乳、ジュース、および類似製品は冷蔵処理なしに輸送・常温保存が可能です。この機能により、パキスタン液体包装カートン市場は、小売店が冷蔵設備に資金を投じたり安定的に運用したりできない地域で優位性を発揮します。Tetra Pakは、A3/CompactFlexプラットフォームと組み合わせて使用するPrisma Aseptic 300 Edgeフォーマットが、多様な流通条件に対応する生産者のパックサイズ間の迅速な切り替えを可能にすると述べています。追加の常温ルートはそれぞれ、販売時点での冷蔵保管への投資を必要とせずに正規飲料の入手可能性を拡大できます。したがって、このフォーマットは、乳製品税制が包装牛乳消費全体を制限する場合でも引き続き重要性を持ちます。
小型・外出先向け飲料パックの成長
小型カートンは、キオスク、学校、交通機関などで個別に飲料を購入する消費者の購買パターンに合致しています。200ml未満のフォーマットは購入時の初期費用を下げ、低所得世帯にとって包装製品をより入手しやすくします。Dairylandはパキスタン初のSIG XSlim 24無菌充填機を導入しており、80mlから200mlでの9種類の容量を毎時24,000パックで処理します。この設備は、各パックサイズに専用ラインを設置することなく複数の在庫管理単位を必要とする生産者を支援します。カラチとラホールの組織的小売業者やクイックコマース事業者は、これらの小型フォーマットへのアクセスを広げることができます。したがって、パキスタン液体包装カートン市場は、生産経済を頻繁な少額購入に合わせた設備から恩恵を受けることができます。
持続可能性主導の繊維ベース包装への需要
輸出志向の加工業者は、包装の調達と製品文書化に影響を与える持続可能性要件への対応を進めています。Packages Groupは2026年9月に、EU森林破壊規制、企業持続可能性デューデリジェンス指令、持続可能な製品のためのエコデザイン規制、およびデジタル製品パスポートを取り上げたセッションを開催しました。繊維ベースの無菌カートンは、顧客が再生可能素材と文書化された材料調達を求める場合に信頼できる選択肢を提供できます。Tetra Pakは2026年2月に紙ベースのバリア技術を高速A3/Speedラインに拡張しました。[1] 同社は、Tetra Brik Aseptic 200 Slimカートンが87%の再生可能素材含有率を達成し、Carbon Trustの検証に基づきアルミニウムバリア同等品より26%低いカーボンフットプリントを実現したと述べています。国内需要は依然として価格と入手可能性を優先する可能性がありますが、多国籍顧客からの調達要件は、互換性のある材料とトレーサビリティを持つサプライヤーを優遇する可能性があります。これにより、パキスタン液体包装カートン市場における長期的な持続可能性の道筋が支えられます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 正規包装乳製品需要に対するGSTの圧力 | -1.5% | 全国的、農村部および都市周辺市場でより大きな圧力 | 短期(2年以内) |
| 輸入バリア材と外国為替エクスポージャー | -1.0% | 全国的、輸入ポリエチレンおよびアルミニウム箔を使用するコンバーター全体 | 中期(2~4年) |
| 使用済みカートン回収密度の低さ | -0.5% | 全国的、特に第2・第3層都市 | 長期(4年以上) |
| 断片化した充填インフラと不均一な食品安全執行 | -0.4% | 農村部のパンジャブ州、カイバル・パクトゥンクワ州、バローチスターン州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
正規包装乳製品需要に対するGSTの圧力
包装乳製品に対する18%のGSTは、正規の包装乳製品への需要を正規チャネルから離れさせ、ルーズミルクへとシフトさせています。パキスタン酪農協会は、税導入後に正規の包装牛乳量が20%減少し、500以上の加工ユニットが閉鎖され、雇用が20%減少したと報告しています。同協会はまた、乳製品税収が前年度のPKR 137億2,000万(4,948万米ドル)から2024~2025年度にはPKR 440億(1億5,868万米ドル)に増加したと報告しています。ルーズミルクは非課税のままであり、ほとんどの世帯で消費されているため、無菌カートンを使用する正規チャネルが弱体化しています。牛乳がこのフォーマットの主要用途であるため、パキスタン液体包装カートン市場はこの影響を受けています。利害関係者は、正規化を支援し課税対象の加工基盤を改善するためにGSTを5%~10%に引き下げることを提案しています。税制調整はカートン量にとって重要であり、正規加工業者の間で需要を回復させる可能性があります。
輸入バリア材と外国為替エクスポージャー
無菌カートンの生産は、主に輸入されるアルミニウム箔、低密度ポリエチレン、および多層バリア材に依存しています。2023年から2025年にかけてのパキスタンの通貨変動は、投入コストを上昇させ、コンバーターのマージンに圧力をかけました。商業規模の国内ポリエチレンフィルム生産が存在しないため、これらの投入材の国産化能力が制限されています。包装はFMCG企業の総コスト構造の5%~6%を占めており、多くのバイヤーが充填作業の中断を避けるために価格調整を受け入れることができます。FrieslandCampina Engro Pakistanの上半期業績解説によると、2026年には運賃の増加と戦争リスク保険料がさらなるサプライチェーンコスト圧力を加えました。パキスタン液体包装カートン市場はこのモデルの下で量を維持できますが、コンバーターの収益性は外国為替とコモディティコストにさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが全国流通を支援無菌カートンは2026年のパキスタン液体包装カートン市場シェアの87.11%を占め、2032年にかけて6.16%のCAGRで拡大する見込みです。その地位は、冷蔵物流が乏しい地域で常温で製品を流通させる必要性を反映しています。生鮮品の6%未満しか温度管理されたチャネルを通じて流通しておらず、全国的な飲料流通において常温保存可能な包装が重要となっています。UHT牛乳が主要な量の使用者であり、ジュース、植物性飲料、機能性飲料もこのフォーマットを使用しています。この製品タイプにより、加工業者はより長いルートでの製品品質を保護し、冷蔵販売店への依存を低減できます。
Tetra Pakの2026年2月のA3/Speedラインへの紙ベースバリア拡張は、大量生産加工業者にフォーマットのフットプリントを削減できる材料オプションを提供します。同社は、関連するカートンソリューションについて、アルミニウムバリア代替品と比較して87%の再生可能素材含有率と26%低いカーボンフットプリントを報告しています。大都市圏周辺に信頼できるコールドチェーンが集中しているため、その流通はより限定的です。カラチとラホールのスーパーマーケット、ハイパーマーケット、クイックコマース事業者は冷蔵製品の選択を支援できますが、より広い普及は追加の冷蔵保管投資と配送プロセス全体での信頼できる温度管理に依存しています。したがって、パキスタン液体包装カートン市場は無菌フォーマットを中心に推移し、常温流通がよりスケーラブルなルートとなる可能性が高いです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
牛乳が需要を支え、植物性飲料が前進牛乳は2026年のパキスタンにおける液体包装カートン市場の68.93%を占めました。パキスタンは年間700億リットル超牛乳を生産していますが、正規の加工に入るのは10%未満であり、UHT乳製品包装に大きな機会をもたらしています。18%のGSTは正規の包装牛乳量を減少させましたが、他のカテゴリーが同様の絶対量に達していないため、牛乳は最大のカートン用途であり続けています。ジュースも重要な用途を代表していますが、追加の関税が正規のジュースカテゴリーを弱体化させています。正規のジュース収益は、2023年度に予測された水準から2025年までに大幅に減少しました。
植物性飲料は2032年にかけて6.99%のCAGRで拡大する見込みであり、パキスタン液体包装カートン市場の用途の中で最も速い成長率です。液体非乳製品クリーマーの輸入は2023年から2024年にかけて88.96%増加し、乳製品代替品への幅広い関心を示しています。2025年の研究では、パキスタンにおけるオーツ麦・アーモンド飲料ブレンドへの消費者受容が確認され、オーツ麦、大豆、アーモンド、ココナッツ製品は組織的小売業者やカフェチャネルを通じてより入手しやすくなっています。UHT植物性飲料は従来の乳製品に匹敵するバリア性能を必要とするため、無菌カートンはこれらの製品に適しています。パキスタン液体包装カートン産業は、既存の無菌インフラを活用して、別の流通モデルに依存することなくこの新興用途にサービスを提供できます。
パックサイズ別:
250ml未満フォーマットが手頃さと柔軟性を兼備250ml未満のパックは2026年に42.23%のシェアを占め、2032年にかけて6.54%のCAGRで拡大する見込みです。これらのフォーマットは、キオスク、学校、職場、交通機関での個別購入に適しています。初期価格が低いため、家族サイズのパックを購入しない可能性のある消費者を支援します。小型パックは、大量の家庭用品を保管するように設計されていないコンビニエンスチャネルを通じて流通できます。この行動は、自動販売機やコンビニエンスチャネルを通じて販売される製品に特に関連しています。
DairylandのSIG XSlim 24ラインは80mlから200mlの容量を処理し、毎時24,000パックを生産しており、地元の投資が小型カートンに向けられていることを示しています。[2] 250~500mlの範囲は、適切な価格で牛乳やジュースのフルサービングを求める消費者に対応しています。500ml超のパック(主に1リットルフォーマット)は家庭の定番品であり続けていますが、消費者がより少量で頻繁な購入をするにつれて成長プロファイルは緩やかです。クイックコマースと近代的小売業者は、小型バスケット購入と迅速な在庫回転を促進することでこのシフトを強化できます。パキスタン液体包装カートン市場は、サプライヤーが単一のプラットフォームから複数のパックサイズに対応できるマルチボリュームラインから恩恵を受けることができます。

地理的分析
パンジブ州
パンジャブ州は、UHT乳製品加工と消費財製造の最大の集積地を有するため、パキスタン液体包装カートン市場の主要な需要センターです。ラホールとファイサラバードには、無菌カートンを使用する充填ライン、FMCG施設、加工業者の主要グループが集積しています。Tetra Pakはラホールのスンダール工業団地で操業しており、地元の乳製品・飲料顧客に近い立地にあります。ラホールのリングロード沿いのカルフール、Al-Fatah、Metro Cash and Carry、ハイパーマーケットを含む組織的小売業者は、常温保存飲料の正規チャネルを提供しています。クイックコマースとダークストア事業者も、州内での小型カートンの頻繁な購入を支援しています。
シンド州
シンド州は、カラチが輸入アルミニウム箔、ポリエチレン、その他のバリア材の主要な入港地であるため、パキスタン液体包装カートン市場において戦略的な役割を果たしています。同市の工業地区は、飲料、液体食品、機能性飲料メーカーからの需要も支えています。カラチのダークストアネットワークは、密集した都市部の地区での単一サービング包装飲料へのアクセスを拡大しています。常温カートンは、冷蔵流通が安定的に利用できない大都市圏外でも引き続き有用です。FrieslandCampina Engro Pakistanは2026年上半期の収益が12.1%増加したと報告しており、乳製品税の圧力にもかかわらず正規のFMCG需要が継続していることを示しています。
カイバル・パクトゥンクワ州、バローチスターン州、アザド・カシミール
カイバル・パクトゥンクワ州、バローチスターン州、アザド・カシミールは、パキスタン液体包装カートン市場において小さいながらも成長するシェアを占めています。道路の改善とモバイルコマースにより、歴史的に非公式な牛乳チャネルに依存してきた地域への包装飲料のリーチを拡大できます。バローチスターン州は、人口の希薄さ、限られた正規小売業者、ルーズコモディティ市場への継続的な依存により、サービス提供が依然として困難です。正規小売業者が拡大するにつれて、PSQCA基準に基づく食品安全コンプライアンスがより重要になり、一貫した製品ラベリングと包装の完全性を提供できるサプライヤーが優遇されます。
競合環境
市場集中度
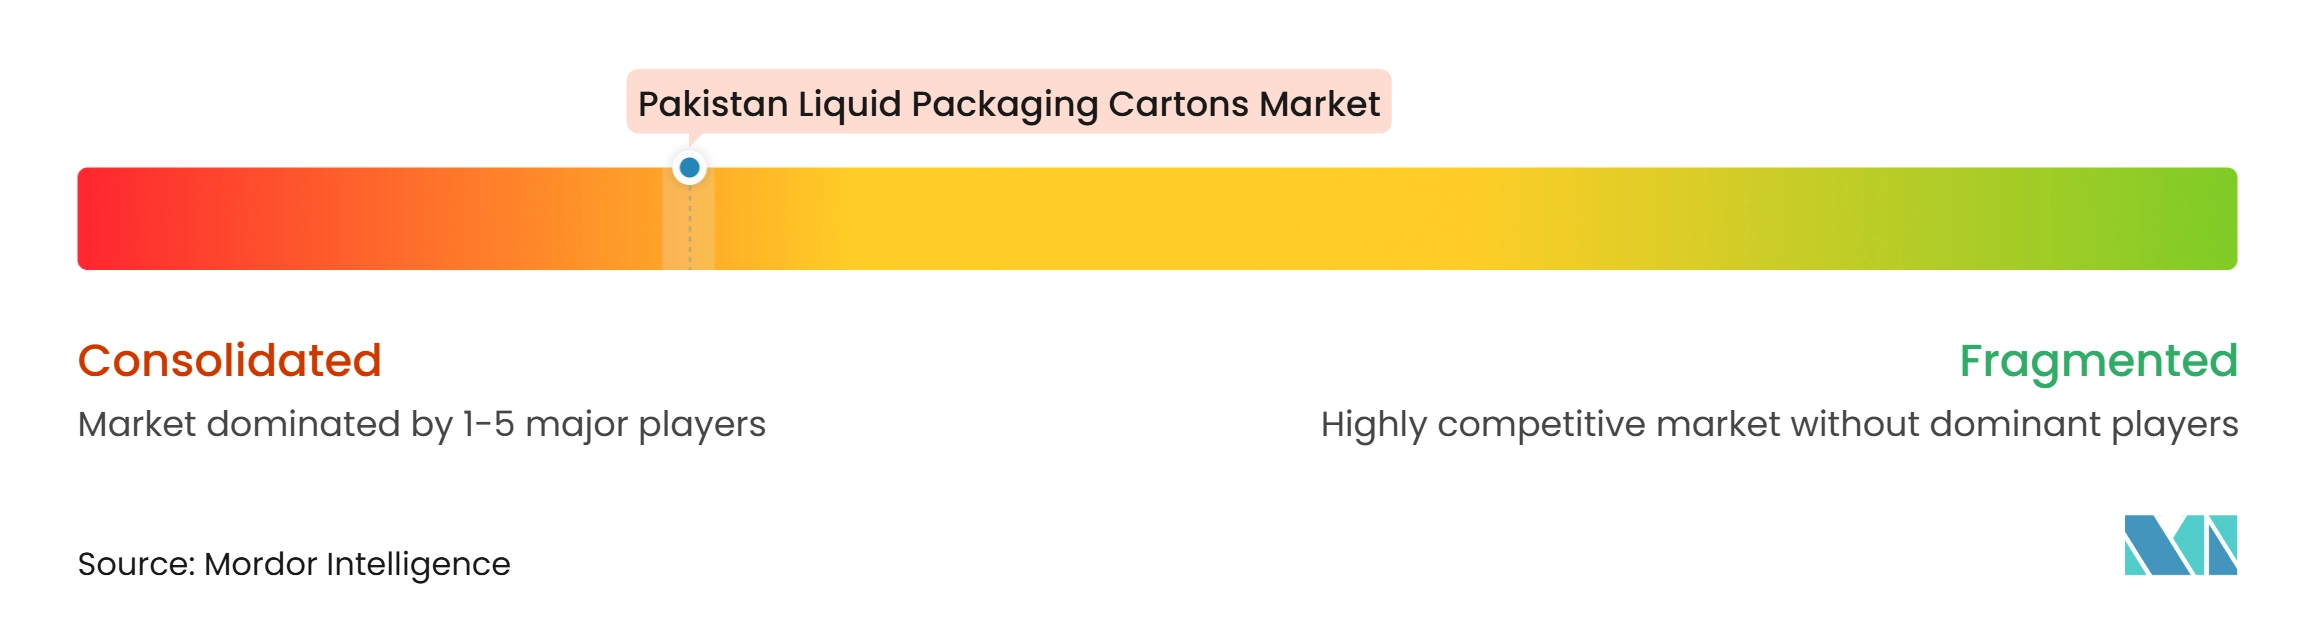
パキスタン液体包装カートン市場は、Tetra Pakの設置済み充填ラインとUHT乳製品・ジュース加工業者との供給関係を中心に集中しています。この設備基盤は、競合サプライヤーがスリーブ価格と生産設備変更コストの両方を克服しなければならないため、代替が困難です。SIGは、パキスタンにおけるDairylandの初のSIG XSlim 24無菌充填機を通じて地元での地位を強化しています。このラインは80mlから200mlのフォーマットを対象とし、加工業者がより迅速な量の切り替えを実現できるようにします。Greatview Aseptic Packaging、Shandong Bihai Packaging Materials、Lamipakは、中堅乳製品加工業者に価格と設備オプションを提供することでスリーブ供給において競合しています。
Packages LimitedとBulleh Shah Packagingは国内のボードおよび折り畳みカートン需要に対応しており、Bulleh Shah Packagingは使用済みカートン回収のルートも提供しています。Tetra Pak PakistanとBulleh Shah Packagingは2025年7月に、使用済み飲料カートンの回収・リサイクルバリューチェーンを開発するための覚書に署名しました。この協力は、回収拠点、デジタルトレーサビリティ、および回収繊維からのリサイクルライナー、フルーティングクラフトの地元生産を活用しています。この動きは回収の制約に対処し、サプライヤーが文書化された循環性に関する顧客の要求に応えるのに役立ちます。Packages Groupはまた、2026年9月の社内コンプライアンスセッションを通じて、輸出志向のビジネスをEU持続可能性規則に向けて準備しました。[3]
Tetra Pakの紙ベースバリア技術は、高速ラインで高い再生可能素材含有率を持つオプションを生産者に提供するもう一つの差別化要因です。SIGの2025年9月の変革プログラムは、同社を高マージンの無菌ビジネスとシンプルな事業運営に集中させました。パキスタン液体包装カートン市場は、第2・第3層流通、植物性飲料パック、および能力が十分に活用されていないエネルギードリンクフォーマットに機会を提供しています。柔軟な設備、信頼できる材料供給、リサイクルトレーサビリティを組み合わせたサプライヤーは、既存の充填ラインをすべて直接置き換えることなく競合できます。
パキスタン液体包装カートン産業リーダー
-
Tetra Pak International S.A.
-
Trepak International
-
Bulleh Shah Packaging (Private) Limited
-
Ecolean AB
-
Packages Group
- 注:主要企業の掲載順は順位を示すものではありません。
パキスタン液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Obeikan Industrial Investment Group
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Southern Packaging Group Ltd.
- Packages Group
- Bulleh Shah Packaging (Private) Limited
- Trepak International
- Ecolean AB
- FrieslandCampina Pakistan (Private) Limited
- Haleeb Foods Limited
- Nestlé Pakistan Limited
- Shakarganj Limited
- Shezan International Limited
最近の産業開発事情 パキスタン液体包装カートン市場
- 2026年10月:Packages Groupは、食品ロス・廃棄物啓発国際デーを、Bulleh Shah PackagingおよびPackages Convertors Limitedを含むグループ企業全体にわたる1ヶ月間のキャンペーンで記念し、削減機会の特定と資源効率の改善のために工場レベルで食品廃棄物監査を実施しました。
- 2026年9月:Packages Groupは、EU森林破壊規制、企業持続可能性デューデリジェンス指令、持続可能な製品のためのエコデザイン規制、デジタル製品パスポートを取り上げた、進化するEU持続可能性要件に関する集中セッションを、Bulleh Shah PackagingおよびPackages Convertors Limitedのチームを対象に開催し、グループの輸出志向ビジネスを国際的な包装コンプライアンスのタイムラインに向けて準備しました。
- 2026年9月:Tetra Pakはイスラマバードで開催された2日の国家食料システム対話に参加し、Tetra Pakのパキスタンにおけるコーポレートアフェアーズディレクターがパキスタンの栄養課題に対処し食料バリューチェーンへの投資を誘致するために、食品加工、包装、保管、流通インフラの強化を求めました。
- 2026年2月:Tetra Pakは2026年2月10日、紙ベースバリア技術を高速Tetra Pak A3/Speed充填ラインに拡張することを発表し、韓国のMaeil Dairiesが植物性大豆飲料向けにこのプラットフォームでソリューションを実装する世界初の生産者となりました。この技術は87%の再生可能素材含有率を達成し、Carbon Trustが認証したアルミニウムバリア同等品と比較して26%低いカーボンフットプリントを実現しており、既存のA3/Speedラインを大規模な設備投資なしにアップグレードできるため、パキスタンの大規模加工業者に持続可能性アップグレードの道筋を開きます。
パキスタン液体包装カートン市場レポートの範囲
パキスタン液体包装カートン市場は、液体および半液体製品の保管、輸送、保存に使用される紙板ベースのカートンの生産、供給、流通、消費を対象としています。これらのカートンは一般に、紙板、プラスチックポリマー、および無菌包装の場合はアルミニウム箔の複数の層で構成されており、構造的強度と水分、酸素、光、外部汚染に対する保護を提供します。
パキスタン液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、乳製品(牛乳を除く)、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
パキスタン液体包装カートンカテゴリーの規模はどのくらいですか?
このカテゴリーは2027年の314億7,000万米ドルから2032年までに420億9,000万米ドルに5.99%のCAGRで成長する見込みです。常温流通の要件と正規の乳製品加工の機会によって支えられています。また、政策変更が消費者の正規の包装牛乳・ジュース製品への段階的な回帰を支援するかどうかにも見通しは依存しています。
パキスタンにおける液体包装カートンの需要を牽引しているものは何ですか?
乳製品加工の正規化、常温流通、小型飲料パック、繊維ベース包装要件が需要を支えています。これらの力により、加工業者は信頼できる冷蔵物流のない販売店にリーチし、常温保存可能な製品の入手可能性を拡大できます。また、複数の製品カテゴリーにわたる充填作業の標準化のビジネスケースも改善します。
パキスタンの液体包装カートンでどの製品タイプがリードしていますか?
無菌カートンは2026年に87.11%のシェアを占め、2032年にかけて6.16%のCAGRで拡大する見込みです。その実績は、継続的なコールドチェーンなしに長距離でUHT製品を流通させる必要性を反映しています。
パキスタンの液体包装カートンセクターで最も速く拡大している用途はどれですか?
植物性飲料は2032年にかけて6.99%のCAGRで拡大する見込みであり、組織的小売業者での入手可能性とUHT充填との互換性によって支えられています。既存の無菌ラインは、別の流通モデルなしに新しい植物性製品をサポートできます。これによ、追加の乳製品代替在庫管理単位の導入に対する運用上の障壁を低減できます。
パキスタンで250ml未満のカートンが重要な理由は何ですか?
250ml未満のフォーマットは2026年に42.23%のシェアを占めており、キオスク、学校、職場、交通機関チャネルを通じた個別購入に適しているためです。柔軟な充填設備により、生産者は1つのプラットフォームで複数の小型容量を提供できます。
パキスタンにおける正規の乳製品カートン需要を制限しているものは何ですか?
包装乳製品に対する18%のGSTは正規の包装牛乳量を減少させ、一部の需要を非課税のルーズミルクへとシフトさせています。輸入バリア材と通貨エクスポージャーも引き続きコンバーターのコストとマージンに圧力をかけています。これらの制約は、加工経済と価格に敏感な世帯にとっての包装製品のアクセス可能性の両方に影響を与えています。