
Tamanho e Participação do Mercado de Órteses e Suportes OTC (Sem Receita Médica)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.84 % |
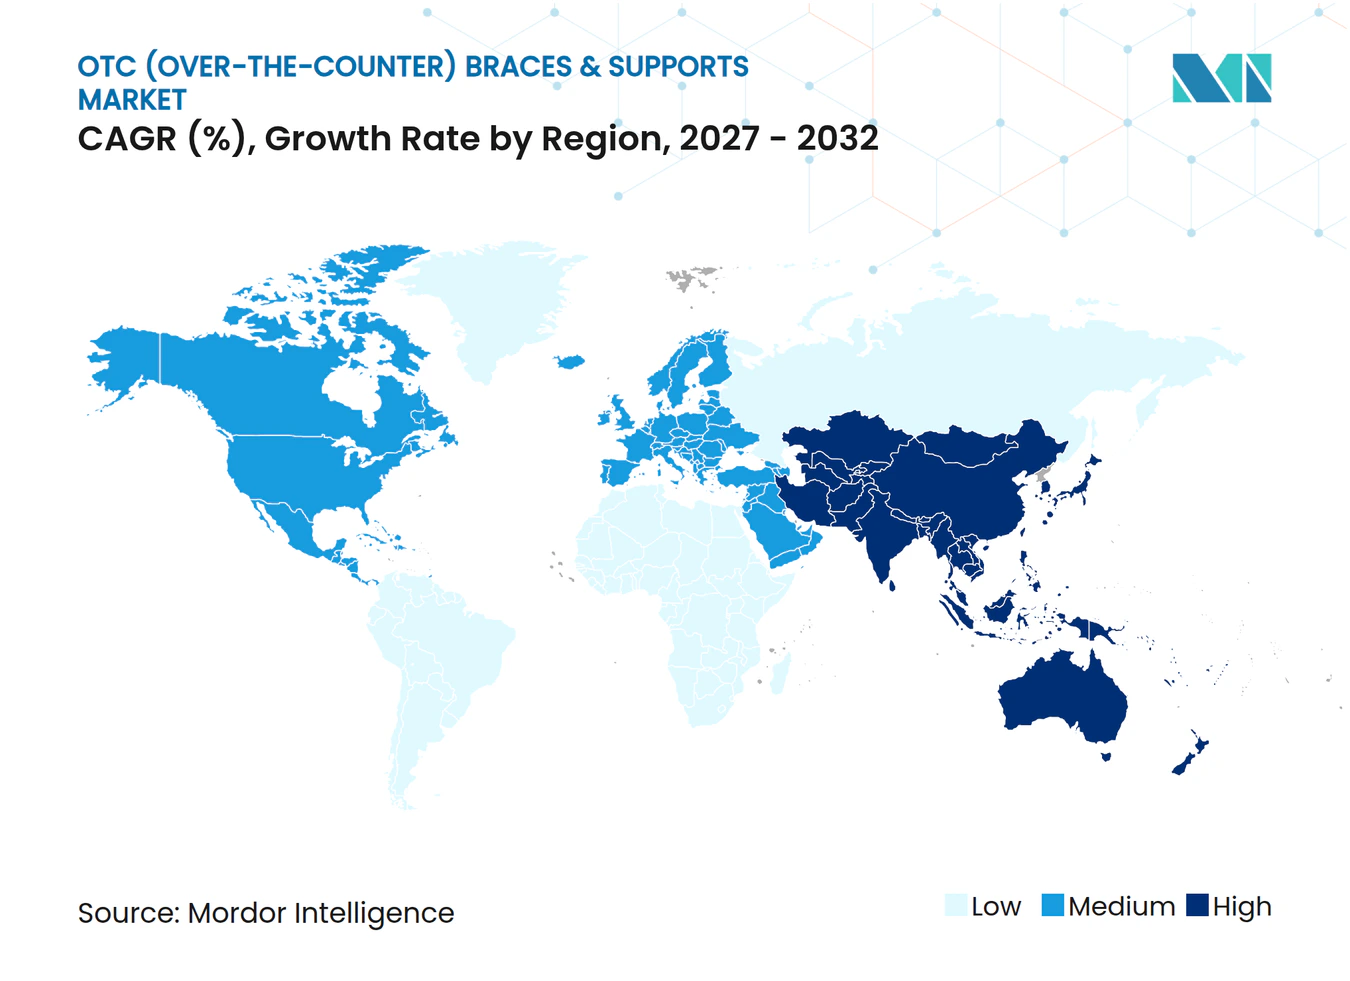
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Órteses e Suportes OTC (Sem Receita Médica) por Mordor Intelligence
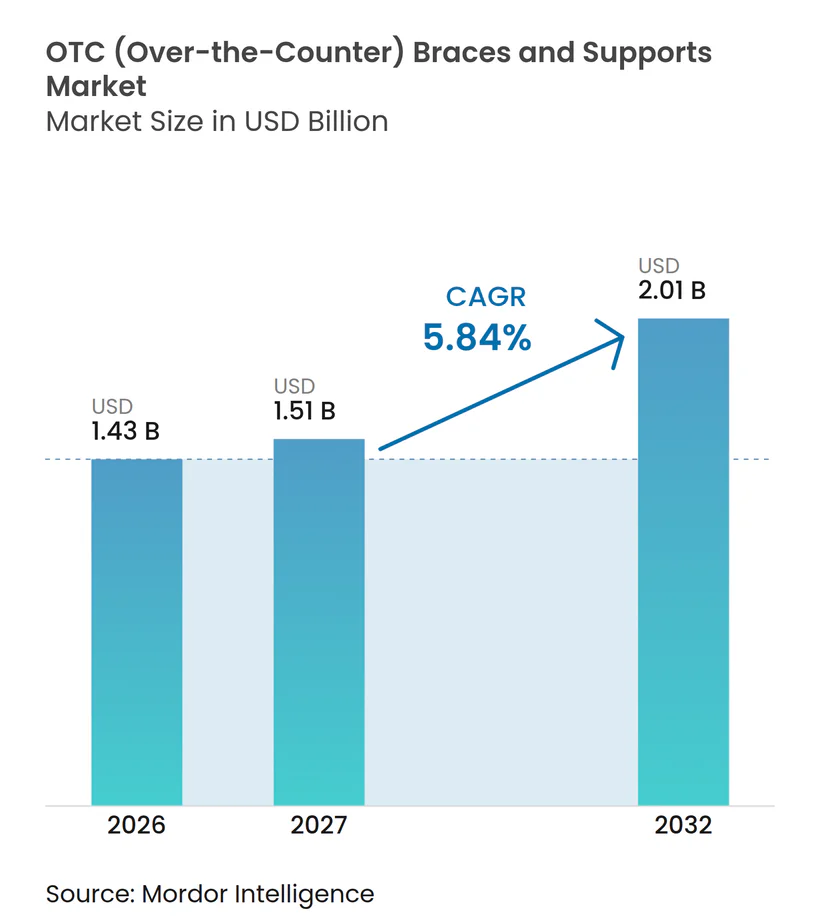
O tamanho do Mercado de Órteses e Suportes OTC tem projeção de expansão de 1,43 bilhões de USD em 2026 e 1,51 bilhões de USD em 2027 para 2,01 bilhões de USD até 2032, registrando um CAGR de 5,84% entre 2027 e 2032.
O crescimento reflete o aumento da carga de condições musculoesqueléticas, populações mais velhas que buscam suporte não cirúrgico e maior aceitação do cuidado ortopédico autogerenciado. A categoria está migrando de uma compra predominantemente clínica para uma compra de saúde do consumidor por meio de farmácias, lojas de varejo e canais digitais. Evidências clínicas, conforto do produto e confiança na marca estão se tornando mais importantes porque muitos suportes macios enfrentam barreiras de entrada limitadas. O mercado de órteses e suportes OTC (sem receita médica) também enfrenta pressão de produtos de baixa qualidade vendidos em marketplaces online abertos e da restrição de reembolso para itens não prescritos. As empresas que associam produtos baseados em evidências a orientações claras de ajuste e distribuição confiável estão mais bem posicionadas para atender tanto às necessidades médicas quanto às do consumidor.
Principais Conclusões do Relatório
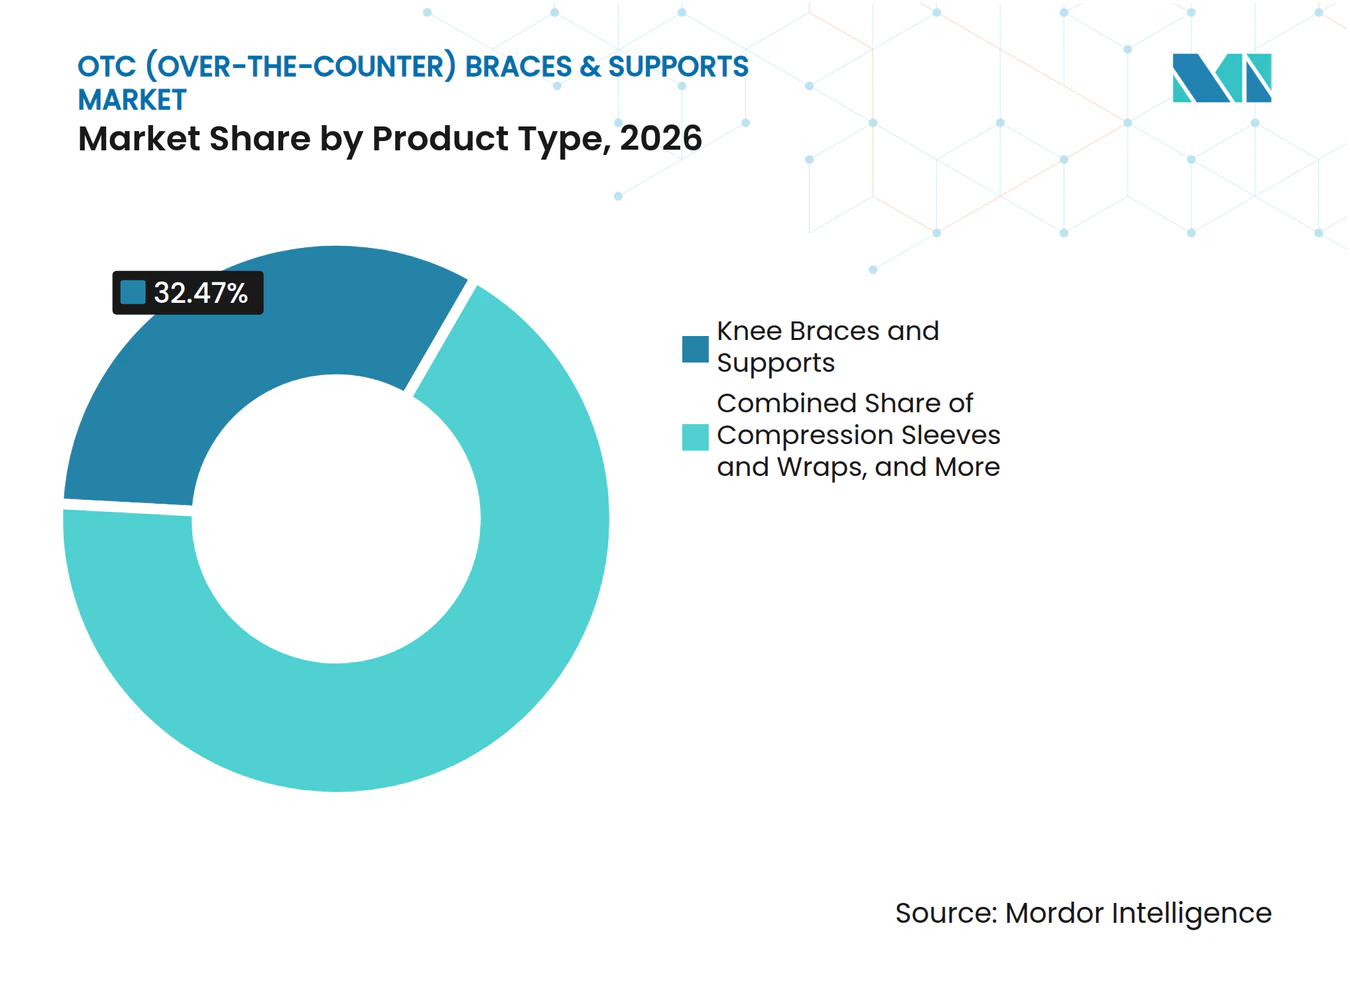
- Por tipo de produto, Órteses e Suportes de Joelho detinham 32,47% da participação do mercado de órteses e suportes OTC (sem receita médica) em 2026, enquanto Mangas e Envoltórios de Compressão têm projeção de crescimento a um CAGR de 6,12% até 2032.
- Por aplicação, o Gerenciamento de Osteoartrite representou 28,15% do tamanho do mercado de órteses e suportes OTC (sem receita médica) em 2026, enquanto a Prevenção de Lesões Esportivas tem projeção de expansão a um CAGR de 6,58% até 2032.
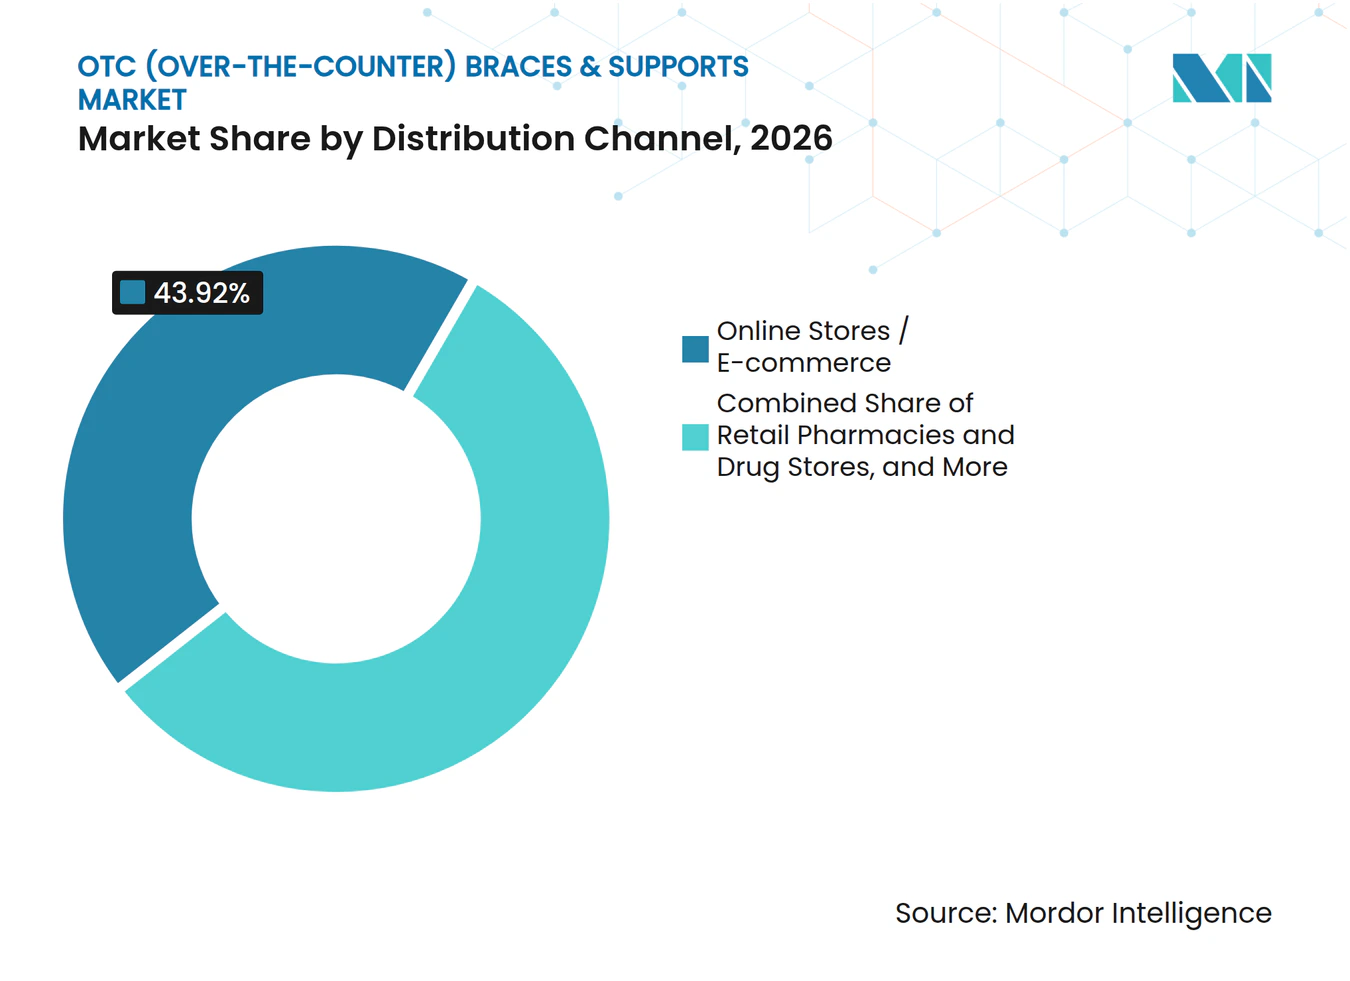
- Por canal de distribuição, Lojas Online/E-commerce detinham 43,92% da participação do mercado de órteses e suportes OTC (sem receita médica) em 2026, enquanto Farmácias de Varejo e Drogarias têm projeção de crescimento a um CAGR de 7,24% até 2032.
- Por usuário final, Hospitais e Clínicas representaram 48,39% do tamanho do mercado de órteses e suportes OTC (sem receita médica) em 2026, enquanto Centros Cirúrgicos Ambulatoriais têm projeção de expansão a um CAGR de 7,81% até 2032.
- Por geografia, a América do Norte detinha uma participação de receita de 36,73% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,47% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Distúrbios Musculoesqueléticos e Lesões Esportivas | +1.6% | Global | Curto prazo (≤ 2 anos) |
| Envelhecimento Populacional e Preservação da Mobilidade | +1.3% | Global, concentrado na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| E-commerce, Telessaúde e Acesso Direto ao Consumidor | +0.8% | Global, amplificado na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Autocuidado e Ortopedia Preventiva | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Comercialização de Produtos do Clínico para o Consumidor | +0.5% | América do Norte, Europa e expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação em Ajuste e Conforto Melhorando a Adesão | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Distúrbios Musculoesqueléticos e Lesões Esportivas
As condições musculoesqueléticas estão aumentando a necessidade de produtos acessíveis que apoiem o movimento diário e a recuperação. A carga global atingiu 1,69 bilhão de casos em 2021 e era 95% maior do que em 1990, com a previsão publicada apontando para crescimento adicional até 2035. No Reino Unido, mais de 20,2 milhões de adultos tinham uma condição musculoesquelética em 2025. Os distúrbios musculoesqueléticos relacionados ao trabalho causaram 7,1 milhões de dias de trabalho perdidos na Grã-Bretanha durante 2024/25 e representaram 27% dos casos de problemas de saúde relacionados ao trabalho.[1] A demanda também vem de adultos entre 25 e 45 anos que praticam esportes e gerenciam lesões menores fora dos ambientes de cuidados formais. Isso cria demanda contínua por condições crônicas, bem como compras repetidas vinculadas a estilos de vida ativos.
Envelhecimento Populacional e Preservação da Mobilidade
Os adultos mais velhos representam uma fonte duradoura de demanda por suportes de joelho, coluna e compressão. A população com 60 anos ou mais atingiu 1,4 bilhão em 2025 e deve superar 2,1 bilhões até 2050. O Japão tinha 29% de sua população com 65 anos ou mais em 2025, o que sustenta a demanda por produtos utilizados no gerenciamento de osteoartrite e prevenção de quedas. A Alemanha registrou uma prevalência de osteoartrite de 16,5% entre adultos em 2025. Esses dados demográficos aumentam a pressão sobre os sistemas de saúde para gerenciar problemas de mobilidade antes que exijam intervenções dispendiosas. O mercado de órteses e suportes OTC (sem receita médica) se beneficia, portanto, quando produtos de autocuidado ajudam consumidores mais velhos a permanecerem ativos entre as consultas clínicas.
E-commerce, Telessaúde e Acesso Direto ao Consumidor
O acesso digital ampliou o alcance dos suportes ortopédicos sem prescrição. Lojas Online/E-commerce representaram 43,9% das vendas em 2026, apoiadas por guias digitais de dimensionamento, ferramentas de comparação de produtos e sites diretos de marcas. Os caminhos de autocuidado móvel também podem melhorar a experiência do consumidor para lesões ortopédicas de menor complexidade. Um estudo de 2025 encontrou uma pontuação mediana de satisfação de 7,8 em 10 entre usuários de uma solução de autocuidado móvel, e 59% preferiram o caminho digital ao acompanhamento presencial. Os provedores de telessaúde podem recomendar órteses como parte de um caminho de tratamento mais amplo, vinculando orientações de cuidado ao acesso ao produto. O mercado de órteses e suportes OTC (sem receita médica) pode se beneficiar quando as recomendações digitais são combinadas com informações precisas de ajuste e instruções claras do produto.
Adoção de Autocuidado e Ortopedia Preventiva
O interesse do consumidor em cuidados preventivos está expandindo o uso de órteses além da recuperação pós-lesão. O Relatório de Saúde STADA 2025 descreveu rotinas de saúde preventiva em 31 países europeus, incluindo práticas relacionadas à saúde musculoesquelética. Atletas recreativos estavam 25% mais dispostos do que o público em geral a buscar orientação proativa de fisioterapeuta em uma pesquisa da APTA de 2025.[2] O mesmo grupo tem maior probabilidade de considerar um produto de suporte antes que o desconforto se torne crônico. O uso preventivo é particularmente relevante para esportes, exercícios, tensão ocupacional e envelhecimento ativo. Esse comportamento apoia mensagens de produto centradas na mobilidade e na atividade cotidiana, e não apenas na resposta a lesões.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exclusão de Reembolso para Órteses OTC Não Prescritas | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Evidências Clínicas Limitadas para Algumas Alegações OTC | -0.5% | Global | Médio prazo (2-4 anos) |
| Produtos Falsificados e de Baixa Qualidade Online | -0.5% | Global, concentrado na Ásia-Pacífico e mercados com predominância online | Médio prazo (2-4 anos) |
| Falhas de Dimensionamento, Conforto e Instruções Causando Não Conformidade | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exclusão de Reembolso para Órteses OTC Não Prescritas
Os limites de reembolso mantêm muitos consumidores sensíveis ao preço, mesmo quando uma órtese pode oferecer valor clínico. Contas de gastos flexíveis e contas de poupança em saúde nos Estados Unidos podem cobrir órteses elegíveis sem prescrição no âmbito da Lei CARES. A cobertura de seguro convencional é menos consistente para produtos ortopédicos não prescritos. Isso cria uma diferença entre produtos prescritos que se qualificam para cobertura e alternativas OTC que podem exercer função semelhante. O resultado é um limite no preço premium, particularmente para materiais avançados e designs de maior suporte. O mercado de órteses e suportes OTC (sem receita médica) precisa de evidências mais sólidas e comunicação de valor mais clara para reduzir essa restrição.
Evidências, Qualidade do Produto e Uso Correto
O suporte clínico é mais forte para algumas aplicações de osteoartrite do joelho e mais fraco em várias outras categorias de produtos. Uma revisão de 2025 de 17 estudos cobrindo 706 pacientes encontrou resultados diferentes entre as condições de lesão do joelho. A FDA classifica muitos suportes ortopédicos macios como dispositivos isentos de Classe I, que não exigem dados de ensaios clínicos antes da entrada no mercado.[3] Produtos online de baixa qualidade ou com rotulagem incorreta podem prejudicar a confiança do consumidor, como demonstrado por uma carta de advertência da FDA emitida a um fornecedor online de produtos médicos OTC em outubro de 2025.[4] O autodimensionamento incorreto, o baixo conforto e as instruções pouco claras podem reduzir ainda mais o tempo de uso. O mercado de órteses e suportes OTC (sem receita médica) é melhor atendido quando varejistas, marcas e clínicos tornam os padrões de qualidade e as orientações de ajuste mais fáceis de entender.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Órteses de Joelho Lideram, Mangas de Compressão Ampliam Casos de UsoÓrteses e Suportes de Joelho detinham 32,47% da participação do mercado de órteses e suportes OTC (sem receita médica) em 2026. Sua posição reflete a escala da osteoartrite e a profundidade do trabalho clínico em torno do suporte de joelho. Uma metanálise em rede de 2025 de 139 ensaios clínicos randomizados constatou que as órteses de joelho ficaram em primeiro lugar nos resultados de dor, função e rigidez do WOMAC entre os tratamentos avaliados. O ensaio PROP OA relatou uma diferença média de 6,13 pontos na dor do KOOS aos 6 meses para órteses específicas por compartimento. Os suportes de tornozelo também atendem às necessidades de prevenção de lesões esportivas. Os suportes de costas e coluna permanecem relevantes para tensão lombar e uso no ambiente de trabalho. Essas categorias têm demanda estabelecida porque o propósito do consumidor geralmente é fácil de entender.
Mangas e Envoltórios de Compressão têm projeção de crescimento a um CAGR de 6,12% até 2032. São utilizados na recuperação atlética, reabilitação e aplicações pós-operatórias selecionadas. O formato é simples de adquirir e geralmente requer menos instruções do que uma órtese estruturada. Os fabricantes estão adicionando compressão graduada, propriedades antimicrobianas e tecidos com absorção de umidade para suportar o uso durante todo o dia. Essas mudanças aproximam a compressão médica do vestuário de desempenho na percepção do consumidor. Produtos para pulso, mão, cotovelo e ombro permanecem categorias menores. Continuam importantes em ambientes ocupacionais e cuidados pós-operatórios. O setor de órteses e suportes OTC (sem receita médica) tem espaço para melhorar as evidências específicas por segmento para essas linhas de produtos menores.



Por Aplicação:
Gerenciamento de Osteoartrite Ancora a Demanda, Prevenção Esportiva Cresce Mais RápidoO Gerenciamento de Osteoartrite representou 28,15% do tamanho do mercado de órteses e suportes OTC (sem receita médica) em 2026. Essa aplicação se beneficia de uma população mais velha e da alta prevalência de sintomas no joelho. A Alemanha registrou osteoartrite entre 16,5% dos adultos em 2025. As diretrizes clínicas publicadas descrevem as órteses como uma opção não cirúrgica para o gerenciamento da osteoartrite do joelho. O gerenciamento de lesões ligamentares e a reabilitação pós-operatória também representam aplicações substanciais. Esses usos geralmente envolvem um caminho de recuperação mais definido e um gasto maior por episódio. Eles também dependem mais estreitamente do ajuste e da orientação do clínico.
A Prevenção de Lesões Esportivas tem projeção de crescimento a um CAGR de 6,58% até 2032. Adultos mais jovens em esportes de resistência, exercícios em academia e atividades em equipe estão cada vez mais considerando produtos de suporte antes que ocorra uma lesão grave. Os resultados da APTA sobre orientação proativa entre atletas recreativos apoiam esse comportamento. O Suporte Ocupacional permanece menos desenvolvido apesar do nível de sintomas musculoesqueléticos relacionados ao trabalho. Material de pesquisa europeu identificou problemas ósseos, articulares ou musculares entre 28% dos trabalhadores nos 12 meses anteriores. A reabilitação médica e o suporte para atividades da vida diária oferecem demanda mais estável entre usuários mais velhos. O setor de órteses e suportes OTC (sem receita médica) pode atender a essas necessidades por meio de produtos projetados para uso repetido e confortável.
Por Canal de Distribuição:
E-commerce Lidera, Farmácias Ganham RelevânciaLojas Online/E-commerce detinham 43,92% da participação do mercado de órteses e suportes OTC (sem receita médica) em 2026. O canal oferece aos consumidores acesso a uma ampla seleção de produtos, comparações de preços, avaliações e recursos digitais de dimensionamento. Também permite que as marcas expliquem diretamente o uso de produtos especializados. Farmácias hospitalares e lojas ortopédicas especializadas lidam com volumes menores, mas podem apoiar compras tecnicamente complexas. Sua base de clientes frequentemente inclui pessoas em recuperação de cirurgia ou gerenciando sintomas persistentes. Os canais online têm limitações quando os consumidores precisam de ajuda com medição ou posicionamento da órtese. Ferramentas de dimensionamento claras e controles de qualidade confiáveis permanecem centrais para o desempenho do canal.
Farmácias de Varejo e Drogarias têm projeção de crescimento a um CAGR de 7,24% até 2032. O canal se beneficia da demanda por orientação do farmacêutico e de uma presença local estabelecida. As prateleiras das farmácias podem atuar como um filtro de qualidade visível para consumidores preocupados com vendedores online desconhecidos. O treinamento de funcionários e materiais clínicos concisos podem tornar esse papel mais útil. O canal também pode vincular uma compra a uma discussão mais ampla sobre gerenciamento da dor ou mobilidade. Isso cria uma vantagem para fabricantes capazes de apoiar a educação e a comercialização em farmácias. O mercado de órteses e suportes OTC (sem receita médica) continuará a depender tanto do acesso digital quanto da orientação presencial.

Por Usuário Final:
Hospitais e Clínicas Permanecem Centrais, Centros Cirúrgicos Ambulatoriais ExpandemHospitais e Clínicas representaram 48,39% do tamanho do mercado de órteses e suportes OTC (sem receita médica) em 2026. São pontos de dispensação importantes após cirurgias e durante o tratamento conservador de condições musculoesqueléticas. Os departamentos de fisioterapia também avaliam e ajustam suportes rotineiramente. Em 2025, o Departamento de Saúde e Bem-Estar do Cabo Ocidental emitiu uma licitação-quadro para órteses ortopédicas em suas instituições. As compras públicas favorecem fornecedores com qualidade documentada e cumprimento confiável. Os sistemas de saúde também utilizam arranjos de formulário para padronizar a seleção de produtos. Isso confere às marcas com suporte clínico uma vantagem sobre alternativas não verificadas.
Os Centros Cirúrgicos Ambulatoriais têm projeção de crescimento a um CAGR de 7,81% até 2032. Seu crescimento está vinculado ao movimento contínuo dos cuidados ortopédicos em direção a ambientes ambulatoriais. Os caminhos de alta no mesmo dia frequentemente incluem uma órtese ou suporte como parte dos cuidados pós-operatórios. Isso aumenta o valor de produtos simples de usar pelos pacientes em casa. Centros de fisioterapia, organizações esportivas e usuários domésticos representam a base restante de usuários finais. A fisioterapia remota pode conectar ainda mais os usuários domésticos a suportes recomendados. O mercado de órteses e suportes OTC (sem receita médica) está posicionado para se beneficiar à medida que os caminhos ambulatoriais exigem ferramentas práticas de recuperação fora dos hospitais.
Análise Geográfica
América do Norte
A América do Norte representou 36,73% do tamanho do mercado de órteses e suportes OTC (sem receita médica) em 2026. Os Estados Unidos combinam alta demanda por osteoartrite, ampla cobertura de farmácias de varejo e e-commerce direto ao consumidor estabelecido. Os caminhos de cirurgia ambulatorial estão aumentando o uso de suportes para levar para casa após procedimentos ortopédicos. O Canadá tem programas de saúde ocupacional e cobertura selecionada para suportes prescritos. O México está expandindo o acesso por meio de conscientização em saúde e crescimento das farmácias de varejo. A FDA regula muitos suportes macios como dispositivos isentos de Classe I, tornando os padrões dos varejistas e a documentação dos fabricantes influências importantes de qualidade. A região favorece empresas que podem combinar marketing ao consumidor com informações clínicas confiáveis.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 8,47% até 2032, a taxa regional mais rápida. O Japão combina uma população mais velha com processos formais de aprovação para determinadas órteses prontas para uso. O Ministério da Saúde, Trabalho e Bem-Estar mantém uma lista aprovada para órteses e próteses prontas para uso. A Japan Sigmax reportou seu quarto ano consecutivo como líder em valor de remessa de órteses no segmento hospitalar em 2025. A Índia tem necessidades musculoesqueléticas crescentes e acesso em expansão aos cuidados ortopédicos. A China apoia a reabilitação por meio do programa Healthy China 2030 e caminhos de reembolso selecionados para suportes ortopédicos. A participação do mercado de órteses e suportes OTC (sem receita médica) é moldada tanto pelo endosso institucional quanto pela demanda do consumidor sensível ao preço nessa região diversificada.
Europa, Oriente Médio e África, e América do Sul
A Europa tem uma forte herança clínica e vários fabricantes estabelecidos, incluindo Bauerfeind, Medi, Thuasne e BSN Medical. O Reino Unido registrou condições musculoesqueléticas autorrelatadas entre 17,9% dos adultos com 16 anos ou mais em 2024. A Bauerfeind atribuiu identificadores Hilfsmittelnummer separados às variantes do GenuTrain em maio de 2026, apoiando o faturamento direto ao seguro estatutário para esses produtos. A marcação CE e os sistemas de qualidade baseados em ISO permanecem fatores de conformidade importantes na Europa. O Oriente Médio e a África têm menor cobertura de seguro e acesso mais desigual fora das áreas urbanas. Os mercados do Golfo oferecem uma oportunidade premium devido aos maiores gastos com saúde e participação em esportes. O Brasil e a Argentina são apoiados pela demanda esportiva e ocupacional, embora a volatilidade econômica possa limitar o poder de compra no curto prazo.
Cenário Competitivo
Concentração do Mercado
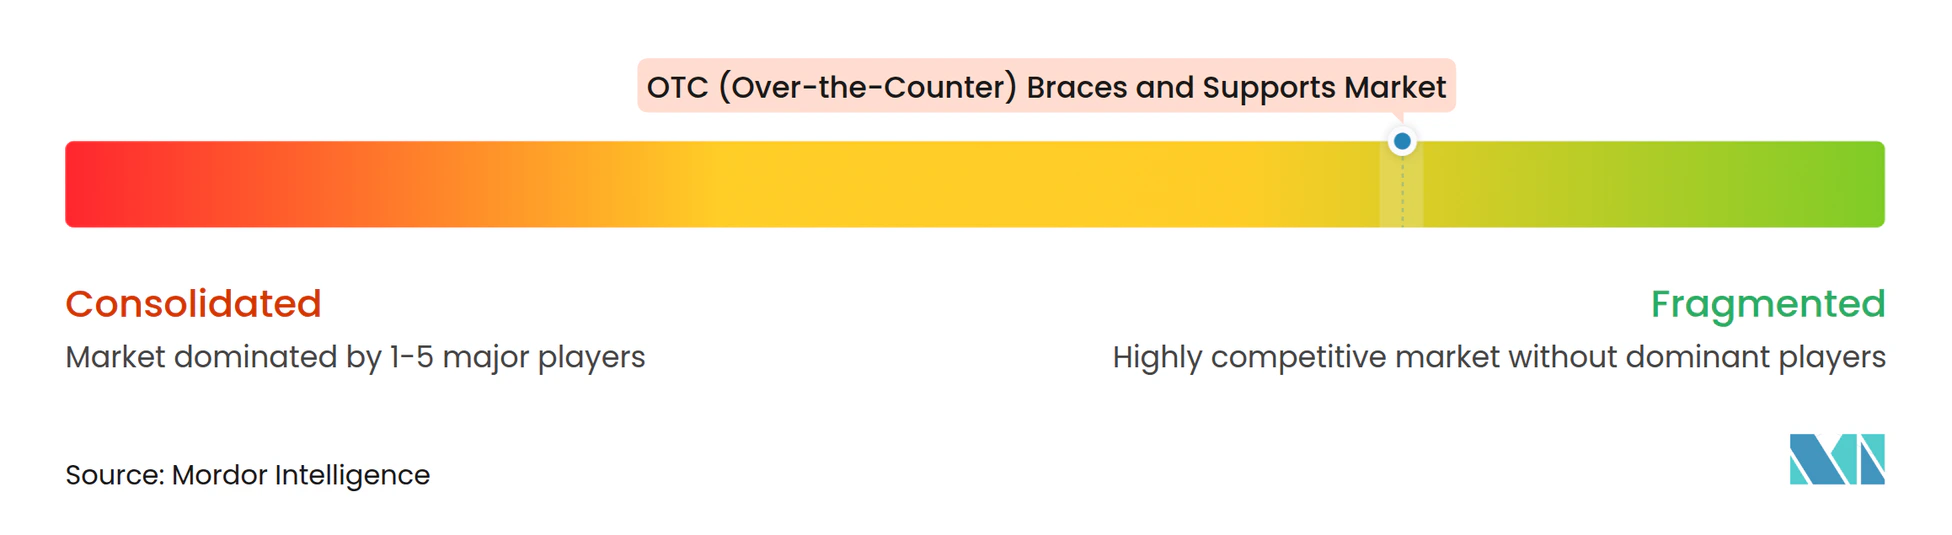
O mercado de órteses e suportes OTC (sem receita médica) é moderadamente fragmentado, com especialistas globais competindo ao lado de fornecedores regionais e de marca própria. Bauerfeind AG, Össur hf., Medi GmbH & Co. KG e Enovis Corporation por meio da DJO têm posições sólidas nas categorias de produtos premium. Concorrentes orientados a preço permanecem ativos nas categorias de suporte macio de alto volume. Essa estrutura deixa espaço para marcas regionais que compreendem a distribuição local e as práticas de reembolso. Também significa que um grande número de produtos pode parecer semelhante aos consumidores no ponto de compra. As evidências clínicas ajudam os fabricantes líderes a sustentar preços premium onde os produtos são, de outra forma, fáceis de copiar. A Bauerfeind utilizou dados clínicos sobre o SecuTec OA para apoiar essa posição. O relacionamento da Össur com a Osteoarthritis Action Alliance reforça sua estratégia de acesso baseada em evidências. Essas ações tornam a credibilidade do produto uma parte mais visível da concorrência.
A expansão do portfólio também permanece uma abordagem competitiva central. A Enovis reportou sete pequenas aquisições no ano fiscal de 2025, indicando interesse contínuo em ampliar a abrangência do produto. A Aspen Medical Products adquiriu a Advanced Orthopedics em janeiro de 2025, ampliando sua oferta de suporte ortopédico. A Enovis lançou a Órtese Híbrida para Escoliose Spinamic por meio da DJO em junho de 2026, combinando desempenho corretivo com foco no conforto. A Bauerfeind introduziu um kit de limitação para o SecuTec Genu em agosto de 2026, ampliando sua aplicação para reabilitação aguda do LCA. Esses movimentos mostram como os fornecedores estabelecidos estão expandindo em torno de necessidades clínicas e de recuperação. A abrangência do portfólio também pode ajudar as empresas a atender hospitais, farmácias e consumidores diretos com ofertas relacionadas. Pode reduzir a dependência de um único caso de uso quando a demanda varia entre esportes, cuidados com osteoartrite e recuperação pós-operatória.
Marcas de vestuário de desempenho e plataformas de saúde digital estão criando pressão adicional nos produtos de compressão e vestuário inteligente. Suas capacidades diretas ao consumidor podem ser difíceis de igualar para empresas de dispositivos tradicionais. Elas podem usar conteúdo orientado ao consumidor e jornadas de compra online para alcançar usuários ativos antes que entrem em um caminho de tratamento clínico. As órteses ocupacionais para trabalhadores manuais e de logística permanecem uma oportunidade porque muitos produtos existentes foram projetados primeiro para esportes ou cuidados clínicos. Esses trabalhadores podem precisar de suportes que permaneçam confortáveis durante movimentos repetidos e turnos mais longos. A ação de fiscalização da FDA em 2025 contra um fornecedor online demonstra atenção contínua à conformidade de produtos nos canais digitais. Empresas com orientações de ajuste confiáveis, evidências claras e produtos validados estão mais protegidas da concorrência de baixa qualidade. Elas também podem usar relacionamentos com farmácias, hospitais e clínicos para reforçar a confiança no momento da compra.
Líderes do Setor de Órteses e Suportes OTC (Sem Receita Médica)
-
Aspen Medical Products LLC
-
Bauerfeind AG
-
Essity AB
-
Ottobock SE & Co. KGaA
-
Zimmer Biomet Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Órteses e Suportes OTC (Sem Receita Médica) Empresas cobertas neste relatório
- 3M
- ALCARE Co. Ltd.
- Aspen Medical Products
- Bauerfeind
- Bird & Cronin
- Breg
- BSN medical GmbH
- DeRoyal Industries
- Enovis Corporation
- Essity
- McDavid Inc.
- medi
- Mueller Sports Medicine
- Össur hf.
- Ottobock
- Thuasne SAS (operating as Thuasne Group)
- Trulife Group Ltd.
- Tynor Orthotics Pvt. Ltd.
- Vissco Rehabilitation Aids Private Limited
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Órteses e Suportes OTC (Sem Receita Médica)
- Outubro de 2026: Bauerfeind, Acessório GripCare para Luva de Compressão: A Bauerfeind introduziu o acessório opcional GripCare para sua luva de compressão, ampliando as opções terapêuticas para pacientes com lipedema ou linfedema, uma indicação clínica crescente para produtos de compressão e um reforço do portfólio de extremidades superiores da empresa.
- Agosto de 2026: Össur, Renovação de Parceria com Hunter Woodhall até 2028: A Össur estendeu seu patrocínio ao medalhista de ouro paralímpico Hunter Woodhall, reforçando seu posicionamento como a marca de órteses de desempenho preferida por atletas de elite e apoiando o reconhecimento global da marca junto ao consumidor.
- Junho de 2026: Enovis, Lançamento da Órtese Híbrida para Escoliose Spinamic: A Enovis lançou a Órtese Híbrida para Escoliose Spinamic por meio da DJO, combinando desempenho corretivo com maior conforto para o paciente no tratamento da escoliose idiopática do adolescente, fazendo a ponte entre as categorias de órteses adjacentes ao OTC e as prescritas.
Escopo do Relatório Global do Mercado de Órteses e Suportes OTC (Sem Receita Médica)
De acordo com o escopo do relatório, as órteses e suportes OTC (sem receita médica) são dispositivos de suporte ortopédico sem prescrição projetados para fornecer estabilidade, compressão, alívio da dor e prevenção de lesões para músculos, articulações e ligamentos. Esses produtos estão prontamente disponíveis em farmácias, lojas de varejo, lojas de artigos esportivos e canais online sem necessidade de prescrição médica. Os produtos comuns incluem órteses de joelho, suportes de tornozelo, órteses de pulso, suportes de costas, mangas de compressão e dispositivos de suporte postural utilizados para gerenciar lesões menores, osteoartrite e desconforto musculoesquelético cotidiano.
O mercado de órteses e suportes OTC (sem receita médica) é segmentado por tipo de produto, aplicação, canal de distribuição, usuário final e geografia. Por tipo de produto, o mercado é segmentado em órteses e suportes de joelho, órteses e suportes de tornozelo, órteses e suportes de pulso e mão, suportes de costas e coluna, órteses e suportes de cotovelo, órteses e suportes de ombro, suportes de pescoço e cervicais, mangas e envoltórios de compressão e outros. Por aplicação, o mercado é segmentado em prevenção de lesões esportivas, reabilitação médica, suporte para atividades da vida diária, suporte ocupacional, reabilitação pós-operatória, gerenciamento de osteoartrite, gerenciamento de lesões ligamentares e outros. Por canal de distribuição, o mercado é segmentado em farmácias de varejo e drogarias, farmácias hospitalares, lojas ortopédicas especializadas, lojas online/e-commerce e outros. Por usuário final, o mercado é segmentado em ambientes de cuidados domiciliares, hospitais e clínicas, centros cirúrgicos ambulatoriais e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Órteses e Suportes de Joelho |
| Órteses e Suportes de Tornozelo |
| Órteses e Suportes de Pulso e Mão |
| Suportes de Costas e Coluna |
| Órteses e Suportes de Cotovelo |
| Órteses e Suportes de Ombro |
| Suportes de Pescoço e Cervicais |
| Mangas e Envoltórios de Compressão |
| Outros |
| Prevenção de Lesões Esportivas |
| Reabilitação Médica |
| Suporte para Atividades da Vida Diária |
| Suporte Ocupacional |
| Reabilitação Pós-Operatória |
| Gerenciamento de Osteoartrite |
| Gerenciamento de Lesões Ligamentares |
| Outros |
| Farmácias de Varejo e Drogarias |
| Farmácias Hospitalares |
| Lojas Ortopédicas Especializadas |
| Lojas Online / E-commerce |
| Outros |
| Ambientes de Cuidados Domiciliares |
| Hospitais e Clínicas |
| Centros Cirúrgicos Ambulatoriais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Órteses e Suportes de Joelho | |
| Órteses e Suportes de Tornozelo | ||
| Órteses e Suportes de Pulso e Mão | ||
| Suportes de Costas e Coluna | ||
| Órteses e Suportes de Cotovelo | ||
| Órteses e Suportes de Ombro | ||
| Suportes de Pescoço e Cervicais | ||
| Mangas e Envoltórios de Compressão | ||
| Outros | ||
| Por Aplicação | Prevenção de Lesões Esportivas | |
| Reabilitação Médica | ||
| Suporte para Atividades da Vida Diária | ||
| Suporte Ocupacional | ||
| Reabilitação Pós-Operatória | ||
| Gerenciamento de Osteoartrite | ||
| Gerenciamento de Lesões Ligamentares | ||
| Outros | ||
| Por Canal de Distribuição | Farmácias de Varejo e Drogarias | |
| Farmácias Hospitalares | ||
| Lojas Ortopédicas Especializadas | ||
| Lojas Online / E-commerce | ||
| Outros | ||
| Por Usuário Final | Ambientes de Cuidados Domiciliares | |
| Hospitais e Clínicas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das órteses e suportes OTC até 2032?
A categoria tem previsão de atingir 2,01 bilhões de USD até 2032, crescendo a um CAGR de 5,84% a partir de 2027.
Qual categoria de produto tem a maior participação de vendas?
Órteses e Suportes de Joelho lideram com 32,47% de participação em 2026, apoiados por seu papel nos cuidados e na recuperação da osteoartrite.
Qual caso de uso está crescendo mais rapidamente?
A Prevenção de Lesões Esportivas tem projeção de crescimento a um CAGR de 6,58% até 2032, à medida que consumidores ativos utilizam cada vez mais suportes de forma preventiva.
Por que as vendas online são importantes para órteses e suportes?
Lojas Online/E-commerce detinham 43,92% de participação em 2026 por oferecerem ampla seleção, ferramentas de comparação e suporte digital de dimensionamento.
Por que as farmácias de varejo estão crescendo mais rápido do que as lojas online?
Farmácias de Varejo e Drogarias têm expectativa de crescimento a um CAGR de 7,24% até 2032, à medida que os consumidores buscam orientação do farmacêutico e seleção confiável de produtos.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,47% até 2032, apoiada pelo envelhecimento populacional, acesso à reabilitação e comércio digital.