
OTC(市販)ブレース&サポート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.51 十億米ドル |
| 市場規模 (2032) | 2.01 十億米ドル |
| 成長率 (2027 - 2032) | 5.84 % |
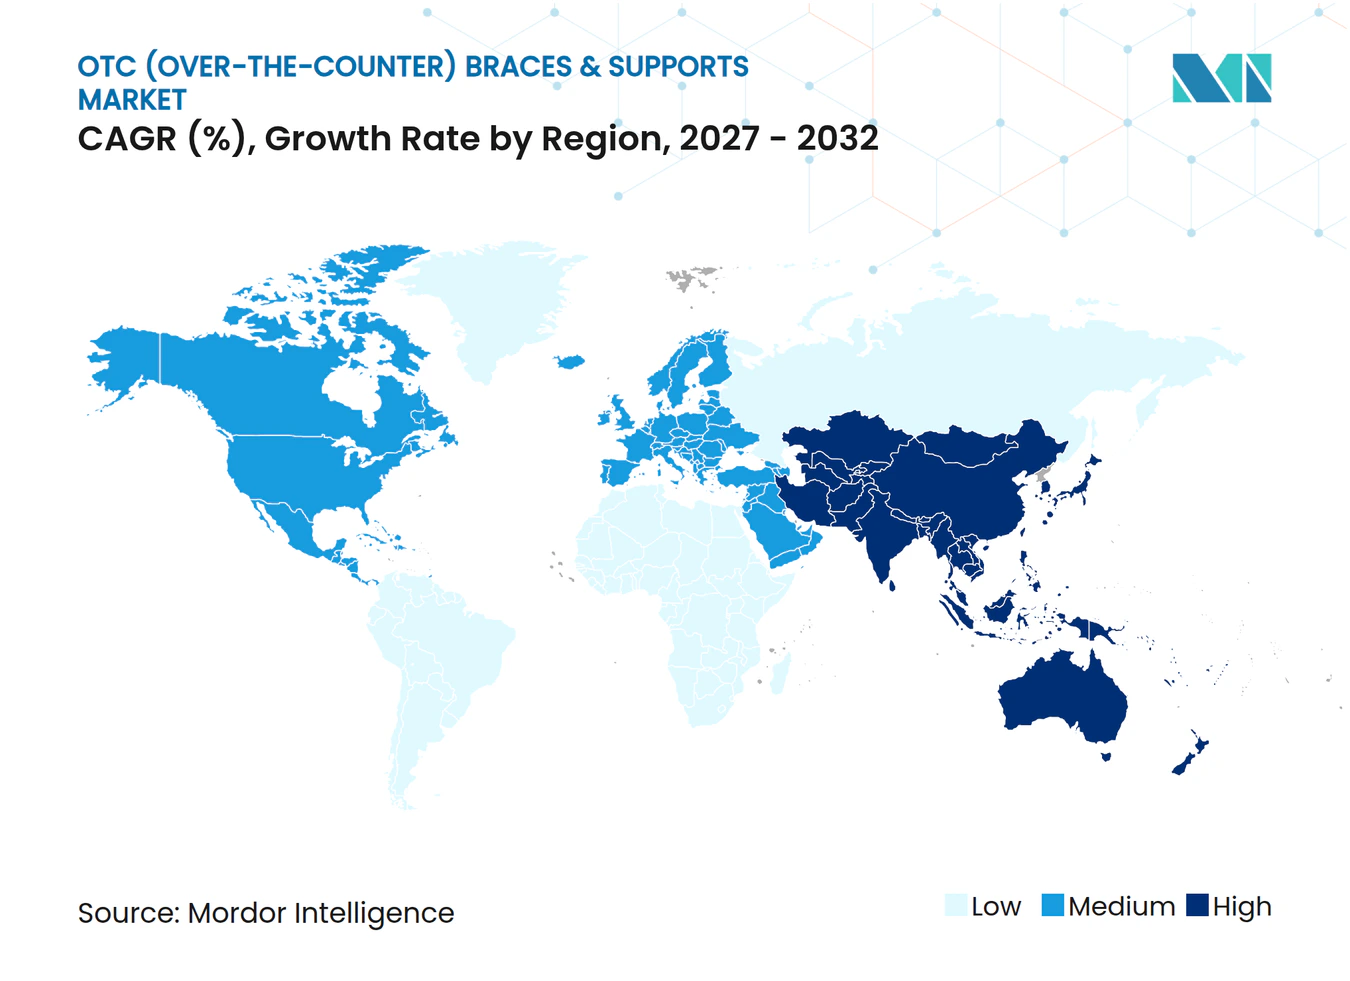
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
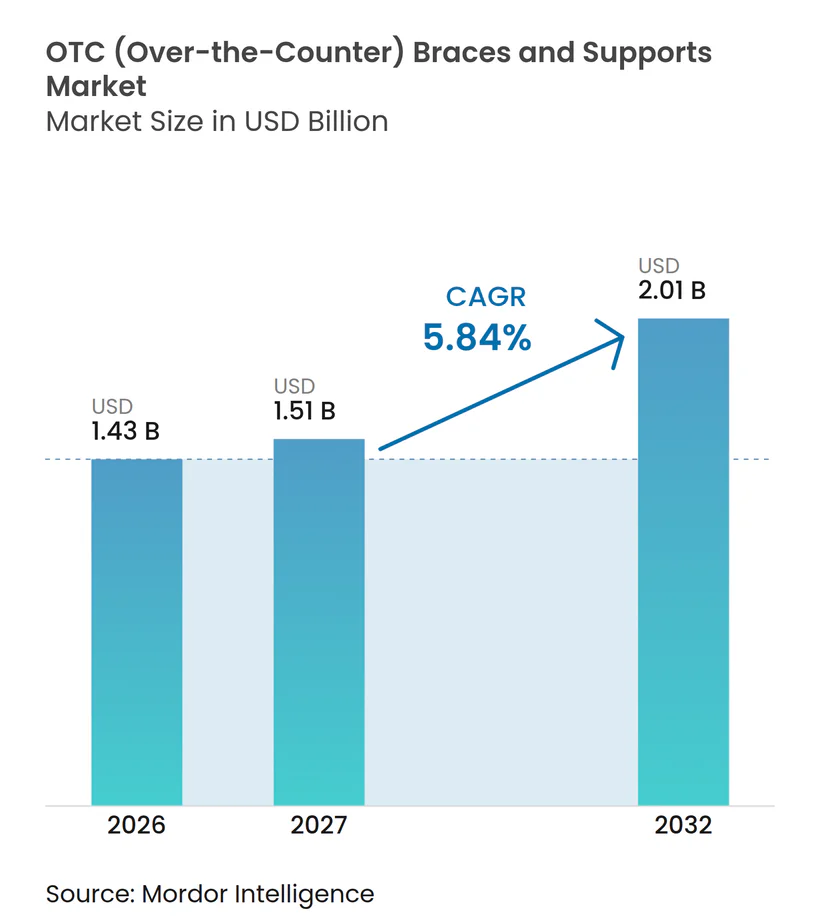
Mordor IntelligenceによるOTC(市販)ブレース&サポート市場分析
OTC ブレース&サポート市場規模は、2026年の14.3億米ドル、2027年の15.1億米ドルから2032年には20.1億米ドルへと拡大し、2027年から2032年の間に5.84%のCAGRを記録すると予測されています。
成長は、筋骨格系疾患の負担増大、非外科的サポートを求める高齢者人口増加、および自己管理型整形外科ケアの広範な受容を反映しています。このカテゴリーは、主に臨床的な購買から、薬局・小売店・デジタルチャネルを通じた消費者向けヘルスケア購買へと移行しています。多くのソフトサポートは参入障壁が低いため、臨床的エビデンス、製品の快適性、ブランドへの信頼がより重要になっています。OTC(市販)ブレース&サポート市場は、オープンなオンラインマーケットプレイスで販売される低品質製品や、非処方品に対する限定的な償還からの圧力にも直面しています。エビデンスに基づく製品と明確な装着ガイダンスおよび信頼できる流通を結びつける企業は、医療ニーズと消費者ニーズの両方に応えるうえで有利な立場にあります。
主要レポートのポイント
- 製品タイプ別では、膝ブレース&サポートが2026年のOTC(市販)ブレース&サポート市場シェアの32.47%を占め、コンプレッションスリーブ&ラップは2032年までに6.12%のCAGRで成長すると予測されています。
- 用途別では、変形性関節症管理が2026年のOTC(市販)ブレース&サポート市場規模の28.15%を占め、スポーツ傷害予防は2032年までに6.58%のCAGRで拡大すると予測されています。
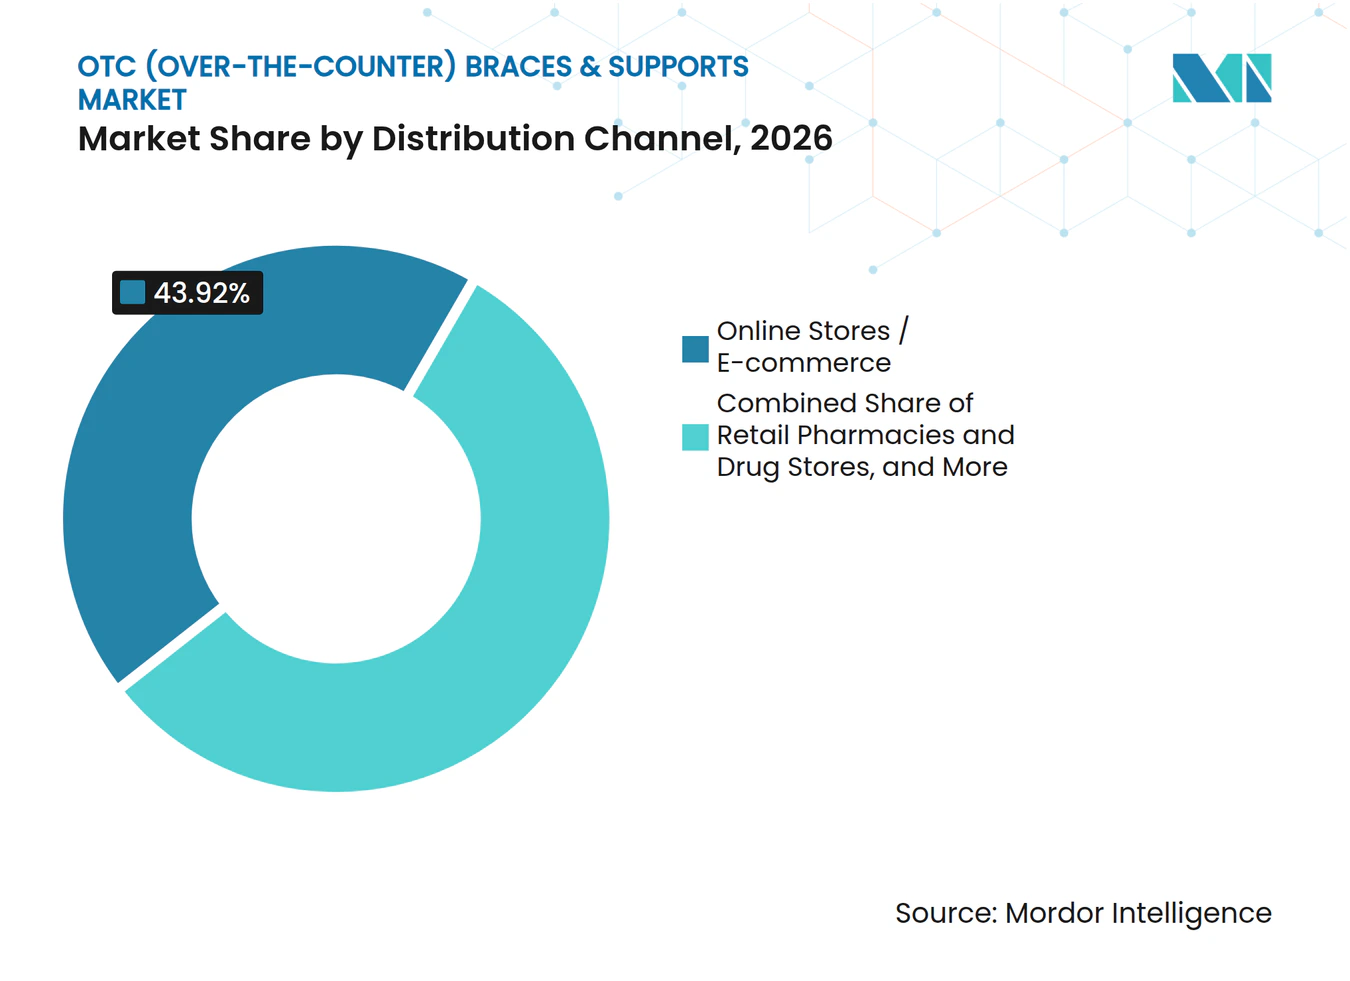
- 流通チャネル別では、オンラインストア/Eコマースが2026年のOTC(市販)ブレース&サポート市場シェアの43.92%を占め、小売薬局&ドラッグストアは2032年までに7.24%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年のOTC(市販)ブレース&サポート市場規模の48.39%を占め、外来手術センターは2032年までに7.81%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に36.73%の収益シェアを占め、アジア太平洋地域は2032年までに8.47%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系疾患およびスポーツ傷害の増加 | +1.6% | グローバル | 短期(2年以内) |
| 高齢化人口とモビリティの維持 | +1.3% | グローバル、アジア太平洋および欧州に集中 | 長期(4年以上) |
| Eコマース、テレヘルスおよびダイレクト・トゥ・コンシューマーアクセス | +0.8% | グローバル、アジア太平洋および北米で増幅 | 中期(2~4年) |
| セルフケアおよび予防的整形外科の普及 | +0.7% | 北米および欧州 | 中期(2~4年) |
| 臨床医から消費者への製品商業化 | +0.5% | 北米、欧州、およびアジア太平洋への波及 | 中期(2~4年) |
| 装着感・快適性のイノベーションによるアドヒアランス向上 | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
筋骨格系疾患およびスポーツ傷害の増加
筋骨格系疾患は、日常的な動作と回復をサポートするアクセスしやすい製品への需要を高めています。世界的な疾患負担は2021年に16.9億件に達し、1990年比で95%増加しており、公表されている予測では2035年まで更なる増加が見込まれています。英国では、2025年に2,020万人以上の成人が筋骨格系疾患を抱えていました。英国では2024/25年に業務関連の筋骨格系疾患により710万労働日が失われ、業務関連疾病事例の27%を占めました。[1] 需要はまた、スポーツに参加し、正式な医療機関外で軽傷を管理する25歳から45歳の成人からも生じています。これにより、慢性疾患からの継続的な需要と、アクティブなライフスタイルに関連したリピート購買が生まれています。
高齢化人口とモビリティの維持
高齢者は、膝・脊椎・コンプレッションサポートに対する持続的な需要源となっています。60歳以上の人口は2025年に14億人に達し、2050年までに21億人を超えると予測されています。日本では2025年に人口の29%が65歳以上であり、変形性関節症管理および転倒予防に使用される製品への需要を支えています。ドイツでは2025年に成人の16.5%に変形性関節症の有病率が報告されました。こうした人口動態は、高コストな介入が必要になる前にモビリティの問題を管理するよう医療システムへの圧力を高めています。OTC(市販)ブレース&サポート市場は、セルフケア製品が高齢の消費者が臨床受診の間も活動的でいられるよう支援する場合に恩恵を受けます。
Eコマース、テレヘルスおよびダイレクト・トゥ・コンシューマーアクセス
デジタルアクセスにより、非処方整形外科サポートのリーチが拡大しました。オンラインストア/Eコマースは2026年の売上の43.9%を占め、デジタルサイジングガイド、製品比較ツール、ブランド直販サイトによって支えられています。モバイルセルフケアの経路は、複雑度の低い整形外科傷害における消費者体験を向上させることもできます。2025年の研究では、モバイルセルフケアソリューションのユーザーの満足度中央値が10点中7.8点であり、59%が対面フォローアップよりもデジタル経路を好むことが明らかになりました。テレヘルスプロバイダーは、より広い治療経路の一部としてブレースを推奨することができ、ケアアドバイスと製品アクセスを結びつけます。OTC(市販)ブレース&サポート市場は、デジタル推奨が正確な装着情報と明確な製品説明と組み合わされた場合に恩恵を受けることができます。
セルフケアおよび予防的整形外科の普及
予防的ケアへの消費者の関心が、傷害後の回復を超えたブレースの使用を拡大しています。2025年のSTADAヘルスレポートは、筋骨格系の健康に関連する実践を含む31のヨーロッパ諸国における予防的健康ルーティンを説明しました。2025年のアメリカ理学療法士協会の調査では、レクリエーションアスリートは一般市民よりも25%多く積極的な理学療法士の指導を求める意向を示しました。[2] 同グループは、不快感が慢性化する前にサポート製品を検討する可能性が高いです。予防的使用は、スポーツ、運動、職業的負担、およびアクティブエイジングに特に関連しています。この行動は、傷害への対応だけでなくモビリティと日常活動を中心に据えた製品メッセージングを支持します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非処方OTCブレースに対する償還除外 | -0.8% | 北米および欧州 | 短期(2年以内) |
| 一部のOTC主張に対する臨床的エビデンスの限界 | -0.5% | グローバル | 中期(2~4年) |
| 偽造品および低品質オンライン製品 | -0.5% | グローバル、アジア太平洋およびオンライン優先市場に集中 | 中期(2~4年) |
| サイジング・快適性・説明書の不備によるノンコンプライアンス | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非処方OTCブレースに対する償還除外
償還の制限により、ブレースが臨床的価値を提供し得る場合でも、多くの消費者は価格に敏感なままです。米国では、フレキシブル支出口座および医療貯蓄口座がCARES法の枠組みの下で処方箋なしに適格なブレースをカバーできます。従来の保険適用は、非処方整形外科製品に対して一貫性が低い状況です。これにより、適用対象となる処方製品と同様の機能を果たし得るOTC代替品との間に差異が生じています。その結果、特に高度な素材や高サポート設計において、プレミアム価格設定に制限が生じています。OTC(市販)ブレース&サポート市場は、この制約を軽減するためにより強力なエビデンスと明確な価値訴求が必要です。
エビデンス、製品品質、および正しい使用
臨床的サポートは、一部の膝変形性関節症の用途では最も強く、他のいくつかの製品カテゴリーでは弱い状況です。2025年の706名の患者を対象とした17件の研究のレビューでは、膝傷害の状態によって異なる結果が見られました。FDAは多くのソフト整形外科サポートをクラスI免除デバイスに分類しており、市場参入前に臨床試験データを必要としません。[3] 低品質または誤表示のオンライン製品は消費者の信頼を損なう可能性があり、2025年10月にFDAがオンラインOTC医療製品販売業者に対して警告書を発行したことがその例として挙げられます。[4] 不適切なセルフサイジング、快適性の低さ、不明確な説明書はさらに装着時間を短縮させる可能性があります。OTC(市販)ブレース&サポート市場は、小売業者、ブランド、および臨床医が品質基準と装着ガイダンスをより理解しやすくすることで、より良いサービスを提供できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
膝ブレースがリード、コンプレッションスリーブが用途を拡大膝ブレース&サポートは2026年のOTC(市販)ブレース&サポート市場シェアの32.47%を占めました。その地位は、変形性関節症の規模と膝サポートに関する臨床研究の深さを反映しています。2025年の139件のランダム化比較試験のネットワークメタ分析では、評価された治療法の中で膝ブレーシングがWOMACの疼痛、機能、こわばりの結果において最高位にランクされました。PROP OA試験では、コンパートメント特異的ブレーシングにおいて6ヶ月時点でKOOS疼痛スコアの平均差6.13ポイントが報告されました。足首サポートもスポーツ傷害予防のニーズに応えています。背部・脊椎サポーは腰部緊張および職場での使用において引き続き重要です。これらのカテゴリーは、消費者の目的が通常理解しやすいため、確立された需要があります。
コンプレッションスリーブ&ラップは2032年までに6.12%のCAGRで成長すると予測されています。これらはアスレチックリカバリー、リハビリテーション、および一部の術後用途に使用されています。このフォーマットは購入が簡単で、通常は構造化されたブレースよりも少ない説明しか必要としません。メーカーは終日使用をサポートするために段階的コンプレッション、抗菌特性、および吸湿速乾素材を追加しています。これらの変化により、消費者の認識において医療用コンプレッションがパフォーマンスアパレルに近づいています。手首、手、肘、肩の製品は引き続き小規模なカテゴリーです。これらは職業的環境および術後ケアにおいて重要であり続けています。OTC(市販)ブレース&サポート産業は、これらの小規模製品ラインのセグメント固有のエビデンスを改善する余地があります。


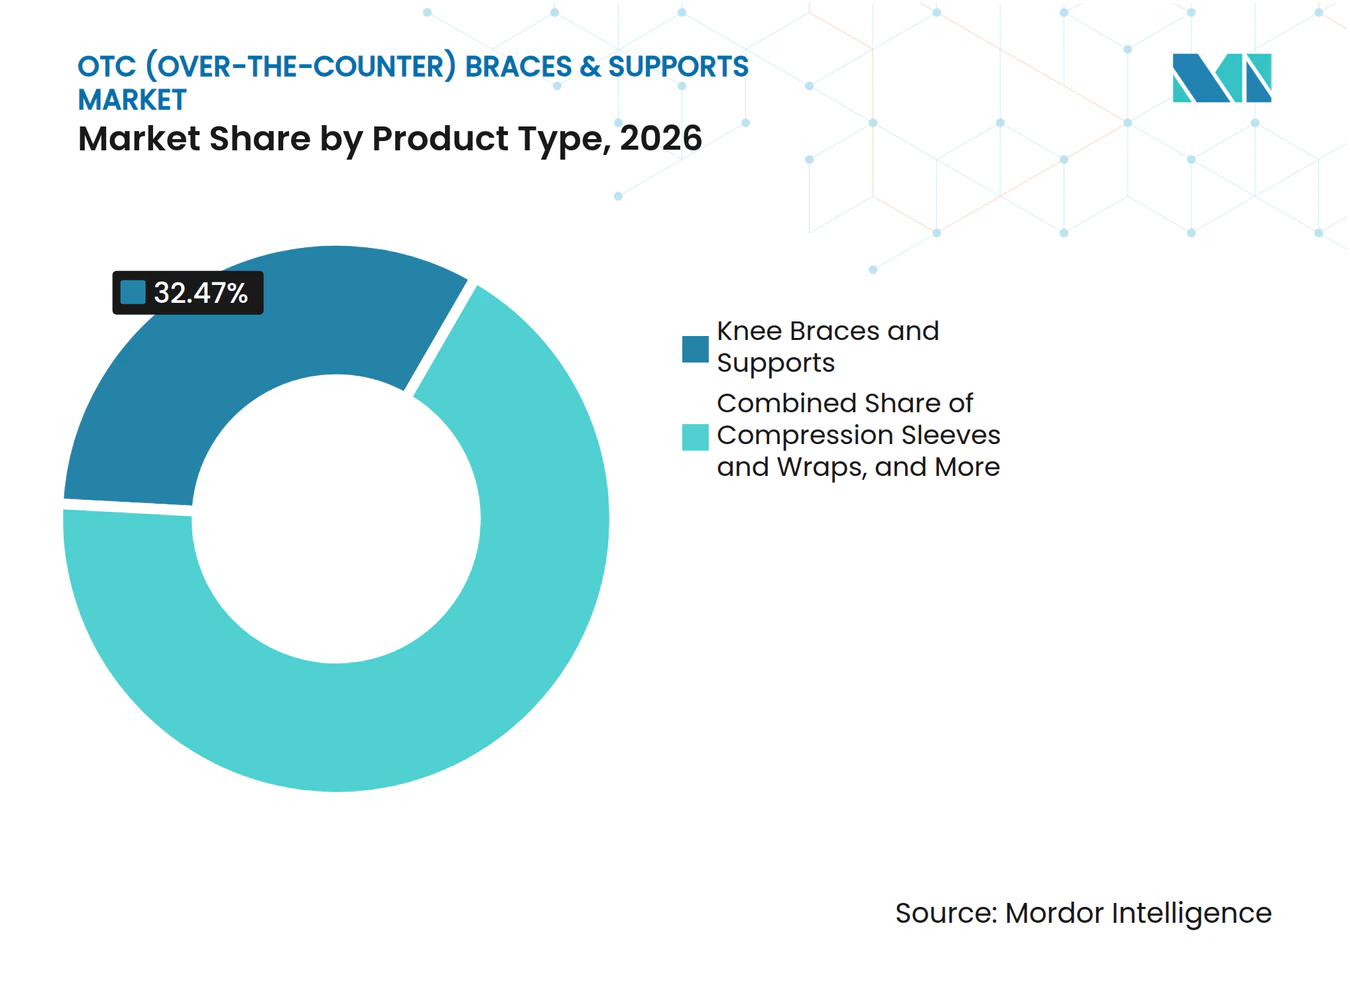
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
変形性関節症管理が需要を牽引、スポーツ予防がより速く成長変形性関節症管理は2026年のOTC(市販)ブレース&サポート市場規模の28.15%を占めました。この用途は高齢化人口と膝症状の高い有病率から恩恵を受けています。ドイツでは2025年に成人の16.5%に変形性関節症が報告されました。公表されている臨床ガイダンスでは、ブレーシングが膝変形性関節症管理の非外科的選択肢として説明されています。靭帯傷害管理および術後リハビリテーションも実質的な用途を代表しています。これらの用途は多くの場合、より明確な回復経路とエピソードあたりの高い支出を伴います。また、臨床医による装着と助言にもより密接に依存しています。
スポーツ傷害予防は2032年までに6.58%のCAGRで成長すると予測されています。持久系スポーツ、ジムでの運動、チームスポーツに参加する若い成人は、深刻な傷害が発生する前にサポート製品を検討するケースが増えています。レクリエーションアスリートにおける積極的なガイダンスに関するアメリカ理学療法士協会の調査結果はこの行動を支持しています。職業的サポートは、業務関連の筋骨格系症状のレベルにもかかわらず、あまり発展していない状況です。欧州の調査資料では、過去12ヶ月間に骨・関節・筋肉の問題を抱えた労働者が28%いることが確認されました。医療リハビリテーションおよび日常生活サポートは、高齢ユーザーの間でより安定した需要を提供します。OTC(市販)ブレース&サポート産業は、繰り返しの快適な使用のために設計された製品を通じてこれらのニーズに対応できます。
流通チャネル別:
Eコマースがリード、薬局が関連性を高めるオンラインストア/Eコマースは2026年のOTC(市販)ブレース&サポート市場シェアの43.92%を占めました。このチャネルは消費者に幅広い製品選択、価格比較、評価、およびデジタルサイジングリソースへのアクセスを提供します。また、ブランドが専門製品の使用方法を直接説明することも可能にします。病院薬局および専門整形外科店は少量を取り扱いますが、技術的に複雑な購買をサポートできます。これらの顧客基盤には、手術から回復中または持続的な症状を管理している人々が多く含まれます。消費者が測定やブレースの装着に助けが必要な場合、オンラインチャネルには限界があります。明確なサイジングツールと信頼性の高い品質管理は、チャネルパフォーマンスの中心であり続けます。
小売薬局&ドラッグストアは2032年までに7.24%のCAGRで成長すると予測されています。このチャネルは薬剤師の指導への需要と確立された地域プレゼンスから恩恵を受けます。薬局の棚は、見慣れないオンライン販売業者を懸念する消費者にとって目に見える品質スクリーンとして機能します。スタッフトレーニングと簡潔な臨床資料はこの役割をより有用にすることができます。このチャネルはまた、購買を疼痛管理またはモビリティに関するより広い議論と結びつけることができます。これにより、薬局教育とマーチャンダイジングをサポートできるメーカーに優位性が生まれます。OTC(市販)ブレース&サポート市場は、デジタルアクセスと物理的なガイダンスの両方に引き続き依存します。

エンドユーザー別:
病院・クリニックが中心的役割を維持、外来手術センターが拡大病院・クリニックは2026年のOTC(市販)ブレース&サポート市場規模の48.39%を占めました。これらは手術後および筋骨格系疾患の保存的治療中における重要な調剤拠点です。理学療法部門もサポートの評価と装着を日常的に行っています。2025年、西ケープ州保健福祉局はその施設全体の整形外科ブレースに関する枠組み入札を発行しました。公共調達は、文書化された品質と信頼性の高い履行を持つサプライヤーを優遇します。医療システムはまた、製品選択を標準化するためにフォーミュラリー契約を使用します。これにより、臨床的に支持されたブランドが未検証の代替品に対して優位性を持ちます。
外来手術センターは2032年までに7.81%のCAGRで成長すると予測されています。その成長は、整形外科ケアが外来設定へと継続的に移行していることと関連しています。日帰り退院経路には、術後ケアの一部としてブレースまたはサポートが含まれることが多いです。これにより、患者が自宅で使用しやすい製品の価値が高まります。理学療法センター、スポーツ組織、および在宅ユーザーが残りのエンドユーザー基盤を構成します。遠隔理学療法は、在宅ユーザーと推奨されるサポートをさらに結びつけることができます。OTC(市販)ブレース&サポート市場は、外来経路が病院外での実用的な回復ツールを必要とするにつれて恩恵を受ける立場にあります。
地域分析
北米
北米は2026年のOTC(市販)ブレース&サポート市場規模の36.73%を占めました。米国は高い変形性関節症需要、広範な小売薬局カバレッジ、および確立されたダイレクト・トゥ・コンシューマーEコマースを組み合わせています。外来手術経路は、整形外科処置後の持ち帰りサポートの使用を増加させています。カナダには職場健康プログラムと処方サポートに対する選択的な適用があります。メキシコは健康意識と小売薬局の成長を通じてアクセスを拡大しています。FDAは多くのソフトサポートをクラスI免除デバイスとして規制しており、小売業者の基準とメーカーの文書化が重要な品質への影響力となっています。この地域は、消費者マーケティングと信頼性の高い臨床情報を組み合わせることができる企業を優遇します。
アジア太平洋
アジア太平洋地域は2032年までに8.47%のCAGRで拡大すると予測されており、最も速い地域成長率です。日本は高齢化人口と特定の既製ブレースに対する正式な承認プロセスを組み合わせています。厚生労働省は既製ブレースおよび装具の承認リストを維持しています。日本シグマックスは2025年に病院セグメントのブレース出荷額において4年連続でリーダーとなったことを報告しました。インドは筋骨格系ニーズの増加と整形外科ケアアクセスの拡大を有しています。中国は健康中国2030および整形外科サポートに対する選択的な償還経路を通じてリハビリテーションを支援しています。OTC(市販)ブレース&サポート市場シェアは、この多様な地域全体で機関の支持と価格に敏感な消費者需要の両方によって形成されています。
欧州、中東・アフリカ、および南米
欧州は強力な臨床的遺産と、Bauerfeind、Medi、Thuasne、BSN Medicalを含むいくつかの確立されたメーカーを有しています。英国では2024年に16歳以上の成人の17.9%が自己申告による筋骨格系疾患を報告しました。Bauerfeindは2026年5月にGenuTrainのバリアントに個別のHilfsmittelnummer識別子を割り当て、それらの製品に対する法定保険の直接請求をサポートしました。CEマーキングおよびISOベースの品質システムは欧州における重要なコンプライアンス要因であり続けています。中東・アフリカは保険カバレッジが低く、都市部以外ではアクセスがより不均一です。湾岸市場は高い医療支出とスポーツ参加によりプレミアムな機会を提供します。ブラジルとアルゼンチンはスポーツと職場需要によって支えられていますが、経済的な不安定さが近期の購買力を制限する可能性があります。
競合ランドスケープ
市場集中度
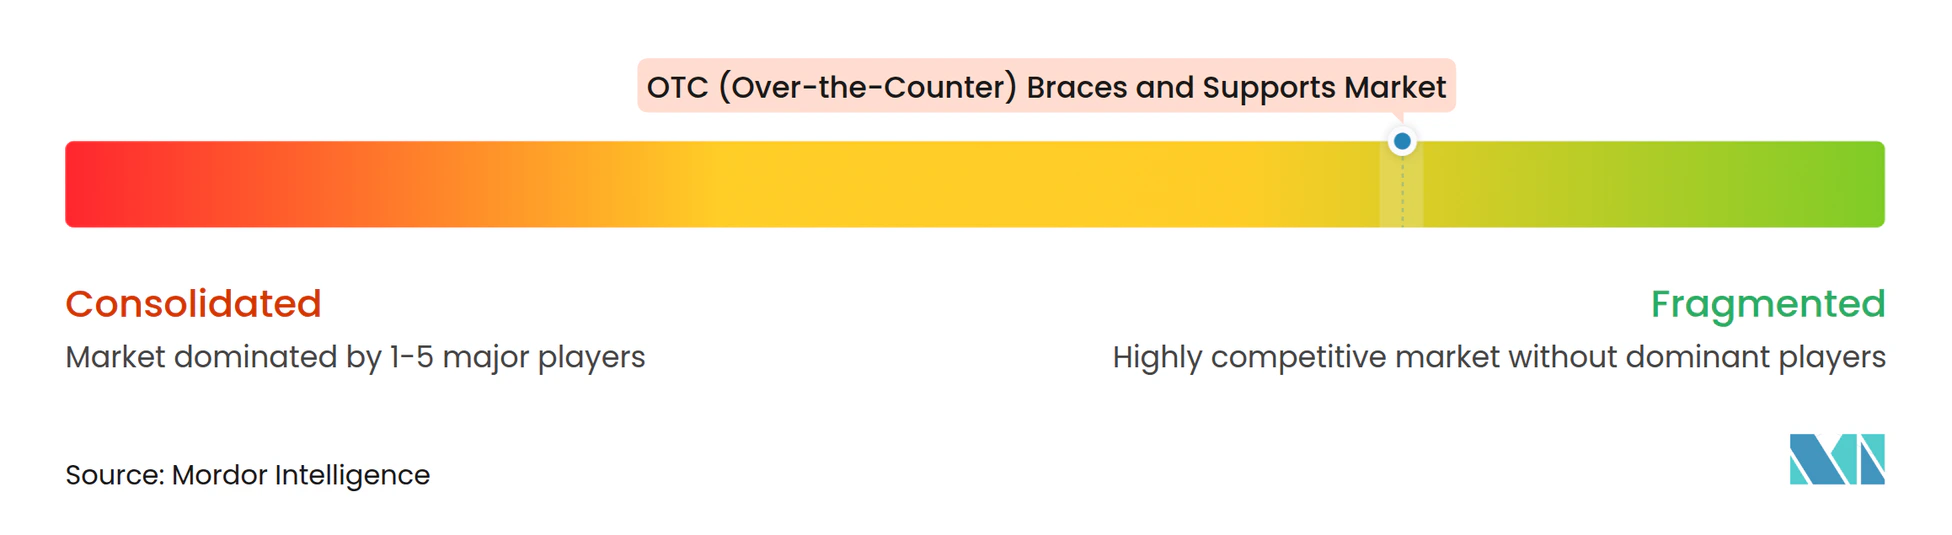
OTC(市販)ブレース&サポート市場は中程度に分散しており、グローバルスペシャリストが地域ブランドおよびプライベートラベルサプライヤーと競合しています。Bauerfeind AG、Össur hf.、Medi GmbH & Co. KG、およびDJOを通じたEnovis Corporationはプレミアム製品カテゴリーで強固なポジションを持っています。価格主導の競合他社は高量ソフトサポートカテゴリーで引き続き活発です。この構造は、地域の流通と償還慣行を理解する地域ブランドに余地を残しています。また、多数の製品が購買時で消費者に類似して見える可能性があることも意味します。臨床的エビデンスは、製品が容易に模倣される場合に、大手メーカーがプレミアム価格設定を支持するのに役立ちます。BauerfeindはSecuTec OAに関する臨床データを使用してこのポジションを支持しています。ÖssurのOsteoarthritis Action Allianceとの関係は、そのエビデンスに基づくアクセス戦略を強化しています。これらの行動により、製品の信頼性が競争においてより目に見える部分となっています。
ポートフォリオ拡大も引き続き中心的な競争アプローチです。Enovisは2025年度に7件の小規模買収を報告しており、製品の幅を広げることへの継続的な関心を示しています。Aspen Medical Productsは2025年1月にAdvanced Orthopedicsを買収し、整形外科サポートの提供を拡大しました。EnovisはDJOを通じて2026年6月にSpinamic Hybrid Scoliosis Braceを発売し、矯正パフォーマンスと快適性への注力を組み合わせました。Bauerfeindは2026年8月にSecuTec Genuの制限キットを導入し、急性ACLリハビリテーションへの適用を拡大しました。これらの動きは、確立されたサプライヤーが臨床的および回復ニーズを中心に拡大している方法を示しています。製品の幅はまた、スポーツ、変形性関節症ケア、および術後回復にわたって需要が変動する際に、単一の用途への依存を軽減するのに役立ちます。病院、薬局、および直接消費者に関連する提供物でサービスを提供するのにも役立ちます。
パフォーマンスアパレルブランドとデジタルヘルスプラットフォームは、コンプレッションおよびスマートウェア製品において追加的な圧力を生み出しています。これらのダイレクト・トゥ・コンシューマー能力は、従来のデバイス企業にとって対抗が難しい場合があります。消費者向けコンテンツとオンライン購買ジャーニーを使用して、アクティブユーザーが臨床治療経路に入る前にリーチすることができます。手作業および物流労働者向けの職業的ブレーシングは、既存の多くの製品がスポーツまたは臨床ケアを最初に念頭に置いて設計されているため、機会として残っています。これらの労働者は、繰り返しの動作と長いシフト中も快適に使用できるサポートを必要とする場合があります。FDAの2025年のオンライン販売業者に対する執行措置は、デジタルチャネルにおける製品コンプライアンスへの継続的な注意を示しています。信頼性の高い装着ガイダンス、明確なエビデンス、および検証済み製品を持つ企業は、低品質の競合から保護されています。また、薬局、病院、および臨床医との関係を使用して、購買時点での信頼を強化することもできます。
OTC(市販)ブレース&サポート産業リーダー
-
Aspen Medical Products LLC
-
Bauerfeind AG
-
Essity AB
-
Ottobock SE & Co. KGaA
-
Zimmer Biomet Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
OTC(市販)ブレース&サポート市場 このレポートでカバーされる企業
- 3M
- ALCARE Co. Ltd.
- Aspen Medical Products
- Bauerfeind
- Bird & Cronin
- Breg
- BSN medical GmbH
- DeRoyal Industries
- Enovis Corporation
- Essity
- McDavid Inc.
- medi
- Mueller Sports Medicine
- Össur hf.
- Ottobock
- Thuasne SAS (operating as Thuasne Group)
- Trulife Group Ltd.
- Tynor Orthotics Pvt. Ltd.
- Vissco Rehabilitation Aids Private Limited
- Zimmer Biomet
最近の産業開発事情 OTC(市販)ブレース&サポート市場
- 2026年10月:Bauerfeind、GripCareコンプレッショングローブアドオン:BauerfeindはコンプレッショングローブのオプションのGripCareアクセサリーを導入し、リポエデマまたはリンパ浮腫の患者に対する治療オプションを拡大しました。これはコンプレッション製品の成長する臨床適応症であり、同社の上肢ポートフォリオの強化です。
- 2026年8月:Össur、Hunter Woodhallとの2028年までのパートナーシップ更新:Össurはパラリンピック金メダリストのHunter Woodhallのスポンサーシップを延長し、エリートアスリートにとって選ばれるパフォーマンス装具ブランドとしてのポジショニングを強化し、グローバルな消費者ブランド認知度を支援しました。
- 2026年6月:Enovis、Spinamic Hybrid Scoliosis Braceの発売:EnovisはDJOを通じてSpinamic Hybrid Scoliosis Braceを発売し、思春期特発性側弯症に対して矯正パフォーマンスと患者の快適性の向上を組み合わせ、OTC隣接カテゴリーと処方ブレースカテゴリーを橋渡ししました。
世界のOTC(市販)ブレース&サポート市場レポートの範囲
レポートの範囲として、OTC(市販)ブレース&サポートとは、筋肉、関節、靭帯の安定性、コンプレッション、疼痛緩和、および傷害予防を提供するために設計された非処方整形外科サポートデバイスです。これらの製品は、医師の処方箋なしに薬局、小売店、スポーツ用品店、およびオンラインチャネルを通じて容易に入手できます。一般的な製品には、軽傷、変形性関節症、および日常的な筋骨格系の不快感の管理に使用される膝ブレース、足首サポート、手首ブレース、背部サポート、コンプレッションスリーブおよび姿勢サポートデバイスが含まれます。
OTC(市販)ブレース&サポート市場は、製品タイプ、用途、流通チャネル、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は膝ブレース&サポート、足首ブレース&サポート、手首&手ブレース&サポート、背部&脊椎サポート、肘ブレース&サポート、肩ブレース&サポート、頸部&頸椎サポート、コンプレッションスリーブ&ラップ、およびその他にセグメント化されています。用途別では、市場はスポーツ傷害予防、医療リハビリテーション、日常生活サポート、職業的サポート、術後リハビリテーション、変形性関節症管理、靭帯傷害管理、およびその他にセグメント化されています。流通チャネル別では、市場は小売薬局&ドラッグストア、病院薬局、専門整形外科店、オンラインストア/Eコマース、およびその他にセグメント化されています。エンドユーザー別では、市場は在宅ケア施設、病院・クリニック、外来手術センター、およびその他にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供します。
セグメンテーション概要
| 膝ブレース&サポート |
| 足首ブレース&サポート |
| 手首&手ブレース&サポート |
| 背部&脊椎サポート |
| 肘ブレース&サポート |
| 肩ブレース&サポート |
| 頸部&頸椎サポート |
| コンプレッションスリーブ&ラップ |
| その他 |
| スポーツ傷害予防 |
| 医療リハビリテーション |
| 日常生活サポート |
| 職業的サポート |
| 術後リハビリテーション |
| 変形性関節症管理 |
| 靭帯傷害管理 |
| その他 |
| 小売薬局&ドラッグストア |
| 病院薬局 |
| 専門整形外科店 |
| オンラインストア/Eコマース |
| その他 |
| 在宅ケア施設 |
| 病院・クリニック |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 膝ブレース&サポート | |
| 足首ブレース&サポート | ||
| 手首&手ブレース&サポート | ||
| 背部&脊椎サポート | ||
| 肘ブレース&サポート | ||
| 肩ブレース&サポート | ||
| 頸部&頸椎サポート | ||
| コンプレッションスリーブ&ラップ | ||
| その他 | ||
| 用途別 | スポーツ傷害予防 | |
| 医療リハビリテーション | ||
| 日常生活サポート | ||
| 職業的サポート | ||
| 術後リハビリテーション | ||
| 変形性関節症管理 | ||
| 靭帯傷害管理 | ||
| その他 | ||
| 流通チャネル別 | 小売薬局&ドラッグストア | |
| 病院薬局 | ||
| 専門整形外科店 | ||
| オンラインストア/Eコマース | ||
| その他 | ||
| エンドユーザー別 | 在宅ケア施設 | |
| 病院・クリニック | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのOTCブレース&サポートの予測値はいくらですか?
このカテゴリーは2032年までに20.1億米ドルに達すると予測されており、2027年から5.84%のCAGRで成長します。
最大の販売シェアを持つ製品カテゴリーはどれですか?
膝ブレース&サポートが2026年に32.47%のシェアでリードしており、変形性関節症ケアと回復における役割によって支えられています。
最も速く成長している用途はどれですか?
スポーツ傷害予防は、アクティブな消費者が予防的にサポートを使用するケースが増えるにつれて、2032年までに6.58%のCAGRで成長すると予測されています。
ブレース&サポートにとってオンライン販売が重要な理由は何ですか?
オンラインストア/Eコマースは、幅広い選択肢、比較ツール、およびデジタルサイジングサポートを提供するため、2026年に43.92%のシェアを占めました。
小売薬局がオンラインストアよりも速く成長している理由は何ですか?
小売薬局&ドラッグストアは、消費者が薬剤師の指導と信頼できる製品選択を求めるため、2032年までに7.24%のCAGRで成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、高齢化人口、リハビリテーションアクセス、およびデジタルコマースに支えられ、2032年までに8.47%のCAGRで成長すると予測されています。