
Taille et Part du Marché des Orthèses et Supports OTC (Sans Ordonnance)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.51 Milliards de dollars |
| Taille du Marché (2032) | 2.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Orthèses et Supports OTC (Sans Ordonnance) par Mordor Intelligence
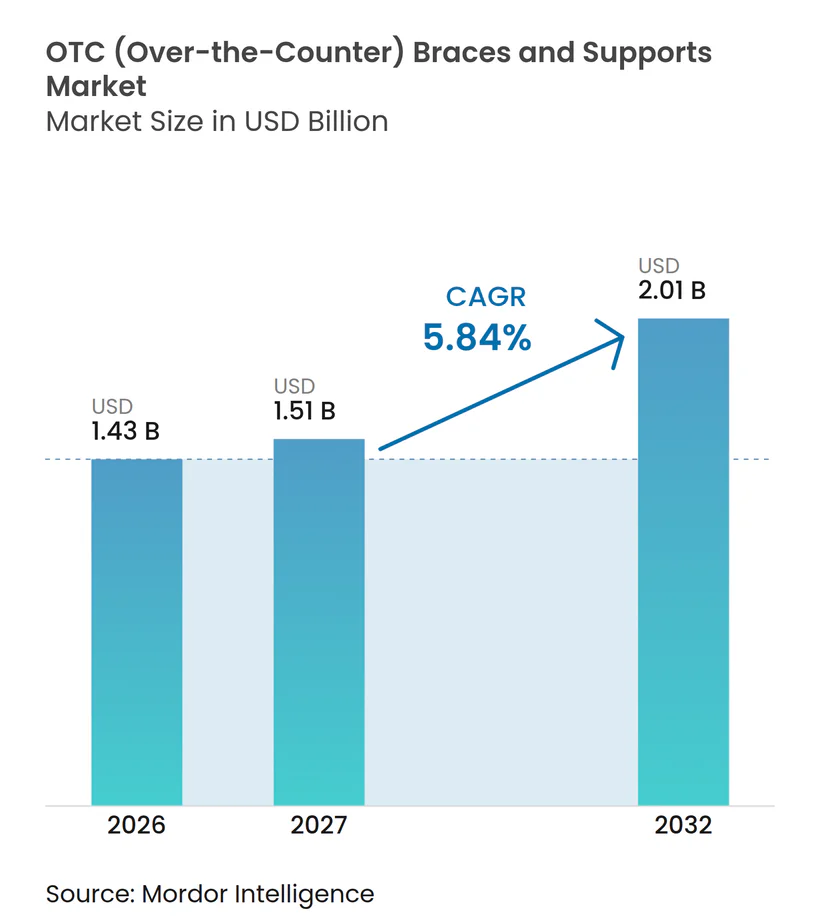
La taille du Marché des Orthèses et Supports OTC devrait s'étendre de 1,43 milliard USD en 2026 et 1,51 milliard USD en 2027 à 2,01 milliards USD d'ici 2032, enregistrant un CAGR de 5,84 % entre 2027 et 2032.
La croissance reflète une charge croissante de pathologies musculo-squelettiques, des populations vieillissantes en quête de soutien non chirurgical, et une acceptation plus large des soins orthopédiques autogérés. La catégorie évolue d'un achat principalement clinique vers un achat de santé grand public via les pharmacies, les commerces de détail et les canaux numériques. Les preuves cliniques, le confort du produit et la confiance envers la marque deviennent plus importants car de nombreux supports souples font face à des barrières à l'entrée limitées. Le marché des orthèses et supports OTC (sans ordonnance) subit également la pression de produits de faible qualité vendus sur des places de marché en ligne ouvertes et d'un remboursement limité pour les articles non prescrits. Les entreprises qui associent des produits fondés sur des preuves à des conseils d'ajustement clairs et à une distribution de confiance sont mieux positionnées pour répondre aux besoins médicaux et grand public.
Points Clés du Rapport
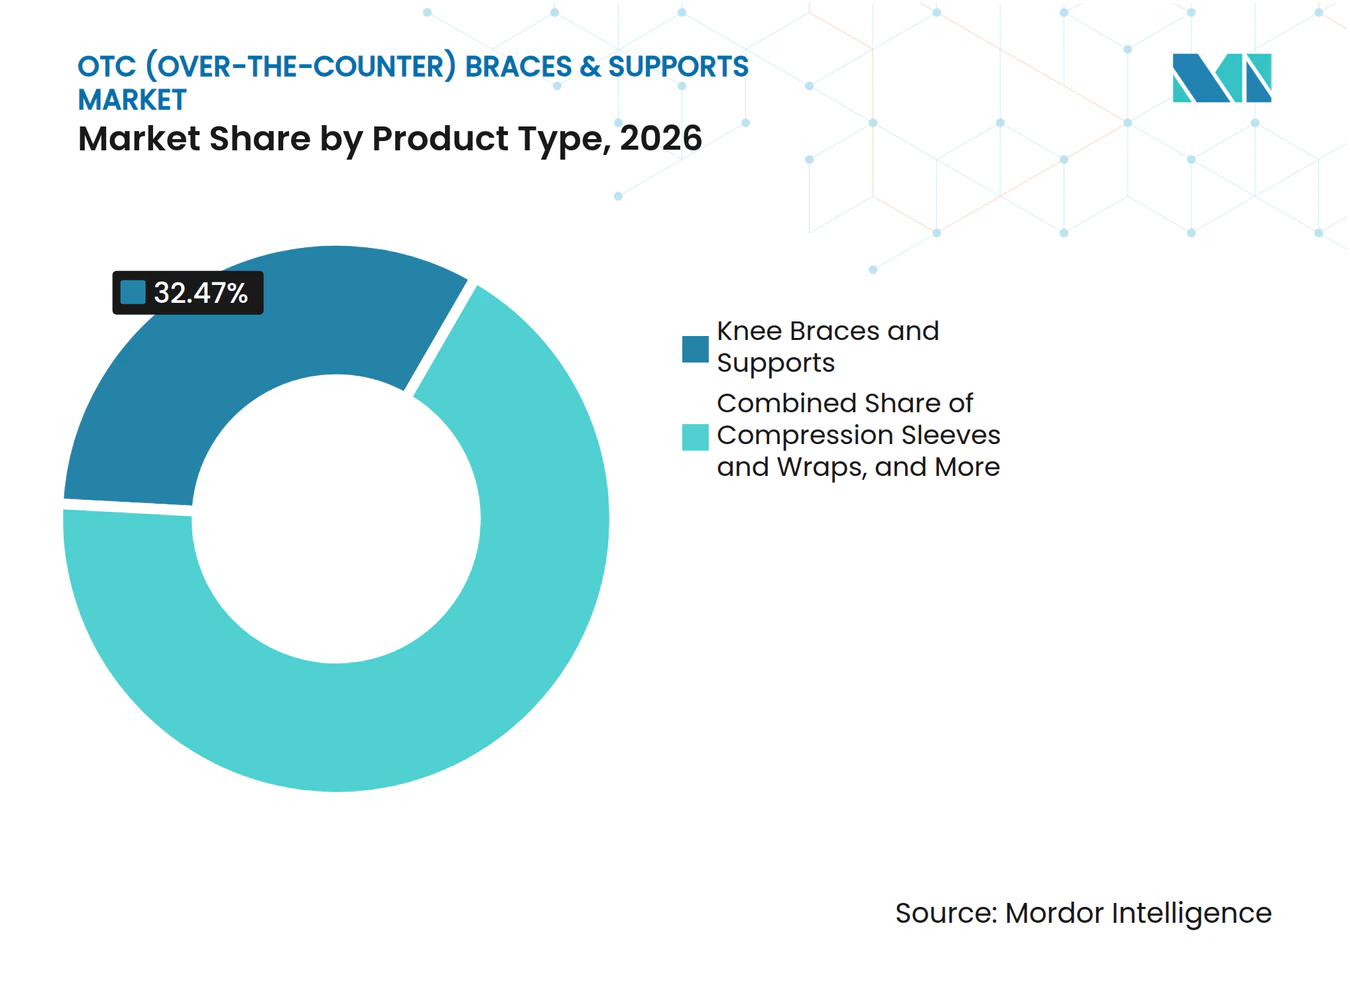
- Par type de produit, les Orthèses et Supports de Genou détenaient 32,47 % de la part du marché des orthèses et supports OTC (sans ordonnance) en 2026, tandis que les Manchons et Bandages de Compression devraient croître à un CAGR de 6,12 % jusqu'en 2032.
- Par application, la Gestion de l'Arthrose représentait 28,15 % de la taille du marché des orthèses et supports OTC (sans ordonnance) en 2026, tandis que la Prévention des Blessures Sportives devrait se développer à un CAGR de 6,58 % jusqu'en 2032.
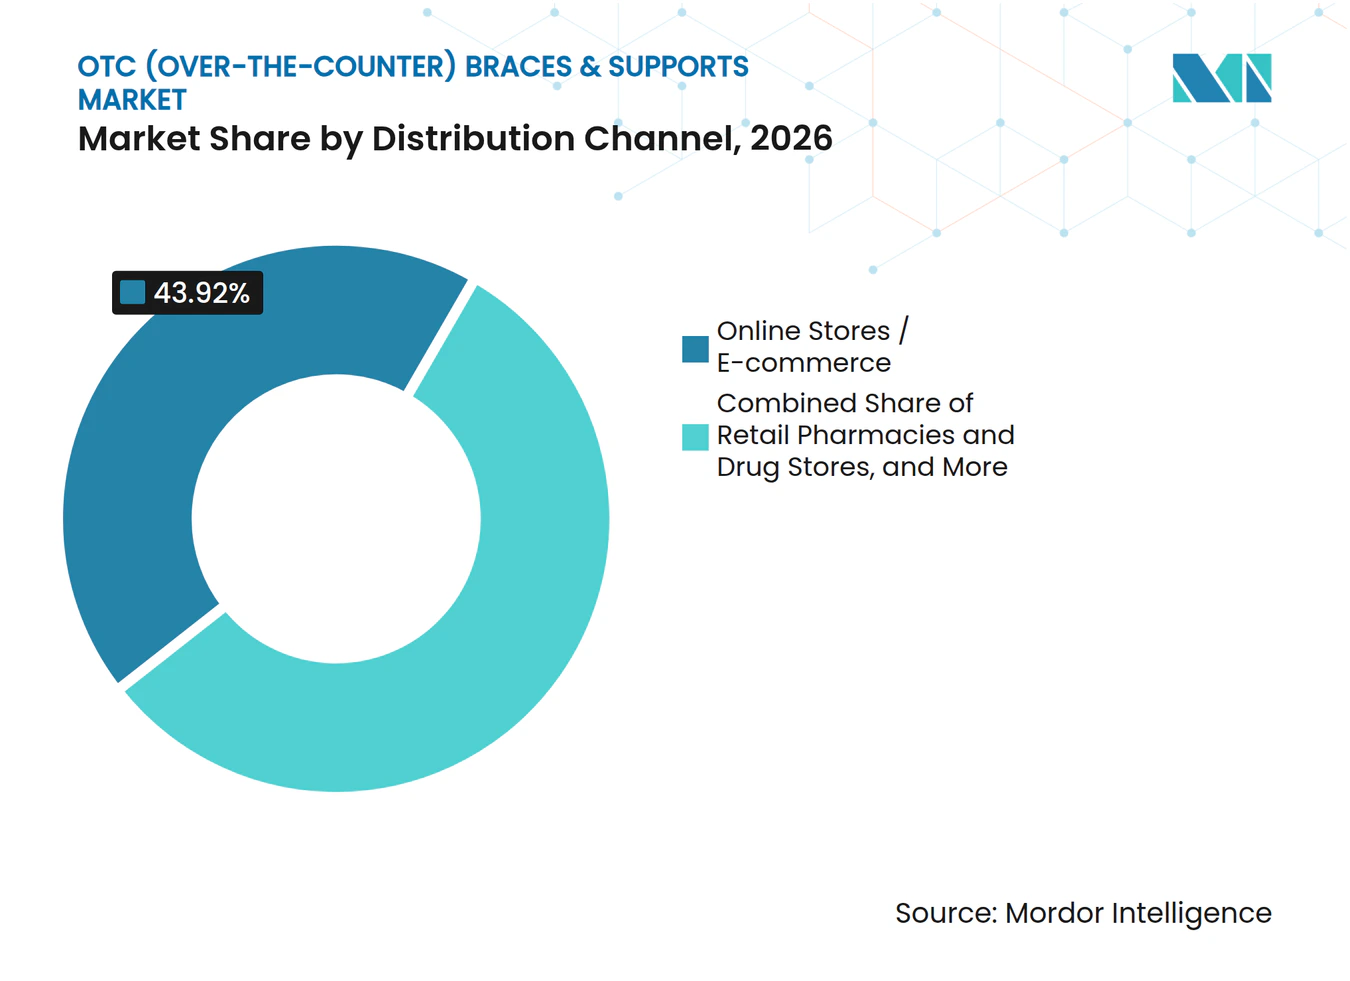
- Par canal de distribution, les Boutiques en Ligne/E-commerce détenaient 43,92 % de la part du marché des orthèses et supports OTC (sans ordonnance) en 2026, tandis que les Pharmacies de Détail et Parapharmacies devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par utilisateur final, les Hôpitaux et Cliniques représentaient 48,39 % de la taille du marché des orthèses et supports OTC (sans ordonnance) en 2026, tandis que les Centres de Chirurgie Ambulatoire devraient se développer à un CAGR de 7,81 % jusqu'en 2032.
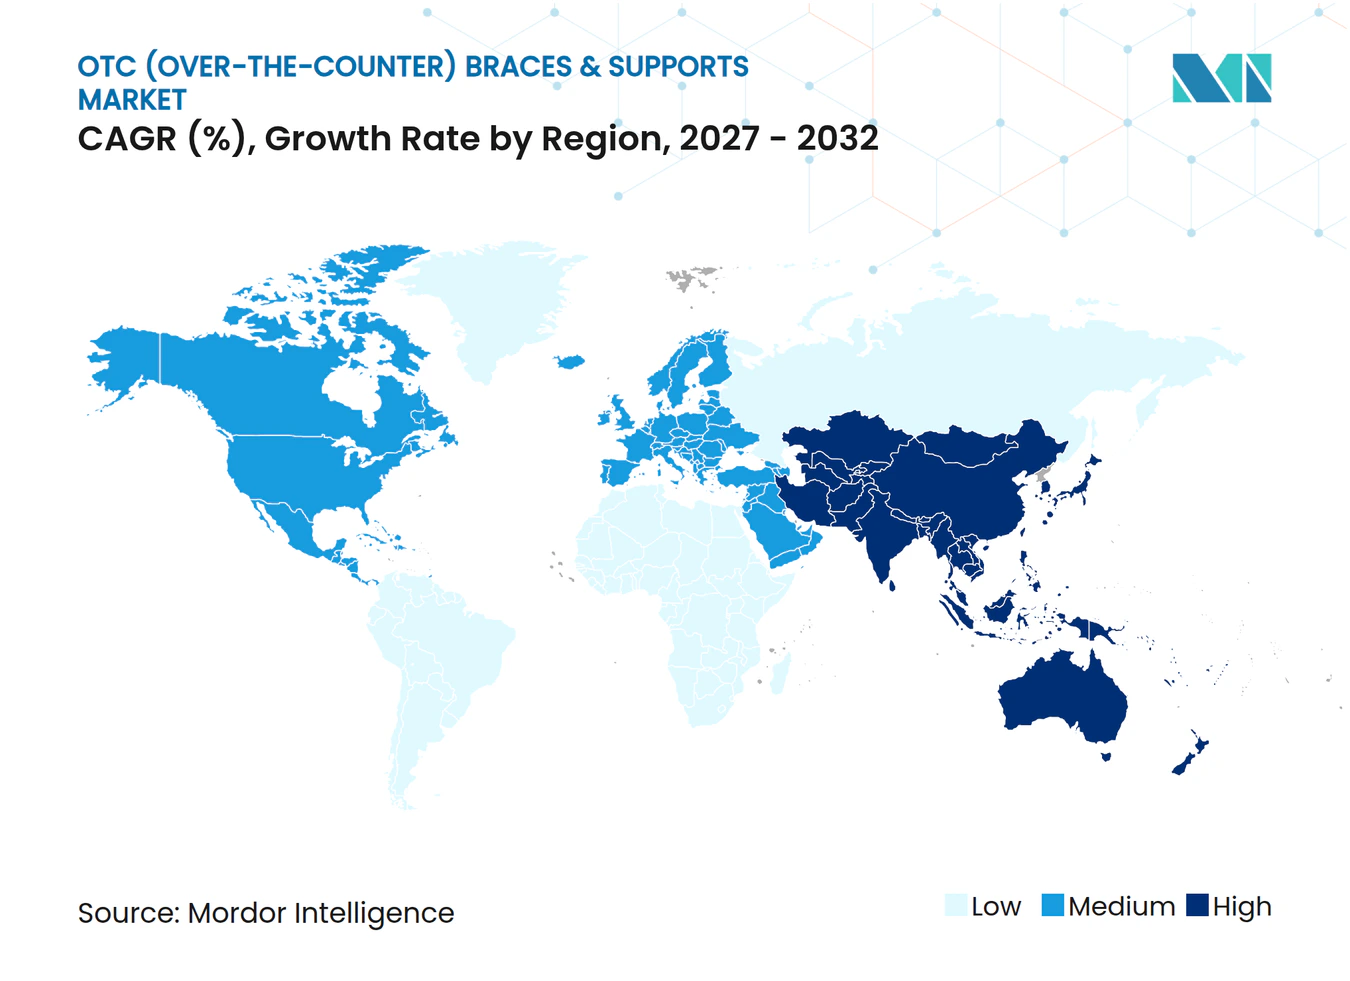
- Par géographie, l'Amérique du Nord détenait une part de revenus de 36,73 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Troubles Musculo-Squelettiques et des Blessures Sportives | +1.6% | Mondial | Court terme (≤ 2 ans) |
| Vieillissement de la Population et Préservation de la Mobilité | +1.3% | Mondial, concentré en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| E-commerce, Télésanté et Accès Direct au Consommateur | +0.8% | Mondial, amplifié en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des Soins Personnels et de l'Orthopédie Préventive | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Commercialisation de Produits du Clinicien vers le Consommateur | +0.5% | Amérique du Nord, Europe, et extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation en Matière d'Ajustement et de Confort Améliorant l'Observance | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Troubles Musculo-Squelettiques et des Blessures Sportives
Les pathologies musculo-squelettiques accroissent le besoin de produits accessibles qui soutiennent les mouvements quotidiens et la récupération. La charge mondiale a atteint 1,69 milliard de cas en 2021, soit 95 % de plus qu'en 1990, avec des prévisions publiées indiquant une croissance supplémentaire jusqu'en 2035. Au Royaume-Uni, plus de 20,2 millions d'adultes souffraient d'une pathologie musculo-squelettique en 2025. Les troubles musculo-squelettiques liés au travail ont causé 7,1 millions de journées de travail perdues en Grande-Bretagne durant 2024/25 et représentaient 27 % des cas de maladies professionnelles.[1] La demande provient également des adultes âgés de 25 à 45 ans qui pratiquent des sports et gèrent des blessures mineures en dehors des structures de soins formelles. Cela crée une demande continue liée aux pathologies chroniques ainsi que des achats répétés liés aux modes de vie actifs.
Vieillissement de la Population et Préservation de la Mobilité
Les personnes âgées représentent une source durable de demande pour les supports de genou, rachidiens et de compression. La population âgée de 60 ans et plus a atteint 1,4 milliard en 2025 et devrait dépasser 2,1 milliards d'ici 2050. Le Japon comptait 29 % de sa population âgée de 65 ans et plus en 2025, ce qui soutient la demande de produits utilisés dans la gestion de l'arthrose et la prévention des chutes. L'Allemagne a signalé une prévalence de l'arthrose de 16,5 % chez les adultes en 2025. Ces données démographiques accroissent la pression sur les systèmes de santé pour gérer les problèmes de mobilité avant qu'ils ne nécessitent des interventions coûteuses. Le marché des orthèses et supports OTC (sans ordonnance) bénéficie donc lorsque les produits d'autosoins aident les consommateurs âgés à rester actifs entre les consultations cliniques.
E-commerce, Télésanté et Accès Direct au Consommateur
L'accès numérique a élargi la portée des supports orthopédiques sans ordonnance. Les Boutiques en Ligne/E-commerce représentaient 43,9 % des ventes en 2026, soutenues par des guides de taille numériques, des outils de comparaison de produits et des sites de marques directes. Les parcours de soins personnels mobiles peuvent également améliorer l'expérience du consommateur pour les blessures orthopédiques de moindre complexité. Une tude de 2025 a révélé un score de satisfaction médian de 7,8 sur 10 parmi les utilisateurs d'une solution de soins personnels mobile, et 59 % préféraient le parcours numérique au suivi en personne. Les prestataires de télésanté peuvent recommander des orthèses dans le cadre d'un parcours de traitement plus large, ce qui relie les conseils de soins à l'accès aux produits. Le marché des orthèses et supports OTC (sans ordonnance) peut bénéficier lorsque les recommandations numériques sont associées à des informations d'ajustement précises et à des instructions de produit claires.
Adoption des Soins Personnels et de l'Orthopédie Préventive
L'intérêt des consommateurs pour les soins préventifs élargit l'utilisation des orthèses au-delà de la récupération post-blessure. Le Rapport de Santé STADA 2025 a décrit des routines de santé préventive dans 31 pays européens, incluant des pratiques liées à la santé musculo-squelettique. Les athlètes de loisir étaient 25 % plus enclins que le grand public à rechercher des conseils proactifs auprès d'un kinésithérapeute selon une enquête APTA de 2025.[2] Le même groupe est plus susceptible d'envisager un produit de soutien avant que l'inconfort ne devienne chronique. L'utilisation préventive est particulièrement pertinente pour le sport, l'exercice, les contraintes professionnelles et le vieillissement actif. Ce comportement soutient les messages produits centrés sur la mobilité et l'activité quotidienne plutôt que sur la seule réponse aux blessures.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exclusion du Remboursement pour les Orthèses OTC Non Prescrites | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Preuves Cliniques Limitées pour Certaines Allégations OTC | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Produits Contrefaits et de Faible Qualité en Ligne | -0.5% | Mondial, concentré en Asie-Pacifique et sur les marchés à prédominance en ligne | Moyen terme (2-4 ans) |
| Défauts de Taille, de Confort et d'Instructions Entraînant une Non-Observance | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exclusion du Remboursement pour les Orthèses OTC Non Prescrites
Les limites de remboursement rendent de nombreux consommateurs sensibles au prix, même lorsqu'une orthèse peut offrir une valeur clinique. Les comptes d'épargne santé flexibles aux États-Unis peuvent couvrir les orthèses éligibles sans ordonnance dans le cadre de la loi CARES. La couverture d'assurance conventionnelle est moins cohérente pour les produits orthopédiques non prescrits. Cela crée une différence entre les produits prescrits qui bénéficient d'une couverture et les alternatives OTC qui peuvent remplir une fonction similaire. Il en résulte une limite sur la tarification premium, en particulier pour les matériaux avancés et les conceptions à soutien renforcé. Le marché des orthèses et supports OTC (sans ordonnance) a besoin de preuves plus solides et d'une communication de valeur plus claire pour réduire cette contrainte.
Preuves, Qualité des Produits et Utilisation Correcte
Le soutien clinique est le plus solide pour certaines applications dans l'arthrose du genou et plus faible dans plusieurs autres catégories de produits. Une revue de 2025 portant sur 17 études couvrant 706 patients a révélé des résultats différents selon les pathologies du genou. La FDA classe de nombreux supports orthopédiques souples comme dispositifs de Classe I exemptés, qui ne nécessitent pas de données d'essais cliniques avant la mise sur le marché.[3] Les produits en ligne de faible qualité ou mal étiquetés peuvent nuire à la confiance des consommateurs, comme l'illustre une lettre d'avertissement de la FDA adressée à un vendeur en ligne de produits médicaux OTC en octobre 2025.[4] Un auto-ajustement incorrect, un mauvais confort et des instructions peu claires peuvent également réduire le temps de port. Le marché des orthèses et supports OTC (sans ordonnance) est mieux servi lorsque les détaillants, les marques et les cliniciens rendent les normes de qualité et les conseils d'ajustement plus faciles à comprendre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Orthèses de Genou en Tête, les Manchons de Compression Élargissent les Cas d'UsageLes Orthèses et Supports de Genou détenaient 32,47 % de la part du marché des orthèses et supports OTC (sans ordonnance) en 2026. Leur position reflète l'ampleur de l'arthrose et la profondeur des travaux cliniques autour du soutien du genou. Une méta-analyse en réseau de 2025 portant sur 139 essais contrôlés randomisés a classé les orthèses de genou au premier rang pour les résultats WOMAC de douleur, de fonction et de raideur parmi les traitements évalués. L'essai PROP OA a rapporté une différence moyenne de 6,13 points dans le score de douleur KOOS à 6 mois pour les orthèses spécifiques au compartiment. Les supports de cheville répondent également aux besoins de prévention des blessures sportives. Les supports dorsaux et rachidiens restent pertinents pour les lombalgies et l'usage professionnel. Ces catégories bénéficient d'une demande établie car l'objectif du consommateur est généralement facile à comprendre.
Les Manchons et Bandages de Compression devraient croître à un CAGR de 6,12 % jusqu'en 2032. Ils sont utilisés dans la récupération sportive, la rééducation et certaines applications post-opératoires. Le format est simple à acheter et nécessite généralement moins d'instructions qu'une orthèse structurée. Les fabricants ajoutent une compression graduée, des propriétés antimicrobiennes et des tissus évacuant l'humidité pour favoriser un port toute la journée. Ces changements rapprochent la compression médicale des vêtements de performance dans la perception des consommateurs. Les produits pour le poignet, la main, le coude et l'épaule restent des catégories plus petites. Ils demeurent importants dans les milieux professionnels et les soins post-opératoires. Le secteur des orthèses et supports OTC (sans ordonnance) a de la marge pour améliorer les preuves spécifiques aux segments pour ces gammes de produits plus petites.



Par Application :
La Gestion de l'Arthrose Ancre la Demande, la Prévention Sportive Croît Plus ViteLa Gestion de l'Arthrose représentait 28,15 % de la taille du marché des orthèses et supports OTC (sans ordonnance) en 2026. Cette application bénéficie d'une population vieillissante et de la forte prévalence des symptômes du genou. L'Allemagne a signalé une arthrose chez 16,5 % des adultes en 2025. Les recommandations cliniques publiées décrivent l'orthèse comme une option non chirurgicale pour la gestion de l'arthrose du genou. La gestion des lésions ligamentaires et la rééducation post-opératoire représentent également des applications substantielles. Ces usages impliquent souvent un parcours de récupération plus défini et une dépense plus élevée par épisode. Ils dépendent également plus étroitement de l'ajustement et des conseils du clinicien.
La Prévention des Blessures Sportives devrait croître à un CAGR de 6,58 % jusqu'en 2032. Les jeunes adultes pratiquant des sports d'endurance, de la musculation et des activités d'équipe envisagent de plus en plus les produits de soutien avant qu'une blessure grave ne survienne. Les résultats de l'APTA sur les conseils proactifs parmi les athlètes de loisir soutiennent ce comportement. Le Soutien Professionnel reste moins développé malgré le niveau de symptômes musculo-squelettiques liés au travail. Des données d'enquêtes européennes ont identifié des problèmes osseux, articulaires ou musculaires chez 28 % des travailleurs au cours des 12 mois précédents. La rééducation médicale et le soutien à la vie quotidienne offrent une demande plus stable parmi les utilisateurs âgés. Le secteur des orthèses et supports OTC (sans ordonnance) peut répondre à ces besoins grâce à des produits conçus pour un usage répété et confortable.
Par Canal de Distribution :
L'E-commerce en Tête, les Pharmacies Gagnent en PertinenceLes Boutiques en Ligne/E-commerce détenaient 43,92 % de la part du marché des orthèses et supports OTC (sans ordonnance) en 2026. Le canal offre aux consommateurs un accès à une large sélection de produits, des comparaisons de prix, des évaluations et des ressources de taille numériques. Il permet également aux marques d'expliquer directement l'utilisation de produits spécialisés. Les pharmacies hospitalières et les magasins spécialisés en orthopédie traitent des volumes plus faibles mais peuvent soutenir les achats techniquement complexes. Leur clientèle comprend souvent des personnes en convalescence après une chirurgie ou gérant des symptômes persistants. Les canaux en ligne ont des limites lorsque les consommateurs ont besoin d'aide pour les mesures ou la mise en place de l'orthèse. Des outils de taille clairs et des contrôles de qualité fiables restent essentiels à la performance du canal.
Les Pharmacies de Détail et Parapharmacies devraient croître à un CAGR de 7,24 % jusqu'en 2032. Le canal bénéficie de la demande de conseils pharmaceutiques et d'une présence locale établie. Les rayons de pharmacie peuvent servir de filtre de qualité visible pour les consommateurs préoccupés par des vendeurs en ligne inconnus. La formation du personnel et des supports cliniques concis peuvent rendre ce rôle plus utile. Le canal peut également associer un achat à une discussion plus large sur la gestion de la douleur ou la mobilité. Cela crée un avantage pour les fabricants capables de soutenir la formation en pharmacie et le merchandising. Le marché des orthèses et supports OTC (sans ordonnance) continuera de s'appuyer à la fois sur l'accès numérique et les conseils physiques.

Par Utilisateur Final :
Les Hôpitaux et Cliniques Restent Centraux, les Centres Ambulatoires se DéveloppentLes Hôpitaux et Cliniques représentaient 48,39 % de la taille du marché des orthèses et supports OTC (sans ordonnance) en 2026. Ils constituent des points de dispensation importants après une chirurgie et lors d'un traitement conservateur des pathologies musculo-squelettiques. Les services de kinésithérapie évaluent et ajustent également régulièrement les supports. En 2025, le Département de la Santé et du Bien-être du Cap-Occidental a émis un appel d'offres cadre pour les orthèses dans ses établissements. Les marchés publics favorisent les fournisseurs disposant d'une qualité documentée et d'une exécution fiable. Les systèmes de santé utilisent également des arrangements formulaires pour standardiser la sélection des produits. Cela donne un avantage aux marques cliniquement soutenues par rapport aux alternatives non vérifiées.
Les Centres de Chirurgie Ambulatoire devraient croître à un CAGR de 7,81 % jusqu'en 2032. Leur croissance est liée au mouvement continu des soins orthopédiques vers les milieux ambulatoires. Les parcours de sortie le jour même incluent souvent une orthèse ou un support dans le cadre des soins post-opératoires. Cela augmente la valeur des produits simples à utiliser par les patients à domicile. Les centres de kinésithérapie, les organisations sportives et les utilisateurs à domicile représentent la base d'utilisateurs finaux restante. La kinésithérapie à distance peut davantage connecter les utilisateurs à domicile avec les supports recommandés. Le marché des orthèses et supports OTC (sans ordonnance) est bien positionné pour bénéficier de la demande de parcours ambulatoires en outils de récupération pratiques hors des hôpitaux.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 36,73 % de la taille du marché des orthèses et supports OTC (sans ordonnance) en 2026. Les États-Unis combinent une forte demande liée à l'arthrose, une large couverture des pharmacies de détail et un e-commerce direct au consommateur bien établi. Les parcours de chirurgie ambulatoire augmentent l'utilisation des supports à emporter après les procédures orthopédiques. Le Canada dispose de programmes de santé au travail et d'une couverture sélective pour les supports prescrits. Le Mexique élargit l'accès grâce à la sensibilisation à la santé et à la croissance des pharmacies de détail. La FDA réglemente de nombreux supports souples comme dispositifs de Classe I exemptés, ce qui fait des normes des détaillants et de la documentation des fabricants des facteurs de qualité importants. La région favorise les entreprises capables d'associer le marketing grand public à des informations cliniques crédibles.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,47 % jusqu'en 2032, le taux régional le plus rapide. Le Japon combine une population vieillissante avec des processus d'approbation formels pour certaines orthèses prêtes à l'emploi. Le Ministère de la Santé, du Travail et des Affaires Sociales maintient une liste approuvée pour les orthèses et prothèses prêtes à l'emploi. Japan Sigmax a rapporté sa quatrième année consécutive en tant que leader en valeur d'expédition d'orthèses dans le segment hospitalier en 2025. L'Inde a des besoins musculo-squelettiques croissants et un accès aux soins orthopédiques en expansion. La Chine soutient la rééducation à travers Healthy China 2030 et des voies de remboursement sélectives pour les supports orthopédiques. La part du marché des orthèses et supports OTC (sans ordonnance) est façonnée à la fois par l'approbation institutionnelle et la demande des consommateurs sensibles aux prix dans cette région diversifiée.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe possède un solide héritage clinique et plusieurs fabricants établis, dont Bauerfeind, Medi, Thuasne et BSN Medical. Le Royaume-Uni a signalé des pathologies musculo-squelettiques autodéclarées chez 17,9 % des adultes âgés de 16 ans et plus en 2024. Bauerfeind a attribué des identifiants Hilfsmittelnummer distincts aux variantes GenuTrain en mai 2026, permettant la facturation directe à l'assurance statutaire pour ces produits. Le marquage CE et les systèmes de qualité basés sur les normes ISO restent des facteurs de conformité importants en Europe. Le Moyen-Orient et l'Afrique ont une couverture d'assurance plus faible et un accès plus inégal en dehors des zones urbaines. Les marchés du Golfe offrent une opportunité premium en raison de dépenses de santé plus élevées et d'une participation sportive accrue. Le Brésil et l'Argentine sont soutenus par la demande sportive et professionnelle, bien que la volatilité économique puisse limiter le pouvoir d'achat à court terme.
Paysage Concurrentiel
Concentration du Marché
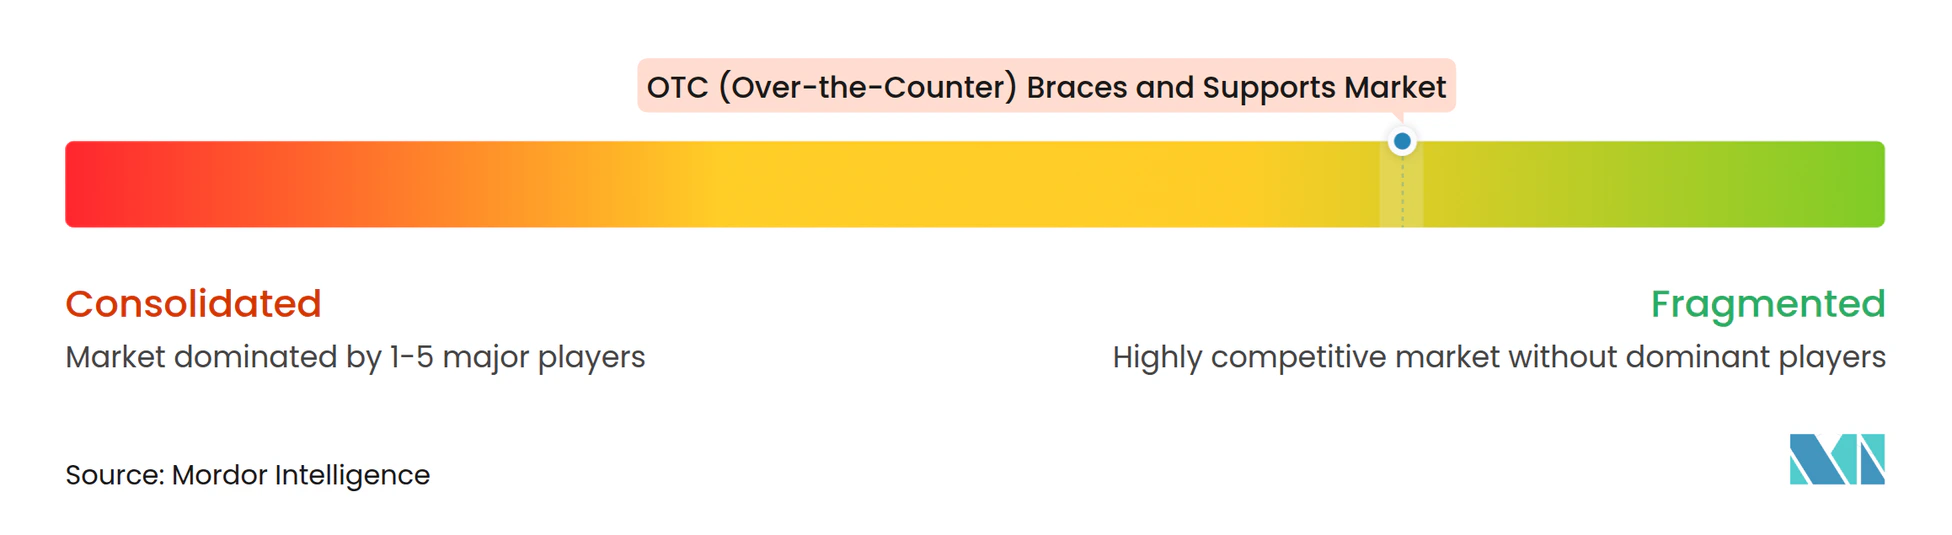
Le marché des orthèses et supports OTC (sans ordonnance) est modérément fragmenté, avec des spécialistes mondiaux en concurrence aux côtés de fournisseurs régionaux et de marques distributeurs. Bauerfeind AG, Össur hf., Medi GmbH & Co. KG et Enovis Corporation via DJO occupent des positions solides dans les catégories de produits premium. Les concurrents axés sur les prix restent actifs dans les catégories de supports souples à fort volume. Cette structure laisse de la place aux marques régionales qui comprennent la distribution locale et les pratiques de remboursement. Cela signifie également qu'un grand nombre de produits peuvent sembler similaires aux consommateurs au point d'achat. Les preuves cliniques aident les fabricants leaders à soutenir une tarification premium là où les produits sont autrement faciles à copier. Bauerfeind a utilisé des données cliniques autour du SecuTec OA pour soutenir cette position. La relation d'Össur avec l'Osteoarthritis Action Alliance renforce sa stratégie d'accès fondée sur les preuves. Ces actions font de la crédibilité du produit une partie plus visible de la concurrence.
L'expansion du portefeuille reste également une approche concurrentielle centrale. Enovis a rapporté sept petites acquisitions au cours de l'exercice fiscal 2025, indiquant un intérêt continu pour l'élargissement de la gamme de produits. Aspen Medical Products a acquis Advanced Orthopedics en janvier 2025, étendant son offre de supports orthopédiques. Enovis a lancé l'Orthèse Hybride Spinamic pour la Scoliose via DJO en juin 2026, combinant des performances correctives avec un accent sur le confort. Bauerfeind a introduit un kit de limitation pour le SecuTec Genu en août 2026, étendant son application pour la rééducation aiguë du ligament croisé antérieur. Ces mouvements montrent comment les fournisseurs établis s'étendent autour des besoins cliniques et de récupération. L'étendue du portefeuille peut également aider les entreprises à servir les hôpitaux, les pharmacies et les consommateurs directs avec des offres connexes. Elle peut réduire la dépendance à un seul cas d'usage lorsque la demande varie entre le sport, les soins de l'arthrose et la récupération post-opératoire.
Les marques de vêtements de performance et les plateformes de santé numérique créent une pression supplémentaire dans les produits de compression et les vêtements intelligents. Leurs capacités de vente directe au consommateur peuvent être difficiles à égaler pour les entreprises de dispositifs traditionnels. Elles peuvent utiliser du contenu orienté consommateur et des parcours d'achat en ligne pour atteindre les utilisateurs actifs avant qu'ils n'entrent dans un parcours de traitement clinique. Les orthèses professionnelles pour les travailleurs manuels et de la logistique restent une opportunité car de nombreux produits existants ont été conçus en premier lieu pour le sport ou les soins cliniques. Ces travailleurs peuvent avoir besoin de supports qui restent confortables lors de mouvements répétés et de longues journées de travail. L'action d'application de la FDA en 2025 contre un vendeur en ligne montre une attention continue à la conformité des produits dans les canaux numériques. Les entreprises disposant de conseils d'ajustement fiables, de preuves claires et de produits validés sont mieux protégées contre la concurrence de faible qualité. Elles peuvent également utiliser les relations avec les pharmacies, les hôpitaux et les cliniciens pour renforcer la confiance au moment de l'achat.
Leaders du Secteur des Orthèses et Supports OTC (Sans Ordonnance)
-
Aspen Medical Products LLC
-
Bauerfeind AG
-
Essity AB
-
Ottobock SE & Co. KGaA
-
Zimmer Biomet Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Orthèses et Supports OTC (Sans Ordonnance) Entreprises couvertes dans ce rapport
- 3M
- ALCARE Co. Ltd.
- Aspen Medical Products
- Bauerfeind
- Bird & Cronin
- Breg
- BSN medical GmbH
- DeRoyal Industries
- Enovis Corporation
- Essity
- McDavid Inc.
- medi
- Mueller Sports Medicine
- Össur hf.
- Ottobock
- Thuasne SAS (operating as Thuasne Group)
- Trulife Group Ltd.
- Tynor Orthotics Pvt. Ltd.
- Vissco Rehabilitation Aids Private Limited
- Zimmer Biomet
Développements industriels récents dans Marché des Orthèses et Supports OTC (Sans Ordonnance)
- Octobre 2026 : Bauerfeind, Accessoire GripCare pour Gant de Compression : Bauerfeind a introduit l'accessoire optionnel GripCare pour son gant de compression, élargissant les options thérapeutiques pour les patients atteints de lipoedème ou de lymphoedème, une indication clinique croissante pour les produits de compression et un renforcement du portefeuille des membres supérieurs de l'entreprise.
- Août 2026 : Össur, Renouvellement du Partenariat avec Hunter Woodhall jusqu'en 2028 : Össur a prolongé son parrainage du médaillé d'or paralympique Hunter Woodhall, renforçant son positionnement en tant que marque d'orthèses de performance de référence pour les athlètes d'élite et soutenant la notoriété mondiale de la marque grand public.
- Juin 2026 : Enovis, Lancement de l'Orthèse Hybride Spinamic pour la Scoliose : Enovis a lancé l'Orthèse Hybride Spinamic pour la Scoliose via DJO, combinant des performances correctives avec un meilleur confort pour les patients atteints de scoliose idiopathique de l'adolescent, faisant le lien entre les catégories d'orthèses adjacentes OTC et sur prescription.
Périmètre du Rapport sur le Marché Mondial des Orthèses et Supports OTC (Sans Ordonnance)
Selon le périmètre du rapport, les orthèses et supports OTC (sans ordonnance) sont des dispositifs de soutien orthopédique sans prescription conçus pour assurer stabilité, compression, soulagement de la douleur et prévention des blessures pour les muscles, les articulations et les ligaments. Ces produits sont facilement disponibles dans les pharmacies, les commerces de détail, les magasins d'articles de sport et les canaux en ligne sans nécessiter d'ordonnance médicale. Les produits courants comprennent les orthèses de genou, les supports de cheville, les orthèses de poignet, les supports dorsaux, les manchons de compression et les dispositifs de soutien postural utilisés pour gérer les blessures mineures, l'arthrose et les inconforts musculo-squelettiques quotidiens.
Le marché des orthèses et supports OTC (sans ordonnance) est segmenté par type de produit, application, canal de distribution, utilisateur final et géographie. Par type de produit, le marché est segmenté en orthèses et supports de genou, orthèses et supports de cheville, orthèses et supports de poignet et de main, supports dorsaux et rachidiens, orthèses et supports de coude, orthèses et supports d'épaule, supports cervicaux et du cou, manchons et bandages de compression, et autres. Par application, le marché est segmenté en prévention des blessures sportives, rééducation médicale, soutien à la vie quotidienne, soutien professionnel, rééducation post-opératoire, gestion de l'arthrose, gestion des lésions ligamentaires, et autres. Par canal de distribution, le marché est segmenté en pharmacies de détail et parapharmacies, pharmacies hospitalières, magasins spécialisés en orthopédie, boutiques en ligne/e-commerce, et autres. Par utilisateur final, le marché est segmenté en soins à domicile, hôpitaux et cliniques, centres de chirurgie ambulatoire, et autres. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Orthèses et Supports de Genou |
| Orthèses et Supports de Cheville |
| Orthèses et Supports de Poignet et de Main |
| Supports Dorsaux et Rachidiens |
| Orthèses et Supports de Coude |
| Orthèses et Supports d'Épaule |
| Supports Cervicaux et du Cou |
| Manchons et Bandages de Compression |
| Autres |
| Prévention des Blessures Sportives |
| Rééducation Médicale |
| Soutien à la Vie Quotidienne |
| Soutien Professionnel |
| Rééducation Post-Opératoire |
| Gestion de l'Arthrose |
| Gestion des Lésions Ligamentaires |
| Autres |
| Pharmacies de Détail et Parapharmacies |
| Pharmacies Hospitalières |
| Magasins Spécialisés en Orthopédie |
| Boutiques en Ligne / E-commerce |
| Autres |
| Soins à Domicile |
| Hôpitaux et Cliniques |
| Centres de Chirurgie Ambulatoire |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Orthèses et Supports de Genou | |
| Orthèses et Supports de Cheville | ||
| Orthèses et Supports de Poignet et de Main | ||
| Supports Dorsaux et Rachidiens | ||
| Orthèses et Supports de Coude | ||
| Orthèses et Supports d'Épaule | ||
| Supports Cervicaux et du Cou | ||
| Manchons et Bandages de Compression | ||
| Autres | ||
| Par Application | Prévention des Blessures Sportives | |
| Rééducation Médicale | ||
| Soutien à la Vie Quotidienne | ||
| Soutien Professionnel | ||
| Rééducation Post-Opératoire | ||
| Gestion de l'Arthrose | ||
| Gestion des Lésions Ligamentaires | ||
| Autres | ||
| Par Canal de Distribution | Pharmacies de Détail et Parapharmacies | |
| Pharmacies Hospitalières | ||
| Magasins Spécialisés en Orthopédie | ||
| Boutiques en Ligne / E-commerce | ||
| Autres | ||
| Par Utilisateur Final | Soins à Domicile | |
| Hôpitaux et Cliniques | ||
| Centres de Chirurgie Ambulatoire | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des orthèses et supports OTC d'ici 2032 ?
La catégorie devrait atteindre 2,01 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,84 % à partir de 2027.
Quelle catégorie de produits détient la plus grande part des ventes ?
Les Orthèses et Supports de Genou sont en tête avec une part de 32,47 % en 2026, soutenue par leur rôle dans les soins de l'arthrose et la récupération.
Quel cas d'usage connaît la croissance la plus rapide ?
La Prévention des Blessures Sportives devrait croître à un CAGR de 6,58 % jusqu'en 2032, les consommateurs actifs utilisant de plus en plus les supports à titre préventif.
Pourquoi les ventes en ligne sont-elles importantes pour les orthèses et supports ?
Les Boutiques en Ligne/E-commerce détenaient une part de 43,92 % en 2026 car elles offrent une large sélection, des outils de comparaison et un soutien numérique pour les tailles.
Pourquoi les pharmacies de détail croissent-elles plus vite que les boutiques en ligne ?
Les Pharmacies de Détail et Parapharmacies devraient croître à un CAGR de 7,24 % jusqu'en 2032, les consommateurs recherchant des conseils pharmaceutiques et une sélection de produits de confiance.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,47 % jusqu'en 2032, soutenue par le vieillissement des populations, l'accès à la rééducation et le commerce numérique.