
Tamaño y Participación del Mercado de Ortesis y Soportes OTC (Sin Receta)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ortesis y Soportes OTC (Sin Receta) por Mordor Intelligence
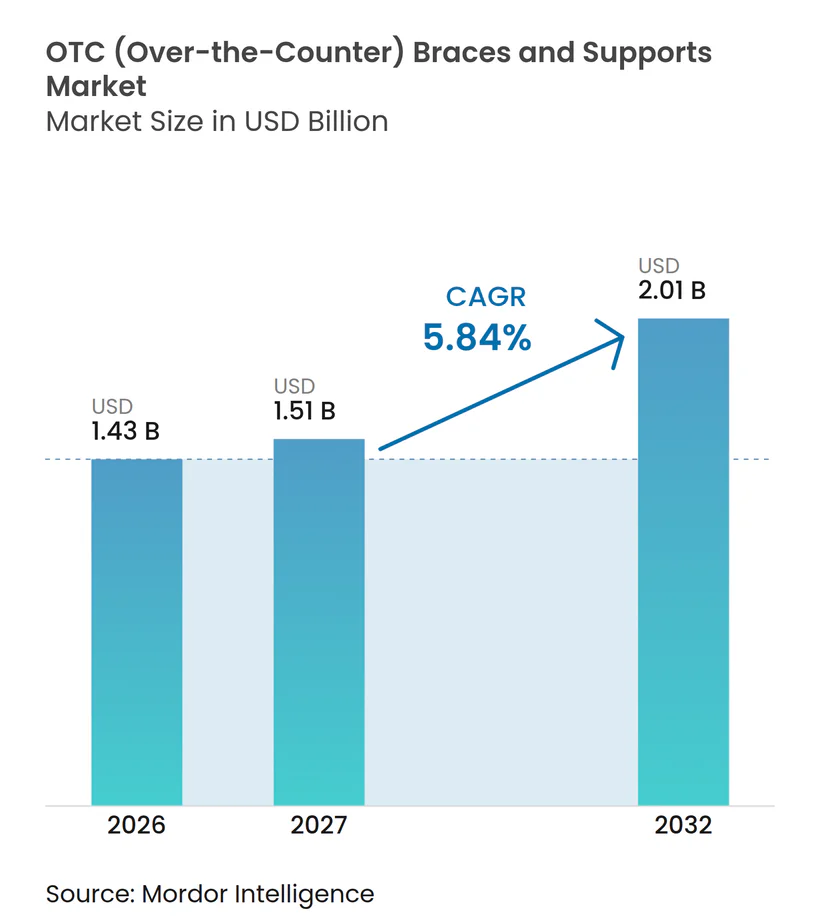
Se proyecta que el tamaño del Mercado de Ortesis y Soportes OTC se expanda de 1,43 mil millones de USD en 2026 y 1,51 mil millones de USD en 2027 a 2,01 mil millones de USD para 2032, registrando una CAGR del 5,84% entre 2027 y 2032.
El crecimiento refleja una carga creciente de afecciones musculoesqueléticas, poblaciones mayores que buscan soporte no quirúrgico y una mayor aceptación de la atención ortopédica autogestionada. La categoría está evolucionando de una compra principalmente clínica hacia una compra de salud del consumidor a través de farmacias, tiendas minoristas y canales digitales. La evidencia clínica, la comodidad del producto y la confianza en la marca son cada vez más importantes porque muchos soportes blandos enfrentan barreras de entrada limitadas. El mercado de ortesis y soportes OTC (sin receta) también enfrenta presión de productos de baja calidad vendidos a través de mercados en línea abiertos y de un reembolso limitado para artículos sin prescripción. Las empresas que vinculan productos basados en evidencia con orientación clara de ajuste y distribución de confianza están mejor posicionadas para atender tanto las necesidades médicas como las del consumidor.
Conclusiones Clave del Informe
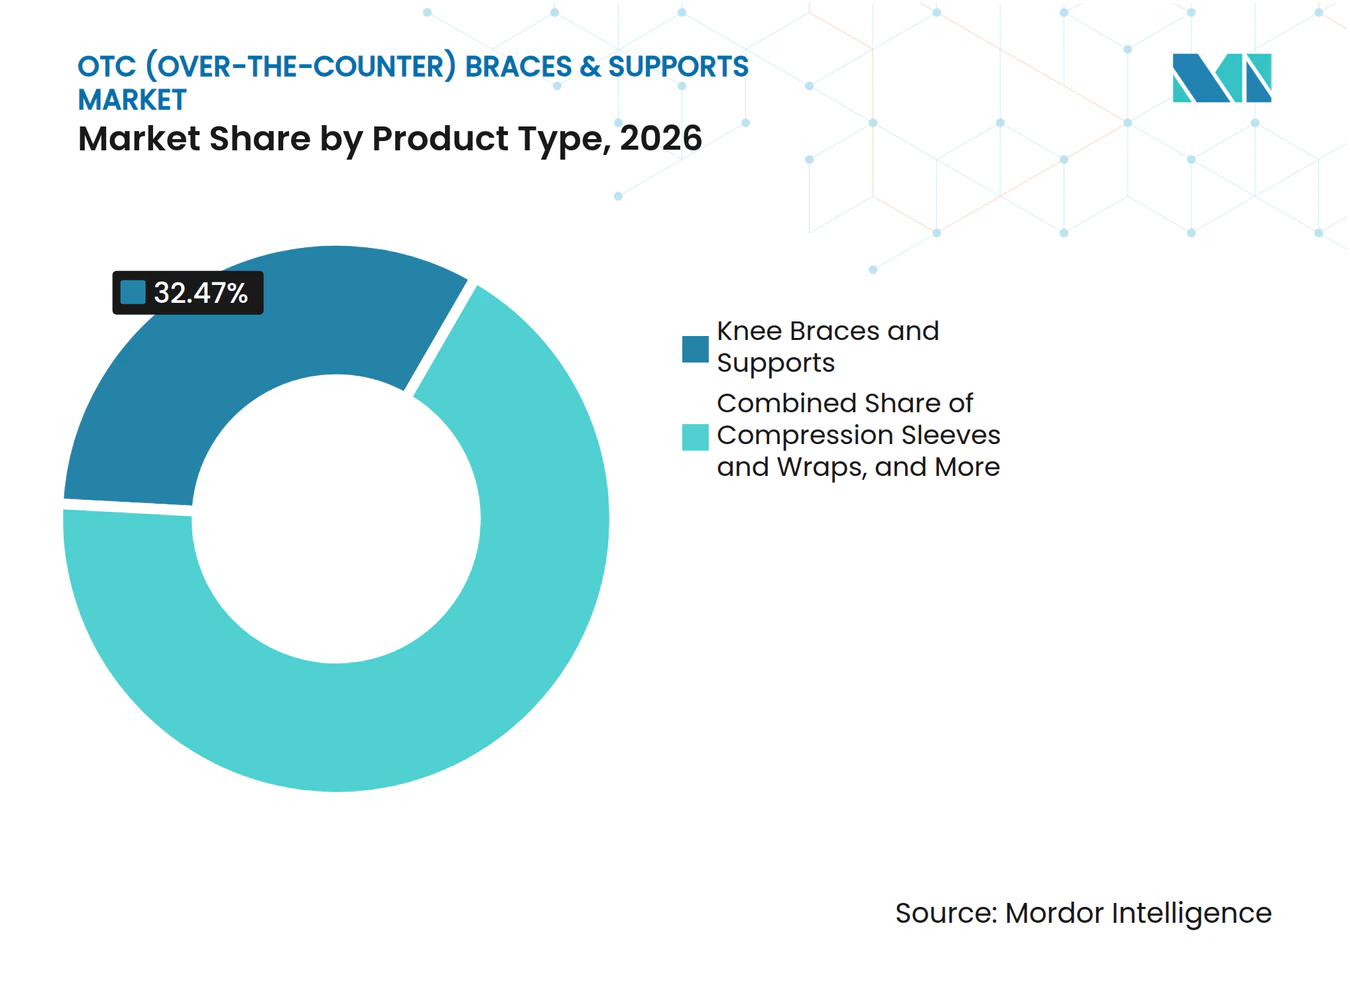
- Por tipo de producto, las Rodilleras y Soportes representaron el 32,47% de la participación del mercado de ortesis y soportes OTC (sin receta) en 2026, mientras que se proyecta que las Mangas de Compresión y Vendajes crezcan a una CAGR del 6,12% hasta 2032.
- Por aplicación, la Gestión de la Osteoartritis representó el 28,15% del tamaño del mercado de ortesis y soportes OTC (sin receta) en 2026, mientras que se proyecta que la Prevención de Lesiones Deportivas se expanda a una CAGR del 6,58% hasta 2032.
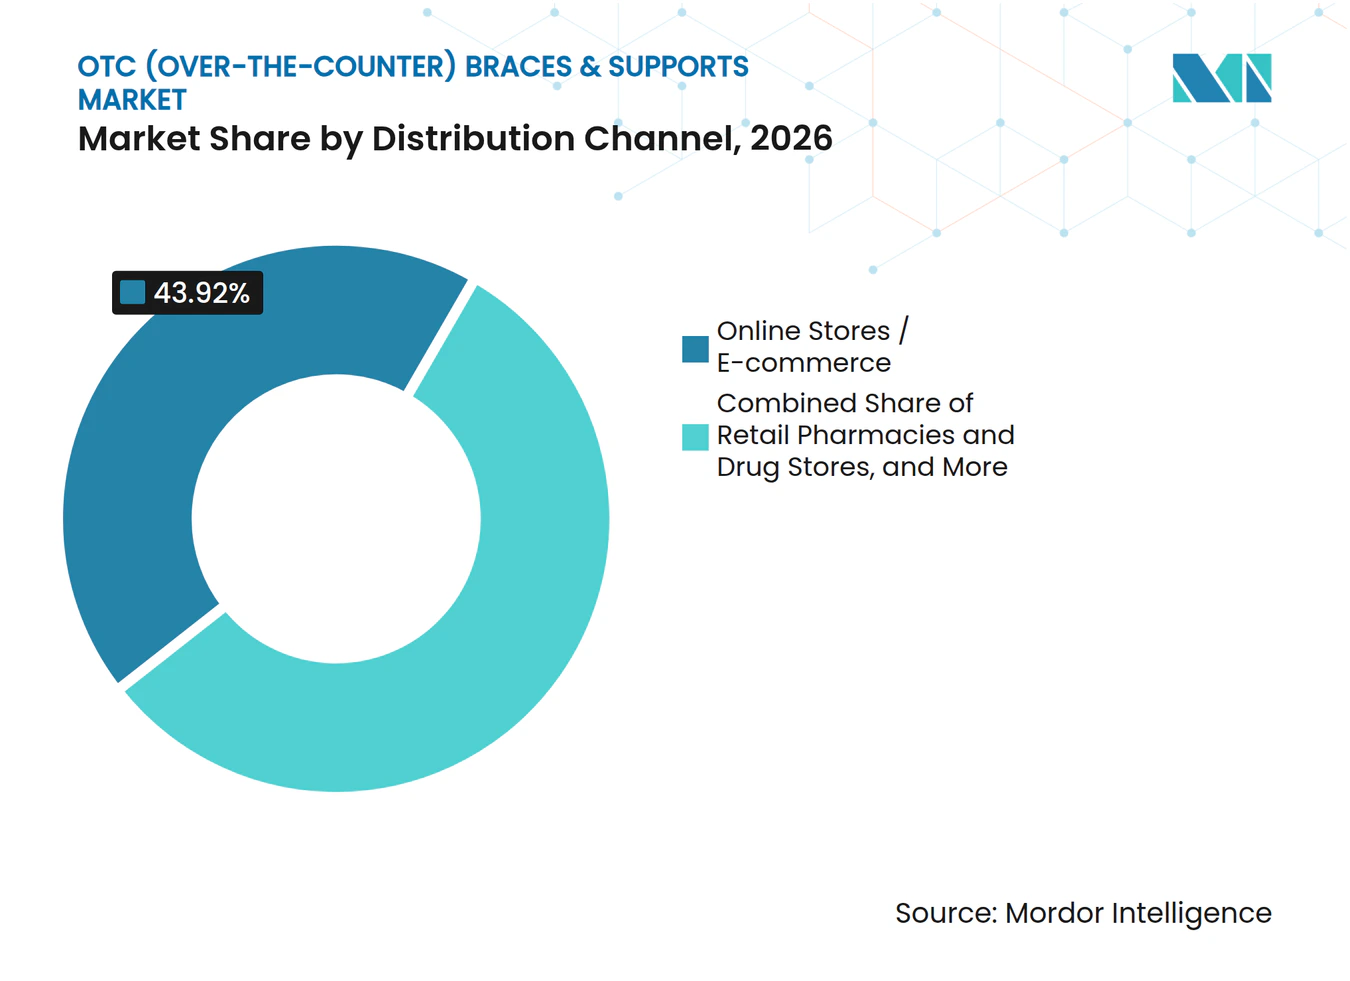
- Por canal de distribución, las Tiendas en Línea/Comercio Electrónico representaron el 43,92% de la participación del mercado de ortesis y soportes OTC (sin receta) en 2026, mientras que se proyecta que las Farmacias Minoristas y Droguerías crezcan a una CAGR del 7,24% hasta 2032.
- Por usuario final, los Hospitales y Clínicas representaron el 48,39% del tamaño del mercado de ortesis y soportes OTC (sin receta) en 2026, mientras que se proyecta que los Centros de Cirugía Ambulatoria se expandan a una CAGR del 7,81% hasta 2032.
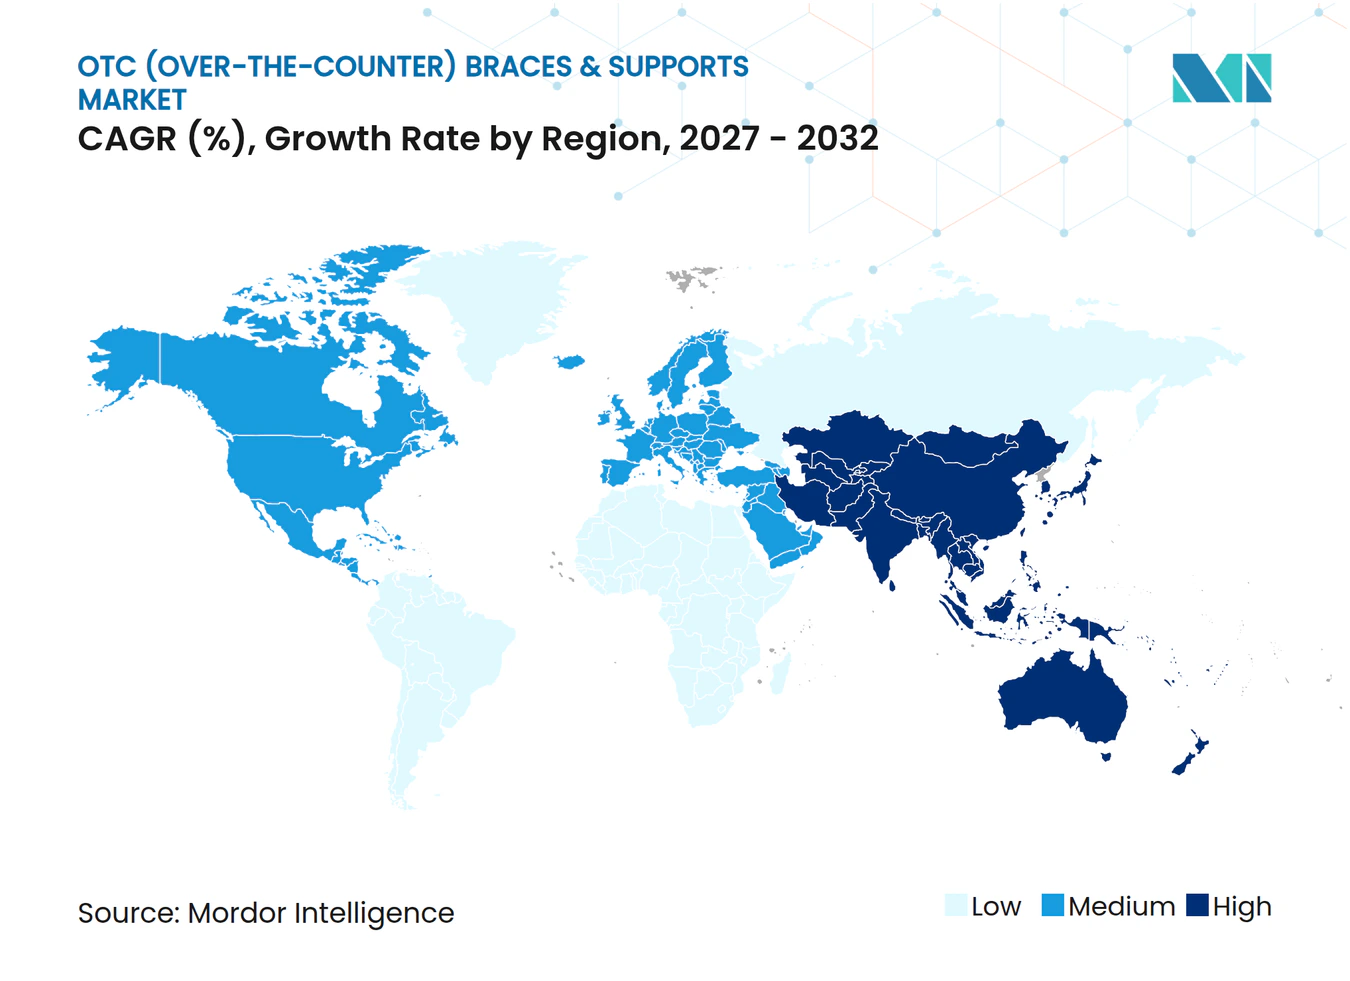
- Por geografía, América del Norte representó una participación de ingresos del 36,73% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Trastornos Musculoesqueléticos y las Lesiones Deportivas | +1.6% | Global | Corto plazo (≤ 2 años) |
| Envejecimiento de la Población y Preservación de la Movilidad | +1.3% | Global, concentrado en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Comercio Electrónico, Telesalud y Acceso Directo al Consumidor | +0.8% | Global, amplificado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción del Autocuidado y la Ortopedia Preventiva | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Comercialización de Productos del Ámbito Clínico al Consumidor | +0.5% | América del Norte, Europa y expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación en Ajuste y Comodidad para Mejorar la Adherencia | +0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Trastornos Musculoesqueléticos y las Lesiones Deportivas
Las afecciones musculoesqueléticas están incrementando la necesidad de productos accesibles que apoyen el movimiento diario y la recuperación. La carga global alcanzó 1.690 millones de casos en 2021 y fue un 95% mayor que en 1990, con el pronóstico publicado apuntando a un mayor crecimiento hasta 2035. En el Reino Unido, más de 20,2 millones de adultos tenían una afección musculoesquelética en 2025. Los trastornos musculoesqueléticos relacionados con el trabajo causaron 7,1 millones de días laborales perdidos en Gran Bretaña durante 2024/25 y representaron el 27% de los casos de enfermedad laboral.[1] La demanda también proviene de adultos de entre 25 y 45 años que practican deportes y gestionan lesiones menores fuera de los entornos de atención formal. Esto genera una demanda continua tanto de afecciones crónicas como de compras repetidas vinculadas a estilos de vida activos.
Envejecimiento de la Población y Preservación de la Movilidad
Los adultos mayores representan una fuente duradera de demanda de soportes de rodilla, espinales y de compresión. La población de 60 años o más alcanzó 1.400 millones en 2025 y se espera que supere los 2.100 millones para 2050. Japón tenía el 29% de su población con 65 años o más en 2025, lo que apoya la demanda de productos utilizados en la gestión de la osteoartritis y la prevención de caídas. Alemania reportó una prevalencia de osteoartritis del 16,5% entre los adultos en 2025. Estos datos demográficos aumentan la presión sobre los sistemas de salud para gestionar los problemas de movilidad antes de que requieran intervenciones costosas. El mercado de ortesis y soportes OTC (sin receta) se beneficia, por tanto, cuando los productos de autocuidado ayudan a los consumidores mayores a mantenerse activos entre las visitas clínicas.
Comercio Electrónico, Telesalud y Acceso Directo al Consumidor
El acceso digital ha ampliado el alcance de los soportes ortopédicos sin prescripción. Las Tiendas en Línea/Comercio Electrónico representaron el 43,9% de las ventas en 2026, respaldadas por guías de tallas digitales, herramientas de comparación de productos y sitios directos de marca. Las vías de autocuidado móvil también pueden mejorar la experiencia del consumidor para lesiones ortopédicas de menor complejidad. Un estudio de 2025 encontró una puntuación de satisfacción media de 7,8 sobre 10 entre los usuarios de una solución de autocuidado móvil, y el 59% prefirió la vía digital al seguimiento presencial. Los proveedores de telesalud pueden recomendar ortesis como parte de una vía de tratamiento más amplia, lo que vincula el asesoramiento clínico con el acceso al producto. El mercado de ortesis y soportes OTC (sin receta) puede beneficiarse cuando las recomendaciones digitales se combinan con información precisa de ajuste e instrucciones claras del producto.
Adopción del Autocuidado y la Ortopedia Preventiva
El interés del consumidor en la atención preventiva está ampliando el uso de ortesis más allá de la recuperación posterior a una lesión. El Informe de Salud STADA 2025 describió rutinas de salud preventiva en 31 países europeos, incluidas prácticas relacionadas con la salud musculoesquelética. Los atletas recreativos mostraron una disposición un 25% mayor que el público en general para buscar orientación proactiva de fisioterapeutas en una encuesta de la APTA de 2025.[2] El mismo grupo tiene más probabilidades de considerar un producto de soporte antes de que la molestia se vuelva crónica. El uso preventivo es particularmente relevante para el deporte, el ejercicio, la fatiga ocupacional y el envejecimiento activo. Este comportamiento respalda mensajes de producto centrados en la movilidad y la actividad cotidiana, más que nicamente en la respuesta a lesiones.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exclusión del Reembolso para Ortesis OTC Sin Prescripción | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Evidencia Clínica Limitada para Algunas Afirmaciones OTC | -0.5% | Global | Mediano plazo (2-4 años) |
| Productos Falsificados y de Baja Calidad en Línea | -0.5% | Global, concentrado en Asia-Pacífico y mercados principalmente en línea | Mediano plazo (2-4 años) |
| Fallas de Talla, Comodidad e Instrucciones que Causan Incumplimiento | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exclusión del Reembolso para Ortesis OTC Sin Prescripción
Los límites de reembolso mantienen a muchos consumidores sensibles al precio, incluso cuando una ortesis puede ofrecer valor clínico. Las cuentas de gastos flexibles y las cuentas de ahorro para la salud en los Estados Unidos pueden cubrir ortesis elegibles sin prescripción bajo el marco de la Ley CARES. La cobertura de seguros convencional es menos consistente para los productos ortopédicos sin prescripción. Esto crea una diferencia entre los productos prescritos que califican para cobertura y las alternativas OTC que pueden cumplir una función similar. El resultado es un límite en los precios premium, particularmente para materiales avanzados y diseños de mayor soporte. El mercado de ortesis y soportes OTC (sin receta) necesita evidencia más sólida y una comunicación de valor más clara para reducir esta restricción.
Evidencia, Calidad del Producto y Uso Correcto
El respaldo clínico es más sólido para algunas aplicaciones de osteoartritis de rodilla y más débil en varias otras categorías de productos. Una revisión de 2025 de 17 estudios que abarcaron 706 pacientes encontró resultados diferentes según las condiciones de lesión de rodilla. La FDA clasifica muchos soportes ortopédicos blandos como dispositivos de Clase I exentos, que no requieren datos de ensayos clínicos antes de la entrada al mercado.[3] Los productos en línea de baja calidad o con etiquetado incorrecto pueden dañar la confianza del consumidor, como lo demuestra una carta de advertencia de la FDA emitida a un vendedor en línea de productos médicos OTC en octubre de 2025.[4] El autocalibrado incorrecto, la escasa comodidad y las instrucciones poco claras pueden reducir aún más el tiempo de uso. El mercado de ortesis y soportes OTC (sin receta) se beneficia mejor cuando los minoristas, las marcas y los clínicos facilitan la comprensión de los estándares de calidad y la orientación de ajuste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Rodilleras Lideran, las Mangas de Compresión Amplían los Casos de UsoLas Rodilleras y Soportes representaron el 32,47% de la participación del mercado de ortesis y soportes OTC (sin receta) en 2026. Su posición refleja la escala de la osteoartritis y la profundidad del trabajo clínico en torno al soporte de rodilla. Un metaanálisis en red de 2025 de 139 ensayos controlados aleatorizados encontró que las ortesis de rodilla ocuparon el primer lugar en los resultados de dolor, función y rigidez del WOMAC entre los tratamientos evaluados. El ensayo PROP OA reportó una diferencia media de 6,13 puntos en el dolor KOOS a los 6 meses para las ortesis específicas por compartimento. Los soportes de tobillo también atienden las necesidades de prevención de lesiones deportivas. Los soportes de espalda y columna siguen siendo relevantes para la distensión lumbar y el uso en el lugar de trabajo. Estas categorías tienen una demanda establecida porque el propósito del consumidor suele ser fácil de entender.
Se proyecta que las Mangas de Compresión y Vendajes crezcan a una CAGR del 6,12% hasta 2032. Se utilizan en recuperación atlética, rehabilitación y determinadas aplicaciones postoperatorias. El formato es sencillo de adquirir y generalmente requiere menos instrucciones que una ortesis estructurada. Los fabricantes están añadiendo compresión graduada, propiedades antimicrobianas y tejidos que absorben la humedad para favorecer el uso durante todo el día. Estos cambios acercan la compresión médica a la ropa de rendimiento en la percepción del consumidor. Los productos para muñeca, mano, codo y hombro siguen siendo categorías más pequeñas. Siguen siendo importantes en entornos ocupacionales y en la atención postoperatoria. La industria de ortesis y soportes OTC (sin receta) tiene margen para mejorar la evidencia específica por segmento para estas líneas de productos más pequeñas.



Por Aplicación:
La Gestión de la Osteoartritis Ancla la Demanda, la Prevención Deportiva Crece Más RápidoLa Gestión de la Osteoartritis representó el 28,15% del tamaño del mercado de ortesis y soportes OTC (sin receta) en 2026. Esta aplicación se beneficia de una población envejecida y de la alta prevalencia de síntomas de rodilla. Alemania reportó osteoartritis entre el 16,5% de los adultos en 2025. Las guías clínicas publicadas describen las ortesis como una opción no quirúrgica para la gestión de la osteoartritis de rodilla. La gestión de lesiones ligamentosas y la rehabilitación postoperatoria también representan aplicaciones sustanciales. Estos usos suelen implicar una vía de recuperación más definida y un mayor gasto por episodio. También dependen más estrechamente del ajuste y el asesoramiento del clínico.
Se proyecta que la Prevención de Lesiones Deportivas crezca a una CAGR del 6,58% hasta 2032. Los adultos jóvenes en deportes de resistencia, ejercicio en gimnasio y actividades de equipo consideran cada vez más los productos de soporte antes de que ocurra una lesión grave. Los hallazgos de la APTA sobre orientación proactiva entre atletas recreativos respaldan este comportamiento. El Soporte Ocupacional sigue siendo menos desarrollado a pesar del nivel de síntomas musculoesqueléticos relacionados con el trabajo. El material de encuestas europeas identificó problemas óseos, articulares o musculares entre el 28% de los trabajadores en los 12 meses anteriores. La rehabilitación médica y el soporte para la vida diaria ofrecen una demanda más estable entre los usuarios mayores. La industria de ortesis y soportes OTC (sin receta) puede abordar estas necesidades a través de productos diseñados para un uso repetido y cómodo.
Por Canal de Distribución:
El Comercio Electrónico Lidera, las Farmacias Ganan RelevanciaLas Tiendas en Línea/Comercio Electrónico representaron el 43,92% de la participación del mercado de ortesis y soportes OTC (sin receta) en 2026. El canal ofrece a los consumidores acceso a una amplia selección de productos, comparaciones de precios, valoraciones y recursos digitales de tallas. También permite a las marcas explicar directamente el uso de productos especializados. Las farmacias hospitalarias y las tiendas especializadas en ortopedia manejan volúmenes menores, pero pueden respaldar compras técnicamente complejas. Su base de clientes suele incluir personas en recuperación de cirugías o con síntomas persistentes. Los canales en línea tienen limitaciones cuando los consumidores necesitan ayuda con la medición o la colocación de la ortesis. Las herramientas de tallas claras y los controles de calidad fiables siguen siendo fundamentales para el rendimiento del canal.
Se proyecta que las Farmacias Minoristas y Droguerías crezcan a una CAGR del 7,24% hasta 2032. El canal se beneficia de la demanda de orientación farmacéutica y de una presencia local establecida. Los estantes de las farmacias pueden actuar como un filtro de calidad visible para los consumidores preocupados por vendedores en línea desconocidos. La formación del personal y los materiales clínicos concisos pueden hacer que este papel sea más útil. El canal también puede vincular una compra a una discusión más amplia sobre el manejo del dolor o la movilidad. Esto crea una ventaja para los fabricantes capaces de apoyar la formación y la comercialización en farmacias. El mercado de ortesis y soportes OTC (sin receta) seguirá dependiendo tanto del acceso digital como de la orientación presencial.

Por Usuario Final:
Los Hospitales y Clínicas Siguen Siendo Centrales, los Centros de Cirugía Ambulatoria se ExpandenLos Hospitales y Clínicas representaron el 48,39% del tamaño del mercado de ortesis y soportes OTC (sin receta) en 2026. Son puntos de dispensación importantes después de cirugías y durante el tratamiento conservador de afecciones musculoesqueléticas. Los departamentos de fisioterapia también evalúan y ajustan soportes de forma rutinaria. En 2025, el Departamento de Salud y Bienestar de Western Cape emitió una licitación marco para ortesis ortopédicas en sus instituciones. La contratación pública favorece a los proveedores con calidad documentada y cumplimiento fiable. Los sistemas de salud también utilizan acuerdos de formulario para estandarizar la selección de productos. Esto otorga a las marcas con respaldo clínico una ventaja sobre las alternativas no verificadas.
Se proyecta que los Centros de Cirugía Ambulatoria crezcan a una CAGR del 7,81% hasta 2032. Su crecimiento está vinculado al continuo desplazamiento de la atención ortopédica hacia entornos ambulatorios. Las vías de alta en el mismo día a menudo incluyen una ortesis o soporte como parte de la atención postoperatoria. Esto aumenta el valor de los productos que son sencillos de usar para los pacientes en casa. Los centros de fisioterapia, las organizaciones deportivas y los usuarios domésticos representan la base restante de usuarios finales. La fisioterapia remota puede conectar aún más a los usuarios domésticos con los soportes recomendados. El mercado de ortesis y soportes OTC (sin receta) está posicionado para beneficiarse a medida que las vías ambulatorias requieren herramientas prácticas de recuperación fuera de los hospitales.
Análisis Geográfico
América del Norte
América del Norte representó el 36,73% del tamaño del mercado de ortesis y soportes OTC (sin receta) en 2026. Los Estados Unidos combinan una alta demanda por osteoartritis, una amplia cobertura de farmacias minoristas y un comercio electrónico directo al consumidor consolidado. Las vías de cirugía ambulatoria están aumentando el uso de soportes para llevar a casa después de procedimientos ortopédicos. Canadá cuenta con programas de salud laboral y cobertura selectiva para soportes prescritos. México está ampliando el acceso a través de la concienciación sobre la salud y el crecimiento de las farmacias minoristas. La FDA regula muchos soportes blandos como dispositivos de Clase I exentos, lo que hace que los estándares de los minoristas y la documentación de los fabricantes sean influencias de calidad importantes. La región favorece a las empresas que pueden combinar el marketing al consumidor con información clínica creíble.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,47% hasta 2032, la tasa regional más rápida. Japón combina una población envejecida con procesos de aprobación formales para determinadas ortesis prefabricadas. El Ministerio de Salud, Trabajo y Bienestar mantiene una lista aprobada de ortesis y prótesis prefabricadas. Japan Sigmax reportó su cuarto año consecutivo como líder en valor de envíos de ortesis en el segmento hospitalario en 2025. India tiene necesidades musculoesqueléticas crecientes y un acceso en expansión a la atención ortopédica. China apoya la rehabilitación a través de Healthy China 2030 y vías de reembolso selectivas para soportes ortopédicos. La participación del mercado de ortesis y soportes OTC (sin receta) está determinada tanto por el respaldo institucional como por la demanda del consumidor sensible al precio en esta diversa región.
Europa, Oriente Medio y África, y América del Sur
Europa tiene una sólida tradición clínica y varios fabricantes establecidos, entre ellos Bauerfeind, Medi, Thuasne y BSN Medical. El Reino Unido reportó afecciones musculoesqueléticas autodeclaradas entre el 17,9% de los adultos de 16 años o más en 2024. Bauerfeind asignó identificadores Hilfsmittelnummer separados a las variantes GenuTrain en mayo de 2026, lo que permite la facturación directa al seguro estatutario para esos productos. El marcado CE y los sistemas de calidad basados en ISO siguen siendo factores de cumplimiento importantes en Europa. Oriente Medio y África tienen una cobertura de seguros más baja y un acceso más desigual fuera de las zonas urbanas. Los mercados del Golfo ofrecen una oportunidad premium debido al mayor gasto en salud y la participación deportiva. Brasil y Argentina están respaldados por la demanda deportiva y laboral, aunque la volatilidad económica puede limitar el poder adquisitivo a corto plazo.
Panorama Competitivo
Concentración del Mercado
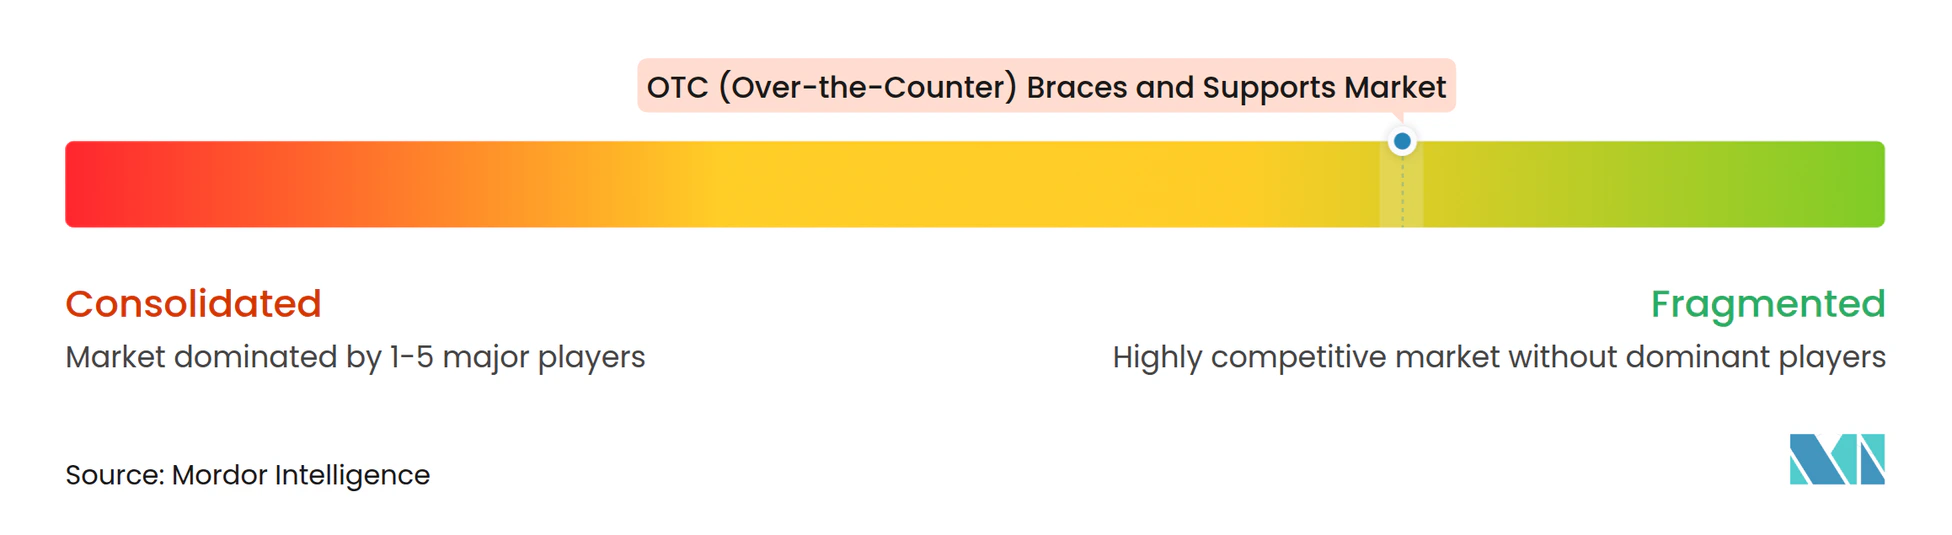
El mercado de ortesis y soportes OTC (sin receta) está moderadamente fragmentado, con especialistas globales que compiten junto a proveedores regionales y de marca propia. Bauerfeind AG, Össur hf., Medi GmbH & Co. KG y Enovis Corporation a través de DJO tienen posiciones sólidas en las categorías de productos premium. Los competidores orientados al precio siguen activos en las categorías de soportes blandos de alto volumen. Esta estructura deja espacio para marcas regionales que comprenden la distribución local y las prácticas de reembolso. También significa que un gran número de productos pueden parecer similares a los consumidores en el punto de compra. La evidencia clínica ayuda a los fabricantes líderes a respaldar precios premium donde los productos son de otro modo fáciles de copiar. Bauerfeind ha utilizado datos clínicos sobre SecuTec OA para respaldar esta posición. La relación de Össur con la Alianza de Acción contra la Osteoartritis refuerza su estrategia de acceso basada en evidencia. Estas acciones hacen que la credibilidad del producto sea una parte más visible de la competencia.
La expansión de la cartera también sigue siendo un enfoque competitivo central. Enovis reportó siete pequeñas adquisiciones en el año fiscal 2025, lo que indica un interés continuo en ampliar la gama de productos. Aspen Medical Products adquirió Advanced Orthopedics en enero de 2025, ampliando su oferta de soportes ortopédicos. Enovis lanzó la Ortesis Híbrida para Escoliosis Spinamic a través de DJO en junio de 2026, combinando rendimiento correctivo con un enfoque en la comodidad. Bauerfeind introdujo un kit de limitación para el SecuTec Genu en agosto de 2026, ampliando su aplicación para la rehabilitación aguda del LCA. Estos movimientos muestran cómo los proveedores establecidos están expandiéndose en torno a las necesidades clínicas y de recuperación. La amplitud de la cartera también puede ayudar a las empresas a atender a hospitales, farmacias y consumidores directos con ofertas relacionadas. Puede reducir la dependencia de un único caso de uso cuando la demanda varía entre deportes, atención de la osteoartritis y recuperación postoperatoria.
Las marcas de ropa deportiva de alto rendimiento y las plataformas de salud digital están creando presión adicional en los productos de compresión y ropa inteligente. Sus capacidades de venta directa al consumidor pueden ser difíciles de igualar para las empresas de dispositivos tradicionales. Pueden utilizar contenido orientado al consumidor y recorridos de compra en línea para llegar a los usuarios activos antes de que entren en una vía de tratamiento clínico. Las ortesis ocupacionales para trabajadores manuales y de logística siguen siendo una oportunidad porque muchos productos existentes fueron diseñados primero para el deporte o la atención clínica. Estos trabajadores pueden necesitar soportes que sigan siendo cómodos durante movimientos repetidos y turnos más largos. La acción de cumplimiento de la FDA en 2025 contra un vendedor en línea muestra una atención continua al cumplimiento de productos en los canales digitales. Las empresas con orientación de ajuste fiable, evidencia clara y productos validados están mejor protegidas de la competencia de baja calidad. También pueden utilizar las relaciones con farmacias, hospitales y clínicos para reforzar la confianza en el momento de la compra.
Líderes de la Industria de Ortesis y Soportes OTC (Sin Receta)
-
Aspen Medical Products LLC
-
Bauerfeind AG
-
Essity AB
-
Ottobock SE & Co. KGaA
-
Zimmer Biomet Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ortesis y Soportes OTC (Sin Receta) Empresas cubiertas en este informe
- 3M
- ALCARE Co. Ltd.
- Aspen Medical Products
- Bauerfeind
- Bird & Cronin
- Breg
- BSN medical GmbH
- DeRoyal Industries
- Enovis Corporation
- Essity
- McDavid Inc.
- medi
- Mueller Sports Medicine
- Össur hf.
- Ottobock
- Thuasne SAS (operating as Thuasne Group)
- Trulife Group Ltd.
- Tynor Orthotics Pvt. Ltd.
- Vissco Rehabilitation Aids Private Limited
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Ortesis y Soportes OTC (Sin Receta)
- Octubre de 2026: Bauerfeind, Complemento de Guante de Compresión GripCare: Bauerfeind introdujo el accesorio opcional GripCare para su guante de compresión, ampliando las opciones terapéuticas para pacientes con lipoedema o linfedema, una indicación clínica en crecimiento para los productos de compresión y un refuerzo de la cartera de extremidades superiores de la empresa.
- Agosto de 2026: Össur, Renovación de Patrocinio con Hunter Woodhall hasta 2028: Össur extendió su patrocinio del medallista de oro paralímpico Hunter Woodhall, reforzando su posicionamiento como la marca de ortesis de rendimiento preferida por los atletas de élite y apoyando el reconocimiento global de la marca entre los consumidores.
- Junio de 2026: Enovis, Lanzamiento de la Ortesis Híbrida para Escoliosis Spinamic: Enovis lanzó la Ortesis Híbrida para Escoliosis Spinamic a través de DJO, combinando rendimiento correctivo con mayor comodidad para el paciente en la escoliosis idiopática del adolescente, uniendo las categorías de ortesis adyacentes a OTC y las ortesis con prescripción.
Alcance del Informe Global del Mercado de Ortesis y Soportes OTC (Sin Receta)
Según el alcance del informe, las ortesis y soportes OTC (sin receta) son dispositivos de soporte ortopédico sin prescripción diseñados para proporcionar estabilidad, compresión, alivio del dolor y prevención de lesiones en músculos, articulaciones y ligamentos. Estos productos están disponibles fácilmente a través de farmacias, tiendas minoristas, tiendas de artículos deportivos y canales en línea sin necesidad de prescripción médica. Los productos comunes incluyen rodilleras, soportes de tobillo, muñequeras, soportes de espalda, mangas de compresión y dispositivos de soporte postural utilizados para el manejo de lesiones menores, osteoartritis y molestias musculoesqueléticas cotidianas.
El mercado de ortesis y soportes OTC (sin receta) está segmentado por tipo de producto, aplicación, canal de distribución, usuario final y geografía. Por tipo de producto, el mercado está segmentado en rodilleras y soportes, tobilleras y soportes, muñequeras y soportes de mano, soportes de espalda y columna, coderas y soportes, soportes de hombro, soportes de cuello y cervicales, mangas de compresión y vendajes, y otros. Por aplicación, el mercado está segmentado en prevención de lesiones deportivas, rehabilitación médica, soporte para la vida diaria, soporte ocupacional, rehabilitación postoperatoria, gestión de la osteoartritis, gestión de lesiones ligamentosas, y otros. Por canal de distribución, el mercado está segmentado en farmacias minoristas y droguerías, farmacias hospitalarias, tiendas especializadas en ortopedia, tiendas en línea/comercio electrónico, y otros. Por usuario final, el mercado está segmentado en entornos de atención domiciliaria, hospitales y clínicas, centros de cirugía ambulatoria, y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Rodilleras y Soportes |
| Tobilleras y Soportes |
| Muñequeras y Soportes de Mano |
| Soportes de Espalda y Columna |
| Coderas y Soportes |
| Soportes de Hombro |
| Soportes de Cuello y Cervicales |
| Mangas de Compresión y Vendajes |
| Otros |
| Prevención de Lesiones Deportivas |
| Rehabilitación Médica |
| Soporte para la Vida Diaria |
| Soporte Ocupacional |
| Rehabilitación Postoperatoria |
| Gestión de la Osteoartritis |
| Gestión de Lesiones Ligamentosas |
| Otros |
| Farmacias Minoristas y Droguerías |
| Farmacias Hospitalarias |
| Tiendas Especializadas en Ortopedia |
| Tiendas en Línea / Comercio Electrónico |
| Otros |
| Entornos de Atención Domiciliaria |
| Hospitales y Clínicas |
| Centros de Cirugía Ambulatoria |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Rodilleras y Soportes | |
| Tobilleras y Soportes | ||
| Muñequeras y Soportes de Mano | ||
| Soportes de Espalda y Columna | ||
| Coderas y Soportes | ||
| Soportes de Hombro | ||
| Soportes de Cuello y Cervicales | ||
| Mangas de Compresión y Vendajes | ||
| Otros | ||
| Por Aplicación | Prevención de Lesiones Deportivas | |
| Rehabilitación Médica | ||
| Soporte para la Vida Diaria | ||
| Soporte Ocupacional | ||
| Rehabilitación Postoperatoria | ||
| Gestión de la Osteoartritis | ||
| Gestión de Lesiones Ligamentosas | ||
| Otros | ||
| Por Canal de Distribución | Farmacias Minoristas y Droguerías | |
| Farmacias Hospitalarias | ||
| Tiendas Especializadas en Ortopedia | ||
| Tiendas en Línea / Comercio Electrónico | ||
| Otros | ||
| Por Usuario Final | Entornos de Atención Domiciliaria | |
| Hospitales y Clínicas | ||
| Centros de Cirugía Ambulatoria | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las ortesis y soportes OTC para 2032?
Se prevé que la categoría alcance los 2,01 mil millones de USD para 2032, creciendo a una CAGR del 5,84% desde 2027.
¿Qué categoría de producto tiene la mayor participación en ventas?
Las Rodilleras y Soportes lideran con una participación del 32,47% en 2026, respaldadas por su papel en la atención y recuperación de la osteoartritis.
¿Qué caso de uso está creciendo más rápido?
Se proyecta que la Prevención de Lesiones Deportivas crezca a una CAGR del 6,58% hasta 2032, a medida que los consumidores activos utilizan cada vez más los soportes de forma preventiva.
¿Por qué son importantes las ventas en línea para las ortesis y soportes?
Las Tiendas en Línea/Comercio Electrónico representaron el 43,92% de la participación en 2026 porque ofrecen una amplia selección, herramientas de comparación y soporte digital de tallas.
¿Por qué las farmacias minoristas crecen más rápido que las tiendas en línea?
Se espera que las Farmacias Minoristas y Droguerías crezcan a una CAGR del 7,24% hasta 2032, ya que los consumidores buscan orientación farmacéutica y una selección de productos de confianza.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,47% hasta 2032, impulsada por el envejecimiento de la población, el acceso a la rehabilitación y el comercio digital.