
Tamanho e Participação do Mercado de Chocolate Orgânico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Orgânico por Mordor Intelligence
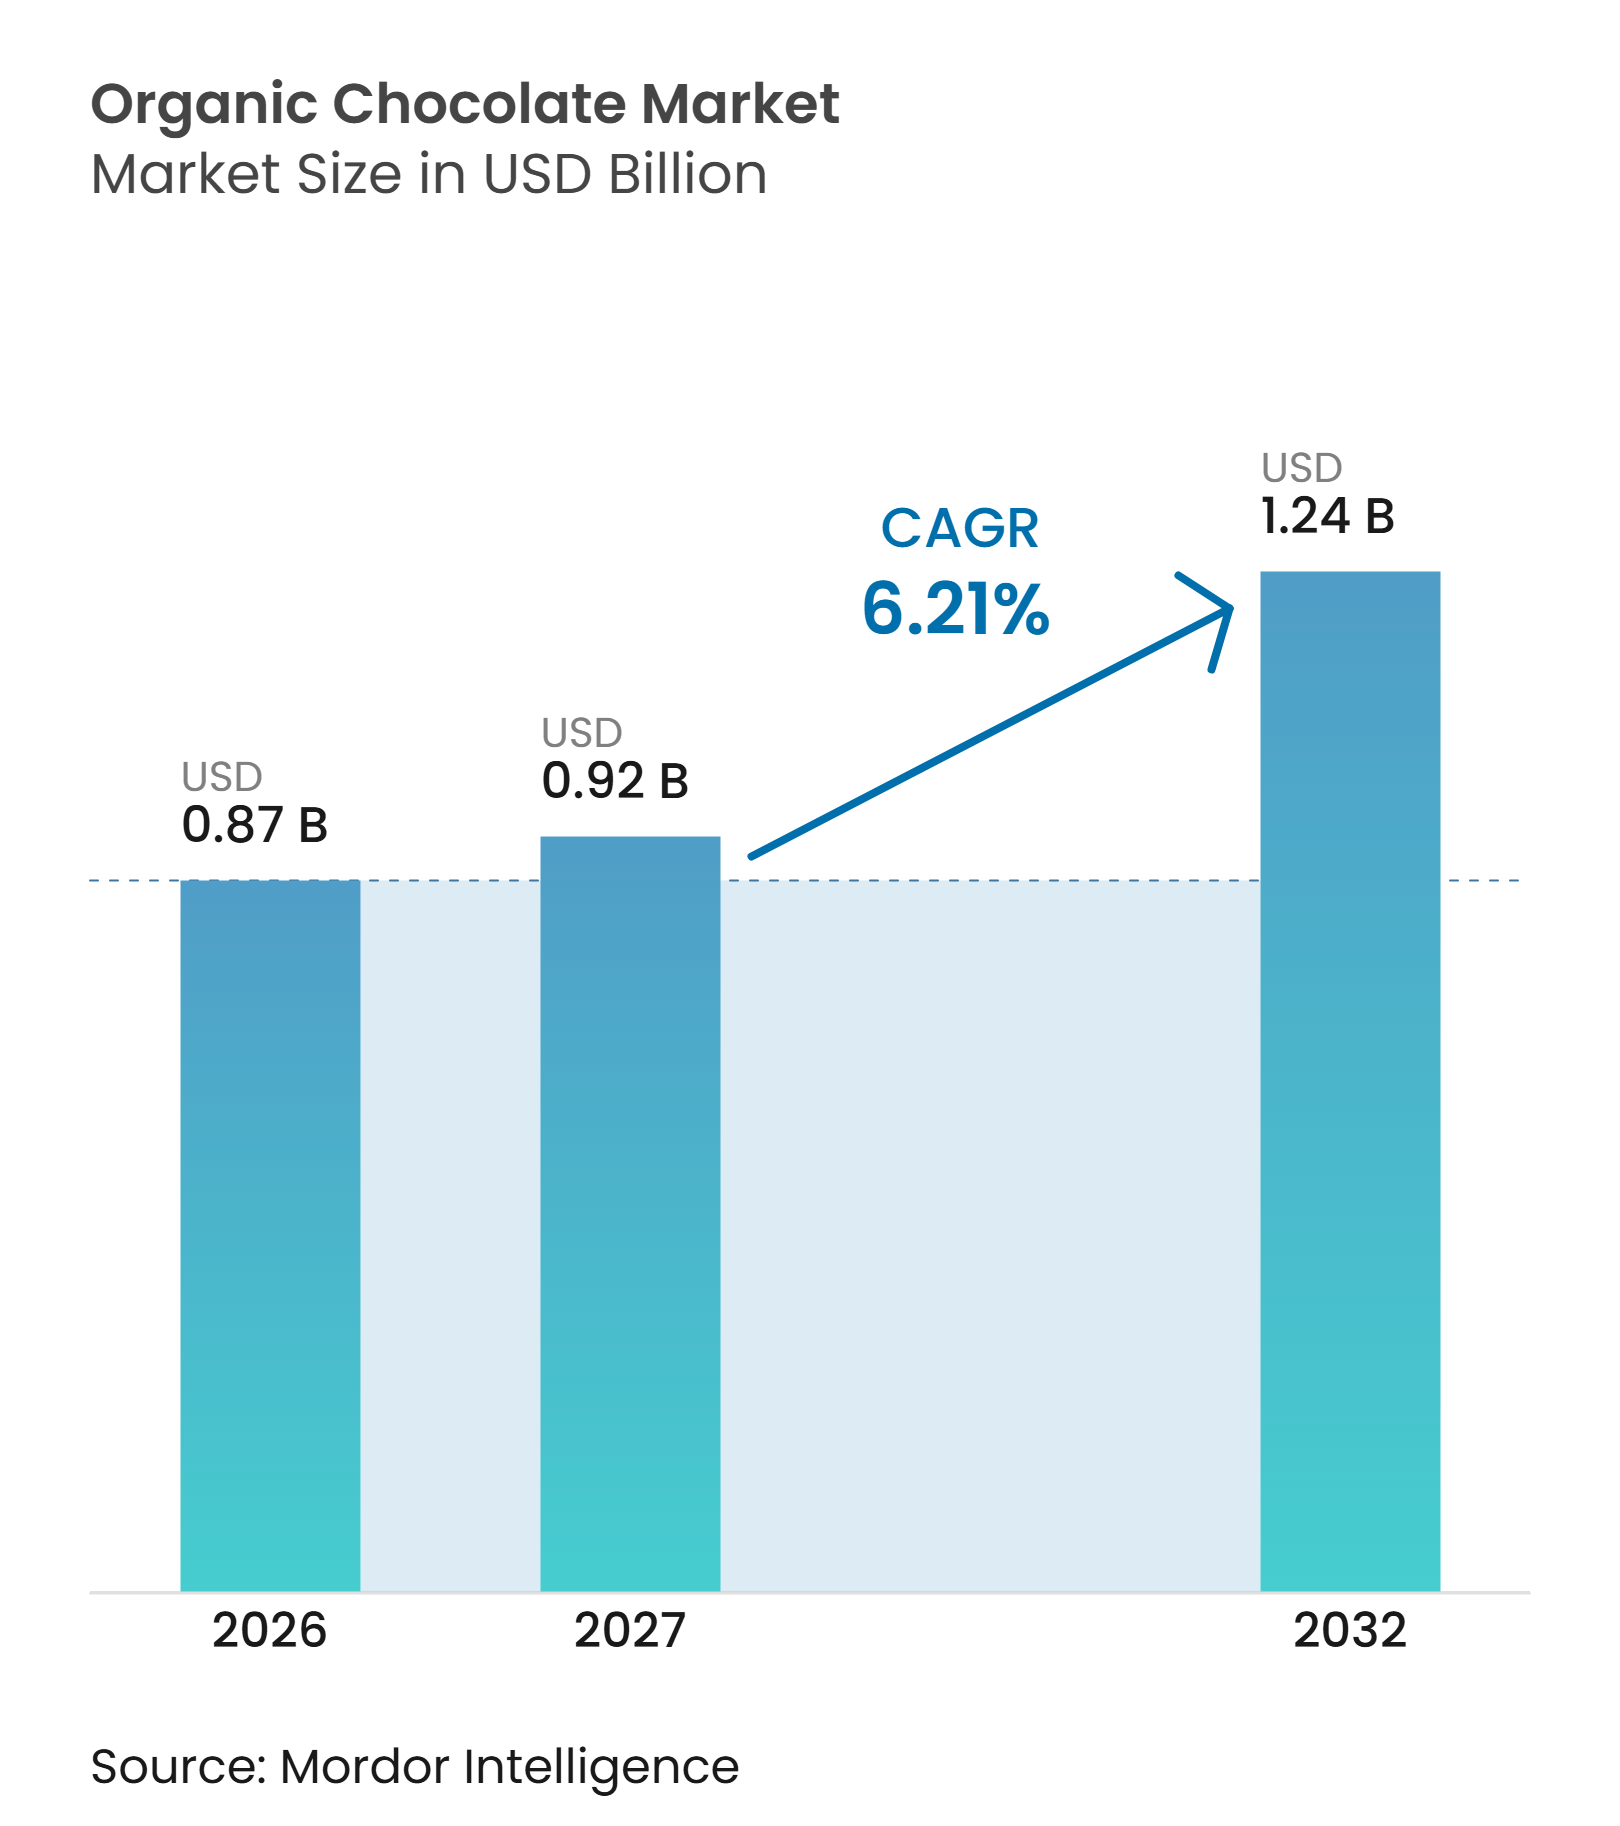
O tamanho do mercado de chocolate orgânico foi avaliado em 0,87 bilhões de USD em 2026 e estima-se que cresça de 0,92 bilhões de USD em 2027 para atingir 1,24 bilhões de USD até 2032, a um CAGR de 6,21% durante o período de previsão (2027-2032). O mercado de chocolate orgânico se beneficia quando os consumidores consideram a certificação como um sinal prático de compra, e não como uma reivindicação de nicho. O chocolate amargo com alto teor de cacau, o rastreamento de origem, os formatos veganos e os presentes premium ampliam as ocasiões de consumo de produtos orgânicos. No entanto, a disponibilidade limitada de cacau orgânico, os custos de certificação e a volatilidade dos preços do cacau restringem a capacidade das marcas menores de converter o interesse dos consumidores. Consequentemente, o mercado favorece empresas que conseguem garantir o fornecimento, comunicar claramente os benefícios da certificação e alcançar os consumidores tanto por canais de varejo quanto digitais.
Principais Conclusões do Relatório
-
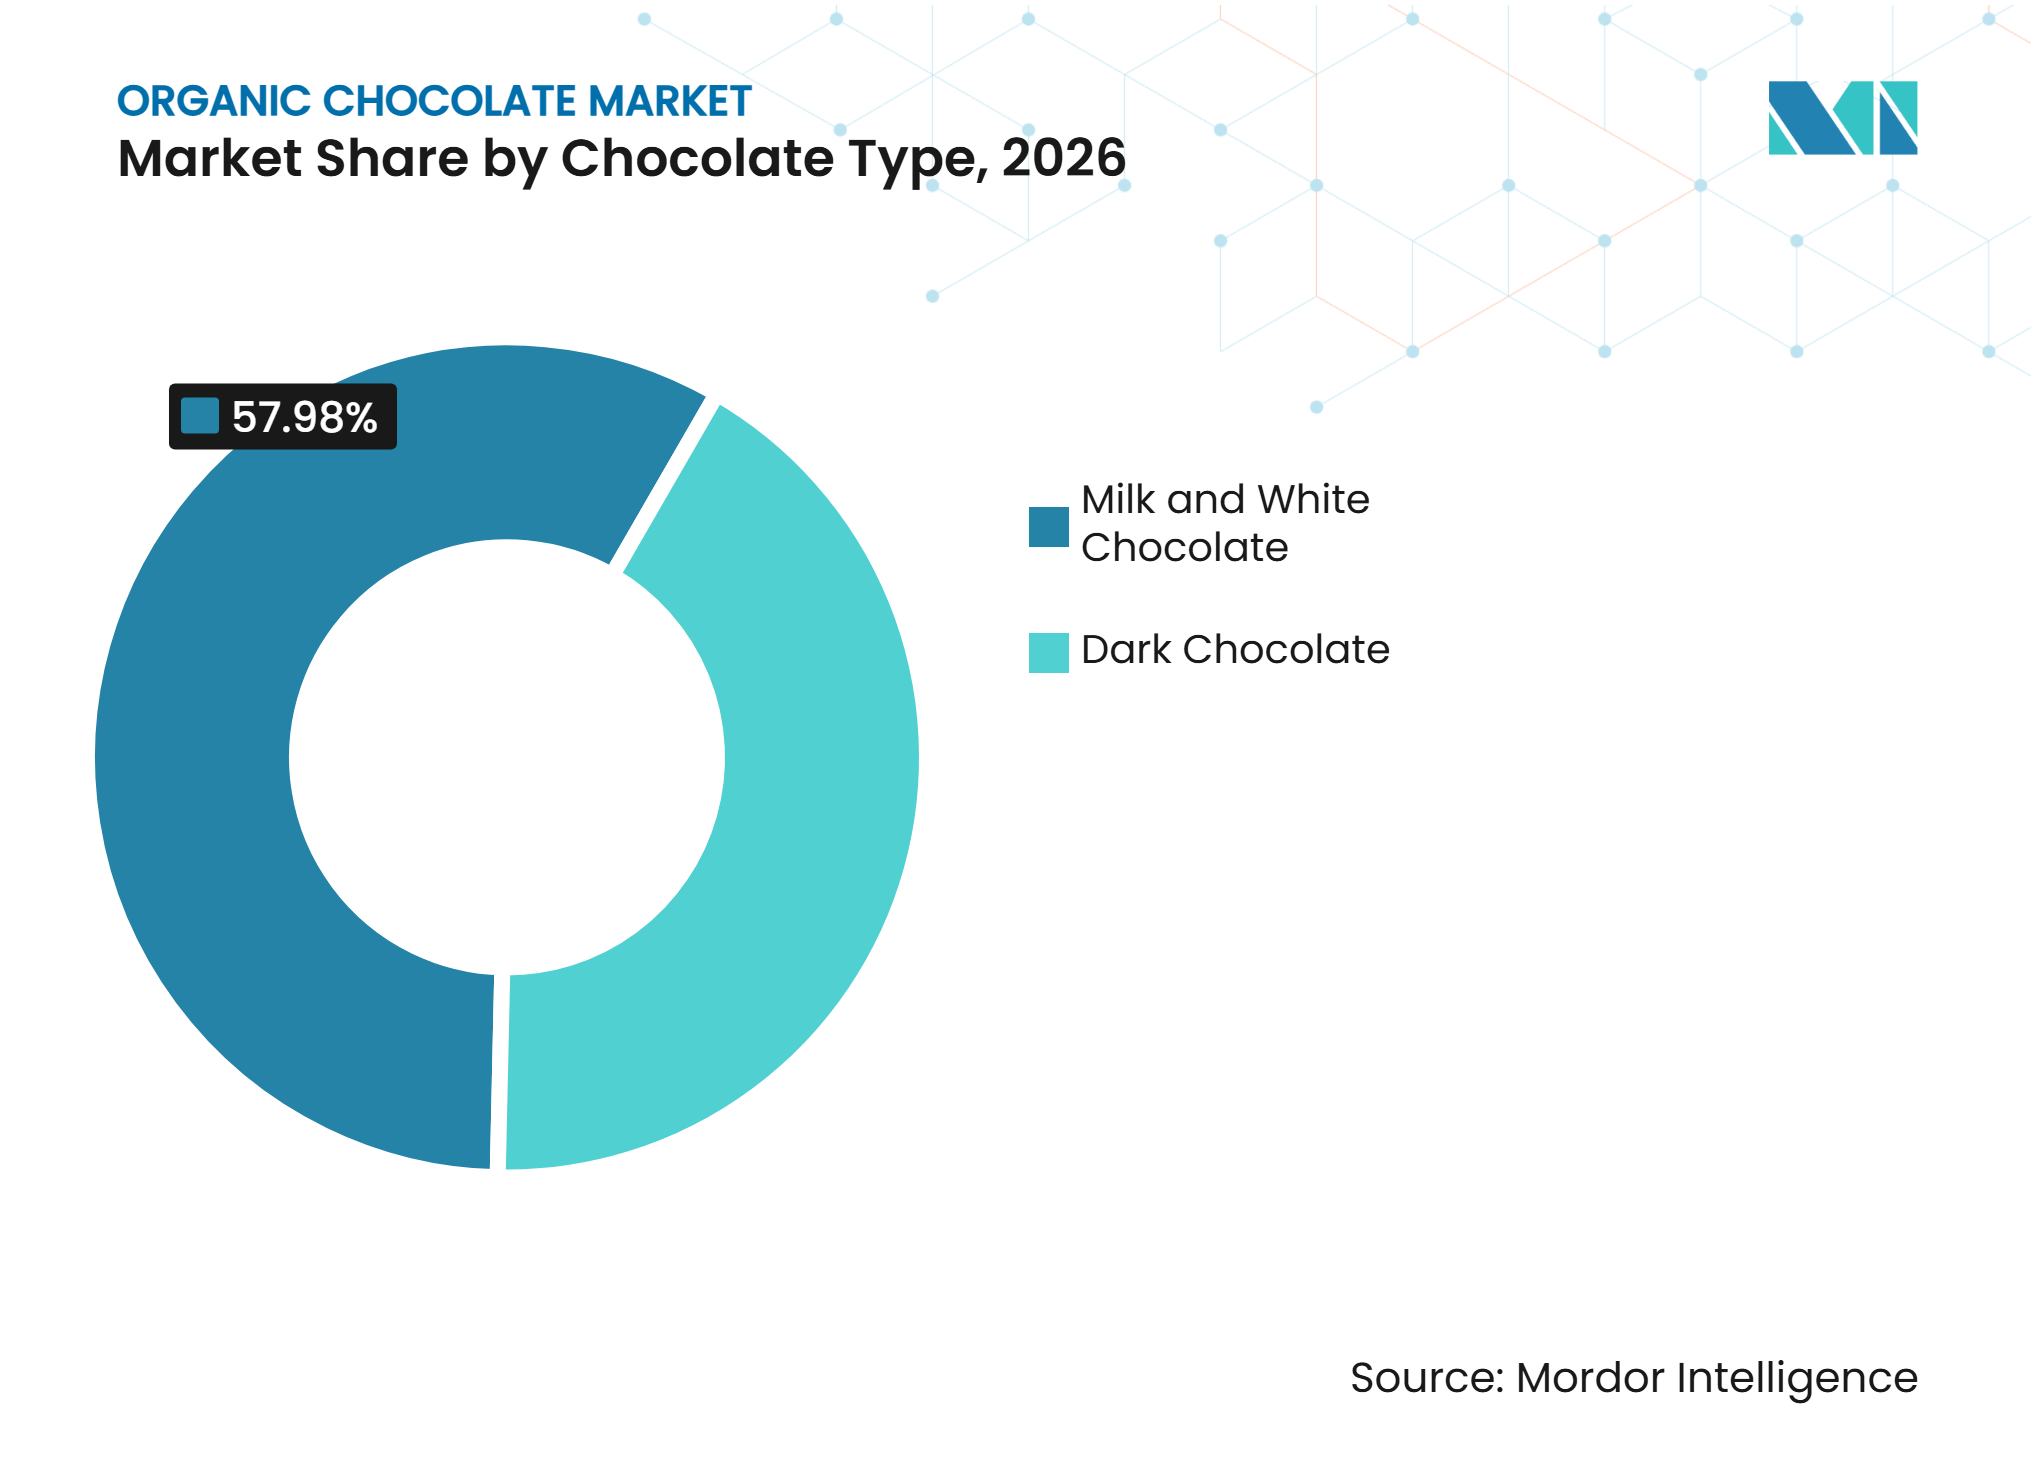
Por tipo de chocolate, o chocolate ao leite e o chocolate branco dominaram o mercado de chocolate orgânico com uma participação de 57,98% em 2026, enquanto o chocolate amargo deve registrar o CAGR mais rápido de 7,42% durante 2027-2032.
-
Por forma, barras e tabletes dominaram o mercado com uma participação de 51,82% em 2026, enquanto pralinês e trufas devem registrar o CAGR mais rápido de 7,63% durante 2027-2032.
-
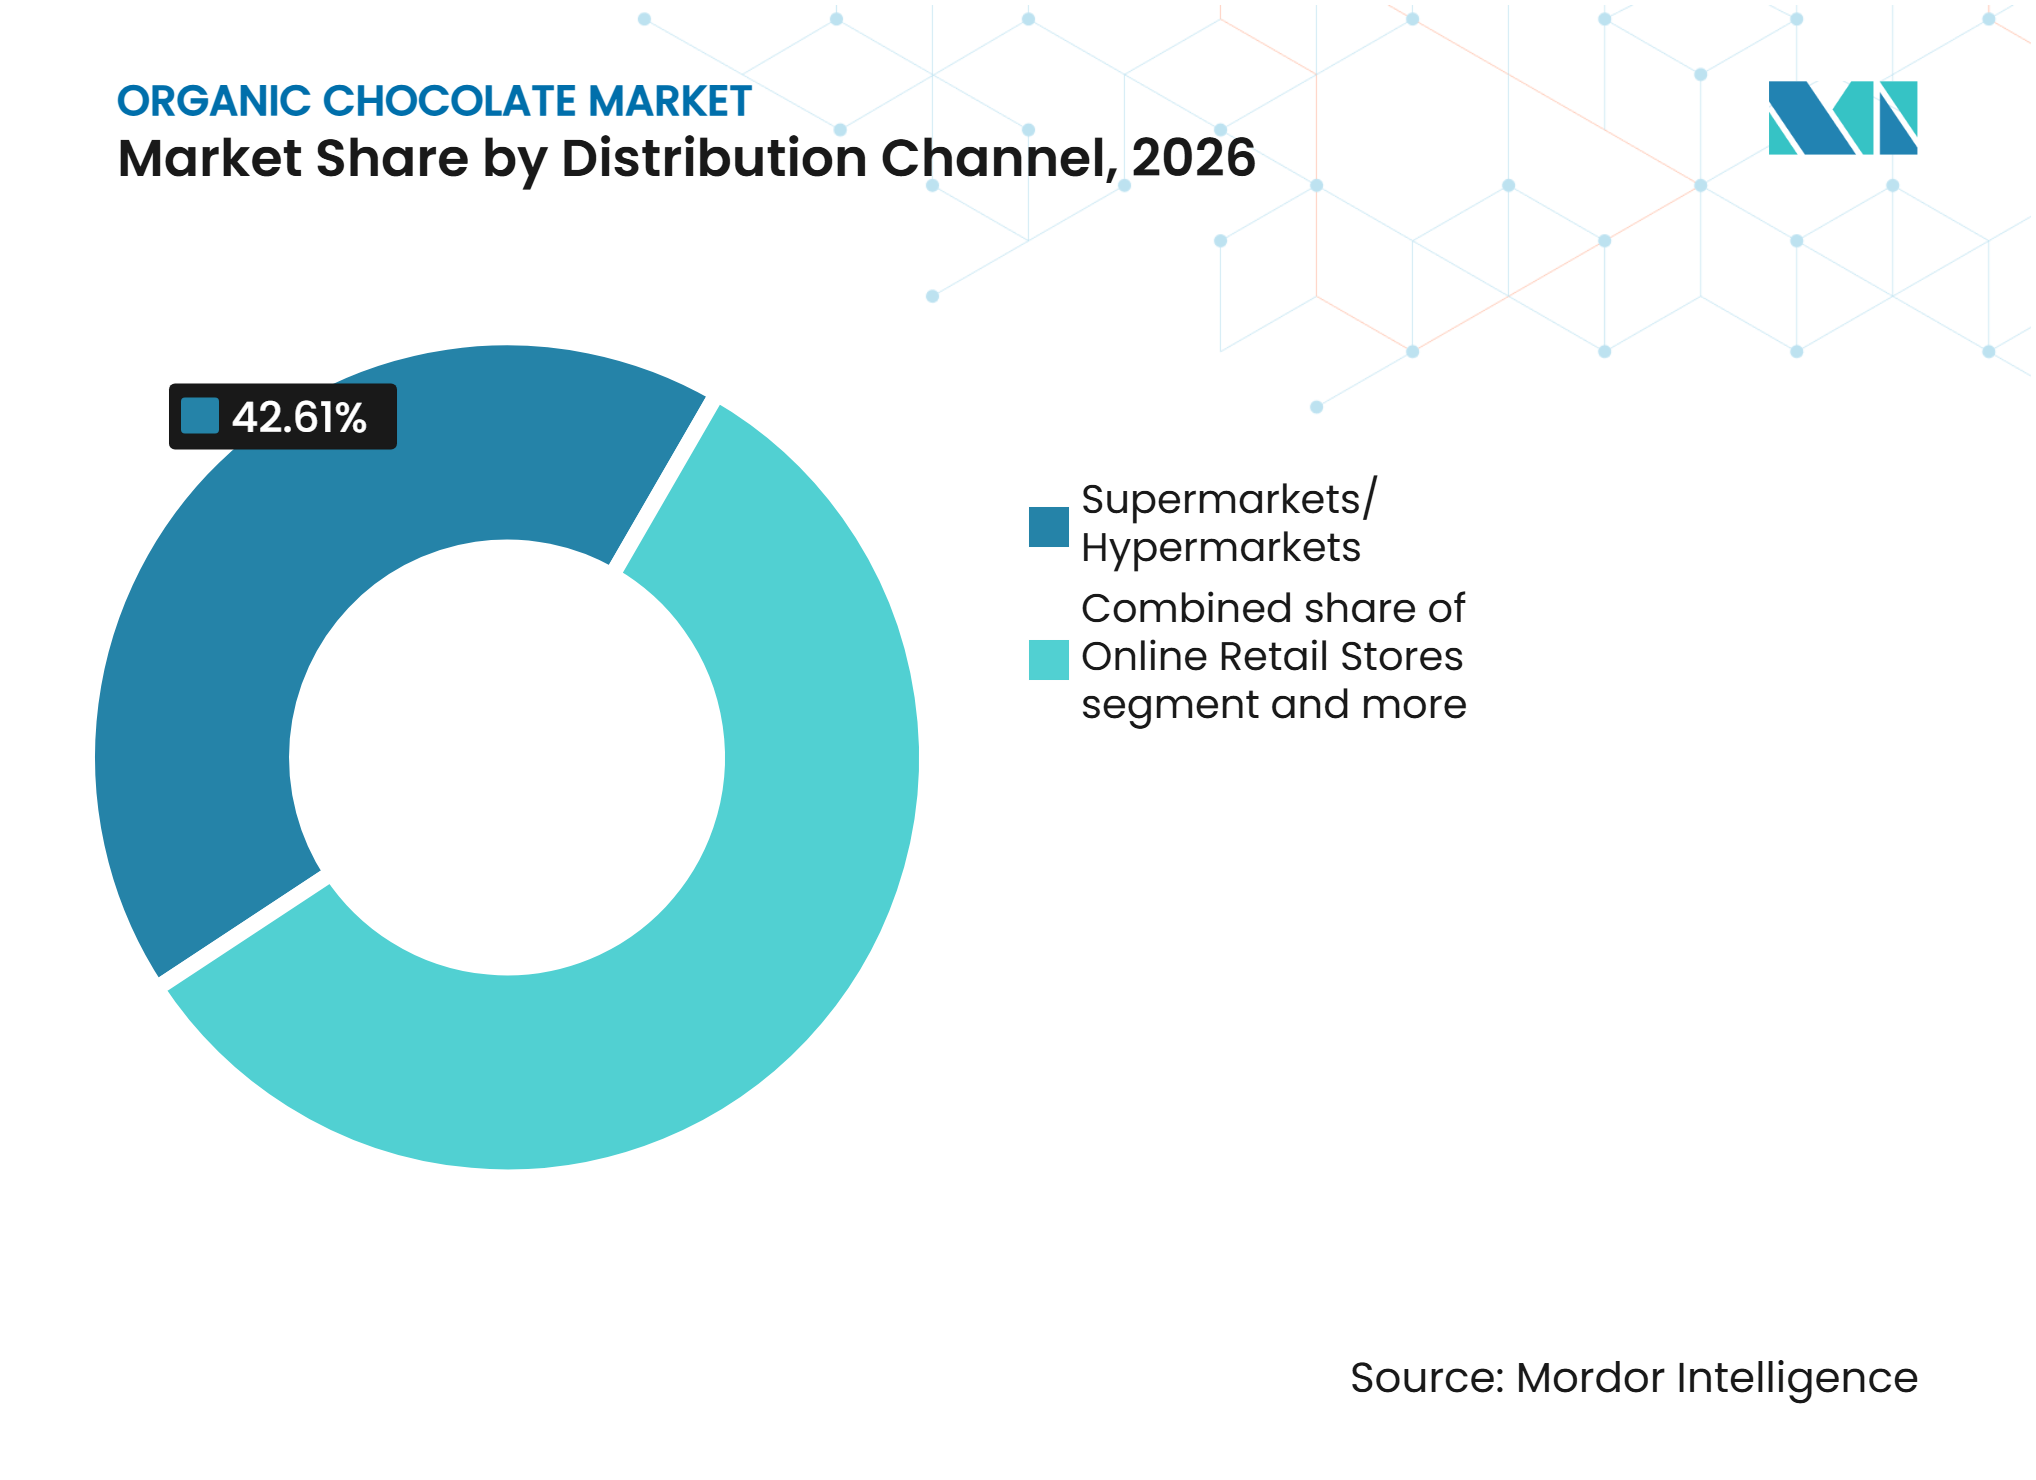
Por canal de distribuição, supermercados/hipermercados dominaram o mercado com uma participação de 42,61% em 2026, enquanto as lojas de varejo online devem registrar o CAGR mais rápido de 7,95% durante 2027-2032.
-
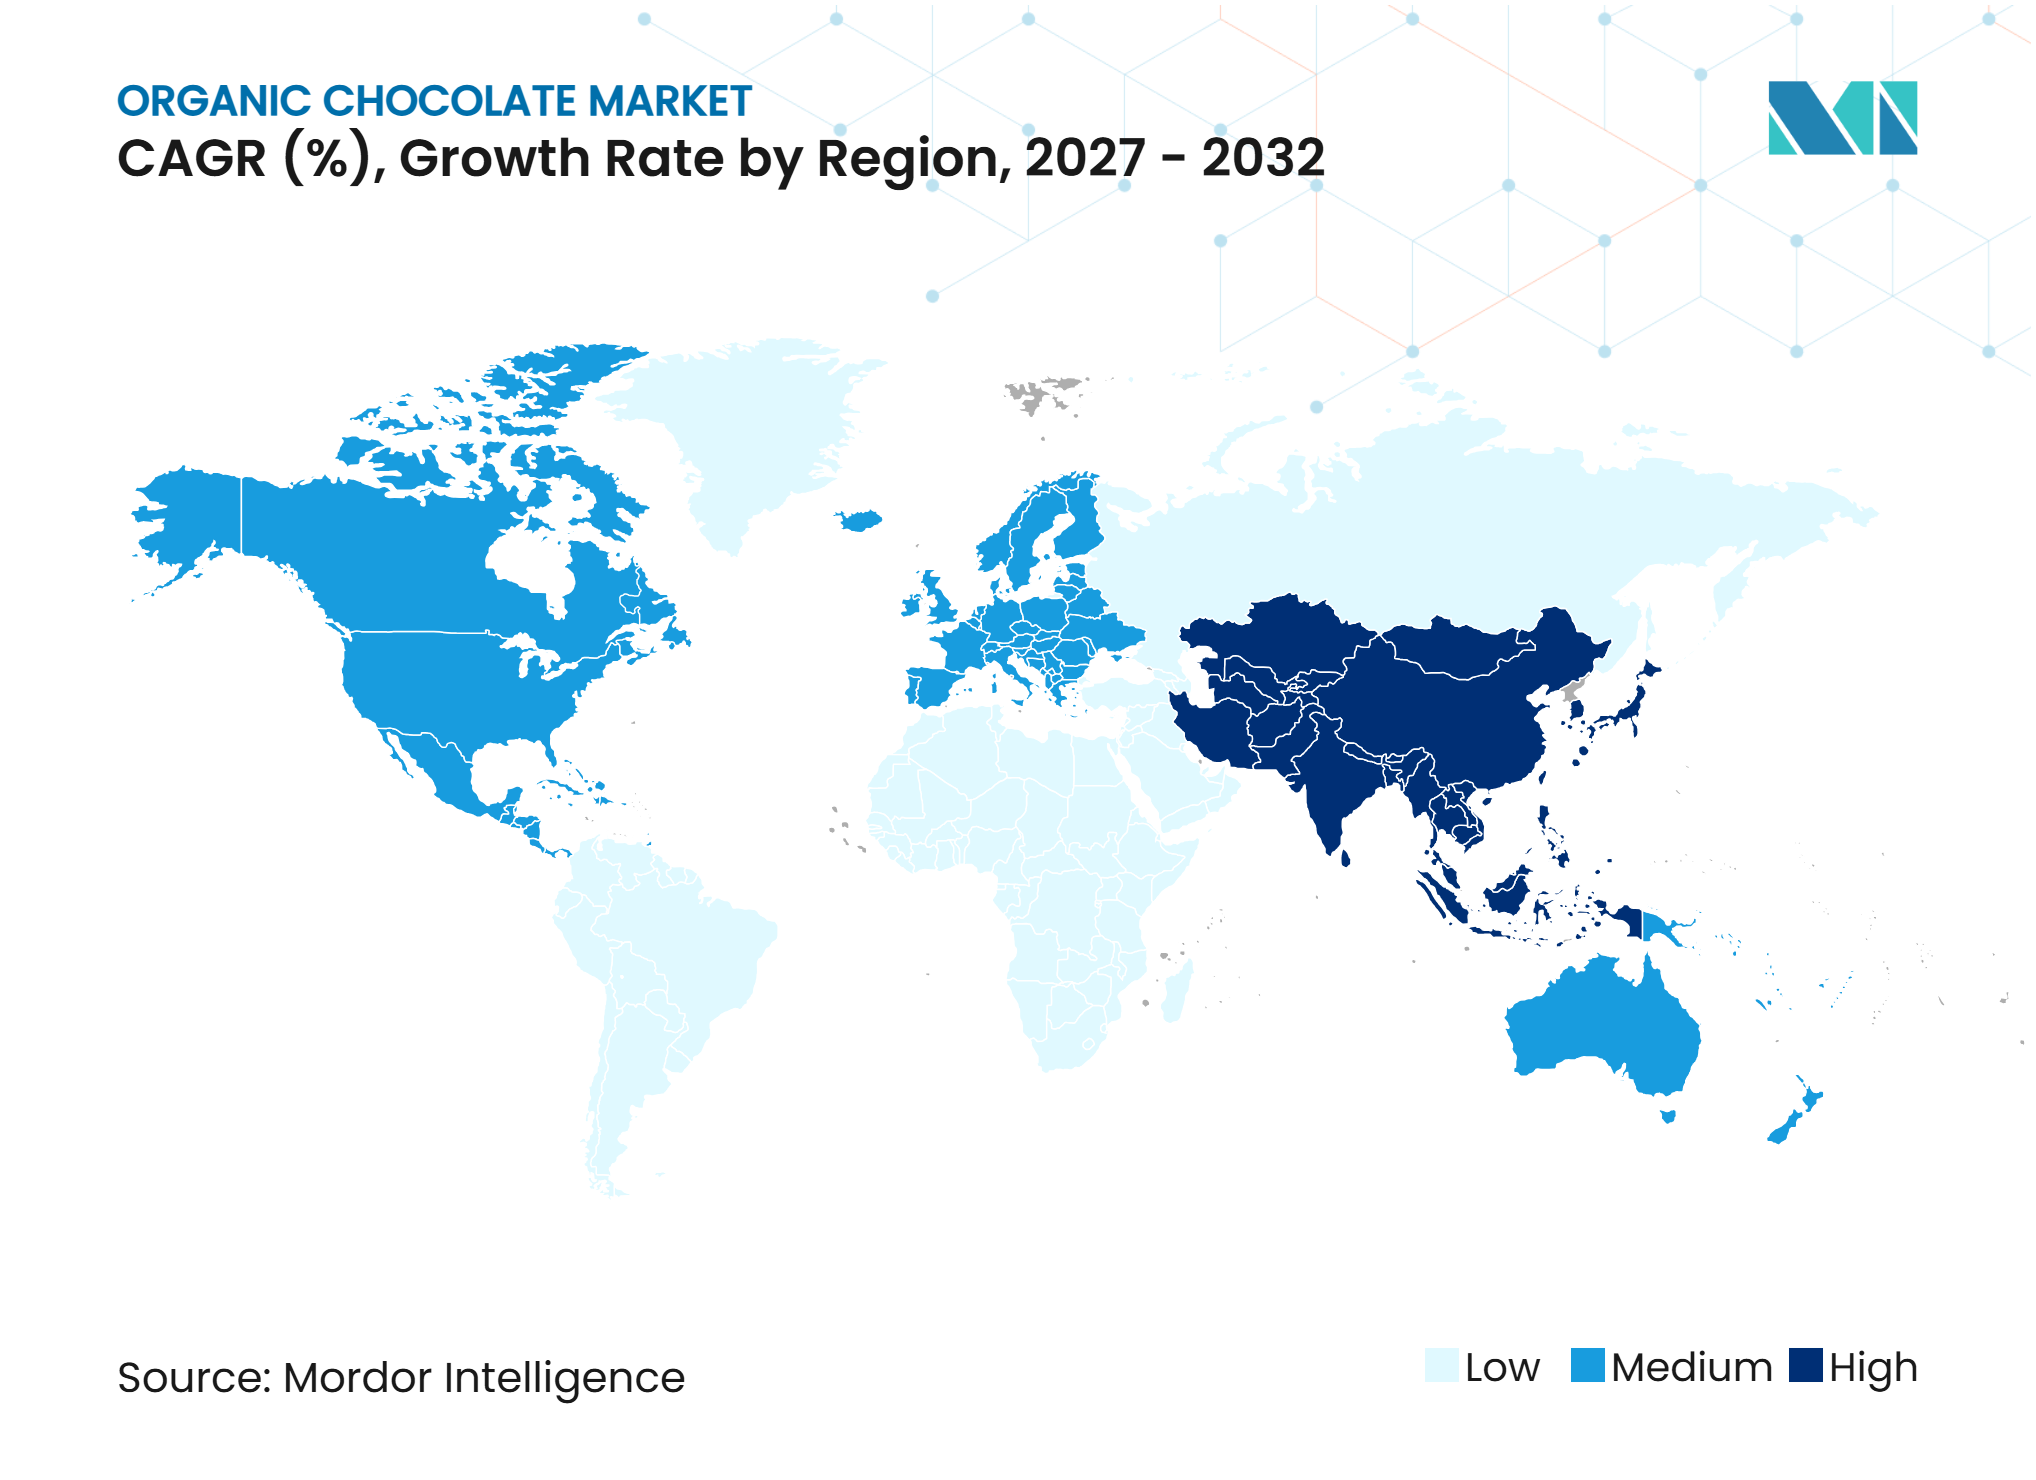
Por geografia, a Europa dominou o mercado de chocolate orgânico com uma participação de 37,81% em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,02% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por produtos alimentícios orgânicos | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Demanda por chocolate amargo premium com alto teor de cacau | +1.0% | Global, liderado pela Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescente preferência por cacau de origem ética e rastreável | +0.7% | Global, liderado pela Europa | Médio prazo (2-4 anos) |
| Inovação de produtos e expansão de portfólios de chocolate orgânico | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Expansão dos canais de varejo especializado, mercearia e online | +0.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente demanda por alternativas de chocolate veganas e à base de plantas | +0.5% | Global, liderado pela Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Produtos Alimentícios Orgânicos
A crescente conscientização dos consumidores sobre a qualidade dos alimentos, a autenticidade dos ingredientes e as práticas agrícolas está impulsionando a demanda por produtos alimentícios orgânicos, incluindo o chocolate orgânico. Os consumidores priorizam cada vez mais ingredientes com certificação orgânica e práticas de fornecimento transparentes ao adquirir produtos alimentícios. Essa preferência cria oportunidades para os fabricantes de chocolate orgânico diferenciarem suas ofertas por meio de cacau, açúcar e outros ingredientes com certificação orgânica. De acordo com o relatório de Estratégia de Promoção do Mercado Orgânico Indiano e de Exportações de janeiro de 2025, 79% dos consumidores indianos planejavam aumentar a participação de produtos orgânicos em suas compras de supermercado. Além disso, 91% identificaram os benefícios à saúde como o principal fator que influencia suas decisões de compra de alimentos orgânicosEstudo do Mercado Orgânico Indiano, organic.apeda.gov.in">[1]. Essa mudança nas preferências dos consumidores apoia a adoção mais ampla de produtos alimentícios orgânicos e cria condições favoráveis para os fabricantes de chocolate orgânico.
Crescente Demanda por Chocolate Amargo Orgânico Premium com Alto Teor de Cacau
O crescente interesse dos consumidores por confeitaria premium, sabores de cacau distintos e produtos com maior teor de cacau está impulsionando a demanda por chocolate amargo orgânico. Os consumidores buscam cada vez mais variedades de chocolate com perfis de cacau mais ricos, menor dulçor e ingredientes com certificação orgânica. De acordo com o Centro para a Promoção de Importações (CBI), em sua análise de 2026 do mercado de cacau do Reino Unido, o chocolate amargo premium é uma categoria em crescimento até 2031O potencial do mercado do Reino Unido para o cacau, cbi.eu">[2]. Esse crescimento é sustentado pelas preferências dos consumidores por maior teor de cacau, menores níveis de açúcar e produtos de qualidade premium. O relatório classifica o chocolate amargo com pelo menos 55% de cacau como uma categoria de produto premium. Isso cria oportunidades para os fabricantes de chocolate orgânico fortalecerem seus portfólios de produtos premium por meio de formulações com alto teor de cacau e ingredientes com certificação orgânica.
Crescente Preferência por Cacau de Origem Ética e Rastreável
A rastreabilidade está se tornando um requisito comercial crítico no mercado de chocolate orgânico. O Regulamento de Desmatamento da União Europeia exige que as cadeias de fornecimento de cacau que atendem à União Europeia mantenham informações de geolocalização e registros de devida diligência. Os grupos de cacau orgânico devem, portanto, gerenciar a conformidade orgânica juntamente com a documentação de rastreabilidade. Embora esses requisitos aumentem a complexidade operacional, eles podem fortalecer a posição de mercado das marcas com registros de fornecedores bem estabelecidos. Além disso, os fabricantes precisam investir em sistemas robustos de monitoramento de fornecedores, documentação digital e processos de verificação de fornecimento para garantir a conformidade regulatória e a transparência da cadeia de fornecimento. Essas capacidades também melhoram a responsabilidade da cadeia de fornecimento, apoiam reivindicações de fornecimento responsável e fortalecem a confiança dos compradores na autenticidade dos produtos de cacau orgânico.
Crescente Demanda por Alternativas de Chocolate Veganas e à Base de Plantas
Os produtos veganos ampliam o apelo do chocolate orgânico entre os consumidores que priorizam preferências alimentares e ingredientes de origem não animal. Muitos produtos de chocolate amargo já são isentos de laticínios, permitindo que a certificação vegana complemente um posicionamento orgânico já existente. A disponibilidade de formulações à base de plantas usando ingredientes como leite de aveia, leite de amêndoa e alternativas à base de coco permite ainda que os fabricantes atendam aos consumidores que buscam opções de confeitaria sem laticínios. Essa combinação é particularmente relevante nos canais de varejo especializado premium, onde os consumidores frequentemente esperam múltiplas credenciais do produto. Também permite que as marcas diferenciem barras de chocolate amargo, trufas e produtos de presente sem alterar sua proposta central de cacau. Esse posicionamento apoia uma abordagem focada na formulação de produtos, no posicionamento de preços e na seleção de canais de varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e precificação premium do produto | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de cacau orgânico certificado | -0.6% | Global | Médio prazo (2-4 anos) |
| Volatilidade dos preços do cacau e flutuações nos custos de matérias-primas | -0.5% | Global, liderado pelas regiões de fornecimento da África Ocidental | Curto prazo (≤ 2 anos) |
| Complexidades no fornecimento de cacau orgânico e rastreabilidade da cadeia de fornecimento | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Precificação Premium do Produto
A fabricação de chocolate orgânico implica requisitos operacionais adicionais que podem aumentar os custos de produção em comparação com a produção convencional de chocolate. Os fabricantes devem adquirir cacau orgânico certificado e outros ingredientes, manter instalações de armazenamento e processamento separadas, submeter-se a inspeções regulares e cumprir os padrões de produção orgânica. Esses requisitos podem representar desafios particulares para fabricantes menores que não possuem redes de aquisição orgânica estabelecidas e instalações de processamento dedicadas. De acordo com o Centro para a Promoção de Importações (CBI) da Agência Empresarial dos Países Baixos, o Regulamento Orgânico revisado da União Europeia (UE) 2018/848 passa a ser aplicável em 1º de janeiro de 2025, introduzindo requisitos mais rigorosos de certificação e inspeção para produtores e exportadores de cacau orgânicoO potencial do mercado europeu para o cacau orgânico, cbi.eu">[3]. Sob o regulamento revisado, certas fazendas maiores devem obter certificação individual em vez de depender da certificação em grupo, enquanto requisitos adicionais de auditoria e documentação aumentarão a complexidade operacional.
Disponibilidade Limitada de Cacau Orgânico Certificado
A disponibilidade limitada de cacau orgânico certificado pode restringir a capacidade de produção e a expansão dos fabricantes de chocolate orgânico. O cultivo de cacau orgânico exige que os agricultores cumpram padrões agrícolas rigorosos, evitem pesticidas e fertilizantes sintéticos proibidos, mantenham registros de certificação e sigam práticas agrícolas aprovadas. Esses requisitos reduzem o número de fornecedores elegíveis, tornando difícil para os fabricantes garantir quantidades adequadas de cacau certificado. Além disso, a concentração da produção de cacau orgânico certificado em regiões geográficas específicas expõe os fabricantes a incertezas de fornecimento, flutuações sazonais e possíveis interrupções no abastecimento. Consequentemente, a disponibilidade limitada de matérias-primas pode restringir a escalabilidade da produção, complicar o planejamento de aquisições e afetar a capacidade dos fabricantes de manter fornecimentos consistentes de produtos de chocolate orgânico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Chocolate:
O Chocolate Amargo Constrói Demanda por Meio da Simplicidade dos IngredientesO Chocolate ao Leite e o Chocolate Branco representaram 57,98% da participação do mercado de chocolate orgânico em 2026. O segmento se beneficia de perfis de sabor familiares e de sua presença estabelecida em barras, produtos de presente e sortimentos de varejo convencional. Sua versatilidade também permite que os fabricantes incorporem ingredientes como nozes, frutas, caramelo e outras inclusões para ampliar o apelo do produto. O chocolate ao leite permanece relevante para produtos que priorizam a indulgência e a ampla acessibilidade ao consumidor. No entanto, o chocolate branco enfrenta maior pressão à medida que os consumidores preferem cada vez mais produtos com uma identidade de cacau mais forte e menor teor percebido de açúcar.
O Chocolate Amargo deve crescer a um CAGR de 7,42% até 2032, superando a previsão geral da categoria. Esse crescimento reflete a crescente demanda por produtos com maior teor de cacau, formulações com menos açúcar e rótulos mais simples. O segmento de Chocolate Amargo do mercado de chocolate orgânico é sustentado por formulações que utilizam uma lista curta de ingredientes reconhecíveis. A massa de cacau, a manteiga de cacau e o açúcar de cana oferecem aos fabricantes um caminho relativamente direto para a certificação orgânica. Esses produtos também são comumente isentos de laticínios, permitindo que as marcas combinem credenciais orgânicas e veganas. Essa combinação pode aumentar a relevância das barras de chocolate amargo entre varejistas especializados e consumidores que buscam opções à base de plantas.


Por Forma:
As Barras Permanecem Centrais Enquanto as Trufas Expandem a Demanda por PresentesBarras e tabletes representaram 51,82% da participação do mercado de chocolate orgânico em 2026. Sua posição de liderança reflete a demanda por lanches do dia a dia, apresentação consistente nas prateleiras e tamanhos de porção convenientes. Os fabricantes podem padronizar e distribuir barras com mais facilidade por meio de supermercados e canais online. Esse formato também permite que os consumidores comparem o teor de cacau, as certificações orgânicas e as variantes de sabor com mais facilidade. A disponibilidade de diferentes percentuais de cacau, combinações de ingredientes e tamanhos de porção também permite que as marcas atendam às variadas preferências dos consumidores. Os blocos continuam a servir aplicações de panificação e alimentos especializados, onde a certificação orgânica reforça seu apelo artesanal. Além disso, sua portabilidade, maior vida útil e disponibilidade em vários tamanhos de embalagem apoiam compras repetidas entre consumidores regulares de chocolate.
Pralinês e trufas devem crescer a um CAGR de 7,63% até 2032. Esses produtos apoiam o crescimento do mercado de chocolate orgânico ao atender à demanda por presentes e ocasiões premium. Sua apresentação incentiva compras de maior valor, menos impulsionadas por comparações de preços do dia a dia. As trufas também permitem que os fabricantes destaquem atributos de sustentabilidade por meio de embalagens sazonais e recicláveis. Além disso, recheios premium, combinações de sabores distintas e embalagens visualmente atraentes voltadas para presentes ajudam os fabricantes a diferenciar suas ofertas e atrair consumidores que buscam experiências especializadas de chocolate. Sortimentos de edição limitada e coleções festivas também criam oportunidades para as marcas gerarem demanda sazonal e fortalecerem seu posicionamento premium no mercado.
Por Canal de Distribuição:
A Escala do Varejo de Alimentos e a Descoberta Digital Trabalham JuntasSupermercados e hipermercados representaram 42,61% da participação do mercado de chocolate orgânico em 2026. Esses pontos de venda continuam sendo o principal canal de descoberta de confeitaria orgânica em mercados consumidores desenvolvidos. Os varejistas de alimentos expandiram seus portfólios de produtos orgânicos à medida que as ofertas de marcas próprias e marcas especializadas competem por espaço nas prateleiras. Seu amplo alcance permite que os consumidores experimentem produtos orgânicos ao lado do chocolate convencional. Lojas de conveniência e mercearias continuam a apoiar compras por impulso e ocasiões de consumo urbano. Lojas de alimentos especializados, pontos de serviço de alimentação e canais de presentes corporativos também permanecem relevantes, particularmente onde as marcas precisam de mais espaço para comunicar a proveniência do produto e o valor premium.
As lojas de varejo online devem crescer a um CAGR de 7,95% até 2032. O mercado de chocolate orgânico se beneficia do varejo online porque marcas menores podem alcançar os consumidores sem enfrentar as barreiras de listagem associadas às grandes redes de varejo. As vendas diretas também apoiam assinaturas, compras repetidas e comunicação detalhada das reivindicações de certificação. Esse mix de canais pode ajudar os produtores especializados a construir reconhecimento de marca antes de converter os consumidores em compradores digitais recorrentes.


Análise Geográfica
Europa
A Europa deteve uma participação de 37,81% no mercado de chocolate orgânico em 2026. A demanda madura por produtos orgânicos, a forte conscientização sobre o Comércio Justo e as tradições artesanais de chocolate bem estabelecidas sustentam a posição de liderança da região. Alemanha, Reino Unido, França, Itália e Bélgica possuem bases de consumidores familiarizados com confeitaria premium. Os varejistas nesses países apoiam produtos orgânicos de marcas próprias e de marcas por meio de extensas redes de distribuição de alimentos. A influência regulatória também permanece significativa, pois o Regulamento de Desmatamento da União Europeia exige que os fornecedores de cacau forneçam registros de rastreabilidade para acessar o mercado. Esse requisito favorece as marcas orgânicas que já mantêm documentação detalhada de fornecimento e certificação.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 8,02% até 2032, tornando-se a região de crescimento mais rápido no mercado de chocolate orgânico. O aumento das rendas urbanas e a expansão do varejo de alimentos premium estão ampliando a base de consumidores endereçável na China e na Índia. A Índia se beneficia de estruturas de certificação sob o Programa Nacional para a Produção Orgânica, enquanto o Japão possui uma base de consumidores estabelecida para confeitaria premium. O varejo digital também permite que produtos especializados alcancem consumidores além dos principais centros urbanos. A Tailândia apresenta potencial como polo de processamento, pois as instalações locais estão cada vez mais alinhadas com os requisitos de qualidade para exportação. Essas condições criam oportunidades para marcas que conseguem lidar com a sensibilidade a preços enquanto comunicam claramente suas certificações orgânicas e credenciais de fornecimento.
Américas, Oriente Médio e África
A América do Norte representa uma região madura e de alto valor para o varejo especializado premium, incluindo Whole Foods, Sprouts e outros canais focados em saúde. Esses pontos de venda fornecem às marcas orgânicas uma base de distribuição que pode ajudar a compensar os custos de certificação e fornecimento. A América do Sul serve tanto como base de origem de cacau orgânico quanto como região de consumo emergente, particularmente no Brasil, Peru, Colômbia e Argentina. A atividade de fazenda à barra no Peru e no Equador vincula o fornecimento de exportação à demanda premium local. O Oriente Médio e a África permanecem regiões de consumo em estágio inicial; no entanto, os mercados urbanos do Golfo estão gerando demanda por confeitaria premium importada. A oportunidade de participação no mercado de chocolate orgânico nessas diversas regiões dependerá da expansão do varejo premium, da educação do consumidor e da precificação dos produtos alinhada ao poder de compra local.
Cenário Competitivo
Concentração do Mercado
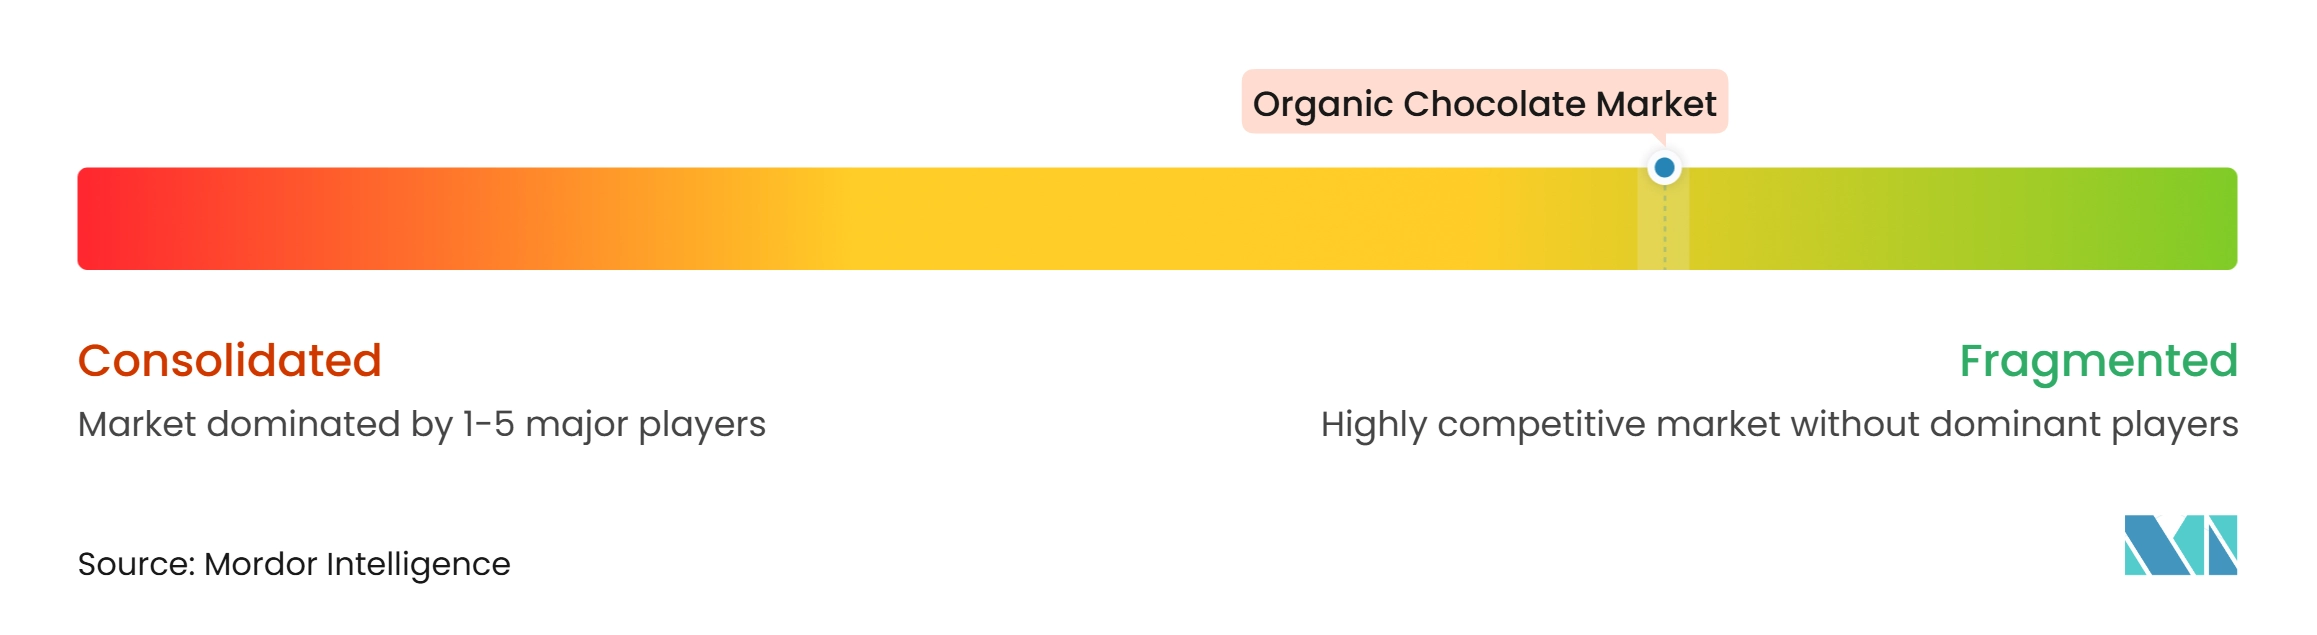
O mercado de chocolate orgânico é fragmentado, com marcas especializadas e produtores orientados por missão competindo em um cenário diversificado. A profundidade da certificação, a proveniência do cacau e os relacionamentos diretos com os agricultores frequentemente têm mais peso do que a escala de fabricação. As marcas se diferenciam por meio de combinações de credenciais USDA Organic, Fairtrade, B Corp e Regenerative Organic Certified. Replicar essa abordagem em grandes volumes é desafiador quando os registros da cadeia de fornecimento são incompletos. Embora empresas maiores mantenham vantagens em aquisição e distribuição, as marcas especializadas competem por meio de fornecimento transparente. Como resultado, a confiança na história do produto é tão importante quanto a presença no varejo.
A expansão da distribuição continua sendo uma estratégia-chave no mercado de chocolate orgânico. As marcas estão indo além dos pontos de venda especializados enquanto mantêm um posicionamento premium. A concorrência se concentra principalmente na expansão do portfólio de produtos, no posicionamento premium, no fornecimento ético de cacau e nas embalagens sustentáveis. Alter Eco foca em barras de chocolate amargo orgânico, trufas e embalagens ambientalmente responsáveis, enquanto Theo Chocolate enfatiza formulações orgânicas e de Comércio Justo. Original Beans se diferencia por meio de cacau de origem única, rastreabilidade e práticas de fornecimento regenerativo.
A inovação em embalagens e a resiliência da cadeia de fornecimento também estão moldando as estratégias competitivas. Em março de 2026, Amcor e Alter Eco introduziram uma embalagem de papel para a linha de chocolate de 200 g da Alter Eco. A embalagem reduziu o peso da embalagem em 61% e é reciclável pelo sistema francês de reciclagem de papel. Em novembro de 2025, Barry Callebaut firmou uma parceria de longo prazo com Planet A Foods para desenvolver o ChoViva, uma alternativa sem cacau feita de sementes de girassol. Essas iniciativas demonstram como a inovação em materiais pode abordar regulamentações de embalagens e riscos de fornecimento de cacau. Ferramentas de rastreabilidade digital, incluindo dados em nível de fazenda e códigos QR voltados ao consumidor, estão se tornando cada vez mais importantes para a conformidade na Europa. O mercado de chocolate orgânico provavelmente favorecerá empresas menores que conseguem documentar rigorosamente suas práticas de fornecimento enquanto mantêm uma proposta premium clara.
Líderes do Setor de Chocolate Orgânico
-
Divine Chocolate Limited
-
Lindt & Sprüngli AG
-
Vivani
-
Raaka Chocolate
-
Daylesford Organic Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate Orgânico Empresas cobertas neste relatório
- Green & Black’s
- Alter Eco Foods
- Theo Chocolate, Inc.
- Divine Chocolate Limited
- Lindt & Sprüngli AG
- Vivani
- Taza Chocolate
- Equal Exchange Coop
- Lake Champlain Chocolates
- Original Beans
- Beyond Good
- Pana Chocolate Pty Ltd.
- Rococo Chocolates London Limited
- Seed & Bean
- Raaka Chocolate
- Daylesford Organic Limited
- NibMor
- Kicking Horse Chocolate Co. Ltd.
- Pascha Chocolate Co.
- Luker Chocolate
Desenvolvimentos industriais recentes em Mercado de Chocolate Orgânico
- Maio de 2026: A Vinte lançou uma linha de barras de chocolate orgânico de origem única feitas exclusivamente de cacau orgânico proveniente da plantação Mava Ottange no Vale do Sambirano, em Madagascar. A linha inclui variantes de chocolate amargo a 75%, 85% e 100%, enfatizando a origem do cacau.
- Fevereiro de 2026: A Natural Grocers introduziu duas variedades de barras de chocolate amargo orgânico, Framboesa e Caramelo e Sal Marinho, feitas com ingredientes orgânicos e não transgênicos e cacau belga com certificação de Comércio Justo.
- Maio de 2025: A Justin's lançou Barras de Chocolate Recheadas com Amendoim, Caramelo e Nougat com certificação orgânica do Departamento de Agricultura dos Estados Unidos (USDA) nas variedades de chocolate amargo e chocolate ao leite. Disponíveis em barras individuais e sachês multipacks, os produtos expandiram o portfólio de confeitaria orgânica da empresa com ofertas de chocolate recheado e formatos de embalagem convenientes.
Escopo do Relatório Global do Mercado de Chocolate Orgânico
O chocolate orgânico refere-se ao chocolate fabricado com cacau com certificação orgânica e outros ingredientes cultivados sem pesticidas sintéticos proibidos, fertilizantes ou organismos geneticamente modificados, seguindo os padrões de agricultura orgânica aplicáveis.
O mercado de chocolate orgânico é segmentado por tipo de chocolate, forma, canal de distribuição e geografia. Por tipo de chocolate, o mercado é segmentado em chocolate amargo e chocolate ao leite e chocolate branco. Por forma, o mercado é segmentado em barras e tabletes, pralinês e trufas, blocos e outras formas. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência/mercearias, lojas de varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Chocolate Amargo |
| Chocolate ao Leite e Chocolate Branco |
| Barras e Tabletes |
| Pralinês e Trufas |
| Blocos |
| Outras Formas |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Polônia | |
| Bélgica | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Indonésia | |
| Tailândia | |
| Austrália | |
| Japão | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Chocolate | Chocolate Amargo | |
| Chocolate ao Leite e Chocolate Branco | ||
| Por Forma | Barras e Tabletes | |
| Pralinês e Trufas | ||
| Blocos | ||
| Outras Formas | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Polônia | ||
| Bélgica | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Indonésia | ||
| Tailândia | ||
| Austrália | ||
| Japão | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento futuro do mercado de chocolate orgânico?
O mercado de chocolate orgânico foi avaliado em 0,87 bilhões de USD em 2026 e deve crescer de 0,92 bilhões de USD em 2027 para 1,24 bilhões de USD até 2032, registrando um CAGR de 6,21% durante o período de previsão.
Qual segmento de tipo de chocolate deteve a maior participação no mercado de chocolate orgânico em 2026?
O segmento de chocolate ao leite e chocolate branco deteve a maior participação de mercado em 2026, representando 57,98% do mercado.
Qual segmento de forma dominou o mercado de chocolate orgânico em 2026?
O segmento de barras e tabletes dominou o mercado em 2026, capturando 51,82% da participação total do mercado.
Qual canal de distribuição representou a maior participação de mercado em 2026?
Os supermercados/hipermercados lideraram o mercado de chocolate orgânico em 2026, detendo 42,61% da participação de mercado.
Qual região deteve a maior participação no mercado de chocolate orgânico em 2026?
A Europa foi o principal mercado regional em 2026, representando 37,81% do mercado de chocolate orgânico.