
Marktgröße und Marktanteil für Biologische Schokolade
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.92 Milliarden US-Dollar |
| Marktgröße (2032) | 1.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.21 % |
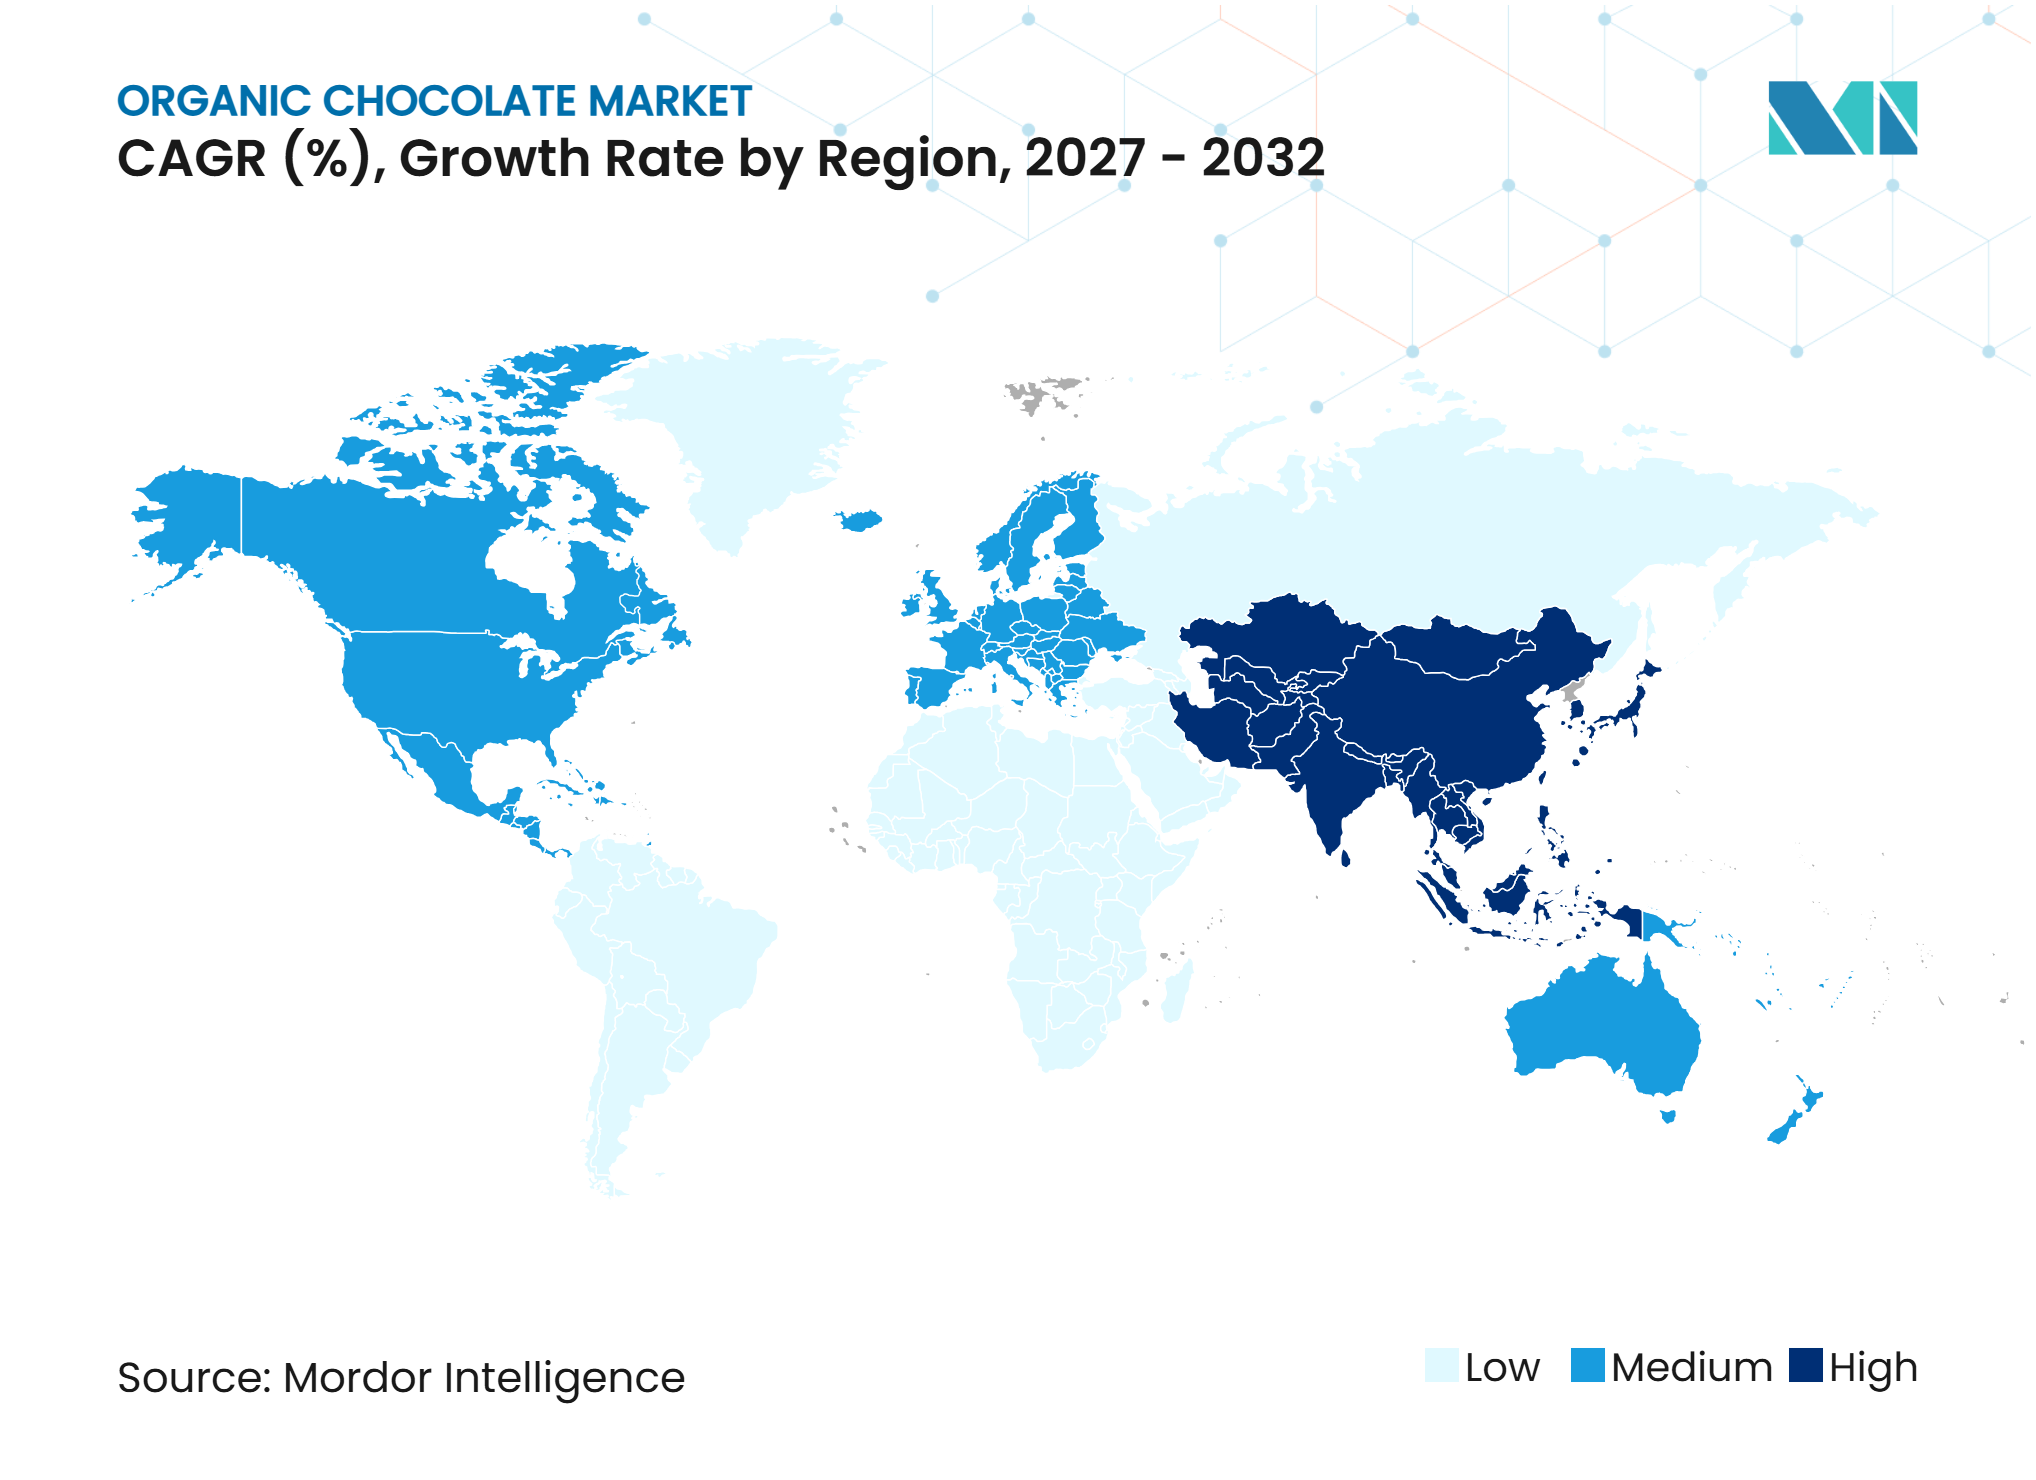
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Biologische Schokolade von Mordor Intelligence
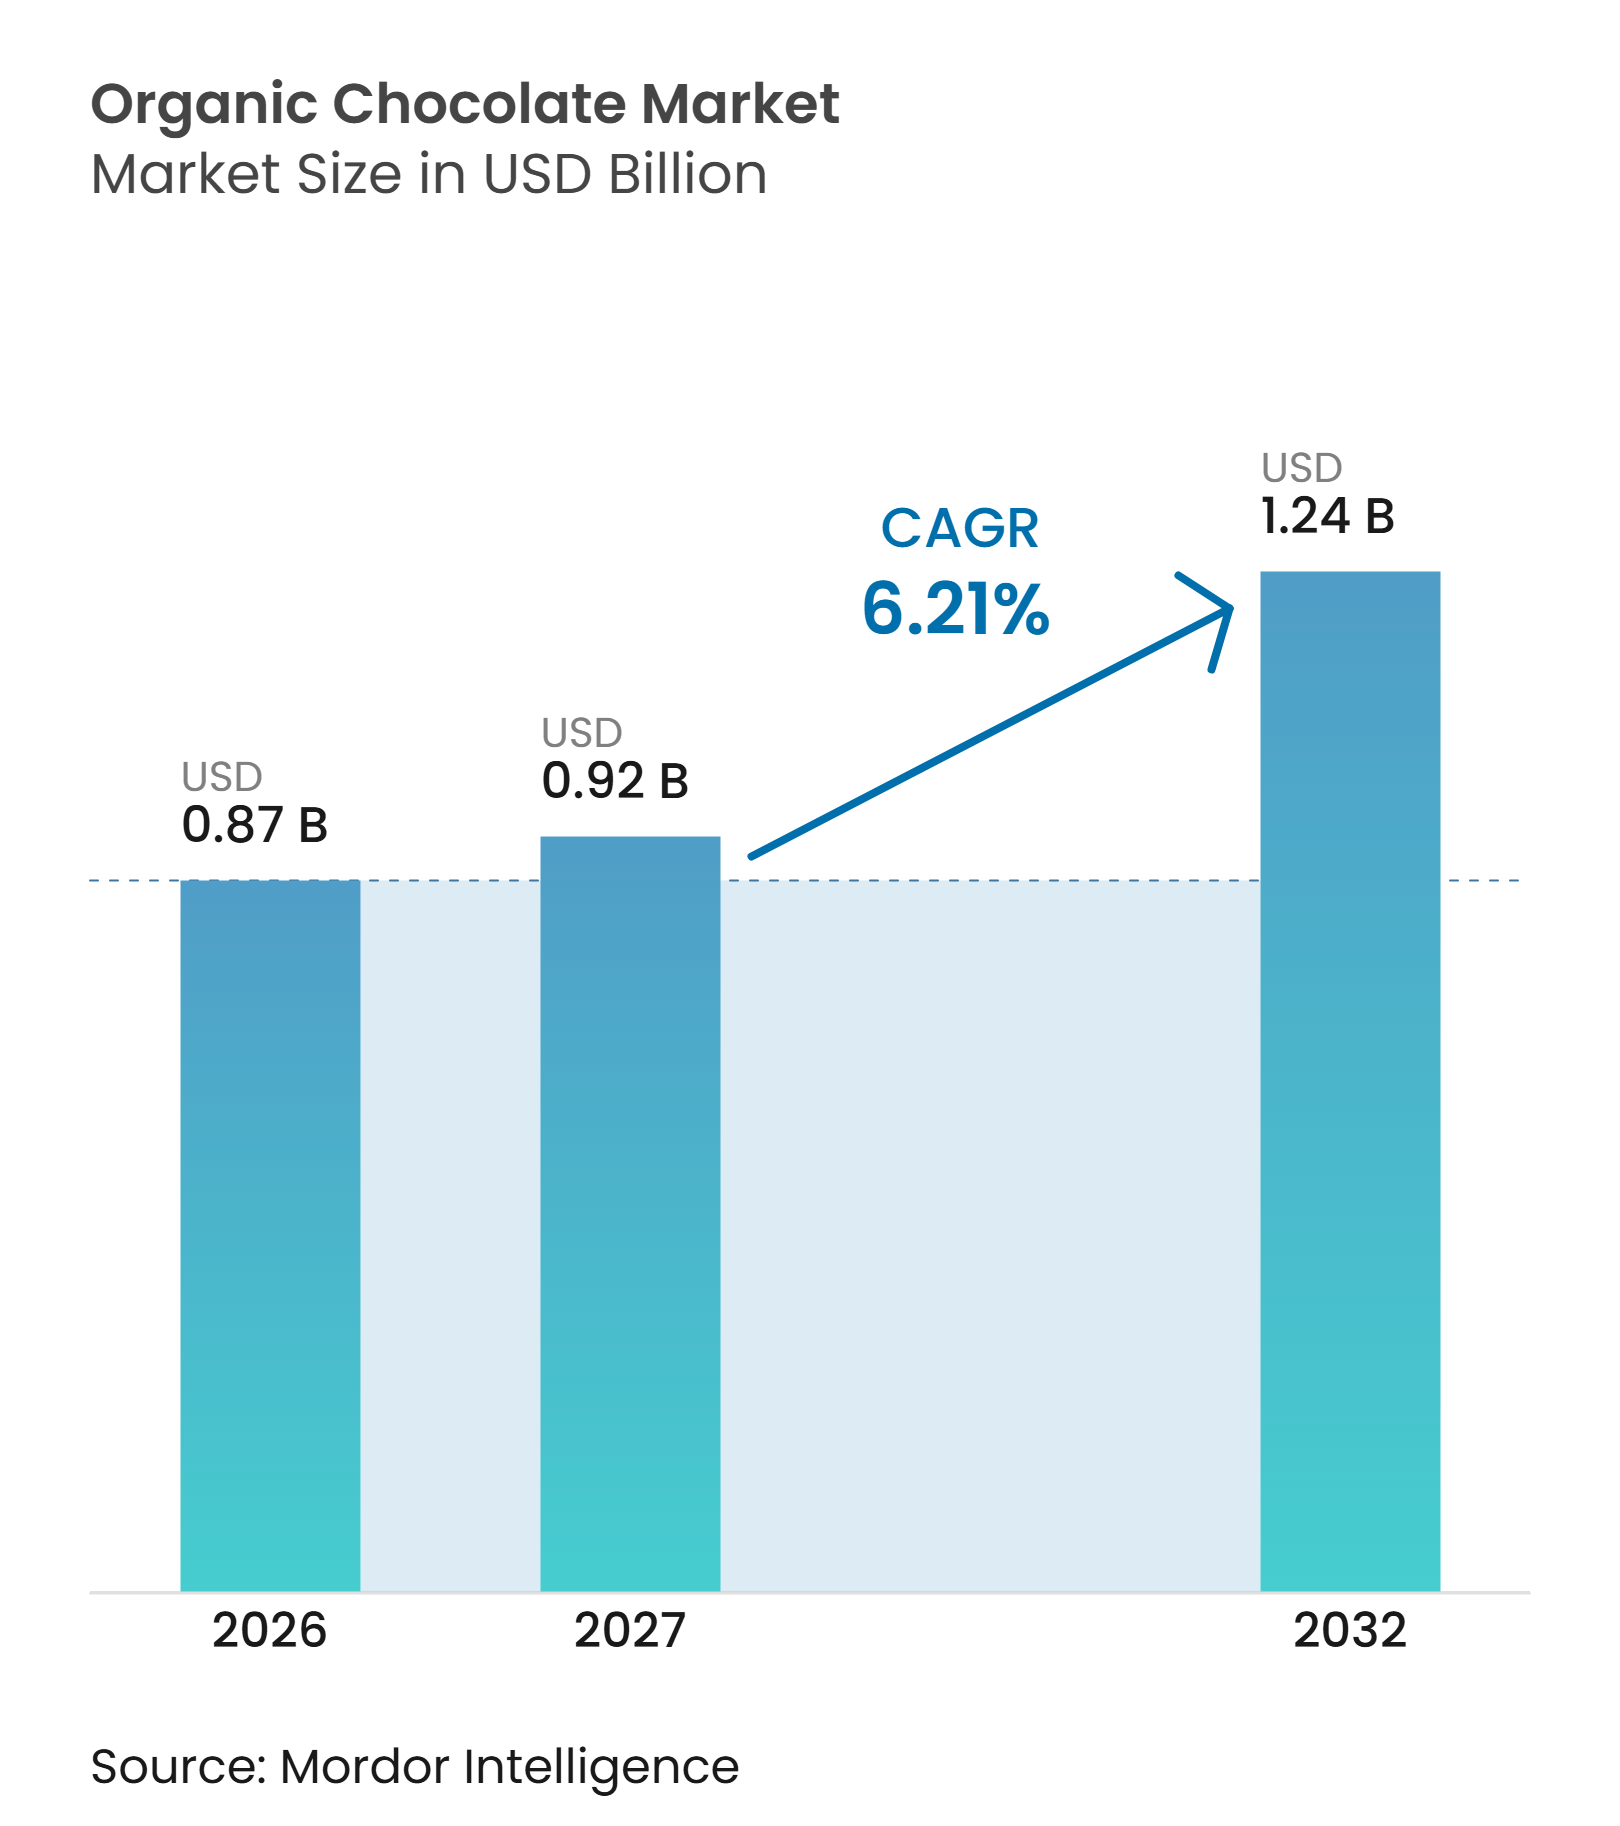
Die Marktgröße für biologische Schokolade wurde im Jahr 2026 auf 0,87 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2027 auf 1,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,21 % während des Prognosezeitraums (2027–2032). Der Markt für biologische Schokolade profitiert, wenn Verbraucher die Zertifizierung als praktisches Kaufsignal und nicht als Nischenanspruch betrachten. Hochkakaohaltiger dunkler Schokolade, rückverfolgbare Beschaffung, vegane Formate und Premium-Geschenkartikel erweitern die Konsumgelegenheiten für biologische Produkte. Begrenzte Verfügbarkeit von biologischem Kakao, Zertifizierungskosten und Kakaopreisvolatilität schränken jedoch die Fähigkeit kleinerer Marken ein, das Verbraucherinteresse in Käufe umzuwandeln. Folglich begünstigt der Markt Unternehmen, die die Versorgung sichern, Zertifizierungsvorteile klar kommunizieren und Verbraucher sowohl über Lebensmitteleinzelhandels- als auch über digitale Kanäle erreichen können.
Wichtigste Erkenntnisse des Berichts
-
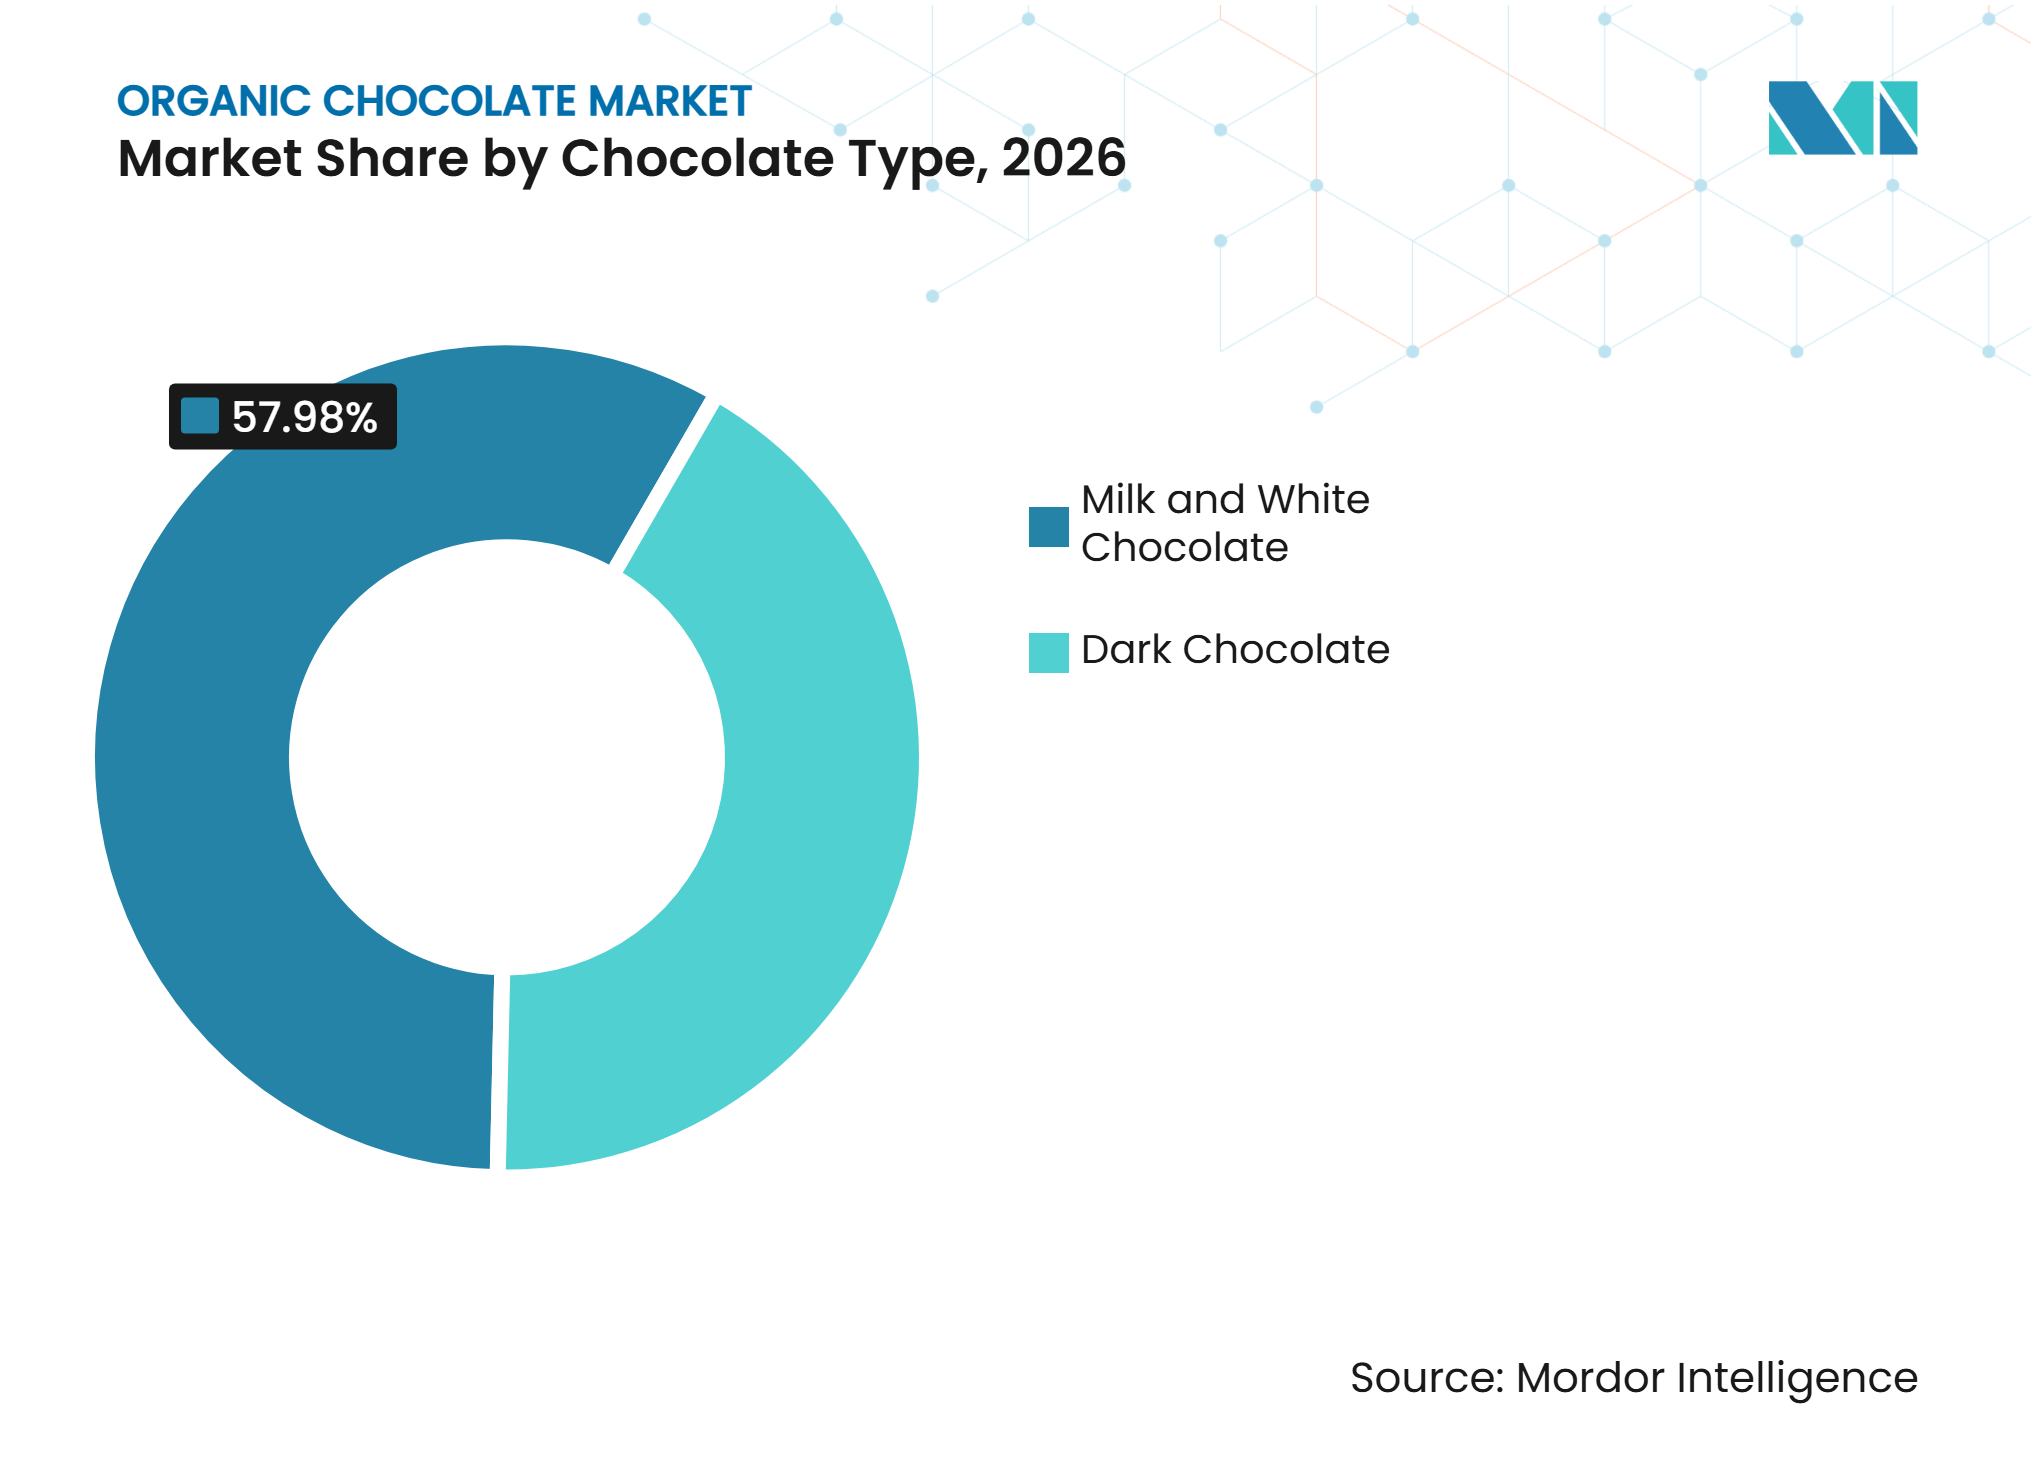
Nach Schokoladentyp dominierte Milch- und Weiße Schokolade den Markt für biologische Schokolade mit einem Anteil von 57,98 % im Jahr 2026, während Dunkle Schokolade voraussichtlich den schnellsten CAGR von 7,42 % im Zeitraum 2027–2032 verzeichnen wird.
-
Nach Form dominierte das Segment Tafeln und Riegel den Markt mit einem Anteil von 51,82 % im Jahr 2026, während Pralinen und Trüffel voraussichtlich den schnellsten CAGR von 7,63 % im Zeitraum 2027–2032 verzeichnen werden.
-
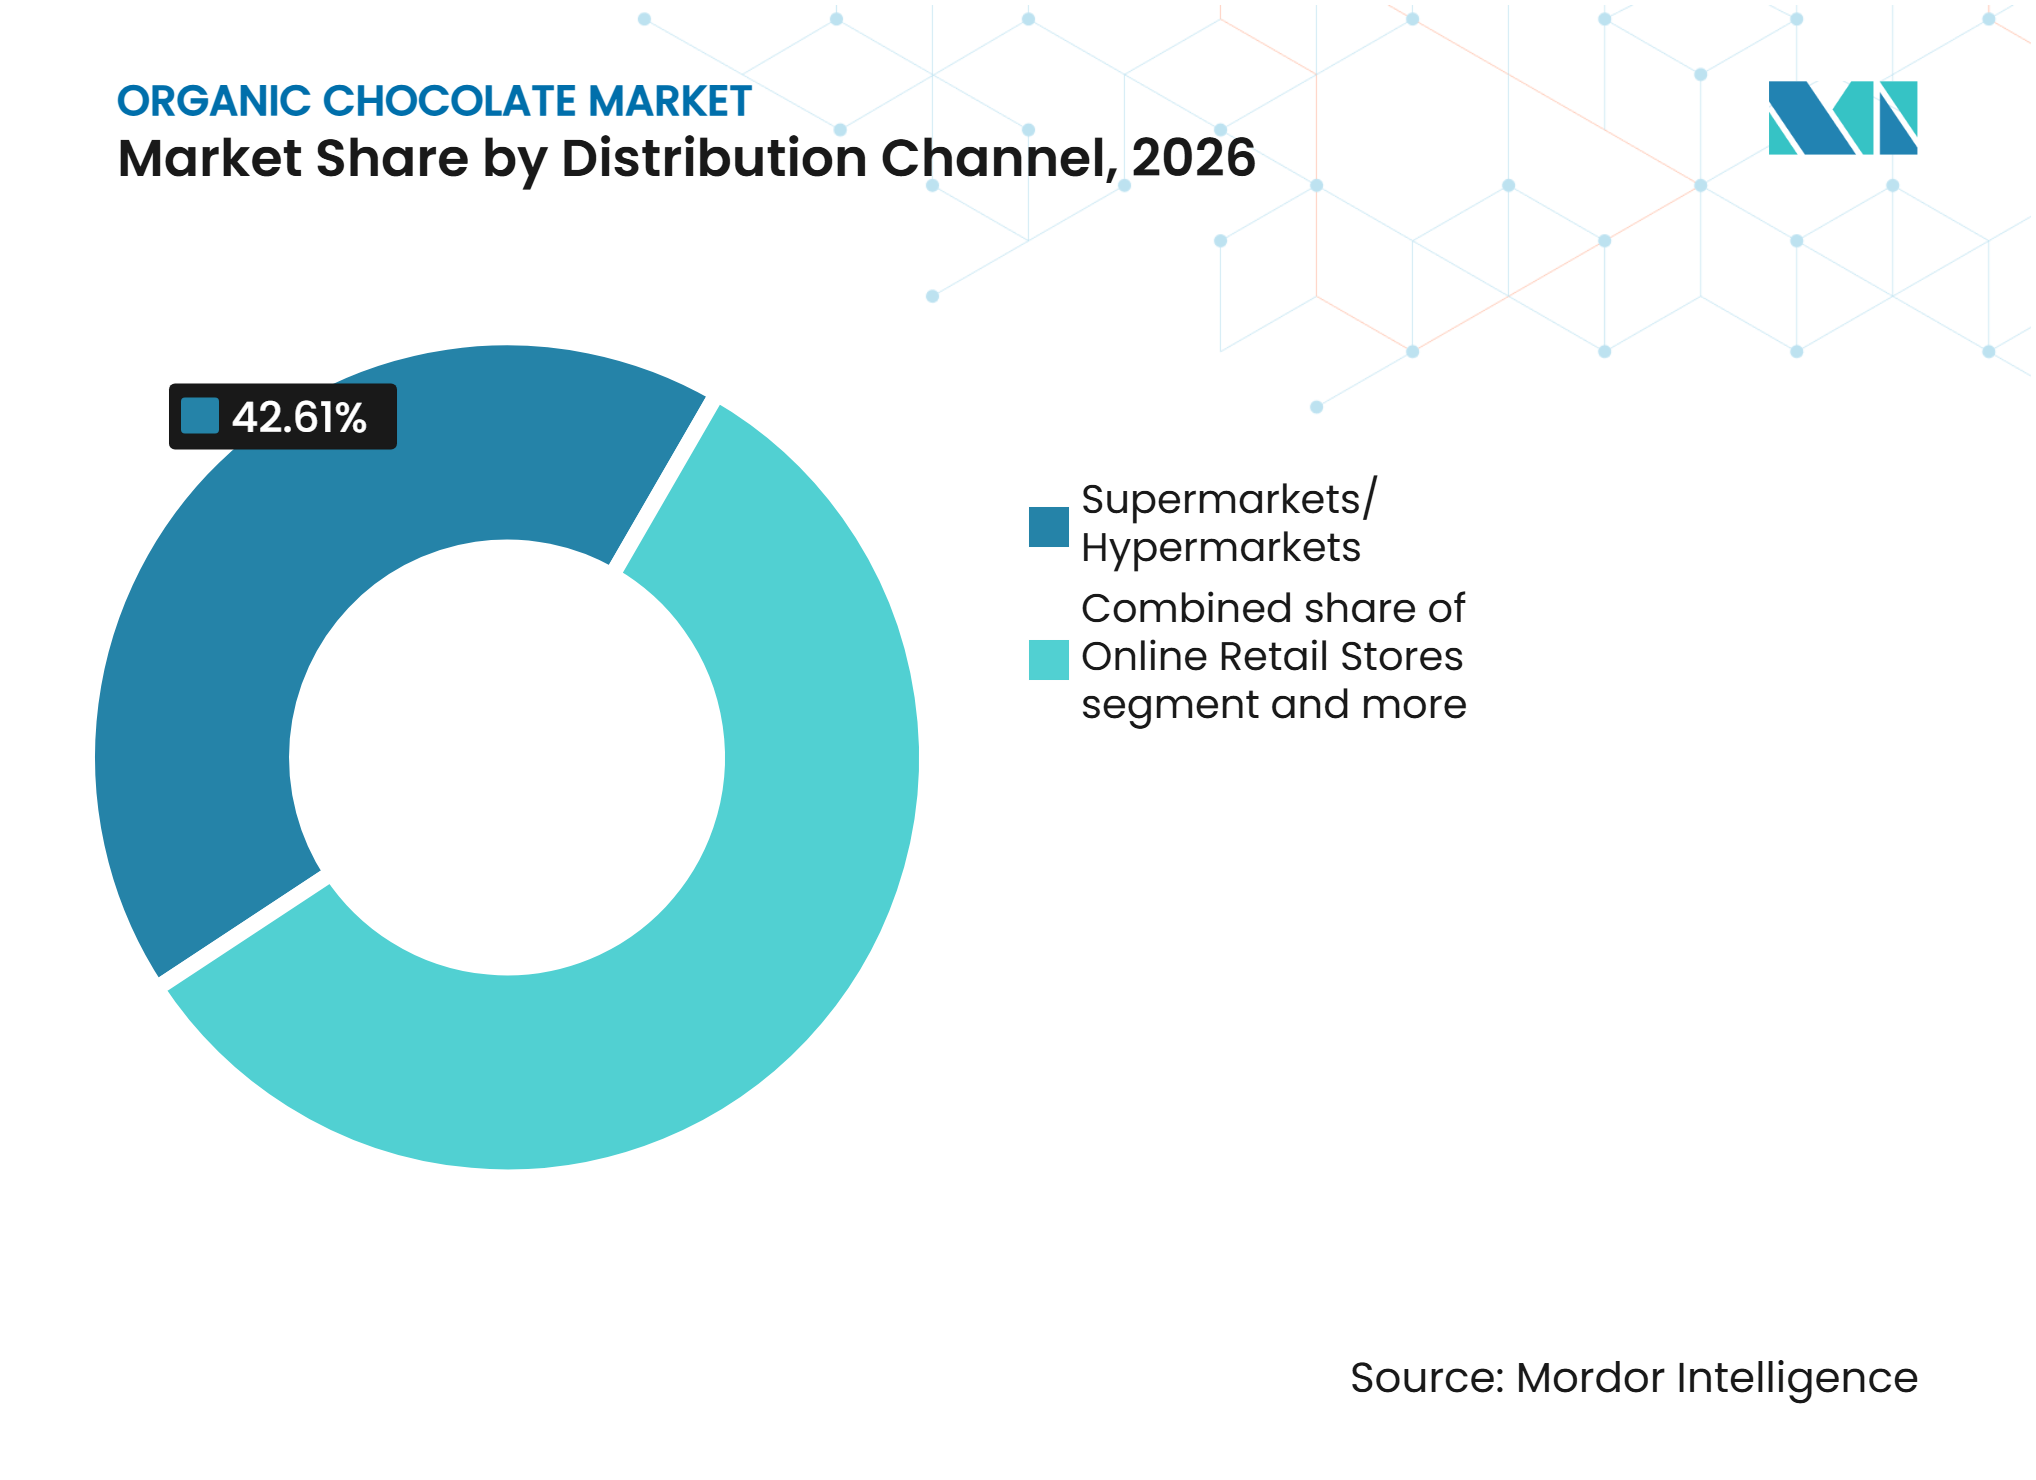
Nach Vertriebskanal dominierten Supermärkte/Hypermärkte den Markt mit einem Anteil von 42,61 % im Jahr 2026, während Online-Einzelhandelsgeschäfte voraussichtlich den schnellsten CAGR von 7,95 % im Zeitraum 2027–2032 verzeichnen werden.
-
Nach Geografie dominierte Europa den Markt für biologische Schokolade mit einem Anteil von 37,81 % im Jahr 2026, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 8,02 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für biologische Lebensmittelprodukte | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach premium-hochkakaohaltiger dunkler Schokolade | +1.0% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für ethisch beschafften und rückverfolgbaren Kakao | +0.7% | Global, angeführt von Europa | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Erweiterung der Portfolios für biologische Schokolade | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Facheinzelhandel, Lebensmittelhandel und Online-Kanälen | +0.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach veganen und pflanzenbasierten Schokoladenalternativen | +0.5% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für Biologische Lebensmittelprodukte
Das wachsende Bewusstsein der Verbraucher für Lebensmittelqualität, Zutatenauthenthizität und landwirtschaftliche Praktiken treibt die Nachfrage nach biologischen Lebensmittelprodukten, einschließlich biologischer Schokolade, an. Verbraucher priorisieren beim Kauf von Lebensmitteln zunehmend biologisch zertifizierte Zutaten und transparente Beschaffungspraktiken. Diese Präferenz schafft Möglichkeiten für Hersteller biologischer Schokolade, ihr Angebot durch zertifizierten biologischen Kakao, Zucker und andere Zutaten zu differenzieren. Laut dem Bericht zur indischen Biolebensmittelmarkt- und Exportförderungsstrategie vom Januar 2025 planten 79 % der indischen Verbraucher, den Anteil biologischer Produkte an ihren Lebensmitteleinkäufen zu erhöhen. Darüber hinaus nannten 91 % gesundheitliche Vorteile als den primären Faktor, der ihre Kaufentscheidungen bei biologischen Lebensmitteln beeinflusstStudie zum indischen Biolebensmittelmarkt, organic.apeda.gov.in">[1]. Dieser Wandel in den Verbraucherpräferenzen unterstützt die breitere Akzeptanz biologischer Lebensmittelprodukte und schafft günstige Bedingungen für Hersteller biologischer Schokolade.
Steigende Nachfrage nach Premium-Hochkakaohaltiger Biologischer Dunkler Schokolade
Das wachsende Verbraucherinteresse an Premium-Süßwaren, unverwechselbaren Kakaoareomen und Produkten mit höherem Kakaogehalt treibt die Nachfrage nach biologischer dunkler Schokolade an. Verbraucher suchen zunehmend nach Schokoladensorten mit reichhaltigeren Kakaoprofilen, geringerem Süßegehalt und zertifizierten biologischen Zutaten. Laut dem Zentrum zur Förderung von Importen (CBI) in seiner Analyse des Kakaomarkts im Vereinigten Königreich aus dem Jahr 2026 ist Premium-Dunkle Schokolade bis 2031 eine wachsende KategorieDas Marktpotenzial des Vereinigten Königreichs für Kakao, cbi.eu">[2]. Dieses Wachstum wird durch Verbraucherpräferenzen für höheren Kakaogehalt, niedrigere Zuckerwerte und Produkte in Premiumqualität unterstützt. Der Bericht klassifiziert dunkle Schokolade mit mindestens 55 % Kakaoanteil als Premiumprodukt-Kategorie. Dies schafft Möglichkeiten für Hersteller biologischer Schokolade, ihre Premium-Produktportfolios durch Formulierungen mit hohem Kakaogehalt und zertifizierten biologischen Zutaten zu stärken.
Wachsende Präferenz für Ethisch Beschafften und Rückverfolgbaren Kakao
Rückverfolgbarkeit wird zu einer kritischen kommerziellen Anforderung im Markt für biologische Schokolade. Die EU-Entwaldungsverordnung verpflichtet Kakaolieferketten, die den europäischen Markt bedienen, zur Führung von Geolokalisierungsinformationen und Sorgfaltspflichtnachweisen. Gruppen biologischen Kakaos müssen daher die Einhaltung biologischer Vorschriften neben der Rückverfolgbarkeitsdokumentation verwalten. Obwohl diese Anforderungen die betriebliche Komplexität erhöhen, können sie die Marktposition von Marken mit gut etablierten Lieferantenunterlagen stärken. Darüber hinaus müssen Hersteller in robuste Lieferantenüberwachungssysteme, digitale Dokumentation und Beschaffungsverifizierungsprozesse investieren, um die Einhaltung gesetzlicher Vorschriften und die Transparenz der Lieferkette zu gewährleisten. Diese Fähigkeiten verbessern auch die Rechenschaftspflicht in der Lieferkette, unterstützen Ansprüche auf verantwortungsvolle Beschaffung und stärken das Käufervertrauen in die Authentizität biologischer Kakaoerzeugnisse.
Steigende Nachfrage nach Veganen und Pflanzenbasierten Schokoladenalternativen
Vegane Produkte erweitern die Attraktivität biologischer Schokolade bei Verbrauchern, die Ernährungspräferenzen und tierfreie Zutaten priorisieren. Viele Produkte aus dunkler Schokolade sind bereits milchfrei, sodass eine vegane Zertifizierung eine bestehende biologische Positionierung ergänzen kann. Die Verfügbarkeit pflanzenbasierter Formulierungen mit Zutaten wie Hafermilch, Mandelmilch und Alternativen auf Kokosbasis ermöglicht es Herstellern zudem, Verbraucher anzusprechen, die milchfreie Süßwarenoptionen suchen. Diese Kombination ist besonders relevant in Premium-Facheinzelhandelskanälen, wo Verbraucher häufig mehrere Produktauszeichnungen erwarten. Sie ermöglicht es Marken auch, dunkle Riegel, Trüffel und Geschenkprodukte zu differenzieren, ohne ihr Kern-Kakao-Angebot zu verändern. Diese Positionierung unterstützt einen fokussierten Ansatz bei der Produktformulierung, Preisgestaltung und Auswahl der Einzelhandelskanäle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Premium-Produktpreisgestaltung | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von zertifiziertem biologischem Kakao | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Kakaopreisvolatilität und Schwankungen der Rohstoffkosten | -0.5% | Global, angeführt von Lieferregionen in Westafrika | Kurzfristig (≤ 2 Jahre) |
| Komplexitäten bei der Beschaffung von biologischem Kakao und der Rückverfolgbarkeit der Lieferkette | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Premium-Produktpreisgestaltung
Die Herstellung biologischer Schokolade erfordert zusätzliche betriebliche Anforderungen, die die Produktionskosten im Vergleich zur konventionellen Schokoladenproduktion erhöhen können. Hersteller müssen zertifizierten biologischen Kakao und andere Zutaten beschaffen, separate Lager- und Verarbeitungseinrichtungen unterhalten, regelmäßige Inspektionen durchlaufen und biologische Produktionsstandards einhalten. Diese Anforderungen können insbesondere für kleinere Hersteller, denen etablierte biologische Beschaffungsnetzwerke und dedizierte Verarbeitungsanlagen fehlen, besondere Herausforderungen darstellen. Laut dem Zentrum zur Förderung von Importen (CBI) der Niederländischen Unternehmensagentur wird die überarbeitete EU-Öko-Verordnung (EU) 2018/848 am 1. Januar 2025 anwendbar und führt strengere Zertifizierungs- und Inspektionsanforderungen für biologische Kakaoproduzenten und -exporteure einDas europäische Marktpotenzial für biologischen Kakao, cbi.eu">[3]. Im Rahmen der überarbeiteten Verordnung müssen bestimmte größere Betriebe eine Einzelzertifizierung erhalten, anstatt sich auf eine Gruppenzertifizierung zu stützen, während zusätzliche Prüfungs- und Dokumentationsanforderungen die betriebliche Komplexität erhöhen werden.
Begrenzte Verfügbarkeit von Zertifiziertem Biologischem Kakao
Die begrenzte Verfügbarkeit von zertifiziertem biologischem Kakao kann die Produktionskapazität und Expansion von Herstellern biologischer Schokolade einschränken. Der Anbau von biologischem Kakao erfordert, dass Landwirte strenge landwirtschaftliche Standards einhalten, verbotene synthetische Pestizide und Düngemittel vermeiden, Zertifizierungsunterlagen führen und zugelassene landwirtschaftliche Praktiken einhalten. Diese Anforderungen reduzieren die Anzahl der geeigneten Lieferanten, was es für Hersteller schwierig macht, ausreichende Mengen an zertifiziertem Kakao zu sichern. Darüber hinaus setzt die Konzentration der zertifizierten biologischen Kakaoherstellung in bestimmten geografischen Regionen die Hersteller Beschaffungsunsicherheiten, saisonalen Schwankungen und potenziellen Versorgungsunterbrechungen aus. Folglich kann eine begrenzte Rohstoffverfügbarkeit die Produktionsskalierbarkeit einschränken, die Beschaffungsplanung erschweren und die Fähigkeit der Hersteller beeinträchtigen, eine konsistente Versorgung mit biologischen Schokoladenprodukten aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schokoladentyp:
Dunkle Schokolade baut Nachfrage durch Zutatenklarheit aufMilch- und Weiße Schokolade machte 57,98 % des Marktanteils für biologische Schokolade im Jahr 2026 aus. Das Segment profitiert von vertrauten Geschmacksprofilen und seiner etablierten Präsenz in Riegeln, Geschenkprodukten und Mainstream-Einzelhandelssortimenten. Seine Vielseitigkeit ermöglicht es Herstellern auch, Zutaten wie Nüsse, Früchte, Karamell und andere Einschlüsse einzubeziehen, um die Produktattraktivität zu erweitern. Milchschokolade bleibt für Produkte relevant, die Genuss und breite Verbraucherzugänglichkeit priorisieren. Weiße Schokolade steht jedoch unter zunehmendem Druck, da Verbraucher zunehmend Produkte mit einer stärkeren Kakaoidentität und einem geringeren wahrgenommenen Zuckergehalt bevorzugen.
Dunkle Schokolade soll bis 2032 mit einem CAGR von 7,42 % wachsen und damit die Gesamtkategorie-Prognose übertreffen. Dieses Wachstum spiegelt die steigende Nachfrage nach Produkten mit höherem Kakaogehalt, zuckerarmen Formulierungen und einfacheren Etiketten wider. Das Segment Dunkle Schokolade im Markt für biologische Schokolade wird durch Formulierungen unterstützt, die eine kurze Liste erkennbarer Zutaten verwenden. Kakaomasse, Kakaobutter und Rohrzucker bieten Herstellern einen relativ direkten Weg zur biologischen Zertifizierung. Diese Produkte sind auch häufig milchfrei, was es Marken ermöglicht, biologische und vegane Auszeichnungen zu kombinieren. Diese Kombination kann die Relevanz von Riegeln aus dunkler Schokolade bei Facheinzelhändlern und Verbrauchern, die pflanzenbasierte Optionen suchen, erhöhen.


Nach Form:
Riegel bleiben zentral, während Trüffel die Geschenknachfrage ausweitenTafeln und Riegel machten 51,82 % des Marktanteils für biologische Schokolade im Jahr 2026 aus. Ihre führende Position spiegelt die Nachfrage nach alltäglichem Snacking, konsistenter Regalpräsentation und praktischen Portionsgrößen wider. Hersteller können Riegel einfacher über Supermärkte und Online-Kanäle standardisieren und vertreiben. Dieses Format ermöglicht es Verbrauchern auch, Kakaogehalt, biologische Zertifizierungen und Geschmacksvarianten einfacher zu vergleichen. Die Verfügbarkeit verschiedener Kakaoprozentsätze, Zutatenkombinationen und Portionsgrößen ermöglicht es Marken auch, auf unterschiedliche Verbraucherpräferenzen einzugehen. Blöcke dienen weiterhin Back- und Speziallebensmittelanwendungen, bei denen die biologische Zertifizierung ihren handwerklichen Charakter unterstreicht. Darüber hinaus unterstützen ihre Tragbarkeit, längere Haltbarkeit und Verfügbarkeit in verschiedenen Packungsgrößen Wiederholungskäufe bei regelmäßigen Schokoladenkonsumenten.
Pralinen und Trüffel sollen bis 2032 mit einem CAGR von 7,63 % wachsen. Diese Produkte unterstützen das Wachstum des Marktes für biologische Schokolade, indem sie die Nachfrage nach Geschenken und Premium-Anlässen bedienen. Ihre Präsentation fördert höherwertige Käufe, die weniger durch alltägliche Preisvergleiche getrieben werden. Trüffel ermöglichen es Herstellern auch, Nachhaltigkeitsattribute durch saisonale Packungen und recycelbare Verpackungen hervorzuheben. Darüber hinaus helfen Premium-Füllungen, unverwechselbare Geschmackskombinationen und optisch ansprechende geschenkorientierte Verpackungen Herstellern, ihr Angebot zu differenzieren und Verbraucher anzuziehen, die besondere Schokoladenerlebnisse suchen. Limitierte Sortimente und festliche Kollektionen schaffen auch Möglichkeiten für Marken, saisonale Nachfrage zu generieren und ihre Premium-Marktpositionierung zu stärken.
Nach Vertriebskanal:
Lebensmittelhandel und digitale Entdeckung arbeiten zusammenSupermärkte und Hypermärkte machten 42,61 % des Marktanteils für biologische Schokolade im Jahr 2026 aus. Diese Verkaufsstellen bleiben der primäre Entdeckungskanal für biologische Süßwaren in entwickelten Verbrauchermärkten. Lebensmittelhändler erweiterten ihre biologischen Produktportfolios, da Eigenmarkenangebote und Spezialmarken um Regalfläche konkurrieren. Ihre weitreichende Präsenz ermöglicht es Verbrauchern, biologische Produkte neben konventioneller Schokolade auszuprobieren. Convenience- und Lebensmittelgeschäfte unterstützen weiterhin Impulskäufe und städtische Konsumgelegenheiten. Fachlebensmittelgeschäfte, Gastronomiekanäle und Unternehmensgeschenkkanäle bleiben ebenfalls relevant, insbesondere dort, wo Marken mehr Raum benötigen, um Produktherkunft und Premium-Wert zu kommunizieren.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 7,95 % wachsen. Der Markt für biologische Schokolade profitiert vom Online-Einzelhandel, da kleinere Marken Verbraucher erreichen können, ohne mit den Listungshürden großer Einzelhandelsketten konfrontiert zu sein. Direktverkäufe unterstützen auch Abonnements, Wiederholungskäufe und eine detaillierte Kommunikation von Zertifizierungsansprüchen. Dieser Kanalmix kann Spezialherstellern helfen, Markenbekanntheit aufzubauen, bevor sie Verbraucher in wiederkehrende digitale Käufer umwandeln.


Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Anteil von 37,81 % am Markt für biologische Schokolade. Eine ausgereifte Nachfrage nach biologischen Produkten, ein starkes Bewusstsein für Fairtrade und gut etablierte handwerkliche Schokoladentraditionen unterstützen die führende Position der Region. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Belgien verfügen über Verbraucherbasen, die mit Premium-Süßwaren vertraut sind. Einzelhändler in diesen Ländern unterstützen biologische Eigenmarken- und Markenprodukte durch umfangreiche Lebensmittelvertriebsnetze. Der regulatorische Einfluss bleibt ebenfalls bedeutend, da die EU-Entwaldungsverordnung von Kakaolieferanten verlangt, Rückverfolgbarkeitsnachweise für den Marktzugang bereitzustellen. Diese Anforderung begünstigt biologische Marken, die bereits detaillierte Beschaffungs- und Zertifizierungsdokumentation führen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,02 % expandieren und ist damit die am schnellsten wachsende Region im Markt für biologische Schokolade. Steigende städtische Einkommen und die Expansion des Premium-Lebensmitteleinzelhandels erweitern die adressierbare Verbraucherbasis in China und Indien. Indien profitiert von Zertifizierungsrahmen im Rahmen des Nationalen Programms für Biologische Produktion, während Japan über eine etablierte Verbraucherbasis für Premium-Süßwaren verfügt. Der digitale Einzelhandel ermöglicht es Spezialprodukten auch, Verbraucher über große Stadtzentren hinaus zu erreichen. Thailand bietet Potenzial als Verarbeitungszentrum, da lokale Einrichtungen zunehmend mit exportqualitätsgerechten Anforderungen übereinstimmen. Diese Bedingungen schaffen Möglichkeiten für Marken, die Preissensibilität ansprechen und gleichzeitig ihre biologischen Zertifizierungen und Beschaffungsnachweise klar kommunizieren können.
Amerika, Naher Osten und Afrika
Nordamerika stellt eine ausgereifte, hochwertige Region für den Premium-Facheinzelhandel dar, einschließlich Whole Foods, Sprouts und anderer gesundheitsorientierter Kanäle. Diese Verkaufsstellen bieten biologischen Marken eine Vertriebsbasis, die dazu beitragen kann, Zertifizierungs- und Beschaffungskosten auszugleichen. Südamerika dient sowohl als Ursprungsregion für biologischen Kakao als auch als aufstrebende Konsumregion, insbesondere in Brasilien, Peru, Kolumbien und Argentinien. Farm-to-Bar-Aktivitäten in Peru und Ecuador verbinden das Exportangebot mit der lokalen Premium-Nachfrage. Der Nahe Osten und Afrika bleiben Regionen mit frühem Konsumstadium; städtische Golfmärkte generieren jedoch Nachfrage nach importierten Premium-Süßwaren. Die Marktanteilschance für biologische Schokolade in diesen vielfältigen Regionen wird von der Expansion des Premium-Einzelhandels, der Verbraucheraufklärung und der Produktpreisgestaltung abhängen, die auf die lokale Kaufkraft abgestimmt ist.
Wettbewerbslandschaft
Marktkonzentration
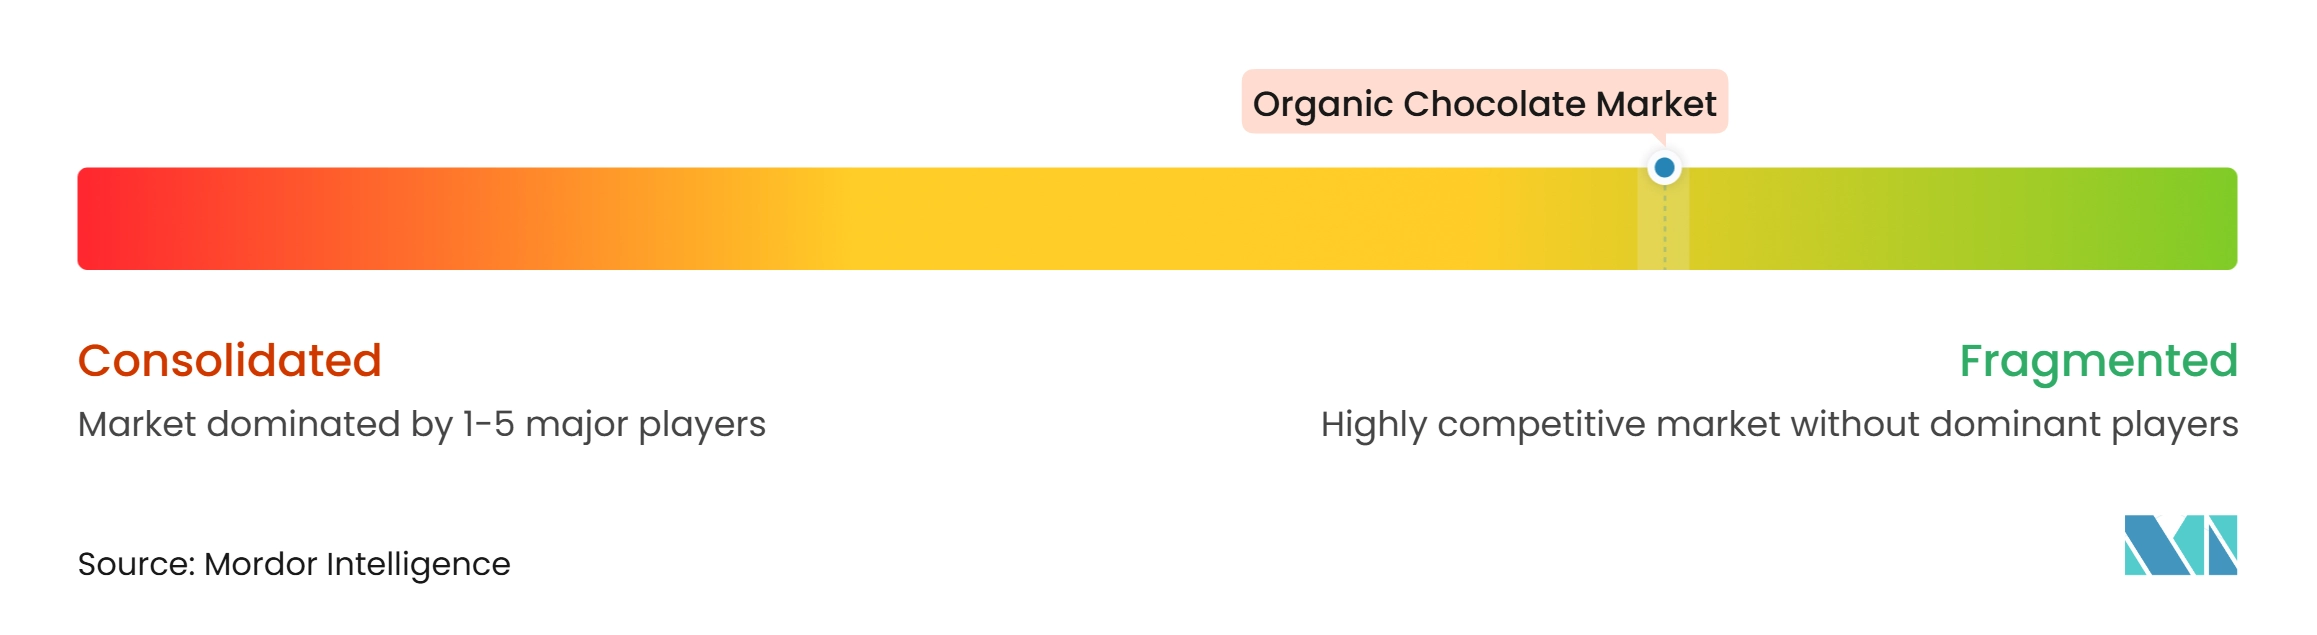
Der Markt für biologische Schokolade ist fragmentiert, wobei Spezialmarken und missionsorientierte Hersteller in einer vielfältigen Landschaft konkurrieren. Zertifizierungstiefe, Kakaoherkunft und direkte Beziehungen zu Landwirten haben oft mehr Gewicht als die Fertigungskapazität. Marken differenzieren sich durch Kombinationen aus USDA Organic-, Fairtrade-, B Corp- und Regenerative Organic Certified-Auszeichnungen. Diesen Ansatz bei hohen Volumina zu replizieren ist schwierig, wenn Lieferkettenunterlagen unvollständig sind. Während größere Unternehmen Vorteile bei Beschaffung und Vertrieb behalten, konkurrieren Spezialmarken durch transparente Beschaffung. Infolgedessen ist das Vertrauen in die Produktgeschichte ebenso wichtig wie die Präsenz im Einzelhandel.
Die Erweiterung des Vertriebs bleibt eine Schlüsselstrategie im Markt für biologische Schokolade. Marken gehen über Spezialgeschäfte hinaus, während sie eine Premium-Positionierung beibehalten. Der Wettbewerb konzentriert sich hauptsächlich auf die Erweiterung des Produktportfolios, Premium-Positionierung, ethische Kakaobeschaffung und nachhaltige Verpackung. Alter Eco konzentriert sich auf biologische Riegel aus dunkler Schokolade, Trüffel und umweltverantwortliche Verpackungen, während Theo Chocolate biologische und Fairtrade-Formulierungen betont. Original Beans differenziert sich durch Single-Origin-Kakao, Rückverfolgbarkeit und regenerative Beschaffungspraktiken.
Verpackungsinnovation und Lieferkettenresilienz prägen ebenfalls die Wettbewerbsstrategien. Im März 2026 führten Amcor und Alter Eco eine papierbasierte Verpackung für die 200-g-Schokoladenreihe von Alter Eco ein. Die Verpackung reduzierte das Verpackungsgewicht um 61 % und ist über den französischen Papierrecyclingweg recycelbar. Im November 2025 ging Barry Callebaut eine langfristige Partnerschaft mit Planet A Foods ein, um ChoViva zu entwickeln, eine kakaofreie Alternative aus Sonnenblumenkernen. Diese Initiativen zeigen, wie Materialinnovation Verpackungsvorschriften und Kakaoversorgungsrisiken begegnen kann. Digitale Rückverfolgbarkeitstools, einschließlich Daten auf Farmebene und verbraucherorientierter QR-Codes, werden für die Einhaltung von Vorschriften in Europa zunehmend wichtiger. Der Markt für biologische Schokolade wird voraussichtlich kleinere Unternehmen begünstigen, die ihre Beschaffungspraktiken rigoros dokumentieren und gleichzeitig ein klares Premium-Angebot aufrechterhalten können.
Marktführer in der Branche für Biologische Schokolade
-
Divine Chocolate Limited
-
Lindt & Sprüngli AG
-
Vivani
-
Raaka Chocolate
-
Daylesford Organic Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Biologische Schokolade Unternehmen in diesem Bericht
- Green & Black’s
- Alter Eco Foods
- Theo Chocolate, Inc.
- Divine Chocolate Limited
- Lindt & Sprüngli AG
- Vivani
- Taza Chocolate
- Equal Exchange Coop
- Lake Champlain Chocolates
- Original Beans
- Beyond Good
- Pana Chocolate Pty Ltd.
- Rococo Chocolates London Limited
- Seed & Bean
- Raaka Chocolate
- Daylesford Organic Limited
- NibMor
- Kicking Horse Chocolate Co. Ltd.
- Pascha Chocolate Co.
- Luker Chocolate
Neueste Industrielle Entwicklungen in Markt für Biologische Schokolade
- Mai 2026: Vinte brachte eine Reihe biologischer Single-Origin-Schokoladenriegel auf den Markt, die ausschließlich aus biologischem Kakao von der Mava-Ottange-Plantage im Sambirano-Tal in Madagaskar hergestellt werden. Die Reihe umfasst Varianten mit 75 %, 85 % und 100 % dunkler Schokolade und betont die Herkunft des Kakaos.
- Februar 2026: Natural Grocers führte zwei Sorten biologischer Riegel aus dunkler Schokolade ein – Himbeere sowie Karamell und Meersalz –, die aus biologischen, nicht-GVO-Zutaten und Fairtrade-zertifiziertem belgischen Kakao hergestellt werden.
- Mai 2025: Justin's brachte vom US-Landwirtschaftsministerium (USDA) zertifizierte biologische Erdnuss-Karamell-Nougat-Schokoladenriegel in Varianten aus dunkler Schokolade und Milchschokolade auf den Markt. Die in Einzelriegeln und Mehrfachpackungen erhältlichen Produkte erweiterten das biologische Süßwarenportfolio des Unternehmens um gefüllte Schokoladenprodukte und praktische Verpackungsformate.
Berichtsumfang des Globalen Marktes für Biologische Schokolade
Biologische Schokolade bezeichnet Schokolade, die unter Verwendung von biologisch zertifiziertem Kakao und anderen Zutaten hergestellt wird, die ohne verbotene synthetische Pestizide, Düngemittel oder gentechnisch veränderte Organismen angebaut werden und den geltenden biologischen Landwirtschaftsstandards entsprechen.
Der Markt für biologische Schokolade ist nach Schokoladentyp, Form, Vertriebskanal und Geografie segmentiert. Nach Schokoladentyp ist der Markt in Dunkle Schokolade und Milch- und Weiße Schokolade segmentiert. Nach Form ist der Markt in Tafeln und Riegel, Pralinen und Trüffel, Blöcke und andere Formen segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Dunkle Schokolade |
| Milch- und Weiße Schokolade |
| Tafeln und Riegel |
| Pralinen und Trüffel |
| Blöcke |
| Andere Formen |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Indonesien | |
| Thailand | |
| Australien | |
| Japan | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Schokoladentyp | Dunkle Schokolade | |
| Milch- und Weiße Schokolade | ||
| Nach Form | Tafeln und Riegel | |
| Pralinen und Trüffel | ||
| Blöcke | ||
| Andere Formen | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Indonesien | ||
| Thailand | ||
| Australien | ||
| Japan | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für biologische Schokolade und wie sind die zukünftigen Wachstumsaussichten?
Der Markt für biologische Schokolade wurde im Jahr 2026 auf 0,87 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2027 auf 1,24 Milliarden USD bis 2032 wachsen, mit einem CAGR von 6,21 % während des Prognosezeitraums.
Welches Schokoladentyp-Segment hielt im Jahr 2026 den größten Anteil am Markt für biologische Schokolade?
Das Segment Milch- und Weiße Schokolade hielt im Jahr 2026 den größten Marktanteil und machte 57,98 % des Marktes aus.
Welches Formsegment dominierte den Markt für biologische Schokolade im Jahr 2026?
Das Segment Tafeln und Riegel dominierte den Markt im Jahr 2026 und erfasste 51,82 % des gesamten Marktanteils.
Welcher Vertriebskanal hatte im Jahr 2026 den größten Marktanteil?
Supermärkte/Hypermärkte führten den Markt für biologische Schokolade im Jahr 2026 an und hielten 42,61 % des Marktanteils.
Welche Region hielt im Jahr 2026 den größten Anteil am Markt für biologische Schokolade?
Europa war im Jahr 2026 der führende regionale Markt und machte 37,81 % des Marktes für biologische Schokolade aus.