
Taille et part du marché du chocolat biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.92 Milliards de dollars |
| Taille du Marché (2032) | 1.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat biologique par Mordor Intelligence
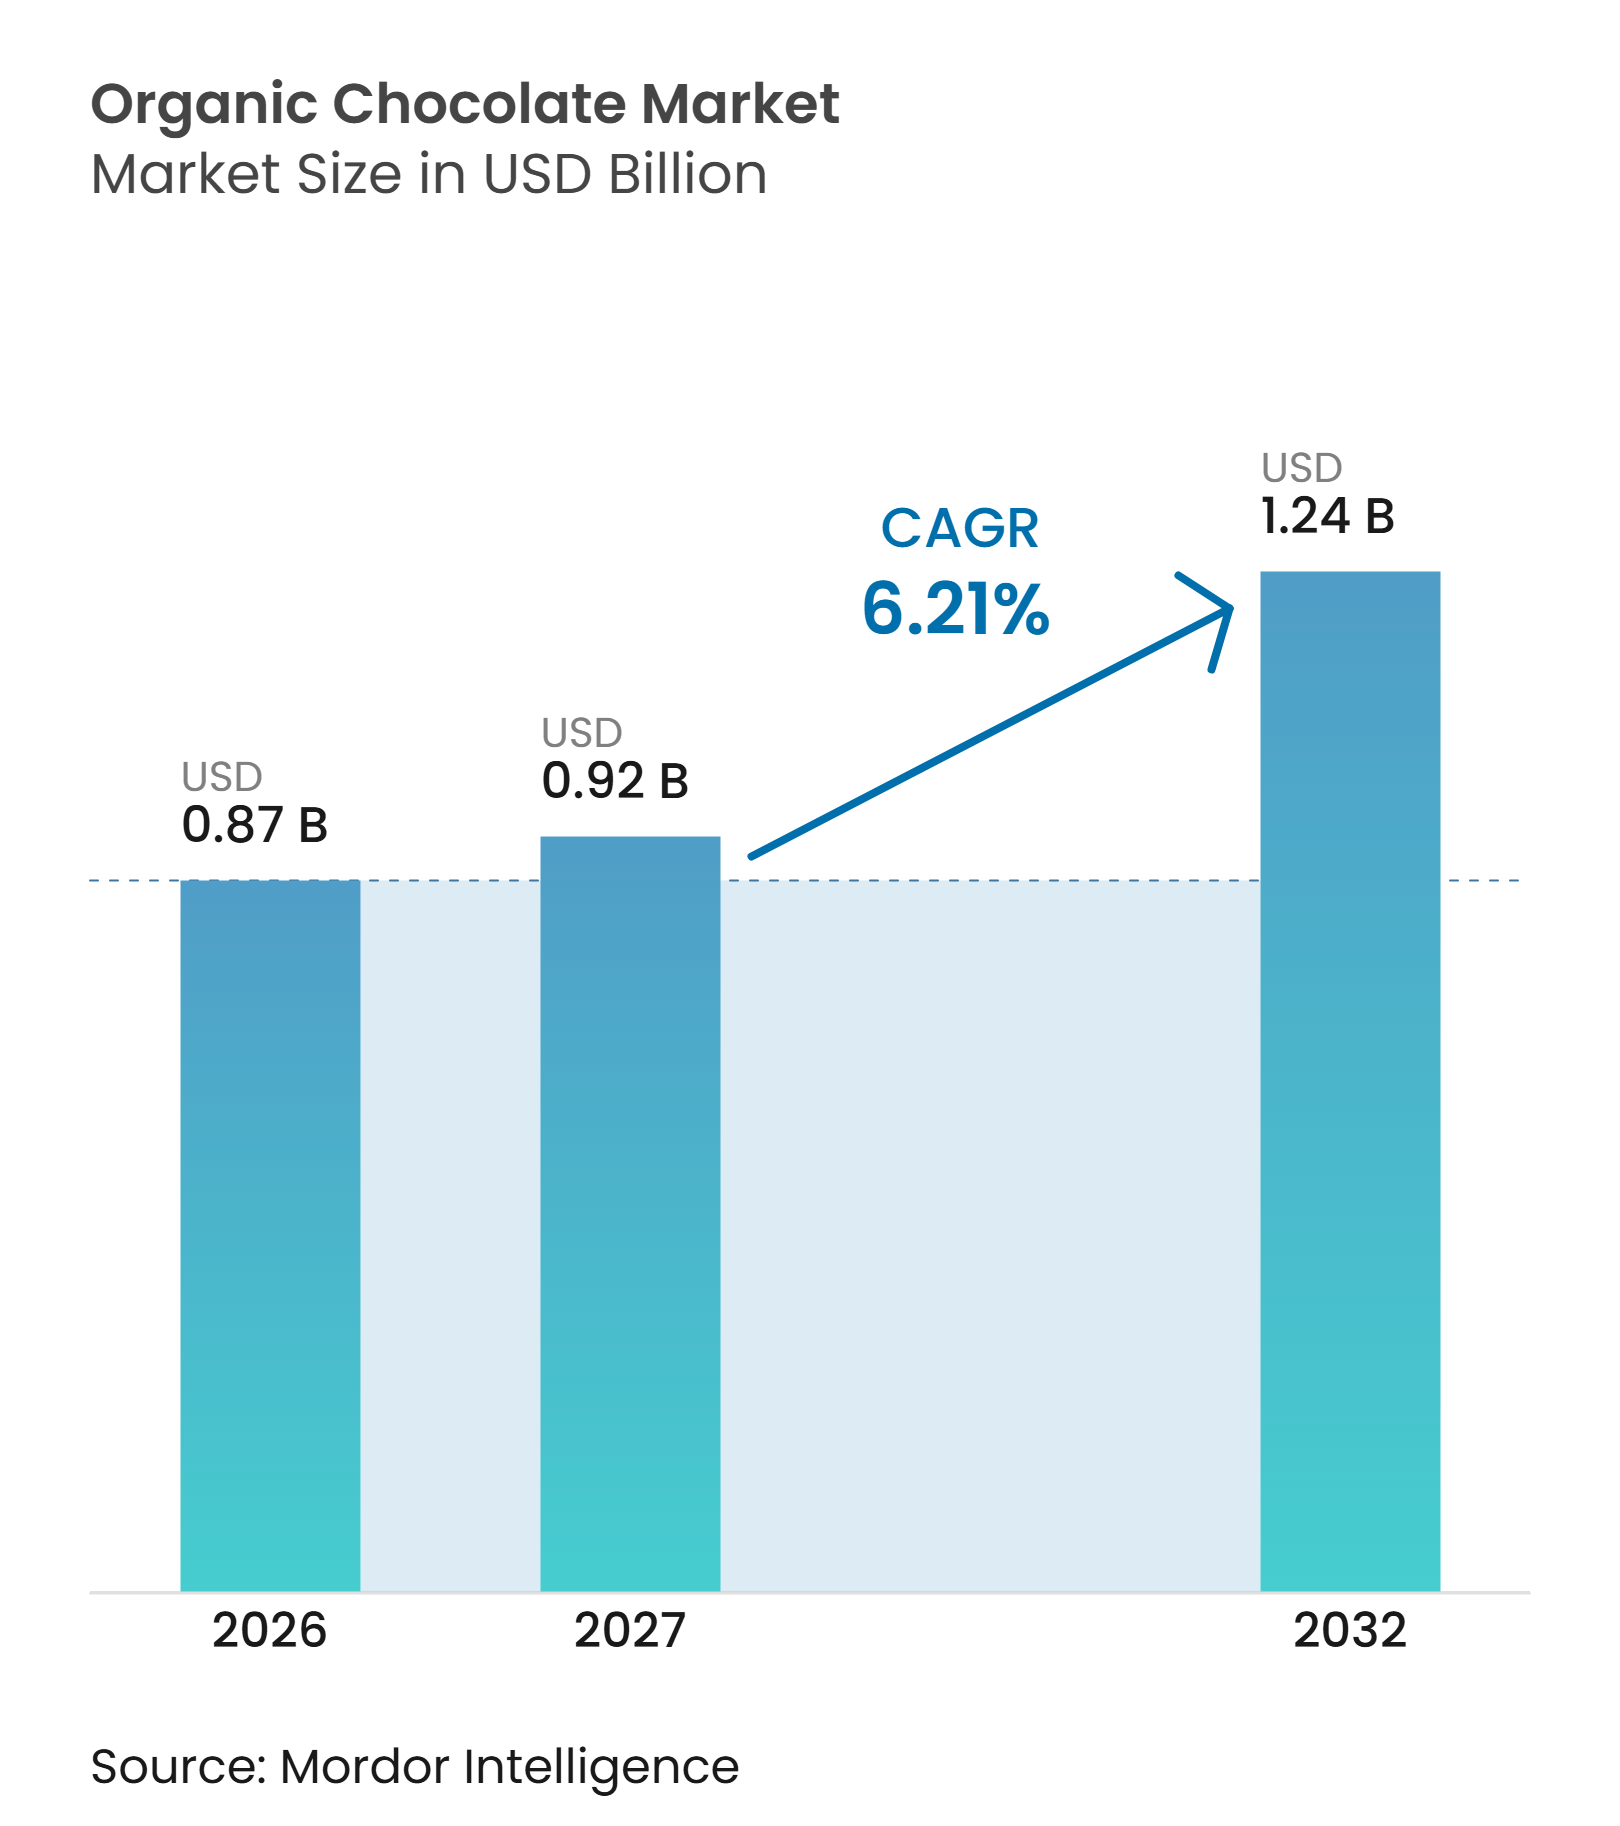
La taille du marché du chocolat biologique était évaluée à 0,87 milliard USD en 2026 et devrait croître de 0,92 milliard USD en 2027 pour atteindre 1,24 milliard USD d'ici 2032, à un CAGR de 6,21 % durant la période de prévision (2027-2032). Le marché du chocolat biologique bénéficie lorsque les consommateurs considèrent la certification comme un signal d'achat pratique plutôt qu'une revendication de niche. Le chocolat noir à haute teneur en cacao, la traçabilité des approvisionnements, les formats véganes et les cadeaux premium élargissent les occasions de consommation des produits biologiques. Cependant, la disponibilité limitée du cacao biologique, les coûts de certification et la volatilité des prix du cacao contraignent la capacité des marques plus petites à convertir l'intérêt des consommateurs. Par conséquent, le marché favorise les entreprises capables de sécuriser leur approvisionnement, de communiquer clairement les avantages de la certification et d'atteindre les consommateurs via les circuits d'épicerie et les canaux numériques.
Principaux enseignements du rapport
-
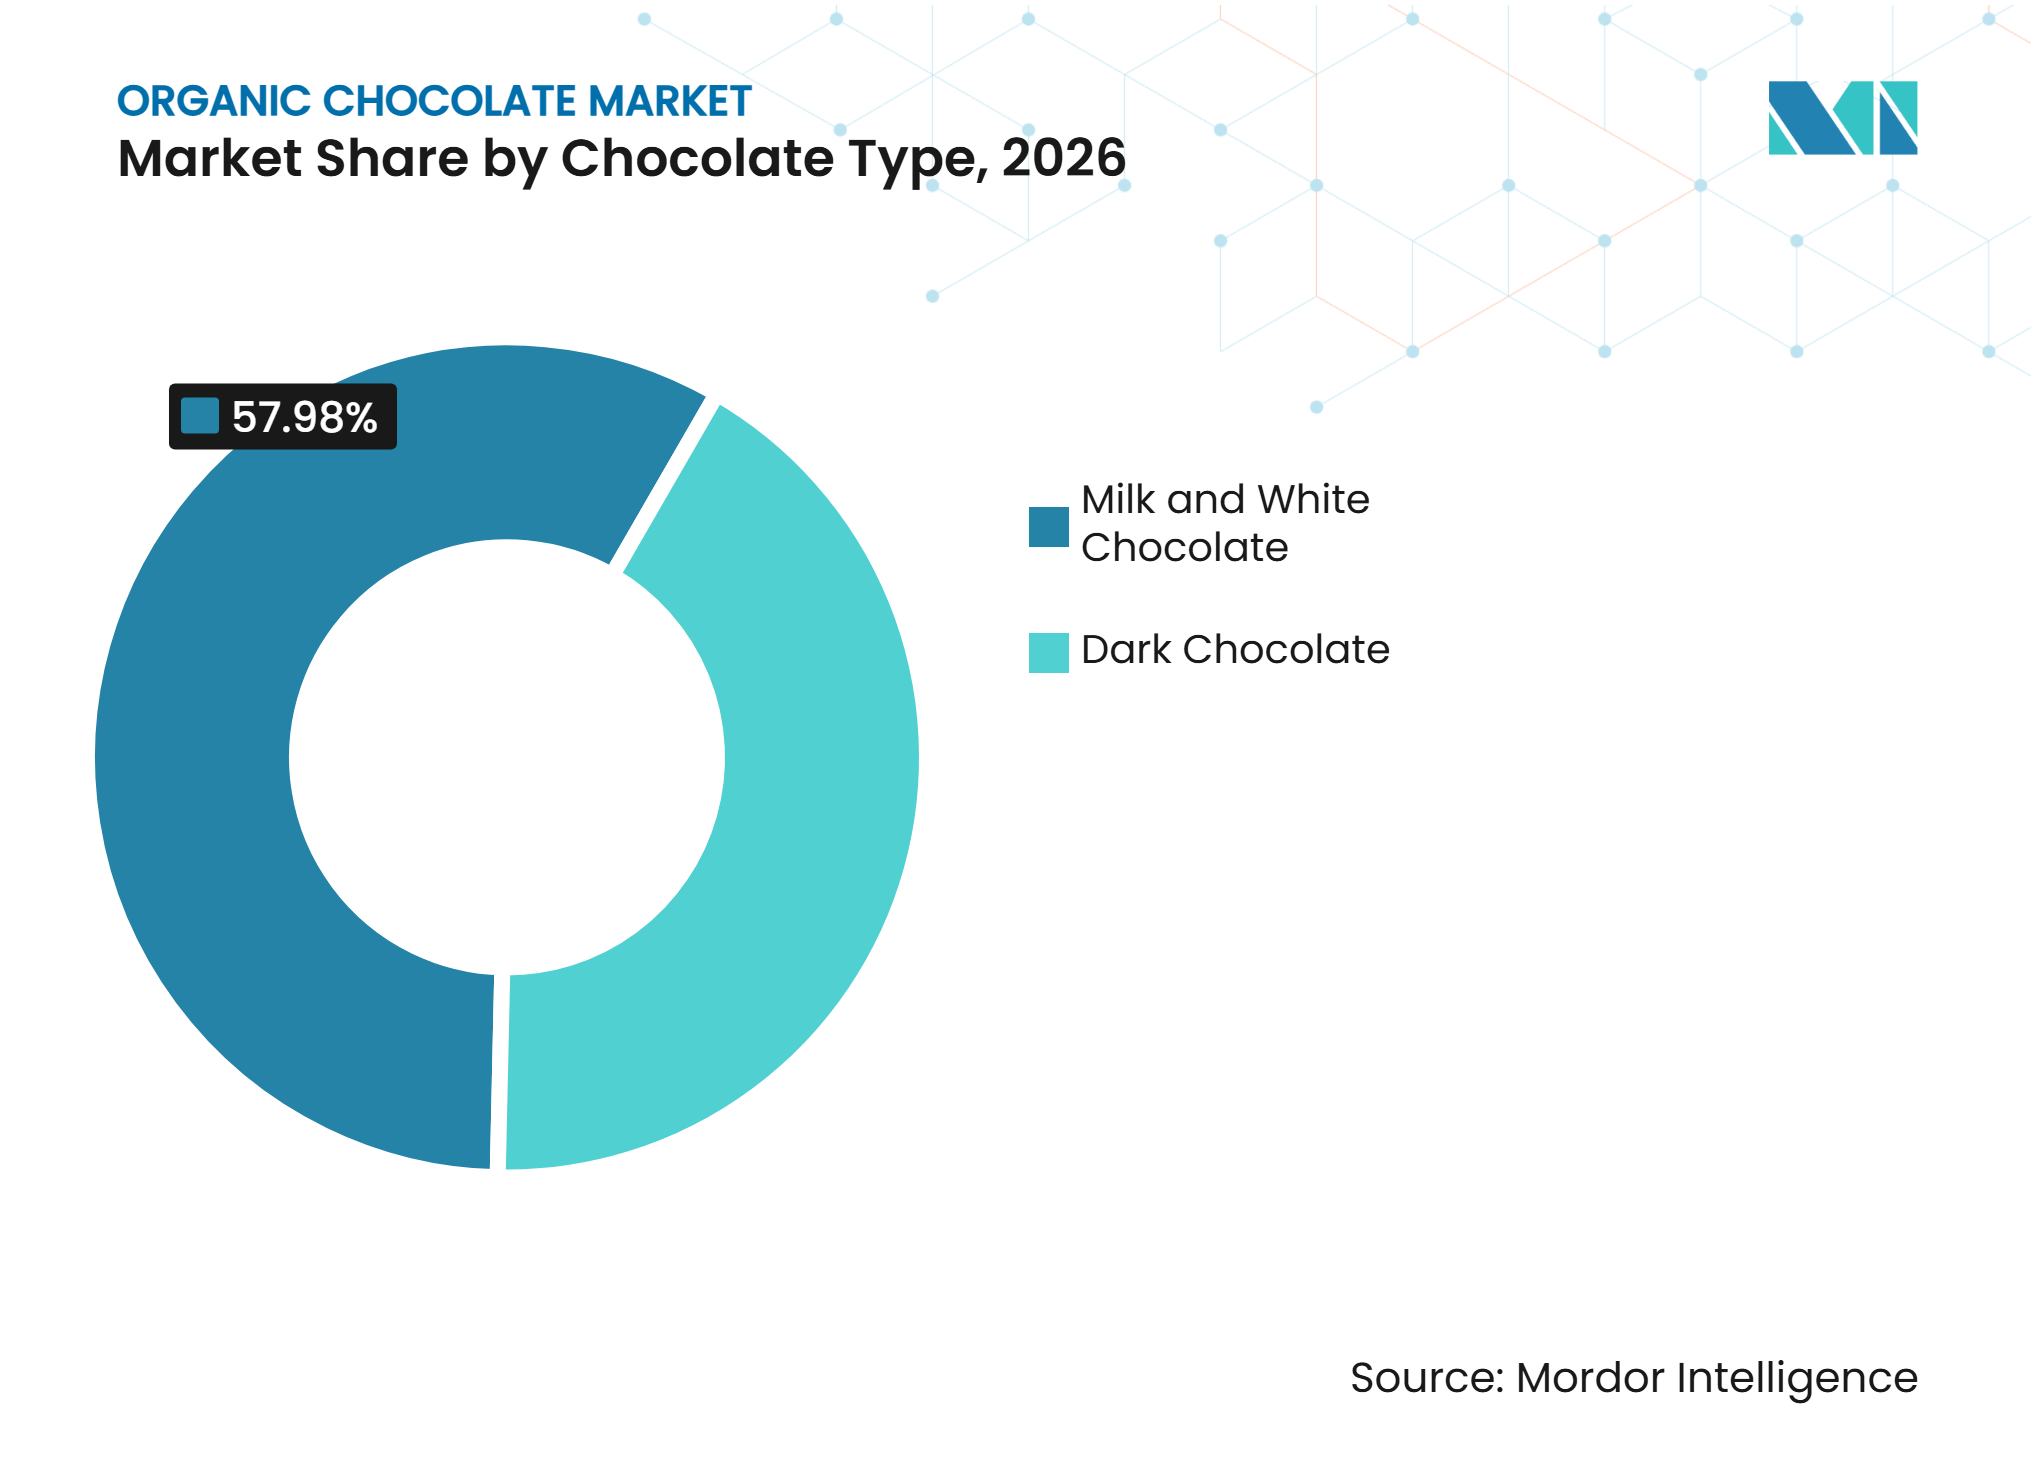
Par type de chocolat, le chocolat au lait et le chocolat blanc ont dominé le marché du chocolat biologique avec une part de 57,98 % en 2026, tandis que le chocolat noir devrait enregistrer le CAGR le plus rapide de 7,42 % durant la période 2027-2032.
-
Par forme, les barres et tablettes ont dominé le marché avec une part de 51,82 % en 2026, tandis que les pralines et truffes devraient enregistrer le CAGR le plus rapide de 7,63 % durant la période 2027-2032.
-
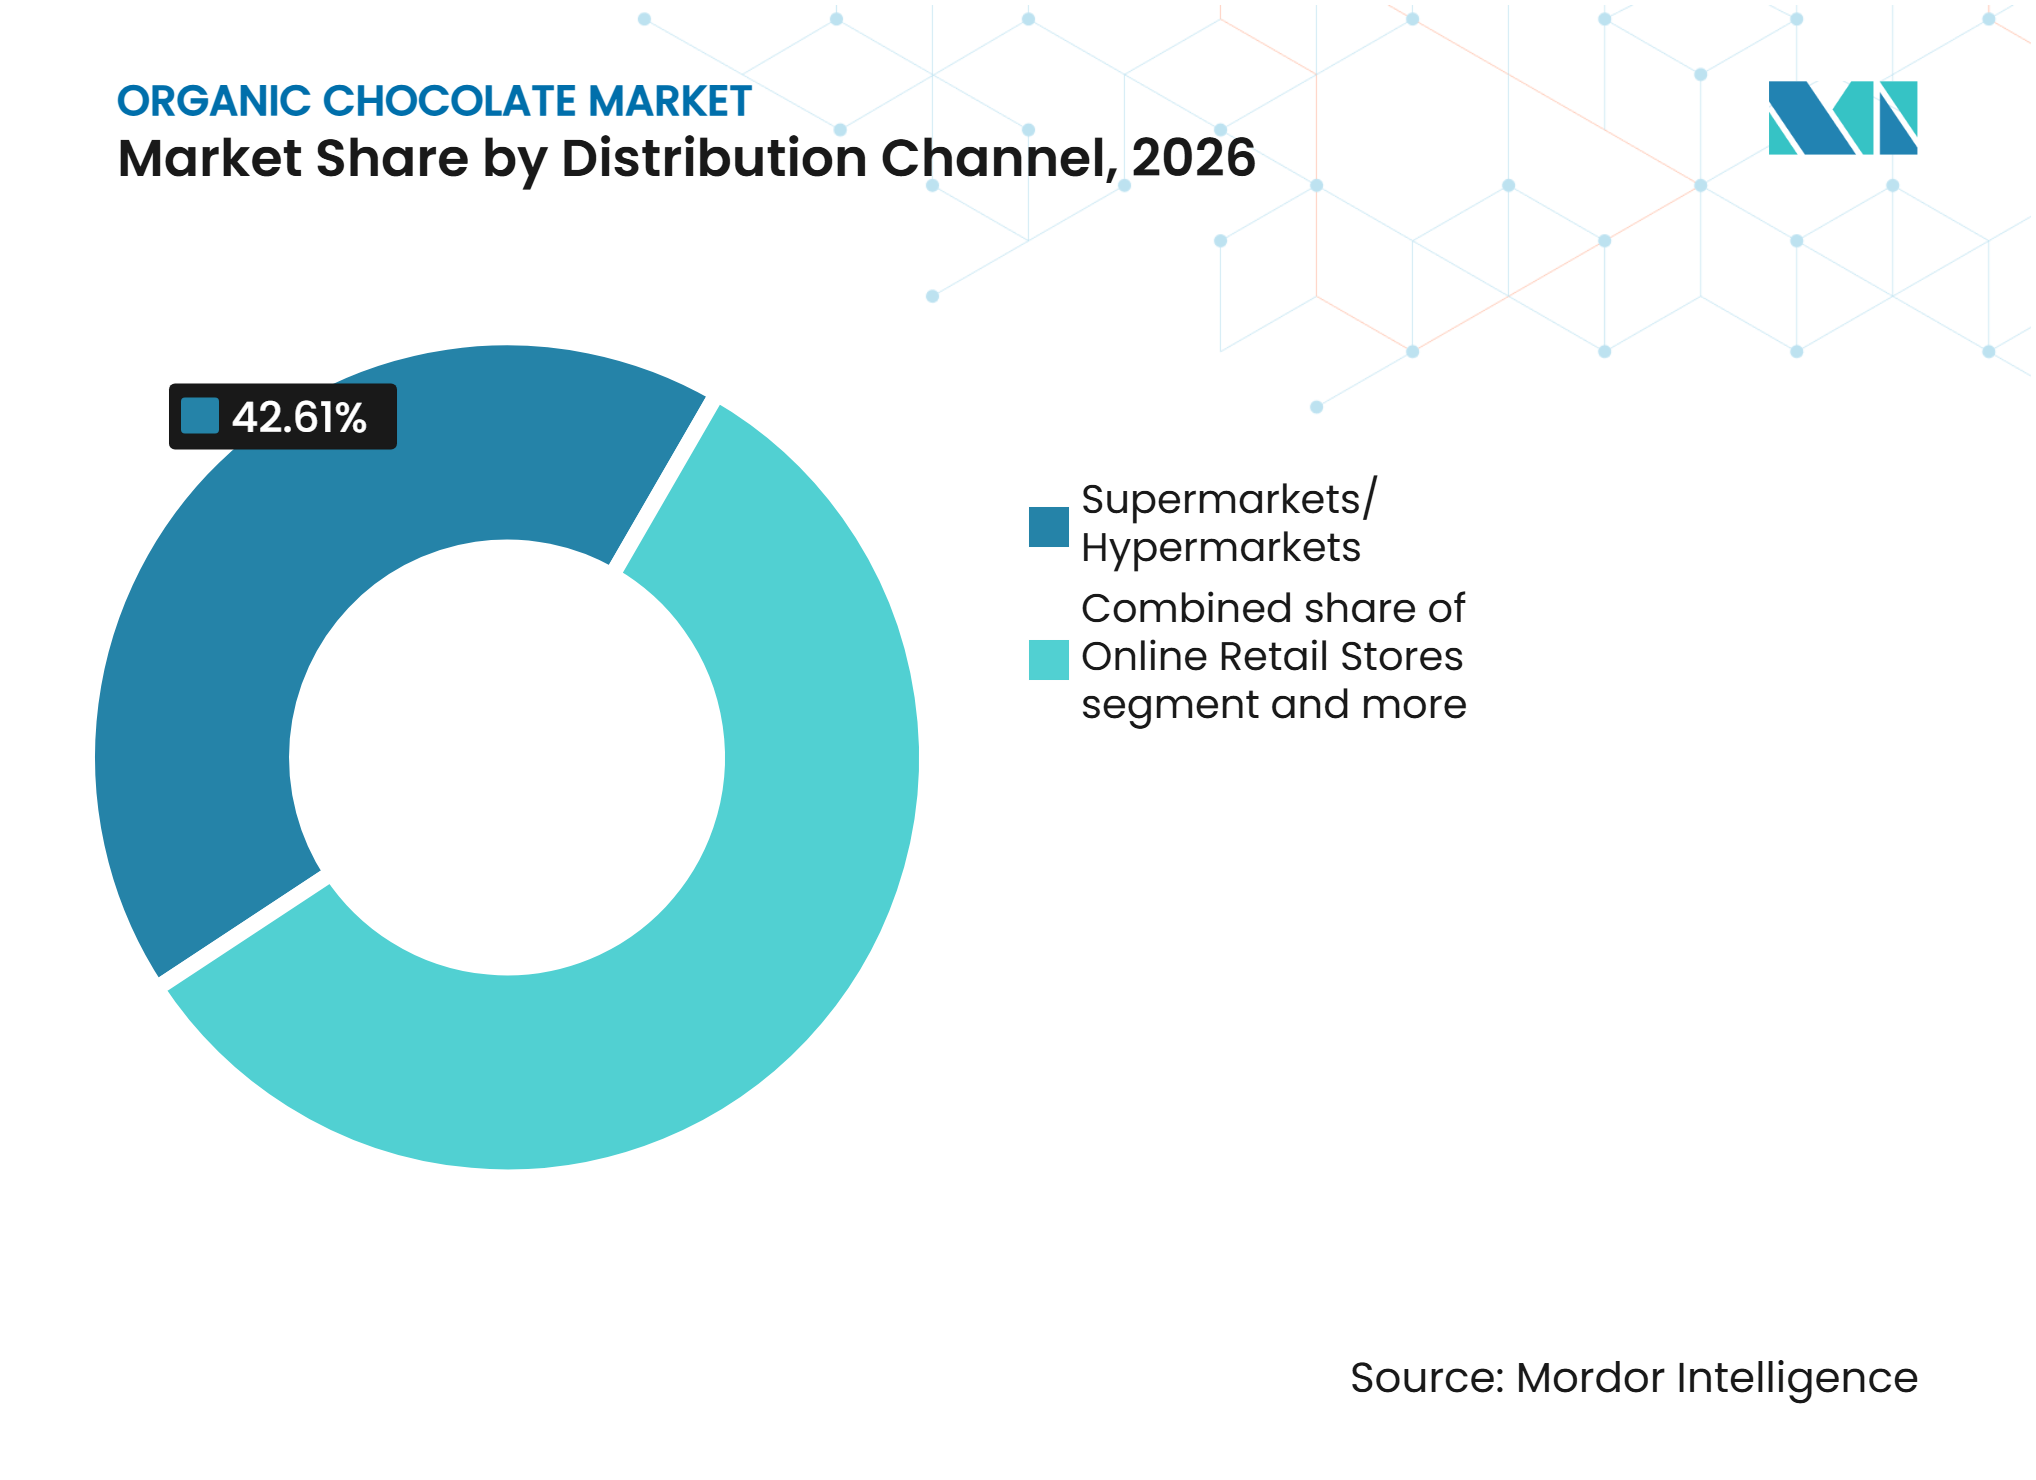
Par canal de distribution, les supermarchés/hypermarchés ont dominé le marché avec une part de 42,61 % en 2026, tandis que les boutiques de vente en ligne devraient enregistrer le CAGR le plus rapide de 7,95 % durant la période 2027-2032.
-
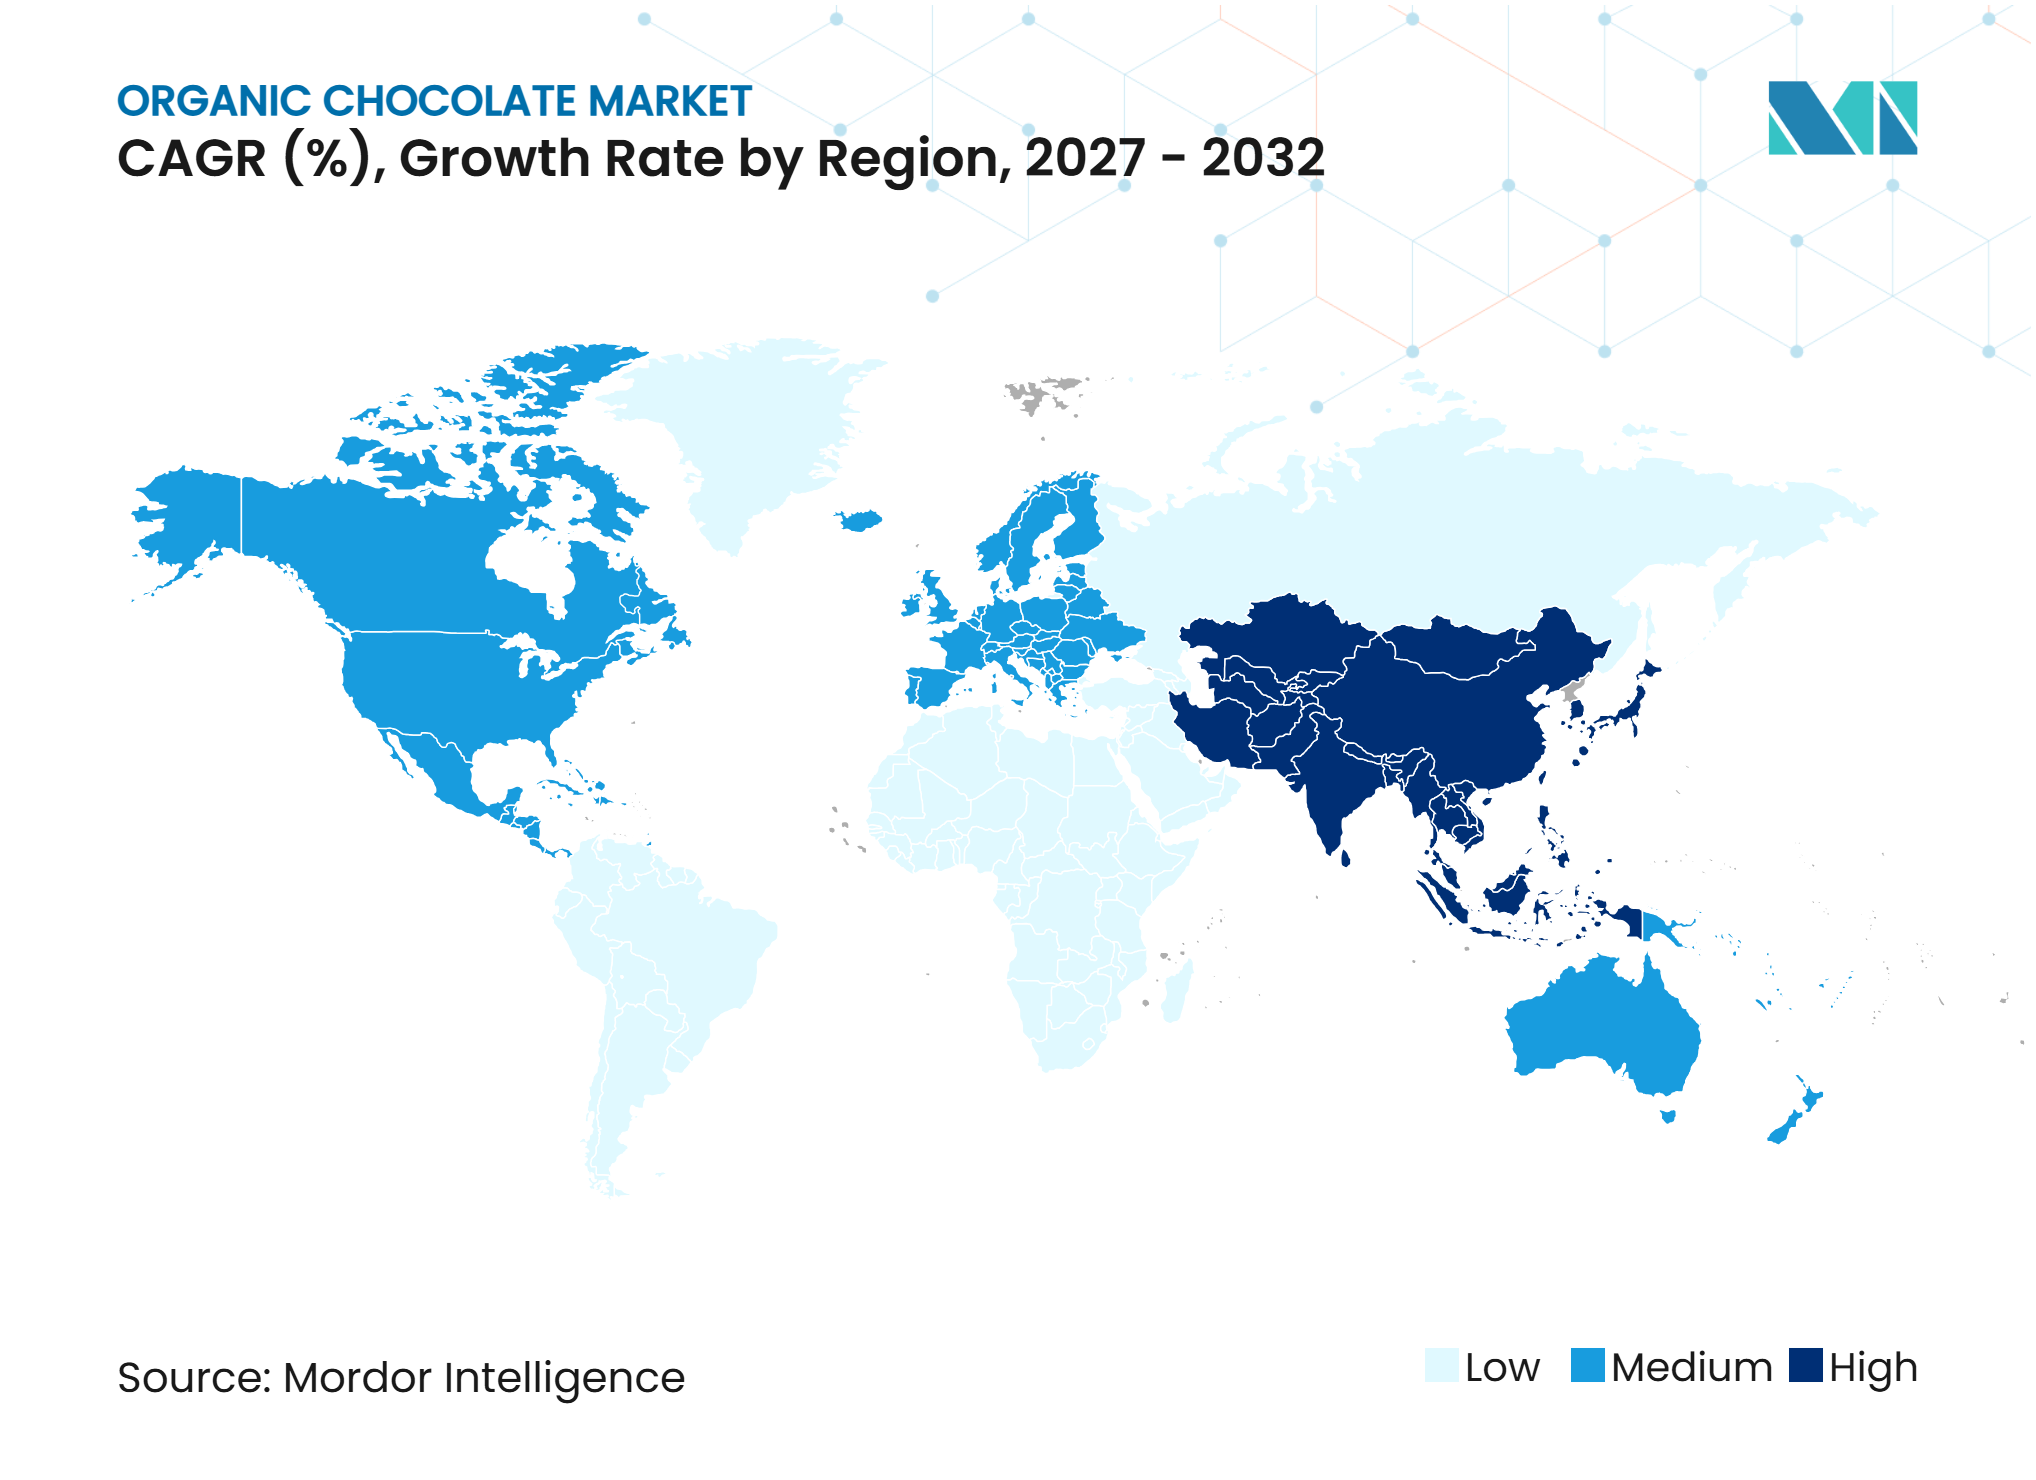
Par géographie, l'Europe a dominé le marché du chocolat biologique avec une part de 37,81 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 8,02 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits alimentaires biologiques | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Demande de chocolat noir premium à haute teneur en cacao | +1.0% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Préférence croissante pour un cacao d'approvisionnement éthique et traçable | +0.7% | Mondial, porté par l'Europe | Moyen terme (2-4 ans) |
| Innovation produit et expansion des portefeuilles de chocolat biologique | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Expansion des circuits de vente spécialisés, en épicerie et en ligne | +0.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante d'alternatives véganes et à base de plantes au chocolat | +0.5% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits alimentaires biologiques
La sensibilisation croissante des consommateurs à la qualité des aliments, à l'authenticité des ingrédients et aux pratiques agricoles stimule la demande de produits alimentaires biologiques, y compris le chocolat biologique. Les consommateurs accordent de plus en plus la priorité aux ingrédients certifiés biologiques et aux pratiques d'approvisionnement transparentes lors de leurs achats alimentaires. Cette préférence crée des opportunités pour les fabricants de chocolat biologique de différencier leurs offres grâce à du cacao, du sucre et d'autres ingrédients certifiés biologiques. Selon le rapport sur la stratégie de promotion du marché et des exportations biologiques indiens de janvier 2025, 79 % des consommateurs indiens prévoyaient d'augmenter la part des produits biologiques dans leurs achats alimentaires. De plus, 91 % ont identifié les bienfaits pour la santé comme le principal facteur influençant leurs décisions d'achat de produits alimentaires biologiquesÉtude du marché biologique indien, organic.apeda.gov.in">[1]. Cette évolution des préférences des consommateurs soutient l'adoption plus large des produits alimentaires biologiques et crée des conditions favorables pour les fabricants de chocolat biologique.
Demande croissante de chocolat noir biologique premium à haute teneur en cacao
L'intérêt croissant des consommateurs pour la confiserie premium, les saveurs de cacao distinctives et les produits à plus haute teneur en cacao stimule la demande de chocolat noir biologique. Les consommateurs recherchent de plus en plus des variétés de chocolat aux profils de cacao plus riches, moins sucrées et à base d'ingrédients certifiés biologiques. Selon le Centre pour la Promotion des Importations (CBI), dans son analyse 2026 du marché du cacao au Royaume-Uni, le chocolat noir premium est une catégorie en croissance jusqu'en 2031Le potentiel du marché du Royaume-Uni pour le cacao, cbi.eu">[2]. Cette croissance est soutenue par les préférences des consommateurs pour une teneur en cacao plus élevée, des niveaux de sucre plus faibles et des produits de qualité premium. Le rapport classe le chocolat noir contenant au moins 55 % de cacao comme une catégorie de produits premium. Cela crée des opportunités pour les fabricants de chocolat biologique de renforcer leurs portefeuilles de produits premium grâce à des formulations à haute teneur en cacao et à des ingrédients certifiés biologiques.
Préférence croissante pour un cacao d'approvisionnement éthique et traçable
La traçabilité devient une exigence commerciale essentielle sur le marché du chocolat biologique. Le règlement de l'Union européenne sur la déforestation exige que les chaînes d'approvisionnement en cacao desservant l'Union européenne maintiennent des informations de géolocalisation et des dossiers de diligence raisonnable. Les groupements de cacao biologique doivent donc gérer la conformité biologique parallèlement à la documentation de traçabilité. Bien que ces exigences augmentent la complexité opérationnelle, elles peuvent renforcer la position sur le marché des marques disposant de dossiers fournisseurs bien établis. De plus, les fabricants doivent investir dans des systèmes robustes de surveillance des fournisseurs, dans la documentation numérique et dans des processus de vérification des approvisionnements pour assurer la conformité réglementaire et la transparence de la chaîne d'approvisionnement. Ces capacités améliorent également la responsabilité de la chaîne d'approvisionnement, soutiennent les revendications d'approvisionnement responsable et renforcent la confiance des acheteurs dans l'authenticité des produits de cacao biologique.
Demande croissante d'alternatives véganes et à base de plantes au chocolat
Les produits véganes élargissent l'attrait du chocolat biologique auprès des consommateurs qui privilégient les préférences alimentaires et les ingrédients d'origine non animale. De nombreux produits de chocolat noir sont déjà sans produits laitiers, ce qui permet à la certification végane de compléter un positionnement biologique existant. La disponibilité de formulations à base de plantes utilisant des ingrédients tels que le lait d'avoine, le lait d'amande et les alternatives à base de noix de coco permet en outre aux fabricants de répondre aux consommateurs recherchant des options de confiserie sans produits laitiers. Cette combinaison est particulièrement pertinente dans les circuits de vente au détail spécialisés premium, où les consommateurs attendent souvent plusieurs certifications produit. Elle permet également aux marques de différencier les tablettes noires, les truffes et les produits cadeaux sans modifier leur proposition de cacao fondamentale. Ce positionnement soutient une approche ciblée de la formulation des produits, du positionnement tarifaire et de la sélection des canaux de distribution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés et tarification premium des produits | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité limitée de cacao certifié biologique | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Volatilité des prix du cacao et fluctuations des coûts des matières premières | -0.5% | Mondial, porté par les régions d'approvisionnement d'Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Complexités dans l'approvisionnement en cacao biologique et la traçabilité de la chaîne d'approvisionnement | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et tarification premium des produits
La fabrication de chocolat biologique implique des exigences opérationnelles supplémentaires qui peuvent augmenter les coûts de production par rapport à la production de chocolat conventionnel. Les fabricants doivent s'approvisionner en cacao certifié biologique et en autres ingrédients, maintenir des installations de stockage et de transformation séparées, se soumettre à des inspections régulières et se conformer aux normes de production biologique. Ces exigences peuvent poser des défis particuliers pour les fabricants de plus petite taille qui ne disposent pas de réseaux d'approvisionnement biologique établis et d'installations de transformation dédiées. Selon le Centre pour la Promotion des Importations (CBI) de l'Agence néerlandaise pour l'entreprise, le règlement révisé de l'Union européenne sur l'agriculture biologique (UE) 2018/848 devient applicable le 1er janvier 2025, introduisant des exigences de certification et d'inspection plus strictes pour les producteurs et exportateurs de cacao biologiqueLe potentiel du marché européen pour le cacao biologique, cbi.eu">[3]. En vertu du règlement révisé, certaines grandes exploitations doivent obtenir une certification individuelle au lieu de s'appuyer sur une certification de groupe, tandis que des audits supplémentaires et des exigences de documentation accroîtront la complexité opérationnelle.
Disponibilité limitée de cacao certifié biologique
La disponibilité limitée de cacao certifié biologique peut contraindre la capacité de production et l'expansion des fabricants de chocolat biologique. La culture du cacao biologique exige des agriculteurs qu'ils se conforment à des normes agricoles strictes, évitent les pesticides et engrais synthétiques interdits, maintiennent des dossiers de certification et respectent les pratiques agricoles approuvées. Ces exigences réduisent le nombre de fournisseurs éligibles, rendant difficile pour les fabricants de s'assurer des quantités suffisantes de cacao certifié. De plus, la concentration de la production de cacao certifié biologique dans des régions géographiques spécifiques expose les fabricants à des incertitudes d'approvisionnement, à des fluctuations saisonnières et à des perturbations potentielles de l'approvisionnement. Par conséquent, la disponibilité limitée des matières premières peut restreindre l'évolutivité de la production, compliquer la planification des achats et affecter la capacité des fabricants à maintenir des approvisionnements réguliers en produits de chocolat biologique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chocolat :
le chocolat noir stimule la demande grâce à la simplicité des ingrédientsLe chocolat au lait et le chocolat blanc représentaient 57,98 % de la part du marché du chocolat biologique en 2026. Le segment bénéficie de profils gustatifs familiers et de sa présence établie dans les barres, les produits cadeaux et les assortiments de la grande distribution. Sa polyvalence permet également aux fabricants d'incorporer des ingrédients tels que des noix, des fruits, du caramel et d'autres inclusions pour élargir l'attrait des produits. Le chocolat au lait reste pertinent pour les produits qui privilégient l'indulgence et l'accessibilité au grand public. Cependant, le chocolat blanc subit une pression croissante, les consommateurs préférant de plus en plus les produits avec une identité cacaotée plus forte et une teneur en sucre perçue plus faible.
Le chocolat noir devrait croître à un CAGR de 7,42 % jusqu'en 2032, dépassant les prévisions globales de la catégorie. Cette croissance reflète la demande croissante de produits à plus haute teneur en cacao, de formulations à faible teneur en sucre et d'étiquettes plus simples. Le segment du chocolat noir sur le marché du chocolat biologique est soutenu par des formulations utilisant une courte liste d'ingrédients reconnaissables. La masse de cacao, le beurre de cacao et le sucre de canne offrent aux fabricants un chemin relativement direct vers la certification biologique. Ces produits sont également généralement sans produits laitiers, permettant aux marques de combiner les certifications biologique et végane. Cette combinaison peut accroître la pertinence des tablettes de chocolat noir auprès des détaillants spécialisés et des consommateurs recherchant des options à base de plantes.


Par forme :
les barres restent centrales tandis que les truffes élargissent la demande de cadeauxLes barres et tablettes représentaient 51,82 % de la part du marché du chocolat biologique en 2026. Leur position dominante reflète la demande de grignotage quotidien, une présentation cohérente en rayon et des portions pratiques. Les fabricants peuvent standardiser et distribuer les barres plus facilement via les supermarchés et les canaux en ligne. Ce format permet également aux consommateurs de comparer plus facilement la teneur en cacao, les certifications biologiques et les variantes de saveurs. La disponibilité de différents pourcentages de cacao, de combinaisons d'ingrédients et de tailles de portions permet également aux marques de répondre aux préférences variées des consommateurs. Les blocs continuent de servir les applications de pâtisserie et d'alimentation spécialisée, où la certification biologique renforce leur attrait artisanal. De plus, leur portabilité, leur durée de conservation plus longue et leur disponibilité en différentes tailles d'emballage soutiennent les achats répétés parmi les consommateurs réguliers de chocolat.
Les pralines et truffes devraient croître à un CAGR de 7,63 % jusqu'en 2032. Ces produits soutiennent la croissance du marché du chocolat biologique en répondant à la demande de cadeaux et d'occasions premium. Leur présentation encourage des achats à plus haute valeur, moins motivés par les comparaisons de prix quotidiennes. Les truffes permettent également aux fabricants de mettre en avant les attributs de durabilité à travers des emballages saisonniers et des emballages recyclables. De plus, les garnitures premium, les combinaisons de saveurs distinctives et les emballages cadeaux visuellement attrayants aident les fabricants à différencier leurs offres et à attirer les consommateurs recherchant des expériences chocolatées spécialisées. Les assortiments en édition limitée et les collections festives créent également des opportunités pour les marques de générer une demande saisonnière et de renforcer leur positionnement premium sur le marché.
Par canal de distribution :
l'échelle de l'épicerie et la découverte numérique fonctionnent ensembleLes supermarchés et hypermarchés représentaient 42,61 % de la part du marché du chocolat biologique en 2026. Ces points de vente restent le principal canal de découverte pour la confiserie biologique dans les marchés de consommation développés. Les détaillants en épicerie ont élargi leurs portefeuilles de produits biologiques, les offres en marque propre et les marques spécialisées se disputant l'espace en rayon. Leur vaste portée permet aux consommateurs d'essayer des produits biologiques aux côtés du chocolat conventionnel. Les épiceries et commerces de proximité continuent de soutenir les achats impulsifs et les occasions de consommation urbaine. Les épiceries fines, les circuits de restauration et les canaux de cadeaux d'entreprise restent également pertinents, notamment lorsque les marques ont besoin de plus d'espace pour communiquer la provenance du produit et la valeur premium.
Les boutiques de vente en ligne devraient croître à un CAGR de 7,95 % jusqu'en 2032. Le marché du chocolat biologique bénéficie de la vente en ligne car les marques plus petites peuvent atteindre les consommateurs sans faire face aux barrières de référencement associées aux grandes chaînes de distribution. Les ventes directes soutiennent également les abonnements, les achats répétés et la communication détaillée des certifications. Cette combinaison de canaux peut aider les producteurs spécialisés à développer la notoriété de leur marque avant de convertir les consommateurs en acheteurs numériques réguliers.


Analyse géographique
Europe
L'Europe détenait une part de 37,81 % du marché du chocolat biologique en 2026. La demande mature pour les produits biologiques, une forte sensibilisation au commerce équitable et des traditions artisanales chocolatières bien établies soutiennent la position dominante de la région. L'Allemagne, le Royaume-Uni, la France, l'Italie et la Belgique disposent de bases de consommateurs familiarisés avec la confiserie premium. Les détaillants de ces pays soutiennent les produits biologiques en marque propre et de marque à travers de vastes réseaux de distribution en épicerie. L'influence réglementaire reste également significative, car le règlement de l'Union européenne sur la déforestation exige que les fournisseurs de cacao fournissent des dossiers de traçabilité pour accéder au marché. Cette exigence favorise les marques biologiques qui maintiennent déjà une documentation détaillée sur les approvisionnements et les certifications.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,02 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché du chocolat biologique. La hausse des revenus urbains et l'expansion de la distribution alimentaire premium élargissent la base de consommateurs adressable en Chine et en Inde. L'Inde bénéficie de cadres de certification dans le cadre du Programme national pour la production biologique, tandis que le Japon dispose d'une base de consommateurs établie pour la confiserie premium. La distribution numérique permet également aux produits spécialisés d'atteindre les consommateurs au-delà des grands centres urbains. La Thaïlande présente un potentiel en tant que hub de transformation, les installations locales s'alignant de plus en plus sur les exigences de qualité à l'exportation. Ces conditions créent des opportunités pour les marques capables de répondre à la sensibilité aux prix tout en communiquant clairement leurs certifications biologiques et leurs références d'approvisionnement.
Amériques, Moyen-Orient et Afrique
L'Amérique du Nord représente une région mature à haute valeur pour la vente au détail spécialisée premium, notamment Whole Foods, Sprouts et d'autres circuits axés sur la santé. Ces points de vente offrent aux marques biologiques une base de distribution qui peut aider à compenser les coûts de certification et d'approvisionnement. L'Amérique du Sud sert à la fois de base d'origine pour le cacao biologique et de région de consommation émergente, notamment au Brésil, au Pérou, en Colombie et en Argentine. L'activité de la ferme à la tablette au Pérou et en Équateur relie l'approvisionnement à l'exportation à la demande premium locale. Le Moyen-Orient et l'Afrique restent des régions de consommation à un stade précoce ; cependant, les marchés urbains du Golfe génèrent une demande de confiserie premium importée. La part du marché du chocolat biologique dans ces régions diverses dépendra de l'expansion de la distribution premium, de l'éducation des consommateurs et d'une tarification des produits alignée sur le pouvoir d'achat local.
Paysage concurrentiel
Concentration du Marché
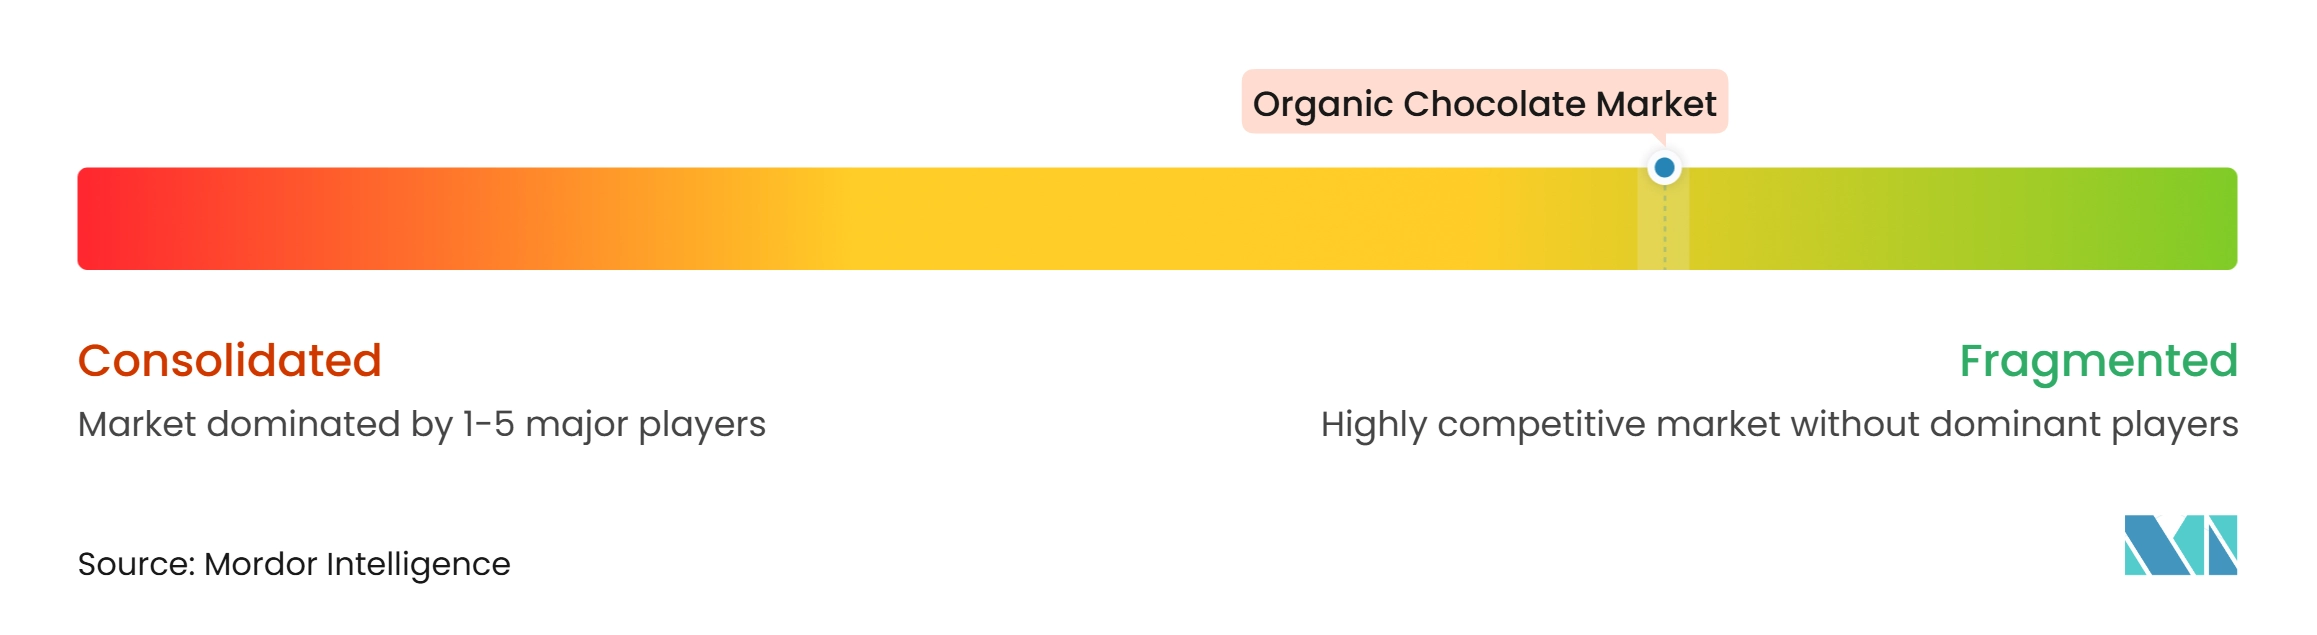
Le marché du chocolat biologique est fragmenté, avec des marques spécialisées et des producteurs à mission concurrençant dans un paysage diversifié. La profondeur de la certification, la provenance du cacao et les relations directes avec les agriculteurs ont souvent plus de poids que l'échelle de fabrication. Les marques se différencient à travers des combinaisons de certifications USDA Organic, Fairtrade, B Corp et Regenerative Organic Certified. Reproduire cette approche à grande échelle est difficile lorsque les dossiers de la chaîne d'approvisionnement sont incomplets. Bien que les grandes entreprises conservent des avantages en matière d'approvisionnement et de distribution, les marques spécialisées se démarquent par la transparence de leurs approvisionnements. Par conséquent, la confiance dans l'histoire du produit est aussi importante que la présence en distribution.
L'expansion de la distribution reste une stratégie clé sur le marché du chocolat biologique. Les marques s'étendent au-delà des circuits spécialisés tout en maintenant un positionnement premium. La concurrence se concentre principalement sur l'expansion du portefeuille de produits, le positionnement premium, l'approvisionnement éthique en cacao et les emballages durables. Alter Eco se concentre sur les tablettes de chocolat noir biologique, les truffes et les emballages respectueux de l'environnement, tandis que Theo Chocolate met l'accent sur les formulations biologiques et équitables. Original Beans se différencie par le cacao d'origine unique, la traçabilité et les pratiques d'approvisionnement régénératives.
L'innovation en matière d'emballage et la résilience de la chaîne d'approvisionnement façonnent également les stratégies concurrentielles. En mars 2026, Amcor et Alter Eco ont lancé un emballage en papier pour la gamme de chocolat 200 g d'Alter Eco. L'emballage a réduit le poids de l'emballage de 61 % et est recyclable via le circuit de recyclage du papier français. En novembre 2025, Barry Callebaut a conclu un partenariat à long terme avec Planet A Foods pour développer ChoViva, une alternative sans cacao à base de graines de tournesol. Ces initiatives démontrent comment l'innovation en matière de matériaux peut répondre aux réglementations sur les emballages et aux risques d'approvisionnement en cacao. Les outils de traçabilité numérique, notamment les données au niveau de l'exploitation agricole et les codes QR destinés aux consommateurs, deviennent de plus en plus importants pour la conformité en Europe. Le marché du chocolat biologique favorisera probablement les entreprises de plus petite taille capables de documenter rigoureusement leurs pratiques d'approvisionnement tout en maintenant une proposition premium claire.
Leaders du secteur du chocolat biologique
-
Divine Chocolate Limited
-
Lindt & Sprüngli AG
-
Vivani
-
Raaka Chocolate
-
Daylesford Organic Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du chocolat biologique Entreprises couvertes dans ce rapport
- Green & Black’s
- Alter Eco Foods
- Theo Chocolate, Inc.
- Divine Chocolate Limited
- Lindt & Sprüngli AG
- Vivani
- Taza Chocolate
- Equal Exchange Coop
- Lake Champlain Chocolates
- Original Beans
- Beyond Good
- Pana Chocolate Pty Ltd.
- Rococo Chocolates London Limited
- Seed & Bean
- Raaka Chocolate
- Daylesford Organic Limited
- NibMor
- Kicking Horse Chocolate Co. Ltd.
- Pascha Chocolate Co.
- Luker Chocolate
Développements industriels récents dans Marché du chocolat biologique
- Mai 2026 : Vinte a lancé une gamme de tablettes de chocolat biologique d'origine unique fabriquées exclusivement à partir de cacao biologique provenant de la plantation Mava Ottange dans la vallée de Sambirano à Madagascar. La gamme comprend des variantes de chocolat noir à 75 %, 85 % et 100 %, mettant en valeur l'origine du cacao.
- Février 2026 : Natural Grocers a lancé deux variétés de tablettes de chocolat noir biologique, Framboise et Caramel & Sel de Mer, fabriquées avec des ingrédients biologiques non-OGM et du cacao belge certifié Fairtrade.
- Mai 2025 : Justin's a lancé des barres de chocolat aux cacahuètes, caramel et nougat certifiées biologiques par le Département de l'Agriculture des États-Unis (USDA) en variantes de chocolat noir et de chocolat au lait. Disponibles en barres individuelles et en sachets multipacks, les produits ont élargi le portefeuille de confiserie biologique de l'entreprise avec des offres de chocolat fourré et des formats d'emballage pratiques.
Périmètre du rapport mondial sur le marché du chocolat biologique
Le chocolat biologique désigne le chocolat fabriqué à partir de cacao certifié biologique et d'autres ingrédients cultivés sans pesticides synthétiques interdits, engrais ou organismes génétiquement modifiés, conformément aux normes d'agriculture biologique applicables.
Le marché du chocolat biologique est segmenté par type de chocolat, forme, canal de distribution et géographie. Par type de chocolat, le marché est segmenté en chocolat noir et chocolat au lait et chocolat blanc. Par forme, le marché est segmenté en barres et tablettes, pralines et truffes, blocs et autres formes. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries/commerces de proximité, boutiques de vente en ligne et autres canaux de distribution. Par géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Chocolat noir |
| Chocolat au lait et chocolat blanc |
| Barres et tablettes |
| Pralines et truffes |
| Blocs |
| Autres formes |
| Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité |
| Boutiques de vente en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Belgique | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Indonésie | |
| Thaïlande | |
| Australie | |
| Japon | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Turquie | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de chocolat | Chocolat noir | |
| Chocolat au lait et chocolat blanc | ||
| Par forme | Barres et tablettes | |
| Pralines et truffes | ||
| Blocs | ||
| Autres formes | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries/Commerces de proximité | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Belgique | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Indonésie | ||
| Thaïlande | ||
| Australie | ||
| Japon | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Turquie | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché du chocolat biologique ?
Le marché du chocolat biologique était évalué à 0,87 milliard USD en 2026 et devrait croître de 0,92 milliard USD en 2027 à 1,24 milliard USD d'ici 2032, enregistrant un CAGR de 6,21 % durant la période de prévision.
Quel segment de type de chocolat détenait la plus grande part du marché du chocolat biologique en 2026 ?
Le segment du chocolat au lait et du chocolat blanc détenait la plus grande part de marché en 2026, représentant 57,98 % du marché.
Quel segment de forme dominait le marché du chocolat biologique en 2026 ?
Le segment des barres et tablettes dominait le marché en 2026, captant 51,82 % de la part totale du marché.
Quel canal de distribution représentait la plus grande part de marché en 2026 ?
Les supermarchés/hypermarchés ont dominé le marché du chocolat biologique en 2026, détenant 42,61 % de la part de marché.
Quelle région détenait la plus grande part du marché du chocolat biologique en 2026 ?
L'Europe était le principal marché régional en 2026, représentant 37,81 % du marché du chocolat biologique.