
Tamaño y Participación del Mercado de Chocolate Orgánico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chocolate Orgánico por Mordor Intelligence
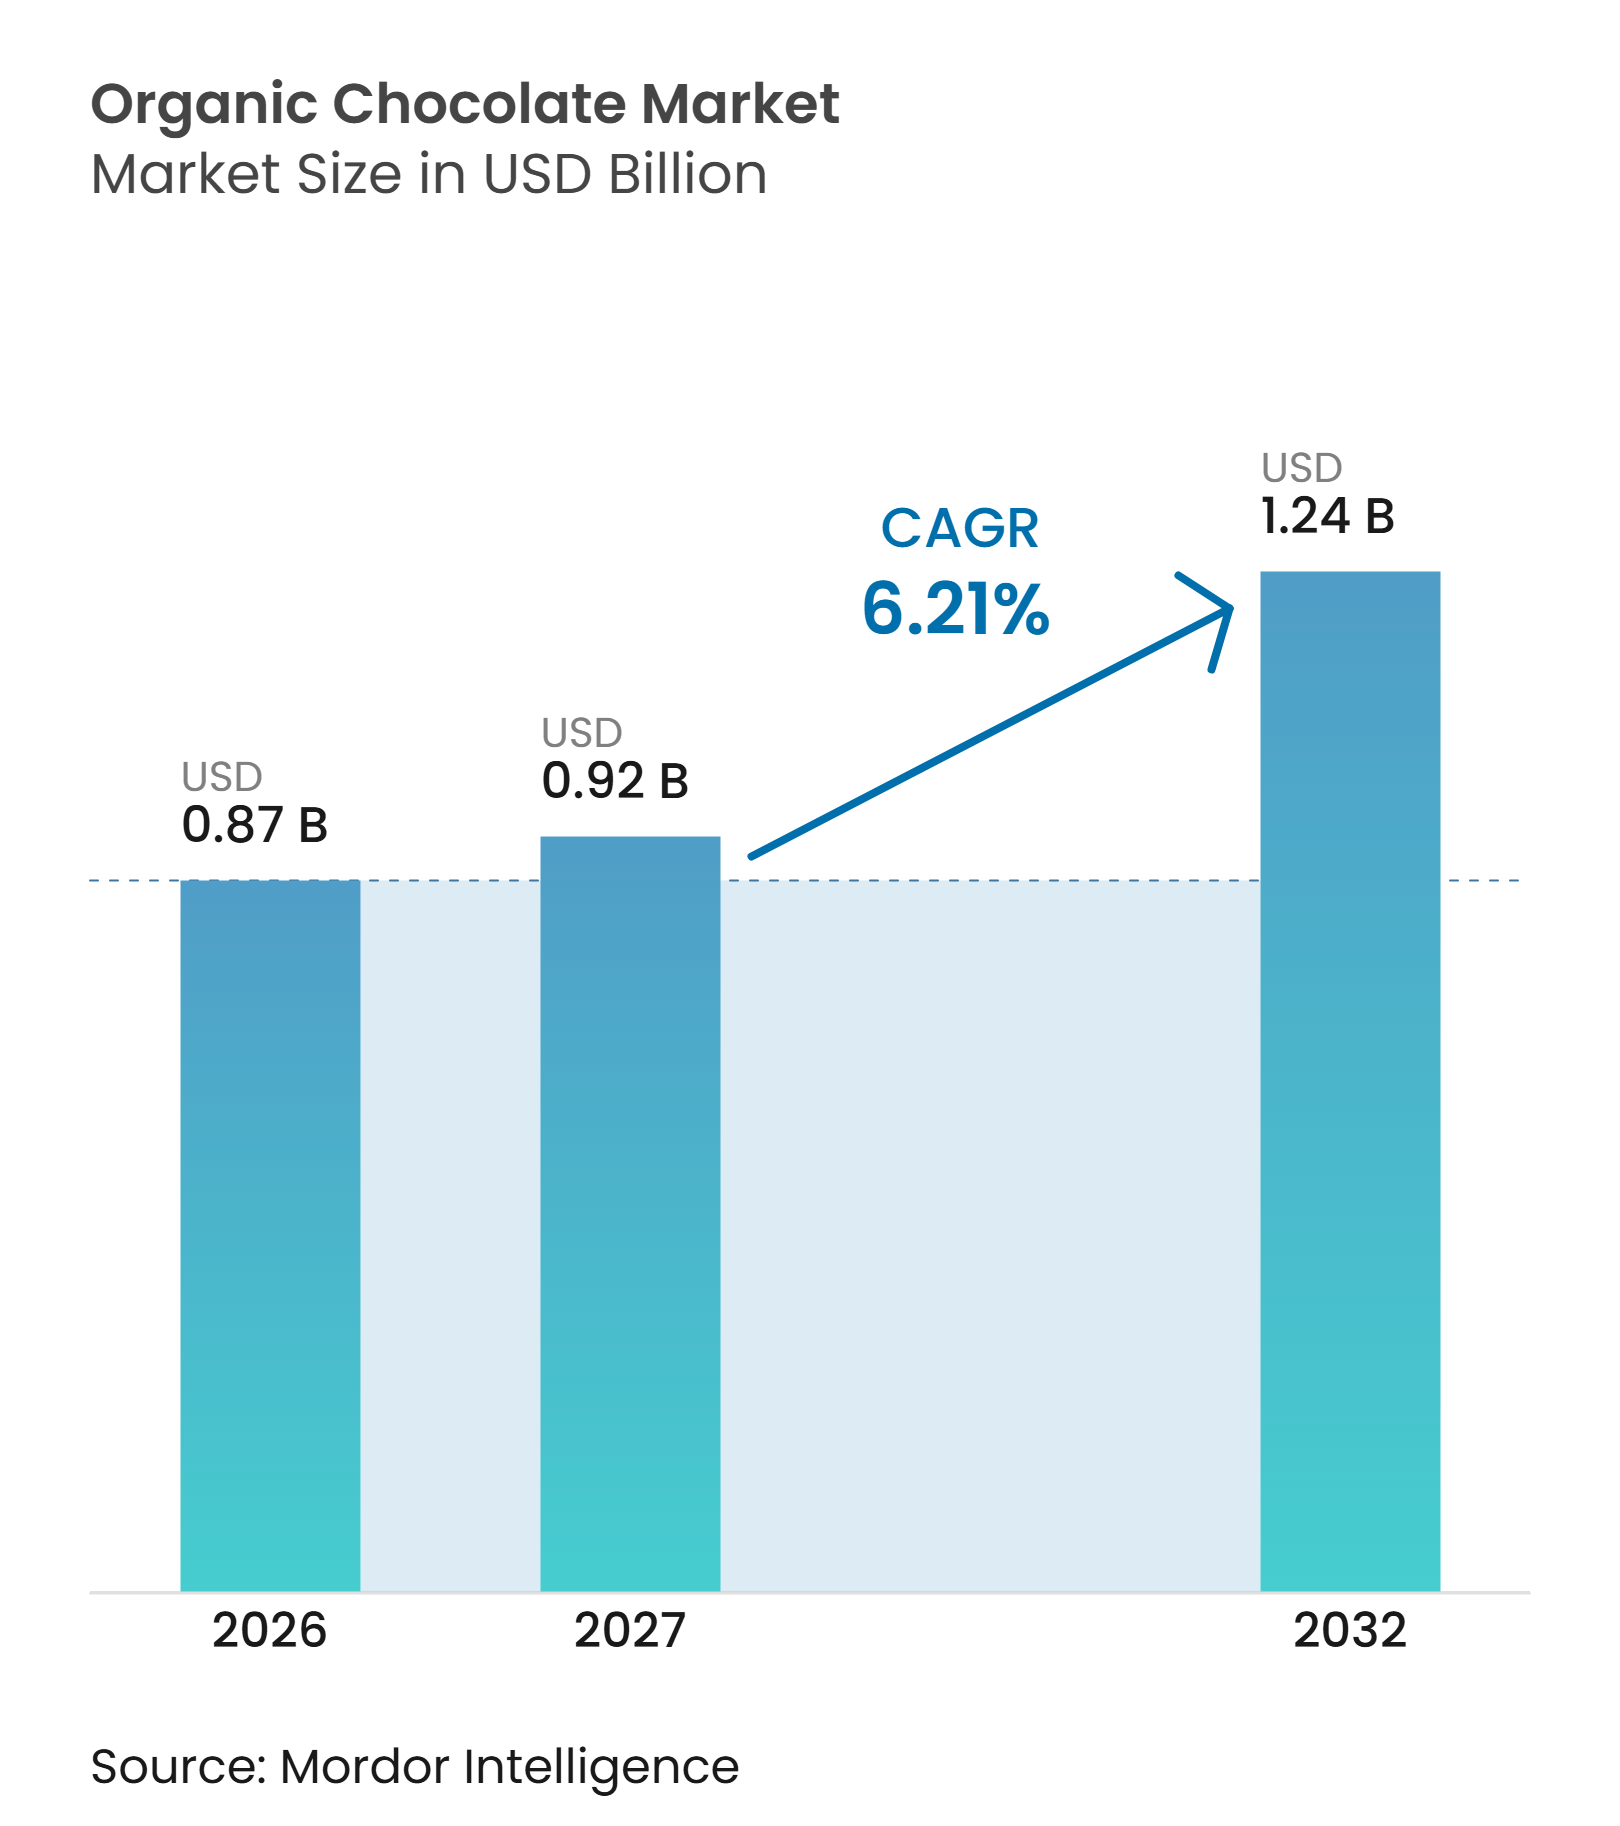
El tamaño del mercado de chocolate orgánico fue valorado en 0,87 mil millones de USD en 2026 y se estima que crecerá desde 0,92 mil millones de USD en 2027 hasta alcanzar 1,24 mil millones de USD para 2032, a una CAGR del 6,21% durante el período de pronóstico (2027-2032). El mercado de chocolate orgánico se beneficia cuando los consumidores consideran la certificación como una señal de compra práctica en lugar de una afirmación de nicho. El chocolate negro con alto contenido de cacao, el abastecimiento trazable, los formatos veganos y los obsequios premium amplían las ocasiones de consumo de los productos orgánicos. Sin embargo, la disponibilidad limitada de cacao orgánico, los costos de certificación y la volatilidad del precio del cacao limitan la capacidad de las marcas más pequeñas para convertir el interés de los consumidores. En consecuencia, el mercado favorece a las empresas que pueden asegurar el suministro, comunicar claramente los beneficios de la certificación y llegar a los consumidores a través de canales tanto de abarrotes como digitales.
Conclusiones Clave del Informe
-
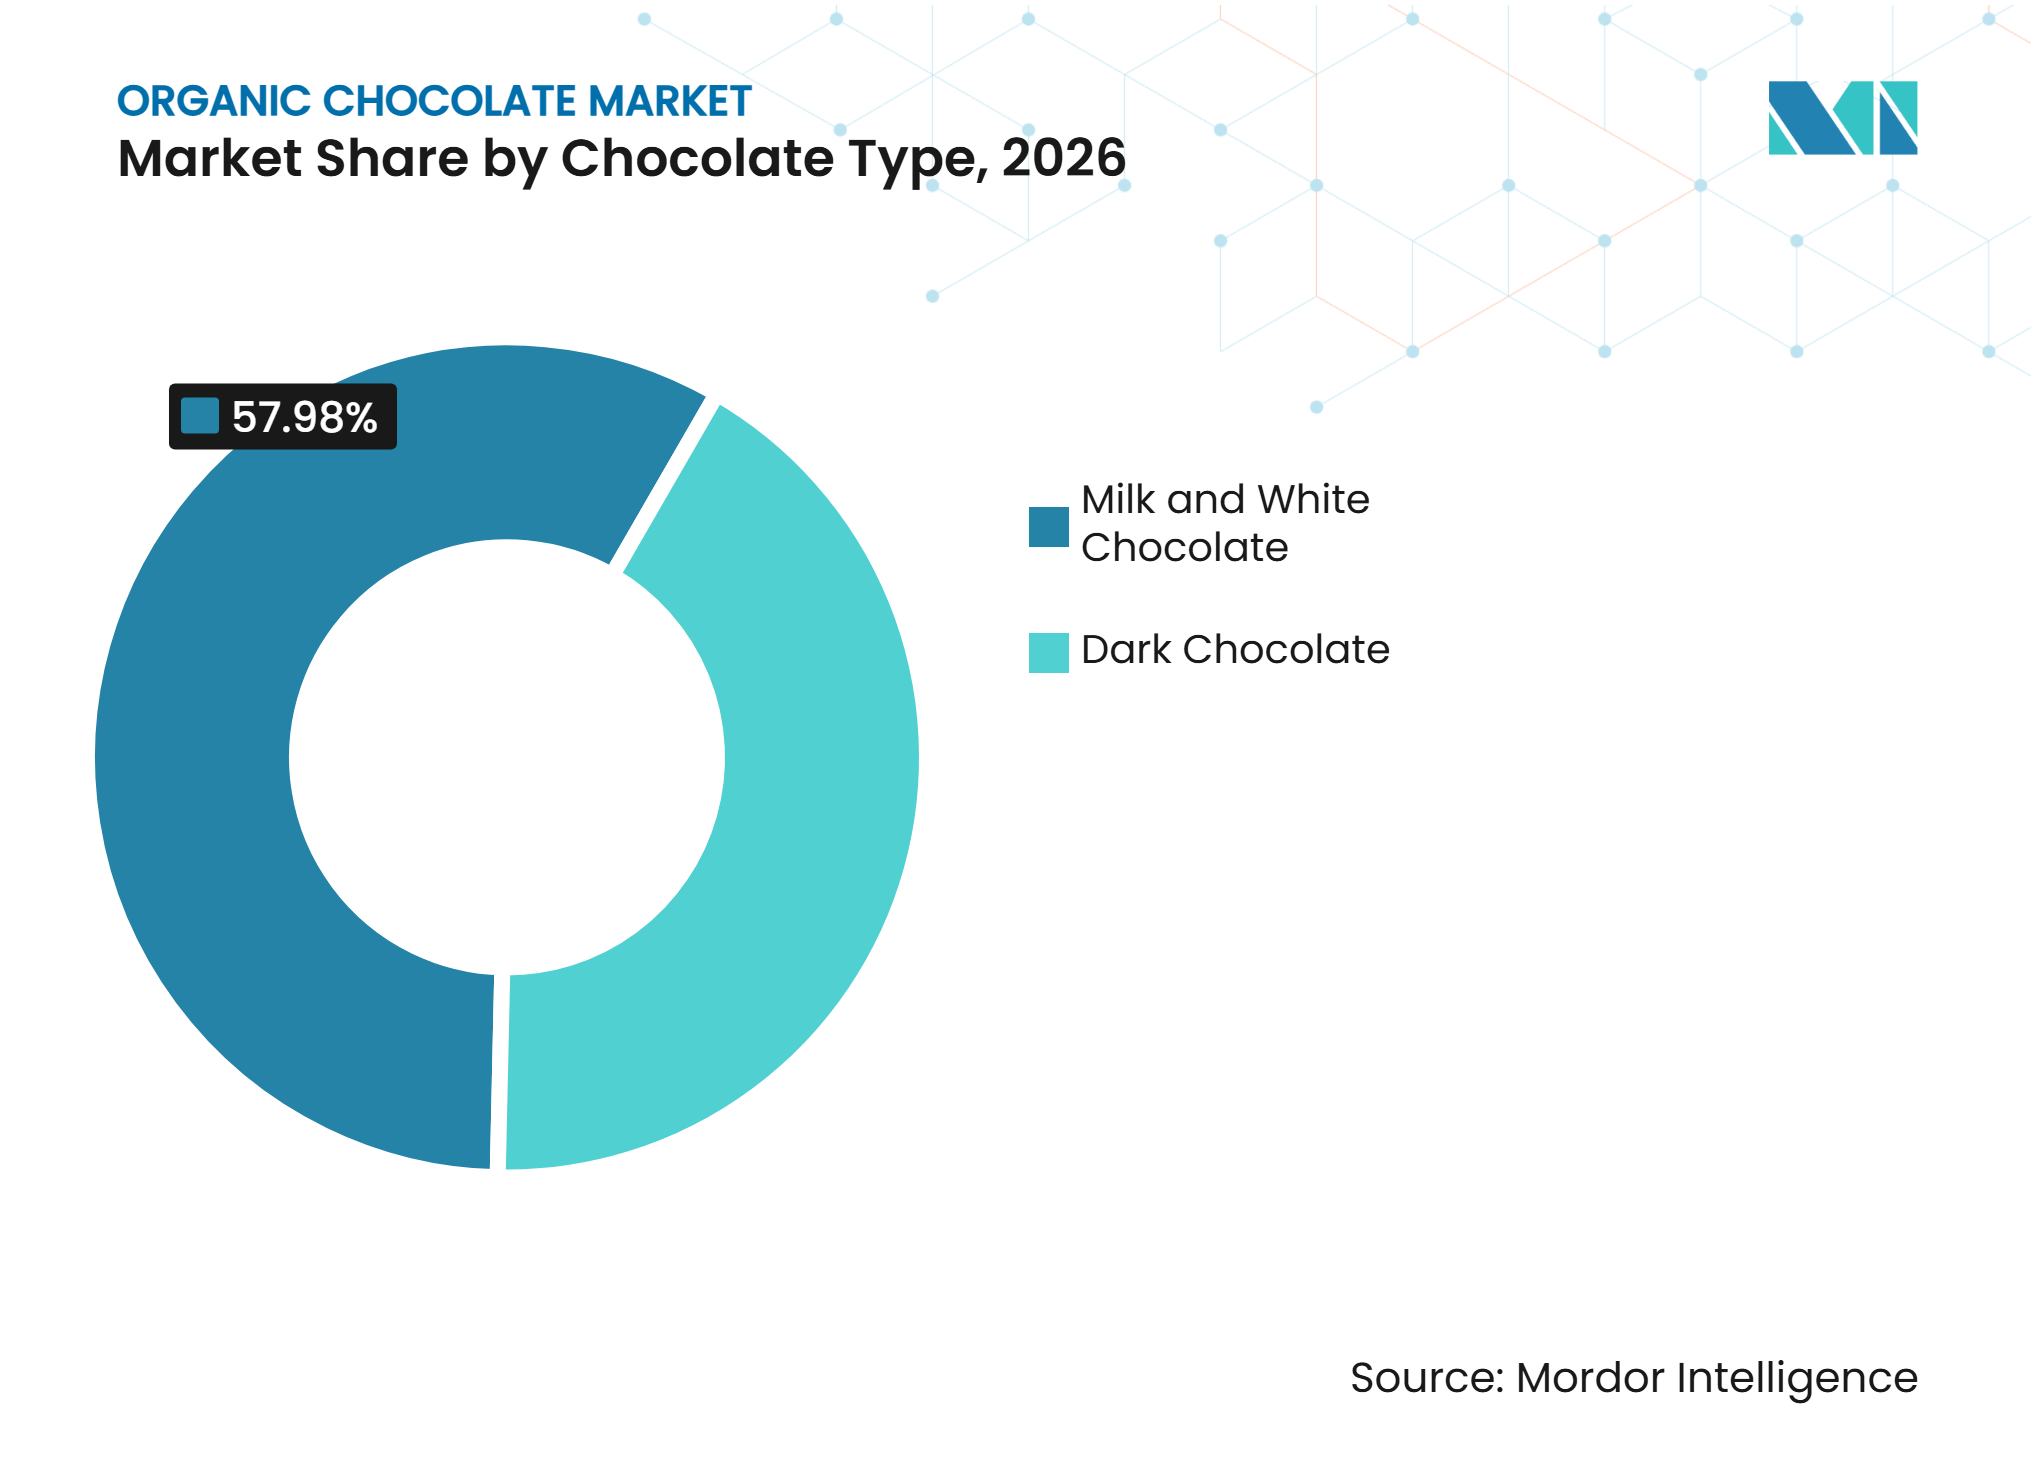
Por tipo de chocolate, el chocolate con leche y el chocolate blanco dominaron el mercado de chocolate orgánico con una participación del 57,98% en 2026, mientras que se anticipa que el chocolate negro registrará la CAGR más rápida del 7,42% durante 2027-2032.
-
Por forma, las barras y tabletas dominaron el mercado con una participación del 51,82% en 2026, mientras que se espera que los pralinés y trufas registren la CAGR más rápida del 7,63% durante 2027-2032.
-
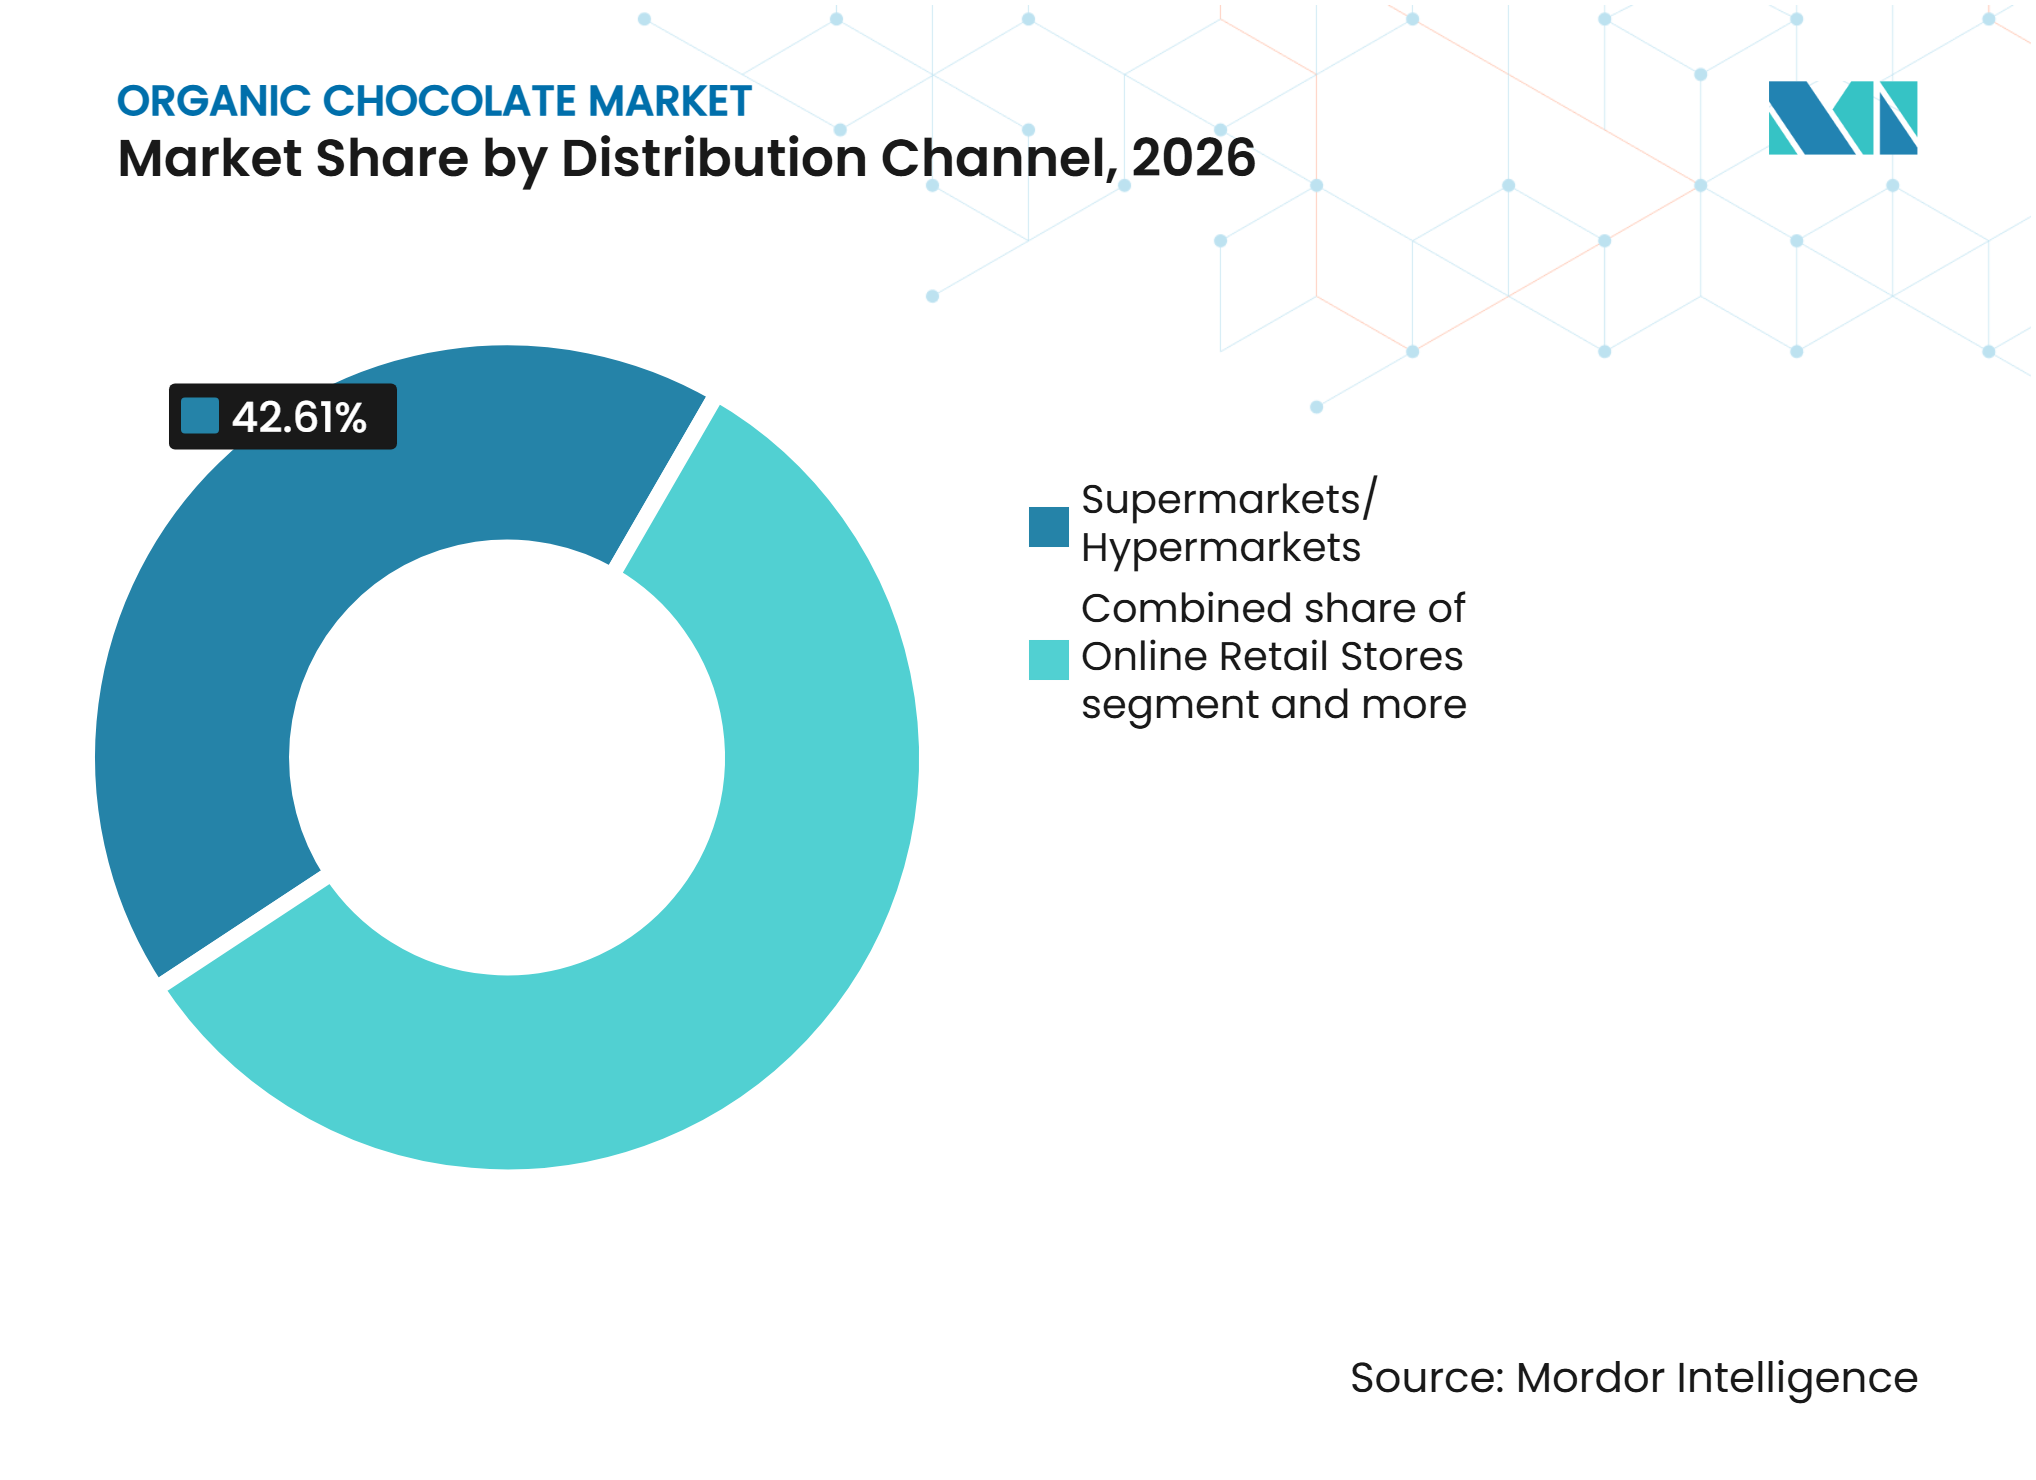
Por canal de distribución, los supermercados/hipermercados dominaron el mercado con una participación del 42,61% en 2026, mientras que se anticipa que las tiendas minoristas en línea registren la CAGR más rápida del 7,95% durante 2027-2032.
-
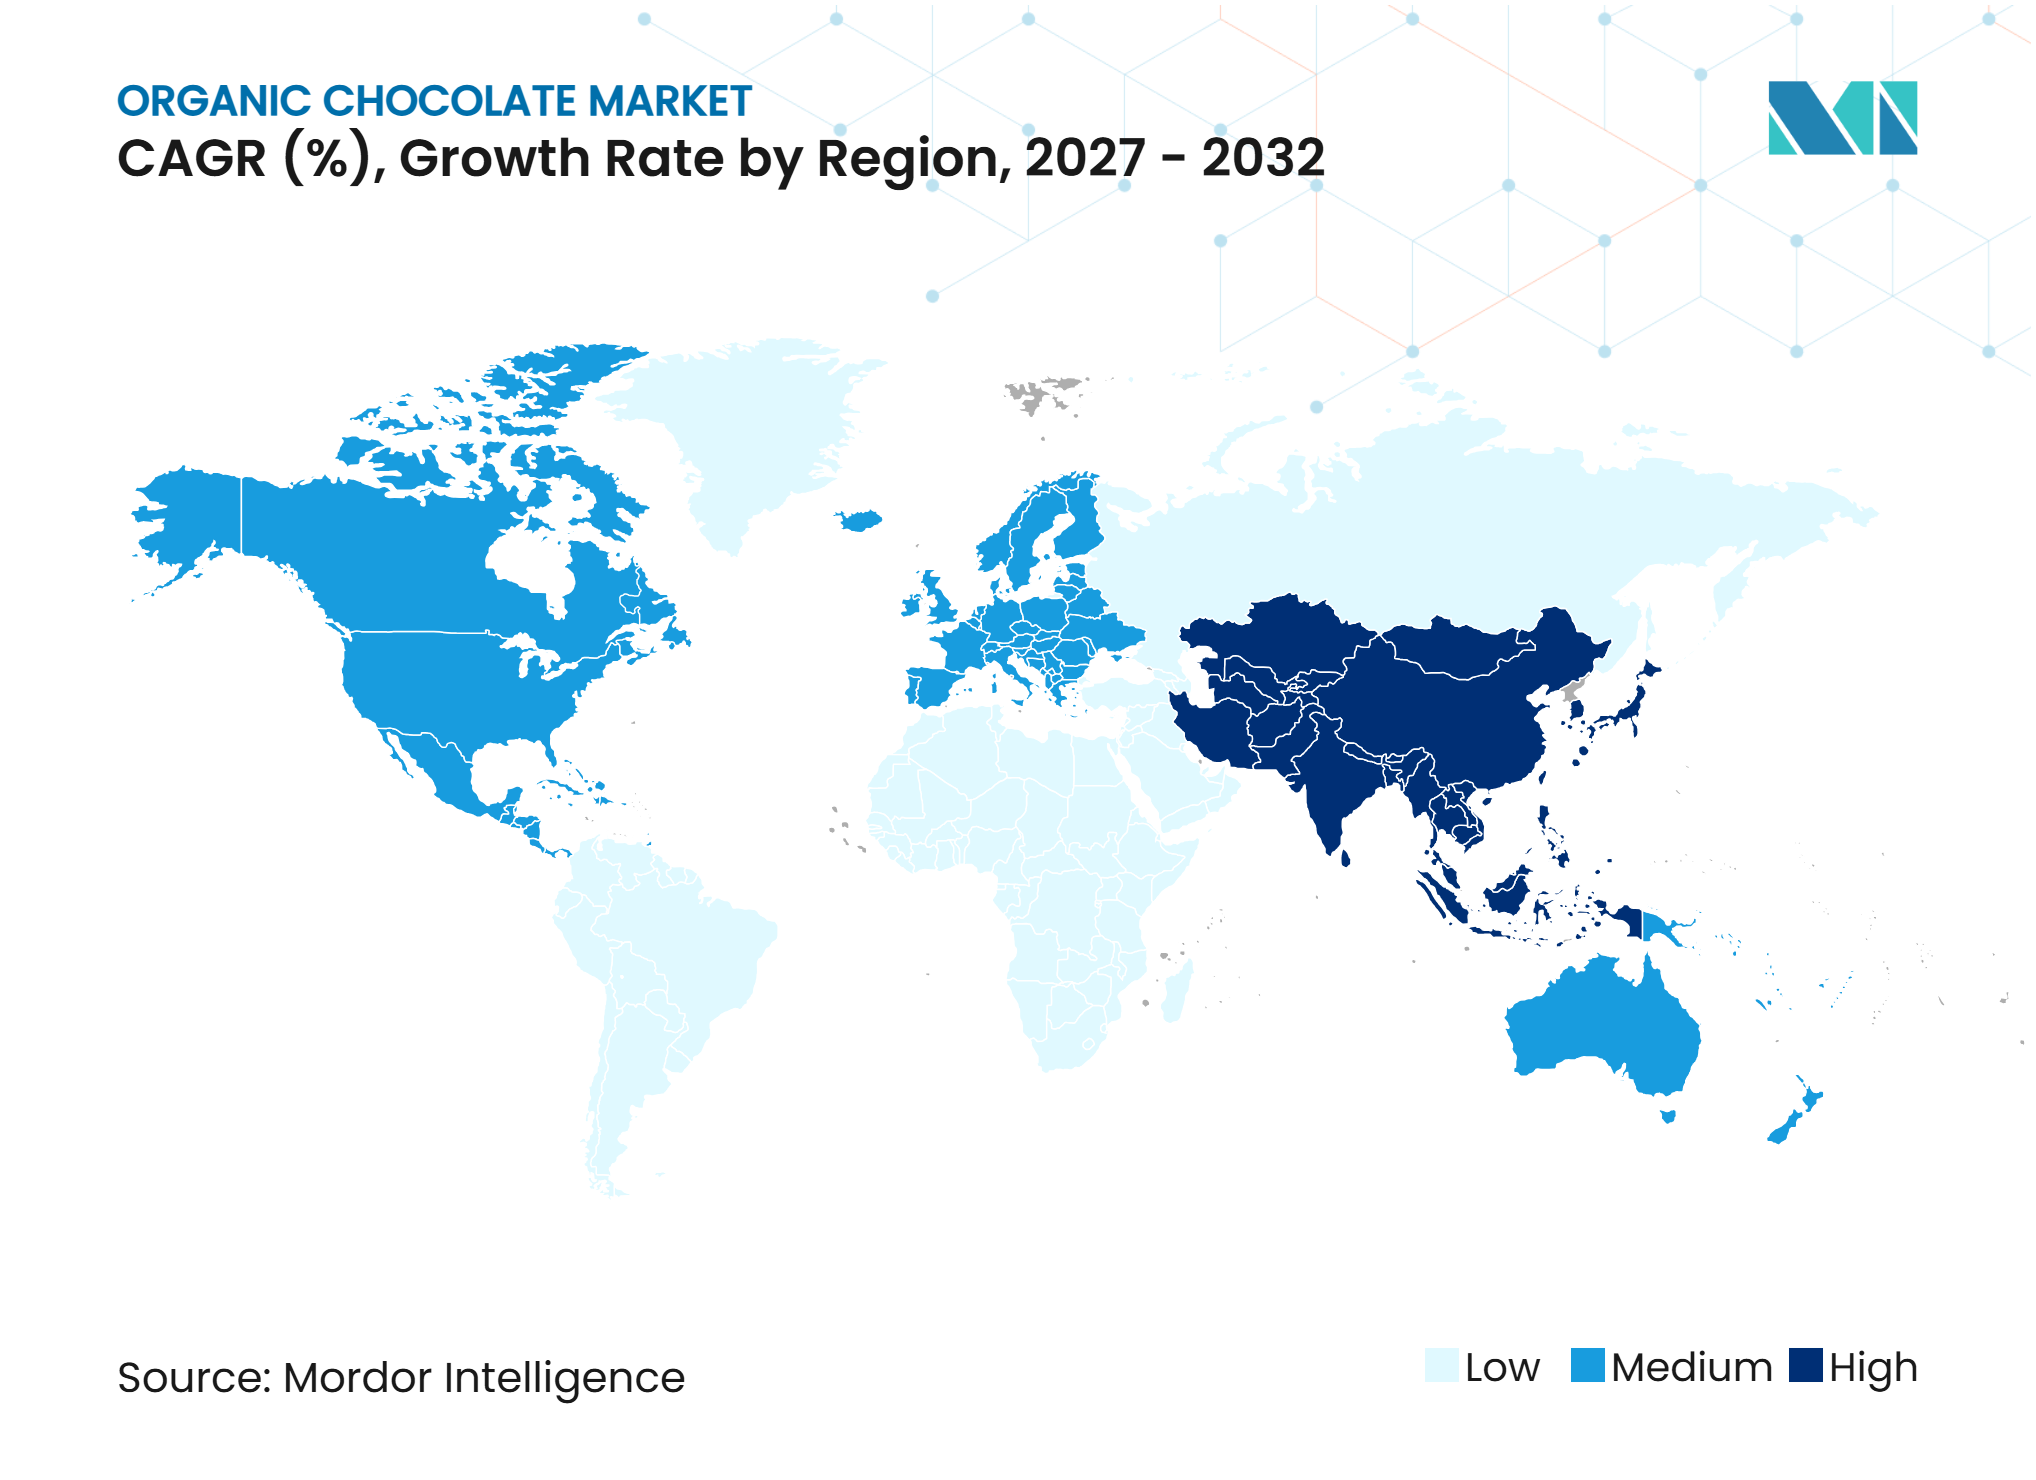
Por geografía, Europa dominó el mercado de chocolate orgánico con una participación del 37,81% en 2026, mientras que se anticipa que Asia-Pacífico registre la CAGR más rápida del 8,02% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por los productos alimenticios orgánicos | +1.5% | Global | Corto plazo (≤ 2 años) |
| Demanda de chocolate negro premium con alto contenido de cacao | +1.0% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 aos) |
| Creciente preferencia por cacao de origen ético y trazable | +0.7% | Global, liderado por Europa | Mediano plazo (2-4 años) |
| Innovación de productos y expansión de portafolios de chocolate orgánico | +0.6% | Global | Corto plazo (≤ 2 años) |
| Expansión de canales minoristas especializados, de abarrotes y en línea | +0.8% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de alternativas de chocolate veganas y de origen vegetal | +0.5% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por los Productos Alimenticios Orgánicos
La creciente conciencia de los consumidores sobre la calidad de los alimentos, la autenticidad de los ingredientes y las prácticas agrícolas está impulsando la demanda de productos alimenticios orgánicos, incluido el chocolate orgánico. Los consumidores priorizan cada vez más los ingredientes con certificación orgánica y las prácticas de abastecimiento transparentes al comprar productos alimenticios. Esta preferencia crea oportunidades para que los fabricantes de chocolate orgánico diferencien sus ofertas a través de cacao orgánico certificado, azúcar y otros ingredientes. Según el informe de Estrategia de Promoción del Mercado Orgánico y Exportaciones de India de enero de 2025, el 79% de los consumidores indios planeaban aumentar la participación de los productos orgánicos en sus compras de abarrotes. Además, el 91% identificó los beneficios para la salud como el factor principal que influye en sus decisiones de compra de alimentos orgánicosEstudio del Mercado Orgánico de India, organic.apeda.gov.in">[1]. Este cambio en las preferencias de los consumidores respalda la adopción más amplia de productos alimenticios orgánicos y crea condiciones favorables para los fabricantes de chocolate orgánico.
Creciente Demanda de Chocolate Negro Orgánico Premium con Alto Contenido de Cacao
El creciente interés de los consumidores en la confitería premium, los sabores distintivos del cacao y los productos con mayor contenido de cacao está impulsando la demanda de chocolate negro orgánico. Los consumidores buscan cada vez más variedades de chocolate con perfiles de cacao más ricos, menor dulzura e ingredientes orgánicos certificados. Según el Centro para la Promoción de las Importaciones (CBI), en su análisis de 2026 del mercado de cacao del Reino Unido, el chocolate negro premium es una categoría en crecimiento hasta 2031El potencial del mercado del Reino Unido para el cacao, cbi.eu">[2]. Este crecimiento está respaldado por las preferencias de los consumidores por un mayor contenido de cacao, niveles más bajos de azúcar y productos de calidad premium. El informe clasifica el chocolate negro que contiene al menos un 55% de cacao como una categoría de producto premium. Esto crea oportunidades para que los fabricantes de chocolate orgánico fortalezcan sus portafolios de productos premium a través de formulaciones con alto contenido de cacao e ingredientes orgánicos certificados.
Creciente Preferencia por Cacao de Origen Ético y Trazable
La trazabilidad se está convirtiendo en un requisito comercial crítico en el mercado de chocolate orgánico. El Reglamento de Deforestación de la Unión Europea exige que las cadenas de suministro de cacao que abastecen a la Unión Europea mantengan información de geolocalización y registros de diligencia debida. Los grupos de cacao orgánico deben, por tanto, gestionar el cumplimiento orgánico junto con la documentación de trazabilidad. Aunque estos requisitos aumentan la complejidad operativa, pueden fortalecer la posición de mercado de las marcas con registros de proveedores bien establecidos. Además, los fabricantes deben invertir en sistemas robustos de monitoreo de proveedores, documentación digital y procesos de verificación del abastecimiento para garantizar el cumplimiento normativo y la transparencia de la cadena de suministro. Estas capacidades también mejoran la responsabilidad de la cadena de suministro, respaldan las afirmaciones de abastecimiento responsable y fortalecen la confianza de los compradores en la autenticidad de los productos de cacao orgánico.
Creciente Demanda de Alternativas de Chocolate Veganas y de Origen Vegetal
Los productos veganos amplían el atractivo del chocolate orgánico entre los consumidores que priorizan las preferencias dietéticas y los ingredientes libres de origen animal. Muchos productos de chocolate negro ya son libres de lácteos, lo que permite que la certificación vegana complemente un posicionamiento orgánico existente. La disponibilidad de formulaciones de origen vegetal que utilizan ingredientes como leche de avena, leche de almendras y alternativas a base de coco permite además a los fabricantes atender a los consumidores que buscan opciones de confitería sin lácteos. Esta combinación es particularmente relevante en los canales minoristas especializados premium, donde los consumidores a menudo esperan múltiples credenciales del producto. También permite a las marcas diferenciar barras oscuras, trufas y productos de regalo sin alterar su propuesta central de cacao. Este posicionamiento respalda un enfoque centrado en la formulación del producto, el posicionamiento de precios y la selección del canal minorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y precios premium de los productos | -0.7% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de cacao orgánico certificado | -0.6% | Global | Mediano plazo (2-4 años) |
| Volatilidad del precio del cacao y fluctuaciones en los costos de materias primas | -0.5% | Global, liderado por las regiones de suministro de África Occidental | Corto plazo (≤ 2 años) |
| Complejidades en el abastecimiento de cacao orgánico y la trazabilidad de la cadena de suministro | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Precios Premium de los Productos
La fabricación de chocolate orgánico conlleva requisitos operativos adicionales que pueden aumentar los costos de producción en comparación con la producción de chocolate convencional. Los fabricantes deben obtener cacao orgánico certificado y otros ingredientes, mantener instalaciones de almacenamiento y procesamiento separadas, someterse a inspecciones periódicas y cumplir con los estándares de producción orgánica. Estos requisitos pueden plantear desafíos particulares para los fabricantes más pequeños que carecen de redes de adquisición orgánica establecidas e instalaciones de procesamiento dedicadas. Según el Centro para la Promoción de las Importaciones (CBI) de la Agencia Empresarial de los Países Bajos, el Reglamento Orgánico revisado de la Unión Europea (UE) 2018/848 entra en vigor el 1 de enero de 2025, introduciendo requisitos más estrictos de certificación e inspección para los productores y exportadores de cacao orgánicoEl potencial del mercado europeo para el cacao orgánico, cbi.eu">[3]. Bajo el reglamento revisado, ciertas granjas más grandes deben obtener certificación individual en lugar de depender de la certificación grupal, mientras que los requisitos adicionales de auditoría y documentación aumentarán la complejidad operativa.
Disponibilidad Limitada de Cacao Orgánico Certificado
La disponibilidad limitada de cacao orgánico certificado puede limitar la capacidad de producción y la expansión de los fabricantes de chocolate orgánico. El cultivo de cacao orgánico requiere que los agricultores cumplan con estrictos estándares agrícolas, eviten pesticidas y fertilizantes sintéticos prohibidos, mantengan registros de certificación y se adhieran a las prácticas agrícolas aprobadas. Estos requisitos reducen el número de proveedores elegibles, lo que dificulta que los fabricantes aseguren cantidades adecuadas de cacao certificado. Además, la concentración de la producción de cacao orgánico certificado en regiones geográficas específicas expone a los fabricantes a incertidumbres de abastecimiento, fluctuaciones estacionales y posibles interrupciones del suministro. En consecuencia, la disponibilidad limitada de materias primas puede restringir la escalabilidad de la producción, complicar la planificación de adquisiciones y afectar la capacidad de los fabricantes para mantener suministros consistentes de productos de chocolate orgánico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Chocolate:
El Chocolate Negro Genera Demanda a Través de la Simplicidad de los IngredientesEl Chocolate con Leche y el Chocolate Blanco representaron el 57,98% de la participación del mercado de chocolate orgánico en 2026. El segmento se beneficia de perfiles de sabor familiares y su presencia establecida en barras, productos de regalo y surtidos de venta minorista convencional. Su versatilidad también permite a los fabricantes incorporar ingredientes como nueces, frutas, caramelo y otras inclusiones para ampliar el atractivo del producto. El chocolate con leche sigue siendo relevante para los productos que priorizan la indulgencia y la accesibilidad amplia para los consumidores. Sin embargo, el chocolate blanco enfrenta mayor presión a medida que los consumidores prefieren cada vez más productos con una identidad de cacao más fuerte y un menor contenido percibido de azúcar.
Se proyecta que el Chocolate Negro crecerá a una CAGR del 7,42% hasta 2032, superando el pronóstico general de la categoría. Este crecimiento refleja la creciente demanda de productos con mayor contenido de cacao, formulaciones con menos azúcar y etiquetas más simples. El segmento de Chocolate Negro del mercado de chocolate orgánico está respaldado por formulaciones que utilizan una lista corta de ingredientes reconocibles. La masa de cacao, la manteca de cacao y el azúcar de caña proporcionan a los fabricantes un camino relativamente directo hacia la certificación orgánica. Estos productos también suelen ser libres de lácteos, lo que permite a las marcas combinar credenciales orgánicas y veganas. Esta combinación puede aumentar la relevancia de las barras de chocolate negro entre los minoristas especializados y los consumidores que buscan opciones de origen vegetal.


Por Forma:
Las Barras Siguen Siendo Centrales Mientras los Trufas Expanden la Demanda de ObsequiosLas barras y tabletas representaron el 51,82% de la participación del mercado de chocolate orgánico en 2026. Su posición de liderazgo refleja la demanda de consumo diario, una presentación consistente en estantes y tamaños de porción convenientes. Los fabricantes pueden estandarizar y distribuir barras más fácilmente a través de supermercados y canales en línea. Este formato también permite a los consumidores comparar el contenido de cacao, las certificaciones orgánicas y las variantes de sabor más fácilmente. La disponibilidad de diferentes porcentajes de cacao, combinaciones de ingredientes y tamaños de porción también permite a las marcas atender a las variadas preferencias de los consumidores. Los bloques continúan sirviendo para aplicaciones de repostería y alimentos especializados, donde la certificación orgánica refuerza su atractivo artesanal. Además, su portabilidad, mayor vida útil y disponibilidad en varios tamaños de empaque respaldan las compras repetidas entre los consumidores habituales de chocolate.
Se prevé que los pralinés y trufas crezcan a una CAGR del 7,63% hasta 2032. Estos productos respaldan el crecimiento del mercado de chocolate orgánico al atender la demanda de obsequios y ocasiones premium. Su presentación fomenta compras de mayor valor que están menos impulsadas por comparaciones de precios cotidianos. Las trufas también permiten a los fabricantes destacar atributos de sostenibilidad a través de empaques estacionales y embalajes reciclables. Además, los rellenos premium, las combinaciones de sabores distintivas y los empaques orientados a obsequios visualmente atractivos ayudan a los fabricantes a diferenciar sus ofertas y atraer a los consumidores que buscan experiencias de chocolate especializadas. Los surtidos de edición limitada y las colecciones festivas también crean oportunidades para que las marcas generen demanda estacional y fortalezcan su posicionamiento en el mercado premium.
Por Canal de Distribución:
La Escala de Abarrotes y el Descubrimiento Digital Trabajan JuntosLos supermercados e hipermercados representaron el 42,61% de la participación del mercado de chocolate orgánico en 2026. Estos establecimientos siguen siendo el canal principal de descubrimiento de confitería orgánica en los mercados de consumo desarrollados. Los minoristas de abarrotes ampliaron sus portafolios de productos orgánicos a medida que las ofertas de marca propia y las marcas especializadas compiten por el espacio en los estantes. Su amplio alcance permite a los consumidores probar productos orgánicos junto con el chocolate convencional. Las tiendas de conveniencia y abarrotes continúan respaldando las compras por impulso y las ocasiones de consumo urbano. Las tiendas de alimentos especializados, los establecimientos de servicios de alimentos y los canales de obsequios corporativos también siguen siendo relevantes, particularmente donde las marcas requieren mayor espacio para comunicar la procedencia del producto y el valor premium.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 7,95% hasta 2032. El mercado de chocolate orgánico se beneficia del comercio minorista en línea porque las marcas más pequeñas pueden llegar a los consumidores sin enfrentar las barreras de inclusión asociadas con las grandes cadenas minoristas. Las ventas directas también respaldan las suscripciones, las compras repetidas y la comunicación detallada de las afirmaciones de certificación. Esta combinación de canales puede ayudar a los productores especializados a construir reconocimiento de marca antes de convertir a los consumidores en compradores digitales recurrentes.

Nota: La participación de todos los segmentos individuales está disponible al adquirir el informe
Análisis Geográfico
Europa
Europa tuvo una participación del 37,81% en el mercado de chocolate orgánico en 2026. La demanda madura de productos orgánicos, la sólida conciencia sobre el comercio justo y las bien establecidas tradiciones de chocolate artesanal respaldan la posición de liderazgo de la región. Alemania, el Reino Unido, Francia, Italia y Bélgica tienen bases de consumidores familiarizados con la confitería premium. Los minoristas de estos países respaldan los productos orgánicos de marca propia y de marca a través de extensas redes de distribución de abarrotes. La influencia regulatoria también sigue siendo significativa, ya que el Reglamento de Deforestación de la Unión Europea exige que los proveedores de cacao proporcionen registros de trazabilidad para acceder al mercado. Este requisito favorece a las marcas orgánicas que ya mantienen documentación detallada de abastecimiento y certificación.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,02% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de chocolate orgánico. El aumento de los ingresos urbanos y la expansión del comercio minorista de alimentos premium están ampliando la base de consumidores potenciales en China e India. India se beneficia de los marcos de certificación bajo el Programa Nacional para la Producción Orgánica, mientras que Japón tiene una base de consumidores establecida para la confitería premium. El comercio minorista digital también permite que los productos especializados lleguen a los consumidores más allá de los principales centros urbanos. Tailandia presenta potencial como centro de procesamiento, ya que las instalaciones locales se alinean cada vez más con los requisitos de calidad de exportación. Estas condiciones crean oportunidades para las marcas que pueden abordar la sensibilidad al precio mientras comunican claramente sus certificaciones orgánicas y credenciales de abastecimiento.
América, Oriente Medio y África
América del Norte representa una región madura y de alto valor para el comercio minorista especializado premium, incluidos Whole Foods, Sprouts y otros canales enfocados en la salud. Estos establecimientos proporcionan a las marcas orgánicas una base de distribución que puede ayudar a compensar los costos de certificación y abastecimiento. América del Sur sirve tanto como base de origen de cacao orgánico como región de consumo emergente, particularmente en Brasil, Perú, Colombia y Argentina. La actividad de granja a barra en Perú y Ecuador vincula el suministro de exportación con la demanda premium local. Oriente Medio y África siguen siendo regiones de consumo en etapa temprana; sin embargo, los mercados urbanos del Golfo están generando demanda de confitería premium importada. La oportunidad de participación del mercado de chocolate orgánico en estas diversas regiones dependerá de la expansión del comercio minorista premium, la educación del consumidor y los precios de los productos alineados con el poder adquisitivo local.
Panorama Competitivo
Concentración del Mercado
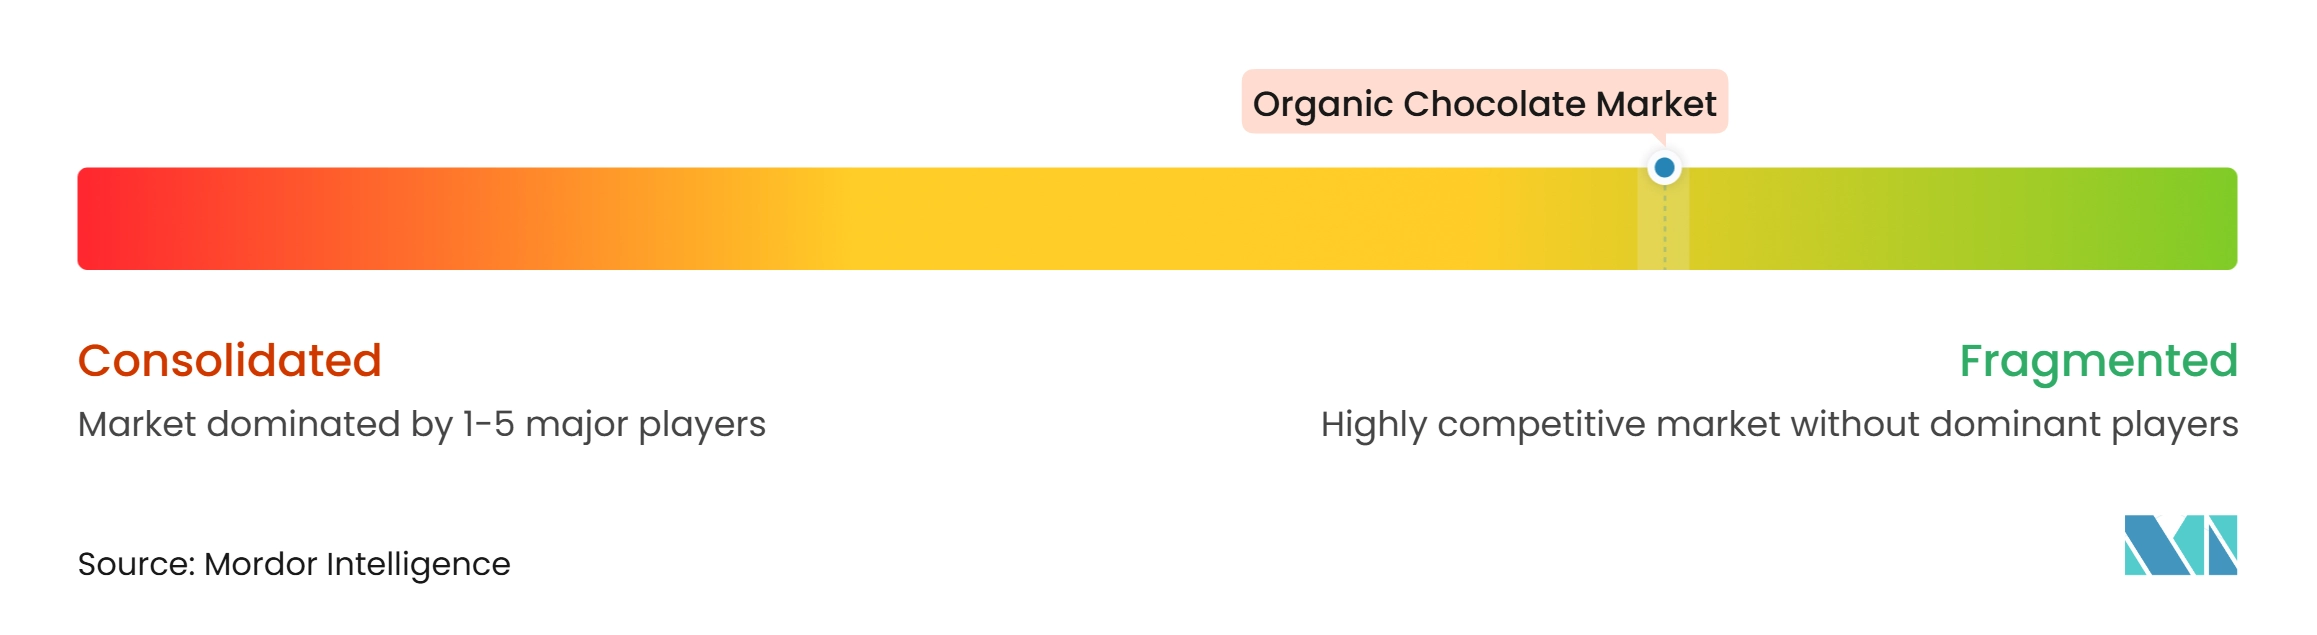
El mercado de chocolate orgánico está fragmentado, con marcas especializadas y productores con misión definida compitiendo en un panorama diverso. La profundidad de la certificación, la procedencia del cacao y las relaciones directas con los agricultores a menudo tienen más peso que la escala de fabricación. Las marcas se diferencian a través de combinaciones de credenciales USDA Orgánico, Fairtrade, B Corp y Regenerative Organic Certified. Replicar este enfoque en grandes volúmenes es un desafío cuando los registros de la cadena de suministro son incompletos. Si bien las empresas más grandes conservan ventajas en adquisiciones y distribución, las marcas especializadas compiten a través de un abastecimiento transparente. Como resultado, la confianza en la historia del producto es tan importante como la presencia minorista.
La expansión de la distribución sigue siendo una estrategia clave en el mercado de chocolate orgánico. Las marcas están avanzando más allá de los establecimientos especializados mientras mantienen un posicionamiento premium. La competencia se centra principalmente en la expansión del portafolio de productos, el posicionamiento premium, el abastecimiento ético de cacao y el empaque sostenible. Alter Eco Foods se enfoca en barras de chocolate negro orgánico, trufas y empaques ambientalmente responsables, mientras que Theo Chocolate, Inc. enfatiza las formulaciones orgánicas y de comercio justo. Original Beans se diferencia a través del cacao de origen único, la trazabilidad y las prácticas de abastecimiento regenerativo.
La innovación en empaques y la resiliencia de la cadena de suministro también están dando forma a las estrategias competitivas. En marzo de 2026, Amcor y Alter Eco Foods introdujeron un envoltorio de papel para la gama de chocolate de 200 g de Alter Eco Foods. El empaque redujo el peso del paquete en un 61% y es reciclable a través del flujo de reciclaje de papel francés. En noviembre de 2025, Barry Callebaut estableció una asociación a largo plazo con Planet A Foods para desarrollar ChoViva, una alternativa sin cacao elaborada a partir de semillas de girasol. Estas iniciativas demuestran cómo la innovación en materiales puede abordar las regulaciones de empaques y los riesgos de suministro de cacao. Las herramientas de trazabilidad digital, incluidos los datos a nivel de granja y los códigos QR orientados al consumidor, son cada vez más importantes para el cumplimiento normativo en Europa. Es probable que el mercado de chocolate orgánico favorezca a las empresas más pequeñas que puedan documentar rigurosamente sus prácticas de abastecimiento mientras mantienen una propuesta premium clara.
Líderes de la Industria del Chocolate Orgánico
-
Divine Chocolate Limited
-
Lindt & Sprüngli AG
-
Vivani
-
Raaka Chocolate
-
Daylesford Organic Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chocolate Orgánico Empresas cubiertas en este informe
- Green & Black’s
- Alter Eco Foods
- Theo Chocolate, Inc.
- Divine Chocolate Limited
- Lindt & Sprüngli AG
- Vivani
- Taza Chocolate
- Equal Exchange Coop
- Lake Champlain Chocolates
- Original Beans
- Beyond Good
- Pana Chocolate Pty Ltd.
- Rococo Chocolates London Limited
- Seed & Bean
- Raaka Chocolate
- Daylesford Organic Limited
- NibMor
- Kicking Horse Chocolate Co. Ltd.
- Pascha Chocolate Co.
- Luker Chocolate
Desarrollos recientes de la industria en Mercado de Chocolate Orgánico
- Mayo 2026: Vinte lanzó una gama de barras de chocolate orgánico de origen único elaboradas exclusivamente con cacao orgánico proveniente de la plantación Mava Ottange en el Valle de Sambirano de Madagascar. La gama incluye variantes de chocolate negro al 75%, 85% y 100%, enfatizando el origen del cacao.
- Febrero 2026: Natural Grocers introdujo dos variedades de barras de chocolate negro orgánico, Frambuesa y Caramelo y Sal Marina, elaboradas con ingredientes orgánicos sin organismos genéticamente modificados y cacao belga con certificación de comercio justo.
- Mayo 2025: Justin's lanzó Barras de Chocolate Rellenas de Caramelo de Maní y Nougat con certificación orgánica del Departamento de Agricultura de los Estados Unidos (USDA) en variedades de chocolate negro y chocolate con leche. Disponibles en barras individuales y bolsas multipaquete, los productos ampliaron el portafolio de confitería orgánica de la empresa con ofertas de chocolate relleno y formatos de empaque convenientes.
Alcance del Informe Global del Mercado de Chocolate Orgánico
El chocolate orgánico se refiere al chocolate fabricado con cacao orgánico certificado y otros ingredientes cultivados sin pesticidas sintéticos prohibidos, fertilizantes u organismos genéticamente modificados, siguiendo los estándares de agricultura orgánica aplicables.
El mercado de chocolate orgánico está segmentado por tipo de chocolate, forma, canal de distribución y geografía. Por tipo de chocolate, el mercado está segmentado en chocolate negro y chocolate con leche y chocolate blanco. Por forma, el mercado está segmentado en barras y tabletas, pralinés y trufas, bloques y otras formas. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/abarrotes, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado está clasificado en América del Norte, Europa, América del Sur, Asia-Pacífico, y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco |
| Barras y Tabletas |
| Pralinés y Trufas |
| Bloques |
| Otras Formas |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Bélgica | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Indonesia | |
| Tailandia | |
| Australia | |
| Japón | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Chocolate | Chocolate Negro | |
| Chocolate con Leche y Chocolate Blanco | ||
| Por Forma | Barras y Tabletas | |
| Pralinés y Trufas | ||
| Bloques | ||
| Otras Formas | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Indonesia | ||
| Tailandia | ||
| Australia | ||
| Japón | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de chocolate orgánico?
El mercado de chocolate orgánico fue valorado en 0,87 mil millones de USD en 2026 y se proyecta que crezca desde 0,92 mil millones de USD en 2027 hasta 1,24 mil millones de USD para 2032, registrando una CAGR del 6,21% durante el período de pronóstico.
¿Qué segmento de tipo de chocolate tuvo la mayor participación del mercado de chocolate orgánico en 2026?
El segmento de chocolate con leche y chocolate blanco tuvo la mayor participación de mercado en 2026, representando el 57,98% del mercado.
¿Qué segmento de forma dominó el mercado de chocolate orgánico en 2026?
El segmento de barras y tabletas dominó el mercado en 2026, capturando el 51,82% de la participación total del mercado.
¿Qué canal de distribución representó la mayor participación de mercado en 2026?
Los supermercados/hipermercados lideraron el mercado de chocolate orgánico en 2026, con una participación del 42,61% del mercado.
¿Qué región tuvo la mayor participación del mercado de chocolate orgánico en 2026?
Europa fue el mercado regional líder en 2026, representando el 37,81% del mercado de chocolate orgánico.