
Tamanho e Participação do Mercado de Frango Orgânico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.68 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.07 % |
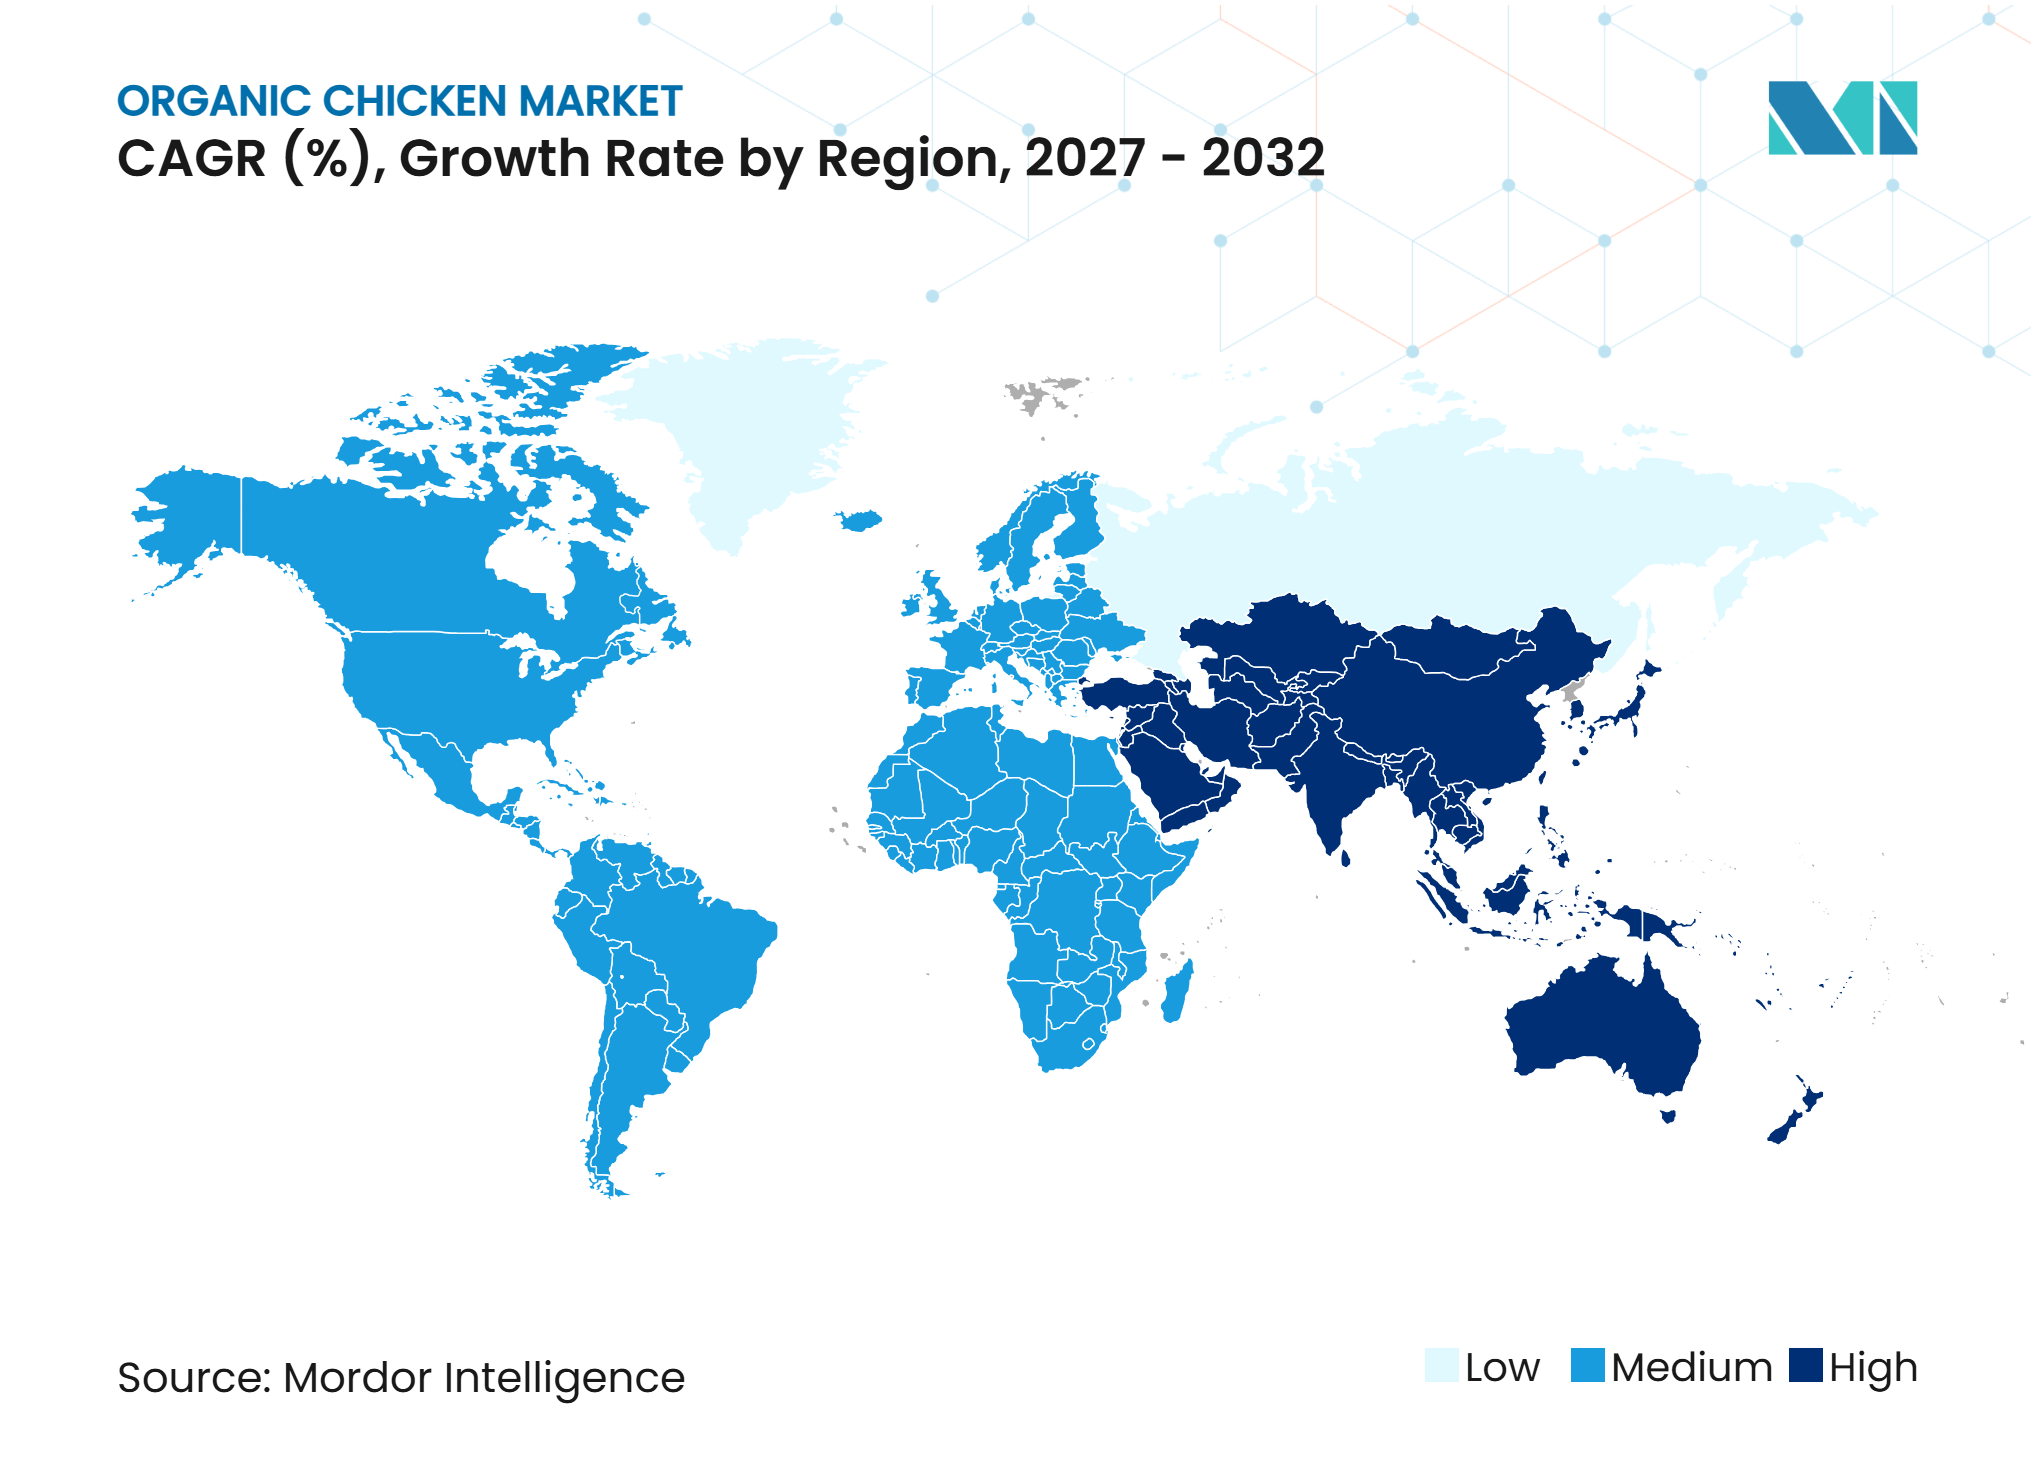
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frango Orgânico por Mordor Intelligence
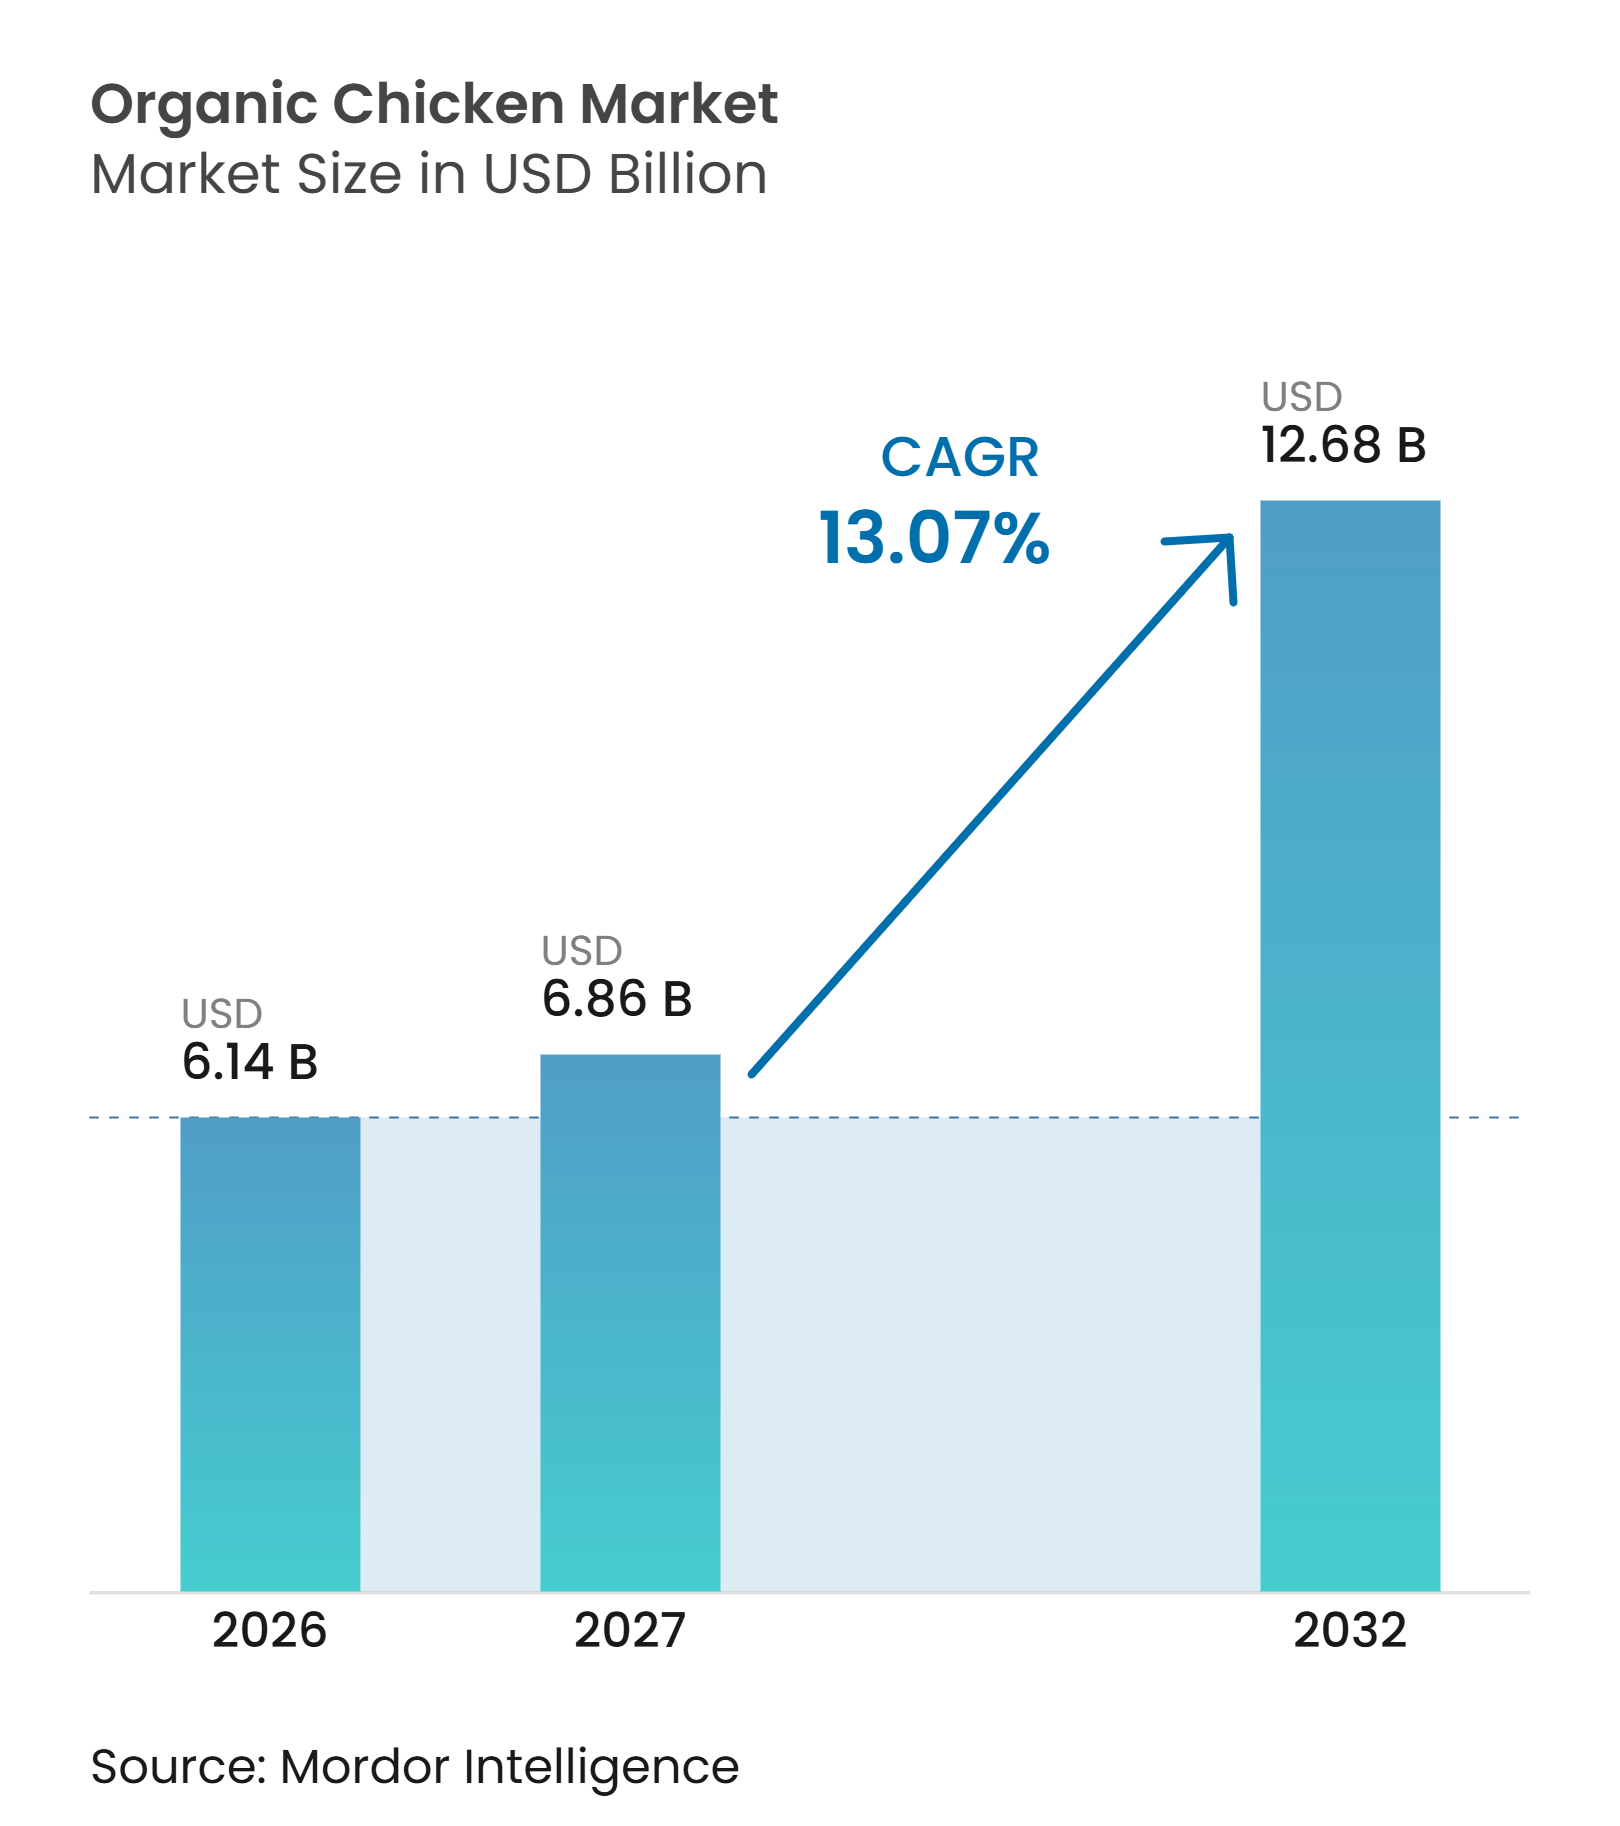
O tamanho do mercado de frango orgânico deve crescer de 6,14 bilhões de USD em 2026 para 6,86 bilhões de USD em 2027 e está previsto para atingir 12,68 bilhões de USD até 2032, a um CAGR de 13,07% no período de 2027 a 2032. O mercado está experimentando crescimento constante, sustentado pelo aumento da preferência do consumidor por produtos proteicos produzidos naturalmente, certificados e com rótulo limpo. A crescente conscientização sobre qualidade dos alimentos, bem-estar animal, rastreabilidade e práticas de produção está incentivando os consumidores a considerar a carne de frango orgânica como alternativa à carne produzida de forma convencional. O aumento da consciência sobre saúde e o maior interesse em fornecimento transparente de alimentos estão fortalecendo ainda mais a demanda, enquanto a disponibilidade crescente por meio do varejo moderno e da distribuição online está melhorando a acessibilidade ao produto. Os fabricantes também estão ampliando suas ofertas de aves orgânicas por meio de formatos convenientes e com valor agregado para atender aos hábitos de consumo em evolução.
Principais Conclusões do Relatório
-
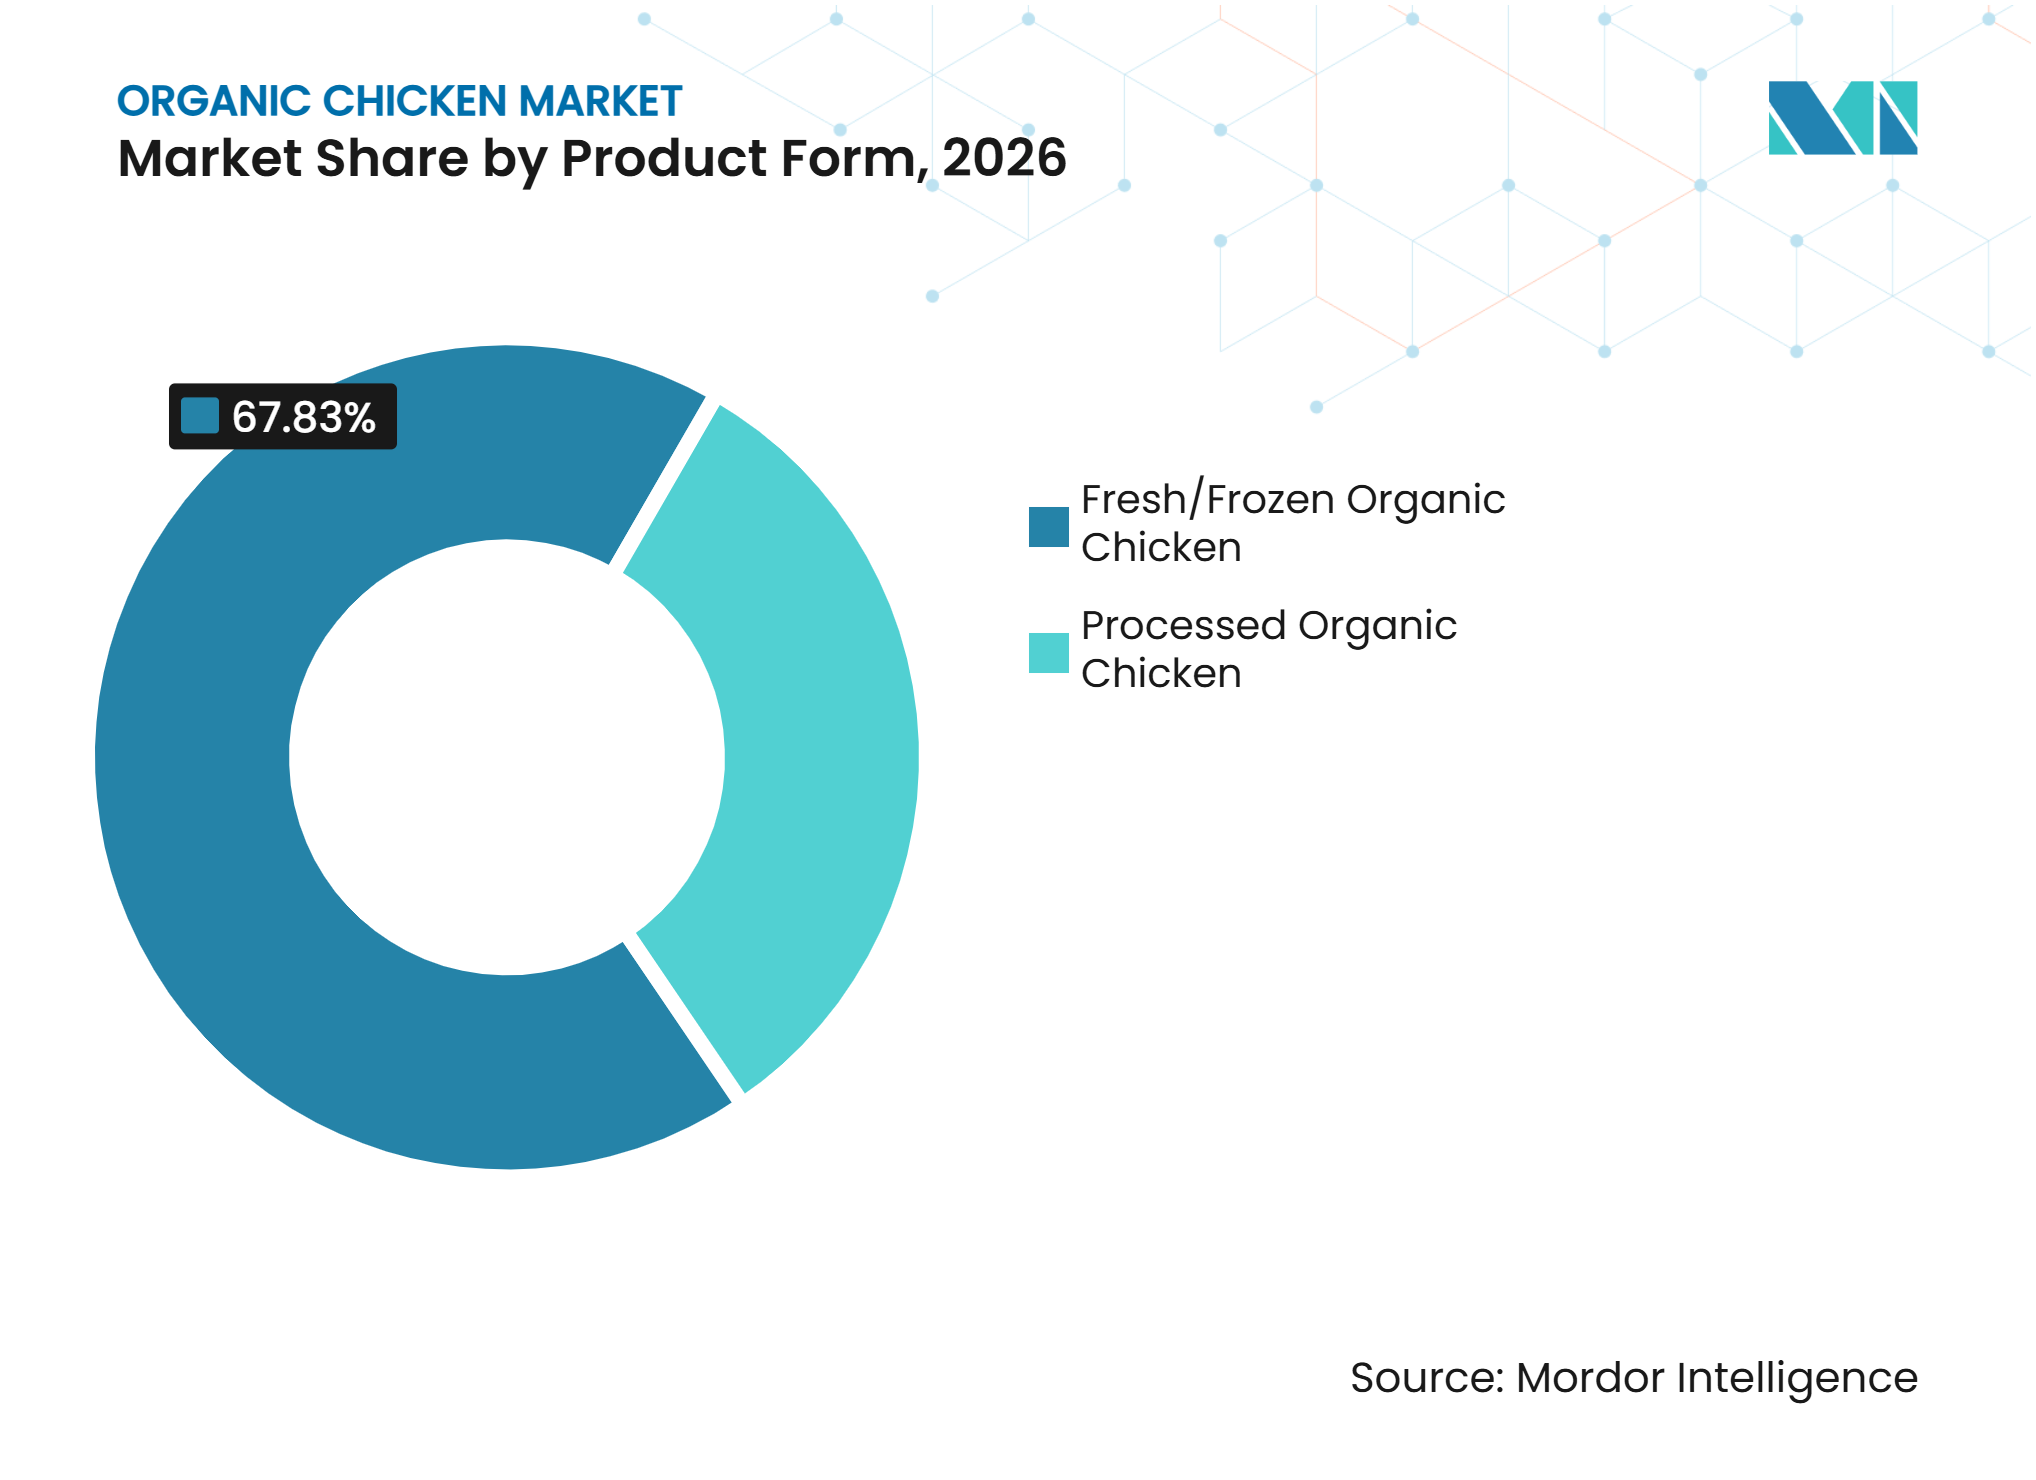
Por forma de produto, o Frango Orgânico Fresco/Congelado detinha uma participação de 67,83% em 2026, enquanto o Frango Orgânico Processado tem previsão de crescer a um CAGR de 14,53% de 2027 a 2032.
-
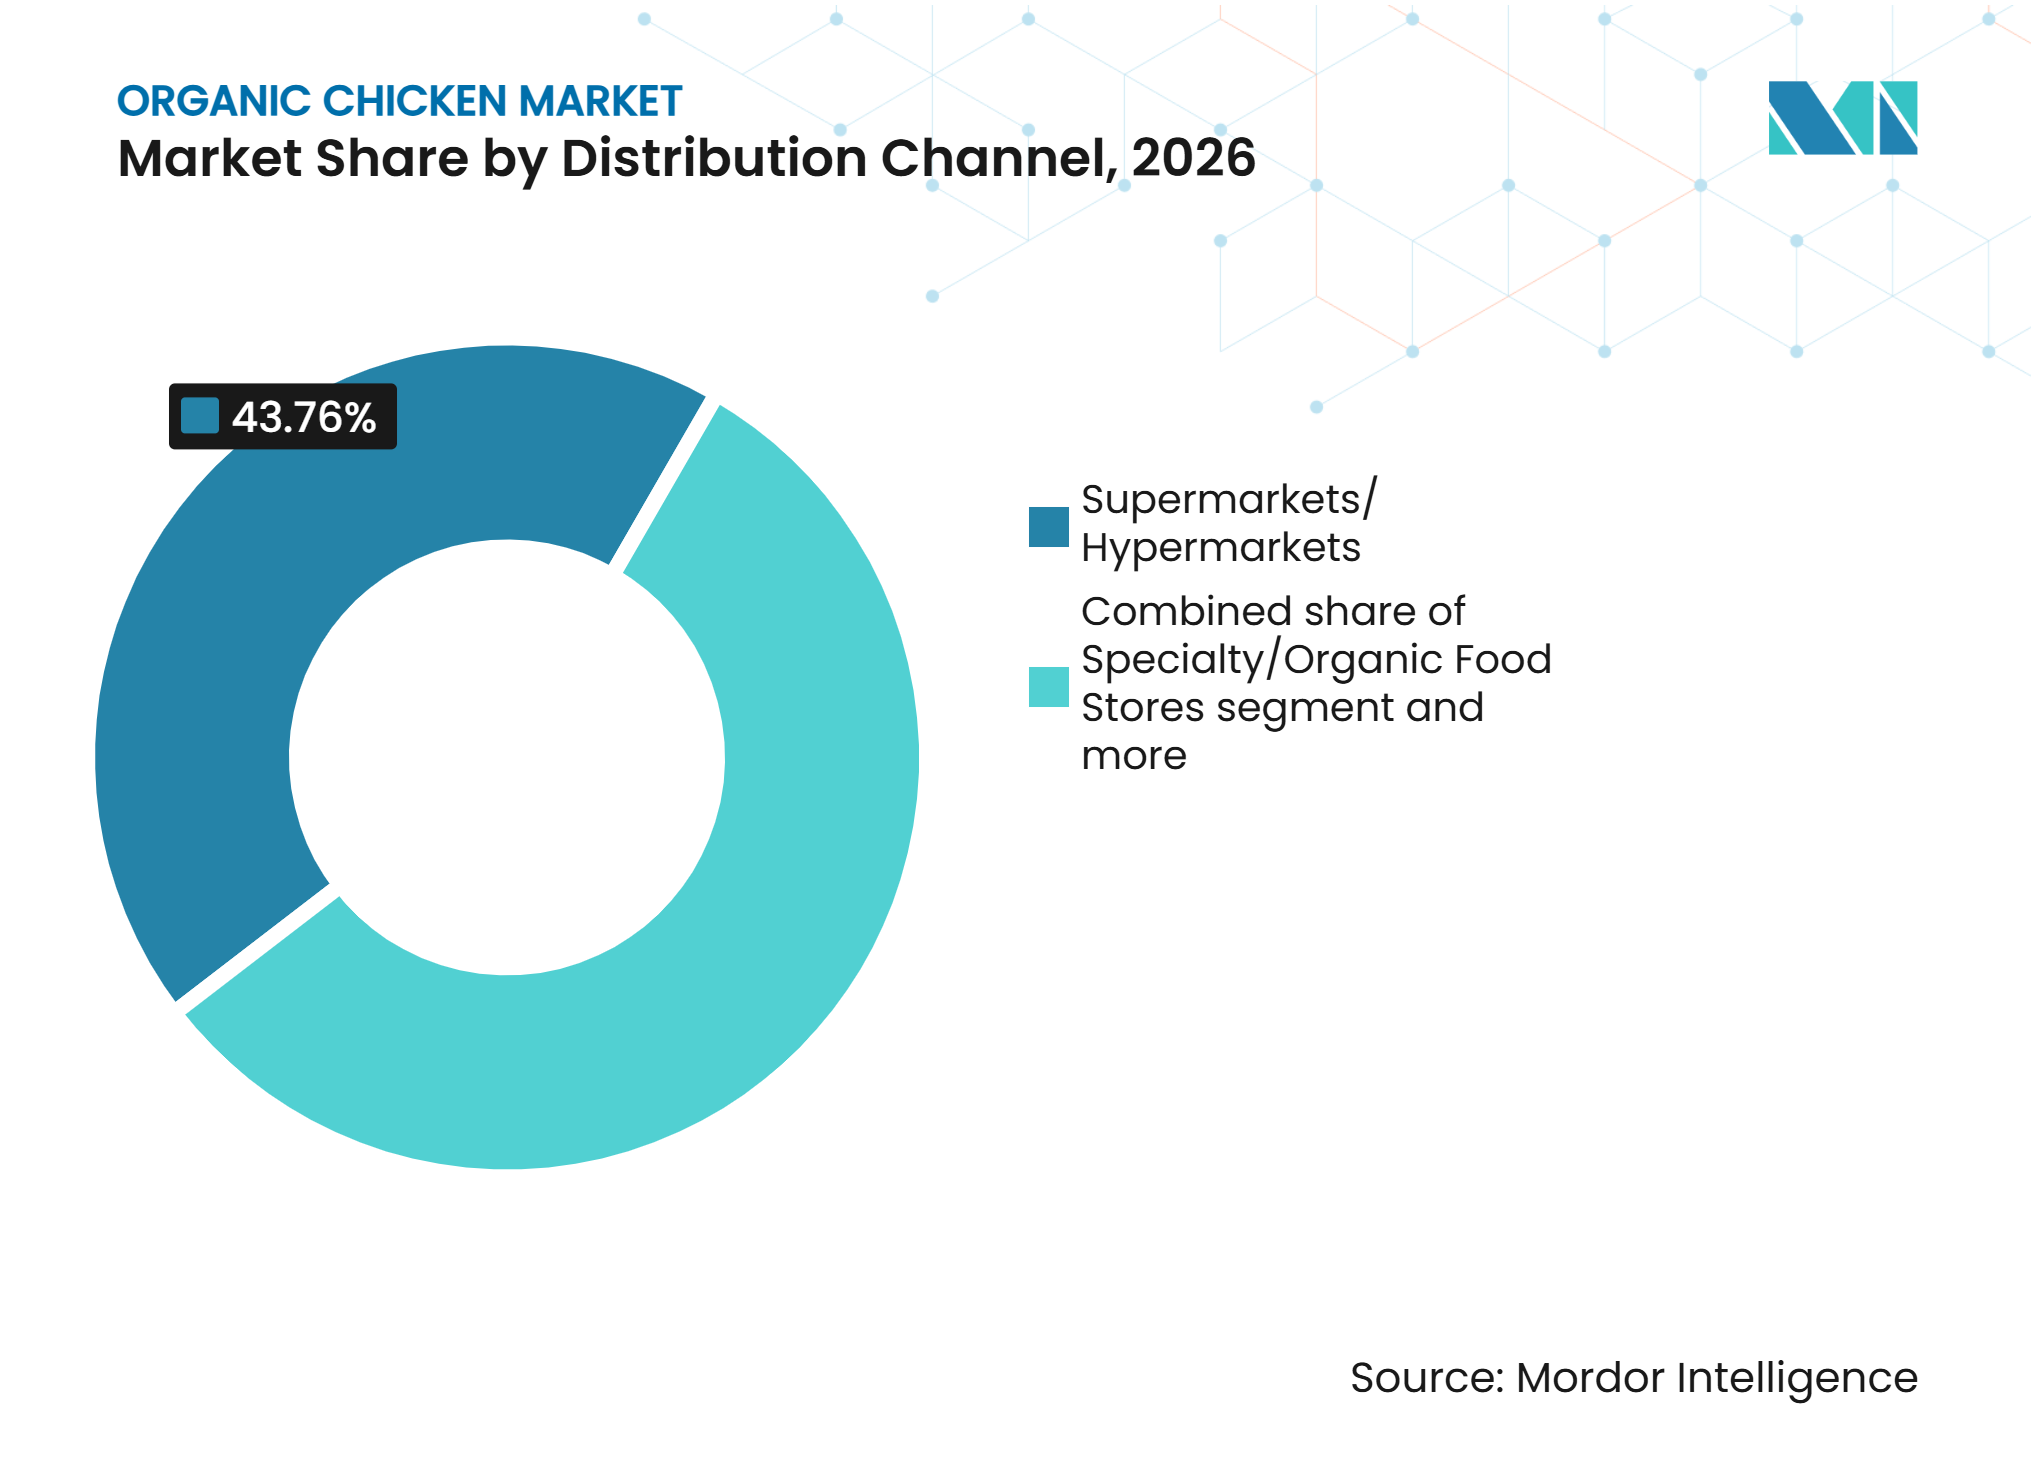
Por canal de distribuição, os Supermercados/Hipermercados detinham uma participação de 43,76% em 2026, enquanto o Varejo Online/Direto ao Consumidor tem previsão de crescer a um CAGR de 15,13% de 2027 a 2032.
-
Por geografia, a América do Norte detinha uma participação de 39,37% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 14,83% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização e preferência do consumidor por frango orgânico | +2.5% | Global, mais forte na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Crescimento nas vendas e no consumo de aves orgânicas | +2.0% | Global, com aceleração na Ásia-Pacífico e na América do Sul | Médio prazo (2–4 anos) |
| Expansão das ofertas de aves orgânicas no varejo convencional e com marca própria | +1.5% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Melhoria da disponibilidade e acessibilidade da alimentação orgânica | +1.5% | América do Norte, Europa, Brasil | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de produção de frangos de corte orgânicos certificados | +1.5% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Inovação de produtos em frango orgânico conveniente e com valor agregado | +1.0% | América do Norte, Europa, núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Preferência do Consumidor por Frango Orgânico
A crescente ênfase dos consumidores na qualidade dos alimentos, nos padrões de produção e no fornecimento certificado está fortalecendo a posição do frango orgânico como uma escolha premium de proteína. Os consumidores valorizam cada vez mais a certificação orgânica como um indicador de conformidade com os requisitos de produção estabelecidos, integridade do produto e práticas de fornecimento transparentes. De acordo com o Estudo do Mercado Orgânico de Connecticut de 2025, publicado pelo Departamento de Agricultura de Connecticut, 61,3% dos consumidores estavam dispostos a pagar mais por produtos orgânicos certificados pelo Departamento de Agricultura dos Estados Unidos (USDA), incluindo 18% que estavam definitivamente dispostos e 43,3% que estavam de alguma forma dispostos a pagar um preço premium[1]. Essa disposição de pagar mais por produtos orgânicos certificados sustenta o posicionamento premium do frango orgânico e cria oportunidades para os produtores diferenciarem suas ofertas por meio de padrões orgânicos verificados.
Crescimento nas Vendas e no Consumo de Aves Orgânicas
O aumento da adoção de aves produzidas organicamente está contribuindo para a expansão do mercado de frango orgânico, sustentado pelo crescente interesse do consumidor em produtos animais certificados e pela maior incorporação de proteína orgânica nas compras regulares de alimentos. A posição do frango como proteína amplamente consumida também oferece oportunidades para que as alternativas orgânicas ganhem espaço entre os consumidores que buscam carne produzida organicamente. De acordo com o Relatório do Mercado Orgânico de 2026 da Associação do Comércio Orgânico (OTA), as vendas de carne orgânica, aves e frutos do mar nos Estados Unidos aumentaram 22,5% em 2025[2]. Esse crescimento reflete a expansão da demanda por proteínas animais produzidas organicamente e reforça o potencial de aumento do consumo de frango orgânico à medida que as aves orgânicas ganham maior aceitação no mercado.
Expansão das Ofertas de Frango Orgânico no Varejo Convencional e com Marca Própria
A expansão das aves orgânicas nos varejistas de supermercados convencionais está melhorando a visibilidade e a acessibilidade do produto, permitindo que o frango orgânico alcance consumidores além das lojas especializadas em alimentos naturais. Os varejistas estão incorporando cada vez mais produtos orgânicos certificados em seus sortimentos de carnes mais amplos para atender à demanda por opções proteicas diferenciadas, enquanto as ofertas de marca própria fornecem oportunidades adicionais para posicionar o frango orgânico em diferentes faixas de preço. De acordo com o Serviço de Pesquisa Econômica (ERS) do Departamento de Agricultura dos Estados Unidos (USDA), os varejistas de supermercados convencionais respondem por 55% das vendas de alimentos orgânicos nos Estados Unidos, ressaltando a importância dos canais de varejo convencionais na distribuição de produtos orgânicos[3]. Essa presença estabelecida no varejo oferece oportunidades para produtores e varejistas de aves orgânicas expandirem o alcance ao consumidor por meio de maior disponibilidade de produtos e ofertas orgânicas dedicadas.
Melhoria da Disponibilidade e Acessibilidade da Alimentação Orgânica
A melhoria do acesso a ingredientes de alimentação certificados organicamente e o desenvolvimento gradual de cadeias de suprimentos de alimentação orgânica dedicadas estão apoiando a expansão da produção de frango orgânico. A maior disponibilidade de grãos certificados, oleaginosas e outros insumos nutricionais aprovados permite que os produtores de aves mantenham a conformidade com os padrões de produção orgânica, ao mesmo tempo em que melhoram a flexibilidade de aquisição. O aumento da participação de fornecedores agrícolas, fabricantes de alimentação e redes de agricultura orgânica também está ajudando a fortalecer a integração da cadeia de suprimentos e a ampliar as opções de fornecimento. Esses desenvolvimentos podem apoiar uma aquisição de alimentação mais consistente, melhorar o planejamento da produção e incentivar uma maior participação na avicultura orgânica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios mais elevados de custos de alimentação orgânica e processamento certificado | -1.5% | Global, mais agudo na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Capacidade limitada de processamento e segregação de aves orgânicas certificadas | -1.0% | América do Norte, mercados emergentes da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Custos de certificação orgânica e conformidade para pequenos produtores | -0.8% | Global, mais agudo na Ásia-Pacífico e na América do Sul | Longo prazo (≥ 4 anos) |
| Confusão do consumidor entre frango orgânico certificado e alegações alternativas de aves | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios Mais Elevados de Custos de Alimentação Orgânica e Processamento Certificado
Os custos mais elevados associados à aquisição de alimentação orgânica e ao processamento certificado de aves podem restringir a expansão comercial da produção de frango orgânico. Os produtores de aves orgânicas devem adquirir ingredientes de alimentação que cumpram os padrões de produção orgânica estabelecidos, limitando a flexibilidade de aquisição em comparação com a agricultura convencional. Além disso, a manutenção da certificação orgânica requer adesão a procedimentos específicos de produção, manuseio, segregação e documentação em toda a cadeia de suprimentos. As instalações de processamento certificadas também podem envolver requisitos operacionais adicionais para evitar a mistura com aves produzidas convencionalmente. Essas considerações de custo aumentam as despesas gerais de produção, potencialmente limitando a flexibilidade de precificação dos produtores e tornando o frango orgânico menos acessível aos consumidores sensíveis ao preço.
Capacidade Limitada de Processamento e Segregação de Aves Orgânicas Certificadas
A disponibilidade limitada de instalações de processamento equipadas para lidar com aves orgânicas certificadas pode restringir a expansão da produção de frango orgânico. O processamento orgânico requer procedimentos de manuseio dedicados, segregação adequada das aves convencionais e conformidade com os requisitos de certificação estabelecidos para preservar a integridade orgânica durante o processamento e a embalagem. Os produtores podem, portanto, enfrentar desafios para garantir parceiros de processamento adequados, especialmente quando operam em regiões com infraestrutura certificada limitada. A necessidade de manter procedimentos separados para manuseio, armazenamento, transporte e documentação pode complicar ainda mais as operações de processamento e a coordenação da cadeia de suprimentos. Essas restrições podem limitar a escalabilidade da produção, atrasar a entrada no mercado de produtores menores e restringir a disponibilidade consistente de produtos de frango orgânico certificado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Produto:
Formatos Frescos/Congelados Ancoram a Demanda, Enquanto os Formatos Processados AceleramO Frango Orgânico Fresco/Congelado representa a maior participação de mercado, de 67,83%, em 2026, sustentado por sua posição estabelecida como o formato principal para o consumo de aves orgânicas. A preferência do consumidor por produtos proteicos minimamente processados, maior visibilidade das características do produto e flexibilidade na preparação de refeições contribuem para a dominância do segmento. Aves inteiras, porções com osso e cortes desossados atendem a diversas necessidades culinárias domésticas e preferências de compra. O segmento também se beneficia de sua adequação para ocasiões de consumo regular e presença estabelecida nos canais de distribuição no varejo, sustentando sua proeminência contínua no mercado de frango orgânico.
O Frango Orgânico Processado é o segmento de forma de produto de crescimento mais rápido, registrando um CAGR projetado de 14,53% durante 2027–2032. O crescimento é sustentado pelo crescente interesse do consumidor em produtos de aves convenientes que combinam fornecimento orgânico com facilidade de preparo. Os formatos processados, incluindo salsichas, nuggets, hambúrgueres e porções prontas para cozinhar, oferecem alternativas aos cortes frescos convencionais e atendem aos hábitos de preparo de refeições em evolução. O desenvolvimento contínuo de produtos e a maior disponibilidade de opções de aves orgânicas com valor agregado estão apoiando ainda mais a expansão do segmento. Essas ofertas também permitem que os fabricantes diversifiquem seus portfólios e atendam a uma gama mais ampla de preferências do consumidor e ocasiões de consumo.


Por Canal de Distribuição:
Supermercados Lideram, Enquanto o Varejo Online se Expande RapidamenteOs supermercados e hipermercados respondem pela maior participação do canal de distribuição, de 43,76% em 2026, sustentados por suas extensas redes de varejo, padrões estabelecidos de compras em supermercados e amplos sortimentos de produtos. Esses estabelecimentos fornecem aos consumidores acesso conveniente ao frango orgânico certificado ao lado de produtos de aves convencionais, apoiando a visibilidade do produto e as compras repetidas. A disponibilidade de aves orgânicas por meio de varejistas de supermercados convencionais também ajuda a apresentar produtos certificados a uma base de consumidores mais ampla, além das lojas especializadas em alimentos orgânicos. As lojas de alimentos especializados contribuem ainda mais para a distribuição ao atender aos consumidores que buscam sortimentos dedicados de alimentos orgânicos e naturais, enquanto outros canais, incluindo serviços de alimentação e vendas diretas em fazendas, fornecem rotas adicionais para o mercado.
Os canais de Varejo Online e Direto ao Consumidor (DTC) representam o segmento de distribuição de crescimento mais rápido, com um CAGR projetado de 15,13% durante 2027–2032. O crescimento é sustentado pelo aumento da adoção de compras de supermercado digital, maior disponibilidade de aves orgânicas por meio de plataformas online e a conveniência da entrega em domicílio. Os canais online também permitem que os consumidores comparem atributos do produto, informações de certificação, práticas de fornecimento e formatos de produto disponíveis antes de comprar. Modelos de compra por assinatura e plataformas de pedidos diretos apoiam ainda mais as compras repetidas, simplificando a aquisição e melhorando o acesso a ofertas especializadas de aves orgânicas. Esses desenvolvimentos estão fortalecendo o papel da distribuição digital no mercado de frango orgânico.


Análise Geográfica
América do Norte
A América do Norte responde pela maior participação do mercado de frango orgânico, representando 39,37% em 2026, sustentada por estruturas de certificação orgânica estabelecidas, infraestrutura de varejo desenvolvida e crescente aceitação do consumidor de aves orgânicas certificadas. A região se beneficia de requisitos de produção orgânica bem definidos, redes de distribuição estabelecidas e forte presença de produtores de aves orgânicas. O crescente interesse do consumidor em rastreabilidade de alimentos, bem-estar animal e práticas de fornecimento transparentes apoia ainda mais a demanda do mercado. A disponibilidade de frango orgânico por meio de varejistas de supermercados convencionais, lojas de alimentos especializados e plataformas online também fortalece a acessibilidade ao mercado em toda a região. O Canadá contribui para a demanda regional por meio de sua rede estabelecida de agricultura orgânica, enquanto o México apresenta oportunidades emergentes à medida que a conscientização sobre produtos alimentares orgânicos se expande.
Ásia-Pacífico
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com um CAGR projetado de 14,83% durante 2027–2032, sustentado pelo aumento da conscientização sobre segurança alimentar, urbanização e crescente interesse do consumidor em produtos proteicos premium. O aumento da renda disponível e a mudança nas preferências alimentares estão incentivando os consumidores a considerar as aves orgânicas certificadas como alternativa à carne convencional. A China e a Índia oferecem oportunidades de crescimento consideráveis à medida que a conscientização sobre práticas de produção orgânica e a demanda por produtos alimentares com qualidade assegurada aumentam. O Japão e a Coreia do Sul se beneficiam do interesse estabelecido do consumidor em rastreabilidade de alimentos e padrões de produção doméstica, enquanto o setor de supermercados premium desenvolvido de Singapura apoia a disponibilidade de produtos de aves orgânicas. A expansão da infraestrutura de varejo moderno e dos canais de supermercado digital está melhorando ainda mais o acesso ao frango orgânico em toda a região.
Europa, América do Sul e Oriente Médio e África
A Europa representa um mercado estabelecido para o frango orgânico, sustentado por sistemas maduros de certificação orgânica, conscientização do consumidor e uma indústria de alimentos orgânicos desenvolvida. Países como Alemanha, França e Espanha contribuem para a demanda regional por meio de redes estabelecidas de produção de aves orgânicas e distribuição no varejo. A América do Sul apresenta oportunidades emergentes, particularmente no Brasil, onde os recursos agrícolas e as capacidades de produção orgânica em desenvolvimento apoiam o potencial do mercado, enquanto Argentina, Colômbia e Chile estão gradualmente desenvolvendo seus mercados domésticos de alimentos orgânicos. O Oriente Médio e a África permanecem mercados comparativamente emergentes, com demanda sustentada pela expansão da infraestrutura de supermercados premium, crescente interesse em produtos alimentares certificados e disponibilidade crescente de aves orgânicas importadas. Os Emirados Árabes Unidos, a Arábia Saudita e a África do Sul representam mercados importantes para o desenvolvimento gradual da distribuição e do consumo de aves orgânicas.
Cenário Competitivo
Concentração do Mercado
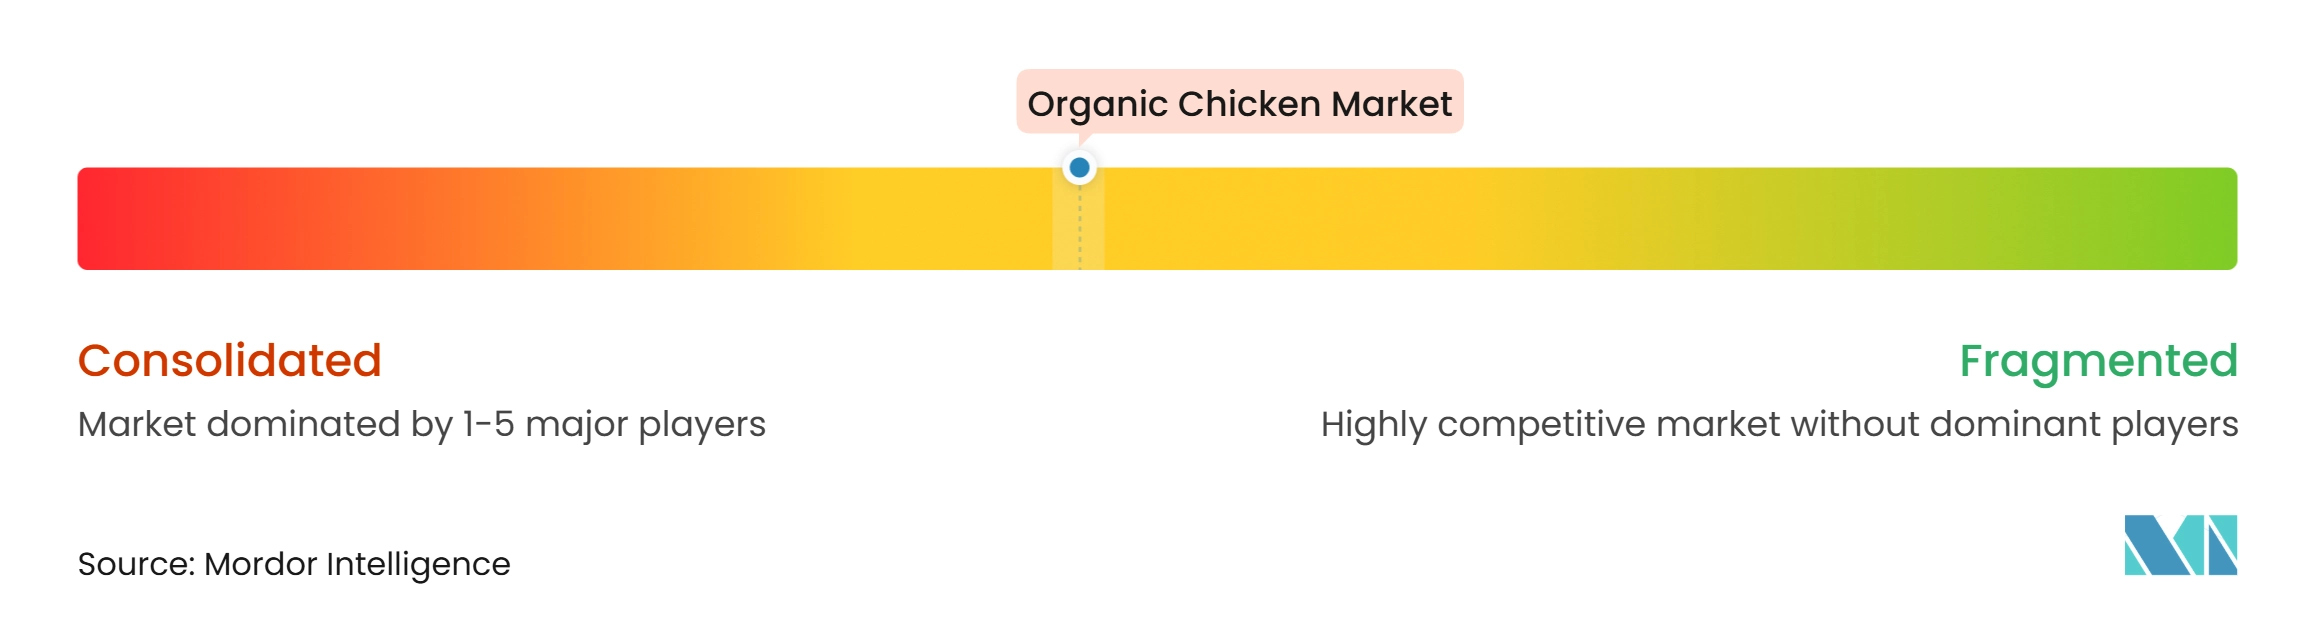
O mercado de frango orgânico é moderadamente concentrado, com produtores de aves estabelecidos, especialistas orgânicos regionais e participantes emergentes do mercado. O cenário competitivo é liderado por Perdue Farms, Bell & Evans, Tecumseh Poultry LLC, Foster Farms e Farmer Focus, que se beneficiam de capacidades estabelecidas de produção de aves, portfólios de produtos orgânicos e redes de distribuição. Essas empresas competem por meio de qualidade do produto, certificação orgânica, transparência de fornecimento, capacidades de produção e relacionamentos com clientes de varejo e serviços de alimentação. A concorrência também é influenciada pela capacidade de manter padrões orgânicos consistentes nas operações de agricultura, processamento e distribuição.
Os principais participantes estão fortalecendo suas posições de mercado por meio de investimentos em infraestrutura de produção, capacidades de processamento, desenvolvimento de portfólio de produtos e integração da cadeia de suprimentos. As empresas também estão expandindo sua presença nos canais de varejo e serviços de alimentação, ao mesmo tempo em que desenvolvem ofertas de aves orgânicas em diferentes formatos de produto para atender às preferências do consumidor em mudança. A maior ênfase em rastreabilidade, padrões de bem-estar animal, fornecimento de alimentação orgânica e garantia de qualidade está moldando a diferenciação competitiva. Além disso, os produtores estabelecidos estão se concentrando em melhorias operacionais e parcerias de distribuição para fortalecer a cobertura de mercado e apoiar o crescimento a longo prazo.
Os participantes emergentes e regionais estão contribuindo para a concorrência no mercado por meio de ofertas especializadas de aves orgânicas, práticas de fornecimento diferenciadas e modelos de negócios diretos ao consumidor. Essas empresas geralmente se concentram na produção de origem local, práticas agrícolas transparentes e relacionamentos mais próximos com os consumidores de aves orgânicas. Algumas também estão visando mercados mal atendidos por meio de distribuição online, compras por assinatura e parcerias com varejistas especializados. Seu foco em diferenciação de produtos, penetração no mercado regional e engajamento do consumidor está gradualmente ampliando o cenário competitivo e criando alternativas adicionais aos grandes produtores estabelecidos.
Líderes do Setor de Frango Orgânico
-
Perdue Farms
-
Bell & Evans
-
Tecumseh Poultry LLC
-
Foster Farms
-
Farmer Focus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frango Orgânico Empresas cobertas neste relatório
- Perdue Farms
- Bell & Evans
- Tecumseh Poultry LLC
- Pilgrim’s Pride Corporation
- Foster Farms
- Plainville Farms
- Plukon Food Group
- Eversfield Organic
- Farmer Focus
- Pitman Family Farms
- Greener Pastures Chicken
- Full Moon Farm, Inc.
- Hormel Foods Corporation
- Capestone Organic Poultry Ltd
- Bostocks
- Yorkshire Valley Farms
- Miller Poultry, Inc.
- Eight Mile Creek Farm, Inc.
- Nick's Organic Farm
- Enviroganic Farm
Desenvolvimentos industriais recentes em Mercado de Frango Orgânico
- Julho de 2026: Miller Poultry anunciou planos de expandir sua instalação de processamento em Kidron, Ohio, por meio de um investimento de quase 90 milhões de USD. O projeto abrangeu uma expansão de 90.000 pés quadrados e previa aumentar as operações da instalação em mais de 40%. Como produtora e processadora de frango orgânico e totalmente natural, a empresa fortaleceu sua infraestrutura de processamento e apoiou suas operações avícolas.
- Junho de 2026: Farmer Focus expandiu seu portfólio de frango orgânico com quatro produtos totalmente cozidos, incluindo salsichas de frango, almôndegas e espetinhos de frango grelhado. Os produtos carregavam as certificações Orgânico do Departamento de Agricultura dos Estados Unidos (USDA) e Certified Humane e visavam ocasiões de consumo convenientes e prontas para aquecer. O lançamento estendeu a oferta de frango orgânico da empresa para produtos de aves com valor agregado e ampliou seu portfólio no varejo.
- Dezembro de 2025: A produtora sul-coreana de aves orgânicas Orge Agricultural Company introduziu Coxa de Frango Orgânico e Perna Inteira de Frango Orgânico como adições ao seu portfólio de produtos. Os lançamentos acompanharam os esforços de expansão da empresa em Hong Kong e no Japão, visando a demanda internacional por produtos de aves orgânicas certificadas.
Escopo do Relatório Global do Mercado de Frango Orgânico
O mercado de frango orgânico compreende a produção, o processamento e a distribuição de frango criado de acordo com padrões de agricultura orgânica certificados, incluindo requisitos para alimentação orgânica, bem-estar animal e práticas de produção. O mercado é segmentado por forma de produto em frango orgânico fresco/congelado e frango orgânico processado; por canal de distribuição em supermercados/hipermercados, lojas especializadas/de alimentos orgânicos, varejo online/direto ao consumidor e outros; e por geografia em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em USD.
Visão geral da segmentação
| Frango Orgânico Fresco/Congelado |
| Frango Orgânico Processado |
| Supermercados/Hipermercados |
| Lojas Especializadas/de Alimentos Orgânicos |
| Varejo Online/Direto ao Consumidor |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Forma de Produto | Frango Orgânico Fresco/Congelado | |
| Frango Orgânico Processado | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas Especializadas/de Alimentos Orgânicos | ||
| Varejo Online/Direto ao Consumidor | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de frango orgânico até 2032?
O mercado está projetado para atingir 12,68 bilhões de USD até 2032, crescendo a um CAGR de 13,07% de 2027 a 2032.
Qual formato de produto tem a maior participação?
O frango orgânico fresco/congelado detinha uma participação de 67,83% em 2026, sustentado pela demanda doméstica regular por aves minimamente processadas.
Qual canal de vendas está crescendo mais rapidamente?
O varejo online/direto ao consumidor tem previsão de crescer a um CAGR de 15,13% de 2027 a 2032.
Qual região lidera a demanda global?
A América do Norte detinha uma participação de 39,37% em 2026, sustentada pelo acesso maduro a supermercados e sistemas de certificação estabelecidos.