
オーガニックチキン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
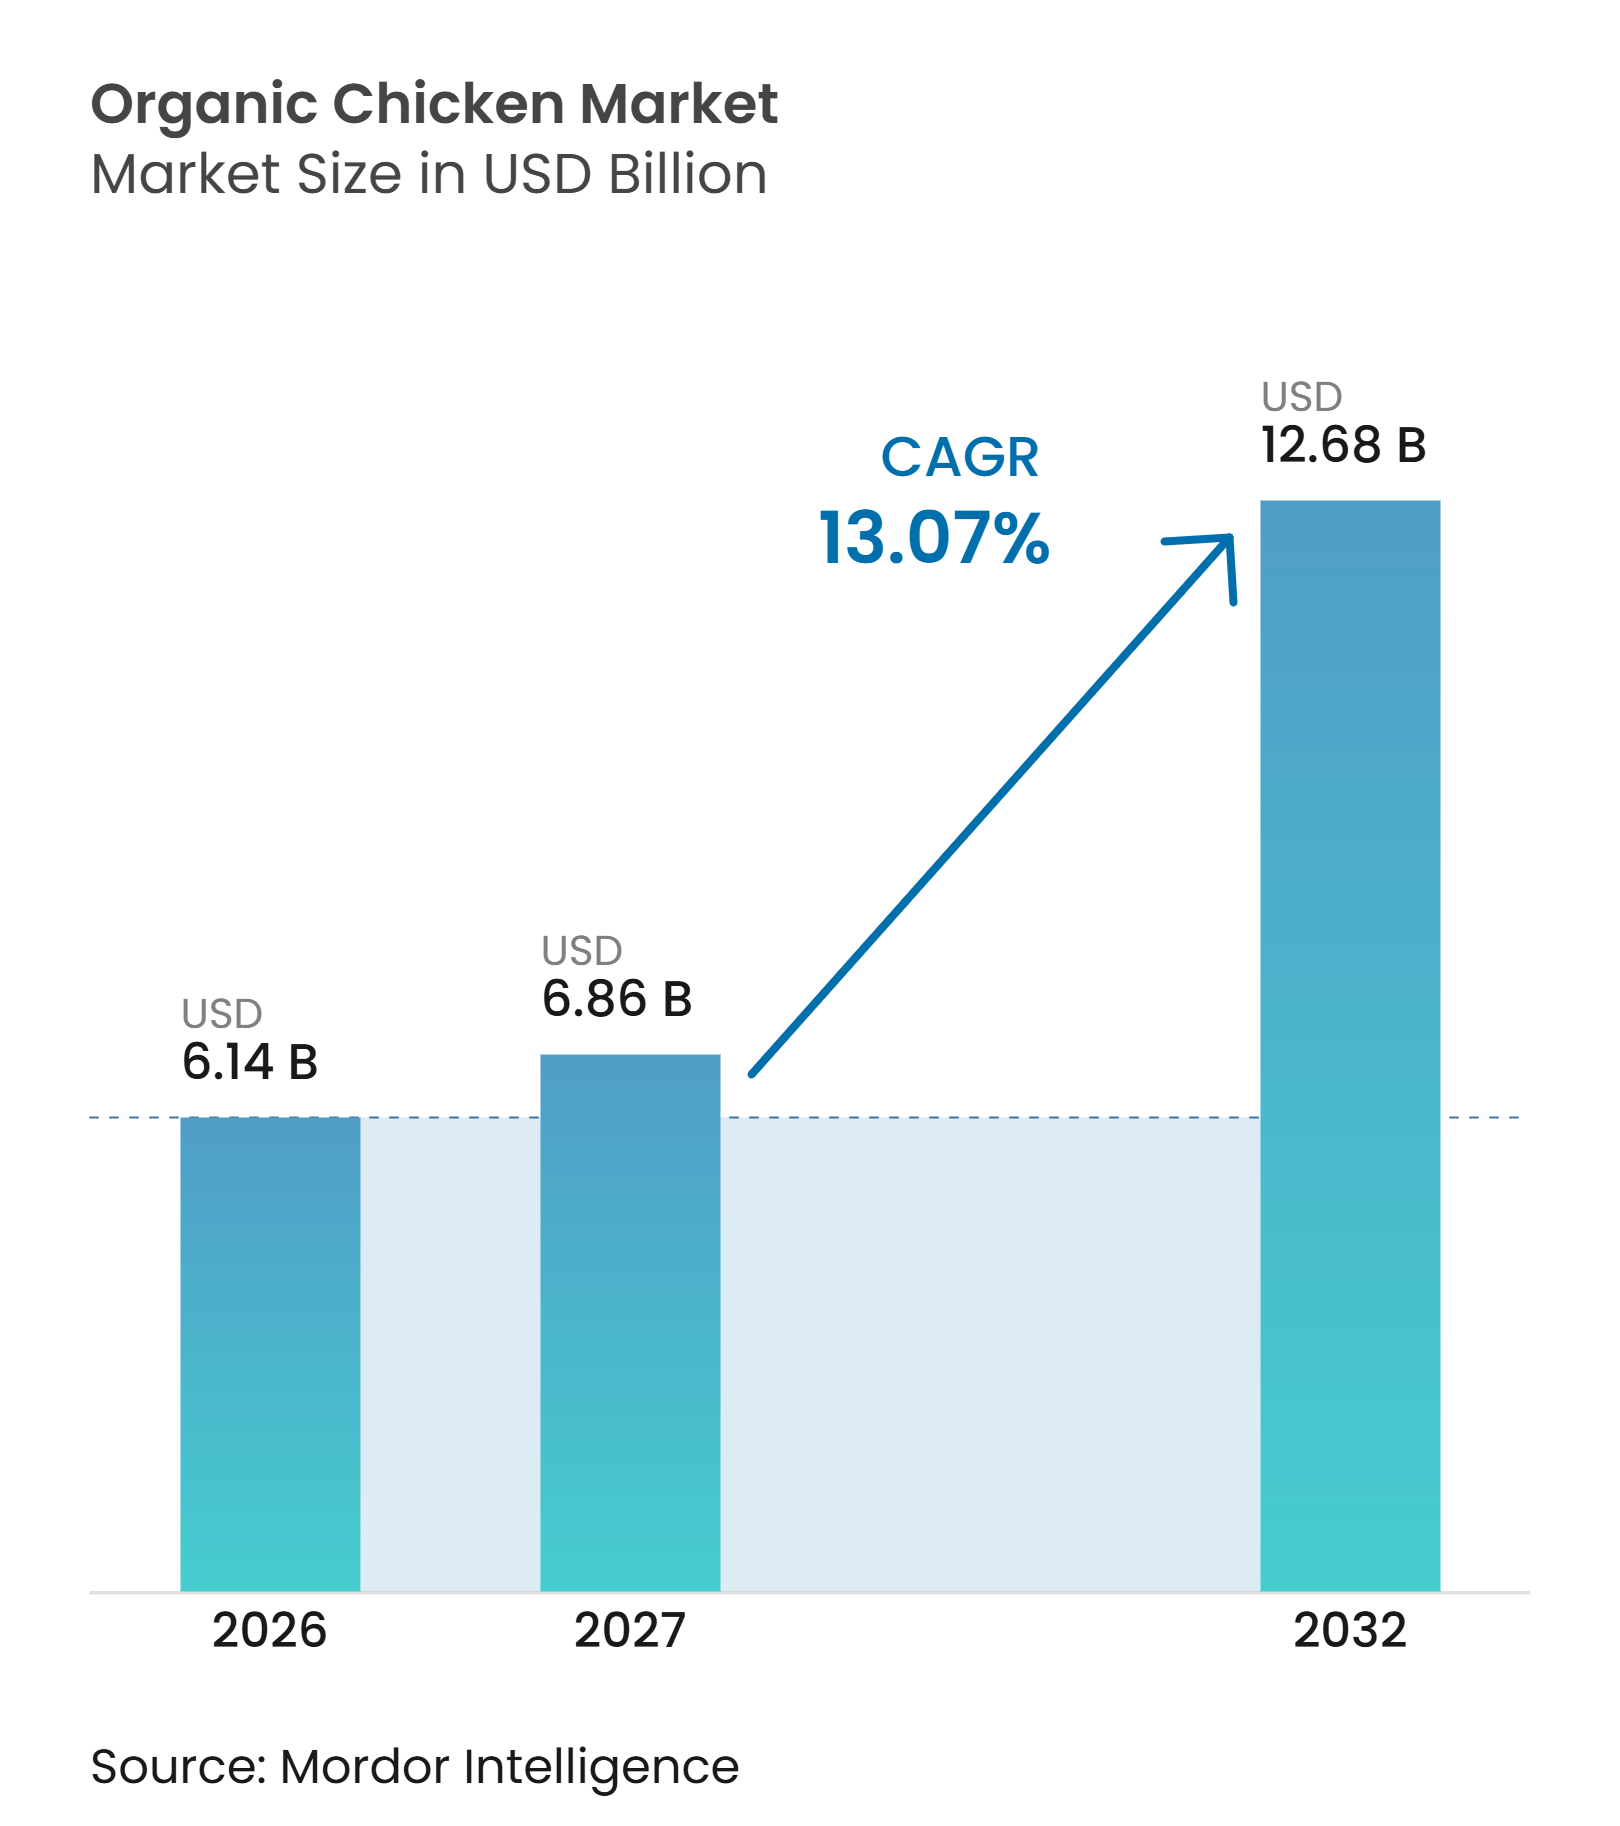
| 市場規模 (2027) | 6.86 十億米ドル |
| 市場規模 (2032) | 12.68 十億米ドル |
| 成長率 (2027 - 2032) | 13.07 % |
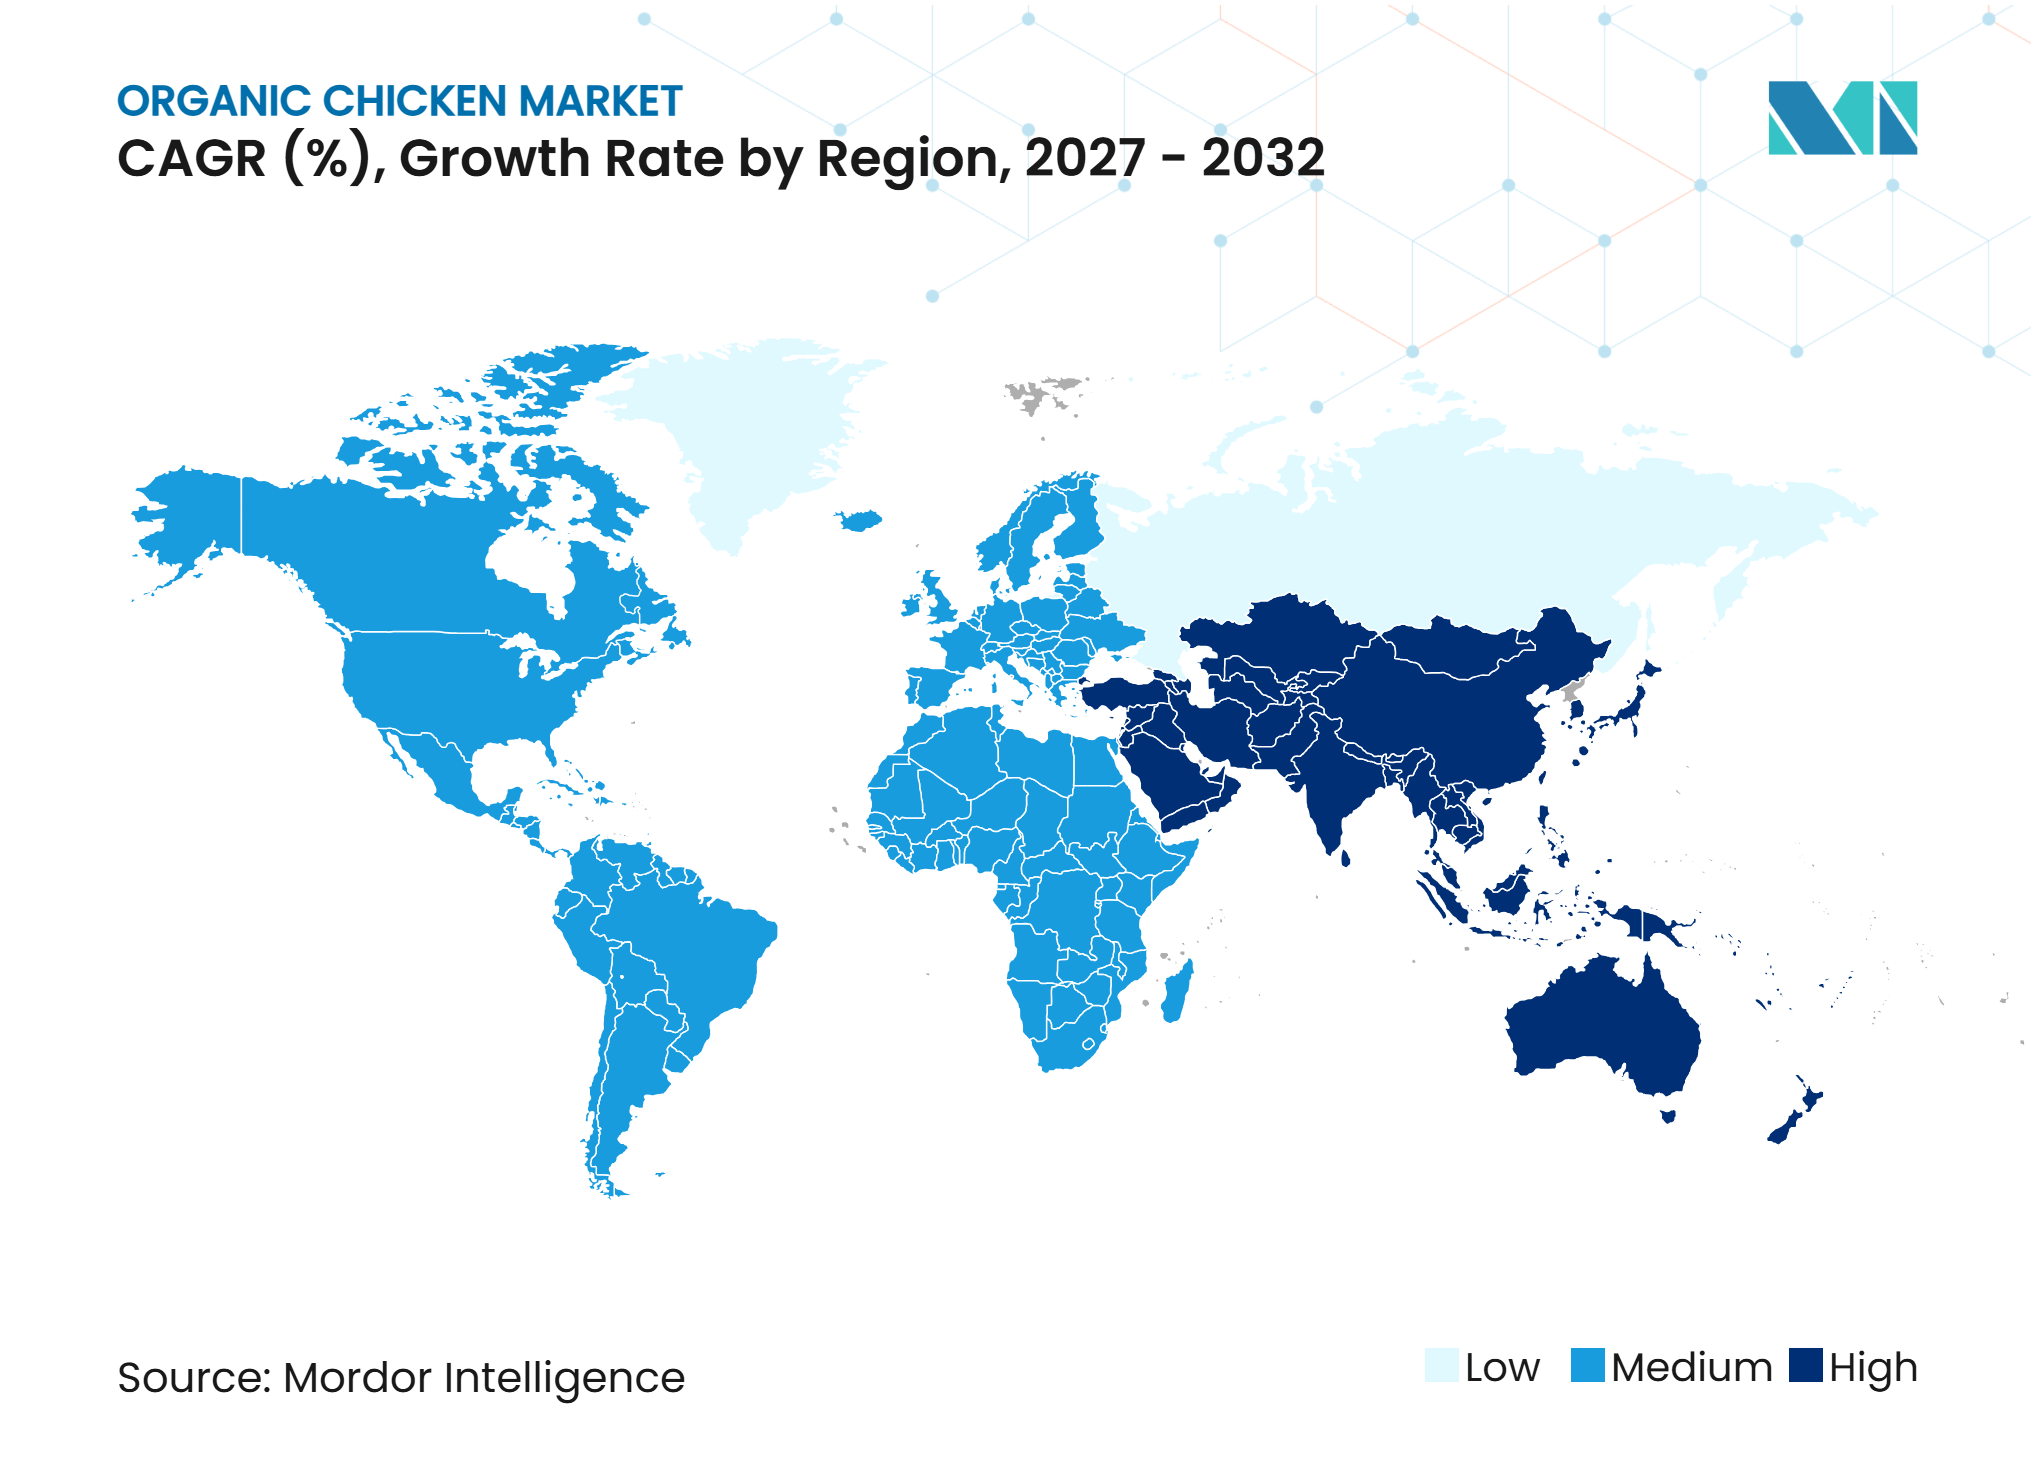
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックチキン市場分析
オーガニックチキン市場規模は、2026年の61.4億米ドルから2027年には68.6億米ドルに成長し、2027年から2032年にかけて13.07%のCAGRで2032年までに126.8億米ドルに達すると予測されています。市場は安定した成長を続けており、自然生産・認証済み・クリーンラベルのタンパク質製品に対する消費者の嗜好の高まりに支えられています。食品の品質、動物福祉、トレーサビリティ、生産慣行に対する意識の向上が、消費者に従来型の食肉に代わるオーガニック家禽の選択肢として検討を促しています。健康意識の高まりと食品調達の透明性への関心の増大が需要をさらに強化する一方、現代的な小売およびオンライン流通を通じた入手可能性の拡大が製品へのアクセスを改善しています。メーカーもまた、進化する消費習慣に対応するため、利便性の高い付加価値フォーマットを通じてオーガニック家禽の品揃えを拡充しています。
主要レポートのポイント
-
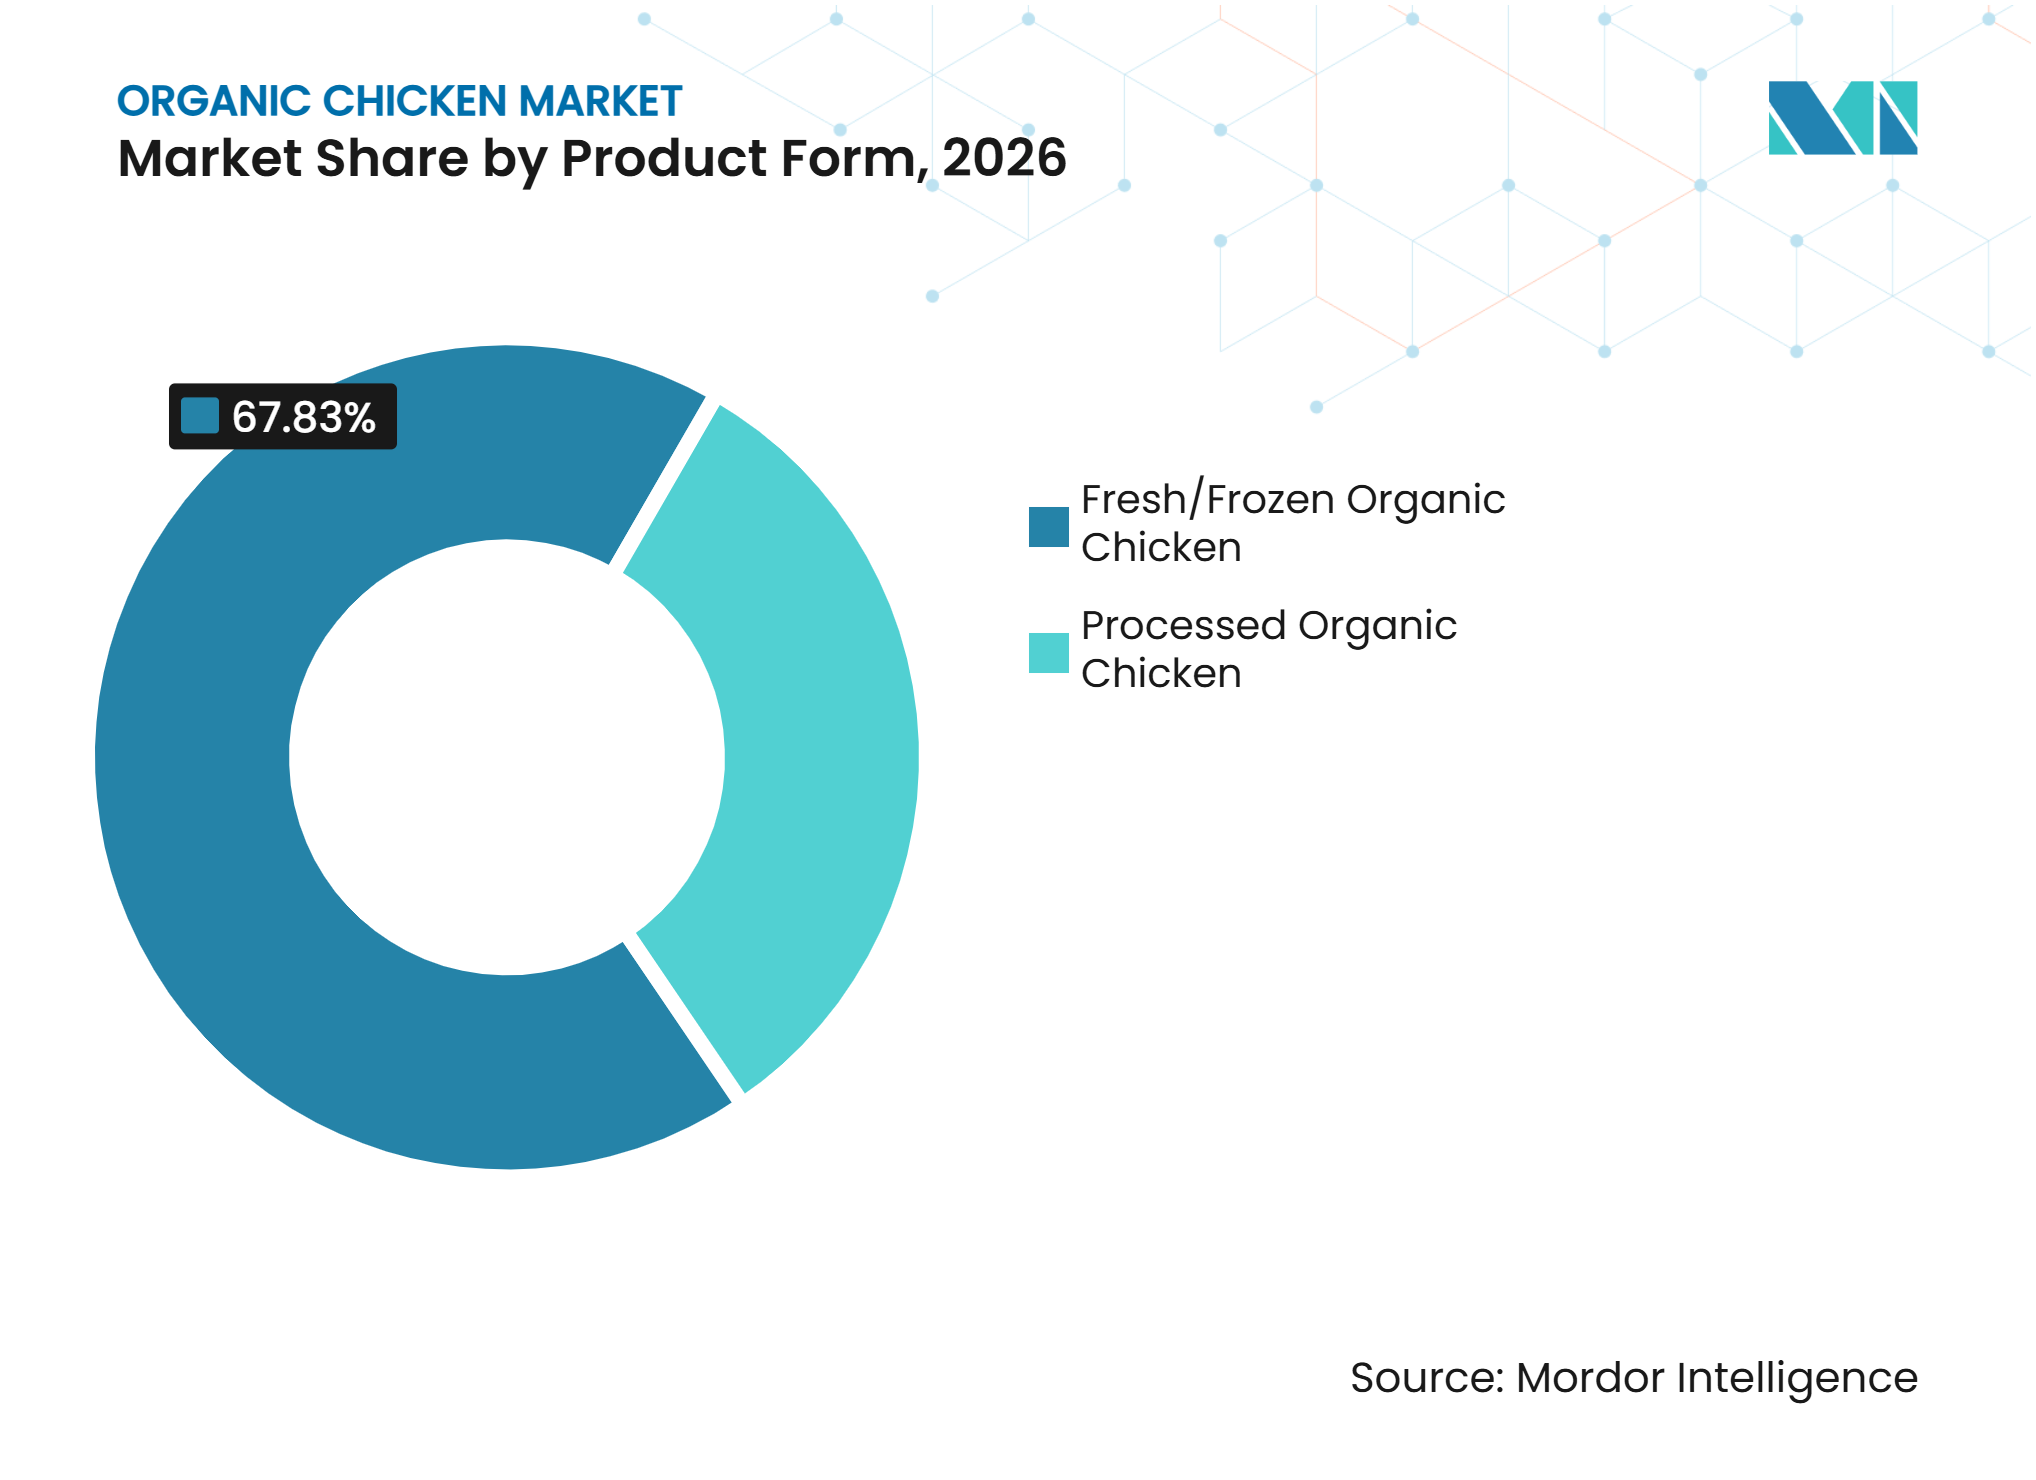
製品形態別では、生鮮・冷凍オーガニックチキンが2026年に67.83%のシェアを占め、加工オーガニックチキンは2027年から2032年にかけて14.53%のCAGRで成長すると予測されています。
-
流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年に43.76%のシェアを占め、オンライン小売・直接消費者向けチャネルは2027年から2032年にかけて15.13%のCAGRで成長すると予測されています。
-
地域別では、北米が2026年に39.37%のシェアを占め、アジア太平洋地域は2027年から2032年にかけて14.83%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化とオーガニックチキンに対する消費者の嗜好 | +2.5% | グローバル、特に北米と西欧で顕著 | 長期(4年以上) |
| オーガニック家禽の販売と消費の成長 | +2.0% | グローバル、アジア太平洋および南米で加速 | 中期(2~4年) |
| 主流小売およびプライベートベルのオーガニック家禽品揃えの拡大 | +1.5% | 北米、欧州、アジア太平洋中核地域 | 中期(2~4年) |
| オーガニック飼料の入手可能性と手頃な価格の改善 | +1.5% | 北米、欧州、ブラジル | 長期(4年以上) |
| 認証済みオーガニックブロイラー生産能力の拡大 | +1.5% | 北米、西欧 | 中期(2~4年) |
| 利便性の高い付加価値オーガニックチキン製品における製品革新 | +1.0% | 北米、欧州、アジア太平洋中核地域、中東・アフリカへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアム化とオーガニックチキンに対する消費者の嗜好
食品の品質、生産基準、および認証済み調達に対する消費者の関心の高まりが、オーガニックチキンをプレミアムタンパク質の選択肢として確立する上での地位を強化している。消費者はますます、オーガニック認証を、確立された生産要件への準拠、製品の完全性、および透明性のある調達慣行の指標として重視するようになっている。コネチカット州農務省が発表した「2025年コネチカット州オーガニック市場調査」によると、消費者の61.3%が米国農務省(USDA)認証オーガニック製品に対してより高い価格を支払う意向を示しており、そのうち18%が明確に支払う意向があり、43.3%がある程度プレミアム価格を支払う意向があると回答した[1]。認証オーガニック製品に対してより高い価格を支払うこの意向は、オーガニックチキンのプレミアムポジショニングを支持し、生産者が検証済みのオーガニック基準を通じて製品を差別化する機会を創出している。
オーガニック家禽の販売と消費の成長
有機生産された家禽の採用増加がオーガニックチキン市場の拡大に寄与しており、認証済み動物性製品に対する消費者の関心の高まりと、通常の食品購入へのオーガニックタンパク質の組み込みの増加に支えられています。広く消費されるタンパク質としてのチキンの地位は、有機生産された食肉を求める消費者の間でオーガニック代替品が支持を得る機会も提供しています。オーガニック貿易協会(OTA)の2026年オーガニック市場レポートによると、米国における有機食肉、家禽、水産物の販売は2025年に22.5%増加しました[2]。この成長は有機生産された動物性タンパク質に対する需要の拡大を反映しており、オーガニック家禽が市場でより広く受け入れられるにつれてオーガニックチキンの消費が増加する可能性を裏付けています。
主流小売およびプライベートブランドオーガニックチキン製品の拡大
主流の食料品小売業者におけるオーガニック家禽の拡大は、製品の視認性とアクセスしやすさを向上させ、オーガニックチキンが専門的な自然食品店を超えた消費者に届くことを可能にしています。小売業者は、差別化されたタンパク質オプションへの需要に応えるため、認証済みオーガニック製品を幅広い食肉品揃えに組み込むことを増やしており、プライベートラベル品揃はオーガニックチキンを異なる価格帯で位置づける追加の機会を提供しています。米国農務省(USDA)の経済調査局(ERS)によると、従来型の食料品小売業者が米国のオーガニック食品販売の55%を占めており、オーガニック製品流通における主流小売チャネルの重要性が浮き彫りになっています[3]。この確立された小売プレゼンスは、オーガニック家禽の生産者と小売業者が、より広い製品の入手可能性と専用のオーガニック品揃えを通じて消費者リーチを拡大する機会を提供しています。
オーガニック飼料の入手可能性と手頃な価格の改善
有機認証された飼料原料へのアクセスの改善と、専用オーガニック飼料サプライチェーンの段階的な発展が、オーガニックチキン生産の拡大を支援しています。認証済みの穀物、油糧種子、その他の承認された栄養素の入手可能性の向上により、家禽生産者はオーニック生産基準への準拠を維持しながら調達の柔軟性を高めることができます。農業サプライヤー、飼料メーカー、オーガニック農業ネットワークからの参加の増加も、サプライチェーンの統合を強化し、調達オプションを拡大するのに役立っています。これらの発展は、より一貫した飼料調達を支援し、生産計画を改善し、オーガニック家禽農業への参加を促進する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック飼料および認証済み加工コストのプレミアムの高さ | -1.5% | グローバル、特に北米と欧州で顕著 | 長期(4年以上) |
| 認証済みオーガニック家禽加工および分別能力の限界 | -1.0% | 北米、新興アジア太平洋市場 | 中期(2~4年) |
| 小規模生産者のオーガニック認証とコンプライアンスコスト | -0.8% | グローバル、特にアジア太平洋および南米で顕著 | 長期(4年以上) |
| 認証済みオーガニックと代替家禽表示に関する消費者の混乱 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オーガニック飼料および認証済み加工コストのレミアムの高さ
オーガニック飼料の調達と認証済み家禽加工に関連する高いコストは、オーガニックチキン生産の商業的拡大を制約する可能性があります。オーガニック家禽生産者は、確立されたオーガニック生産基準に準拠した飼料原料を調達しなければならず、従来型農業と比較して調達の柔軟性が制限されます。さらに、オーガニック認証の維持には、サプライチェーン全体にわたる特定の生産、取り扱い、分別、文書化手順の遵守が必要です。認証済み加工施設では、従来型生産の家禽との混合を防ぐための追加的な運営要件が生じる場合もあります。これらのコスト上の考慮事項は全体的な生産費用を増加させ、生産者の価格設定の柔軟性を制限し、価格に敏感な消費者にとってオーガニックチキンのアクセスを困難にする可能性があります。
認証済みオーガニック家禽加工および分別能力の限界
認証済みオーガニック家禽を取り扱う加工施設の入手可能性の限界は、オーガニックチキン生産の拡大を制約する可能性があります。オーガニック加工には、専用の取り扱い手順、従来型禽からの適切な分別、および加工・包装全体を通じてオーガニックの完全性を保持するための確立された認証要件への準拠が必要です。そのため、生産者は、特に認証済みインフラが限られた地域で事業を行う場合、適切な加工パートナーの確保に課題を抱える可能性があります。取り扱い、保管、輸送、文書化に関して別々の手順を維持する必要性は、加工業務とサプライチェーンの調整をさらに複雑にする可能性があります。これらの制約は、生産のスケーラビリティを制限し、小規模生産者の市場参入を遅らせ、認証済みオーガニックチキン製品の安定した入手可能性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
生鮮・冷凍フォーマットが需要を支え、加工フォーマットが加速生鮮・冷凍オーガニックチキンは、2026年に67.83%と最大の市場シェアを占めており、オーガニック家禽消費の主要フォーマットとしての確立された地位に支えられています。最小限に加工されたタンパク質製品に対する消費者の嗜好、製品特性の視認性の高さ、食事準備の柔軟性がセグメントの優位性に寄与しています。丸鶏、骨付き部位、骨なしカットは、多様な家庭の調理ニーズと購買嗜好に対応しています。このセグメントはまた、日常的な消費機会への適合性と小売流通チャネルにおける確立されたプレゼンスからも恩恵を受けており、オーガニックチキン市場における継続的な優位性を支えています。
加工オーガニックチキンは最も成長の速い製品形態セグメントであり、2027年から2032年にかけて14.53%のCAGRが見込まれています。成長は、オーガニック調達と調理の手軽さを組み合わせた利便性の高い家禽製品に対する消費者の関心の高まりに支えられています。ソーセージ、ナゲット、パティ、調理済みカットなどの加工フォーマットは、従来の生鮮カットに代わる選択肢を提供し、進化する食事準備習慣に対応しています。継続的な製品開発と付加価値オーガニック家禽オプションの幅広い入手可能性が、セグメントの拡大をさらに支援しています。これらの品揃えはまた、メーカーがポートフォリオを多様化し、より幅広い消費者の嗜好と消費機会に対応することを可能にしています。


流通チャネル別:
スーパーマーケットがリード、オンライン小売が急速に拡大スーパーマーケットおよびハイパーマーケットは、2026年に43.76%と流通チャネルの最大シェアを占めており、広範な小売ネットワーク、確立された食料品購買パターン、幅広い製品品揃えに支えられています。これらの店舗は、消費者が従来型家禽製品と並んで認証済みオーガニックチキンに便利にアクセスできる環境を提供し、製品の視認性とリピート購入を支援しています。主流の食料品小売業者を通じたオーガニック家禽の入手可能性は、専門的なオーガニック食品店を超えた幅広い消費者層に認証済み製品を紹介するのにも役立っています。専門食品店は、専用のオーガニック・自然食品品揃えを求める消費者に対応することで流通さらに貢献しており、フードサービスや農場直売を含むその他のチャネルも追加の市場ルートを提供しています。
オンライン小売および直接消費者向け(DTC)チャネルは最も成長の速い流通セグメントであり、2027年から2032年にかけて15.13%のCAGRが見込まれています。成長は、デジタル食料品ショッピングの採用増加、オンラインプラットフォームを通じたオーガニック家禽の幅広い入手可能性、および自宅配送の利便性に支えられています。オンラインチャネルはまた、消費者が購入前に製品の特性、認証情報、調達慣行、利用可能な製品フォーマットを比較することを可能にしています。サブスクリプション型購買モデルと直接注文プラットフォームは、調達を簡素化し、専門的なオーガニック家禽品揃えへのアクセスを改善することでリピート購入をさらに支援しています。これらの発展は、オーガニックチキン市場におけるデジタル流通の役割を強化しています。

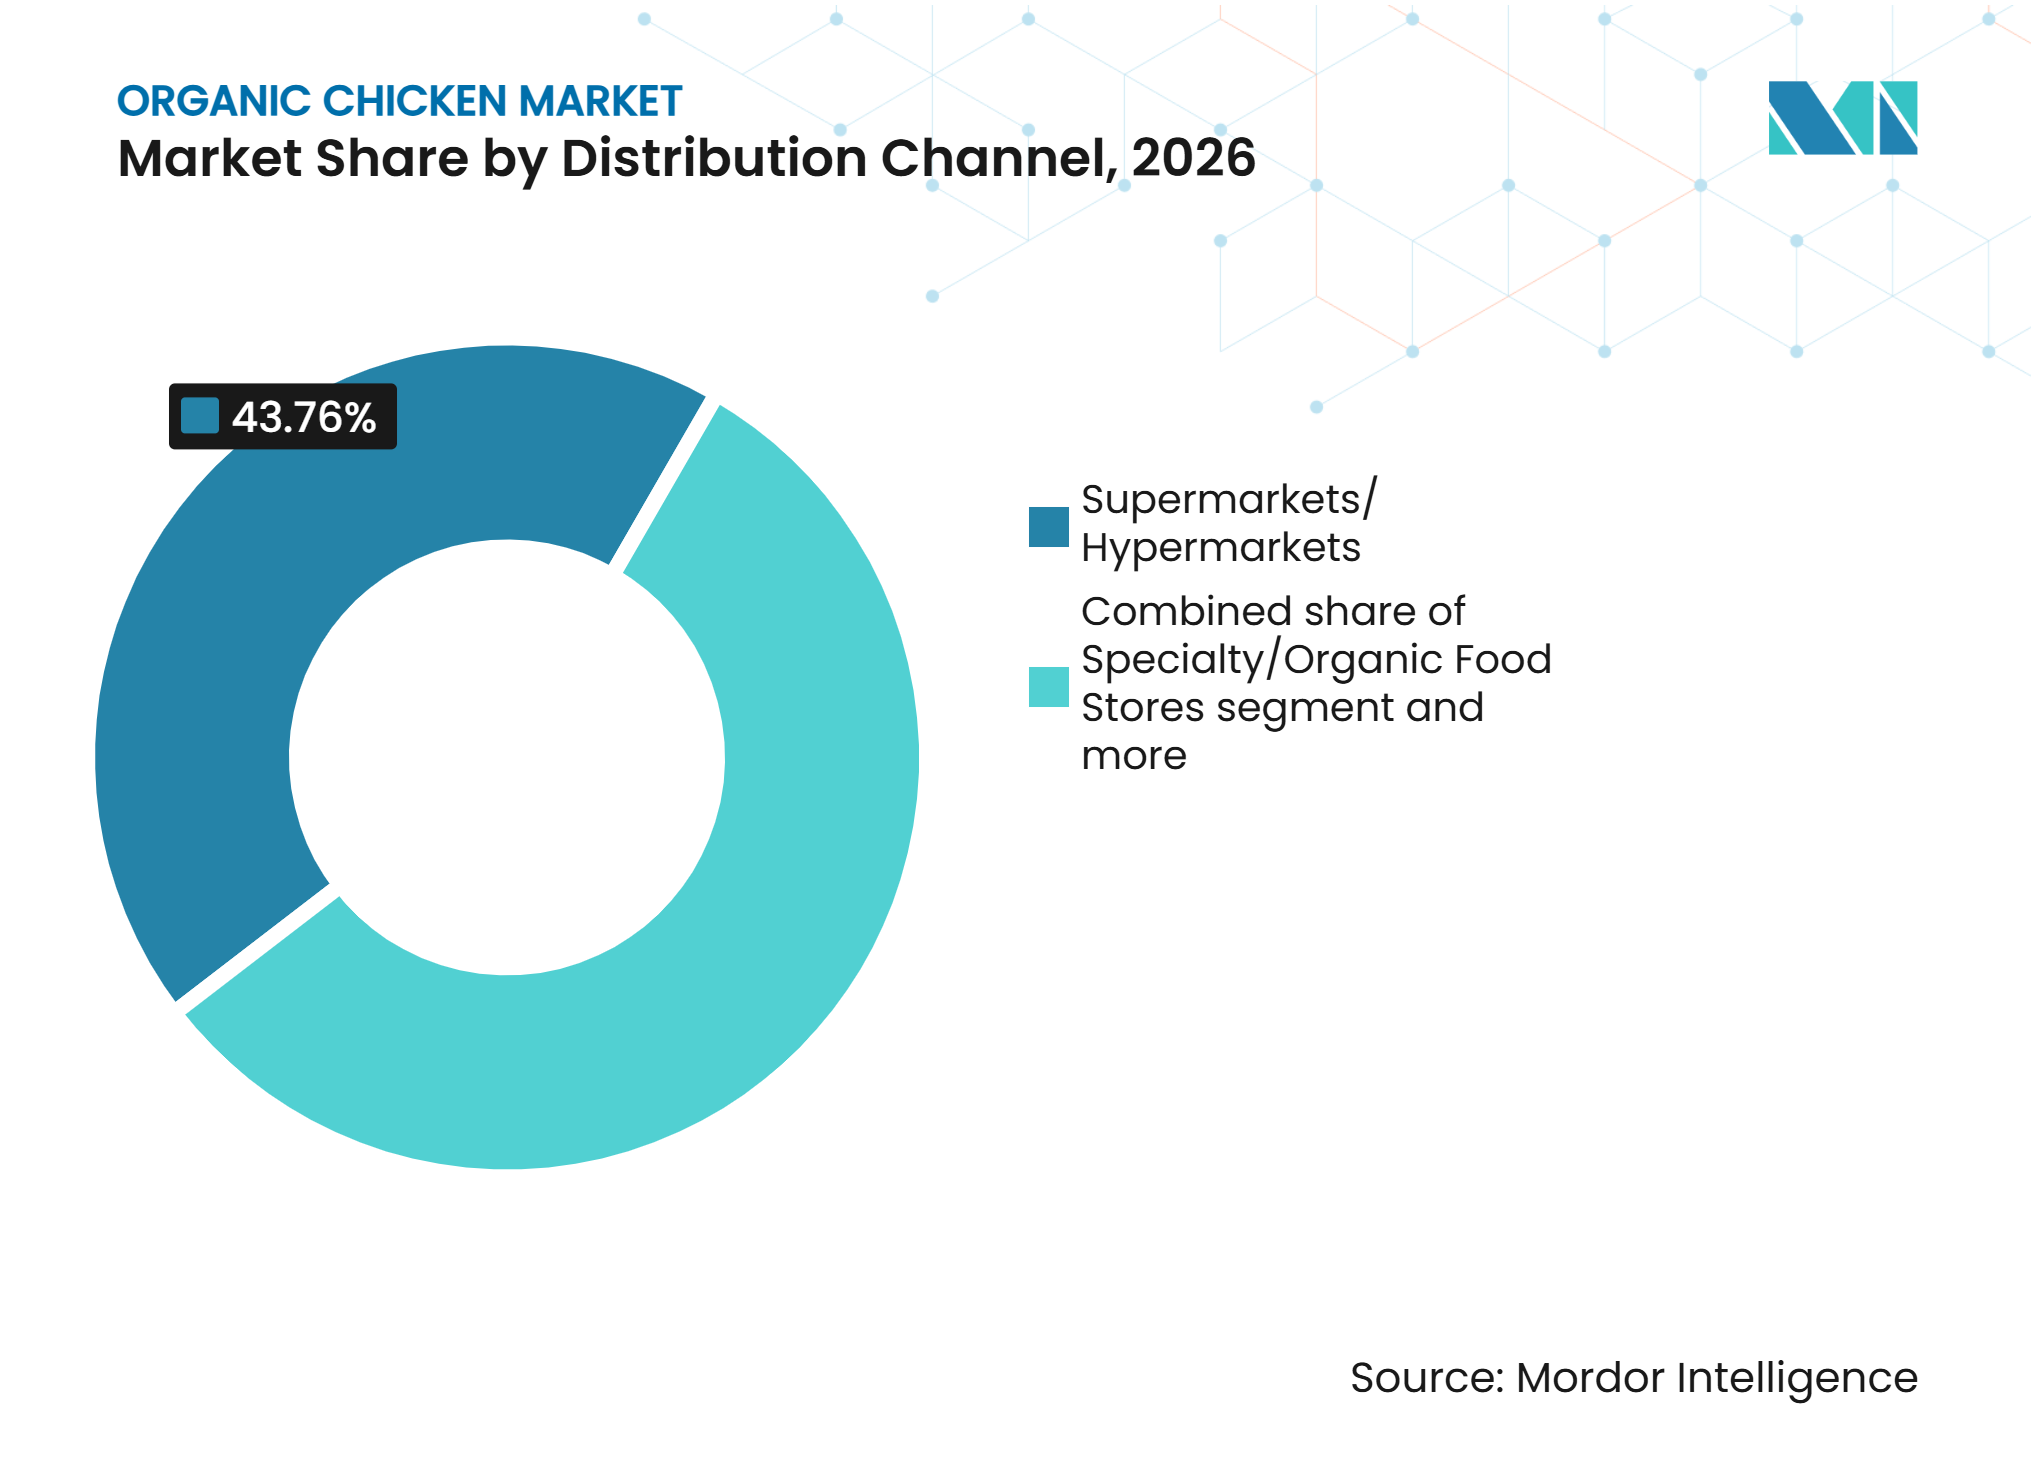
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米
北米はオーガニックチキン市場の最大シェアを占めており、2026年に39.37%を占めています。確立されたオーガニック認証の枠組み、発達した小売インフラ、および認証済みオーガニック家禽に対する消費者の受容の高まりに支えられています。この地域は、明確に定義されたオーガニック生産要件、確立された流通ネットワーク、およびオーガニック家禽生産者の強力なプレゼンスから恩恵を受けています。食品のトレーサビリティ、動物福祉、透明な調達慣行に対する消費者の関心の高まりが市場需要をさらに支援しています。主流の食料品小売業者、専門食品店、オンラインプラットフォームを通じたオーガニックキンの入手可能性も、地域全体での市場アクセスを強化しています。カナダは確立されたオーガニック農業ネットワークを通じて地域需要に貢献しており、メキシコはオーガニック食品製品への認知が拡大するにつれて新興の機会を提供しています。
アジア太平洋
アジア太平洋地域は最も成長の速い地域市場であり、2027年から2032年にかけて14.83%のCAGRが見込まれており、食品安全意識の高まり、都市化、プレミアムタンパク質製品に対する消費者の関心の増大に支えられています。可処分所得の増加と食生活の嗜好の変化が、消費者に従来型食肉に代わる認証済みオーガニック家禽の検討を促しています。中国とインドは、オーガニック生産慣行への認知と品質保証された食品製品への需要が高まるにつれて、相当な成長機会を提供しています。日本と韓国は食品トレーサビリティと国内生産基準に対する確立された消費者の関心から恩恵を受けており、シンガポールの発達したプレミアム食料品セクターはオーガニック家禽製品の入手可能性を支援しています。現代的な小売インフラとデジタル食料チャネルの拡大が、地域全体でのオーガニックチキンへのアクセスをさらに改善しています。
ヨーロッパ、南アメリカ、中東およびアフリカ
欧州はオーガニックチキンの確立された市場であり、成熟したオーガニック認証システム、消費者の意識、および発達したオーガニック食品産業に支えられています。ドイツ、フランス、スペインなどの国々は、確立されたオーガニック家禽生産と小売流通ネットワークを通じて地域需要に貢献しています。南米は新興の機会を提供しており、特にブラジルでは農業資源と発展しつつあるオーガニック生産能力が市場の可能性を支援しており、アルゼンチン、コロンビア、チリは国内オーガニック食品市場を徐々に発展させています。中東・アフリカは比較的新興市場であり、プレミアム食料品インフラの拡大、認証済み食品製品への関心の高まり、輸入オーガニック家禽の入手可能性の増加に支えられた需要があります。アラブ首長国連邦、サウジアラビア、南アフリカは、オーガニック家禽の流通と消費の段階的な発展において重要な市場を代表しています。
競合環境
市場集中度
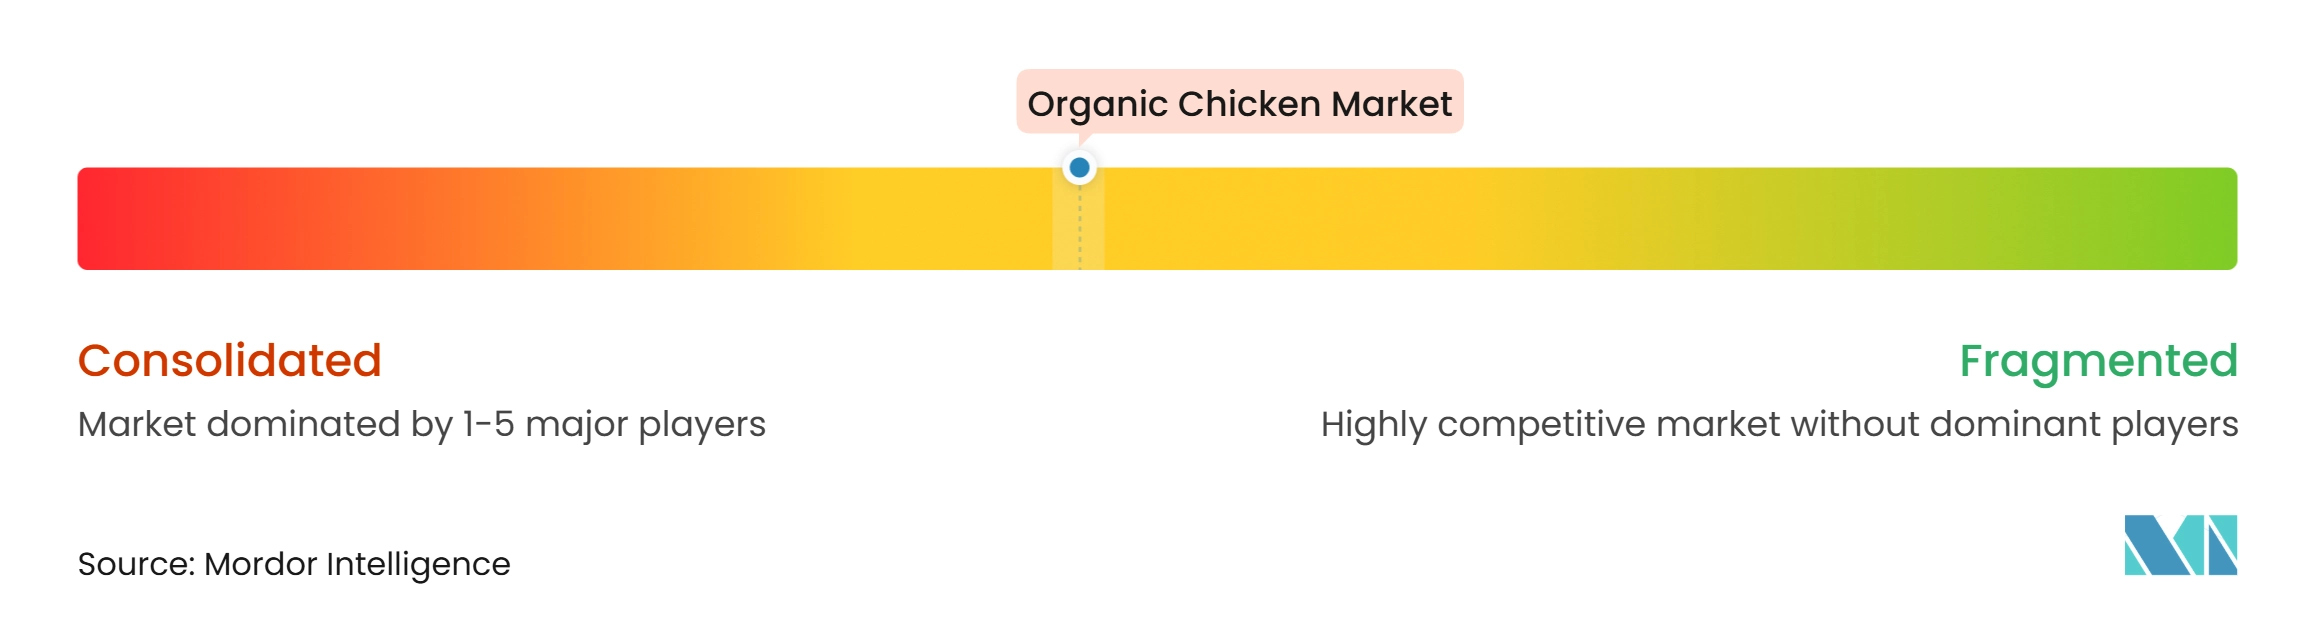
オーガニックチキン市場は中程度に集中しており、確立された家禽生産者、地域のオーガニック専門企業、および新興市場参加者が存在しています。競合環境はPerdue Farms、Bell & Evans、Tecumseh Poultry LLC、Foster Farms、Farmer Focusが主導しており、これらの企業は確立された家禽生産能力、オーガニック製品ポートフォリオ、および流通ネットワークから恩恵を受けています。これらの企業は、製品品質、オーガニック認証、調達の透明性、生産能力、および小売・フードサービス顧客との関係を通じて競争しています。競争はまた、農業、加工、流通業務全体にわたって一貫したオーガニック基準を維持する能力によっても影響を受けています。
主要プレイヤーは、生産インフラ、加工能力、製品ポートフォリオ開発、サプライチェーン統合への投資を通じて市場ポジションを強化しています。企業はまた、小売およびフードサービスチャネル全体でのプレゼンスを拡大しながら、変化する消費者の嗜好に対応するためにさまざまな製品フォーマットでオーガニック家禽品揃えを開発しています。トレーサビリティ、動物福祉基準、オーガニック飼料調達、品質保証への重点の高まりが競争上の差別化を形成しています。さらに、確立された生産者は、市場カバレッジを強化し長期的な成長を支援するために、業務改善と流通パートナーシップに注力しています。
新興および地域の参加者は、専門的なオーガニック家禽品揃え、差別化された調達慣行、直接消費者向けビジネスモデルを通じて市場競争に貢献しています。これらの企業は多くの場合、地元調達の生産、透明な農業慣行、オーガニック家禽消費者とのより密接な関係に焦点を当てています。一部はまた、オンライン流通、サブスクリプション型購買、専門小売業者とのパートナーシップを通じて未開拓市場をターゲットにしています。製品差別化、地域市場浸透、消費者エンゲージメントへの注力が、競合環境を徐々に広げ、確立された大規模生産者に対する追加の代替手段を生み出しています。
オーガニックチキン産業のリーダー企業
-
Perdue Farms
-
Bell & Evans
-
Tecumseh Poultry LLC
-
Foster Farms
-
Farmer Focus
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックチキン市場 このレポートでカバーされる企業
- Perdue Farms
- Bell & Evans
- Tecumseh Poultry LLC
- Pilgrim’s Pride Corporation
- Foster Farms
- Plainville Farms
- Plukon Food Group
- Eversfield Organic
- Farmer Focus
- Pitman Family Farms
- Greener Pastures Chicken
- Full Moon Farm, Inc.
- Hormel Foods Corporation
- Capestone Organic Poultry Ltd
- Bostocks
- Yorkshire Valley Farms
- Miller Poultry, Inc.
- Eight Mile Creek Farm, Inc.
- Nick's Organic Farm
- Enviroganic Farm
最近の産業開発事情 オーガニックチキン市場
- 2026年7月:Miller Poultryは、約9,000万米ドルの投資を通じてオハイオ州キドロンの加工施設を拡張する計画を発表しました。このプロジェクトは9万平方フィートの拡張を含み、施設の業務を40%以上増加させることが期待されていました。オーガニックおよびオールナチュラルチキンの生産・加工業者として、同社は加工インフラを強化し、家禽業務を支援しました。
- 2026年6月:Farmer Focusは、チキンソーセージ、ミートボール、グリルチキンスキューを含む4つの完全調理済み製品でオーガニックチキンポートフォリオを拡大しました。これらの製品は米国農務省(USDA)オーガニックおよびCertified Humane認証を取得しており、利便性の高い加熱調理済み消費機会をターゲットにしていました。このローチにより、同社のオーガニックチキン品揃えが付加価値家禽製品に拡張され、小売ポートフォリオが拡充されました。
- 2025年12月:韓国のオーガニック家禽生産者であるOrge Agricultural Companyは、製品ポートフォリオへの追加としてオーガニックチキンドラムスティックとオーガニックチキン丸脚を発売しました。これらのローンチは、認証済みオーガニック家禽製品に対する国際的な需要をターゲットとした香港と日本への同社の拡大努力に伴うものでした。
グローバルオーガニックチキン市場レポートの範囲
オーガニックチキン市場は、オーガニック飼料、動物福祉、生産慣行に関する要件を含む認証済みオーガニック農業基準に従って飼育されたチキンの生産、加工、流通を含みます。市場は製品形態別に生鮮・冷凍オーガニックチキンと加工オーガニックチキンに、流通チャネル別にスーパーマーケット・ハイパーマーケット、専門店・オーガニック食品店、オンライン小売・直接消費者向け、その他に、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は米ドルで提供されます。
セグメンテーション概要
| 生鮮・冷凍オーガニックチキン |
| 加工オーガニックチキン |
| スーパーマーケット・ハイパーマーケット |
| 専門店・オーガニック食品店 |
| オンライン小売・直接消費者向け |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品形態別 | 生鮮・冷凍オーガニックチキン | |
| 加工オーガニックチキン | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| 専門店・オーガニック食品店 | ||
| オンライン小売・直接消費者向け | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのオーガニックチキン市場の予測値は?
市場は2027年から2032年にかけて13.07%のCAGRで成長し、2032年までに126.8億米ドルに達すると予測されています。
最大シェアを持つ製品フォーマットはどれですか?
生鮮・冷凍オーガニックチキンは2026年に67.83%のシェアを占めており、最小限に加工された家禽に対する家庭の定常的な需要に支えられています。
最も成長の速い販売チャネルはどれですか?
オンライン小売・直接消費者向けは2027年から2032年にかけて15.13%のCAGRで成長すると予測されています。
グローバル需要をリードする地域はどこですか?
北米は2026年に39.37%のシェアを占めており、成熟した食料品アクセスと確立された認証システムに支えられています。