
Tamaño y Participación del Mercado de Pollo Orgánico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
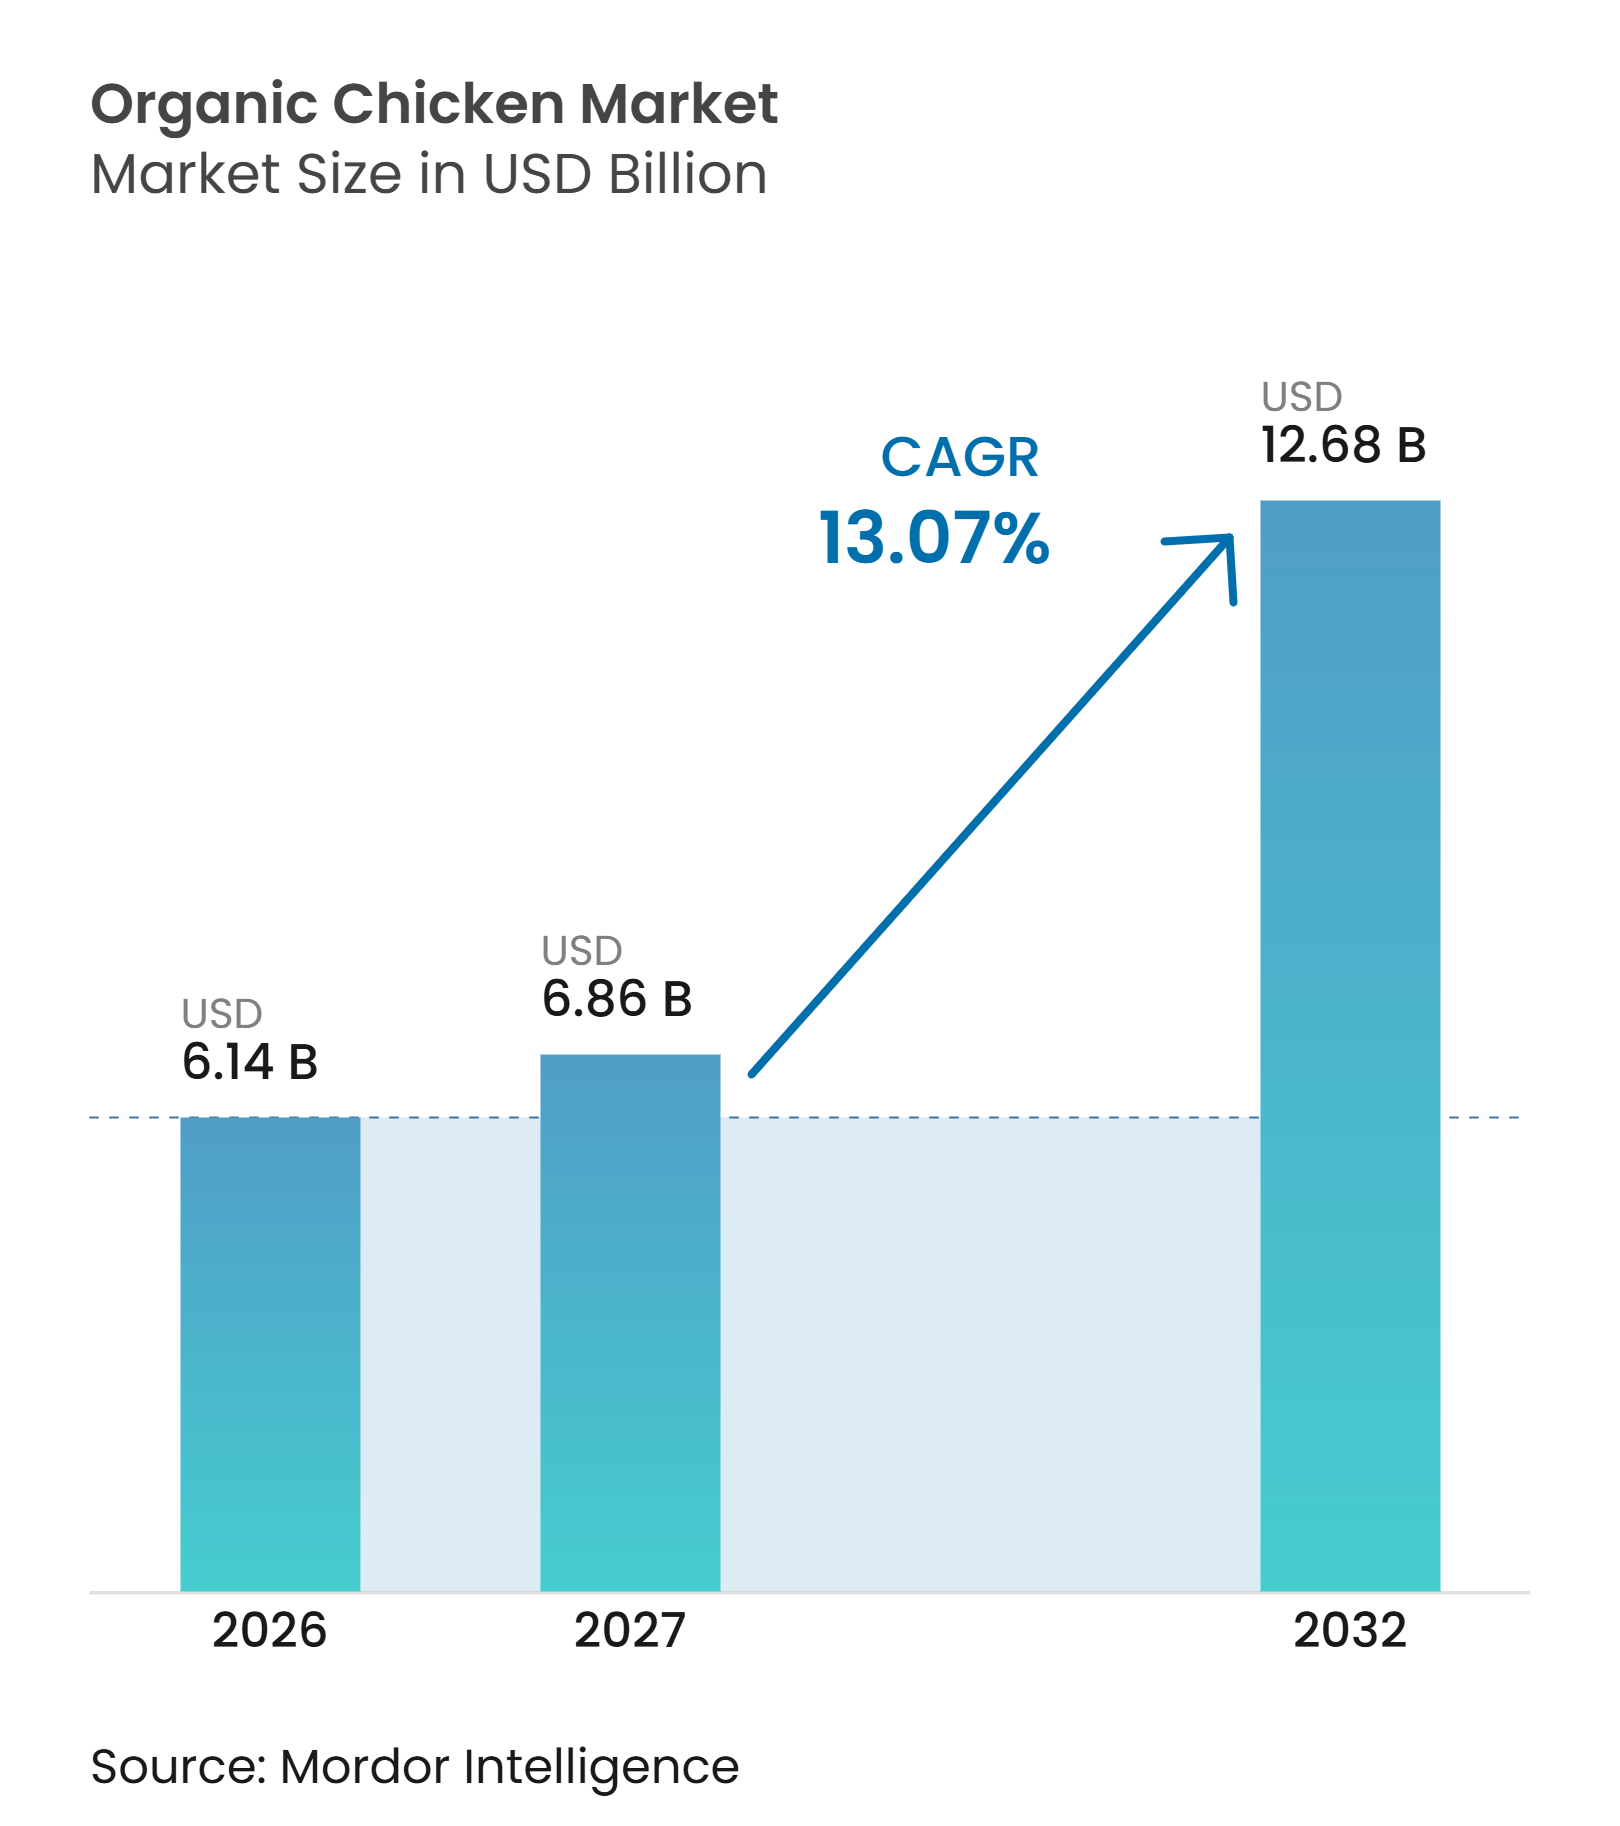
| Tamaño del Mercado (2027) | 6.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.68 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.07 % |
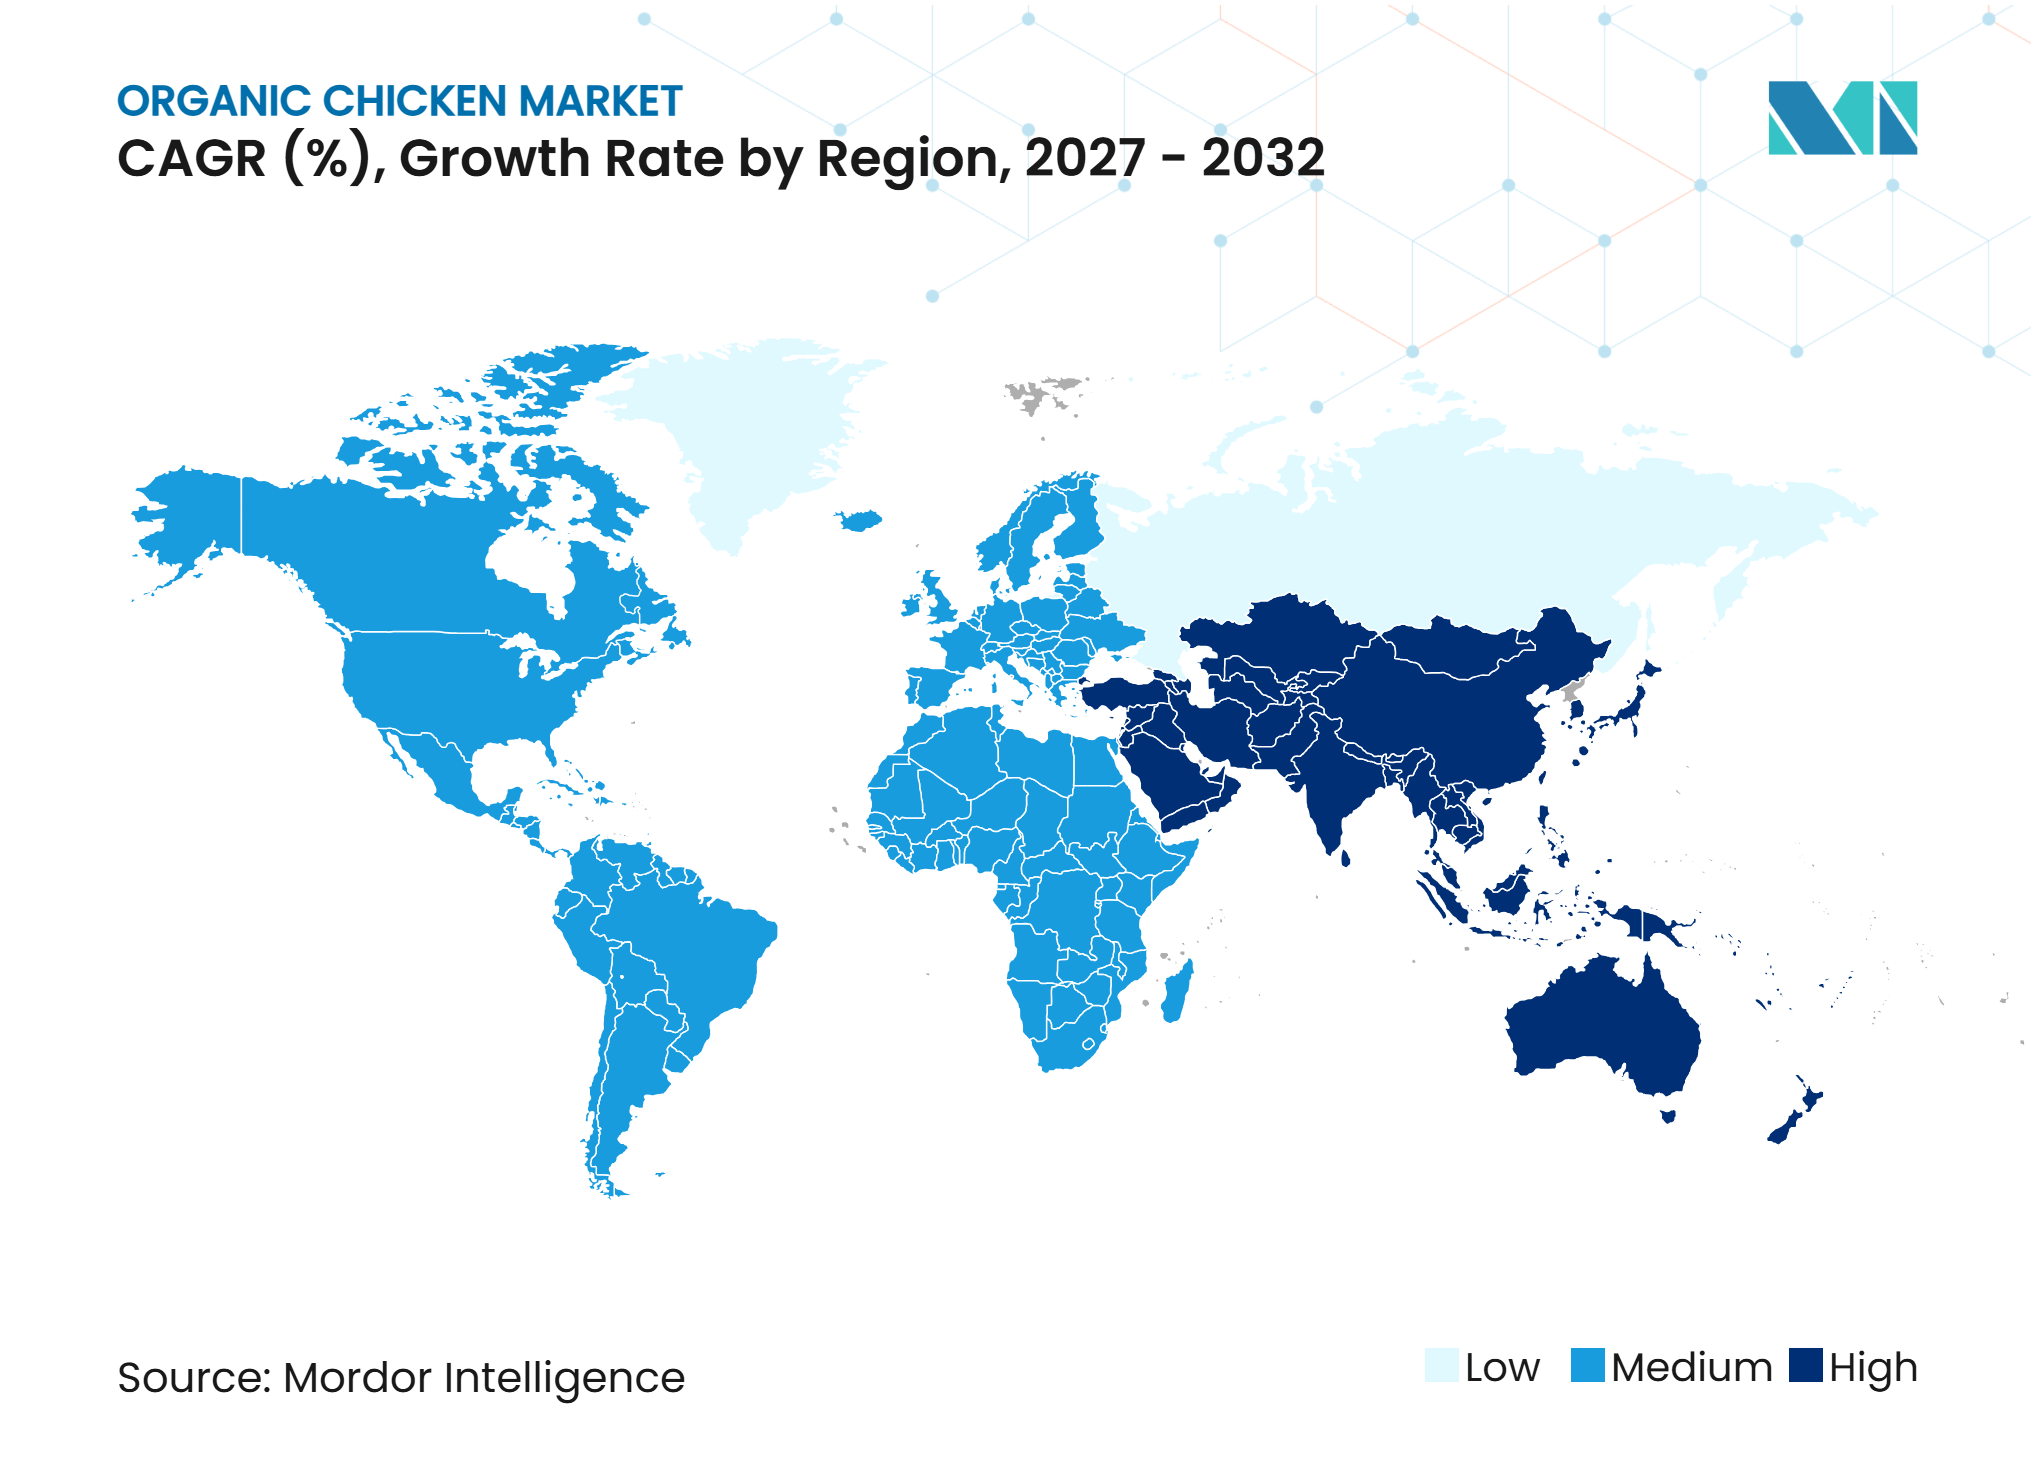
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pollo Orgánico por Mordor Intelligence
Se espera que el tamaño del mercado de pollo orgánico crezca de 6,14 mil millones de USD en 2026 a 6,86 mil millones de USD en 2027, y se prevé que alcance los 12,68 mil millones de USD para 2032, a una CAGR del 13,07% durante 2027-2032. El mercado experimenta un crecimiento sostenido, respaldado por la creciente preferencia del consumidor por productos proteicos de producción natural, certificados y con etiqueta limpia. La creciente conciencia sobre la calidad de los alimentos, el bienestar animal, la trazabilidad y las prácticas de producción está impulsando a los consumidores a considerar el pollo orgánico como una alternativa a la carne producida de forma convencional. El aumento de la conciencia sanitaria y el mayor interés en el abastecimiento transparente de alimentos están fortaleciendo aún más la demanda, mientras que la creciente disponibilidad a través del comercio minorista moderno y la distribución en línea está mejorando la accesibilidad del producto. Los fabricantes también están ampliando su oferta de aves de corral orgánicas mediante formatos convenientes y de valor agregado para satisfacer los hábitos de consumo en evolución.
Conclusiones Clave del Informe
-
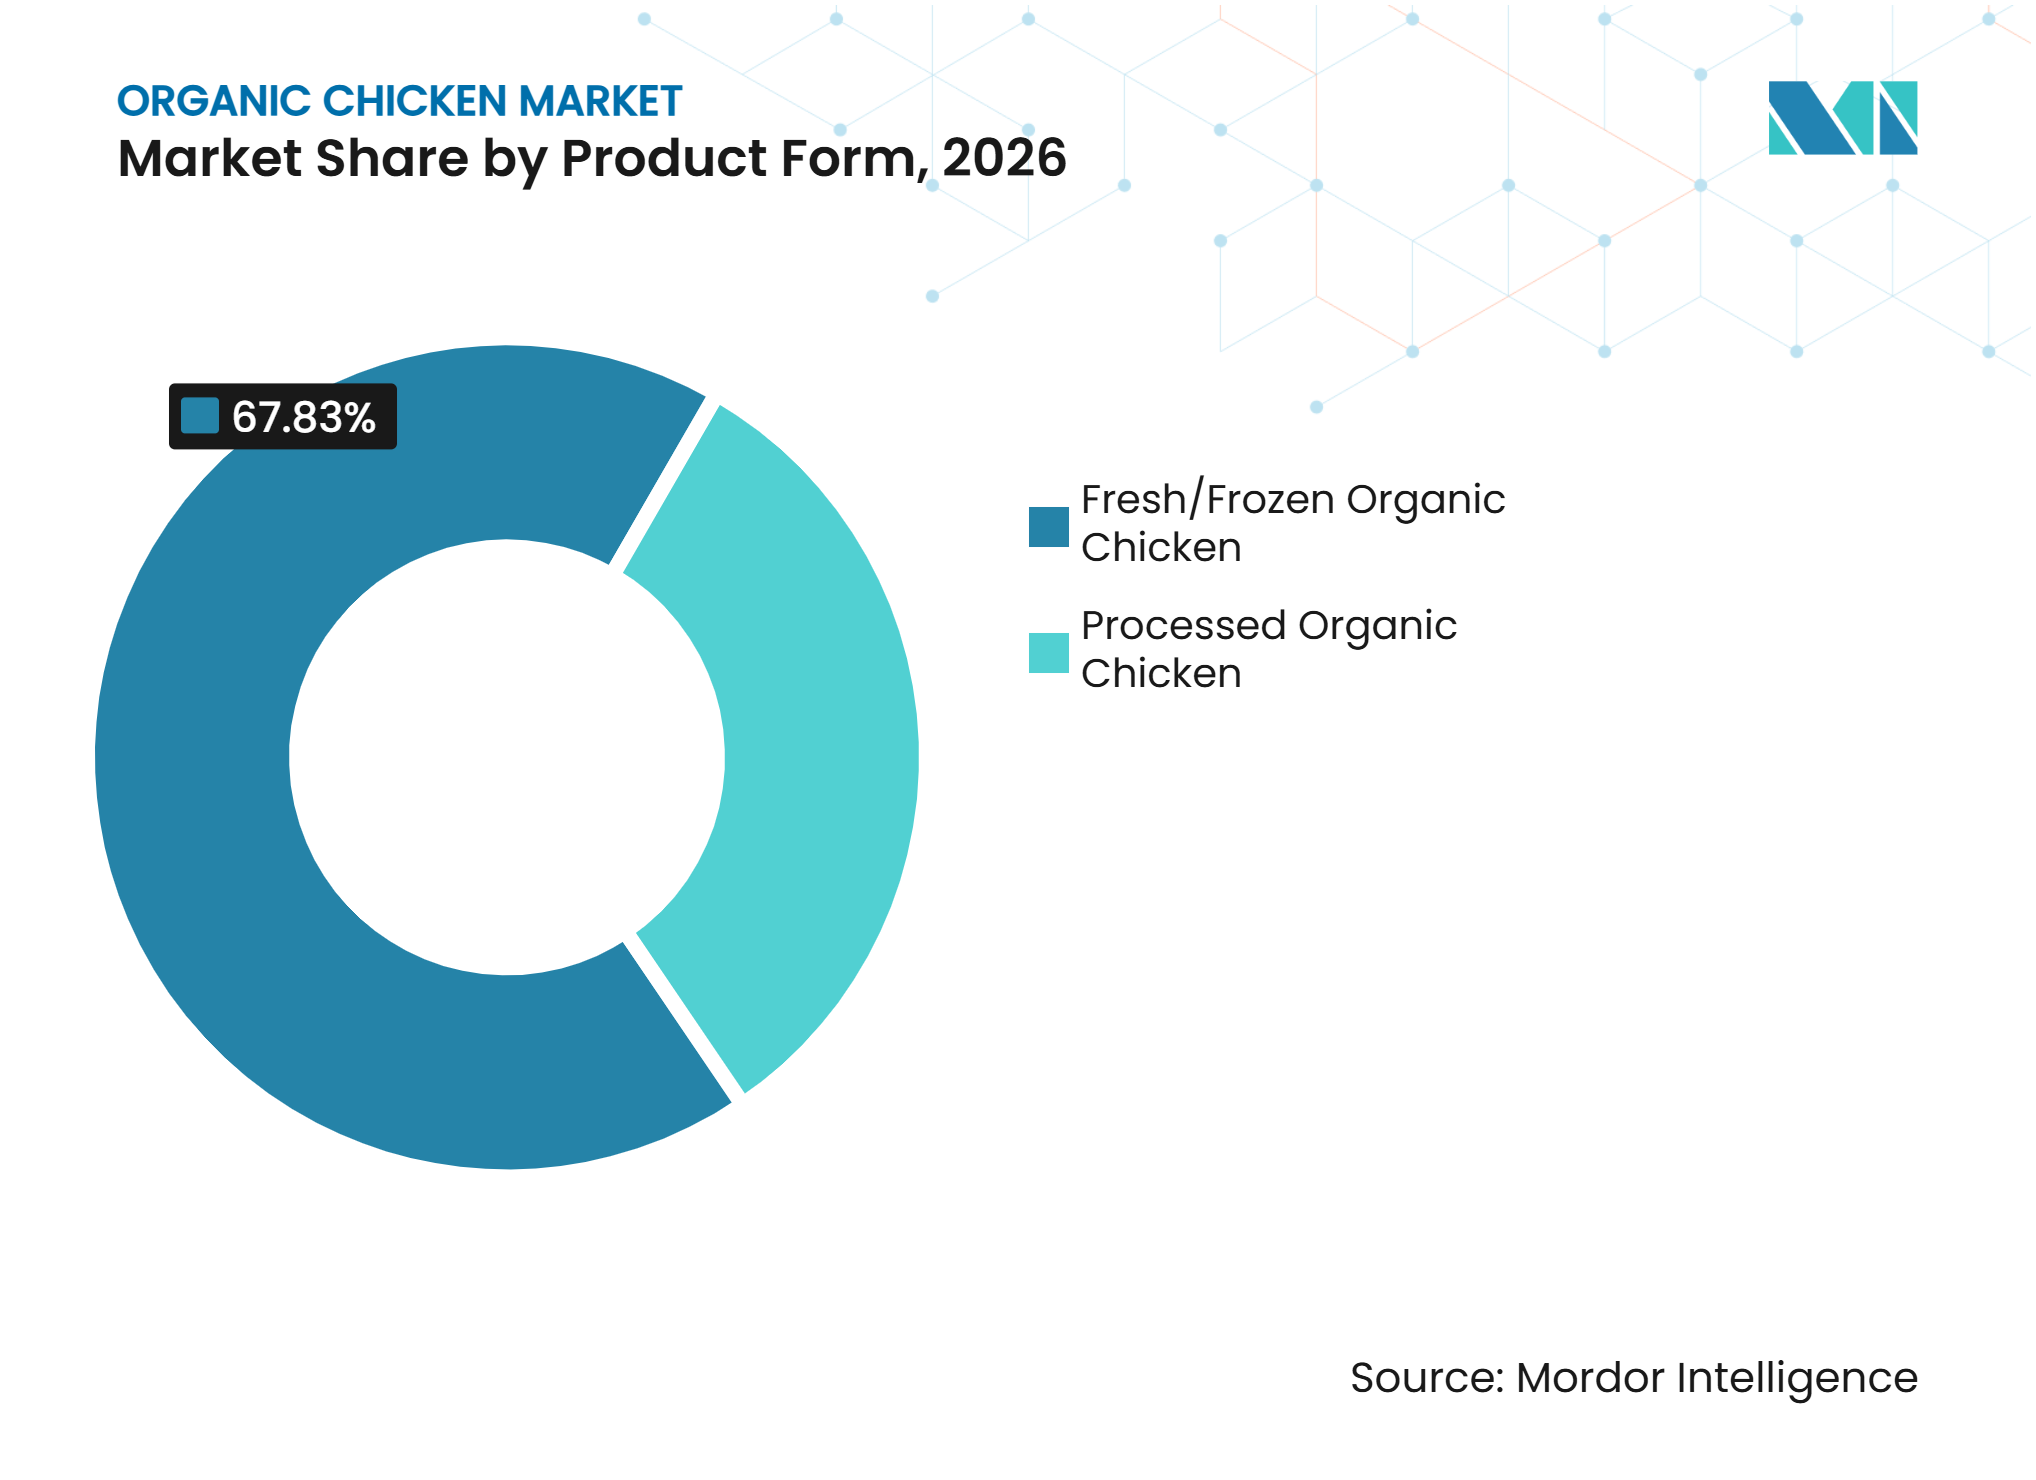
Por forma de producto, el Pollo Orgánico Fresco/Congelado tuvo una participación del 67,83% en 2026, mientras que el Pollo Orgánico Procesado tiene un pronóstico de crecimiento a una CAGR del 14,53% de 2027 a 2032.
-
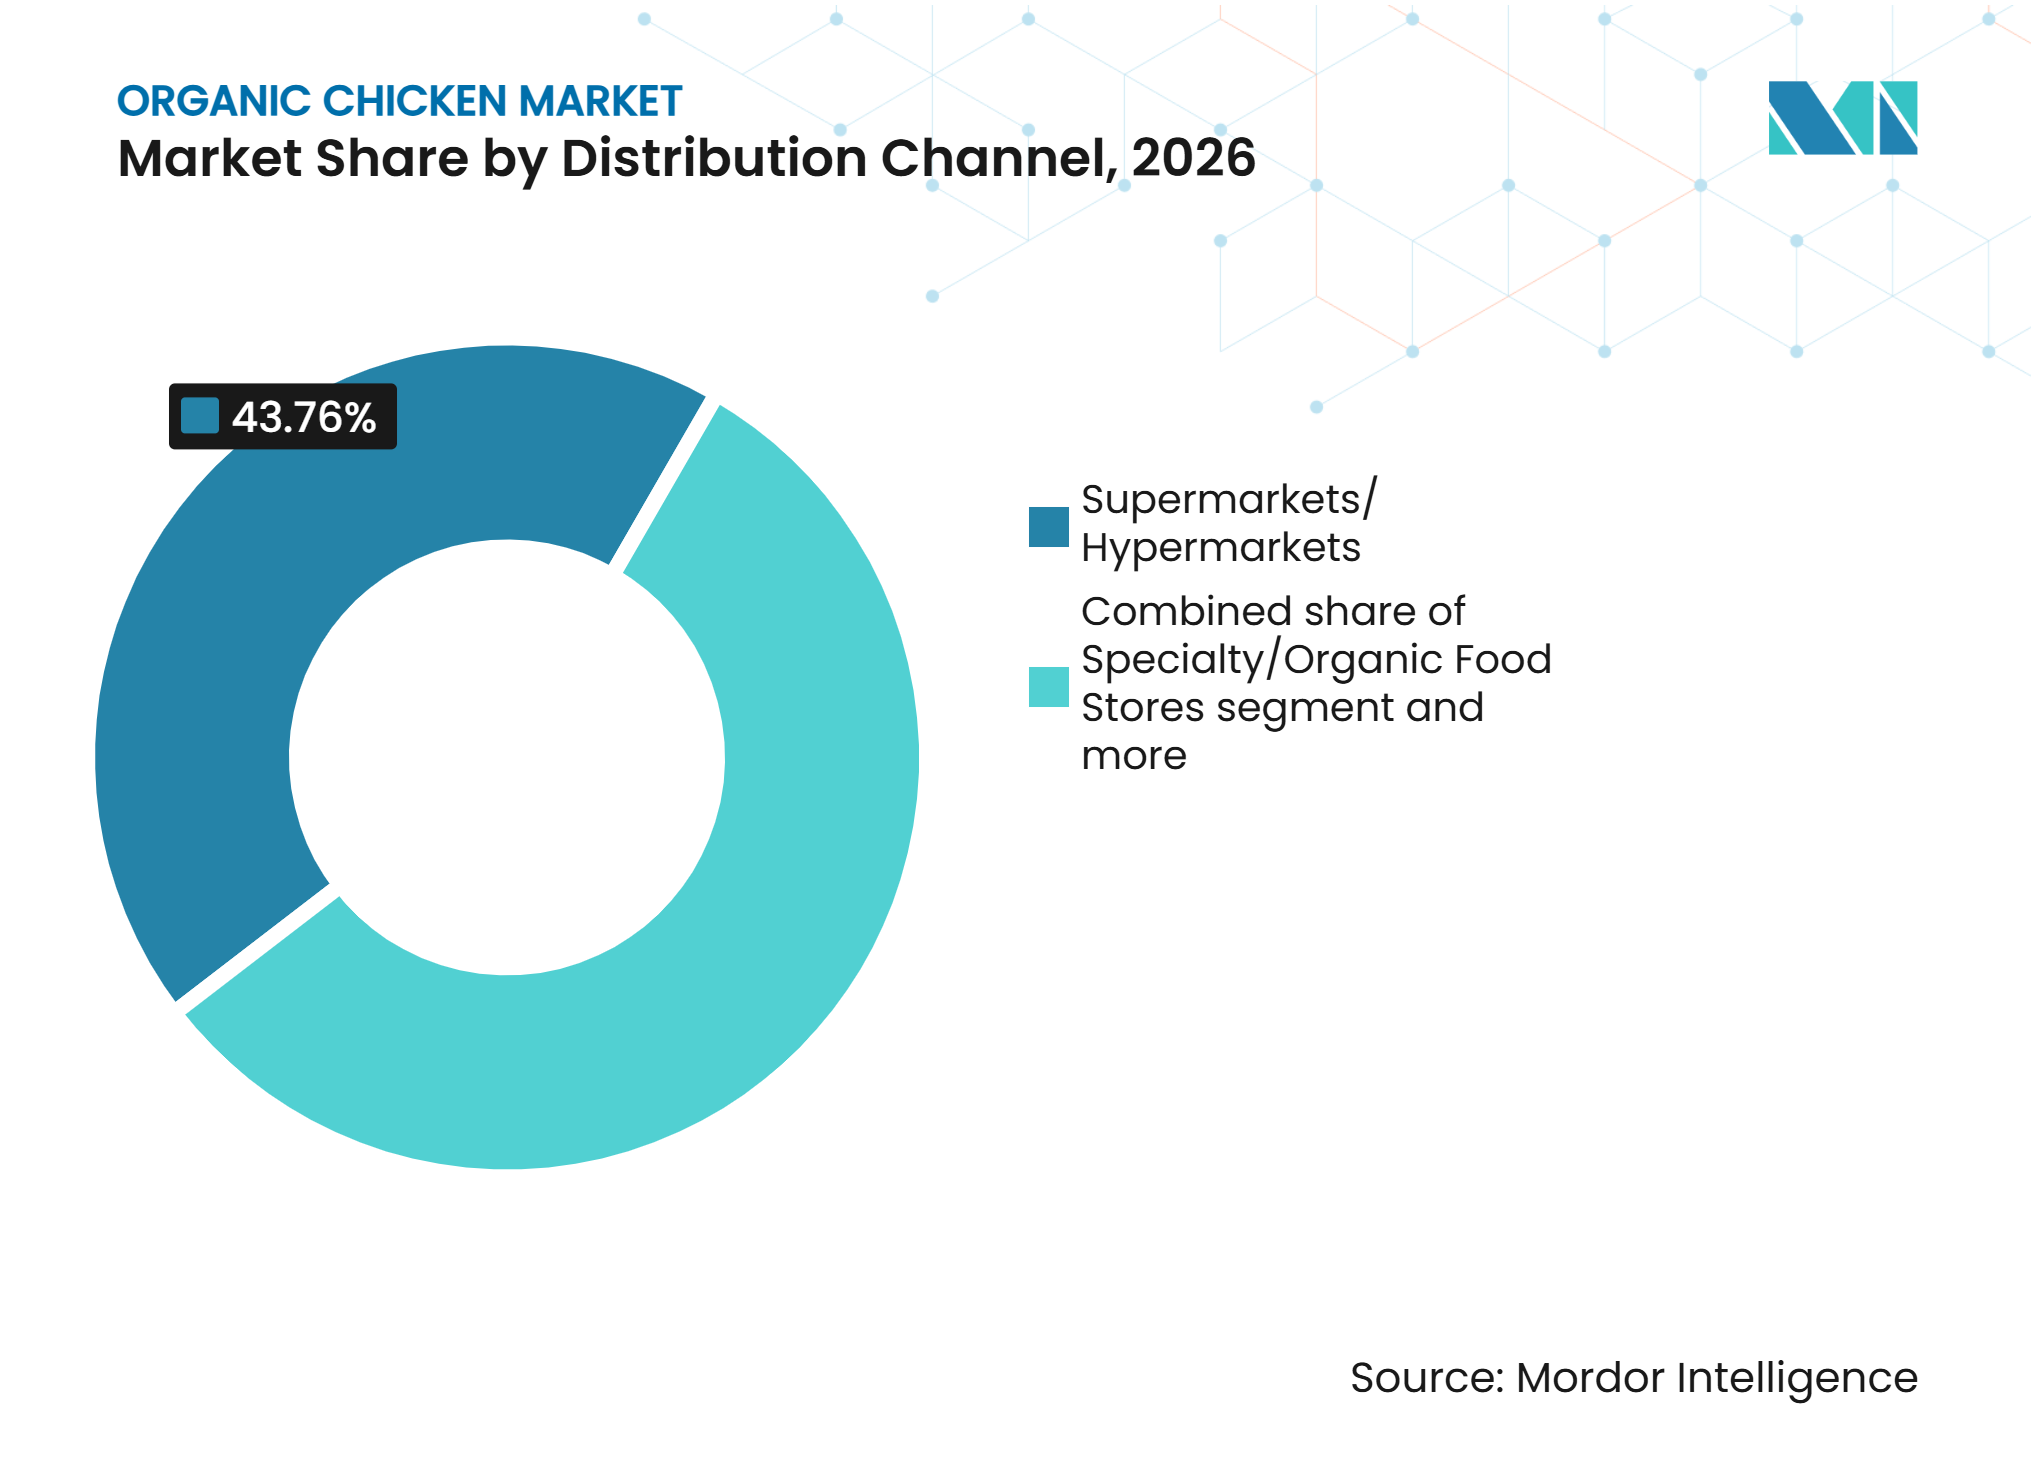
Por canal de distribución, los Supermercados/Hipermercados tuvieron una participación del 43,76% en 2026, mientras que la Venta Minorista en Línea/Directo al Consumidor tiene un pronóstico de crecimiento a una CAGR del 15,13% de 2027 a 2032.
-
Por geografía, América del Norte tuvo una participación del 39,37% en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 14,83% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y preferencia del consumidor por el pollo orgánico | +2.5% | Global, más fuerte en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Crecimiento en ventas y consumo de aves de corral orgánicas | +2.0% | Global, con aceleración en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Expansión de la oferta de aves de corral orgánicas en el comercio minorista convencional y bajo marca propia | +1.5% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Mejora de la disponibilidad y asequibilidad del pienso orgánico | +1.5% | América del Norte, Europa, Brasil | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de producción de pollos de engorde orgánicos certificados | +1.5% | América del Norte, Europa Occidental | Mediano plazo (2–4 años) |
| Innovación de productos en pollo orgánico conveniente y de valor agregado | +1.0% | América del Norte, Europa, núcleo de Asia-Pacífico, expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y Preferencia del Consumidor por el Pollo Orgánico
El creciente énfasis de los consumidores en la calidad de los alimentos, los estándares de producción y el abastecimiento certificado está consolidando la posición del pollo orgánico como una opción proteica premium. Los consumidores valoran cada vez más la certificación orgánica como indicador de cumplimiento de los requisitos de producción establecidos, la integridad del producto y las prácticas de abastecimiento transparentes. Según el Estudio del Mercado Orgánico de Connecticut 2025, publicado por el Departamento de Agricultura de Connecticut, el 61,3% de los consumidores estaban dispuestos a pagar más por productos orgánicos certificados por el Departamento de Agricultura de los Estados Unidos (USDA), incluido un 18% que estaba definitivamente dispuesto y un 43,3% que estaba algo dispuesto a pagar un precio superior[1]. Esta disposición a pagar más por productos orgánicos certificados respalda el posicionamiento premium del pollo orgánico y crea oportunidades para que los productores diferencien sus ofertas mediante estándares orgánicos verificados.
Crecimiento en Ventas y Consumo de Aves de Corral Orgánicas
El aumento en la adopción de aves de corral producidas orgánicamente está contribuyendo a la expansión del mercado de pollo orgánico, respaldado por el creciente interés de los consumidores en productos animales certificados y una mayor incorporación de proteínas orgánicas en las compras habituales de alimentos. La posición del pollo como proteína de amplio consumo también ofrece oportunidades para que las alternativas orgánicas ganen terreno entre los consumidores que buscan carne producida orgánicamente. Según el Informe del Mercado Orgánico 2026 de la Asociación de Comercio Orgánico (OTA), las ventas de carne orgánica, aves de corral y mariscos en los Estados Unidos aumentaron un 22,5% en 2025[2]. Este crecimiento refleja la expansión de la demanda de proteínas animales producidas orgánicamente y refuerza el potencial de aumento del consumo de pollo orgánico a medida que las aves de corral orgánicas ganan una mayor aceptación en el mercado.
Expansión de las Ofertas de Pollo Orgánico en el Comercio Minorista Convencional y de Marca Propia
La expansión de las aves de corral orgánicas en los principales supermercados está mejorando la visibilidad y accesibilidad del producto, permitiendo que el pollo orgánico llegue a consumidores más allá de las tiendas especializadas en alimentos naturales. Los minoristas incorporan cada vez más productos orgánicos certificados en sus surtidos de carne más amplios para satisfacer la demanda de opciones proteicas diferenciadas, mientras que las ofertas de marca propia brindan oportunidades adicionales para posicionar el pollo orgánico en diferentes rangos de precios. Según el Servicio de Investigación Económica (ERS) del Departamento de Agricultura de los Estados Unidos (USDA), los minoristas de comestibles convencionales representan el 55% de las ventas de alimentos orgánicos en los Estados Unidos, lo que subraya la importancia de los canales minoristas convencionales en la distribución de productos orgánicos[3]. Esta presencia minorista establecida brinda oportunidades para que los productores y minoristas de aves de corral orgánicas amplíen su alcance al consumidor mediante una mayor disponibilidad de productos y ofertas orgánicas dedicadas.
Mejora de la Disponibilidad y Asequibilidad del Pienso Orgánico
La mejora del acceso a ingredientes de pienso con certificación orgánica y el desarrollo gradual de cadenas de suministro de pienso orgánico dedicadas están respaldando la expansión de la producción de pollo orgánico. Una mayor disponibilidad de granos certificados, semillas oleaginosas y otros insumos nutricionales aprobados permite a los productores avícolas mantener el cumplimiento de los estándares de producción orgánica al tiempo que mejoran la flexibilidad de adquisición. La creciente participación de proveedores agrícolas, fabricantes de piensos y redes de agricultura orgánica también está contribuyendo a fortalecer la integración de la cadena de suministro y ampliar las opciones de abastecimiento. Estos avances pueden respaldar una adquisición de pienso más consistente, mejorar la planificación de la producción y fomentar una mayor participación en la avicultura orgánica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Primas de costos más elevadas en pienso orgánico y procesamiento certificado | -1.5% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Capacidad limitada de procesamiento y segregación de aves de corral orgánicas certificadas | -1.0% | América del Norte, mercados emergentes de Asia-Pacífico | Mediano plazo (2–4 años) |
| Costos de certificación orgánica y cumplimiento para productores a pequeña escala | -0.8% | Global, más agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Confusión del consumidor entre el pollo orgánico certificado y las declaraciones alternativas sobre aves de corral | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Primas de Costos Más Elevadas en Pienso Orgánico y Procesamiento Certificado
Los mayores costos asociados con la adquisición de pienso orgánico y el procesamiento certificado de aves de corral pueden limitar la expansión comercial de la producción de pollo orgánico. Los productores de aves de corral orgánicas deben obtener ingredientes de pienso que cumplan con los estándares de producción orgánica establecidos, lo que limita la flexibilidad de adquisición en comparación con la agricultura convencional. Además, mantener la certificación orgánica requiere adherirse a procedimientos específicos de producción, manejo, segregación y documentación a lo largo de toda la cadena de suministro. Las instalaciones de procesamiento certificadas también pueden implicar requisitos operativos adicionales para evitar la mezcla con aves de corral producidas convencionalmente. Estas consideraciones de costos aumentan los gastos generales de producción, lo que puede limitar la flexibilidad de precios de los productores y hacer que el pollo orgánico sea menos accesible para los consumidores sensibles al precio.
Capacidad Limitada de Procesamiento y Segregación de Aves de Corral Orgánicas Certificadas
La disponibilidad limitada de instalaciones de procesamiento equipadas para manejar aves de corral orgánicas certificadas puede restringir la expansión de la producción de pollo orgánico. El procesamiento orgánico requiere procedimientos de manejo dedicados, una segregación adecuada de las aves de corral convencionales y el cumplimiento de los requisitos de certificación establecidos para preservar la integridad orgánica durante todo el procesamiento y el envasado. Por lo tanto, los productores pueden enfrentar dificultades para encontrar socios de procesamiento adecuados, especialmente cuando operan en regiones con infraestructura certificada limitada. La necesidad de mantener procedimientos separados para el manejo, almacenamiento, transporte y documentación puede complicar aún más las operaciones de procesamiento y la coordinación de la cadena de suministro. Estas limitaciones pueden restringir la escalabilidad de la producción, retrasar la entrada al mercado de los productores más pequeños y limitar la disponibilidad consistente de productos de pollo orgánico certificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma de Producto:
Los Formatos Frescos/Congelados Anclan la Demanda, Mientras los Formatos Procesados se AceleranEl Pollo Orgánico Fresco/Congelado representa la mayor participación de mercado, con un 67,83%, en 2026, respaldado por su posición establecida como el formato principal para el consumo de aves de corral orgánicas. La preferencia del consumidor por productos proteicos mínimamente procesados, una mayor visibilidad de las características del producto y la flexibilidad en la preparación de comidas contribuyen a la dominancia del segmento. Los pollos enteros, las porciones con hueso y los cortes deshuesados satisfacen los diversos requisitos de cocina doméstica y las preferencias de compra. El segmento también se beneficia de su idoneidad para ocasiones de consumo habitual y de su presencia establecida en los canales de distribución minorista, lo que respalda su continua prominencia en el mercado de pollo orgánico.
El Pollo Orgánico Procesado es el segmento de forma de producto de más rápido crecimiento, con una CAGR proyectada del 14,53% durante 2027–2032. El crecimiento está respaldado por el creciente interés de los consumidores en productos avícolas convenientes que combinan el abastecimiento orgánico con la facilidad de preparación. Los formatos procesados, incluidas salchichas, nuggets, hamburguesas y porciones listas para cocinar, ofrecen alternativas a los cortes frescos convencionales y satisfacen los hábitos de preparación de comidas en evolución. El continuo desarrollo de productos y la mayor disponibilidad de opciones de aves de corral orgánicas de valor agregado respaldan aún más la expansión del segmento. Estas ofertas también permiten a los fabricantes diversificar sus carteras y atender una gama más amplia de preferencias de los consumidores y ocasiones de consumo.


Por Canal de Distribución:
Los Supermercados Lideran, Mientras el Comercio Minorista en Línea se Expande RápidamenteLos supermercados e hipermercados representan la mayor participación del canal de distribución, con un 43,76% en 2026, respaldados por sus extensas redes minoristas, los patrones establecidos de compra de comestibles y los amplios surtidos de productos. Estos establecimientos brindan a los consumidores un acceso conveniente al pollo orgánico certificado junto con los productos avícolas convencionales, lo que respalda la visibilidad del producto y las compras repetidas. La disponibilidad de aves de corral orgánicas a través de los principales minoristas de comestibles también ayuda a presentar productos certificados a una base de consumidores más amplia, más allá de las tiendas especializadas en alimentos orgánicos. Las tiendas de alimentos especializados contribuyen aún más a la distribución al atender a los consumidores que buscan surtidos dedicados de alimentos orgánicos y naturales, mientras que otros canales, incluidos el servicio de alimentos y las ventas directas en granja, proporcionan rutas adicionales al mercado.
Los canales de Venta Minorista en Línea y Directo al Consumidor (DTC) representan el segmento de distribución de más rápido crecimiento, con una CAGR proyectada del 15,13% durante 2027–2032. El crecimiento está respaldado por la creciente adopción de las compras de comestibles digitales, la mayor disponibilidad de aves de corral orgánicas a través de plataformas en línea y la comodidad de la entrega a domicilio. Los canales en línea también permiten a los consumidores comparar atributos del producto, información de certificación, prácticas de abastecimiento y formatos de productos disponibles antes de comprar. Los modelos de compra por suscripción y las plataformas de pedidos directos respaldan aún más las compras repetidas al simplificar la adquisición y mejorar el acceso a ofertas especializadas de aves de corral orgánicas. Estos avances están fortaleciendo el papel de la distribución digital en el mercado de pollo orgánico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representa la mayor participación del mercado de pollo orgánico, con un 39,37% en 2026, respaldada por marcos de certificación orgánica establecidos, infraestructura minorista desarrollada y una creciente aceptación del consumidor de aves de corral orgánicas certificadas. La región se beneficia de requisitos de producción orgánica bien definidos, redes de distribución establecidas y una fuerte presencia de productores de aves de corral orgánicas. El creciente interés de los consumidores en la trazabilidad de los alimentos, el bienestar animal y las prácticas de abastecimiento transparentes respalda aún más la demanda del mercado. La disponibilidad de pollo orgánico a través de los principales minoristas de comestibles, tiendas de alimentos especializados y plataformas en línea también fortalece la accesibilidad del mercado en toda la región. Canadá contribuye a la demanda regional a través de su red de agricultura orgánica establecida, mientras que México presenta oportunidades emergentes a medida que se expande la conciencia sobre los productos alimenticios orgánicos.
Asia-Pacífico
Asia-Pacífico es el mercado regional de más rápido crecimiento, con una CAGR proyectada del 14,83% durante 2027–2032, respaldado por el aumento de la conciencia sobre la seguridad alimentaria, la urbanización y el creciente interés de los consumidores en productos proteicos premium. El aumento de los ingresos disponibles y el cambio en las preferencias dietéticas están impulsando a los consumidores a considerar las aves de corral orgánicas certificadas como una alternativa a la carne convencional. China e India ofrecen considerables oportunidades de crecimiento a medida que aumenta la conciencia sobre las prácticas de producción orgánica y la demanda de productos alimenticios con calidad garantizada. Japón y Corea del Sur se benefician del interés establecido de los consumidores en la trazabilidad de los alimentos y los estándares de producción nacionales, mientras que el desarrollado sector de comestibles premium de Singapur respalda la disponibilidad de productos de aves de corral orgánicas. La expansión de la infraestructura minorista moderna y los canales de comestibles digitales están mejorando aún más el acceso al pollo orgánico en toda la región.
Europa, América del Sur y Oriente Medio y África
Europa representa un mercado establecido para el pollo orgánico, respaldado por sistemas de certificación orgánica maduros, conciencia del consumidor y una industria alimentaria orgánica desarrollada. Países como Alemania, Francia y España contribuyen a la demanda regional a través de redes establecidas de producción de aves de corral orgánicas y distribución minorista. América del Sur presenta oportunidades emergentes, particularmente en Brasil, donde los recursos agrícolas y las capacidades de producción orgánica en desarrollo respaldan el potencial del mercado, mientras que Argentina, Colombia y Chile están desarrollando gradualmente sus mercados de alimentos orgánicos nacionales. Oriente Medio y África siguen siendo mercados comparativamente emergentes, con una demanda respaldada por la expansión de la infraestructura de comestibles premium, el creciente interés en productos alimenticios certificados y la creciente disponibilidad de aves de corral orgánicas importadas. Los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica representan mercados importantes para el desarrollo gradual de la distribución y el consumo de aves de corral orgánicas.
Panorama Competitivo
Concentración del Mercado
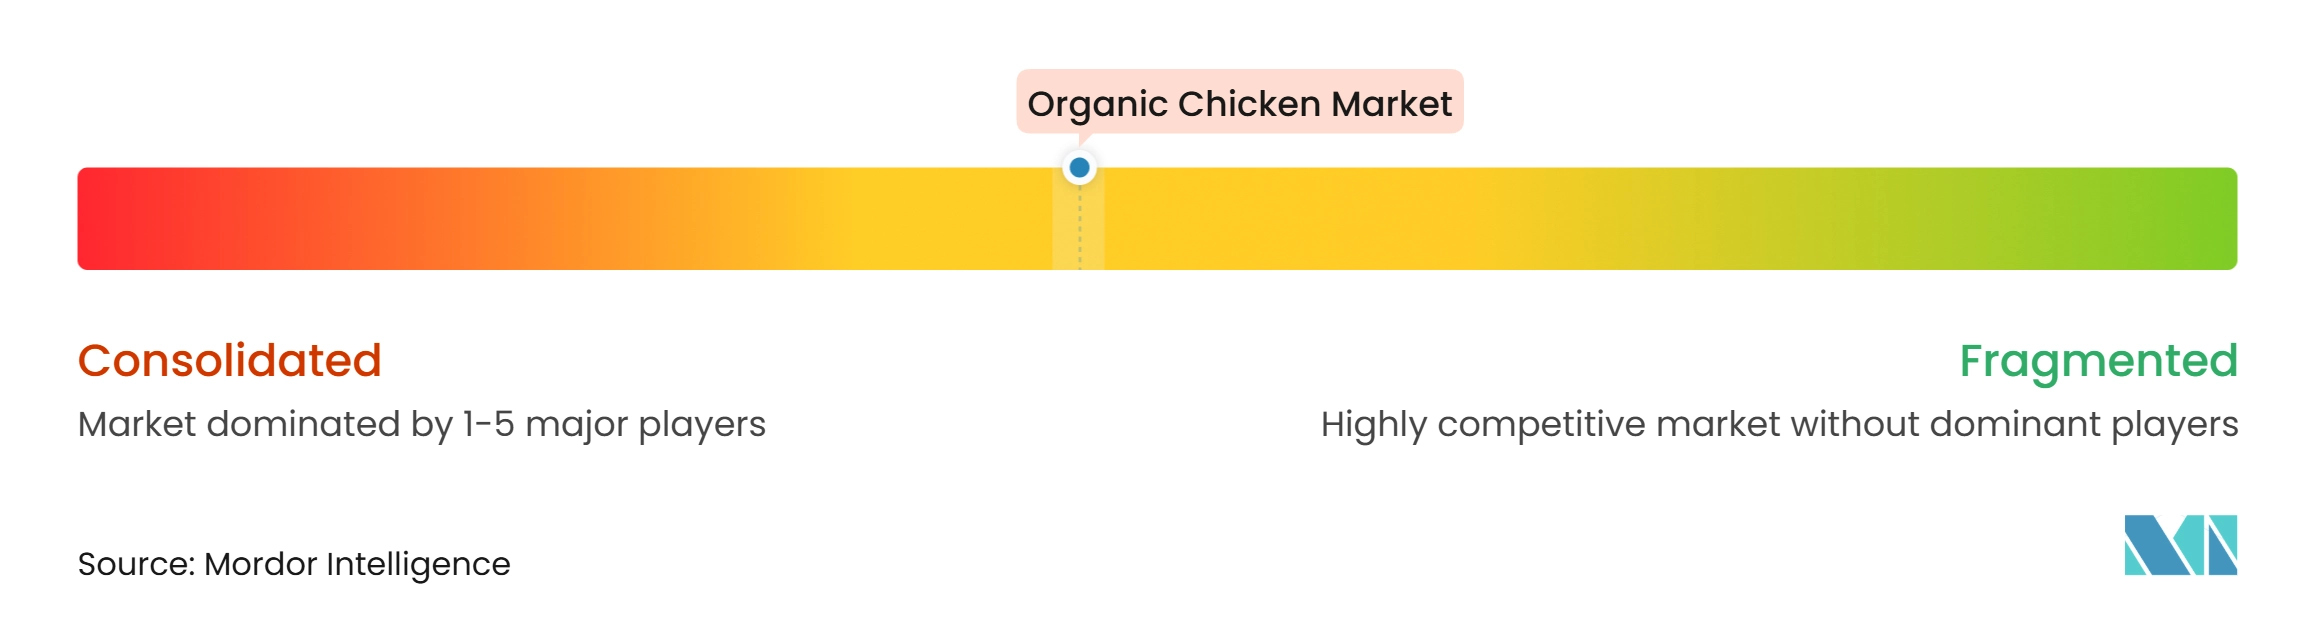
El mercado de pollo orgánico está moderadamente concentrado, con productores avícolas establecidos, especialistas orgánicos regionales y participantes emergentes del mercado. El panorama competitivo está liderado por Perdue Farms, Bell & Evans, Tecumseh Poultry LLC, Foster Farms y Farmer Focus, que se benefician de capacidades establecidas de producción avícola, carteras de productos orgánicos y redes de distribución. Estas empresas compiten a través de la calidad del producto, la certificación orgánica, la transparencia en el abastecimiento, las capacidades de producción y las relaciones con clientes minoristas y de servicios de alimentos. La competencia también está influenciada por la capacidad de mantener estándares orgánicos consistentes en las operaciones de agricultura, procesamiento y distribución.
Los principales actores están fortaleciendo sus posiciones en el mercado mediante inversiones en infraestructura de producción, capacidades de procesamiento, desarrollo de cartera de productos e integración de la cadena de suministro. Las empresas también están expandiendo su presencia en los canales minoristas y de servicios de alimentos, al tiempo que desarrollan ofertas de aves de corral orgánicas en diferentes formatos de productos para atender las cambiantes preferencias de los consumidores. Un mayor énfasis en la trazabilidad, los estándares de bienestar animal, el abastecimiento de pienso orgánico y el aseguramiento de la calidad está dando forma a la diferenciación competitiva. Además, los productores establecidos se centran en mejoras operativas y asociaciones de distribución para fortalecer la cobertura del mercado y respaldar el crecimiento a largo plazo.
Los participantes emergentes y regionales están contribuyendo a la competencia del mercado a través de ofertas especializadas de aves de corral orgánicas, prácticas de abastecimiento diferenciadas y modelos de negocio directo al consumidor. Estas empresas a menudo se centran en la producción de origen local, prácticas agrícolas transparentes y relaciones más estrechas con los consumidores de aves de corral orgánicas. Algunas también se dirigen a mercados desatendidos a través de la distribución en línea, la compra por suscripción y las asociaciones con minoristas especializados. Su enfoque en la diferenciación de productos, la penetración del mercado regional y el compromiso con el consumidor está ampliando gradualmente el panorama competitivo y creando alternativas adicionales a los grandes productores establecidos.
Líderes de la Industria del Pollo Orgánico
-
Perdue Farms
-
Bell & Evans
-
Tecumseh Poultry LLC
-
Foster Farms
-
Farmer Focus
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pollo Orgánico Empresas cubiertas en este informe
- Perdue Farms
- Bell & Evans
- Tecumseh Poultry LLC
- Pilgrim’s Pride Corporation
- Foster Farms
- Plainville Farms
- Plukon Food Group
- Eversfield Organic
- Farmer Focus
- Pitman Family Farms
- Greener Pastures Chicken
- Full Moon Farm, Inc.
- Hormel Foods Corporation
- Capestone Organic Poultry Ltd
- Bostocks
- Yorkshire Valley Farms
- Miller Poultry, Inc.
- Eight Mile Creek Farm, Inc.
- Nick's Organic Farm
- Enviroganic Farm
Desarrollos recientes de la industria en Mercado de Pollo Orgánico
- Julio de 2026: Miller Poultry anunció planes para expandir su instalación de procesamiento en Kidron, Ohio, mediante una inversión de casi 90 millones de USD. El proyecto abarcó una expansión de 90.000 pies cuadrados y se esperaba que aumentara las operaciones de la instalación en más del 40%. Como productor y procesador de pollo orgánico y totalmente natural, la empresa fortaleció su infraestructura de procesamiento y respaldó sus operaciones avícolas.
- Junio de 2026: Farmer Focus amplió su cartera de pollo orgánico con cuatro productos completamente cocidos, incluidas salchichas de pollo, albóndigas y brochetas de pollo a la parrilla. Los productos contaban con las certificaciones Orgánico del Departamento de Agricultura de los Estados Unidos (USDA) y Certified Humane, y estaban orientados a ocasiones de consumo convenientes y listas para calentar. El lanzamiento extendió la oferta de pollo orgánico de la empresa hacia productos avícolas de valor agregado y amplió su cartera minorista.
- Diciembre de 2025: El productor surcoreano de aves de corral orgánicas Orge Agricultural Company introdujo la Pata de Pollo Orgánico y el Muslo Entero de Pollo Orgánico como adiciones a su cartera de productos. Los lanzamientos acompañaron los esfuerzos de expansión de la empresa en Hong Kong y Japón, orientados a la demanda internacional de productos de aves de corral orgánicas certificadas.
Alcance del Informe Global del Mercado de Pollo Orgánico
El mercado de pollo orgánico comprende la producción, el procesamiento y la distribución de pollo criado de acuerdo con los estándares de agricultura orgánica certificada, incluidos los requisitos de pienso orgánico, bienestar animal y prácticas de producción. El mercado está segmentado por forma de producto en pollo orgánico fresco/congelado y pollo orgánico procesado; por canal de distribución en supermercados/hipermercados, tiendas especializadas/de alimentos orgánicos, venta minorista en línea/directo al consumidor y otros; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en USD.
Resumen de la segmentación
| Pollo Orgánico Fresco/Congelado |
| Pollo Orgánico Procesado |
| Supermercados/Hipermercados |
| Tiendas Especializadas/de Alimentos Orgánicos |
| Venta Minorista en Línea/Directo al Consumidor |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Forma de Producto | Pollo Orgánico Fresco/Congelado | |
| Pollo Orgánico Procesado | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas/de Alimentos Orgánicos | ||
| Venta Minorista en Línea/Directo al Consumidor | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pollo orgánico para 2032?
Se proyecta que el mercado alcance los 12,68 mil millones de USD para 2032, creciendo a una CAGR del 13,07% de 2027 a 2032.
¿Qué formato de producto tiene la mayor participación?
El pollo orgánico fresco/congelado tuvo una participación del 67,83% en 2026, respaldado por la demanda doméstica habitual de aves de corral mínimamente procesadas.
¿Qué canal de ventas crece más rápido?
Se prevé que la venta minorista en línea/directo al consumidor crezca a una CAGR del 15,13% de 2027 a 2032.
¿Qué región lidera la demanda global?
América del Norte tuvo una participación del 39,37% en 2026, respaldada por el acceso maduro a los comestibles y los sistemas de certificación establecidos.