
Bio-Hühnchen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.86 Milliarden US-Dollar |
| Marktgröße (2032) | 12.68 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bio-Hühnchen-Marktanalyse von Mordor Intelligence
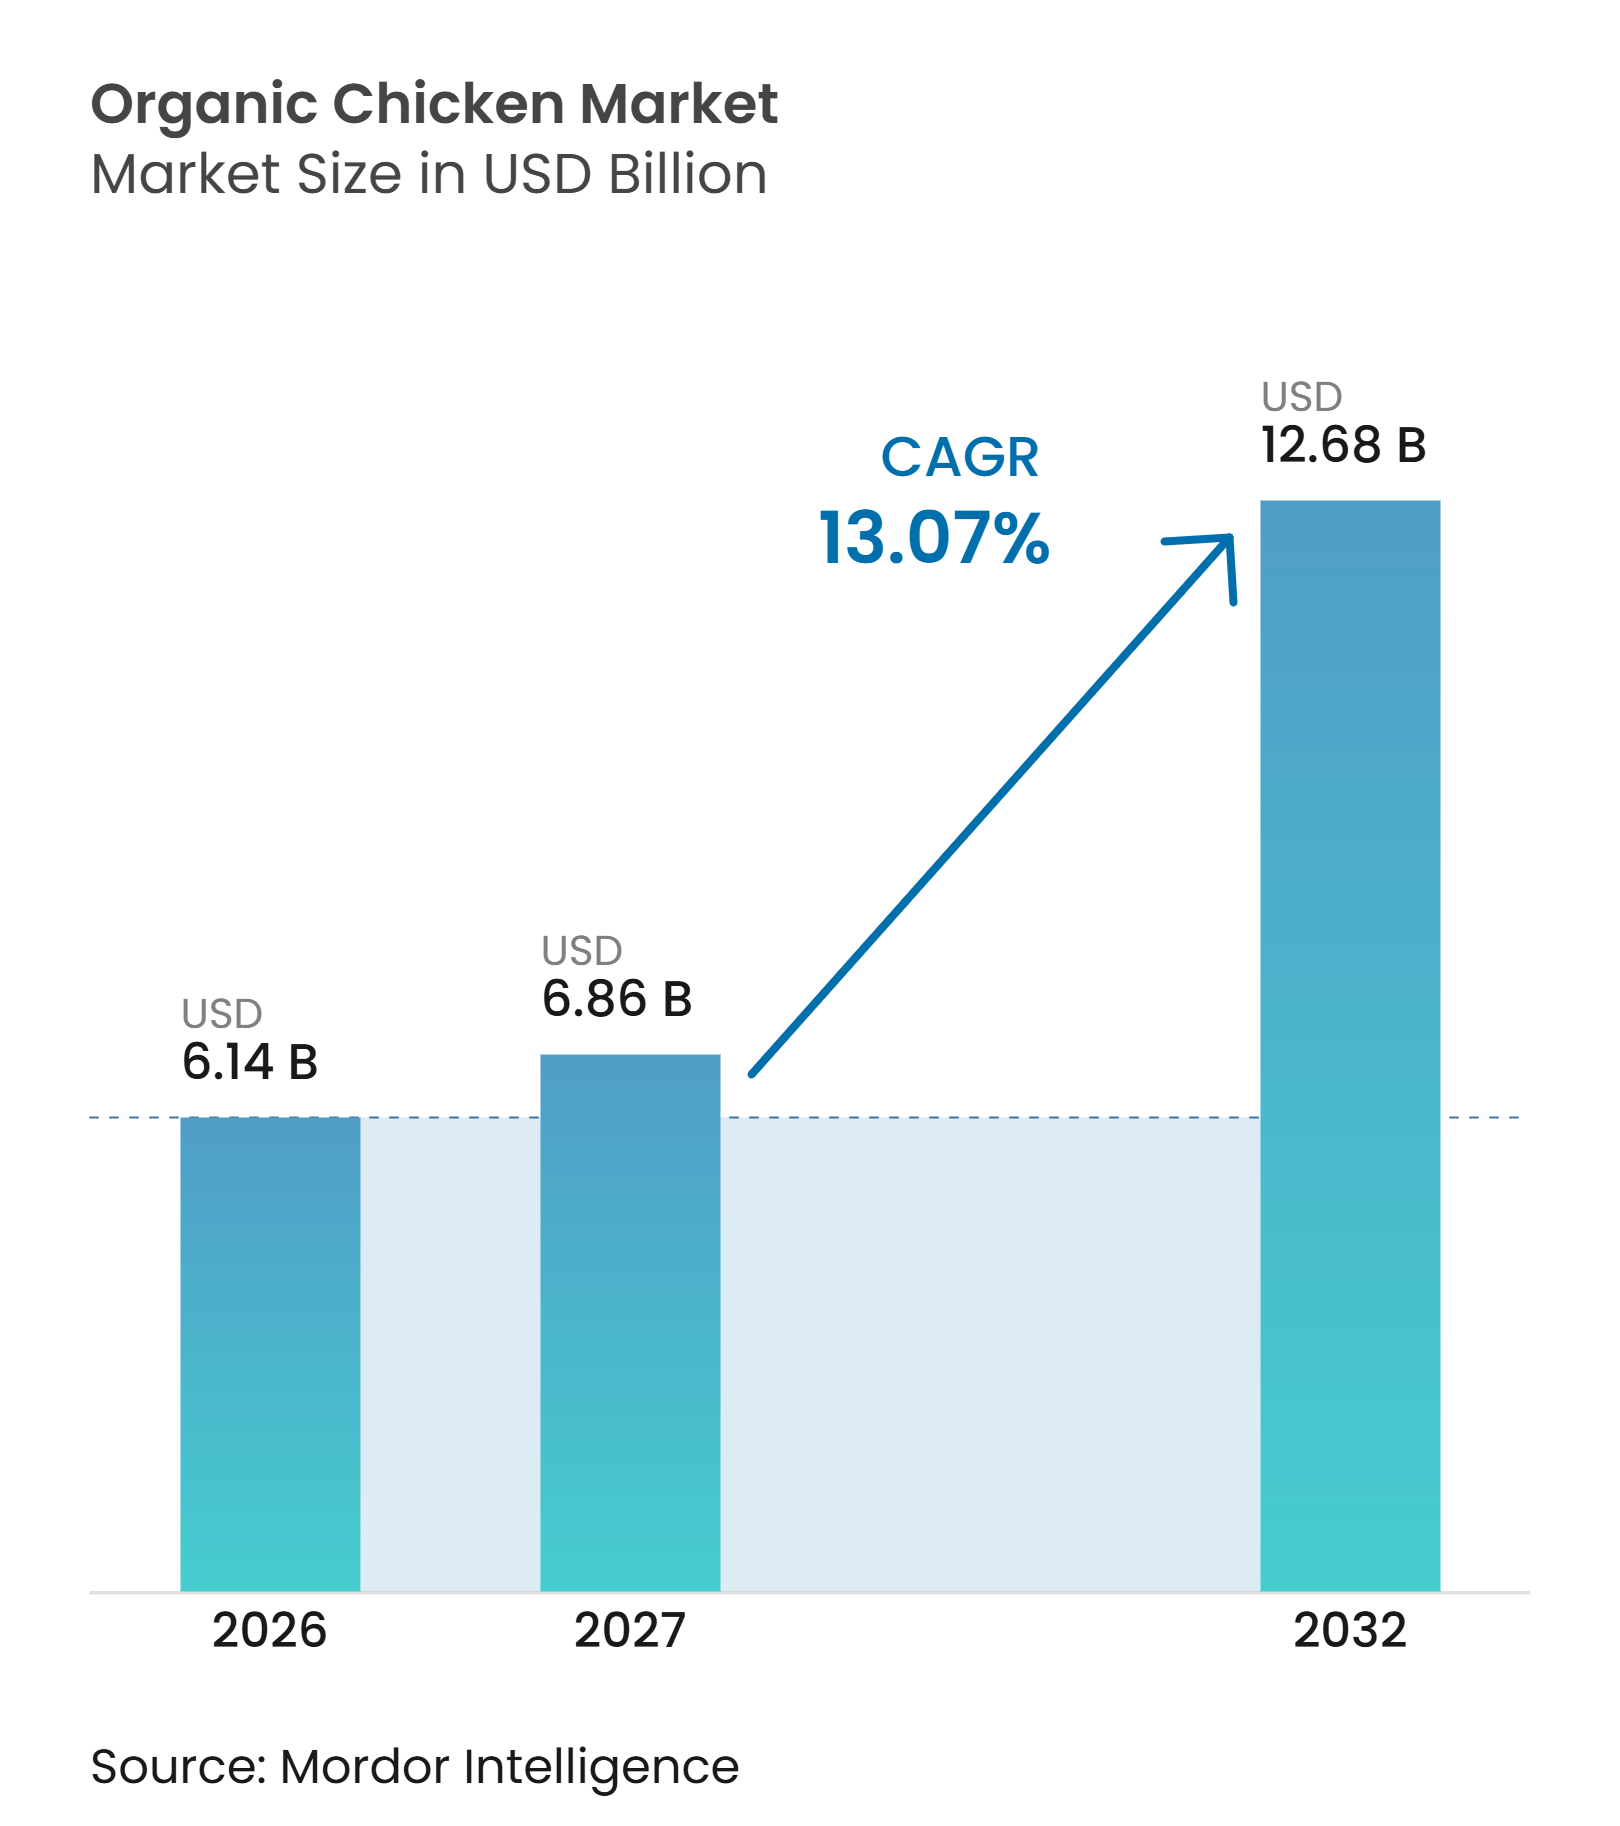
Die Größe des Bio-Hühnchen-Marktes wird voraussichtlich von 6,14 Milliarden USD im Jahr 2026 auf 6,86 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 12,68 Milliarden USD bei einem CAGR von 13,07 % im Zeitraum 2027–2032 erreichen. Der Markt verzeichnet ein stetiges Wachstum, unterstützt durch die zunehmende Verbraucherpräferenz für natürlich erzeugte, zertifizierte und Clean-Label-Proteinprodukte. Das wachsende Bewusstsein für Lebensmittelqualität, Tierwohl, Rückverfolgbarkeit und Produktionspraktiken veranlasst Verbraucher, Bio-Geflügel als Alternative zu konventionell erzeugtem Fleisch in Betracht zu ziehen. Zunehmendes Gesundheitsbewusstsein und ein größeres Interesse an transparenter Lebensmittelherkunft stärken die Nachfrage weiter, während die wachsende Verfügbarkeit über den modernen Einzelhandel und den Online-Vertrieb die Produktzugänglichkeit verbessert. Hersteller erweitern zudem ihr Bio-Geflügelangebot durch praktische, wertschöpfende Formate, um den sich wandelnden Konsumgewohnheiten gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
-
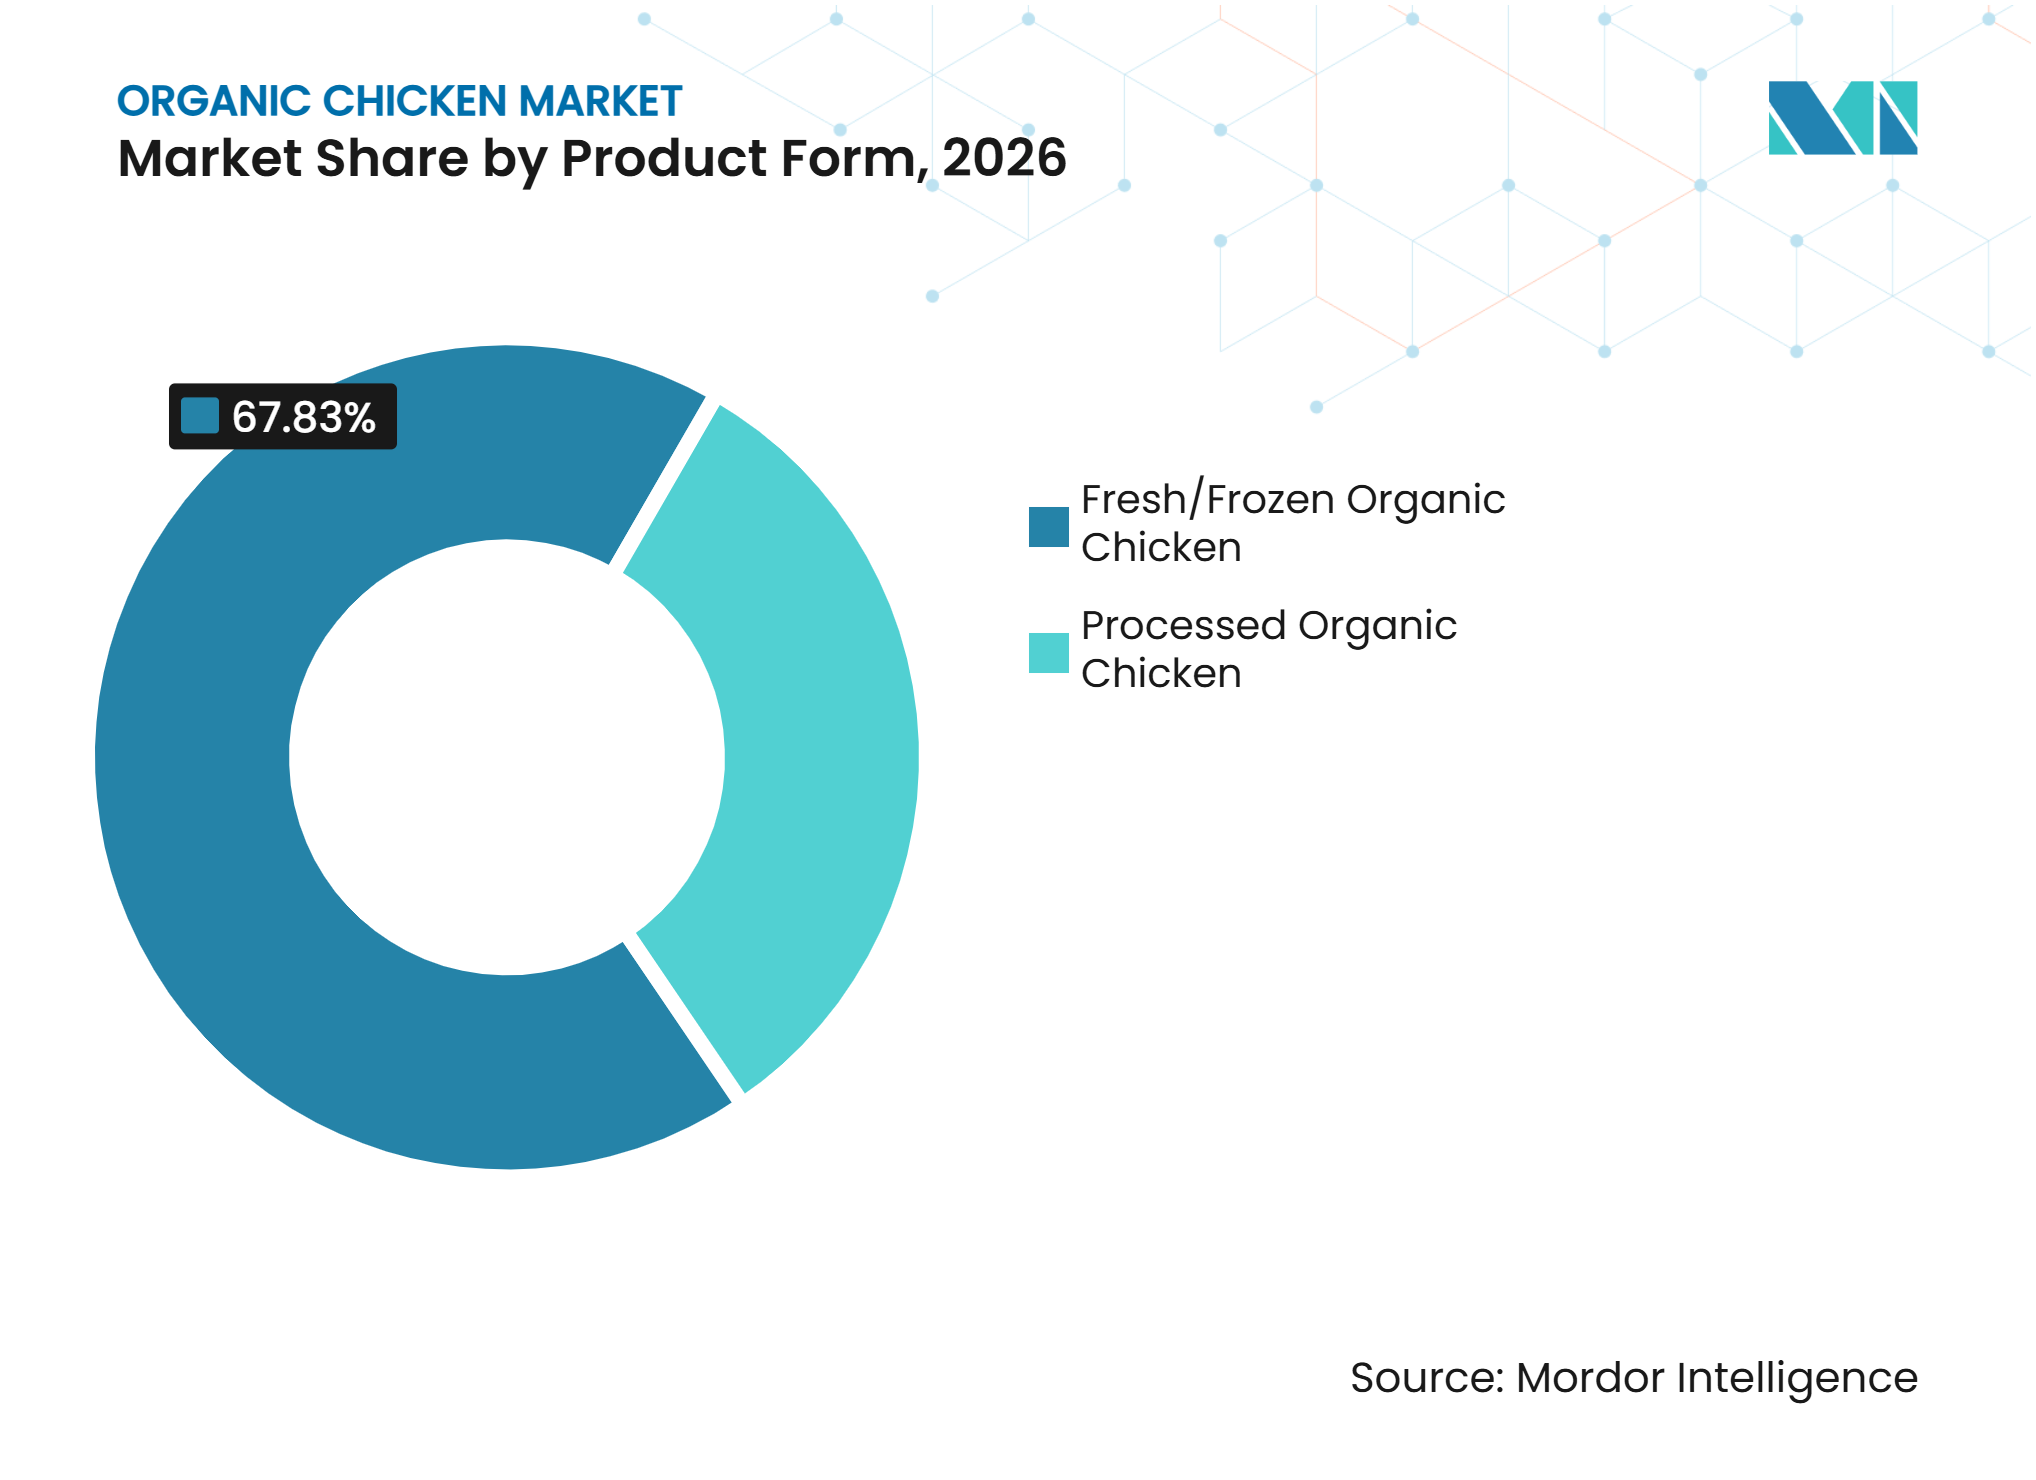
Nach Produktform hielt Frisches/Gefrorenes Bio-Hühnchen im Jahr 2026 einen Marktanteil von 67,83 %, während Verarbeitetes Bio-Hühnchen im Zeitraum 2027 bis 2032 voraussichtlich mit einem CAGR von 14,53 % wachsen wird.
-
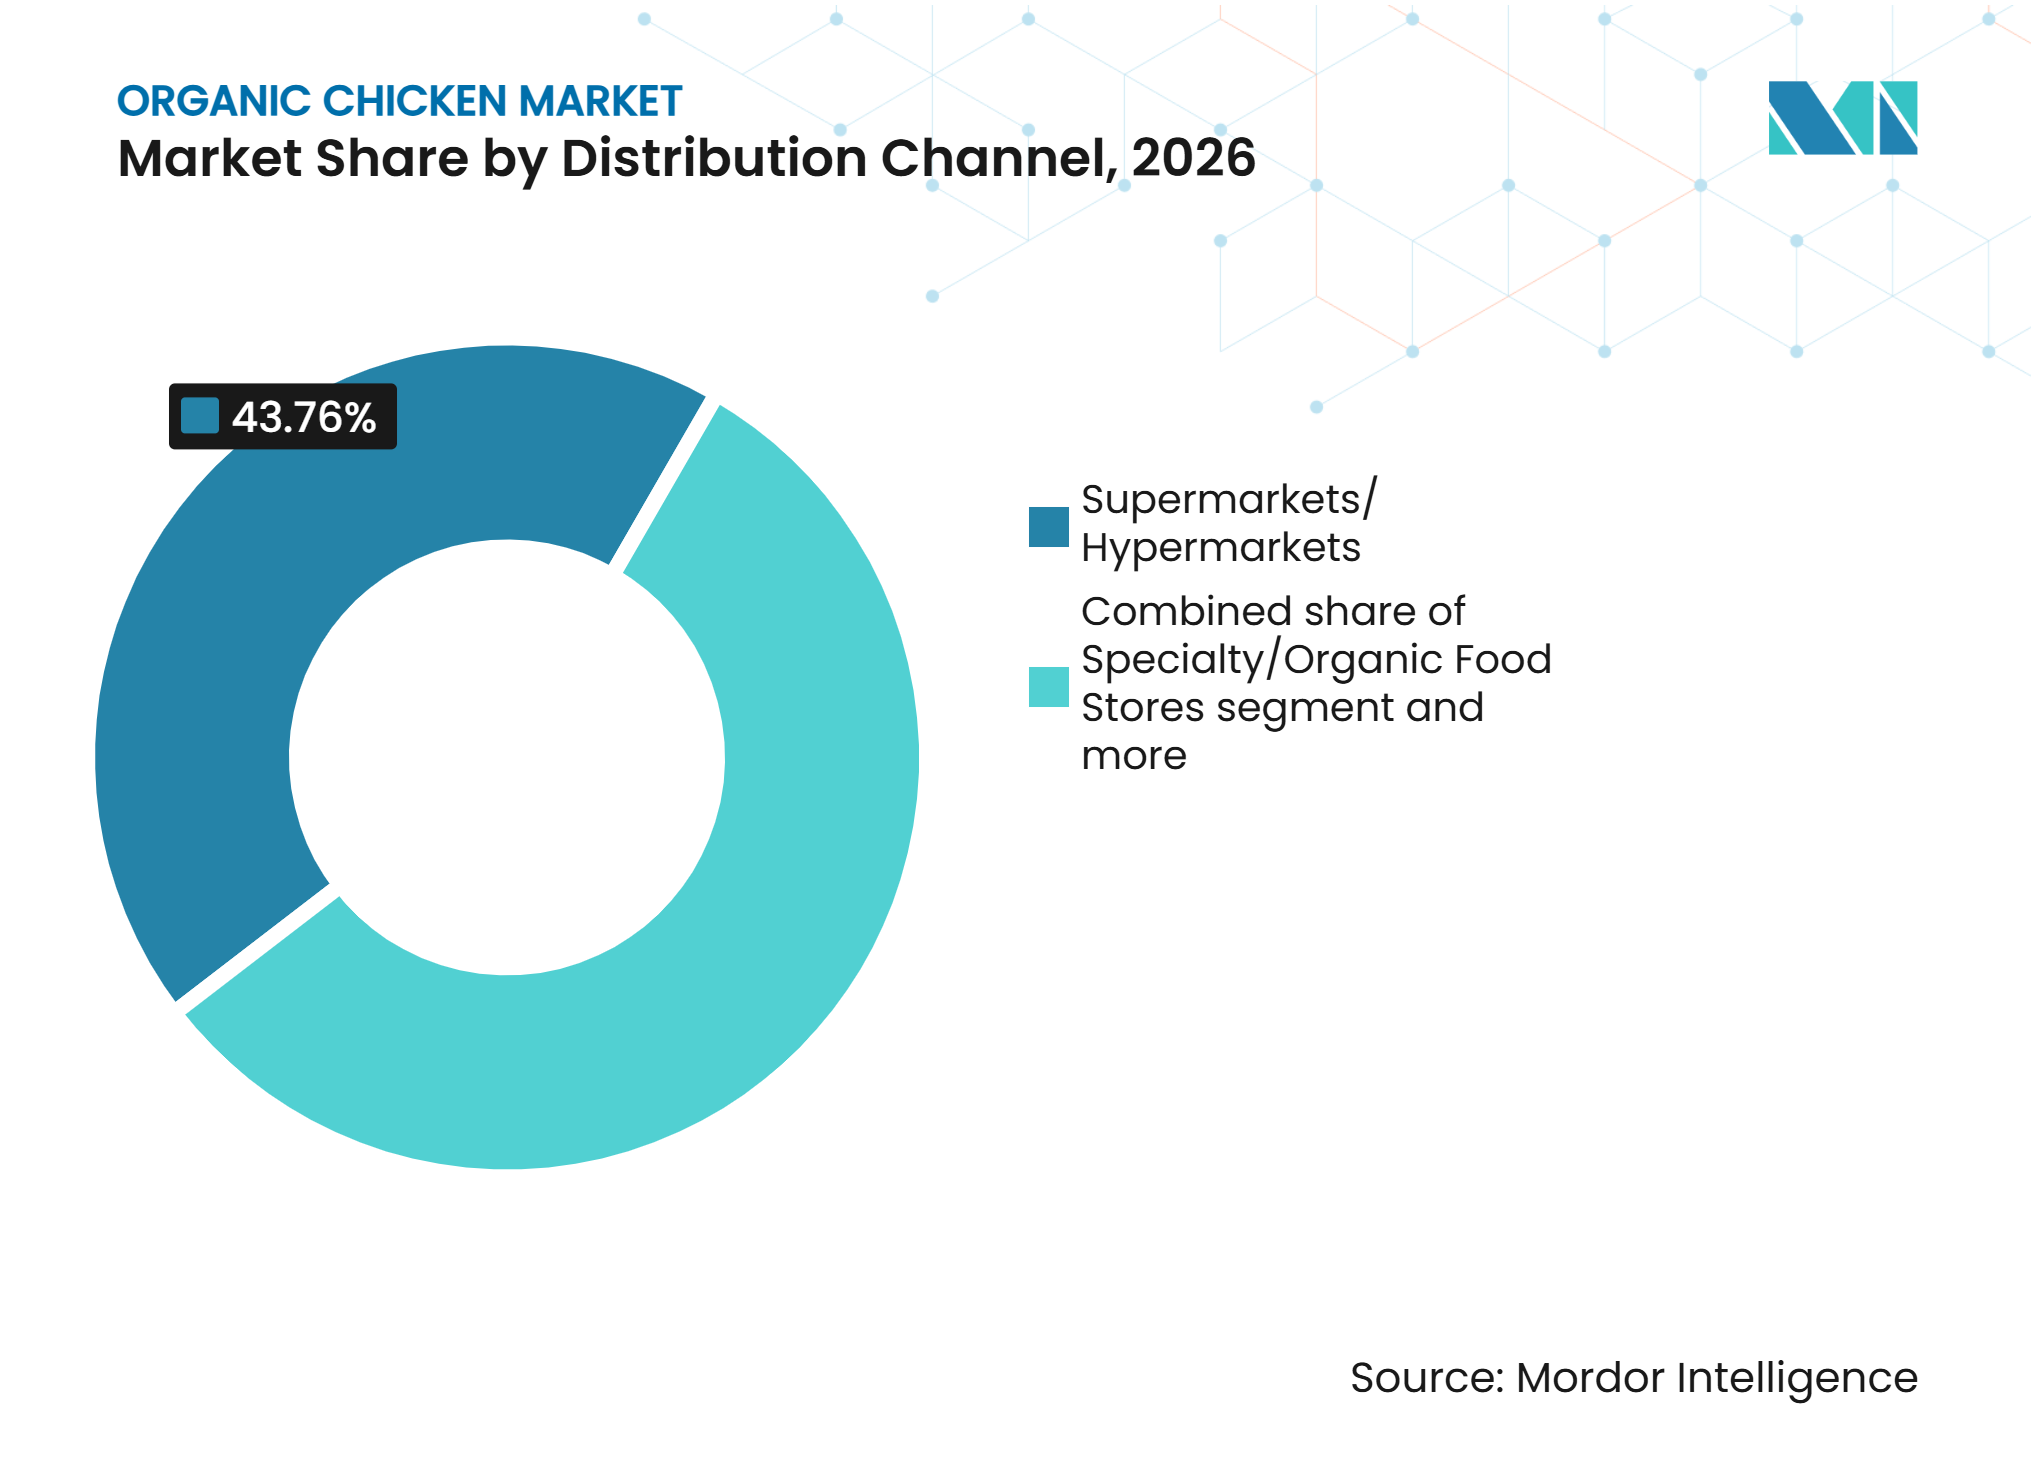
Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2026 einen Marktanteil von 43,76 %, während Online-Handel/Direktvertrieb im Zeitraum 2027 bis 2032 voraussichtlich mit einem CAGR von 15,13 % wachsen wird.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,37 %, während Asien-Pazifik im Zeitraum 2027 bis 2032 voraussichtlich mit einem CAGR von 14,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Verbraucherpräferenz für Bio-Hühnchen | +2.5% | Global, am stärksten in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Wachstum im Bio-Geflügelabsatz und -verbrauch | +2.0% | Global, mit Beschleunigung in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung des Bio-Geflügelangebots im Mainstream-Einzelhandel und bei Eigenmarken | +1.5% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbesserung der Verfügbarkeit und Erschwinglichkeit von Bio-Futtermitteln | +1.5% | Nordamerika, Europa, Brasilien | Langfristig (≥ 4 Jahre) |
| Erweiterung der zertifizierten Bio-Masthähnchen-Produktionskapazität | +1.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei praktischen und wertschöpfenden Bio-Hühnchenprodukten | +1.0% | Nordamerika, Europa, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Verbraucherpräferenz für Bio-Hühnchen
Das zunehmende Bewusstsein der Verbraucher für Lebensmittelqualität, Produktionsstandards und zertifizierte Herkunft stärkt die Position von Bio-Hühnchen als erstklassige Proteinquelle. Verbraucher schätzen die Bio-Zertifizierung zunehmend als Indikator für die Einhaltung etablierter Produktionsanforderungen, Produktintegrität und transparente Beschaffungspraktiken. Laut der Connecticut-Studie zum Bio-Markt 2025, veröffentlicht vom Landwirtschaftsministerium Connecticut, waren 61,3 % der Verbraucher bereit, mehr für Produkte mit Zertifizierung des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) zu zahlen, darunter 18 %, die definitiv bereit waren, und 43,3 %, die eher bereit waren, einen Aufpreis zu zahlen[1]. Diese Bereitschaft, mehr für zertifizierte Bio-Produkte zu zahlen, unterstützt die Premiumpositionierung von Bio-Hühnchen und schafft Möglichkeiten für Produzenten, ihr Angebot durch verifizierte Bio-Standards zu differenzieren.
Wachstum im Bio-Geflügelabsatz und -verbrauch
Die zunehmende Nachfrage nach ökologisch erzeugtem Geflügel trägt zur Expansion des Bio-Hühnchen-Marktes bei, unterstützt durch das wachsende Verbraucherinteresse an zertifizierten Tierprodukten und die stärkere Einbeziehung von Bio-Proteinen in reguläre Lebensmitteleinkäufe. Die Position von Hühnchen als weit verbreitetes Protein bietet auch Möglichkeiten für Bio-Alternativen, bei Verbrauchern, die ökologisch erzeugtes Fleisch suchen, an Bedeutung zu gewinnen. Laut dem Organic Market Report 2026 der Organic Trade Association (OTA) stiegen die Verkäufe von Bio-Fleisch, -Geflügel und -Meeresfrüchten in den Vereinigten Staaten im Jahr 2025 um 22,5 %[2]. Dieses Wachstum spiegelt die steigende Nachfrage nach ökologisch erzeugten tierischen Proteinen wider und unterstreicht das Potenzial für einen Anstieg des Bio-Hühnchenkonsums, da Bio-Geflügel eine breitere Marktakzeptanz gewinnt.
Ausweitung des Bio-Hühnchen-Angebots im Mainstream-Einzelhandel und unter Eigenmarken
Die Ausweitung von Bio-Geflügel im Mainstream-Lebensmitteleinzelhandel verbessert die Produktsichtbarkeit und -zugänglichkeit und ermöglicht es Bio-Hühnchen, Verbraucher über spezialisierte Naturkostläden hinaus zu erreichen. Einzelhändler integrieren zunehmend zertifizierte Bio-Produkte in ihr breiteres Fleischsortiment, um der Nachfrage nach differenzierten Proteinoptionen gerecht zu werden, während Eigenmarkenangebote zusätzliche Möglichkeiten bieten, Bio-Hühnchen zu verschiedenen Preispunkten zu positionieren. Laut dem Economic Research Service (ERS) des United States Department of Agriculture (USDA) entfallen 55 % der Bio-Lebensmittelverkäufe in den Vereinigten Staaten auf konventionelle Lebensmitteleinzelhändler, was die Bedeutung der Mainstream-Einzelhandelskanäle für den Vertrieb von Bio-Produkten unterstreicht[3]. Diese etablierte Einzelhandelspräsenz bietet Bio-Geflügelproduzenten und Einzelhändlern Möglichkeiten, die Verbraucherreichweite durch eine breitere Produktverfügbarkeit und dedizierte Bio-Angebote zu erweitern.
Verbesserung der Verfügbarkeit und Erschwinglichkeit von Bio-Futtermitteln
Die Verbesserung des Zugangs zu ökologisch zertifizierten Futtermittelzutaten und die schrittweise Entwicklung dedizierter Bio-Futtermittellieferketten unterstützen die Expansion der Bio-Hühnchen-Produktion. Eine größere Verfügbarkeit von zertifizierten Getreidearten, Ölsaaten und anderen zugelassenen Nährstoffzusätzen ermöglicht es Geflügelproduzenten, die Einhaltung der Bio-Produktionsstandards aufrechtzuerhalten und gleichzeitig die Beschaffungsflexibilität zu verbessern. Die zunehmende Beteiligung von Agrarzulieferern, Futtermittelherstellern und Bio-Landwirtschaftsnetzwerken trägt ebenfalls dazu bei, die Lieferkettenintegration zu stärken und die Beschaffungsoptionen zu erweitern. Diese Entwicklungen können eine konsistentere Futtermittelbeschaffung unterstützen, die Produktionsplanung verbessern und eine stärkere Beteiligung an der Bio-Geflügelzucht fördern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Bio-Futtermittel- und zertifizierte Verarbeitungskostenaufschläge | -1.5% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte zertifizierte Bio-Geflügelverarbeitungs- und Segregationskapazität | -1.0% | Nordamerika, aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bio-Zertifizierungs- und Compliance-Kosten für Kleinproduzenten | -0.8% | Global, am stärksten in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Verbraucherverwirrung zwischen zertifiziertem Bio und alternativen Geflügelkennzeichnungen | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Bio-Futtermittel- und zertifizierte Verarbeitungskostenaufschläge
Die höheren Kosten im Zusammenhang mit der Bio-Futtermittelbeschaffung und der zertifizierten Geflügelverarbeitung können die kommerzielle Expansion der Bio-Hühnchen-Produktion einschränken. Bio-Geflügelproduzenten müssen Futtermittelzutaten beschaffen, die den etablierten Bio-Produktionsstandards entsprechen, was die Beschaffungsflexibilität im Vergleich zur konventionellen Landwirtschaft einschränkt. Darüber hinaus erfordert die Aufrechterhaltung der Bio-Zertifizierung die Einhaltung spezifischer Produktions-, Handhabungs-, Segregations- und Dokumentationsverfahren in der gesamten Lieferkette. Zertifizierte Verarbeitungsanlagen können auch zusätzliche betriebliche Anforderungen beinhalten, um eine Vermischung mit konventionell erzeugtem Geflügel zu verhindern. Diese Kostenüberlegungen erhöhen die Gesamtproduktionskosten, schränken möglicherweise die Preisflexibilität der Produzenten ein und machen Bio-Hühnchen für preissensible Verbraucher weniger zugänglich.
Begrenzte zertifizierte Bio-Geflügelverarbeitungs- und Segregationskapazität
Die begrenzte Verfügbarkeit von Verarbeitungsanlagen, die für die Handhabung von zertifiziertem Bio-Geflügel ausgestattet sind, kann die Expansion der Bio-Hühnchen-Produktion einschränken. Die Bio-Verarbeitung erfordert dedizierte Handhabungsverfahren, eine angemessene Trennung von konventionellem Geflügel und die Einhaltung etablierter Zertifizierungsanforderungen, um die Bio-Integrität während der gesamten Verarbeitung und Verpackung zu gewährleisten. Produzenten können daher Schwierigkeiten haben, geeignete Verarbeitungspartner zu finden, insbesondere wenn sie in Regionen mit begrenzter zertifizierter Infrastruktur tätig sind. Die Notwendigkeit, separate Verfahren für Handhabung, Lagerung, Transport und Dokumentation aufrechtzuerhalten, kann die Verarbeitungsabläufe und die Lieferkettenkoordination weiter erschweren. Diese Einschränkungen können die Produktionsskalierbarkeit begrenzen, den Markteintritt für kleinere Produzenten verzögern und die konsistente Verfügbarkeit von zertifizierten Bio-Hühnchenprodukten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Frische/Gefrorene Formate verankern die Nachfrage, während Verarbeitete Formate an Fahrt gewinnenFrisches/Gefrorenes Bio-Hühnchen hat im Jahr 2026 mit 67,83 % den größten Marktanteil und wird durch seine etablierte Position als primäres Format für den Bio-Geflügelkonsum gestützt. Die Verbraucherpräferenz für minimal verarbeitete Proteinprodukte, eine größere Sichtbarkeit der Produkteigenschaften und Flexibilität bei der Mahlzeitenzubereitung tragen zur Dominanz des Segments bei. Ganze Tiere, Teile mit Knochen und Teile ohne Knochen decken unterschiedliche Kochanforderungen und Kaufpräferenzen der Haushalte ab. Das Segment profitiert auch von seiner Eignung für regelmäßige Konsumgelegenheiten und seiner etablierten Präsenz in den Einzelhandelsvertriebskanälen, was seine anhaltende Bedeutung auf dem Bio-Hühnchen-Markt unterstützt.
Verarbeitetes Bio-Hühnchen ist das am schnellsten wachsende Produktformsegment mit einem prognostizierten CAGR von 14,53 % im Zeitraum 2027–2032. Das Wachstum wird durch das zunehmende Verbraucherinteresse an praktischen Geflügelprodukten unterstützt, die Bio-Herkunft mit einfacher Zubereitung verbinden. Verarbeitete Formate, darunter Würstchen, Nuggets, Patties und kochfertige Portionen, bieten Alternativen zu konventionellen Frischfleischstücken und bedienen sich wandelnde Mahlzeitenvorbereitungsgewohnheiten. Kontinuierliche Produktentwicklung und eine breitere Verfügbarkeit von wertschöpfenden Bio-Geflügeloptionen unterstützen die Segmentexpansion weiter. Diese Angebote ermöglichen es Herstellern auch, ihre Portfolios zu diversifizieren und ein breiteres Spektrum an Verbraucherpräferenzen und Konsumgelegenheiten anzusprechen.


Nach Vertriebskanal:
Supermärkte führen, während der Online-Handel rasch expandiertSupermärkte und Hypermärkte haben im Jahr 2026 mit 43,76 % den größten Anteil am Vertriebskanal, unterstützt durch ihre umfangreichen Einzelhandelsnetzwerke, etablierte Lebensmitteleinkaufsmuster und ein breites Produktsortiment. Diese Verkaufsstellen bieten Verbrauchern einen bequemen Zugang zu zertifiziertem Bio-Hühnchen neben konventionellen Geflügelprodukten und unterstützen die Produktsichtbarkeit und Wiederholungskäufe. Die Verfügbarkeit von Bio-Geflügel über Mainstream-Lebensmitteleinzelhändler trägt auch dazu bei, zertifizierte Produkte einer breiteren Verbraucherbasis über spezialisierte Bio-Lebensmittelgeschäfte hinaus vorzustellen. Speziallebensmittelgeschäfte tragen weiter zum Vertrieb bei, indem sie Verbraucher ansprechen, die dedizierte Bio- und Naturkostsortimente suchen, während andere Kanäle, einschließlich Gastronomie und Direktverkauf ab Hof, zusätzliche Marktzugangswege bieten.
Online-Handel und Direktvertrieb (DTC) stellen das am schnellsten wachsende Vertriebssegment dar, mit einem prognostizierten CAGR von 15,13 % im Zeitraum 2027–2032. Das Wachstum wird durch die zunehmende Nutzung des digitalen Lebensmitteleinkaufs, die breitere Verfügbarkeit von Bio-Geflügel über Online-Plattformen und den Komfort der Lieferung nach Hause unterstützt. Online-Kanäle ermöglichen es Verbrauchern auch, Produkteigenschaften, Zertifizierungsinformationen, Beschaffungspraktiken und verfügbare Produktformate vor dem Kauf zu vergleichen. Abonnementbasierte Kaufmodelle und Direktbestellplattformen unterstützen Wiederholungskäufe weiter, indem sie die Beschaffung vereinfachen und den Zugang zu spezialisierten Bio-Geflügelangeboten verbessern. Diese Entwicklungen stärken die Rolle des digitalen Vertriebs auf dem Bio-Hühnchen-Markt.


Geografische Analyse
Nordamerika
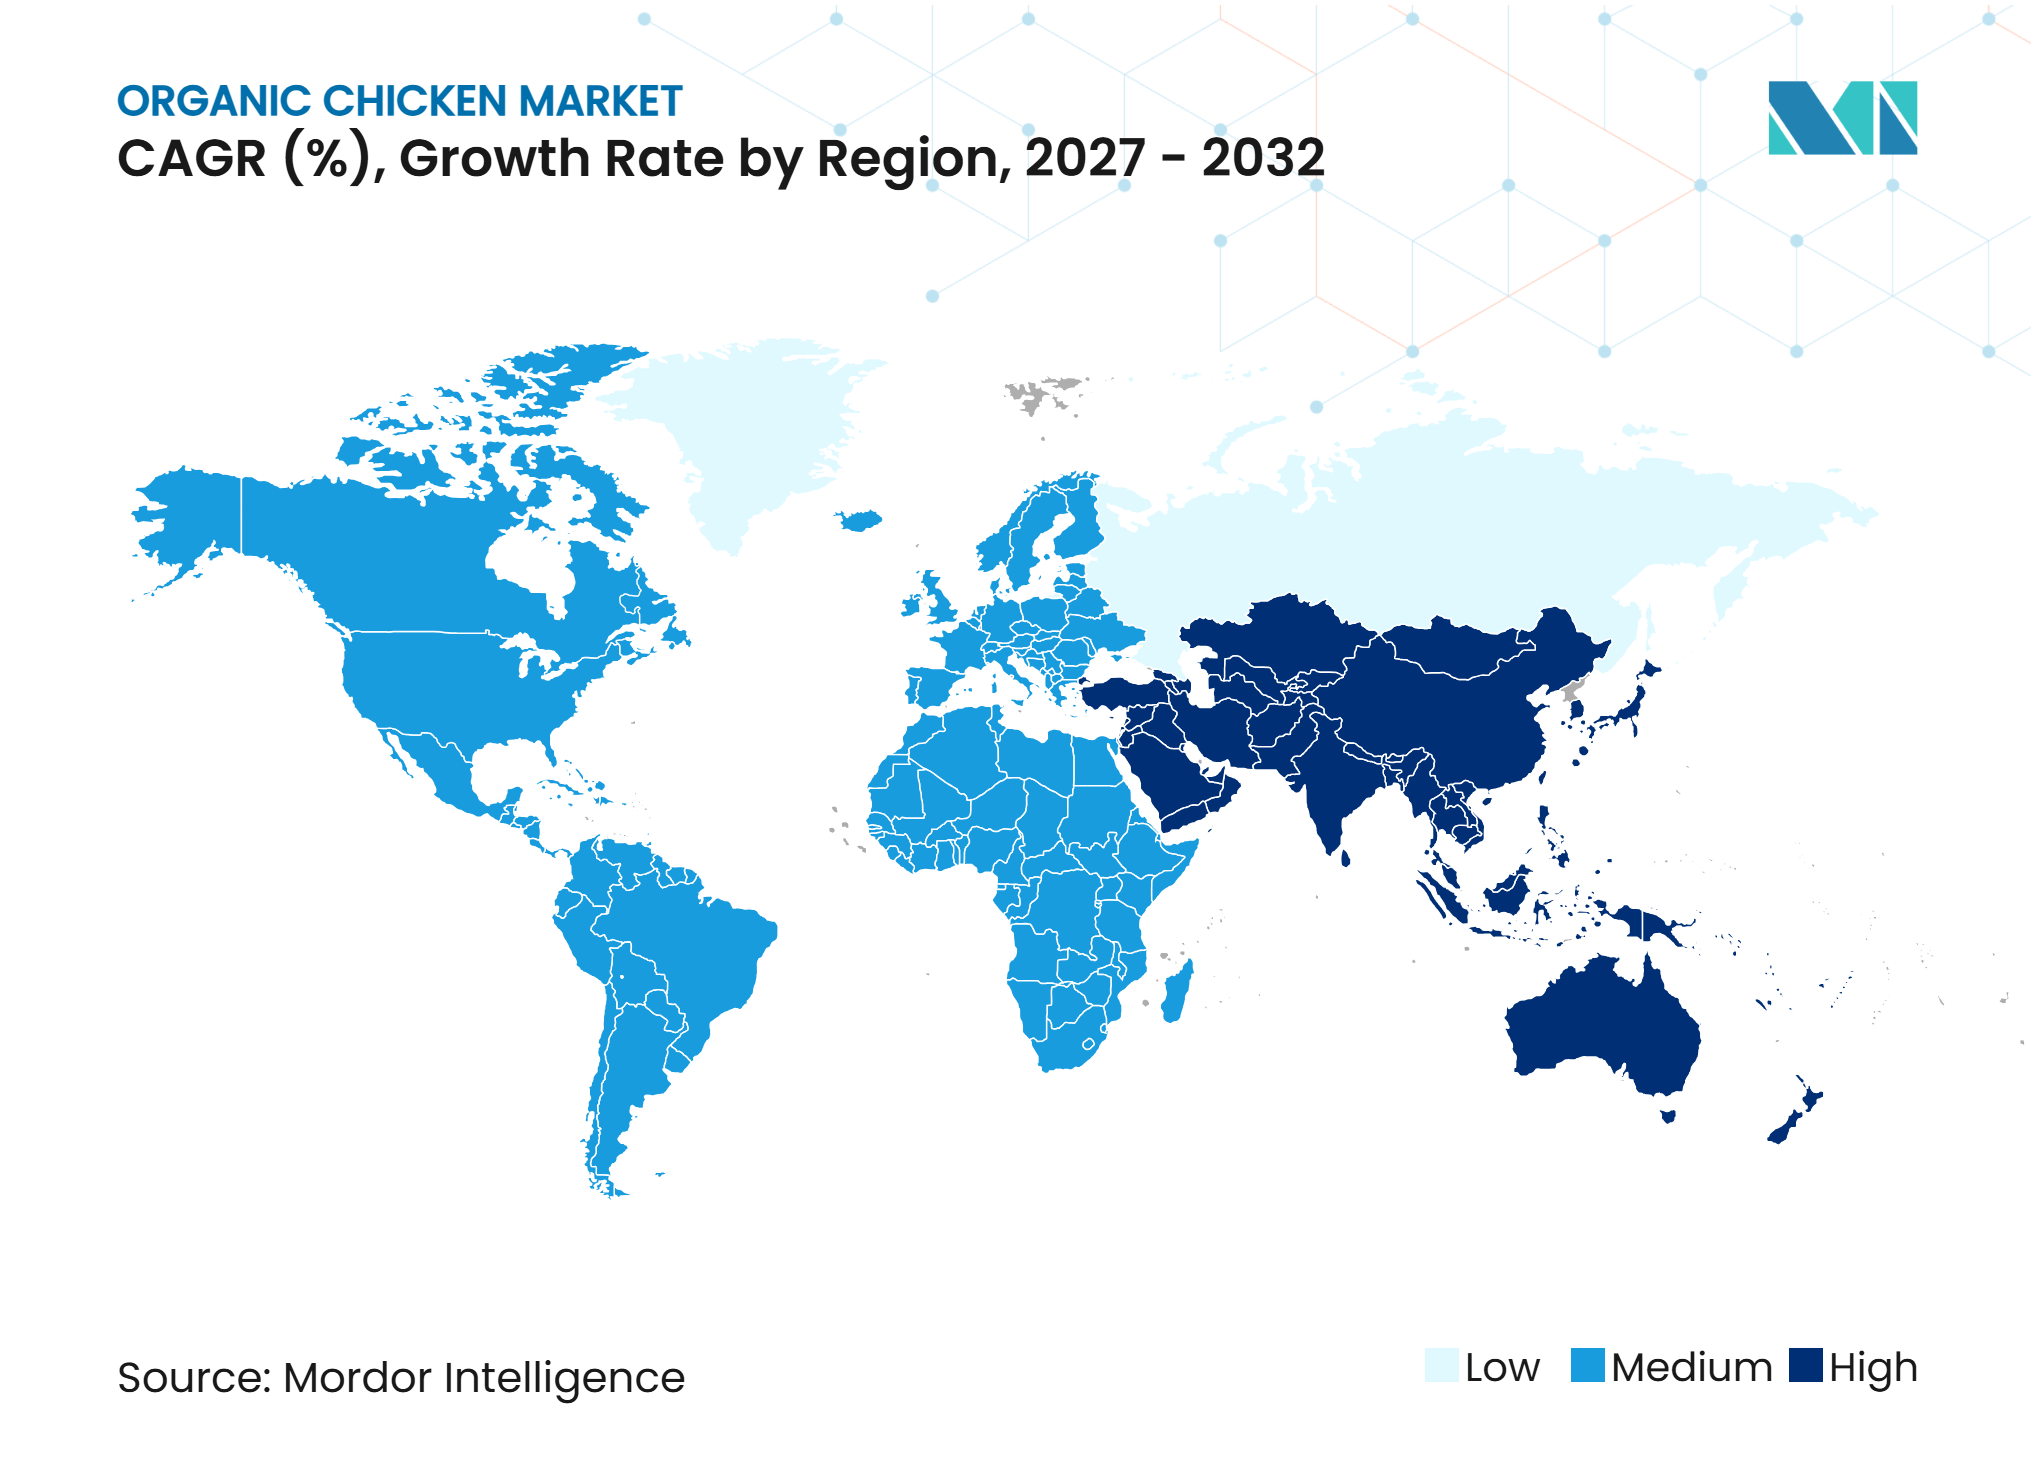
Nordamerika hat mit 39,37 % im Jahr 2026 den größten Anteil am Bio-Hühnchen-Markt, unterstützt durch etablierte Bio-Zertifizierungsrahmen, eine entwickelte Einzelhandelsinfrastruktur und eine wachsende Verbraucherakzeptanz von zertifiziertem Bio-Geflügel. Die Region profitiert von klar definierten Bio-Produktionsanforderungen, etablierten Vertriebsnetzwerken und einer starken Präsenz von Bio-Geflügelproduzenten. Das zunehmende Verbraucherinteresse an Lebensmittelrückverfolgbarkeit, Tierwohl und transparenten Beschaffungspraktiken unterstützt die Marktnachfrage weiter. Die Verfügbarkeit von Bio-Hühnchen über Mainstream-Lebensmitteleinzelhändler, Speziallebensmittelgeschäfte und Online-Plattformen stärkt auch die Marktzugänglichkeit in der gesamten Region. Kanada trägt zur regionalen Nachfrage durch sein etabliertes Bio-Landwirtschaftsnetzwerk bei, während Mexiko aufkommende Möglichkeiten bietet, da das Bewusstsein für Bio-Lebensmittelprodukte zunimmt.
Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende regionale Markt mit einem prognostizierten CAGR von 14,83 % im Zeitraum 2027–2032, unterstützt durch ein wachsendes Bewusstsein für Lebensmittelsicherheit, Urbanisierung und zunehmendes Verbraucherinteresse an Premium-Proteinprodukten. Steigende verfügbare Einkommen und sich ändernde Ernährungspräferenzen veranlassen Verbraucher, zertifiziertes Bio-Geflügel als Alternative zu konventionellem Fleisch in Betracht zu ziehen. China und Indien bieten erhebliche Wachstumschancen, da das Bewusstsein für Bio-Produktionspraktiken und die Nachfrage nach qualitätsgesicherten Lebensmittelprodukten zunehmen. Japan und Südkorea profitieren von einem etablierten Verbraucherinteresse an Lebensmittelrückverfolgbarkeit und inländischen Produktionsstandards, während Singapurs entwickelter Premium-Lebensmitteleinzelhandelssektor die Verfügbarkeit von Bio-Geflügelprodukten unterstützt. Die Expansion der modernen Einzelhandelsinfrastruktur und der digitalen Lebensmittelkanäle verbessert den Zugang zu Bio-Hühnchen in der gesamten Region weiter.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist ein etablierter Markt für Bio-Hühnchen, unterstützt durch ausgereifte Bio-Zertifizierungssysteme, Verbraucherbewusstsein und eine entwickelte Bio-Lebensmittelindustrie. Länder wie Deutschland, Frankreich und Spanien tragen zur regionalen Nachfrage durch etablierte Bio-Geflügelproduktion und Einzelhandelsvertriebsnetzwerke bei. Südamerika bietet aufkommende Möglichkeiten, insbesondere in Brasilien, wo landwirtschaftliche Ressourcen und sich entwickelnde Bio-Produktionskapazitäten das Marktpotenzial unterstützen, während Argentinien, Kolumbien und Chile schrittweise ihre inländischen Bio-Lebensmittelmärkte entwickeln. Der Nahe Osten und Afrika bleiben vergleichsweise aufstrebende Märkte, wobei die Nachfrage durch eine expandierende Premium-Lebensmitteleinzelhandelsinfrastruktur, wachsendes Interesse an zertifizierten Lebensmittelprodukten und eine zunehmende Verfügbarkeit von importiertem Bio-Geflügel unterstützt wird. Die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika stellen wichtige Märkte für die schrittweise Entwicklung des Bio-Geflügelvertriebs und -konsums dar.
Wettbewerbslandschaft
Marktkonzentration
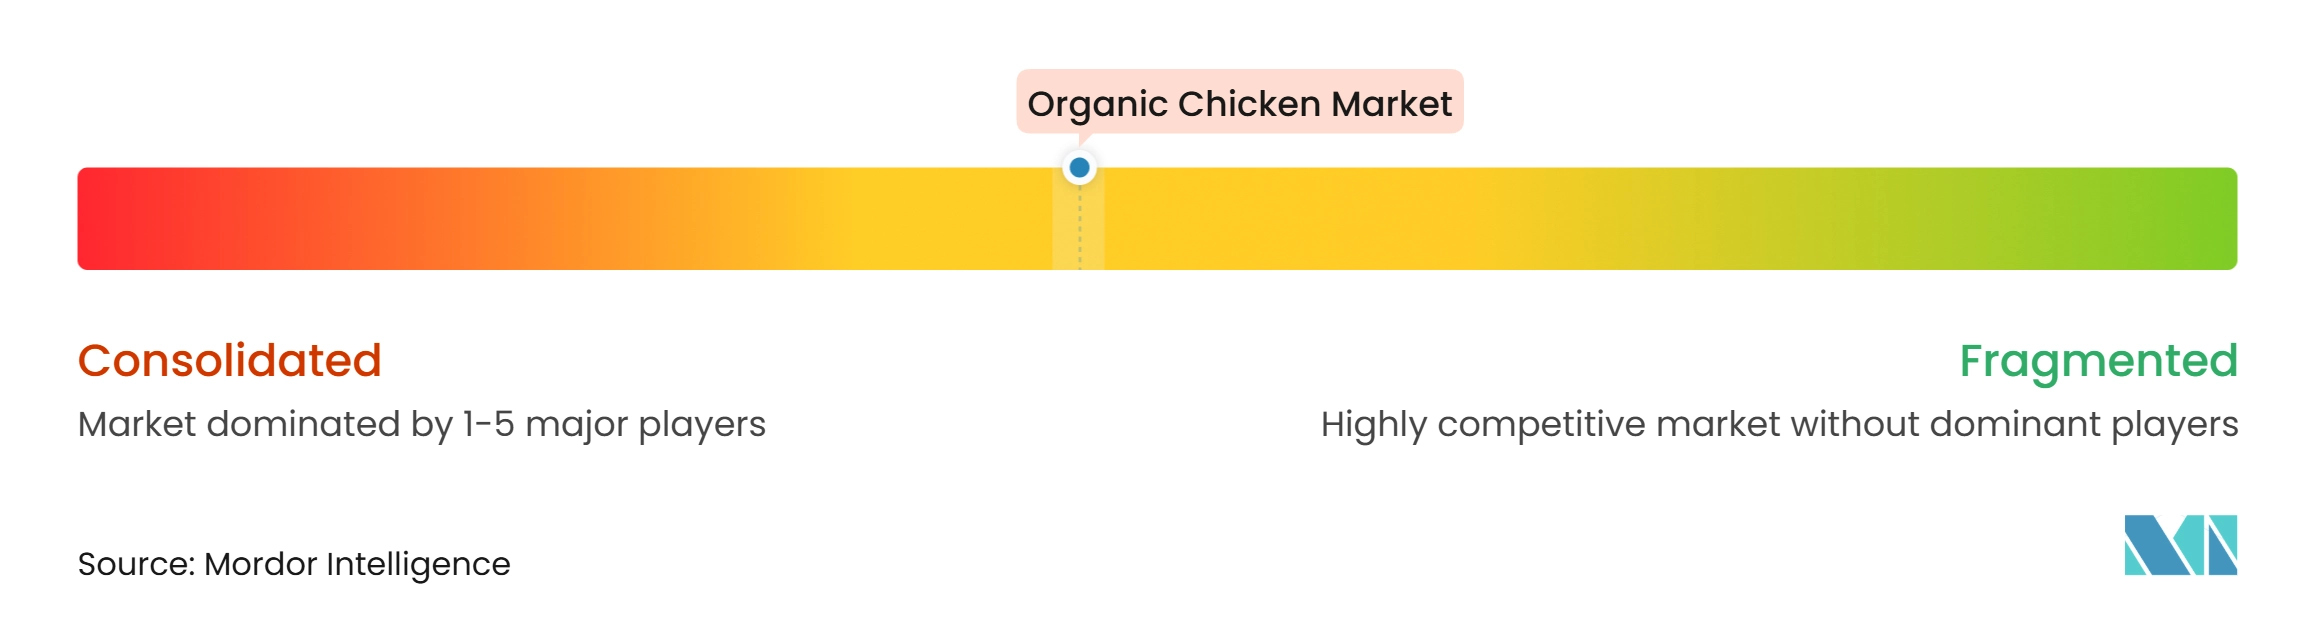
Der Bio-Hühnchen-Markt ist mäßig konzentriert, mit etablierten Geflügelproduzenten, regionalen Bio-Spezialisten und aufstrebenden Marktteilnehmern. Die Wettbewerbslandschaft wird von Perdue Farms, Bell & Evans, Tecumseh Poultry LLC, Foster Farms und Farmer Focus angeführt, die von etablierten Geflügelproduktionskapazitäten, Bio-Produktportfolios und Vertriebsnetzwerken profitieren. Diese Unternehmen konkurrieren durch Produktqualität, Bio-Zertifizierung, Beschaffungstransparenz, Produktionskapazitäten und Beziehungen zu Einzelhandels- und Gastronomiekunden. Der Wettbewerb wird auch durch die Fähigkeit beeinflusst, konsistente Bio-Standards in den Bereichen Landwirtschaft, Verarbeitung und Vertrieb aufrechtzuerhalten.
Führende Marktteilnehmer stärken ihre Marktpositionen durch Investitionen in Produktionsinfrastruktur, Verarbeitungskapazitäten, Produktportfolioentwicklung und Lieferkettenintegration. Unternehmen erweitern auch ihre Präsenz in Einzelhandels- und Gastronomiekanälen und entwickeln gleichzeitig Bio-Geflügelangebote in verschiedenen Produktformaten, um sich wandelnden Verbraucherpräferenzen gerecht zu werden. Eine stärkere Betonung von Rückverfolgbarkeit, Tierschutzstandards, Bio-Futtermittelbeschaffung und Qualitätssicherung prägt die Wettbewerbsdifferenzierung. Darüber hinaus konzentrieren sich etablierte Produzenten auf betriebliche Verbesserungen und Vertriebspartnerschaften, um die Marktabdeckung zu stärken und langfristiges Wachstum zu unterstützen.
Aufstrebende und regionale Teilnehmer tragen durch spezialisierte Bio-Geflügelangebote, differenzierte Beschaffungspraktiken und Direktvertriebsgeschäftsmodelle zum Marktwettbewerb bei. Diese Unternehmen konzentrieren sich häufig auf lokal bezogene Produktion, transparente Landwirtschaftspraktiken und engere Beziehungen zu Bio-Geflügelkonsumenten. Einige zielen auch auf unterversorgte Märkte durch Online-Vertrieb, abonnementbasierte Käufe und Partnerschaften mit Spezialeinzelhändlern ab. Ihr Fokus auf Produktdifferenzierung, regionale Marktdurchdringung und Verbraucherengagement erweitert schrittweise die Wettbewerbslandschaft und schafft zusätzliche Alternativen zu etablierten Großproduzenten.
Führende Unternehmen der Bio-Hühnchen-Branche
-
Perdue Farms
-
Bell & Evans
-
Tecumseh Poultry LLC
-
Foster Farms
-
Farmer Focus
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Hühnchen Unternehmen in diesem Bericht
- Perdue Farms
- Bell & Evans
- Tecumseh Poultry LLC
- Pilgrim’s Pride Corporation
- Foster Farms
- Plainville Farms
- Plukon Food Group
- Eversfield Organic
- Farmer Focus
- Pitman Family Farms
- Greener Pastures Chicken
- Full Moon Farm, Inc.
- Hormel Foods Corporation
- Capestone Organic Poultry Ltd
- Bostocks
- Yorkshire Valley Farms
- Miller Poultry, Inc.
- Eight Mile Creek Farm, Inc.
- Nick's Organic Farm
- Enviroganic Farm
Neueste Industrielle Entwicklungen in Markt für Bio-Hühnchen
- Juli 2026: Miller Poultry gab Pläne zur Erweiterung seiner Verarbeitungsanlage in Kidron, Ohio, durch eine Investition von fast 90 Millionen USD bekannt. Das Projekt umfasste eine Erweiterung von 90.000 Quadratfuß und sollte den Anlagenbetrieb um mehr als 40 % steigern. Als Produzent und Verarbeiter von Bio- und naturbelassenem Hühnchen stärkte das Unternehmen seine Verarbeitungsinfrastruktur und unterstützte seinen Geflügelbetrieb.
- Juni 2026: Farmer Focus erweiterte sein Bio-Hühnchen-Portfolio um vier vollständig gegarte Produkte, darunter Hühnchenwürste, Fleischbällchen und gegrillte Hühnchenspiesse. Die Produkte trugen die Zertifizierungen USDA Organic (United States Department of Agriculture) und Certified Humane und zielten auf praktische, verzehrfertige Konsumgelegenheiten ab. Die Markteinführung erweiterte das Bio-Hühnchen-Angebot des Unternehmens um wertschöpfende Geflügelprodukte und verbreiterte sein Einzelhandelsportfolio.
- Dezember 2025: Der südkoreanische Bio-Geflügelproduzent Orge Agricultural Company führte Bio-Hühnchen-Unterschenkel und Bio-Hühnchen-Keule als Ergänzungen zu seinem Produktportfolio ein. Die Markteinführungen begleiteten die Expansionsbemühungen des Unternehmens in Hongkong und Japan, die auf die internationale Nachfrage nach zertifizierten Bio-Geflügelprodukten abzielten.
Globaler Bio-Hühnchen-Markt – Berichtsumfang
Der Bio-Hühnchen-Markt umfasst die Produktion, Verarbeitung und den Vertrieb von Hühnchen, das gemäß zertifizierten Bio-Landwirtschaftsstandards aufgezogen wird, einschließlich Anforderungen an Bio-Futtermittel, Tierwohl und Produktionspraktiken. Der Markt ist nach Produktform in Frisches/Gefrorenes Bio-Hühnchen und Verarbeitetes Bio-Hühnchen segmentiert; nach Vertriebskanal in Supermärkte/Hypermärkte, Spezial-/Bio-Lebensmittelgeschäfte, Online-Handel/Direktvertrieb und Sonstige; sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Die Marktprognosen werden in USD bereitgestellt.
Segmentierungsübersicht
| Frisches/Gefrorenes Bio-Hühnchen |
| Verarbeitetes Bio-Hühnchen |
| Supermärkte/Hypermärkte |
| Spezial-/Bio-Lebensmittelgeschäfte |
| Online-Handel/Direktvertrieb |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Frisches/Gefrorenes Bio-Hühnchen | |
| Verarbeitetes Bio-Hühnchen | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Spezial-/Bio-Lebensmittelgeschäfte | ||
| Online-Handel/Direktvertrieb | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bio-Hühnchen-Markt bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 12,68 Milliarden USD erreichen, mit einem CAGR von 13,07 % von 2027 bis 2032.
Welches Produktformat hat den größten Marktanteil?
Frisches/Gefrorenes Bio-Hühnchen hielt im Jahr 2026 einen Marktanteil von 67,83 %, unterstützt durch die regelmäßige Haushaltsnachfrage nach minimal verarbeitetem Geflügel.
Welcher Vertriebskanal wächst am schnellsten?
Online-Handel/Direktvertrieb wird voraussichtlich mit einem CAGR von 15,13 % von 2027 bis 2032 wachsen.
Welche Region führt die globale Nachfrage an?
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,37 %, unterstützt durch einen ausgereiften Lebensmitteleinzelhandelszugang und etablierte Zertifizierungssysteme.