
Tamanho e Participação do Mercado de Queijo Orgânico
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
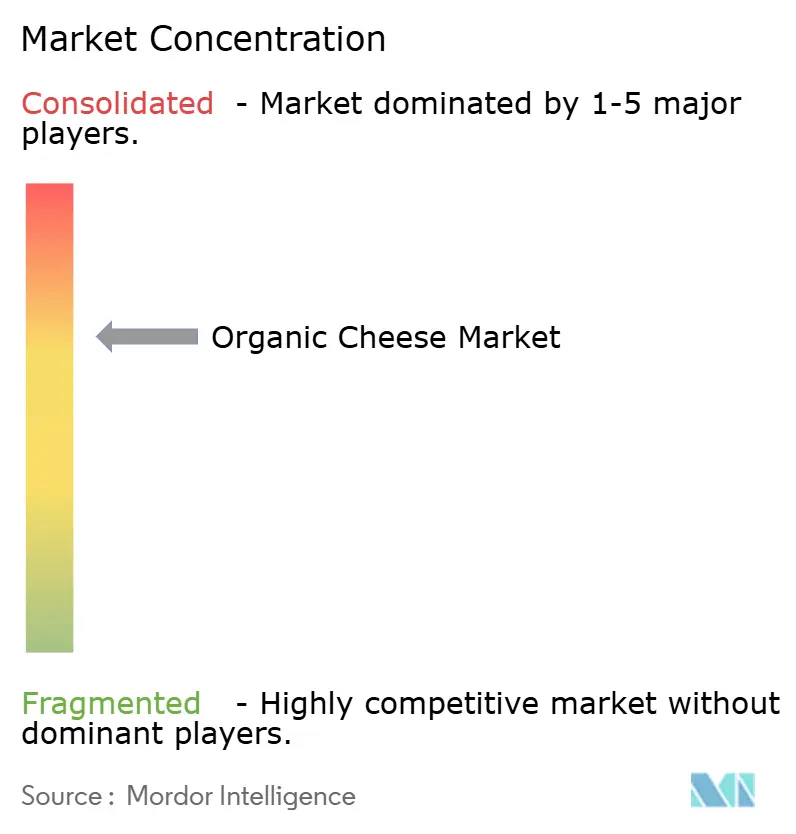
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Queijo Orgânico por Mordor Intelligence
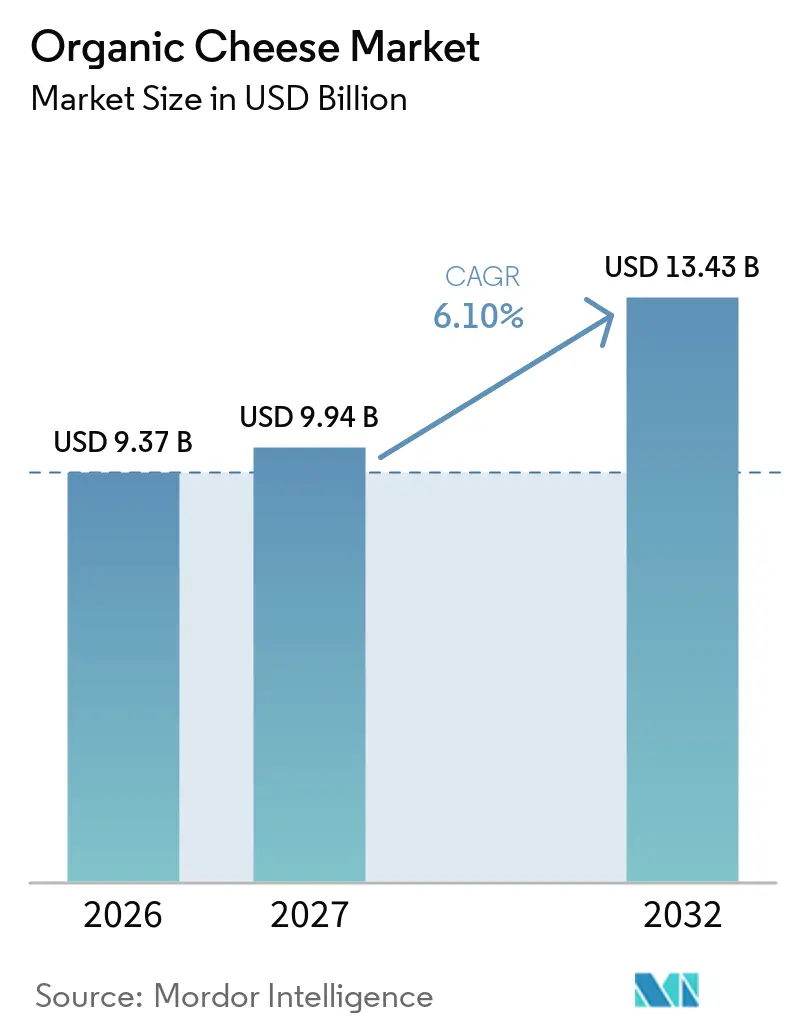
O tamanho do Mercado de Queijo Orgânico é estimado em 9,37 bilhões de USD em 2026 e 9,94 bilhões de USD em 2027, com projeção de atingir 13,43 bilhões de USD até 2032, registrando uma taxa de crescimento anual composta (CAGR) de 6,1% entre 2027 e 2032. Esse crescimento reflete o crescente interesse dos consumidores em produtos lácteos orgânicos e queijos produzidos com práticas de agricultura orgânica certificada. A crescente preferência por alimentos com rótulo limpo, ingredientes produzidos naturalmente e ofertas de laticínios premium está sustentando a demanda por queijo orgânico nos canais de varejo e de alimentação fora do lar. O mercado abrange queijo natural orgânico e queijo processado orgânico, com o leite de vaca servindo como principal fonte de leite e os blocos e rodas representando um formato de produto de destaque. A expansão da disponibilidade no varejo online também está criando oportunidades adicionais para os produtores de queijo orgânico alcançarem consumidores que buscam produtos especiais e orgânicos certificados. Geograficamente, a Europa representa o maior mercado regional, enquanto a Ásia-Pacífico deve registrar crescimento comparativamente forte durante o período de previsão.
Principais Conclusões do Relatório
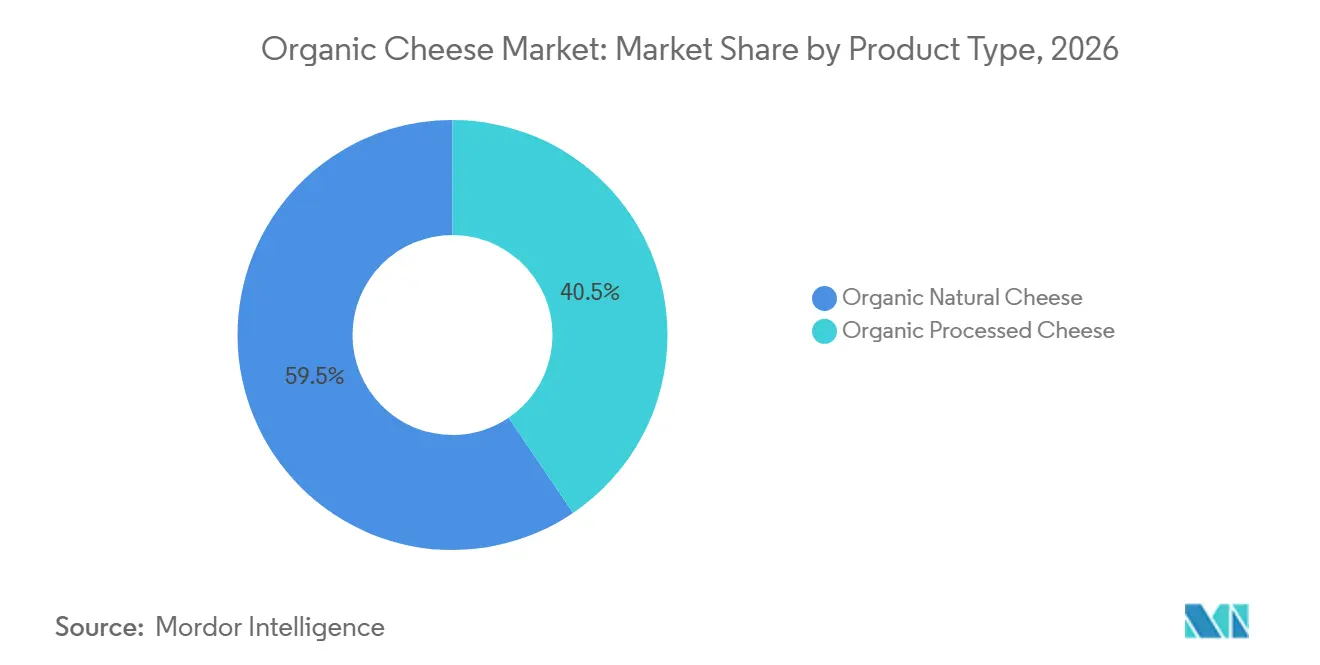
- Por tipo de produto, o Queijo Natural Orgânico representou 59,48% da participação global do Mercado de Queijo Orgânico em 2026, enquanto o Queijo Processado Orgânico tem previsão de expansão a um CAGR de 6,25% até 2032.
- Por fonte de leite, o leite de vaca dominou com uma contribuição de 82,36% para o tamanho global do Mercado de Queijo Orgânico em 2026, enquanto o queijo de leite de cabra deve avançar a um CAGR de 6,91% até 2032.
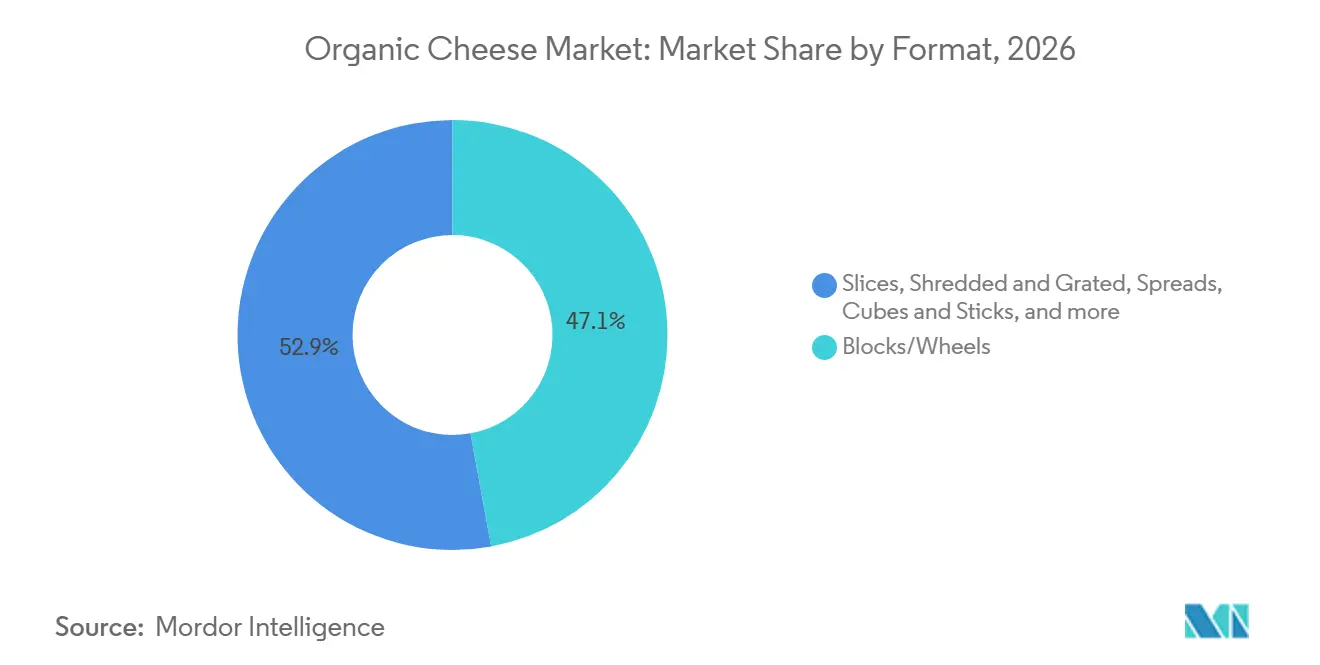
- Por formato, blocos e rodas representaram 47,12% do tamanho global do Mercado de Queijo Orgânico em 2026, enquanto o queijo fatiado tem previsão de crescer a um CAGR de 6,65% até 2032.
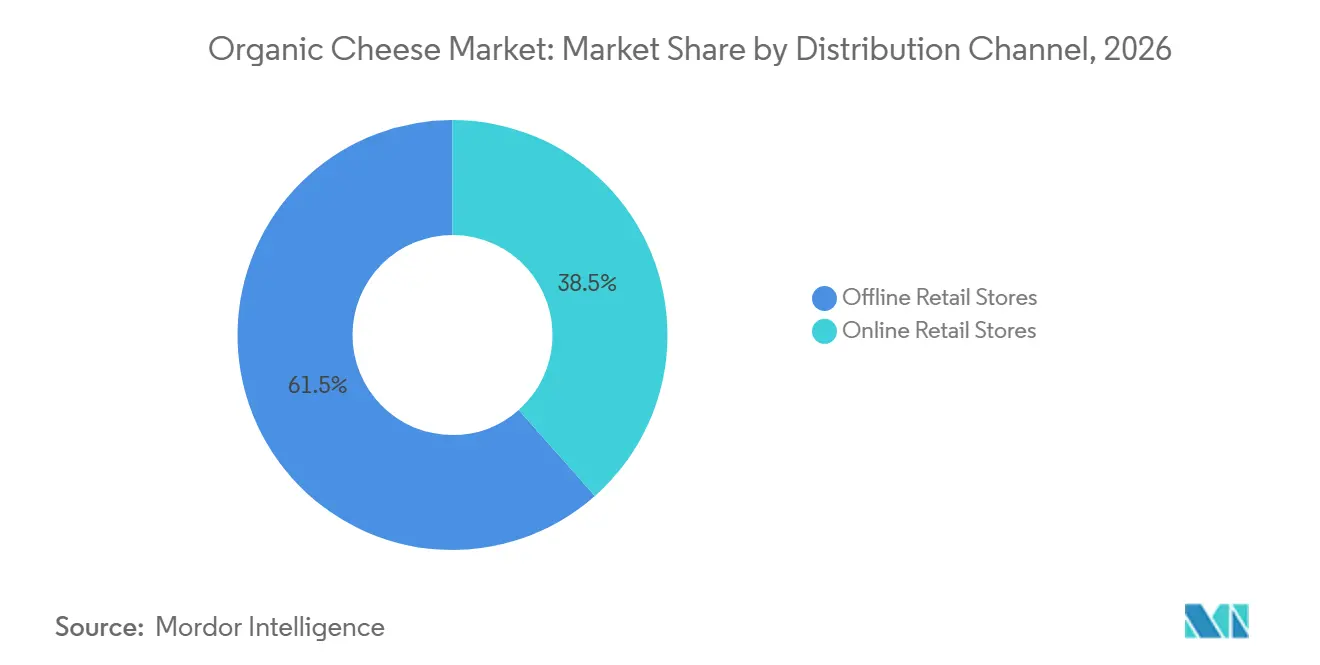
- Por canal de distribuição, o varejo offline deteve uma participação de 61,52% no Mercado global de Queijo Orgânico em 2026, enquanto o varejo online tem projeção de expansão à taxa mais rápida, com um CAGR de 6,80% até 2032.
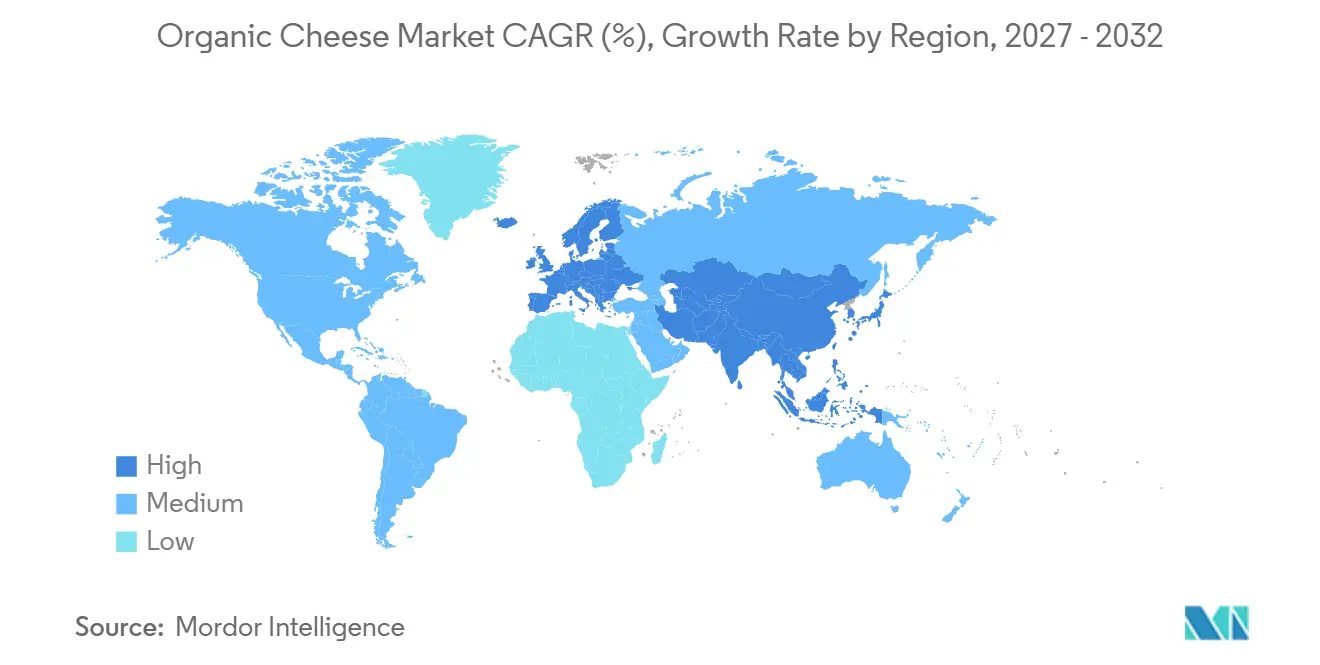
- Por geografia, a Europa liderou o Mercado global de Queijo Orgânico com uma participação de 37,60% em 2026, enquanto a Ásia-Pacífico tem previsão de registrar o maior crescimento, com um CAGR de 6,50% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente preferência do consumidor por produtos lácteos orgânicos certificados | +1.2% | Global, com demanda estabelecida por alimentos orgânicos na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente demanda por queijo com rótulo limpo e produzido naturalmente | +0.9% | Global, particularmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Disponibilidade crescente de queijo orgânico por meio de canais de varejo modernos | +0.8% | Global, com expansão da distribuição online e offline na Ásia-Pacífico | Curto prazo (menos de 2 anos) |
| Expansão de ofertas de queijo orgânico premium e especial | +0.7% | América do Norte e Europa, com oportunidades em mercados da Ásia-Pacífico com maior poder aquisitivo | Médio prazo (2 a 4 anos) |
| Adoção crescente de práticas de agricultura orgânica de laticínios | +0.6% | Europa e América do Norte, com adoção gradual em outras regiões | Longo prazo (mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência do Consumidor por Produtos Lácteos Orgânicos Certificados
O interesse dos consumidores por alimentos orgânicos certificados está impulsionando a demanda por produtos lácteos orgânicos, incluindo queijo, à medida que os compradores atribuem maior importância aos padrões de produção, à transparência dos ingredientes e à verificação das alegações dos produtos. Em fevereiro de 2025, a Organic Trade Association divulgou os resultados de uma pesquisa realizada com mais de 2.500 consumidores norte-americanos, conduzida em parceria com a Euromonitor International em outubro de 2024. Os resultados indicaram que o selo USDA Organic era fortemente associado à saúde pelos consumidores e gerava confiança em todas as faixas etárias, com os Millennials e a Geração Z demonstrando um engajamento particularmente expressivo com produtos orgânicos [1]. Para os fabricantes de queijo orgânico, uma certificação reconhecida pode contribuir para comunicar a conformidade com os padrões de produção definidos e diferenciar os produtos das alternativas convencionais. No entanto, a preferência do consumidor não se traduz automaticamente em compras, uma vez que os preços premium e as restrições orçamentárias domésticas podem afetar a disposição para pagar. Os produtores precisam, portanto, combinar uma certificação orgânica confiável com qualidade do produto, embalagens em tamanhos acessíveis e informações claras na embalagem para estimular compras recorrentes.
Crescente Demanda por Queijo com Rótulo Limpo e Produzido Naturalmente
A demanda por alimentos com rótulo limpo está incentivando os fabricantes de queijo a enfatizar ingredientes reconhecíveis, formulações simples e práticas de produção transparentes. Um estudo publicado no Journal of Dairy Science em 2025 constatou que os consumidores associavam produtos com rótulo limpo a ingredientes simples e reconhecíveis, sendo que ingredientes naturais, ingredientes reconhecíveis e atributos orgânicos figuravam entre as características mais relevantes consideradas pelos consumidores pesquisados. O queijo orgânico pode alinhar-se a essas preferências quando sua composição de ingredientes e certificação sustentam as alegações exibidas em sua embalagem. Por exemplo, a Organic Valley lançou sua linha Flavor Favorites em fevereiro de 2024, incluindo Italian Herb Mozzarella Shreds, Spicy Cheddar Shreds, Spicy Cheddar Slices e Smoky Cheddar Slices, promovendo os produtos com base em ingredientes orgânicos e na praticidade do preparo de refeições [2]. No entanto, "rótulo limpo" não é um sinônimo padronizado de "orgânico", e as expectativas dos consumidores podem variar. Os fabricantes devem, portanto, fundamentar as alegações orgânicas por meio das certificações aplicáveis e garantir que as informações de ingredientes e rotulagem reflitam com precisão cada produto.
Disponibilidade Crescente de Queijo Orgânico por Meio de Canais de Varejo Modernos
A expansão do queijo orgânico em supermercados, lojas de alimentos especiais e plataformas de varejo online pode melhorar a visibilidade do produto e facilitar o acesso dos consumidores a opções certificadas. O Serviço de Pesquisa Econômica do USDA identifica os varejistas de alimentos convencionais como principais pontos de venda de alimentos orgânicos, refletindo a importância da distribuição no varejo convencional ao lado de lojas naturais e especializadas [3]. A expansão do varejo também pode apresentar o queijo orgânico a consumidores que buscam formatos familiares, como fatias, blocos e queijo ralado, e não apenas variedades especiais. Em março de 2025, a Organic Valley anunciou que seus novos Blocos de Queijo Americano Orgânico estariam disponíveis nas lojas Whole Foods em todo o país, seguidos de uma expansão para lojas adicionais. Essas estratégias de distribuição podem ajudar as marcas a alcançar consumidores por meio de redes de supermercados estabelecidas e oferecer mais ocasiões de uso doméstico. No entanto, manter a distribuição refrigerada, gerenciar a vida útil e garantir leite orgânico certificado suficiente continuam sendo considerações operacionais à medida que os produtores expandem a cobertura no varejo.
Expansão de Ofertas de Queijo Orgânico Premium e Especial
Os produtores de queijo estão expandindo os portfólios orgânicos além das variedades básicas do cotidiano para produtos com sabores diferenciados, especiais e orientados para a conveniência, a fim de atender consumidores que buscam sabores e formatos diferenciados. Em fevereiro de 2024, a Organic Valley introduziu quatro queijos orgânicos premium com sabores diferenciados em formatos fatiado e ralado, incluindo cheddar picante e mozzarella com ervas italianas. Em maio de 2025, a Natural Grocers anunciou cinco adições à sua linha de queijo orgânico, incluindo blocos de Havarti e cheddar, fatias de cheddar e cheddar ralado [4]. Esses lançamentos ilustram como o desenvolvimento de produtos pode combinar certificação orgânica com variação de sabor e formatos familiares, ampliando a gama de opções de queijo orgânico disponíveis aos consumidores. As ofertas especiais também podem proporcionar oportunidades para os produtores diferenciarem suas marcas em um corredor de laticínios competitivo. No entanto, o posicionamento premium deve ser sustentado pela qualidade percebida e pelo valor para o consumidor, uma vez que preços mais elevados podem limitar a adoção entre compradores que priorizam a acessibilidade.
Análise de Impacto dos Fatores Restritivos*
| FATOR RESTRITIVO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de produção e preços premium no varejo do queijo orgânico | −0.9% | Global, particularmente mercados sensíveis a preços na Ásia-Pacífico e América Latina | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de leite orgânico certificado e insumos lácteos | −0.7% | Global, particularmente América do Norte e Europa, com limitações de oferta em mercados emergentes | Longo prazo (mais de 4 anos) |
| Requisitos complexos de certificação orgânica e conformidade regulatória | −0.5% | Global, particularmente mercados com estruturas rigorosas de certificação orgânica e rotulagem, incluindo Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Desafios de vida útil e gestão da cadeia de frio para queijo orgânico | −0.4% | Global, especialmente regiões com infraestrutura de distribuição refrigerada menos desenvolvida | Curto prazo (menos de 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Preços Premium no Varejo do Queijo Orgânico
A produção de queijo orgânico pode envolver custos mais elevados do que a fabricação de queijo convencional, pois os produtores devem adquirir leite orgânico certificado, cumprir os padrões de produção orgânica e manter registros de certificação e rastreabilidade. As fazendas de laticínios orgânicos também podem enfrentar custos mais elevados de alimentação animal, gestão de terras e operações, o que pode aumentar o custo das matérias-primas para os processadores de queijo. Esses custos podem se traduzir em preços premium no varejo, potencialmente limitando as compras entre consumidores que priorizam a acessibilidade ou têm acesso a alternativas convencionais de menor preço. Os fabricantes menores podem enfrentar pressão adicional porque os custos de certificação, processamento, embalagem e distribuição são distribuídos por volumes de produção menores. Embora o posicionamento premium possa atrair consumidores que buscam produtos orgânicos certificados, o crescimento sustentado depende de os compradores considerarem que a qualidade percebida e os padrões de produção justificam o preço adicional. Consequentemente, a diferença de custo entre o queijo orgânico e o convencional continua sendo uma barreira potencial para uma adoção mais ampla, particularmente em mercados sensíveis a preços.
Disponibilidade Limitada de Leite Orgânico Certificado e Insumos Lácteos
A disponibilidade de leite orgânico certificado é uma restrição crítica do lado da oferta para os fabricantes de queijo orgânico, pois a produção depende do fornecimento de insumos lácteos que atendam aos padrões orgânicos aplicáveis. O relatório de 2024 do Serviço de Pesquisa Econômica do USDA sobre produção de laticínios orgânicos certificados documenta diferenças na estrutura das fazendas, nos custos de produção e na produção de leite orgânico entre os estados norte-americanos, destacando a distribuição desigual da capacidade de oferta. As fazendas de laticínios orgânicos devem atender a requisitos que abrangem alimentação animal, gestão do rebanho, acesso a pastagens e registros de produção, o que pode limitar o grupo de fornecedores elegíveis em comparação com a produção convencional de laticínios. Quando os suprimentos de leite certificado são insuficientes em uma determinada região, os fabricantes de queijo podem enfrentar custos de aquisição mais elevados, maiores distâncias de fornecimento e maior dificuldade para escalar a produção de forma consistente. O acesso limitado a ração orgânica certificada e outros insumos lácteos conformes pode adicionar pressão adicional às operações no nível da fazenda. Como resultado, a expansão do Mercado de Queijo Orgânico depende em parte do desenvolvimento de redes regionais confiáveis de fornecedores e do aumento da capacidade entre as fazendas de laticínios orgânicos certificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Queijo Natural Orgânico Lidera Enquanto as Variantes Processadas se ExpandemEm 2026, o queijo natural orgânico representou 59,48% da participação do Mercado de Queijo Orgânico, refletindo sua posição de liderança entre os produtos fabricados com ingredientes lácteos orgânicos certificados. A demanda por queijo natural orgânico é sustentada pelo interesse dos consumidores em alimentos orgânicos certificados, transparência de ingredientes e produtos lácteos minimamente processados. Enquanto isso, o queijo processado orgânico tem previsão de expansão a um CAGR de 6,25% até 2032, sustentado por oportunidades de combinar o posicionamento orgânico com formatos convenientes e aplicações versáteis em refeições domésticas e de alimentação fora do lar. A inovação de produtos em fatias, pastas e outros formatos convenientes pode ajudar os fabricantes a atrair consumidores que buscam alternativas ao queijo processado convencional, mantendo a facilidade de uso.
Dentro do queijo natural orgânico, variedades familiares como cheddar, mozzarella e queijos especiais podem atender a diferentes necessidades domésticas e de alimentação fora do lar, enquanto o queijo processado orgânico oferece oportunidades em sanduíches, hambúrgueres, lanches e preparo rápido de refeições. No entanto, os fabricantes devem manter a conformidade com os requisitos de certificação orgânica e rotulagem, ao mesmo tempo em que gerenciam os custos de produção e a disponibilidade de leite orgânico certificado. A capacidade de equilibrar qualidade do produto, conveniência e preço continuará sendo importante para expandir a adoção pelos consumidores em ambas as categorias de produtos.

Por Fonte de Leite:
O Leite de Vaca Domina Enquanto o Leite de Cabra Ganha ImpulsoEm 2026, o leite de vaca representou 82,36% da participação do Mercado de Queijo Orgânico, tornando-o a principal fonte de leite para a produção de queijo orgânico. Seu papel estabelecido na pecuária leiteira e seu amplo uso em variedades de queijo sustentam sua posição no mercado. Enquanto isso, o queijo de leite de cabra tem previsão de crescer a um CAGR de 6,91% até 2032, refletindo oportunidades para atender consumidores que buscam produtos lácteos alternativos e variedades de queijo diferenciadas. O leite de ovelha também contribui para o mercado por meio de queijos especiais valorizados por seu sabor distinto e aplicações tradicionais.
O leite de vaca é amplamente utilizado em variedades de queijo familiares, incluindo cheddar e mozzarella, proporcionando aos fabricantes flexibilidade para atender à demanda doméstica e de alimentação fora do lar. O leite de cabra e de ovelha oferece oportunidades para diferenciação de produtos, particularmente nas categorias de queijo especial e regional. No entanto, os fabricantes de queijo orgânico de todas as fontes de leite devem manter cadeias de fornecimento certificadas e gerenciar a disponibilidade e o custo do leite conforme.
Por Formato:
Blocos e Rodas Lideram Enquanto o Queijo Fatiado Registra Crescimento Mais RápidoEm 2026, blocos e rodas representaram 47,12% da participação do Mercado de Queijo Orgânico, estabelecendo-os como o formato de produto líder. Sua versatilidade sustenta o consumo doméstico, o preparo de alimentos e o processamento adicional em diferentes porções. O queijo orgânico fatiado tem previsão de crescer a um CAGR de 6,65% até 2032, sustentado por sua conveniência para sanduíches, hambúrgueres e refeições rápidas. O queijo ralado e fatiado também atende a consumidores que buscam ingredientes prontos para uso em culinária, panificação e aplicações de alimentação fora do lar.
Pastas, cubos e palitos de queijo orgânico oferecem opções adicionais para lanches, entretenimento e consumo em porções controladas. Esses formatos permitem que os fabricantes diferenciem os produtos por conveniência, embalagem e ocasião de uso. No entanto, os requisitos de processamento, embalagem, refrigeração e gestão de vida útil podem influenciar os custos dos produtos e a eficiência da distribuição em diferentes formatos.
Por Canal de Distribuição:
O Varejo Offline Lidera Enquanto as Vendas Online se ExpandemEm 2026, as lojas de varejo offline representaram 61,52% da participação do Mercado de Queijo Orgânico, destacando a importância de supermercados, hipermercados, varejistas de alimentos especiais e outros pontos de venda físicos de alimentos. Esses canais permitem que os consumidores comparem marcas, revisem rótulos de certificação e ingredientes e adquiram queijo orgânico junto com outros produtos lácteos. As lojas de varejo online têm previsão de crescer a um CAGR de 6,80% até 2032, sustentadas pela conveniência da entrega em domicílio, maior descoberta de produtos e acesso a marcas de queijo orgânico especial.
Os varejistas offline podem fortalecer a visibilidade dos produtos por meio de seções orgânicas dedicadas, promoções na loja e uma ampla seleção de formatos de queijo. As plataformas online oferecem oportunidades adicionais para produtores de nicho alcançarem consumidores além de seus mercados de varejo imediatos. No entanto, ambos os canais devem atender aos requisitos de armazenamento e entrega refrigerados, enquanto os vendedores online também precisam garantir que os produtos sensíveis à temperatura permaneçam dentro das condições de manuseio adequadas durante o cumprimento dos pedidos.
Análise Geográfica
Mercado de Queijo Orgânico da Europa
Mercado de Queijo Orgânico da Europa
Mercado de Queijo Orgânico da UE
Em 2026, a Europa representou 37,60% do Mercado Global de Queijo Orgânico, tornando-se o maior mercado regional de acordo com o conjunto de dados fornecido. A consolidada indústria de laticínios da região, a familiaridade dos consumidores com queijos especiais e os marcos de certificação de alimentos orgânicos apoiam a disponibilidade de produtos de queijo orgânico certificado. Países como Alemanha, França, Itália e Países Baixos possuem indústrias de laticínios e queijos bem estabelecidas, fornecendo uma base para o desenvolvimento e a distribuição de produtos orgânicos. No entanto, as oportunidades de crescimento devem ser consideradas em conjunto com os custos de produção mais elevados, a disponibilidade de leite orgânico certificado e a conformidade com os requisitos de produção e rotulagem orgânica. O quadro de produção orgânica da União Europeia estabelece regras para a gestão de rebanhos, alimentação animal, processamento e certificação, ajudando a definir os padrões sob os quais os produtos podem ser comercializados como orgânicos. Os produtores podem competir por meio de variedades de queijo diferenciadas, fornecimento certificado, rotulagem transparente e posicionamento de produto premium. Ao mesmo tempo, os fabricantes devem gerir a distribuição refrigerada e manter a qualidade do produto nos canais de varejo. Esses fatores tornam a eficiência da cadeia de suprimentos e o acesso confiável a insumos de laticínios certificados considerações importantes para o desenvolvimento do mercado regional.
Mercado de Queijo Orgânico da Ásia-Pacífico
Mercado de Queijo Orgânico da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico seja a região de crescimento mais rápido no Mercado de Queijo Orgânico, com um CAGR de 6,50% até 2032, de acordo com o conjunto de dados fornecido. O desenvolvimento do mercado pode ser impulsionado pela expansão das redes modernas de varejo, pela maior exposição dos consumidores a variedades internacionais de queijo e pelas oportunidades de distribuição de produtos de laticínios orgânicos certificados por meio de supermercados e plataformas de comércio eletrônico. China, Japão, Austrália, Coreia do Sul e Índia representam mercados distintos nos quais as preferências dos consumidores, os padrões de consumo de laticínios e as estruturas de varejo variam. Austrália e Nova Zelândia possuem indústrias de laticínios consolidadas, enquanto Japão e Coreia do Sul oferecem mercados estabelecidos para produtos de laticínios diferenciados. Na Índia e nos países do Sudeste Asiático, o acesso mais amplo a alimentos especiais e a melhoria da distribuição refrigerada podem criar oportunidades para produtores de queijo orgânico, embora a acessibilidade de preço e a familiaridade do consumidor possam afetar a adoção. Os produtores que buscam expansão regional também devem considerar as diferenças nos requisitos de certificação orgânica e rotulagem entre os países. As perspectivas de crescimento da região dependerão, portanto, da disponibilidade de leite orgânico certificado, de preços competitivos, das capacidades de distribuição e de formatos de produto adequados aos hábitos de consumo locais.
Mercado de Queijo Orgânico da América do Norte
A América do Norte continua sendo um mercado importante para o queijo orgânico, apoiado por canais de varejo de alimentos orgânicos consolidados e marcos formais de certificação. Nos Estados Unidos, o Programa Nacional Orgânico do USDA estabelece requisitos para alimentação orgânica de rebanhos, gestão animal, processamento e rotulagem, fornecendo um quadro definido para produtos comercializados como orgânicos [1]. Canadá e México oferecem oportunidades adicionais por meio do varejo de supermercados, pontos de venda de alimentos especiais e distribuição transfronteiriça, embora os fabricantes devam atender aos requisitos aplicáveis em cada mercado. Os elevados custos de produção e a disponibilidade de leite orgânico certificado continuam sendo considerações relevantes para os fornecedores que buscam expandir a produção e a distribuição.
Cenário Competitivo
O Mercado de Queijo Orgânico apresenta uma combinação de empresas multinacionais de laticínios, marcas de alimentos orgânicos, cooperativas de laticínios e produtores de queijo especial que competem por meio de diferenciação de produtos, certificação, alcance de distribuição e posicionamento premium. Os principais participantes identificados no escopo do mercado incluem Organic Valley, Arla Foods amba, Groupe Lactalis, Danone S.A., Emmi Group, Savencia Fromage and Dairy, Fonterra Co-operative Group Limited, Bel Group, General Mills Inc., Aurora Organic Dairy, Maple Hill Creamery, Stonyfield Organic, Horizon Organic e Organic Meadow Inc. Essas empresas operam em diferentes partes da cadeia de valor de laticínios, com sua relevância para o queijo orgânico variando de acordo com seus portfólios de produtos e presença no mercado. Os grandes grupos de laticínios podem aproveitar as redes de processamento e distribuição existentes, enquanto as marcas orgânicas especializadas podem se diferenciar por meio de certificação orgânica, transparência no fornecimento e ofertas de produtos focadas.
As estratégias competitivas no Mercado de Queijo Orgânico concentram-se na expansão dos portfólios de produtos, na melhoria da disponibilidade no varejo e no atendimento às diferentes preferências dos consumidores em tipos e formatos de produtos. O queijo natural orgânico oferece oportunidades para atingir consumidores que buscam produtos lácteos orgânicos certificados, enquanto o queijo processado orgânico, fatias, pastas e variedades raladas podem atender a aplicações orientadas para a conveniência. Ofertas especiais, incluindo queijos com sabores diferenciados, podem ajudar as empresas a distinguir seus produtos nos ambientes de varejo. No entanto, os fabricantes devem equilibrar a inovação de produtos e o posicionamento premium com os custos de produção mais elevados e a disponibilidade de leite orgânico certificado. Manter a qualidade consistente e fundamentar as alegações orgânicas também são importantes para construir a confiança dos consumidores.
A gestão da distribuição e da cadeia de fornecimento continua sendo uma consideração competitiva importante. Empresas com relacionamentos estabelecidos no varejo de alimentos podem melhorar a visibilidade dos produtos e ampliar o acesso aos consumidores, enquanto os canais online podem ajudar os produtores especializados a alcançar clientes além de seus mercados geográficos imediatos. Ao mesmo tempo, o armazenamento refrigerado, o transporte e a gestão da vida útil requerem coordenação operacional em toda a cadeia de fornecimento. Os produtores também devem manter práticas adequadas de certificação, documentação e rotulagem nos mercados onde seus produtos são vendidos. Esses requisitos podem criar desafios adicionais para empresas menores que buscam expandir além das fronteiras.
Líderes do Setor de Queijo Orgânico
-
Organic Valley
-
Arla Foods amba
-
Groupe Lactalis
-
Danone S.A.
-
Emmi Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Queijo Orgânico Empresas cobertas neste relatório
- Organic Valley
- Arla Foods amba
- Groupe Lactalis
- Danone S.A.
- Emmi Group
- Savencia Fromage and Dairy
- Fonterra Co-operative Group Limited
- Bel Group
- General Mills Inc.
- Aurora Organic Dairy
- Maple Hill Creamery
- Stonyfield Organic
- Horizon Organic
- Norseland Ltd.
- Wensleydale Creamery
- Neal's Yard Dairy
- Organic Meadow Inc.
- Yeo Valley Organic
- Isigny Sainte-Mère
- Greenfields Ireland Ltd.
Desenvolvimentos industriais recentes em Mercado de Queijo Orgânico
- Junho de 2026: A Organic Valley lançou palitos de queijo orgânico para lanche embalados individualmente no sabor Colby Jack, com Cheddar Médio programado para seguir em julho. Cada porção fornece 5 gramas de proteína, expandindo o portfólio de queijo orgânico da empresa para formatos de lanche convenientes e em porções controladas.
- Março de 2026: A Kingston Creamery introduziu o Gorgonzola Orgânico ao lado de outras duas variedades de queijo azul, expandindo seu portfólio de queijos especiais. O lançamento adiciona uma opção orgânica dentro da categoria de queijo azul e reflete o desenvolvimento de produtos em formatos de queijo diferenciados.
- Maio de 2025: A Natural Grocers expandiu sua linha de queijo orgânico de marca própria com cinco variedades: blocos de Havarti, Cheddar Suave e Cheddar Médio, fatias de Cheddar Médio e cheddar ralado Sharp. As adições ampliaram seu sortimento de queijo orgânico em múltiplos formatos, com produtos feitos de leite da Califórnia e vendidos exclusivamente em suas lojas.
- Março de 2025: A Organic Valley introduziu Blocos de Queijo Americano Orgânico nos sabores Original e Fiesta, expandindo sua linha existente de queijo fatiado para um formato em bloco. Os produtos de 311 gramas foram programados para lançamento nas lojas Whole Foods em todo o país, com posterior expansão para varejistas adicionais, proporcionando maior versatilidade de formato para culinária e preparo de refeições.
Escopo do Relatório Global do Mercado de Queijo Orgânico
Para este estudo, o Mercado de Queijo Orgânico é definido como o valor de vendas de queijo produzido comercialmente a partir de leite produzido organicamente e fabricado, embalado, distribuído e vendido por meio de canais de varejo e outros canais comerciais. O mercado abrange queijo natural orgânico e queijo processado orgânico, segmentados por fonte de leite, incluindo leite de vaca, leite de cabra e leite de ovelha; formato, incluindo blocos e rodas, fatias, queijo ralado e fatiado, pastas e cubos e palitos; e canal de distribuição, incluindo lojas de varejo online e lojas de varejo offline. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor nos segmentos e geografias definidos.
Visão geral da segmentação
| Queijo Natural Orgânico |
| Queijo Processado Orgânico |
| Vaca |
| Cabra |
| Ovelha |
| Blocos/Rodas |
| Fatias |
| Ralado e Fatiado |
| Pastas |
| Cubos e Palitos |
| Lojas de Varejo Online |
| Lojas de Varejo Offline |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Queijo Natural Orgânico | |
| Queijo Processado Orgânico | ||
| Por Fonte de Leite | Vaca | |
| Cabra | ||
| Ovelha | ||
| Por Formato | Blocos/Rodas | |
| Fatias | ||
| Ralado e Fatiado | ||
| Pastas | ||
| Cubos e Palitos | ||
| Por Canal de Distribuição | Lojas de Varejo Online | |
| Lojas de Varejo Offline | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Queijo Orgânico em 2026?
O tamanho do Mercado de Queijo Orgânico é de 9,37 bilhões de USD em 2026.
Qual é o tamanho projetado do Mercado de Queijo Orgânico até 2032?
O Mercado de Queijo Orgânico tem projeção de atingir 13,43 bilhões de USD até 2032.
Qual é o CAGR do Mercado de Queijo Orgânico durante o período de previsão 2027–2032?
O Mercado de Queijo Orgânico deve registrar um CAGR de 6,1% durante o período de previsão 2027–2032.
Qual segmento detém a maior participação do Mercado de Queijo Orgânico em 2026?
O queijo natural orgânico detém a maior participação do Mercado de Queijo Orgânico, representando 59,48% em 2026.