
Marktgröße und Marktanteil für Bio-Käse
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
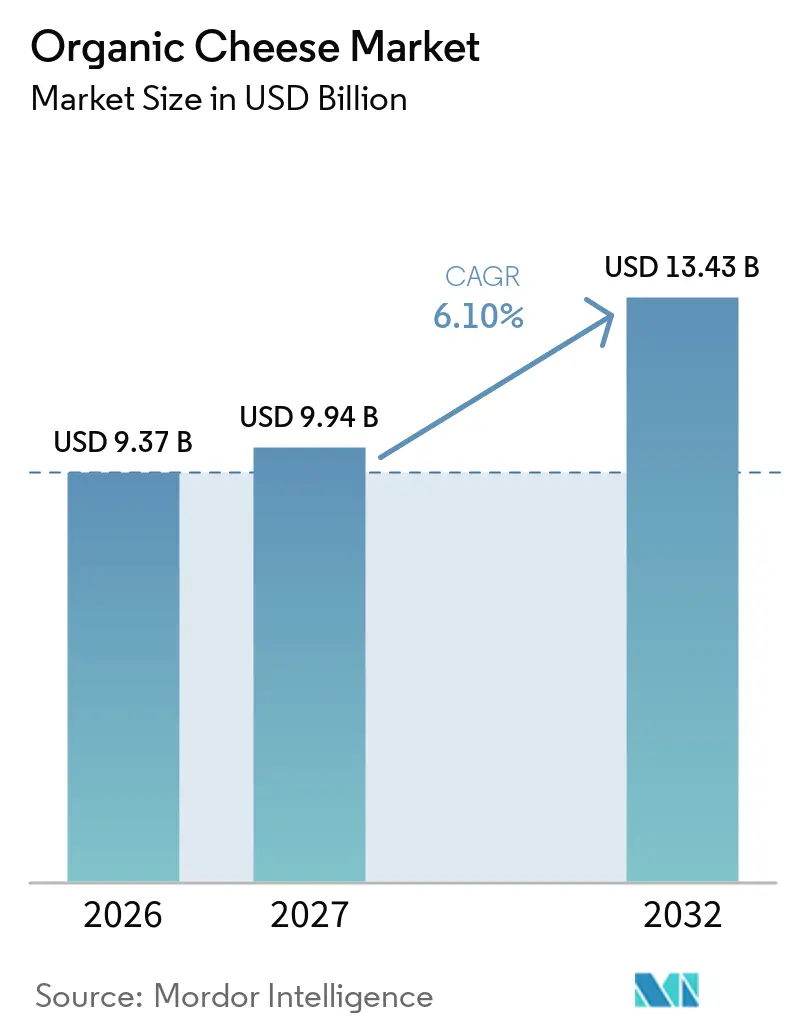
| Marktgröße (2027) | 9.94 Milliarden US-Dollar |
| Marktgröße (2032) | 13.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
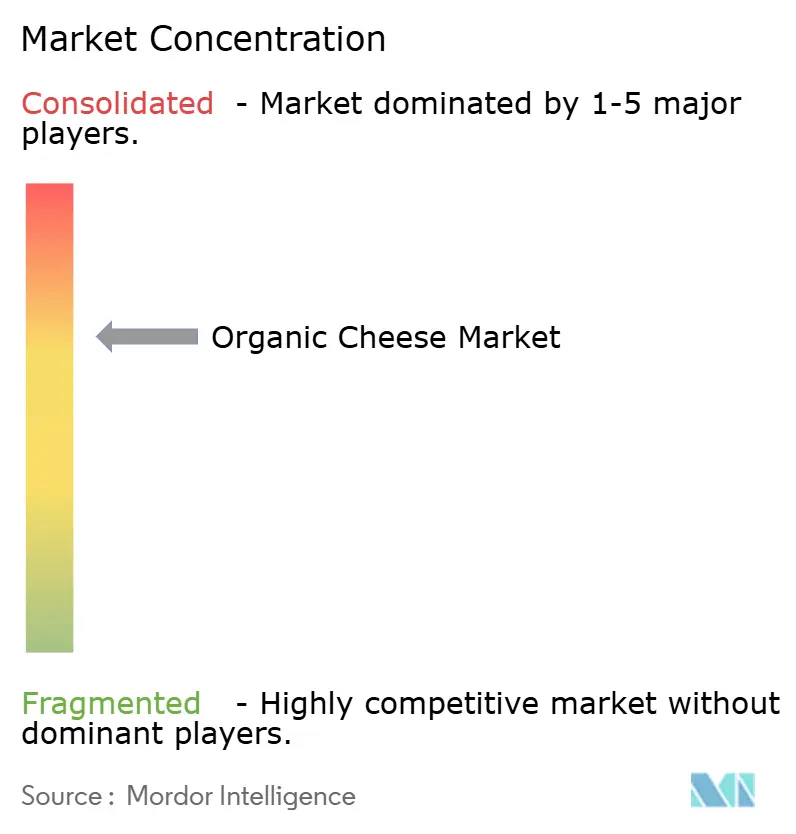
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bio-Käse-Marktes von Mordor Intelligence
Die Marktgröße für Bio-Käse wird für 2026 auf 9,37 Milliarden USD und für 2027 auf 9,94 Milliarden USD geschätzt und soll bis 2032 einen Wert von 13,43 Milliarden USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % zwischen 2027 und 2032 entspricht. Dieses Wachstum spiegelt das zunehmende Verbraucherinteresse an Bio-Milchprodukten und Käse wider, der nach zertifizierten Bio-Landwirtschaftspraktiken hergestellt wird. Die wachsende Präferenz für Clean-Label-Lebensmittel, natürlich hergestellte Zutaten und hochwertige Milchprodukte unterstützt die Nachfrage nach Bio-Käse im Einzel- und Gastronomiebereich. Der Markt umfasst Bio-Naturkäse und Bio-Schmelzkäse, wobei Kuhmilch die führende Milchquelle darstellt und Blöcke sowie Laibe ein bedeutendes Produktformat repräsentieren. Die zunehmende Verfügbarkeit im Online-Einzelhandel schafft zusätzliche Möglichkeiten für Bio-Käsehersteller, Verbraucher zu erreichen, die Spezialitäten und zertifizierte Bio-Produkte suchen. Geografisch gesehen stellt Europa den größten regionalen Markt dar, während für den asiatisch-pazifischen Raum im Prognosezeitraum ein vergleichsweise starkes Wachstum erwartet wird.
Wichtigste Erkenntnisse des Berichts
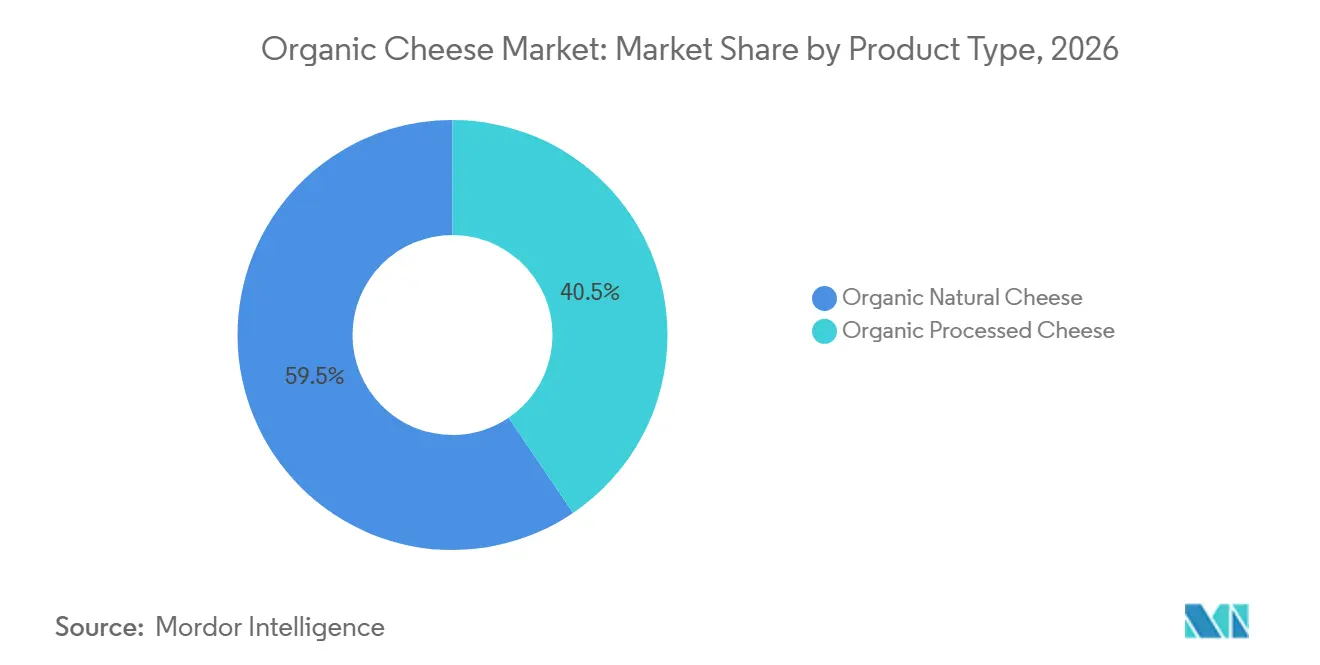
- Nach Produkttyp entfiel auf Bio-Naturkäse im Jahr 2026 ein Anteil von 59,48 % am globalen Bio-Käse-Markt, während Bio-Schmelzkäse bis 2032 voraussichtlich mit einer CAGR von 6,25 % wachsen wird.
- Nach Milchquelle dominierte Kuhmilch mit einem Anteil von 82,36 % an der globalen Marktgröße für Bio-Käse im Jahr 2026, während Ziegenmilchkäse bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen wird.
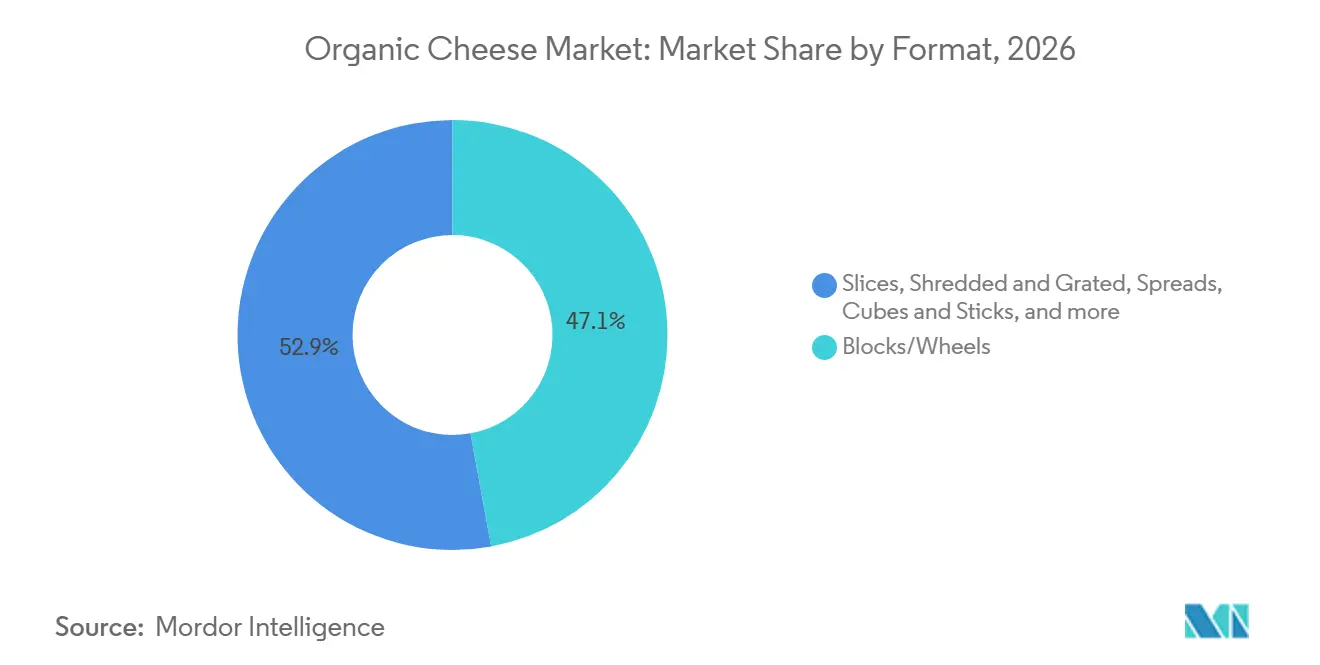
- Nach Format entfielen auf Blöcke und Laibe im Jahr 2026 47,12 % der globalen Marktgröße für Bio-Käse, während Scheibenkäse bis 2032 voraussichtlich mit einer CAGR von 6,65 % wachsen wird.
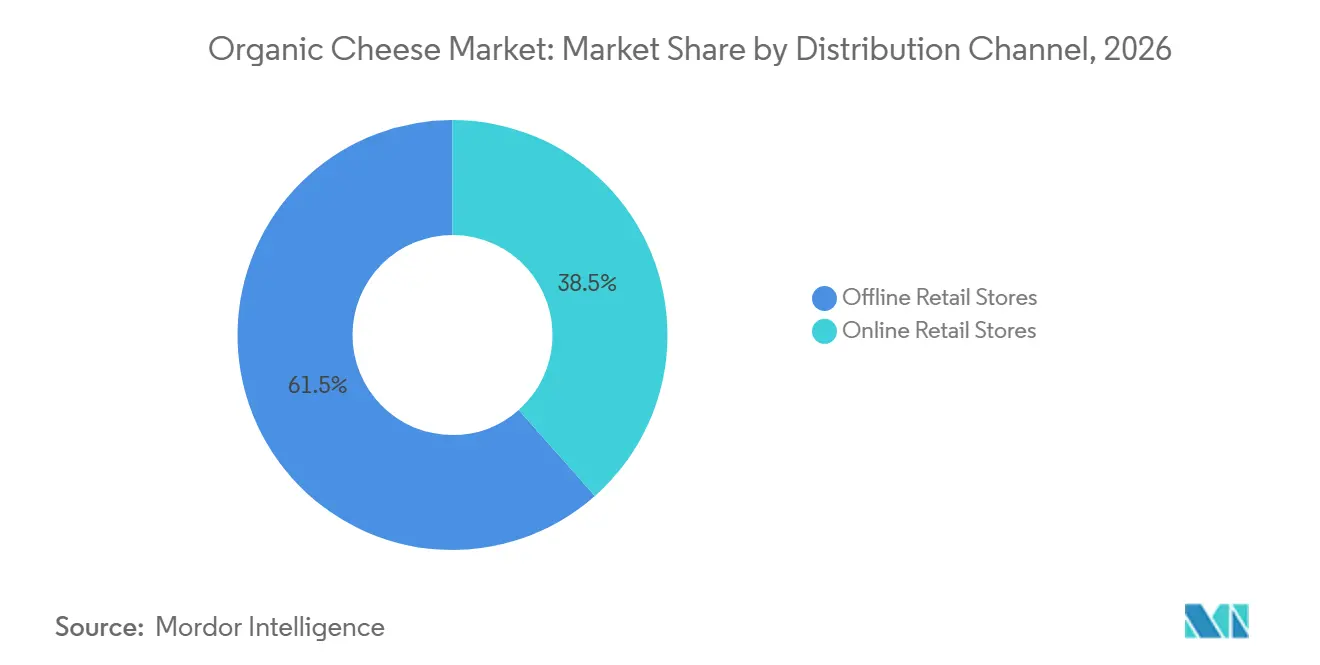
- Nach Vertriebskanal hielt der stationäre Einzelhandel im Jahr 2026 einen Anteil von 61,52 % am globalen Bio-Käse-Markt, während der Online-Einzelhandel voraussichtlich mit der höchsten Rate wächst, mit einer CAGR von 6,80 % bis 2032.
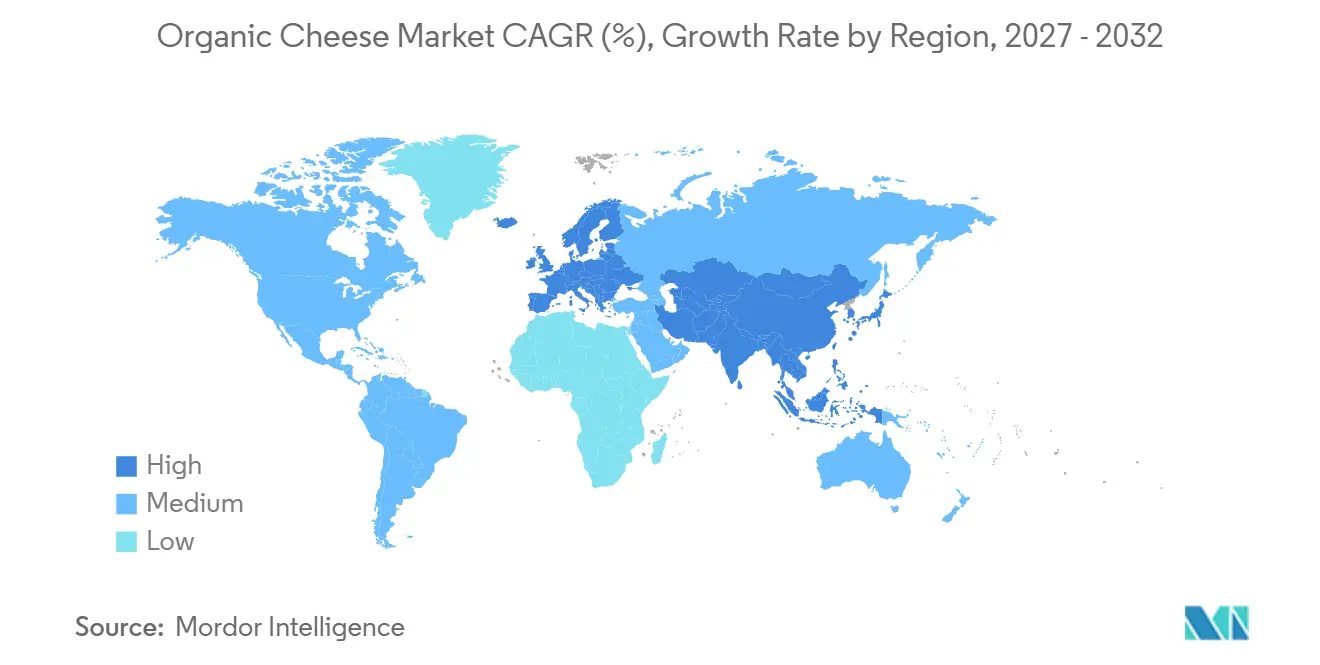
- Nach Geografie führte Europa den globalen Bio-Käse-Markt mit einem Anteil von 37,60 % im Jahr 2026 an, während für den asiatisch-pazifischen Raum bis 2032 das höchste Wachstum mit einer CAGR von 6,50 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für zertifizierte Bio-Milchprodukte | +1.2% | Global, mit etablierter Bio-Lebensmittelnachfrage in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Clean-Label- und natürlich hergestelltem Käse | +0.9% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit von Bio-Käse über moderne Einzelhandelskanäle | +0.8% | Global, mit expandierendem Online- und stationärem Vertrieb im asiatisch-pazifischen Raum | Kurzfristig (weniger als 2 Jahre) |
| Erweiterung des Premium- und Spezialitätenangebots bei Bio-Käse | +0.7% | Nordamerika und Europa, mit Chancen in wohlhabenden Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung ökologischer Milchwirtschaftspraktiken | +0.6% | Europa und Nordamerika, mit schrittweiser Verbreitung in anderen Regionen | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für zertifizierte Bio-Milchprodukte
Das Interesse der Verbraucher an zertifizierten Bio-Lebensmitteln stützt die Nachfrage nach Bio-Milchprodukten, einschließlich Käse, da Käufer zunehmend Wert auf Produktionsstandards, Zutaten-Transparenz und verifizierte Produktaussagen legen. Im Februar 2025 veröffentlichte die Organic Trade Association die Ergebnisse einer Umfrage unter mehr als 2.500 US-Verbrauchern, die im Oktober 2024 gemeinsam mit Euromonitor International durchgeführt wurde. Die Ergebnisse zeigten, dass das USDA-Bio-Siegel von Käufern stark mit Gesundheit assoziiert wurde und über alle Altersgruppen hinweg Vertrauen genoss, wobei Millennials und die Generation Z ein besonders starkes Engagement für Bio-Produkte zeigten [1]. Für Hersteller von Bio-Käse kann eine anerkannte Zertifizierung dazu beitragen, die Einhaltung definierter Produktionsstandards zu kommunizieren und Produkte von konventionellen Alternativen zu differenzieren. Allerdings führt die Verbraucherpräferenz nicht automatisch zu Käufen, da Preisaufschläge und Budgetbeschränkungen der Haushalte die Zahlungsbereitschaft beeinflussen können. Hersteller müssen daher eine glaubwürdige Bio-Zertifizierung mit Produktqualität, zugänglichen Packungsgrößen und klaren Informationen auf der Verpackung kombinieren, um Wiederholungskäufe zu fördern.
Wachsende Nachfrage nach Clean-Label- und natürlich hergestelltem Käse
Die Nachfrage nach Clean-Label-Lebensmitteln veranlasst Käsehersteller dazu, erkennbare Zutaten, unkomplizierte Rezepturen und transparente Produktionspraktiken hervorzuheben. Eine 2025 im Journal of Dairy Science veröffentlichte Studie ergab, dass Verbraucher Clean-Label-Produkte mit einfachen, erkennbaren Zutaten assoziierten, wobei natürliche Zutaten, erkennbare Zutaten und Bio-Eigenschaften zu den wichtigen Merkmalen zählten, die von den befragten Verbrauchern berücksichtigt wurden. Bio-Käse kann diesen Präferenzen entsprechen, wenn seine Zusammensetzung und Zertifizierung die auf der Verpackung angegebenen Produktaussagen unterstützen. So führte Organic Valley im Februar 2024 seine Flavor-Favorites-Reihe ein, darunter Italian Herb Mozzarella Shreds, Spicy Cheddar Shreds, Spicy Cheddar Slices und Smoky Cheddar Slices, und bewarb die Produkte mit Bio-Zutaten und bequemer Mahlzeitenzubereitung [2]. Dennoch ist „Clean Label” kein standardisiertes Synonym für „Bio”, und die Erwartungen der Verbraucher können variieren. Hersteller müssen daher Bio-Aussagen durch entsprechende Zertifizierungen belegen und sicherstellen, dass die Zutaten- und Kennzeichnungsinformationen jedes Produkt korrekt widerspiegeln.
Zunehmende Verfügbarkeit von Bio-Käse über moderne Einzelhandelskanäle
Die Ausweitung von Bio-Käse in Supermärkten, Speziallebensmittelgeschäften und Online-Einzelhandelsplattformen kann die Produktsichtbarkeit verbessern und zertifizierte Optionen für Verbraucher leichter zugänglich machen. Der USDA Economic Research Service identifiziert konventionelle Lebensmittelhändler als wichtige Absatzkanäle für Bio-Lebensmittel, was die Bedeutung des Mainstream-Einzelhandelsvertriebs neben Natur- und Spezialgeschäften widerspiegelt [3]. Die Einzelhandelserweiterung kann auch Bio-Käse bei Verbrauchern einführen, die vertraute Formate wie Scheiben, Blöcke und geriebenen Käse suchen, anstatt nur Spezialitätensorten. Im März 2025 kündigte Organic Valley an, dass seine neuen Bio-American-Cheese-Blöcke bundesweit in Whole-Foods-Filialen erhältlich sein würden, gefolgt von einem Rollout in weitere Geschäfte. Solche Vertriebsstrategien können Marken dabei helfen, Verbraucher über etablierte Lebensmittelhandelsnetzwerke zu erreichen und mehr Gelegenheiten für den Haushaltsgebrauch zu bieten. Die Aufrechterhaltung der Kühlverteilung, das Management der Haltbarkeit und die Sicherstellung ausreichend zertifizierter Bio-Milch bleiben jedoch operative Überlegungen, wenn Hersteller ihre Einzelhandelsabdeckung ausweiten.
Erweiterung des Premium- und Spezialitätenangebots bei Bio-Käse
Käsehersteller erweitern ihre Bio-Portfolios über grundlegende Alltagssorten hinaus in aromatisierte, spezielle und convenience-orientierte Produkte, um Verbraucher zu bedienen, die differenzierte Geschmacksrichtungen und Formate suchen. Im Februar 2024 führte Organic Valley vier hochwertige aromatisierte Bio-Käsesorten in Scheiben- und Geraspelt-Formaten ein, darunter würzigen Cheddar und Italian Herb Mozzarella. Im Mai 2025 kündigte Natural Grocers fünf Ergänzungen seiner Bio-Käse-Reihe an, darunter Havarti- und Cheddar-Blöcke, Cheddar-Scheiben und Cheddar-Raspeln [4]. Diese Markteinführungen veranschaulichen, wie Produktentwicklung Bio-Zertifizierung mit Geschmacksvariation und vertrauten Formaten kombinieren kann, wodurch die Bandbreite der für Verbraucher verfügbaren Bio-Käseoptionen erweitert wird. Spezialitätenangebote können Herstellern auch Möglichkeiten bieten, ihre Marken in einem wettbewerbsintensiven Milchprodukte-Regal zu differenzieren. Premium-Positionierung muss jedoch durch wahrgenommene Qualität und Verbraucherwert unterstützt werden, da höhere Preise die Akzeptanz bei Käufern einschränken können, die Erschwinglichkeit priorisieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Produktionskosten und Premium-Einzelhandelspreise für Bio-Käse | −0.9% | Global, insbesondere preissensible Märkte im asiatisch-pazifischen Raum und in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von zertifizierter Bio-Milch und Milchwirtschafts-Inputs | −0.7% | Global, insbesondere Nordamerika und Europa, mit Versorgungsengpässen in Schwellenmärkten | Langfristig (mehr als 4 Jahre) |
| Komplexe Bio-Zertifizierungs- und regulatorische Compliance-Anforderungen | −0.5% | Global, insbesondere Märkte mit strengen Bio-Zertifizierungs- und Kennzeichnungsrahmen, einschließlich Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei Haltbarkeit und Kühlkettenmanagement für Bio-Käse | −0.4% | Global, insbesondere Regionen mit weniger entwickelter Kühlverteilungsinfrastruktur | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Premium-Einzelhandelspreise für Bio-Käse
Die Bio-Käseproduktion kann höhere Kosten als die konventionelle Käseherstellung verursachen, da Hersteller zertifizierte Bio-Milch beschaffen, Bio-Produktionsstandards einhalten und Zertifizierungs- und Rückverfolgbarkeitsunterlagen pflegen müssen. Bio-Milchwirtschaftsbetriebe können auch höhere Futter-, Landmanagement- und Betriebskosten haben, was die Rohstoffkosten für Käseverarbeiter erhöhen kann. Diese Kosten können sich in Premium-Einzelhandelspreisen niederschlagen und möglicherweise Käufe bei Verbrauchern einschränken, die Erschwinglichkeit priorisieren oder Zugang zu günstigeren konventionellen Alternativen haben. Kleinere Hersteller können zusätzlichem Druck ausgesetzt sein, da Zertifizierungs-, Verarbeitungs-, Verpackungs- und Vertriebskosten auf geringere Produktionsvolumina verteilt werden. Obwohl Premium-Positionierung Verbraucher ansprechen kann, die zertifizierte Bio-Produkte suchen, hängt nachhaltiges Wachstum davon ab, ob Käufer die wahrgenommene Qualität und Produktionsstandards den zusätzlichen Preis wert erachten. Folglich bleibt die Kostenlücke zwischen Bio- und konventionellem Käse ein potenzielles Hindernis für eine breitere Akzeptanz, insbesondere in preissensiblen Märkten.
Begrenzte Verfügbarkeit von zertifizierter Bio-Milch und Milchwirtschafts-Inputs
Die Verfügbarkeit von zertifizierter Bio-Milch ist eine kritische angebotsseitige Einschränkung für Bio-Käsehersteller, da die Produktion von der Beschaffung von Milchwirtschafts-Inputs abhängt, die die geltenden Bio-Standards erfüllen. Der 2024er Bericht des USDA Economic Research Service über die zertifizierte Bio-Milchwirtschaftsproduktion dokumentiert Unterschiede in der Betriebsstruktur, den Produktionskosten und der Bio-Milchproduktion in den US-Bundesstaaten und hebt die ungleiche Verteilung der Versorgungskapazitäten hervor. Bio-Milchwirtschaftsbetriebe müssen Anforderungen in Bezug auf Futter, Tierhaltung, Weidegang und Produktionsunterlagen erfüllen, was den Pool geeigneter Lieferanten im Vergleich zur konventionellen Milchwirtschaft einschränken kann. Wenn zertifizierte Milchversorgung in einer bestimmten Region unzureichend ist, können Käsehersteller mit höheren Beschaffungskosten, längeren Beschaffungswegen und größeren Schwierigkeiten bei der konsistenten Skalierung der Produktion konfrontiert sein. Begrenzter Zugang zu zertifiziertem Bio-Futter und anderen konformen Milchwirtschafts-Inputs kann den Betrieb auf Betriebsebene zusätzlich belasten. Infolgedessen hängt die Expansion des Bio-Käse-Marktes teilweise von der Entwicklung zuverlässiger regionaler Lieferantennetzwerke und einer erhöhten Kapazität bei zertifizierten Bio-Milchwirtschaftsbetrieben ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bio-Naturkäse führt, während verarbeitete Varianten expandierenIm Jahr 2026 entfiel auf Bio-Naturkäse ein Anteil von 59,48 % am Bio-Käse-Markt, was seine führende Position unter den mit zertifizierten Bio-Milchzutaten hergestellten Produkten widerspiegelt. Die Nachfrage nach Bio-Naturkäse wird durch das Verbraucherinteresse an zertifizierten Bio-Lebensmitteln, Zutaten-Transparenz und minimal verarbeiteten Milchprodukten unterstützt. Unterdessen wird Bio-Schmelzkäse bis 2032 voraussichtlich mit einer CAGR von 6,25 % wachsen, unterstützt durch Möglichkeiten, Bio-Positionierung mit praktischen Formaten und vielseitigen Anwendungen in Haushaltsmahlzeiten und der Gastronomie zu kombinieren. Produktinnovationen bei Scheiben, Aufstrichen und anderen praktischen Formaten können Herstellern helfen, Verbraucher anzusprechen, die Alternativen zu konventionellem Schmelzkäse suchen und dabei die Benutzerfreundlichkeit beibehalten.
Innerhalb des Bio-Naturkäses können vertraute Sorten wie Cheddar, Mozzarella und Spezialitätenkäse unterschiedliche Haushalts- und Gastronomiebedürfnisse bedienen, während Bio-Schmelzkäse Möglichkeiten in Sandwiches, Burgern, Snacks und der schnellen Mahlzeitenzubereitung bietet. Hersteller müssen jedoch die Einhaltung der Bio-Zertifizierungs- und Kennzeichnungsanforderungen aufrechterhalten und gleichzeitig Produktionskosten und die Verfügbarkeit von zertifizierter Bio-Milch managen. Die Fähigkeit, Produktqualität, Komfort und Preis in Einklang zu bringen, wird für die Ausweitung der Verbraucherakzeptanz in beiden Produktkategorien wichtig bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Milchquelle:
Kuhmilch dominiert, während Ziegenmilch an Bedeutung gewinntIm Jahr 2026 entfiel auf Kuhmilch ein Anteil von 82,36 % am Bio-Käse-Markt, was sie zur führenden Milchquelle für die Bio-Käseproduktion macht. Ihre etablierte Rolle in der Milchwirtschaft und ihre breite Verwendung in verschiedenen Käsesorten unterstützen ihre Position im Markt. Unterdessen wird Ziegenmilchkäse bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen, was Möglichkeiten widerspiegelt, Verbraucher zu bedienen, die alternative Milchprodukte und differenzierte Käsesorten suchen. Schafmilch trägt ebenfalls zum Markt durch Spezialitätenkäse bei, der für seinen charakteristischen Geschmack und seine traditionellen Anwendungen geschätzt wird.
Kuhmilch wird in vertrauten Käsesorten wie Cheddar und Mozzarella weit verbreitet eingesetzt, was Herstellern Flexibilität gibt, Haushalts- und Gastronomiebedarf zu bedienen. Ziegen- und Schafmilch bieten Möglichkeiten zur Produktdifferenzierung, insbesondere in Spezialitäten- und regionalen Käsekategorien. Bio-Käsehersteller aller Milchquellen müssen jedoch zertifizierte Lieferketten aufrechterhalten und die Verfügbarkeit und Kosten konformer Milch managen.
Nach Format:
Blöcke und Laibe führen, während Scheibenkäse schneller wächstIm Jahr 2026 entfielen auf Blöcke und Laibe 47,12 % des Bio-Käse-Marktanteils, was sie zum führenden Produktformat macht. Ihre Vielseitigkeit unterstützt den Haushaltskonsum, die Lebensmittelzubereitung und die Weiterverarbeitung in verschiedene Portionsgrößen. Bio-Scheibenkäse wird bis 2032 voraussichtlich mit einer CAGR von 6,65 % wachsen, unterstützt durch seine Praktikabilität für Sandwiches, Burger und schnelle Mahlzeiten. Geriebener und geraspelter Käse bedient auch Verbraucher, die gebrauchsfertige Zutaten zum Kochen, Backen und für Gastronomieanwendungen suchen.
Bio-Käseaufstriche, Würfel und Sticks bieten zusätzliche Optionen für Snacking, Unterhaltung und portionskontrollierten Konsum. Diese Formate ermöglichen es Herstellern, Produkte nach Komfort, Verpackung und Verwendungsanlass zu differenzieren. Verarbeitungs-, Verpackungs-, Kühlungs- und Haltbarkeitsmanagement-Anforderungen können jedoch die Produktkosten und die Vertriebseffizienz in verschiedenen Formaten beeinflussen.
Nach Vertriebskanal:
Stationärer Einzelhandel führt, während Online-Verkäufe expandierenIm Jahr 2026 entfielen auf stationäre Einzelhandelsgeschäfte 61,52 % des Bio-Käse-Marktanteils, was die Bedeutung von Supermärkten, Verbrauchermärkten, Speziallebensmittelhändlern und anderen physischen Lebensmittelgeschäften unterstreicht. Diese Kanäle ermöglichen es Verbrauchern, Marken zu vergleichen, Zertifizierungs- und Zutaten-Etiketten zu prüfen und Bio-Käse zusammen mit anderen Milchprodukten zu kaufen. Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einer CAGR von 6,80 % wachsen, unterstützt durch die Bequemlichkeit der Heimlieferung, eine breitere Produktentdeckung und den Zugang zu Spezialitäten-Bio-Käsemarken.
Stationäre Händler können die Produktsichtbarkeit durch dedizierte Bio-Bereiche, In-Store-Promotionen und eine breite Auswahl an Käseformaten stärken. Online-Plattformen bieten Nischenproduzenten zusätzliche Möglichkeiten, Verbraucher über ihre unmittelbaren Einzelhandelsmärkte hinaus zu erreichen. Beide Kanäle müssen jedoch Kühllagerhaltungs- und Lieferanforderungen berücksichtigen, während Online-Verkäufer auch sicherstellen müssen, dass temperaturempfindliche Produkte während der gesamten Auftragsabwicklung innerhalb geeigneter Handhabungsbedingungen bleiben.
Geografische Analyse
Markt für Bio-Käse in Europa
Markt für Bio-Käse in Europa
Markt für Bio-Käse in der EU
Im Jahr 2026 entfiel auf Europa ein Anteil von 37,60 % am globalen Markt für Bio-Käse, womit die Region gemäß dem vorliegenden Datensatz den größten regionalen Markt darstellt. Die etablierte Milchwirtschaft der Region, die Vertrautheit der Verbraucher mit Spezialitätenkäse sowie die Rahmenbedingungen für die Zertifizierung von Bio-Lebensmitteln unterstützen die Verfügbarkeit zertifizierter Bio-Käseprodukte. Länder wie Deutschland, Frankreich, Italien und die Niederlande verfügen über etablierte Milch- und Käseindustrien, die eine Grundlage für die Entwicklung und den Vertrieb von Bio-Produkten bieten. Wachstumschancen müssen jedoch im Zusammenhang mit höheren Produktionskosten, der Verfügbarkeit von zertifizierter Bio-Milch sowie der Einhaltung von Anforderungen an die ökologische Produktion und Kennzeichnung betrachtet werden. Der Rahmen der Europäischen Union für die ökologische Produktion legt Regeln für die Tierhaltung, das Futter, die Verarbeitung und die Zertifizierung fest und trägt dazu bei, die Standards zu definieren, unter denen Produkte als biologisch vermarktet werden können. Hersteller können sich durch differenzierte Käsesorten, zertifizierte Beschaffung, transparente Kennzeichnung und eine Positionierung als Premiumprodukt im Wettbewerb behaupten. Gleichzeitig müssen die Hersteller die Kühlkettendistribution verwalten und die Produktqualität über alle Einzelhandelskanäle hinweg aufrechterhalten. Diese Faktoren machen die Effizienz der Lieferkette und den zuverlässigen Zugang zu zertifizierten Milchausgangsstoffen zu wichtigen Überlegungen für die regionale Marktentwicklung.
Markt für Bio-Käse im asiatisch-pazifischen Raum
Markt für Bio-Käse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird laut dem vorliegenden Datensatz voraussichtlich die am schnellsten wachsende Region im Markt für Bio-Käse sein, mit einer CAGR von 6,50 % bis 2032. Die Marktentwicklung kann durch den Ausbau moderner Einzelhandelsnetze, eine stärkere Exposition der Verbraucher gegenüber internationalen Käsesorten sowie Möglichkeiten zur Distribution zertifizierter Bio-Milchprodukte über Supermärkte und E-Commerce-Plattformen unterstützt werden. China, Japan, Australien, Südkorea und Indien stellen unterschiedliche Märkte dar, in denen Verbraucherpräferenzen, Milchkonsummuster und Einzelhandelsstrukturen variieren. Australien und Neuseeland verfügen über etablierte Milchwirtschaften, während Japan und Südkorea etablierte Märkte für differenzierte Milchprodukte bieten. In Indien und den südostasiatischen Ländern könnten ein breiterer Zugang zu Speziallebensmitteln und eine verbesserte Kühlkettendistribution Chancen für Bio-Käsehersteller schaffen, obwohl Erschwinglichkeit und Vertrautheit der Verbraucher die Akzeptanz beeinflussen können. Hersteller, die eine regionale Expansion anstreben, müssen zudem Unterschiede bei den Anforderungen an die Bio-Zertifizierung und Kennzeichnung zwischen den einzelnen Ländern berücksichtigen. Die Wachstumsaussichten der Region werden daher von der Verfügbarkeit zertifizierter Bio-Milch, wettbewerbsfähigen Preisen, Distributionskapazitäten und Produktformaten abhängen, die den lokalen Konsumgewohnheiten entsprechen.
Markt für Bio-Käse in Nordamerika
Nordamerika bleibt ein wichtiger Markt für Bio-Käse, gestützt durch etablierte Einzelhandelskanäle für Bio-Lebensmittel und formale Zertifizierungsrahmen. In den Vereinigten Staaten legt das Nationale Biologische Programm des USDA die Anforderungen an biologisches Tierfutter, Tierhaltung, Verarbeitung und Kennzeichnung fest und bietet damit einen definierten Rahmen für als biologisch vermarktete Produkte [1]. Kanada und Mexiko bieten zusätzliche Möglichkeiten über den Lebensmitteleinzelhandel, Speziallebensmittelgeschäfte und den grenzüberschreitenden Vertrieb, obwohl die Hersteller die jeweils geltenden Anforderungen in jedem Markt erfüllen müssen. Hohe Produktionskosten und die Verfügbarkeit von zertifizierter Bio-Milch bleiben relevante Überlegungen für Lieferanten, die ihre Produktion und Distribution ausbauen möchten.
Wettbewerbslandschaft
Der Bio-Käse-Markt umfasst eine Mischung aus multinationalen Molkereiunternehmen, Bio-Lebensmittelmarken, Molkereigenossenschaften und Spezialitätenkäseproduzenten, die durch Produktdifferenzierung, Zertifizierung, Vertriebsreichweite und Premium-Positionierung konkurrieren. Zu den im Marktumfang identifizierten Hauptakteuren gehören Organic Valley, Arla Foods amba, Groupe Lactalis, Danone S.A., Emmi Group, Savencia Fromage and Dairy, Fonterra Co-operative Group Limited, Bel Group, General Mills Inc., Aurora Organic Dairy, Maple Hill Creamery, Stonyfield Organic, Horizon Organic und Organic Meadow Inc. Diese Unternehmen sind in verschiedenen Teilen der Molkerei-Wertschöpfungskette tätig, wobei ihre Relevanz für Bio-Käse je nach ihren Produktportfolios und ihrer Marktpräsenz variiert. Etablierte Molkereigruppen können bestehende Verarbeitungs- und Vertriebsnetzwerke nutzen, während spezialisierte Bio-Marken sich durch Bio-Zertifizierung, Beschaffungstransparenz und fokussierte Produktangebote differenzieren können.
Wettbewerbsstrategien im Bio-Käse-Markt konzentrieren sich auf die Erweiterung von Produktportfolios, die Verbesserung der Einzelhandelsverfügbarkeit und die Bedienung unterschiedlicher Verbraucherpräferenzen über Produkttypen und Formate hinweg. Bio-Naturkäse bietet Möglichkeiten, Verbraucher anzusprechen, die zertifizierte Bio-Milchprodukte suchen, während Bio-Schmelzkäse, Scheiben, Aufstriche und geriebene Sorten convenience-orientierte Anwendungen bedienen können. Spezialitätenangebote, einschließlich aromatisierter und differenzierter Käsesorten, können Unternehmen dabei helfen, ihre Produkte im Einzelhandelsumfeld zu differenzieren. Hersteller müssen jedoch Produktinnovation und Premium-Positionierung gegen höhere Produktionskosten und die Verfügbarkeit von zertifizierter Bio-Milch abwägen. Die Aufrechterhaltung konsistenter Qualität und die Substantiierung von Bio-Aussagen sind ebenfalls wichtig für den Aufbau des Verbrauchervertrauens.
Vertrieb und Lieferkettenmanagement bleiben wichtige Wettbewerbsüberlegungen. Unternehmen mit etablierten Beziehungen zum Lebensmitteleinzelhandel können die Produktsichtbarkeit verbessern und den Zugang zu Verbrauchern ausweiten, während Online-Kanäle Spezialitätenproduzenten helfen können, Kunden über ihre unmittelbaren geografischen Märkte hinaus zu erreichen. Gleichzeitig erfordern Kühllagerhaltung, Transport und Haltbarkeitsmanagement eine operative Koordination entlang der gesamten Lieferkette. Hersteller müssen auch geeignete Zertifizierungs-, Dokumentations- und Kennzeichnungspraktiken in den Märkten aufrechterhalten, in denen ihre Produkte verkauft werden. Diese Anforderungen können für kleinere Unternehmen, die eine grenzüberschreitende Expansion anstreben, zusätzliche Herausforderungen schaffen.
Marktführer in der Bio-Käse-Branche
-
Organic Valley
-
Arla Foods amba
-
Groupe Lactalis
-
Danone S.A.
-
Emmi Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Käse Unternehmen in diesem Bericht
- Organic Valley
- Arla Foods amba
- Groupe Lactalis
- Danone S.A.
- Emmi Group
- Savencia Fromage and Dairy
- Fonterra Co-operative Group Limited
- Bel Group
- General Mills Inc.
- Aurora Organic Dairy
- Maple Hill Creamery
- Stonyfield Organic
- Horizon Organic
- Norseland Ltd.
- Wensleydale Creamery
- Neal's Yard Dairy
- Organic Meadow Inc.
- Yeo Valley Organic
- Isigny Sainte-Mère
- Greenfields Ireland Ltd.
Neueste Industrielle Entwicklungen in Markt für Bio-Käse
- Juni 2026: Organic Valley führte einzeln verpackte Bio-Käse-Snacksticks in Colby Jack ein, wobei Medium Cheddar für Juli geplant war. Jede Portion liefert 5 Gramm Protein und erweitert das Bio-Käse-Portfolio des Unternehmens um praktische, portionskontrollierte Snackformate.
- März 2026: Kingston Creamery führte Bio-Gorgonzola zusammen mit zwei weiteren Blauschimmelkäsesorten ein und erweiterte damit sein Spezialitätenkäse-Portfolio. Die Markteinführung fügt eine Bio-Option in der Blauschimmelkäse-Kategorie hinzu und spiegelt die Produktentwicklung in differenzierten Käseformaten wider.
- Mai 2025: Natural Grocers erweiterte seine Eigenmarken-Bio-Käse-Reihe um fünf Sorten: Havarti, Mild-Cheddar- und Medium-Cheddar-Blöcke, Medium-Cheddar-Scheiben und Sharp-Cheddar-Raspeln. Die Ergänzungen verbreiterten das Bio-Käse-Sortiment über mehrere Formate hinweg, wobei die Produkte aus kalifornischer Milch hergestellt und ausschließlich über die eigenen Filialen verkauft werden.
- März 2025: Organic Valley führte Bio-American-Cheese-Blöcke in den Geschmacksrichtungen Original und Fiesta ein und erweiterte damit die bestehende Scheibenkäse-Reihe um ein Block-Format. Die 311-Gramm-Produkte waren für die Markteinführung in Whole-Foods-Filialen bundesweit geplant, mit anschließendem Rollout zu weiteren Händlern, was mehr Formatvielseitigkeit für Kochen und Mahlzeitenzubereitung bietet.
Umfang des globalen Bio-Käse-Marktberichts
Für diese Studie ist der Bio-Käse-Markt definiert als der Verkaufswert von kommerziell hergestelltem Käse aus ökologisch erzeugter Milch, der über Einzelhandels- und andere kommerzielle Kanäle hergestellt, verpackt, vertrieben und verkauft wird. Der Markt umfasst Bio-Naturkäse und Bio-Schmelzkäse, segmentiert nach Milchquelle, einschließlich Kuhmilch, Ziegenmilch und Schafmilch; Format, einschließlich Blöcke und Laibe, Scheiben, geriebener und geraspelter Käse, Aufstriche sowie Würfel und Sticks; und Vertriebskanal, einschließlich Online-Einzelhandelsgeschäfte und stationäre Einzelhandelsgeschäfte. Der Markt wird in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben über die definierten Segmente und Geografien hinweg dargestellt.
Segmentierungsübersicht
| Bio-Naturkäse |
| Bio-Schmelzkäse |
| Kuh |
| Ziege |
| Schaf |
| Blöcke/Laibe |
| Scheiben |
| Gerieben und Geraspelt |
| Aufstriche |
| Würfel und Sticks |
| Online-Einzelhandelsgeschäfte |
| Stationäre Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bio-Naturkäse | |
| Bio-Schmelzkäse | ||
| Nach Milchquelle | Kuh | |
| Ziege | ||
| Schaf | ||
| Nach Format | Blöcke/Laibe | |
| Scheiben | ||
| Gerieben und Geraspelt | ||
| Aufstriche | ||
| Würfel und Sticks | ||
| Nach Vertriebskanal | Online-Einzelhandelsgeschäfte | |
| Stationäre Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bio-Käse-Markt im Jahr 2026?
Die Marktgröße für Bio-Käse beträgt im Jahr 2026 9,37 Milliarden USD.
Wie groß ist der prognostizierte Bio-Käse-Markt bis 2032?
Der Bio-Käse-Markt wird bis 2032 voraussichtlich 13,43 Milliarden USD erreichen.
Wie hoch ist die CAGR des Bio-Käse-Marktes im Prognosezeitraum 2027–2032?
Der Bio-Käse-Markt wird im Prognosezeitraum 2027–2032 voraussichtlich eine CAGR von 6,1 % verzeichnen.
Welches Segment hält den größten Anteil am Bio-Käse-Markt im Jahr 2026?
Bio-Naturkäse hält den größten Anteil am Bio-Käse-Markt mit 59,48 % im Jahr 2026.