
Taille et part du marché du fromage biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
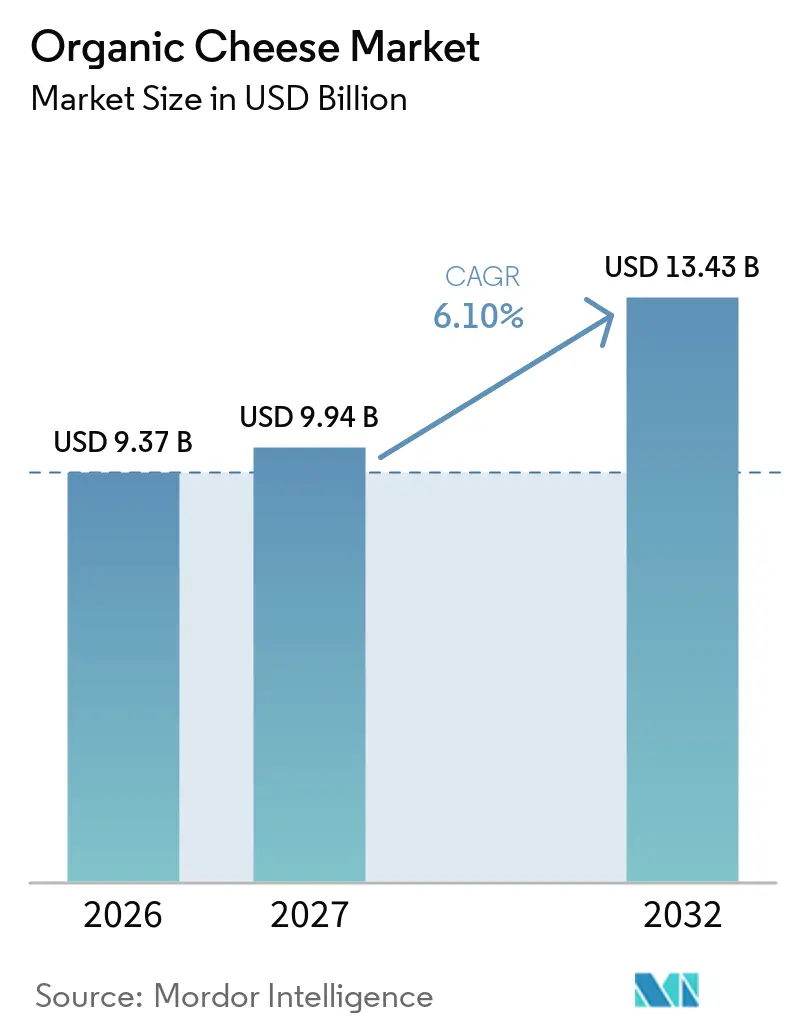
| Taille du Marché (2027) | 9.94 Milliards de dollars |
| Taille du Marché (2032) | 13.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
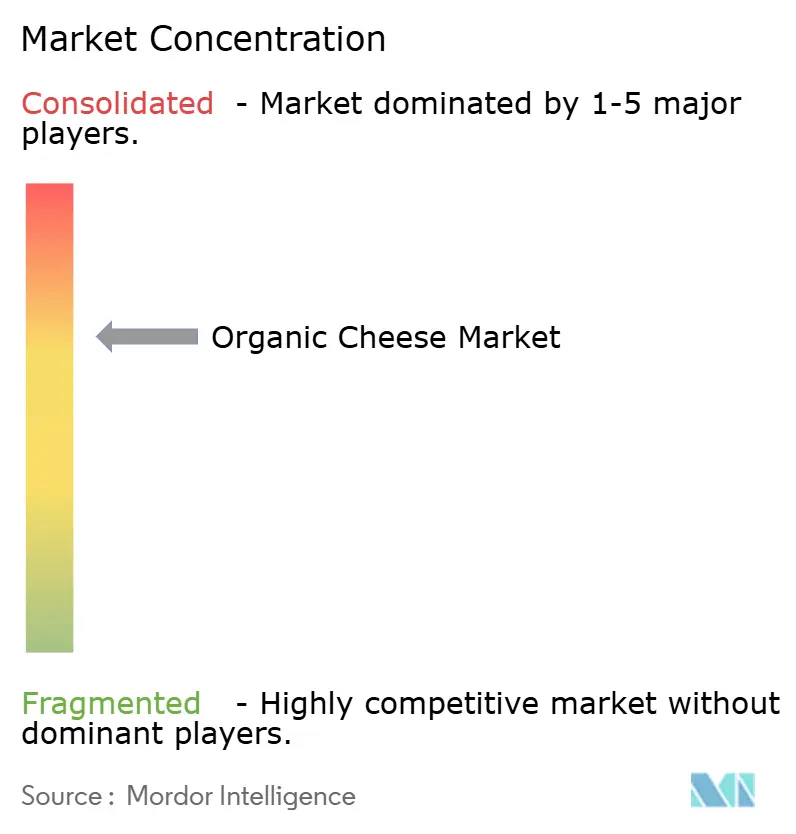
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fromage biologique par Mordor Intelligence
La taille du marché du fromage biologique est estimée à 9,37 milliards USD en 2026 et à 9,94 milliards USD en 2027, et devrait atteindre 13,43 milliards USD d'ici 2032, enregistrant un taux de croissance annuel composé (CAGR) de 6,1 % entre 2027 et 2032. Cette croissance reflète l'intérêt croissant des consommateurs pour les produits laitiers biologiques et les fromages produits selon des pratiques d'agriculture biologique certifiée. Les préférences croissantes pour les aliments à étiquette claire, les ingrédients produits naturellement et les offres laitières premium soutiennent la demande de fromage biologique dans les circuits de vente au détail et de restauration collective. Le marché englobe le fromage biologique naturel et le fromage biologique transformé, le lait de vache constituant la principale source de lait et les blocs et meules représentant un format de produit prédominant. L'expansion de la disponibilité en ligne crée également des opportunités supplémentaires pour les producteurs de fromage biologique afin d'atteindre les consommateurs à la recherche de produits spécialisés et biologiques certifiés. Sur le plan géographique, l'Europe représente le plus grand marché régional, tandis que l'Asie-Pacifique devrait enregistrer une croissance comparativement forte au cours de la période de prévision.
Principaux enseignements du rapport
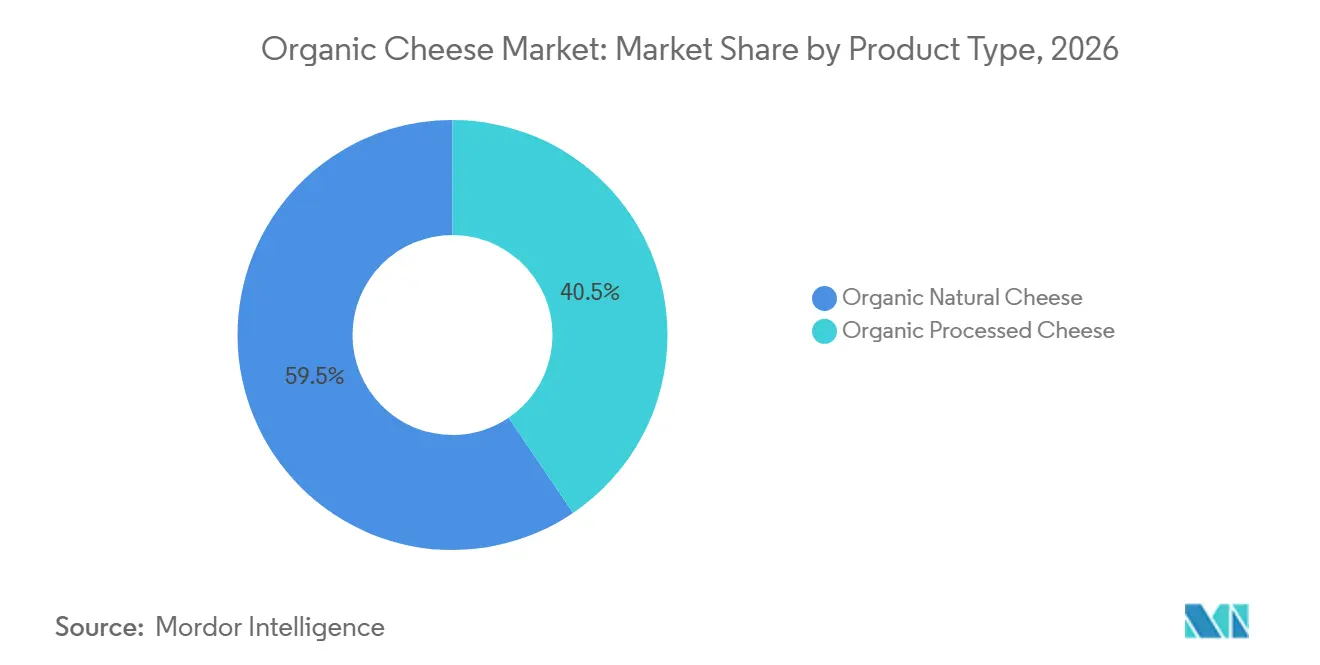
- Par type de produit, le fromage biologique naturel représentait 59,48 % de la part du marché mondial du fromage biologique en 2026, tandis que le fromage biologique transformé devrait se développer à un CAGR de 6,25 % jusqu'en 2032.
- Par source de lait, le lait de vache dominait avec une contribution de 82,36 % à la taille du marché mondial du fromage biologique en 2026, tandis que le fromage au lait de chèvre devrait progresser à un CAGR de 6,91 % jusqu'en 2032.
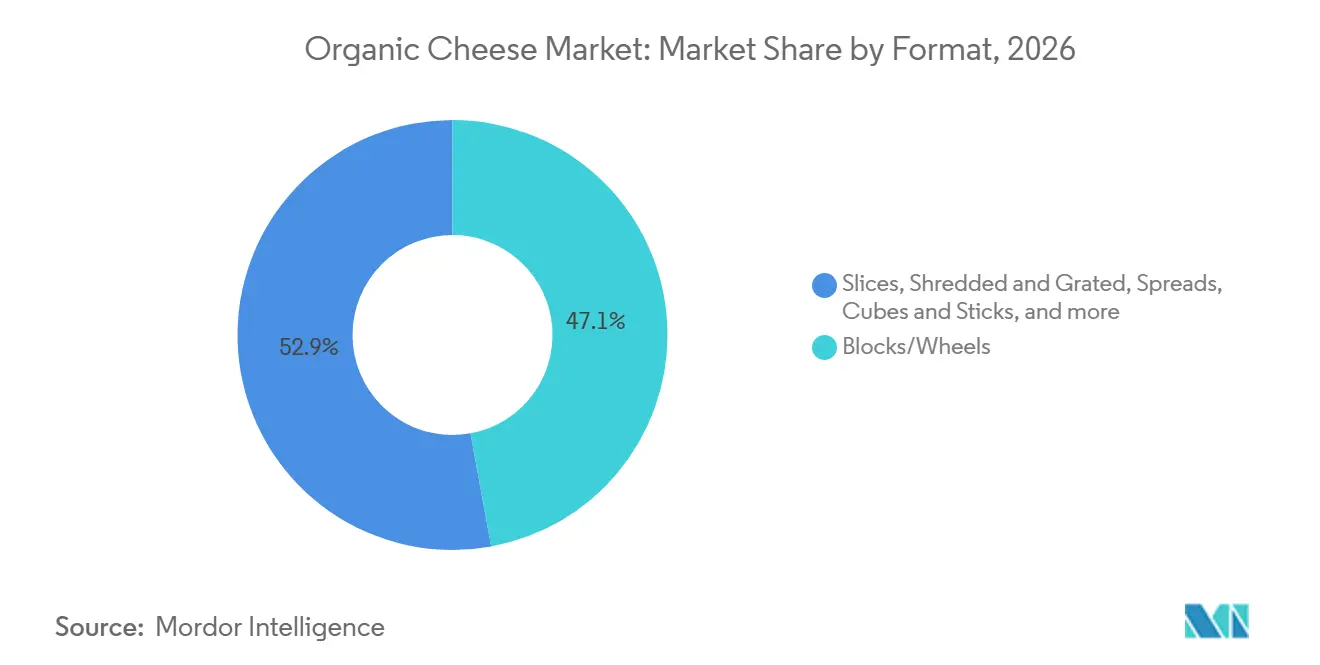
- Par format, les blocs et meules représentaient 47,12 % de la taille du marché mondial du fromage biologique en 2026, tandis que le fromage en tranches devrait croître à un CAGR de 6,65 % jusqu'en 2032.
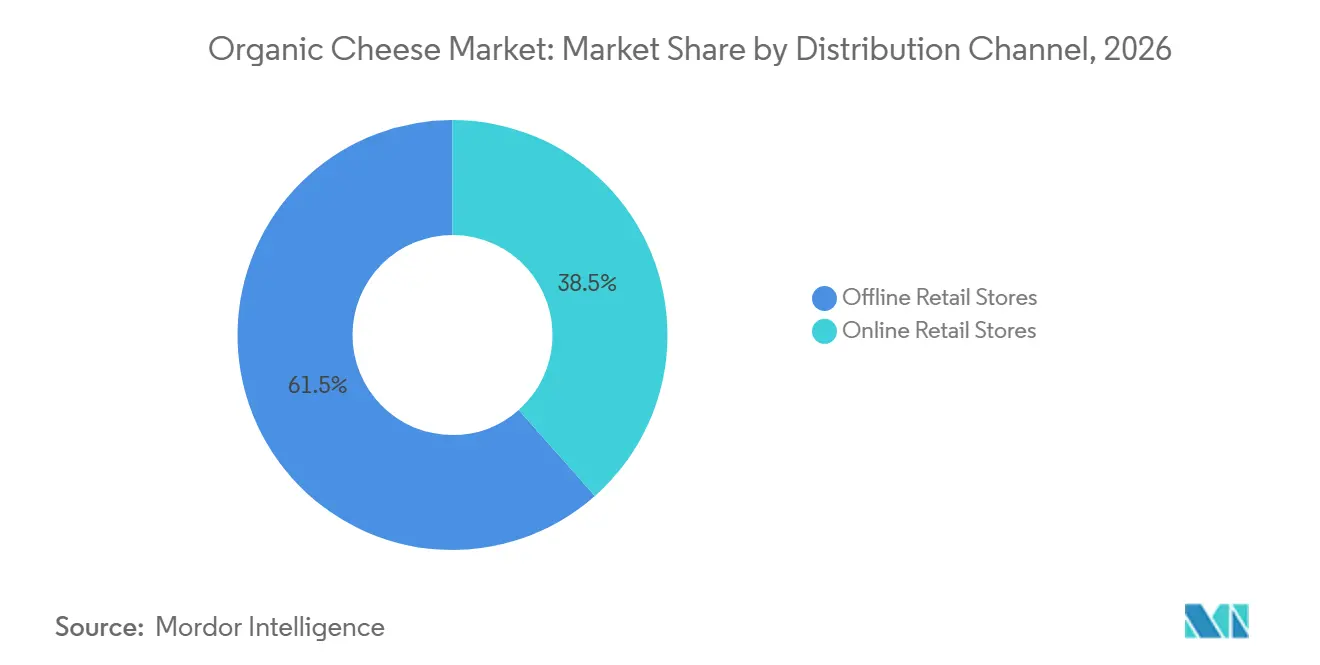
- Par canal de distribution, la vente au détail hors ligne détenait une part de 61,52 % du marché mondial du fromage biologique en 2026, tandis que la vente au détail en ligne devrait se développer au rythme le plus rapide, avec un CAGR de 6,80 % jusqu'en 2032.
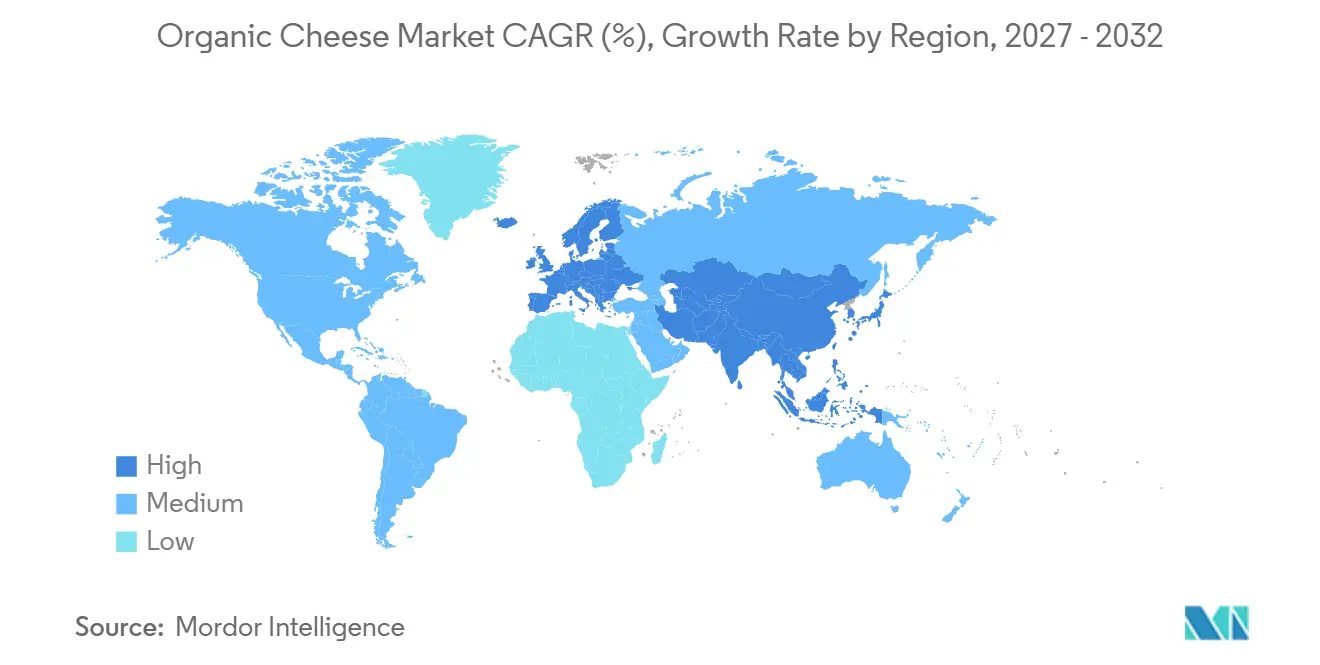
- Par géographie, l'Europe a dominé le marché mondial du fromage biologique avec une part de 37,60 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus élevée avec un CAGR de 6,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits laitiers biologiques certifiés | +1.2% | Mondial, avec une demande établie en alimentation biologique en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de fromages à étiquette claire et produits naturellement | +0.9% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Disponibilité croissante du fromage biologique via les circuits de vente au détail modernes | +0.8% | Mondial, avec une distribution en ligne et hors ligne en expansion en Asie-Pacifique | Court terme (moins de 2 ans) |
| Expansion des offres de fromages biologiques premium et de spécialité | +0.7% | Amérique du Nord et Europe, avec des opportunités sur les marchés aisés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante des pratiques d'élevage laitier biologique | +0.6% | Europe et Amérique du Nord, avec une adoption progressive dans d'autres régions | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits laitiers biologiques certifiés
L'intérêt des consommateurs pour les aliments biologiques certifiés soutient la demande de produits laitiers biologiques, y compris le fromage, les acheteurs accordant une importance croissante aux normes de production, à la transparence des ingrédients et aux allégations produits vérifiées. En février 2025, l'Organic Trade Association a publié les résultats d'une enquête menée auprès de plus de 2 500 consommateurs américains en collaboration avec Euromonitor International en octobre 2024. Les résultats ont indiqué que le label USDA Organic était fortement associé à la santé par les acheteurs et suscitait la confiance dans toutes les tranches d'âge, les Millennials et la Génération Z affichant un engagement particulièrement fort envers les produits biologiques [1]. Pour les fabricants de fromage biologique, une certification reconnue peut contribuer à communiquer la conformité aux normes de production définies et à différencier les produits des alternatives conventionnelles. Cependant, la préférence des consommateurs ne se traduit pas automatiquement par des achats, car les suppléments de prix et les contraintes budgétaires des ménages peuvent affecter la disposition à payer. Les producteurs doivent donc combiner une certification biologique crédible avec la qualité du produit, des formats d'emballage accessibles et des informations claires sur l'emballage pour encourager les achats répétés.
Demande croissante de fromages à étiquette claire et produits naturellement
La demande d'aliments à étiquette propre incite les fabricants de fromage à mettre en avant des ingrédients reconnaissables, des formulations simples et des pratiques de production transparentes. Une étude publiée dans le Journal of Dairy Science en 2025 a révélé que les consommateurs associaient les produits à étiquette propre à des ingrédients simples et reconnaissables, les ingrédients naturels, les ingrédients reconnaissables et les attributs biologiques figurant parmi les caractéristiques importantes prises en compte par les consommateurs interrogés. Le fromage biologique peut s'aligner sur ces préférences lorsque sa composition en ingrédients et sa certification soutiennent les allégations produits affichées sur son emballage. Par exemple, Organic Valley a lancé sa gamme Flavor Favorites en février 2024, comprenant des Mozzarella Shreds aux herbes italiennes, des Cheddar Shreds épicés, des Cheddar Slices épicées et des Cheddar Slices fumées, en promouvant les produits autour des ingrédients biologiques et de la préparation pratique des repas [2]. Néanmoins, « étiquette propre » n'est pas un synonyme normalisé d'« biologique », et les attentes des consommateurs peuvent varier. Les fabricants doivent donc étayer les allégations biologiques par les certifications applicables et s'assurer que les informations relatives aux ingrédients et à l'étiquetage reflètent fidèlement chaque produit.
Disponibilité croissante du fromage biologique via les circuits de vente au détail modernes
L'expansion du fromage biologique dans les supermarchés, les épiceries fines et les plateformes de vente au détail en ligne peut améliorer la visibilité des produits et faciliter l'accès des consommateurs aux options certifiées. L'USDA Economic Research Service identifie les détaillants d'épicerie conventionnels comme des débouchés majeurs pour les aliments biologiques, reflétant l'importance de la distribution au détail grand public aux côtés des magasins naturels et spécialisés [3]. L'expansion de la vente au détail peut également présenter le fromage biologique aux consommateurs à la recherche de formats familiers, tels que les tranches, les blocs et le fromage râpé, plutôt que des variétés uniquement spécialisées. En mars 2025, Organic Valley a annoncé que ses nouveaux blocs de fromage américain biologique seraient disponibles dans les magasins Whole Foods à l'échelle nationale, suivis d'un déploiement dans d'autres magasins. De telles stratégies de distribution peuvent aider les marques à atteindre les consommateurs via des réseaux d'épicerie établis et à offrir davantage d'occasions d'utilisation domestique. Cependant, le maintien d'une distribution réfrigérée, la gestion de la durée de conservation et l'approvisionnement en lait biologique certifié en quantité suffisante restent des considérations opérationnelles à mesure que les producteurs étendent leur couverture de vente au détail.
Expansion des offres de fromages biologiques premium et de spécialité
Les producteurs de fromage élargissent leurs portefeuilles biologiques au-delà des variétés quotidiennes de base vers des produits aromatisés, de spécialité et orientés vers la commodité, afin de servir les consommateurs à la recherche de goûts et de formats différenciés. En février 2024, Organic Valley a lancé quatre fromages biologiques aromatisés premium en formats tranché et râpé, dont du cheddar épicé et de la mozzarella aux herbes italiennes. En mai 2025, Natural Grocers a annoncé cinq ajouts à sa gamme de fromages biologiques, notamment des blocs de havarti et de cheddar, des tranches de cheddar et du cheddar râpé [4]. Ces lancements illustrent comment le développement de produits peut combiner la certification biologique avec la variation des saveurs et des formats familiers, élargissant la gamme d'options de fromages biologiques disponibles pour les consommateurs. Les offres de spécialité peuvent également offrir aux producteurs des opportunités de différencier leurs marques dans un rayon laitier concurrentiel. Cependant, le positionnement premium doit être soutenu par une qualité perçue et une valeur pour le consommateur, car des prix plus élevés peuvent limiter l'adoption parmi les acheteurs qui privilégient l'accessibilité financière.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts de production élevés et prix de détail premium du fromage biologique | −0.9% | Mondial, particulièrement sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Disponibilité limitée de lait biologique certifié et d'intrants laitiers | −0.7% | Mondial, particulièrement en Amérique du Nord et en Europe, avec des limitations d'approvisionnement sur les marchés émergents | Long terme (plus de 4 ans) |
| Exigences complexes en matière de certification biologique et de conformité réglementaire | −0.5% | Mondial, particulièrement sur les marchés dotés de cadres stricts de certification biologique et d'étiquetage, notamment l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Défis liés à la durée de conservation et à la gestion de la chaîne du froid pour le fromage biologique | −0.4% | Mondial, en particulier dans les régions disposant d'une infrastructure de distribution réfrigérée moins développée | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et prix de détail premium du fromage biologique
La production de fromage biologique peut impliquer des coûts plus élevés que la fabrication de fromage conventionnel, car les producteurs doivent s'approvisionner en lait biologique certifié, se conformer aux normes de production biologique et maintenir des dossiers de certification et de traçabilité. Les exploitations laitières biologiques peuvent également faire face à des dépenses plus élevées en matière d'alimentation animale, de gestion des terres et d'exploitation, ce qui peut augmenter le coût des matières premières pour les transformateurs de fromage. Ces coûts peuvent se traduire par des prix de détail premium, limitant potentiellement les achats parmi les consommateurs qui privilégient l'accessibilité financière ou qui ont accès à des alternatives conventionnelles moins chères. Les petits fabricants peuvent faire face à des pressions supplémentaires, car les coûts de certification, de transformation, d'emballage et de distribution sont répartis sur des volumes de production plus faibles. Bien que le positionnement premium puisse séduire les consommateurs à la recherche de produits biologiques certifiés, une croissance soutenue dépend de la question de savoir si les acheteurs considèrent que la qualité perçue et les normes de production valent le prix supplémentaire. Par conséquent, l'écart de coût entre le fromage biologique et le fromage conventionnel reste un obstacle potentiel à une adoption plus large, en particulier sur les marchés sensibles aux prix.
Disponibilité limitée de lait biologique certifié et d'intrants laitiers
La disponibilité du lait biologique certifié est une contrainte critique du côté de l'offre pour les fabricants de fromage biologique, car la production dépend de l'approvisionnement en intrants laitiers répondant aux normes biologiques applicables. Le rapport 2024 de l'USDA Economic Research Service sur la production laitière biologique certifiée documente les différences dans la structure des exploitations, les coûts de production et la production de lait biologique selon les États américains, soulignant la répartition inégale des capacités d'approvisionnement. Les exploitations laitières biologiques doivent satisfaire aux exigences couvrant l'alimentation animale, la gestion du bétail, l'accès aux pâturages et les registres de production, ce qui peut limiter le nombre de fournisseurs éligibles par rapport à la production laitière conventionnelle. Lorsque les approvisionnements en lait certifié sont insuffisants dans une région particulière, les fabricants de fromage peuvent faire face à des coûts d'approvisionnement plus élevés, à des distances d'approvisionnement plus longues et à des difficultés accrues pour faire évoluer la production de manière cohérente. L'accès limité aux aliments biologiques certifiés pour animaux et à d'autres intrants laitiers conformes peut exercer une pression supplémentaire sur les opérations au niveau de l'exploitation. Par conséquent, l'expansion du marché du fromage biologique dépend en partie du développement de réseaux régionaux de fournisseurs fiables et d'une capacité accrue parmi les exploitations laitières biologiques certifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le fromage biologique naturel est en tête tandis que les variantes transformées se développentEn 2026, le fromage biologique naturel représentait 59,48 % de la part du marché du fromage biologique, reflétant sa position dominante parmi les produits fabriqués à partir d'ingrédients laitiers biologiques certifiés. La demande de fromage biologique naturel est soutenue par l'intérêt des consommateurs pour les aliments biologiques certifiés, la transparence des ingrédients et les produits laitiers peu transformés. Parallèlement, le fromage biologique transformé devrait se développer à un CAGR de 6,25 % jusqu'en 2032, soutenu par des opportunités de combiner un positionnement biologique avec des formats pratiques et des applications polyvalentes dans les repas ménagers et la restauration collective. L'innovation produit dans les tranches, les tartinades et d'autres formats pratiques peut aider les fabricants à séduire les consommateurs à la recherche d'alternatives au fromage transformé conventionnel tout en conservant la facilité d'utilisation.
Au sein du fromage biologique naturel, des variétés familières telles que le cheddar, la mozzarella et les fromages de spécialité peuvent répondre à différents besoins ménagers et de restauration collective, tandis que le fromage biologique transformé offre des opportunités dans les sandwichs, les burgers, les snacks et la préparation rapide de repas. Cependant, les fabricants doivent maintenir la conformité avec les exigences de certification biologique et d'étiquetage tout en gérant les coûts de production et la disponibilité du lait biologique certifié. La capacité à équilibrer la qualité des produits, la commodité et le prix restera importante pour élargir l'adoption par les consommateurs dans les deux catégories de produits.

Par source de lait :
le lait de vache domine tandis que le lait de chèvre gagne en dynamismeEn 2026, le lait de vache représentait 82,36 % de la part du marché du fromage biologique, ce qui en fait la principale source de lait pour la production de fromage biologique. Son rôle établi dans l'élevage laitier et son utilisation répandue dans les variétés de fromage soutiennent sa position sur le marché. Parallèlement, le fromage au lait de chèvre devrait croître à un CAGR de 6,91 % jusqu'en 2032, reflétant des opportunités pour servir les consommateurs à la recherche de produits laitiers alternatifs et de variétés de fromage différenciées. Le lait de brebis contribue également au marché à travers des fromages de spécialité appréciés pour leur saveur distinctive et leurs applications traditionnelles.
Le lait de vache est largement utilisé dans les variétés de fromage familières, notamment le cheddar et la mozzarella, offrant aux fabricants la flexibilité nécessaire pour répondre à la demande des ménages et de la restauration collective. Le lait de chèvre et de brebis offre des opportunités de différenciation des produits, en particulier dans les catégories de fromages de spécialité et régionaux. Cependant, les fabricants de fromage biologique, quelle que soit la source de lait, doivent maintenir des chaînes d'approvisionnement certifiées et gérer la disponibilité et le coût du lait conforme.
Par format :
les blocs et meules sont en tête tandis que le fromage en tranches enregistre une croissance plus rapideEn 2026, les blocs et meules représentaient 47,12 % de la part du marché du fromage biologique, les établissant comme le format de produit dominant. Leur polyvalence soutient la consommation domestique, la préparation alimentaire et la transformation ultérieure en différentes tailles de portions. Le fromage biologique en tranches devrait croître à un CAGR de 6,65 % jusqu'en 2032, soutenu par sa commodité pour les sandwichs, les burgers et les repas rapides. Le fromage râpé et émietté sert également les consommateurs à la recherche d'ingrédients prêts à l'emploi pour la cuisine, la pâtisserie et les applications de restauration collective.
Les tartinades, cubes et bâtonnets de fromage biologique offrent des options supplémentaires pour le grignotage, les réceptions et la consommation en portions contrôlées. Ces formats permettent aux fabricants de différencier les produits par commodité, emballage et occasion d'utilisation. Cependant, les exigences en matière de transformation, d'emballage, de réfrigération et de gestion de la durée de conservation peuvent influencer les coûts des produits et l'efficacité de la distribution selon les différents formats.
Par canal de distribution :
la vente au détail hors ligne est en tête tandis que les ventes en ligne se développentEn 2026, les magasins de vente au détail hors ligne représentaient 61,52 % de la part du marché du fromage biologique, soulignant l'importance des supermarchés, des hypermarchés, des détaillants spécialisés en alimentation et d'autres points de vente d'épicerie physiques. Ces circuits permettent aux consommateurs de comparer les marques, d'examiner les labels de certification et d'ingrédients, et d'acheter du fromage biologique aux côtés d'autres produits laitiers. Les magasins de vente au détail en ligne devraient croître à un CAGR de 6,80 % jusqu'en 2032, soutenus par la commodité de la livraison à domicile, une découverte plus large des produits et l'accès aux marques de fromage biologique de spécialité.
Les détaillants hors ligne peuvent renforcer la visibilité des produits grâce à des sections biologiques dédiées, des promotions en magasin et une large sélection de formats de fromage. Les plateformes en ligne offrent des opportunités supplémentaires aux producteurs de niche pour atteindre les consommateurs au-delà de leurs marchés de vente au détail immédiats. Cependant, les deux circuits doivent répondre aux exigences de stockage et de livraison réfrigérés, tandis que les vendeurs en ligne doivent également s'assurer que les produits sensibles à la température restent dans des conditions de manipulation appropriées tout au long de l'exécution des commandes.
Analyse géographique
Marché Européen du Fromage Biologique
Marché Européen du Fromage Biologique
Marché de l'UE du Fromage Biologique
En 2026, l'Europe représentait 37,60 % du marché mondial du Fromage Biologique, ce qui en fait le plus grand marché régional selon les données fournies. L'industrie laitière établie de la région, la familiarité des consommateurs avec les fromages de spécialité et les cadres de certification des aliments biologiques soutiennent la disponibilité des produits fromagers biologiques certifiés. Des pays tels que l'Allemagne, la France, l'Italie et les Pays-Bas disposent d'industries laitières et fromagères établies, offrant une base pour le développement et la distribution de produits biologiques. Cependant, les opportunités de croissance doivent être considérées en parallèle avec des coûts de production plus élevés, la disponibilité du lait biologique certifié et la conformité aux exigences de production et d'étiquetage biologiques. Le cadre de production biologique de l'Union européenne établit des règles relatives à la gestion du bétail, à l'alimentation, à la transformation et à la certification, contribuant à définir les normes selon lesquelles les produits peuvent être commercialisés comme biologiques. Les producteurs peuvent se démarquer grâce à des variétés de fromages différenciées, un approvisionnement certifié, un étiquetage transparent et un positionnement en produits haut de gamme. Dans le même temps, les fabricants doivent gérer la distribution réfrigérée et maintenir la qualité des produits dans les circuits de distribution au détail. Ces facteurs font de l'efficacité de la chaîne d'approvisionnement et de l'accès fiable aux intrants laitiers certifiés des considérations importantes pour le développement du marché régional.
Marché du Fromage Biologique en Asie-Pacifique
Marché du Fromage Biologique en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide sur le marché du Fromage Biologique, avec un CAGR de 6,50 % jusqu'en 2032, selon les données fournies. Le développement du marché peut être soutenu par l'expansion des réseaux de distribution moderne, une plus grande exposition des consommateurs aux variétés de fromages internationaux et les opportunités de distribuer des produits laitiers biologiques certifiés via les supermarchés et les plateformes de commerce électronique. La Chine, le Japon, l'Australie, la Corée du Sud et l'Inde représentent des marchés distincts dans lesquels les préférences des consommateurs, les habitudes de consommation laitière et les structures de distribution varient. L'Australie et la Nouvelle-Zélande disposent d'industries laitières établies, tandis que le Japon et la Corée du Sud offrent des marchés établis pour les produits laitiers différenciés. En Inde et dans les pays d'Asie du Sud-Est, un accès plus large aux aliments de spécialité et une amélioration de la distribution réfrigérée pourraient créer des opportunités pour les producteurs de fromage biologique, bien que l'accessibilité financière et la familiarité des consommateurs puissent influencer l'adoption. Les producteurs cherchant à s'étendre dans la région doivent également tenir compte des différences en matière de certification biologique et d'exigences d'étiquetage entre les pays. Les perspectives de croissance de la région dépendront donc de la disponibilité du lait biologique certifié, de la compétitivité des prix, des capacités de distribution et des formats de produits adaptés aux habitudes de consommation locales.
Marché du Fromage Biologique en Amérique du Nord
L'Amérique du Nord demeure un marché important pour le fromage biologique, soutenu par des circuits de distribution d'aliments biologiques établis et des cadres de certification formels. Aux États-Unis, le Programme National Biologique de l'USDA fixe les exigences relatives à l'alimentation biologique du bétail, à la gestion animale, à la transformation et à l'étiquetage, fournissant un cadre défini pour les produits commercialisés comme biologiques [1]. Le Canada et le Mexique offrent des opportunités supplémentaires via la grande distribution, les épiceries fines et la distribution transfrontalière, bien que les fabricants doivent satisfaire aux exigences applicables dans chaque marché. Les coûts de production élevés et la disponibilité du lait biologique certifié demeurent des considérations pertinentes pour les fournisseurs cherchant à développer leur production et leur distribution.
Paysage concurrentiel
Le marché du fromage biologique comprend un mélange de multinationales laitières, de marques d'aliments biologiques, de coopératives laitières et de producteurs de fromages de spécialité qui se font concurrence par la différenciation des produits, la certification, la portée de la distribution et le positionnement premium. Les principaux acteurs identifiés dans le périmètre du marché comprennent Organic Valley, Arla Foods amba, Groupe Lactalis, Danone S.A., Emmi Group, Savencia Fromage and Dairy, Fonterra Co-operative Group Limited, Bel Group, General Mills Inc., Aurora Organic Dairy, Maple Hill Creamery, Stonyfield Organic, Horizon Organic et Organic Meadow Inc. Ces entreprises opèrent dans différentes parties de la chaîne de valeur laitière, leur pertinence pour le fromage biologique variant selon leurs portefeuilles de produits et leur présence sur le marché. Les grands groupes laitiers peuvent tirer parti de leurs réseaux de transformation et de distribution existants, tandis que les marques biologiques spécialisées peuvent se différencier grâce à la certification biologique, à la transparence de l'approvisionnement et à des offres de produits ciblées.
Les stratégies concurrentielles sur le marché du fromage biologique sont axées sur l'expansion des portefeuilles de produits, l'amélioration de la disponibilité en vente au détail et la satisfaction des différentes préférences des consommateurs selon les types et formats de produits. Le fromage biologique naturel offre des opportunités pour cibler les consommateurs à la recherche de produits laitiers biologiques certifiés, tandis que le fromage biologique transformé, les tranches, les tartinades et les variétés râpées peuvent répondre aux applications orientées vers la commodité. Les offres de spécialité, notamment les fromages aromatisés et différenciés, peuvent aider les entreprises à distinguer leurs produits dans les environnements de vente au détail. Cependant, les fabricants doivent équilibrer l'innovation produit et le positionnement premium face aux coûts de production plus élevés et à la disponibilité du lait biologique certifié. Le maintien d'une qualité constante et l'étayage des allégations biologiques sont également importants pour renforcer la confiance des consommateurs.
La gestion de la distribution et de la chaîne d'approvisionnement reste une considération concurrentielle importante. Les entreprises ayant des relations établies avec la vente au détail d'épicerie peuvent améliorer la visibilité des produits et élargir l'accès aux consommateurs, tandis que les circuits en ligne peuvent aider les producteurs spécialisés à atteindre des clients au-delà de leurs marchés géographiques immédiats. Dans le même temps, le stockage réfrigéré, le transport et la gestion de la durée de conservation nécessitent une coordination opérationnelle tout au long de la chaîne d'approvisionnement. Les producteurs doivent également maintenir des pratiques appropriées de certification, de documentation et d'étiquetage sur les marchés où leurs produits sont vendus. Ces exigences peuvent créer des défis supplémentaires pour les petites entreprises cherchant à s'étendre au-delà des frontières.
Leaders du secteur du fromage biologique
-
Organic Valley
-
Arla Foods amba
-
Groupe Lactalis
-
Danone S.A.
-
Emmi Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fromage Biologique Entreprises couvertes dans ce rapport
- Organic Valley
- Arla Foods amba
- Groupe Lactalis
- Danone S.A.
- Emmi Group
- Savencia Fromage and Dairy
- Fonterra Co-operative Group Limited
- Bel Group
- General Mills Inc.
- Aurora Organic Dairy
- Maple Hill Creamery
- Stonyfield Organic
- Horizon Organic
- Norseland Ltd.
- Wensleydale Creamery
- Neal's Yard Dairy
- Organic Meadow Inc.
- Yeo Valley Organic
- Isigny Sainte-Mère
- Greenfields Ireland Ltd.
Développements industriels récents dans Marché du Fromage Biologique
- Juin 2026 : Organic Valley a lancé des bâtonnets de fromage biologique emballés individuellement en Colby Jack, avec du cheddar moyen prévu pour suivre en juillet. Chaque portion fournit 5 grammes de protéines, étendant le portefeuille de fromages biologiques de l'entreprise vers des formats de grignotage pratiques et en portions contrôlées.
- Mars 2026 : Kingston Creamery a lancé un Gorgonzola biologique aux côtés de deux autres variétés de fromage bleu, élargissant son portefeuille de fromages de spécialité. Ce lancement ajoute une option biologique dans la catégorie des fromages bleus et reflète le développement de produits dans des formats de fromage différenciés.
- Mai 2025 : Natural Grocers a élargi sa gamme de fromages biologiques à marque propre avec cinq variétés : des blocs de havarti, de cheddar doux et de cheddar moyen, des tranches de cheddar moyen et du cheddar fort râpé. Ces ajouts ont élargi son assortiment de fromages biologiques dans plusieurs formats, avec des produits fabriqués à partir de lait de Californie et vendus exclusivement dans ses magasins.
- Mars 2025 : Organic Valley a lancé des blocs de fromage américain biologique en saveurs Original et Fiesta, élargissant sa gamme existante de fromage en tranches vers un format en bloc. Les produits de 311 grammes (11 onces) étaient prévus pour être lancés dans les magasins Whole Foods à l'échelle nationale, avec un déploiement ultérieur chez d'autres détaillants, offrant plus de polyvalence de format pour la cuisine et la préparation des repas.
Périmètre du rapport mondial sur le marché du fromage biologique
Pour cette étude, le marché du fromage biologique est défini comme la valeur des ventes de fromage produit commercialement à partir de lait produit biologiquement et fabriqué, emballé, distribué et vendu via la vente au détail et d'autres circuits commerciaux. Le marché couvre le fromage biologique naturel et le fromage biologique transformé, segmentés par source de lait, notamment le lait de vache, le lait de chèvre et le lait de brebis ; par format, notamment les blocs et meules, les tranches, le fromage râpé et émietté, les tartinades, et les cubes et bâtonnets ; et par canal de distribution, notamment les magasins de vente au détail en ligne et les magasins de vente au détail hors ligne. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. La taille du marché et les prévisions sont présentées en termes de valeur pour les segments et géographies définis.
Aperçu de la segmentation
| Fromage biologique naturel |
| Fromage biologique transformé |
| Vache |
| Chèvre |
| Brebis |
| Blocs/Meules |
| Tranches |
| Râpé et émietté |
| Tartinades |
| Cubes et bâtonnets |
| Magasins de vente au détail en ligne |
| Magasins de vente au détail hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Fromage biologique naturel | |
| Fromage biologique transformé | ||
| Par source de lait | Vache | |
| Chèvre | ||
| Brebis | ||
| Par format | Blocs/Meules | |
| Tranches | ||
| Râpé et émietté | ||
| Tartinades | ||
| Cubes et bâtonnets | ||
| Par canal de distribution | Magasins de vente au détail en ligne | |
| Magasins de vente au détail hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du fromage biologique en 2026 ?
La taille du marché du fromage biologique est de 9,37 milliards USD en 2026.
Quelle est la taille projetée du marché du fromage biologique d'ici 2032 ?
Le marché du fromage biologique devrait atteindre 13,43 milliards USD d'ici 2032.
Quel est le CAGR du marché du fromage biologique durant la période de prévision 2027–2032 ?
Le marché du fromage biologique devrait enregistrer un CAGR de 6,1 % durant la période de prévision 2027–2032.
Quel segment détient la plus grande part du marché du fromage biologique en 2026 ?
Le fromage biologique naturel détient la plus grande part du marché du fromage biologique, représentant 59,48 % en 2026.